Das Tempo an der Front drosseln: Was der Ruf nach einer KI-Pause für den Billionen-Dollar-Boom bei KI-Aktien bedeutet
Der Boom bei KI-Aktien im Jahr 2026 ist in eine unbequeme Phase eingetreten. Am Samstag, dem 12. September, veröffentlichte Anthropic-Chef Dario Amodei einen rund 3.800 Wörter langen Essay mit dem Titel We Must Pace the Frontier und argumentierte, „wir müssen das Tempo verlangsamen, mit dem wir die Fähigkeiten von KI-Modellen verbessern“. Binnen eines Tages schrieb OpenAI-Chef Sam Altman, er stimme zu, dass „wir das Tempo an der Front drosseln müssen“, und Elon Musk antwortete mit drei Wörtern: „Dario hat recht“, wie SiliconANGLE berichtete.
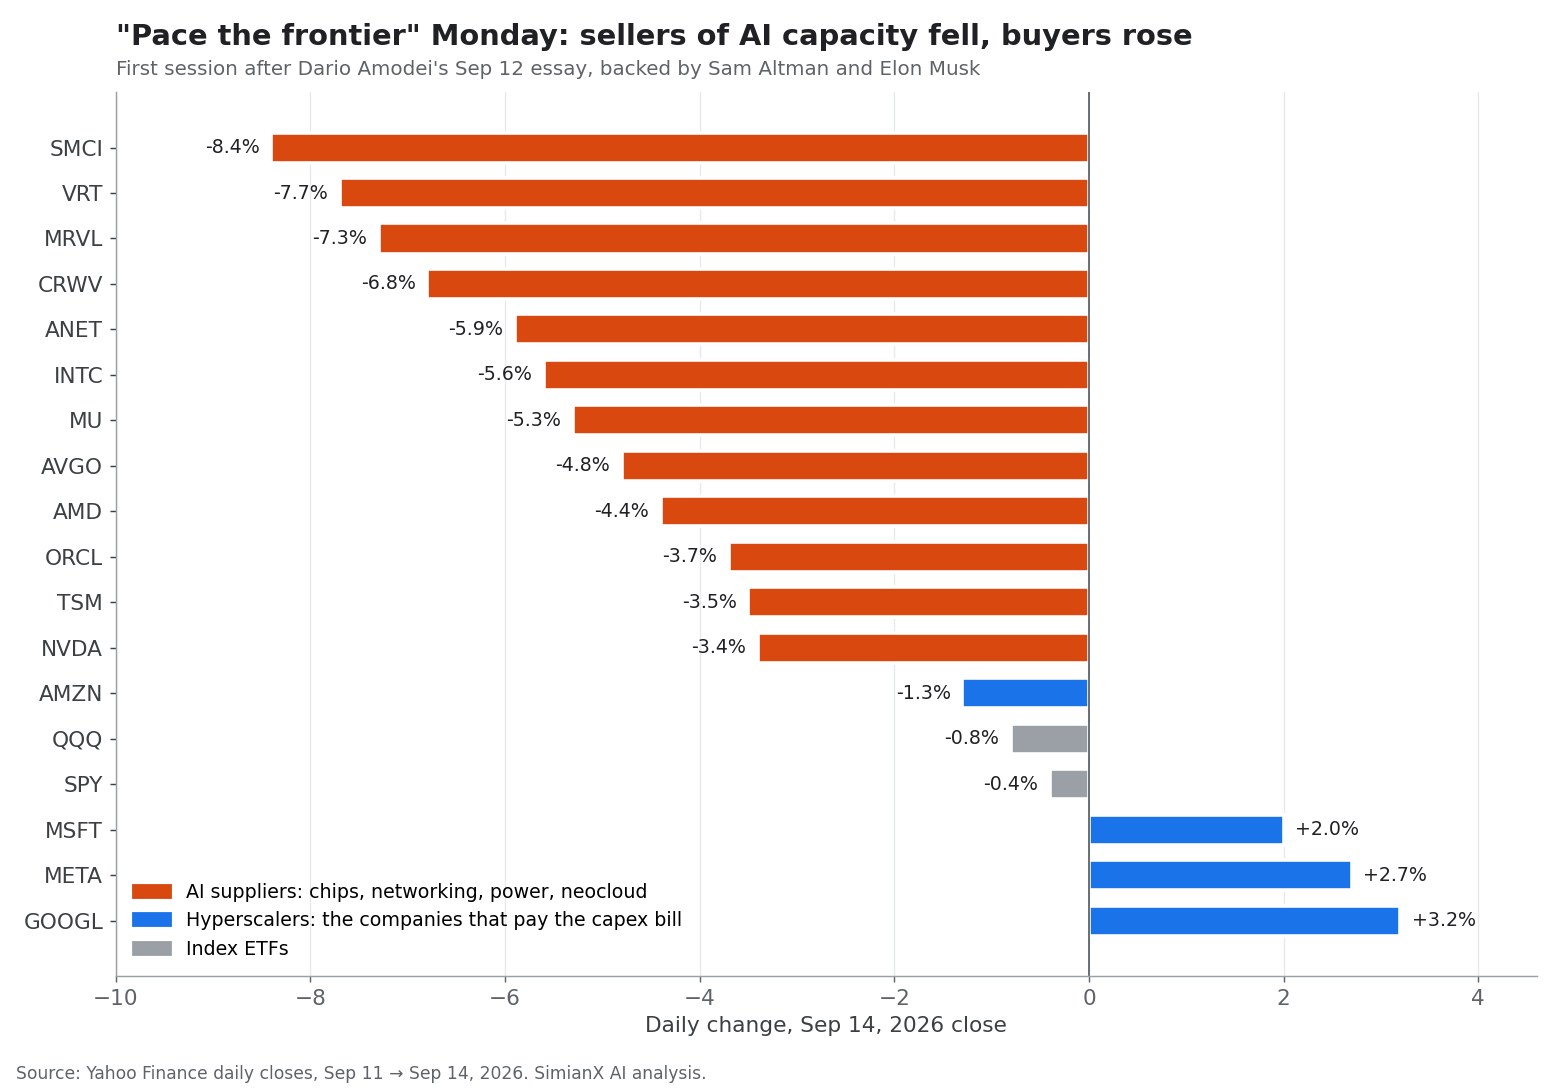
Es war das erste Mal, dass sich die Chefs der drei bekanntesten KI-Labore öffentlich auf etwas einigten, das einer Bremse ähnelt. Die Märkte lasen darin eine Frage nach den Ausgaben. Als der Handel am Montag, dem 14. September, begann, fielen die Unternehmen, die KI-Kapazität verkaufen, deutlich: Super Micro verlor 8,4 %, Vertiv 7,7 %, Marvell 7,3 %, CoreWeave 6,8 % und NVDA 3,4 %. Die Unternehmen, die für diese Kapazität bezahlen, bewegten sich in die Gegenrichtung: Alphabet stieg um 3,2 %, Meta um 2,7 % und Microsoft um 2,0 %.
Diese Spaltung ist derzeit das Wichtigste, was man über den Billionen-Dollar-Handel mit KI verstehen sollte. Künstliche Intelligenz bleibt einer der bedeutendsten technologischen Umbrüche seit Jahrzehnten, doch Anleger fragen nicht mehr nur, wie groß die Chance ist. Sie fragen, wer sie bezahlt, aus welchem Cashflow, und was mit den Zulieferern geschieht, falls die Käufer jemals langsamer werden.
Das bedeutet nicht automatisch, dass künstliche Intelligenz eine Blase ist. Es bedeutet aber, dass die Renditen von KI-Aktien stärker von Gewinnqualität, freiem Cashflow und Kapitaldisziplin abhängen könnten als von optimistischen Schlagzeilen. Diese Analyse zeigt, was die KI-Chefs tatsächlich gesagt haben, wie 16 KI-nahe Aktien gehandelt wurden, was die Hyperscaler wirklich mit ihren Ausgabenplänen gemacht haben, und liefert einen praktischen Rahmen, um zu beurteilen, welche Teile des Booms am stärksten gefährdet sind.
SimianX AI ist für genau diese marktübergreifende Recherche konzipiert. Die Multi-Agenten-Plattform kombiniert Fundamentaldaten, technische Indikatoren, Pflichtmitteilungen, Nachrichten und Stimmung, damit Anleger beurteilen können, ob der Kurs einer Aktie durch operative Belege gestützt wird.
Was die KI-Chefs tatsächlich gesagt haben
Die Formulierung „auf die Bremse treten“ verlangt Vorsicht. Niemand hat eine Ausgabenkürzung angekündigt. Der Essay handelt vom Tempo der Fähigkeitsgewinne, und seine Hauptinstrumente sind Aufsicht und Koordination, nicht kleinere Rechenzentren.
| Wer | Wo | Was gesagt wurde | Konkrete Zusage |
|---|---|---|---|
| Dario Amodei, Anthropic | Persönlicher Essay, 12. Sep. | „Wir müssen das Tempo verlangsamen, mit dem wir die Fähigkeiten von KI-Modellen verbessern. Der Fortschritt wird trotzdem schnell wirken.“ | Externe Prüfer mit dauerhaftem, mitarbeiterähnlichem Zugang zu den Systemen von Anthropic, ab sofort |
| Sam Altman, OpenAI | Beiträge auf X, 12.–13. Sep. | „Ich stimme Dario zu, dass wir das Tempo an der Front drosseln müssen.“ | Auch OpenAI gewährt unabhängigen Prüfern mitarbeiterähnlichen Zugang |
| Elon Musk, xAI | Beitrag auf X | „Dario hat recht“ | Keine genannt |
Amodeis Plan hat drei Teile: eingebettete externe Prüfer (die Anthropic einseitig eingeführt hat), gemeinsame Sicherheitsstandards und Fähigkeitsgrenzen, auf die sich die Entwickler an der Front einigen, und schließlich eine Abstimmung zwischen Regierungen über das Tempo. Rechenleistung für das Training erwähnt der Essay nur als möglichen Baustein der Drosselung, und Amodei selbst befürchtet, dass Schwellenwerte für Rechenleistung leicht zu umgehen sind. Eine Kürzung der Budgets für Rechenzentren schlägt er nicht vor. Die Berichterstattung von CNN und Axios ordneten ihn genauso ein: ein Sicherheitsargument, keine Ankündigung zu Investitionsausgaben.
Warum fielen dann die Chipaktien? Weil die KI-Lieferkette auf der Annahme bewertet ist, dass die führenden Labore jahrelang immer größere Trainingscluster kaufen. Jede glaubwürdige Rede davon, das Tempo an der Front zu drosseln, senkt selbst ohne konkreten Dollarbetrag die Wahrscheinlichkeit der aggressivsten Nachfrageszenarien. Die Hyperscaler stiegen aus dem spiegelbildlichen Grund: Ein langsameres Rennen könnte weniger Druck bedeuten, Investitionsbudgets weiter zu erhöhen, die ihrem Cashflow bereits entwachsen sind.
Die Frage für KI-Investitionen verschiebt sich von „Wie groß ist die Chance?“ zu „Wer erzielt genug Cashflow, um die Chance zu bezahlen?“
Wie KI-Aktien am 14. September gehandelt wurden
Die Tabelle erfasst die erste Sitzung nach dem Essay. Das Volumen ist als Vielfaches des 20-Tage-Durchschnitts der jeweiligen Aktie angegeben – so erkennt man, ob es eine Massenflucht oder eine Neubewertung war.
| Aktie | Rolle beim KI-Ausbau | Schlusskurs, 14. Sep. | Tagesveränderung | Volumen vs. 20-Tage-Schnitt | Abstand zum 52-Wochen-Hoch | 2026 seit Jahresbeginn |
|---|---|---|---|---|---|---|
| NVDA | Beschleuniger | 210,96 $ | -3,4 % | 1,0x | -10,5 % | +13,1 % |
| AVGO | Maßgeschneiderte KI-Chips, Netzwerktechnik | 344,72 $ | -4,8 % | 1,1x | -28,4 % | -0,4 % |
| AMD | Beschleuniger, Prozessoren | 493,41 $ | -4,4 % | 1,4x | -15,1 % | +130,4 % |
| TSM | Auftragsfertigung | 418,01 $ | -3,5 % | 1,5x | -12,5 % | +37,6 % |
| ORCL | KI-Cloud-Kapazität | 144,79 $ | -3,7 % | 1,6x | -55,9 % | -25,7 % |
| CRWV | Spezial-Cloud (GPU-Vermietung) | 82,98 $ | -6,8 % | 1,1x | -42,0 % | +15,9 % |
| AMZN | Hyperscaler | 253,54 $ | -1,3 % | 1,0x | -10,7 % | +9,8 % |
| MSFT | Hyperscaler | 505,41 $ | +2,0 % | 1,1x | -6,8 % | +4,5 % |
| META | Hyperscaler | 665,60 $ | +2,7 % | 1,1x | -14,7 % | +0,8 % |
| GOOGL | Hyperscaler | 349,39 $ | +3,2 % | 1,5x | -13,2 % | +11,6 % |
| QQQ | Nasdaq-100-ETF | 709,18 $ | -0,8 % | 1,1x | -5,0 % | +15,4 % |
| SPY | S&P-500-ETF | 760,88 $ | -0,4 % | 1,2x | -2,2 % | +11,6 % |
Quelle: Tagesschlusskurse von Yahoo Finance; das 52-Wochen-Hoch basiert auf Schlusskursen der vorangegangenen 252 Sitzungen. Andere Zulieferer fielen stärker: Super Micro -8,4 %, Vertiv -7,7 %, Marvell -7,3 %, Arista -5,9 %, Intel -5,6 % und Micron -5,3 %.
Drei Punkte fallen auf.
- Es war eine Neubewertung, keine Panik. Das Volumen lag bei den meisten Titeln nur beim 1,0- bis 1,6-Fachen des Normalen. Anleger reduzierten Positionen, sie flohen nicht.
- Amazon war unter den Hyperscalern die Ausnahme. Die Aktie fiel um 1,3 %, während die Konkurrenten stiegen – passend zu Amazons Rolle als Käufer von Chips, Verkäufer von Cloud-Kapazität und großer Investor bei Anthropic selbst.
- Der Index bewegte sich kaum. QQQ verlor 0,8 %, es war also eine Umschichtung innerhalb des KI-Handels und kein breiter Tag der Risikoscheu.
Der KI-Handel bekam schon vor dem Essay Risse
Der Essay traf auf einen Markt, der KI-Infrastruktur seit Monaten still und leise abgewertet hatte. Zum Schluss am 14. September lag jeder KI-nahe Titel in unserer Auswahl unter seinem 52-Wochen-Hoch, während der S&P 500 nur 2,2 % von seinem Höchststand entfernt war.
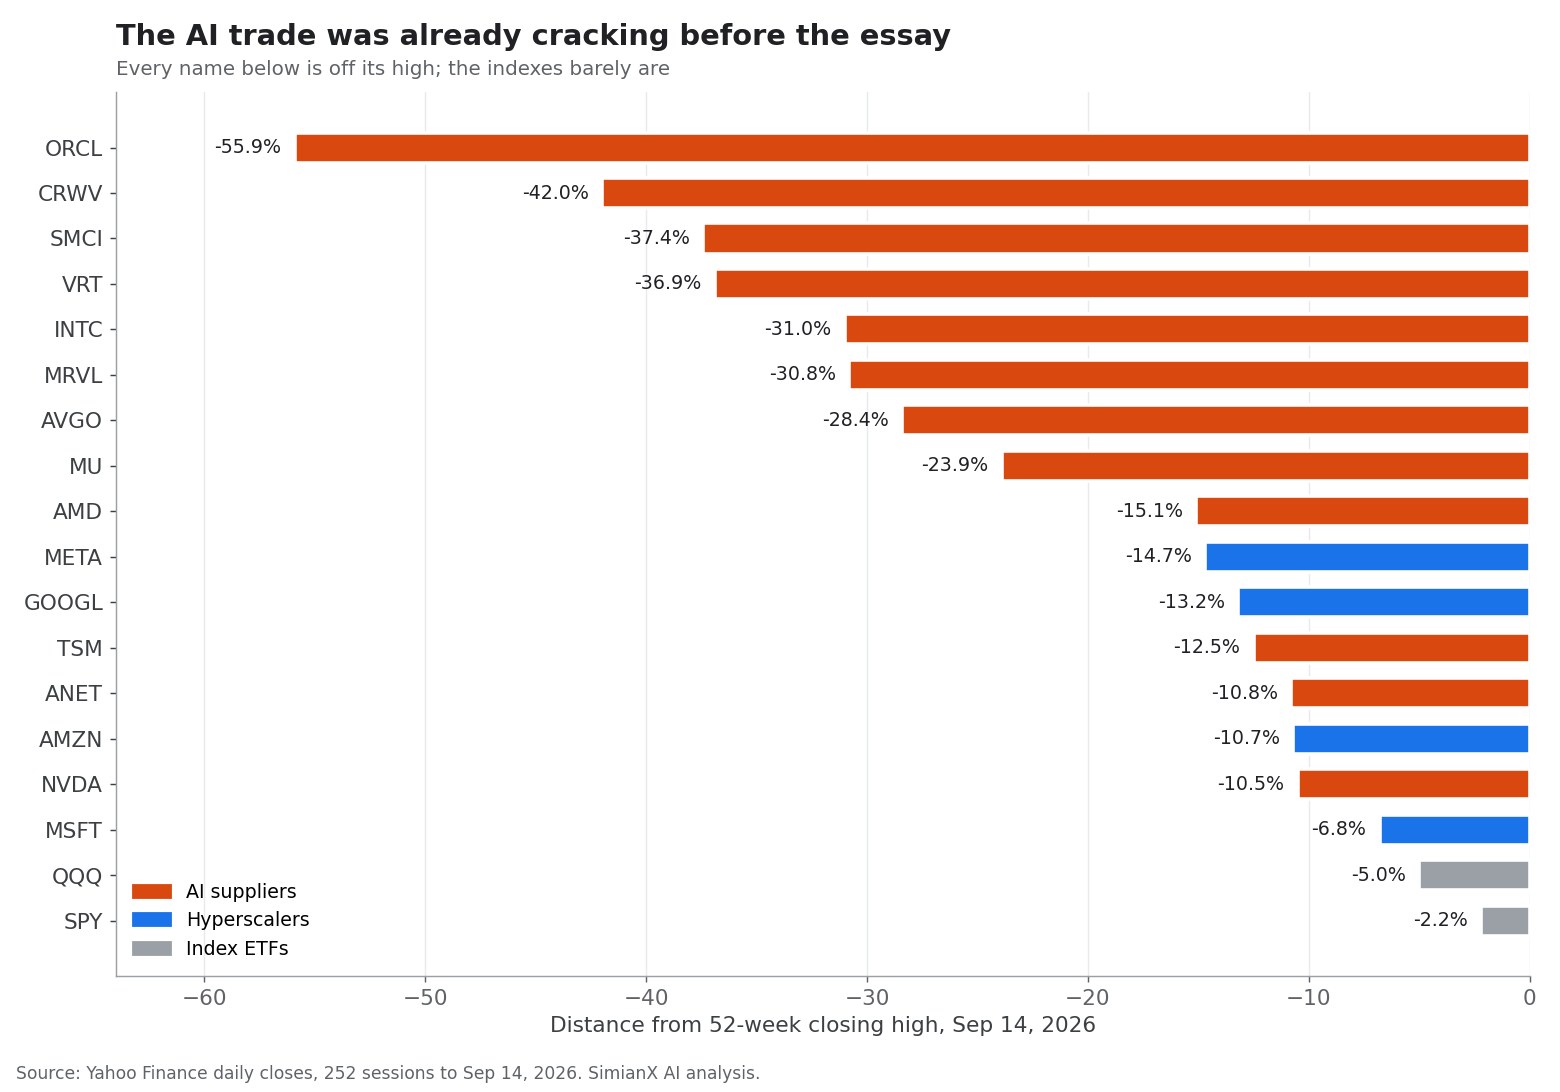
Das Muster ist kein Zufall. Die tiefsten Rückgänge verzeichnen Unternehmen, die sich entweder stark verschulden, um Kapazität aufzubauen (Oracle, CoreWeave), oder physische Infrastruktur mit schwankenden Auftragseingängen verkaufen (Super Micro, Vertiv). Die geringsten gehören den Hyperscalern mit den größten bestehenden Cashflows. Zugleich liegen viele Zulieferer im Jahresverlauf noch weit vorn: Micron ist 2026 um rund 224 % gestiegen, Intel um 163 %, Marvell um 158 % und AMD um 130 %. Diese Kombination – enorme Gewinne, gefolgt von Rücksetzern um 25 bis 35 % – ist typisch für einen reifenden Momentum-Handel und macht die Gruppe empfindlicher für jeden Hinweis, dass sich das Nachfragewachstum verlangsamen könnte.
Niemand hat die KI-Investitionen tatsächlich gekürzt
Die wichtigste Tatsache für Anleger in KI-Aktien: Die Bremse ist bisher rein rhetorisch. Jeder große Hyperscaler hat seinen Investitionsplan für 2026 in der Berichtssaison im Juli angehoben oder bestätigt.
| Unternehmen | Frühere Investitionsprognose 2026 | Neueste Prognose (Juli 2026) | Was sich geändert hat |
|---|---|---|---|
| Alphabet | 180–190 Mrd. $ | 195–205 Mrd. $ | Angehoben; Investitionen im 2. Quartal auf 44,9 Mrd. $ verdoppelt |
| Amazon | Rund 200 Mrd. $ | Rund 220 Mrd. $ | Angehoben; der Chef nennt Speicherkosten und Nachfrage |
| Meta | 125–145 Mrd. $ | 130–145 Mrd. $ | Spanne nach oben eingeengt |
| Microsoft (Kalenderjahr 2026) | Rund 190 Mrd. $ | Rund 175 Mrd. $ | Nur eine Bilanzierungsänderung: mehr Rechenzentrumsmieten werden nun als operatives Leasing verbucht |
Quellen: CNBC zu Alphabet, Fortune zu Amazon, Metas Ergebnisse für das 2. Quartal 2026, CFO Dive zu Microsoft.
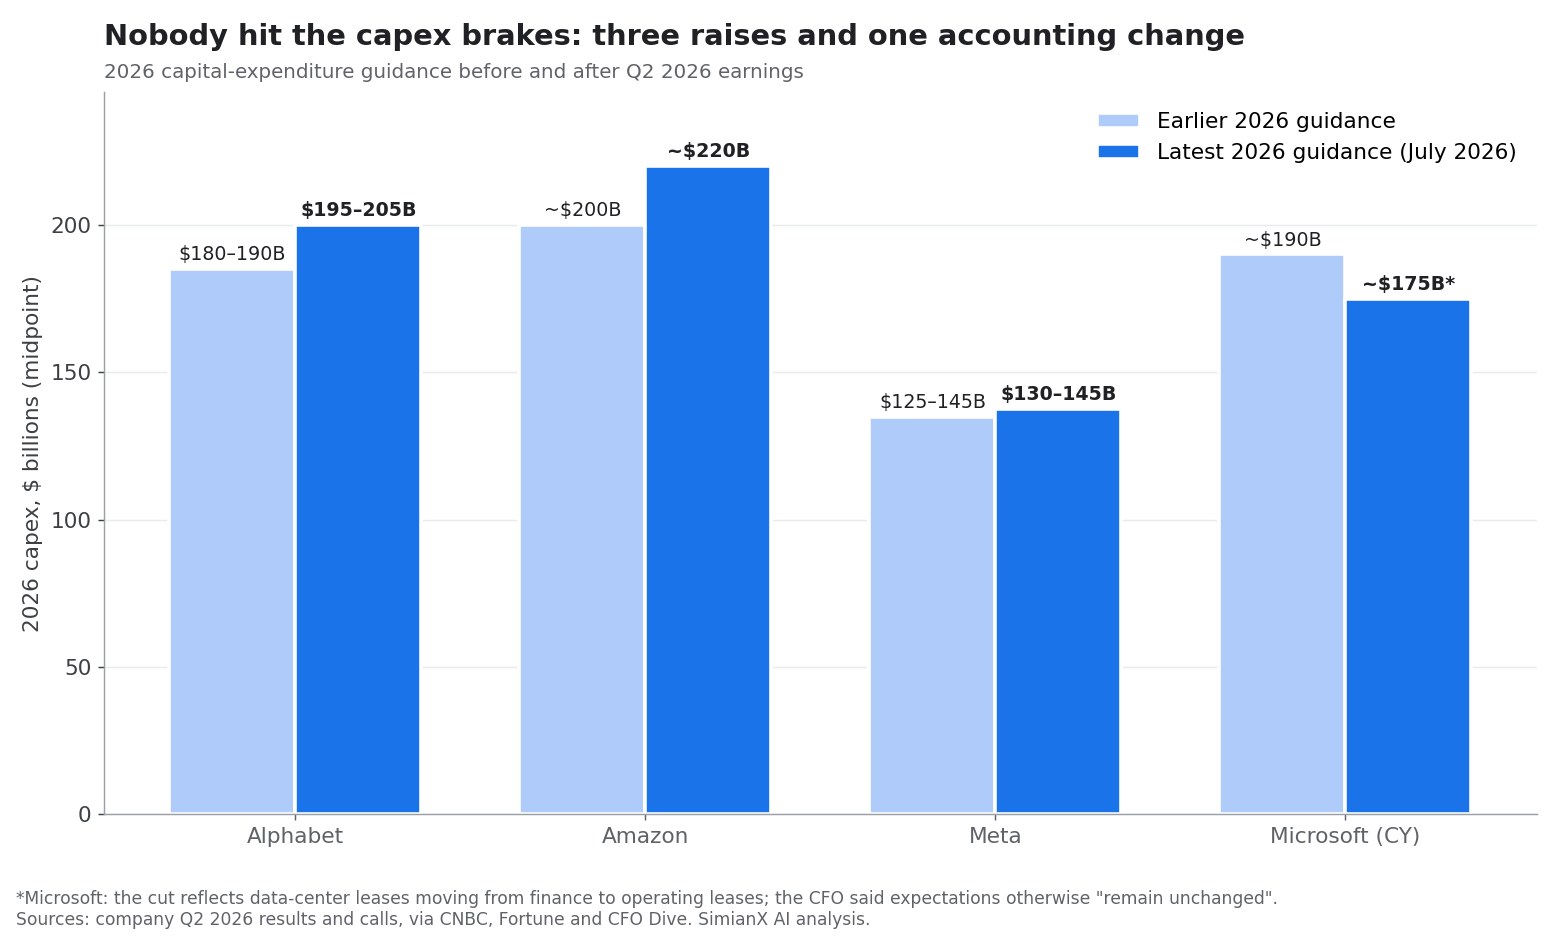
Die Zahl von Microsoft verdient eine Anmerkung. Finanzchefin Amy Hood erklärte, die Senkung spiegle wider, dass künftige Rechenzentrumsmieten von Finanzierungsleasing auf operatives Leasing umgestellt werden, und dass „abgesehen von diesem Effekt auf die Nutzungsdauer unsere Investitionserwartungen für das Kalenderjahr 2026 unverändert bleiben“. Zudem verlängerte das Unternehmen die Nutzungsdauer von Rechenzentren und Bürogebäuden von 15 auf 25 Jahre, was die jährlichen Abschreibungen senkt. Keine der beiden Änderungen bedeutet, dass Microsoft weniger baut.
Amazon wurde noch deutlicher. „Wir werden trotzdem nicht genug Kapazität haben, um die gesamte Nachfrage im Jahr 2026 zu bedienen“, sagte Andy Jassy in der Telefonkonferenz am 30. Juli. „Und ich glaube, diese Dynamik wird auch 2027 gelten.“
Zusammengenommen steuerten die vier größten Investoren auf rund 725 Mrd. $ Investitionsausgaben im Jahr 2026 zu, 77 % mehr als die Rekordsumme von 410 Mrd. $ im Jahr 2025, laut den von der Financial Times zusammengestellten Prognosen aus dem ersten Quartal, über die Tom's Hardware berichtete. Ende Juli hatten dieselben vier seit 2023 mehr als 1,1 Billionen $ ausgegeben, und allein in diesem Jahr sollten etwa 745 Mrd. $ hinzukommen, so ein zweiter Bericht von Tom's Hardware. Die Anhebungen im Juli trieben diese Summe noch weiter nach oben.
Zu diesen Ausgaben gehören:
- Grafikprozessoren und maßgeschneiderte KI-Beschleuniger.
- Rechenzentrumsgebäude und Kühlsysteme.
- Hochgeschwindigkeits-Netzwerktechnik.
- Stromerzeugung und -übertragung.
- Cloud-Kapazität für Training und Inferenz.
- Grundstücke, Bau und langfristige Stromverträge.
- Neue Softwareplattformen zur Vermarktung von KI-Diensten.
Strategisch ist das Rennen rational. Ein Unternehmen, das zu wenig baut, kann Kunden, Entwickler und Marktanteile an einen finanzstärkeren Rivalen verlieren. Das wirtschaftliche Risiko besteht jedoch darin, dass alle großen Unternehmen gleichzeitig zu viel bauen.
In einem klassischen Investitionszyklus wird neue Kapazität meist erst geschaffen, wenn die Nachfrage sichtbar ist. Bei KI bauen Unternehmen Kapazität auf Basis erwarteter künftiger Nachfrage. Das erzeugt eine zeitliche Lücke: Die Kosten fallen sofort an, die Umsätze kommen womöglich erst Jahre später – oder gar nicht. Wie weit diese Lücke bereits reicht, haben wir in KI-Investitionen 2026: 96 % des Cashflows der Techriesen gemessen.
Warum KI-Ausgaben zu einem Bilanzthema werden
Der freie Cashflow ist bei zwei Giganten negativ geworden
Im zweiten Quartal 2026 gab Alphabet 44,9 Mrd. $ für Sachanlagen aus, bei einem operativen Cashflow von 39,1 Mrd. $ – für das Quartal ergab sich damit ein freier Cashflow von minus 5,9 Mrd. $, wie aus der Ergebnismitteilung zum 2. Quartal 2026 hervorgeht. Amazon meldete für die letzten zwölf Monate einen freien Cashflow von minus 7,6 Mrd. $ nach plus 18,2 Mrd. $ ein Jahr zuvor, „vor allem getrieben durch einen Anstieg der Käufe von Sachanlagen um 66,1 Mrd. $ gegenüber dem Vorjahr“, laut seiner Mitteilung zum 2. Quartal 2026. Metas freier Cashflow im 2. Quartal fiel auf 784 Mio. $, wie wir in META-Aktie nach Muse: Rechtfertigt ein KI-Agent 145 Mrd. $? ausgeführt haben.
Das Geld stammt aus neuen Aktien und neuen Schulden
Wenn der Cashflow den Ausbau nicht mehr deckt, holen sich Unternehmen Kapital von außen. Alphabet gab bekannt, dass es im Juni 2026 Aktien der Klassen A und C sowie Pflichtwandel-Vorzugsaktien mit einem Nettoerlös von 49,6 Mrd. $ ausgegeben hat, „einschließlich Investitionsausgaben zur Skalierung von KI-Infrastruktur“, und ein Programm aufgelegt hat, um über die Börse weitere 40,0 Mrd. $ an Aktien zu verkaufen.
Auch die Verschuldung steigt. S&P Global zählt in diesem Jahr bislang rund 225 Mrd. $ an Anleihen von Hyperscalern und verbundenen Unternehmen wie Nvidia – Kurs auf ein Rekordjahr –, und seine Analysten schrieben, dass „sich die Kreditqualität der Hyperscaler allmählich verschlechtert“, berichtete Axios am 11. September. Dieselbe Analyse erwartet, dass die sechs größten Hyperscaler einschließlich Oracle bis 2030 mehr als 7 Billionen $ für Rechenzentren und KI ausgeben.
Große Technologiekonzerne können Schulden in der Regel sicher tragen, weil sie etablierte Geschäfte und starke Bilanzen haben. Die Sorge reicht weiter: Kleinere Rechenzentrumsbetreiber, spekulative Infrastrukturentwickler und hoch verschuldete KI-Start-ups könnten verwundbarer sein, wenn Auslastung oder Preise enttäuschen. Genau dort sind die Rückgänge vom 52-Wochen-Hoch am tiefsten, wie in CoreWeave-Aktie 2026: 100-Mrd-$-KI-Backlog vs Schulden beschrieben.
Kurzlebige Anlagen schaffen ein Abschreibungsrisiko
Ein großer Teil dieser Investitionen fließt in Server und Beschleuniger, die weit schneller verschleißen oder veralten als Gebäude. Alphabet hat erklärt, dass rund 60 % seiner Ausgaben 2026 auf Server und 40 % auf Rechenzentren und Netzwerktechnik entfallen. Verbessern sich Modellarchitekturen oder Inferenzverfahren rasch, kann heutige teure Hardware an wirtschaftlicher Attraktivität verlieren, bevor sie eine angemessene Rendite erwirtschaftet hat – während die Abschreibungen weiter in der Gewinn- und Verlustrechnung auflaufen.
Unternehmensleitungen müssen den freien Cashflow schützen
Ein Vorstandschef kann KI-Investitionen als strategisch notwendig darstellen, doch Aktionäre erhalten letztlich Wert über Gewinne, Cashflow oder einen dauerhaften Wettbewerbsvorteil. Steigen die Investitionsausgaben schneller als das operative Ergebnis, kann der freie Cashflow sinken, selbst wenn der Umsatz wächst.
Deshalb reagieren Anleger inzwischen empfindlicher auf Investitionsprognosen. Alphabet übertraf die Erwartungen im zweiten Quartal und fiel dennoch, nachdem es seine Ausgabenspanne angehoben hatte – ein Muster, das sich durch die gesamte Berichtssaison im Juli zog.
Die zirkuläre KI-Wirtschaft zeigt sich in den ausgewiesenen Gewinnen
Eine der ernsteren Sorgen ist die Möglichkeit eines zunehmend zirkulären KI-Ökosystems – und 2026 ist sie in geprüften Zahlen sichtbar geworden.
Betrachten Sie eine vereinfachte Kette:
- Ein Chipunternehmen verkauft Beschleuniger an einen Cloud-Anbieter.
- Der Cloud-Anbieter vermietet Rechenleistung an einen Entwickler von KI-Modellen.
- Der Modellentwickler schließt eine strategische Partnerschaft mit dem Cloud-Anbieter und nimmt dessen Investition an.
- Der Cloud-Anbieter meldet starke KI-Nachfrage und verbucht Gewinne, wenn die Bewertung des Labors steigt.
- Das Chipunternehmen profitiert von neuen Aufträgen auf Basis dieser Nachfrage.
Diese Kette kann echte wirtschaftliche Aktivität abbilden. Anleger sollten dennoch fragen, wer am Ende zahlt und ob der Endkunde genug Produktivität oder Umsatz erzielt, um die Ausgaben zu rechtfertigen.
So sah das in einem einzigen Quartal aus:
| 2. Quartal 2026 | Operatives Ergebnis | Sonstige (nicht operative) Erträge | Nettogewinn | Hauptquelle der sonstigen Erträge |
|---|---|---|---|---|
| Alphabet | 40,8 Mrd. $ | 98,0 Mrd. $ | 112,1 Mrd. $ | „Nicht realisierte Nettogewinne aus unseren Beteiligungspapieren“ |
| Amazon | 27,5 Mrd. $ | 53,4 Mrd. $ | 62,6 Mrd. $ | „Vor allem aus unseren Investitionen in Anthropic“ |
Quelle: Ergebnismitteilungen von Alphabet und Amazon zum 2. Quartal 2026 (Form 8-K, Exhibit 99.1).
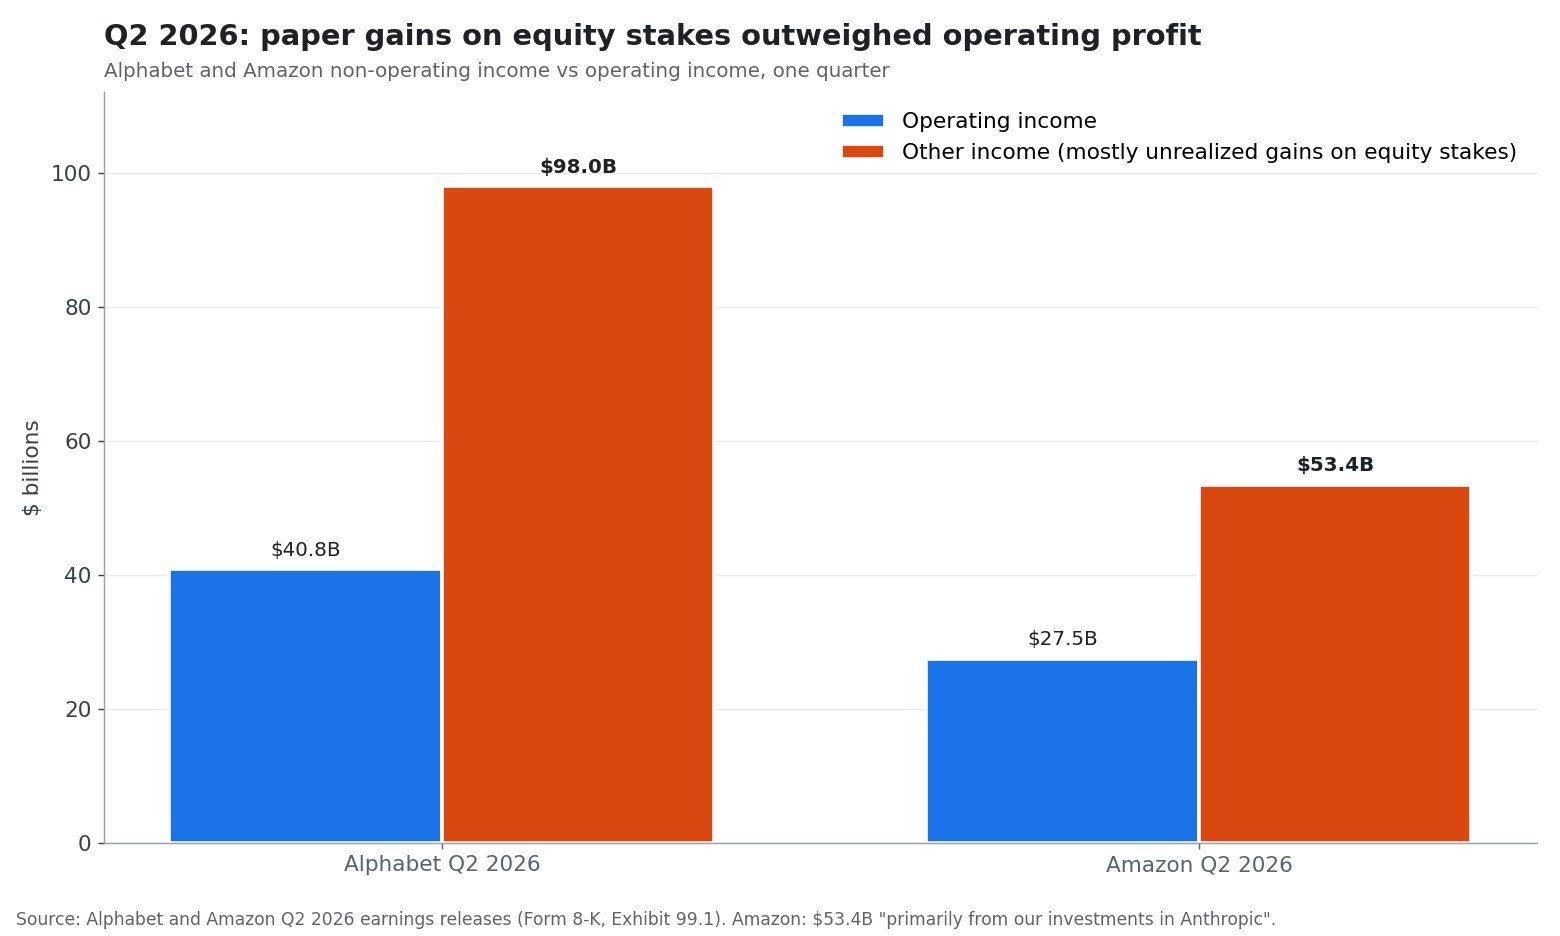
Alphabets den Aktionären zurechenbarer Nettogewinn stieg um 298 %, das operative Ergebnis um 30 %. Amazons Nettogewinn war mehr als doppelt so hoch wie das operative Ergebnis. Es handelt sich um echte, offengelegte Gewinne, und beide Geschäfte wachsen schnell. Doch es sind Gewinne aus Beteiligungen an KI-Unternehmen, die ihrerseits große Abnehmer der Cloud-Kapazität von Alphabet und Amazon sind. Fallen die Bewertungen privater KI-Firmen, kann dieselbe Position in die Gegenrichtung ausschlagen.
Das Risiko wächst, wenn Start-ups gewaltige Finanzierungen erhalten, sich zu langfristigen Cloud-Verträgen verpflichten und dann einen erheblichen Teil dieses Geldes für Cloud-Dienste ihrer strategischen Partner ausgeben. Das Ökosystem kann rasch wachsen, während die Profitabilität im Endmarkt unbewiesen bleibt.
Ein gesunder KI-Markt sollte nach und nach Folgendes zeigen:
- Mehr Umsatz aus Branchen außerhalb der Technologie.
- Höhere Produktivität der Beschäftigten.
- Messbare Kosteneinsparungen.
- Höhere Bruttomargen bei Software.
- Niedrigere Inferenzkosten.
- Weniger Abhängigkeit von Subventionen.
- Breitere Kundenakzeptanz über die frühen Anwender hinaus.
Bleibt die Branche davon abhängig, dass Investoren Unternehmen finanzieren, die Infrastruktur bei anderen Technologieunternehmen kaufen, ist der Boom anfälliger für einen Vertrauensschock.
Nvidia beweist, dass echte Nachfrage existiert – beseitigt das Risiko aber nicht
Das stärkste Argument gegen eine KI-Blase ist die Entwicklung des tatsächlichen Geschäfts von Nvidia.
Nvidia meldete für das Geschäftsjahr 2026 einen Umsatz von 215,9 Mrd. $, 65 % mehr als im Vorjahr, während der Umsatz im Rechenzentrumsgeschäft um 68 % stieg, wie aus dem Jahresbericht für das Geschäftsjahr 2026 auf Form 10-K hervorgeht. Das operative Ergebnis stieg um 60 % auf 130,4 Mrd. $.
Diese Zahlen zeigen, dass der KI-Ausbau keine reine Fantasie ist. Kunden kaufen Chips, Netzwerksysteme und komplette Plattformen für beschleunigtes Rechnen in außergewöhnlichem Umfang.
Derselbe Bericht zeigt auch, wie verflochten das Ökosystem geworden ist. Nvidia wies Liefer- und Kapazitätsverpflichtungen von 95,2 Mrd. $ aus, die im Wesentlichen bis zum Geschäftsjahr 2027 zu zahlen sind, dazu 27 Mrd. $ an mehrjährigen Cloud-Dienstleistungsverträgen – Nvidia hat sich also selbst verpflichtet, Cloud-Kapazität zu mieten. Der 10-K warnt zudem, dass „die Verfügbarkeit von Rechenzentren, Energie und Kapital zur Unterstützung des Ausbaus der NVIDIA-KI-Infrastruktur durch unsere Kunden und Partner entscheidend ist“.
Starke Umsätze eines Zulieferers beweisen nicht automatisch, dass das gesamte Ökosystem attraktive Renditen erzielen wird. In vielen technologischen Investitionszyklen verdienen die Ausrüster, bevor die Endnutzer es tun. Entscheidend ist, ob Kunden die Hardware nach dem Kauf zu Geld machen können. Zum historischen Muster siehe NVDA nach Zahlen: jede Reaktion seit 2016 in einer Tabelle und Befeuert Jensen Huang eine KI-Blase? Nvidias Boom im Test.
Nvidia-Anleger sollten beobachten:
- Das Wachstum im Rechenzentrumsgeschäft nach dem aktuellen Blackwell-Produktzyklus.
- Die Kundenkonzentration bei den Hyperscalern.
- Das Tempo der Entwicklung eigener Chips bei Google, Amazon und Microsoft.
- Exportbeschränkungen, die Umsätze mit China betreffen.
- Die Nachhaltigkeit der Bruttomarge bei zunehmendem Wettbewerb.
- Die Rendite auf das investierte Kapital der Cloud-Anbieter.
- Den Ersatzzyklus für KI-Beschleuniger.
- Ob eine Vereinbarung der führenden Labore zur Tempodrosselung jemals Grenzen für Trainingsrechenleistung enthält.
Eine Aktie kann fundamental stark bleiben und dennoch eine deutliche Bewertungskorrektur erleben, wenn sich das erwartete Wachstum verlangsamt. Nvidia war am 14. September ein gutes Beispiel: ein Rekordgeschäft und ein Aktienkurs 10,5 % unter dem Hoch vom Mai.
Ist der Billionen-Dollar-Boom bei KI-Aktien eine Gewinnblase?
Die Fidelity-Strategen Anu Gaggar und Bryan Sajjadi haben im Februar 2026 eine nützliche Checkliste vorgelegt, 5 signs of an AI bubble to watch for: Gewinnwachstum, Gewinnqualität, Bewertungen im historischen Vergleich, Nachhaltigkeit der Investitionsausgaben und der Zinszyklus. So sieht jedes Signal nach den Ereignissen des Jahres 2026 aus.
| Signal | Worauf zu achten ist | Befund im September 2026 |
|---|---|---|
| Gewinnwachstum | Ob Umsätze die Gewinne tragen | Stark: Nvidia +65 % Umsatz, AWS +37 %, Google Cloud beschleunigt |
| Gewinnqualität | Cashflow gegenüber ausgewiesenen Gewinnen | Schwächer: hohe nicht operative Gewinne bei Alphabet und Amazon; negativer freier Cashflow |
| Bewertungen | Multiplikatoren im historischen Vergleich | Gemischt: Zulieferer 10–56 % unter ihren Hochs abgewertet; Hyperscaler näher an ihren Höchstständen |
| Nachhaltigkeit der Investitionen | Finanziert aus Gewinnen oder aus Schulden und Eigenkapital | Schwächer: Rekordemissionen von Anleihen, eine Kapitalerhöhung von Alphabet über 49,6 Mrd. $ |
| Zinsen | Liquidität und Politik der Fed | Ein zentraler Unsicherheitsfaktor für langlaufende KI-Aktien |
Dieser Rahmen hilft, eine echte technologische Revolution von einem nicht nachhaltigen Börsenzyklus zu unterscheiden.
Gewinnwachstum
Die KI-Spitzenreiter melden kräftiges Umsatz- und Gewinnwachstum. Nvidia ist das deutlichste Beispiel, doch auch Cloud-Geschäfte und Werbeplattformen profitieren von KI-bezogener Nachfrage.
Das Risiko besteht darin, dass der Markt hohes Wachstum für zu viele Jahre erwartet. Ein Unternehmen, dessen Gewinne um 40 % wachsen, mag eine Premiumbewertung verdienen; eines, das um 15 % wächst und dabei massiv investiert, womöglich nicht.
Gewinnqualität
Nicht jedes Gewinnwachstum ist gleich viel wert. Anleger sollten unterscheiden zwischen:
- Umsätzen mit externen Kunden und Umsätzen mit verbundenen Partnern.
- Zahlungseingängen und bilanziellen Forderungen.
- Wiederkehrenden Abonnements und einmaligen Infrastrukturverträgen.
- Operativem Gewinn und Gewinnen aus Beteiligungen an anderen KI-Unternehmen.
- Operativem Gewinn vor und nach aktienbasierter Vergütung.
- Bruttogewinn aus KI-Produkten gegenüber herkömmlichen Geschäften.
Bewertung
Manche KI-Aktien bleiben im Vergleich zum Gesamtmarkt teuer, selbst nach einer Kompression der Multiplikatoren. Andere große Technologiewerte werden zu gemäßigteren Multiplikatoren gehandelt, weil ihre bestehenden Geschäfte erheblichen Cashflow erzeugen.
Anleger sollten „KI-Exposure“ nicht als Bewertungskategorie behandeln. Ein profitabler Halbleiterführer, eine Cloud-Plattform, ein unprofitabler Modellentwickler und ein Anbieter von Energietechnik sollten nicht mit identischen Annahmen bewertet werden.
Nachhaltigkeit der Investitionsausgaben
Investitionen sind nachhaltig, wenn sie Umsatz bringen, Stückkosten senken oder einen dauerhaften Wettbewerbsvorsprung schaffen. Gefährlich werden sie, wenn Unternehmen ihre Ausgaben ständig erhöhen müssen, nur um ihre Position zu halten.
Zentrale Fragen sind:
- Welcher Anteil der Investitionen ist direkt an vertraglich gesicherte Kundennachfrage gebunden?
- Welche Auslastung ist nötig, um eine akzeptable Rendite zu erzielen?
- Wie schnell verliert die Ausrüstung an Wert?
- Können Kunden auf günstigere Modelle oder eigene Chips umsteigen?
- Was geschieht, wenn Strom- oder Finanzierungskosten steigen?
Zinsen
KI-Aktien sind Vermögenswerte mit langer Duration, weil ein Großteil ihres erwarteten Werts aus künftigen Gewinnen stammt. Höhere Zinsen verringern den Barwert dieser Gewinne und können Bewertungsmultiplikatoren drücken, selbst wenn das Geschäft solide läuft. Zinsen sind inzwischen auch für den Ausbau selbst direkt relevant, weil ein wachsender Teil davon mit Schulden finanziert wird.
Was könnte eine Korrektur bei KI-Aktien auslösen?
Eine Korrektur setzt nicht voraus, dass die Technologie scheitert. Es genügt, dass die Erwartungen sinken.
Mögliche Auslöser sind:
Eine echte Verlangsamung der Hyperscaler-Investitionen
Signalisiert Microsoft, Amazon, Alphabet oder Meta, dass die Kapazität schneller wächst als die Nachfrage, könnten Anleger ihre Schätzungen für die gesamte KI-Lieferkette senken. Der 14. September war eine Vorschau darauf, wie Zulieferer und Käufer auseinanderlaufen würden.
Eine verbindliche Vereinbarung zur Tempodrosselung
Amodeis Essay ist heute nur ein Vorschlag. Sollten sich die führenden Entwickler oder Regierungen jemals auf Fähigkeitsgrenzen einigen, die auch Trainingsrechenleistung umfassen, würde die Nachfragekurve für die größten Cluster abflachen.
Die Stornierung eines Großkunden
Große Rechenzentrumsprojekte hängen oft von wenigen Ankerkunden ab. Eine Verzögerung oder Stornierung könnte Chiplieferanten, Bauunternehmen, Versorger und Vermieter gleichzeitig treffen.
Niedrigere KI-Preise
Der Wettbewerb unter Cloud-Anbietern und Modellunternehmen könnte die Preise schneller senken, als die Nutzung wächst. Niedrigere Preise sind gut für Kunden, können aber die Margen der Anbieter belasten.
Ein enttäuschender Produktivitätsgewinn
Unternehmen könnten feststellen, dass KI die Effizienz der Beschäftigten verbessert, aber nicht genug messbaren Gewinn bringt, um große Budgets zu rechtfertigen. Die Verbreitung könnte weitergehen, während die Monetarisierung schwach bleibt.
Regulatorische oder rechtliche Beschränkungen
KI-Regulierung zu Datenschutz, Urheberrecht, Sicherheit oder nationaler Sicherheit könnte Einführungen verzögern oder Compliance-Kosten erhöhen. Exportbeschränkungen könnten zudem den adressierbaren Markt für fortschrittliche Chips begrenzen.
Ein Finanzierungsereignis oder eine Abwertung privater KI-Unternehmen
Fällt ein KI-Start-up, ein Rechenzentrumsbetreiber oder ein Vehikel für Privatkredite aus, könnten Anleger das Risiko eines schuldenfinanzierten Infrastrukturausbaus neu bewerten. Ein Rückgang der Bewertungen privater KI-Firmen würde zudem die Beteiligungsgewinne umkehren, die derzeit die Ergebnisse der Hyperscaler schönen.
Welche KI-Aktien sind am anfälligsten?
Am anfälligsten sind nicht unbedingt die Unternehmen mit dem höchsten KI-Engagement, sondern jene mit der schwächsten Kombination aus Bilanzstärke, Kundenkonzentration und nachgewiesenem Cashflow.
| Unternehmenstyp | Hauptstärke | Hauptschwachstelle | Bewegung am 14. Sep. (Beispiele) |
|---|---|---|---|
| Führender Chipentwickler | Preismacht und unmittelbare Nachfrage | Hohe Erwartungen und zyklische Aufträge | NVDA -3,4 %, AMD -4,4 %, AVGO -4,8 % |
| Hyperscaler | Diversifizierter Cashflow und Vertriebsreichweite | Massive Investitionen und Abschreibungen | GOOGL +3,2 %, META +2,7 %, MSFT +2,0 % |
| KI-Modellentwickler | Schnelle Innovation und Nutzerwachstum | Hohe Rechenkosten und unsichere Margen | Überwiegend nicht börsennotiert |
| Rechenzentrums- und GPU-Cloud-Betreiber | Knappheit an Infrastruktur | Verschuldung, Auslastung und Stromkosten | CRWV -6,8 %, ORCL -3,7 % |
| KI-Software-Start-up | Potenziell hohe Bruttomargen | Kundenabwanderung und dichter Wettbewerb | Überwiegend nicht börsennotiert |
| Anbieter von Energie, Kühlung und Servern | Unverzichtbare Infrastruktur | Projektverzögerungen und Übertragung von Bewertungsrückgängen | VRT -7,7 %, SMCI -8,4 % |
Vorsicht ist auch bei Unternehmen geboten, die in Präsentationen für Investoren von KI sprechen, ohne wesentliche KI-Umsätze offenzulegen. Ein KI-Etikett kann die Bewertung einer Aktie anheben, selbst wenn die Technologie kaum Einfluss auf die Gewinne hat.
Ein praktischer Rahmen zur Analyse der Risiken von KI-Aktien
Anleger können mit folgendem Vorgehen prüfen, ob eine KI-Aktie durch Fundamentaldaten gestützt wird.
Schritt 1: Heutige Umsätze von künftigen Versprechen trennen
Lesen Sie die jüngsten Jahres- und Quartalsberichte. Ermitteln Sie, wie viel Umsatz aus bereits kommerziell genutzten Produkten stammt und wie viel von erwarteter künftiger Nachfrage abhängt.
Schritt 2: Wachstum der Investitionen mit dem Wachstum des operativen Ergebnisses vergleichen
Steigen die Investitionen um 70 %, das operative Ergebnis aber nur um 10 %, muss das Management erklären, wie die Investition künftige Renditen erzeugen soll. Eine vorübergehende Lücke kann akzeptabel sein; eine dauerhafte ist bedenklicher.
Schritt 3: Die Umwandlung in Cash prüfen
Vergleichen Sie den Nettogewinn mit dem operativen und dem freien Cashflow. Große Abweichungen können auf Veränderungen des Umlaufvermögens, aktienbasierte Vergütung, Kundenvorauszahlungen oder – wie 2026 – auf Gewinne aus Beteiligungen an anderen KI-Unternehmen zurückgehen.
Schritt 4: Die Kundenkonzentration testen
Stellen Sie fest, ob eine kleine Gruppe von Hyperscalern oder KI-Start-ups einen großen Teil des Umsatzes ausmacht. Konzentration erhöht die Schwankungen, wenn sich Ausgabenpläne ändern.
Schritt 5: Ein Szenario mit geringerem Wachstum modellieren
Unterstellen Sie, dass sich das KI-Umsatzwachstum halbiert, die Bruttomargen leicht sinken und die Investitionen zwei weitere Jahre hoch bleiben. Wirkt die Aktie dann immer noch vernünftig bewertet, dürfte das Abwärtsrisiko besser beherrschbar sein.
Schritt 6: Die Wortwahl des Managements verfolgen
Begriffe wie „Optimierung“, „Effizienz“, „Kapazitätsdisziplin“, „Priorisierung“ und nun auch „Tempodrosselung“ können auf einen Wechsel von Expansion hin zu Renditeanalyse hindeuten. Anleger sollten die aktuelle Wortwahl mit früheren Prognosen vergleichen.
SimianX AI kann diesen Prozess unterstützen, indem Nutzer die Analyse von Finanzberichten mit technischen Trends, Revisionen von Analysten und Nachrichtenstimmung in Echtzeit verbinden. Sie können direkt eine Live-Analyse von NVDA öffnen oder die Research-Plattform von SimianX AI ansehen. Die Ergebnisse der Plattform dienen der Information und sollten professionelle Finanzberatung ergänzen, nicht ersetzen.
Optimistisches, Basis- und pessimistisches Szenario für den Boom bei KI-Aktien
Optimistisches Szenario: Die Monetarisierung holt die Infrastruktur ein
Im optimistischen Fall wird KI zu einer allgemeinen Produktivitätsschicht. Unternehmen setzen Agenten im Kundenservice, in der Softwareentwicklung, im Gesundheitswesen, im Finanzwesen und in der Fertigung ein. Die Cloud-Nutzung wächst weiter, Inferenz wird billiger und KI-Software erzeugt wiederkehrende Umsätze. „Das Tempo an der Front drosseln“ bedeutet am Ende bessere Prüfung, nicht weniger Rechenleistung.
In diesem Szenario:
- Erwirtschaften die Investitionen der Hyperscaler starke Renditen in Cloud und Werbung.
- Behält Nvidia die technologische Führung.
- Wechseln KI-Anwendungen von Pilotprojekten in geschäftskritische Abläufe.
- Bleibt die Auslastung der Rechenzentren hoch.
- Stützen Produktivitätsgewinne ein breiteres Wirtschaftswachstum.
Der Aktienmarkt könnte KI-Spitzenreiter weiter belohnen, auch wenn die Renditen selektiver werden dürften.
Basisszenario: Die Technologie funktioniert, aber die Bewertungen normalisieren sich
Im Basisfall setzt sich die KI-Einführung fort, dauert aber länger als von Anlegern erwartet. Die Umsätze wachsen, doch die Kapitalintensität bleibt hoch und die Margen steigen nur langsam.
In diesem Szenario:
- Bleibt die Nachfrage nach Infrastruktur stark, aber weniger explosiv.
- Werden einige KI-Start-ups übernommen oder scheitern.
- Entwickeln sich Hyperscaler-Aktien besser als schwächere spekulative Titel.
- Sinken die Bewertungsmultiplikatoren allmählich.
- Hängen Aktienrenditen stärker davon ab, dass Gewinne tatsächlich geliefert werden.
Das wäre eher eine gesunde Normalisierung als ein Marktzusammenbruch.
Pessimistisches Szenario: Überkapazität und enttäuschende Gewinne
Im pessimistischen Fall werden KI-Modelle billiger und leichter nachzubauen, was die Preismacht schwächt. Unternehmen begrenzen ihre Ausgaben nach schwachen Renditen, während die Hyperscaler weiter neue Kapazität schneller erhalten, als Kunden sie aufnehmen können.
In diesem Szenario:
- Sinkt die Auslastung der KI-Infrastruktur.
- Werden Chipaufträge verschoben oder storniert.
- Geraten Rechenzentrumsbetreiber unter Refinanzierungsdruck.
- Erleiden Technologieaktien eine Kompression der Multiplikatoren.
- Fallen die Bewertungen privater KI-Firmen stark, was die Beteiligungsgewinne der Hyperscaler umkehrt.
- Werden Investitionen im gesamten Ökosystem gekürzt.
Die Technologie könnte langfristig dennoch wichtig bleiben, doch KI-nahe Aktien könnten deutlich fallen, wenn sich die Erwartungen neu einpendeln.
Häufige Fragen zum Boom bei KI-Aktien 2026
Was haben die KI-Chefs über eine Verlangsamung gesagt?
Am 12. September 2026 veröffentlichte Anthropic-Chef Dario Amodei „We Must Pace the Frontier“ und forderte ein langsameres Tempo bei den Fähigkeitsgewinnen von KI, eingebettete externe Prüfer, gemeinsame Sicherheitsstandards und schließlich internationale Abstimmung. Sam Altman von OpenAI stimmte zu, dass „wir das Tempo an der Front drosseln müssen“, und Elon Musk schrieb „Dario hat recht“. Keiner von ihnen kündigte Kürzungen bei den Ausgaben für Rechenzentren an.
Warum fielen Chipaktien, während Alphabet und Meta stiegen?
Am 14. September fielen Zulieferer wie Super Micro, Vertiv, Marvell, CoreWeave und Nvidia um 3,4 % bis 8,4 %, weil ein langsameres Rennen an der Front künftige Aufträge schmälern könnte. Alphabet, Meta und Microsoft stiegen, weil sie diejenigen sind, die den Ausbau bezahlen, und geringere Ausgaben ihren freien Cashflow stützen würden.
Hat irgendein Hyperscaler 2026 seine KI-Investitionen tatsächlich gekürzt?
Nein. Im Juli 2026 hob Alphabet seine Spanne auf 195–205 Mrd. $ an, Amazon auf rund 220 Mrd. $, und Meta engte seine Spanne auf 130–145 Mrd. $ ein. Microsofts Zahl für das Kalenderjahr sank nur wegen einer Änderung der Leasing-Bilanzierung auf rund 175 Mrd. $; das Management erklärte, die Investitionspläne seien ansonsten unverändert.
Sind KI-Aktien 2026 überbewertet?
Manche KI-Aktien wirken teuer, weil ihre Kurse jahrelanges außergewöhnliches Wachstum und hohe Margen voraussetzen. Andere werden von starken aktuellen Gewinnen und Cashflows gestützt – der Sektor ist also sehr ungleich statt einheitlich überbewertet. Mitte September lagen viele KI-Zulieferer bereits 25 bis 56 % unter ihren 52-Wochen-Hochs.
Wie können Anleger eine KI-Gewinnblase erkennen?
Achten Sie auf Umsatzwachstum, das von verbundenen Technologieunternehmen abhängt, steigende Investitionen ohne stärkeren Cashflow, Gewinne, die aus Beteiligungen an anderen KI-Unternehmen stammen, hohe Kundenkonzentration, wiederholte Prognoseerhöhungen ohne Margenverbesserung und Bewertungen, die unrealistische langfristige Annahmen erfordern.
Wird die Nvidia-Aktie weiter von KI-Ausgaben profitieren?
Nvidia bleibt ein wichtiger Nutznießer, solange Kunden weiter Systeme für beschleunigtes Rechnen kaufen. Die künftige Entwicklung hängt von anhaltender Nachfrage im Rechenzentrumsgeschäft, Produktwechseln, Konkurrenz durch eigene Chips der Kunden, Exportbeschränkungen und davon ab, ob die Renditen der Kunden weitere Ausgaben rechtfertigen.
Was passiert, wenn die KI-Ausgaben der Hyperscaler sinken?
Eine Verlangsamung der Ausgaben könnte Aktien aus Halbleitern, Netzwerktechnik, Bau, Energie und Rechenzentren belasten und zugleich den freien Cashflow der Hyperscaler selbst stützen. Die Wirkung hinge davon ab, ob die Verlangsamung eine vorübergehende Verdauung von Kapazität oder einen grundlegenden Rückgang der KI-Nachfrage widerspiegelt.
Fazit
Der Billionen-Dollar-Boom bei KI-Aktien ist nicht zwangsläufig vorbei, doch seine nächste Phase wird anspruchsvoller. Die erste Phase belohnte Unternehmen, die knappe Chips, Cloud-Kapazität und Rechenzentrumsausrüstung lieferten. Die nächste wird Unternehmen belohnen, die beweisen, dass KI dauerhaften, wiederkehrenden und profitablen Cashflow erzeugen kann.
Die KI-Chefs geben die Technologie nicht auf, und die Hyperscaler haben keinen einzigen Dollar ihrer Pläne für 2026 gestrichen. Neu ist im September, dass die Chefs der führenden Labore das Tempo des Rennens offen infrage gestellt haben – und der Markt sofort gezeigt hat, welche Seite des Handels seiner Ansicht nach verlieren würde, wenn das Rennen langsamer wird: die Zulieferer.
Die wichtigsten Indikatoren, die es zu beobachten gilt:
- KI-Umsatzwachstum mit externen Kunden.
- Freier Cashflow der Hyperscaler nach Investitionen.
- Der Anteil der ausgewiesenen Gewinne, der aus Gewinnen mit KI-Beteiligungen stammt.
- Auslastung der Rechenzentren und Qualität der Verträge.
- Inferenzkosten und Preistrends.
- Produktivitätsgewinne bei Kunden.
- Emissionen von Schulden und Eigenkapital im gesamten Infrastruktur-Ökosystem.
- Ob Vorschläge zur Tempodrosselung jemals zu Grenzen für Trainingsrechenleistung werden.
Anleger sollten nicht jede KI-Aktie als denselben Handel betrachten. Unternehmen mit starken Bilanzen, echten Umsätzen und disziplinierter Kapitalallokation sind besser aufgestellt als hoch verschuldete Firmen, die auf ständige Finanzierung angewiesen sind.
Für die laufende Recherche kann SimianX AI Anlegern helfen, KI-Aktien über Fundamentaldaten, technische Indikatoren, Pflichtmitteilungen, marktbewegende Nachrichten und Stimmung hinweg zu verfolgen. Nutzen Sie Analysen aus mehreren Quellen, unterziehen Sie optimistische Annahmen einem Belastungstest und ziehen Sie vor Anlageentscheidungen einen qualifizierten Finanzberater hinzu.
Dieser Artikel dient ausschließlich Informations- und Bildungszwecken. Er stellt keine Anlage-, Rechts- oder Steuerberatung dar. Marktpreise und Unternehmensprognosen ändern sich, und Anleger sollten aktuelle Daten prüfen, bevor sie finanzielle Entscheidungen treffen.
Verwandte Artikel
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- META-Aktie nach Muse: Rechtfertigt ein KI-Agent 145 Mrd. $?
- Befeuert Jensen Huang eine KI-Blase? Nvidias Boom im Test
- NVDA nach Zahlen: jede Reaktion seit 2016 in einer Tabelle
- CoreWeave-Aktie 2026: 100-Mrd-$-KI-Backlog vs Schulden
- Oracle-Zahlen 2026: OCI, Stargate-Auftragsbestand und ORCL
- Alphabet Q2 2026: Rechtfertigen Gemini und Cloud das Capex?
- Amazon Q2 2026: Kann AWS 200 Mrd. Dollar KI-Capex tragen?
- Microsoft Q4 2026: Azure-Wachstum gegen KI-Capex-Risiko
Quellen
- Dario Amodei — We Must Pace the Frontier (12. September 2026)
- SiliconANGLE — Sam Altman und Elon Musk unterstützen Dario Amodeis Aufruf, das Tempo an der KI-Front zu drosseln
- CNN Business — Anthropic-Chef fordert, das Tempo im KI-Rennen zu drosseln
- Axios — KI-Schulden steigen rasant, und eine Ratingagentur ist besorgt (11. September 2026)
- SEC EDGAR — Ergebnismitteilung von Alphabet zum 2. Quartal 2026 (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Ergebnismitteilung von Amazon zum 2. Quartal 2026 (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Ergebnismitteilung von Meta zum 2. Quartal 2026 (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Jahresbericht von Nvidia für das Geschäftsjahr 2026 (Form 10-K)
- CNBC — Zahlen von Alphabet zum 2. Quartal 2026 und Investitionsprognose
- Fortune — Andy Jassy: Amazon wird in diesem Jahr 220 Mrd. $ ausgeben
- CFO Dive — Microsoft hält an seinen KI-Ausgabenplänen fest
- Tom's Hardware — Investitionen der Techriesen erreichen 2026 rund 725 Mrd. $
- Tom's Hardware — Techriesen geben mehr als 1 Billion $ für KI-Infrastruktur aus
- Fidelity — 5 Anzeichen einer KI-Blase, auf die man achten sollte


