Das erste faltbare iPhone ist da: Kann das iPhone Duo den nächsten AAPL-Superzyklus zünden?
Apple ist offiziell in den Markt für faltbare Smartphones eingestiegen. Am 9. September 2026 stellte das Unternehmen das iPhone Duo vor – ein Gerät im Buchformat mit einem 7,6-Zoll-Faltdisplay, einem 5,4-Zoll-Außendisplay und einem Einstiegspreis von 1.999 $. Die Ankündigung weckte sofort Erwartungen an einen Superzyklus durch das faltbare iPhone von Apple und eine neue Wachstumsphase für AAPL.
Anleger sollten jedoch zwischen einem erfolgreichen Produktstart und einem echten finanziellen Superzyklus unterscheiden. Das iPhone Duo ist angekündigt, doch die Vorbestellungen beginnen erst am 16. Oktober, der Verkaufsstart im Handel folgt am 23. Oktober. Stand 10. September gibt es weder offizielle Vorbestellzahlen noch Abverkaufsdaten oder Daten zur Kundenzufriedenheit.
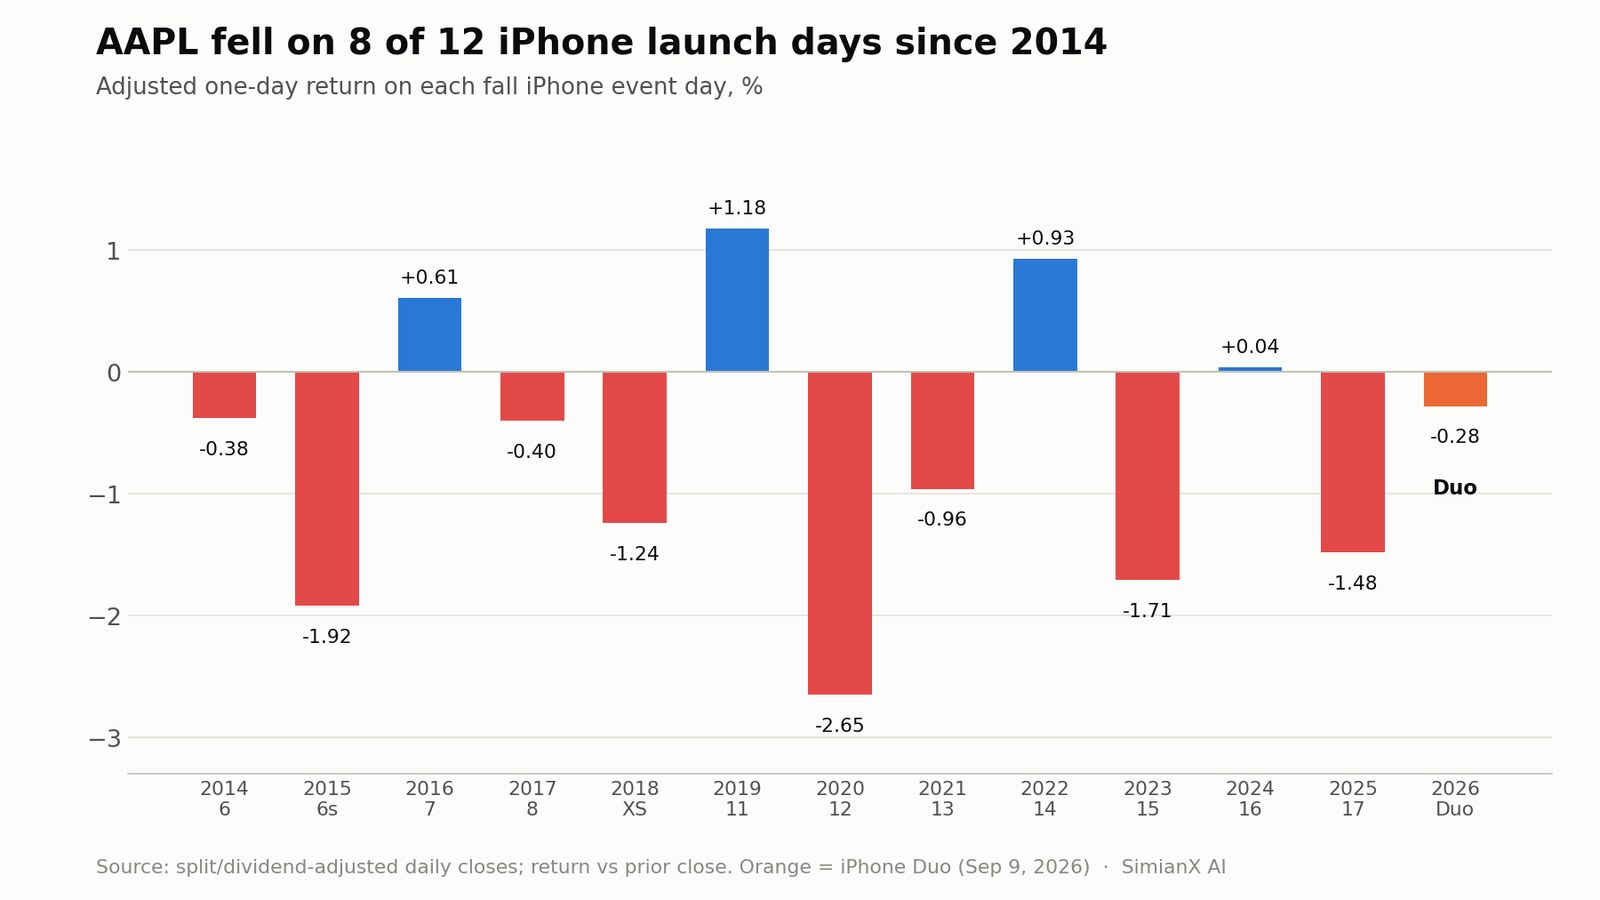
Die Aktie selbst zeigte sich unbeeindruckt. AAPL schloss den Präsentationstag bei 315,34 $, ein Minus von 0,28 %, bei 65,6 Millionen gehandelten Aktien – etwa dem 1,7-Fachen des 20-Tage-Durchschnittsvolumens. Das ist nicht ungewöhnlich: An den zwölf iPhone-Präsentationen seit 2014 fiel AAPL am Tag des Events achtmal (siehe Referenztabelle unten).
Die Faktenlage stützt ein nüchterneres Fazit: Das iPhone Duo könnte ein wichtiges Premiumprodukt werden und Apples durchschnittlichen Verkaufspreis anheben, doch ein einzelnes teures Modell dürfte allein kaum einen klassischen Superzyklus auslösen. Ein breiterer Zyklus würde eine starke Nachfrage nach dem Duo, anhaltenden Schwung beim iPhone 18, überzeugende Siri-AI-Erlebnisse, robuste Verkäufe in China und beherrschbare Komponentenkosten erfordern.
Diese Analyse untersucht Produkt, Marktchance, finanzielle Auswirkungen, Bewertung und Risiken. Anleger können zudem SimianX AI nutzen, um Fundamentaldaten, SEC-Unterlagen, Nachrichtenstimmung und technische Signale von AAPL zu verfolgen, während echte Nachfragedaten die Spekulationen vom Präsentationstag ablösen.
Die wichtigsten Fakten zum iPhone Duo für Anleger
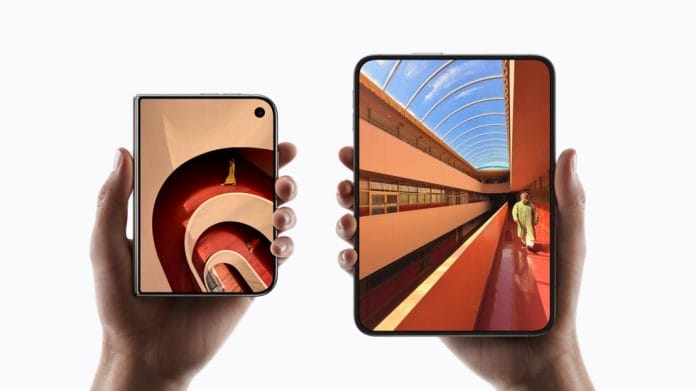
Apple bezeichnet das Duo als sein erstes faltbares iPhone und, in den Worten von CEO John Ternus, als „die transformativste Veränderung des iPhone seit dem Original“. Das Gerät öffnet sich wie ein Buch, statt vertikal aufzuklappen.
Laut Apples offizieller Ankündigung des iPhone Duo gehören zu den wichtigsten Merkmalen:
- Ein faltbares 7,6-Zoll-Innendisplay, 50 % größer als der Bildschirm des iPhone 18 Pro Max.
- Ein 5,4-Zoll-Außendisplay mit 90 % der Bildschirmfläche des iPhone 18 Pro.
- Unterstützung für den Apple Pencil (USB-C), die im Laufe dieses Jahres kommt.
- Ein Präzisionsscharnier aus mehr als 100 Bauteilen.
- Ein Gehäuse aus Titan Grade 5 und Schutzklasse IP68.
- Eine FaceTime-Kamera unter dem Display und Touch ID in der Seitentaste.
- Ein A20 Pro Prozessor.
- Zwei Akkus und eine eigens entwickelte Vapor Chamber.
- Zwei rückseitige 48-MP-Kameras mit speziellen Fotomodi für das Faltformat.
- Apple Intelligence und die neue Siri AI.
- Speicherkonfigurationen von 256 GB bis 2 TB.
- Ein US-Einstiegspreis von 1.999 $.
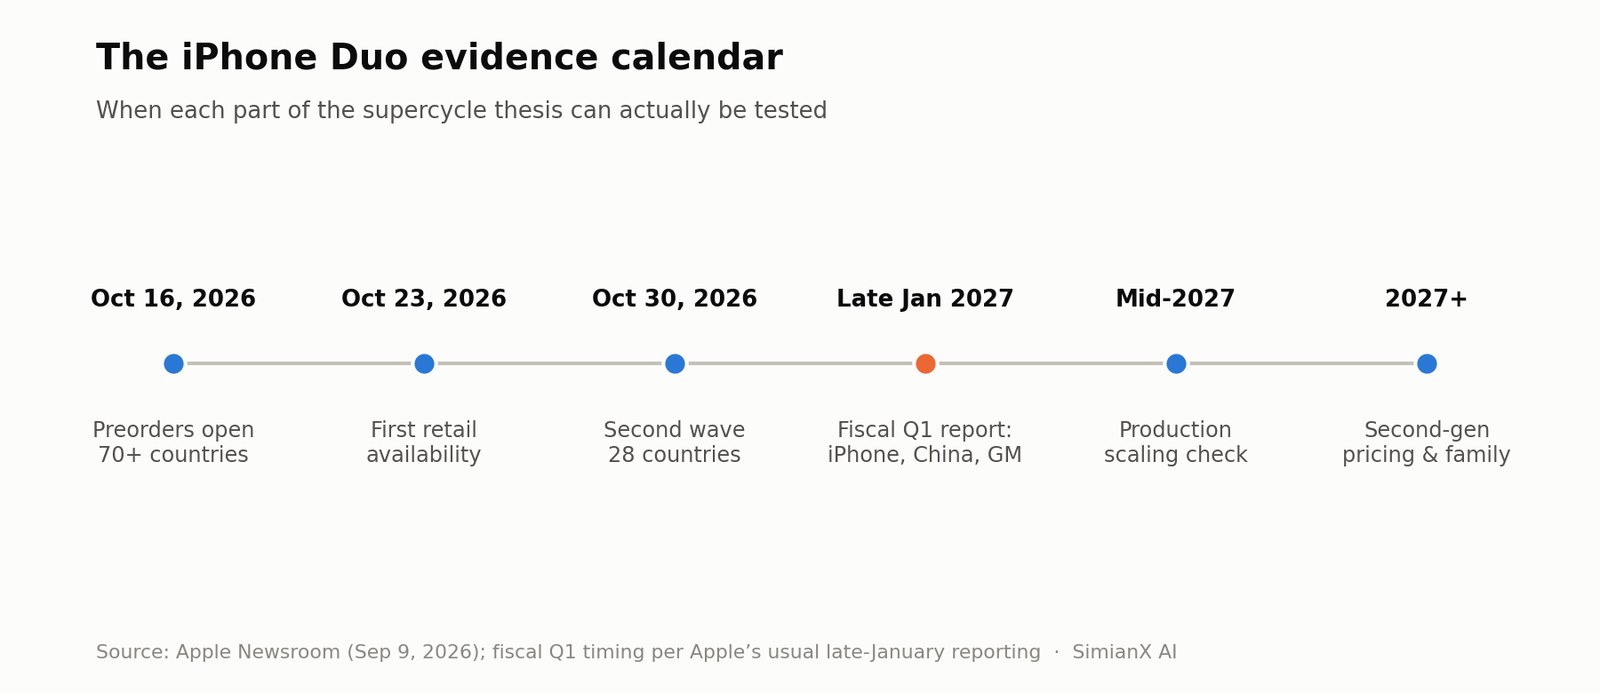
Die Vorbestellungen beginnen am 16. Oktober in mehr als 70 Ländern und Regionen, die Auslieferung startet am 23. Oktober, in weiteren 28 Ländern und Regionen am 30. Oktober. Apple beziffert das Duo auf 83,29 $ pro Monat über 24 Monate, und sein von Klarna bereitgestelltes Leasingprogramm Apple Upgrade beginnt für berechtigte US-Kunden bei nur 57,99 $ pro Monat. Parallel erscheinen ein Duo Case für 79 $ und ein Folio mit Standfuß für 129 $.
Diese Finanzierungsstrategie ist wichtig. Ein Preis von 1.999 $ wirkt als Einmalzahlung abschreckend, doch Premium-Smartphones werden zunehmend über Ratenzahlung, Inzahlungnahme und Mobilfunkaktionen gekauft. Apple versucht, einen vierstelligen Ladenpreis in überschaubare Monatskosten zu verwandeln.
Der unmittelbarste finanzielle Vorteil des Duo liegt nicht unbedingt im Volumen. Er liegt in Apples Fähigkeit, oberhalb des Pro Max eine völlig neue Preisstufe zu schaffen.
Warum das iPhone Duo strategisch wichtig ist
Apple steigt Jahre nach Samsung, Huawei, Honor, Google und anderen Herstellern in den Markt für Faltgeräte ein. Aus Sicht des Technologiemarkts wirkt das spät, entspricht aber Apples historischer Vorgehensweise.
Apple wartet oft so lange, bis es überzeugt ist, dass Hardwarezuverlässigkeit, Softwareintegration und Verbrauchernachfrage ein stimmiges Produkt tragen können. Das Unternehmen hat weder den digitalen Musikplayer noch das Smartphone, die Smartwatch oder das Tablet erfunden. Stattdessen nutzte es die Integration von Hard- und Software, seinen Vertrieb und die Kontrolle über sein Ökosystem, um diese Kategorien auszubauen.
Das Duo eröffnet Apple vier strategische Chancen.
1. Eine neue Ultra-Premium-Stufe schaffen
Der Einstiegspreis von 1.999 $ liegt deutlich über dem eines herkömmlichen iPhone Pro. Konfigurationen mit mehr Speicher könnten die Transaktionswerte weiter erhöhen. Wenn Käufer aufsteigen, statt nur zwischen bestehenden iPhones zu wählen, kann Apple die durchschnittlichen iPhone-Verkaufspreise anheben, ohne proportional mehr Stückzahlen zu benötigen.
2. Langjährigen iPhone-Nutzern einen Grund zum Wechsel geben
Moderne Flaggschiff-Smartphones bieten bereits schnelle Prozessoren, gute Kameras und lange Software-Unterstützung. Schrittweise jährliche Verbesserungen reichen womöglich nicht aus, um Verbraucher zum Ersatz eines funktionierenden Geräts zu bewegen.
Ein faltbarer Bildschirm bietet einen offensichtlichen physischen Unterschied. Er kann wohlhabende Nutzer anziehen, die ihr Upgrade hinausgezögert haben, weil sich die jüngsten iPhones zu ähnlich anfühlten.
3. Apples Position in China verteidigen
Faltgeräte haben in China eine größere strategische Bedeutung, wo Huawei und andere heimische Marken etablierte Premium-Portfolios faltbarer Geräte aufgebaut haben. Apple fehlte bisher eine direkte Antwort darauf.
Das Duo schließt diese Lücke im Portfolio. Es könnte Apple helfen, einkommensstarke chinesische Verbraucher zu halten, die ein Faltgerät wollen, aber iOS, den App Store und Apples breiteres Ökosystem bevorzugen.
4. Die Leinwand für Dienste und KI vergrößern
Ein 7,6-Zoll-Bildschirm schafft mehr Raum für Multitasking, Spiele, Videos, Dokumentenbearbeitung und KI-Oberflächen. Apple hat iOS 27 auf das Duo zugeschnitten: Dock, Steuerelemente des Sperrbildschirms und App-Navigation wandern an die Seite, und Apps passen sich an Innen- und Außendisplay an.
Die langfristige Chance liegt nicht nur im Hardwareumsatz. Eine größere mobile Leinwand könnte die stärkere Nutzung folgender Angebote fördern:
- Apple One und iCloud+.
- Apple TV und Apple Music.
- Premium-Spiele und Käufe im App Store.
- Produktivitäts-Apps.
- AppleCare-Schutz.
- Apple Pencil und weiteres Zubehör.
- Apple-Intelligence-Funktionen direkt auf dem Gerät.
Was zählt als Apple-Superzyklus?
Der Begriff Superzyklus wird zu leichtfertig verwendet. Ein neues Gerät, das sich gut verkauft, ist nicht automatisch ein Superzyklus.
Ein echter iPhone-Superzyklus umfasst normalerweise mehrere sich gegenseitig verstärkende Effekte:
- Eine große installierte Basis wird upgradefähig und ist bereit zu wechseln.
- Die Austauschzyklen verkürzen sich.
- Frühere Android-Kunden wechseln zum iPhone.
- Stückzahlen und durchschnittliche Verkaufspreise steigen gleichzeitig.
- Das Umsatzwachstum hält über mehrere Quartale an.
- Umsätze mit Diensten und Zubehör folgen dem Hardwareverkauf.
- Analysten heben ihre Gewinnprognosen deutlich an.
Der Start des iPhone 6 und 6 Plus mit größeren Bildschirmen ist der nützliche historische Vergleichsmaßstab. Apples Formular 10-K für das Geschäftsjahr 2015 wies einen iPhone-Nettoumsatz von 155,0 Milliarden $ aus, ein Plus von 52 %, bei 231,2 Millionen verkauften Einheiten, ein Plus von 37 %, und einem um 11 % höheren iPhone-Durchschnittspreis – ein Wachstum, das Apple in erster Linie auf die starke Nachfrage nach diesen beiden Modellen zurückführte. Dieser Zyklus bediente eine breite Marktvorliebe für größere Bildschirme und betraf die gesamte iPhone-Hauptpalette.
Beim Duo ist das anders. Sein Preis von 1.999 $ beschränkt es zunächst auf das Premiumsegment. Es könnte die Kategorie der Faltgeräte verändern, ohne Apples gesamte installierte Basis zu verändern.
Der Maßstab iPhone 6 in Zahlen
| Kennzahl | Zyklus des iPhone 6 (GJ 2015) | Duo-Bullenszenario, inkrementell |
|---|---|---|
| Wachstum des iPhone-Umsatzes | +52 % | ≈ +7 % des iPhone-Umsatzes der ersten 9 Monate des GJ 2026 |
| Stückzahlwachstum | +37 % (231,2 Mio. Einheiten) | 17 Mio. Duo-Einheiten, überwiegend als Ersatz für andere iPhones |
| Effekt auf den Durchschnittspreis | +11 % | Positiv, über eine neue Stufe ab 1.999 $ |
| Breite | Gesamte Hauptpalette | Ein einziges Ultra-Premium-Modell |
Selbst das optimistischste Duo-Szenario in diesem Artikel bringt nur rund 13,6 Milliarden $ an zusätzlichem Umsatz – etwa 7 % der 196,5 Milliarden $ iPhone-Umsatz, die Apple allein in den ersten neun Monaten des Geschäftsjahres 2026 verbuchte. Das iPhone 6 steigerte das iPhone-Geschäft in einem einzigen Jahr um mehr als die Hälfte. Genau diese Größenlücke muss ein „Superzyklus“-Etikett schließen.
Die richtige Frage lautet daher nicht bloß: „Wird das Duo ausverkauft sein?“ Ein begrenztes Angebot kann fast jedes neue Produkt ausverkaufen lassen. Die besseren Fragen sind:
- Kann die Produktion über die Early Adopters hinaus skalieren?
- Werden Käufer das Duo einem faltbaren Android-Gerät vorziehen?
- Werden bestehende iPhone-Besitzer früher als geplant aufrüsten?
- Wie viel Nachfrage ist zusätzlich statt kannibalisiert?
- Kann Apple attraktive Margen halten?
- Wird sich der Erfolg des Duo später auf günstigere Modelle übertragen?
Die Marktchance bei Faltgeräten ist real, aber noch klein
Faltbare Smartphones bleiben eine Nische im weltweiten Handymarkt. Das ist zugleich eine Grenze und eine Chance.
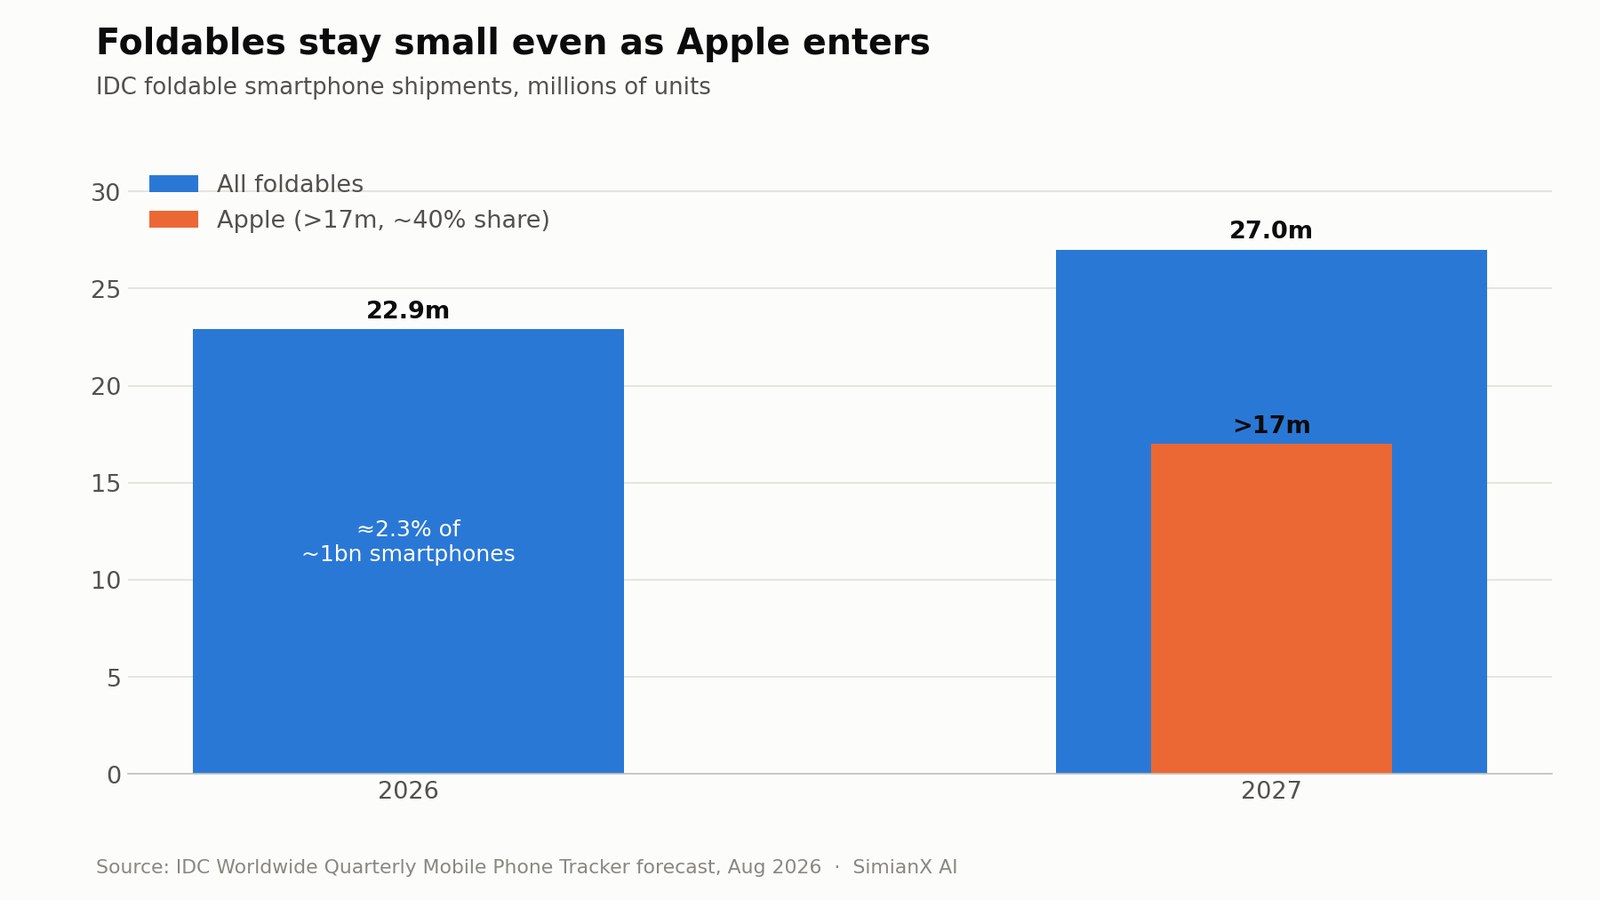
IDCs Smartphone-Prognose vom August 2026 erwartet:
| Marktindikator | IDC-Schätzung |
|---|---|
| Weltweite Smartphone-Auslieferungen 2026 | Knapp über 1 Milliarde (−16,7 %) |
| Auslieferungen von Faltgeräten 2026 | 22,9 Millionen |
| Wachstum der Faltgeräte 2026 | 12,6 % |
| Auslieferungen von Faltgeräten 2027 | Rund 27 Millionen (+18 %) |
| Auslieferungen faltbarer Apple-Geräte 2027 | Mehr als 17 Millionen |
| Prognostizierter Apple-Anteil an Faltgeräten 2027 | Rund 40 % |
| Durchschnittspreis faltbarer Apple-Geräte | Mehr als 2.550 $ |
| Wert der faltbaren Apple-Geräte | Mehr als 45,7 Milliarden $ |
Nach diesen Schätzungen würden Faltgeräte 2026 nur etwa 2,3 % der weltweiten Smartphone-Auslieferungen ausmachen. Selbst rasches Wachstum würde die Kategorie im Vergleich zu herkömmlichen Smartphones klein halten.
Zwei IDC-Details verdienen mehr Aufmerksamkeit, als sie am Präsentationstag erhielten. Erstens erklärt IDC, dass die Auslieferungen von Faltgeräten ohne Apple zweistellig zurückgegangen wären – Apple verwandelt ein Segment, das kurz vor dem Schrumpfen stand, in den am schnellsten wachsenden Teil einer Branche, für die IDC 2026 den stärksten Rückgang ihrer Geschichte erwartet. Zweitens unterstellt IDC einen Durchschnittspreis für faltbare Apple-Geräte von über 2.550 $, womit Apple mehr als die Hälfte des Gesamtwerts der Kategorie auf sich vereinen würde. Dieser Durchschnittspreis liegt deutlich über dem Einstiegspreis von 1.999 $ und impliziert einen hohen Anteil der Konfigurationen mit 512 GB, 1 TB und 2 TB.
Daraus ergibt sich eine entscheidende Unterscheidung:
Das iPhone Duo kann ein kategorieveränderndes Produkt sein, ohne groß genug zu sein, um sofort einen unternehmensweiten Superzyklus auszulösen.
Apples Größe legt die Messlatte höher. Ein Produkt, das jährlich 10 Milliarden $ an Einzelhandelswert erzeugt, wäre für die meisten Unternehmen gewaltig – Apple erzielte jedoch allein in den ersten neun Monaten des Geschäftsjahres 2026 einen Umsatz von 364,4 Milliarden $.
AAPL startet aus einer Position der Stärke in den Duo-Zyklus
Das Duo kommt nicht auf den Markt, um ein zusammenbrechendes iPhone-Geschäft zu retten. Apples zuletzt berichtete Ergebnisse waren bereits stark, wie unsere Analyse zu Apples Q3-Zahlen 2026 zeigt.
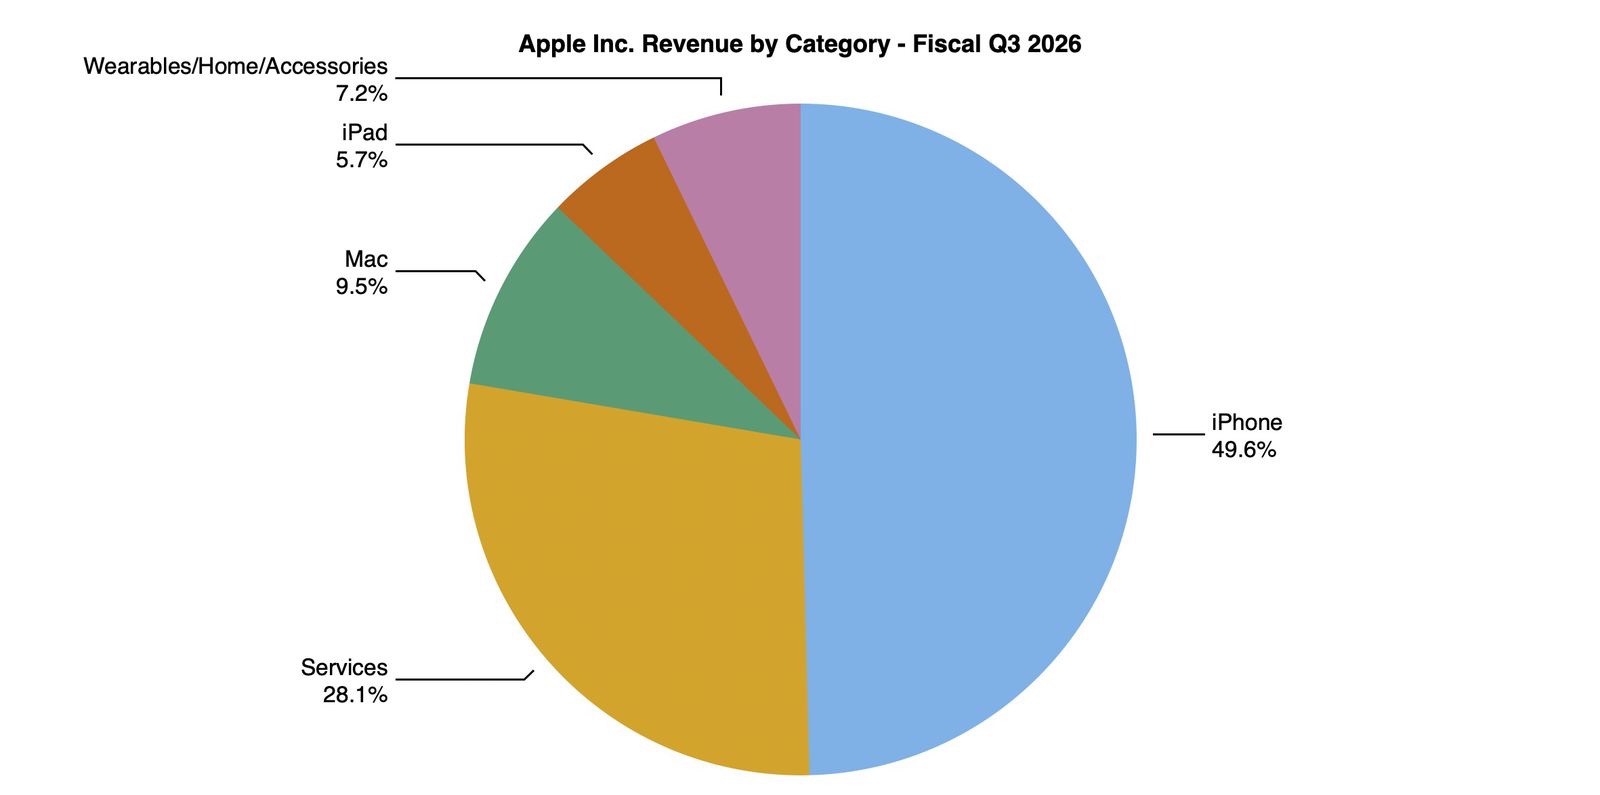
Laut Apples Formular 10-Q für das dritte Quartal des Geschäftsjahres 2026 umfassten die Ergebnisse für das am 27. Juni beendete Quartal:
| Kennzahl | Q3 GJ 2026 | Veränderung ggü. Vorjahr |
|---|---|---|
| Gesamtumsatz | 109,4 Mrd. $ | 16 % |
| iPhone-Umsatz | 54,3 Mrd. $ | 22 % |
| Umsatz mit Diensten | 30,7 Mrd. $ | 12 % |
| Umsatz Greater China | 18,8 Mrd. $ | 22 % |
| Verwässertes EPS | 2,02 $ | 29 % |
| Bruttomarge des Konzerns | 50,1 % | Nach 46,5 % |
| F&E-Aufwand | 11,7 Mrd. $ | 32 % |
In den ersten neun Monaten des Geschäftsjahres 2026 erreichte der iPhone-Umsatz 196,5 Milliarden $, ein Plus von 22 %, während der Umsatz mit Diensten um 14 % auf 91,7 Milliarden $ stieg. Laut Apple waren höhere Verkäufe der Pro-Modelle der Haupttreiber des iPhone-Wachstums.
Das ist für die Duo-These besonders relevant. Die Verbraucher wandten sich bereits Premiummodellen zu, bevor Apple sein faltbares Gerät für 1.999 $ vorstellte. Das Duo setzt einen bestehenden Premiumisierungstrend fort, statt einen aus dem Nichts zu erschaffen.
Apples Finanzkraft bietet zudem Schutz nach unten. In den ersten neun Monaten des Geschäftsjahres 2026 kaufte das Unternehmen 215 Millionen Aktien für 61,8 Milliarden $ zurück. Die Dienste erzielten im Juniquartal eine Bruttomarge von 75,6 %, verglichen mit 40,1 % bei den Produkten.
Allerdings war die Konzern-Bruttomarge von 50,1 % durch Einmaleffekte geschönt: Apples 10-Q führt den Anstieg der Produkt-Bruttomarge vor allem auf den Produktmix und Zollrückerstattungen zurück, teilweise ausgeglichen durch höhere Kosten, darunter für Speicher. Anleger sollten diese ungewöhnlich starke Marge nicht automatisch auf das Geschäftsjahr 2027 fortschreiben.
Wie viel Umsatz könnte das iPhone Duo erzielen?
Niemand kennt bislang die tatsächliche Nachfrage, den Produktmix oder die Lagerbestände im Handel. Dennoch hilft ein illustratives Modell, die Größenordnung abzuschätzen.
Das Folgende ist keine Unternehmensprognose. Es unterstellt hypothetische 1.850 $ verbuchten Hardwareumsatz pro Einheit – unter dem Ladenpreis von 1.999 $, um konzeptionell Handelsmargen, regionale Preise und Mix zu berücksichtigen. Der tatsächlich berichtete Umsatz könnte erheblich abweichen.
| Szenario | Duo-Einheiten pro Jahr | Illustrativer Umsatz | Einordnung |
|---|---|---|---|
| Bär | 5 Millionen | 9,3 Mrd. $ | Lieferprobleme oder schmale Nachfrage der Early Adopters |
| Basis | 10 Millionen | 18,5 Mrd. $ | Starke Premiumnische mit schrittweiser Skalierung |
| Bulle | 17 Millionen | 31,5 Mrd. $ | Nähert sich IDCs Auslieferungsprognose für 2027 |
Man beachte, wie konservativ die Annahme von 1.850 $ im Vergleich zu IDCs eigenen Zahlen ist: Beim IDC-Durchschnittspreis von über 2.550 $ wäre das Bullenszenario mit 17 Millionen Einheiten mehr als 43 Milliarden $ wert, nicht 31,5 Milliarden $. Die Lücke zwischen beiden Werten ist überwiegend der Speichermix – genau der Teil der Duo-Geschichte, der vor Beginn der Vorbestellungen noch nicht bekannt sein kann.
Selbst das Bullenszenario muss um Kannibalisierung bereinigt werden. Manche Duo-Kunden hätten sonst ein iPhone Pro oder Pro Max gekauft.
Angenommen – rein zur Veranschaulichung –, der durchschnittliche Duo-Käufer hätte sonst ein iPhone für 1.050 $ gekauft. Dann läge der zusätzliche Hardwareumsatz pro Kunde eher bei 800 $ als bei 1.850 $.
Unter dieser Annahme:
- Fünf Millionen Duo-Upgrades bringen rund 4 Milliarden $ zusätzlichen Umsatz.
- Zehn Millionen bringen rund 8 Milliarden $.
- Siebzehn Millionen bringen rund 13,6 Milliarden $.
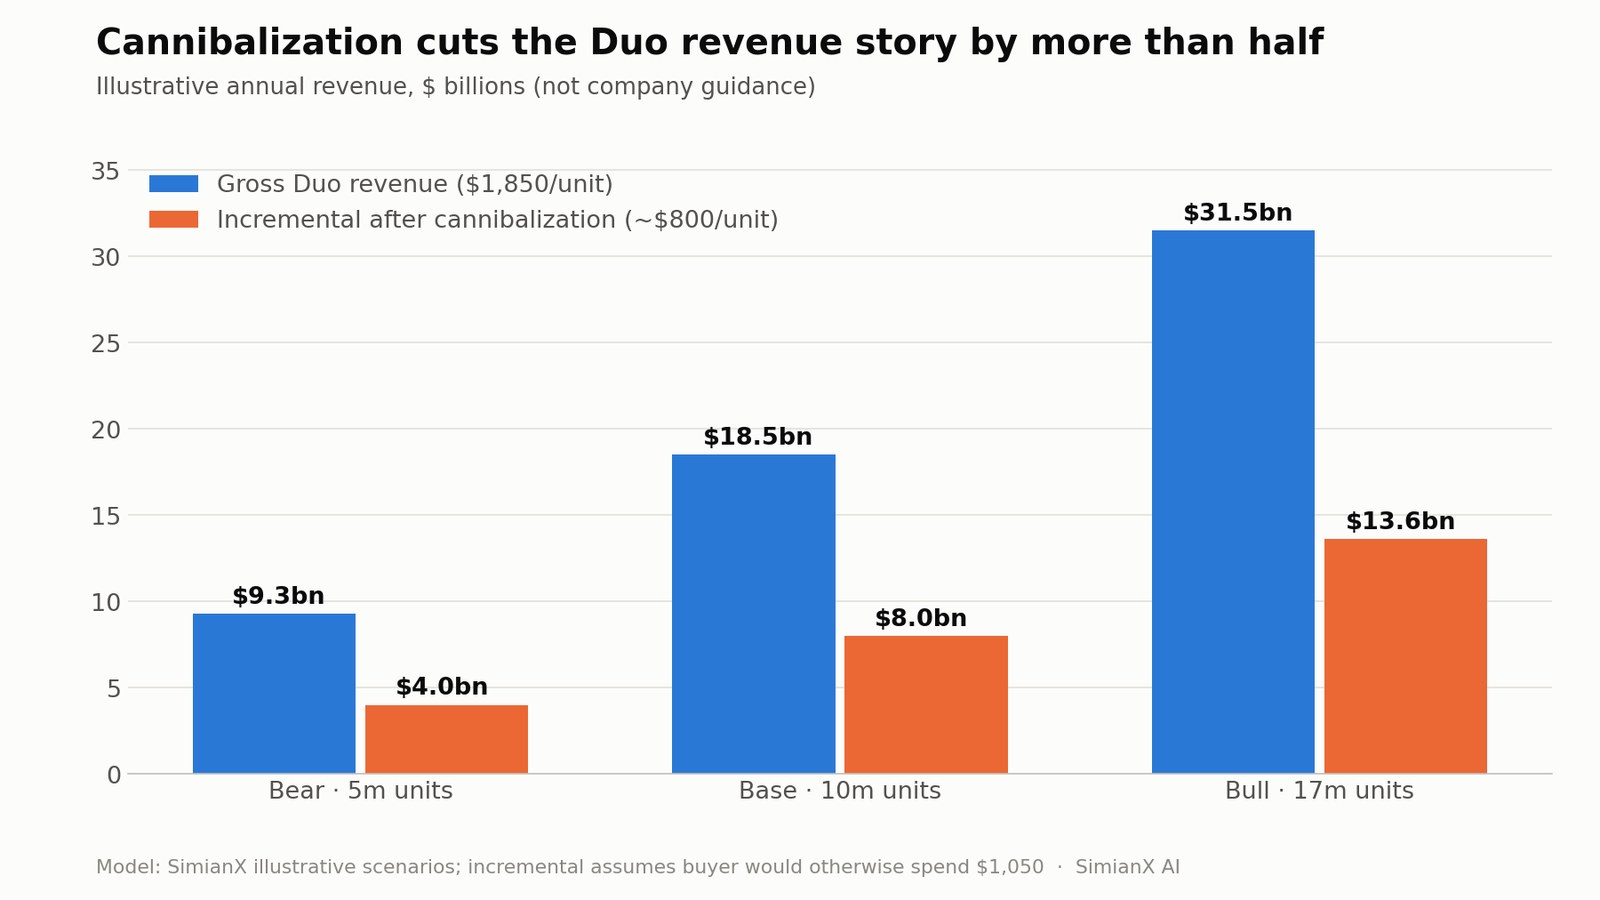
Der tatsächliche Nutzen könnte höher ausfallen, wenn das Duo Android-Wechsler anzieht oder Nutzer früher aufrüsten lässt. Er könnte niedriger ausfallen, wenn das Gerät vor allem Käufe von Pro Max-Modellen mit viel Speicher kannibalisiert.
Anleger sollten auch Umsätze zweiter Ordnung berücksichtigen:
- Die AppleCare-Quote könnte hoch sein, weil das Reparaturrisiko bei Faltgeräten stärker ins Gewicht fällt.
- Große Foto- und Videodateien können die Nachfrage nach iCloud-Speicher erhöhen.
- Zum Kauf können eine Hülle, ein Folio oder ein Apple Pencil gehören.
- Das größere Display könnte die Nutzung kostenpflichtiger Apps und Medien steigern.
- Ein wertvoller Nutzer kann über Jahre Umsätze mit Diensten erzeugen.
Der Lebenszeitwert eines neuen Ökosystem-Kunden ist daher größer als der anfängliche Hardwareverkauf. Diese Vorteile entstehen jedoch über die Zeit und sollten zum Start nicht vollständig eingepreist werden.
Wie AAPL seit 2014 um jede iPhone-Präsentation herum gehandelt hat
Die Kursreaktion am Präsentationstag ist ein schlechter Indikator dafür, ob ein Produktzyklus erfolgreich wird – und die Historie beweist es. Die folgende Tabelle misst die um Splits und Dividenden bereinigte Rendite von AAPL am Tag jeder Herbst-Präsentation des iPhone sowie über den folgenden Monat (21 Handelstage) und die folgenden drei Monate (63 Handelstage), jeweils gemessen am Schlusskurs des Vortags. Das Volumen ist im Verhältnis zum 20-Tage-Durchschnitt vor dem Event angegeben.
| Datum des Events | Modellreihe | Eventtag | +1 Monat | +3 Monate | Volumen vs. 20-Tage-Schnitt |
|---|---|---|---|---|---|
| 9. Sep. 2014 | iPhone 6 / 6 Plus | −0,4 % | +2,5 % | +14,8 % | 3,7x |
| 9. Sep. 2015 | iPhone 6s | −1,9 % | −2,5 % | +5,7 % | 1,2x |
| 7. Sep. 2016 | iPhone 7 | +0,6 % | +5,7 % | +2,6 % | 1,7x |
| 12. Sep. 2017 | iPhone 8 / X | −0,4 % | −3,1 % | +7,3 % | 2,8x |
| 12. Sep. 2018 | iPhone XS / XR | −1,2 % | −4,2 % | −24,2 % | 1,7x |
| 10. Sep. 2019 | iPhone 11 | +1,2 % | +6,0 % | +25,0 % | 1,2x |
| 13. Okt. 2020 | iPhone 12 | −2,7 % | −3,8 % | +5,4 % | 1,7x |
| 14. Sep. 2021 | iPhone 13 | −1,0 % | −5,8 % | +17,7 % | 1,4x |
| 7. Sep. 2022 | iPhone 14 | +0,9 % | −5,9 % | −7,4 % | 1,3x |
| 12. Sep. 2023 | iPhone 15 | −1,7 % | +0,2 % | +7,8 % | 1,6x |
| 9. Sep. 2024 | iPhone 16 | +0,0 % | +2,2 % | +10,1 % | 1,6x |
| 9. Sep. 2025 | iPhone 17 / Air | −1,5 % | +8,5 % | +16,9 % | 1,4x |
| 9. Sep. 2026 | iPhone Duo | −0,3 % | — | — | 1,7x |
Über die zwölf früheren Events hinweg fallen drei Muster auf:
- Eventtage sind tendenziell negativ. AAPL fiel an 8 von 12 Präsentationstagen, mit einer durchschnittlichen Bewegung von −0,67 %. Die −0,28 % des Duo liegen klar im normalen Bereich – der Markt sah darin in keine Richtung einen Bruch mit dem Muster.
- Der erste Monat ist ein Münzwurf. Die mittlere Einmonatsrendite (Median) lag bei −1,2 %, mit sechs Rückgängen. Die Entwicklung im Startmonat sagt wenig über den Zyklus aus.
- Drei Monate später notierte AAPL meist höher – in 10 von 12 Fällen, mit einem Median-Plus von +7,6 %. Das spiegelt vor allem den starken allgemeinen Aufwärtstrend von AAPL im Zeitraum wider und nicht ein einzelnes Produkt; die beiden Ausnahmen (2018 und 2022) waren jeweils marktweite Ausverkäufe.
Das iPhone 6 – der einzige echte Superzyklus in der Stichprobe – hatte ebenfalls einen unauffälligen Präsentationstag mit −0,4 %, aber das mit Abstand höchste Volumen (3,7x). Die Lehre für Duo-Anleger: Die Belege kommen mit dem Bericht zum Dezemberquartal, nicht mit dem Kursverlauf im September.
Kann das iPhone Duo den nächsten AAPL-Superzyklus zünden?
Die Antwort lautet: möglicherweise, aber nur als ein Baustein eines breiteren Zyklus.
Das Duo hat drei Eigenschaften, die ein bullisches Argument stützen:
- Es ist Apples erste größere Formfaktor-Änderung beim iPhone seit Jahren.
- Es etabliert eine neue Preisstufe.
- Es gibt Nutzern faltbarer Premium-Android-Geräte einen Grund, in Apples Ökosystem einzusteigen.
Das Gerät stößt aber auch an drei Grenzen:
- Faltgeräte machen weiterhin nur einen kleinen Prozentsatz des Smartphone-Markts aus.
- Das anfängliche Angebot 2026 könnte begrenzt sein.
- Ein Einstiegspreis von 1.999 $ schließt einen Großteil von Apples installierter Basis aus.
Für einen unternehmensweiten Superzyklus muss Apples gesamtes Produktsystem im Geschäftsjahr 2027 zusammenspielen. Dazu gehören die iPhone 18 Pro Familie, das Duo, Apple Intelligence, Siri AI, Finanzierung, Anreize zur Inzahlungnahme und die Monetarisierung der Dienste.
Was würde die Superzyklus-These bestätigen?
Anleger sollten nach messbaren Belegen statt nach Begeisterung zum Start suchen:
- Die Lieferzeiten für Vorbestellungen verlängern sich rasch in mehreren Ländern.
- Das Angebot steigt, ohne die Nachfrage aufzuzehren.
- Die Wechsel von Android zum iPhone nehmen zu.
- Der iPhone-Umsatz wächst schneller als die Stückzahlen, was auf einen höheren Durchschnittspreis hindeutet.
- Greater China wächst trotz der Konkurrenz durch Huawei weiter.
- Das Wachstum der Dienste beschleunigt sich parallel zur neuen installierten Basis.
- Apple erhöht die Produktionspläne oder Analysten heben ihre Gewinnprognosen an.
- Die Bruttomarge bleibt robust, nachdem Zollrückerstattungen sie nicht mehr schönen.
Ein ausverkaufter Start allein beweist wenig, wenn nur wenige Millionen Einheiten verfügbar sind.
China könnte entscheiden, ob das Duo mehr als eine Nische wird
China ist einer der wichtigsten Märkte für das Duo, weil die Verbraucher dort bereits mit Premium-Faltgeräten vertraut sind.
Apple ging mit verbesserter Entwicklung in China in den Start. IDCs Analyse zu China im Q2 2026 schätzt, dass Apples Smartphone-Auslieferungen in China im zweiten Quartal 2026 im Jahresvergleich um 24,4 % wuchsen und der Marktanteil von 13,9 % auf 18,1 % stieg. Huawei blieb mit einem Anteil von 22,6 % Marktführer (nach 18,1 %), während alle anderen Anbieter der Top 6 – OPPO, vivo, Xiaomi und Honor – in einem Markt von rund 66 Millionen Einheiten Anteile verloren.
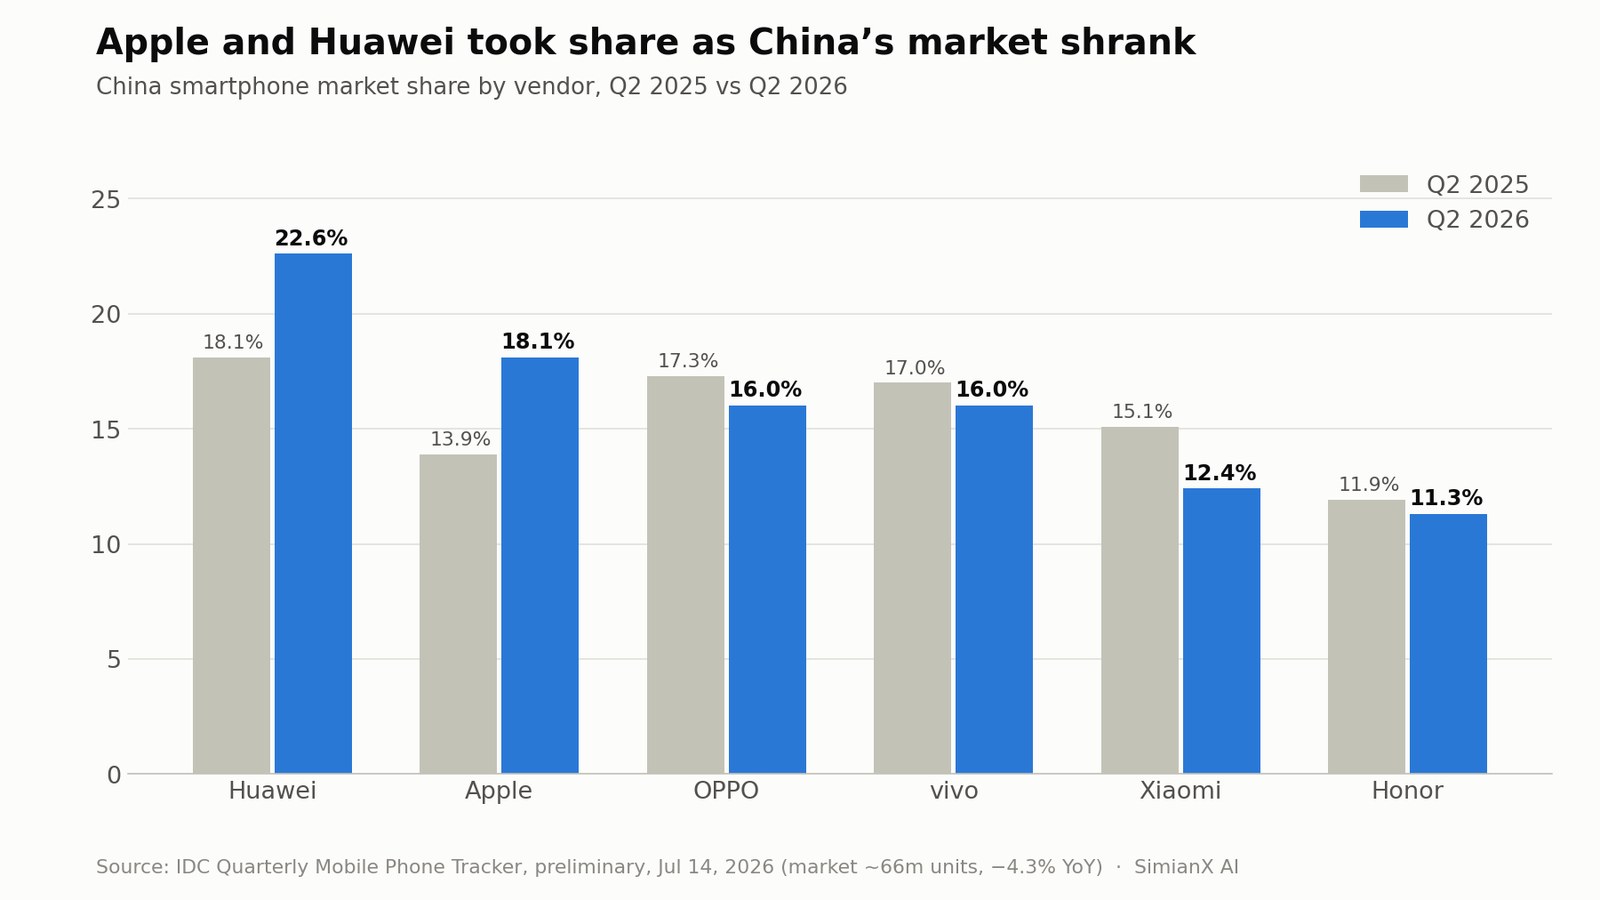
Auch Apples berichteter Umsatz in Greater China stieg im Q3 des Geschäftsjahres 2026 um 22 %. Dennoch bleibt das Wettbewerbsumfeld schwierig:
- Huawei genießt eine starke Markentreue im Inland.
- Chinesische Hersteller haben mehr Erfahrung mit Faltgeräten.
- Lokale Marken bieten eine größere Auswahl an Designs und Preisen.
- Einkaufsrichtlinien von Behörden und Unternehmen können die Nachfrage beeinflussen.
- Aktionspreise trugen zu Apples jüngstem Schwung bei.
- Chinas gesamte Smartphone-Auslieferungen gingen im Q2 2026 um 4,3 % zurück – der fünfte Quartalsrückgang in Folge.
Das Duo schließt eine sichtbare Lücke im Portfolio, muss sich aber mit mehr als nur der Marke behaupten. Chinesische Verbraucher werden Knick, Scharnier, Akkulaufzeit, Gewicht, Kamerasystem, Multitasking und lokale KI-Funktionen mit ausgereiften Alternativen vergleichen.
Ein Erfolg in China würde das Superzyklus-Argument stärken, weil er zeigen würde, dass Apple in einem etablierten Markt für Faltgeräte Anteile gewinnen kann. Eine schwache chinesische Nachfrage würde bedeuten, dass das Duo in erster Linie ein Produkt für wohlhabende westliche Early Adopters ist.
Die Margendebatte: Premiumpreis gegen Premiumkosten
Ein Produkt für 1.999 $ erzielt nicht automatisch eine überlegene Marge.
Faltbare Smartphones erfordern teurere Komponenten und Fertigungsprozesse:
- Zwei Displays statt einem.
- Ein flexibles OLED-Panel.
- Ein Präzisionsscharnier.
- Zusätzliche strukturelle Verstärkung.
- Eine Architektur mit zwei Akkus.
- Kompliziertere Montage und Qualitätskontrolle.
- Höheres Garantie- und Reparaturrisiko.
- Möglicherweise geringere Fertigungsausbeuten zu Beginn.
Apples Einkaufsvolumen und Lieferkettenkompetenz sind erhebliche Vorteile. Das Unternehmen kann womöglich auch genug verlangen, um die höheren Materialkosten auszugleichen. Anleger sollten jedoch auf berichtete Belege zur Produktmarge warten.
Speicherkosten sind ein zusätzliches Risiko. IDC zufolge sind die Kosten für NAND und DRAM im Jahresvergleich um mehr als 300 % gestiegen; IDC erwartet für 2026 einen Rückgang der weltweiten Smartphone-Auslieferungen um 16,7 %, wobei die Speicherpreise voraussichtlich mindestens bis 2028 weiter steigen. Auch Apples Q3-Bericht räumte höhere Speicherkosten ein und warnte, dass sich die Engpässe bei Komponenten voraussichtlich verschärfen werden. Genau diese Speicherknappheit beflügelt Zulieferer wie SK Hynix und Micron – der Superzyklus des einen ist der Kostengegenwind des anderen.
Die Premiumpositionierung des Duo bietet Preisschutz, doch ein Druck auf die Produktmarge könnte entstehen, wenn Apple die Komponenteninflation selbst trägt oder mit schlechten Fertigungsausbeuten kämpft.
Das bullische Margenszenario lautet:
Hoher Preis + Premium-Speichermix + Zubehör + AppleCare + Dienste = attraktive Wirtschaftlichkeit über die Lebensdauer.
Das bärische Margenszenario lautet:
Teures Display + Scharnier + geringe Ausbeuten + Garantierisiko + Komponenteninflation = weniger Gewinn, als der Ladenpreis vermuten lässt.
Siri AI könnte wichtiger sein als das Scharnier
Faltbare Hardware erzeugt anfängliche Aufmerksamkeit, doch die Software entscheidet, ob das Format unverzichtbar wird.
Apple erklärt, dass sich iOS 27 an die zwei Displays des Duo anpasst und Multitasking unterstützt, während der A20 Pro – mit einer um bis zu 20 % schnelleren CPU als der A19 Pro – KI direkt auf dem Gerät antreibt. Siri AI, die Apple auf der WWDC 2026 vorgestellt hatte, kommt zudem mit einem neuen Siri-Kameramodus.
Zu den stärksten Anwendungsfällen könnten gehören:
- Ein Dokument auf der einen Seite zusammenfassen und auf der anderen einen Entwurf schreiben.
- Produkte, Routen oder Reisepläne über mehrere Apps hinweg vergleichen.
- Fotos und Videos auf einer größeren Leinwand bearbeiten.
- Kontextbezogene KI-Unterstützung neben der aktuellen App ausführen.
- Das Außendisplay für Kameravorschauen und gemeinsame FaceTime-Ansichten nutzen.
- Handschriftliche Notizen mit dem Apple Pencil anfertigen.
Wenn das Gerät Videos und Webseiten lediglich größer darstellt, könnten Verbraucher es als teure Spielerei betrachten. Wenn Apple und Entwickler Arbeitsabläufe schaffen, die deutlich besser sind als auf einem herkömmlichen Smartphone, kann das Duo zu einer neuen Produktivitätskategorie werden.
Deshalb könnte ein Superzyklus durch das faltbare iPhone von Apple stärker von KI und Software abhängen als vom Faltmechanismus selbst.
Die Bewertung von AAPL lässt wenig Raum für einen gewöhnlichen Start
Zum Schluss am 9. September notierte AAPL bei 315,34 $, was Apple – bei den im 10-Q ausgewiesenen 14,59 Milliarden ausstehenden Aktien – eine Marktkapitalisierung von rund 4,6 Billionen $ verleiht. Laut Marktdaten von StockAnalysis wurden die Aktien mit etwa dem 36-Fachen des vergangenen und dem 34-Fachen des erwarteten Gewinns bewertet. Die Aktie liegt rund 8 % unter ihrem 52-Wochen-Hoch von 344,57 $ und 4 % unter ihrem Schlusskurs vom 3. September von 328,21 $.
Der Markt bewertet Apple daher nicht wie einen langsam wachsenden Hardwarehersteller. Er unterstellt bereits eine dauerhaft starke Ökosystem-Ökonomie, fortgesetzte Aktienrückkäufe, Wachstum bei den Diensten und eine erfolgreiche Produktumsetzung.
Die Konsensschätzung von Zacks vom 10. September sah das EPS für das Geschäftsjahr 2027 bei 9,54 $, nur etwa 8 % über der Schätzung für das Geschäftsjahr 2026 von 8,85 $. Bei 315 $ entspricht das einem erwarteten KGV von rund 33 auf Basis der Gewinne des Geschäftsjahres 2027.
Eine einfache Sensitivitätstabelle zur Bewertung verdeutlicht das Risiko:
| EPS-Szenario GJ 2027 | KGV 28x | KGV 32x | KGV 36x |
|---|---|---|---|
| 9,00 $ | 252 $ | 288 $ | 324 $ |
| 9,50 $ | 266 $ | 304 $ | 342 $ |
| 10,00 $ | 280 $ | 320 $ | 360 $ |
| 10,50 $ | 294 $ | 336 $ | 378 $ |
Dies sind keine Kursziele. Sie zeigen, dass künftige Renditen sowohl vom Gewinn als auch vom Bewertungsmultiplikator abhängen.
Bei der aktuellen Bewertung reicht es nicht, dass das Duo bloß interessant ist. Um nennenswertes Aufwärtspotenzial zu erzeugen, muss es helfen, Gewinne über den Erwartungen zu erzielen, oder Anleger davon überzeugen, dass Apple ein ungewöhnlich hohes Multiple verdient.
Ein großartiges Gerät garantiert keine großartige Investition, wenn der Aktienkurs bereits eine hervorragende Umsetzung widerspiegelt.
Bullen-, Basis- und Bärenszenario für AAPL
| Szenario | Ergebnis für das Duo | Breiteres Ergebnis für Apple | Folgen für die Anlage |
|---|---|---|---|
| Bulle | Das Angebot skaliert, die Nachfrage verbreitert sich und Android-Wechsel nehmen zu | iPhone-Durchschnittspreis, Dienste und China-Umsatz übertreffen die Erwartungen; die Margen bleiben stark | Gewinnprognosen steigen und das Premium-Multiple hält |
| Basis | Das Duo wird eine erfolgreiche Premiumnische | Etwas Kannibalisierung beim Pro; stetiges Wachstum der Dienste; bescheidener Gewinnbeitrag | Gute Produktnachrichten, aber begrenzte Bewertungsausweitung |
| Bär | Die frühe Nachfrage bleibt schmal oder es tauchen Zuverlässigkeitsbedenken auf | Komponentenkosten steigen, China schwächelt und die Margen normalisieren sich | Die hohe Bewertung wird anfällig für eine Kompression |
Bullenszenario
Das Duo verkauft sich bis 2027 stark, Apple verbessert die Fertigungsausbeuten und bringt in späteren Generationen günstigere Varianten. Das größere Display wird zur natürlichen Oberfläche für Siri AI. Einkommensstarke Android-Nutzer wechseln, und China reagiert positiv.
In diesem Szenario ist das Duo nicht nur ein neues Modell. Es wird zur Grundlage einer mehrjährigen Produktfamilie.
Basisszenario
Das Duo verkauft sich gut bei Enthusiasten, Profis und wohlhabenden Kunden, bleibt aber ein kleiner Teil der gesamten iPhone-Stückzahlen. Es hebt den Durchschnittspreis und die Nutzung des Ökosystems, obwohl ein Teil der Nachfrage von Verbrauchern kommt, die sonst ein Pro Max gekauft hätten.
Das wäre kommerziell dennoch erfolgreich, würde es aber nicht rechtfertigen, das Geschäftsjahr 2027 als klassischen Superzyklus zu bezeichnen.
Bärenszenario
Beim Gerät häufen sich Beschwerden über Scharnier, Knick, Akku oder Haltbarkeit. Die Produktion bleibt teuer, und die Verbraucher zögern beim Preis. Huawei und Samsung behaupten in wichtigen asiatischen Märkten stärkere Positionen bei Faltgeräten.
In diesem Fall ähnelt das Duo eher einem strategischen Experiment als einem kurzfristigen Gewinnmotor.
Zentrale Risiken, die Anleger nicht ignorieren sollten
Kannibalisierung
Ein Duo-Verkauf ist nicht vollständig zusätzlich, wenn der Käufer sonst ein anderes Premium-iPhone gekauft hätte. Umsatzmodelle, die Stückzahlen ohne Gegenszenario mit 1.999 $ multiplizieren, überzeichnen die Chance.
Haltbarkeit und Garantiekosten
Die wichtigsten Testberichte kommen erst nach monatelanger Nutzung im Alltag. Reparaturen, Bildschirmausfälle oder Scharnierprobleme könnten sowohl die Margen als auch Apples Ruf für Qualität beeinträchtigen.
Lieferengpässe
Knappheit kann Begeisterung erzeugen und zugleich den Umsatz begrenzen. Anleger müssen echte Nachfragestärke von unzureichender Produktion unterscheiden.
Wettbewerb in China
Huawei und andere heimische Marken verfügen über umfangreiche Erfahrung mit Faltgeräten. Das Duo muss über seine Fähigkeiten konkurrieren, nicht nur über sein Prestige.
Komponenteninflation
Höhere Kosten für Speicher, flexible Displays und fortschrittliche Komponenten könnten die Produkt-Bruttomarge belasten.
Umsetzung bei der KI
Die größere Leinwand des Duo braucht überzeugende Software. Bleibt Siri AI unvollständig oder regional eingeschränkt, könnte dem Gerät ein entscheidender Anwendungsfall fehlen.
Regulierung der Dienste
Apples Dienstegeschäft erzielt deutlich höhere Bruttomargen als die Hardware, doch App Store und iOS unterliegen weiterhin der Regulierung. Apples 10-Q legt laufende Untersuchungen der Europäischen Kommission nach dem EU-Gesetz über digitale Märkte (DMA) offen, darunter eine dazu, wie Entwickler Nutzern Angebote außerhalb des App Store bewerben dürfen.
Bewertungsrisiko
Mit mehr als dem 30-Fachen des erwarteten Gewinns ist AAPL auf Widerstandsfähigkeit ausgelegt. Eine moderate Gewinnenttäuschung kann schwerer wiegen als starke Publicity zum Start.
So verfolgen Sie die Anlagethese zum iPhone Duo
Anleger sollten die These schrittweise aktualisieren.
- Vorbestellphase: Ab dem 16. Oktober Lieferverzögerungen, regionale Verfügbarkeit und Konfigurationsmix verfolgen.
- Startphase: Ab dem 23. Oktober unabhängige Tests zu Haltbarkeit, Akku und Display vergleichen.
- Weihnachtsquartal: Lagerbestände im Handel, Aktionen und geschätzte Produktionsänderungen beobachten.
- Bericht zum Q1 des Geschäftsjahres: iPhone-Umsatz, Verkäufe in Greater China, Produkt-Bruttomarge und Kommentare des Managements prüfen.
- Mitte 2027: Beurteilen, ob die Nachfrage über die Early Adopters hinausreicht und ob Apple die Produktion ausweitet.
- Zweite Generation: Nach niedrigeren Preisen, besserer Haltbarkeit und einer breiteren Modellfamilie Ausschau halten.
Nützliche Indikatoren sind unter anderem:
- Wachstum des iPhone-Umsatzes.
- Geschätztes Stückzahlwachstum im Vergleich zum Wachstum des Durchschnittspreises.
- Produkt-Bruttomarge.
- Umsatz mit Diensten pro installiertem Gerät.
- Umsatz in Greater China.
- Dynamik bei AppleCare und Zubehör.
- Berichte über Ausbeuten und Kapazitäten der Zulieferer.
- Revisionen der EPS-Schätzungen durch Analysten.
- Das erwartete KGV von AAPL im Vergleich zur eigenen Historie.
SimianX AI kann helfen, diese Signale durch eine Multi-Agenten-Analyse von Echtzeitnachrichten, Fundamentaldaten, SEC-Unterlagen und technischen Bedingungen zu bündeln – Sie können direkt eine Live-Analyse von AAPL starten. Sie sollte die Recherche in Primärquellen und professionelle Finanzberatung ergänzen, nicht ersetzen.
FAQ zum Superzyklus durch das faltbare iPhone von Apple
Wie viel kostet das iPhone Duo?
Das iPhone Duo startet in den USA bei 1.999 $ mit 256 GB Speicher oder bei 83,29 $ pro Monat über 24 Monate. Apple bietet außerdem Konfigurationen mit 512 GB, 1 TB und 2 TB an, dazu Inzahlungnahme und für berechtigte Kunden Leasing über Apple Upgrade ab 57,99 $ pro Monat.
Wann können Kunden das faltbare iPhone von Apple kaufen?
Die Vorbestellungen beginnen am 16. Oktober 2026 in mehr als 70 Ländern und Regionen, der erste Verkaufsstart im Handel ist am 23. Oktober. Eine zweite Welle mit 28 Ländern und Regionen folgt am 30. Oktober.
Wie viele iPhone Duo könnte Apple verkaufen?
Eine offizielle Prognose gibt es nicht. IDC erwartet 2027 mehr als 17 Millionen ausgelieferte faltbare iPhones, etwa 40 % des Markts für Faltgeräte, bei einem Durchschnittspreis von über 2.550 $. Das anfängliche Angebot 2026 dürfte nach allgemeiner Erwartung begrenzt sein. Es handelt sich um Schätzungen Dritter, nicht um Prognosen von Apple.
Ist die AAPL-Aktie nach der Präsentation des iPhone Duo gestiegen?
Nein. AAPL schloss den Präsentationstag mit einem Minus von 0,28 % bei 315,34 $ und überdurchschnittlichem Volumen. Das ist typisch: AAPL ist an 8 der 12 iPhone-Präsentationstage seit 2014 gefallen, notierte aber drei Monate später in 10 dieser 12 Fälle höher.
Kann das iPhone Duo Apples Umsatz deutlich steigern?
Ja, insbesondere über höhere Durchschnittspreise, Zubehör, AppleCare und Dienste. Der zusätzliche Nutzen ist jedoch kleiner als der gesamte Duo-Umsatz, weil manche Käufer sonst ein anderes Premium-iPhone gekauft hätten.
Ist die AAPL-Aktie nach der Präsentation des iPhone Duo ein Kauf?
Das hängt von der geforderten Rendite, dem Anlagehorizont und der Risikotoleranz des Anlegers ab. Das Unternehmen geht mit starkem Wachstum in den Start, doch die Premiumbewertung von AAPL enthält bereits erheblichen Optimismus. Anleger sollten die Belege für die Duo-Nachfrage und Gewinnrevisionen mit dem Preis vergleichen, den sie zahlen sollen.
Fazit
Apples erstes faltbares iPhone ist Realität, und es ist strategisch wichtig. Das iPhone Duo verschafft Apple eine neue Ultra-Premium-Preisstufe, schließt eine Wettbewerbslücke in China und schafft eine größere mobile Leinwand für KI, Produktivität und Dienste.
Doch die am 10. September 2026 verfügbaren Belege beweisen nicht, dass ein Superzyklus begonnen hat. Die Vorbestellungen haben noch nicht begonnen, das anfängliche Angebot könnte begrenzt sein, und Faltgeräte machen weiterhin nur einen kleinen Bruchteil der weltweiten Smartphone-Auslieferungen aus.
Das wahrscheinlichste kurzfristige Ergebnis ist, dass das Duo zu einer hochwertigen Premiumnische mit spürbaren Vorteilen beim Durchschnittspreis wird. Es kann sich zu einem breiteren Superzyklus entwickeln, wenn Apple die Produktion skaliert, Android-Wechsler gewinnt, die Margen hält und die Familie faltbarer Geräte auf zugänglichere Preise ausweitet.
Für AAPL-Aktionäre zählen drei Schlussfolgerungen:
- Die Argumente für das Produkt sind stärker als vor der Ankündigung.
- Die unmittelbare Umsatzchance ist bedeutend, aber bei Apples Größe nicht transformativ.
- Die Bewertung verlangt bereits mehr als einen gewöhnlichen Produkterfolg.
Anleger sollten nun von der Begeisterung des Präsentationstags zu messbaren Belegen übergehen: Vorbestellungen, Produktion, Nachfrage in China, iPhone-Durchschnittspreis, Produktmargen und Gewinnrevisionen für das Geschäftsjahr 2027.
Nutzen Sie SimianX AI, um diese Entwicklungen mit Marktinformationen in Echtzeit, Fundamentalanalyse und SEC-Daten zu verfolgen. Überprüfen Sie wichtige Informationen stets unabhängig und konsultieren Sie vor Anlageentscheidungen einen qualifizierten Finanzberater.
Verwandte Artikel
- Tim Cook tritt ab: Was John Ternus bei Apple übernimmt
- Apple Q3 2026: Kann Wachstum die KI-Verzögerung tragen?
- Apple WWDC 2026: Siri-KI & Gemini für die AAPL-Aktie
- SK Hynix Aktie +8 %: Ist der KI-Superzyklus wirklich echt?
- Micron MU: Warum HBM3e die AI-Speicher-Wette 2026 ist
Quellen
- Apple Newsroom — Apple stellt das iPhone Duo vor (9. September 2026)
- SEC EDGAR — Apple Formular 10-Q für das am 27. Juni 2026 beendete Quartal
- SEC EDGAR — Apple Formular 10-K für das Geschäftsjahr 2015
- IDC — Prognose für den weltweiten Smartphone-Markt
- IDC — Smartphone-Markt China, Q2 2026
- Zacks — Detaillierte Gewinnschätzungen für AAPL
- StockAnalysis — Marktdaten zu AAPL
- Europäische Kommission — Gesetz über digitale Märkte


