
 Von Muke
Elice-Börsengang: Kurssturz am ersten Tag, Limit-up am zweiten und wie Koreas KI-IPOs seit 2025 gehandelt wurden
Kurzantwort: Elice (KOSDAQ: 0158S0) legte den Ausgabepreis seines Börsengangs auf 90.500 ₩ fest, das obere Ende der Spanne von 70.400–90.500 ₩, nach einer 408-fachen Überzeichnung bei Privatanlegern und einem 388,84-fach überzeichneten institutionellen Orderbuch. Beim Debüt am 20. Oktober 2026 eröffnete die Aktie bei 75.700 ₩, fiel bis auf 56.500 ₩ und schloss bei 61.500 ₩, ein Minus von 32,04 % – der sechstschlechteste erste Handelstag unter 37 koreanischen IPOs im Jahr 2026. Am nächsten Tag schloss sie auf dem Tageslimit nach oben von 79.900 ₩ (+29,92 %), immer noch 11,7 % unter dem Ausgabepreis, und am Morgen des 22. Oktober notierte sie erstmals über dem Ausgabepreis, bei bis zu 99.900 ₩. Von den zehn unten erfassten KI-bezogenen koreanischen IPOs seit Januar 2025 notierten sieben am 20. Oktober 2026 unter ihrem Ausgabepreis.
Der Elice-Börsengang war eine deutliche Warnung an Anleger in KI-Rechenzentrumsaktien: Außergewöhnliche Zeichnungsnachfrage garantiert keine erfolgreiche Notierung, und schnelles Umsatzwachstum rechtfertigt nicht automatisch eine Premium-Bewertung.
Das südkoreanische KI-Infrastrukturunternehmen legte den Preis seiner Aktien auf 90.500 ₩ fest, das obere Ende der Angebotsspanne, nachdem es rund 408-fache Nachfrage von Privatanlegern angezogen hatte. Am 20. Oktober 2026 schlossen die Aktien bei 61.500 ₩, 32,04 % unter dem Ausgabepreis, an einem Tag, an dem der KOSDAQ-Index um 3,33 % fiel.
Die nächste Sitzung verlief in die Gegenrichtung. Am 21. Oktober erreichte Elice etwa zehn Minuten nach Handelsbeginn das Tageslimit nach oben von 79.900 ₩, 29,92 % über dem ersten Schlusskurs – der maximale Tagesgewinn, den die koreanischen Regeln zulassen. Auf diesem Limit schloss sie auch, noch rund 11,7 % unter dem Ausgabepreis. Am Morgen des 22. Oktober stieg sie erstmals über den Ausgabepreis und erreichte bis 10:00 KST ein Tageshoch von 99.900 ₩ (+10,4 % gegenüber dem Ausgabepreis).
Beide Bewegungen sind wichtig. Die erste offenbarte eine Lücke zwischen den Erwartungen im Zeichnungsverfahren und der Preisbildung am öffentlichen Markt. Die zweite zeigte, wie schnell ein begrenztes handelbares Angebot und eine wechselnde Stimmung eine frisch notierte Aktie bewegen können.
Diese Analyse von SimianX AI untersucht die finanzielle Frage hinter diesen Kursausschlägen: Kann Elice mit seiner GPU-Infrastruktur ausreichende Cash-Renditen erzielen, um seine Bewertung zu rechtfertigen und die nächste Expansion zu finanzieren? Zudem ordnet sie das Debüt mit einer Referenztabelle aller KI-bezogenen koreanischen IPOs seit 2025 ein.
Die Belege stützen ein differenziertes Fazit. Elice hat ein wachsendes Geschäft und weist operative Gewinne aus. Sein Börsengang zeigt aber auch die Risiken von Kundenkonzentration, hohen Ausrüstungsinvestitionen und Bewertungen, die auf dem EBITDA aufbauen.
Recherchestand: 22. Oktober 2026 (koreanische Zeit). Die Kurse vom 20. und 21. Oktober sind Schlusskurse; die Kurse vom 22. Oktober sind Intraday-Kurse (Stand 10:00 KST), kein bestätigter Schlusskurs. Die folgenden Finanzberechnungen sind als historische Vergleiche oder illustrative Annahmen gekennzeichnet.
Quelle: Handelsbericht von MoneyToday vom 21. Oktober
Der Elice-Börsengang auf einen Blick: der Kursverlauf
Elice wird an der südkoreanischen KOSDAQ unter dem Code 0158S0 gehandelt. Das Unternehmen nahm durch den Verkauf von 2.222.000 neu ausgegebenen Aktien rund 201,1 Mrd. ₩ ein, umgerechnet etwa 151 Mio. US-$ zum Wechselkurs der damaligen Berichterstattung. Zum Ausgabepreis lag die Marktkapitalisierung bei rund 1,005 Bio. ₩.
| Ereignis | Aktienkurs | Veränderung zum Ausgabepreis |
|---|---|---|
| Ausgabepreis (oberes Ende der Spanne von 70.400–90.500 ₩) | 90.500 ₩ | — |
| Eröffnungskurs am 20. Oktober | 75.700 ₩ | −16,35 % |
| Tageshoch am 20. Oktober | 77.700 ₩ | −14,14 % |
| Tagestief am 20. Oktober | 56.500 ₩ | −37,57 % |
| Schlusskurs am 20. Oktober | 61.500 ₩ | −32,04 % |
| Eröffnungskurs am 21. Oktober | 69.500 ₩ | −23,20 % |
| Schlusskurs am 21. Oktober auf dem Tageslimit nach oben (etwa 10 Minuten nach Handelsbeginn erreicht) | 79.900 ₩ | −11,71 % |
| Tageshoch am 22. Oktober (Stand 10:00 KST) | 99.900 ₩ | +10,39 % |
Die Aktie eröffnete also unter dem Ausgabepreis, bevor weiterer Verkaufsdruck einsetzte. Am ersten Tag wechselten rund 5,9 Millionen Aktien den Besitzer, mehr als das Zweieinhalbfache der 2,22 Millionen im Angebot verkauften Aktien.
Ein Anleger, der im Börsengang Aktien zugeteilt bekam, erzielte eine andere Rendite als ein Anleger, der zum Eröffnungskurs kaufte. Von 75.700 ₩ auf 61.500 ₩ betrug der Rückgang von der Eröffnung bis zum Schluss rund 18,8 %.
Die Unterscheidung ist auch bei der Bewertung der Erholung wichtig. Eine Erholung von 61.500 ₩ auf den Ausgabepreis von 90.500 ₩ würde einen Anstieg von rund 47,2 % erfordern. Ein Rückgang von 32 % lässt sich nicht durch einen prozentual gleich hohen Anstieg ausgleichen, weil die Erholung von einer kleineren Basis ausgeht. Selbst vom Schlusskurs auf dem Limit von 79.900 ₩ aus war ein weiterer Anstieg von 13,3 % nötig, um den Ausgabepreis wieder zu erreichen; diesen schaffte die Aktie am Morgen des 22. Oktober.
Das Marktumfeld war feindselig. Der KOSDAQ-Index schloss am 20. Oktober bei 781,97, ein Tagesminus von 3,33 % und 15,0 % unter seinem Schlussstand von 919,92 am 6. Oktober, nachdem er am 15. Oktober an einem einzigen Tag um 7,65 % eingebrochen war.
Quellen: Angebotsmitteilung von Elice, Reuters-Bericht zum Handelsstart, Schlussbericht von ZDNet Korea, nachfolgendes Handels-Update von MoneyToday
Wie Koreas Preisgrenzen am ersten Handelstag die Bewegung prägten
Koreanische IPOs werden am ersten Tag in einem besonderen Preisband gehandelt. Seit dem 26. Juni 2023 ist der Basispreis einer neu notierten Aktie schlicht ihr Ausgabepreis, und am Tag der Notierung darf sie zwischen 60 % und 400 % dieses Preises gehandelt werden. Ab dem zweiten Tag gilt das normale Tageslimit von ±30 %, gemessen am Schlusskurs des Vortags.
| Regel | Bedeutung für Elice |
|---|---|
| Untergrenze am ersten Tag: 60 % des Ausgabepreises | 54.300 ₩. Das Tagestief von 56.500 ₩ lag nur 2.200 ₩ darüber. |
| Obergrenze am ersten Tag: 400 % des Ausgabepreises | 362.000 ₩. Nie in Reichweite. |
| Limit am zweiten Tag: ±30 % vom Vortagesschluss | 61.500 ₩ × 1,3 = 79.950 ₩, abgerundet auf den Tick von 100 ₩: 79.900 ₩. |
Daraus folgen zwei Konsequenzen. Ein Rückgang von 32 % am ersten Tag macht einen großen Teil des maximalen Verlusts von 40 % aus, den das Band zulässt. Und die Erholung am 21. Oktober war mechanisch gedeckelt: Käufer, die zu höheren Preisen mehr Aktien wollten, konnten an diesem Tag nicht über 79.900 ₩ handeln. Dieselbe Regel führte bei MakinaRocks im Mai 2026 zum entgegengesetzten Extrem: Die Aktie eröffnete und schloss ihren ersten Tag bei genau 400 % des Ausgabepreises (dem Maximum, in Korea als ttadabul bekannt, sinngemäß „Vervierfachung“).
Quelle: Financial News zur Regeländerung vom 26. Juni 2023
Koreanische KI-IPOs 2025–2026: erster Handelstag vs. heute
Wie ungewöhnlich war das Debüt von Elice? Die folgende Tabelle listet die zehn koreanischen IPOs seit Januar 2025 auf, deren Kerngeschäft KI-Software, KI-Chips oder KI-Infrastruktur ist, mit den Ergebnissen am ersten Tag und dem jüngsten Schlusskurs.
| Unternehmen | Notiert seit | Ausgabepreis | Schluss Tag 1 | Tag 1 vs. Ausgabepreis | Schluss 20. Okt. 2026 | vs. Ausgabepreis | vs. Höchstschluss |
|---|---|---|---|---|---|---|---|
| Wisenut | 24. Jan. 2025 | 17.000 ₩ | 10.800 ₩ | −36,5 % | 5.040 ₩ | −70,4 % | −73,8 % |
| LG CNS (KOSPI) | 5. Feb. 2025 | 61.900 ₩ | 55.800 ₩ | −9,9 % | 67.600 ₩ | +9,2 % | −53,0 % |
| Neurophet | 25. Juli 2025 | 14.000 ₩ | 20.300 ₩ | +45,0 % | 6.100 ₩ | −56,4 % | −83,4 % |
| Nota | 3. Nov. 2025 | 9.100 ₩ | 31.000 ₩ | +240,7 % | 15.070 ₩ | +65,6 % | −73,3 % |
| Acryl | 16. Dez. 2025 | 19.500 ₩ | 67.000 ₩ | +243,6 % | 14.010 ₩ | −28,2 % | −79,1 % |
| SemiFive | 29. Dez. 2025 | 24.000 ₩ | 27.650 ₩ | +15,2 % | 15.020 ₩ | −37,4 % | −69,2 % |
| MakinaRocks | 20. Mai 2026 | 15.000 ₩ | 60.000 ₩ | +300,0 % | 16.400 ₩ | +9,3 % | −79,0 % |
| StradVision | 30. Juni 2026 | 12.000 ₩ | 7.200 ₩ | −40,0 % | 2.465 ₩ | −79,5 % | −65,8 % |
| Neosapience | 21. Sep. 2026 | 10.000 ₩ | 36.900 ₩ | +269,0 % | 7.920 ₩ | −20,8 % | −78,5 % |
| Elice | 20. Okt. 2026 | 90.500 ₩ | 61.500 ₩ | −32,0 % | 61.500 ₩ | −32,0 % | — |
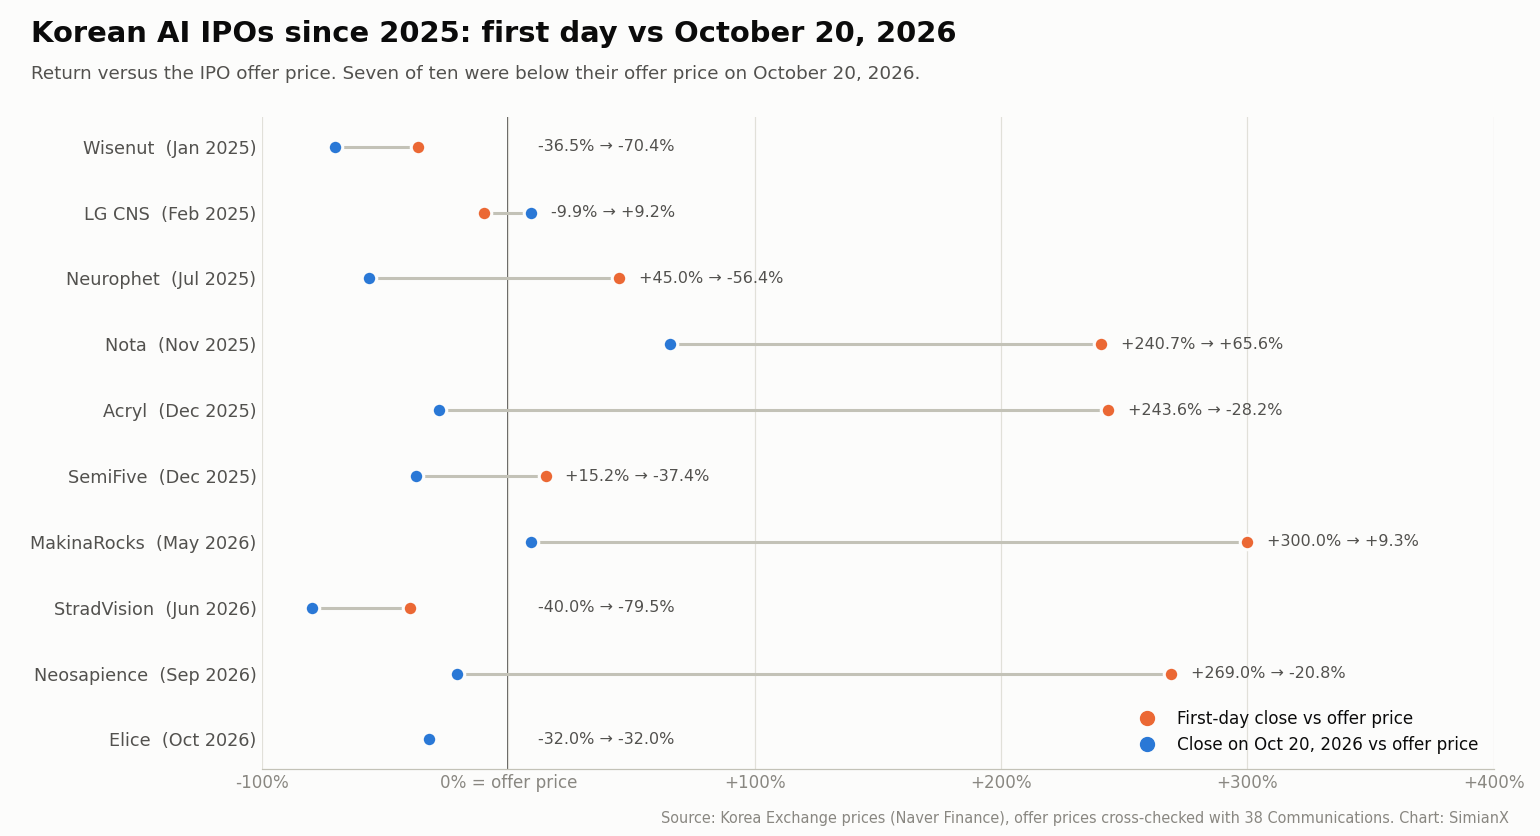
Was die Unternehmen tun: Wisenut (KI-Chatbot- und Suchsoftware), LG CNS (IT-Dienstleistungen, KI und Cloud; an der KOSPI notiert, alle anderen an der KOSDAQ), Neurophet (KI-Software für die Bildgebung des Gehirns), Nota (Komprimierung und Optimierung von KI-Modellen), Acryl (KI-Plattformsoftware), SemiFive (Design kundenspezifischer KI-Chips), MakinaRocks (Industrie-KI-Software), StradVision (Vision-KI für Fahrzeuge), Neosapience (KI-Stimmerzeugung) und Elice (KI-Bildung sowie GPU-Cloud und modulare Rechenzentren).
Vier Muster fallen auf:
- Der mittlere erste Handelstag (Median) brachte einen Gewinn von etwa 30 %; die mittlere Position am 20. Oktober 2026 war ein Verlust von etwa 30 %. Sieben der zehn notierten an diesem Datum unter ihrem Ausgabepreis.
- Die vier größten Gewinner des ersten Tages gaben jeweils den Großteil wieder ab. Nota, Acryl, MakinaRocks und Neosapience schlossen ihren ersten Tag jeweils mindestens 240 % über dem Ausgabepreis; bis zum 20. Oktober lag jede dieser Aktien mehr als 70 % unter ihrem Höchstschluss. Neosapience fiel in weniger als einem Monat von 36.900 ₩ auf 7.920 ₩.
- Ein schwacher erster Tag war ebenso wenig ein Kaufsignal. Wisenut und StradVision, die beiden Debüts, die am ersten Tag stärker als Elice fielen, lagen bis zum 20. Oktober weitere 53 % bzw. 66 % unter ihren ersten Schlusskursen.
- Elice ist der einzige der vier Verlierer des ersten Tages, dessen zweite Sitzung das Tageslimit nach oben erreichte. Wisenut stieg am zweiten Tag um 4,8 %, LG CNS um 3,4 %, und StradVision fiel um weitere 18,9 %. Der weitere Verlauf von Elice ist noch nicht Teil der Bilanz.
Dies sind Kursverläufe, keine Prognosen. Die Gruppe ist klein, sie umfasst nur Unternehmen, deren Hauptgeschäft KI ist, und ihre schwächste Phase fällt mit dem Abrutschen des KOSDAQ im Oktober 2026 zusammen.
Wo Elice unter den koreanischen IPOs 2026 steht
Unter den 37 koreanischen IPOs des Jahres 2026 bis zum 20. Oktober (ohne SPACs und REITs) lag der mittlere Schlusskurs am ersten Tag (Median) etwa 45 % über dem Ausgabepreis, und 10 der 37 schlossen ihren ersten Tag darunter. Das Minus von 32,04 % bei Elice war der sechstgrößte Rückgang an einem ersten Handelstag in diesem Jahr. Die fünf größeren waren StradVision (−40,0 %, 30. Juni), Hatchtech (해치텍, −39,4 %, 25. August), Jincostech (진코스텍, −38,5 %, 15. Oktober), PeacePeace Studio (피스피스스튜디오, −36,1 %, 8. Juni) und Kido Industry (기도산업, −34,6 %, 21. August).
Quellen: News1 zur Rangliste 2026, Notierungsergebnisse von 38 Communications
Wie konnte der Elice-Börsengang trotz 400-facher Nachfrage fallen?
Der scheinbare Widerspruch wird klarer, sobald die Zeichnungszahlen definiert sind.
Privatanleger zeichneten 226.737.440 Aktien bei einer Zuteilung von 555.500 Aktien, einem Viertel des Angebots. Daraus ergibt sich eine Zeichnungsquote von rund 408 zu eins. Im vorangegangenen Bookbuilding boten 2.367 Institutionen bei einer Quote von 388,84 zu eins, und der Preis wurde am oberen Ende der Spanne festgelegt.
Die Zeichnungseinlagen der Privatanleger erreichten rund 10,26 Bio. ₩.
Diese Einlagen waren Zeichnungsgelder. Sie entsprachen weder dem von Elice eingenommenen Betrag noch einer Verpflichtung, dieselben Aktien nach der Notierung zu kaufen. Das Unternehmen nahm vor Emissionskosten rund 201,1 Mrd. ₩ ein.
Quelle: Newspim-Bericht über die Zeichnungsergebnisse von Elice
Mehrere Mechanismen erklären, warum ein stark überzeichnetes Angebot dennoch fallen kann.
Zuteilungswünsche können die beabsichtigten Bestände übersteigen
Wenn Anleger mit kleinen Zuteilungen rechnen, zeichnen sie womöglich deutlich mehr Aktien, als sie letztlich besitzen wollen. Die Zeichnungsquote misst Anträge im Verhältnis zu einer begrenzten Zuteilung.
Sie legt nicht fest, welchen Preis Anleger akzeptieren, sobald die Aktien frei gehandelt werden.
Ein Zeichnungsgewinn kann die eigentliche Anlagethese sein
Manche Zeichner beteiligen sich, weil sie einen sofortigen Kursanstieg erwarten. Eröffnen die Aktien unter dem Ausgabepreis, scheitert diese These.
Anleger, die ursprünglich starke Nachfrage zu verkörpern schienen, können dann gleichzeitig zu Verkäufern werden.
Der Markt kann sich zwischen Preisfestsetzung und Notierung verändern
Der Ausgabepreis von Elice stand fest, bevor der Handel begann. Veränderungen bei den Bewertungen vergleichbarer Unternehmen, den Finanzierungsbedingungen und der Risikobereitschaft können einen vereinbarten Ausgabepreis bis zum Notierungstag teuer erscheinen lassen. Zwischen dem Ende des Bookbuildings am 1. Oktober und der Notierung am 20. Oktober fiel der KOSDAQ um etwa 13 %, und die koreanische Presse brachte die Verkäufe am Debüttag mit neuen Zweifeln an der Profitabilität von US-Neocloud-Betreibern wie CoreWeave in Verbindung.
Die Nachfrage muss zum nächsten verfügbaren Preis fortbestehen
Ein erfolgreicher Börsengang erfordert kaufwillige Anleger, nachdem die zugeteilten Investoren mit dem Verkauf beginnen. Zeichnungsstatistiken liefern nur begrenzte Informationen über diese fortlaufende Nachfrage.
Ein überzeichnetes Orderbuch beschreibt den Zuteilungsprozess. Ein dauerhafter Aktienkurs erfordert fortlaufende Nachfrage, die durch den Unternehmenswert gestützt wird.
Welches Geschäft betreibt Elice eigentlich?
Elice startete 2015 mit Programmierausbildung und expandierte in KI-Trainingsplattformen, KI-Lösungen für Unternehmen und Cloud-Infrastruktur.
Heute umfasst das Geschäft zwei große Bereiche:
- KI-Transformation und Bildung: Lernplattformen, Leistungsbewertungen, KI-Anwendungen für Unternehmen und Implementierungsdienste.
- KI-Cloud und Infrastruktur: GPU-Rechenleistung, Infrastruktursoftware und modulare KI-Rechenzentren.
Das Infrastrukturangebot umfasst die Elice Cloud Infrastructure, kurz ECI, und das Portable Modular Data Center des Unternehmens, kurz PMDC.
Die Cloud-Plattform von Elice unterstützt reservierten, On-Demand- und Spot-GPU-Zugang. Die öffentlichen Produktunterlagen nennen NVIDIA-GPU-Generationen wie A100, H100, B200 und B300.
Diese Kombination verschafft Elice mehrere mögliche Umsatzquellen: Vermietung von Rechenleistung, Lieferung von Infrastruktur, Betrieb von Kundenumgebungen und Verkauf zugehöriger Software oder Dienstleistungen.
Anleger müssen diese Quellen unterscheiden. Hardwarelieferungen, Projektimplementierung und wiederkehrende Cloud-Nutzung können sehr unterschiedliche Margen, Kapitalbedarfe und Kundenbindungsraten haben.
Ein Unternehmen, das pauschal als „KI-Rechenzentrumsaktie“ bezeichnet wird, kann daher Geschäfte mit erheblich unterschiedlicher Wirtschaftlichkeit enthalten.
Quellen: Unternehmensüberblick von Elice, Produktinformationen zur GPU-Cloud von Elice
Was ist eine Neocloud?
Eine Neocloud ist ein Cloud-Anbieter, der sich stark auf KI-Rechenleistung konzentriert, insbesondere auf GPU-Infrastruktur.
Diese Unternehmen konkurrieren typischerweise über Rechenleistung, Hardwareverfügbarkeit, spezialisierte Software, Support oder Preise. Ihre Geschäftsmodelle unterscheiden sich von breiten Cloud-Plattformen wie AWS, Microsoft Azure und Google Cloud, die umfangreiche Datenbanken, Unternehmenssoftware und Anwendungsdienste anbieten.
Elice gehört in diese Diskussion, weil sein Wachstum zunehmend von KI-Infrastruktur abhängt. Seine Bildungs- und Unternehmensanwendungen machen es jedoch zu einem unvollkommenen Vergleich mit einem Unternehmen, das sich fast ausschließlich auf GPU-Vermietung konzentriert.
Was macht die modulare Rechenzentrumsstrategie von Elice interessant?
Der PMDC-Ansatz von Elice verpackt Rechen-, Netzwerk-, Strom- und Kühltechnik in vorgefertigte Module.
Das Unternehmen bewirbt eine Inbetriebnahme in rund 12 Wochen, abhängig von den jeweiligen Standort- und Infrastrukturbedingungen. Zudem wirbt es mit Flüssigkeitskühlung und einer Energieeffizienzkennzahl (PUE) von rund 1,1, und in seiner IPO-Mitteilung gab es an, der Ansatz senke die anfänglichen Infrastrukturkosten um bis zu 40 %.
Dies sind Unternehmensangaben und Produktspezifikationen. Sie sollten nicht als unabhängig verifizierte Leistung für jede Installation behandelt werden.
Ein modulares Design kann dennoch praktische Vorteile haben. Standardisierte Ausrüstung kann die Baukomplexität verringern, schrittweise Erweiterungen unterstützen und Kapazitäten schneller ans Netz bringen.
Quelle: PMDC-Produktspezifikationen von Elice
Was bedeutet ein PUE von 1,1?
Die Power Usage Effectiveness, kurz PUE, vergleicht den gesamten Stromverbrauch einer Anlage mit dem Strom, den die Rechentechnik verbraucht.
Bei einem PUE von 1,1 verbraucht eine Anlage, die 1 Megawatt für IT-Ausrüstung benötigt, insgesamt rund 1,1 Megawatt. Die zusätzlichen 0,1 Megawatt dienen der Kühlung und anderen Anlagenfunktionen.
Ein geringerer Overhead kann die Betriebswirtschaftlichkeit verbessern. Er misst jedoch weder Kundenauslastung, Umsatz, Finanzierungskosten noch Investitionsrenditen.
Kann ein Aufbau in zwölf Wochen den Strom-Engpass lösen?
Ein Modul kann schnell gefertigt und installiert werden, sobald die wesentlichen Voraussetzungen erfüllt sind. Netzanschluss, Genehmigungen, Grundstücke, Transformatoren und vertraglich gebundene Kunden können erheblich länger dauern.
Für Anleger ist das entscheidende Datum der Zeitpunkt, ab dem die Infrastruktur für abrechenbare Kunden-Workloads verfügbar ist.
Ein schneller Fertigungszyklus ist wertvoll, doch die Renditen hängen vom gesamten Entwicklungszeitplan ab.
Ist Elice profitabel?
Ja, auf operativer Ebene in den ausgewiesenen Halbjahreszahlen – und das ist eine junge Entwicklung.
Die Angaben von Elice vor dem Börsengang und Berichte der koreanischen Presse liefern folgende Zahlen:
| Finanzkennzahl | Erstes Halbjahr 2025 | Gesamtjahr 2025 | Erstes Halbjahr 2026 |
|---|---|---|---|
| Umsatz | 11,4 Mrd. ₩ | 39,5 Mrd. ₩ | 34,4 Mrd. ₩ |
| Operatives Ergebnis (Verlust) | (3,6 Mrd. ₩) | 5,2 Mrd. ₩ | 10,3 Mrd. ₩ |
| EBITDA | — | — | 23,2 Mrd. ₩ |
| Berechnete operative Marge | Verlust | Rund 13,2 % | Rund 29,9 % |
| Berechnete EBITDA-Marge | — | — | Rund 67,4 % |
Der Halbjahresumsatz hat sich ungefähr verdreifacht (+202 %), und das operative Ergebnis der ersten sechs Monate 2026 übertraf bereits das des gesamten Jahres 2025. Das Unternehmen rundete seine EBITDA-Marge auf rund 68 %.
Diese Zahlen zeigen, dass die Bewertung von Elice nicht nur auf prognostiziertem Umsatz beruhte. Das Geschäft hatte bereits nennenswerte operative Gewinne ausgewiesen.
Die zentrale Frage ist, wie wiederholbar diese Gewinne sein werden, wenn Infrastruktur und Kundenbasis wachsen.
Quellen: Mitteilung von Elice zur IPO-Präsentation im September, ChosunBiz zu den Ergebnissen des Gesamtjahres 2025, EToday zu den Vergleichen mit dem ersten Halbjahr 2025
Warum ist die EBITDA-Marge so viel höher als die operative Marge?
Die Differenz zwischen 23,2 Mrd. ₩ EBITDA und 10,3 Mrd. ₩ operativem Ergebnis beträgt rund 12,9 Mrd. ₩.
Die koreanische Finanzberichterstattung wies für das erste Halbjahr Abschreibungen von 12,9 Mrd. ₩ aus, bereits mehr als im gesamten Vorjahr. Das ist im Verhältnis zum Umsatz von Elice erheblich und spiegelt die Ausrüstungsintensität des Geschäfts wider.
Abschreibungen verteilen die Kosten der Infrastruktur über ihre geschätzte Nutzungsdauer. Sie sind in der Berichtsperiode nicht zahlungswirksam, doch das Unternehmen musste die Ausrüstung trotzdem erwerben und muss sie möglicherweise irgendwann ersetzen.
Für einen KI-Infrastrukturbetreiber liefert das EBITDA nützliche Informationen über den Betrieb vor Abschreibungen. Es zeichnet jedoch ein unvollständiges Bild der für Aktionäre verfügbaren Mittel.
Wie viel des Halbjahresumsatzes stammte aus vorausbezahlten Regierungsaufträgen?
Dies ist das Detail, das die meisten Berichte zum Debüttag übergingen. Elice erhielt für GPU-Leasingaufträge der Regierung Zahlungen im Voraus und erfasst diese als Umsatz, sobald die Leistung erbracht wird. Der Bestand dieser Vorauszahlungen (Vertragsverbindlichkeiten) entwickelte sich wie folgt:
| Datum | Vertragsverbindlichkeiten |
|---|---|
| Ende 2024 | 1,5 Mrd. ₩ |
| Ende 2025 | 30,5 Mrd. ₩ |
| Ende Juni 2026 | 11,4 Mrd. ₩ |
Rund 23,0 Mrd. ₩ an Vorauszahlungen wurden im ersten Halbjahr 2026 als Umsatz erfasst – etwa zwei Drittel (rund 67 %) der 34,4 Mrd. ₩, die für den Zeitraum ausgewiesen wurden. Das Geld für diesen Umsatz floss größtenteils bereits 2025.
Daraus ergeben sich zwei Folgerungen. Erstens stützte sich der Gewinnsprung im ersten Halbjahr stark auf vorausbezahlte Regierungsaufträge und sagt daher weniger über wiederkehrende kommerzielle Nachfrage aus, als die Wachstumsrate auf den ersten Blick nahelegt. Zweitens ist der Vorauszahlungsbestand abgeschmolzen; eine Wiederholung des Ergebnisses erfordert neue vorausbezahlte Aufträge oder neue Kunden.
Quelle: Analyse des Wertpapierprospekts von Elice durch EToday
Was verraten die Investitionsausgaben über die Gewinne von Elice?
Die ausgewiesenen Käufe von Sachanlagen im ersten Halbjahr beliefen sich auf rund 41,3 Mrd. ₩, verglichen mit einem EBITDA von 23,2 Mrd. ₩.
Daraus ergeben sich zwei nützliche Vergleiche:
- Die Ausrüstungskäufe betrugen rund das 1,8-Fache des EBITDA.
- Die Ausrüstungskäufe übertrafen das EBITDA um rund 18,1 Mrd. ₩.
Diese Differenz ist keine Berechnung des freien Cashflows. Eine sachgerechte Cashflow-Analyse muss den operativen Cashflow, das Working Capital, Steuern, Finanzierungsvereinbarungen und den Zeitpunkt der Zahlungen für Ausrüstung berücksichtigen.
Sie zeigt aber, warum eine hohe EBITDA-Marge die Anlageentscheidung nicht allein begründen kann.
Die Berichterstattung vor dem Börsengang bezifferte zudem die Liquidität dritten Grades (Current Ratio) von Elice im Juni 2026 auf rund 52,3 %, gegenüber etwa 267 % Ende 2023, und die Finanzverbindlichkeiten auf etwa 28,7 % der Bilanzsumme. Die anschließende Eigenkapitalaufnahme verändert das Liquiditätsbild, daher sollten diese historischen Kennzahlen nicht als Lage des Unternehmens nach dem Börsengang dargestellt werden.
Quelle: Analyse des Wertpapierprospekts von Elice durch EToday
Wie sollten Anleger Wachstumsinvestitionen von Ersatzinvestitionen trennen?
Manche Ausrüstungskäufe schaffen zusätzliche Kapazität. Andere erhalten die Wettbewerbsfähigkeit bestehender Kapazität.
Die Unterscheidung ist wichtig:
- Wachstums-Capex kann künftigen Umsatz schaffen.
- Erhaltungs- und Ersatz-Capex sichert bestehende Gewinne.
- Technologie-Upgrades können beide Funktionen erfüllen.
Bei GPU-Betreibern kann ein Vermögenswert technisch funktionsfähig bleiben und dennoch niedrigere Mieten erzielen, weil neuere Hardware mehr Leistung bietet.
Anleger brauchen daher Schätzungen der Mittelzuflüsse über die wirtschaftliche Lebensdauer der Ausrüstung, einschließlich ihres Restwerts. Die Annahme, das aktuelle EBITDA könne ohne weitere Investitionen unbegrenzt fortbestehen, würde die Aktionärsrenditen überzeichnen.
Wie stark hängt Elice von staatsnaher Nachfrage ab?
Die Kundenkonzentration ist eines der deutlichsten Risiken.
ChosunBiz berichtete, dass rund 22,5 Mrd. ₩ bzw. 65,6 % des Umsatzes im ersten Halbjahr 2026 mit der südkoreanischen National IT Industry Promotion Agency, kurz NIPA, zusammenhingen.
Der Vergleichswert für 2025 lag bei 13,4 Mrd. ₩, etwa 34 % des Umsatzes. Die staatsnahe Nachfrage gewann also mit dem Wachstum des Geschäfts an Bedeutung.
Derselbe Bericht stellte fest, dass die IPO-Bewertung von Elice einen durchschnittlichen EV/EBITDA-Multiplikator von rund 27,13 ansetzte, abgeleitet von US-Cloud- und Rechenzentrumsunternehmen wie CoreWeave und DigitalOcean. Ein kleines Unternehmen mit konzentrierten Umsätzen, das sich erst vor Kurzem stärker auf Infrastruktur ausgerichtet hat, verdient einen sorgfältigen Vergleich mit größeren, breiter diversifizierten Betreibern.
Quelle: Bewertungsanalyse von ChosunBiz vor dem Börsengang
Staatliche Programme können wertvolle Umsätze, Glaubwürdigkeit im Beschaffungswesen und Zugang zu Forschungskunden bieten. Die öffentlichen Mitteilungen von Elice bestätigen die Teilnahme an mehreren solchen Initiativen.
So wurde Elice als einer der Lieferanten von H100- und B200-GPU-Kapazität für das 2026 National AI Data Center Advancement Project ausgewählt, das von der AICA, der Gwangju Artificial Intelligence Industry Cluster Agency, durchgeführt wird. Das Unternehmen gab an, die Vereinbarung laufe von Mai bis Dezember 2026.
Das ist ein Beleg für kommerzielle Aktivität. Es zeigt aber auch, warum Anleger Vertragslaufzeiten und Verlängerungsbedingungen prüfen müssen.
Quelle: Mitteilung von Elice zur Auswahl als AICA-Lieferant
Macht staatliche Nachfrage den Umsatz sicherer?
Sie kann manche Zahlungsrisiken verringern, schafft aber andere Abhängigkeiten.
Der Umsatz kann von Haushaltsmitteln, Beschaffungszeitplänen, der Auswahl der Lieferanten und der Entscheidung über die Verlängerung eines Programms beeinflusst werden. Eine breite Gruppe von Endnutzern kann wirtschaftlich dennoch von einer einzigen staatlich finanzierten Beschaffungsvereinbarung abhängen.
Der stärkste Beleg für Diversifizierung wären steigende Umsätze aus dem Privatsektor bei fortgesetztem Geschäft mit dem öffentlichen Sektor.
Ein sinkender Anteil staatlicher Umsätze infolge verlorener Aufträge wäre weit weniger ermutigend.
Warum sind Vorauszahlungen von Kunden wichtig?
Wie die obige Tabelle zu den Vertragsverbindlichkeiten zeigt, wurden staatliche GPU-Zahlungen im Voraus vereinnahmt und als Umsatz erfasst, sobald die Leistungen erbracht wurden.
Vorauszahlungen können Investitionen unterstützen und den Finanzierungsbedarf verringern. Sie bedeuten aber auch, dass Zahlungseingang und Umsatzrealisierung in unterschiedlichen Perioden stattfinden.
Anleger sollten Vertragsverbindlichkeiten, Verlängerungen und neue Vorauszahlungen neben dem ausgewiesenen Gewinn verfolgen. Andernfalls könnte ein Anstieg des bilanziellen Umsatzes mit einem gleich hohen Anstieg der Zahlungseingänge in der laufenden Periode verwechselt werden.
Ist Elice nach dem Minus von 32 % günstig?
Ein starker Rückgang führt zu einem niedrigeren Preis. Ob daraus ein guter Wert entsteht, hängt von den Gewinnen und Cashflows ab, die zu diesem Preis zu haben sind.
Die Marktkapitalisierung zum Ausgabepreis von rund 1,005 Bio. ₩ impliziert etwa 11,11 Millionen ausstehende Aktien. Auf dieser Basis impliziert der Schlusskurs am ersten Tag einen Eigenkapitalwert von rund 683 Mrd. ₩, und der Limitkurs vom 21. Oktober von 79.900 ₩ etwa 888 Mrd. ₩.
Die folgenden Berechnungen verwenden gerundete öffentliche Finanzzahlen. Die annualisierten Halbjahresergebnisse verdoppeln lediglich die Leistung von sechs Monaten; sie sind keine Prognose des Unternehmens, und der oben beschriebene Anteil vorausbezahlter Umsätze macht eine einfache Annualisierung besonders optimistisch.
| Kennzahl zur Eigenkapitalbewertung | Zum Ausgabepreis von 90.500 ₩ | Zum ersten Schlusskurs von 61.500 ₩ | Zum Limit von 79.900 ₩ an Tag zwei |
|---|---|---|---|
| Ungefähre Marktkapitalisierung | 1,005 Bio. ₩ | 683 Mrd. ₩ | 888 Mrd. ₩ |
| Marktkapitalisierung / Umsatz 2025 von 39,5 Mrd. ₩ | 25,5× | 17,3× | 22,5× |
| Marktkapitalisierung / annualisierter H1-Umsatz von 68,8 Mrd. ₩ | 14,6× | 9,9× | 12,9× |
| Marktkapitalisierung / annualisiertes operatives H1-Ergebnis von 20,6 Mrd. ₩ | 48,8× | 33,2× | 43,1× |
Der Vergleich mit dem operativen Ergebnis ist weder ein KGV (P/E) noch EV/EBIT. Er enthält nicht die für diese Kennzahlen nötigen Anpassungen und dient nur als Größenordnungsprüfung.
Selbst zum Schlusskurs des ersten Tages benötigte Elice noch erhebliches künftiges Wachstum, um seine Bewertung zu stützen.
Quellen zu Angebotsvolumen und Kapitalisierung: Newspim; historischer Umsatz und operatives Ergebnis: ChosunBiz. Die Multiplikatoren sind Berechnungen des Autors.
Warum keine präzise EV/EBITDA-Schätzung nach dem Börsengang?
Der Unternehmenswert erfordert eine konsistente, aktualisierte Bilanz einschließlich liquider Mittel, Finanzverbindlichkeiten und relevanter Leasingverbindlichkeiten.
Der Bruttoemissionserlös von Elice beeinflusst diese Berechnung erheblich. Emissionskosten, anschließende Investitionen und Finanzierungen spielen ebenfalls eine Rolle.
Ein plakativer Unternehmenswert-Multiplikator, zusammengesetzt aus Schulden vor dem Börsengang und Eigenkapital nach dem Börsengang, könnte eine falsche Präzision erzeugen. Die nächste Finanzveröffentlichung wird eine belastbarere Grundlage liefern.
Was ändert das Geld aus dem Börsengang tatsächlich?
Das Angebot bestand vollständig aus neu ausgegebenen Aktien, sodass das Kapital – vor Kosten – an Elice fließt und nicht an verkaufende Altaktionäre.
Das ist ein bedeutender Pluspunkt. Das Unternehmen erhielt Mittel für den Ausbau seiner Infrastruktur, obwohl sein Börsenkurs anschließend fiel.
Der Kursverlust hat den Emissionserlös nicht vom Bankkonto verschwinden lassen.
Das Geld ist jedoch größtenteils für Investitionen vorgesehen. Elice hat Pläne beschrieben, regionale Edge-KI-Rechenzentren in Korea auszubauen, vor allem außerhalb des Großraums Seoul, und Auslandsgeschäfte in Märkten wie den USA, Japan und Singapur zu verfolgen.
Expansion kann Wert schaffen, wenn Ausrüstung in profitable Nachfrage eingesetzt wird. Sie kann aber auch das finanzielle Risiko erhöhen, wenn Kapazität aufgebaut wird, bevor sich Kunden binden.
Quelle: erklärte Expansionsstrategie von Elice
Für Leser von SimianX AI, die Infrastrukturinvestitionen vergleichen, ist es eine nützliche Disziplin, zwischen bereits verfügbaren Mitteln, vertraglich zugesagtem Kapital und noch benötigter Finanzierung zu unterscheiden. Jede Kategorie beantwortet eine andere Frage zur nächsten Wachstumsphase.
Wie empfindlich reagieren GPU-Cloud-Renditen auf Auslastung und Preise?
GPU-Infrastruktur hat erhebliche Fixkosten. Kleine Veränderungen bei Belegung oder Mietpreisen können daher deutlich größere Veränderungen beim Gewinn bewirken.
Betrachten Sie dieses hypothetische Beispiel, das weder die offengelegte Auslastung noch die Kostenstruktur von Elice darstellt:
| Annahme | Ausgangsfall | Stressfall |
|---|---|---|
| Abrechenbare Auslastung | 80 % | 65 % |
| Index der realisierten Mietpreise | 100 | 80 |
| Umsatzindex | 100 | 65 |
| Fixe zahlungswirksame Betriebskosten | 50 | 50 |
| Variable Kosten, proportional zur Nutzung | 20 | 16,25 |
| Zahlungswirksamer operativer Beitrag | 30 | −1,25 |
Der Umsatz fällt auf 65 % des Ausgangsniveaus, weil:
(65% ÷ 80%) × 80% = 65%
Trotz fortgesetzter Kundennutzung beseitigt die Kombination aus geringerer Auslastung und niedrigeren Preisen den illustrativen zahlungswirksamen operativen Beitrag.
Dieses vereinfachte Beispiel lässt Abschreibungen, Zinsen, Steuern und Ersatzausrüstung außer Acht. Würden diese Kosten einbezogen, stiege die erforderliche Rendite weiter.
Was würde die Wirtschaftlichkeit verbessern?
Stärkere Betreiber können ihre Renditen durch längere Vertragsbindungen, Mindestzahlungen, Kundenvorauszahlungen, effiziente Auslastungsplanung, bessere Netzwerke und wertvolle Software schützen.
Elice bietet sowohl reservierte als auch Spot-Kapazität an. Sein Spot-Angebot kann helfen, ansonsten ungenutzte Ausrüstung zu monetarisieren, während reservierte Verträge mehr Planbarkeit bieten.
Die relevante Angabe ist der Umsatzmix und die Marge, die jede Vertragsform erzielt. Eine höhere Nutzung, die durch hohe Rabatte erkauft wird, kann weniger Wert schaffen als eine geringere Nutzung zu attraktiven vertraglichen Preisen.
Quelle: Beschreibungen der reservierten, On-Demand- und Spot-Dienste von Elice
Was bedeutet Elice für CoreWeave und Nebius?
Das Debüt von Elice ist für börsennotierte KI-Cloud-Anbieter wie CRWV und NBIS relevant, weil Anleger ähnliche Fragen zu Infrastrukturinvestitionen und Renditen prüfen – und weil CoreWeave zu den Vergleichsunternehmen gehörte, anhand derer der Elice-Börsengang bepreist wurde.
Die Unternehmen haben dennoch unterschiedliche Kunden, Finanzierungsstrukturen, geografische Präsenzen und Vermögensbasen.
CoreWeave: Starkes Wachstum kann mit hohen Finanzierungskosten einhergehen
Die Mitteilung von CoreWeave zum zweiten Quartal 2026 wies Folgendes aus:
- Umsatz von 2,575 Mrd. $
- Bereinigtes EBITDA von 1,510 Mrd. $
- Einen operativen Verlust von 49 Mio. $
- Netto-Zinsaufwand von 640 Mio. $
- Einen Nettoverlust von 626 Mio. $
Diese Zahlen veranschaulichen den Abstand zwischen EBITDA und dem den Aktionären zurechenbaren Ergebnis. Großbetriebe können ein erhebliches EBITDA erzielen, während Abschreibungen und Finanzierungskosten den Vorteil aufzehren. Der Zielkonflikt zwischen Auftragsbestand und Schulden wird ausführlicher behandelt in CoreWeave-Aktie 2026: 100 Mrd. $ KI-Auftragsbestand vs. Schuldenrisiko.
Der Vergleich bedeutet nicht, dass Elice die Schuldenstruktur von CoreWeave hat. Er zeigt, warum eine auf dem EBITDA basierende Bewertung eine sorgfältige Finanzierungsanalyse erfordert.
Quelle: Ergebnisse von CoreWeave für Q2 2026 (SEC-Einreichung)
Nebius: Liquidität muss mit Investitionszusagen verglichen werden
Nebius wies zum 30. Juni 2026 8.042,1 Mio. $ an Zahlungsmitteln und Zahlungsmitteläquivalenten aus.
Der Aktionärsbrief beschrieb rund 5,7 Mrd. $ an Investitionsausgaben im zweiten Quartal und kündigte an, im Jahr 2026 mehr als 9 Mrd. $ an Kundenvorauszahlungen zu erwarten.
Diese Zahlen zeigen, warum ein Kassenbestand allein keine finanzielle Sicherheit begründen kann. Anleger müssen die verfügbare Liquidität mit Ausgabenzusagen, Schulden und dem Zeitpunkt der Kundenzahlungen vergleichen.
Nebius gab zudem bekannt, für Server- und Netzwerkausrüstung nun eine Nutzungsdauer von fünf Jahren anzusetzen, statt der vor 2026 verwendeten vier Jahre. Abschreibungsannahmen verdienen daher Aufmerksamkeit, wenn man ausgewiesene Gewinne von Cloud-Unternehmen vergleicht.
Quellen: Finanzbericht von Nebius für Q2 2026 (SEC-Einreichung), Aktionärsbrief zu Q2
Ist das eine Warnung für jede KI-Rechenzentrumsaktie?
Die Warnung gilt am direktesten für Unternehmen, die teure Rechenausrüstung finanzieren und diese Investition über künftige Mieteinnahmen wieder hereinholen müssen.
Verschiedene Teile der Branche tragen unterschiedliche Risiken:
| Geschäftsmodell | Beispiele | Wichtigstes wirtschaftliches Risiko |
|---|---|---|
| GPU-Cloud-Anbieter | Elice, CoreWeave, Nebius | Auslastung, Mietpreise, Ersatz der Ausrüstung und Finanzierung |
| Colocation-Betreiber | Equinix, Digital Realty | Entwicklungskosten, Vermietung, Kundenbonität und Schulden |
| Anbieter von Strom- und Kühltechnik | Vertiv, Eaton | Aufträge, Umsetzung in der Fertigung und Investitionszyklen der Kunden |
| Halbleiterlieferanten | NVIDIA, AMD | Wettbewerbsfähigkeit der Produkte, Nachfrage und Umsetzung in der Lieferkette |
| Diversifizierte Cloud-Plattformen | Amazon, Microsoft, Alphabet | Kapitalallokation, Auslastung und Renditen über große Geschäftsbereiche hinweg |
Die Beispiele kennzeichnen Geschäftsmodelle, keine Anlageempfehlungen.
Ein GPU-Cloud-Anbieter kann beim Erwerb neuer Kapazität von fallenden Ausrüstungspreisen profitieren und gleichzeitig unter niedrigeren Mieten für bereits vorhandene Ausrüstung leiden.
Ein Kühltechniklieferant kann während der Bauphase Umsatz erzielen, bevor der Betreiber seine Investitionsrendite nachweist. Ein Colocation-Unternehmen kann wertvolle langlebige Anlagen besitzen und das GPU-Eigentum seinen Mietern überlassen.
Denselben Bewertungsmultiplikator auf all diese Unternehmen anzuwenden, würde diese Unterschiede verschleiern.
Stützen Probleme bei anderen IPOs die Warnung?
Ja. Das australische Unternehmen Firmus, ein von Nvidia unterstützter Betreiber von KI-Rechenzentren, zog seinen geplanten Börsengang am 9. Oktober 2026 unter Verweis auf die Marktbedingungen zurück, nachdem Investoren die Konditionen infrage gestellt hatten. Reuters berichtete zudem, dass geplante Börsengänge im Zusammenhang mit AirTrunk und SB Energy abgesagt oder auf Eis gelegt worden seien.
Elice kam also in einem selektiveren Finanzierungsumfeld an die Börse. Die Schwierigkeiten einzelner Angebote können jedoch keinen branchenweiten Einbruch der KI-Nachfrage belegen.
Quelle: iTnews (Reuters) zum zurückgezogenen Angebot von Firmus
Stützt die steigende KI-Nachfrage die Branche weiterhin?
Ja, aber Nachfragewachstum und Aktionärsrenditen müssen getrennt beurteilt werden.
Der aktualisierte Ausblick der Internationalen Energieagentur (IEA) prognostiziert, dass der weltweite Stromverbrauch von Rechenzentren von rund 485 TWh im Jahr 2025 auf etwa 950 TWh im Jahr 2030 steigt. Ihr zentrales Szenario erwartet, dass der Stromverbrauch KI-fokussierter Anlagen schneller wächst als der gesamte Rechenzentrumsmarkt.
Die IEA benennt außerdem Engpässe bei Strominfrastruktur, Ausrüstung und Netzanschlüssen.
Quelle: IEA, Key Questions on Energy and AI
Diese Prognosen stützen eine anhaltende Nachfrage nach Rechen- und Energieinfrastruktur. Sie bestimmen nicht, welcher Betreiber eine angemessene Rendite erzielen wird.
Ein wachsender Markt kann dennoch schlechte Aktieninvestments hervorbringen, wenn:
- zu viel Kapazität zu hohen Bewertungen finanziert wird.
- die Wettbewerbspreise schneller fallen als die Kosten.
- Kunden zu effizienterer Hardware wechseln.
- Schulden fällig werden, bevor Investitionen Geld erwirtschaften.
- Unternehmen zusätzliche Aktien ausgeben, um den Bau abzuschließen.
Effiziente Modelle und günstigere Inferenz können die KI-Nutzung ausweiten und zugleich den Umsatz pro Recheneinheit senken. Das Investmentergebnis hängt davon ab, ob zusätzliches Volumen diese Preisveränderungen ausgleicht.
Ändert das Limit-up vom 21. Oktober die These?
Es verändert den Einstiegspreis erheblich. Über die operative Leistung liefert es kaum neue Informationen.
Bei 79.900 ₩ hatte Elice einen Großteil seines Verlusts vom ersten Tag aufgeholt, lag aber weiterhin unter dem Ausgabepreis. Anleger, die zum Limitkurs kauften, zahlten fast 30 % mehr als diejenigen, die zum Vortagesschluss kauften. Am Morgen des 22. Oktober notierte sie dann über dem Ausgabepreis.
Eine Erholung kann eine verbesserte Marktstimmung, Schnäppchenkäufe, ein begrenztes Angebot an verfügbaren Aktien und veränderte Erwartungen widerspiegeln. Die koreanische Presse führte die Bewegung vom 21. Oktober auf eine breitere Erholung der Risikobereitschaft zurück. Den Beitrag jedes einzelnen Faktors zu bestimmen, erfordert Handels- und Eigentümerdaten.
Die Bilanz der KI-IPOs in der obigen Tabelle mahnt hier zur Vorsicht: Auch MakinaRocks stieg an seinem zweiten Tag um 30 %, auf seinen Höchstschluss von 78.000 ₩, und lag fünf Monate später 79 % unter diesem Niveau.
Man sollte nicht annehmen, dass die Erholung die IPO-Bewertung bestätigt oder die Fragen zur Kundenkonzentration geklärt hat.
Ebenso wenig hat der Rückgang am ersten Tag belegt, dass die Technologie von Elice keinen Wert hat.
Die operativen Belege werden über Umsatzangaben, Vertragsverlängerungen, Auslastung, Ausrüstungsausgaben und Mittelzuflüsse kommen.
Was würde Elice zu einem attraktiven Investment machen?
Das optimistische Szenario beruht darauf, eine technisch glaubwürdige Plattform in wiederholbare kommerzielle Renditen umzuwandeln.
Mehrere Entwicklungen würden es stärken.
Der Umsatz mit dem Privatsektor wächst stetig
Elice braucht Kunden, deren Ausgaben über einzelne staatliche Programme hinausgehen. Unternehmensverträge wären ein stärkerer Beleg dafür, dass seine Dienste über ihren kommerziellen Wert konkurrieren.
Modularer Aufbau verbessert die Amortisation der Investitionen
Schnellerer Aufbau schafft Wert, wenn er zu früheren Kundenzahlungen und geringeren Gesamtinvestitionen pro Einheit profitabler Kapazität führt.
Software stützt bessere Margen
Infrastruktursoftware, Bereitstellungswerkzeuge und sichere Umgebungen könnten Kundenbindung und Differenzierung verbessern. Anleger sollten nach Belegen bei Preisen, Kundenverlängerungen und wiederkehrenden Umsätzen suchen.
Die Expansion ist finanziert, bevor der Bau beginnt
Kundenzusagen und angemessen strukturierte Finanzierungen können das Risiko verringern, ungenutzte Kapazität aufzubauen.
Der Cashflow holt den bilanziellen Gewinn ein
Ein Unternehmen kann während der Expansion durchaus Mittel verbrauchen. Mit der Zeit brauchen Anleger jedoch Belege dafür, dass ausgereifte Installationen genug Geld erwirtschaften, um Ersatzinvestitionen zu tragen und zum Wachstum beizutragen.
Was würde Elice zu einer Value-Falle machen?
Das pessimistische Szenario lautet, dass die aktuellen Gewinne eine günstige Phase staatlich finanzierter Nutzung widerspiegeln, während künftige Infrastruktur mehr Investitionen erfordert, als Anleger erwarten.
Warnsignale wären unter anderem:
- Schwache Akzeptanz im Privatsektor
- Geringere staatliche Zusagen
- Mehr Umsatz ohne stärkere Zahlungseingänge
- Fallende GPU-Mietpreise
- Wiederholte Kapitalerhöhungen
- Steigende Finanzierungskosten
- Verzögerte Stromanschlüsse
- Kürzere wirtschaftliche Lebensdauer der Ausrüstung
- Expansionsziele ohne Rückhalt durch Kundenverträge
Ein fallender Aktienkurs allein würde diese Risiken nicht akzeptabel machen. Die Anlagethese bräuchte eine niedrigere Bewertung und stärkere Belege für eine dauerhafte Mittelgenerierung.
Bull-, Basis- und Bear-Szenario
| Szenario | Geschäftliches Ergebnis | Finanzielle Folge | Zu beobachtende Belege |
|---|---|---|---|
| Bull-Szenario | Öffentliche Aufträge laufen weiter und die Unternehmensnachfrage wächst | Höhere Auslastung und bessere Renditen auf neue Module | Privatumsatz, Verlängerungen und Cash-Conversion |
| Basisszenario | Das Regierungsgeschäft bleibt wichtig; die kommerzielle Diversifizierung erfolgt schrittweise | Wachstum setzt sich bei erheblichen Reinvestitionen fort | Finanzierungsreichweite, Vertragslaufzeiten und Capex-Disziplin |
| Bear-Szenario | Verlängerungen schwächeln oder GPU-Preise sinken, während die Kapazität wächst | Margen und Liquidität verschlechtern sich | Ungenutzte Ausrüstung, niedrigere Preise und zusätzliche Finanzierung |
Dies sind analytische Szenarien, keine Kursziele.
Der Ausgabepreis sollte nicht als fairer Wert betrachtet werden, und der erste Schlusskurs nicht als garantierte Untergrenze.
Für Vergleiche mit in den USA notierten KI-Infrastrukturunternehmen wie CoreWeave, NVIDIA und AMD bietet SimianX AI einen Ausgangspunkt, um die Aktienrecherche zu strukturieren, und eine Live-Analysesitzung kann sie in Echtzeit verfolgen. Die koreanischen Offenlegungen und ursprünglichen Vertragsinformationen von Elice bleiben für die Beurteilung von Elice selbst unerlässlich.
Was sollten Anleger vor dem Kauf prüfen?
Eine praktische Prüfung sollte dieser Reihenfolge folgen:
- Umsatzqualität rekonstruieren. Öffentliche Beschaffung, private Unternehmen, Cloud-Nutzung, Hardwarelieferungen und Implementierungsdienste trennen.
- Vertragsbedingungen prüfen. Laufzeit, Mindestzahlungen, Kündigungsrechte, Leistungspflichten und Verlängerungstermine ermitteln.
- Gewinne mit dem Cash abgleichen. Operatives Ergebnis, EBITDA, operativen Cashflow, Ausrüstungskäufe und Finanzierungszahlungen vergleichen.
- Verfügbare Finanzierung erfassen. Liquide Mittel und Schulden nach dem Börsengang aktualisieren, dann zugesagte Investitionen abziehen.
- Annahmen zur Ausrüstung prüfen. Abschreibungsdauern, Restwerte und Ersatzbedarf überprüfen.
- Kommerzielle Auslastung messen. Abrechenbare Nutzung und realisierte Preise nach Hardwaregeneration verfolgen, sofern offengelegt.
- Handelbares Angebot prüfen. Institutionelle Zusagen, Lock-ups der Aktionäre und mögliche Verwässerung durch Optionen untersuchen.
- Die Bewertung einem Stresstest unterziehen. Langsameres Wachstum, niedrigere Preise, verzögerte Inbetriebnahme und geringere Verlängerungsquoten testen.
Ist ein wichtiger Punkt nicht verfügbar, sollte er im Modell als Unsicherheit bestehen bleiben. Wer die optimistischste Annahme einsetzt, kann eine scheinbar attraktive Bewertung unzuverlässig machen. Die Unterlagen von Elice, einschließlich des Wertpapierprospekts, sind auf DART abrufbar, die Börsenmitteilungen auf KIND.
FAQ zum Elice-Börsengang und zu KI-Rechenzentrumsaktien
Warum fiel der Elice-Börsengang trotz mehr als 400-facher Nachfrage?
Die Zeichnungszahl bezog sich auf die Zuteilung für Privatanleger. Sie garantierte keine fortlaufende Nachfrage nach Handelsbeginn. Anleger bewerteten zudem Bewertung, Infrastrukturausgaben und die Finanzierungsrisiken der Branche neu, und der KOSDAQ fiel am Tag der Notierung um 3,33 %.
Wie stark fiel Elice am ersten Handelstag?
Die Aktie eröffnete bei 75.700 ₩, fiel bis auf 56.500 ₩ (−37,57 %) und schloss bei 61.500 ₩, 32,04 % unter dem Ausgabepreis von 90.500 ₩ – der sechstgrößte Rückgang an einem ersten Handelstag unter den koreanischen IPOs 2026.
Ist Elice profitabel oder schreibt es noch Verluste?
Elice wies im ersten Halbjahr 2026 ein operatives Ergebnis von 10,3 Mrd. ₩ bei einem Umsatz von 34,4 Mrd. ₩ aus, nach einem operativen Verlust ein Jahr zuvor. Das EBITDA von 23,2 Mrd. ₩ lag höher, weil die Abschreibungen hinzugerechnet wurden. Rund zwei Drittel des Halbjahresumsatzes stammten aus der Erfassung staatlicher GPU-Zahlungen, die im Voraus eingegangen waren. Keine der beiden Kennzahlen belegt für sich allein den freien Cashflow.
Hat sich Elice nach dem Rückgang am ersten Tag erholt?
Am 21. Oktober erreichten die Aktien das Tageslimit nach oben von 79.900 ₩, 29,92 % über dem Schlusskurs des ersten Tages. Zu diesem Preis lagen sie immer noch rund 11,7 % unter dem Ausgabepreis von 90.500 ₩. Auf diesem Limit schlossen sie auch. Am Morgen des 22. Oktober notierten die Aktien erstmals über dem Ausgabepreis und erreichten bis 10:00 KST 99.900 ₩; das ist ein Intraday-Kurs, kein Schlusskurs.
Welche Preisgrenze gilt für eine Neuemission in Korea?
Am ersten Tag kann ein koreanischer Börsenneuling zwischen 60 % und 400 % seines Ausgabepreises gehandelt werden. Ab dem zweiten Tag gilt das übliche Tageslimit von ±30 %.
Wie haben sich andere koreanische KI-IPOs entwickelt?
Bei den zehn KI-bezogenen koreanischen IPOs seit Januar 2025 in der obigen Tabelle lag der mittlere Schlusskurs am ersten Tag (Median) etwa 30 % über dem Ausgabepreis, doch sieben der zehn notierten am 20. Oktober 2026 unter ihrem Ausgabepreis.
Beweist Elice, dass KI-Rechenzentren eine Blase sind?
Ein einzelner Börsengang kann diese Schlussfolgerung nicht belegen. Das Debüt zeigt aber, dass Anleger die Preise und den Finanzierungsbedarf mancher Infrastrukturunternehmen hinterfragen. Die KI-Nachfrage kann weiter wachsen, während einzelne Unternehmen enttäuschende Renditen liefern.
Worauf kommt es bei der Bewertung von GPU-Cloud-Aktien am meisten an?
Am wichtigsten sind Vertragsqualität, abrechenbare Auslastung, realisierte Preise, die Wirtschaftlichkeit der Ausrüstung und der Finanzierungsbedarf. Das EBITDA sollte zusammen mit operativem Ergebnis, Cashflow, Schulden und Ersatzinvestitionen beurteilt werden.
Fazit: eine Warnung zu Investitionsrenditen
Der Kursrückgang von Elice um 32 % beim Debüt ist eine bedeutsame Warnung für Anleger in KI-Infrastruktur. Das Unternehmen ging mit starker Zeichnungsnachfrage, schnellem Wachstum und operativen Gewinnen an die Börse, doch Käufer stellten die Emissionsbewertung rasch infrage.
Das anschließende Limit-up macht die Lehre noch nützlicher. Die Stimmung kann eine frisch notierte Aktie in beide Richtungen dramatisch bewegen, während Verträge, Ausrüstung und Kapitalbedarf weitgehend unverändert bleiben. Die Bilanz der anderen jüngsten KI-Börsengänge in Korea zeigt, wie weit die ersten Handelstage und die folgenden Monate auseinanderliegen können.
Elice hat glaubwürdige Stärken: modulare Infrastruktur, Cloud-Software, Referenzen im öffentlichen Sektor und frisches Eigenkapital. Seine Bewertung hängt dennoch von kommerzieller Diversifizierung, dauerhafter GPU-Nachfrage und attraktiven Renditen auf erhebliche Reinvestitionen ab.
Für die gesamte Branche besteht die richtige Reaktion darin, jedes Geschäftsmodell sorgfältig zu prüfen. Ein profitabler Kühltechniklieferant, ein Colocation-Vermieter und ein schuldenfinanzierter GPU-Betreiber haben unterschiedliche Risiken, auch wenn alle von KI-Ausgaben profitieren.
Elice gehört auf die Research-Watchlist von Anlegern, die bereit sind, diese Details zu studieren. Ein überzeugender Kaufgrund erfordert Belege dafür, dass die künftige Mittelgenerierung den gezahlten Preis stützen kann.
Nutzen Sie SimianX AI, um Vergleiche zwischen börsennotierten KI-Infrastrukturunternehmen zu erarbeiten, und prüfen Sie die These anschließend anhand der Originalunterlagen, Vertragsbedingungen und Kapitalzusagen. Die stärksten Chancen bieten Unternehmen, die wachsende KI-Nutzung in dauerhaften Wert je Aktie umsetzen.
So wird diese Seite aktualisiert: Die Tabelle der koreanischen KI-IPOs verwendet Schlusskurse vom 20. Oktober 2026 und wird aktualisiert, sobald neue KI-Unternehmen in Korea an die Börse gehen. Die Kurse stammen aus Handelsdaten der Korea Exchange, wie sie auf Naver Finance angezeigt werden; seit März 2025 können diese Tagesschlusskurse nachbörsliche Nextrade-Geschäfte enthalten und um einige Won vom offiziellen KRX-Schlusskurs abweichen (für Elice wird der offizielle Schlusskurs von 61.500 ₩ verwendet). Ausgabepreise und Schlusskurse am ersten Tag wurden mit 38 Communications abgeglichen. Diese Seite ist eine Analyse, keine Anlageberatung.
Verwandte Artikel
- Unitree-Aktie nach dem Börsengang: +460 %, dann halbiert
- CoreWeave-Aktie 2026: 100-Mrd-$-KI-Backlog vs Schulden
- KOSPI-Crash 2026: Alle Börsencrashs Südkoreas im Vergleich
- Samsung Aktie 2026: Kursverlauf, Gewinne und Prognose
- SK Hynix Aktie +8 %: Ist der KI-Superzyklus wirklich echt?
- Anthropic Börsengang und OpenAI Börsengang: Datum, Bewertung
- KI-Investitionen 2026: 96 % des Cashflows der Techriesen
- Nasdaq steigt, die Mehrheit fällt: Enge Rallytage 2019–2026
- SMCI-Aktie 2026: 7 Mrd. $ Erhöhung vs 39 Mrd. $ KI-Backlog
- NVIDIA-IREN 2026: Der 2,1-Mrd.-$-5GW-KI-Power-Trade
- KI-Blase 2026 vs. Dotcom-Blase: alle Tech-Blasen seit 1929
- newcleo-Debüt: NWCL bei 8,145 $ statt 10 $ SPAC-Preis
- Weitere Analysen im Themen-Hub KI und Märkte
Quellen
- Elice — KOSDAQ-IPO-Mitteilung: Angebotsbedingungen, Ergebnisse H1 2026 (30. September 2026)
- Elice — Antrag auf KOSDAQ-Notierung und Expansionspläne
- Elice — Spezifikationen des modularen Rechenzentrums PMDC
- Elice — ECI-GPU-Cloud: reserviert, On-Demand und Spot
- Elice — Lieferant für das AICA 2026 National AI Data Center Advancement Project (16. Juni 2026)
- Newspim — Zeichnungsergebnisse der Privatanleger bei Elice (Oktober 2026)
- ZDNet Korea — Schlusskurs von Elice am ersten Tag (20. Oktober 2026)
- News1 — Rückgang von Elice am ersten Tag und Rangliste 2026 (20. Oktober 2026)
- MoneyToday — Elice erreicht am zweiten Tag das Tageslimit nach oben (21. Oktober 2026)
- Reuters via MarketScreener — Elice-Aktien brechen beim Börsendebüt ein (20. Oktober 2026)
- EToday — Wertpapierprospekt von Elice: Abschreibungen, Capex, Vertragsverbindlichkeiten
- ChosunBiz — Vergleichsunternehmen der Elice-Bewertung und NIPA-Umsatzanteil (28. September 2026)
- ChosunBiz — Debüt von Elice und Ergebnisse des Gesamtjahres 2025 (20. Oktober 2026)
- Financial News — Koreas Preisband von 60–400 % am ersten Handelstag (Juni 2023)
- 38 Communications — Notierungsergebnisse koreanischer IPOs (Ausgabepreis, Eröffnungskurs, Schlusskurs am ersten Tag)
- Naver Finance — Kurs und Tageskurse von Elice (0158S0)
- KIND (Korea Exchange) — Unternehmensmitteilungen
- DART (Financial Supervisory Service) — Wertpapierunterlagen
- SEC EDGAR — Ergebnismitteilung von CoreWeave für Q2 2026
- SEC EDGAR — Geschäfts- und Finanzbericht von Nebius für Q2 2026
- Nebius — Aktionärsbrief Q2 2026
- iTnews — Von Nvidia unterstütztes Firmus legt Börsengang auf Eis (Oktober 2026)
- IEA — Key Questions on Energy and AI
- NIPA — National IT Industry Promotion Agency
- Investopedia — EBITDA


