 Von Marcus Reeve
Welches Jahr einer Amtszeit Anlegern tatsächlich am meisten brachte
Aktualisiert im Oktober 2026. Daten bis zum 15. Oktober 2026.
Kurze Antwort: Von 1928 bis 2025 brachte das dritte Jahr einer Amtszeit (das Vorwahljahr) im Mittel +17,8 % und war in 92 % der Fälle positiv; das Zwischenwahljahr war mit +7,1 % am schwächsten. 2026 ist ein Zwischenwahljahr und lag bis zum 15. Oktober bei +13,1 %; 2027 ist Jahr 3.
Jede US-Präsidentschaft dauert vier Jahre, und die Börsenfolklore hat jedem dieser Jahre einen Charakter zugewiesen: Jahr eins ist das Reformjahr, Jahr zwei das schmerzhafte, Jahr drei jenes, in dem das Weiße Haus die Konjunktur am liebsten brummen sieht, Jahr vier das Wahljahr. Eine ordentliche Geschichte. Die nützliche Frage ist, ob die Renditen sie tatsächlich stützen.
Sie tun es — sauberer als fast jedes andere Kalendermuster am US-Aktienmarkt. Über 98 Jahre S&P-500-Gesamtrendite von 1928 bis 2025 hinweg brachte das dritte Jahr einer Amtszeit im Schnitt +17,8 % und schloss in 92 % der Fälle positiv. Das zweite — das Jahr der Zwischenwahlen — brachte im Schnitt +7,1 % und schloss zu 58 % positiv. Derselbe Index, dasselbe Jahrhundert, zehn Prozentpunkte Unterschied pro Jahr, abhängig von nichts weiter als der Position des Kalenders im Wahlzyklus.
Das ist gerade jetzt aus einem konkreten Grund relevant. 2026 ist ein Zwischenwahljahr. Gewählt wird am 3. November 2026. In dem Moment, in dem dieser Tag vorbei ist, rollt der Zyklus in Jahr drei.
Dies ist ein Datenbeitrag, keine Prognose. Alle Zahlen stammen aus einem einzigen öffentlichen Datensatz, die Methodik steht am Ende, und die Stellen, an denen das Muster schwächer ist, als es aussieht, werden offen benannt statt versteckt. Der Artikel gehört zu unserem Referenzbereich Wahlen und Politik.
Was der Präsidentschaftszyklus tatsächlich ist
Die Theorie des Präsidentschaftszyklus (oder „Wahlzyklus") geht auf Yale Hirschs Stock Trader's Almanac aus den 1960er-Jahren zurück. Die These ist einfach: Fiskal- und Geldpolitik verteilen sich nicht gleichmäßig über eine Amtszeit, also tun es die Aktienrenditen auch nicht.
Die vier Positionen, in der Konvention dieses Artikels:
- Jahr 1 — Nachwahljahr. Das Jahr nach einer Präsidentschaftswahl (2025, 2021, 2017 …). Neue Regierung, neue Agenda, häufig die marktunfreundlichere Hälfte.
- Jahr 2 — Zwischenwahljahr. Kongress-Zwischenwahlen (2026, 2022, 2018 …). Die politische Unsicherheit erreicht ihren Höhepunkt, die Partei des Präsidenten verliert in der Regel Sitze.
- Jahr 3 — Vorwahljahr. (2027, 2023, 2019 …) Das Jahr, in dem eine Regierung Wachstum, Beschäftigung und Vermögenspreise am dringendsten in die richtige Richtung bewegt sehen will, bevor der nächste Wahlkampf beginnt.
- Jahr 4 — Wahljahr. Die Präsidentschaftswahl selbst (2028, 2024, 2020 …).
Gemessen wird die Gesamtrendite des Kalenderjahres — Kursveränderung plus reinvestierte Dividenden — weil das ist, was ein Anleger tatsächlich verdient, und weil der Quelldatensatz genau das veröffentlicht.
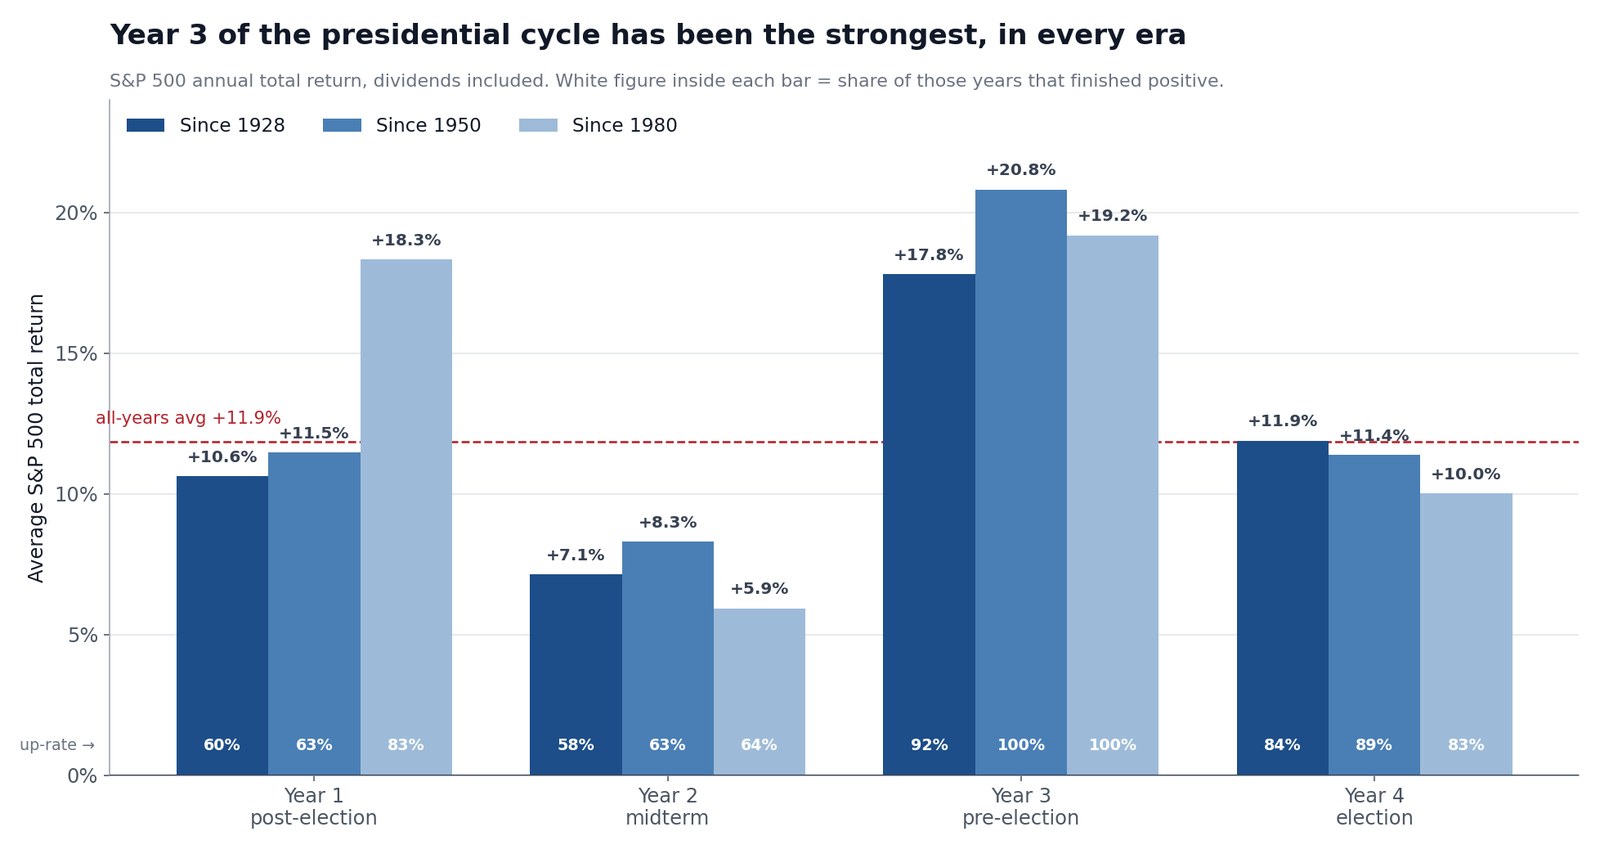
Jede Zyklusposition seit 1928: die Referenztabelle
| Zyklusposition | Jahre | Mittel | Median | Positiv | Schlechtestes | Bestes |
|---|---|---|---|---|---|---|
| Jahr 1 · Nachwahl | 25 | +10,6 % | +12,4 % | 60 % | −35,3 % (1937) | +50,0 % (1933) |
| Jahr 2 · Zwischenwahl | 24 | +7,1 % | +5,0 % | 58 % | −25,9 % (1974) | +52,6 % (1954) |
| Jahr 3 · Vorwahl | 24 | +17,8 % | +22,5 % | 92 % | −43,8 % (1931) | +46,7 % (1935) |
| Jahr 4 · Wahljahr | 25 | +11,9 % | +15,9 % | 84 % | −36,5 % (2008) | +43,8 % (1928) |
| Alle Jahre | 98 | +11,9 % | +15,2 % | 73 % | −43,8 % | +52,6 % |
Die Reihenfolge ist eindeutig: Jahr 3 > Jahr 4 > Jahr 1 > Jahr 2. Und das ist keine Marotte, die daher rührt, dass die Depressionsjahre am Anfang der Stichprobe sitzen. Teilt man den Datensatz dreifach:
| Zyklusposition | Seit 1928 | Seit 1950 | Seit 1980 |
|---|---|---|---|
| Jahr 1 · Nachwahl | +10,6 % · 60 % positiv | +11,5 % · 63 % positiv | +18,3 % · 83 % positiv |
| Jahr 2 · Zwischenwahl | +7,1 % · 58 % positiv | +8,3 % · 63 % positiv | +5,9 % · 64 % positiv |
| Jahr 3 · Vorwahl | +17,8 % · 92 % positiv | +20,8 % · 100 % positiv | +19,2 % · 100 % positiv |
| Jahr 4 · Wahljahr | +11,9 % · 84 % positiv | +11,4 % · 89 % positiv | +10,0 % · 83 % positiv |
Jahr 3 übersteht den Schnitt nicht nur — es wird besser. Seit 1950 und seit 1980 schloss jedes einzelne Vorwahljahr positiv. Jahr 2 ist die einzige Position, die sich in der modernen Ära verschlechtert, mit gerade einmal +5,9 % im Mittel seit 1980.
Jahr 3: das stärkste Jahr — und die zwei, die es brachen
Hier sind alle Vorwahljahre der Stichprobe:
1931 −43,8 % · 1935 +46,7 % · 1939 −1,1 % · 1943 +25,1 % · 1947 +5,2 % · 1951 +23,7 % · 1955 +32,6 % · 1959 +12,1 % · 1963 +22,6 % · 1967 +23,8 % · 1971 +14,2 % · 1975 +37,0 % · 1979 +18,5 % · 1983 +22,3 % · 1987 +5,8 % · 1991 +30,2 % · 1995 +37,2 % · 1999 +20,9 % · 2003 +28,4 % · 2007 +5,5 % · 2011 +2,1 % · 2015 +1,4 % · 2019 +31,2 % · 2023 +26,1 %
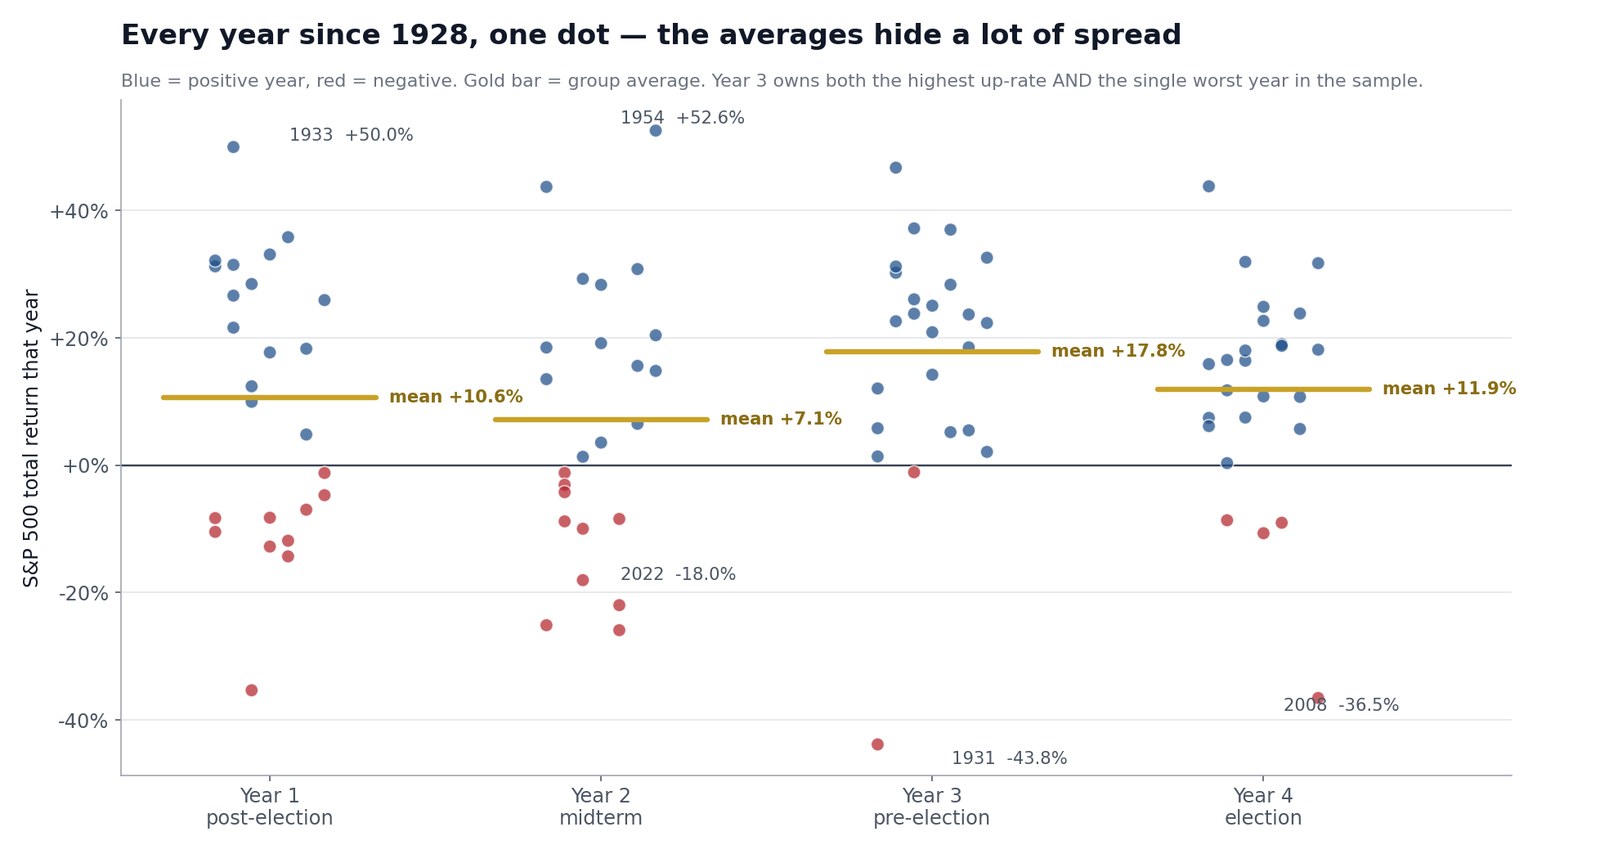
Zwei negative Jahre von vierundzwanzig. 1931 (−43,8 %, das schlechteste Einzeljahr der gesamten 98-Jahres-Stichprobe) und 1939 (−1,1 %, das Jahr des deutschen Überfalls auf Polen). Seit 1939 gab es 21 positive Vorwahljahre in Folge mit einem Mittel von +20,3 %.
Diese Serie ist die meistzitierte Statistik der gesamten Zyklus-Literatur, und sie verdient das Sternchen, das sie selten bekommt: 1931 liegt in genau diesem Topf. Die Jahr-3-Gruppe enthält zugleich die höchste Trefferquote und das tiefste Loch der Aufzeichnung. Ein Mittel von +17,8 % mit einem −43,8-%-Rand ist etwas völlig anderes als stetige +17,8 %.
Auch die drei knappsten Überlebenden der Serie sind lehrreich: 2011 (+2,1 %), 2015 (+1,4 %) und 2007 (+5,5 %). Alle drei positiv, alle drei weit von +20 % entfernt, und auf 2007 folgte unmittelbar die −36,5 % von 2008. „Positiv" und „gut" sind nicht dieselbe Aussage.
Jahr 3 war für den Index stark, für Nebenwerte aber nicht verlässlich: Nebenwerte gegen Standardwerte nach 25 Zwischenwahlen. Banken sind die Ausnahme in der stärksten Phase des Zyklus: Sie schlugen den Markt nur in 10 der 25 Zeiträume von November bis Oktober, die seit 1926 auf eine Zwischenwahl folgten (Bankaktien nach Zwischenwahlen).
Jahr 2 ist das schwächste — und es ist das Jahr, in dem wir stehen
Das Zwischenwahljahr ist die schwächste Position des Zyklus: +7,1 % im Mittel, +5,0 % Median, nur zu 58 % positiv — und die einzige Position, die sich in der modernen Stichprobe verschlechtert hat. Unsere Begleitreferenz zu Zwischenwahljahren und dem Aktienmarkt zerlegt dieses Jahr im Detail: den tiefer als üblich ausfallenden Rücksetzer innerhalb des Jahres, die Bodenzone September–Oktober und was das Wahlergebnis selbst bedeutet hat — und was nicht.
Was dort nicht behandelt wird und das Bild vervollständigt, ist die Übergabe.
Die Übergabe von Jahr 2 an Jahr 3
| Zwischenwahljahr | In dem Jahr | Folgendes Vorwahljahr |
|---|---|---|
| 1930 | −25,1 % | −43,8 % |
| 1934 | −1,2 % | +46,7 % |
| 1938 | +29,3 % | −1,1 % |
| 1942 | +19,2 % | +25,1 % |
| 1946 | −8,4 % | +5,2 % |
| 1950 | +30,8 % | +23,7 % |
| 1954 | +52,6 % | +32,6 % |
| 1958 | +43,7 % | +12,1 % |
| 1962 | −8,8 % | +22,6 % |
| 1966 | −10,0 % | +23,8 % |
| 1970 | +3,6 % | +14,2 % |
| 1974 | −25,9 % | +37,0 % |
| 1978 | +6,5 % | +18,5 % |
| 1982 | +20,4 % | +22,3 % |
| 1986 | +18,5 % | +5,8 % |
| 1990 | −3,1 % | +30,2 % |
| 1994 | +1,3 % | +37,2 % |
| 1998 | +28,3 % | +20,9 % |
| 2002 | −22,0 % | +28,4 % |
| 2006 | +15,6 % | +5,5 % |
| 2010 | +14,8 % | +2,1 % |
| 2014 | +13,5 % | +1,4 % |
| 2018 | −4,2 % | +31,2 % |
| 2022 | −18,0 % | +26,1 % |
Über alle 24 Paare hinweg war das Vorwahljahr 22-mal (92 %) positiv, im Mittel +17,8 %.
Der bedingte Schnitt ist schärfer. In den 10 Fällen, in denen das Zwischenwahljahr selbst negativ schloss, war das folgende Vorwahljahr 9-mal von 10 positiv und brachte im Mittel +20,7 % — besser als der unbedingte Durchschnitt. 1930→1931 ist die einzige Ausnahme und liegt innerhalb der Großen Depression. Zwei jüngere Beispiele: 2018 (−4,2 %) → 2019 (+31,2 %) und 2022 (−18,0 %) → 2023 (+26,1 %).
Das Spiegelbild ist genauso viel wert: Nach einem starken Zwischenwahljahr war Jahr 3 oft mittelmäßig. 1938 (+29,3 %) → 1939 (−1,1 %). 1986 (+18,5 %) → 1987 (+5,8 %). 2006 (+15,6 %) → 2007 (+5,5 %). 2010 (+14,8 %) → 2011 (+2,1 %). 2014 (+13,5 %) → 2015 (+1,4 %). Der Zyklus sieht weniger nach einer Kalendergarantie aus als nach Mean Reversion im Kalenderkostüm.
Die Zinseszinslücke
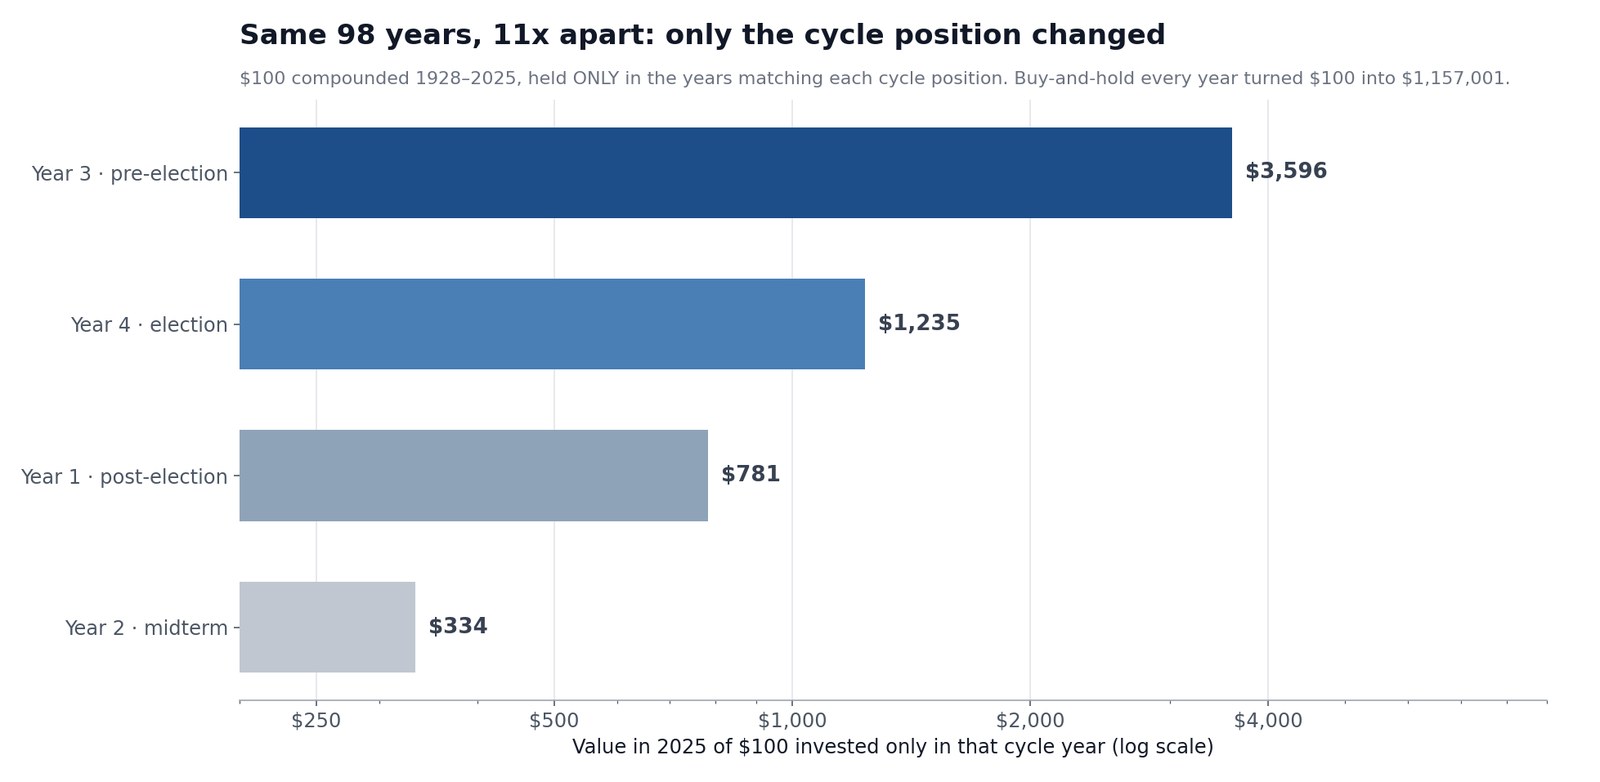
Denkt man die Arithmetik zu Ende: 1928 mit 100 Dollar starten und den S&P 500 nur in den Jahren halten, die zu einer Zyklusposition passen, sonst in Cash:
| Strategie | Aus 100 Dollar werden |
|---|---|
| Nur Jahr 3 · Vorwahl | 3.596 $ |
| Nur Jahr 4 · Wahljahr | 1.235 $ |
| Nur Jahr 1 · Nachwahl | 781 $ |
| Nur Jahr 2 · Zwischenwahl | 334 $ |
| Jedes Jahr kaufen und halten | 1.157.001 $ |
Elffacher Abstand zwischen dem besten und dem schlechtesten Viertel des Kalenders — gleicher Index, gleiche 98 Jahre. Und die Zahl, die jeden davon abhalten sollte, das zu wörtlich zu nehmen: Jedes Jahr kaufen und halten machte aus 100 Dollar 1.157.001 Dollar — das 322-Fache der besten Einzelpositionsstrategie. Der Zyklus sagt etwas über die Verteilung der Renditen. Er sagt nicht, dass man drei von vier Jahren aussetzen soll.
Die Streuung, die die Mittelwerte verbergen
Vier Mittelwerte aus je 24 oder 25 Beobachtungen sind ein dünnes Fundament, und ein Balkendiagramm schmeichelt ihnen. Trägt man stattdessen jedes einzelne Jahr auf, erscheint das ehrliche Bild: starke Überlappung zwischen den Gruppen, fette Ränder in beide Richtungen und ein Jahr-3-Topf, der die schlechteste Einzelbeobachtung des gesamten Datensatzes enthält.
Jahr 1 verdient eine eigene Anmerkung, denn es ist die am meisten missverstandene Position. Über die gesamte Stichprobe wirkt es mittelmäßig — 10 negative Jahre von 25, die höchste Zahl aller Positionen. Doch seit 1980 brachte es im Mittel +18,3 % und schloss zu 83 % positiv. Fast alle Verlustjahre ballen sich vor 1982: 1929, 1937, 1941, 1953, 1957, 1969, 1973, 1977, 1981 — dann 2001, und seither nichts. Was auch immer „Jahr 1 ist das schlechte Jahr" einmal beschrieb, die letzten vier Jahrzehnte hat es nicht beschrieben.
Wo der Zyklus 2026 steht
- 2025 war Jahr 1. Der S&P 500 brachte +17,7 %.
- 2026 ist Jahr 2, das Zwischenwahljahr. Bis zum 15. Oktober 2026 liegt der S&P 500 auf Kursbasis +13,1 % im Jahr — deutlich über dem Median von +5,0 % für Zwischenwahljahre, während die Wahl am 3. November noch bevorsteht.
- 2027 wird Jahr 3.
| Kennzahl | Bilanz der Zwischenwahljahre | 2026 bisher (bis 15. Oktober) |
|---|---|---|
| Rendite im Kalenderjahr | +7,1 % im Mittel, +5,0 % Median (Gesamtrendite, 1928–2025) | +13,1 % (Kursrendite seit Jahresbeginn) |
| Anteil positiver Zwischenwahljahre | 58 % | Bisher positiv |
| Durchschnittlicher Rücksetzer innerhalb des Jahres | Rund 17,5 % (Kurs, 1950–2022) | 9,1 % (27. Januar bis 30. März) |
| 12 Monate nach der Wahl | Höher nach allen 19 Zwischenwahlen seit 1950, im Mittel rund +15 % | Wahl am 3. November 2026 |
Die Ausgangslage passt also nicht zur klassischen Schablone. Das Lehrbuch-Zwischenwahljahr ist schwankend und endet einstellig oder negativ und bereitet damit die Erholung in Jahr 3 vor; 2026 ist stattdessen bis zu einem Rekordschluss von 7.818,93 Punkten am 6. Oktober gestiegen, trotz einer Fed, die im September wieder mit Zinserhöhungen begonnen hat — siehe unsere laufend aktualisierte Seite zum Fed-Zinsentscheid — und einer geopolitischen Risikoprämie, genau die Gegenströmungen, die wir über den Juli-CPI und die Auflösung des KI-Momentums verfolgt haben.
Das zählt wegen des bedingten Befunds oben. Jahr 3 war am stärksten nach schwachen Zwischenwahljahren (+20,7 %, 9 von 10) und ausgesprochen mittelmäßig nach starken (1939, 1987, 2007, 2011, 2015 folgten allesamt auf zweistellige Zwischenwahljahre). Sollte 2026 dort schließen, wo es aktuell steht, sind die historisch näheren Analogien die zweite Gruppe, nicht die erste.
Warum es das Muster geben könnte — und warum vielleicht nicht
Dafür: Regierungen haben Motiv und Instrumente. Fiskalische Impulse, Deregulierung und Steuermaßnahmen werden eher in die zweite Hälfte einer Amtszeit gelegt. Die Fed ist nominell unabhängig, doch Konjunktur- und Politikzyklus haben sich historisch gereimt. Und Unsicherheit — die der Markt unmittelbar einpreist — ist vor den Zwischenwahlen am höchsten und nach Klärung der Kongressmehrheiten am niedrigsten.
Dagegen, und stärker, als die meisten Texte zugeben:
- Die Stichprobe ist winzig. Vierundzwanzig Beobachtungen je Topf. Ein einziges 1931 verschiebt das Jahr-3-Mittel um über 1,8 Prozentpunkte.
- Das Muster ist öffentlich. Es steht seit den 1960er-Jahren im Stock Trader's Almanac. Bekannte Kalenderanomalien erodieren normalerweise; dass Jahr 3 nicht erodiert ist, ist entweder ein Beleg dafür, dass der Treiber real ist, oder dafür, dass die Stichprobe zu klein ist, um den Zerfall zu erkennen.
- Störgrößen überall. Die +26,1 % von 2023 waren eine KI-getriebene Megacap-Rally und ein Disinflationstrade. Das als Rendite „eines Vorwahljahres" zu bezeichnen, schreibt dem Kalender etwas gut, was der Kalender nicht getan hat.
- Die Zyklusposition ist kein Mechanismus. Sie ist ein Etikett auf der x-Achse. Der Mechanismus, falls es einen gibt, sind Politik und Zinsen — weshalb die Referenzen zu den Zinserhöhungszyklen und Zinssenkungszyklen der Fed die besseren Begleiter zu dieser Tabelle sind als jede politische Erzählung.
Behandeln Sie den Zyklus als Basisrate und Kontext, nicht als Signal.
Den Zyklus verfolgen, ohne einen Kalender zu handeln
Kalendereffekte sind eine Ausgangshypothese. Was eine tatsächliche Position entscheidet, ist, was Tape und Fundamentaldaten gerade jetzt tun.
- SimianX AI führt eine Multi-Agenten-Analyse — technisch, fundamental, Nachrichten und ein Entscheidungsagent — auf demselben Wert in einem Rahmen aus, sodass eine saisonale Vorannahme gegen die aktuelle Evidenz geprüft wird, statt sie zu ersetzen.
- Live-Analysesitzung — starten Sie eine Sitzung zu SPY oder einem Einzelwert und sehen Sie den Agenten bei den tatsächlichen Marken zu.
- SimianX Autopilot wiederholt diese Analyse nach Ihrem Zeitplan und meldet sich, wenn etwas, das Sie interessiert — eine Fed-Entscheidung, ein Ausbruch, eine Bilanz — tatsächlich eintritt.
- Marktpuls markiert 52-Wochen- und 30-Tage-Extreme bei Aktien und Krypto in dem Moment, in dem sie auftreten.
- KI-Modell-Leaderboard — 39 gerankte Modelle von acht Anbietern (Stand: 16. Oktober 2026) handeln echte Positionen, sodass Können an der Gewinn- und Verlustrechnung gemessen und nicht behauptet wird.
Für den Rest der Kalenderkarte deckt unsere S&P-500-Saisonalitätsreferenz das Monatsmuster ab, das unter dem Vierjahreszyklus liegt.
Häufige Fragen
Welches Jahr des Präsidentschaftszyklus ist für Aktien am besten?
Jahr 3, das Vorwahljahr. Von 1928 bis 2025 brachte es im Mittel eine Gesamtrendite von +17,8 %, 92 % der Jahre waren positiv. Seit 1950 hat jedes Vorwahljahr positiv geschlossen, im Mittel mit +20,8 %. Das nächste ist 2027.
Welches ist das schlechteste Jahr des Präsidentschaftszyklus?
Jahr 2, das Zwischenwahljahr: +7,1 % im Mittel, +5,0 % Median und von 1928 bis 2025 nur in 58 % der Fälle positiv. Es ist zudem die einzige Position, die sich in der modernen Ära abgeschwächt hat — seit 1980 im Mittel +5,9 % —, und hat mit rund 17,5 % seit 1950 den größten durchschnittlichen Rücksetzer innerhalb des Jahres.
Was passiert mit Aktien nach einer Zwischenwahl?
Das folgende Vorwahljahr war in 22 von 24 Fällen (92 %) positiv, im Mittel mit +17,8 %. Nach einem negativen Zwischenwahljahr war es 9-mal von 10 positiv und brachte im Mittel +20,7 %. Vom Wahltag aus gemessen lag der S&P 500 nach allen 19 Zwischenwahlen seit 1950 zwölf Monate später höher. 2026 gewannen die Demokraten sowohl den Senat als auch das Repräsentantenhaus – damit endet die republikanische Alleinkontrolle (Ausrufung durch AP und NBC News, Stand: 4. November 2026, 1:50 Uhr ET).
War ein Vorwahljahr jemals negativ?
Zweimal in 24 Fällen: 1931 (−43,8 %) und 1939 (−1,1 %). Seit 1939 folgten 21 positive Vorwahljahre in Serie, im Mittel mit +20,3 %.
Wie läuft der Aktienmarkt 2026, einem Zwischenwahljahr?
Besser als das Zwischenwahlmuster. Bis zum 15. Oktober 2026 lag der S&P 500 auf Kursbasis 13,1 % im Plus, mit einem größten Rücksetzer von 9,1 % und einem Rekordschluss von 7.818,93 Punkten am 6. Oktober. Historisch fielen Vorwahljahre nach starken Zwischenwahljahren schwächer aus. Gewählt wird am 3. November 2026.
Spielt es eine Rolle, welche Partei das Weiße Haus stellt?
Nicht so, dass dieser Datensatz es klären könnte. Mit rund einem Dutzend Amtszeiten pro Partei seit 1928 ergeben Parteiaufteilungen Stichproben, die zu klein sind, um sie vom Konjunkturzyklus zu trennen. Unsere Referenz zu Präsidentschaftswahljahren und unsere Untersuchung geteilter Regierungen über 49 Kongresse gehen die Aufteilung nach Parteien direkt durch.
Sollte ich den Präsidentschaftszyklus handeln?
Die Zinseszinstabelle spricht dagegen. Nur die Jahre 3 zu halten, machte seit 1928 aus 100 Dollar 3.596 Dollar; jedes Jahr zu halten, machte daraus 1.157.001 Dollar. Der Zyklus taugt als Basisrate dafür, wie ein normales Jahr in jeder Position aussieht — nicht als Anweisung, 75 % der Zeit in Cash zu sitzen.
Methodik und Grenzen
Die Renditen sind jährliche S&P-500-Gesamtrenditen (Kursgewinn plus reinvestierte Dividenden) aus dem von Aswath Damodaran gepflegten historischen Renditedatensatz der NYU Stern und decken 1928–2025 ab — 98 vollständige Kalenderjahre. Dieser Datensatz ist die akademische Standardreferenz für langfristige US-Vermögensrenditen und frei einsehbar, sodass jede Zahl hier reproduzierbar ist.
Die Zyklusposition wird arithmetisch aus dem Kalenderjahr abgeleitet: Jahr 4 (Wahljahr) ist jedes durch 4 teilbare Jahr, Jahr 1 das darauffolgende und so weiter. Die Zahl für 2026 seit Jahresbeginn ist eine separate Messung — Kursrendite des S&P 500 vom Schlussstand 6.845,50 am 31. Dezember 2025 bis zum Schlussstand 7.744,06 am 15. Oktober 2026, entnommen der Indexhistorie von Yahoo Finance und mit den Indexdaten von CNBC abgeglichen. Sie enthält keine Dividenden und liegt daher rund 1 Punkt unter der entsprechenden Gesamtrendite, und sie ist ein Teiljahr, kein Jahr. Die Rücksetzer in Zwischenwahljahren und die Werte nach der Wahl sind aus denselben Tagesschlusskursen berechnet.
Vier Einschränkungen, die jede Nutzung dieser Tabelle begleiten sollten:
Stichprobengröße. 24 bis 25 Beobachtungen je Topf. Das sind deskriptive Statistiken, keine Signifikanztests, und es ist kein p-Wert impliziert.
Fette Ränder. Die Mittelwerte sitzen auf Verteilungen, die −43,8 % und +52,6 % enthalten. Der Median ist für jeden Topf die ehrlichere zentrale Schätzung, und das Punktdiagramm oben ist die ehrlichere Zusammenfassung als jeder Balken.
Regime-Überlappung. Die stärkste Ära für Jahr 3 (ab 1950) ist zugleich die Ära der Nachkriegsexpansion, der Volcker-Disinflation und vier Jahrzehnte fallender Zinsen. „Vorwahljahr" von „Regime fallender Zinsen" zu trennen, ist mit 24 Datenpunkten nicht möglich.
Survivorship der Fragestellung selbst. Die Zyklustheorie wurde berühmt, weil das Muster in der Stichprobe stark war, die sie hervorbrachte. Ein Teil der scheinbaren Stärke ist Selektion.
Nichts davon ist eine Anlageberatung. Es ist eine Referenztabelle mit offengelegter Rechnung.
Weiterführende Artikel
- Zwischenwahljahre und der Aktienmarkt: 1950–2026
- Der S&P 500 in Präsidentschaftswahljahren: Daten 1928-2024
- S&P-500-Saisonalität: die besten und schlechtesten Monate 1950–2026
- Jeder S&P-500-Bärenmarkt seit 1929: Wann war der letzte?
- Wie lange dauert ein Bärenmarkt? Jede Erholung 1929–2022
- Jeder Fed-Zinserhöhungszyklus seit 1983: S&P 500 und Chipaktien
- Jeder Fed-Zinssenkungszyklus seit 1980: Aktien, Anleihen und Gold
- Die 20 schlechtesten Tage der S&P-500-Geschichte und was danach kam
- Ist politische Blockade gut für Aktien? 49 Kongresse
- Beste Sektoren nach Zwischenwahlen: 100 Jahre Daten
- Wahlen und Politik: Referenzbereich
- Alle Markt-Referenztabellen von SimianX ansehen
Quellen
- NYU Stern — Damodarans historische Jahresrenditen für Aktien, Anleihen und Geldmarkt
- Wikipedia — der S&P-500-Index, Zusammensetzung und Geschichte
- Yahoo Finance — tägliche Kurshistorie des S&P 500 (^GSPC)
- Investopedia — die Theorie des Präsidentschaftswahlzyklus erklärt
- Stock Trader's Almanac — Yale Hirschs ursprüngliche Forschung zum Vierjahreszyklus
- Federal Reserve — FOMC-Kalender und geldpolitische Erklärungen
- US-Repräsentantenhaus — Geschichte der Sitzverschiebungen bei Zwischenwahlen