 Ni Marcus Reeve
Paano Talaga Gumagana ang Kalendaryo ng Stock Market: 76 Taon ng Datos
Na-update noong Oktubre 2026. Datos hanggang Oktubre 15, 2026.
Maikling sagot: Mula 1950, ang pinakamahuhusay na buwan ng S&P 500 ay Nobyembre (+1.9% sa average), Abril (+1.4%) at Disyembre (+1.4%, tumaas sa 72% ng mga taon). Ang Setyembre ang pinakamasama (−0.6%, tumaas sa 45% lamang). Noong 2026, bumaba nang 0.4% ang Setyembre at tumaas nang 10.4% ang Abril.
Bawat taon, parehong dalawang tanong ang itinatanong ng mga trader: alin ang pinakamahuhusay na buwan para sa stock market, at aling mga buwan ang dapat katakutan? Ang seasonality ng S&P 500 — ang tendensiya ng index na magkaiba ang performance sa iba't ibang buwan ng kalendaryo — ay isa sa pinakamatanda at pinaka-pinag-aralang pattern sa pananalapi. Tinitipon ng reference na ito ang tinatayang average na buwanang return ng S&P 500 mula 1950 hanggang 2025, ipinapaliwanag ang mga sikat na anomalya sa likod ng mga ito — ang September effect, ang "Sell in May and go away", ang Santa Claus rally, at ang presidential cycle — at ipinapakita kung ano ang ipinahihiwatig ng datos para sa natitirang bahagi ng 2026, isang midterm election year na sa kasaysayan ay nakaupo sa pinakamahinang puwesto ng apat-na-taong cycle.
Isang babala bago ang mga talahanayan: inilalarawan ng seasonality ang mga average sa loob ng 76 taon, hindi mga garantiya para sa anumang isang taon. Ituring itong konteksto na nagpapakiling ng probabilidad, hindi kailanman bilang nag-iisang signal. Babalikan natin sa dulo kung paano talaga ito pinagsasama ng mga systematic trader sa live na datos.
Ang Kumpletong Talahanayan ng Buwanang Seasonality (1950–2025)
Binubuod ng talahanayan sa ibaba ang tinatayang average na price return at ang bahagi ng mga positibong buwan ng S&P 500 sa bawat buwan ng kalendaryo simula 1950. Ang mga numero ay average ng buwanang pagbabago ng presyo mula sa mga pagsasara sa katapusan ng buwan sa kasaysayan ng S&P 500 sa Yahoo Finance (batayang Disyembre 1949), na sinuri laban sa datos ng index ng CNBC; nagkakaiba lamang ang dalawa nang hanggang mga 0.1 puntos bawat buwan. Ipinapakita ng kolum na 2026 ang resulta ng bawat buwan ngayong taon. Bahagi ang talahanayang ito ng aming sentro ng sanggunian sa kasaysayan ng merkado.
| Buwan | Avg. return | % ng positibong taon | Ranggo | 2026 | Seasonal na tala |
|---|---|---|---|---|---|
| Enero | +1.1% | 61% | 5 | +1.4% | "January effect" + bagong-taong inflows |
| Pebrero | 0.0% | 54% | 11 | −0.9% | Kalmadong gitna ng quarter |
| Marso | +1.0% | 64% | 6 | −5.1% | Quarter-end rebalancing |
| Abril | +1.4% | 70% | 2 | +10.4% | Pinakamalakas na buwan ng tagsibol |
| Mayo | +0.4% | 62% | 8 | +5.2% | Simula ng "mahinang kalahati" |
| Hunyo | +0.2% | 55% | 9 | −1.1% | Madalas flat, mababa ang kumbiksyon |
| Hulyo | +1.3% | 61% | 4 | −0.1% | Pinakamagandang buwan ng tag-init |
| Agosto | 0.0% | 55% | 10 | +2.6% | Manipis na liquidity, bakasyunang merkado |
| Setyembre | −0.6% | 45% | 12 | −0.4% | Ang September effect — pinakamasamang buwan |
| Oktubre | +0.9% | 59% | 7 | +1.2% (hanggang Okt 15) | Pinakamagulong buwan, pero isang "bear killer" |
| Nobyembre | +1.9% | 70% | 1 | — | Pinakamahusay na buwan sa average |
| Disyembre | +1.4% | 72% | 3 | — | Pinakamataas na hit rate sa lahat |
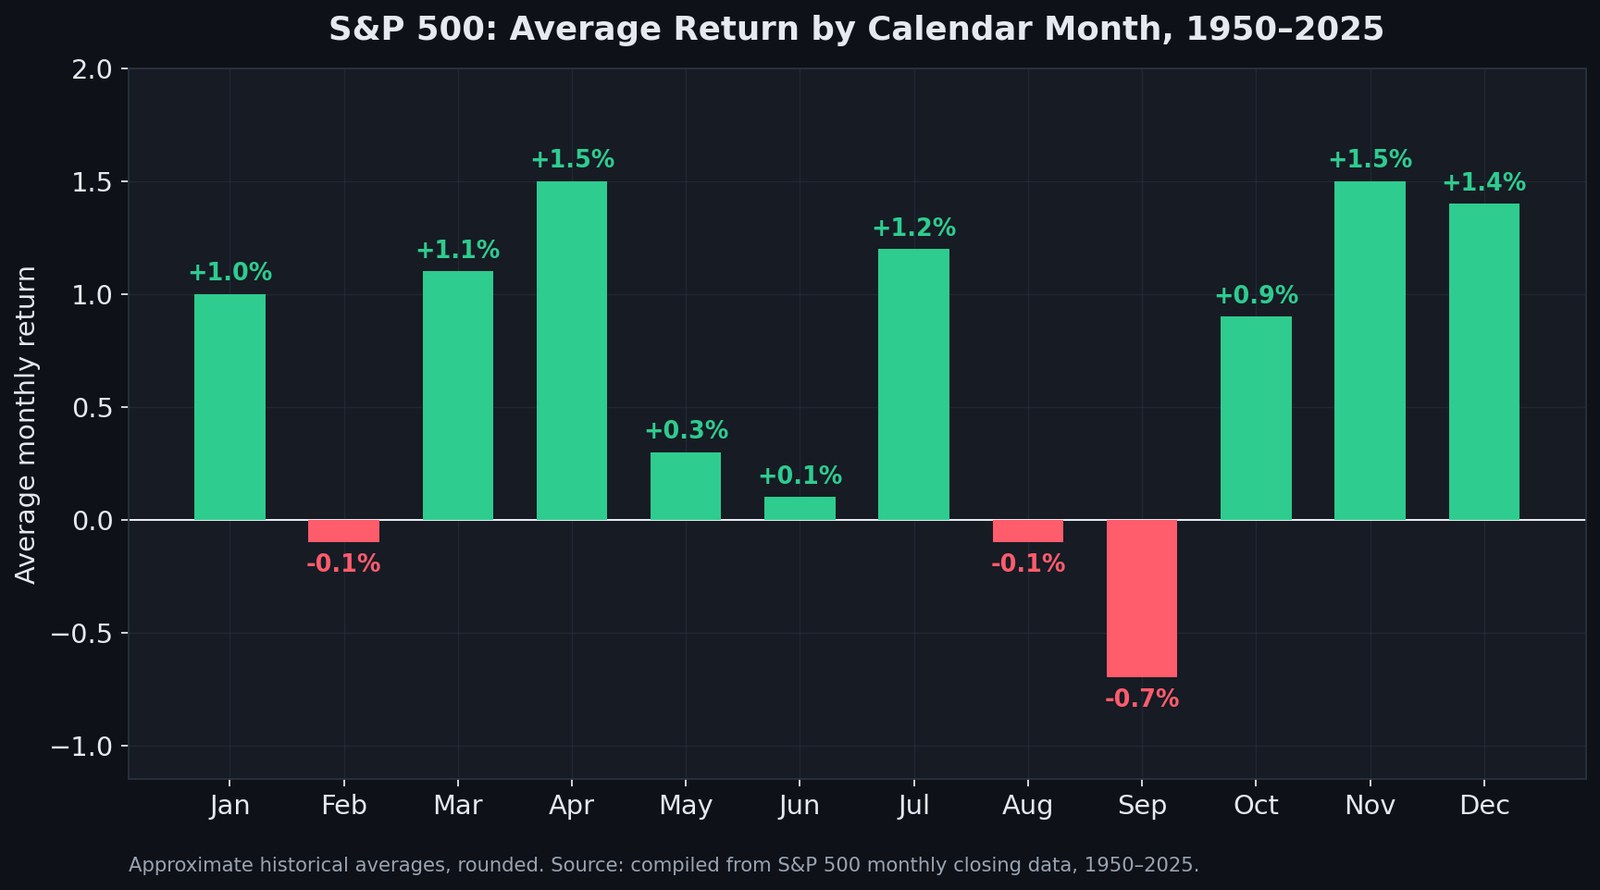
Tatlong katotohanan ang lumulundag mula sa pitong dekada ng datos:
- Ang Nobyembre, Abril, at Disyembre ang pinakamalalakas na buwan. Pinagsasama nila ang pinakamataas na average na kita (+1.4% hanggang +1.9%) at mataas na dalas ng pagtaas (70–72% positibo). Ang window ng Nobyembre–Abril ay naglalaman ng lima sa anim na pinakamalalakas na buwan.
- Ang Setyembre lamang ang maaasahang masama. Ito ang nag-iisang buwan na may malinaw na negatibong average (−0.6%) at dalas ng pagtaas na mas mababa sa 50% (45%). Ang bawat iba pang "mahinang" buwan (Pebrero, Hunyo, Agosto) ay mas malapit sa coin flip sa paligid ng zero.
- Ang tag-init ay hindi sakuna — ito ay dead zone. Ang Mayo, Hunyo, at Agosto ay halos zero sa average. Ang problema sa mahinang kalahati ng taon ay hindi malalaking average na pagkalugi; kundi sa kasaysayan, napakaliit ng gantimpalang nakolekta mo para sa panganib na binuhat.
Ang September Effect: Bakit Patuloy na Nahuhuli ang Pinakamasamang Buwan
Ang September effect ang pinaka-mapilit na calendar anomaly sa mga US equity. Mula 1950, ang Setyembre ang pinakamasamang buwan para sa S&P 500, sa Dow, at sa Nasdaq nang sabay-sabay, at nadokumentado rin ang pattern sa mga merkado sa labas ng US.
Bakit ito nananatili gayong ang karamihan sa mga kilalang anomalya ay nabubura ng arbitrage? Nag-aalok ang mga mananaliksik ng nagsasapawang paliwanag sa halip na isang malinis na sagot:
- Pagtatapos ng fiscal year ng mga mutual fund. Maraming pondo sa US ang nagsasara ng fiscal year nila sa Oktubre 31 at nag-aani ng mga lugi sa Setyembre, na lumilikha ng mekanikal na selling pressure.
- Muling pagpoposisyon pagkatapos ng bakasyon. Bumabalik ang mga institutional desk mula sa bakasyon ng Agosto at sabay-sabay na isinasagawa ang mga ipinagpalibang pagbabawas ng panganib.
- Kalendaryo ng bond issuance. Ang Setyembre ay tradisyonal na mabigat na buwan para sa bagong suplay ng utang, na humihigop ng liquidity mula sa mga stock.
- Self-fulfilling na pag-iingat. Sapat na ang bilang ng mga kalahok sa merkado na umaasa na ngayon ng mahinang Setyembre kaya nagbabawas sila ng panganib nang maaga, na nagpapauna sa kahinaan.
Anuman ang timpla ng mga sanhi, katamtaman ang praktikal na aral: ang Setyembre ay masamang buwan para magdagdag ng leverage at isang buwan na sa kasaysayan ay kapaki-pakinabang panghawakan ang mga hedge — hindi dahilan para mag-liquidate ng portfolio. Kung gusto mong bantayan ang mga kundisyong tunay na nagpapabago ng seasonal na pagbaba tungo sa totoong drawdown, ang mga signal ng breadth, revisions, at credit spread na sinusubaybayan sa aming Wall Street drawdown watch ay mas mahalaga kaysa sa kalendaryo. Noong 2026, bahagya lamang sinunod ng buwan ang padron: bumaba nang 0.4% ang S&P 500 noong Setyembre.
"Sell in May and Go Away": Ano ang Tunay na Ipinapakita ng 76 Taon ng Datos
Hinahati ng pinakasikat na seasonal na panuntunan ang taon sa dalawang kalahati: ang "malakas na kalahati" mula Nobyembre hanggang Abril at ang "mahinang kalahati" mula Mayo hanggang Oktubre. Mas matanda ang slogan kaysa sa modernong S&P 500 — nagmula ito sa mga broker ng London na nagbabakasyon sa tag-init — pero totoo ang datos sa likod nito.
Mula 1950, ang S&P 500 ay nag-average ng +7.0% sa Nobyembre–Abril kumpara sa +2.1% sa Mayo–Oktubre, at tumaas ang kalahating taglamig sa 76% ng mga taon at ang kalahating tag-init sa 66%. Kapag pinagtubo sa loob ng 76 taon, malaki ang agwat: ang $10,000 na ipinuhunan lamang sa mga kalahating taglamig ay lumalago sa humigit-kumulang $1.17 milyon, habang ang parehong $10,000 na ipinuhunan lamang sa mga kalahating tag-init ay lumalago lamang sa humigit-kumulang $34,000. Noong 2026, tumaas ang index nang mga 7.4% mula katapusan ng Abril hanggang Oktubre 15, lampas na sa pangmatagalang average ng Mayo–Oktubre.
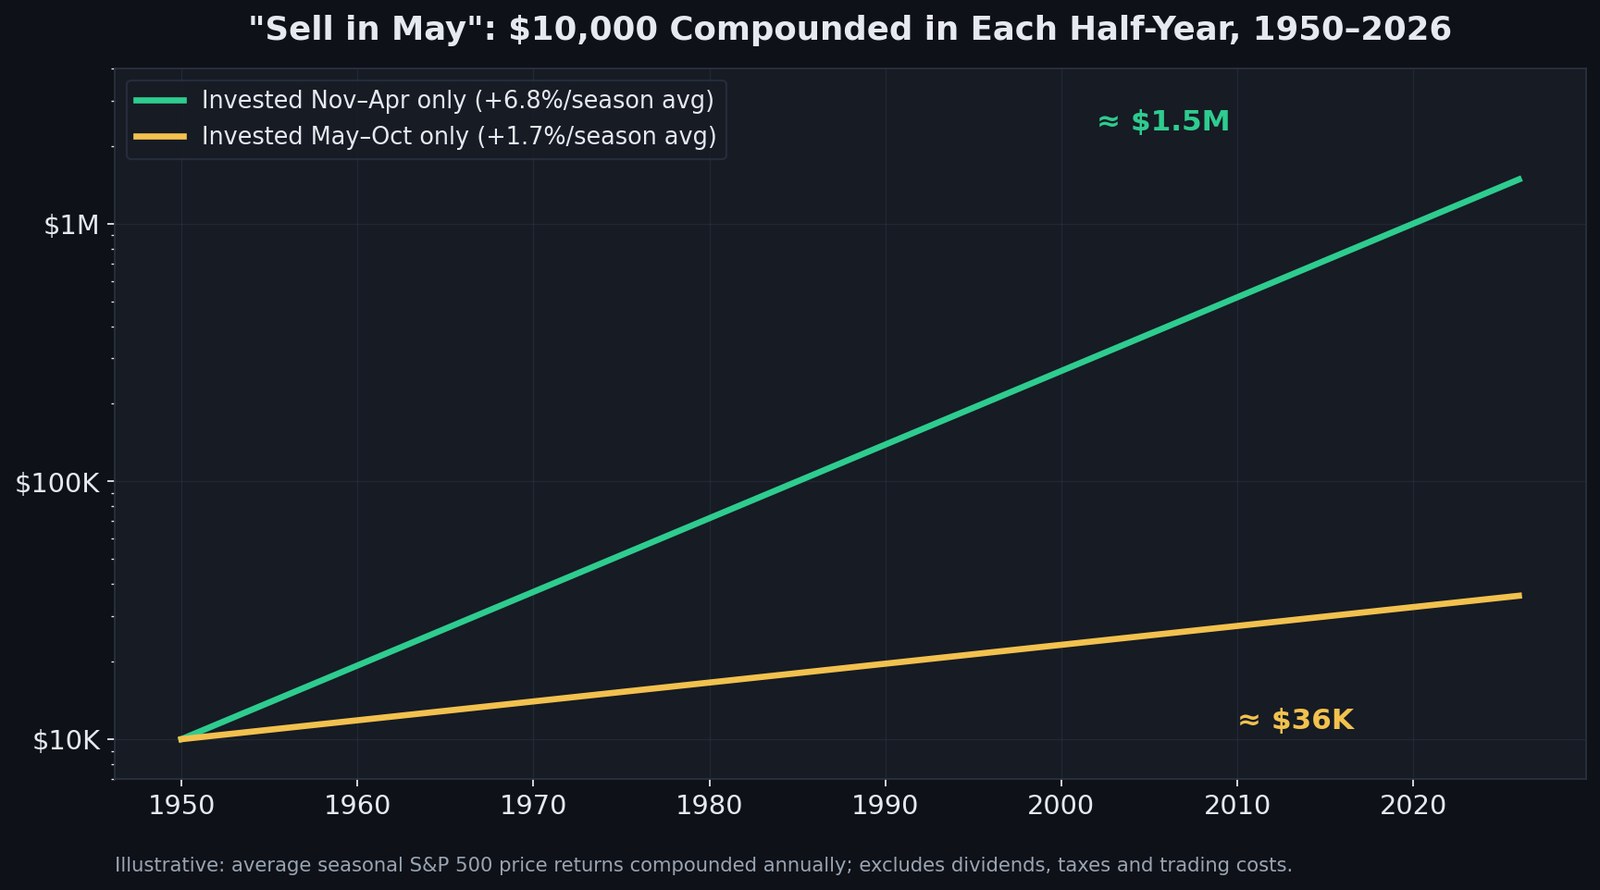
Kaya dapat ka ba talagang magbenta sa Mayo? Para sa karamihan ng mga mamumuhunan, hindi — at sulit na linawin ang mga dahilan:
- Parehong positibo sa average ang dalawang kalahati. Ang paglabas sa Mayo–Oktubre ay sa kasaysayan ay nagpababa ng kabuuang return kumpara sa simpleng pananatiling invested; pinabuti lamang nito ang risk-adjusted na return.
- Kinakain ng buwis at gastos ang bentahe. Ang pag-realize ng kita tuwing Mayo ay ginagawang short-term na tax event ang pangmatagalang compounding. Pagkatapos ng friction, talo ng naive na bersyon ng estratehiya ang buy-and-hold sa karamihan ng mga pag-aaral, kabilang ang pangmatagalang ebidensyang binuod ng Investopedia.
- Malawak ang pagkakalat. Tumaas nang 22.8% ang Mayo–Oktubre 2025, ang pinakamahusay na kalahating tag-init mula 1950. Bumagsak nang 30.1% ang Mayo–Oktubre 2008. Itinatago ng average ang lahat ng mahalaga sa anumang partikular na taon.
Ang sopistikadong pagbasa sa "Sell in May" ay hindi lumabas sa Mayo; kundi umasa ng mas kaunti mula sa merkado ng tag-init at mag-size nang naaayon. Ganoon din ito nakikipag-ugnayan sa ebidensya ng bear market: gaya ng ipinapakita ng aming reference sa bawat bear market ng S&P 500 mula 1929, ang pinakamalalim na pinsala sa kasaysayan ay nagkumpulan sa window ng Mayo–Oktubre — kabilang ang 1987, 2002, at 2008.
Oktubre: Ang Buwan ng Crash na Palihim na Pumapatay ng mga Bear
Taglay ng Oktubre ang pinakanakakatakot na reputasyon sa kalendaryo dahil ang mga pagbagsak ng 1929, 1987, at 2008 ay pawang sumabog dito, at ang aktuwal na pagkasumpungin ng Oktubre ang pinakamataas sa lahat ng buwan: ang average na galaw nito bawat araw mula 1950 ay mga 0.79%, kumpara sa 0.60–0.71% sa ibang mga buwan. Gayunpaman, positibo ang average na kita nito mula 1950 (+0.9%), at may taglay itong palayaw na mas madalas gamitin ng mga propesyonal kaysa "buwan ng pagbagsak": ang bear killer. Maraming pagbaba pagkatapos ng digmaan — kabilang ang 1957, 1960, 1966, 1974, 1990, 2002, 2011, at 2022 — ang gumawa ng kanilang huling pinakamababang pagsasara sa Oktubre.
Ang aral: ang Oktubre ay buwan ng resolusyon, hindi ng maaasahang direksyon. Nagkukumpulan doon ang volatility, at sa kasaysayan, mas madalas markahan ng volatility na iyon ang mga pagtatapos kaysa mga simula. Ang panic-selling sa isang air pocket ng Oktubre ay isa sa mga pinakamahal na gawi sa kasaysayan ng merkado.
Ang Santa Claus Rally, ang January Effect, at ang Turn of the Month
Tatlong mas maliliit na anomalya ang kumukumpleto sa seasonal na mapa:
- Santa Claus rally. Ang huling limang trading day ng Disyembre at ang unang dalawa ng Enero ay nag-average ng humigit-kumulang +1.3% mula 1950, positibo sa halos apat sa bawat limang taon. Ang imbentor nito, si Yale Hirsch ng Stock Trader's Almanac, ay nagkabit ng sikat na babala: "Kapag hindi dumating si Santa Claus, maaaring dumating ang mga bear sa Broad at Wall" — ang isang palpak na rally ay madalas nauuna sa mahihinang Enero.
- Ang January effect. Ang mga small-cap na stock ay sa kasaysayan ay nakahihigit sa mga large cap sa Enero habang bumabaligtad ang tax-loss selling. Ito ang pinakamalinaw na kaso ng anomalyang kumukupas pagkatapos mailathala: mula noong 1990s, dramatikong lumiit ang bentahe dahil inunahan ito ng mga mamumuhunan.
- Turn-of-the-month effect. Hindi proporsiyonal na bahagi ng lahat ng equity return ang naiipon sa window mula sa huling trading day ng isang buwan hanggang sa unang tatlo o apat ng susunod, na itinutulak ng mga daloy ng sahod, mga kontribusyon sa 401(k), at systematic na rebalancing.
Ang kuwento ng January effect ang mahalagang babala ng buong paksang ito: mahina, pampubliko, at maaaring kumupas ang mga bentahe ng kalendaryo. Ang sinumang nagte-trade ng mga ito nang mekanikal nang walang kumukumpirmang datos ay nagboboluntaryong maging liquidity para sa mga kumukumpirma.
Ang Presidential Cycle: Bakit Nakaupo ang 2026 sa Mahinang Puwesto
Lampas sa buwanang mapa, ang apat-na-taong presidential election cycle ang pinakamalakas na medium-term na seasonal pattern sa mga US equity — at ang 2026 ay isang midterm year, sa kasaysayan ang pinakamahina sa apat.
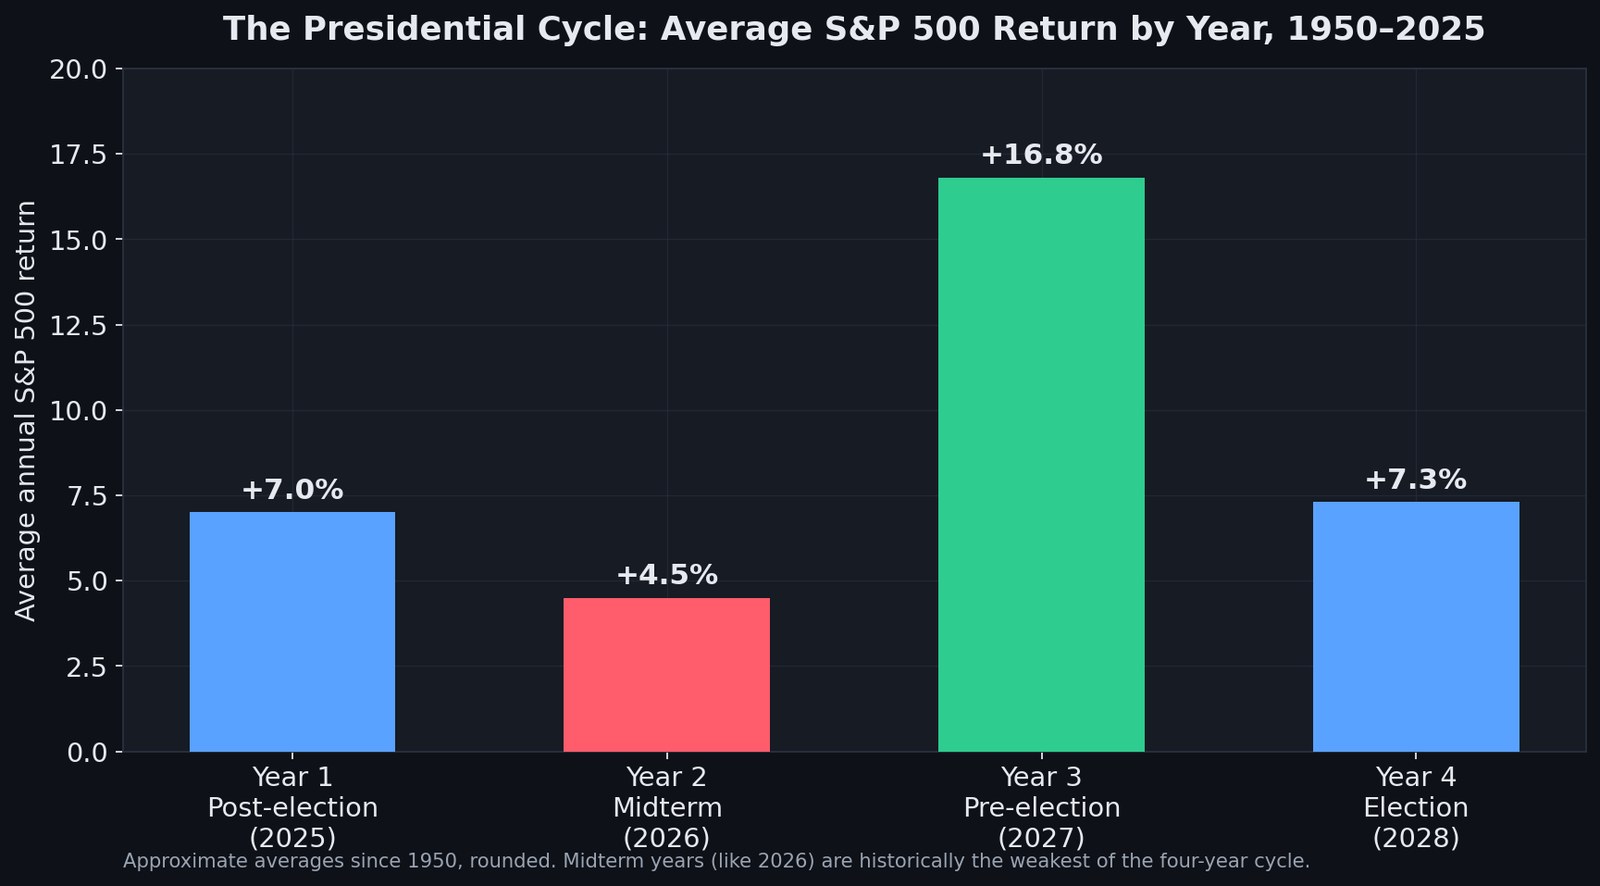
Mula 1950 (kita sa presyo bawat taon ng kalendaryo, 1950–2025), ang average na kita ng S&P 500 ayon sa taon ng siklo:
| Taon ng cycle | Average na return | Katangian |
|---|---|---|
| Taon 1 — pagkatapos ng halalan (2025) | +8.4% | Napepresyuhan ang agenda ng bagong administrasyon |
| Taon 2 — midterm (2026) | +4.6% | Pinakamahinang taon; pinakamalaking average drawdown |
| Taon 3 — bago ang halalan (2027) | +17.2% | Pinakamalakas na taon nang malayo |
| Taon 4 — halalan (2028) | +8.1% | Positibo pero magulo papunta sa botohan |
May dalawang tatak ang mga midterm year. Una, ang pinakamalaking average na pagbaba sa loob ng taon ng siklo — mga 17.5% sa average mula 1950, kumpara sa 11–13% sa tatlong iba pang taon — na madalas sumasayad sa window ng Agosto–Oktubre habang rumurok ang kawalang-katiyakan ng halalan. Pangalawa, isang pare-parehong resolusyon: ang S&P 500 ay mas mataas 12 buwan pagkatapos ng bawat midterm election mula 1950 (19 sa 19), na may average na pagtaas na mga 15%, habang lumilinaw ang kawalang-katiyakan sa patakaran anuman ang partidong manalo. Nasa aming sanggunian sa siklo ng pagkapangulo at talahanayan ng mga taon ng midterm election ang buong tala taon-taon.
Para sa 2026 partikular, ganito ang sabi ng makasaysayang script: igalang ang posibilidad ng magulong huling bahagi ng tag-init at maagang taglagas, at ituring ang anumang kahinaan ng Setyembre–Oktubre na tipikal sa midterm year bilang makasaysayang matabang lupa sa halip na dahilan para sumuko. Nakikipag-ugnayan ang script na iyon sa live na macro na larawan — partikular ang mga inaasahan sa patakaran ng Fed — na sinusubaybayan namin nang real-time sa aming mapa ng pricing ng Fed rate cut sa 2026. At kung ang pokus mo ay ang mas pangmatagalang landas ng S&P patungo sa mga bagong tuktok, ang momentum at liquidity framework sa S&P 500 patungong 7000 ang kasamang babasahin.
Sa ngayon, hindi sinusunod ng 2026 ang iskrip ng midterm year. Hanggang Oktubre 15, tumaas nang 13.1% ang S&P 500 ngayong taon, ang pinakamalalim nitong pagbaba ay 9.1% (Enero 27 hanggang Marso 30), mga kalahati ng average sa midterm year, at nagsara ito sa rekord na 7,818.93 noong Oktubre 6. Ang midterm election ay sa Nobyembre 3, 2026.
May Seasonality Din Ba sa Crypto?
Hindi eksklusibo sa mga stock ang mga pattern ng kalendaryo. Ang Bitcoin ay may sariling mahusay na nadokumentadong ritmo — mga Oktubreng malakas sa kasaysayan ("Uptober"), mahihinang Setyembre, at ang apat-na-taong halving cycle na nangingibabaw sa lahat. Magkaiba ang mekanika (mga halving at liquidity cycle sa halip na fiscal year-end), pero magkapareho ang analytical na panuntunan: pinapakiling ng mga average ang probabilidad, regular na sinasalungat ng mga indibidwal na taon. Ang aming reference sa mga halving cycle ng Bitcoin at ang datos kung paano nagte-trade ang BTC pagkatapos ng mga Fed rate cut ay malalim na sumasaklaw sa crypto na bahagi ng seasonal na mapa.
Paano Talaga Ginagamit ng mga Trader ang Seasonality (at Paano Hindi Dapat)
Kapag ginamit nang masama, ang seasonality ay astrolohiya na may spreadsheet. Kapag ginamit nang mabuti, ito ay isang prior — isang base rate na ina-update mo gamit ang live na ebidensya. Tatlong praktikal na panuntunan ang naghihiwalay sa dalawa:
- Huwag kailanman mag-trade gamit ang kalendaryo lamang. Ang prior na mahina ang Setyembre kasama ang lumalalang breadth, lumalapad na credit spread, at bumabagsak na earnings revision ay tunay na signal. Ang prior na mahina ang Setyembre nang nag-iisa ay trivia. Ang mga multi-agent system sa SimianX AI leaderboard ay tahasang binuo sa paligid ng ideyang ito: 39 na niraranggong AI model mula sa walong tagapagbigay (hanggang Oktubre 16, 2026) ang nagsusuri ng live na datos ng merkado, balita, at technicals — at inilalathala ang kanilang tunay na P&L, para makita mo kung aling mga model ang tunay na nagko-convert ng kontekstong tulad ng seasonality tungo sa mga return. Binubuod ng aming pagsusuri kung aling AI model ang pinakamahusay na trader ang mga ranggo.
- Gamitin ang seasonality para sa sizing at timing, hindi para sa direksyon. Ang makasaysayang bentahe ng Nobyembre–Abril ay argumento para magdala ng mas punong panganib sa malakas na kalahati at mas masikip sa mahinang kalahati — hindi para sa binary na in/out na switch na lumilikha ng buwis at nakakaligtaan ang mga pambihirang tag-init.
- I-automate ang disiplina. Ang pinakamahirap na bahagi ng anumang seasonal na plano ay ang pagsunod dito sa Oktubre kapag pulang-pula ang mga screen. Ang systematic na pagpapatupad — halimbawa sa pamamagitan ng mga AI autopilot na nag-aaplay ng pare-parehong panuntunan sa position sizing at mga kundisyong risk-off nang buong araw — ay nag-aalis ng emosyonal na panghihimasok na sumisira sa karamihan ng mga planong nakabatay sa kalendaryo. Maaari mong ihambing ang mga plano sa pahina ng presyo o tingnan ang iba pa naming pananaliksik sa library ng mga story.
Ang mga indibidwal na stock ay sumasayaw din sa sarili nilang mga seasonal na kalendaryo — ang mga lider ng semiconductor tulad ng NVDA ay nagkukumpulan sa paligid ng earnings at product cycle, ang mga megacap tulad ng AAPL sa paligid ng mga product launch — isa pang dahilan kung bakit ang mga average sa antas ng index ay dapat lamang maging panimulang layer ng isang pagsusuri.
FAQ: Seasonality ng S&P 500
Ano ang pinakamahusay na buwan para sa stock market?
Batay sa average na kita sa presyo mula 1950 hanggang 2025, nangunguna ang Nobyembre sa +1.9%, kasunod ang Abril (+1.4%) at Disyembre (+1.4%). Ang Disyembre ang may pinakamataas na dalas ng pagtaas: mas mataas ang S&P 500 sa 72% ng mga taon. Ang Nobyembre at Abril ay parehong tumaas sa 70% ng mga taon.
Ano ang pinakamasamang buwan para sa mga stock?
Setyembre. Mula 1950 hanggang 2025, nag-average ito ng −0.6%, at tumaas ang S&P 500 sa 45% lamang ng mga Setyembre — ang nag-iisang buwan na mas mababa sa 50%. Noong 2026, bumaba nang 0.4% ang index noong Setyembre.
Gumagana ba talaga ang "Sell in May and go away"?
Totoo ang agwat: mula 1950, nag-average ang S&P 500 ng +7.0% mula Nobyembre hanggang Abril at +2.1% mula Mayo hanggang Oktubre. Pero positibo pa rin sa average ang kalahating tag-init, at ang paglabas tuwing Mayo ay sa kasaysayan ay nagpababa ng kabuuang kita pagkatapos ng buwis at gastos. Maraming propesyonal ang nagbabasa nito bilang "umasa nang mas kaunti sa tag-init", hindi "lumipat sa cash".
Masamang buwan ba ang Oktubre para sa mga stock?
Hindi sa average. Nagbigay ang Oktubre ng average na +0.9% mula 1950 hanggang 2025 at tumaas sa 59% ng mga taon. Ito ang pinakamagulong buwan, na may average na galaw bawat araw na mga 0.79%, at dito nangyari ang mga pagbagsak ng 1929, 1987, at 2008, pero maraming bear market din ang nagtapos sa Oktubre, kabilang ang 1974, 1990, 2002, at 2022.
Magandang taon ba ang 2026 para sa mga stock ayon sa kasaysayan?
Ang 2026 ay midterm year, sa kasaysayan ang pinakamahina sa apat-na-taong siklo: +4.6% sa average mula 1950, na may pinakamalaking average na pagbaba sa loob ng taon (mga 17.5%). Nauuna ngayong taon sa padron na iyon: tumaas nang 13.1% ang S&P 500 hanggang Oktubre 15, na may pinakamalalim na pagbaba na 9.1%.
Ano ang nangyayari sa mga stock pagkatapos ng midterm election?
Mula 1950, mas mataas ang S&P 500 12 buwan pagkatapos ng lahat ng 19 na midterm election, nang mga 15% sa average. Ang pinakamaliit na pagtaas ay mga 1% (pagkatapos ng 1986) at ang pinakamalaki ay mga 33% (pagkatapos ng 1954). Ang midterm election ng 2026 ay sa Nobyembre 3.
Dapat ba akong mag-trade batay sa seasonality lamang?
Hindi. Itinatago ng mga seasonal na average ang malawak na pagkakaiba-iba bawat taon — ang Mayo–Oktubre ay naglaro mula −30.1% (2008) hanggang +22.8% (2025) — at maaaring maglaho ang mga kilalang padron ng kalendaryo kapag naisapubliko. Gamitin ang seasonality bilang panimulang batayan sa laki ng posisyon at kumpirmahin ito gamit ang live na datos ng breadth, credit, earnings revision, at pagkasumpungin.
Ang Konklusyon
Ang 76-taong seasonal na mapa ng S&P 500 ay matatag sa hugis: isang malakas na yugto ng Nobyembre–Abril, isang flat at madaling maaksidenteng tag-init, isang tunay na mapanganib na buwan sa Setyembre, at isang Oktubre na nagtatapos ng mas maraming bear market kaysa sinisimulan. Idagdag ang presidential cycle at mababasa ang 2026 bilang taon para manatiling invested pero manatiling mapagpakumbaba — kung saan ang makasaysayang pinakamahinang yugto ng cycle ay nasa mismong harapan sa huling bahagi ng tag-init, at ang makasaysayang pinakamalakas na 12-buwang window ng buong cycle ay nagsisimula kaagad pagkatapos ng midterms.
Inihahanda ng kalendaryo ang entablado; ang datos ang nagpapasya ng palabas. Pagsamahin ang dalawa, at hihinto ang seasonality sa pagiging slogan at magiging kung ano talaga ito dapat — isang base rate sa loob ng mas malaki at live na ina-update na modelo ng merkado.
Kaugnay na Babasahin
- Mercury retrograde at ang stock market: S&P 500 mula 1950
- S&P 500 Bear Market History: Bawat Bear Market Mula 1929
- Wall Street Drawdown Watch: 10% Babala, 40% Tail Risk
- Inaasahang Pagbawas ng Fed 2026: Market Pricing Map Live
- S&P 500 papuntang 7000: Momentum, Liquidity, Valuation
- Magnificent 7 Stocks 2026: Bahagi sa S&P 500 at Panganib
- Siklo ng Bitcoin Dominance: Kailan Nagsisimula ang Altseason
- Bitcoin Matapos ang Bawat Fed Rate Cut: Reference 2019-2026
- Aling AI ang Pinakamahusay Mag-trade? Ranggo sa Karaniwang R
- Siklo ng pagkapangulo: kita ng S&P 500 taon kada taon
- Stock Market Matapos ang Midterm: Bawat Siklo 1950–2026
- S&P 500 Crash History: 20 Pinakamasamang Araw at Pagkatapos
- Sentro ng sanggunian sa kasaysayan ng merkado
- SimianX AI — AI multi-agent na pagsusuri ng S&P 500 at mga stock
Mga Sanggunian
- Opisyal na metodolohiya at datos ng S&P 500 index — S&P Dow Jones Indices
- Paliwanag sa September effect — Investopedia
- Sell in May and go away — pangmatagalang ebidensya — Investopedia
- Teorya ng presidential election cycle — Investopedia
- Mga seasonal pattern at Santa Claus rally — Stock Trader's Almanac
- Historikal na datos ng S&P 500 mula 1928 — Macrotrends
- Pang-araw-araw at buwanang kasaysayan ng S&P 500 (^GSPC) — Yahoo Finance
- Datos ng index ng S&P 500 (.SPX) — CNBC