
 Ni Muke
Nakasalalay ang Kinabukasan ng Robotaxi ng Uber sa Kung Sino ang Hahawak sa Customer—at sa Kita
Maaaring palawakin ng mga robotaxi ang negosyo ng Uber, pero maaari rin nitong pahinain ang lakas nito sa negosasyon. Ang mapagpasyang tanong para sa mga shareholder ng UBER ay kung kaya ng Uber na gawing pangmatagalang kita ang demand ng mga customer nito matapos bayaran ang mga katuwang sa autonomous na sasakyan at suportahan ang mga fleet.
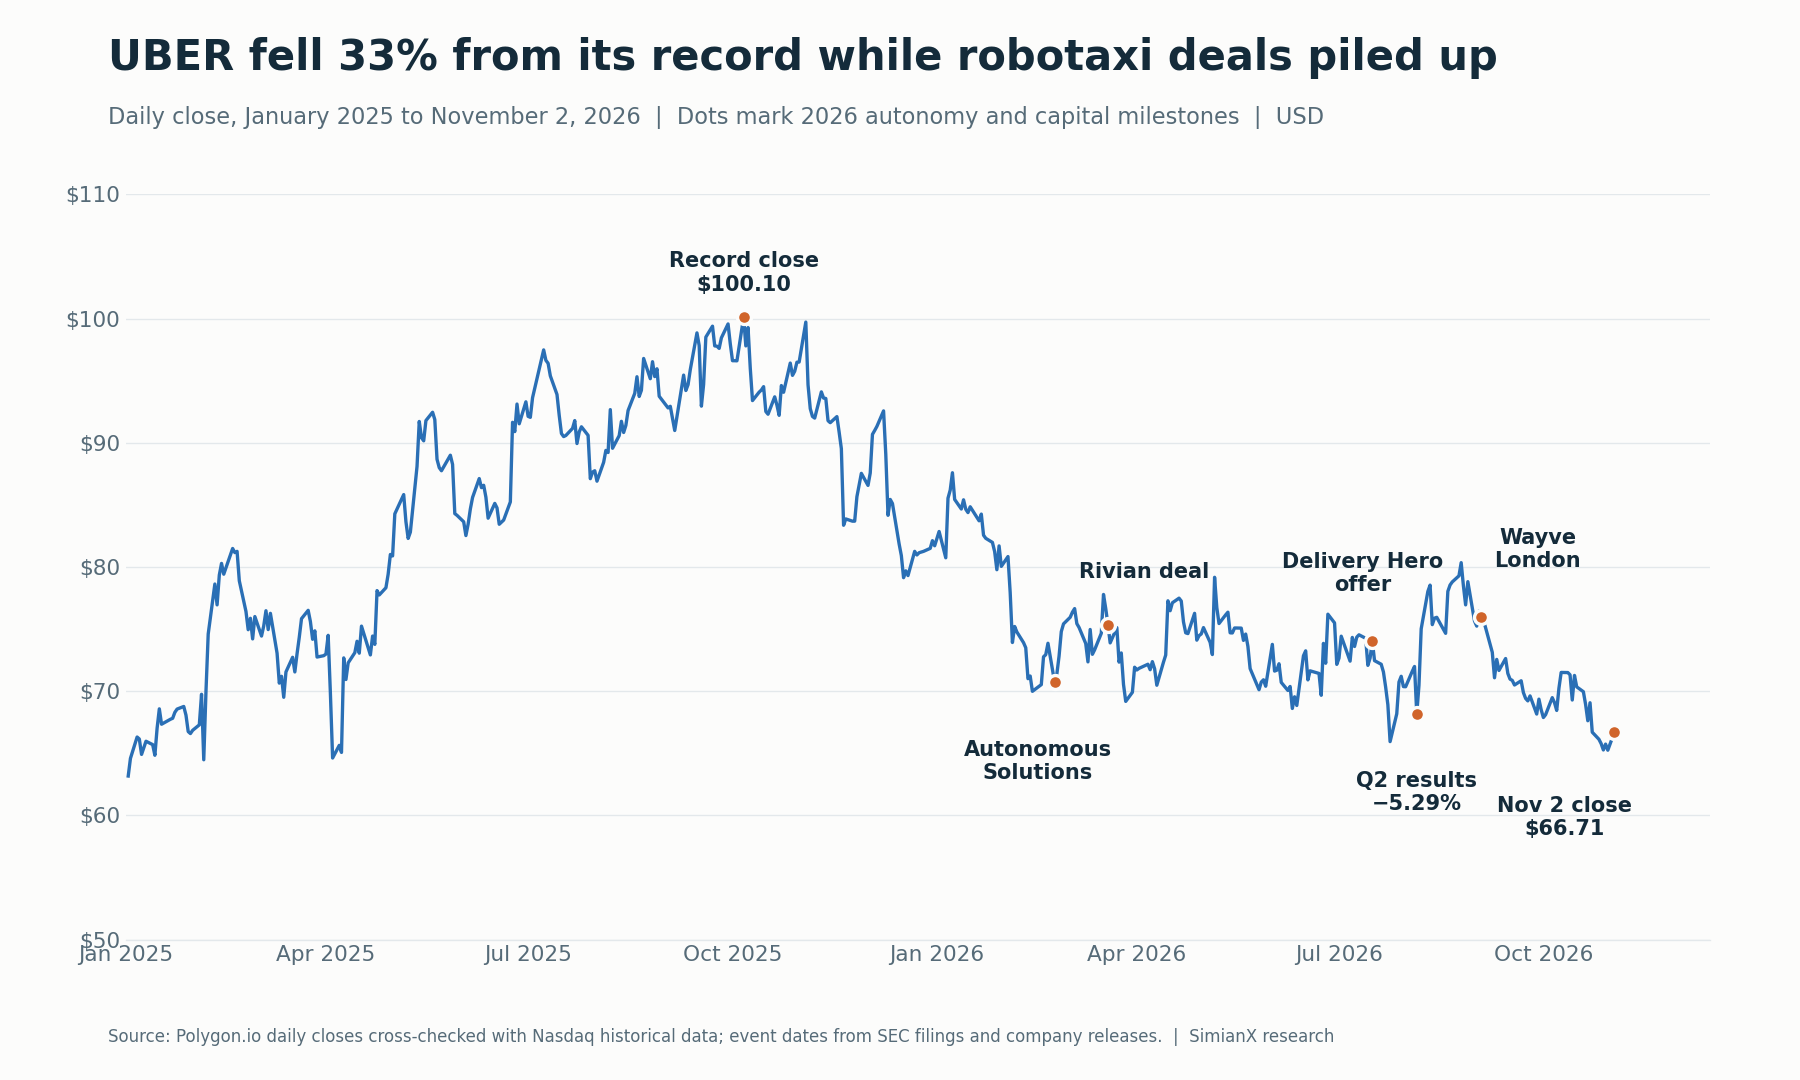
Malakas nang itinatanong ng merkado ang tanong na iyan. Nagsara ang UBER sa $66.71 noong Nobyembre 2, 2026, 33.4% na mas mababa sa rekord nitong presyo ng pagsasara na $100.10 noong Oktubre 6, 2025, at 18.4% na mas mababa mula simula ng taon, habang tumaas nang 10.3% ang S&P 500 ETF (SPY) sa parehong panahon. Nangyari ang bentahan sa isang taon kung kailan patuloy na lumago nang humigit-kumulang 20% ang pangunahing negosyo ng Uber at patuloy na humahaba ang listahan nito ng mga katuwang sa robotaxi.
Halo-halo ang konklusyong sinusuportahan ng ebidensya. Namamahagi na ang Uber ng mga autonomous na biyahe, pinalawak na nito ang mga partnership nito, at bumubuo ito ng mga serbisyo para sa komersyalisasyon ng mga fleet. Gayunman, maaari ring bumuo ang mga katuwang nito ng direktang ugnayan sa mga customer, at ang ilang inanunsyong pangako sa pagbili ng sasakyan ay nangangailangan ng ilang taon ng teknikal na pag-unlad at malaking kapital.
Na-update noong Nobyembre 4, 2026. Kabilang sa mga pinagkunan ang mga earnings release at 10-Q ng Uber na isinumite sa SEC (ang pinakahuling release ay para sa Q3 2026, isinumite noong Nobyembre 4), ang mga inihandang pahayag ng pamunuan, ang mga dokumento ng Rivian sa SEC, mga opisyal na anunsyo ng partnership, at mga pagsisiwalat ng Waymo. Ang mga presyo ay pang-araw-araw na pagsasara mula sa Polygon.io na ikinumpara sa Nasdaq. Pinaghihiwalay sa ibaba ang mga iniulat na resulta, mga target ng pamunuan, at mga halimbawang kalkulasyon.
Sulyap sa UBER Stock: Presyo, Pagbagsak at mga Kahambing
| Sukatan | Halaga | Petsa o panahon |
|---|---|---|
| Pinakahuling pagsasara | $66.71 | Nobyembre 2, 2026 |
| Rekord na pagsasara | $100.10 | Oktubre 6, 2025 |
| Pagbaba mula sa rekord na pagsasara | −33.4% | Oktubre 6, 2025 hanggang Nobyembre 2, 2026 |
| Pinakamababang pagsasara sa nakaraang 52 linggo | $65.25 | Oktubre 30, 2026 |
| Pagsasara sa katapusan ng 2025 | $81.71 | Disyembre 31, 2025 |
| Pagbabago ng UBER sa 2026 | −18.4% | Disyembre 31, 2025 hanggang Nobyembre 2, 2026 |
| Pagbabago ng SPY sa 2026 | +10.3% | Parehong panahon |
| Pagbabago ng Lyft (LYFT) sa 2026 | −14.2% | Parehong panahon |
| Pagbabago ng Tesla (TSLA) sa 2026 | −10.2% | Parehong panahon |
| Pagbabago ng Rivian (RIVN) sa 2026 | −33.1% | Parehong panahon |
| Free cash flow sa huling apat na kwarter | $10.1 bilyon | Q3 2025 hanggang Q2 2026 |
| Tinatayang halaga sa merkado | $136 bilyon | 2,042,560,121 share sa $66.71 |
| Tinatayang free cash flow yield | 7.4% | $10.1 bilyon ÷ $136 bilyon |
Ginagamit ng halaga sa merkado ang bilang ng share sa pabalat ng Q2 2026 10-Q ng Uber (noong Hulyo 31, 2026); isa itong pagtatantya, hindi aktuwal na presyo sa merkado.
Ang agwat sa pagitan ng lumalagong negosyo at bumabagsak na presyo ng share ang debate sa robotaxi na isinalin sa numero. Isinasaalang-alang ng mga mamumuhunan ang posibilidad na direktang makuha ng mga autonomous operator gaya ng Waymo, Tesla at Zoox ng Amazon ang mga pasahero, at tinitimbang nila ang mas mabigat na programa sa kapital, kasama ang pagbili sa Delivery Hero, laban sa dating asset-light na anyo ng Uber, kung saan kaunti lang ang sariling ari-arian nito.
Pananaw sa Uber Stock at Robotaxi: Ang Oportunidad at ang Banta
Nakasandig ang estratehiya ng Uber sa robotaxi sa isang simpleng panukala: kailangan ng mga developer ng autonomous na sasakyan ang mga customer, at matutulungan sila ng Uber na makuha ang mga ito.
Para sa isang autonomous na fleet, walang kinikitang pamasahe ang nakatigil na sasakyan habang patuloy ang gastos sa financing, depreciation, insurance, at iba pa. Kaya ang isang marketplace na nagbibigay ng karagdagang biyahe ay maaaring maghatid ng tunay na halagang pang-ekonomiya.
Gayunman, dalawang direksyon ang ugnayang ito. Kailangan ng Uber ng mapagkumpitensyang suplay ng transportasyon. Kung iilang autonomous developer lang ang hahawak sa pinakamahuhusay na sasakyan, maaaring humingi ang mga kumpanyang iyon ng kaakit-akit na komersyal na kondisyon o ilihis ang mga pasahero patungo sa sarili nilang app.
| Tanong | Oportunidad sa paglago para sa Uber | Banta sa Uber |
|---|---|---|
| Sino ang humihila sa pasahero? | Hawak pa rin ng Uber ang ugnayan sa booking | Lalong direktang nagbu-book ang mga pasahero sa mga AV operator |
| Sino ang nagbibigay ng sasakyan? | Pinalalakas ng maraming nagkukumpitensyang katuwang ang pagpipilian ng Uber | Nakakakuha ng lakas sa negosasyon ang iilang malalakas na provider |
| Sino ang nagpapataas ng paggamit sa sasakyan? | Pinupunan ng Uber ang kapasidad ng fleet na kung hindi ay nakatengga | Nakabubuo ang mga operator ng sapat na demand nang mag-isa |
| Sino ang nagpopondo sa pagpapalawak? | Pinopondohan ng mga panlabas na mamumuhunan ang mga fleet sa makatuwirang kondisyon | Kailangang maglagak ng Uber ng mas maraming kapital o sagutin ang panganib ng pagkalugi |
| Sino ang nakakakuha ng natipid sa gastos? | Nakakakuha ang Uber ng mas maraming biyahe at napapanatili ang magandang kita | Nauubos ang natipid sa mas mababang pamasahe at sa bayad sa mga katuwang |
| Ano ang mangyayari sa mga kasalukuyang biyahe? | Humihila ang mga AV ng karagdagang demand | Pinapalitan ng mga biyaheng AV ang mas kumikitang biyaheng may taong drayber |
Ang aming pagtatasa ay kapani-paniwalang oportunidad sa paglago ang mga robotaxi, ngunit hindi pa malinaw kung paano hahatiin ang kita. Ang mas maraming autonomous na biyahe ay magpapakita ng pagtanggap ng merkado. Hindi nito, sa sarili lang, mapapatunayan na makakakuha ng magandang balik ang mga shareholder ng Uber.
Mga Robotaxi Partner ng Uber: Kalagayan ng Bawat Pangunahing Kasunduan (Nobyembre 2026)
Sinasaklaw ng terminong “partnership sa robotaxi” ang mga proyektong nasa magkakaibang yugto.
Ang komersyal na serbisyong walang drayber na nakasakay ay iba sa ekonomiya kumpara sa biyaheng may superbisyon na may safety driver. Iba pa ulit ang nakaplanong deployment na ilang taon pa ang layo.
Mahalaga ang mga pagkakaibang ito dahil ang pinakakaakit-akit na argumento para sa robotaxi ay bahagyang nakasalalay sa pagtanggal ng gastos sa drayber na nakasakay. Maaaring magpakita ng interes ng customer at progreso sa operasyon ang paglulunsad na may superbisyon nang hindi pa napapatunayan ang magiging istruktura ng gastos sa huli.
| Partnership o programa | Inanunsyo | Beripikadong pagsisiwalat | Kalagayan noong Nobyembre 2, 2026 |
|---|---|---|---|
| Waymo sa pamamagitan ng Uber | Naunang kasunduan | Tinutukoy ng Waymo ang Austin at Atlanta bilang mga lungsod kung saan maa-access ng mga pasahero ang serbisyo nito sa pamamagitan ng Uber | Gumagana na, ganap na walang drayber; naglilingkod ang Waymo sa mga pasahero sa kabuuang 14 na lungsod, karamihan sa pamamagitan ng sarili nitong app |
| Zoox (Amazon) | Marso 11, 2026 | Iaalok sa Uber ang mga robotaxi ng Zoox sa Las Vegas (nakaplano sa tag-init ng 2026) at Los Angeles (target sa kalagitnaan ng 2027), habang pinananatili ng Zoox ang sarili nitong app | Planong dalawang channel (sa Uber at sa sariling app); hindi patunay ng natapos na paglulunsad ang anunsyo lamang |
| Wayve at Nissan sa Tokyo | Marso 11, 2026 | Memorandum of understanding para sa pilot na target sa huling bahagi ng 2026, kasama ang sinanay na safety operator at lisensyadong katuwang na taxi | Plano sa pagbuo at pilot, nakadepende sa pakikipag-usap sa mga awtoridad |
| Rivian | Marso 19, 2026 | 10,000 R2 robotaxi ang nakaplano, unang deployment sa San Francisco at Miami sa 2028; naibayad ang $300 milyong pamumuhunan noong Mayo 4, 2026 | Pangmatagalang plano na nakadepende sa mga milestone |
| Wayve sa London | Setyembre 3, 2026 | Mga pampublikong biyaheng may superbisyon na may sinanay na private hire driver na lisensyado ng TfL na nakasakay | Gumagana na, may superbisyon; walang petsang ibinigay para sa mga biyaheng walang drayber |
| Lucid at Nuro | Hulyo 2025 at Enero 2026 | Robotaxi na Lucid Gravity na may Nuro Driver, inilantad noong Enero 2026, para sa nakaplanong paglulunsad sa San Francisco Bay Area sa 2026 | Nakaplano; pag-aari ng Uber o ng mga katuwang na fleet at iaalok lamang sa Uber |
Mga pinagkunan: mga network partnership ng Waymo, pahayag ng Zoox at Uber, pahayag ng Wayve, Uber at Nissan, kasunduan sa Rivian, Form 8-K ng Rivian tungkol sa $300 milyong pamumuhunan, paglulunsad ng Uber sa London, balita tungkol sa paglulunsad sa London, at paglalantad ng robotaxi ng Lucid, Uber at Nuro. Para sa reaksyon ng stock sa kasunduan ng Lucid, tingnan ang aming pagsusuri sa robotaxi deal ng Lucid at Uber.
Binanggit din ng mga inihandang pahayag ng Uber para sa Q2 2026 ang mga deployment sa Europa kasama ang Autobrains at WeRide at ang progreso kasama ang Nuro, Wayve at Zoox.
Ipinapakita ng talahanayan kung bakit eeksaherahin ang komersyal na progreso kung pagsasamahin ang bawat inanunsyong lungsod o sasakyan sa iisang “gumaganang fleet ng robotaxi.”
Ang isang kapaki-pakinabang na balangkas sa pamumuhunan ay sumusubaybay sa bawat proyekto sa magkakasunod na yugto: kasunduan, pagsubok, serbisyong may superbisyon, pahintulot para sa walang drayber, komersyal na operasyong walang drayber, at napatunayang kakayahang kumita.
Paano Tumugon ang UBER Stock sa Bawat Milestone ng Robotaxi noong 2026
| Petsa | Pangyayari | Pagsasara ng UBER | UBER sa araw na iyon | SPY sa araw na iyon | UBER mula sa pagsasarang iyon hanggang Nobyembre 2 |
|---|---|---|---|---|---|
| Pebrero 23, 2026 | Inilunsad ang Uber Autonomous Solutions | $70.72 | −4.25% | −1.02% | −5.7% |
| Marso 11, 2026 | Kasunduan sa Zoox at plano ng Wayve-Nissan sa Tokyo | $74.97 | +3.61% | −0.13% | −11.0% |
| Marso 19, 2026 | Inanunsyo ang kasunduan sa robotaxi ng Rivian | $75.34 | −1.72% | −0.25% | −11.5% |
| Hulyo 16, 2026 | Alok na pagbili (takeover offer) sa Delivery Hero | $74.04 | +1.89% | −0.54% | −9.9% |
| Agosto 5, 2026 | Mga resulta ng Q2 2026 at pananaw para sa Q3 | $68.18 | −5.29% | −0.20% | −2.2% |
| Setyembre 1, 2026 | Binuksan ng Waymo ang Denver, San Diego at Tampa, umabot sa 14 na lungsod | $75.24 | −0.54% | −0.69% | −11.3% |
| Setyembre 3, 2026 | Nagsimula ang mga biyaheng may superbisyon ng Wayve sa London sa Uber | $75.96 | −0.64% | +1.05% | −12.2% |
| Nobyembre 4, 2026 | Mga resulta ng Q3 2026 at pananaw para sa Q4, inilabas bago magbukas ang merkado | Naunang pagsasara $66.60 (Nobyembre 3) | Idaragdag pagkatapos ng pagsasara | Idaragdag pagkatapos ng pagsasara | — |
Mga pagbabago mula pagsasara hanggang pagsasara batay sa pang-araw-araw na datos ng Polygon.io, ikinumpara sa Nasdaq. Kasama sa galaw sa parehong araw ang lahat ng iba pang balita sa araw na iyon at hindi ito patunay ng sanhi. Ang pagsasara noong Nobyembre 3 ay mula sa delayed-quote na datos ng Cboe, ikinumpara sa StockAnalysis; idaragdag ang reaksyon sa Nobyembre 4 pagkatapos ng pagsasara.
Malinaw ang padron kapag binalikan: maliliit o negatibong galaw ang idinulot ng mga balita sa partnership, at mas mababa ngayon ang stock kaysa pagkatapos ng bawat isa sa mga iyon. Itinuring ng merkado ang bawat anunsyo bilang ebidensya ng pagtanggap, hindi bilang ebidensya ng kita.
Nagbibigay ng mga Opsyon sa Uber ang Pinansyal Nitong Panimulang Posisyon
Hinahabol ng Uber ang autonomous na transportasyon mula sa isang matatag nang negosyong may operasyon.
Para sa kwarter na nagtapos noong Hunyo 30, 2026, iniulat ng earnings release nito na isinumite sa SEC ang sumusunod:
| Sukatan sa Q2 2026 | Iniulat na resulta | Interpretasyon |
|---|---|---|
| Mga biyahe sa platform | 3.9 bilyon | Kasama ang aktibidad sa platform na lampas sa robotaxi |
| Kabuuang booking (Gross Bookings) | $58.0 bilyon | Halaga ng transaksyon, hindi kita ng Uber |
| Kita (revenue) | $14.2 bilyon | Kitang pang-accounting |
| GAAP na kita mula sa operasyon | $1.9 bilyon | Kakayahang kumita ng operasyon |
| Cash flow mula sa operasyon | $2.9 bilyon | Perang nalikha mula sa mga gawaing pang-operasyon |
| Free cash flow | $2.8 bilyon | Cash flow mula sa operasyon bawas ang gastos sa kapital |
Tuloy-tuloy na paglago ang takbo sa loob ng anim na kwarter:
| Kwarter | Mga biyahe | Kabuuang booking | Kita | GAAP na kita mula sa operasyon | Free cash flow |
|---|---|---|---|---|---|
| Q2 2025 | 3.3 bilyon | $46.8B | $12.7B | $1.45B | $2.5B |
| Q3 2025 | 3.5 bilyon | $49.7B | $13.5B | $1.1B | $2.2B |
| Q4 2025 | 3.8 bilyon | $54.1B | $14.4B | $1.8B | $2.8B |
| Q1 2026 | 3.6 bilyon | $53.7B | $13.2B | $1.9B | $2.3B |
| Q2 2026 | 3.9 bilyon | $58.0B | $14.2B | $1.9B | $2.8B |
| Q3 2026 | 4.1 bilyon | $59.8B | $14.8B | $1.4B | $2.5B |
Pinagkunan: mga earnings release ng Uber para sa Q3 2025, Q4 2025, Q1 2026, Q2 2026 at Q3 2026. Ang mga numero ng Q2 2025 ay mula sa hanay ng paghahambing sa release ng Q2 2026.
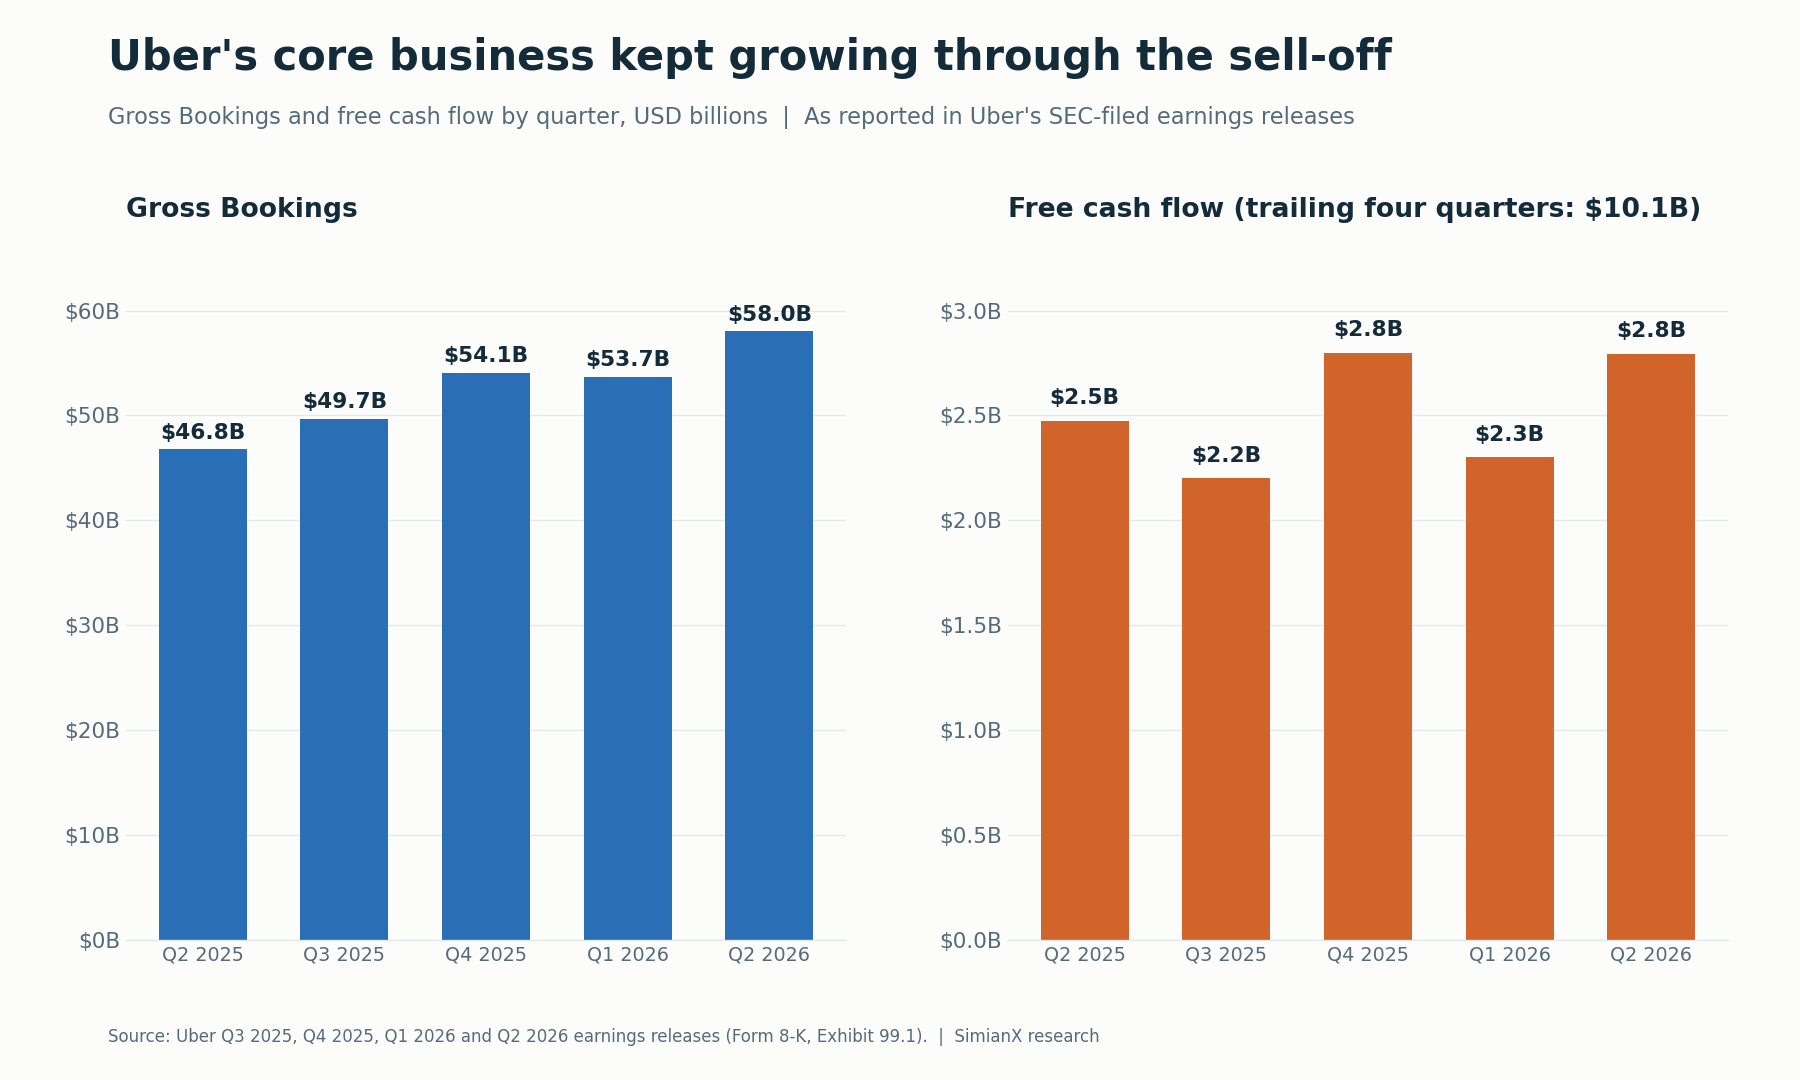
Hindi inihihiwalay ng mga numerong ito ng buong grupo ang performance ng robotaxi. Ang segment na Mobility, kung saan kabilang ang mga robotaxi, ay nagtala ng $29.0 bilyong kabuuang booking (tumaas nang 22%) at $2.2 bilyong kita mula sa operasyon ng segment (tumaas nang 28%) noong Q2 2026; 1% lamang ang itinaas ng kita ng Mobility dahil sa mga pagbabago sa modelo ng negosyo.
Kasama rin sa iniulat na netong kita na $2.4 bilyon ang $1.6 bilyong pretax na benepisyo mula sa muling pagtatasa ng mga equity investment. Hindi dapat ituring ang benepisyong iyon bilang paulit-ulit na kita mula sa ride-hailing; noong Q1 2026, ang parehong linya ay naging $1.5 bilyong pabigat.
Ganito rin ang ipinakita ng release ng Q3 2026, na isinumite noong Nobyembre 4. Tumaas nang 20% ang kabuuang booking sa $59.8 bilyon, tumaas nang 10% ang kita sa $14.8 bilyon (binawasan ng mga pagbabago sa modelo ng negosyo nang 8 percentage point ang paglago ng kita), at tumaas nang 31% ang Adjusted EBITDA sa $3.0 bilyon. Umabot sa $29.5 bilyon ang kabuuang booking ng Mobility (tumaas nang 18%) at sa $2.4 bilyon ang kita mula sa operasyon ng segment na Mobility (tumaas nang 27%). Kasama sa GAAP na netong kita na $512 milyon ang $476 milyong pretax na lugi mula sa muling pagtatasa ng mga equity investment.
Ang estratehikong implikasyon ay may mapagkukunan ang Uber para habulin ang autonomy. Ang tanong sa pamumuhunan ay kung gaano kaproduktibong gagamitin ang mga mapagkukunang iyon.
Kayang pondohan ng isang kumikitang pangunahing negosyo ang mga eksperimento, pero kaya rin nitong itago ang mahinang balik ng isang umuusbong na aktibidad kung mananatiling pinagsama-sama ang mga pagsisiwalat. Kailangan ng mga mamumuhunan ng ebidensya na nagdaragdag ng halaga ang pagpapalawak sa autonomous na lampas sa maibibigay sana ng kasalukuyang negosyo.
Nakikipag-agawan Na ang mga Robotaxi sa Delivery Hero para sa Kapital ng Uber
Noong Hulyo 16, 2026, nag-alok ang Uber ng €41.50 kada share para sa Delivery Hero, isang equity value na $14.8 bilyon para sa 100% ng kumpanya, o $13.7 bilyon kapag inayos para sa stake na hawak na nito. Inaasahan ng Uber na makukumpleto ang kasunduan sa ikalawang hati ng 2027, magpapataas ito sa non-GAAP EPS sa sandaling makumpleto, at mananatili ang gross leverage sa ibaba ng 2x.
Makikita na sa mga dokumento sa SEC ang financing. Pumirma ang Uber ng bridge facility (pansamantalang pautang) na €14.2 bilyon, pinalitan ang €4 bilyon nito ng term loan noong Agosto 6, 2026, at noong Setyembre 15, 2026 ay nagbenta ng €4.5 bilyong senior notes na magme-mature sa pagitan ng 2029 at 2046. Ang kabuuang utang ay $12.6 bilyon noong Hunyo 30, 2026, bago ang mga hakbang na iyon.
Kasabay nito, sinabi ng pamunuan na inaasahan nitong maglaan ng mahigit $10 bilyong kapital sa mga darating na taon para sa mga equity investment sa AV, imprastraktura, at mga pangakong pagbili ng sasakyan, at sinusuri nito ang mga panlabas na mamumuhunan para paghatian ang pasanin. Nagbababala ang Q2 2026 10-Q ng Uber na maaaring “kailanganin nitong umutang pa upang pondohan ang pagbili ng mga autonomous na sasakyan o imprastraktura.”
Iyan ang ubod ng debate ng mga shareholder: ang isang negosyong lumilikha ng humigit-kumulang $10 bilyong free cash flow kada taon ay nagpopondo na ngayon ng isang malaking acquisition, isang pangmaraming-taong programa sa AV at patuloy na buyback (mga $16 bilyon pa ang awtorisado matapos ang Q2).
Bakit Maaaring Kailanganin ng mga Autonomous na Fleet ang Uber
Ang pinakamalakas na argumento para sa Uber ay hindi awtomatikong lumilikha ng marketplace ng transportasyon ang paggawa ng mahusay na autonomous na sasakyan.
Kailangan ding lutasin ng isang komersyal na operator ang paghahanap ng pasahero, pagtutugma ng biyahe, pagbabayad, suporta, koordinasyon sa pagsundo, pagpoposisyon ng sasakyan, at pagbawi sa serbisyo kapag may aberya.
Nananatiling kailangan ang mga gawaing iyon kahit mawala ang drayber.
Isipin ang isang fleet na malakas ang demand sa oras ng pagpasok at pag-uwi mula trabaho pero mas mahina sa ibang oras. Maaaring ikalat ng karagdagang booking ang nakapirming gastos sa pagmamay-ari sa mas maraming milyang may pasahero. Maaaring maging mahalaga ang Uber kung mahusay na naibibigay ng marketplace nito ang mga booking na iyon.
Makatutulong din ang halo-halong network kapag hindi kayang pagsilbihan ng mga autonomous na sasakyan ang isang partikular na kalsada, kondisyon ng panahon, lugar ng pagsundo, o uri ng biyahe. Mapapanatili ng suplay na may taong drayber ang pagkakaroon ng serbisyo habang umuunlad ang saklaw ng autonomous.
Nagbigay ang pamunuan ng isang maagang datos: sa mas mature na mga merkado ng AV, kabilang ang Los Angeles, San Francisco, at Phoenix, sinabi ng Uber na mas mataas ang bahagi nito sa merkado ng ride-hailing, kapwa sa buong lungsod at sa loob ng mga zone na may operasyon ng AV, kaysa isang taon na ang nakararaan. Pahayag iyon ng kumpanya na walang isiniwalat na numero, pero ganoong klase ng ebidensya ang kailangan ng optimistikong senaryo.
Mga argumentong pang-ekonomiya ang mga ito, hindi patunay ng magiging margin ng Uber. Nakasalalay ang lakas ng mga ito sa kung nagbibigay ang Uber ng karagdagang demand at kakayahan sa operasyon na hindi makukuha ng mga katuwang nang mas mura sa ibang lugar.
Kaya ang mahalagang paghahambing ay ang kita ng katuwang kasama ang Uber laban sa kita nito nang walang Uber.
Bakit Maaaring Maging Katuwang at Banta sa Kumpetisyon ang Waymo
Kinukumpirma ng sariling mga materyales ng Waymo ang pamamahagi sa pamamagitan ng Uber sa Austin at Atlanta. Nagpapatakbo rin ang parehong kumpanya ng serbisyo para sa mga konsyumer gamit ang sarili nitong app.
Noong Setyembre 1, 2026, nagsimulang tumanggap ang Waymo ng mga pampublikong pasahero sa Denver, San Diego, at Tampa, dahilan para umabot sa 14 na lungsod ang saklaw nito ng ganap na autonomous na biyahe. Itinuro ng anunsyo ang mga interesadong customer sa Waymo app at inilarawan ang unti-unting paglawak ng access.
Ang implikasyon ay maaaring magkakaiba ang mga kaayusan sa pamamahagi depende sa lungsod.
Para sa Uber, pinatutunayan ng ugnayan sa isang nangungunang AV provider ang pakinabang ng marketplace. Hindi nito garantiya na gagamitin ng provider ang Uber saanman o pananatilihin nito ang parehong komersyal na kondisyon magpakailanman.
Lumalaki ang panganib kung magkakaroon ang mga customer ng matinding kagustuhan sa isang partikular na autonomous na serbisyo. Ang kagustuhan sa brand ay maaaring magbigay sa operator ng kalamangan sa presyo, paglalagay sa app, access sa customer, at pamamahagi.
Sa kabilang banda, kung pangunahing pinahahalagahan ng mga pasahero ang maikling paghihintay, malawak na saklaw, at pamilyar na karanasan sa pag-book, maaaring manatili ang mahalagang papel ng Uber kahit galing sa ibang kumpanya ang teknolohiya ng sasakyan.
Ang Tesla ang isa pang banta na direktang nagbebenta sa konsyumer. Sinimulan nito ang mga biyaheng Robotaxi gamit ang mga Cybercab sa Austin noong Setyembre 2026, gaya ng sinusubaybayan sa aming pahina tungkol sa robotaxi at margin ng Tesla, at pinopondohan nito ang hakbang na iyon mula sa sarili nitong cash flow, gaya ng ipinapakita ng aming pagsusuri sa free cash flow ng Tesla. Pinangangalanan ng 10-Q ng Uber ang Alphabet (Waymo), Amazon (Zoox) at Tesla bilang mga kakumpitensya sa autonomous.
Ang mahalagang tanong ay kung gaano karaming demand ang dala ng bawat panig sa ugnayan.
Ipinapakita ng Zoox Kung Bakit Hindi Inaalis ng Partnership ang Kumpetisyon
Inilarawan ng anunsyo ng Zoox at Uber ang nakaplanong pagkakaroon sa Uber sa Las Vegas at Los Angeles habang tahasang pinananatili ang serbisyo sa pamamagitan ng Zoox app. Ito ang unang partnership ng Zoox sa isang third-party na platform.
Ipinapakita ng istrukturang iyon ang isang posibleng kalalabasan sa industriya: sabay na gagamit ang mga autonomous operator ng mga marketplace at ng mga direktang channel. Sinasabi na ngayon ng sariling mga inihandang pahayag ng Uber na inaasahan nitong magkakasabay na iiral ang mga modelo ng pamamahagi ng first-party at third-party.
Para sa Uber, ang oportunidad ay ang access sa mga natatanging sasakyan nang hindi binubuo ang buong autonomous na sistema nang mag-isa.
Ang isyu sa kumpetisyon ay kayang obserbahan ng katuwang ang demand, bumuo ng pagkakakilala sa brand, at panatilihin ang hiwalay na ugnayan sa mga pasahero. Sa paglipas ng panahon, maaaring magtawaran ang dalawang panig kung sino ang dapat makakuha ng mas malaking bahagi ng pamasahe.
Maaari pa ring kumita ang Uber sa modelong dalawang channel. Mas binibigyang-diin lang nito ang kakayahan ng kumpanya na ipakita ang nasusukat na karagdagang halaga.
Dapat suriin ng mga mamumuhunan kung eksklusibo ang mga karapatan sa pamamahagi, aling mga lungsod ang saklaw ng mga ito, gaano katagal ang mga ito, at kung maaaring baguhin ng mga katuwang ang paglalaan nila ng sasakyan sa iba't ibang channel ng booking.
Ginagawang Mas Kongkreto ng Rivian ang Tanong sa Kapital
Ang kasunduan sa Rivian na inanunsyo noong Marso 19, 2026 (may petsang Marso 18 ang kasunduan sa subskripsyon) ay naglaman ng ilang magkakahiwalay na pangako at plano:
| Isiniwalat na item | Halaga o panahon | Kondisyon |
|---|---|---|
| Posibleng pamumuhunan ng Uber | Hanggang $1.25 bilyon hanggang 2031 | Nakadepende sa mga milestone sa autonomy |
| Unang pamumuhunan | $300 milyon, naibayad noong Mayo 4, 2026 | Ibinayad matapos maabot ng Rivian ang Milestone #1 noong Abril; 19,553,911 share ng Rivian sa $15.3422 |
| Natitirang pamumuhunan | Hanggang $950 milyon | Apat pang milestone, ang ilan ay nangangailangan ng napatunayang kalidad ng autonomy |
| Inaasahang unang pagbili ng sasakyan | 10,000 R2 robotaxi | Uber o mga katuwang na fleet |
| Karagdagang oportunidad sa sasakyan | Hanggang 40,000 sasakyan | Opsyong makipag-negosasyon sa pagbili simula 2030 |
| Mga unang komersyal na deployment | San Francisco at Miami sa 2028 | Nakaplanong panahon |
| Ambisyong heograpiko | 25 lungsod hanggang 2031 | Target na deployment sa hinaharap sa US, Canada at Europa |
Pinagkunan para sa naibayad na tranche: Form 8-K ng Rivian noong Mayo 4, 2026 at ang Q3 2026 10-Q nito.
Inilalarawan ng mga kondisyong ito ang may-kondisyong exposure sa hinaharap, hindi isang kumpletong fleet ng 50,000 sasakyan.
Ipinapakita na ng unang tranche ang panganib. Sa pagsasara ng Rivian na $13.19 noong Nobyembre 2, 2026, ang 19,553,911 share ay nagkakahalaga ng mga $258 milyon, humigit-kumulang 14% na mas mababa sa $300 milyong ibinayad ng Uber.
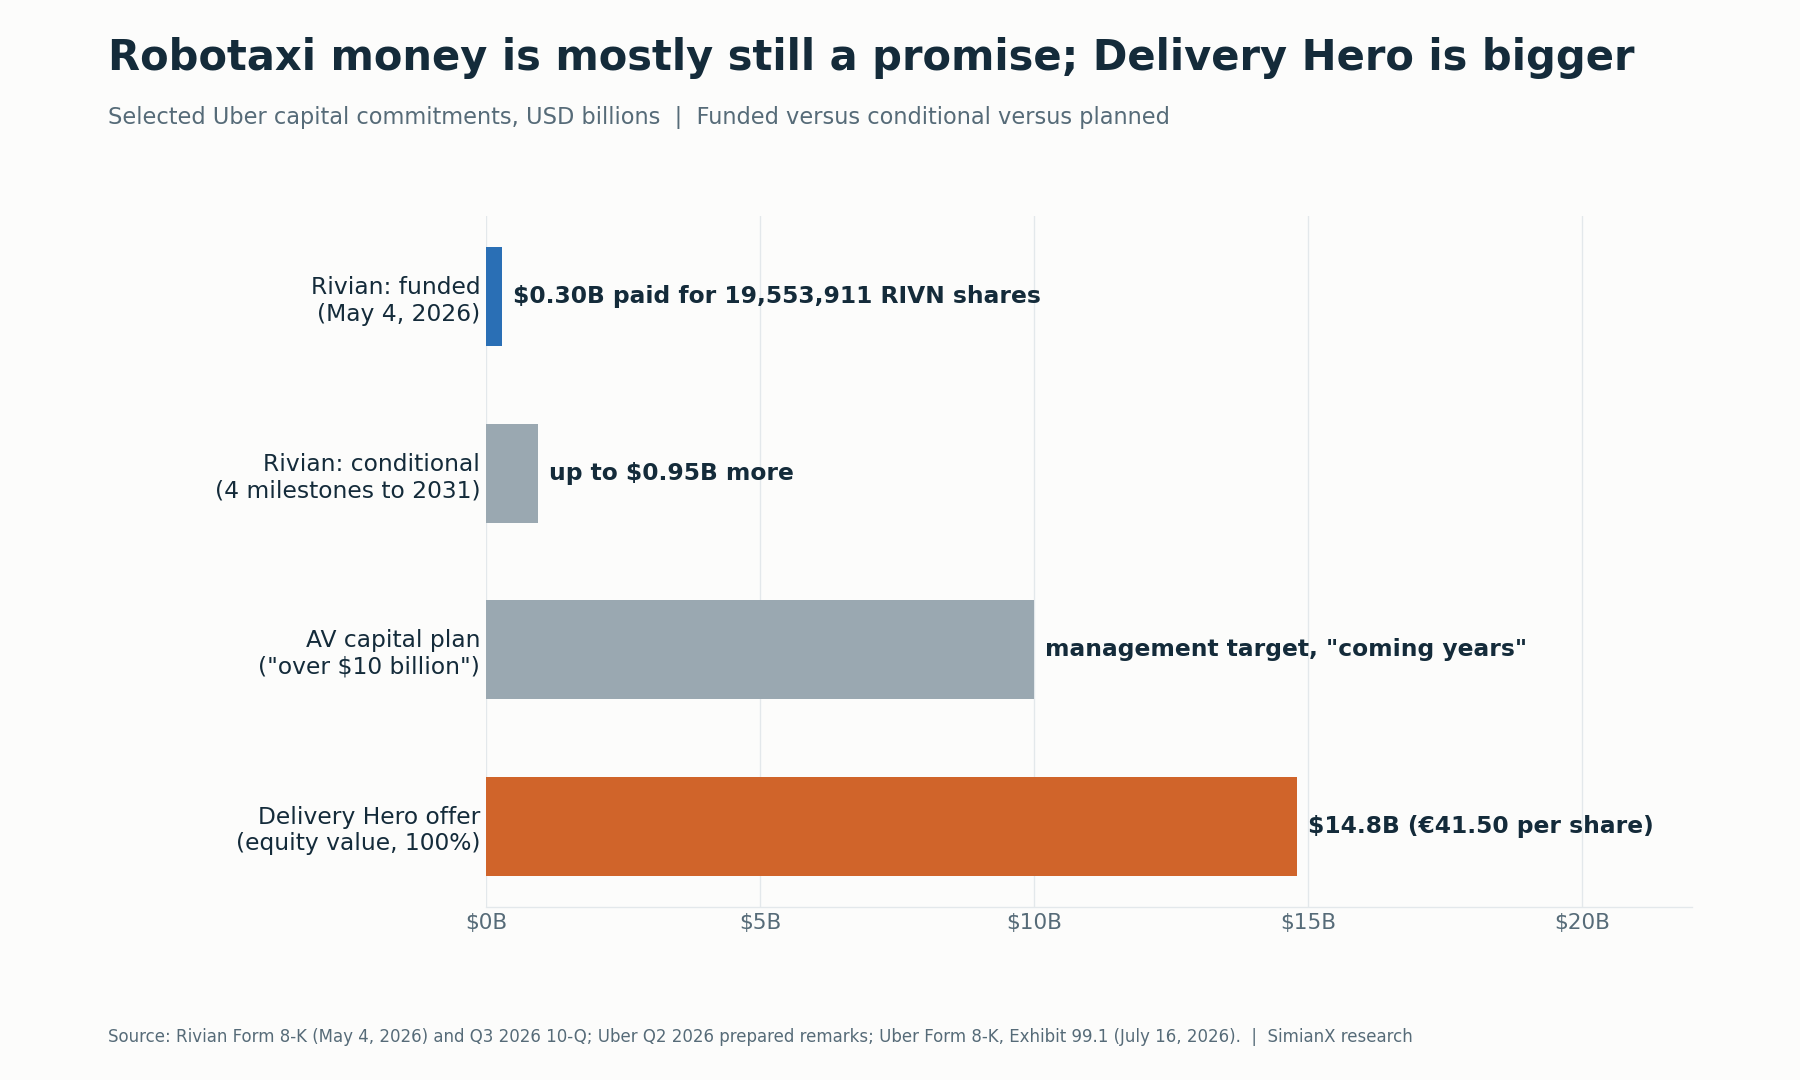
Ipinapakita rin ng kaayusan kung bakit kailangang suriin nang mas mabuti ang tatak na “asset-light.” Magkakaiba ang panganib na nililikha ng equity investment, direktang pagmamay-ari ng sasakyan, financing ng fleet mula sa third party, at mga kontraktwal na garantiya.
Maaaring iwasan ng isang kumpanya ang direktang paghawak ng mga sasakyan habang tumatanggap pa rin ng mga obligasyong nakaaapekto sa balik nito sa ekonomiya. Sa kabilang banda, kayang suportahan ng panlabas na kapital para sa fleet ang paglago nang hindi kailangang pondohan ng Uber ang bawat sasakyan.
Dapat sundan ng pagsusuri ang mga pangakong salapi at kontraktwal na panganib, sa halip na umasa sa iisang tatak.
Ekonomiya Kada Yunit ng Robotaxi: Sino ang Magbabayad para sa Sasakyan?
Binabago ng pagtanggal sa nakasakay na drayber ang istruktura ng gastos. Hindi nito inaalis ang gastos sa pagbibigay ng transportasyon.
Ang isang komersyal na napapanatiling serbisyo ng robotaxi ay kailangang sumaklaw sa sasakyan, autonomous na hardware at software, financing, insurance, maintenance, enerhiya, paglilinis, suporta, at panahong nakatigil ang operasyon.
| Antas ng ekonomiya | Mga gastos o responsibilidad | Tanong para sa mga shareholder ng Uber |
|---|---|---|
| Pagmamay-ari ng sasakyan | Halaga ng pagbili, financing, depreciation | Pag-aari ba ng Uber ang asset o sinusuportahan nito ang financing nito? |
| Autonomous na teknolohiya | Software, sensor, computing, mga update | Gaano kalaking lakas sa negosasyon ang napapanatili ng provider ng teknolohiya? |
| Operasyon ng fleet | Pag-charge, paglilinis, maintenance, mga depot | Sino ang nagbabayad kapag hindi magamit ang mga sasakyan? |
| Serbisyo sa pasahero | Pagtutugma, pagbabayad, suporta, refund | Anong karagdagang halaga ang ibinibigay ng Uber? |
| Paghahati ng panganib | Insurance, insidente, garantiya | Aling panig ang sumasalo sa masasamang kalalabasan? |
| Paglikha ng demand | Diskwento, marketing, access sa booking | Kaakit-akit pa rin ba ang paglago matapos ang mga insentibo? |
Walang iisang pampublikong numero ng gastos na ligtas na mailalapat sa lahat ng partnership na ito.
Nagkakaiba-iba ang disenyo ng sasakyan, saklaw ng serbisyo, kaayusan sa accounting, at mga responsibilidad sa operasyon. Ang tiyak na pahayag tungkol sa margin ng robotaxi ng Uber ay nangangailangan ng partikular na komersyal na kondisyon at aktuwal na performance ng fleet.
Ang pinakakapaki-pakinabang na sukatan ay ang naiiwang kitang salapi matapos ang mga gastos at panganib na aktuwal na pinapasan ng Uber.
Hindi Garantiya ng Mas Mataas na Kita ng Uber ang Mas Mababang Gastos Kada Biyahe
Ipinapakita ng isang halimbawang kalkulasyon kung bakit maaaring magkasalungat ang direksyon ng paglago ng demand at ng kita ng platform.
Ipagpalagay na ang isang hipotetikong serbisyo ay unang nakakumpleto ng 100 biyahe sa pamasaheng $20 at nakapag-iiwan ng $4 kada biyahe matapos ang direktang gastos nito.
Ngayon, ipagpalagay na pinalalaki ng mas mababang presyo ang demand, pero mas kaunti ang naiiwan sa platform kada biyahe.
| Halimbawang senaryo | Mga biyahe | Pamasahe kada biyahe | Naiiwang kita kada biyahe | Kabuuang naiiwang kita, kinalkula |
|---|---|---|---|---|
| Panimulang posisyon | 100 | $20 | $4 | $400 |
| Mas maraming demand na may katamtamang pagliit ng margin | 140 | $16 | $3 | $420 |
| Mas maraming demand na may mas matinding pagliit ng margin | 140 | $16 | $2 | $280 |
Mga gawa-gawang input ng senaryo ang mga ito para sa paliwanag, hindi ang mga isiniwalat na pamasahe, margin, o pagtataya ng Uber.
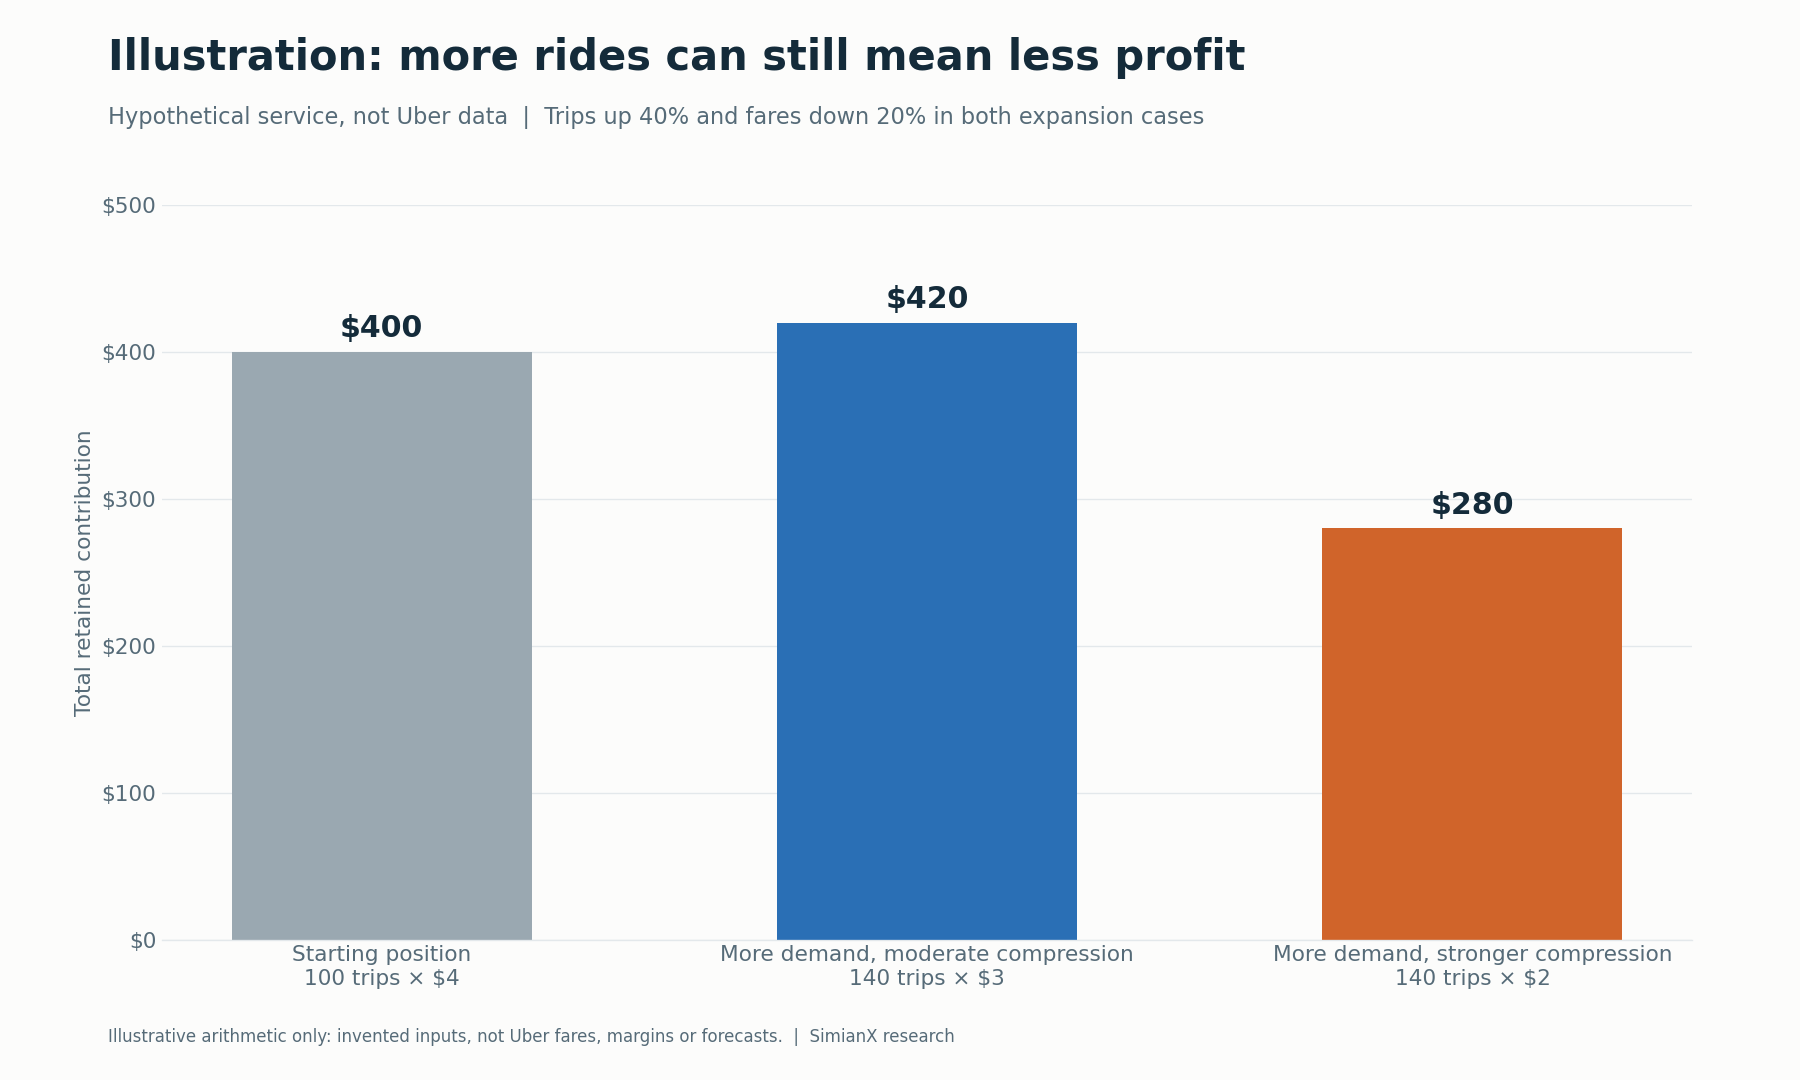
Sa parehong senaryo ng pagpapalawak, tumataas nang 40% ang mga biyahe at bumababa nang 20% ang pamasahe. Pero ang naiiwang kita ay bahagyang tumataas o malaki ang ibinababa.
Ang pagkakaiba ay ang halagang naiiwan kada biyahe.
Ito ang dahilan kung bakit maaaring magkasabay ang nakakukumbinsing kuwento ng pagtanggap sa robotaxi at ang nakadidismayang ekonomiya para sa mga shareholder. Maaaring ipasa ng kumpetisyon ang natipid sa gastos sa mga pasahero, maaaring makuha ng mga autonomous provider ang mas malaking bahagi ng pamasahe, o maaaring ubusin ng gastos sa suporta sa fleet ang benepisyo.
Posible rin ang kabaligtaran. Ang mataas na antas ng paggamit at mahusay na operasyon ay maaaring magpabuti sa naiiwang kita kahit mas mababa ang presyo para sa pasahero.
Kailangang sukatin ang kalalabasan.
Karagdagang Demand Laban sa Cannibalization
Sa dalawang magkaibang paraan makapag-aambag ang mga robotaxi sa Uber.
Maaari silang humila ng mga biyaheng hindi sana nangyari sa Uber. Maaari din nilang palitan ang mga biyaheng gagamit sana ng mga sasakyang may taong drayber.
Ang una ay lumilikha ng karagdagang demand. Ang ikalawa ay binabago ang halo ng suplay.
Maaaring kapwa kapaki-pakinabang ang dalawa, pero magkaiba ang implikasyon sa kita.
Para sa napalitang biyahe, ang mahalagang paghahambing ay ang naiiwang kita ng Uber mula sa autonomous na biyahe laban sa naiiwang kita sana nito mula sa alternatibong may taong drayber.
Para sa tunay na karagdagang biyahe, ang tanong ay kung lumalampas ang dagdag na kita nito sa karagdagang gastos sa pagkuha at paglilingkod dito.
Ang pinakamalakas na ebidensya ay magpapakita ng paglawak ng kabuuang demand sa antas ng lungsod kasabay ng malusog na naiiwang kita, sa halip na simpleng pagtaas lang ng bahagi ng autonomous sa mga kasalukuyang booking.
Kailangan ding isaalang-alang ng ganitong pagsusuri ang mga diskwento, publisidad sa paglulunsad, pana-panahong pagbabago, paglawak ng saklaw ng serbisyo, at mga pagbabago sa mas malawak na merkado ng transportasyon.
Sinusubukan ng Uber na Magbenta ng Higit Pa sa mga Booking
Noong Pebrero 23, 2026, ipinakilala ng Uber ang Uber Autonomous Solutions (mga solusyon ng Uber para sa autonomous na sasakyan), na sumasaklaw sa imprastraktura, karanasan ng user, at operasyon ng fleet.
Kabilang sa mga isiniwalat nitong kakayahan ang paglikha ng demand, suporta sa mapa, suporta sa financing, mga interface para sa pasahero, at mga serbisyo sa operasyon. Mas maaga noong 2026, nagdagdag ang Uber ng pangkat na AV Labs na nagpapatakbo ng daan-daang sasakyang may sensor upang mangalap ng datos sa pagmamaneho para sa mga katuwang nito.
Malinaw ang estratehikong lohika: kapag mas maraming gawain sa komersyalisasyon ang hawak ng Uber, mas maraming dahilan ang isang developer para manatiling konektado sa platform nito.
Gayunman, nagdadala rin ang lawak ng operasyon ng mga gastos at responsibilidad sa pagpapatupad.
Maaaring palakasin ng isang serbisyo ang ugnayan habang limitado ang kitang naibibigay. Kaya kailangang ihiwalay ng mga mamumuhunan ang estratehikong kahalagahan mula sa napatunayang ambag sa pananalapi.
Kabilang sa ebidensyang dapat hanapin ang paulit-ulit na demand ng customer, pananatili ng mga katuwang, kita mula sa serbisyo, at balik matapos ang kaugnay na gastos sa operasyon at pamumuhunan.
Bakit Hindi Kapareho ng Produktibidad ng Fleet ang mga Pangako sa Fleet
Sinabi ng mga inihandang pahayag ng Uber para sa Q2 2026 na tumatakbo na ang mga AV sa platform nito sa pitong lungsod, na may target na hanggang 15 pagsapit ng katapusan ng taon. Inilarawan din ng pamunuan ang humigit-kumulang 120,000 sasakyang ipinangako ng mga katuwang sa network ng Uber sa mga darating na taon.
Mga pagsisiwalat ito ng pamunuan sa petsang iyon ng pag-uulat. Hindi dapat basahin ang mga ito bilang bilang ng gumaganang fleet noong Nobyembre.
Sa release ng Q3 2026, sinabi ni CEO Dara Khosrowshahi na inaasahan ng Uber ang humigit-kumulang 700 ganap na walang drayber na sasakyan sa platform nito pagsapit ng katapusan ng taon at mahigit 2,000 sa 2027. Maliit pa ang malapitang bilang na ito ng mga sasakyang walang drayber kumpara sa mga pangmatagalang pangako.
Kailangan ng pangako sa sasakyan ng ilan pang hakbang bago ito makalikha ng halagang pang-ekonomiya: paghahatid, teknikal na beripikasyon, pahintulot mula sa regulator, deployment, demand ng pasahero, at napapanatiling operasyon.
Isang kapaki-pakinabang na tulay sa operasyon ang:
Mga inanunsyong sasakyan → mga naihatid na sasakyan → mga pinahintulutang sasakyan → mga aktibong sasakyan → mga bayad na biyahe → naiiwang kitang salapi.
Maaari ring makapanlinlang ang bilang ng mga lungsod kung walang detalye ng saklaw ng serbisyo. Iba ang limitadong saklaw sa isang lungsod kaysa sa malawak na pagkakaroon sa iba.
Kasinghalaga man lang ng laki ng anunsyo ang kalidad ng deployment.
Ano ang Magkukumpirma sa Optimistikong Senaryo—o sa Pesimistikong Senaryo?
Ang pinakamalakas na optimistikong senaryo ay ang maging mahusay na antas ng pamamahagi at komersyalisasyon ang Uber para sa maraming autonomous na supplier.
Ang pinakamalakas na pesimistikong senaryo ay ang makakuha ang mga autonomous operator ng sapat na demand at teknikal na pagkakaiba upang paliitin ang papel ng Uber sa ekonomiya, habang naglalagak ang Uber ng kapital para mapanatili ang access.
| Ebidensyang dapat bantayan | Sumusuporta sa optimistikong senaryo | Sumusuporta sa pesimistikong senaryo |
|---|---|---|
| Demand sa biyahe | Lumalawak ang kabuuang demand sa lungsod | Pangunahing pinapalitan ng mga biyaheng AV ang mga kasalukuyang booking |
| Naiiwang kita | Nananatiling kaakit-akit ang kita kada biyahe | Lumalaki ang dami habang bumababa ang naiiwang kita |
| Pagpipiliang katuwang | Nagkukumpitensya ang ilang mahuhusay na supplier | Napupunta ang suplay sa iilang provider |
| Direktang booking | Patuloy na naghahatid ang Uber ng mahalagang karagdagang demand | Nakakakuha ang mga katuwang ng pasahero nang mag-isa sa kaakit-akit na gastos |
| Exposure sa kapital | Sinusuportahan ng panlabas na financing ang kumikitang paglago | Mas mabilis lumaki ang mga garantiya at pangako kaysa sa balik |
| Operasyon ng fleet | Bumubuti ang pagiging maaasahan at antas ng paggamit | Nananatiling mataas ang panahong nakatigil at gastos sa suporta |
| Kalagayan ng deployment | Nagiging napapanatiling serbisyong walang drayber ang mga proyektong may superbisyon | Nananatiling limitado o paulit-ulit na naaantala ang mga paglulunsad |
Ginagawang masusubok ng balangkas na ito ang tesis.
Hindi sapat na ebidensya para sa optimistikong senaryo ang lumalaking listahan ng mga partnership. Nangangailangan din ang pesimistikong senaryo ng higit pa sa pagkakaroon ng isang kakumpitensyang app. Nakasalalay ang kalalabasang pinansyal sa pag-uugali ng customer, performance ng operasyon, at napagkasunduang ekonomiya.
Ano ang Ipinakita ng Q3 2026 Report ng Uber at Ano ang Susunod na Dapat Bantayan
Iniulat ng Uber ang mga resulta nito sa Q3 2026 bago magbukas ang merkado noong Miyerkules, Nobyembre 4, 2026, bago ang earnings call nito sa ganap na 5:00 a.m. oras sa Pacific.
Kapwa nasa itaas na kalahati ng pananaw ng Uber noong Agosto ang dalawang pangunahing numero: $59.8 bilyong kabuuang booking laban sa guidance na $58.25 bilyon hanggang $60.25 bilyon, at $0.88 na non-GAAP EPS, ang pinakamataas na dulo ng saklaw nitong $0.84 hanggang $0.88. Tumaas nang 38% ang non-GAAP na kita mula sa operasyon sa $2.3 bilyon, o 3.9% ng kabuuang booking, at $2.5 bilyon ang free cash flow.
Para sa Q4 2026, nagbigay ang Uber ng guidance na kabuuang booking na $63.25 bilyon hanggang $65.25 bilyon (18% hanggang 22% na paglago sa constant currency), non-GAAP EPS na $0.95 hanggang $0.99, at Adjusted EBITDA na $3.13 bilyon hanggang $3.23 bilyon. Sa autonomy, ang tanging bagay sa release na may tiyak na bilang ay ang inaasahan ng CEO na humigit-kumulang 700 ganap na walang drayber na sasakyan sa Uber pagsapit ng katapusan ng taon at mahigit 2,000 sa 2027; hindi nito hiniwalay ang mga autonomous na biyahe, kita, o gastos. Sinusubaybayan sa aming tracker ng earnings ng Magnificent 7 ang mga resulta ng mga parent company ng mga karibal sa autonomy.
Ang mga pagsisiwalat tungkol sa autonomy na magiging pinakakapaki-pakinabang sa mga susunod na report ay maghihiwalay sa:
- Mga ganap na walang drayber na biyahe mula sa mga autonomous na biyaheng may superbisyon.
- Mga aktibong sasakyan mula sa mga pangako sa hinaharap.
- Karagdagang demand mula sa pagpapalit.
- Pamumuhunang salapi mula sa mga may-kondisyong pangako.
- Paglago ng kabuuang booking mula sa naiiwang kita.
- Kakayahang kumita ng buong grupo mula sa ekonomiya ng mga autonomous na proyekto.
Makatutulong ang mga pagkakaibang ito para maiugnay ng mga mamumuhunan ang kuwento ng teknolohiya sa mga financial statement. Para sundan ang galaw ng presyo ng UBER at ang mga balita sa robotaxi nang real time, maaari kang magpatakbo ng live na AI analysis session sa SimianX.
Mga Madalas Itanong
Makakatulong ba o makakasama ang mga robotaxi sa Uber stock?
Makakatulong ang mga robotaxi sa Uber kung palalawakin nila ang kumikitang demand at palalakasin ang halaga ng marketplace nito. Maaari nilang pahinain ang dahilan para mamuhunan dito kung makakakuha ng lakas sa negosasyon ang mga autonomous provider o kung mangangailangan ang pagpapalawak ng hindi kaakit-akit na pangako sa kapital.
Bakit bumaba ang Uber stock sa 2026?
Bumaba ang UBER nang 18.4% mula sa pagsasara nito sa katapusan ng 2025 hanggang $66.71 noong Nobyembre 2, 2026, at 33.4% itong mas mababa sa rekord na pagsasara nito noong Oktubre 2025, kahit lumago nang mga 20% kada taon ang kabuuang booking. Ang mga pangunahing alalahanin ay ang mga kakumpitensya sa robotaxi na direktang nagbebenta ng biyahe, ang lumalaking pangako sa kapital sa mga katuwang sa AV, at ang alok sa Delivery Hero na pinopondohan ng utang.
Ano ang iniulat ng Uber para sa Q3 2026?
Noong Nobyembre 4, 2026, iniulat ng Uber ang $59.8 bilyong kabuuang booking sa Q3 (tumaas nang 20%), $14.8 bilyong kita, $0.88 na non-GAAP EPS, at $2.5 bilyong free cash flow, kung saan nasa itaas na kalahati ng guidance nito ang kabuuang booking at nasa pinakamataas na dulo naman ang EPS. Para sa Q4, nagbigay ito ng guidance na kabuuang booking na $63.25 bilyon hanggang $65.25 bilyon at non-GAAP EPS na $0.95 hanggang $0.99.
Sino ang mga robotaxi partner ng Uber?
Ang mga pangunahing pinangalanang katuwang ay ang Waymo (Austin at Atlanta), Zoox, Wayve (London at isang nakaplanong pilot sa Tokyo kasama ang Nissan), Rivian, Lucid kasama ang Nuro, at sa Europa ang Autobrains at WeRide. Mula sa ganap na walang drayber na serbisyo hanggang sa mga biyaheng may superbisyon at mga planong nakatakda sa 2028 ang kanilang kalagayan.
Kailangan bang bumuo ng Uber ng sarili nitong self-driving na sistema?
Malaki ang pag-asa ng isiniwalat na diskarte ng Uber sa mga partnership at serbisyo sa komersyalisasyon. Nakasalalay ang tagumpay nito sa kung kikita ng kaakit-akit na balik ang mga kakayahan nito sa pamamahagi at operasyon kasabay ng mga kumpanyang nagbibigay ng autonomous na teknolohiya.
Ganap bang walang drayber ang lahat ng autonomous na biyahe sa Uber?
Hindi. Tahasang may kasamang sinanay na private hire driver na nakasakay ang paglulunsad ng Uber sa London noong Setyembre 2026. Dapat suriin ng mga mamumuhunan ang kalagayan ng operasyon ng bawat deployment sa halip na hulaan ito mula sa salitang “autonomous.”
Maaari bang maging katuwang at kakumpitensya ng Uber ang Waymo nang sabay?
Oo. Tinutukoy ng Waymo ang pamamahagi sa pamamagitan ng Uber sa Austin at Atlanta habang bumubuo rin ng direktang access para sa konsyumer sa ibang lugar. Maaaring lumikha ng halaga ang kooperasyon kahit nag-aagawan ang mga kumpanya sa ugnayan sa customer.
Awtomatiko bang tataas ang margin ng Uber kapag inalis ang mga drayber?
Hindi. Maaaring mapunta ang natipid sa mga pasahero, mga provider ng teknolohiya, mga may-ari ng fleet, o mga gastos sa operasyon. Nakasalalay ang pakinabang ng Uber sa naiiwang kita nito matapos ang aktuwal nitong mga gastos at obligasyon.
Ibig bang sabihin ng kasunduan sa Rivian na tumatakbo na ang 50,000 robotaxi?
Hindi. Inilarawan ng anunsyo ang paunang plano sa pagbili ng 10,000 sasakyan, opsyon para sa hanggang 40,000 pa simula 2030, at mga milestone na umaabot sa mga darating na taon. Nakaplano sa 2028 ang mga unang komersyal na deployment. Ang unang $300 milyon lamang ng pamumuhunan ng Uber ang naibayad na.
Hatol: Kailangang Patunayan ng Uber na Kaya Nitong Makuha ang Halagang Tinutulungan Nitong Likhain
Nag-aalok ang mga robotaxi sa Uber ng kapani-paniwalang landas tungo sa paglago, pero nananatiling nakadepende ang benepisyong pinansyal sa antas ng paggamit, komersyal na kondisyon, at disiplina sa kapital.
Makalilikha ng halaga ang Uber sa pamamagitan ng pag-uugnay ng mga autonomous na sasakyan sa mga pasahero at pagtulong sa mga fleet na tumakbo nang mahusay. Ang kasalungat na posibilidad ay makuha ng malalakas na autonomous provider ang mas malaking bahagi ng ugnayan sa customer at ng ekonomiya.
Malaking pagdududa na ang makikita sa presyo ng share: sa $66.71, ang halaga sa merkado ay humigit-kumulang 13.5 beses ng free cash flow sa nakaraang apat na kwarter. Ang ebidensyang dapat bantayan ay ang pag-usad mula sa mga anunsyo patungo sa mga produktibong fleet, at mula sa mga produktibong fleet patungo sa pangmatagalang balik na salapi.
Para sa mga shareholder ng UBER, ang mapagpasyang resulta ay ang kumikitang pakikilahok sa autonomous na transportasyon matapos isaalang-alang ang kapital at panganib na kailangan para makamit ito.
Kaugnay na Babasahin
- Automotive Gross Margin ng Tesla Kada Kwarter: 18.5% sa Q3
- Free Cash Flow ng Tesla Bawat Taon: $1.5B sa Q3 2026 at AI
- Tumaas ang Lucid Stock (LCID) Dahil sa Robotaxi Deal ng Uber
- Magnificent 7 Earnings Dates at Resulta: Tracker ng Q3 2026
Mga Sanggunian
- Uber: Earnings release para sa Q3 2026 na isinumite sa SEC (Form 8-K, Exhibit 99.1)
- Uber: Earnings release para sa Q2 2026 na isinumite sa SEC
- Uber: Form 10-Q para sa Q2 2026
- Uber: Earnings release para sa Q1 2026
- Uber: Earnings release para sa Q4 2025
- Uber: Earnings release para sa Q3 2025
- Uber: Mga inihandang pahayag para sa Q2 2026
- Uber: Anunsyo ng petsa ng earnings call para sa Q3 2026
- Uber: Alok na pagbili sa Delivery Hero (Form 8-K, Exhibit 99.1)
- Uber: Term loan para sa alok sa Delivery Hero (Form 8-K)
- Uber: Pag-aalok ng €4.5 bilyong senior notes (Form 8-K)
- Uber: Anunsyo ng Autonomous Solutions
- Uber at Rivian: May-kondisyong pamumuhunan at mga plano sa deployment ng robotaxi
- Rivian: Form 8-K tungkol sa $300 milyong pamumuhunan ng Uber
- Rivian: Form 10-Q para sa Q3 2026 (kasunduan sa subskripsyon ng Uber)
- Uber at Zoox: Anunsyo ng partnership sa pamamahagi
- Zoox at Uber: Pahayag sa Business Wire
- Uber: Paglulunsad ng mga biyaheng may superbisyon ng Wayve sa London
- Tech.eu: Makakapara na ang mga taga-London ng mga autonomous na sasakyan ng Wayve sa pamamagitan ng Uber
- Wayve, Uber, at Nissan: Pagtutulungan sa pilot sa Tokyo
- electrive: Inilantad ng Lucid, Uber at Nuro ang robotaxi na Lucid Gravity
- Waymo: Mga network partnership at pagkakaroon sa Uber
- Waymo: Paglawak noong Setyembre 2026 at direktang access ng pasahero


