
 Ni Marcus Reeve
Tech Selloff 2026: Ano ang Presyado, Ano ang Hindi, at Ano ang Susunod
Mabilis na sagot: Hindi lubos. Sa close ng Nobyembre 2, 2026, napresyo na ng selloff ang mas mababang multiple para sa mga kumpanyang pinakamalaki ang gastos at utang para sa AI, pero hindi ang mas mababang kita: nananatiling patag o tumataas ang mga estimate ng Wall Street para sa karamihan ng 10 stock na ito, at 21 lang ang VIX. Malamang na magdala ng malakas na bounce ang pagtatapos ng digmaan ng US at Iran at maaaring ibalik ang S&P 500 sa rekord, pero hindi base case ang V-shaped na pagbangon ng Nasdaq-100, dahil hindi digmaan ang sanhi ng selloff at 2 lang sa 18 pagtatapos ng digmaan mula 1945 ang nagbigay ng V sa S&P 500. Mukhang presyado na ang karamihan ng resulta ng midterm, bagaman sa kasaysayan hindi nito inalis ang pagtaas na madalas sumunod. Ang base case namin ay pabagu-bagong pag-ayos na nakasalalay sa report ng Nvidia sa Nobyembre 17 at sa pagpopondo ng AI.
Na-update noong Nobyembre 2, 2026 (oras sa US Pacific), pagkatapos ng close ng US at bago ang halalan sa Nobyembre 3. Update sa halalan, 1:50 a.m. ET Nobyembre 4: nanalo ang Democrats sa Senado at sa House (call ng AP at NBC News). Ang mga presyo sa ibaba ay closing pa rin ng Nobyembre 2 maliban kung may ibang petsa. Lahat ng presyo ay closing price at may petsa ang bawat numero.
Simple ang tanong ng pahinang ito: napresyo na ba ng tech selloff ang masamang balita, at ano ang mangyayari kung matapos ang digmaan o magulat ang halalan? Sinubok namin ang dalawang sikat na sagot sa halip na tanggapin agad. Sabi ng isa, magba-V ang stocks kapag tumigil ang labanan. Sabi ng isa pa, nasa presyo na ang halalan. Nagpatakbo kami ng 10 deep analysis ng stocks sa SimianX, saka sinuri ang bawat presyo, multiple, at numero ng kita laban sa independiyenteng datos. Kapag magkaiba ang report at datos, datos ang ginamit namin.
Aling Digmaan, at Ano ang Kalagayan Nito
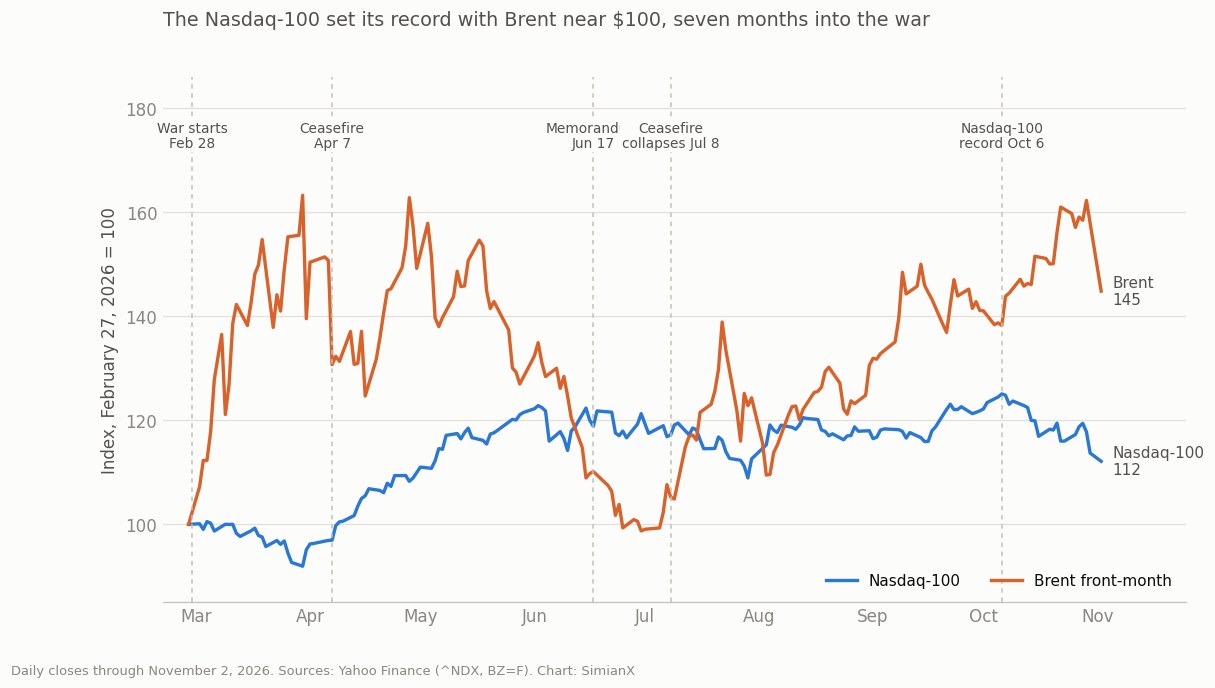
Ito ang digmaan sa Iran noong 2026, na nagsimula noong Pebrero 28 sa mga pag-atake ng US at Israel sa Iran. Hindi pa ito tapos. Ang tigil-putukan noong Abril ay humantong sa Islamabad Memorandum noong Hunyo 17, tapos gumuho noong Hulyo 8, at natapos sa kalagitnaan ng Agosto ang 60-araw na taning. Noong Nobyembre 2, walang napagkasunduang tigil-putukan. Sabi ni Trump, "nabubuo" ang kasunduan, sabi ng Iran maaaring isagawa sa loob ng dalawang araw ang alok nitong buksan ang Strait of Hormuz kung tatanggapin ang mga kondisyon, at sabi ni Vice President Vance, walang itinakdang taning.
| Petsa | Pangyayari | Nasdaq-100 | Brent | 10-taong yield |
|---|---|---|---|---|
| 2026-02-27 | Huling close bago ang pag-atake ng US at Israel sa Iran (Peb 28) | 24,960 | $72.48 | 3.96% |
| 2026-03-30 | Pinakamababa ng stocks sa digmaan, pinakamataas ng langis, sarado ang Hormuz | 22,953 | $118.35 | 4.34% |
| 2026-04-07 | Inanunsyo ang dalawang-linggong tigil-putukan pagkatapos ng close | 24,202 | $94.75 | 4.34% |
| 2026-06-17 | Pinirmahan ang Islamabad Memorandum; 60 araw para makipag-usap | 29,671 | $79.85 | 4.46% |
| 2026-07-08 | Gumuho ang tigil-putukan; bumalik ang labanan | 29,253 | $76.30 | 4.57% |
| 2026-08-17 | Natapos ang 60-araw na taning nang walang kasunduan | 29,995 | $91.02 | 4.72% |
| 2026-10-06 | Rekord na close ng Nasdaq-100, sa gitna ng digmaan | 31,224 | $100.20 | 5.27% |
| 2026-11-02 | Walang napagkasunduang tigil-putukan; sabi ni Trump, "nabubuo" ang kasunduan | 27,990 | $105.00 | 4.89% |
Mga close mula sa Yahoo Finance (^NDX, BZ=F, ^TNX). Front-month future ang Brent, kaya may maliliit na talon sa paglipat ng kontrata. Naunang ulat namin: epekto ng digmaan sa Iran sa stocks.
Digmaan ba ang Nagtutulak sa Selloff? Apat na Pagsubok ang Nagsasabing Hindi
Kung digmaan ang sanhi, mawawala ang sanhi kapag natapos ito. Sa ibang direksyon nakaturo ang datos.
1. Hindi tugma ang panahon. Naabot ng Nasdaq-100 ang rekord noong Oktubre 6, tatlong buwan matapos gumuho ang tigil-putukan, nang $100.20 ang Brent at 5.27% ang 10-taong yield. Mula Hulyo 8 hanggang Oktubre 6, tumaas ang Brent nang mga 31% at ang index nang mga 7%. Sa tuktok, lampas sa digmaan ang tingin ng mga investor.
2. Maling stocks ang bumababa. Tinatamaan ng shock ng digmaan ang airlines at consumer at inaangat ang energy. Iyon ang nangyari mula Pebrero 27 hanggang Abril 7. Ibang-iba ang selloff na ito: tumaas ang equal-weight S&P 500 habang halos ikalima ang nawala sa chips.
| Grupo | Shock ng digmaan: Peb 27 hanggang Abr 7 | Ang selloff na ito: Okt 6 hanggang Nob 2 | Araw ng balitang kapayapaan: Nob 2 |
|---|---|---|---|
| Nasdaq-100 (QQQ) | −3.1% | −10.3% | −1.4% |
| Semiconductors (SMH) | −1.6% | −19.6% | −2.7% |
| Sektor ng teknolohiya (XLK) | −1.0% | −13.8% | −2.9% |
| S&P 500 (SPY) | −3.9% | −3.5% | −0.5% |
| Equal-weight S&P 500 (RSP) | −5.6% | +3.6% | +0.8% |
| Airlines (JETS) | −12.9% | −0.2% | +4.2% |
| Consumer staples (XLP) | −9.7% | +11.0% | +1.6% |
| Health care (XLV) | −8.5% | +10.5% | −0.1% |
| Financials (XLF) | −3.0% | +6.6% | +1.9% |
| Energy (XLE) | +7.6% | +5.5% | −4.0% |
| Mahahabang Treasury (TLT) | −4.6% | +5.8% | −0.1% |
Mga close ng Polygon.io sa bawat ETF, tinignan laban sa Yahoo Finance kung mayroon. Price return.
3. Bumaba ang rates, hindi tumaas. Bumaba ang 10-taong yield mula 5.27% tungong 4.89% sa panahon ng pagbaba. Napansin ito ng StoneX noong kalagitnaan ng Oktubre: sa mga pagbaba ng Marso, Hunyo at Hulyo, tumaas ang yields habang bumababa ang stocks; sa pagkakataong ito tumaas ang bonds. Ang correlation ng araw-araw na galaw ng Nasdaq-100 at Brent ay naging +0.55 mula Oktubre 7, mula −0.43 sa mainit na yugto ng digmaan, pero 15 pares ng session lang ito, kaya pahiwatig lang at hindi sukat.
4. Hindi nakatulong ang balitang kapayapaan. Natural na eksperimento ang Nobyembre 2. Bumagsak ang langis sa pag-asa sa kasunduan (bumaba ng 7.1% ang USO, tumaas ng 4.2% ang airlines), pero nawalan ng 1.39% ang Nasdaq-100 at 3.4% ang SOX. Bumaba ng 8.8% ang Oracle matapos maghain para makalikom ng $20 bilyon sa stock at bonds, 8.8% ang Intel at 7.5% ang AMD. Bago ang Oktubre, hindi ganito: sa 16 na araw mula Pebrero 28 hanggang Oktubre 6 na bumaba ang Brent ng 4% o higit pa, tumaas ang Nasdaq-100 nang 11 beses at umakyat ng 0.84% sa karaniwan, pinakamaganda ang +3.73% noong Hunyo 15. Isang araw lang ito, pero ito ang araw na sumubok sa hypothesis.
Isa pang senyales, may babala: sa 10 deep report (mga 424,000 character), hindi lumabas kahit minsan ang Iran, Hormuz o langis, at minsan lang ang midterm. Nakasentro sa balita ng kumpanya ang mga report kaya wala itong napapatunayan nang mag-isa, pero pagpopondo, gabay at capex ang inilabas ng kanilang mga news agent.
Kaya ano ang nagtutulak? Nalampasan ng gastos sa AI ang panloob na cash, at mahalaga na ngayon sa mga investor kung paano popondohan ang agwat. Nagbayad ang Magnificent 7 ng $647.2 bilyon para sa property at kagamitan sa apat na quarter, tumaas ng 82%. Ang free cash flow ng Alphabet ay −$9.07 bilyon at bumagsak ng 12.6% ang stock. Nagtala ang Meta ng unang negatibong quarter mula 2012, ginawang negatibo ng S&P ang outlook nito, at naglunsad ito ng equity plan na maaaring umabot sa mga $97.5 bilyon. Bumagsak ng 15.5% ang CoreWeave noong Oktubre 14 nang magsama ang mainit na ulat ng inflation at pangamba sa utang, at nawalan ng 8.8% ang Oracle nang araw na iyon. Ang gabay ng Intel noong Oktubre 29 ang nagpasimula ng −3.46% na session ng Oktubre 30. Ang apat na pinakamasamang session (Oktubre 14, 16, 22 at 30) ay halos katumbas ng buong 10.4% na pagbaba. Umabot sa rurok ang chips noong Hunyo 22, buwan bago ang index, gaya ng ipinapaliwanag ng kasaysayan ng pagbagsak ng SOX at pag-aaral sa AI momentum namin.
Mahalaga pa rin ang digmaan. 45% na mas mataas ang Brent kaysa $72.48 bago ang digmaan at 93 basis point na mas mataas ang 10-taong yield, isang bigat na tinalakay sa S&P 500 sa mga oil shock. Aalisin ng kapayapaan ang bigat na iyon. Hindi nito aalisin ang tanong sa pagpopondo ng AI.
Ano ang Nangyari Pagkatapos ng 18 Pagtatapos ng Digmaan
Ito ang base rate sa likod ng ideya ng V. Kinuha namin ang bawat malaking pagtatapos ng digmaan na may petsa mula 1945 at sinukat mula sa huling close bago ang balita. Sa aming tuntunin, ang V ay pagtaas na 8% o higit pa sa loob ng 21 session at bagong 52-linggong closing high sa loob ng 63 session. Ang mabagal na akyat ay mas mataas pagkatapos ng 63 session nang walang V.
| Pagtatapos ng digmaan | Huling close bago ang balita | S&P 500 kumpara sa 52-linggong high | S&P +1 session | S&P +21 | S&P +63 | Pattern ng S&P | Nasdaq +21 | Pattern ng Nasdaq |
|---|---|---|---|---|---|---|---|---|
| V-E Day, WWII sa Europa | 1945-05-07 | 0.0% | +0.2% | +0.2% | −1.4% | Patag o pababa | — | — |
| V-J Day, WWII sa Pasipiko | 1945-08-14 | −4.4% | −0.5% | +5.5% | +16.9% | V | — | — |
| Armistice ng Digmaang Korea | 1953-07-24 | −9.1% | −0.7% | −0.6% | +0.5% | Patag o pababa | — | — |
| Inanunsyo ang Paris Peace Accords (Vietnam) | 1973-01-23 | −1.7% | −1.3% | −4.3% | −8.4% | Patag o pababa | −7.6% | Patag o pababa |
| Tigil-putukan sa Digmaang Yom Kippur | 1973-10-24 | −8.3% | +0.2% | −9.8% | −12.2% | Patag o pababa | −13.2% | Patag o pababa |
| Pagbagsak ng Saigon | 1975-04-29 | −8.0% | +1.9% | +4.7% | +3.0% | Mabagal na akyat | +5.1% | Mabagal na akyat |
| Pagsuko sa Falklands | 1982-06-11 | −16.9% | −1.2% | −1.6% | +8.7% | Mabagal na akyat | −2.4% | Mabagal na akyat |
| Inanunsyo ang tigil-putukan ng Iran-Iraq | 1988-08-05 | −19.5% | −0.4% | −2.1% | +3.0% | Mabagal na akyat | −2.7% | Patag o pababa |
| Tigil-putukan sa Gulf War | 1991-02-27 | −0.4% | −0.2% | +2.0% | +4.1% | Mabagal na akyat | +7.0% | Mabagal na akyat |
| Kosovo: itinigil ng NATO ang pagbomba | 1999-06-09 | −3.6% | −1.2% | +6.4% | +1.9% | Mabagal na akyat | +10.9% | V |
| Iraq: idineklarang tapos ang "major combat" | 2003-05-01 | −17.2% | +1.5% | +5.5% | +8.1% | Mabagal na akyat | +8.0% | V |
| Tigil-putukan ng Israel-Lebanon | 2006-08-11 | −4.5% | +0.1% | +3.7% | +8.8% | Mabagal na akyat | +7.7% | Mabagal na akyat |
| Natapos ang pag-alis sa Afghanistan | 2021-08-30 | 0.0% | −0.1% | −3.7% | +2.8% | Mabagal na akyat | −4.9% | Mabagal na akyat |
| Inanunsyo ang tigil-putukan sa Gaza | 2025-01-14 | −4.1% | +1.8% | +4.7% | −7.6% | Patag o pababa | +4.7% | Patag o pababa |
| Tigil-putukan ng 12-araw na digmaang Israel-Iran | 2025-06-23 | −1.9% | +1.1% | +5.5% | +11.1% | Mabagal na akyat | +7.1% | Mabagal na akyat |
| Napagkasunduan ang tigil-putukan sa Gaza | 2025-10-08 | 0.0% | −0.3% | −0.5% | +2.5% | Mabagal na akyat | 0.0% | Mabagal na akyat |
| Dalawang-linggong tigil-putukan ng US-Iran | 2026-04-07 | −5.2% | +2.5% | +11.3% | +13.1% | V | +17.4% | V |
| Pinirmahan ang Islamabad Memorandum | 2026-06-16 | −1.3% | −1.2% | −0.7% | +0.5% | Patag o pababa | −3.2% | Patag o pababa |
Price return ng S&P 500 at Nasdaq Composite mula sa Yahoo Finance; tumutugma hanggang sentimo ang limang hilera mula 2025 sa ikalawang vendor (CNBC). Nagsisimula ang Nasdaq Composite noong 1971. Paghuhusga ang mga petsa kapag natapos nang paunti-unti ang digmaan. Maliit na sample at piniling mga pangyayari: gabay ito, hindi batas.
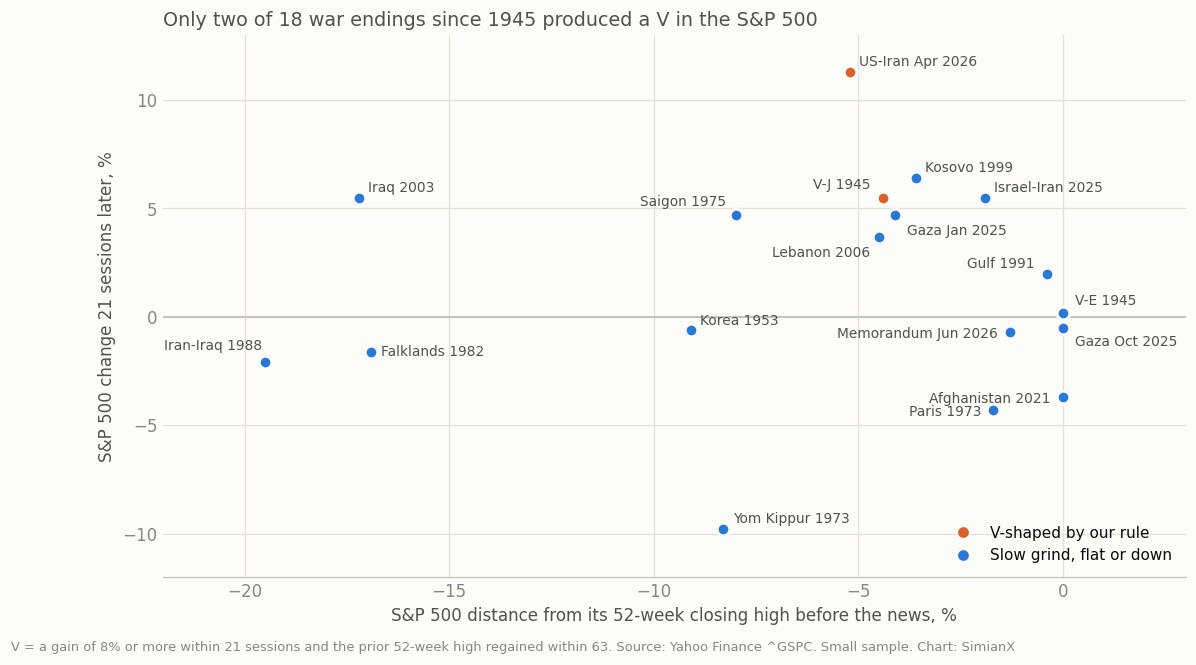
- Bihira ang V-shaped na pagbangon. S&P 500: 2 sa 18 (Agosto 1945 at Abril 2026), may 10 mabagal na akyat at 6 patag o pababa. Nasdaq Composite: 3 sa 15.
- Parang karaniwang buwan ang tipikal na pagtatapos. Ang median ng S&P 500 pagkalipas ng 21 session ay +1.1%, mas mataas sa 10 sa 18, kumpara sa +1.1% at 61% ng lahat ng araw mula 1945. Pagkalipas ng 63 session, +2.9% kumpara sa +2.7%.
- Hindi garantiya ng bounce ang malalim na butas. Sa pitong pagtatapos na hindi bababa sa 5% ang S&P 500 sa ilalim ng high, Abril 2026 lang ang nagbigay ng V.
- Dumating ang malalaking rally nang mawala ang hamog, madalas bago pa ang pagtatapos. Noong 1990-91, bumaba ng 19.9% ang S&P 500 hanggang Oktubre at nakaakyat na ng 24.5% isang araw bago ang tigil-putukan sa Gulf, kasama ang +3.7% sa unang araw ng air war. Noong 2003, tumaas ito ng 11.9% mula Marso 11 hanggang 21 habang nagsisimula ang pagsalakay sa Iraq, at 5.5% lang sa 21 session matapos ideklarang tapos ang "major combat". Tingnan din ang Buy the Invasion.
Aling mga pangyayari ang akma? Ang Abril 2026 ang pinakamagandang ebidensya para sa V at pinakamalakas na salungat sa artikulong ito: bumaba ng 8.0% ang Nasdaq-100 sa unang buwan ng digmaan, tapos umakyat ng 13.4% mula Abril 7 hanggang 30. May dalawang limitasyon. Digmaan ang gumawa ng butas na iyon, hindi nito. At kasabay ng rally ng Abril ang malakas na earnings season (Alphabet +10.0% at Intel +23.6% matapos ang report) habang umakyat ang Brent mula $94.75 tungong $108.17, kaya hindi lang ito ginhawa sa langis. Walang naidulot ang memorandum ng Hunyo, na pinirmahan nang malapit sa high ang index. Ang babala ay ang Yom Kippur 1973: tumigil ang labanan, hindi ang oil shock, at bumaba pa ang S&P 500 ng 9.8% sa 21 session. Kung kalahating bukas lang ang Hormuz pagkatapos ng kasunduan, iyon ang dapat alalahanin.
Ano ang Presyado: Mga Sukatan ng Merkado
| Sukatan | Pinakabago | Konteksto | Ang sinasabi |
|---|---|---|---|
| S&P 500, mula rekord ng Okt 6 | −3.55% (7,541.40) | Kailangan ng +3.7% para sa rekord | Kaunti pa lang ang napresyo ng malawak na merkado |
| Nasdaq-100, mula rekord ng Okt 6 | −10.36% (27,989.82) | Kailangan ng +11.6%; unang close na 10% pababa | Normal na correction sa ngayon |
| SOX chip index, mula rekord ng Hun 22 | −29.43% | Rurok 15 linggo bago ang rekord ng Nasdaq-100 | Ang chips ang pinakamaraming napresyo |
| Equal-weight S&P 500 (RSP), mula Okt 6 | +3.6% | Staples +11.0%, health care +10.5% | Rotation, hindi panic |
| Forward P/E ng S&P 500 kumpara sa 5-taong average | 18.7 / 19.8 | FactSet, Okt 30; 10-taong average 19.1 | Mas mababa na sa average ang multiple ng index |
| Paglago ng kita ng S&P 500 sa Q3 | +30.2% | 82% ang lumampas sa EPS; FactSet, Okt 30 | Wala sa mga numero ang bawas sa kita |
| VIX, Nob 2 | 21.15 | 15.01 noong Okt 6; rurok na 31.05 noong Mar 27; median na 19.8 sa katulad na pagbaba ng Nasdaq-100 | Pag-aalala, hindi pagsuko |
| VIX9D / VIX / VIX3M | 22.46 / 21.15 / 21.60 | 9-araw sa ibabaw ng 30-araw; 3-buwan nasa ibabaw pa rin | Panganib ng mga kaganapan sa malapit na panahon, walang malawak na stress |
| High-yield spread, Okt 30 | 3.44% | 3.03% noong Okt 6; 3.46% rurok ng digmaan noong Mar 30 | Credit ang gumalaw na sukatan |
| 10-taong yield | 4.89% | 5.27% noong Okt 6; 3.96% bago ang digmaan | Hindi napigil ng bumabang yield ang selloff |
Pinagmulan: Yahoo Finance; FactSet Earnings Insight, Oktubre 30; FRED high-yield spread at 10-taong yield; Cboe VIX. Mas mahabang konteksto: kasaysayan ng VIX spikes.
Ito ang pangunahing natuklasan. Bumaba ang presyo pero hindi ang estimates, kaya multiple compression ang pinsala sa ngayon. Ang forward P/E ng S&P 500 na 18.7 beses ay mas mababa sa 5-taong average na 19.8, habang lumalago nang 30.2% ang kita sa Q3. Kung napresyo ng merkado ang pagbagsak ng AI, makikita sana ang pagbaliktad ng estimates, VIX na malayo sa ibabaw ng 21, at stressed na volatility curve. Ang tanging malinaw na gumalaw ay credit, na bumalik malapit sa rurok ng digmaan noong Marso. Doon dapat tumingin.
Ang 10 Stock: Presyado o Hindi
Pinili namin ang 10 ayon sa laki ng pagbaba at kahalagahan sa mga index. Hindi kasama ang Apple (−3.0% mula sa high ng Oktubre 29), Tesla (+6.1% mula Oktubre 6) at Palantir (−14.7%) dahil hindi sila sentro ng usapin sa pagpopondo ng AI, at idinagdag ang Intel na nagpasimula ng pagbagsak ng Oktubre 30.
| Stock | 52-linggong high | Pagbaba | Close Nob 2 | Galaw Nob 2 | Forward P/E | Trailing P/E / 5-taong median / percentile | Huling report: susunod na session | Consensus EPS, pagbabago sa 1 buwan | Option-implied na galaw hanggang Nob 20 |
|---|---|---|---|---|---|---|---|---|---|
| ORCL | 2025-11-03 | −53.8% | $119.22 | −8.8% | 16.9 | 18.7 / 33.0 / P0 | 2026-09-10: −1.7% | +0.1% | ±11.4% |
| INTC | 2026-06-22 | −57.4% | $59.97 | −8.8% | 43.5† | n/m / 11.0 / — | 2026-10-29: −28.6% | +2.9% | ±12.5% |
| AVGO | 2026-06-02 | −33.1% | $322.23 | −1.2% | 20.6 | 41.1 / 46.1 / P44 | 2026-09-02: −2.7% | 0.0% | ±9.1% |
| MU | 2026-06-25 | −31.3% | $833.59 | −5.8% | 4.7 | 11.2 / 21.6 / P26 | 2026-09-30: +3.0% | +7.8% | ±11.8% |
| GOOGL | 2026-05-13 | −30.7% | $278.99 | −0.3% | 20.6 | 14.6 / 25.2 / P0‡ | 2026-10-28: −12.6% | −2.4% | ±6.1% |
| AMD | 2026-10-06 | −28.1% | $466.84 | −7.5% | 48.3 | 120.0 / 108.8 / P58 | 2026-08-04: −7.0% | +0.2% | ±14.0% |
| META | 2026-09-24 | −22.0% | $606.73 | −1.3% | 19.5 | 20.7 / 27.2 / P22 | 2026-10-21: −7.0% | +2.5% | ±7.7% |
| NVDA | 2026-10-06 | −15.5% | $202.06 | −1.3% | 16.8 | 25.5 / 57.1 / P0 | 2026-08-26: +8.7% | +0.5% | ±9.8% |
| AMZN | 2026-08-03 | −13.5% | $245.63 | +2.2% | 23.9 | 19.9 / 49.5 / P1‡ | 2026-10-29: −1.4% | −0.4% | ±6.3% |
| MSFT | 2026-10-13 | −6.7% | $507.12 | −2.8% | 24.7 | 26.5 / 34.0 / P16 | 2026-10-28: −0.2% | +0.9% | ±5.7% |
Mga close: Polygon.io, tinugma sa Yahoo Finance. Forward P/E: presyo sa susunod na apat na hindi pa nairereport na quarter ng consensus EPS mula sa datos ng analista ng Nasdaq, noong Nobyembre 2. Trailing P/E: GAAP EPS mula sa SEC filings, laban sa sariling araw-araw na saklaw sa limang taon (P0 = pinakamababa). Wala kaming napatunayang kasaysayan ng forward P/E, kaya trailing P/E ang ginamit sa kasaysayan. ‡Pinalaki ng non-operating na kita sa investment ang trailing EPS ng Alphabet at Amazon, kaya gumaganda ang dalawang P/E. †Nahuhuli ang consensus ng Intel sa gabay nito noong Oktubre 29, kaya masyadong mababa ang forward P/E nito. Mula sa SEC 8-K Item 2.02 ang mga petsa ng report; lahat ay pagkatapos ng close, kaya susunod na session ang galaw. Magrereport ang AMD sa Nobyembre 3 at Nvidia sa Nobyembre 17. Ang implied move ay at-the-money straddle ng Nobyembre 20 sa close, hindi hula. Kasalukuyang fiscal year ang kolum ng consensus EPS.
| Stock | Bakit kasama | Rating ng komite | Tinukoy ng deep analysis | Hatol |
|---|---|---|---|---|
| ORCL | Pinakamalaking kaso ng utang sa AI | Hold | Free cash flow na −$28.7B at bagong $20B na pagtataas ng pondo | Halos presyado. Bukas na panganib: credit |
| INTC | Nagpasimula ng pagbagsak ng Okt 30 | Sell | Mas mababang gabay sa Q4 at mahinang demand sa PC | Bahagya. Pasok na ang gabay; mataas pa ang multiple |
| AVGO | Custom AI chips, exposure sa Anthropic | Hold | Contingent na garantiya sa Anthropic; 41 beses ng trailing EPS | Bahagya. Gitnang multiple, hindi pa nasusukat ang panganib |
| MU | Panganib ng rurok ng memory cycle | Hold | Kung rurok na ang 86.8% gross margin | Bahagya. Ang 4.7x ay nagpapahiwatig ng rurok; wala pang bawas |
| GOOGL | Pinakamalaking earnings shock sa pito | Hold | Ikalawang sunod na quarter ng negatibong free cash flow | Halos presyado para sa 2026; bukas pa ang capex ng 2027 |
| AMD | Pinakamalaking akyat ng 2026 bago bumagsak | Hold | Nag-report noong Nob 3: revenue $13.4B (+45%), Q4 guide ~$17B (+66%) | Hindi presyado bago ang report. Itinaas ng guidance ang pamantayan; ang galaw sa Nob 4 ang magpapasya |
| META | Bahagi ng capex binayaran ng bagong shares | Sell | Pagbagsak ng cash dahil sa capex at pagpopondo | Bahagya. Mura sa kita, hindi sa cash |
| NVDA | Pinakamalaking bigat sa index | Sell | Ang report sa Nobyembre 17 kung umabot lang sa inaasahan | Hindi presyado: bawas sa gastos sa AI |
| AMZN | Pinakamalaking capex | Hold | Capex na lampas sa operating cash flow | Hindi presyado. Maliit na pagbaba, pinakamalaking agwat sa cash |
| MSFT | Panghambing: pinakamaliit na pagbaba | Hold | Bumababang free cash flow kahit malakas ang Azure | Hindi presyado, pero pinakamaliit ang presyon |
Tuntunin ng hatol. Halos presyado: bumaba ng 30% o higit pa, trailing P/E sa ibabang ikatlo ng sariling saklaw, at hindi na tumataas ang estimates. Hindi presyado: bumaba ng wala pang 20%, o forward P/E na lampas 40 na tumataas pa ang estimates. Bahagya: ang iba pa. Paghuhusga namin ito mula sa pampublikong datos. Ang "hindi presyado" ay nangangahulugang hindi pa isinasaalang-alang ng presyo ang masamang resulta. Hindi ibig sabihin na bababa ang stock.
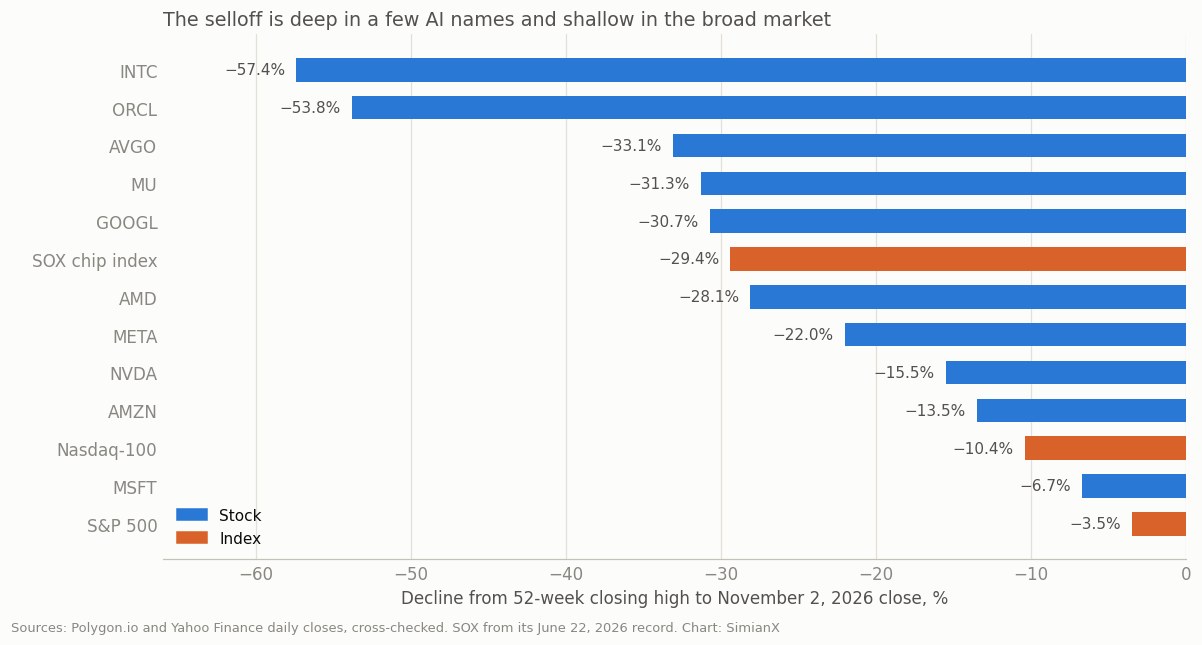
Tatlong pattern ang namumukod. Pinarusahan sa cash ang mga gumagastos. May negatibo o bumabagsak na free cash flow ang Alphabet, Meta at Oracle, at bawat isa ay bumaba ng 22% o higit pa. Ganito rin ang agwat ng Amazon pero mas maliit ang pagbaba. Sa multiple lang pinarusahan ang mga supplier. Ipinapakita ng Micron sa 4.7 beses ng inaasahang kita na ayaw ng merkado na bigyang-halaga ang 86.8% gross margin, kahit tumaas ng 7.8% ang estimates nito sa isang buwan. Ang trailing P/E ng Nvidia na 25.5 ang pinakamababa sa 5-taong saklaw nito. Hindi presyado sa alinman ang tunay na bawas sa gastos sa AI. Ipinapakita ng Oracle ang kaugnayan sa credit. May $125.34 bilyong utang at BBB− na rating, bumaba ito ng 53.8%, at rating ang susunod na tanong.
Paalala tungkol sa deep analysis. Gumamit ang 10 run ng swing horizon (2-8 linggo) at nagbigay ng tatlong sell (Nvidia, Meta, Intel), pitong hold at walang buy. Bihirang mag-buy ang komite, kaya mahinang ebidensya ang hati na ito. Ang listahan ng mga panganib ang kapaki-pakinabang. May mga error sa ilang report na itinama namin, nakalista sa Pamamaraan.
Presyado na ba ang Midterm?
Karamihan, kung resulta ang pag-uusapan. Nagbigay ang prediction markets sa Democrats ng mga 85% hanggang 92% sa House noong Oktubre, halos coin flip ang Senado, kaya hindi balita ang hating resulta. Sabi rin ng kasaysayan, mas kaunti ang galaw ng merkado sa resulta kaysa sa reputasyon nito: 0.70% ang median na absolute na galaw sa susunod na session mula 1950, at lumampas ito sa average ng naunang 60 session sa 7 lang ng 19 na kaso. Update, Nobyembre 4: Nanalo ang Democrats sa Senado at sa House, mas magandang resulta para sa kanila kaysa sa ipinahiwatig ng coin-flip na odds sa Senado. Makikita sa session ng Nobyembre 4 kung gaano karami roon ang presyado na.
| Panahon mula araw ng halalan | Median ng S&P 500 | Tumaas | Median ng Nasdaq | Tumaas |
|---|---|---|---|---|
| Susunod na session | +0.6% | 15/19 | +0.2% | 9/13 |
| +21 session | +2.3% | 15/19 | +2.2% | 10/13 |
| +63 session | +6.6% | 17/19 | +8.5% | 11/13 |
| +126 session | +15.6% | 19/19 | +15.5% | 13/13 |
| 12 buwan | +14.5% | 19/19 | +20.2% | 12/13 |
| Parehong petsa sa ibang taon, +63 | +3.6% | 40/57 | — | — |
S&P 500 mula 1950 (19 midterm), Nasdaq Composite mula 1974 (13). Trading session ang mga panahon, maliban sa 12-buwan na hilera ng S&P 500 na batay sa kalendaryo at mula sa aming reference table, at sa Nasdaq na 252 session. Magkapatong na siklo at maliit na sample: hindi marami ang 19.
| Midterm | Resulta | Susunod na session | +21 session | +63 session |
|---|---|---|---|---|
| 2006 | Nakuha ng Democrats ang dalawang kapulungan | +0.21% | +1.8% | +4.0% |
| 2010 | Nakuha ng Republicans ang House | +0.37% | +2.3% | +9.3% |
| 2014 | Nakuha ng Republicans ang Senado | +0.57% | +3.0% | +2.5% |
| 2018 | Nakuha ng Democrats ang House | +2.12% | −4.4% | −1.7% |
| 2022 | Nakuha ng Republicans ang House sa maliit na lamang | −2.08% | +3.5% | +6.6% |
Pero magkaiba ang "presyado" at "walang rally". Nalampasan ng sumunod na 63 session ang parehong petsa sa ibang taon, at mas mataas ang S&P 500 isang taon matapos ang lahat ng 19 midterm. Lalong maganda ang rekord ng teknolohiya, gaya ng ipinapakita ng 100-taong sector scoreboard namin, at hindi nakasama ang hating gobyerno. Tailwind ito, hindi catalyst. Pinakamalapit ang 2018, correction na pinangunahan ng tech sa taon ng midterm: tumaas ng 2.1% ang S&P 500 kinabukasan ng botohan, bumaba pa pagkatapos, at mas mataas ng 12% makalipas ang isang taon. Hindi inaayos ng rally ng halalan ang problema ng isang sektor ayon sa iskedyul. Para sa mga pangalan at polisiya, tingnan ang 12 stock at tatlong senaryo at ang talahanayan ng presidential cycle.
Ano ang Susunod: Mga Senaryo at Pagsubok
Ang Nobyembre 2 ang unang close ng Nasdaq-100 na 10% sa ilalim ng rekord na ito. Mula 1990 may 32 naunang ganitong yugto na may buong buwan. Pagkalipas ng isang buwan mas mataas ang index sa 22, median na +3.3%; pagkalipas ng tatlong buwan sa 25, median na +10.2%. Sa daan, −5.6% ang median na dagdag na low, at nagpatuloy sa pagbagsak nang maraming buwan ang pinakamasamang kaso (2000, 2022). Mas maganda ang mga tsansang ito kaysa sa karaniwang araw, gaya ng ipinapakita ng talahanayan ng pinakamasamang araw ng Nasdaq, pero nakasandal ang sample sa 1990s at hindi hula ang kasaysayan. Sa 32, 25 ang natapos bago umabot sa −20%; ang iba ay naging ganap na bear market.
| Senaryo | Mga kondisyon | Saan tumuturo ang ebidensya | Ang magpapatunay na mali kami |
|---|---|---|---|
| Natapos ang digmaan | Pirmadong kasunduan, bukas ang Hormuz, inalis ang blockade, patuloy na bumababa ang Brent mula $105 | Malakas na bounce na pinangungunahan ng stocks na sensitibo sa langis at ng malawak na merkado. 3.7% lang ang layo ng S&P 500 sa rekord at maaaring mauna. Kailangan ng Nasdaq-100 ng 11.6%, kaya mahuhuli maliban kung humupa rin ang takot sa pagpopondo ng AI. | Tumaas ang Nasdaq-100 ng 8% o higit pa sa 21 session at nabawi ang rekord sa 63, nang walang pagbabago sa capex o credit spreads |
| Nagtagal ang digmaan | Walang kasunduan, Brent na lampas $100, o bagong pag-atake | Hindi ito mapagpasya nang mag-isa. Naabot ng index ang rekord nang $100 ang Brent at patay ang tigil-putukan. Ang panganib ay yield na babalik sa ibabaw ng 5.27% ng Okt 6, dagdag sa gastos sa pagpopondo ng AI. | Bumaba ang Nasdaq-100 kasabay ng pagtaas ng langis at yield habang kalmado ang AI credit spreads: ibig sabihin, selloff nga dahil sa digmaan |
| Sorpresa sa midterm | Napanatili ng Republicans ang House, o malinaw ding nanalo ang Democrats sa Senado | Isa o dalawang araw ng repricing, malapit sa ±2% ng 2018 at 2022, tapos balik sa kita at pagpopondo ng AI. | Galaw na higit sa 3% na tumagal ng limang session at malinaw na konektado sa resulta, o balitang polisiya para sa tech |
| Pagpopondo ng AI (ang tunay na dahilan) | AMD sa Nob 3, Nvidia sa Nob 17, bagong bonds at shares, credit spreads | Ito ang magpapasya. Magandang gabay at maayos na pagpopondo ang magbibigay ng pabagu-bagong pag-ayos. Kapag ibinaba ang gabay, unang papasok sa presyo ang bawas sa kita. Ang guidance ng AMD noong Nob 3 (~$17B para sa Q4, +66%) ang kaso ng magandang gabay; susunod ang Nvidia sa Nob 17. | Bumaba ang estimates ng chips habang tumataas ang stocks, o patuloy na lumalawak ang spreads habang tumataas ang stocks |
Pagsapit ng 1:50 a.m. ET ng Nobyembre 4, nangyari ang ikalawang bahagi ng sorpresang kaso: nanalo ang Democrats sa Senado bukod pa sa House. Nakadepende sa susunod na limang session kung magiging sorpresa ito sa merkado.
Ano ang sisira sa kabuuang konklusyon namin? Tatlong bagay. Una, bawas sa estimates ng chips habang matatag ang stocks, na nangangahulugang mas marami ang presyado kaysa inaakala. Ikalawa, mabilis na pagbangon ng Nasdaq-100 dahil lang sa kasunduang pangkapayapaan, na nangangahulugang mas mahalaga ang digmaan kaysa sa ipinapakita ng mga pagsubok na ito. Ikatlo, VIX na lampas sa 31 ng Marso at spreads na lampas 3.46%, na nangangahulugang lumipat ang bentahan mula AI tungo sa lahat.
Masusundan mo ang malalaking galaw sa Market Pulse, makakapagpatakbo ng live AI analysis o deep analysis sa isang ticker para subukan ang pananaw, at mababasa ang aming reference sa AI capex. Wala sa mga ito ang magsasabi kung ano ang gagawin ng merkado.
Pamamaraan at mga Limitasyon
- Presyo. Mga close hanggang Nobyembre 2, 2026 mula Polygon.io at Yahoo Finance, split-adjusted, price return. Nahuhuli ng isa o dalawang araw ang FRED, at may petsa ang bawat numero.
- Pagbaba. Mula sa 52-linggong closing high, hindi kasama ang intraday. Ang all-time closing high ng Oracle ay $328.33 noong Setyembre 10, 2025, kaya mas malaki ang pagbaba mula roon.
- Mga pagwawasto sa deep analysis. Gumamit ang ilang report ng presyo ng Oktubre 30 para sa valuation kahit mayroon nang close ng Nobyembre 2. Inulit ng report ng Alphabet ang balitang tumaas ng 1.85% ang shares noong Nobyembre 2; −0.30% ang close. Inilagay ng mga report ng AMD at Broadcom ang pagbaba ng Oktubre 30 sa Oktubre 31. Binanggit ng report ng Intel ang Q3 EPS na $0.41, samantalang $0.52 ang non-GAAP na numero ng kumpanya. Binanggit ng report ng Broadcom ang $43 bilyong maximum liability; mga $29 bilyon ang naihaing numerong nakumpirma namin, at mula sa di-pinangalanang pinagmulan ang mas malaki. Tinawag ng report ng Nvidia na mahal ang 25.6 beses ng kita, na siyang ilalim ng 5-taong saklaw nito; free cash flow ang tinitingnan nito. Walang web search ang run ng Microsoft, di tulad ng iba pang siyam.
- Pinakamahinang pahayag. Paghuhusga ang mga hatol. Sa amin ang tuntunin ng V at babaguhin ng ibang threshold ang bilang. Kaunti ang pagtatapos ng digmaan at mano-manong nilagyan ng petsa. Maaaring mahuli ang consensus ng Nasdaq sa bagong gabay. 15 session at isang paglipat ng kontrata ang correlation ng Oktubre.
- Ang hindi ito. Walang price target na sa amin, at datos lang ang mga rating ng analista o modelo.
Mga Madalas Itanong
Presyado na ba ang tech selloff?
Bahagya. Presyado na ang mas mababang multiple para sa pinakamalaking gumagastos at nangungutang sa AI, lalo na ang Oracle at Alphabet. Hindi pa ang mas mababang kita: patag o tumataas ang consensus estimates ng karamihan ng 10 stock, 30.2% ang paglago ng kita ng S&P 500 sa Q3, at 21 ang VIX.
Magba-V ba ang stocks kung matapos ang digmaan sa Iran?
Posible ang malakas na bounce at 3.7% lang ang layo ng S&P 500 sa rekord. Hindi base case ang V sa Nasdaq-100, dahil kailangan nito ng 11.6% at tungkol sa pagpopondo ng AI ang selloff. 2 lang sa 18 pagtatapos ng digmaan mula 1945 ang nagbigay ng V sa S&P 500.
Digmaan ba ang sanhi ng selloff noong Oktubre 2026?
Hindi, ayon sa ebidensya. Naabot ng Nasdaq-100 ang rekord noong Oktubre 6, ilang buwan sa digmaan at $100 ang Brent. Mula noon, tumaas ang equal-weight stocks, patag ang airlines, bumaba ang yields, at bumaba ang index sa araw ng balitang kapayapaan.
Gaano pa kalayo ang maaaring ibagsak ng Nasdaq?
Walang nakakaalam. Pagkatapos ng 32 naunang unang close na 10% sa ilalim ng rekord mula 1990, −5.6% ang median na dagdag na low, pero mas malalim ang 2000 at 2022. Ang option-implied na saklaw hanggang Nobyembre 20 ay mula mga ±6% sa Microsoft hanggang ±14% sa AMD.
Presyado na ba ang midterm?
Nanalo ang Democrats sa Senado at sa House, kaya mas pumabor sa Democrats ang resulta kaysa sa pinakamalamang na hatian. Karamihan ang resulta, dahil malakas ang pabor sa Democratic House at dikit ang Senado. Nagpatuloy pa rin ang makasaysayang pagtaas pagkatapos: mas mataas ang S&P 500 isang taon matapos ang lahat ng 19 midterm mula 1950. Maliit na sample ito at hindi pangako.
Aling AI stocks ang pinakapresyado at pinakahindi?
Sa aming tuntunin, halos presyado ang Oracle at Alphabet. Bahagya ang Meta, Broadcom, Micron at Intel. Hindi presyado ang masamang resulta sa Nvidia, AMD, Amazon at Microsoft. Paglalarawan ito ng panganib sa presyo at hindi rekomendasyon.
Ano ang mga susunod na petsang dapat bantayan?
Nag-report ang AMD noong Nobyembre 3 (Q3 revenue $13.4B, Q4 guide mga $17B); magre-report ang Nvidia sa Nobyembre 17. Sa pagitan nito, mahalaga ang credit spreads at bagong bonds o stock na may kinalaman sa AI.
Kaugnay na Babasahin
- Pinakamasamang Araw ng Nasdaq: Bawat Bagsak at ang Kasunod
- Magnificent 7 Earnings Dates at Resulta: Tracker ng Q3 2026
- Stock Market Matapos ang Midterm: Bawat Siklo 1950–2026
- Pinakamahusay na sektor matapos ang halalan: 100 taon
- Mabuti ba sa stocks ang pagkabara sa pulitika? 49 Kongreso
- Midterm Elections 2026: 12 Stock at 3 Senaryo sa Kongreso
- Siklo ng pangulo: S&P 500 ayon sa taon ng termino, 1928–2025
- Midterm 2026 at mga stock ng enerhiya: XOM, CVX at FSLR
- Tumataas ba ang Depensa Matapos ang Midterm? LMT, RTX
- Iran War Impact: Risk-Off, Oil $100-$120, VIX Spike
- Krisis sa Langis at S&P 500: Bawat Oil Shock Mula 1973–2026
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Semiconductor Stocks Crash: Bawat SOX Bear Market 1995–2026
Mga Sanggunian
- Wikipedia — digmaan sa Iran 2026 at tigil-putukan 2026
- Al Jazeera — nagpahiwatig si Trump ng progreso sa Iran, Nobyembre 2, 2026
- CNBC — natapos ang tigil-putukan sa Iran, Agosto 17, 2026
- FactSet — Earnings Insight, Oktubre 30, 2026
- StoneX — pagbabago sa selloff ng Nasdaq 100, Oktubre 15, 2026
- Quartz — nakalikom ang Oracle ng $20 bilyon, Nobyembre 2, 2026
- The Next Web — naging negatibo ang S&P sa Meta
- The Globe and Mail — equity offering ng Meta
- Intel — resulta ng ikatlong quarter ng 2026 (SEC filing)
- DeFi Rate — odds ng prediction market
- FRED — high-yield spread, 10-taong yield
- Yahoo Finance — araw-araw na kasaysayan ng Nasdaq-100 at S&P 500
Ito ay pangkalahatang pagsusuri sa merkado para sa edukasyon, batay sa pampublikong datos sa mga petsang nakasaad. Hindi ito personal na payo at hindi payo sa pamumuhunan.


