 Ni Marcus Reeve
Bawat VIX Spike Mula 1990: Mga Peak, Sanhi at Ano ang Ginawa ng S&P 500 Pagkatapos
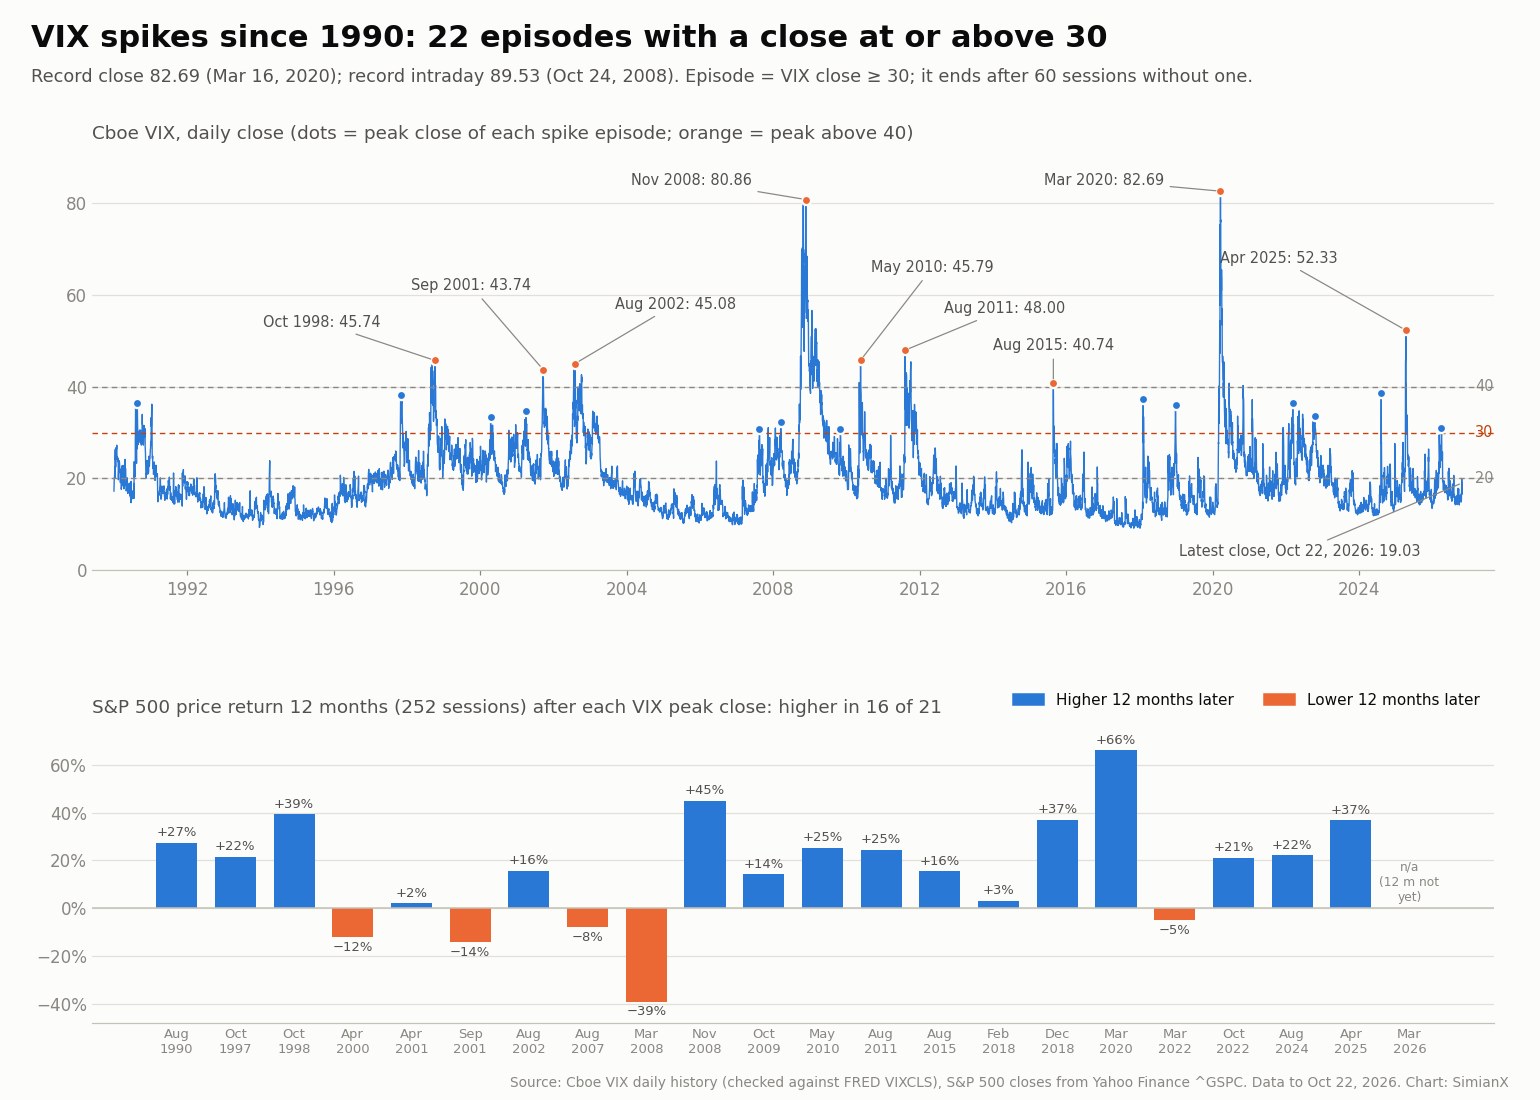
Mabilis na sagot: Mula 1990, dumaan ang Cboe Volatility Index (VIX) sa 22 magkakahiwalay na spike na may close na 30 pataas, at 9 sa mga ito ang umakyat nang lampas 40 sa peak. Ang pinakamataas na close sa kasaysayan ay 82.69 (Marso 16, 2020) at ang pinakamataas na intraday na reading ay 89.53 (Oktubre 24, 2008). Kung susukatin mula sa peak close ng VIX, ang median na price return ng S&P 500 ay +7.4% pagkalipas ng isang buwan, +10.5% pagkalipas ng tatlong buwan at +21.2% pagkalipas ng labindalawang buwan, at mas mataas ang mga stock pagkalipas ng labindalawang buwan sa 16 sa 21 na kumpletong kaso. Ang median na spike ay umabot ng 40 trading session bago muling nag-close sa ibaba ng 20. Nag-close ang VIX sa 19.03 noong Oktubre 22, 2026.
In-update noong Oktubre 23, 2026. Datos hanggang sa close ng Oktubre 22, 2026. Paano ina-update ang pahinang ito: lingguhang nire-refresh ang kasalukuyang antas ng VIX, at muling kinukuwenta ang talahanayan mula sa opisyal na daily file ng Cboe tuwing may bagong spike na nagsisimula o kapag mapupunan na ang isang nakabinbing column (gaya ng 12-buwang return ng spike noong Marso 2026). Tingnan ang pamamaraan sa dulo.
Ang VIX ang "fear gauge" ng Wall Street: isang numerong inilalathala ng Cboe na nagpapakita kung gaano kalaking galaw ang inaasahan ng options market mula sa S&P 500 sa susunod na 30 araw. Kapag tumalon ito, iyon ay dahil sabay-sabay na nagbabayad nang mahal ang mga investor para sa proteksyon. Ang pahinang ito ay isang reference table ng bawat malaking VIX spike mula 1990, na binuo mula sa opisyal na daily history ng Cboe. Para sa bawat spike, nakatala ang peak close, ang intraday high, ang nag-trigger nito, kung gaano na kalalim ang ibinagsak ng S&P 500, ang ginawa ng index pagkalipas ng isa, tatlo at labindalawang buwan, at kung gaano katagal bago kumalma ang VIX pabalik sa ibaba ng 20.
Ang bawat numero sa ibaba ay galing sa mga data file na nakalista sa seksyon ng pamamaraan. Walang tinantiya o ni-round mula sa alaala.
Paano tinutukoy ng talahanayang ito ang isang VIX spike
Kapaki-pakinabang lang ang listahan ng "VIX spike" kung malinaw ang patakaran, kaya narito ito:
- Simula: nagsisimula ang spike sa unang araw na nag-close ang VIX sa 30 pataas.
- Katapusan: natatapos ang spike kapag lumipas ang 60 sunod-sunod na trading session (mga tatlong buwan) nang walang ibang close na 30 pataas. Ang anumang close na 30 pataas sa loob ng panahong iyon ay kabilang sa parehong spike, kaya ang krisis na may ilang alon, gaya ng 2008, ay binibilang nang isang beses lang.
- Peak: ang pinakamataas na close sa loob ng spike. Lahat ng forward return ay sinusukat mula sa close ng S&P 500 sa petsa ng peak na iyon.
Bakit 30? Ang pangmatagalang average ng VIX mula 1990 ay 19.42 at ang median nito ay 17.56. 7.9% lang ng 9,300 trading session mula Enero 2, 1990 ang nag-close sa 30 pataas, at 2.2% lang ang nag-close sa 40 pataas. Ang close na 30 ay halos ang punto kung saan lumilipat ang volatility mula sa "kinakabahan" tungo sa "stressed", at nasasaklaw nito ang mga pangyayaring naaalala ng karamihan ng investor nang hindi napupuno ang talahanayan ng maliliit na pag-uga. Gumagamit kami ng mga closing na halaga para sa patakaran dahil ang intraday high ay maaaring mabaluktot ng ilang minuto ng manipis na trading; hiwalay na ipinapakita ang intraday high.
Bawat VIX spike mula 1990: ang reference table
Naka-bold ang mga peak close na 40 pataas. Ang "drawdown" ay ang close ng S&P 500 sa petsa ng peak ng VIX kumpara sa pinakamataas nitong close sa nakaraang 12 buwan (252 session). Ang mga forward return ay price return ng S&P 500 (walang dibidendo) sa susunod na 21, 63 at 252 trading session. Binibilang ng huling column ang mga trading session mula sa peak ng VIX hanggang sa una nitong close sa ibaba ng 20.
| Petsa ng peak close | Sanhi | Peak close ng VIX | Intraday high | Drawdown ng S&P 500 | S&P 500 +1 buwan | +3 buwan | +12 buwan | Mga session hanggang VIX < 20 |
|---|---|---|---|---|---|---|---|---|
| Agosto 23, 1990 | Sinakop ng Iraq ang Kuwait, oil shock ng Gulf War | 36.47 | n/a | −16.8% | −0.8% | +2.9% | +27.4% | 122 |
| Oktubre 30, 1997 | Asian financial crisis, mini-crash noong Okt 27 | 38.20 | 48.64 | −8.1% | +7.9% | +10.8% | +21.6% | 70 |
| Oktubre 8, 1998 | Default ng Russia at pagbagsak ng LTCM | 45.74 | 49.53 | −19.2% | +18.9% | +32.9% | +39.2% | 183 |
| Abril 14, 2000 | Pagputok ng dot-com bubble | 33.49 | 34.31 | −11.2% | +8.1% | +11.3% | −12.1% | 52 |
| Abril 3, 2001 | Dot-com bear market, recession ng 2001 | 34.72 | 35.45 | −27.2% | +12.8% | +11.6% | +2.2% | 43 |
| Setyembre 20, 2001 | Mga pag-atake noong Setyembre 11 | 43.74 | 49.35 | −32.8% | +9.0% | +16.8% | −14.1% | 111 |
| Agosto 5, 2002 | WorldCom at mga accounting scandal | 45.08 | 48.46 | −31.6% | +7.0% | +8.0% | +15.7% | 192 |
| Agosto 16, 2007 | Simula ng subprime credit crunch | 30.83 | 37.50 | −9.1% | +4.6% | +4.2% | −8.0% | 25 |
| Marso 17, 2008 | Pagbagsak ng Bear Stearns | 32.24 | 37.57 | −18.4% | +6.9% | +6.5% | −39.0% | 28 |
| Nobyembre 20, 2008 | Pagbagsak ng Lehman, global financial crisis | 80.86 | 89.53 | −50.4% | +15.8% | +2.8% | +45.0% | 273 |
| Oktubre 30, 2009 | Pullback pagkatapos ng krisis | 30.69 | 31.59 | −5.6% | +7.0% | +6.5% | +14.3% | 36 |
| Mayo 20, 2010 | Flash Crash, krisis sa utang ng Greece | 45.79 | 48.20 | −12.0% | +3.9% | +0.4% | +25.4% | 99 |
| Agosto 8, 2011 | Downgrade ng credit rating ng US, krisis sa euro | 48.00 | 48.00 | −17.9% | +4.1% | +12.7% | +24.5% | 113 |
| Agosto 24, 2015 | Selloff dahil sa devaluation ng yuan ng China | 40.74 | 53.29 | −11.2% | +2.4% | +10.4% | +15.5% | 29 |
| Pebrero 5, 2018 | "Volmageddon", unwind ng short-volatility | 37.32 | 50.30 | −7.8% | +2.9% | +0.9% | +3.1% | 7 |
| Disyembre 24, 2018 | Paghihigpit ng Fed, trade war ng US at China | 36.07 | 36.20 | −19.8% | +13.3% | +19.3% | +37.1% | 10 |
| Marso 16, 2020 | Crash dahil sa COVID-19 | 82.69 | 85.47 | −29.5% | +16.6% | +28.5% | +66.1% | 231 |
| Marso 7, 2022 | Paghihigpit ng Fed, pagsalakay ng Russia sa Ukraine | 36.45 | 38.94 | −12.4% | +7.7% | −1.9% | −5.0% | 15 |
| Oktubre 11, 2022 | Bear market ng 2022, rate hike ng Fed, gilt crisis ng UK | 33.63 | 34.88 | −25.2% | +4.5% | +10.6% | +21.2% | 37 |
| Agosto 5, 2024 | Unwind ng yen carry trade | 38.57 | 65.73 | −8.5% | +6.4% | +10.5% | +22.2% | 6 |
| Abril 8, 2025 | Tariff shock ng "Liberation Day" | 52.33 | 60.13 | −18.9% | +13.7% | +26.0% | +36.8% | 23 |
| Marso 27, 2026 | Digmaan sa Iran, oil shock sa Strait of Hormuz | 31.05 | 31.65 | −8.7% | +12.1% | +16.8% | nakabinbin | 8 |
Intraday high = ang pinakamataas na intraday na reading ng VIX sa anumang punto ng spike, mula sa file ng Cboe; walang intraday range ang daily file ng Cboe bago ang 1992, kaya n/a ang nakalagay sa row ng 1990. Malalaman ang 12-buwang return ng spike noong Marso 2026 pagkatapos ng Marso 2027.
Buod na estadistika: ano ang karaniwang sumunod
| Grupo | Mga spike | Median +1 buwan | Median +3 buwan | Median +12 buwan | Mas mataas pagkalipas ng 12 buwan | Median na drawdown ng S&P 500 sa peak | Median na session hanggang VIX < 20 |
|---|---|---|---|---|---|---|---|
| Lahat ng spike | 22 | +7.4% | +10.5% | +21.2% | 16 sa 21 | −17.3% | 40 |
| Peak close na 40 pataas | 9 | +9.0% | +12.7% | +25.4% | 8 sa 9 | −19.2% | 113 |
| Peak close na 30 hanggang 40 | 13 | +7.0% | +10.5% | +8.7% | 8 sa 12 | −11.2% | 28 |
Tatlong pattern ang namumukod:
- Halos palaging positibo ang unang buwan. Mas mataas ang S&P 500 isang buwan pagkatapos ng peak close ng VIX sa 21 sa 22 spike; ang tanging eksepsyon ay Agosto 1990 (−0.8%). Pagkalipas ng tatlong buwan, mas mataas din ito sa 21 sa 22; ang eksepsyon ay Marso 2022 (−1.9%).
- Ang mas malaking takot ay sinabayan ng mas malaking rebound sa average, at mas mabagal na pagkalma. Ang mga spike na umabot sa peak na 40 pataas ay may median na 12-buwang return na +25.4%, kumpara sa +8.7% para sa mga spike na nag-peak sa pagitan ng 30 at 40. Pero mas matagal din bago kumalma ang VIX: median na 113 session bago mag-close sa ibaba ng 20, kumpara sa 28.
- Pagkalipas ng labindalawang buwan, mas mataas ang mga stock sa 16 sa 21 na kumpletong kaso. Ang mean na 12-buwang return ay +16.1%. Ang pinakamaganda ay +66.1% pagkatapos ng Marso 2020 at ang pinakamasama ay −39.0% pagkatapos ng Marso 2008.
Mga makasaysayang obserbasyon ito mula sa 22 episode, hindi isang trading rule. Dahil maliit ang sample at magkakaiba ang mga sanhi, maaaring iba ang kilos ng alinmang spike.
Ang dalawang pinakamalaking spike: 2008 at 2020
Dalawang beses lang nag-close ang VIX nang lampas 80.
Ang global financial crisis (2008). Unang nag-close ang VIX nang lampas 30 noong Setyembre 15, 2008, ang araw na nag-file ng bankruptcy ang Lehman Brothers, at nanatili ito sa parehong spike hanggang Hulyo 2009, na may 186 na close na 30 pataas. Naitala nito ang pinakamataas na intraday na reading sa kasaysayan nito, 89.53, noong Oktubre 24, 2008, at ang peak close nitong 80.86 ay dumating noong Nobyembre 20, 2008, nang ang S&P 500 ay 50.4% na mas mababa sa pinakamataas nito sa nakaraang 12 buwan. Hindi pa rin iyon ang ilalim ng mga stock: bumagsak pa ang S&P 500 ng isa pang 10.1% hanggang sa low nito noong Marso 9, 2009, 72 session ang lumipas. Mula sa peak ng VIX, tumaas ang index ng 2.8% pagkalipas ng tatlong buwan at 45.0% pagkalipas ng labindalawa. Kinailangan ng VIX ng 273 session, hanggang Disyembre 22, 2009, bago muling nag-close sa ibaba ng 20, ang pinakamatagal na paghihintay sa talahanayan. Para sa buong konteksto ng crash na iyon, tingnan ang bawat bear market ng S&P 500 mula 1929.
Ang crash dahil sa COVID-19 (2020). Nag-close ang VIX sa all-time record nitong 82.69 noong Marso 16, 2020, habang ang S&P 500 ay 29.5% na mas mababa sa 12-buwang high nito. Naabot ng index ang low nito limang session lang ang lumipas, noong Marso 23, na 6.2% na mas mababa, at pagkatapos ay mabilis na bumawi: +16.6% isang buwan pagkatapos ng peak ng VIX, +28.5% pagkalipas ng tatlong buwan at +66.1% pagkalipas ng labindalawa, ang pinakamagandang resulta sa talahanayan. Gayunman, hindi nag-close ang VIX sa ibaba ng 20 hanggang Pebrero 12, 2021, 231 session pagkatapos ng peak.
Bihirang ang peak ng VIX ang mismong ilalim
Karaniwang paniniwala na "ang peak ng VIX ang nagmamarka ng low". Sinasabi ng datos na kadalasan ay hindi, o hindi man lang eksakto. Sa 18 sa 22 spike, nagkaroon ang S&P 500 ng mas mababang close sa ilang punto sa loob ng 12 buwan pagkatapos ng peak close ng VIX. Ang median na karagdagang pagbaba ay 4.2%, na maliit, pero hindi ganoon ang pinakamasasamang kaso:
- Marso 2008 (Bear Stearns): bumagsak pa ang S&P 500 ng isa pang 47.0%, hanggang sa low noong Marso 9, 2009, 246 session pagkatapos ng peak ng VIX.
- Setyembre 2001 (9/11): isa pang 19.0%, hanggang Hulyo 23, 2002. Detalyadong tinatalakay ang shock na iyon sa aming story tungkol sa 9/11 at sa unang yugto ng war on terror.
- Abril 2000 (pagputok ng dot-com): isa pang 18.7%, hanggang Abril 4, 2001.
- Marso 2022 (paghihigpit ng Fed at pagsalakay ng Russia sa Ukraine): isa pang 14.9%, hanggang sa low noong Oktubre 12, 2022. Tingnan ang epekto ng digmaang Russia–Ukraine sa stock market.
Apat na beses lang na ang araw ng peak ng VIX ay siya ring pinakamababang close ng S&P 500 sa sumunod na taon: Oktubre 1997, Oktubre 1998, Disyembre 2018 at Abril 2025. Sa madaling salita, sinasabi sa iyo ng VIX spike na matindi ang takot; hindi nito sinasabing tapos na ang bentahan.
Kapag mas mababa ang mga stock pagkalipas ng 12 buwan
Limang spike ang sinundan ng mas mababang S&P 500 makalipas ang isang taon: Abril 2000 (−12.1%), Setyembre 2001 (−14.1%), Agosto 2007 (−8.0%), Marso 2008 (−39.0%) at Marso 2022 (−5.0%). Iisa ang katangian nila: bawat isa ay nangyari habang may mas mahabang bear market na umiiral pa, ang dot-com bear market ng 2000–2002, ang financial crisis ng 2007–2009 at ang bear market ng 2022. Ang mga kaso ng 2001 at 2007–2009 ay tumapat din sa mga recession sa US ayon sa mga petsang itinakda ng NBER.
Ang mga spike na dulot ng biglaang shock sa loob ng ekonomiyang malusog naman, gaya ng krisis ng LTCM noong 1998, ang Flash Crash noong 2010, ang devaluation ng yuan noong 2015 o ang unwind ng yen carry trade noong 2024, ay pare-parehong nagtapos na mas mataas ang S&P 500 makalipas ang isang taon. Kaya nakatutulong na ipares ang VIX sa isang recession lens gaya ng rekord ng yield curve inversion, at sa mga timeline sa gaano katagal nakabawi ang bawat bear market.
Gaano katagal bago bumalik ang VIX sa ibaba ng 20
Makatwirang palatandaan ng "balik sa normal" ang close ng VIX sa ibaba ng 20, dahil malapit ito sa pangmatagalang average. Sa lahat ng 22 spike, ang median na paghihintay ay 40 trading session, pero malawak ang saklaw:
- Pinakamabilis: Agosto 2024, 6 na session (balik sa ibaba ng 20 noong Agosto 13, 2024); Pebrero 2018, 7 session; Marso 2026, 8 session; Disyembre 2018, 10 session.
- Pinakamabagal: Nobyembre 2008, 273 session; Marso 2020, 231 session; Agosto 2002, 192 session; Oktubre 1998, 183 session.
Madaling maunawaan ang pattern. Ang mga spike na dulot ng aksidente sa positioning, gaya ng unwind ng short-volatility noong 2018 o ng yen carry trade noong 2024, ay humuhupa sa loob ng ilang araw. Ang mga spike na dulot ng tunay na krisis sa ekonomiya o pananalapi ay nagpapanatiling mataas ang volatility sa loob ng ilang buwan, kahit bumabawi na ang mga stock.
Intraday spike kumpara sa closing spike
Maraming tanyag na sandali ng VIX ang mukhang mas malaki nang husto sa intraday kaysa sa close:
- Agosto 5, 2024: umabot ang VIX sa 65.73 intraday sa gitna ng unwind ng yen carry trade pero nag-close sa 38.57, at nakabalik ito sa ibaba ng 20 anim na session ang lumipas.
- Agosto 24, 2015: 53.29 intraday sa gitna ng selloff sa China, 40.74 sa close.
- Pebrero 2018 ("Volmageddon"): ang peak close ay 37.32 noong Pebrero 5, at umabot ang intraday high sa 50.30 kinabukasan.
- Abril 2025: 60.13 intraday noong Abril 7 pagkatapos ng anunsyo ng taripa, saka peak close na 52.33 noong Abril 8.
Kung makakita ka ng headline tungkol sa "VIX na lampas 60", alamin kung intraday print ang tinutukoy nito. Gumagamit ang talahanayang ito ng mga close para sa patakaran at ipinapakita ang intraday high bilang konteksto.
Mga digmaan at geopolitical shock sa talahanayan
Mas madalang lumitaw ang geopolitics sa talahanayan kaysa sa inaasahan mo. Ang pagsakop ng Iraq sa Kuwait (1990), ang mga pag-atake noong Setyembre 11 (2001), ang pagsalakay ng Russia sa Ukraine (2022, sa loob ng selloff na pinapatakbo ng Fed) at ang digmaan sa Iran noong 2026 ang malinaw na mga kaso. Karamihan sa pinakamalalaking spike ay pinansyal: mga krisis sa credit, mga crash at mga policy shock. Ipinapakita ng aming pag-aaral na Buy the Invasion sa 12 digmaan ang parehong bagay mula sa panig ng mga stock: kadalasang nagdulot ang mga digmaan ng maikling drawdown na sinundan ng pagbawi.
Ang 2026 hanggang ngayon. Isang spike pa lang ang naganap ngayong taon: nag-close ang VIX sa 31.05 noong Marso 27, 2026, nang itulak ng digmaan sa Iran at ng banta sa mga oil tanker sa Strait of Hormuz ang S&P 500 sa ikalimang sunod-sunod na lingguhang pagkalugi nito. Nag-close ang S&P 500 sa 6,368.85 nang araw na iyon, 8.7% na mas mababa sa 12-buwang high nito. Nakabalik ang VIX sa ibaba ng 20 noong Abril 9, 2026, walong session lang ang lumipas, at tumaas ang S&P 500 ng 12.1% isang buwan pagkatapos ng peak at 16.8% pagkalipas ng tatlong buwan. Para sa panig ng langis at mga sektor ng episode na iyon, tingnan ang epekto ng digmaan sa Iran sa mga stock at kung paano gumagalaw ang S&P 500 sa mga oil shock.
Ano ang VIX ngayon?
Nag-close ang VIX sa 19.03 noong Oktubre 22, 2026, ayon sa daily history ng Cboe, bahagyang mas mababa sa pangmatagalang average nitong 19.42 at malayo sa ibaba ng antas na 30 na nagsisimula ng spike sa talahanayang ito. Nag-close ang S&P 500 sa 7,663.43 sa parehong araw. Sa kasalukuyan, walang bukas na spike.
Mga fear gauge sa labas ng US
Ang VIX ay sumusukat lang sa inaasahang volatility ng S&P 500, pero gumagalaw ito kasabay ng mga pandaigdigang merkado, at karamihan ng malalaking merkado ay may sariling bersyon na nakabatay sa mga option ng lokal na index: ang VSTOXX para sa Euro Stoxx 50, ang Nikkei Stock Average Volatility Index sa Japan, ang VKOSPI para sa KOSPI 200 ng Korea, ang India VIX para sa Nifty 50, ang Hang Seng Volatility Index (VHSI) sa Hong Kong, ang TAIFEX VIX sa Taiwan at ang RVI sa Moscow Exchange. Hindi direktang maikukumpara ang mga antas nila sa VIX dahil nakabatay sila sa magkakaibang index, pero karaniwang nagkukumpol ang kanilang mga spike sa paligid ng parehong pandaigdigang pangyayari. Karaniwang sinusubaybayan mismo ng mga investor sa Pilipinas ang US VIX bilang pandaigdigang barometro ng panganib, dahil madalas kumalat sa lokal na merkado ang mga pandaigdigang selloff. Para sa lokal na halimbawa kung paano nagaganap ang isang crash sa labas ng US, tingnan ang bawat crash ng KOSPI mula 1990.
Paano gamitin ang talahanayang ito
- Bilang konteksto, hindi signal. Sinasabi ng close ng VIX na lampas 30 na stressed ang merkado. Sa sarili nito, hindi nito sinasabi kung ang sanhi ay panandaliang shock o simula ng mahabang bear market.
- Tingnan ang horizon. Sa sample na ito, positibo ang isang-buwan at tatlong-buwang return pagkatapos ng peak sa 21 sa 22 kaso, pero ang kinalabasan sa labindalawang buwan ay nakadepende kung may sumunod na recession o bear market.
- Suriin ang mga sumusuportang signal. Nakatutulong ang breadth, mga credit spread at mga rebisyon ng kita para paghiwalayin ang liquidity panic at ang pundamental na repricing. Ipinapaliwanag ng aming Wall Street drawdown watch at Dow Jones risk pulse kung alin ang mahalaga. Para sa pinakamasasamang indibidwal na session sa parehong mga krisis, tingnan ang 20 pinakamasamang araw sa kasaysayan ng S&P 500.
- Ikumpara sa mga resulta kada taon. Maraming taon na may spike ang nagtapos pa ring positibo; tingnan ang mga return ng S&P 500 kada taon para sa bawat taon mula 1928.
Kung gusto mong bantayan nang sabay ang volatility, breadth at sentiment, sinusubaybayan ng mga AI analyst agent ng SimianX ang mga signal na ito nang real time at maaari silang tumakbo buong araw at gabi sa autopilot. Pang-edukasyon ang pahinang ito at hindi payo sa pamumuhunan.
Mga madalas itanong
Ano ang pinakamataas na VIX kailanman? Ang pinakamataas na close ay 82.69 noong Marso 16, 2020, sa gitna ng crash dahil sa COVID-19. Ang pinakamataas na intraday na reading ay 89.53 noong Oktubre 24, 2008, sa gitna ng global financial crisis.
Ano ang itinuturing na mataas na VIX? Ang average ng VIX mula 1990 ay 19.42. Mataas na ang mga reading na lampas 20, ang close na lampas 30 ang threshold para sa spike sa talahanayang ito, at ang mga close na lampas 40 ay nangyari lang sa 2.2% ng mga session mula 1990.
Gaano kadalas nag-close ang VIX nang lampas 30? Mayroong 22 magkakahiwalay na spike na may close na 30 pataas mula 1990, at 7.9% ng lahat ng trading session mula noon ang nag-close sa 30 pataas, karamihan sa loob ng mga episode ng 2008–2009 at 2020.
Ibig bang sabihin ng VIX spike na naabot na ng stock market ang ilalim? Hindi kinakailangan. Sa 18 sa 22 spike, nagkaroon ang S&P 500 ng mas mababang close sa loob ng sumunod na 12 buwan; noong Marso 2008, bumagsak pa ito ng isa pang 47.0%. Ang median na karagdagang pagbaba ay 4.2%.
Paano gumagalaw ang mga stock pagkatapos ng VIX spike? Kung susukatin mula sa peak close ng VIX, ang median na return ng S&P 500 ay +7.4% pagkalipas ng isang buwan, +10.5% pagkalipas ng tatlong buwan at +21.2% pagkalipas ng labindalawang buwan, at mas mataas ito makalipas ang isang taon sa 16 sa 21 na kumpletong kaso.
Ano ang VIX noong 2026? Ang tanging close na 30 pataas sa 2026 hanggang ngayon ay 31.05 noong Marso 27 (sinundan ng 30.61 noong Marso 30), sa gitna ng digmaan sa Iran. Ang pinakahuling close ay 19.03 noong Oktubre 22, 2026.
Pamamaraan at mga pinagkunan, at kung paano ina-update ang pahinang ito
- VIX: daily open, high, low at close mula sa opisyal na file ng VIX historical data ng Cboe (VIX_History.csv), Enero 2, 1990 hanggang Oktubre 22, 2026. Kinumpara sa FRED VIXCLS (magkapareho sa bawat magkatugmang petsa) at sa .VIX history ng CNBC (magkapareho). Inilunsad ang VIX noong 1993 at ang kasalukuyang pamamaraan nito, na nakabatay sa mga option ng S&P 500, ay mula pa noong 2003; kinukuwenta ng Cboe ang serye pabalik hanggang 1990.
- S&P 500: mga daily close mula sa Yahoo Finance ^GSPC, kinumpara sa FRED SP500 para sa nakaraang sampung taon at sa .SPX history ng CNBC (pinakamalaking agwat na 0.12% sa iisang araw). Ang mga return ay price return na walang dibidendo.
- Patakaran: spike = close ng VIX na 30 pataas; natatapos ang spike pagkatapos ng 60 sunod-sunod na session nang walang ganoong close; peak = pinakamataas na close. 1 buwan = 21 session, 3 buwan = 63, 12 buwan = 252. Drawdown = close ng S&P 500 sa petsa ng peak kumpara sa pinakamataas nitong close sa nakaraang 252 session.
- Mga update: lingguhang nire-refresh ang seksyong "Ano ang VIX ngayon?" at ang mabilis na sagot; muling kinukuwenta ang talahanayan at ang estadistika tuwing may bagong spike na nagsisimula, kapag mapupunan na ang isang nakabinbing column (ang 12-buwang return ng Marso 2026 pagkatapos ng Marso 2027), at hindi bababa sa isang beses kada quarter. Ipinapakita ng petsang "In-update" sa itaas ang huling refresh.
Ni Marcus Reeve
Kaugnay na Babasahin
- S&P 500 Bear Market History: Bawat Bear Market Mula 1929
- Bear Market Recovery Time: Bawat S&P 500, 1929-2022
- S&P 500 Crash History: 20 Pinakamasamang Araw at Pagkatapos
- Taunang Kita ng S&P 500: Talahanayan ng Bawat Taon 1928–2026
- KOSPI Crash 2026 vs Bawat Pagbagsak ng Stock Market ng Korea
- Buy the Invasion 2026: 9 sa 12 Digmaan, S&P 500 Rally
- 9/11 & Early War on Terror: S&P -14%, 4 Buwan Recovery
- Iran War Impact: Risk-Off, Oil $100-$120, VIX Spike
- Inverted Yield Curve at mga Recession sa US: Reference Table
- Krisis sa Langis at S&P 500: Bawat Oil Shock Mula 1973–2026
Mas marami pang reference table sa topic hub na Kasaysayan ng merkado.
Mga Sanggunian
- Cboe — pangkalahatang-ideya ng VIX Index
- Cboe — historical data ng VIX (VIX_History.csv, araw-araw mula 1990)
- FRED — CBOE Volatility Index: VIX (VIXCLS)
- FRED — S&P 500 (SP500)
- Yahoo Finance — mga historical na presyo ng S&P 500 (^GSPC)
- NBER — mga expansion at contraction ng business cycle ng US
- Wikipedia — VIX
- Wikipedia — Long-Term Capital Management
- Wikipedia — 2010 flash crash
- Wikipedia — 2008 financial crisis
- Wikipedia — crash ng stock market noong 2020
- Wikipedia — kaguluhan sa stock market ng China noong 2015–2016
- Wikipedia — crash ng stock market noong 2025
- AP via WBTV — Bumagsak ang mga stock habang tumaas ang langis dahil sa digmaan sa Iran (Marso 27, 2026)


