 Ni Marcus Reeve
Ang VIX sa Bawat Midterm Election ng US Mula 1990
Datos hanggang sa pagsasara ng Nobyembre 3, 2026. Bawat numero sa ibaba ay muling kinuwenta mula sa opisyal na pang-araw-araw na kasaysayan ng VIX ng Cboe at sinuri laban sa kopya ng parehong serye ng Federal Reserve Bank of St. Louis.
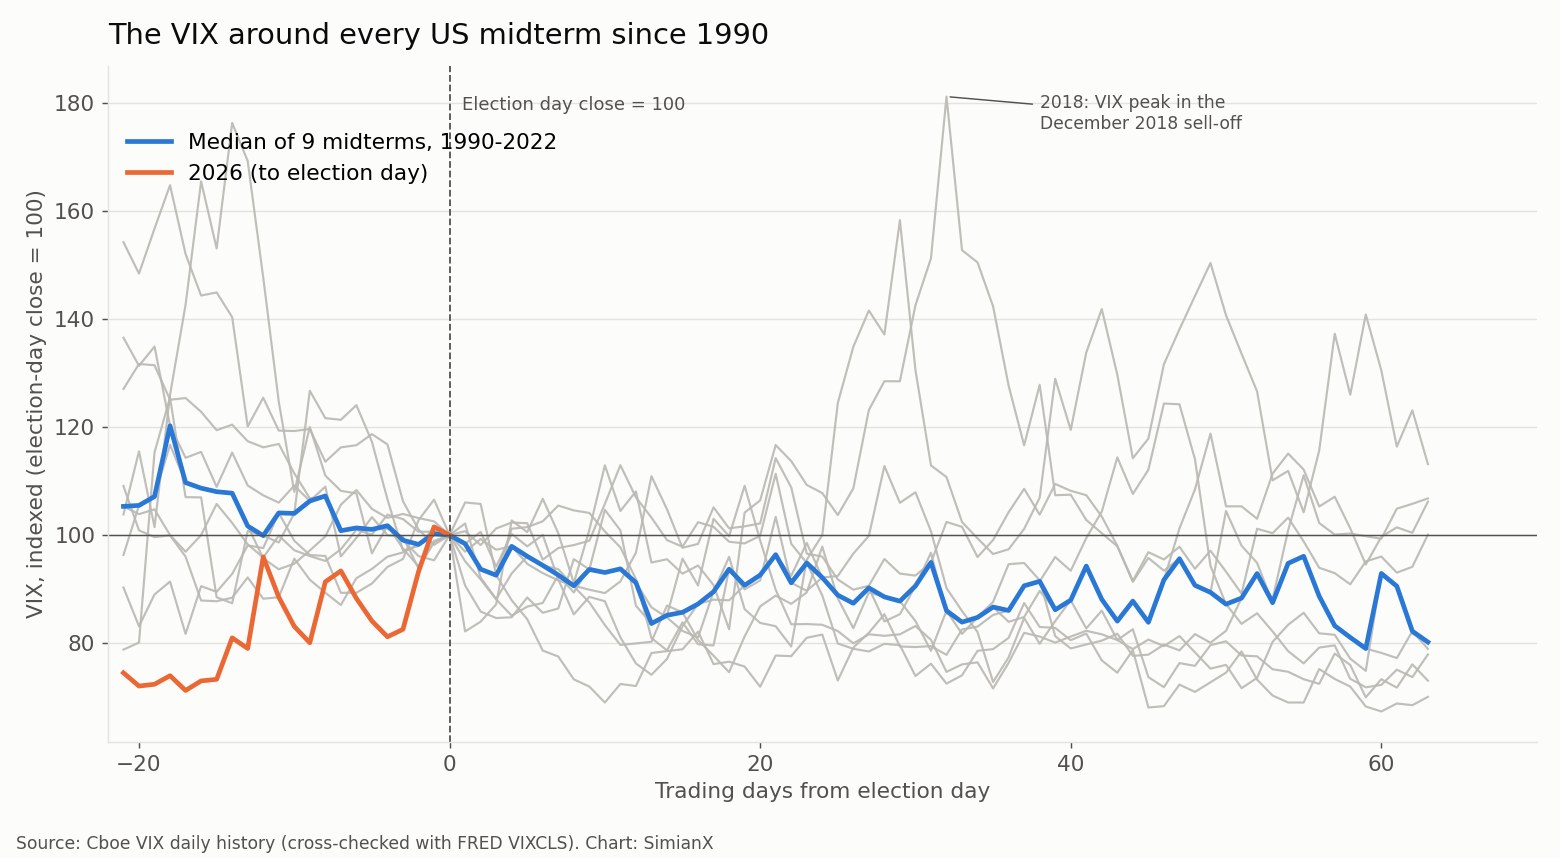
Mabilis na sagot: Sa siyam na midterm election mula nang magsimula ang datos ng VIX noong 1990, totoo ang "volatility crush" (biglang pagbagsak ng volatility) pagkatapos ng botohan pero hindi ito maaasahan. Kung susukatin mula sa pagsasara sa araw ng halalan, mas mababa ang VIX kinabukasan pagkatapos ng 6 sa 9 na midterm (median −1.6%), mas mababa makalipas ang isang buwan sa 5 sa 9 lamang (median −3.6%, halos kapareho ng anumang random na buwan), at mas mababa makalipas ang tatlong buwan sa 6 sa 9 (median −19.8%). Iba ang halalang pampanguluhan: tumaas ang VIX papunta sa araw ng halalan sa 8 sa 9 na kaso at mas mababa makalipas ang tatlong buwan sa 8 sa 9. Noong 2026, nagsara ang VIX sa 21.15 noong Lunes, Nobyembre 2, isang araw bago ang botohan, at sa 20.83 sa araw ng halalan, matapos tumaas nang +36.1% sa nakaraang buwan: ang pinakamalaking pag-akyat papunta sa anumang midterm sa datos.
Resulta (hanggang 1:50 a.m. ET, 4 Nobyembre 2026): Nanalo ang mga Demokrata ng kontrol sa Senado at sa Kapulungan, ayon sa deklarasyon ng AP at NBC News. Sa bilang ng AP noong 1:30 a.m. ET, naagaw ng mga Demokrata ang pitong upuan sa Senado na hawak ng Republikano at 16 na upuan sa Kapulungan. Simula 3 Enero 2027 ay hindi na buong hawak ng partido ng White House ang Kongreso.
Tuwing panahon ng halalan, iisa ang sinasabi: itinutulak ng kawalang-katiyakan pataas ang Cboe Volatility Index (VIX) bago ang botohan, at kapag nalaman na ang resulta, nawawala ang kawalang-katiyakan at "nadudurog" ang VIX. Saklaw ng aming reference sa stock market pagkatapos ng midterm election kung ano ang ginawa ng S&P 500 sa bawat siklo, at saklaw naman ng bawat VIX spike mula 1990 ang malalaking yugto ng takot. Sinasagot ng pahinang ito ang mas makitid na tanong na hindi saklaw ng dalawa: ano ang ginagawa mismo ng VIX sa paligid ng isang midterm election sa US?
Sa madaling salita, ang crush pagkatapos ng midterm ay halos alamat lamang sa isang-buwang horizon, at ang pagbaba sa loob ng tatlong buwan na talagang lumilitaw ay mas mukhang karaniwang mean reversion (pagbalik sa gitna) mula sa mataas na panimulang antas kaysa epekto ng halalan. Mahalaga ang mga detalye, kaya narito ang buong talahanayan.
Paano binuo ang mga numero
- Index: ang Cboe Volatility Index (VIX), pang-araw-araw na pagsasara mula sa pampublikong delayed-quotes na kasaysayan ng Cboe, na nagsisimula noong Enero 2, 1990. Bawat pagsasara ay ikinumpara sa FRED series VIXCLS: magkatugma ang dalawang file sa lahat ng 9,308 araw ng kalakalan.
- Mga midterm na saklaw: 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018 at 2022. Iyan ay siyam na halalan, isang maliit na sample. Basahin ang bawat bilang sa ibaba bilang paglalarawan ng nangyari, hindi bilang probabilidad.
- Araw ng halalan: ang unang Martes pagkatapos ng unang Lunes ng Nobyembre. Bukas ang mga stock at options market ng US sa bawat isa sa mga araw ng halalang ito.
- Mga window: ang antas na "bago ang botohan" ay ang huling pagsasara bago ang araw ng halalan (ang Lunes). Ang pag-akyat ay ang pagbabago mula sa huling pagsasara sa o bago ang parehong petsa isang buwan bago nito hanggang sa pagsasara sa araw ng halalan. Ang mga pagbabago kinabukasan, sa isang buwan at sa tatlong buwan ay sinusukat mula sa pagsasara sa araw ng halalan, hanggang sa susunod na araw ng kalakalan at hanggang sa huling pagsasara sa o bago ang parehong petsa sa kalendaryo makalipas ang isa at tatlong buwan.
- Mga taong pinaghahambing: ang parehong mga window sa kalendaryo sa siyam na taon ng halalang pampanguluhan mula 1992 hanggang 2024 at sa 18 taong odd mula 1991 hanggang 2025, kung kailan walang pederal na halalan tuwing Nobyembre.
- Base rate: bilang konteksto, ang bahagi ng lahat ng araw ng kalakalan ng VIX mula 1990 kung kailan mas mababa ang index makalipas ang isang araw, isang buwan at tatlong buwan.
Ipinapakita ang mga pagbabago ng VIX sa porsiyento. Ang paggalaw ng VIX mula 20 hanggang 18 ay −10%, o −2 puntos.
Ang VIX sa bawat midterm, 1990–2022: ang reference na talahanayan
| Midterm (araw ng halalan) | VIX, huling pagsasara bago ang botohan | Pagsasara sa araw ng halalan | Pag-akyat, nakaraang buwan | Kinabukasan | +1 buwan | +3 buwan |
|---|---|---|---|---|---|---|
| 6 Nob 1990 | 29.85 | 29.11 | +4.5% | +6.0% | −22.3% | −22.1% |
| 8 Nob 1994 | 17.37 | 16.30 | +9.2% | +0.7% | +11.3% | −29.9% |
| 3 Nob 1998 | 27.26 | 27.76 | −31.4% | −1.4% | +3.4% | +0.4% |
| 5 Nob 2002 | 30.82 | 31.23 | −20.9% | −1.6% | −3.6% | +5.8% |
| 7 Nob 2006 | 11.16 | 11.09 | −4.1% | −3.1% | +14.2% | −6.9% |
| 2 Nob 2010 | 21.83 | 21.57 | −4.1% | −9.3% | −10.1% | −19.8% |
| 4 Nob 2014 | 14.73 | 14.89 | +2.3% | −4.8% | −16.9% | +23.1% |
| 6 Nob 2018 | 19.96 | 19.91 | +34.3% | −17.8% | +6.4% | −22.8% |
| 8 Nob 2022 | 24.35 | 25.54 | −18.6% | +2.2% | −12.7% | −23.1% |
| Median, 1990–2022 | 21.83 | 21.57 | −4.1% | −1.6% | −3.6% | −19.8% |
| Mas mababa ang VIX sa | 5 sa 9 | 6 sa 9 | 5 sa 9 | 6 sa 9 | ||
| 3 Nob 2026 | 21.15 | 20.83 | +36.1% | 4 Nob 2026: idaragdag pagkatapos ng pagsasara | hinihintay | hinihintay |
Sinusukat ng column ng pag-akyat ang buwan bago ang botohan (halimbawa, ang 1990 ay mula sa pagsasara noong Oktubre 5, 1990 na 27.85 hanggang sa pagsasara sa araw ng halalan na 29.11). Noong 2026, nagsisimula ang pag-akyat sa pagsasara noong Oktubre 2 na 15.31.
Ipinapakita ng ikalawang talahanayan kung saan talaga napunta ang VIX, gaano ito kataas umakyat sa tatlong buwan pagkatapos ng botohan, at ano ang ginawa ng S&P 500 index sa parehong tatlong buwan.
| Midterm | VIX +1 buwan | VIX +3 buwan | Pinakamataas na pagsasara sa loob ng 3 buwan (petsa) | Pinakamababang pagsasara sa loob ng 3 buwan | S&P 500, +3 buwan |
|---|---|---|---|---|---|
| 1990 | 22.62 | 22.68 | 36.20 (14 Ene 1991) | 20.09 | +14.9% |
| 1994 | 18.15 | 11.42 | 18.41 (23 Nob 1994) | 10.98 | +3.3% |
| 1998 | 28.70 | 27.88 | 32.98 (14 Ene 1999) | 20.21 | +14.5% |
| 2002 | 30.10 | 33.04 | 34.69 (27 Ene 2003) | 23.16 | −7.8% |
| 2006 | 12.67 | 10.32 | 12.67 (7 Dis 2006) | 9.89 | +4.9% |
| 2010 | 19.39 | 17.30 | 23.54 (30 Nob 2010) | 15.45 | +9.3% |
| 2014 | 12.38 | 18.33 | 23.57 (16 Dis 2014) | 11.82 | +1.5% |
| 2018 | 21.19 | 15.38 | 36.07 (24 Dis 2018) | 15.38 | −0.9% |
| 2022 | 22.29 | 19.63 | 26.09 (9 Nob 2022) | 17.87 | +7.6% |
Ang column ng S&P 500 ay ang price index mula sa pagsasara sa araw ng halalan, walang dibidendo; para sa buong larawan ng stock market, tingnan ang aming reference sa S&P 500 at midterm.
Ang scorecard ng "volatility crush"
Kapag pinagsama ang mga bilang, mas mahina pala ang crush pagkatapos ng midterm kaysa sa reputasyon nito.
| Window (mula sa pagsasara sa araw ng halalan) | Mas mababa ang VIX pagkatapos ng | Median na pagbabago | Median na pagbabago, puntos | Lahat ng araw ng kalakalan mula 1990: bahaging mas mababa |
|---|---|---|---|---|
| Susunod na araw ng kalakalan | 6 sa 9 | −1.6% | −0.39 | 52.9% |
| +1 buwan | 5 sa 9 | −3.6% | −1.13 | 55.1% |
| +3 buwan | 6 sa 9 | −19.8% | −4.27 | 56.0% |
| +12 buwan | 6 sa 9 | −25.4% | −4.60 | — |
Tatlong bagay ang kapansin-pansin.
Kadalasang mas kalmado ang umaga pagkatapos, pero hindi dramatiko. Anim sa siyam na paggalaw kinabukasan ay pagbaba, pero ang median ay −1.6% lamang, at ang dalawang pinakamalaking pagbaba ay may kasabay na ibang balita. Noong 2018, bumagsak ang VIX nang 17.8% kinabukasan ng botohan; noong 2010, bumaba ito nang 9.3% noong Nobyembre 3, sa mismong araw na inanunsyo ng Federal Reserve ang ikalawang round ng pagbili nito ng bond. Noong 1990 at 2022, tumaas pa ang VIX kinabukasan.
Makalipas ang isang buwan, parang hagis ng barya ang rekord ng midterm. Mas mababa ang VIX pagkatapos ng lima sa siyam na midterm. Sa lahat ng araw ng kalakalan mula 1990, mas mababa ang VIX makalipas ang isang buwan sa 55.1% ng panahon, na may median na pagbabagong −2.1%. Hindi makabuluhang naiiba rito ang median ng midterm na −3.6%, at apat sa siyam na midterm (1994, 1998, 2006 at 2018) ang nakakita ng mas mataas na VIX isang buwan pagkatapos ng botohan.
Totoo ang pagbaba sa tatlong buwan pero maliit ang sample at nakadepende sa antas. Anim sa siyam na midterm ang nakakita ng mas mababang VIX makalipas ang tatlong buwan, na may median na pagbaba na halos 20%. Pero tatlo sa anim na iyon ay nagsimula sa VIX na 20 o higit pa, kung saan normal ang pagbaba sa anumang panahon (tingnan sa ibaba), patag ang 1998 (+0.4%), at baligtad ang naging takbo ng 2002 at 2014, na mas mataas ang VIX sa huling bahagi ng Enero at simula ng Pebrero habang papalapit ang digmaan sa Iraq at pagkatapos ng pagbagsak ng presyo ng langis sa huling bahagi ng 2014.
Midterm kumpara sa halalang pampanguluhan kumpara sa mga taong walang botohan
Ang pinakamalinis na pagsubok sa isang "epekto ng halalan" ay patakbuhin ang magkaparehong mga window sa kalendaryo sa mga taong iba ang uri ng Nobyembre, o walang halalan.
| Uri ng Nobyembre | Mga kaso | Median na VIX sa araw ng halalan | Umakyat bago ang halalan sa | Mas mababa ang VIX kinabukasan | Mas mababa +1 buwan | Mas mababa +3 buwan | Median +3 buwan |
|---|---|---|---|---|---|---|---|
| Mga taon ng midterm, 1990–2022 | 9 | 21.57 | 4 sa 9 | 6 sa 9 | 5 sa 9 | 6 sa 9 | −19.8% |
| Mga taon ng halalang pampanguluhan, 1992–2024 | 9 | 18.74 | 8 sa 9 | 6 sa 9 | 6 sa 9 | 8 sa 9 | −23.7% |
| Mga taong odd (walang pederal na halalan), 1991–2025 | 18 | 16.26 | 6 sa 18 | 11 sa 18 | 10 sa 18 | 8 sa 18 | +4.0% |
Sa mga hilera ng taong odd, ang "araw ng halalan" ay ang unang Martes lamang pagkatapos ng unang Lunes ng Nobyembre, ang parehong posisyon sa kalendaryo.
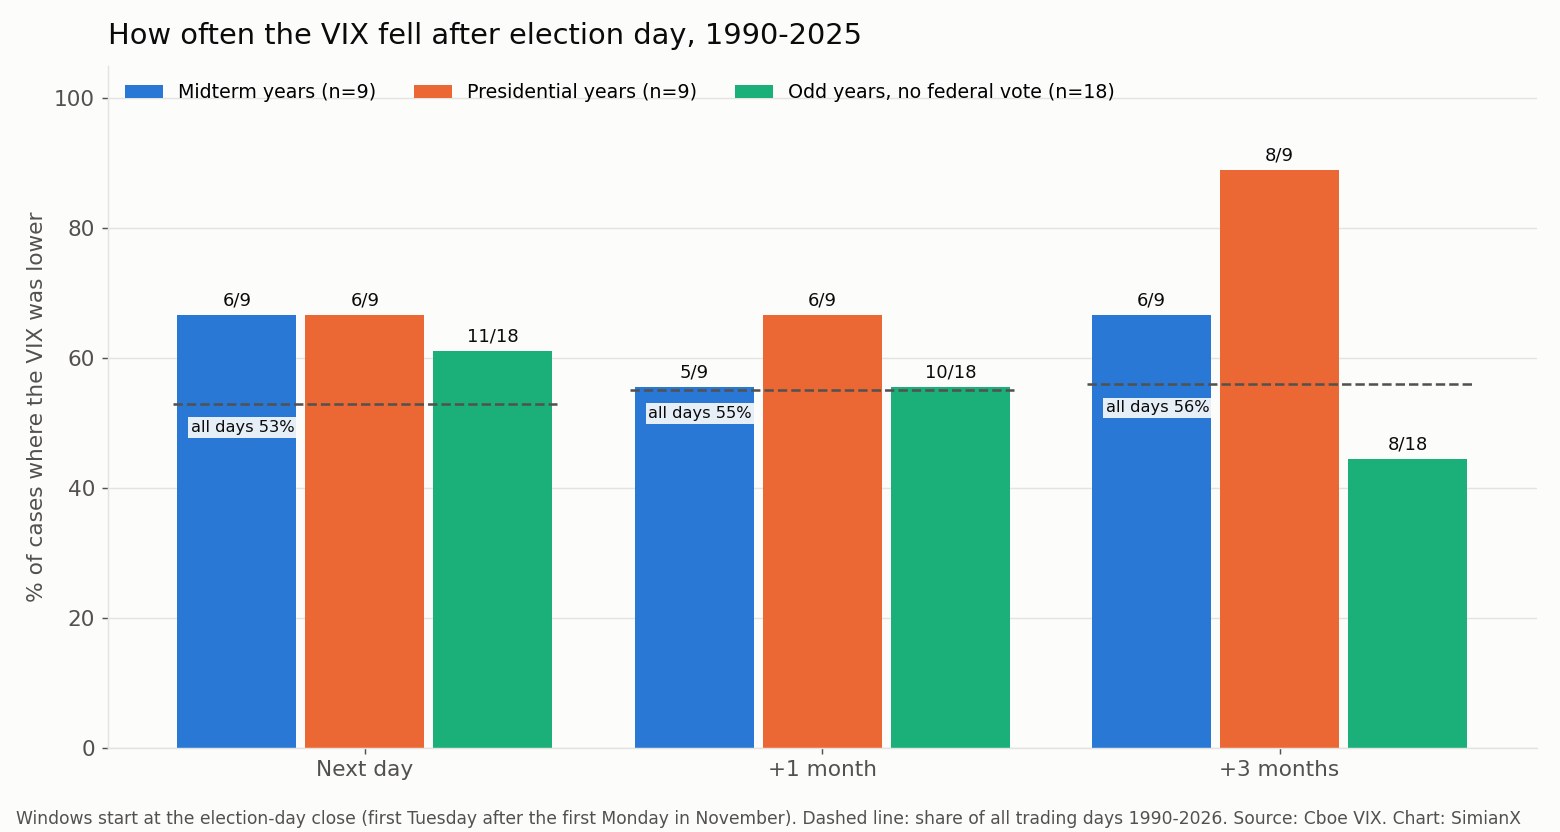
Umiiral ang pattern na inilalarawan ng kuwento ng "volatility crush", pero ito ay sa mga halalang pampanguluhan. Sa mga taon ng halalang pampanguluhan, umakyat ang VIX papunta sa araw ng halalan sa walo sa siyam na kaso (median +19.3% sa buwang iyon), saka bumaba: makalipas ang isang buwan, mas mababa ito sa anim sa siyam na taon na may median na −19.8%, at makalipas ang tatlong buwan sa walo sa siyam. Sa mga halalan noong 2016, 2020 at 2024, nawalan ang VIX ng humigit-kumulang isang-katlo ng halaga nito sa loob ng isang buwan (−32.6%, −40.1% at −33.9%). Ang nag-iisang taon ng halalang pampanguluhan na mas mataas ang VIX makalipas ang tatlong buwan, ang 1996, ay nagsimula sa kalmadong 17.65.
Kadalasang hindi bumubuo ang mga midterm ng ganoong klase ng election premium. Bumaba ang VIX sa buwan bago ang botohan sa lima sa siyam na midterm, na may median na pag-akyat na −4.1%, kaya kadalasan ay mas kaunti ang mailalabas pagkatapos. Walang anumang pattern sa Nobyembre ang mga taong walang pederal na halalan: mas mataas ang VIX makalipas ang tatlong buwan sa 10 sa 18 taong odd, kadalasan dahil nagsimula ito malapit sa pinakamababang antas nito.
Bakit mas mahalaga ang panimulang antas kaysa sa kalendaryo
May tendensiya ang VIX na bumalik sa pangmatagalang gitna nito (ang median na pagsasara mula 1990 ay 17.56). Kapag mataas ang simula, kadalasan itong bumababa; kapag mababa ang simula, madalas itong tumataas. Malinaw ito kapag hinati ang siyam na midterm ayon sa antas bago ang botohan:
| VIX bago ang botohan | Mga midterm | Mas mababa ang VIX makalipas ang isang buwan |
|---|---|---|
| 20 o higit pa | 1990, 1998, 2002, 2010, 2022 | 4 sa 5 (eksepsiyon ang 1998, +3.4%) |
| Mas mababa sa 20 | 1994, 2006, 2014, 2018 | 1 sa 4 (2014, −16.9%) |
Halos eksaktong tugma ang hatiang iyon sa hinuhulaan ng base rate. Sa lahat ng araw ng kalakalan mula 1990 na nagsimula ang VIX sa 20 o higit pa, mas mababa ito makalipas ang isang buwan sa 66.9% ng panahon, na may median na pagbabagong −8.3%. Sa siyam na halalan lamang, hindi posibleng ihiwalay ang epekto ng halalan mula sa karaniwang mean reversion na iyon, at walang matibay na dahilan ang datos para isiping may ganitong epekto sa mga midterm.
Ang pag-akyat ng VIX noong 2026: ang pinakamalaki bago ang anumang midterm
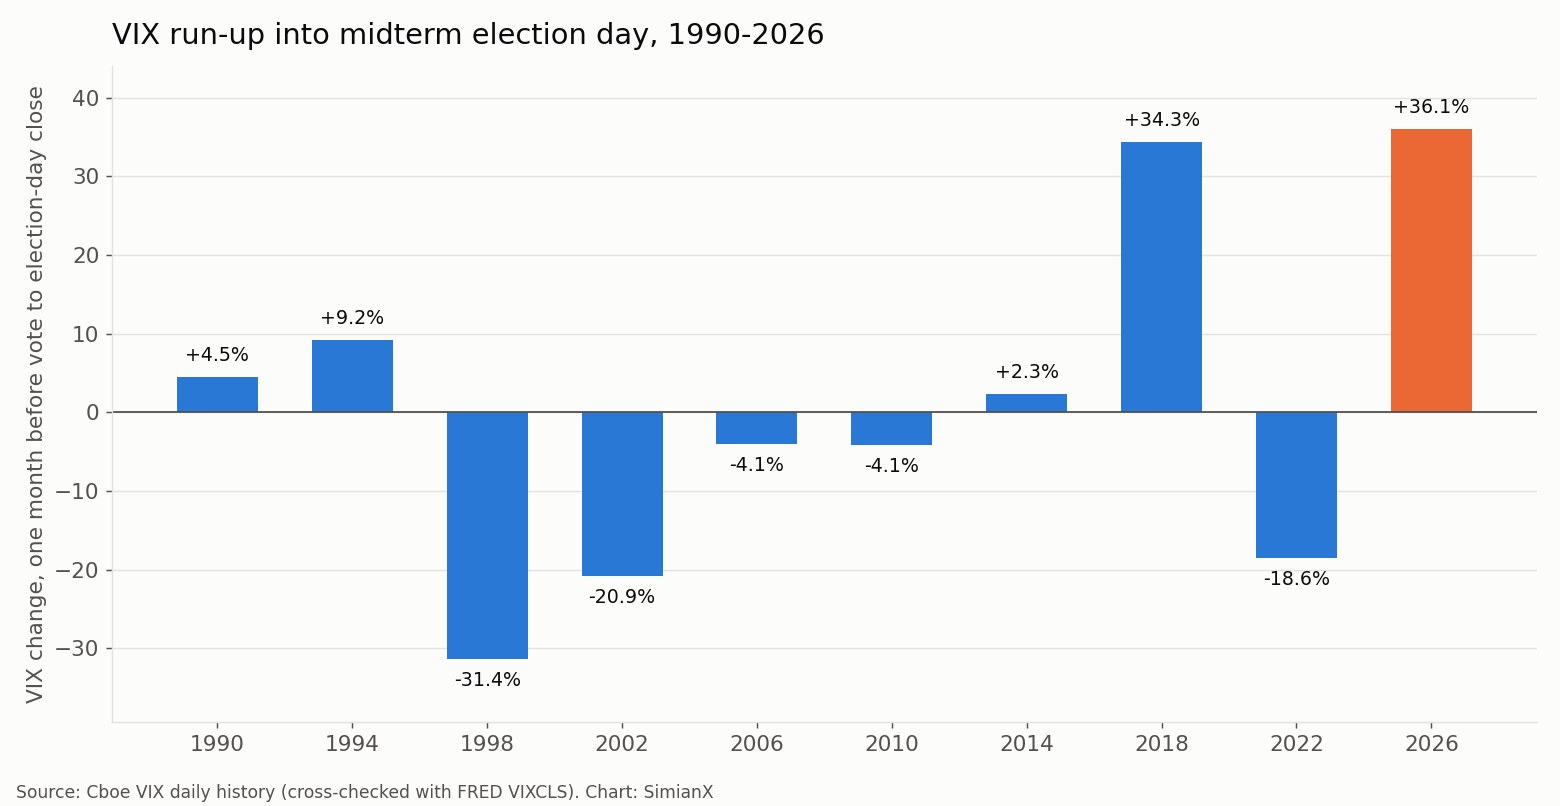
Sinira ng siklo ng 2026 ang nakagawian ng midterm. Nagsara ang VIX sa 15.31 noong Oktubre 2, 2026, at sa 20.83 sa araw ng halalan, isang pagtaas na +36.1% na siyang pinakamalaking pag-akyat bago ang isang midterm mula nang magsimula ang VIX. Ang pagsasara noong Lunes na 21.15 ang pinakamataas mula Hunyo 10, 2026 (22.22) at ang pinakamataas na pagsasara sa tatlong buwan bago ang botohan; ang 1994 lamang ang may ganitong katangian din.
Ang tanging maihahambing na pag-akyat ay ang 2018 (+34.3%), nang tumaas ang VIX mula 14.82 sa simula ng Oktubre hanggang 19.91 sa araw ng halalan sa gitna ng sell-off noong Oktubre 2018. Ang sumunod na nangyari ay kapaki-pakinabang na babala laban sa labis na pagbasa sa unang araw. Bumagsak ang VIX nang 17.8% kinaumagahan pagkatapos ng botohan noong 2018, ang pinakamalaking pagbaba kinabukasan sa lahat ng midterm. Makalipas ang isang buwan, 6.4% itong mas mataas, at noong Disyembre 24, 2018 nagsara ito sa 36.07, halos doble ng antas sa araw ng halalan. Makalipas ang tatlong buwan, sa simula ng Pebrero 2019, 22.8% itong mas mababa kaysa sa araw ng halalan. Totoo ang tatlong pahayag na ito para sa iisang halalan.
Kaya ang sitwasyon ng 2026 ay mas kahawig ng karaniwang taon ng halalang pampanguluhan (isang VIX na tumaas papunta sa botohan) kaysa sa karaniwang midterm. Sa usapin ng antas, gayunman, nasa gitna ang 2026: ang pagsasara bago ang botohan na 21.15 ay pang-anim sa sampung antas bago ang midterm mula 1990, bahagyang mas mababa sa 2010 (21.83) at mas mataas sa 2018 (19.96). Mas mataas ito sa 68.5% ng lahat ng pagsasara ng VIX mula 1990 pero mas mababa nang malaki kaysa sa mga midterm na puno ng pangamba noong 1990 (29.85) at 2002 (30.82). Ang pinakamataas sa 2026 sa ngayon ay 31.05 (Marso 27) at ang pinakamababa ay 14.21 (Setyembre 22).
Wala sa mga ito ang isang forecast. Sa siyam na naunang midterm, dalawa ang may malaking pag-akyat bago ang botohan, kaya hindi masasabi ng kasaysayan kung ano ang gagawin ng VIX pagkatapos ng Nobyembre 3, 2026.
Midterm sa bawat midterm
- 1990. Malapit na sa 30 ang VIX bago ang botohan, habang nasa recession ang US at may mga tropang ipinapadala sa Gulf. Bumaba ito sa 22.62 sa loob ng isang buwan, saka tumalon sa 36.20 noong Enero 14, 1991, isang araw bago ang deadline ng UN para lisanin ng Iraq ang Kuwait.
- 1994. Ang kalmadong VIX (16.30 sa araw ng halalan) ay tumaas nang 11.3% sa sumunod na buwan, isang panahong kasama ang 0.75-puntos na pagtaas ng interest rate ng Federal Reserve noong Nobyembre 15, 1994, saka bumaba sa 11.42 pagsapit ng Pebrero 1995.
- 1998. Umabot sa rurok ang VIX sa simula ng Oktubre 1998 sa gitna ng default ng Russia at krisis ng LTCM, at bumaba na nang 31.4% pagsapit ng araw ng halalan. Pagkatapos ay halos hindi ito gumalaw: +3.4% makalipas ang isang buwan, +0.4% makalipas ang tatlo, na may pinakamataas na 32.98 noong Enero 1999.
- 2002. Kalalampas lamang ng bear market sa pinakamababang punto nito noong Oktubre 2002 at nasa 31.23 ang VIX sa araw ng halalan, ang pinakamataas sa lahat ng midterm. Nagbaba ng rate ang Fed kinabukasan. Bumaba lamang nang 3.6% ang VIX sa isang buwan at 5.8% itong mas mataas pagsapit ng simula ng Pebrero 2003, habang papalapit ang digmaan sa Iraq.
- 2006. Ang pinakatahimik na midterm sa datos: VIX na 11.09 sa araw ng halalan, pagtaas na 14.2% sa 12.67 makalipas ang isang buwan (napakababa pa rin), at 10.32 pagsapit ng Pebrero 2007.
- 2010. Ang 9.3% na pagbaba kinabukasan ng botohan ay kasabay ng anunsyo ng QE2 ng Fed. Umabot ang VIX sa 23.54 noong Nobyembre 30 sa gitna ng krisis sa utang ng euro area, saka bumaba sa 17.30 pagsapit ng Pebrero 2011.
- 2014. Ang isang-buwang pagbaba na 16.9% ay naging 23.1% na pagtaas sa tatlong buwan habang bumabagsak ang presyo ng langis, at nagsara ang VIX sa 23.57 noong Disyembre 16, 2014.
- 2018. Ang pinakamalaking pag-akyat bago ang botohan bago ang 2026 at ang pinakamalaking pagbaba kinabukasan, na sinundan ng sell-off noong Disyembre 2018 at pagsasara sa 36.07 noong bisperas ng Pasko.
- 2022. Tumaas ang VIX nang 2.2% kinabukasan ng botohan sa 26.09, ang pinakamataas nito sa sumunod na tatlong buwan, saka tuloy-tuloy na bumaba sa 19.63 pagsapit ng Pebrero 2023.
Bago ang 1990: ang midterm ng 1986 at ang lumang VXO
Nagsisimula noong 1990 ang kasalukuyang pamamaraan ng VIX ng Cboe, kaya wala sa pangunahing talahanayan ang midterm ng 1986. Ang orihinal na volatility index ng Cboe, na tinatawag ngayong VXO, ay kinuwenta mula sa mga option ng S&P 100 at may datos pabalik hanggang 1986. Ang sariling delayed-history endpoint ng Cboe ay nagbibigay lamang ng VXO mula Enero 29, 1993, kaya ang mga numero ng 1986 dito ay mula sa FRED series VXOCLS, na nagsisimula noong Enero 2, 1986. Magkaibang index ang VXO at VIX (nagsara ang VXO sa 34.28 sa araw ng halalan ng 2002 kumpara sa 31.23 ng VIX), kaya hiwalay na ipinapakita ang hilera ng 1986 at hindi ito kasama sa anumang bilang sa itaas.
| Midterm | VXO, huling pagsasara bago ang botohan | Pagsasara sa araw ng halalan | Pag-akyat, nakaraang buwan | Kinabukasan | +1 buwan | +3 buwan |
|---|---|---|---|---|---|---|
| 4 Nob 1986 (VXO) | 18.57 | 18.71 | −27.8% | −1.9% | +9.1% | +24.7% |
Gaya ng karamihan sa mga midterm na mababa ang simula, tumaas ang volatility noong 1986 sa sumunod na tatlong buwan.
Ang hindi sinasabi ng talahanayang ito
- Maliit na sample ang siyam. Kahit isang ibang resulta lamang ay maglilipat sa isang-buwang bilang mula 5 sa 9 patungong 4 o 6 sa 9. Walang anumang matibay sa estadistika dito.
- Sinusukat ng VIX ang inaasahang volatility ng S&P 500 sa susunod na 30 araw, na batay sa presyo ng mga option. Hindi lamang ito sukatan ng panganib ng halalan; ang mga pulong ng Fed, mga ulat sa inflation at mga pangyayaring geopolitical noong Nobyembre at Disyembre ang nagtulak sa ilan sa mga paggalaw sa talahanayan.
- Pinalalaki ng porsiyentong pagbabago ang paggalaw mula sa mababang base. Ang pagtaas mula 11 hanggang 12.7, gaya noong 2006, ay +14.2% pero napakakalmado pa rin ng merkado. Kaya may column ng puntos sa scorecard.
- Hindi direktang mapupuhunanan ang VIX. Iba ang kilos ng VIX futures at ng mga exchange-traded product na nakaugnay sa VIX kumpara sa spot index na ipinapakita rito, lalo na sa loob ng ilang buwan.
Paano gamitin ang talahanayang ito
- Para malaman kung hindi pangkaraniwan ang pagbaba ng VIX pagkatapos ng halalan, ihambing ito sa column ng kinabukasan: anumang mas malaki sa 17.8% na pagbaba noong 2018 ay magiging una para sa isang midterm.
- Para tantiyahin kung gaano kalaki ang "election premium", gamitin ang column ng pag-akyat; sa mga midterm, kadalasan itong maliit o negatibo.
- Para ilagay sa konteksto ang isang antas ng VIX, ihambing ito sa column bago ang botohan at sa pangmatagalang median na 17.56; para sa tunay na mga yugto ng takot, tingnan ang bawat VIX spike mula 1990.
- Para sa nangyari sa mga stock sa parehong mga window, tingnan ang reference sa S&P 500 at midterm, ang kita ng mga sektor pagkatapos ng midterm at ang hating gobyerno kumpara sa nagkakaisang gobyerno. Para sa interest rate at sa currency, tingnan ang Treasury yield at ang dolyar pagkatapos ng midterm.
Para masubaybayan ang S&P 500 nang real time pagkatapos ng botohan, maaari kang magpatakbo ng live na AI analysis ng SPY, ang exchange-traded fund na sumusunod sa index na pinagbabatayan ng VIX.
FAQ
Bumababa ba ang VIX pagkatapos ng midterm election?
Minsan. Mula 1990, mas mababa ang VIX kinabukasan ng midterm sa 6 sa 9 na kaso (median −1.6%), mas mababa makalipas ang isang buwan sa 5 sa 9 (median −3.6%) at mas mababa makalipas ang tatlong buwan sa 6 sa 9 (median −19.8%). Hindi mas mahusay ang isang-buwang rekord kaysa sa karaniwang buwan.
Ano ang "volatility crush" pagkatapos ng halalan?
Ito ang ideya na matindi ang pagbagsak ng VIX kapag nalutas na ang kawalang-katiyakan ng botohan. Mas sinusuportahan ito ng datos para sa mga halalang pampanguluhan (mas mababa ang VIX makalipas ang tatlong buwan sa 8 sa 9 mula 1992) kaysa sa mga midterm.
Tumataas ba ang VIX bago ang midterm election?
Kadalasan ay hindi. Tumaas ito sa buwan bago ang botohan sa 4 lamang sa 9 na midterm mula 1990; ang median na pagbabago ay −4.1%. Sa mga taon ng halalang pampanguluhan, tumaas ito sa 8 sa 9.
Magkano ang VIX bago ang midterm ng 2026?
Nagsara ito sa 21.15 noong Lunes, Nobyembre 2, 2026, at sa 20.83 sa araw ng halalan, Nobyembre 3, tumaas nang 36.1% mula 15.31 noong Oktubre 2, ang pinakamalaking pag-akyat bago ang anumang midterm mula 1990.
Ano ang pinakamalaking pagbaba ng VIX pagkatapos ng isang midterm?
Ang 17.8% na pagbagsak noong Nobyembre 7, 2018, kinabukasan ng botohan noong 2018. Makalipas ang isang buwan, mas mataas ang VIX kaysa sa araw ng halalan.
Aling midterm ang may pinakamataas na VIX?
2002: 30.82 sa huling pagsasara bago ang botohan at 31.23 sa araw ng halalan, kalalampas lamang ng pinakamababang punto ng bear market noong Oktubre 2002.
May datos ba ng VIX bago ang 1990?
Wala para sa kasalukuyang VIX. May datos ang mas lumang VXO index mula 1986 sa pamamagitan ng FRED; nagsisimula noong 1993 ang delayed-history file ng Cboe para sa VXO.
Kaugnay na babasahin
- Kasaysayan ng VIX Spike: Bawat Malaking Spike Mula 1990
- Stock Market Matapos ang Midterm: Bawat Siklo 1950–2026
- Mabuti ba sa stocks ang pagkabara sa pulitika? 49 Kongreso
- Pinakamahusay na sektor matapos ang halalan: 100 taon
- Treasury Yield at Dolyar Matapos ang Midterm, 1962-2022
- Small Caps vs Large Caps Pagkatapos ng Midterms, 1926-2022
- Bank Stocks Pagkatapos ng Midterm: 25 Eleksyon, 1926-2022
- Mga Taon ng Halalang Pampanguluhan at ang S&P 500: 1928–2024
- Siklo ng pangulo: S&P 500 ayon sa taon ng termino, 1928–2025
Mga pinagkunan
- Cboe: makasaysayang datos ng VIX
- Cboe: pangkalahatang-ideya ng VIX index
- FRED: CBOE Volatility Index: VIX (VIXCLS)
- FRED: CBOE S&P 100 Volatility Index: VXO (VXOCLS)
- Wikipedia: Araw ng Halalan sa Estados Unidos
Ang pahinang ito ay isang makasaysayang reference, hindi payo sa pamumuhunan. Hindi hinuhulaan ng mga nakaraang pattern sa siyam na midterm election ang mga resulta sa hinaharap.


