 Ni Marcus Reeve
Ano ang Ginagawa ng Bond Market at ng Dolyar Matapos ang Midterm Election
Datos hanggang sa pagsasara noong Nobyembre 2, 2026 para sa 10-year Treasury yield at hanggang sa fixing noong Oktubre 30, 2026 para sa broad dollar index. Bawat numero sa ibaba ay muling kinuwenta mula sa pampublikong datos ng Federal Reserve.
Mabilis na sagot: Sa 16 na midterm election mula 1962 hanggang 2022, halos hindi gumalaw ang 10-year Treasury yield dahil sa mismong botohan: sa sumunod na araw ng kalakalan, ang median na galaw nito ay −0.5 basis point, at hindi kailanman lumampas sa 10 bp. Makalipas ang tatlong buwan, mas mababa ito matapos ang 11 sa 16 na midterm (median −20.5 bp), kumpara sa 52% na tsansang tumaas ito sa anumang tatlong-buwang pagitan sa parehong mga taon. Makalipas ang labindalawang buwan, mas mataas ito sa 9 sa 16 na pagkakataon, na halos tugma sa takbo ng interes sa bawat panahon. Walang maaasahang pattern ang trade-weighted na dolyar ng U.S. tuwing midterm: mas mataas ito makalipas ang isang taon matapos ang 7 sa 12 midterm sa major-currency index (1974–2018) at 3 sa 5 sa broad index (2006–2022).
Resulta (hanggang 1:50 a.m. ET, 4 Nobyembre 2026): Nanalo ang mga Demokrata ng kontrol sa Senado at sa Kapulungan, ayon sa deklarasyon ng AP at NBC News. Sa bilang ng AP noong 1:30 a.m. ET, naagaw ng mga Demokrata ang pitong upuan sa Senado na hawak ng Republikano at 16 na upuan sa Kapulungan. Simula 3 Enero 2027 ay hindi na buong hawak ng partido ng White House ang Kongreso.
Karamihan sa pananaliksik tungkol sa midterm ay nakatuon sa stocks. Ang aming reference na stock market matapos ang midterm elections ay sumasaklaw sa S&P 500 sa bawat siklo mula 1950, at ang mabuti ba sa stocks ang gridlock ay sumusuri sa hating gobyerno kada termino. Mas kaunti ang atensiyon sa bond market at sa pera, kahit na ang 10-year Treasury yield ang nagtatakda ng presyo ng mortgage, utang ng mga korporasyon, at bawat discounted cash flow sa Wall Street. Pinupunan ng pahinang ito ang puwang na iyon: ang 10-year Treasury yield at ang dolyar ng U.S. sa bawat midterm election, sinukat sa iisang paraan tuwing eleksiyon, at may marka ang mga taong nagbago kung sino ang may kontrol sa Kongreso.
Paano binuo ang mga numero
- Yield: ang pang-araw-araw na 10-year Treasury constant-maturity yield (FRED series DGS10), na nagsisimula noong Enero 2, 1962. Nagbibigay ito ng 16 na midterm, mula 1962 hanggang 2022. Para sa 1954 at 1958, ipinapakita namin ang buwanang average mula sa GS10 sa hiwalay at malinaw na may-label na talahanayan, dahil hindi maihahambing ang buwanang average sa pang-araw-araw na pagsasara.
- Dolyar: ang mga trade-weighted dollar index ng Federal Reserve mula sa H.10 release. Ang mas lumang nominal major-currency index (DTWEXM) ay tumatakbo mula 1973 hanggang 2019 at sumasaklaw sa mga midterm ng 1974–2018. Ang kasalukuyang nominal broad index (DTWEXBGS) ay nagsisimula noong 2006 at sumasaklaw sa 2006–2022. Nakasaad sa bawat hanay ng dolyar kung aling index ang ginamit.
- Batayan: ang huling pagsasara sa araw ng eleksiyon o bago nito (ang unang Martes matapos ang unang Lunes ng Nobyembre). Walang obserbasyon ng 10-year sa FRED sa araw ng eleksiyon para sa anumang midterm hanggang 1982 (sarado ang merkado), kaya para sa mga taong iyon, ang batayan ay ang pagsasara noong Lunes.
- Mga pagitan: araw ng eleksiyon (ang pagsasara sa araw ng eleksiyon kumpara sa naunang pagsasara, mula 1986 lamang), ang sumunod na araw ng kalakalan, at tatlo at labindalawang buwan matapos ang petsa ng batayan. Ang pagbabago ng yield ay nasa basis point (1 bp = 0.01 percentage point); ang pagbabago ng dolyar ay nasa porsiyento.
- Gobyerno matapos ang botohan: kung sino ang may hawak ng White House, House at Senado nang maupo ang bagong Kongreso, ayon sa pampublikong talaan ng hatian ng partido sa Kongreso ng U.S..
Maliit na sample ang labing-anim na eleksiyon. Ituring ang bawat bilang sa ibaba bilang paglalarawan ng nangyari, hindi bilang probabilidad.
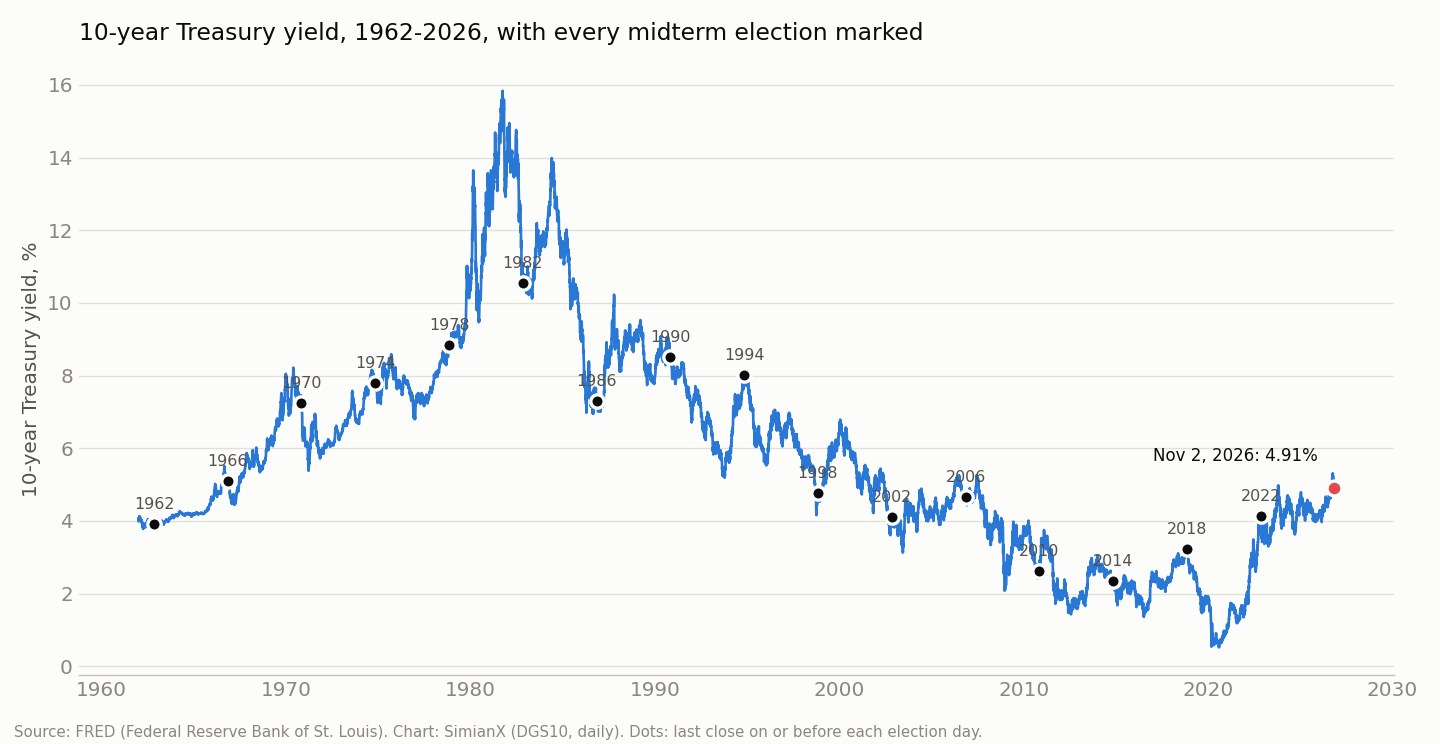
Ang 10-year Treasury yield sa bawat midterm, 1962–2022
| Taon | Batayang pagsasara (petsa) | Araw ng eleksiyon | Sumunod na araw | +3 buwan | +12 buwan | Antas makalipas ang 12 buwan | Gobyerno matapos ang botohan |
|---|---|---|---|---|---|---|---|
| 1962 | 3.91% (Nob 5) | sarado | 0 | −1 | +24 | 4.15% | Nagkakaisa (D), walang pagbabago |
| 1966 | 5.11% (Nob 7) | sarado | +1 | −57 | +66 | 5.77% | Nagkakaisa (D), walang pagbabago |
| 1970 | 7.24% (Nob 2) | sarado | −1 | −113 | −144 | 5.80% | Hati, walang pagbabago |
| 1974 | 7.80% (Nob 4) | sarado | −4 | −33 | +17 | 7.97% | Hati, walang pagbabago |
| 1978 | 8.85% (Nob 6) | sarado | +1 | +15 | +200 | 10.85% | Nagkakaisa (D), walang pagbabago |
| 1982 | 10.56% (Nob 1) | sarado | −10 | +22 | +113 | 11.69% | Hati, walang pagbabago |
| 1986 | 7.31% (Nob 4) | +2 | −7 | −8 | +154 | 8.85% | Hati; lumipat ang Senado sa D |
| 1990 | 8.52% (Nob 6) | +2 | +5 | −73 | −101 | 7.51% | Hati, walang pagbabago |
| 1994 | 8.01% (Nob 8) | −4 | −7 | −48 | −209 | 5.92% | Nagkakaisa → hati (dalawang kapulungan sa R) |
| 1998 | 4.78% (Nob 3) | +1 | +5 | +5 | +123 | 6.01% | Hati, walang pagbabago |
| 2002 | 4.10% (Nob 5) | +3 | −1 | −8 | +28 | 4.38% | Hati → nagkakaisa (Senado sa R) |
| 2006 | 4.66% (Nob 7) | −5 | −2 | +8 | −32 | 4.34% | Nagkakaisa → hati (dalawang kapulungan sa D) |
| 2010 | 2.63% (Nob 2) | −3 | +4 | +89 | −60 | 2.03% | Nagkakaisa → hati (House sa R) |
| 2014 | 2.35% (Nob 4) | −1 | +1 | −54 | −10 | 2.25% | Hati; lumipat ang Senado sa R |
| 2018 | 3.22% (Nob 6) | +2 | 0 | −52 | −141 | 1.81% | Nagkakaisa → hati (House sa D) |
| 2022 | 4.14% (Nob 8) | −8 | −2 | −51 | +35 | 4.49% | Nagkakaisa → hati (House sa R) |
Ang mga pagbabago ay nasa basis point. Ang "sarado" ay nangangahulugang walang obserbasyon ng DGS10 sa araw ng eleksiyon. Pinagmulan: FRED DGS10; kalkulasyon ng SimianX.
| Pagitan | Mga midterm | Tumaas ang yield | Bumaba ang yield | Walang pagbabago | Mean | Median |
|---|---|---|---|---|---|---|
| Araw ng eleksiyon (1986–2022) | 10 | 5 | 5 | 0 | −1.1 bp | 0 bp |
| Sumunod na araw ng kalakalan | 16 | 6 | 8 | 2 | −1.1 bp | −0.5 bp |
| +3 buwan | 16 | 5 | 11 | 0 | −22.4 bp | −20.5 bp |
| +12 buwan | 16 | 9 | 7 | 0 | +3.9 bp | +20.5 bp |
Araw ng eleksiyon at ang umaga pagkatapos: kibit-balikat lang ang bond market
Ang unang ipinapakita ng talahanayan ay kung gaano kaliit ang epekto ng mismong botohan sa Treasuries. Sa sampung araw ng midterm election na bukas ang merkado (1986–2022), limang beses tumaas at limang beses bumaba ang 10-year yield, mula −8 bp (2022) hanggang +3 bp (2002). Sa sumunod na araw ng kalakalan, kapag alam na ang resulta, ang median na galaw ay −0.5 bp. Ang tatlong pinakamalaking galaw sa sumunod na araw ay −10 bp noong 1982, −7 bp noong 1986 at −7 bp noong 1994. Kahit ang "Republican Revolution" noong 1994, na nagbigay sa mga Republican ng House sa unang pagkakataon sa loob ng 40 taon, ay nagpagalaw lamang sa 10-year ng 7 bp kinabukasan.
Hindi ito nakagugulat kapag tiningnan kung ano ang kayang baguhin ng isang midterm. Hindi ang bagong Kongreso ang nagtatakda ng federal funds rate; ang Federal Reserve ang gumagawa niyon. Hindi rin nito mababago ang kabuuang umiiral na utang sa unang araw. Ang kaya nitong baguhin ay ang direksiyon ng mga batas sa buwis at paggasta sa hinaharap, at karaniwang naipepresyo na ng merkado ang malamang na resulta ilang linggo bago ang botohan, habang nagtatagpo ang mga survey. Pagdating ng resulta, nasa presyo na ang karamihan ng impormasyon.
Para sa volatility ng stock market sa parehong mga halalan, tingnan ang VIX pagkatapos ng midterm: mas mababa ang VIX makalipas ang isang buwan sa 5 lamang sa 9 na midterm mula 1990.
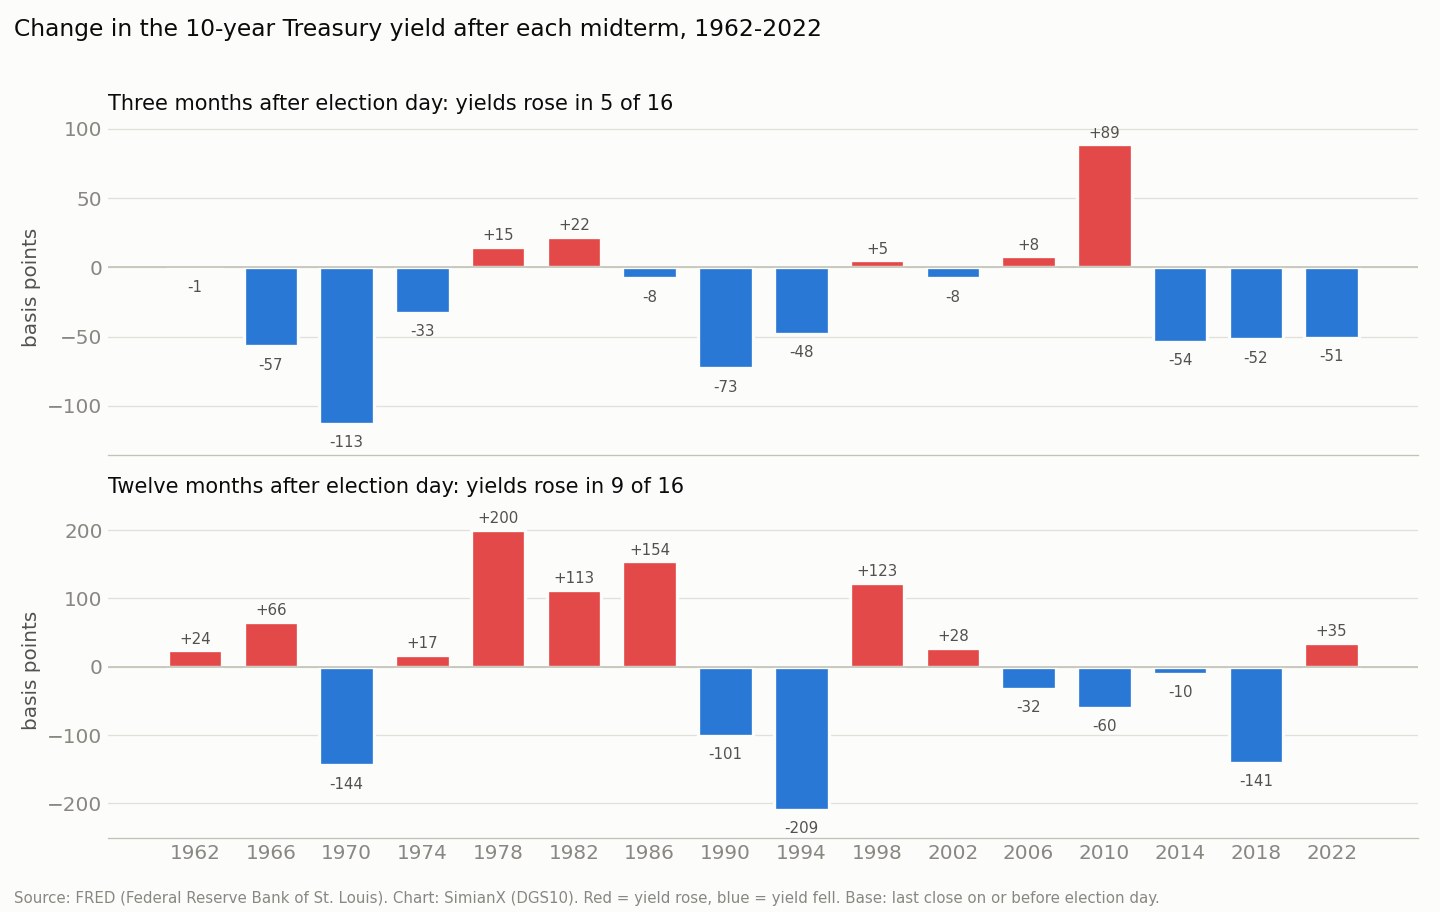
Makalipas ang tatlong buwan: bumaba ang yield matapos ang 11 sa 16 na midterm
Ang mas kawili-wiling pattern ay nasa tatlong buwan matapos ang botohan. Mas mababa ang 10-year yield makalipas ang tatlong buwan sa 11 sa 16 na midterm, na may median na 20.5 bp at mean na 22.4 bp. Kabilang sa mga pagbaba ang −113 bp matapos ang 1970, −73 bp matapos ang 1990, −57 bp matapos ang 1966, at apat na sunod-sunod na pagbaba na 48 bp o higit pa noong 1994 (−48), 2014 (−54), 2018 (−52) at 2022 (−51).
Para malaman kung hindi ito karaniwan, ihambing ito sa bawat tatlong-buwang pagitan sa parehong mga taon, hindi lamang sa mga sumunod sa eleksiyon. Sa lahat ng araw ng kalakalan mula 1962 hanggang 2022, mas mataas ang 10-year yield makalipas ang tatlong buwan sa 52.2% ng pagkakataon, na may average na pagbabago na −0.3 bp. Ang bilang sa midterm, 5 pagtaas sa 16 (31%), ay malayong mas mababa sa base rate na iyon.
Nananatili ang paghahambing kapag hinati ayon sa panahon, na mahalaga dahil tumaas ang interes sa U.S. sa loob ng dalawang dekada at saka bumaba sa loob ng apat:
| Panahon | Mga midterm na tumaas sa 3 buwan | Lahat ng 3-buwang pagitan na tumaas | Mga midterm na tumaas sa 12 buwan | Lahat ng 12-buwang pagitan na tumaas |
|---|---|---|---|---|
| Panahon ng tumataas na interes: mga midterm 1962–1978 kumpara sa lahat ng araw 1962–1981 | 1 sa 5 | 63.4% | 4 sa 5 | 76.2% |
| Panahon ng bumababang interes: mga midterm 1982–2018 kumpara sa lahat ng araw 1982–2020 | 4 sa 10 | 45.5% | 4 sa 10 | 38.0% |
| Lahat: 1962–2022 | 5 sa 16 | 52.2% | 9 sa 16 | 52.5% |
Sa panahon ng tumataas na interes, umakyat ang yield sa halos dalawa sa bawat tatlong tatlong-buwang pagitan, ngunit tumaas lamang ito sa isa sa limang pagitan matapos ang midterm. Sa panahon ng bumababang interes, mas maliit ang agwat (40% laban sa 45.5%). Sa lima at sampung obserbasyon, ang tapat na buod ay ang quarter matapos ang eleksiyon ay may hilig sa mas mababang yield, pinakamalakas noong dekada 1960 at 1970, at na masyadong maliit ang sample para gamitin itong batayan ng trade nang mag-isa.
Bahagi ng dahilan ay ang kalendaryo at hindi ang eleksiyon. Saklaw din ng pagitan mula Nobyembre hanggang Pebrero ang pagtatapos ng taon at ang mga unang pulong ng Fed sa bagong taon, at ilang pagbaba ang tugma sa malinaw na mga pangyayaring makroekonomiko: ang recession ng 1970, ang recession ng 1990–91 at ang Gulf War, ang pangamba sa paglago noong huling bahagi ng 2018 na tumapos sa siklo ng pagtaas ng interes ng Fed, at ang rurok ng inflation noong 2022. Ang nag-iisang malaking eksepsiyon, +89 bp matapos ang 2010, ay dumating habang ipinepresyo ng merkado ang mas malakas na pagbangon sa 2011 at ang pagpapalawig ng tax cut noong Disyembre 2010.
Makalipas ang labindalawang buwan: ang rehimen ng interes ang nagpapasya
Sa loob ng isang buong taon, naglalaho ang signal ng midterm sa ilalim ng trend. Mas mataas ang 10-year yield makalipas ang 12 buwan matapos ang 9 sa 16 na midterm, na may median na pagbabago na +20.5 bp, halos eksaktong katumbas ng 52.5% na base rate para sa anumang 12-buwang pagitan mula 1962. Sa panahon ng tumataas na interes, positibo ang 12-buwang pagbabago matapos ang apat sa limang midterm, kasama ang +200 bp matapos ang 1978, nang itulak ng inflation ang yield mula 8.85% patungong 10.85%. Sa panahon ng bumababang interes, positibo lamang ito matapos ang apat sa sampu, kasama ang −209 bp matapos ang 1994 at −141 bp matapos ang 2018, isang pagitan na nagtapos noong Nobyembre 2019 matapos tatlong beses magbaba ng interes ang Fed.
Ang praktikal na aral: kung gusto mong malaman kung nasaan ang 10-year yield isang taon matapos ang midterm, mas mahinang batayan ang resulta ng eleksiyon kaysa sa inflation, sa direksiyon ng polisiya ng Fed at sa pandaigdigang demand para sa duration. Ipinapakita ng aming mga reference na bawat rate-cut cycle ng Fed mula 1980 at bawat rate-hike cycle ng Fed mula 1983 kung gaano kalaki ang mga puwersang iyon.
Mas mababa ang 30-year mortgage rate isang taon matapos ang 9 sa 13 na midterm mula 1974, pero tinalo lamang ng mga construction stock ang merkado sa dalawa sa mga taong iyon (homebuilder stocks pagkatapos ng midterm).
Bago ang 1962: dalawang buwanang datos
Nagsisimula noong 1962 ang pang-araw-araw na datos ng 10-year sa FRED. Para sa dalawang naunang midterm matapos ang digmaan, nagbibigay ng magaspang na pagbasa ang buwanang average ng 10-year yield (GS10). Average ito ng buong buwan, hindi pagsasara, kaya nasa hiwalay na talahanayan ang mga ito:
| Midterm | Average ng Oktubre | Average ng Enero | Average ng Oktubre, sumunod na taon | Okt → Ene | Okt → Okt |
|---|---|---|---|---|---|
| 1954 | 2.43% | 2.61% | 2.88% | +18 bp | +45 bp |
| 1958 | 3.80% | 4.02% | 4.53% | +22 bp | +73 bp |
Pinagmulan: FRED GS10 (buwanang average). Parehong nasa mahabang pag-akyat ng interes matapos ang digmaan, at sa dalawa ay tumaas ang yield matapos ang botohan.
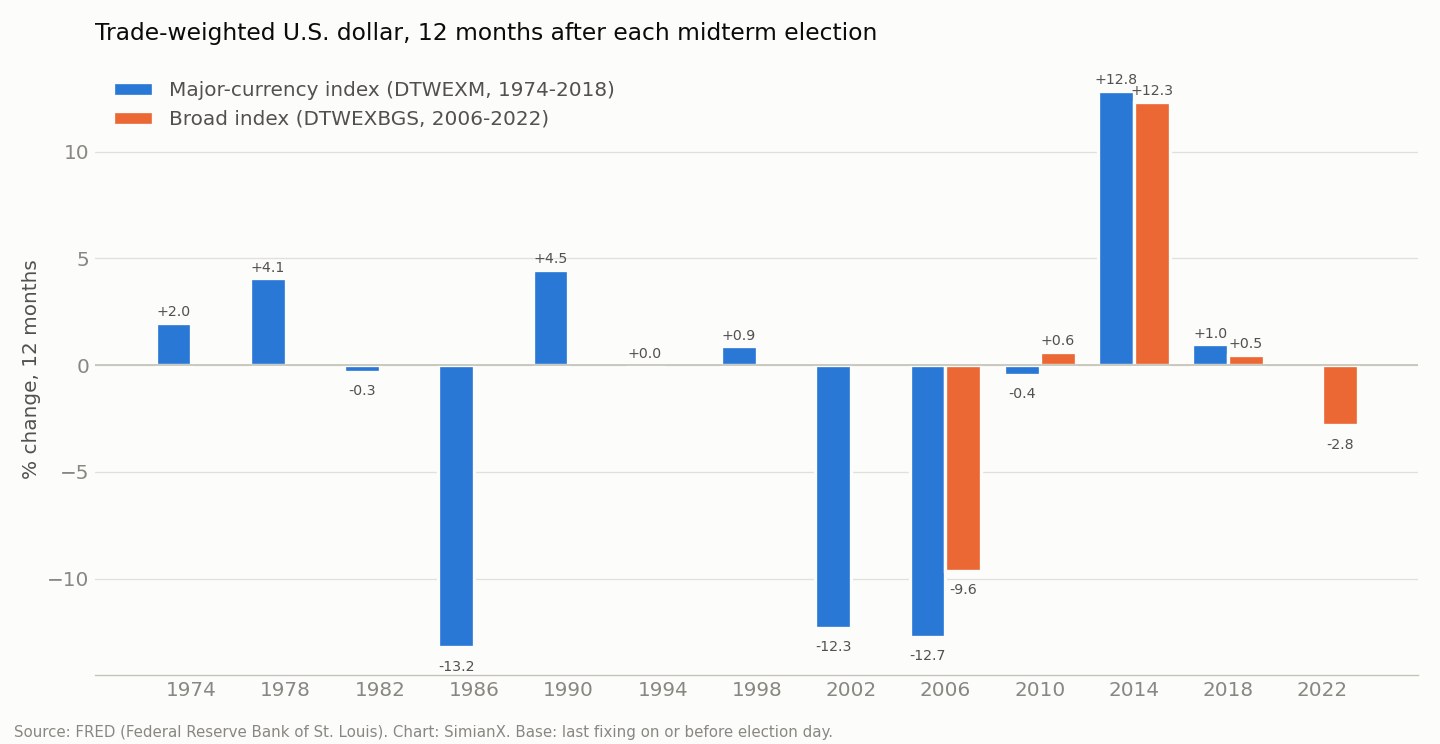
Ang dolyar ng U.S. sa bawat midterm, 1974–2022
| Taon | Index | Batayang antas | Araw ng eleksiyon | Sumunod na araw | +3 buwan | +12 buwan |
|---|---|---|---|---|---|---|
| 1974 | Major currencies (DTWEXM) | 102.65 | walang fixing | −0.03% | −2.19% | +1.99% |
| 1978 | Major currencies (DTWEXM) | 93.76 | walang fixing | −0.71% | +1.28% | +4.07% |
| 1982 | Major currencies (DTWEXM) | 122.56 | walang fixing | −0.02% | −3.49% | −0.32% |
| 1986 | Major currencies (DTWEXM) | 108.02 | −0.14% | +0.11% | −7.52% | −13.22% |
| 1990 | Major currencies (DTWEXM) | 83.27 | +0.11% | +0.13% | −0.64% | +4.47% |
| 1994 | Major currencies (DTWEXM) | 84.58 | −0.21% | +0.70% | +2.60% | +0.03% |
| 1998 | Major currencies (DTWEXM) | 94.56 | +0.22% | +0.37% | +0.59% | +0.88% |
| 2002 | Major currencies (DTWEXM) | 102.50 | −0.30% | +0.20% | −4.67% | −12.29% |
| 2006 | Major currencies (DTWEXM) | 81.65 | −0.55% | +0.17% | +1.15% | −12.72% |
| 2006 | Broad (DTWEXBGS) | 97.45 | −0.37% | +0.14% | +0.29% | −9.63% |
| 2010 | Major currencies (DTWEXM) | 71.69 | −0.52% | +0.11% | −0.11% | −0.44% |
| 2010 | Broad (DTWEXBGS) | 89.68 | −0.38% | +0.03% | −0.68% | +0.62% |
| 2014 | Major currencies (DTWEXM) | 82.21 | −0.11% | +0.38% | +8.05% | +12.85% |
| 2014 | Broad (DTWEXBGS) | 98.56 | +0.02% | +0.25% | +6.32% | +12.33% |
| 2018 | Major currencies (DTWEXM) | 91.31 | −0.02% | −0.32% | −0.14% | +0.98% |
| 2018 | Broad (DTWEXBGS) | 115.56 | −0.12% | −0.27% | −1.15% | +0.47% |
| 2022 | Broad (DTWEXBGS) | 125.63 | −0.53% | +0.28% | −4.37% | −2.82% |
Ang mas mataas na index ay nangangahulugang mas malakas na dolyar. Magkaiba ang basket ng pera at base period ng dalawang index, kaya ihambing ang mga pagbabago, hindi ang mga antas. Pinagmulan: FRED DTWEXM, DTWEXBGS; kalkulasyon ng SimianX.
| Pagitan | Major-currency index, 1974–2018 | Broad index, 2006–2022 |
|---|---|---|
| Araw ng eleksiyon | bumaba sa 7 sa 9 (mean −0.2%) | bumaba sa 4 sa 5 (mean −0.3%) |
| Sumunod na araw ng kalakalan | tumaas sa 8 sa 12 (mean +0.1%) | tumaas sa 4 sa 5 (mean +0.1%) |
| +3 buwan | tumaas sa 5 sa 12 (median −0.1%) | tumaas sa 2 sa 5 (median −0.7%) |
| +12 buwan | tumaas sa 7 sa 12 (median +0.5%, mean −1.1%) | tumaas sa 3 sa 5 (median +0.5%, mean +0.2%) |
| Lahat ng 12-buwang pagitan sa kasaysayan ng index | tumaas sa 54.1% | tumaas sa 57.7% |
May dalawang maliit na kakaibang galaw ang dolyar sa paligid ng botohan. Bumaba ito sa araw ng eleksiyon sa 7 sa 9 na siklo sa major-currency index at 4 sa 5 sa broad index, at bumawi ito kinabukasan sa karamihan ng mga siklo. Napakaliit ng mga galaw (ang pinakamalaking pagbaba sa araw ng eleksiyon ay −0.55% noong 2006), at sa ganito kakaunting obserbasyon, maaaring ingay lamang ang mga ito.
Sa loob ng isang taon, walang pattern ng midterm. Ang tatlong pinakamalaking pagbaba, mga 12% hanggang 13% matapos ang 1986, 2002 at 2006, ay naganap sa malawak na bear market ng dolyar: ang pagbaba mula sa rurok ng dolyar noong kalagitnaan ng dekada 1980 matapos ang Plaza Accord ng 1985, at ang mahabang pagdausdos ng 2002–2008. Ang pinakamalaking pagtaas, halos 13% matapos ang 2014, ay dumating habang naghahanda ang Federal Reserve na magtaas ng interes samantalang nagluluwag ang Europa at Japan. Mga kuwento iyon ng polisiya sa pananalapi at ng pandaigdigang merkado, hindi ng Kongreso. Para sa taunang talaan ng dolyar laban sa 14 na pera, tingnan ang aming talahanayan ng palitan ng dolyar kada taon.
Pinabababa ba ng hating gobyerno ang yield? Ano ang sinusuportahan ng datos
May kilalang argumento: kapag hinati ng midterm ang Washington, pinipigilan ng gridlock ang bagong paggasta, lumiliit ang deficit at bumababa ang pangmatagalang yield. Hinahayaan tayo ng talahanayan ng yield na subukin ang una at huling bahagi ng kadenang iyon.
| Pagbabago ng gobyerno sa midterm | Mga midterm | 10-year yield, +3 buwan (median) | 10-year yield, +12 buwan (median) | Mas mataas ang yield makalipas ang 12 buwan |
|---|---|---|---|---|
| Nagkakaisa → hati (1994, 2006, 2010, 2018, 2022) | 5 | −48 bp | −60 bp | 1 sa 5 |
| Nanatiling hati (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 bp | +17 bp | 4 sa 7 |
| Nanatiling nagkakaisa (1962, 1966, 1978) | 3 | −1 bp | +66 bp | 3 sa 3 |
| Hati → nagkakaisa (2002) | 1 | −8 bp | +28 bp | 1 sa 1 |
Sa unang tingin, mukhang sinusuportahan nito ang teorya ng gridlock: ang limang midterm na bumuwag sa gobyernong hawak ng iisang partido ay sinundan ng mas mababang yield makalipas ang isang taon sa apat na pagkakataon, na may median na pagbaba na 60 bp. Ngunit hindi tumatayo ang kawing na piskal sa gitna. Gamit ang federal surplus o deficit bilang bahagi ng GDP (FRED FYFSGDA188S), inihambing namin ang fiscal year ng bawat eleksiyon sa fiscal year makalipas ang dalawang taon:
- Matapos ang limang midterm na nagkakaisa → hati, dalawang beses lamang lumiit ang deficit (1994, ng 1.46 percentage point ng GDP, at 2010, ng 1.98) at tatlong beses itong lumaki. Ang average na pagbabago ay −1.94 point, na pinangibabawan ng taon ng pandemya matapos ang 2018 (−10.88 point); kung wala ang 2018, ang average ay +0.29 point, halos walang pagbabago.
- Matapos ang pitong midterm na nanatiling hati ang gobyerno, dalawang beses lamang lumiit ang deficit (1986 at 1998), na may average na pagbabago na −0.51 point.
Kaya sa sample na ito, ang pagbaba ng yield matapos ang midterm na humati sa Washington ay hindi dulot ng kapansin-pansing pagliit ng deficit. Tugma ang mga ito sa mga recession, pagluluwag ng Fed o pandaigdigang dagok: ang soft landing noong 1995 matapos ang pagtaas ng interes ng Fed noong 1994, ang krisis sa kredito noong 2007, ang krisis sa euro area noong 2011, at ang mga pagbaba ng interes ng Fed noong 2019. Hindi sapat ang limang kaso para paghiwalayin ang "hating gobyerno" sa "kung ano ang nagkataong ginagawa ng ekonomiya", kaya ang patas na pahayag ay kasabay ng hating gobyerno ang mas mababang yield, ngunit hindi lumilitaw sa datos ang daluyan ng deficit na dapat sanang nagpapaliwanag nito. Ang aming pag-aaral sa gridlock ay umabot sa katulad na mapag-alinlangang hatol para sa stocks.
Isa pang paghahati, ayon sa partido ng pangulo: matapos ang walong midterm sa ilalim ng pangulong Democrat, mas mataas ang 10-year yield makalipas ang 12 buwan sa limang pagkakataon (mean +21.1 bp); sa ilalim ng pangulong Republican, apat sa walo (mean −13.2 bp). Dito rin, ang panahon ang nangingibabaw: kasama sa listahan ng Democrat ang 1966 at 1978, parehong nasa mataas na inflation ng dekada 1960 at 1970.
Ang kalagayan sa 2026: ang 10-year malapit sa pinakamataas sa loob ng 24 na taon
Ang midterm ng 2026 ay sa Martes, Nobyembre 3. Papasok dito, nagkakaisa ang gobyerno sa ilalim ng mga Republican, ang parehong kaayusang nauna sa mga midterm ng 2006 at 2018, na kapwa nagbigay ng kahit isang kapulungan sa oposisyon. Narito kung nasaan ang interes at ang dolyar sa bisperas ng botohan:
| Sukatan | Pinakabago | Paghahambing |
|---|---|---|
| 10-year Treasury yield (DGS10) | 4.91% noong Nobyembre 2, 2026 | 4.11% noong Oktubre 31, 2025 (+80 bp sa isang taon); 4.18% noong Disyembre 31, 2025 (+73 bp mula simula ng taon) |
| Rurok ng 10-year sa 2026 | 5.31% noong Oktubre 5, 2026 | ang pinakamataas na pagsasara mula 5.32% noong Mayo 14, 2002 |
| Galaw mula sa katapusan ng Setyembre | −38 bp | mula 5.29% noong Setyembre 30, 2026 |
| 2-year Treasury yield (DGS2) | 4.59% noong Nobyembre 2, 2026 | spread ng 10-year at 2-year: +32 bp |
| Broad trade-weighted na dolyar (DTWEXBGS) | 121.67 noong Oktubre 30, 2026 | +0.3% sa isang taon; +1.6% mula simula ng taon; 6.4% mas mababa sa pinakamataas nitong 130.04 noong Enero 13, 2025 |
| Kinalalagyan ng broad dollar | ika-90.8 percentile | ng lahat ng pang-araw-araw na datos mula Enero 2006 |
| Federal deficit, FY2025 | 5.75% ng GDP | 3.77% noong FY2018 at 1.80% noong FY2006, ang huling dalawang beses na humarap sa midterm ang nagkakaisang gobyernong Republican |
Tatlong bagay ang namumukod kumpara sa makasaysayang talahanayan.
Mataas ang yield papasok sa eleksiyon. Ang 10-year na 4.91% ay magiging pinakamataas na antas sa bisperas ng midterm mula sa 8.01% ng 1994, mas mataas sa 4.66% ng 2006 at sa 4.14% ng 2022. Ang rurok noong Oktubre ay dumating matapos ang pandaigdigang bentahan ng pangmatagalang bono, na tinalakay sa aming ulat na pandaigdigang bentahan ng bono 2026, at matapos magtaas ng interes ang Federal Reserve noong Setyembre 2026 sa 3.75%–4.00% at saka nagpanatili noong Oktubre (tingnan ang palaging-updated na pahina ng desisyon ng Fed sa interes). Pinalawak din ng Treasury ang buyback nito ng pangmatagalang bono hanggang Nobyembre 4, isang programang sinuri sa Treasury bond buyback ni Trump. Para sa kung paano nagsasalubong ang sariling kalendaryo ng Fed at ang eleksiyon, tingnan ang ang midterms ng 2026 at ang Fed.
Mas malaki ang deficit kaysa sa mga nakaraang paglipat mula nagkakaisa patungong hati. Sa 5.75% ng GDP noong FY2025, mas mataas ang deficit kaysa sa panimulang antas ng FY2018 (3.77%) at FY2006 (1.80%). Hindi nito sinasabi kung saan pupunta ang yield, ngunit nangangahulugan ito na mas malakas ang piskal na argumento para sa mas mataas na term premium kaysa sa karamihan ng mga nakaraang siklo.
Positibo ang dalisdis ng curve. Ang spread ng 10-year at 2-year ay +32 bp, kumpara sa inverted na curve sa bisperas ng mga midterm ng 2006 (−11 bp) at 2022 (−53 bp). Ipinapaliwanag ng aming reference na inverted yield curve at mga recession sa US kung bakit mas mahalaga ang hugis kaysa sa antas para sa pananaw sa ekonomiya.
Wala sa mga ito ang isang forecast. Sinasabi ng makasaysayang talaan na maliit na pangyayari ang mismong botohan para sa Treasuries at sa dolyar, at na ang susunod ay higit na nakasalalay sa inflation, sa Fed at sa iba pang bahagi ng mundo.
Paano gamitin ang talahanayang ito
- Para sa sumunod na araw: ayon sa kasaysayan, asahan ang galaw na ilang basis point sa alinmang direksiyon. Hindi karaniwan para sa midterm ang galaw na dalawang digit sa Nobyembre 4.
- Para sa sumunod na quarter: ang quarter matapos ang midterm ay may hilig sa mas mababang 10-year yield (11 sa 16), ngunit may malakas na paliwanag na makroekonomiko sa karamihan ng kaso. Tingnan muna kung ano ang ginagawa ng Fed at ng inflation bago bigyan ng kredito ang eleksiyon.
- Para sa sumunod na taon: gamitin ang rehimen ng interes, hindi ang eleksiyon. Ang panahon ng tumataas na interes ay nagbunga ng mas mataas na yield matapos ang karamihan ng midterm; ang panahon ng bumababang interes ay nagbunga ng mas mababa.
- Para sa dolyar: walang maaasahang signal ng midterm. Ang pagkakaiba ng interes sa buong mundo at ang gana sa panganib ang nagpapagalaw dito.
Kung gusto mong makita kung paano dumadaloy ang mga makroekonomikong salik na ito sa mga indibidwal na stock matapos ang botohan, maaari kang magbukas ng live na AI analysis ng SPY o ng anumang ticker sa SimianX live sessions. Para sa mga kasamang pahina tungkol sa stocks, tingnan ang scoreboard ng pinakamahusay na sektor matapos ang midterm elections at ang talahanayan ng siklo ng pangulo.
FAQ
Tumataas ba o bumababa ang bond yield matapos ang midterm elections?
Sa sumunod na tatlong buwan, bumaba ang 10-year Treasury yield matapos ang 11 sa 16 na midterm mula 1962 hanggang 2022, na may median na 20.5 bp. Sa loob ng labindalawang buwan, tumaas ito matapos ang 9 sa 16, tugma sa pangmatagalang trend ng bawat panahon.
Gaano kalaki ang galaw ng 10-year yield kinabukasan ng midterm?
Napakaliit. Ang median na galaw sa sumunod na araw ay −0.5 bp, at ang pinakamalaki ay −10 bp noong 1982.
Mabuti ba sa bono ang hating gobyerno?
Matapos ang limang midterm na gumawang hati sa dating nagkakaisang gobyerno (1994, 2006, 2010, 2018, 2022), mas mababa ang 10-year yield makalipas ang isang taon sa apat na pagkakataon, na may median na 60 bp. Ngunit hindi maaasahang lumiit ang federal deficit pagkatapos, kaya mas naipapaliwanag ang pagbaba ng ekonomiya at ng Fed kaysa ng gridlock.
Tumataas ba o bumababa ang dolyar matapos ang midterms?
Wala sa dalawa nang maaasahan. Isang taon matapos ang botohan, mas mataas ang dolyar matapos ang 7 sa 12 midterm sa major-currency index at 3 sa 5 sa broad index, malapit sa karaniwang tsansa nito.
Bakit walang datos sa araw ng eleksiyon bago ang 1986?
Walang obserbasyon ng 10-year Treasury sa FRED sa araw ng eleksiyon para sa mga midterm mula 1962 hanggang 1982, kung kailan sarado ang merkado dahil sa botohan, at wala ring fixing ang dollar index sa mga petsang iyon.
Nasaan ang 10-year yield bago ang midterm ng 2026?
4.91% sa pagsasara noong Nobyembre 2, 2026, mas mababa sa rurok ng 2026 na 5.31% noong Oktubre 5, na siyang pinakamataas na pagsasara mula Mayo 2002.
Kaugnay na Babasahin
- Stock Market Matapos ang Midterm: Bawat Siklo 1950–2026
- Mabuti ba sa stocks ang pagkabara sa pulitika? 49 Kongreso
- Pinakamahusay na sektor matapos ang halalan: 100 taon
- Fed Rate Cut September 2026: Patay na ba Bago ang Midterms?
- Treasury Buyback ni Trump: Taktika sa Midterm o sa Merkado?
- Pagbenta ng bono sa mundo 2026: 30 taon sa 19-taong taas
- Inverted Yield Curve at mga Recession sa US: Reference Table
- Bawat rate-cut cycle ng Fed mula 1980: stocks, bonds, ginto
- Desisyon ng Fed sa Interes: Bagong FOMC at Iskedyul 2026
- Palitan ng Dolyar sa Piso Kada Taon: Kasaysayan 1971–2026
- Siklo ng pangulo: S&P 500 ayon sa taon ng termino, 1928–2025
- VIX Pagkatapos ng Midterm: Bawat Midterm Election Mula 1990
- Stock Market sa Lame-Duck Session: 25 Midterm, 1926-2022
- Nasdaq Pagkatapos ng Midterm: Bawat Midterm Mula 1974-2022
- Presyo ng Langis Matapos ang Midterm: WTI at Brent 1986-2022
Mga Pinagmulan
- FRED: 10-Year Treasury Constant Maturity Rate (DGS10)
- FRED: 10-Year Treasury Constant Maturity Rate, buwanan (GS10)
- FRED: 2-Year Treasury Constant Maturity Rate (DGS2)
- FRED: Nominal Broad U.S. Dollar Index (DTWEXBGS)
- FRED: Nominal Major Currencies U.S. Dollar Index (DTWEXM, itinigil na)
- FRED: Federal surplus o deficit bilang porsiyento ng GDP (FYFSGDA188S)
- Federal Reserve: H.10 Foreign Exchange Rates release
- Wikipedia: Party divisions of United States Congresses
- Wikipedia: Election Day in the United States
Ang pahinang ito ay makasaysayang reference, hindi payo sa pamumuhunan. Hindi hinuhulaan ng mga nakaraang pattern sa 16 na eleksiyon ang mga resulta sa hinaharap.


