
Sa loob ng desisyon ng FOMC noong Setyembre 2026: ano ang sinasabi ng botong 12–0
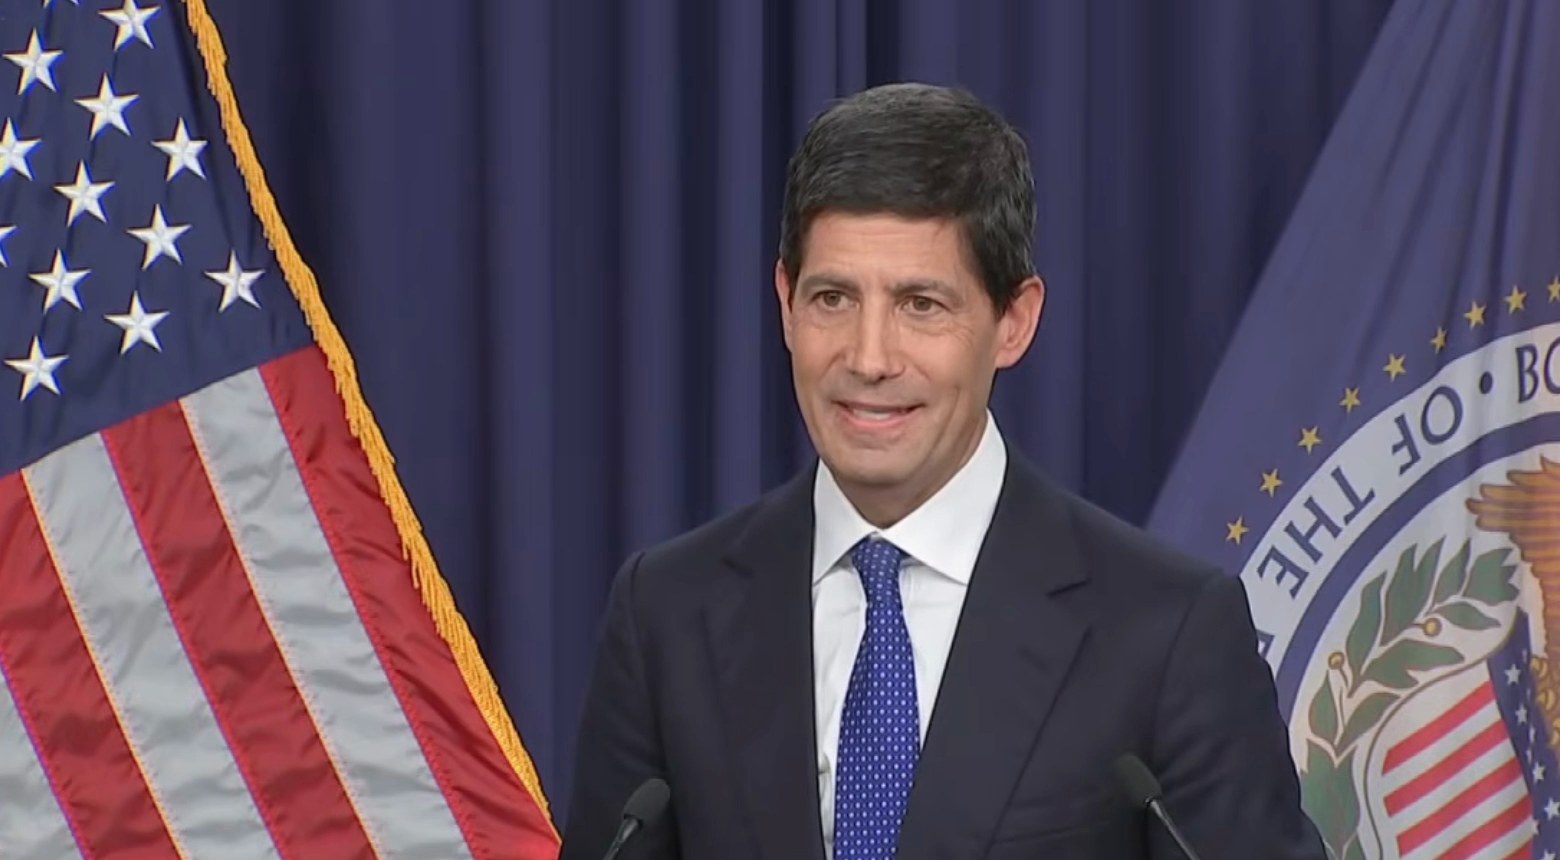
Noong Miyerkules, ika-16 ng Setyembre 2026, itinaas ng Federal Reserve ang interes sa unang pagkakataon sa loob ng mahigit tatlong taon. Maliit ang hakbang: isang kapat ng puntong porsiyento, na nagtaas sa target na saklaw ng federal funds rate tungong 3.75%–4.00%. Ang pulitikang nakapaligid dito ay hindi maliit. Si Kevin Warsh, ang tagapangulong personal na pinili ni Pangulong Trump walong buwan na ang nakalilipas upang gawing mas mura ang pera, ay ginamit ang kaniyang unang tunay na pagsubok para gawin ang eksaktong kabaligtaran. Pagkatapos ay tumayo siya sa entablado nang kalahating oras at tumangging magsalita ng kahit isang salita tungkol sa pangulo — tatlong beses.
Ito ang malinaw at simpleng paliwanag kung ano ang nangyari, kung sino si Warsh, kung agila ba siya o kalapati, kung aling mga sapi ang talagang nagbayad ng singil ng desisyon, at kung ano ang aasahan kapag muling nagpulong ang komite sa Oktubre.
Ano talaga ang ginawa ng Fed
Bumoto ang Federal Open Market Committee (FOMC) na itaas ang federal funds rate ng 25 batayang puntos, mula 3.50%–3.75% tungong 3.75%–4.00%. May tatlong bagay sa pangungusap na iyon na mas mahalaga kaysa sa mismong numero.
Una, ito ang unang pagtaas mula Hulyo 2023. Nanatiling hindi nagagalaw ang interes sa 3.50%–3.75% mula nang huling ibaba ito noong Disyembre 2025 — siyam na buwang walang nangyari.
Ikalawa, nagkaisa ang boto. Labindalawa laban sa wala. Walang kahit isang tutol, kasama na ang mga opisyal na dalawang linggo lamang bago noon ay hayagang nagpahiwatig na nais nilang manatiling nakatiwangwang.
Ikatlo, may isang pangungusap ang opisyal na pahayag ng FOMC na matagal nang hindi ginagamit ng Fed: "Nananatiling mataas ang implasyon. Susuportahan ng aksiyong pampatakaran ngayong araw ang mas napapanahong pagbabalik sa layuning 2 porsiyento ng Komite." Ang salitang dapat salungguhitan ay mas napapanahon. Ang sentral na bangkong nagsasabing nais nitong makarating nang mas maaga sa isang lugar ay isang sentral na bangkong hindi pa tapos maglakad.
Mas mahinahon at mas nagbubunyag ang sariling pananalita ni Warsh. Hindi niya sinabing naghihigpit ang Fed. Sinabi niyang "inalis namin ang isang dosis ng akomodasyon" — na parang ang dating antas ay isang banayad na pagpapalayaw na sa wakas ay binawi ng isang seryosong nakatatanda.
Sino si Kevin Warsh?
Kung bago sa iyo ang pangalan, maiintindihan iyon. Mga apat na buwan pa lamang siyang tagapangulo.
Hinirang siya ni Trump noong ika-4 ng Marso 2026, kinumpirma ng Senado noong kalagitnaan ng Mayo, at nanumpa noong ika-22 ng Mayo bilang kapalit ni Jerome Powell. Sa araw ng desisyong ito, mga 117 araw na siya sa puwesto — isang bilang na siya mismo ang bumanggit nang dalawang beses, bilang "ang aking isang daan at sampu o dalawampung araw dito".
Hindi siya bagong mukha sa gusaling iyon. Pumasok si Warsh sa Board of Governors ng Fed noong 2006 sa edad na 35, ang pinakabatang gobernador sa kasaysayan ng institusyon. Bago iyon, nagtrabaho siya sa mergers and acquisitions sa Morgan Stanley, at pagkatapos ay naglingkod sa White House ni George W. Bush bilang natatanging katulong para sa patakarang pang-ekonomiya at executive secretary ng National Economic Council. May digri siya sa pampublikong patakaran mula Stanford at digri sa batas mula Harvard — at kapansin-pansin, walang doktorado sa ekonomiks, na hindi pangkaraniwan sa mga makabagong tagapangulo ng Fed.
Dinaanan niya ang buong krisis pinansiyal noong 2008 bilang pangunahing ugnayan ng Fed sa Wall Street, at nagbitiw noong 2011. Ang dahilan ng pagbibitiw na iyon ang pinakakapaki-pakinabang na datos tungkol sa kaniya: malalim ang kaniyang pag-aalinlangan sa quantitative easing. Bumoto siya pabor sa QE2 noong Nobyembre 2010 dahil hindi bumubukod ang mga gobernador, ngunit sinabi niya kay Ben Bernanke na "hindi niya aakayin ang Komite sa direksiyong ito" kung siya ang tagapangulo, at hayagang nangatuwiran na maliit at panandalian lamang ang pakinabang ng pagbili ng bono habang ang panganib ay "hindi kilala, hindi tiyak, at posibleng napakalaki".
Kaya: isang praktisyoner ng merkado na pinatigas ng krisis, allergic sa hindi pangkaraniwang pampasigla, na ni minsan ay hindi tumutol sa publiko ngunit palaging humihila sa institusyon mula sa loob patungo sa mas mahal na pera. Iyan ang taong ipinamahala ni Trump sa dolyar.
Agila ba o kalapati? Isang tuwirang sagot
Agila si Warsh. Hindi borderline, at hindi rin agilang "depende sa datos". Agila.
Sapat na ang ebidensiya ng Miyerkules lamang. Inilarawan niya ang implasyon bilang "masyadong mataas at masyado nang matagal". Sinabi niyang ang mga bilang ng implasyon ngayong tag-init ay "hindi nagsasabi sa akin na makabuluhang bumuti ang mga pinagbabatayang takbo". Itinuro niyang napakarami pa ring kategorya ang tumataas nang higit sa 3% sa anim at labindalawang buwang batayan. At nang ipaalala ng isang mamamahayag na ang mismong projections ng Fed ay itinutulak sa 2029 ang pagbabalik ng implasyon sa 2%, hindi siya lumambot — sinabi lamang niyang iyon ang forecast ng kaniyang mga kasamahan, hindi kaniya, at inulit na magbibigay ang komite ng katatagan ng presyo.
Ngunit mas kawili-wili kung anong uri siya ng agila, dahil binabago nito kung paano ka dapat mag-trade sa paligid niya.
Tumatangging magbigay ng forward guidance. Nang tuwirang tanungin kung nagsisimula ba ng isang serye ang pagtaas na ito, sumagot siya: "Wala ako sa negosyo ng forward guidance." Nang tanungin tungkol sa neutral rate — ang antas kung saan hindi tumutulong ni humahadlang ang patakaran — mas maikli pa ang sagot: nang tanungin kung ganoon siya mag-isip, sinabi niyang "sa isang salita, hindi".
Tinatanggihan din niya ang pagkahumaling sa iisang datos na humubog sa panonood sa Fed sa loob ng isang dekada. "Mapanganib na pagkahumaling ang pag-asa sa isang data point," aniya. "Ang mahalaga ay ang takbo. Maingay ang mga data point." Sa Jackson Hole noong Agosto, ginawa niya itong prinsipyo: "Nakatayo ako rito ngayon na nakatuon sa isang disiplina, hindi sa isang desisyon," at sinabing dapat "usisain ang realidad" ng mga gumagawa ng patakaran.
Praktikal na salin para sa mamumuhunan: sa panahon ni Powell, kadalasang nahuhulaan ng merkado ang susunod na hakbang mula sa huling ulat ng implasyon. Sa panahon ni Warsh, hindi na. Sinasabi niya sa iyo na kikilos siya ayon sa kaniyang pagbasa sa takbo, sa kaniyang sariling iskedyul, at hindi niya iyon ihahayag nang maaga. Iyan ang resipe para sa mas malalaking sorpresa sa paligid ng mga pulong ng FOMC — sa magkabilang direksiyon.
Ang bahaging binalewala niya si Trump
Tatlong magkakaibang mamamahayag ang sumubok na paglabasin siya ng salita tungkol sa pangulo. Tatlong beses siyang tumanggi, at ang mga pagtanggi ang mismong balita.
Tinanong ng ABC News kung ano ang mensahe niya sa isang pangulong paulit-ulit na humihingi ng pagbaba ng interes. Warsh: "Wala akong maibibigay sa inyo tungkol sa anumang usapan sa pangulo."
Tinanong ng Washington Examiner ang tungkol sa banta ni Trump na putulin ang kalakalan sa ilang bansa kung hindi bababa ang interes, at kung isa pa itong pagsubok sa kalayaan ng Fed. Warsh: "Wala akong maibibigay sa inyo tungkol sa mga usapan sa pangulo, at hindi rin ako isang newsletter ng Wall Street. Bahagi ng kalayaan ng Federal Reserve ang manatili sa aming linya. Dalawahang daan ang kalayaan. Hahayaan din naming manatili sa kanilang linya ang mga gumagawa ng patakarang pangkalakalan at patakarang piskal."
Iyan na marahil ang pinakamalapit na maaabot ng isang nakaupong tagapangulo ng Fed sa pagsasabi sa White House na mag-alaga ng sariling gawain — at sinabi niya iyon nang patag, walang drama, na siya mismong dahilan kung bakit ito tumatalab.
Ginugol ng administrasyon ang sampung araw bago ang pulong sa buong-lakas na presyon: ang pangulo, pangalawang pangulo, kalihim ng Treasury, at mga nakatataas na tagapayo sa ekonomiya ay pawang hayagang nanawagan sa Fed na huwag magtaas. Isinulat ni Trump na "ang mataas na interes ay naglalagay sa Estados Unidos sa napakawalang-katarungang kalamangan ng iba". Sinabi rin niyang hindi sana niya pipiliin si Warsh kung nais niya ng pagtaas ng interes.
Narito ang pinakadapat pansinin ng merkado: hindi man lang naging masikip. Ang boto ay 12–0. Kung may naging epekto man ang kampanya ng presyon ng White House sa loob ng silid, hindi ito nakita sa kahit isang balota. Para sa sinumang nag-aalala na ang Fed na hinirang ni Trump ay magiging isang Fed na nabihag ng pulitika, ang Miyerkules ay isang tunay at nakikitang datos. At ganoon din ang pagtrato rito ng merkado ng bono.
Bakit magtaas ng interes kung supply ang problema ng implasyon?
Ito ang pinakamatalas na linya ng pagtatanong, at nararapat itong sagutin nang tuwiran, dahil ito rin ang tutol na mabubuo sa isip ng karamihan ng mambabasa.
Ang implasyon ngayon ay malaking bahagi ay kuwento ng enerhiya at taripa. Dahil sa pagkaabala sa Kipot ng Hormuz, nanatili ang krudo sa itaas ng 100 dolyar kada bariles sa malaking bahagi ng taon, at ang labindalawang buwang pagbabago ng kabuuang presyo ng PCE ay nasa palibot ng 3.6% noong Agosto, kasama ang core PCE sa mga 3.2% at ang core na implasyon ng presyo ng bilihin na mas malapit sa 2.4%. Ang isang kapat ng puntos sa Washington ay hindi magbubukas muli ng ruta ng barko sa Golpo.
Tinanggap ni Warsh ang puntong iyon at binalangkas muli ang tanong. "Hindi namin maaapektuhan ang anumang indibidwal na presyo," aniya, "presyo man ng langis o pagkain sa tindahan. Ngunit ang magagawa namin, at gagawin namin, ay tiyakin na ang anumang pagbabago sa relatibong presyo ay hindi lalaganap, hindi magkakaroon ng pangalawa at pangatlong yugtong epekto."
Iyan ang buong argumento, at maipagtatanggol ito. Hindi sinusubukan ng Fed na gawing mura ang gasolina. Sinusubukan nitong pigilan ang mahal na gasolina na maging mas mataas na hinihinging sahod, mas mataas na presyo ng serbisyo, at inaasahang implasyong nawawala sa angkla — ang mekanismong nagpalit sa mga krisis sa langis noong dekada 1970 tungo sa isang dekada ng implasyon.
May puwang siya para subukan dahil sa merkado ng paggawa. Nasa mga 4.1% ang kawalan ng trabaho, tumataas ang bakanteng posisyon at lingguhang oras ng trabaho, at ang apat na linggong average ng aplikasyon para sa benepisyo ay umaayon sa ganap na empleyo. Kapag naabot na ang isang panig ng dalawahang mandato, ang kabilang panig ang tatanggap ng pansin. Malinaw itong sinabi ni Warsh: "ang nangingibabaw naming pokus ay nasa panig ng katatagan ng presyo ng aming mandato".
Nagtaas ng interes ang merkado ng bono bago pa ang Fed
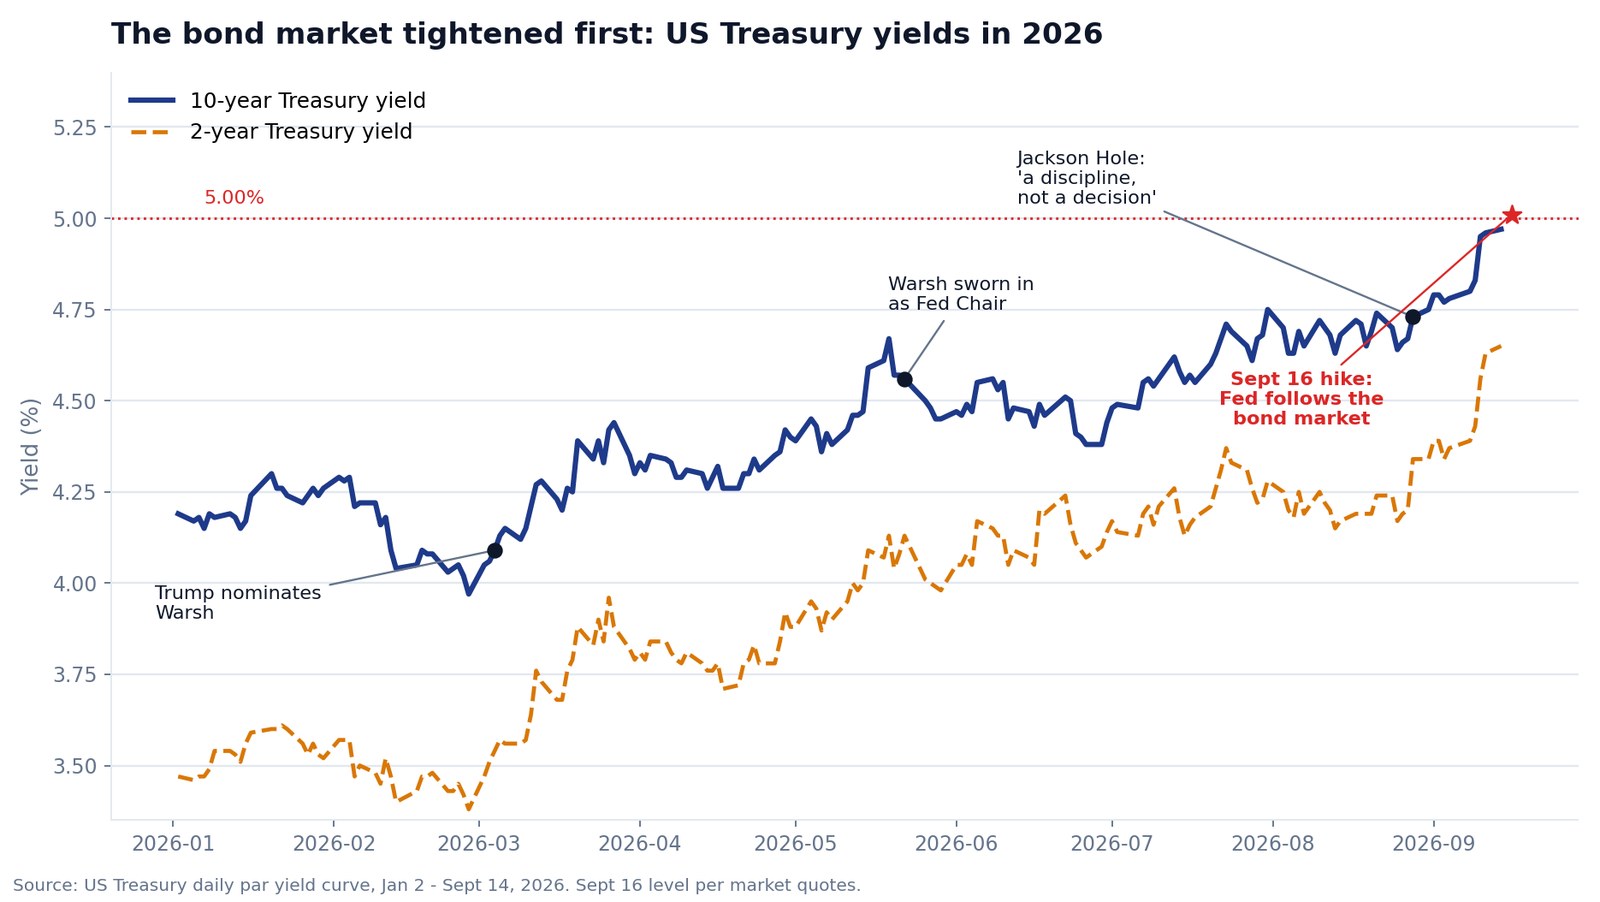
Tingnan ang tsart sa itaas, dahil iyon ang tunay na kuwento ng 2026.
Noong ika-4 ng Marso, ang araw na hinirang ni Trump si Warsh, ang ani ng 10-taong Treasury ay 4.09%. Sa kalagitnaan ng Setyembre, lumampas na ito sa 5.00% — ang pinakamataas mula 2007. Ang 2-taon ay mula 3.54% tungong mga 4.72% sa parehong panahon. Ni minsan ay hindi gumalaw ang Fed sa bintanang iyon. Lahat ng paghihigpit ay ginawa mismo ng merkado.
Kaya nasabi ni Warsh na nahihirapan siyang "ilarawan ang malawak na kondisyong pinansiyal bilang mahigpit", at kaya sumang-ayon ang kaniyang mga kasamahan. Sa kaniyang salaysay, ang isang kapat ng puntos ay hindi pamumuno ng Fed — kundi paghabol ng Fed sa isang merkado ng bonong matagal nang naghatol.
Nang tanungin kung bakit tumaas nang ganoon ang pangmatagalang ani, tatlong dahilan ang ibinigay niyang sulit tandaan: talagang lumakas ang ekonomiya; humigpit ang kompetisyon para sa kapital habang ang mga tinatawag na hyperscaler — ang malalaking tagapagtayo ng cloud at artipisyal na katalinuhan — ay lumalabas sa merkado upang maglikom ng pondo para sa puhunan; at ang heopolitika, lalo na ang agwat sa pagitan ng spot na presyo ng enerhiya at ng margin ng repinerya na tumatapak sa mga istante ng tindahan.
At sa mismong araw? Halos hindi gumalaw ang 10-taon at bahagyang lumakas ang mahahabang bono. Ang TLT, ang pondong may Treasury na lampas 20 taon, ay nagsara nang tumaas ng 0.29%. Sa madaling salita, tinuring ng mga namumuhunan sa bono ang pagtaas bilang kredibilidad laban sa implasyon, hindi bilang banta sa paglago. Iyan ang pinakamagandang repaso na maaaring natanggap ni Warsh.
Paano bumoto ang mga sapi: ang bangko ang nagbayad ng singil
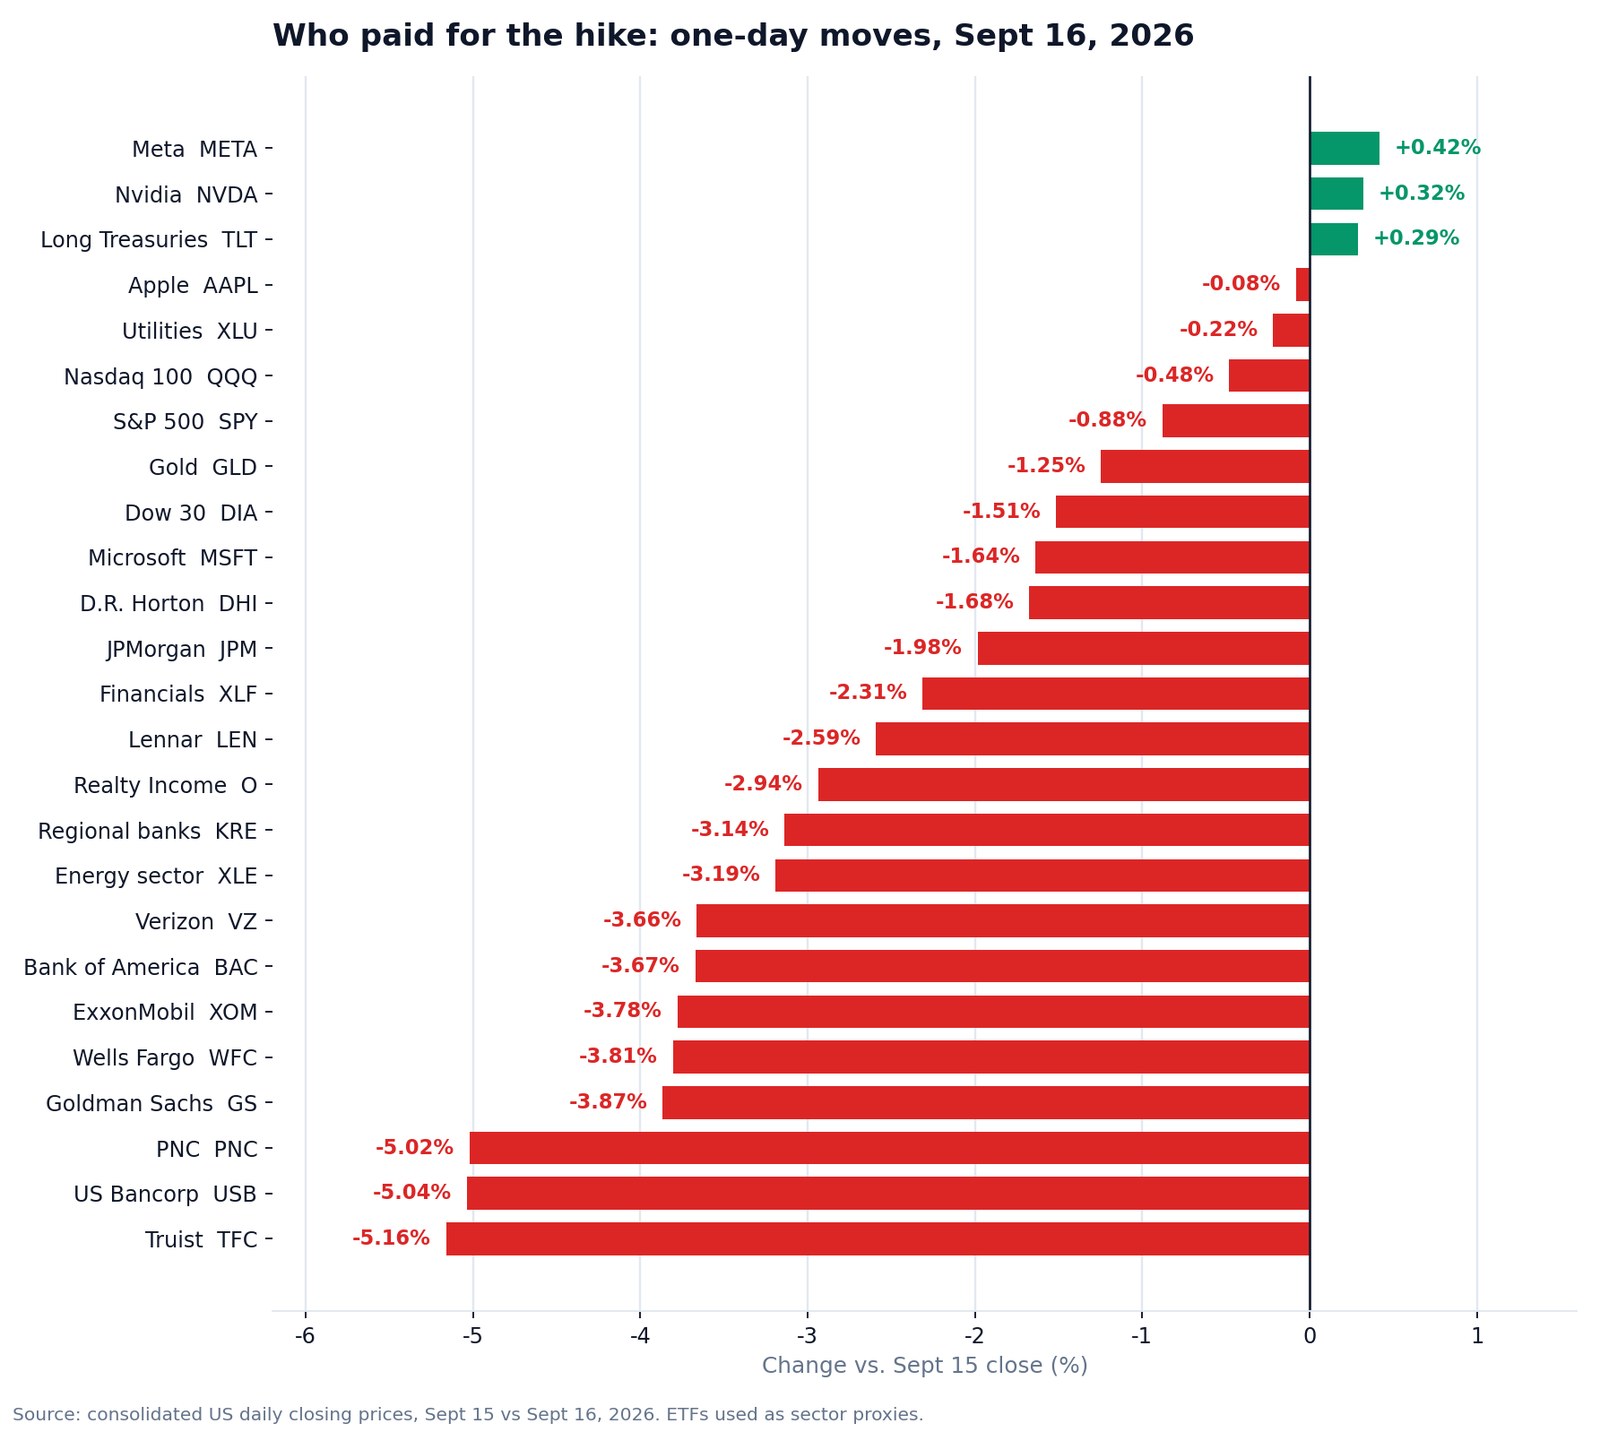
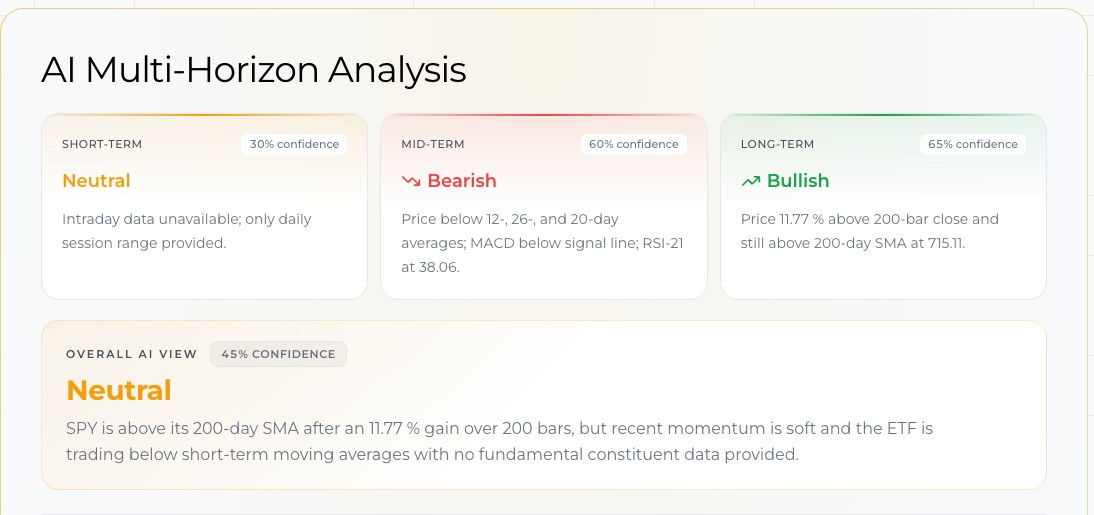
Banayad ang kuwentong isinalaysay ng malalaking indeks. Bumaba ang Dow ng mga 1.4%, ang S&P 500 ng mga 0.8%, at ang Nasdaq Composite ng mga 0.5%. Nagsara ang SPY sa 750.74 dolyar, pababa ng 0.88%.
Sa ilalim, hindi ito banayad. Isa ito sa pinakamatinding isang-araw na pag-ikot ng sektor ngayong taon, at nakatuon ang sakit sa iisang lugar: ang mga bangko.
Bumagsak ang Truist ng 5.16%. Ang U.S. Bancorp ng 5.04%. Ang PNC ng 5.02%. Nawalan ang Goldman Sachs ng 3.87%, ang Wells Fargo ng 3.81%, ang Bank of America ng 3.67%, ang Citigroup ng 3.41%, at ang Charles Schwab ng 3.37%. Maging ang JPMorgan, ang kuta ng sektor, ay bumaba ng 1.98%. Ang pondo ng mga rehiyonal na bangko na KRE ay bumaba ng 3.14% at ang malawak na pondong pampinansiya na XLF ng 2.31%.
Inaakala ng karamihan na gustung-gusto ng mga bangko ang pagtaas ng interes, kaya dapat itong ipaliwanag nang pinakasimple. Kumikita ang bangko sa agwat ng kinikita nila sa pautang at ng binabayaran nila sa deposito. Itinaas ng pagtaas na ito ang maikling dulo — ang halaga ng deposito — samantalang ang mahabang dulo, kung saan galing ang ani ng pautang, ay halos hindi gumalaw. Sumisikip ang agwat sa halip na lumuwang. Bukod pa riyan, ang 10-taong ani sa 5% ay nagpapababa sa halaga ng mga bonong hawak na ng bangko, at ang matagal na mataas na interes ay nagpapataas ng tsansang tumigil sa pagbabayad ang mga humiram. Ang mga rehiyonal na bangko, na pinakakaunti ang pinagmumulan ng kita at pinakasensitibo sa interes ang deposito, ang pinakamalakas na tinamaan. Iyan mismo ang pagkakasunod-sunod na inilabas ng kalakalan.
Enerhiya ang pangalawang biktima, sa ibang dahilan: bumagsak ang krudo nang mahigit 3% sa araw na iyon. Bumaba ang ExxonMobil ng 3.78% at ang Chevron ng 3.21%.
Pangatlo ang mga kapalit ng bono. Bumaba ang Verizon ng 3.66%, ang AT&T ng 3.42%, at ang net-lease na real estate trust na Realty Income ng 2.94% — kapag malapit nang 5% ang aning walang panganib, hindi na espesyal ang dibidendong 6%.
Mas magaan ang tama ng pabahay kaysa sa inaasahan: bumaba ang Lennar ng 2.59% at ang D.R. Horton ng 1.68%. Matagal nang isinaalang-alang ng interes sa pautang-bahay ang 10-taong ani na 5%.
At heto ang sorpresa. Halos hindi kumurap ang malalaking kompanya ng teknolohiya. Tumaas ang Nvidia ng 0.32%, ang Meta ng 0.42%, at patag ang Apple sa –0.08%. Ang Microsoft ang eksepsiyon sa –1.64%. Sinasabi ng lumang tuntunin na dinudurog ng mataas na interes ang mga sapi ng paglagong may mahabang duration. Sa 2026, ang kumplikadong sektor ng puhunan sa artipisyal na katalinuhan ay tinuturing na isang siklong pang-industriya na lumilikha ng salapi, at hindi isang taya sa diskuwentong interes — at sapat na ang bigat nito sa indeks upang pigilan ang pagbagsak ng S&P sa ilalim ng isang porsiyento kahit bumaba ng 4% ang mga bangko.
Ang pinakamalinaw na talunan sa labas ng pananalapi ay ang mga saping nakaugnay sa kripto. Bumagsak ang Coinbase ng 6.04%, bagaman may pangalawang sanhi rito: nabigo ang Senado na isulong ang Clarity Act nang hapong iyon din, 49 laban sa 50.
Ang pagbasa ko: pag-ikot ito, hindi pangkalahatang pagbaba ng halaga. Hindi ipinasiya ng merkado na nasisira ang ekonomiya. Ipinasiya nitong mas mababa ang halaga ng mga negosyong nakadepende sa murang pera ang kita, at hindi bumaba ang halaga ng mga negosyong nagbebenta sa pagsabog ng puhunan sa artipisyal na katalinuhan. Ang pagkakaibang iyon ang pinakakapaki-pakinabang na dalhin sa Oktubre.
Ano ang sinasabi ng dot plot tungkol sa susunod
Kasabay ng desisyon, inilathala ng Fed ang tatlong buwanang Buod ng mga Projection sa Ekonomiya. Sinadya ni Warsh na banggitin na sa ikalawang sunod na pulong ay hindi siya nagsumite ng sariling forecast, at inihain ang mga bilang ng kaniyang mga kasamahan bilang kanila, hindi kaniya.
Narito kung saan inilagay ng 18 kalahok ang federal funds rate sa katapusan ng 2026:
| Federal funds rate sa katapusan ng 2026 | Kahulugan | Kalahok |
|---|---|---|
| 4.375% | Dalawa pang pagtaas ngayong taon | 4 |
| 4.125% | Isa pang pagtaas ngayong taon | 12 |
| 3.875% | Tapos na para sa taong ito | 2 |
Labing-anim sa labingwalo ang gustong may kahit isa pang pagtaas sa 2026. Dalawa lamang ang naniniwalang tapos na ang trabaho.
Kasinghigpit din ang iba pang projection, sa tahimik nitong paraan:
| Median na projection | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Paglago ng tunay na gross domestic product | 2.3% | 2.4% | 2.2% | 2.1% |
| Antas ng kawalan ng trabaho | 4.1% | 4.1% | 4.1% | 4.1% |
| Implasyon ng PCE | 3.7% | 2.3% | 2.1% | 2.0% |
| Implasyon ng core PCE | 3.4% | 2.5% | 2.2% | 2.0% |
| Federal funds rate | 4.1% | 4.1% | 3.9% | 3.6% |
Basahin nang mabuti ang huling hilera. Walang nakikitang anumang pagbaba ang median na kalahok sa 2027 — magtatapos ang interes sa 2027 nang eksakto kung saan ito magtatapos sa 2026. Walo sa labingwalo ang naglalagay pa nga sa 2027 nang mas mataas, sa 4.375%. At aabot lamang ang implasyon sa 2% sa 2029, na tahimik na pag-amin na magiging mahabang pagsusubok ito at hindi mabilis na pag-aayos.
Kumpara sa pangmatagalang neutral rate na itinakda ng komite sa 3.2%, ang kasalukuyang gitnang punto na 3.875% ay katamtamang mahigpit lamang. May puwang pang magpatuloy nang walang sinumang magsasabing sobra na.
Ano ang aasahan sa pulong ng Oktubre
Ang susunod na pulong ng FOMC ay sa ika-27 at 28 ng Oktubre 2026. Walang bagong dot plot sa pulong na iyon — sa Disyembre pa ang susunod na Buod ng mga Projection sa Ekonomiya — ngunit may press conference, na ibig sabihin ay isa pang kalahating oras ng pagtanggi ni Warsh na mangako ng anuman.
Kumikiling ang merkado ng futures sa isa pang pagtaas bago matapos ang taon. Sang-ayon ang mga tuldok. Ang tunay na tanong ay hindi kung kundi sa aling pulong: Oktubre o Disyembre.
Ang pananaw ko, malinaw na sinasabing pananaw:
Bahagyang mas malamang ang paghinto sa Oktubre at pagtaas sa Disyembre, at bibigyan ko ito ng bahagyang mas mataas sa kalahating tsansa. Ang katwiran sa paghihintay: nabili na ni Warsh ang eksaktong bagay na sinabi niyang nais niya noong Hulyo — panahon upang makita kung babaligtad ang takbo. Paulit-ulit niyang sinabing mahalaga ang takbo at hindi ang mga data point, at sa pagitan ngayon at katapusan ng Oktubre ay may isang ulat lamang ng presyo ng bilihin, ibig sabihin isang data point. Dala ng pulong sa Disyembre ang kumpletong hanay ng projection at dalawang buwan pang ebidensiya.
Ngunit totoo ang posibilidad ng Oktubre at hindi ko ito babalewalain. Sinabi ng pahayag na mas napapanahon. Sinabi ni Warsh na ang pamantayan ng komite sa pagkilos — ang tiwalang patungo na sa 2% ang pinagbabatayang implasyon "nang malinaw at sa sapat na bilis" — ay hindi pa natutugunan. Kung hindi ito natugunan noong Setyembre, malabong matugunan ito ng isang buwang datos sa Oktubre. Sa kasaysayan, kapag nagsimula nang magtaas ang Fed, bihira itong huminto sa isang beses lamang; itinulak ng isang mamamahayag ng The New York Times ang puntong ito, at kapansin-pansing iniwasan niyang sagutin.
Tatlong bagay ang magkikiling sa timbangan tungo sa aksiyon sa Oktubre: core na implasyong lampas sa inaasahan, krudong tumataas dahil sa bagong pag-igting sa Golpo, o isa pang matatag na ulat sa trabaho. Tatlong bagay naman ang magkikiling tungo sa paghinto: tunay na pagbaba ng presyo ng core na serbisyo, langis na isinusuko ang heopolitikal nitong premyo, at anumang bitak sa datos ng paggawa — lalo na ang biglang pagtaas ng tuloy-tuloy na aplikasyon.
Isang babala. Dahil tumatanggi si Warsh na mangako nang maaga, papasok ang merkado sa Oktubre nang may mas mababang katiyakan kaysa sa nakagawian. Umasa ng mas malalawak na galaw sa araw na iyon, eksakto sa mga lugar na gumalaw noong Miyerkules: mga rehiyonal na bangko, bonong may mahabang duration, at anumang nabubuhay sa pagbibigay ng dibidendo.
Ano ang kahulugan nito sa karaniwang portfolio
Apat na aral, at wala ni isa sa mga ito ang nangangailangan ng trading desk.
Tunay nang nakikipagkumpitensiya muli ang cash at maiikling bono. Sa patakarang interes na 3.75%–4.00% at walang anumang pagbaba na nakatala sa projection hanggang 2027, halos wala nang halaga ng pagkakataon ang pagtatabi ng kaunting pondo. Hindi ito totoo dalawang taon na ang nakalilipas.
Kailangang balikan ang mga kitang sensitibo sa interes. Kung may hawak kang utility, telekomunikasyon o real estate trust pangunahin dahil sa ani, nakikipagkumpitensiya ka sa 5% na walang panganib. Kailangang lumalago ang dibidendo, hindi lamang malaki.
Ang eksposisyon sa bangko ay taya na ngayon sa kurba, hindi sa interes. Hindi mas mataas na interes ang kailangan ng mga bangko; kailangan nila ng mas matarik na kurba. Hangga't hindi lumuluwang ang agwat ng maikli at mahabang ani, hadlang ang pagtaas ng interes para sa grupong ito, at habang mas maliit at mas nakadepende sa deposito ang bangko, mas malakas ang hanging humaharang.
At huwag agad ibenta ang mga sapi ng paglago. Ang tanging pinatunayan ng Miyerkules ay hindi gumagana sa siklong ito ang lumang paniniwalang "pinapatay ng mataas na interes ang teknolohiya", dahil mas malakas ngayon ang epekto ng siklo ng puhunan sa artipisyal na katalinuhan sa kita ng mga kompanyang iyon kaysa sa diskuwentong interes.
Kung nais mong makita ang mga galaw na ito nang totoong oras sa halip na sa isang buod, ang aming live na command room na maraming ahente ay nagpapatakbo ng parehong setup sa kahit anong sapi sa Estados Unidos, sinusundan ng Sector Watch kung aling grupo ang tunay na sumisipsip ng pinsala, at binabantayan ng awtomatikong piloto ang isang posisyon at magsasabi sa iyo kapag nagbago ang larawan. Nasa pahina ng presyo ang mga plano at kasamang limitasyon ng pagsusuri, at may iba pang pagsusuri ng merkado sa Mga Kwento.
Mga madalas itanong
Gaano katindi ang pagtaas ng interes ng Fed noong Setyembre 2026?
0.25 puntong porsiyento, na nagdala sa target na saklaw ng federal funds rate mula 3.50%–3.75% tungong 3.75%–4.00%. Ito ang unang pagtaas mula Hulyo 2023 at ang una sa panunungkulan ni Kevin Warsh.
Nagkaisa ba ang desisyon?
Oo. Bumoto ang FOMC nang 12–0 nang walang tutol, isang bagay na kapansin-pansin dahil sa hayagang pagkakabaha-bahagi ng mga opisyal sa mga nakaraang linggo.
Agila ba o kalapati si Kevin Warsh?
Agila. Tinatawag niyang "masyadong mataas at masyadong matagal" ang implasyon, nag-aalinlangan siya sa quantitative easing noong panahon niya bilang gobernador mula 2006 hanggang 2011, at ginawa niyang nangingibabaw na pokus ang katatagan ng presyo. Gayunman, hindi pangkaraniwan siyang agila: tumatanggi siyang magbigay ng forward guidance at itinuturing niyang kawili-wili sa akademya ngunit walang silbi sa operasyon ang balangkas ng neutral rate.
Magtataas ba muli ang Fed sa Oktubre 2026?
Bukas pa ang pulong ng ika-27 at 28 ng Oktubre. Labing-anim sa labingwalong kalahok ng FOMC ang tumatayang may kahit isa pang pagtaas sa 2026, at sinabi ng komiteng nais nitong bumalik sa 2% na implasyon "nang mas napapanahon". Tunay na hindi tiyak kung mahuhulog ang pagtaas na iyon sa Oktubre o sa pulong ng ika-8 at 9 ng Disyembre, at hayagang tumanggi si Warsh na magbigay ng senyas.
Bakit bumagsak ang mga sapi ng bangko gayong tumaas ang interes?
Dahil itinaas ng pagtaas ang panandaliang gastos sa pondo nang hindi itinataas ang pangmatagalang ani ng pautang, kaya sumikip ang margin; at dahil pinapababa ng 10-taong aning malapit sa 5% ang halaga ng mga bonong hawak na ng mga bangko. Bumagsak ng mga 5% ang mga rehiyonal tulad ng Truist, U.S. Bancorp at PNC.
Ano ang sinabi ni Warsh tungkol kay Pangulong Trump?
Wala. Tinanong siya ng tatlong mamamahayag tungkol sa kampanya ng presyon ng White House at tumanggi siya sa bawat pagkakataon, at sinabi lamang na "dalawahang daan ang kalayaan" at balak ng Fed na "manatili sa aming linya".
Ang pangunahing punto
Hindi ang isang kapat ng puntos ang balita. Dalawang bagay ang balita.
Una, isang tagapangulong hinirang mismo para magpababa ng interes ang nagtaas nito sa ika-117 araw niya sa puwesto, napapirma ang lahat ng kaniyang kasamahan, at pagkatapos ay tumangging kahit banggitin lamang ang pangulong humirang sa kaniya. Kadalasan, abstrakto lamang ang kalayaan ng sentral na bangko. Noong Miyerkules, naging isang pagtawag ito ng pangalan.
Ikalawa, naniwala sa kaniya ang merkado. Lumuwag ang pangmatagalang ani, lumakas ang dolyar, at nakatuon ang pagbebenta sa mga negosyong nangangailangan ng murang pera sa halip na kumalat sa buong indeks. Ganito ang hitsura ng kredibilidad sa datos ng presyo.
Paulit-ulit sinasabi ni Warsh na nakatuon siya sa isang disiplina, hindi sa isang desisyon. Kailangan nang presyuhan ngayon ng mga mamumuhunan ang isang Fed na hindi magsasabi sa kanila kung ano ang gagawin nito. Mas hindi komportable ito kaysa sa nakaraang dekada. Batay rin sa ebidensiya ng isang hapon lamang, higit itong seryoso.
Kaugnay na Babasahin
- Unang FOMC ni Warsh: dot plot lumipat sa pagtaas ng interes
- Midterm 2026 at ang Fed: Patay na ba ang Rate Cut?
- Pinuri ni Trump si Warsh, Humihiling ng Rate Cut sa Hulyo
- Bawat Siklo ng Pagtaas ng Interes ng Fed Mula 1983: S&P 500
- Pagbenta ng bono sa mundo 2026: 30 taon sa 19-taong taas
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Ulat CPI Hulyo 2026: Bumaba ang Implasyon, Fed Nag-aalangan
- Inverted Yield Curve at mga Recession sa US: Reference Table
- Jackson Hole 2026: Muling Isusulat ba ng Inobasyon ang Fed?
Mga Sanggunian
- Federal Reserve — pahayag ng FOMC, ika-16 ng Setyembre 2026
- Federal Reserve — Buod ng mga Projection sa Ekonomiya, Setyembre 2026
- Federal Reserve — talumpati ni Chairman Warsh sa Jackson Hole, ika-28 ng Agosto 2026
- Federal Reserve — kalendaryo ng pulong ng FOMC
- U.S. Department of the Treasury — pang-araw-araw na yield curve ng Treasury
- Bureau of Economic Analysis — index ng presyo ng personal na paggastos sa konsumo


