
Pagbasa sa sariling pro forma ng Sysco: ano talaga ang sinasabi ng mga numero ng Jetro
Noong Setyembre 15, 2026, pinresyuhan ng Sysco Corporation (NYSE: SYY) ang 12,345,679 karaniwang share sa 81.00 dolyar bawat isa. Ang 1 bilyong dolyar na pagbebenta ng stock ng Sysco ang huli at pinakamaliit na piraso ng pinansiyamiento para sa nakabinbin nitong pagkuha sa Jetro Restaurant Depot, at kung tutuusin mag-isa ay halos walang bigat: pinataas nito ang bilang ng share nang 2.57 porsiyento.
Hindi gayon kagaan ang mga dokumentong isinampa kasabay nito. Para maibenta ang stock, kinailangang ilabas ng Sysco ang isang binagong suplemento ng prospektus at, sa isang Current Report sa Form 8-K na may petsang Setyembre 14, 2026, ilantad ang tatlong bagay na hindi pa nakikita ng merkado: ang na-audit na pinagsamang financial statements ng Jetro Restaurant Depot, ang talakayan at pagsusuri ng pamunuan nito, at isang buong hindi na-audit na pinaikling pinagsamang pro forma income statement para sa pinagsanib na kompanya.
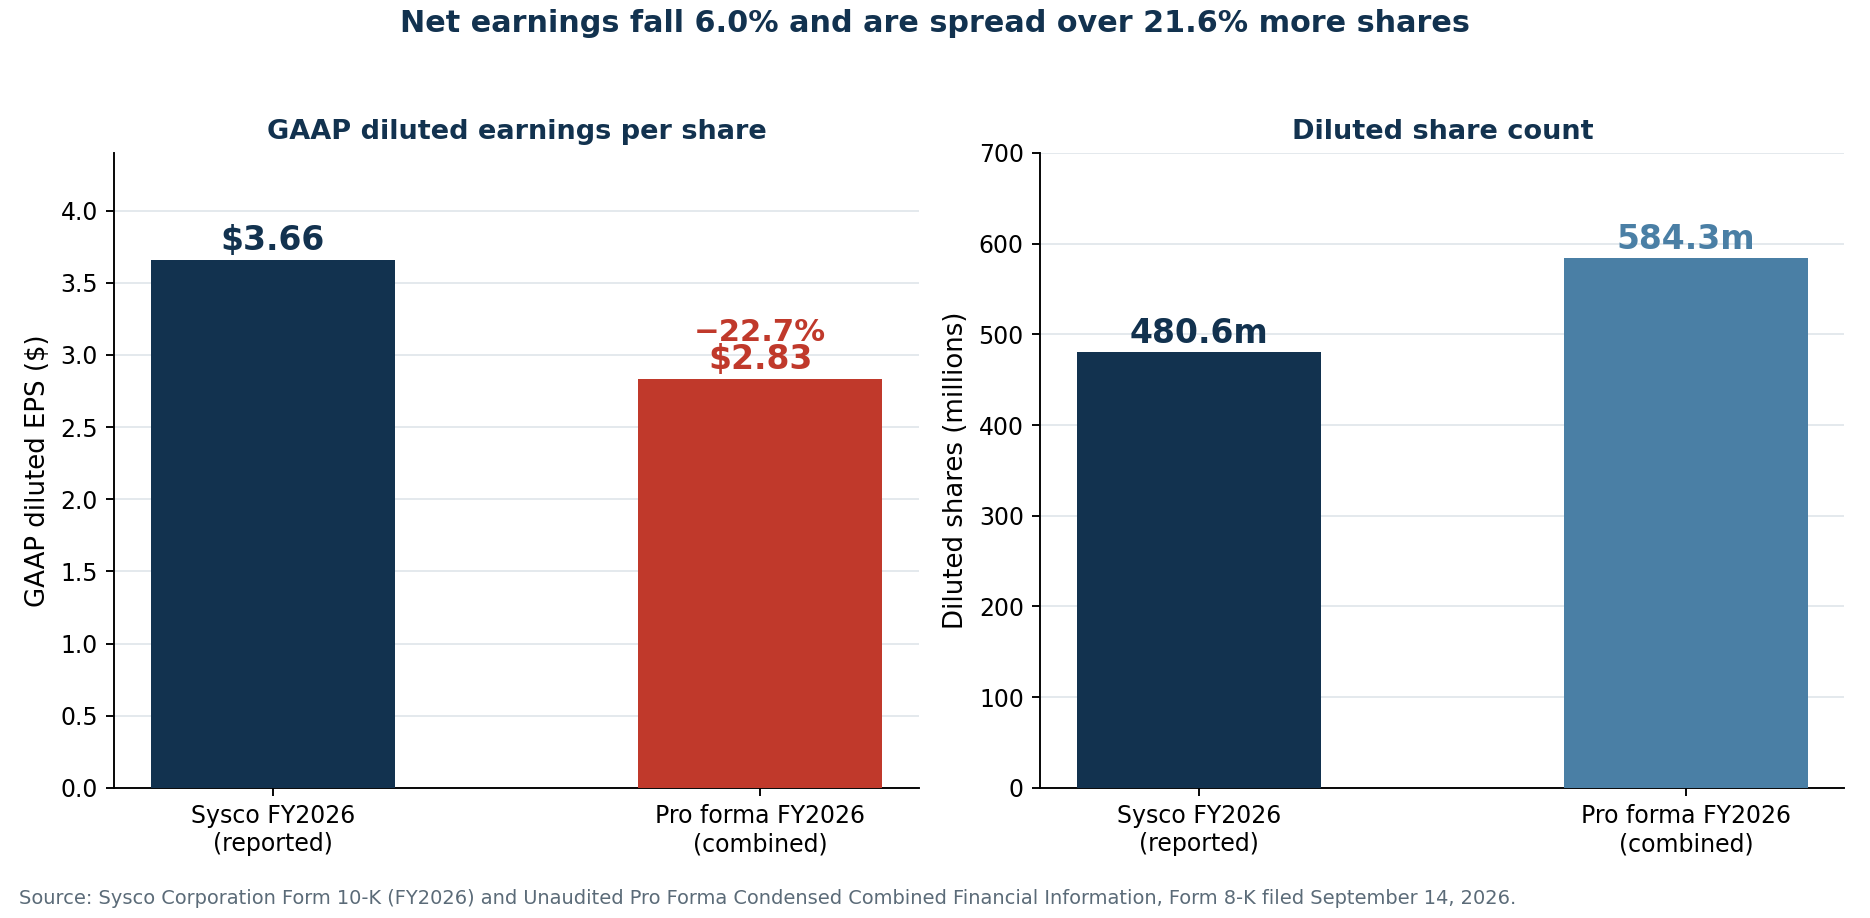
Sinasagot ng mga isinampang dokumentong iyon ang tanong na hinuhulaan lang ng mga headline. Ipinapakita ng sariling pro forma ng Sysco na kung natapos ang transaksyon sa simula ng taong piskal 2026, ang pinagsamang diluted earnings per share ay magiging 2.83 dolyar sa halip na 3.66 dolyar na aktuwal na iniulat ng Sysco — isang paghina ng 22.7 porsiyento. Hindi ito proyeksiyon ng isang mapangmatang analyst. Ito ang sariling aritmetika ng kompanya, nilagdaan para sa isang paglabas ng securities.
Dinaraanan ng artikulong ito nang linya-linya ang sinasabi ng mga dokumento: ang eksaktong hagdan ng dilution, ang pro forma income statement, ang tulay na nagpapaliwanag kung bakit parehong totoo ang "pagtaas ng adjusted EPS" at ang 23 porsiyentong paghina ng GAAP EPS, ang na-audit na datos sa likod ng mga panukat sa marketing ng Jetro, kung saan talaga bumabagsak sa balance sheet ang 29 bilyong dolyar na presyo ng pagbili, at kung magkano ang kailangang pera ng planong pagbabawas ng utang. Maaaring subaybayan ng mga mamumuhunan ang mga isinampang dokumento ng SYY, ang galaw ng presyo at ang balitang regulatoryo sa SimianX AI.
Lahat ng numero ay galing sa mga isinampa sa SEC at datos ng merkado hanggang Setyembre 16, 2026.
Ang alok, nang eksakto
Inanunsiyo ng Sysco ang alok matapos ang pagsasara noong Setyembre 14 at pinresyuhan ito kinabukasan ng gabi. Tumpak ang mga kondisyon, at mahalaga ang katumpakan dito dahil halos lahat ng komentaryo tungkol sa dilution ay gumagamit ng mga bilog na numero.
| Kondisyon ng alok | Batayang transaksyon | May buong overallotment |
|---|---|---|
| Share na inaalok | 12,345,679 | 14,197,530 |
| Presyo sa publiko | $81.00 | $81.00 |
| Gross na nalikom | $1,000.0 milyon | $1,150.0 milyon |
| Diskuwento ng underwriting bawat share | $2.43 | $2.43 |
| Kabuuang diskuwento ng underwriting | $30.0 milyon | $34.5 milyon |
| Net na nalikom ng Sysco | $967.4 milyon | $1.1 bilyon |
| Share na nakalabas noon (Set. 9, 2026) | 479,568,281 | 479,568,281 |
| Share na nakalabas pagkatapos | 491,913,960 | 493,765,811 |
| Pagtaas ng bilang ng share | 2.574% | 2.960% |
Ang opsiyon sa overallotment ng mga underwriter ay eksaktong 1,851,851 dagdag na share. Kinuha ng Goldman Sachs & Co. LLC ang 4,444,444 share at ng TD Securities (USA) LLC ang 2,962,962 sa batayang transaksyon, habang pinaghatian ng labintatlong ibang bangko ang natira.
May dalawang detalyeng dapat idiin. Una, hindi nakasalalay ang alok sa pagkumpleto ng pagkuha sa Jetro. Kung bumagsak ang transaksyon, mananatiling nakalabas ang mga share at itatago ng Sysco ang pera para sa pangkalahatang layuning korporado. Ikalawa, may karagdagang 33,878,051 nakareserbang share ang Sysco sa ilalim ng mga programa nito sa kabayarang batay sa share, na wala sa alinmang bilang sa talahanayan sa itaas.
Ang presyong 81.00 dolyar ay 3.04 porsiyentong diskuwento sa pagsasara noong Setyembre 14 na 83.54 dolyar. Karaniwang konsesyon lamang iyon sa bagong paglabas. Hindi gaanong karaniwan ang sumunod: nagsara ang SYY sa 79.60 dolyar noong Setyembre 15 at 78.71 dolyar noong Setyembre 16 — 2.8 porsiyentong mas mababa sa presyong binayaran ng mga bagong mamumuhunan — sa mga volume na 13.7 milyon at 6.3 milyong share laban sa karaniwang 2 hanggang 4 milyon.
May tatlong baitang ang hagdan ng dilution, hindi isa
Ang 1 bilyong dolyar na alok ang pinakamaliit sa tatlong pangyayaring nagpapabago sa bilang ng share. Maglalabas din ang Sysco ng 91.5 milyong share sa mga may-ari ng Jetro sa pagsasara, isang bloke na nagkakahalaga ng 7,514 milyong dolyar sa pro forma sa reference na presyong 82.11 dolyar.
| Yugto | Share na nakalabas | Bahagi ng dating shareholder |
|---|---|---|
| Bago ang alok (Set. 9, 2026) | 479,568,281 | 100.00% |
| Pagkatapos ng $1B na alok | 491,913,960 | 97.49% |
| Pagkatapos ng 91.5M share sa may-ari ng Jetro | 583,413,960 | 82.20% |
| Kung ganap na ginamit ang overallotment | 585,265,811 | 81.94% |
Gumagamit ang pro forma statement ng 584,290,988 diluted share, na kabilang ang mga epekto ng pagtimbang at ang dilution mula sa mga programa sa share.
Ang paglalabas ng share ay nagkakahalaga sa mga dating shareholder ng 2.5 porsiyentong puntos ng pagmamay-ari. Ang mga share sa pagkuha ay nagkakahalaga sa kanila ng 15.3 pang puntos. Ang pagtatalo tungkol sa alok ay pagtatalo tungkol sa ikaanim na bahagi ng dilution.
Ang mga transaksyong pinondohan ng share ay palagiang hinuhusgahan batay sa paglalabas na nasa headline sa halip na sa buong hagdan — ang parehong pagkakamaling ginawa ng mga mamumuhunan sa pagbasa sa kasunduan sa chip ng Amazon at Qualcomm, kung saan bahagi lamang ng huling bilang ang inanunsiyong bloke.
Kaya nga ang alok, mag-isa, ay hindi ang tanong sa pamumuhunan — at kaya nga maipagtatanggol ang desisyon ng Sysco na pondohan ang huling 1 bilyong dolyar sa pamamagitan ng equity sa halip na utang. Sa humigit-kumulang 5.6 porsiyentong halong rate na ipinahihiwatig ng iskedyul ng pinansiyamiento sa pro forma, ang paggamit ng share sa halip na utang para sa huling bilyon ay umiiwas sa mga 56 milyong dolyar na taunang interes bago ang buwis at nagtatanggol sa mga investment-grade rating na siyang nagpepresyo sa natitirang 20.9 bilyon.
Ang sariling pro forma income statement ng Sysco
Ito ang talahanayang muling bumubuo sa buong debate. Direkta itong galing sa Exhibit 99.3 ng Form 8-K noong Setyembre 14 at ipinapakita ang pinagsamang kompanya na parang natapos ang transaksyon noong Hunyo 29, 2025.
| Taong piskal, milyong $ | Pro forma 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Benta | 100,561 | 84,553 | 81,370 | 78,844 |
| Gastos sa benta | 81,810 | 68,914 | 66,401 | 64,236 |
| Gross profit | 18,751 | 15,639 | 14,969 | 14,608 |
| Gastos sa operasyon | 14,594 | 12,544 | 11,881 | 11,406 |
| Kita sa operasyon | 4,157 | 3,095 | 3,088 | 3,202 |
| Gastos sa interes | 2,008 | 717 | 635 | 607 |
| Ibang gastos (kita), net | 75 | 102 | 38 | 30 |
| Kita bago ang buwis | 2,074 | 2,276 | 2,415 | 2,565 |
| Buwis sa kita | 423 | 519 | 587 | 610 |
| Net na kita | 1,651 | 1,757 | 1,828 | 1,955 |
| Diluted EPS | $2.83 | $3.66 | — | — |
| Diluted na share | 584,290,988 | 480,612,203 | — | — |
Basahin nang magkasama ang huling tatlong linya. Tumataas ang benta nang 18.9 porsiyento. Tumataas ang kita sa operasyon nang 34.3 porsiyento. At bumababa ang net na kita nang 6.0 porsiyento, dahil halos triple ang gastos sa interes — mula 717 milyon tungo sa 2,008 milyong dolyar. Hinati sa 21.6 porsiyentong mas maraming share, bumabagsak ang diluted EPS mula 3.66 tungo sa 2.83 dolyar.
Ang parehong isinampang dokumento ay nagbibigay ng pananaw sa EBITDA:
| Milyong $ | Pro forma 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5,787 | 3,969 |
| EBITDA na inayos para sa Ilang Aytem | 6,608 | 4,387 |
| Margin ng adjusted EBITDA | 6.6% | 5.2% |
| Depresasyon at amortisasyon | 1,705 | 976 |
| Net na utang | 32,286 | 11,730 |
| Net na utang / adjusted EBITDA | 4.89x | 2.67x |
Tunay na bumubuti ang margin — ang paglipat mula 5.2 tungo sa 6.6 porsiyento sa linya ng adjusted EBITDA ay tunay na istruktural na pakinabang, at ito ang pinakamalakas na batayan ng maasahing pananaw. Nasa lahat ng nasa ilalim ng EBITDA ang problema.
Bakit parehong totoo ang "pagtaas ng EPS" at ang 23 porsiyentong paghina
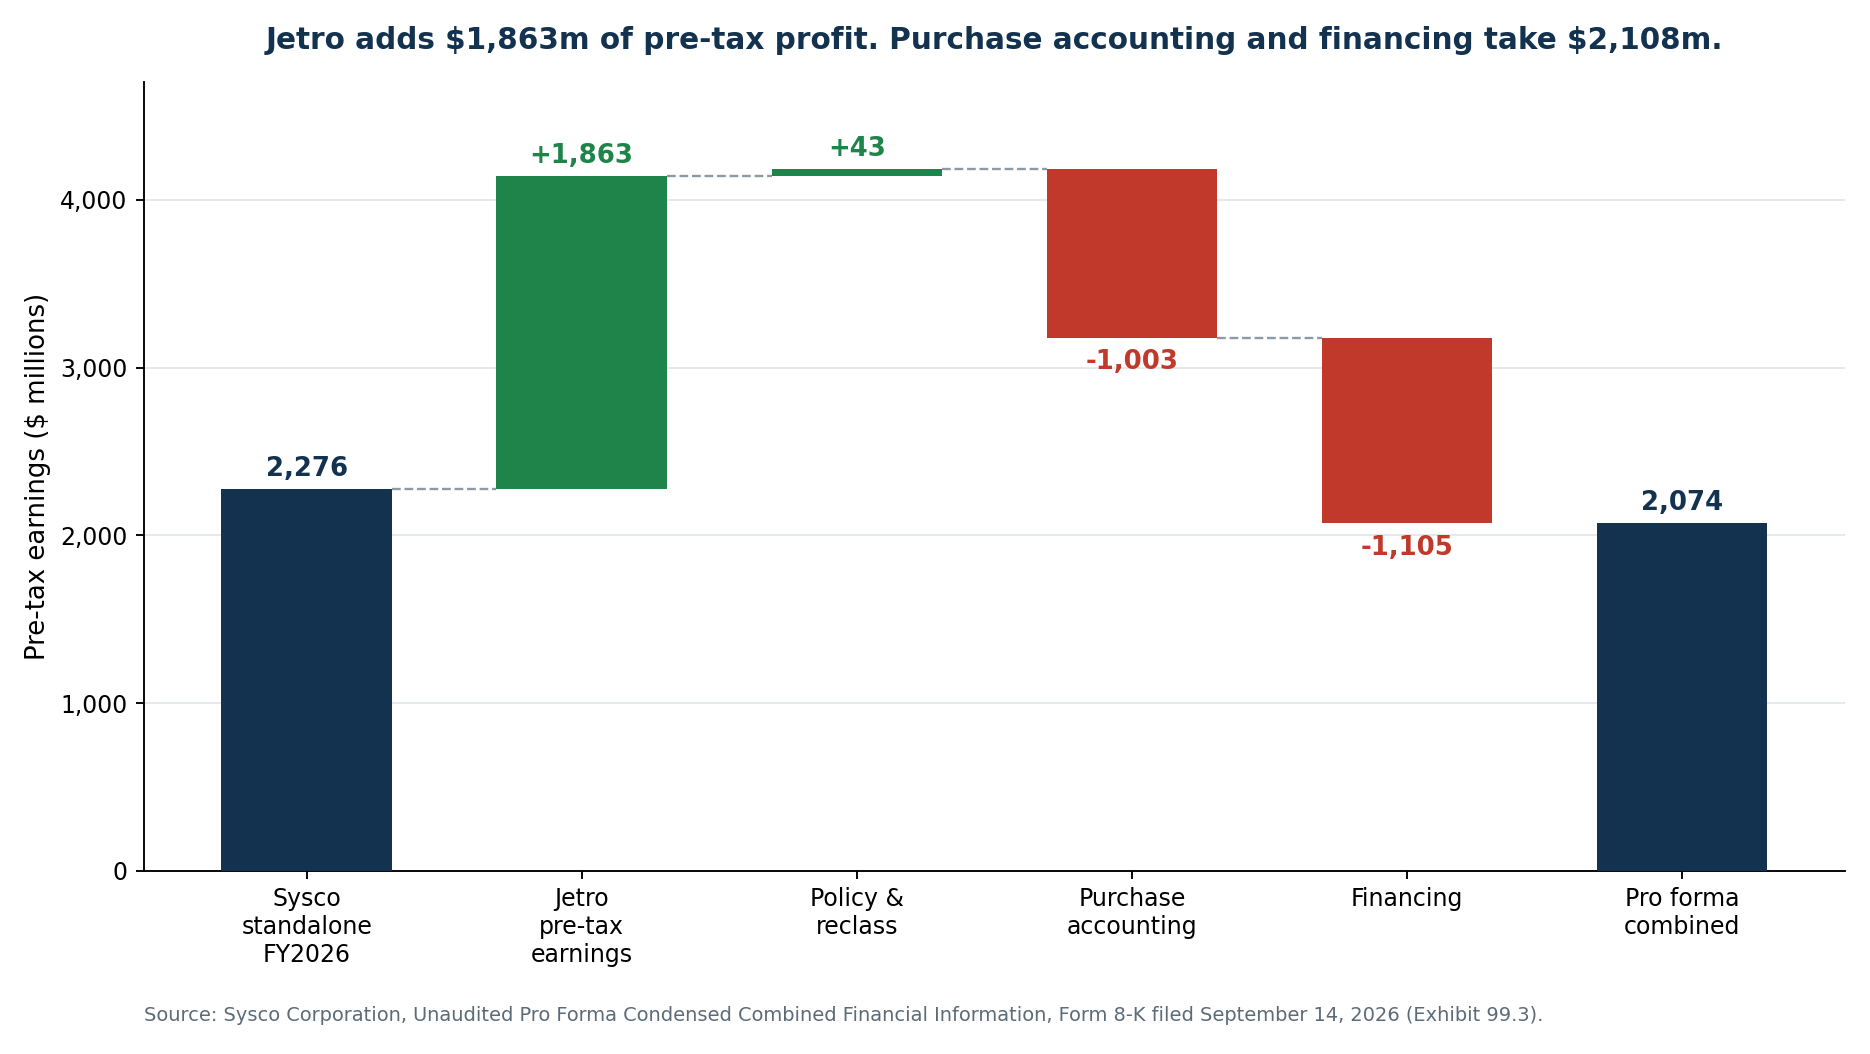
Naggigiya ang Sysco tungo sa katamtaman hanggang mataas na isang-digit na pagtaas ng adjusted EPS sa unang taon at sampu hanggang labinlimang porsiyento sa ikalawa. Hindi mapanlinlang ang mga pahayag na iyon. Hindi rin naman nila sinusukat ang katulad na bagay sa pro forma sa itaas. Pinapayagan tayo ng mga dokumento na eksaktong sukatin ang agwat.
| Tulay ng kita bago ang buwis, milyong $ | Halaga |
|---|---|
| Kita bago ang buwis ng Sysco nang mag-isa, 2026 | 2,276 |
| Dagdag: kita bago ang buwis ng Jetro (12 buwan hanggang Hun. 27, 2026) | +1,863 |
| Dagdag: pag-aayos sa patakaran sa accounting at muling pag-uuri | +43 |
| Bawas: pag-aayos sa accounting ng pagbili | −1,003 |
| Bawas: pag-aayos sa pinansiyamiento | −1,105 |
| Pro forma na kita bago ang buwis | 2,074 |
Nagdadala ang Jetro ng 1,863 milyong dolyar na kita bago ang buwis. Magkasamang kumukuha ang accounting ng pagbili at ang pinansiyamiento ng 2,108 milyon — 245 milyong higit sa kinikita ng negosyong binili.
Mas mahahati pa ang linya ng accounting ng pagbili:
| Mga singil sa accounting ng pagbili, milyong $ | Halaga |
|---|---|
| Amortisasyon ng biniling matutukoy na di-nahahawakang ari-arian | 626 |
| Depresasyon ng itinaas na halaga ng ari-arian at kagamitan | 91 |
| Bawas: pagbawi ng sariling makasaysayang depresasyon ng Jetro | −66 |
| Di-nauulit na gastos sa transaksyon | 191 |
| Di-nauulit na bonus sa pagpapanatili | 118 |
| Di-nauulit na buwis sa paglilipat | 49 |
| Bawas: pag-aalis ng amortisasyon ng interest-rate swap ng Jetro | −6 |
| Kabuuan | 1,003 |
Hindi kasama sa adjusted EPS ang 626 milyong dolyar na amortisasyon ng di-nahahawakang ari-arian. Ang isang linyang iyon — hindi pera, tunay, at tatakbo nang maraming taon — ay katumbas ng humigit-kumulang 32 porsiyento ng kita sa operasyon ng Jetro. Idagdag ang 358 milyong isang-beses na gastos sa transaksyon, pagpapanatili at buwis sa paglilipat, na tunay namang di-nauulit, at makukuha mo ang buong agwat sa pagitan ng "mataas na isang-digit na pagtaas" at "23 porsiyentong mas mababang GAAP EPS".
Wala sa dalawang numero ang mali. Magkaiba ang tinutugon nilang tanong. Tinatanong ng adjusted EPS kung bumubuti ang ekonomiya ng pera. Tinatanong ng GAAP EPS kung ano ang pagmamay-ari ng isang share ng pinagsamang kompanya. Para sa isang kompanyang ang nakasaad na pangako ay dibidendong binabayaran nang cash mula sa iniulat na kita, mahalaga ang dalawa.
Ano ang ipinapakita ng na-audit na estado ng Jetro
Hanggang Setyembre 14, halos buong-buo lamang inilalarawan ang Jetro Restaurant Depot sa pamamagitan ng mga materyales sa transaksyon ng Sysco: humigit-kumulang 16 bilyong dolyar na kita noong 2025, mga 2.1 bilyong EBITDA, at mga 1.9 bilyong free cash flow. Pampubliko na ngayon ang na-audit na pinagsamang financial statements ng JRD Unico, Inc. at mga Kaanib, at mas kawili-wili ang mga ito kaysa sa buod.
| JRD Unico pinagsama, milyong $ | 2025 (hanggang Dis. 27) | 2024 (hanggang Dis. 28) | Pagbabago |
|---|---|---|---|
| Benta | 15,812.2 | 15,331.3 | +3.14% |
| Gross profit | 2,937.9 | 2,830.0 | +3.81% |
| Margin ng gross profit | 18.58% | 18.46% | +12 bp |
| Gastos sa pagbebenta, pangkalahatan at administratibo | 997.1 | 968.1 | +2.99% |
| Kita sa operasyon | 1,940.9 | 1,861.9 | +4.24% |
| Margin ng operasyon | 12.28% | 12.14% | +14 bp |
| Gastos sa interes | 186.5 | 165.1 | — |
| Gastos sa interes sa kaugnay na partido | 84.6 | 138.2 | — |
| Kita bago ang buwis | 1,666.7 | 1,603.1 | +3.97% |
| Net na kita | 1,197.0 | 1,173.1 | +2.04% |
| Net na margin | 7.57% | 7.65% | −8 bp |
Tunay ang kuwento ng margin. Pambihira ang 12.3 porsiyentong margin sa operasyon sa pamamahagi ng pagkain; 5.2 porsiyento ang margin ng adjusted EBITDA ng Sysco sa taong piskal 2026. Ang depresasyon at amortisasyong 67.4 milyong dolyar lamang sa 15.8 bilyong benta, at ang paggastos sa kapital na 137.2 milyon, ay naglalarawan ng isang operasyong di-karaniwang magaan sa ari-arian at mataas ang tubo.
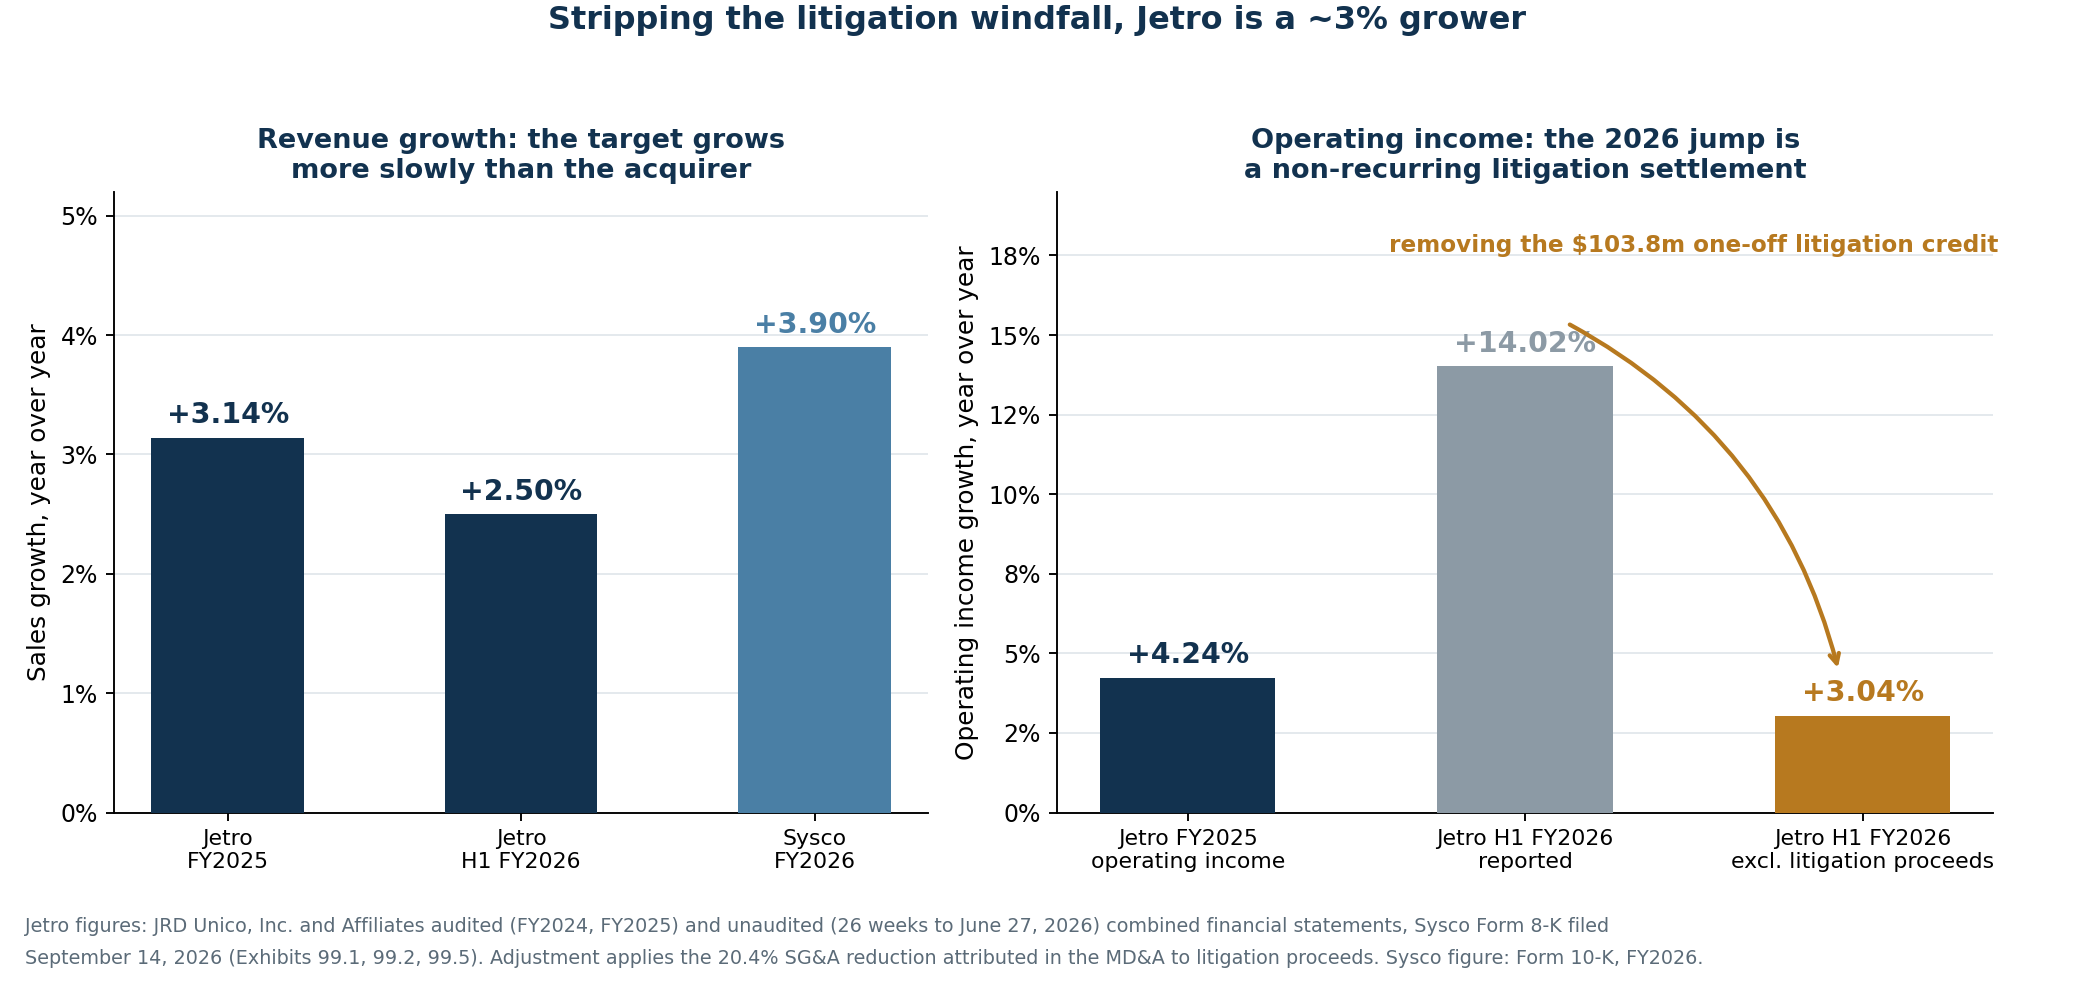
Ang kuwento ng paglago ang punto kung saan naghihiwalay ang na-audit na estado at ang marketing. Lumago ang benta ng Jetro nang 3.14 porsiyento noong 2025. Lumago ang sariling benta ng Sysco nang 3.9 porsiyento sa taong piskal 2026. Ang kompanyang binibili bilang makina ng paglago ay lumalago nang mas mabagal kaysa sa bumibili.
Ang pagbilis noong 2026 ay isang kasunduan sa demanda
Mas maganda ang itsura ng unang kalahati ng taong piskal 2026, at ito ang numerong malamang na pinakamadalas sipiin bilang patunay na umuubra ang transaksyon.
| JRD Unico, 26 linggo hanggang Hunyo 27, milyong $ | 1H 2026 | 1H 2025 | Pagbabago |
|---|---|---|---|
| Benta | 8,061.7 | 7,864.7 | +2.50% |
| Gross profit | 1,519.5 | 1,454.0 | +4.50% |
| Gastos sa pagbebenta, pangkalahatan at administratibo | 441.8 | 508.8 | −13.2% |
| Kita sa operasyon (iniulat) | 1,077.7 | 945.2 | +14.02% |
| Net na kita | 708.7 | 567.0 | +25.0% |
Kapansin-pansing resulta ang kita sa operasyong tumaas ng 14 porsiyento habang 2.5 porsiyento lang ang pagtaas ng benta. Ipinapaliwanag ito ng sariling talakayan ng pamunuan ng Jetro: "Ang nalikom mula sa pag-aayos ng iba't ibang di-nauulit na usaping legal ay nagresulta sa 20.4 porsiyentong pagbaba ng gastos sa pagbebenta, pangkalahatan at administratibo."
Ang 20.4 porsiyentong pagbawas sa batayang 508.8 milyong dolyar ng nakaraang taon ay katumbas ng humigit-kumulang 103.8 milyong dolyar na isang-beses na nalikom sa demanda na itinala bilang kredito sa pangkalahatang gastos.
| Pag-aayos ng kita sa operasyon ng 1H 2026, milyong $ | Halaga |
|---|---|
| Iniulat na kita sa operasyon | 1,077.7 |
| Bawas: tinatayang nalikom sa pag-aayos ng demanda | −103.8 |
| Inayos na kita sa operasyon | 973.9 |
| Kita sa operasyon ng 1H 2025 | 945.2 |
| Inayos na paglago | +3.04% |
Alisin ang hindi inaasahang kitang iyon at lumago ang kita sa operasyon ng Jetro nang mga 3 porsiyento — kaayon ng resulta nito noong 2025, at tugma sa isang hinog na negosyong tuloy-tuloy ang pag-ipon sa halip na isang bumibilis. Sinasabi ng parehong talakayan na nagbukas ang Jetro ng limang bagong bodega sa taong piskal 2024 at lima sa taong piskal 2025, na siyang eksaktong bilis na ipinahihiwatig ng "mahigit 125 bagong lokasyon sa loob ng hindi bababa sa susunod na dalawang dekada" ng Sysco.
Isang balance sheet na itinayo ng mga may-ari nito
Ipinapakita rin ng na-audit na estado kung anong uri ng kompanya ang Jetro sa ilalim ng Leonard Green & Partners at ng mga kasamang namumuhunan nito.
| Balance sheet ng JRD Unico, milyong $ | Hun. 27, 2026 | Dis. 27, 2025 | Dis. 28, 2024 |
|---|---|---|---|
| Kabuuang ari-arian | 3,383.0 | 3,183.9 | 3,059.8 |
| Kabuuang utang (kasama ang kaugnay na partido) | 5,778.6 | 6,235.3 | 6,844.1 |
| Kabuuang pananagutan | 7,434.3 | 7,711.7 | 8,326.5 |
| Treasury stock, sa halaga | (2,614.1) | (2,614.1) | (2,614.1) |
| Kabuuang kakulangan sa equity | (4,051.3) | (4,527.8) | (5,266.7) |
May 4.05 bilyong dolyar na kakulangan sa equity ang Jetro. Palatandaan iyon ng isang leveraged recapitalization, hindi ng kagipitan — napakakitang negosyo ito — pero sinasabi nito kung saan napupunta ang pera.
| Perang naibalik sa mga may-ari ng Jetro, milyong $ | 2024 | 2025 | 1H 2026 | Kabuuan |
|---|---|---|---|---|
| Dibidendong binayaran | 1,028.9 | 456.0 | 232.3 | 1,717.2 |
| Pagbabayad ng pautang ng shareholder | 750.0 | 309.4 | 385.8 | 1,445.2 |
| Pagbabayad ng treasury stock note | 933.3 | — | — | 933.3 |
| Kabuuan | 2,712.2 | 765.4 | 618.1 | 4,095.7 |
Sa tatlumpung buwan hanggang Hunyo 2026, kumuha ang mga may-ari ng Jetro ng humigit-kumulang 4.1 bilyong dolyar. Nagbabayad na ngayon ang Sysco ng 29.0 bilyon para sa natira. Hindi ito paratang ng anumang kabulastugan; karaniwang gawi ng private equity ang dividend recapitalization. Konteksto ito para sa presyo.
Ang "1.9 bilyong dolyar na free cash flow" ay EBITDA bawas paggastos sa kapital
Sinisipi ng mga materyales sa transaksyon ng Sysco ang mga 1.9 bilyong dolyar na free cash flow ng Jetro at isang conversion rate na mahigit 90 porsiyento. Malinaw na sinasabi ng talababa sa presentasyon sa mamumuhunan ang depinisyon: ang free cash flow ay kinakalkula bilang adjusted EBITDA bawas paggastos sa kapital.
Ang na-audit na cash flow statement ang nagbibigay ng karaniwang kalkulasyon.
| Paglikha ng pera ng Jetro noong 2025, milyong $ | Halaga |
|---|---|
| Ipinapamaskarang "free cash flow" (adjusted EBITDA − paggastos sa kapital) | ~1,900 |
| Na-audit na EBITDA (kita sa operasyon + depresasyon at amortisasyon) | 2,008.3 |
| Bawas: paggastos sa kapital | −137.2 |
| Katumbas ng ipinapamaskarang panukat | 1,871.1 |
| Bawas: interes na binayaran (kasama ang kaugnay na partido) | −271.1 |
| Bawas: buwis sa kita na binayaran nang cash | −469.7 |
| Na-audit na cash flow sa operasyon bawas paggastos sa kapital | 1,081.4 |
Ang ipinapamaskarang numero ay 1.76 beses ng karaniwan, dahil kinukuha ito bago ang interes at buwis. Ang parehong agwat sa pagitan ng isang ipinapamaskarang panukat ng cash flow at ng perang talagang natitira ay makikita rin sa siklo ng paggastos sa kapital ng malalaking tech. Ang parehong depinisyon ang lumilikha ng headline na "5.5 bilyong dolyar na pinagsamang free cash flow": mga 6.4 bilyong pinagsamang adjusted EBITDA bawas mga 0.9 bilyong paggastos sa kapital. Ipinapakita ng pro forma ng Sysco kung ano ang natitira matapos ang mga aytem na nilalaktawan ng depinisyong iyon: 2,008 milyong interes at 423 milyong buwis.
Ito ang pinakamahalagang pag-aayos sa buong pagsusuri, at binabago nito ang bawat multiple:
| Pagsubok sa pagpapahalaga sa kabuuang presyong $28,996 milyon | Multiple |
|---|---|
| Halaga ng kompanya / benta 2025 ($15,812 milyon) | 1.83x |
| Halaga ng kompanya / EBITDA 2025 ($2,008 milyon) | 14.4x |
| Halaga ng kompanya / kita sa operasyon 2025 ($1,941 milyon) | 14.9x |
| Halaga ng kompanya / kita sa operasyon 12 buwan hanggang Hun. 2026 ($2,073 milyon) | 14.0x |
| Halaga ng kompanya / ipinapamaskarang free cash flow ($1,900 milyon) | 15.3x |
| Halaga ng kompanya / na-audit na free cash flow ($1,081 milyon) | 26.8x |
| Halaga ng kompanya / net na kita 2025 ($1,197 milyon) | 24.2x |
| Taunang sinerhiya ($250 milyon) bilang % ng presyo ng pagbili | 0.86% |
Sinipi ng Sysco ang 14.6 beses ng kita sa operasyon ng Jetro, at mga 13 beses matapos ang sinerhiya. Sa kita sa operasyon, tama iyon sa kabuuan. Sa perang talagang maitatago ng mga may-ari, mas malapit sa 27 ang multiple. Bihirang pinagtatalunan ng mga bumibili ang aritmetika; ang pinagtatalunan nila ay ang denominador — na siya ring naging sentro ng argumento sa pagbili ng Nvidia sa Hugging Face sa halagang 12.9 bilyong dolyar.
Saan bumabagsak ang 29 bilyon sa balance sheet
Inilalaan ng pro forma ang presyo ng pagbili. Ganito nabubuo ang kabayaran:
| Tinatayang kabuuang presyo ng pagbili, milyong $ | Halaga |
|---|---|
| Perang inilipat sa pagsasara | 15,578 |
| Pagbabayad sa umiiral na utang ng Jetro | 5,812 |
| Equity appreciation units ng Jetro | 92 |
| 91.5 milyong share ng Sysco Holdings sa $82.11 | 7,514 |
| Kabuuan | 28,996 |
At ang paglalaan:
| Paunang paglalaan ng presyo ng pagbili, milyong $ | Halaga |
|---|---|
| Di-nahahawakang ari-arian | 10,000 |
| Ari-arian at kagamitan (itinaas mula $1,664 milyon) | 2,952 |
| Imbentaryo (itinaas mula $599 milyon) | 1,010 |
| Iba pang nakuhang ari-arian | 670 |
| Kabuuang nakuhang ari-arian | 14,632 |
| Bawas: pananagutang inako (kasama ang $2,805 milyong ipinagpaliban na buwis) | −4,364 |
| Net na ari-ariang nakuha bukod sa goodwill | 10,268 |
| Goodwill | 18,728 |
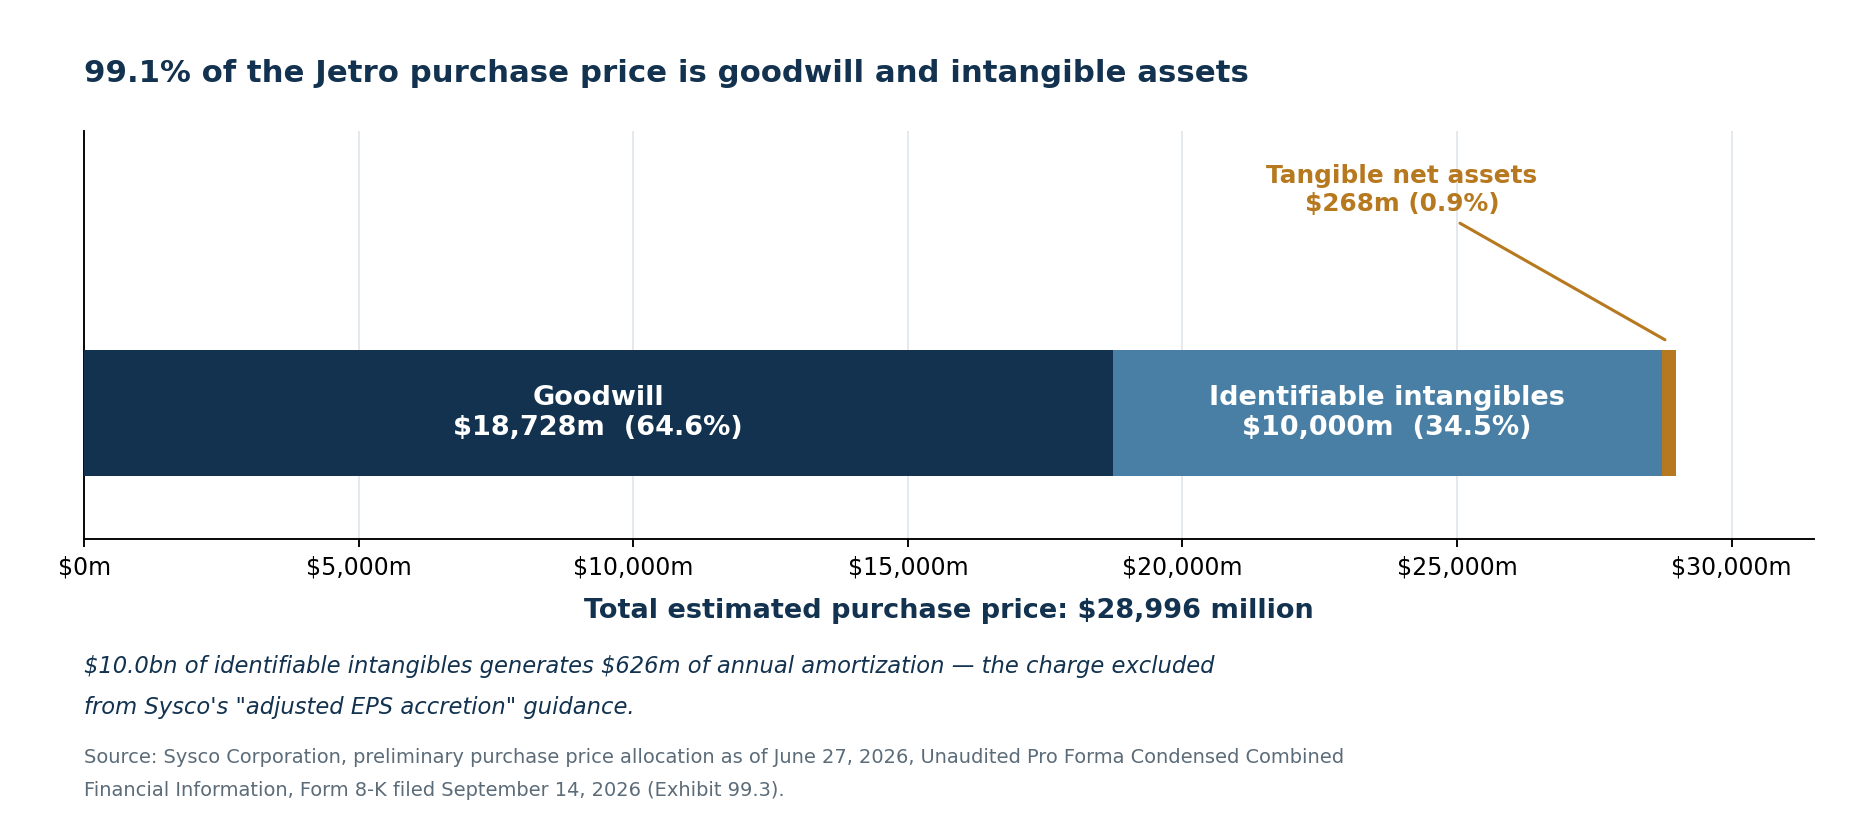
Ang goodwill ay 64.6 porsiyento ng presyo ng pagbili. Ang goodwill kasama ang di-nahahawakang ari-arian ay 28,728 milyong dolyar — 99.1 porsiyento. Matapos ibawas ang 10,000 milyong di-nahahawakang ari-arian, ang nahahawakang net na ari-ariang nakuha ay 268 milyong dolyar lamang, siyam na bahagi ng isang porsiyento ng binabayaran ng Sysco.
Hindi ito awtomatikong nakakasira. Tunay ngang nasa mga ugnayan sa kostumer, sa lokasyon at sa tatak ang halaga ng Restaurant Depot, at pamantayan ang relief-from-royalty at multi-period excess earnings na mga pamamaraang ginamit sa pagpapahalaga sa kanila. Pero may dalawang ibig sabihin ito. Ang 626 milyong taunang amortisasyon ay bunga sa accounting ng 10 bilyong di-nahahawakang ari-ariang iyon, at iyon mismo ang numerong inaalis ng "adjusted EPS". At ang 18.7 bilyong goodwill ay 18.7 bilyong panganib ng impairment sa hinaharap kung humina ang demand sa restawran o ang margin ng Jetro.
Ang pinansiyamiento: 20.9 bilyon, binuo sa limang hakbang
Ang paglalabas ng share ang nakikitang dulo ng isang pakete ng pinansiyamientong itinayo sa loob ng limang buwan at kalahati.
| Petsa | Hakbang | Epekto sa pangako sa bridge |
|---|---|---|
| Mar. 30, 2026 | Ipinangakong $22.0 bilyong 364-araw na senior unsecured bridge facility | $22.00 bilyon |
| Abr. 13, 2026 | Sumali ang labintatlong dagdag na bangko sa pangako | $22.00 bilyon |
| Abr. 16, 2026 | Nilagdaan ang $3.0 bilyong term loan credit agreement | $19.00 bilyon |
| Abr. 16, 2026 | Pinalitan ang $3.0 bilyong revolver (tataas sa $4.0 bilyon pagkatapos ng pagsasara) | $19.00 bilyon |
| Set. 4, 2026 | $750 milyong CoBank delayed-draw term loan ($375 milyon 6 taon + $375 milyon 8 taon) | $18.25 bilyon |
| Set. 15, 2026 | Pinresyuhan ang $1.0 bilyong karaniwang equity | $18.25 bilyon |
Ang 20.9 bilyong dolyar na pakete ng utang laban sa 6.6 bilyong pro forma adjusted EBITDA ay ibang uri ng panganib kaysa sa anumang dinala ng Sysco noon, at kapansin-pansing hindi na gaanong mapagpatawad ang merkado sa paglagong pinondohan ng utang — ang debate tungkol sa backlog laban sa utang ng CoreWeave ang kasalukuyang sanggunian. Nakabinbin pa ang mga "karagdagang paglabas ng securities" — senior notes at junior subordinated notes, posibleng nakadenominado sa dolyar ng Estados Unidos, dolyar ng Canada o euro — na layong bayaran ang bridge.
Ibinubunyag ng pro forma ang gastos ng lahat ng ito:
| Pro forma na pag-aayos sa gastos sa interes, milyong $ | Halaga |
|---|---|
| Interes sa bagong utang | 1,063 |
| Term loan facility (ipinapalagay na timbang na katamtaman 4.81%) | 69 |
| CoBank facility | 38 |
| Bayad sa pangako sa bridge facility | 106 |
| Amortisasyon ng gastos sa paglalabas ng utang | 11 |
| Bayad sa hindi nagamit na kapasidad ng revolver | 4 |
| Bawas: pag-aalis ng umiiral na gastos sa interes ng Jetro | −157 |
| Net na pag-aayos | 1,134 |
Dalawang numero ang namumukod. Ang paulit-ulit na interes — 1,063 + 69 + 38 = 1,170 milyon — sa 20,883 milyong bagong utang ay nagpapahiwatig ng halong gastos na mga 5.60 porsiyento, mas mataas kaysa sa 4 at 5 porsiyentong senaryong ipinapalagay ng karamihan sa komentaryo. At nagbabayad ang Sysco ng 106 milyong dolyar sa bayad sa pangako para lamang mapanatiling available ang bridge facility, 48 milyon nito ay bayad na nang cash.
Ano talaga ang kailangan sa pagbabawas ng utang
Nangako ang pamunuan na babawasan ang net leverage nang hindi bababa sa isang buong ikot sa loob ng 24 buwan matapos ang pagsasara, patungo sa pangmatagalang target na malapit sa 2.75x. Mula sa ibinunyag na 4.89x pro forma, ang isang ikot ay nangangahulugang 3.89x.
| Daan tungo sa 3.89x net na utang / adjusted EBITDA | Kailangang net na utang | Kailangang pagbawas ng utang |
|---|---|---|
| Patag ang adjusted EBITDA sa $6,608 milyon | $25,706 milyon | $6,580 milyon |
| Lumago ang adjusted EBITDA ng 3% kada taon sa loob ng dalawang taon | $27,048 milyon | $5,238 milyon |
| Dagdag ang $250 milyong sinerhiya at 3% kada taong paglago | $28,238 milyon | $4,048 milyon |
Laban diyan, narito ang perang malilikha ng pinagsamang kompanya batay sa pro forma na numero:
| Taunang perang available para sa pagbawas ng utang, milyong $ | Halaga |
|---|---|
| Pro forma na EBITDA | 5,787 |
| Bawas: gastos sa interes | −2,008 |
| Bawas: buwis sa kita | −423 |
| Bawas: paggastos sa kapital (Sysco $700 milyon + Jetro ~$150 milyon) | −850 |
| Cash flow bago ang dibidendo | 2,506 |
| Bawas: dibidendo sa kasalukuyang $2.17 sa 584.3 milyong share | −1,268 |
| Cash flow na maaaring ipasiya | 1,238 |
Humigit-kumulang 1.24 bilyong dolyar bawat taon, o 2.5 bilyon sa loob ng 24 buwan, laban sa pangangailangang 4.0 bilyon sa pinakapaborableng senaryo sa tatlo. Kailangang manggaling ang agwat sa paglago ng EBITDA na lampas sa 3 porsiyento, sa maagang pagdating ng sinerhiya, sa working capital, sa pagbebenta ng ari-arian, o sa mas mahabang iskedyul. Suspendido na ang buyback, at inilalabas lamang niyon ang 200 milyong ginastos ng Sysco sa taong piskal 2026 — isang maliit na bahagi ng kapasidad sa buyback na inilaan ng mga kompanyang tulad ng Lululemon upang ipagtanggol ang bilang ng kanilang share.
Pansinin din na nagiging mas mahal ang pangako sa dibidendo dahil lamang sa aritmetika. Sa idineklarang rate sa taong piskal 2026 na 2.17 dolyar bawat share, ang 584.3 milyong share ay nangangailangan ng mga 1,268 milyong dolyar taun-taon laban sa 1,037 milyong aktuwal na binayaran ng Sysco — mga 231 milyong dagdag na pera bawat taon para sa parehong dibidendo bawat share. Sinukat laban sa pro forma na net na kitang 1,651 milyon, tumataas ang payout ratio mula 59 tungo sa 77 porsiyento.
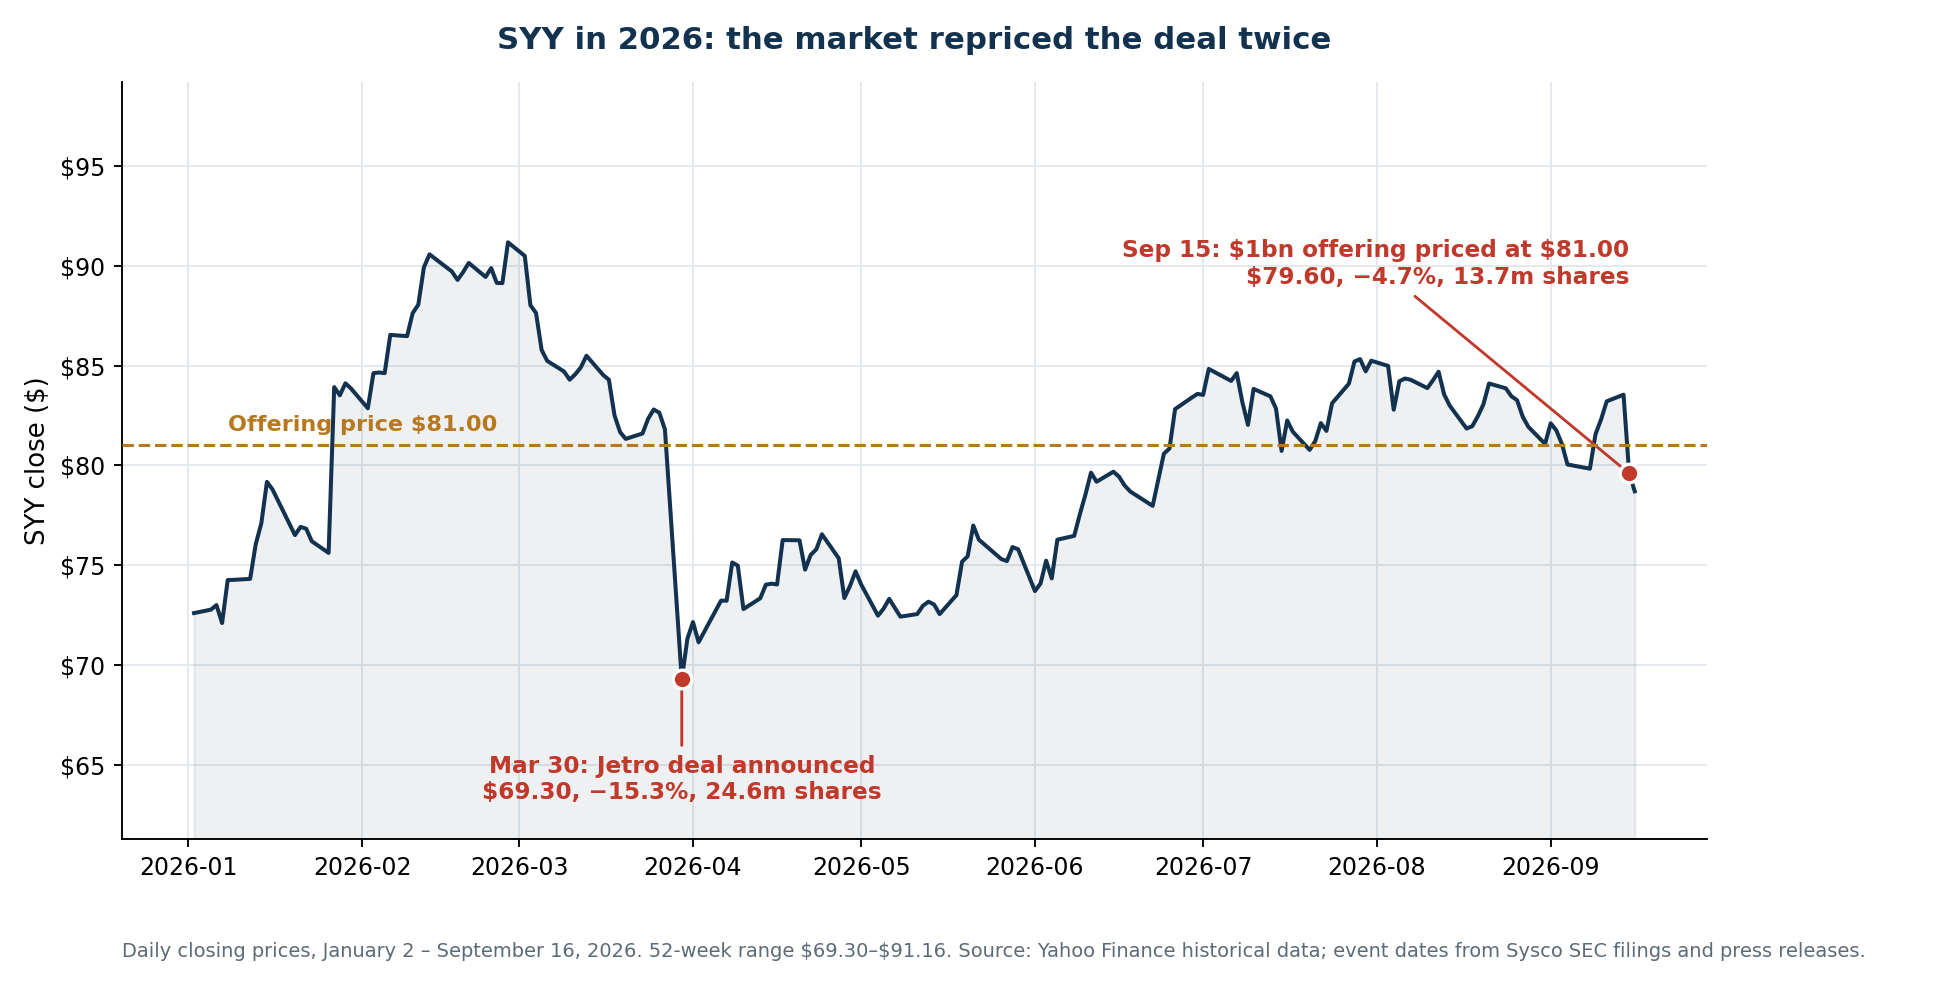
Ang tape: dalawang pagbagsak, may anim na buwang pagitan
Dalawang beses nang naghatol ang merkado sa transaksyong ito, at hindi malabo ang mga hatol.
| Petsa | Pangyayari | Pagsasara | Pagbabago | Volume |
|---|---|---|---|---|
| Mar. 27, 2026 | Huling pagsasara bago ang anunsiyo | $81.80 | −1.02% | 2.6M |
| Mar. 30, 2026 | Inanunsiyo ang pagkuha sa Jetro | $69.30 | −15.28% | 24.6M |
| Mar. 31, 2026 | Bahagyang pagbawi | $71.33 | +2.93% | 15.5M |
| Abr. 1, 2026 | Nagpatuloy ang pagbawi | $72.17 | +1.18% | 9.7M |
| Set. 11, 2026 | Reference na pagsasara sa paunang prospektus | $83.21 | +1.09% | 3.5M |
| Set. 14, 2026 | Inanunsiyo ang alok matapos ang pagsasara | $83.54 | +0.40% | 2.3M |
| Set. 15, 2026 | Pinresyuhan ang alok sa $81.00 | $79.60 | −4.72% | 13.7M |
| Set. 16, 2026 | Nagsara ang alok | $78.71 | −1.12% | 6.3M |
Sa araw ng anunsiyo, bumagsak ang Sysco ng 15.28 porsiyento sa volume na mga sampung beses ng normal, na nagbura ng mga 6.0 bilyong dolyar ng halaga sa merkado — ikalimang bahagi ng presyo ng pagbili, naglaho sa isang sesyon, bago pa man makapaglabas ng isang share o makautang ng isang dolyar. Nabawi ng stock ang karamihan nito sa mga sumunod na buwan, umabot sa $91.16 sa 52-linggong pinakamataas nito, saka isinuko ang bahagi nito sa paligid ng alok.
Sa $78.71, kinakalakal ang SYY sa 17.1 beses ng adjusted EPS ng taong piskal 2026 na $4.61, 21.5 beses ng GAAP EPS na $3.66 — at 27.8 beses ng pro forma na $2.83 na inilathala mismo ng kompanya.
May precedent at may presyo ang panganib na regulatoryo
Hindi pa natatapos ang transaksyon at maaaring hindi matapos. Nagsampa ang Sysco at Jetro sa ilalim ng Hart-Scott-Rodino Act noong Abril 27, 2026, at parehong tumanggap ng ikalawang kahilingan mula sa Federal Trade Commission noong Mayo 27, 2026. Ang ikalawang kahilingan ay nangangahulugang nais ng ahensiyang tingnan itong mabuti, at ang malalaking transaksyong nakasalalay sa iisang pintuang regulatoryo — ang transaksyong NextEra-Dominion kabilang na — ay karaniwang kinakalakal ayon sa kalendaryo ng pagsusuri sa halip na sa pundamental hanggang sa matapos.
Napunta na rito ang Sysco dati. Noong 2015 pumayag itong bilhin ang US Foods sa halagang 8.2 bilyong dolyar. Nagsampa ng kaso ang FTC, na nagsasabing kokontrolin ng kombinasyon ang 75 porsiyento ng pambansang merkado ng broadline distribution. Noong Hunyo 23, 2015, nagbigay ng preliminary injunction si Hukom Amit Mehta ng US District Court para sa District of Columbia, at tinalikuran ng Sysco ang transaksyon makalipas ang anim na araw, na nagbayad sa US Foods ng 300 milyong dolyar na break fee.
Iba ang istruktura ng transaksyong 2026 — ang cash-and-carry na bodega laban sa inihahatid na broadline distribution ay tunay na mas mahinang pagsasapaw kaysa sa broadline laban sa broadline — pero maihahambing ang pansing pampulitika. Noong Agosto 26, 2026, sumulat sina Senador Cory Booker at Tammy Baldwin kay FTC Chairman Andrew Ferguson na humihimok ng masusing imbestigasyon, na nangangatwirang ang modelo ng Restaurant Depot na walang kontrata, walang bayad sa paghahatid at walang minimum na order ay "isang mahalagang pinagmumulan ng kompetisyon" para sa mga independiyenteng restawran na kumikilos sa tatlo hanggang limang porsiyentong margin, at tahasang binabanggit ang precedent noong 2015.
Nagbago ang presyo ng kabiguan:
| Paghahambing ng break fee | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| Halaga ng transaksyon | $8.2 bilyon | $29.0 bilyon |
| Bayad na kailangang ibigay ng Sysco | $300 milyon | $1,164 milyon |
| Bayad bilang % ng halaga ng transaksyon | 3.7% | 4.0% |
Kung mawawakasan ang kasunduan sa pagsasanib dahil hindi nakuha ang pag-apruba ng regulator, o dahil lamang hindi natapos ang transaksyon bago ang Petsa ng Pagwawakas, may utang ang Sysco na 1.164 bilyong dolyar. Ang Petsa ng Pagwawakas ay Setyembre 30, 2027, na may isang awtomatikong pagpapalawig hanggang Marso 30, 2028 kung ang pag-apruba ng regulator na lamang ang natitirang kondisyon. Para sa mga mamumuhunang direktang kinakalakal ang panganib sa transaksyon, kapareho ang mekanika ng namahala sa transaksyong Copart–ACV Auctions: isang nakatakdang presyo, isang pintuang regulatoryo, at isang spread na nagbabayad lamang kung bumukas ang pintuan.
Kung mabigo ang transaksyon
Dahil hindi kondisyonal ang alok, mananatiling nakalabas ang 12.35 milyong bagong share anuman ang mangyari. Hahawakan ng Sysco ang mga 967 milyong dolyar na net na nalikom, may utang na 1.164 bilyong break fee, at nagastos na ang 106 milyon sa bayad sa pangako sa bridge dagdag pa ang bahagi nito sa gastos sa transaksyon. Papasanin ng mga dating shareholder ang 2.5 porsiyentong dilution nang walang anumang kita mula sa Jetro. Ang pampantay na punto ay mananatili ang leverage malapit sa 2.67x at buo ang balance sheet.
Maasahin, batayan at malungkot na senaryo
Maasahing senaryo. Nag-a-apruba ang FTC nang walang makabuluhang remedyo. Nananatili ang 12.3 porsiyentong margin sa operasyon ng Jetro at napapatunayang matibay ang 6.6 porsiyentong pinagsamang margin ng adjusted EBITDA. Maagang dumarating ang 250 milyong sinerhiya. Katumbas ng umiiral na base ang tubo ng mga bagong tindahan. Nalalampasan ng pinagsamang paglikha ng pera ang pro forma dahil tunay na palanggana ang working capital sa isang distributor na 100 bilyong dolyar. Umaabot ang net leverage sa 3.89x sa loob ng 24 buwan, napapalitan ang bridge sa kaakit-akit na rate, at muling nagsisimula ang buyback sa taong piskal 2029. Dumarating ang pagtaas ng adjusted EPS gaya ng ginabayan at muling lumalampas ang GAAP EPS sa $3.66 sa loob ng tatlo hanggang apat na taon habang nagiging kilalang sukat ang iskedyul ng amortisasyon na tinatanaw ng merkado.
Batayang senaryo. Inuubos ng pagsusuring regulatoryo ang karamihan ng taong piskal 2027. Nagsasara ang transaksyon nang may katamtaman o walang remedyo. Bumabagsak ang gastos sa pinansiyamiento malapit sa 5.6 porsiyento ng pro forma. Unti-unting pumapasok ang sinerhiya sa buong tatlong taon. Lumalago ang Jetro sa saklaw ng 3 porsiyento, gaya ng ipinahihiwatig ng mga inayos na numero. Bumababa ang leverage ng mga isang ikot, pero mas malapit sa 30 buwan kaysa 24; sinisipsip ng dibidendo ang 1.27 bilyon kada taon at nananatiling suspendido ang buyback hanggang sa katapusan ng dekada. Nagmamay-ari ang mga shareholder ng mas malaki, mas mataas ang margin at mas mabigat ang utang na kompanya, na ang iniulat na kita bawat share ay maraming taon bago makabawi. Matino sa estratehiya, mabagal sa pinansiya.
Malungkot na senaryo. Humihingi ang FTC ng divestiture o nagsasampa ng kaso. Humihina ang demand sa restawran; ang mga independiyenteng restawran ang pinakasiklikal na segment ng kostumer sa foodservice, at ilang taon nang sinisipsip ng mga mamimili ang implasyon sa menu — ang mga senyales ng pahirap na binanggit ng Walmart at Target noong 2026 ay bumabagsak sa base ng kostumer ng Jetro bago ang institusyonal na base ng Sysco. Lumiliit ang margin ng Jetro, hindi nauulit ang kredito mula sa demanda noong 2026, at mas masama ang itsura ng iniulat na paghahambing sa taong piskal 2027. Bumabagsak ang interes nang mahigit 5.6 porsiyento. Naaantala ang pagbawas ng utang, nakikipagkompetensiya ang pangako sa dibidendo sa pagbabayad ng utang, at may bahagi sa 18.7 bilyong goodwill na isinusulat pababa. Ito ang bitag ng dilution: mas maliit na bahagi ng isang mas mautang na kompanyang ang nabiling kita ay hindi sapat na sumasakop sa pinansiyamiento.
Ano ang dapat bantayan
- Resulta ng FTC at mga remedyo. Ang iskedyul ng pag-apruba, at kung may divestiture na dumadampi sa base ng tindahan.
- Ang karagdagang paglabas ng securities. Timbang na katamtamang coupon, tagal at halo ng senior laban sa junior subordinated notes. Bawat 100 basis point sa 20.9 bilyon ay 209 milyong kita bago ang buwis.
- Resulta ng Jetro bago ang pagsasara. Partikular, kung babalik ang paglago ng kita sa operasyon patungo sa 3 porsiyento kapag lumabas na sa paghahambing ang kredito mula sa demanda.
- Pagtatapos ng accounting ng pagbili. Paunang numero pa ang 10.0 bilyong di-nahahawakang ari-arian at 18.7 bilyong goodwill. Ang mas malaking paglalaan sa di-nahahawakang ari-arian ay nangangahulugan ng mas maraming amortisasyon at mas malawak na agwat sa pagitan ng GAAP at adjusted.
- Interes na binayaran nang cash, hindi gastos sa interes. Tunay na perang hindi kailanman lumilitaw sa adjusted EBITDA ang bayad sa pangako sa bridge at ang gastos sa paglalabas.
- Net na utang kada quarter. Ihambing ang aktuwal na pagbawas sa mga 2.0 bilyon kada taon na ipinahihiwatig ng pangako sa isang ikot.
- Saklaw ng dibidendo sa pro forma na share. Bantayan ang free cash flow matapos ang interes, buwis, paggastos sa kapital at ang mas malaking pangangailangang cash para sa dibidendo.
- Tubo sa namuhunang kapital. Kailangang kumita ang 29.0 bilyon nang higit sa halong gastos ng kapital ng Sysco. Hindi ito pinatutunayan ng pagtaas ng EPS na sinukat matapos alisin ang 626 milyong amortisasyon.
Maaaring buuin ng SimianX AI ang lahat ng ito sa isang nauulit na gawain ng pagsubaybay, na pinagsasama ang mga isinampa sa SEC, rebisyon sa kita, galaw ng presyo at damdamin ng balita — kapaki-pakinabang sa isang pagsasanib kung saan gagalawin ng mga paglalahad na regulatoryo at pinansiyal ang SYY matagal bago lumitaw ang Jetro sa iniulat na resulta.
Bilhin ba ang SYY matapos ang 1 bilyong dolyar na alok?
Nakasalalay ang tapat na sagot sa kung aling numero ng kita ang pinagtutuunan ng mamumuhunan.
Sa $78.71, nasa 17.1 beses ng adjusted na kita sa nakaraang labindalawang buwan ang SYY — makatwiran para sa isang mapagtanggol na lider sa merkado na may kitang lumalago ng 3.9 porsiyento, isang tuloy-tuloy na rekord na mahigit limampung taon ng pagtaas ng dibidendo, at bumubuting profile ng pera nang mag-isa. Matatag ang taong piskal 2026 ng Sysco: 84.6 bilyong dolyar na benta, taas ng 3.9 porsiyento; adjusted EPS na $4.61, taas ng 3.4 porsiyento; 2,638 milyong cash flow sa operasyon; 700 milyong paggastos sa kapital; free cash flow na mga 2.1 bilyon, taas ng 16.3 porsiyento; at 4.8 bilyong kabuuang likididad. Ginabayan ng pamunuan ang taong piskal 2027 tungo sa 6-7 porsiyentong paglago ng benta at 9-11 porsiyentong paglago ng adjusted EPS sa batayang 53 linggo, na tinutulungan ng mga 100 milyong inaasahang kahusayan mula sa mga prosesong pinapatakbo ng artipisyal na katalinuhan.
Sa pro forma na GAAP na kitang $2.83, ang parehong presyo ay 27.8 beses — at pinopondohan ng bumibili ang 29.0 bilyong pagkuha sa 99 porsiyentong paglalaan sa goodwill at di-nahahawakang ari-arian at 20.9 bilyong bagong utang sa mga 5.6 porsiyento.
Ang 1 bilyong dolyar na alok ang pinakamababang halaga ng nangyari ngayong buwan. Ang mahalaga ay naglathala ang Sysco ng pro forma na nagpapakita ng GAAP EPS na bumababa ng 23 porsiyento at net leverage sa 4.89x.
Ang mga mamumuhunang naniniwalang karapat-dapat sa premyo ang cash-and-carry na pamamahagi, na maipagtatanggol ang 12.3 porsiyentong margin ng Jetro, at na kayang bawasan ng Sysco ang utang ayon sa iskedyul ay may magkakaugnay na tesis: tunay ngang mas kumikita ang pinagsamang negosyo kada dolyar ng benta kaysa sa Sysco nang mag-isa. Ang mga gustong makita muna ang huling kondisyon ng pinansiyamiento, ang resulta ng FTC at isang quarter ng resulta ng Jetro na walang kredito mula sa demanda bago magpasiya ay may magkakaugnay ding tesis, at binibigyan sila ng Petsa ng Pagwawakas ng panahon hanggang Setyembre 2027, kahit paano.
Ang hindi dapat gawin ng sinuman ay ituring na buong larawan ang "katamtaman hanggang mataas na isang-digit na pagtaas ng adjusted EPS". Sapat nang tiyak ang mga dokumentong available ngayon upang hindi na kailanganin pa iyon ng kahit sino.
Mga madalas itanong tungkol sa 1 bilyong dolyar na pagbebenta ng stock ng Sysco
Gaano kalaki ang dilution sa mga shareholder ng Sysco?
Itinataas ng 1 bilyong dolyar na alok ang bilang ng share nang 2.574 porsiyento, mula 479,568,281 tungo sa 491,913,960. Kasama ang 91.5 milyong share na mapupunta sa mga may-ari ng Jetro, bumababa ang mga dating shareholder sa humigit-kumulang 82.20 porsiyento ng isang base na 583.4 milyong share — 81.94 porsiyento kung ganap na gagamitin ng mga underwriter ang kanilang opsiyong 1,851,851 share.
Itataas ba ng pagkuha sa Jetro ang EPS ng Sysco?
Depende sa panukat. Naggigiya ang Sysco tungo sa katamtaman hanggang mataas na isang-digit na pagtaas ng adjusted EPS sa unang taon at sampu hanggang labinlimang porsiyento sa ikalawa. Ipinapakita ng sarili nitong pro forma ang GAAP na diluted EPS na $2.83 laban sa $3.66 na aktuwal na iniulat para sa taong piskal 2026 — isang paghina ng 22.7 porsiyento. Pinangungunahan ang pagkakaiba ng 626 milyong taunang amortisasyon ng biniling di-nahahawakang ari-arian, na hindi kasama sa adjusted na panukat, dagdag ang 358 milyong di-nauulit na gastos sa transaksyon, pagpapanatili at buwis sa paglilipat.
Gaano karaming utang ang inaako ng Sysco?
Ipinapakita ng pro forma na balance sheet ang 20,883 milyong dolyar na bagong utang, na nagtataas ng kabuuang utang mula 13,516 milyon tungo sa 34,399 milyon at ng net na utang mula 11,730 milyon tungo sa 32,286 milyon. Lumilipat ang net leverage mula 2.67x tungo sa 4.89x na adjusted EBITDA sa ibinunyag na pro forma, laban sa gabay ng pamunuan na mga 4.5x sa pagsasara.
Bakit naglalabas ng share ang Sysco sa halip na dagdagan ang utang?
Dahil umuutang na ito ng 20.9 bilyon. Ang pagpopondo sa huling bilyon gamit ang equity ay umiiwas sa mga 56 milyong taunang interes bago ang buwis sa ipinahihiwatig na halong 5.6 porsiyento at sumusuporta sa mga investment-grade rating na nagpepresyo sa natitirang pakete. Ang gastos ay isang permanenteng 2.57 porsiyentong pagtaas sa bilang ng share.
Maaari bang harangin ng FTC ang transaksyong Sysco–Jetro?
Tunay na panganib iyon. Tumanggap ang dalawang partido ng ikalawang kahilingan ng FTC noong Mayo 27, 2026, at matagumpay na hinarangan ng ahensiya ang pagkuha ng Sysco sa US Foods noong 2015. Pormal na humiling sina Senador Booker at Baldwin ng masusing imbestigasyon noong Agosto 2026. Kung mawawakasan ang kasunduan dahil sa pag-apruba ng regulator, may utang ang Sysco na 1.164 bilyong dolyar.
Nanganganib ba ang dibidendo ng Sysco matapos ang pagkuha?
Nangako ang Sysco na papanatilihin ang kasalukuyang dibidendo at ang katayuan nitong Dividend Aristocrat. Humihigpit ang aritmetika: sa idineklarang rate sa taong piskal 2026 na $2.17 bawat share, ang bilang ng share matapos ang transaksyon ay nangangailangan ng mga 1,268 milyon taun-taon laban sa 1,037 milyong binayaran sa taong piskal 2026, na nagtataas ng payout ratio sa pro forma na net na kita mula 59 tungo sa mga 77 porsiyento. Hindi malinaw na nanganganib ang dibidendo, pero direkta itong nakikipagkompetensiya sa pangako sa pagbawas ng utang.
Ano ang mangyayari sa bagong share kung bumagsak ang transaksyon?
Mananatili silang nakalabas. Tahasang hindi nakakondisyon sa pagkuha ang alok. Hahawakan ng Sysco ang humigit-kumulang 967 milyong dolyar na net na nalikom para sa pangkalahatang layuning korporado, may utang na 1.164 bilyong break fee, at nagbayad na ng 106 milyon sa bayad sa pangako sa bridge — samantalang pinapasan ng mga dating shareholder ang 2.57 porsiyentong dilution nang walang anumang kita mula sa Jetro.
Konklusyon
Hindi ang 1 bilyong dolyar na pagbebenta ng stock ng Sysco ang kuwento. 2.57 porsiyentong dilution iyon, pinresyuhan sa karaniwang 3 porsiyentong konsesyon, na naglilikom ng pinakamaliit na hiwa ng isang 29.0 bilyong dolyar na transaksyon.
Ang kuwento ay kung ano ang kinailangang ibunyag ng Sysco upang maibenta iyon. Ipinapakita ng pro forma ang bentang tumataas ng 18.9 porsiyento at kita sa operasyong tumataas ng 34.3 porsiyento, habang halos tumatriple ang gastos sa interes at bumabagsak ang diluted EPS mula $3.66 tungo sa $2.83. Ipinapakita ng na-audit na estado ng Jetro ang isang tunay na napakagaling na negosyo — 12.3 porsiyentong margin sa operasyon, kaunting kapital ang kailangan — na lumago ng 3.1 porsiyento noong 2025, na ang pagbilis noong 2026 ay malaking bahagi ay kasunduan sa demanda, at ang mga may-ari ay kumuha ng 4.1 bilyon sa loob ng tatlumpung buwan. Inilalagay ng paglalaan ng presyo ng pagbili ang 99.1 porsiyento ng 29.0 bilyon sa goodwill at di-nahahawakang ari-arian. Nagkakahalaga ang pinansiyamiento ng mga 5.6 porsiyentong halo, dagdag ang 106 milyon para lamang mapanatiling bukas ang bridge.
Wala sa mga iyon ang gumagawa sa transaksyon bilang pagkakamali. Ang 5.2 porsiyentong margin ng adjusted EBITDA na nagiging 6.6 porsiyento ay isang istruktural na pagbuting hindi kayang kamtin nang organiko ng isang broadline distributor, at binibigyan ng cash-and-carry ang Sysco ng ikalawang paraan para paglingkuran ang mga kostumer na binebentahan na nito. Malinaw na nababasa ang transaksyon sa antas ng estratehiya.
Pero manipis ang puwang para sa pagkakamali, at manipis ito sa isang tiyak at masusukat na paraan. Para sa mga shareholder ng SYY, hindi ang bilang ng share ang mapagpasyang bilang. Ito ang pro forma na free cash flow bawat share matapos ang interes na binayaran, buwis na binayaran, paggastos sa kapital at ang lumaking dibidendo — mga 1.24 bilyong perang maaaring ipasiya kada taon laban sa isang pangako sa pagbawas ng utang na nangangailangan ng mga 2.0 bilyon. Kung masasarhan ang agwat na iyon sa pamamagitan ng paglago ng EBITDA at maagang sinerhiya, mababasa ang paglalabas ng share bilang maingat na pinansiyamiento sa isang transaksyong nagpapabago ng anyo. Kung hindi, mababasa itong una sa marami pa.
Kaugnay na mga babasahin
- Kasunduang Copart-ACV 2026: tumalon ang ACVA ng 44%, nag-iwan ng 0.9% spread
- Kasunduan sa AI chip ng Amazon-Qualcomm: 54 milyong share ang nakataya
- Kasunduang Nvidia-Hugging Face 2026: $12.9B sa 86 beses ng kita
- Kasunduang NextEra-Dominion 2026: ang 110 GW na siksikan para sa AI
- CoreWeave 2026: $100B na backlog ng AI laban sa panganib ng utang
- Walmart at Target 2026: pagbasa sa mga senyales ng pahirap ng mamimiling Amerikano
- Lululemon sa ilalim ng $100: sirang tatak o bihirang pagkakataon?
- Paggastos sa AI 2026: ginagastos na ng malalaking tech ang 96% ng cash flow nila
Mga Sanggunian
- Sysco Corporation — Suplemento ng prospektus (Form 424B5), Setyembre 16, 2026
- Sysco Corporation — Form 8-K kasama ang na-audit na estado ng Jetro at pro forma, Setyembre 14, 2026
- JRD Unico, Inc. at mga Kaanib — Na-audit na pinagsamang financial statements, 2025 at 2024
- JRD Unico, Inc. at mga Kaanib — Hindi na-audit na pinagsamang financial statements, 26 linggo hanggang Hunyo 27, 2026
- Sysco Corporation — Hindi na-audit na pinaikling pinagsamang pro forma na impormasyong pinansiyal
- JRD Unico, Inc. at mga Kaanib — Talakayan at pagsusuri ng pamunuan, Hunyo 2026
- Sysco Corporation — Taunang ulat sa Form 10-K, taong piskal 2026
- Sysco Corporation — Anunsiyo ng pagkuha sa Jetro Restaurant Depot, Marso 30, 2026
- Sysco Corporation — Resulta ng ikaapat na quarter at buong taong piskal 2026, Agosto 4, 2026
- Sysco Corporation — Pagpepresyo ng alok ng karaniwang stock, Setyembre 15, 2026
- Federal Trade Commission — Isinara ng FTC ang kaso matapos talikuran ng Sysco ang pagsasanib sa US Foods, 2015
- Federal Trade Commission — Talaan ng kaso ng Sysco/USF Holding/US Foods
- Senado ng Estados Unidos — Humihiling sina Senador Booker at Baldwin ng imbestigasyon ng FTC, Agosto 26, 2026
- SimianX — Pundamental ng stock ng SYY


