Paano Gumagana ang Warrants ng Amazon: Tranche, Trigger at ang Tunay na Bilang
Ang kasunduan ng Amazon Qualcomm AI chip ay nagbago ng mga ambisyon ng Qualcomm sa data-center mula sa isang kawili-wiling roadmap patungo sa isang komersyal na napatunayan na tesis ng pamumuhunan. Noong Setyembre 8, 2026, inihayag ng Qualcomm ang isang multi-henerasyong pakikipagtulungan sa Amazon na sumasaklaw sa mga customized silicon para sa inference ng artipisyal na katalinuhan, teknolohiya ng server at advanced optical connectivity.
Nakakuha rin ang Amazon ng mga warrant na naka-link sa mga pangako sa pagbili at hinaharap na paggastos na maaaring sa kalaunan ay payagan itong makakuha ng hanggang 25 milyong shares ng Qualcomm. Ang estruktura na iyon ay nagpapahiwatig ng mas malalim na relasyon kaysa sa isang karaniwang order ng bahagi—ngunit hindi ito nangangahulugan na pinapalitan ng Amazon ang Nvidia.
Sa katunayan, inihayag ng AWS dalawang linggo lamang ang nakalipas na plano nitong mag-deploy ng isa pang dalawang milyong Nvidia GPUs sa 2027 at 2028. Ang Amazon ay sumusunod sa isang heterogeneous na estratehiya: Nvidia para sa malawak na accelerated computing, ang sariling mga produkto nitong Trainium at Graviton, at Qualcomm para sa customized, power-efficient inference at connectivity.
Para sa mga mamumuhunan na gumagamit ng SimianX AI upang subaybayan ang QCOM, NVDA at AMZN, ang tamang tanong ay hindi kung papatayin ng Qualcomm ang Nvidia. Ito ay kung makakakuha ba ang Qualcomm ng isang mahalagang bahagi ng mabilis na lumalawak na merkado ng AI infrastructure—at kung ang pagkakataong iyon ay sapat na malaki upang baguhin ang profile ng kita at valuation ng QCOM.
May dalawang bagay sa anunsiyo na wala sa pahayag sa media, at pareho nilang binabago ang pagbasa rito. Ipinagkaloob ang warrant noong 3 Setyembre — limang araw bago lumabas ang balita — sa halagang 4.34 porsiyentong mas mababa sa pagsasara ng araw na iyon. At hindi lamang ito ang kapital na inilabas ng Qualcomm upang itayo ang negosyong ito: ang pagkuha sa Alphawave at sa Modular, na nagbigay ng optikal na koneksiyon at ng software na inaasahan ng pakikipagtulungan sa Amazon, ay katumbas ng karagdagang 29 milyong bahagi. Sa kabuuan, humigit-kumulang 5.1 porsiyento ng kompanya iyon.
Ang impormasyon at datos ng merkado sa pananaliksik na ito ay kasalukuyan hanggang Setyembre 9, 2026.
Ano ang Talagang Inanunsyo ng Amazon at Qualcomm?
Ayon sa opisyal na anunsyo ng Qualcomm, makikipagtulungan ang Qualcomm at Amazon sa maraming henerasyon ng customized silicon na dinisenyo para sa malakihang AI data centers.
Ang kasunduan ay may tatlong pangunahing bahagi:
- Customized silicon para sa AI inference: Makikipagtulungan ang Qualcomm sa Amazon sa mga chip na ginagamit upang patakbuhin ang mga sinanay na AI model at magbigay ng mga tugon sa mga gumagamit.
- Advanced data-center connectivity: Magtutulungan ang mga kumpanya sa mga optical solution na umaabot sa 1.6 terabits bawat segundo, na may mga hinaharap na henerasyon na nakaplano.
- Electronic design automation: Nais ng Qualcomm na palawakin ang paggamit nito ng AWS infrastructure at Amazon Bedrock para sa chip-design workloads, na posibleng magpabilis ng mga cycle ng pagbuo.
Mahalaga ito dahil nagbibigay ito sa Qualcomm ng isang hyperscale customer para sa higit sa isang henerasyon ng chip. Saklaw din nito ang parehong computation at connectivity, dalawang pinakamahalagang hadlang sa modernong AI data centers.
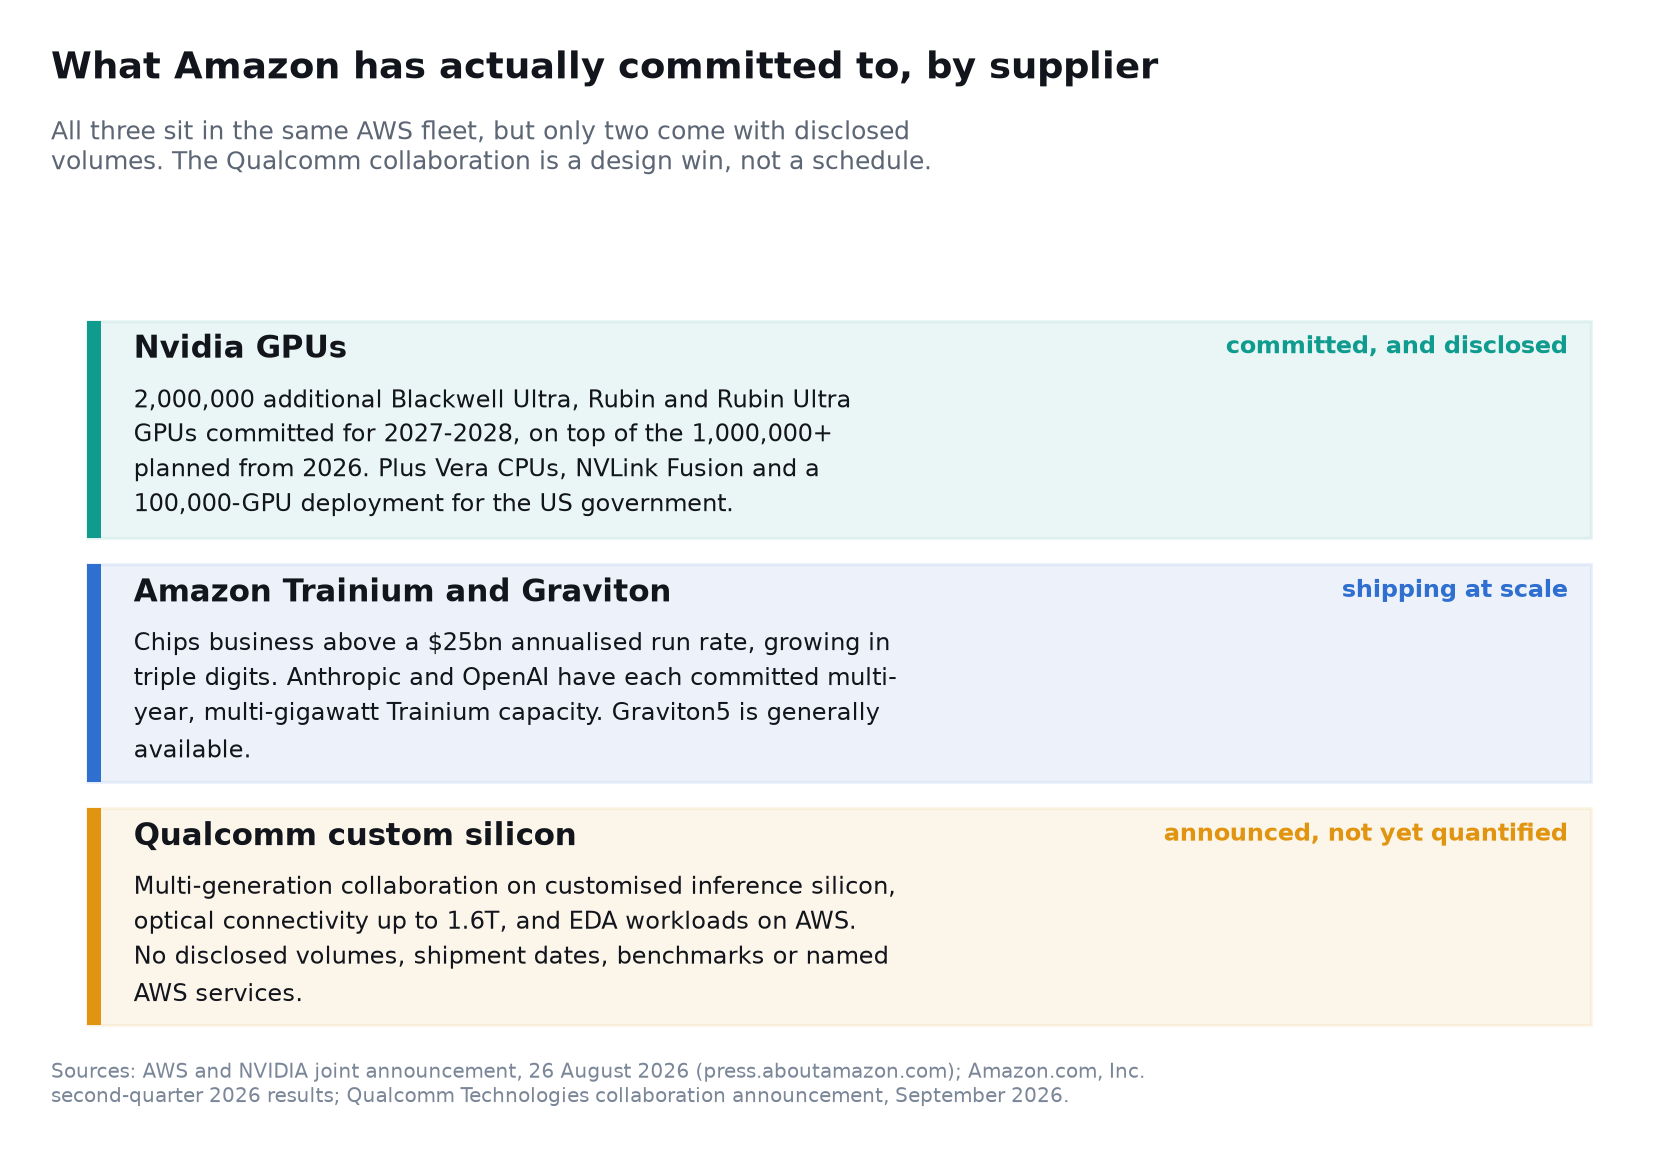
Gayunpaman, ilang mahahalagang detalye ang hindi inihayag:
- Hindi nagbigay ang Qualcomm ng garantisadong kita.
- Hindi inihayag ng mga kumpanya ang mga petsa ng pagpapadala o dami ng produksyon.
- Hindi tinukoy ng Amazon ang eksaktong mga serbisyo ng AWS na gagamit ng Qualcomm silicon.
- Walang independiyenteng napatunayang performance benchmarks ang inilabas.
- Hindi sinabi sa anunsyo na papalitan ng Qualcomm ang Nvidia GPUs o ang Trainium accelerators ng Amazon.
Ang kasunduan ay isang pangunahing validation ng design-win, ngunit ang pinansyal na kinalabasan ay nakasalalay pa rin sa mga purchase order, iskedyul ng deployment, ani, pagganap at pagtanggap ng customer.
Pag-unawa sa Qualcomm Stock Warrants ng Amazon
Ang kasamang stock warrant ay isa sa mga pinakamalakas na senyales na inaasahan ng Amazon ang isang commercially meaningful na relasyon.
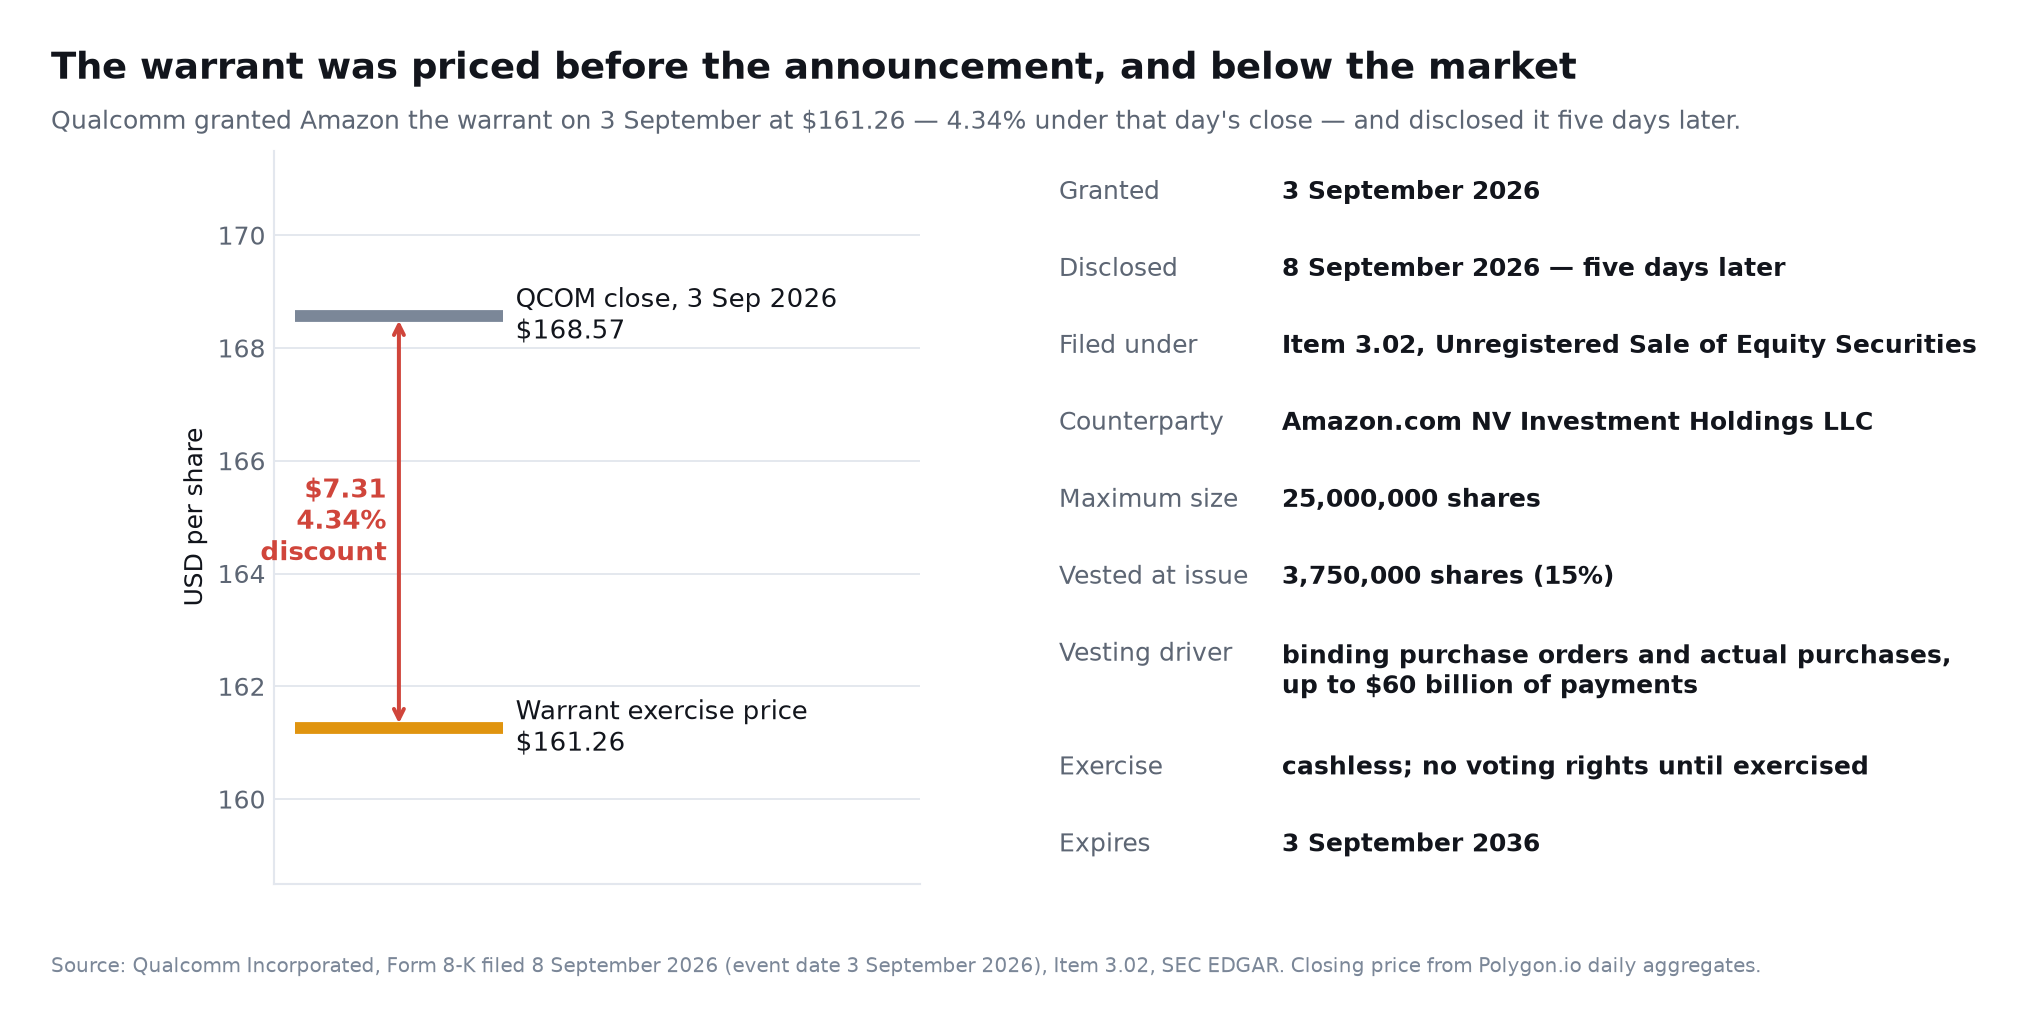
Ayon sa SEC filing ng Qualcomm, nakatanggap ang Amazon ng karapatan na bumili ng hanggang 25 milyong shares ng Qualcomm sa exercise price na $161.26 bawat share. Ang warrant ay nagpapahintulot ng cashless exercise at mag-e-expire sa Setyembre 3, 2036.
May dalawang detalye sa dokumentong iyon na dapat pagtuunan, dahil wala ang alinman sa kanila sa pahayag sa media. Una, ipinagkaloob ang warrant noong 3 Setyembre 2026 — limang araw bago ianunsiyo ang pakikipagtulungan — at ang presyo ng pagsasara ng Qualcomm noong araw na iyon ay 168.57 dolyar, kaya ang halagang 161.26 dolyar ay itinakda nang 4.34 porsiyentong mas mababa sa merkado. Ikalawa, inilahad ito ng Qualcomm sa ilalim ng Item 3.02, hindi nakarehistrong pagbebenta ng mga seguridad sa kapital, at hindi bilang mahalagang panghuling kasunduan; ang katapat sa warrant ay ang Amazon.com NV Investment Holdings LLC, isang entidad sa pamumuhunan, at hindi ang Amazon.com, Inc. mismo. Walang karapatang bumoto ang warrant hangga't hindi ito ginagamit.
Ang mga shares ay nagiging vested sa mga tranche na konektado sa:
- Pagsasagawa ng mga tiyak na komersyal na kasunduan.
- Paglalagay ng mga binding purchase orders.
- Aktwal na pagbili ng mga produkto, teknolohiya, sistema at mga serbisyo sa pagmamanupaktura ng Qualcomm.
- Kabuuang mga pagbabayad na maaaring umabot sa maximum na $60 bilyon sa panahon ng warrant.
Sinasabi ng SEC filing na 3.75 milyong shares ang nag-vest sa pag-isyu batay sa mga paunang pangako sa pagbili.
| Warrant term | Detail | Investment implication |
|---|---|---|
| Maximum shares | 25 milyon | Potensyal na dilution kung ganap na mag-vest at ma-exercise |
| Exercise price | $161.26 | Nagbibigay sa Amazon ng pangmatagalang exposure sa QCOM upside |
| Expiration | Setyembre 3, 2036 | Sumusuporta sa potensyal na dekadang relasyon |
| Initial vesting | 3.75 milyong shares | Nagpapahiwatig na may mga paunang pangako na umiiral na |
| Maximum payment threshold | Hanggang $60 bilyon | Hindi isang garantisadong halaga ng kontrata |
| Vesting mechanism | Mga order, pagbili at mga komersyal na milestones | Nag-aayon sa benepisyo ng equity ng Amazon sa kita ng Qualcomm |
Ang madalas na inilarawan na ito bilang isang “$4 bilyong stake” ay nangangailangan ng konteksto. Ang pag-multiply ng 25 milyong shares sa $161.26 exercise price ay nagbubunga ng humigit-kumulang $4.03 bilyon, ngunit iyon ay ang kabuuang halaga ng strike-price—hindi isang agarang pagbabayad mula sa Amazon o isang garantisadong ekonomikong kita.
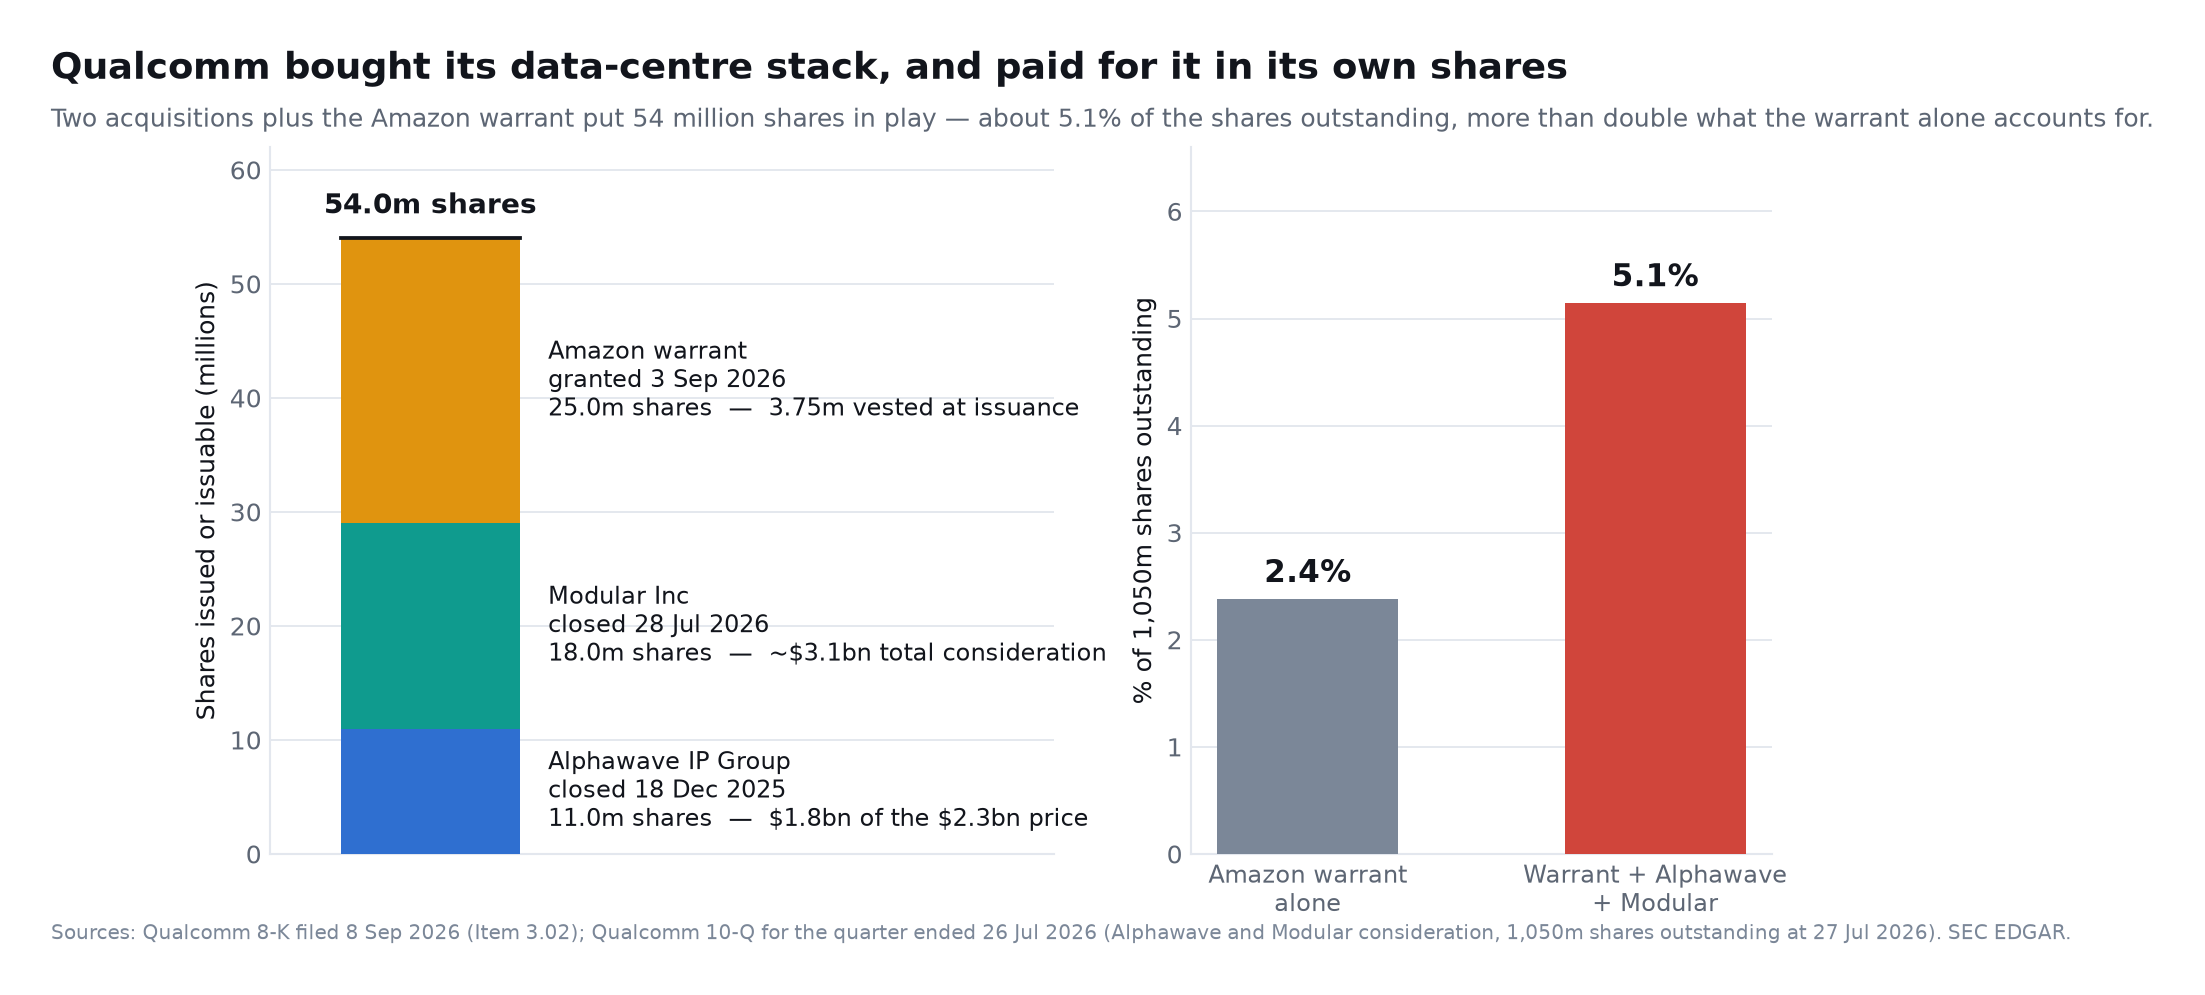
Mahalaga rin ang posibleng pagdilaw ng halaga ng bahagi, at maliit ang turing dito ng karaniwang paglalarawan. Iniulat ng Qualcomm ang 1,050 milyong bahaging nakalabas noong 27 Hulyo 2026 sa ulat nito para sa ikatlong quarter ng taong pinansyal, kaya ang 25 milyong bahagi ng warrant ay katumbas ng humigit-kumulang 2.4 porsiyento ng kompanya, hindi ang 2.3 porsiyentong ipinahihiwatig ng bilang ng bahagi noong nakaraang taon. Ngunit hindi ang warrant ang tanging kapital na inilabas ng Qualcomm para itayo ang negosyong ito, at pinagsasama ng sumusunod na bahagi ang lahat sa isang lugar.
Ano ang Binili ng Qualcomm Para Marating ang Anunsiyong Ito
Ang warrant ng Amazon ang nakikitang bahagi lamang ng isang mas malaking singil sa kapital. Kapag binasa kasabay ng dokumentong 8-K tungkol sa warrant, ipinapakita ng ulat ng Qualcomm para sa ikatlong quarter ng taong pinansyal na tinipon ng kompanya ang hanay ng teknolohiya nito para sa sentro ng datos sa pamamagitan ng dalawang pagkuha sa nakalipas na siyam na buwan, at binayaran ang pareho higit sa lahat gamit ang sarili nitong bahagi.
Natapos ang Alphawave IP Group plc noong 18 Disyembre 2025 sa halagang humigit-kumulang 2.3 bilyong dolyar: mga 1.8 bilyong dolyar sa kapital — mga 11 milyong bahagi, kabilang ang 4 milyong Napapalitang Bahagi ng isang subsidiaryo sa Canada na nakatala sa patas na halagang 746 milyong dolyar, dagdag ang 301 milyong dolyar na salapi. Inilarawan ng Qualcomm ang binili bilang negosyo sa mataas na bilis na koneksiyong may kawad, na nakuha upang "lalo pang pabilisin, at magbigay ng pangunahing yaman para sa, ang aming paglawak tungo sa mga sentro ng datos".
Natapos ang Modular Inc noong 28 Hulyo 2026 sa halagang humigit-kumulang 3.1 bilyong dolyar, na may 18 milyong bahaging inilabas. Mga 4 milyon sa mga bahaging iyon, na nakatala sa mga 700 milyong dolyar na patas na halaga, ang napunta sa mga opisyal ng Modular kapalit ng apat na taong paninilbihan — ibig sabihin, pakete para panatilihin sila, hindi bayad sa pagbili. Ang Modular ang kompanya ng compiler at runtime para sa artipisyal na katalinuhan na ang teknolohiya ang pundasyon ng sagot na software sa CUDA na siyang umiikot sa negatibong senaryo ng Qualcomm. Sa parehong siyam na buwan, kumuha ang Qualcomm ng pito pang negosyo sa kabuuang 1.1 bilyong dolyar.
| Transaksiyon | Natapos | Kabayaran | Bahaging inilabas o mailalabas |
|---|---|---|---|
| Alphawave IP Group plc | 18 Disyembre 2025 | ~2.3 bilyong dolyar (1.8 bilyon kapital, 301 milyon salapi) | ~11 milyon |
| Modular Inc | 28 Hulyo 2026 | ~3.1 bilyong dolyar | ~18 milyon |
| Warrant ng Amazon | Ipinagkaloob 3 Setyembre 2026 | Naaabot laban sa mga order at bayad hanggang 60 bilyong dolyar | hanggang 25 milyon |
| Kabuuan | ~54 milyon |
Laban sa 1,050 milyong bahaging nakalabas, ang 54 milyong bahaging iyon ay humigit-kumulang 5.1 porsiyento ng kompanya — mahigit doble ng lumalabas kapag ang warrant lamang ang tinitingnan.
Ang Koneksiyong Ibinebenta ng Qualcomm sa Amazon ay ang Koneksiyong Binili Nito
Mas mahalaga ang pagkakasunod-sunod kaysa sa kabuuan. Sinasabi ng anunsiyo ng Qualcomm noong Setyembre na "gagamitin" ng pakikipagtulungan "ang mga makabagong teknolohiyang SerDes at optikal na DSP ng Qualcomm Technologies" — at ang SerDes at ang optikal na DSP ang mismong yamang dinala ng Alphawave siyam na buwan bago iyon, sa isang transaksiyong ipinaliwanag mismo ng Qualcomm bilang nagbibigay ng "pangunahing yaman para sa aming paglawak tungo sa mga sentro ng datos".
Makatwirang paraan iyon upang pumasok sa isang merkado, at mas mabilis kaysa sa pagbuo ng kakayahan sa loob mismo ng kompanya. Ngunit binabago nito ang pinatutunayan ng anunsiyo ng Amazon. Pinatutunayan nitong bibili ang isang napakalaking tagapagbigay ng ulap ng teknolohiyang kamakailan lamang nakuha, na isinama sa produktong hindi pa naipapadala sa dami — hindi na nakabuo ang Qualcomm ng matagalang panloob na kalamangan sa silikon para sa sentro ng datos. Ang panganib sa inhinyeriya na karaniwang nauuna bago ang panalong disenyo ay inilipat dito matapos iyon.
Bakit Pumasok ang Qualcomm sa AI Data Center Ngayon
Itinayo ng Qualcomm ang kanyang reputasyon sa wireless communications, smartphone processors, modems at power-efficient system-on-chip design. Ang mga lakas na ito ay lalong may kaugnayan sa AI infrastructure dahil ang ekonomiya ng inference ay nakadepende sa higit pa sa simpleng pagganap ng compute.
Mahalaga sa mga operator ng AI ang:
- Mga token na nalikha bawat watt.
- Mga token na nalikha bawat dolyar.
- Memory bandwidth at kapasidad.
- Latency para sa interactive na mga aplikasyon.
- Densidad ng rack.
- Mga kinakailangan sa paglamig.
- Networking at optical bandwidth.
- Software portability.
- Kabuuang gastos ng pagmamay-ari sa loob ng ilang taon.
Naniniwala ang Qualcomm na ang kanilang karanasan sa pagdidisenyo ng mga high-performance mobile chip sa ilalim ng mahigpit na mga limitasyon sa kapangyarihan ay maaaring mailipat sa data center. Ang isang smartphone system-on-chip ay dapat magsama ng computing, memory, connectivity at AI acceleration habang nagpapatakbo sa loob ng isang maliit na power envelope. Ang mga rack ng data center ay nagpapatakbo sa mas malaking sukat, ngunit ang kahusayan sa kapangyarihan ay nananatiling isang kritikal na ekonomikong limitasyon.
Sa kanyang investor day noong Hunyo 2026, ipinakilala ng Qualcomm ang Dragonfly data-center portfolio at itinatag ang isang taunang accelerator roadmap:
| Produkto | Pangunahing layunin | Inaasahang posisyon |
|---|---|---|
| Dragonfly AI200 | AI inference accelerator | Unang pangunahing henerasyon sa bagong roadmap |
| Dragonfly AI250 | Susunod na henerasyong inference | Mas mataas na pagganap at pinabuting ekonomiya ng token |
| Dragonfly AI300 | Hinaharap na platform ng inference | Taunang pagpapatuloy ng roadmap |
| Dragonfly C1000 | Data-center CPU | Agentic AI, host processing at pangkalahatang compute |
| Qualcomm HBC | High-bandwidth compute technology | Tumutugon sa mga bottleneck ng memory |
| Optical DSP at SerDes | Koneksyon ng rack at cluster | Mataas na bilis ng paglipat ng data |
| Pasadyang silikon | Mga disenyo na tiyak sa hyperscaler | Na-optimize na mga workload ng customer |
Inilalatag ng opisyal na mapa ng Dragonfly ang C1000 na prosesor, ang AI300 na pampabilis, at isang teknolohiya sa memorya na tinatawag na High Bandwidth Compute na ayon sa Qualcomm ay nagpapababa ng enerhiyang nauubos kada token, sa taunang ritmo ng paglabas. Binabanggit din ng pahayag ang mga kasunduang tumatagal ng ilang taon kasama ang nangungunang mga kompanya sa artipisyal na katalinuhan at sentro ng datos at ang suporta ng ekosistemang binubuo ng mahigit 35 lider sa industriya. Nagmumula sa tagagawa ang detalyadong bilang ng pagganap ng mga bahaging ito, kaya nararapat itong tingnan nang maingat hanggang masukat ang malayang mga sistema.
Bakit ang AI Inference ang Susi sa Labanan
Ang pagsasanay ay lumilikha ng isang modelo. Ang inference ay nagpapatakbo ng modelong iyon sa tuwing ang isang tao, aplikasyon o ahente ng AI ay nagsusumite ng isang kahilingan.
Ang mga workload ng pagsasanay ay napakalaki ngunit episodiko. Ang inference ay nagiging tuloy-tuloy pagkatapos pumasok ang mga aplikasyon sa produksyon. Ang agentic AI ay maaaring higit pang dagdagan ang kinakailangan dahil ang isang kahilingan ng gumagamit ay maaaring mag-trigger ng pagpaplano, paghahanap, paggamit ng tool, pagpapatupad ng code, beripikasyon at maraming tawag sa modelo.
Ito ay lumikha ng potensyal na napakalaking demand para sa mga espesyal na chip para sa inference.
Hindi kailangang talunin ng Qualcomm ang Nvidia sa bawat benchmark ng pagsasanay. Maaari itong bumuo ng isang mahalagang negosyo sa pamamagitan ng pagkapanalo sa mga napiling, mahuhulaan na workload ng inference kung saan inuuna ng mga customer ang gastos at kahusayan sa kuryente sa halip na maximum na kakayahang umangkop.
Kasama sa mga halimbawa ang:
- Mataas na dami ng mga tugon ng chatbot.
- Mga sistema ng rekomendasyon.
- Pagsusuri at pagkuha ng paghahanap.
- Mga ahente ng AI sa negosyo.
- Mga serbisyo ng pagsasalita at pagsasalin.
- Inference ng computer vision.
- Mga katulong sa code.
- Pagsusuri na pinahusay na henerasyon.
- Maliit at katamtamang laki ng mga modelo ng wika.
- Nakalaang first-party na cloud workloads.
Ang pasadyang silikon ay partikular na kaakit-akit para sa AWS dahil kinokontrol ng Amazon ang serbisyo ng cloud, layer ng software, disenyo ng data center at iskedyul ng workload. Maaari itong i-optimize ang hardware sa paligid ng mataas na dami ng mga panloob na pattern sa halip na suportahan ang bawat posibleng panlabas na aplikasyon.
Ang makatotohanang pagkakataon ng Qualcomm ay hindi upang ulitin ang buong platform ng Nvidia. Ito ay upang gawing mas mura ang pagpapatakbo ng mga napiling AI inference workloads.
Ang Qualcomm ba ang Susunod na Seryosong Banta sa Nvidia?
Ang Qualcomm ay ngayon isang kredibleng kalahok, ngunit ito ay hindi pa isang banta sa antas ng kapantay sa Nvidia.
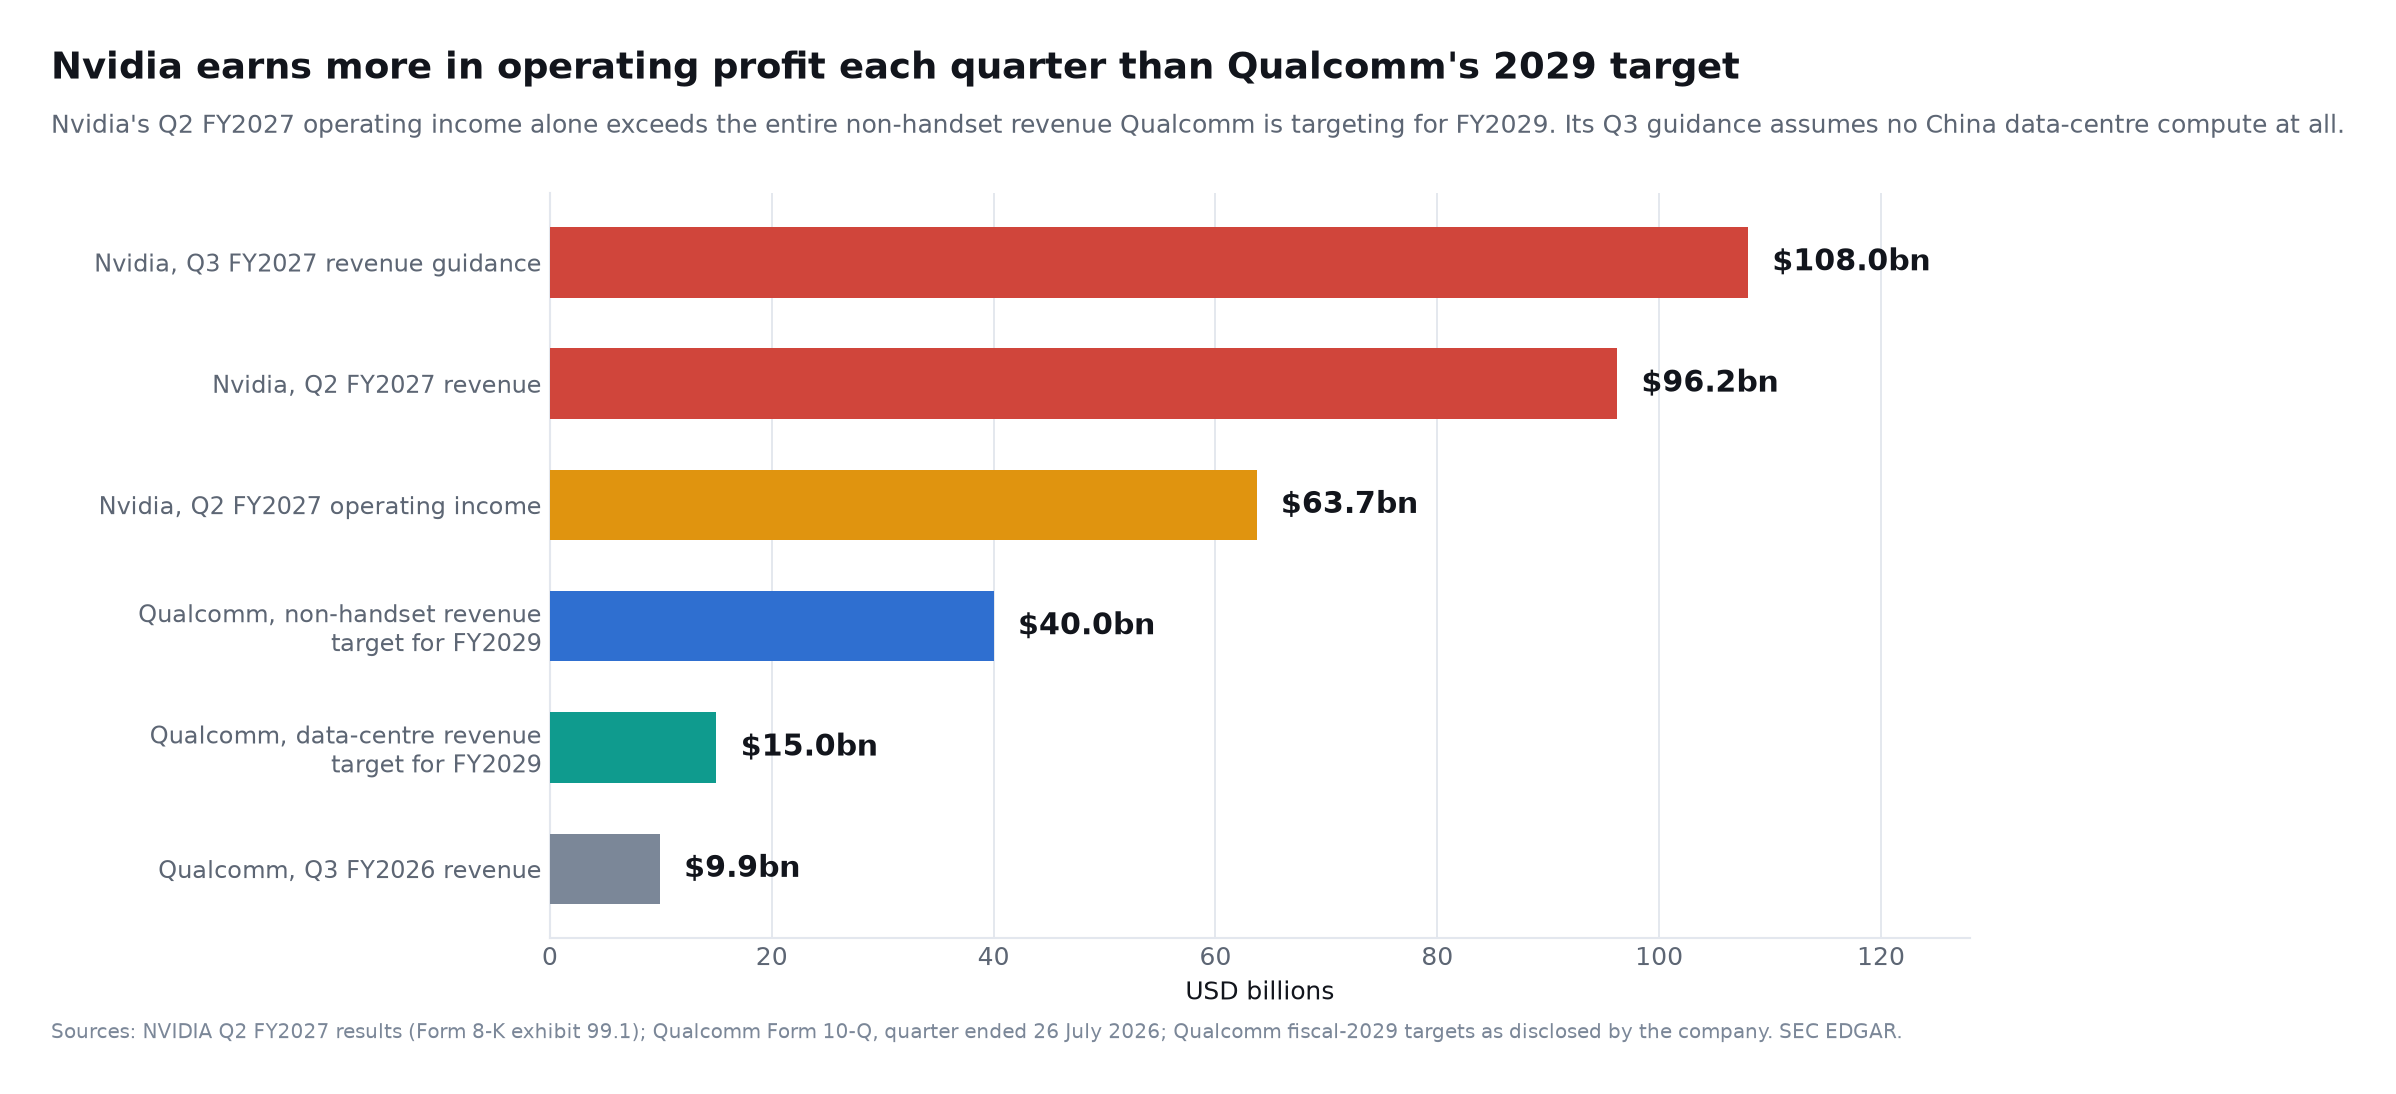
Iniulat ng Nvidia ang kita na 96.2 bilyong dolyar sa ikalawang quarter ng taong pinansyal 2027, kabilang ang 89.0 bilyong dolyar mula sa mga sentro ng datos. Tumaas nang 117 porsiyento taon-sa-taon ang kita mula sa sentro ng datos, umabot sa 75.0 porsiyento ang pinagsamang gross margin, at 63.7 bilyong dolyar ang kitang pang-operasyon sa quarter. Tinutumbok ng Nvidia ang 108.0 bilyong dolyar na kita sa ikatlong quarter nito, dagdag o bawas 2 porsiyento, at sinabing hindi ipinapalagay ng bilang na iyon ang anumang kita mula sa pagkukwenta sa sentro ng datos mula sa Tsina. Tingnan ang resulta ng Nvidia sa ikalawang quarter ng taong pinansyal 2027, na isinumite sa SEC noong 26 Agosto 2026.
Nararapat itabi ang mga bilang na iyon sa mga layunin ng Qualcomm, hindi sa kasalukuyang kita nito. Ang kitang pang-operasyon ng Nvidia sa iisang quarter (63.7 bilyong dolyar) ay lumalampas sa buong 40 bilyong dolyar na kitang hindi mula sa telepono na hinahangad ng Qualcomm para sa taong pinansyal 2029, at ang gabay nito sa kita para sa ikatlong quarter lamang ay humigit-kumulang dalawa't kalahating beses ng kita ng Qualcomm sa nakalipas na labindalawang buwan. Hindi ito agwat na maisasara ng isang panalong disenyo.
Ang kabuuang kita ng Qualcomm para sa ikatlong kwarter ng fiscal 2026 ay $9.9 bilyon. Kahit ang ambisyosong target ng Qualcomm para sa fiscal 2029 na higit sa $15 bilyon ay magiging katumbas lamang ng isang bahagi ng kasalukuyang quarterly na kita ng Nvidia mula sa data center.
| Competitive factor | Qualcomm | Nvidia |
|---|---|---|
| Core AI position | Lumilitaw na provider ng inference at custom-silicon | Dominanteng full-stack accelerated-computing platform |
| Data-center scale | Maagang komersyal na pag-akyat | Sampu-sampung bilyong dolyar bawat kwarter |
| Primary strength | Power-efficient compute at connectivity | Performance, software, networking at scale |
| Software ecosystem | Umuunlad pagkatapos ng Modular acquisition | Nasa hustong gulang na CUDA at CUDA-X ecosystem |
| Training capability | Hindi pa napatunayan sa antas ng Nvidia | Nangungunang platform ng frontier-model sa industriya |
| Inference strategy | Espesyalizado, epektibo at na-customize | Malawak na platform na sumasaklaw sa halos lahat ng AI workloads |
| Paggamit ng Hyperscaler | Amazon at iba pang multi-generation engagements | Malalim na relasyon sa mga pangunahing ulap |
| Pangunahing panganib | Pagpapatupad at pag-aampon ng ecosystem | Custom silicon at konsentrasyon ng customer |
Ang salitang banta ay nangangailangan din ng depinisyon. Hindi kailangang magdulot ang Qualcomm ng pagbaba ng kita ng Nvidia upang maging isang mapagkumpitensyang banta. Maaari itong magbigay ng pressure sa Nvidia sa ilang mas makitid na paraan:
- Kumuha ng incremental inference workloads.
- Bigyan ang AWS ng negotiating leverage sa GPU pricing.
- Bawasan ang bahagi ng Nvidia sa hinaharap na kapital na gastusin sa ulap.
- Makipagkumpitensya sa low-power at memory-intensive na mga kaso ng paggamit.
- Mag-supply ng custom silicon na hindi kailanman magiging available sa Nvidia.
- Hamunin ang Nvidia sa optical connectivity o host processing.
Ang paggastos sa AI infrastructure ay mabilis na lumalawak kaya't parehong maaaring lumago ang Qualcomm at Nvidia. Ang isyu ng kompetisyon ay ang pamamahagi ng mga hinaharap na kita ng industriya, hindi kinakailangang isang zero-sum transfer ng umiiral na kita.
Patuloy na Gumagawa ng Napakalaking Komitment ang Amazon sa Nvidia
Ang pinakamalinaw na dahilan upang huwag palakihin ang anunsyo ng Qualcomm ay ang sabay-sabay na pagpapalawak ng Amazon kasama ang Nvidia.
Noong Agosto 26, 2026, inihayag ng AWS ang mga plano na mag-deploy ng dalawang milyong karagdagang Nvidia Blackwell Ultra, Rubin at Rubin Ultra GPUs sa panahon ng 2027 at 2028. Ito ay sumusunod sa isang naunang plano na magdagdag ng higit sa isang milyong Nvidia GPUs simula 2026.
Ang pinalawak na kolaborasyon ng AWS-Nvidia ay kinabibilangan din ng:
- Nvidia Vera CPU infrastructure sa AWS.
- NVLink Fusion at Nvidia high-bandwidth memory.
- Teknolohiya sa networking ng Nvidia.
- Isang nakaplanong 100,000-GPU AI infrastructure deployment para sa gobyerno ng U.S.
- Nemotron models sa pamamagitan ng Bedrock at SageMaker.
- GPU-accelerated analytics at vector indexing.
- Pisikal na AI platform ng Nvidia para sa Amazon Robotics.
That is not the behavior of a customer preparing to abandon Nvidia. Amazon is building a portfolio of compute architectures because no single chip can economically serve every workload.
Ang malamang na hanay ng chip ng Amazon
- Nvidia GPUs: Maximum flexibility, training, advanced inference, robotics and CUDA-dependent workloads.
- AWS Trainium: Amazon-controlled training and inference economics for large customers.
- AWS Graviton: General-purpose and CPU-intensive agentic workloads.
- Qualcomm custom silicon: Specialized inference, server components and connectivity.
- Other merchant silicon: Additional CPUs, accelerators, networking and storage components.
The Amazon Qualcomm AI chip deal therefore validates heterogeneous computing, not Qualcomm supremacy.
Bakit Gusto ng Amazon ng Isa Pang Kasosyo sa Chip ng AI
Amazon’s motivations are strategic as well as technical.
AWS generated $42.2 billion of revenue in the second quarter of 2026, up 37% year over year, while AWS operating income reached $16.6 billion. Amazon said its AI and chip businesses had each exceeded a $25 billion annual revenue run rate. These numbers appear in Amazon’s Q2 2026 results.
Pinipilit ng mabilis na pangangailangan ang Amazon na gumastos nang malaki. Sa nakalipas na labindalawang buwan, tumaas nang 33 porsiyento ang daloy ng salaping pang-operasyon tungo sa 161.4 bilyong dolyar, gayunman ang malayang daloy ng salapi ay lumabas nang 7.6 bilyong dolyar, dahil tumaas nang 66.1 bilyong dolyar taon-sa-taon ang pagbili ng ari-arian at kagamitan. Sa madaling salita, halos buong tala-talang daloy ng salaping pang-operasyon, at higit pa, ang ginagawa na ngayong imprastruktura ng Amazon — ang tanong sa paggastos na tiningnan namin sa Kita ng Amazon sa Ikalawang Quarter 2026: Makakatwiran ba ng Paglago ng AWS ang 200 Bilyong Puhunan sa AI?.
A successful custom chip can improve Amazon’s economics in several ways:
- Lower hardware acquisition cost.
- Reduce power and cooling expenses.
- Improve rack utilization.
- Optimize chips for AWS software and internal workloads.
- Reduce dependence on a single supplier.
- Protect AWS gross margins as AI usage expands.
- Create differentiated EC2 products.
- Palakasin ang negotiating leverage sa mga vendor ng semiconductor.
Ang layunin ng negosyo ng Amazon ay hindi pumili ng permanenteng panalo sa chip. Ito ay upang maihatid ang pinakamahusay na halo ng pagganap, pagkakaroon at presyo habang pinapanatili ang kontrol sa ekonomiya ng kanilang imprastruktura.
Ang Nakaupong Katunggali na Dapat Palitan ng Qualcomm ay ang Amazon, Hindi ang Nvidia
Ang tanong sa pamagat ng artikulong ito — banta ba ang Qualcomm sa Nvidia — ang maling paghahambing para sa kasunduang talagang inianunsiyo. Hindi inanyayahan ang Qualcomm sa AWS upang palitan ang mga GPU na binibili ng Amazon. Inanyayahan ito sa bahagi ng AWS na kasalukuyang inihahain ng Amazon sa sarili nito.
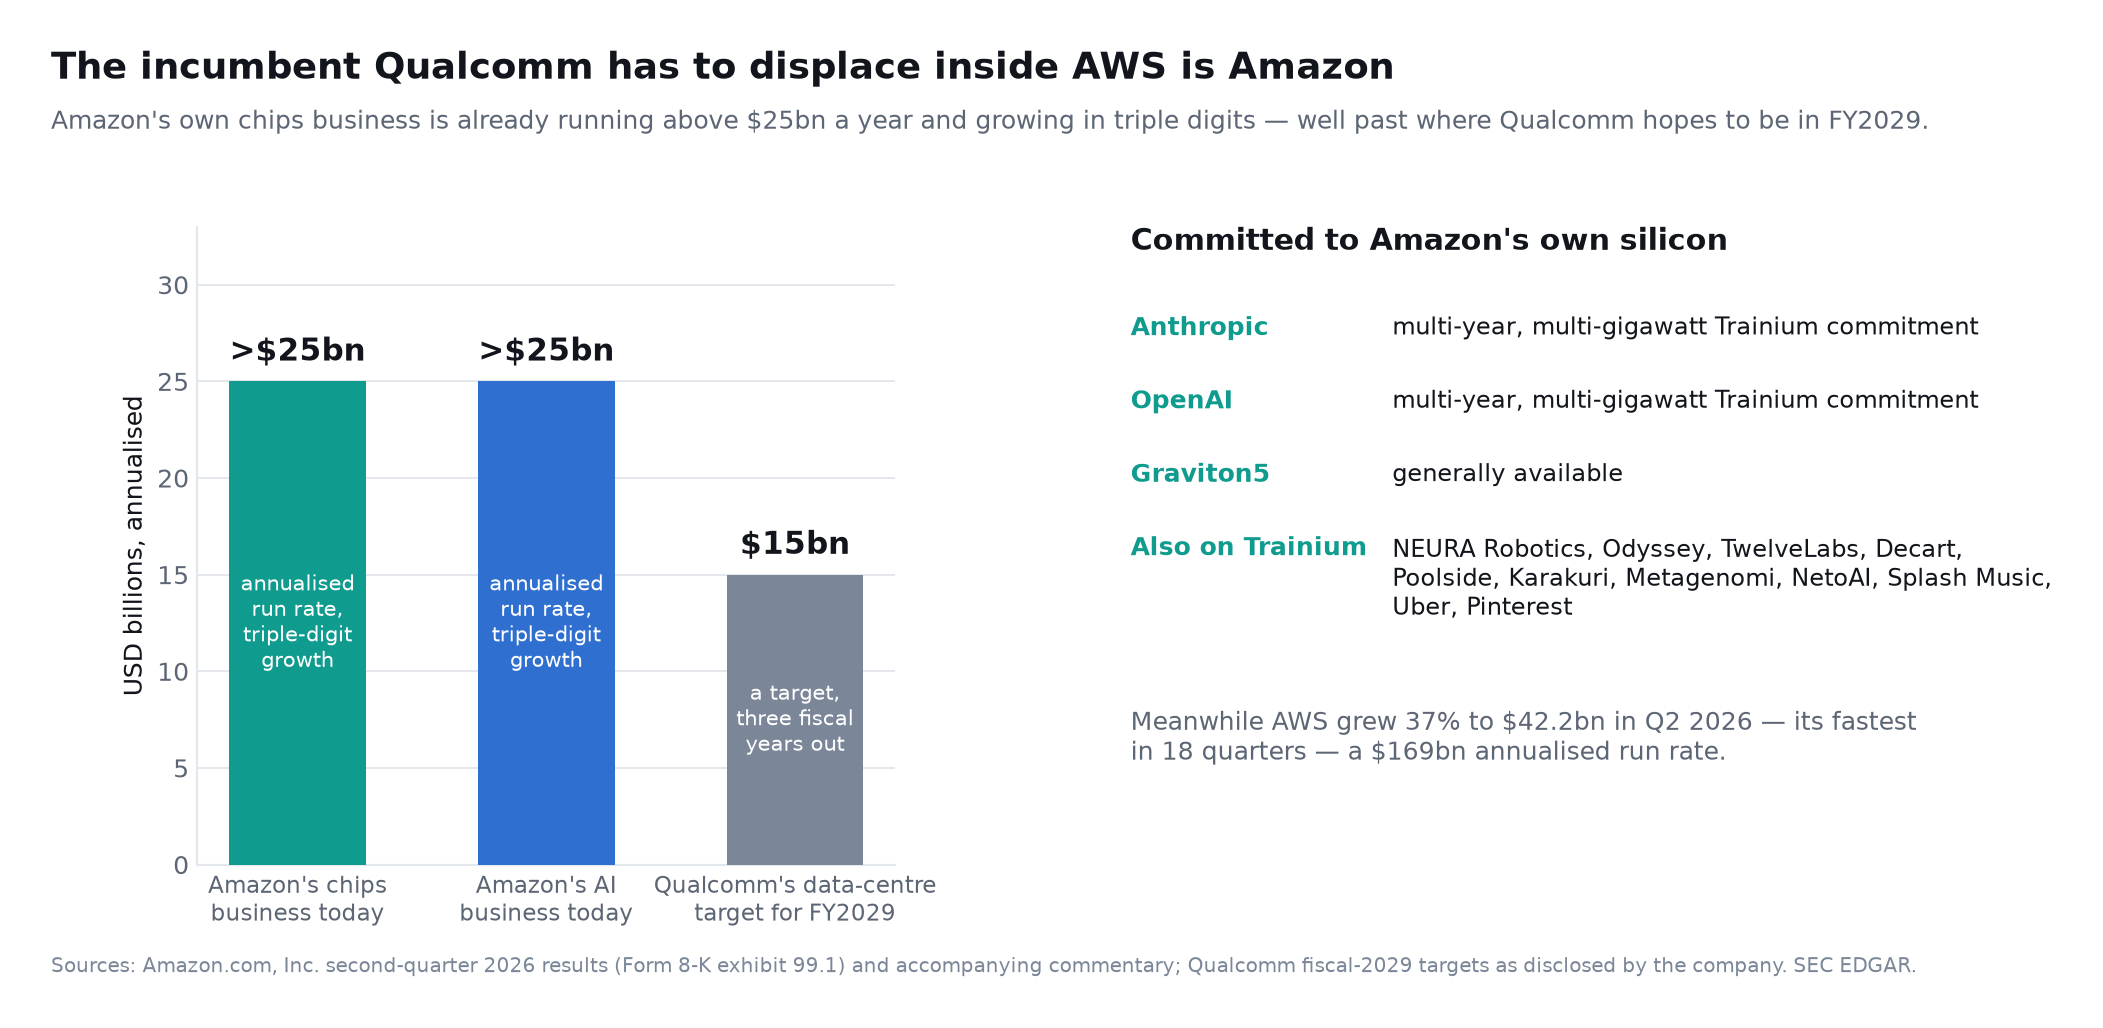
Ayon sa sariling paglalahad ng Amazon para sa ikalawang quarter ng 2026, ang negosyo ng kompanya sa mga chip ay tumatakbo nang lampas sa taunang antas na 25 bilyong dolyar, at ang negosyo nito sa artipisyal na katalinuhan ay tumatakbo nang lampas sa taunang antas na 25 bilyong dolyar, at pareho silang lumalago nang tatlong digit. Pinangalanan ng Amazon ang mga kliyente: ang Anthropic at ang OpenAI ay parehong nangako ng ilang taon at ilang gigawatt para sa Trainium, kasama ang NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber at Pinterest. Malawak nang magagamit ang Graviton5.
Katapat niyan ang hayag na hangarin ng Qualcomm: mahigit 15 bilyong dolyar na kita mula sa sentro ng datos sa taong pinansyal 2029. Nalampasan na ng panloob na negosyo ng Amazon sa silikon ang taunang antas na iyon bago pa inianunsiyo ang pakikipagtulungan sa Qualcomm, at ginagawa nito iyon habang lumalago nang tatlong digit.
Binabago nito ang tingin sa pagkakataon at gayundin sa panganib:
- Mas makitid ang bahaging maaabot kaysa sa ipinahihiwatig ng pamagat. Ang unang pipiliin ng Amazon para sa panloob at malawakang paghihinuha ay ang Trainium, na buo nitong pag-aari at maiiskedyul laban sa sariling kapasidad. Nakikipagtunggali ang Qualcomm para sa hindi matipid na natatakpan ng Trainium.
- Ang kliyente ay siya ring katunggali. Dinidisenyo ng AWS ang sarili nitong pampabilis, sarili nitong prosesor, sarili nitong silikon sa network at sarili nitong pag-aalis ng pasan sa hypervisor. Bawat bahagi ng Qualcomm na umuubra sa loob ng AWS ay nagtuturo sa Amazon kung paano gawin ang susunod.
- Ngunit talagang napakalaki ng kabuuan. Lumago ang AWS nang 37 porsiyento tungo sa 42.2 bilyong dolyar sa ikalawang quarter ng 2026 — ang pinakamabilis nitong paglago sa labingwalong quarter — katumbas ng taunang antas na 169 bilyong dolyar, na may kitang pang-operasyon ng segment na 16.6 bilyong dolyar laban sa 10.2 bilyon noong nakaraang taon. Kahit maliit ngunit tumatagal na bahagi ng silikon sa likod niyan ay mahalaga na sa Qualcomm.
Mula rito nagmumula ang tamang pagbasa sa warrant. Hindi nagbayad ang Amazon ng 4 bilyong dolyar sa Qualcomm; binigyan nito ang sarili ng pagpipiliang makibahagi sa pag-angat ng Qualcomm kung at kapag ang Amazon mismo ang naglagay ng mga order. Sumulat ang Amazon para sa sarili ng pagpipiliang bumili batay sa sarili nitong pasya sa pagbili, sa halagang mas mababa sa merkado, at walang kalakip na obligasyon. Pambihirang paborable iyon sa bumibili, at nararapat itong unawain nang ganoon bago basahin bilang boto ng tiwala.
Ang Bull Case para sa QCOM Stock
Pinapalakas ng kasunduan ng Amazon ang bull case ng QCOM sa limang mahahalagang paraan.
1. Pinapatunayan nito ang teknolohiya ng data-center ng Qualcomm
Ang mga PowerPoint roadmap ay hindi nagagarantiya ng pagtanggap ng customer. Ang mga paunang pangako sa pagbili ng Amazon at multi-generation na estruktura ay nagbibigay ng makabuluhang third-party validation.
Ang isang hyperscaler tulad ng AWS ay nagtatakda ng mahigpit na mga kinakailangan para sa pagiging maaasahan, pagpapatuloy ng supply, integrasyon ng software at kabuuang gastos ng pagmamay-ari. Ang pagdaan sa teknikal at komersyal na pagsusuri ng Amazon ay nagpapataas ng kredibilidad ng mas malawak na plano ng data-center ng Qualcomm.
2. Lumilikha ito ng daan lampas sa mga smartphone
Matagal nang nahaharap ang Qualcomm sa mga alalahanin tungkol sa kasukdulan ng merkado ng handset, pagkakalantad sa Tsina at pag-unlad ng Apple sa panloob na teknolohiya ng modem. Ang kita mula sa data-center ay maaaring mag-diversify sa kumpanya sa isang mas mabilis na lumalagong merkado na may mas malalaking pagkakataon sa nilalaman.
Ang mga target ng fiscal 2029 ng Qualcomm ay kinabibilangan ng:
- Higit sa $15 bilyon sa kita mula sa data-center.
- $40 bilyon sa kabuuang kita mula sa hindi handset.
- $10 bilyon sa kita mula sa automotive.
- Higit sa $14 bilyon sa kita mula sa IoT.
- Non-GAAP na kita na higit sa $18 bawat bahagi.
Ito ay mga target ng pamamahala, hindi mga garantiya. Gayunpaman, ginagawang mas kapani-paniwala ng Amazon ang target ng data-center kaysa dati bago ang anunsyo.
3. Ang custom silicon ay maaaring makabuo ng matibay na kita
Isang matagumpay na produkto ng server ay karaniwang nangangailangan ng mahabang mga siklo ng disenyo at kwalipikasyon. Kapag na-deploy na sa malaking sukat, mahirap ang pagpapalit dahil ang hardware ay nagiging konektado sa mga compiler, layout ng data center, networking at operating software.
Ang multi-generation na wika ay nagmumungkahi na ang Qualcomm ay maaaring makilahok sa mga paulit-ulit na AWS upgrade cycle sa halip na gumawa ng isang beses na benta.
4. Ang optical connectivity ay nagpapalawak ng pagkakataon ng Qualcomm
Ang mga AI cluster ay nangangailangan ng napakalaking dami ng data upang ilipat sa pagitan ng mga processor, memorya, racks at mga gusali. Habang lumalaki ang laki ng modelo at traffic ng inference, ang koneksyon ay maaaring maging kasing mahalaga ng accelerator mismo.
Ang trabaho ng Qualcomm sa 1.6T optical solutions ay nagbibigay dito ng pagkakataon na magbenta ng karagdagang mataas na halaga ng teknolohiya sa paligid ng compute platform. Maaaring palawakin nito ang nilalaman sa bawat deployment at mapabuti ang customer stickiness.
5. Ang halaga ng QCOM ay nananatiling malayo sa halaga ng merkado ng Nvidia
Nagsara ang QCOM sa 174.09 dolyar noong 8 Setyembre 2026 — ang araw ng anunsiyo — at sa 176.40 dolyar noong 9 Setyembre, na nagbibigay ng halaga sa merkado na malapit sa 185 bilyong dolyar sa 1,050 milyong bahaging nakalabas. Nagsara ang Nvidia sa 225.73 at 223.67 dolyar sa parehong dalawang araw, na may halaga sa merkado na nasa 5.4 trilyong dolyar, ayon sa kapanahong datos ng merkado ng QCOM at datos ng merkado ng NVDA.
Hindi kinakailangan ng merkado na itugma ng Qualcomm ang Nvidia para makabuo ng kaakit-akit na kita ang QCOM. Ang isang kredibleng $15 bilyong negosyo sa data center ay maaaring makabuluhang baguhin ang halo ng paglago at valuation multiple ng Qualcomm.
Paano Talaga Pinresyuhan ng Merkado ang Anunsiyo
Madalas na iniuulat ang reaksiyon bilang simpleng paglundag. Mas nagsasabi ang talaan sa loob ng araw kaysa sa pamagat.
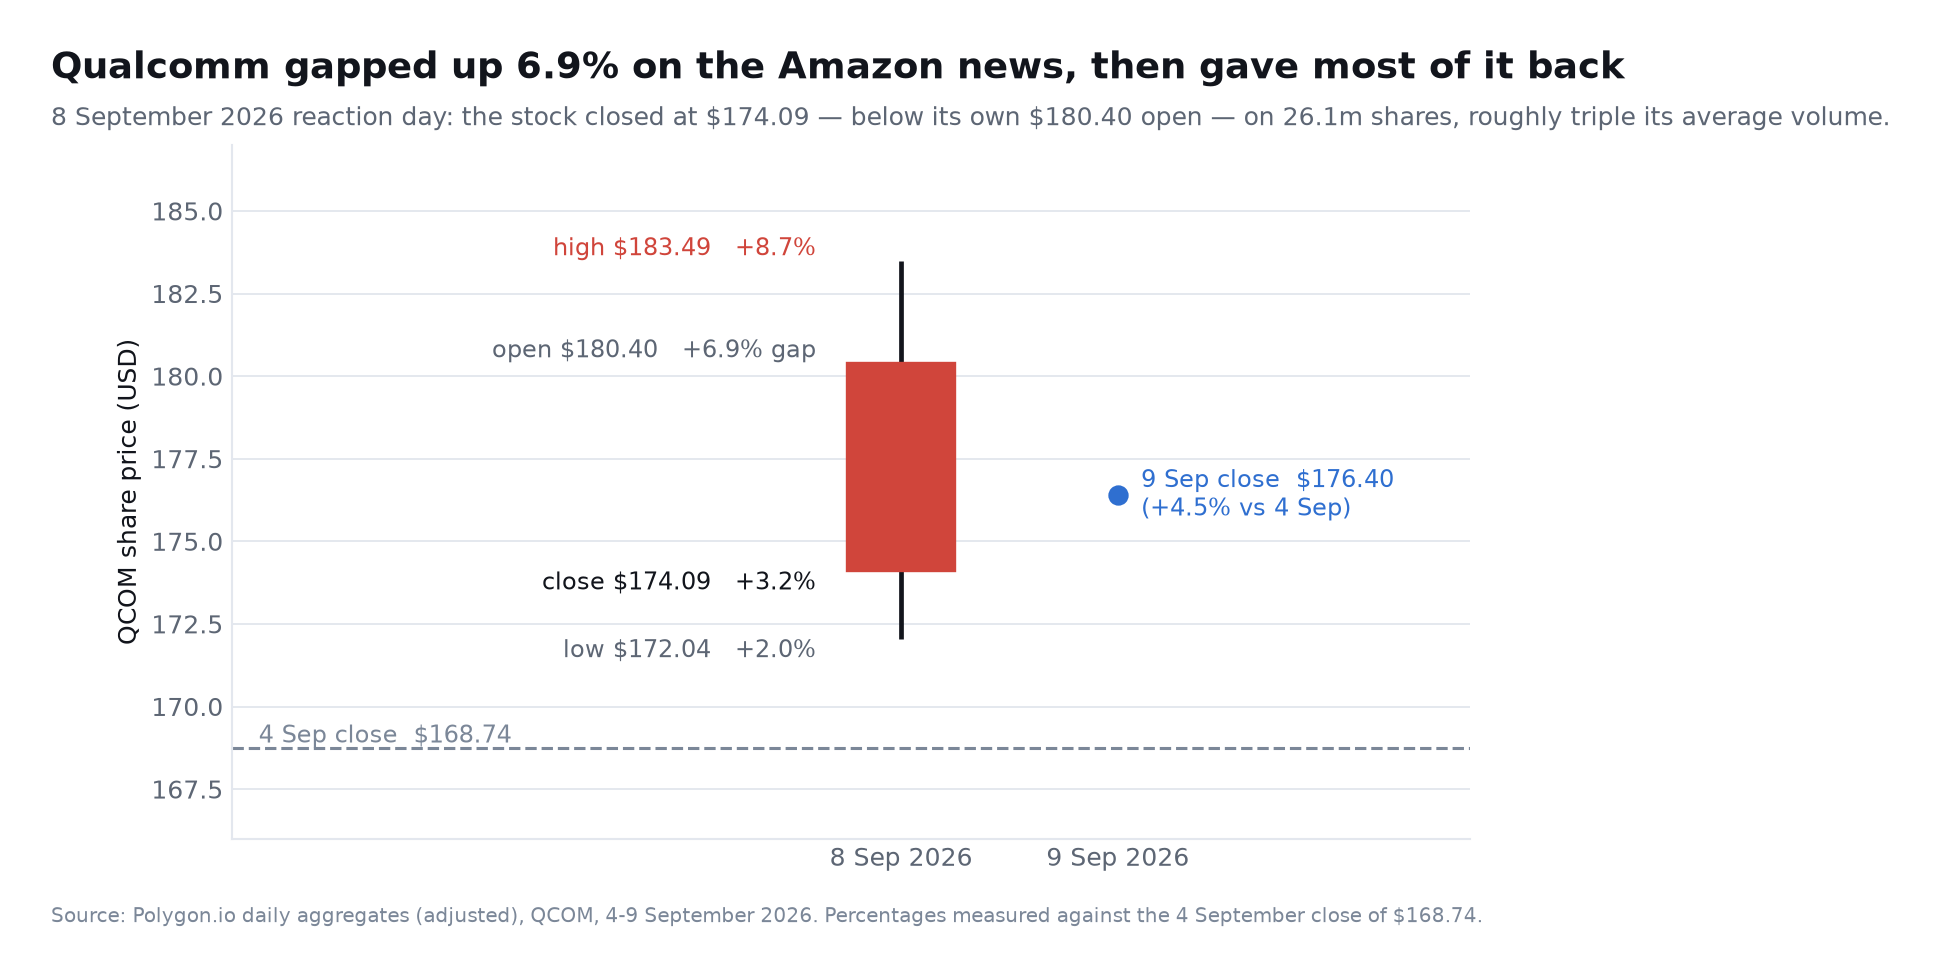
Nagsara ang Qualcomm sa 168.74 dolyar noong 4 Setyembre, ang huling sesyon bago ang anunsiyo. Noong 8 Setyembre ay nagbukas ito sa 180.40 dolyar — isang paglundag na 6.9 porsiyento —, umabot sa pinakamataas na 183.49 dolyar (mas mataas nang 8.7 porsiyento), bumaba hanggang 172.04 dolyar, at nagsara sa 174.09 dolyar, mas mataas nang 3.2 porsiyento, sa 26.1 milyong bahaging naipagpalit. Tinapos ng bahagi ang araw nang mas mababa sa sarili nitong presyo sa pagbubukas: sinumang bumili sa pagbubukas dahil sa pamagat ay natapos ang sesyon nang lugi. Nagsara ito sa 176.40 dolyar noong 9 Setyembre.
Ang ganitong anyo — paglundag, paglaho, bahagyang pagbangon — ang ginagawa ng merkado kapag sang-ayon itong totoo ang halagang estratehiko ng isang anunsiyo ngunit hindi pa nito masukat ang kita. Naaayon ito sa dokumento mismo, na naglalahad ng mga hakbangin at ng pinakamataas na hangganan ngunit walang aklat ng order.
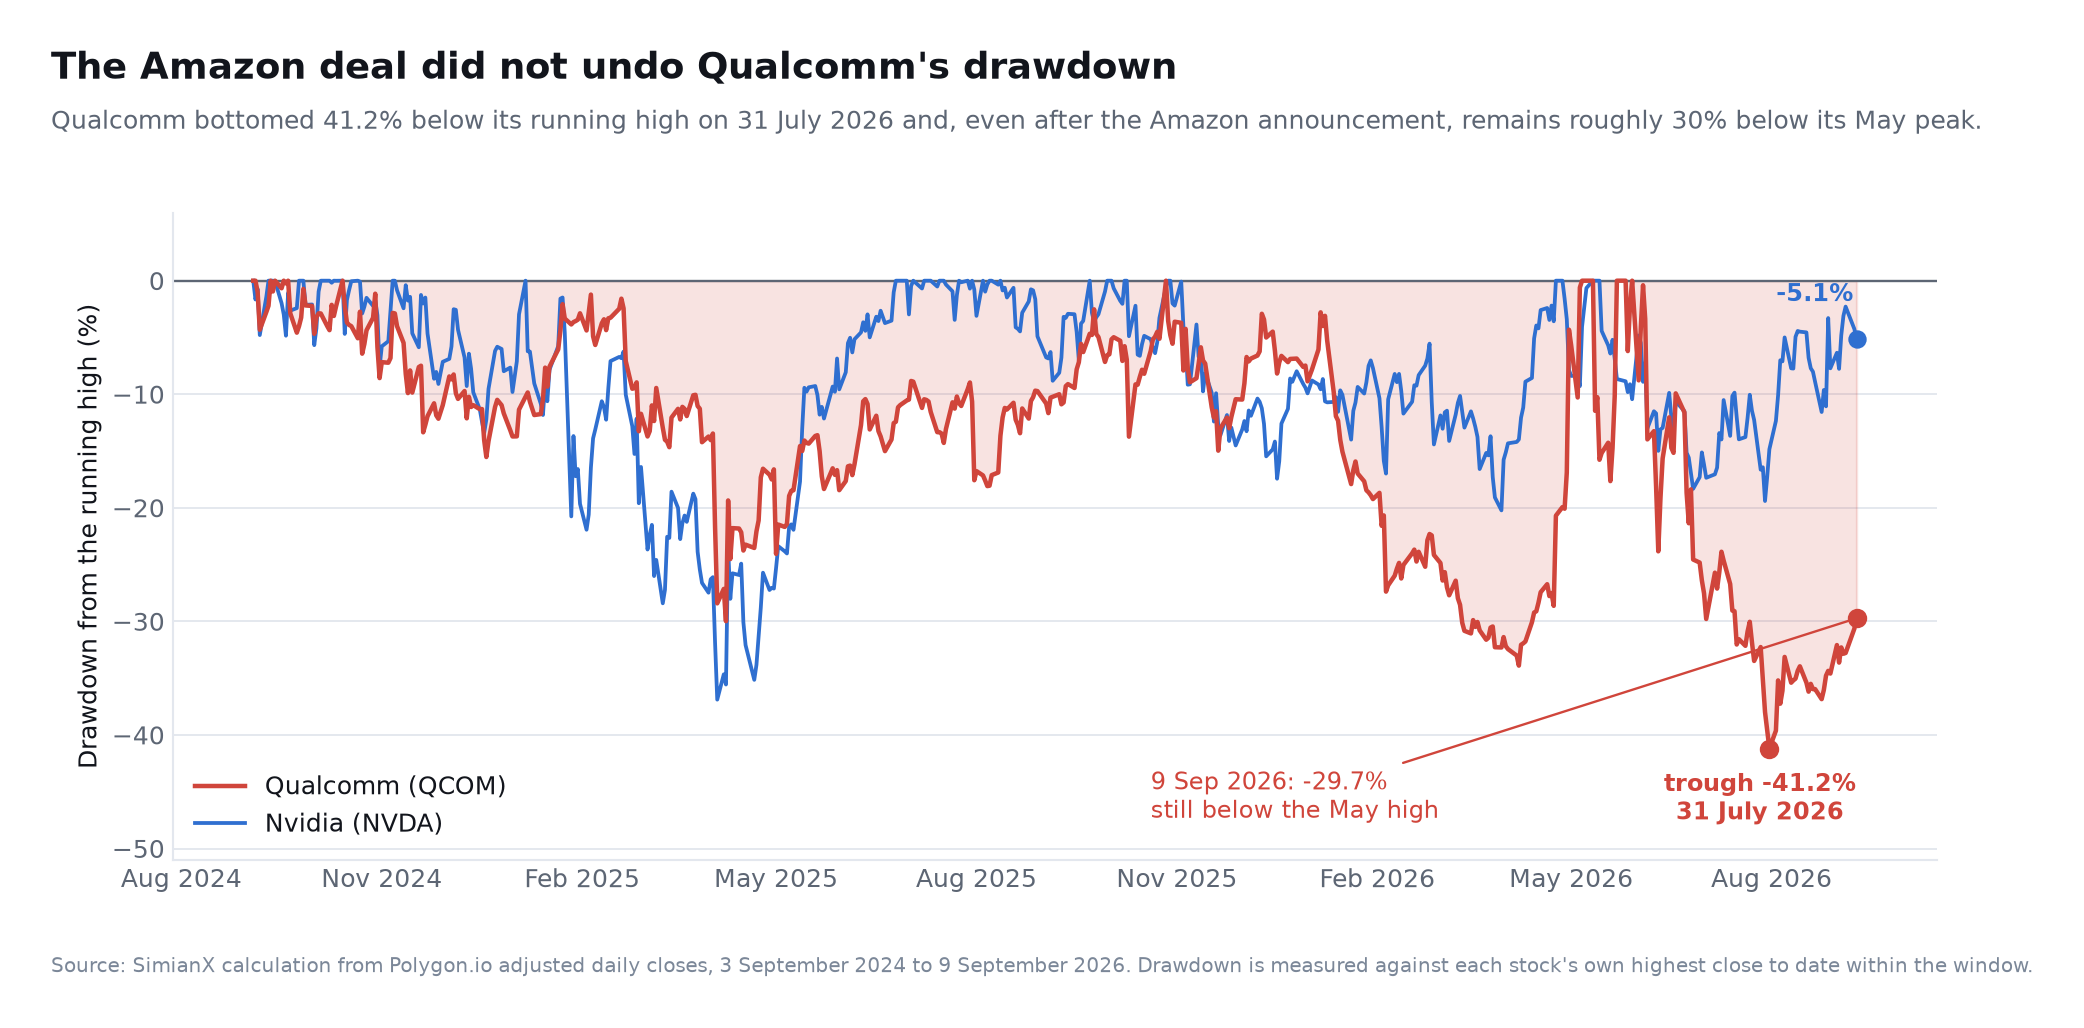
Mahalaga rin ang mas mahabang panahon. Sinukat laban sa sarili nitong gumagalaw na rurok, umabot ang Qualcomm sa pinakamababang 41.2 porsiyentong mas mababa noong 31 Hulyo 2026, at kahit matapos ang anunsiyo ng Amazon ay nananatili itong mga 30 porsiyentong mas mababa sa rurok nitong Mayo 2026. Ang Nvidia, sa parehong panahon, ay mga 5 porsiyento lamang ang layo sa rurok nito. Isang bahagi lamang ng pagbaba ang nabawi ng kasunduan sa Amazon, isang pagbabang hindi naman kayang ibalik ng estratehikong pakikipagtulungan nang mag-isa. Para sa lalim ng makasaysayang pagbaba sa semikonduktor, tingnan ang Mga Bumabagsak na Merkado ng Semikonduktor: Bawat Pagbagsak ng SOX, 1995-2026.
Ang Pinansiyal na Batayan na Pinagkukunan ng Pondo ng Estratehiya
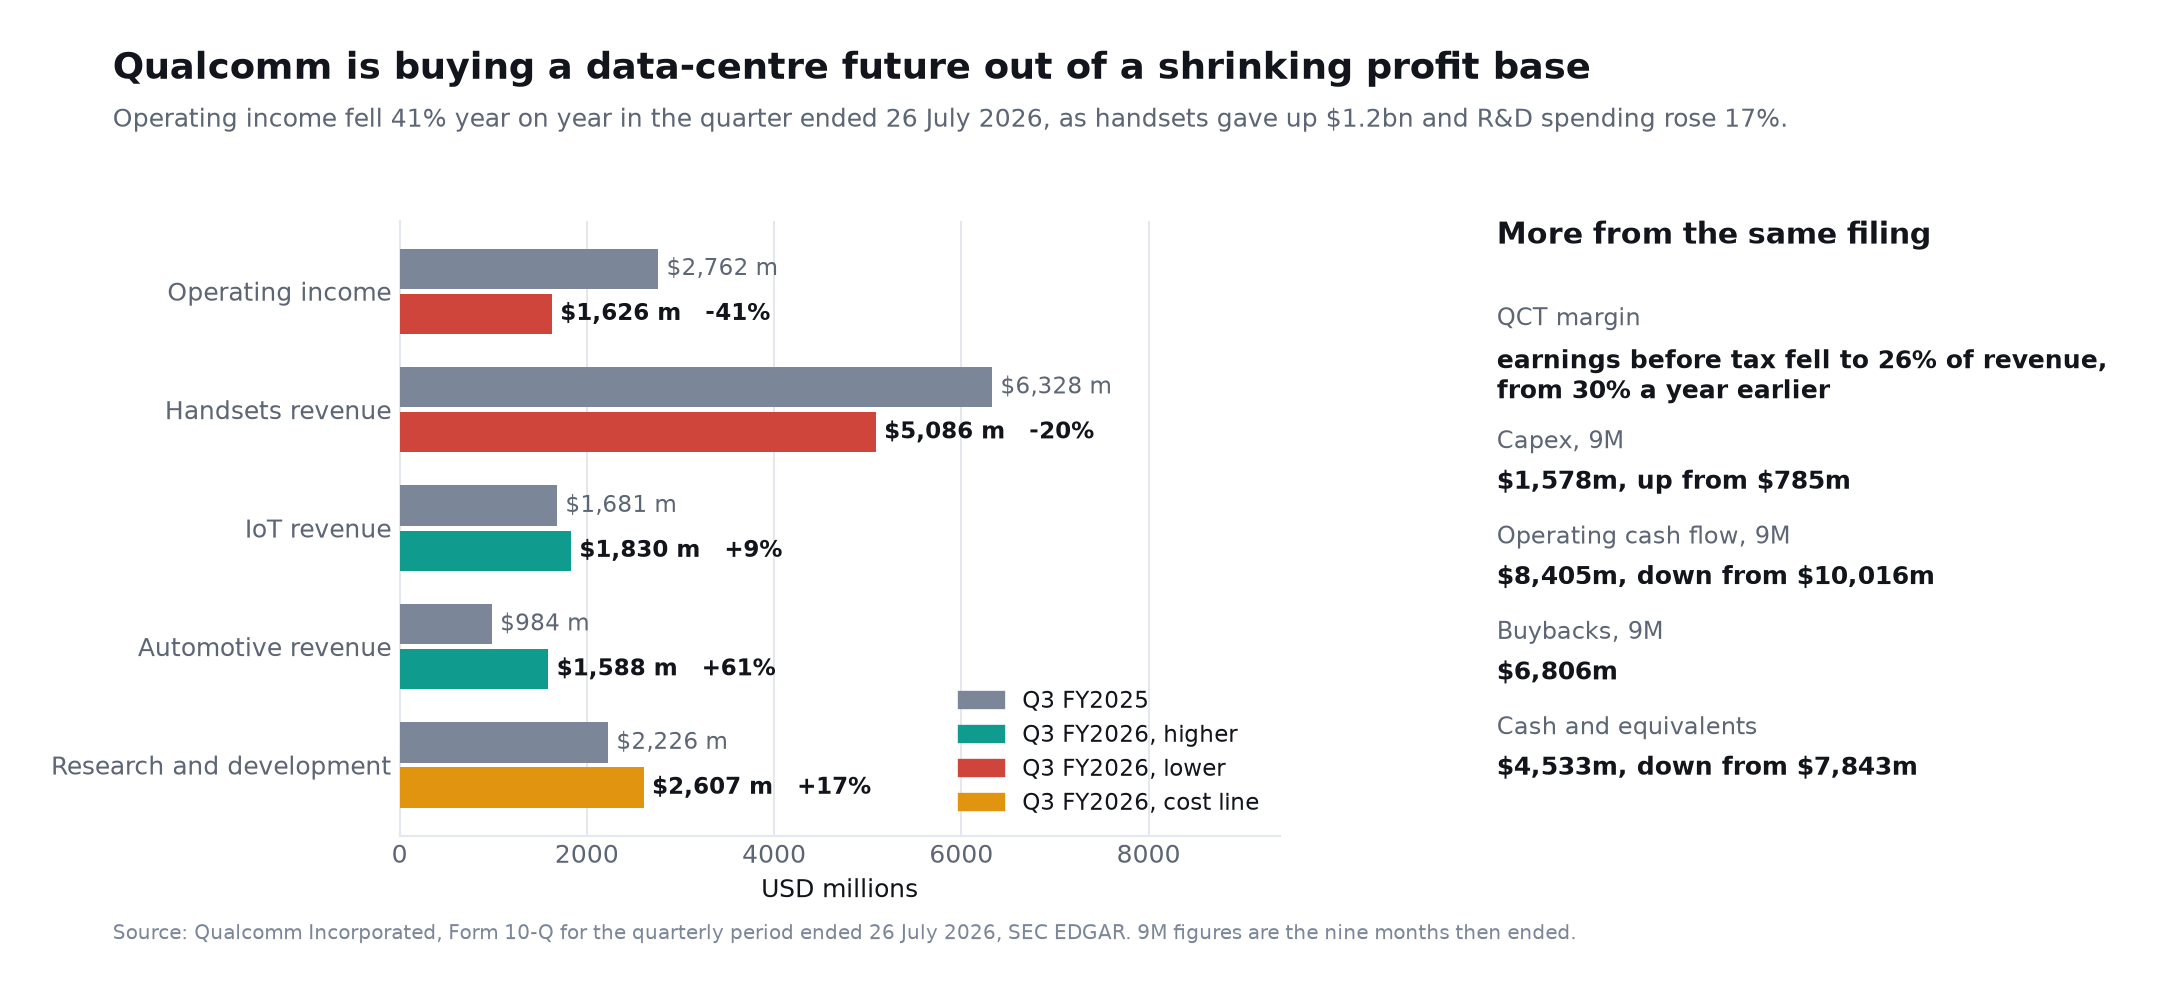
Ang parehong ulat na naglalahad ng pagkuha sa Alphawave at sa Modular ay nagpapakita rin ng ginagawa ng pang-araw-araw na negosyo ng Qualcomm habang isinasagawa ang mga iyon. Sa quarter na nagtapos noong 26 Hulyo 2026:
- Bumaba nang 41 porsiyento tungo sa 1,626 milyong dolyar ang kitang pang-operasyon, mula sa 2,762 milyong dolyar noong nakaraang taon.
- Bumaba nang 1,242 milyong dolyar ang kita mula sa telepono tungo sa 5,086 milyong dolyar.
- Tumaas nang 17 porsiyento ang pananaliksik at pagpapaunlad tungo sa 2,607 milyong dolyar.
- Bumaba sa 26 porsiyento ng kita ang kita bago ang buwis ng QCT, mula sa 30 porsiyento.
- Lumago ang sasakyan (1,588 milyong dolyar, mas mataas nang 604 milyon) at ang internet ng mga bagay (1,830 milyong dolyar, mas mataas nang 149 milyon), ngunit hindi sapat upang tapatan ang telepono.
Tumuturo sa parehong direksiyon ang siyam na buwang bilang ng salapi: dumoble ang paggasta sa kapital tungo sa 1,578 milyong dolyar mula sa 785 milyon, bumaba ang daloy ng salaping pang-operasyon tungo sa 8,405 milyong dolyar mula sa 10,016 milyon, 6,806 milyong dolyar ang napunta sa muling pagbili ng bahagi, at bumaba ang salapi at katumbas nito tungo sa 4,533 milyong dolyar mula sa 7,843 milyon.
Wala rito ang nagpapamali sa estratehiya para sa sentro ng datos. Ngunit itinatakda nito ang hangganang kinikilusan ng estratehiya: pinopondohan ng Qualcomm ang paglawak na tumatagal ng ilang taon at gutom sa kapital mula sa batayan ng tubong kasalukuyang lumiliit, at iyan ang dahilan kung bakit bahagi at hindi salapi ang ibinayad nito sa mga pagkuha.
Ang Bear Case at Ano ang Maaaring Maling Mangyari
Ang anunsyo ay may estratehikong kahalagahan, ngunit hindi dapat ipagpalagay ng mga mamumuhunan ang maximum na $60 bilyong threshold ng pagbabayad bilang garantisadong kita.
Ang timing ng kita ay nananatiling hindi tiyak
Ang custom na silicon para sa data center ay maaaring tumagal ng mga taon upang idisenyo, i-validate at i-deploy. Ang Dragonfly C1000 ay hindi inaasahang magiging commercially available hanggang 2028, at ang anunsyo ng Amazon ay hindi nagbigay ng impormasyon kung kailan magsisimula ang materyal na kita.
Ang mga milestone ng pagbili ay hindi garantisadong benta
The warrant vests against milestones extending up to $60 billion of payments. That figure defines the top end of the incentive structure; it does not mean Amazon has placed a firm $60 billion order.
Ang software ay nananatiling pinakamalakas na hadlang ng Nvidia
Nvidia’s CUDA platform includes compilers, optimized libraries, networking, model frameworks, debugging tools and a large developer community. Ang pagganap ng semiconductor lamang ay hindi sapat kung ang mga customer ay nahaharap sa mataas na gastos sa migrasyon o hindi maaasahang software.
Maaaring mapabuti ng pagbili ng Qualcomm sa Modular ang kanyang software foundation, ngunit ang pagtatayo ng isang production-grade na alternatibo sa sukat ng data-center ay mangangailangan ng tuloy-tuloy na pagpapatupad.
Malakas ang kapangyarihan sa pakikipag-negosasyon ng Amazon
Ang AWS ay hindi lamang isang customer. Ito ay isang sopistikadong taga-disenyo ng chip na may Trainium, Inferentia, Graviton, Nitro at Annapurna Labs. Maaaring gamitin ng Amazon ang mga panlabas na kasosyo upang punan ang mga teknikal na puwang habang pinapanatili ang kapangyarihan sa pagpepresyo at pinapaloob ang higit pang halaga sa paglipas ng panahon.
Ang konsentrasyon ay maaaring maging panganib
Kung ang Amazon ay nag-aambag ng malaking bahagi ng maagang kita ng Qualcomm mula sa data-center, ang mga pagkaantala o pagbabago sa estratehiya sa AWS ay maaaring makabuluhang makaapekto sa mga target ng QCOM.
Mahalaga pa rin ang negosyo ng smartphone
Ang kita ng Qualcomm sa ikatlong quarter ng taong pinansyal 2026 ay 9.9 bilyong dolyar, at nananatiling malaki ang impluwensiya ng mga smartphone sa kasalukuyang resulta nito. Bumaba nang 41 porsiyento taon-sa-taon ang kitang pang-operasyon sa quarter na iyon, at ang telepono lamang ay nagbitiw ng 1.2 bilyong dolyar. Lumalago ang sasakyan at ang internet ng mga bagay, ngunit maaari pa ring higitan ng kahinaan sa telepono, ng pagbaba ng kitang may kaugnayan sa Apple, at ng limitasyon sa merkado ng memorya ang maagang pag-asa sa artipisyal na katalinuhan — at ilang taon pa ang layo, ayon sa sariling talatakdaan ng kompanya, ng negosyong sentro ng datos na sapat ang laki para tapatan iyon.
Ang mga warrant ay naglilikha ng dilution
Ang buong pagsasagawa ng 25 milyong shares ay maaaring magdilute ng mga umiiral na may-hawak. Ang pang-ekonomiyang trade-off ay kanais-nais lamang kung ang kita at kita na may kaugnayan sa Amazon ay lumampas sa gastos ng dilusyon na iyon.
Isang Balangkas ng Senaryo para sa AI Opportunity ng Qualcomm
Sa halip na italaga ang buong target sa halaga ng araw na ito, maaaring gumamit ang mga mamumuhunan ng tatlong senaryo.
| Senaryo | Fiscal 2029 data-center resulta | Malamang na interpretasyon |
|---|---|---|
| Bear case | $4–7 bilyon | Mga pagkaantala, limitadong pag-aampon ng software at matinding konsentrasyon sa Amazon |
| Base case | $10–15 bilyon | Matagumpay na AWS ramp kasama ang ilang karagdagang customer |
| Bull case | Higit sa $15 bilyon | Malakas na pag-aampon ng inference, mga panalo sa optical at malawak na demand mula sa hyperscaler |
Senaryong mababa
Nagpapadala ang Qualcomm ng mga pasadyang bahagi sa Amazon, ngunit ang deployment ay naantala at ang mga margin ay mas mababa kaysa sa inaasahan. Pinapanatili ng Nvidia ang nangingibabaw na platform dominance, habang ang Trainium ay sumisipsip ng karamihan sa demand para sa custom-silicon ng AWS.
Sa senaryong ito, ang kasunduan ay estratehikong kapaki-pakinabang ngunit hindi sapat upang baguhin ang kita ng Qualcomm.
Senaryong batayan
Ang mga deployment ng Amazon ay tumataas sa maraming henerasyon, ang Qualcomm ay lumalapit sa target nito para sa fiscal 2029, at ang kumpanya ay nagdaragdag ng hindi bababa sa dalawang makabuluhang customer sa data-center. Patuloy na bumubuo ng cash ang Automotive, IoT at licensing habang pinapabuti ng AI infrastructure ang growth mix.
Maaaring bigyang-katwiran ng senaryong ito ang mas mataas na halaga kaysa sa isang mature na supplier ng smartphone-chip.
Senaryong mataas
Pinatutunayan ng Qualcomm ang superior tokens-per-watt economics para sa agentic inference, nananalo ng makabuluhang optical-connectivity content at nagtataguyod ng isang kredibleng open software ecosystem. Ang Amazon ay nagiging anchor sa halip na ang tanging pangunahing customer.
Sa ilalim ng kinalabasan na ito, ang Qualcomm ay umuunlad sa isang diversified computing-platform company na sumasaklaw sa mga edge device, sasakyan, robot at data center.
Paano Dapat Subaybayan ng mga Mamumuhunan ang Amazon Qualcomm AI Chip Deal
Dapat ituring ng mga mamumuhunan ang anunsyo bilang simula ng isang proseso ng pangangalap ng ebidensya.
Subaybayan ang mga sumusunod na tagapagpahiwatig bawat kwarter:
- Pahayag ng kita mula sa data-center: Maghanap ng hiwalay na linya ng kita o mas malinaw na mga pagtataya ng kontribusyon.
- Mga milestone sa pagbili ng Amazon: Subaybayan ang mga SEC filings para sa karagdagang warrant vesting o binding orders.
- Pagkakaroon ng produkto: Bantayan kung ang AI200, AI250, AI300 at C1000 ay mananatili sa iskedyul.
- Independiyenteng benchmark: Bigyang-priyoridad ang throughput ng production token, latency, kapangyarihan at kabuuang gastos na datos.
- Pagtanggap ng software: Subaybayan ang mga suportadong modelo, framework, developer at serbisyo ng ulap.
- Pagkakaiba-iba ng customer: Hanapin ang mga deployment sa labas ng Amazon.
- Gross margin: Tukuyin kung ang paglago ng data-center ay nagpapabuti o nagpapahina sa kakayahang kumita ng Qualcomm.
- Capital intensity: Subaybayan ang R&D, acquisitions, imbentaryo at mga kinakailangan sa working-capital.
- Tugon ng Nvidia: Bantayan ang presyo, mga produkto ng inference, mga pagpapabuti sa CUDA at mga pakikipagtulungan sa custom-silicon.
- Paglulunsad ng AWS instance: Ang komersyal na pagkakaroon ng EC2 ay magiging mas malakas na ebidensya kaysa sa isang anunsyo ng disenyo.
Makatutulong ang SimianX AI sa prosesong ito sa pamamagitan ng pagsasama ng pagkilos ng presyo, mga filing sa SEC, datos ng kita, mga rebisyon ng analyst at damdamin ng balita para sa Qualcomm, Nvidia at Amazon. Ang multi-agent format nito ay kapaki-pakinabang dito dahil ang thesis ay tumatawid sa ilang disiplina: teknolohiya ng semiconductor, financial modeling, gastos sa kapital ng ulap at estratehiya sa kompetisyon.
Dapat pa ring beripikahin ng mga mamumuhunan ang mga materyal na pahayag sa orihinal na mga filing. Ang AI-generated analysis—kabilang ang output ng SimianX—ay dapat dagdagan ang due diligence sa halip na palitan ito.
Bili ba ang QCOM Stock Pagkatapos ng Kasunduan sa Amazon?
Pinabuti ng kasunduan ang pangmatagalang investment thesis ng Qualcomm, ngunit hindi ito awtomatikong ginagawang kaakit-akit ang QCOM sa bawat presyo.
Dapat paghiwalayin ng isang disiplinadong desisyon ang tatlong tanong:
Credible ba ang estratehiya ng data-center?
Pagkatapos ng anunsyo ng Amazon, ang sagot ay mas credible kaysa dati. Ang mga paunang pangako, multi-generation na pakikipagtulungan at vesting ng warrant ay nagbibigay ng komersyal na ebidensya.
Major competitor na ba ang Qualcomm sa Nvidia?
No. Ang Qualcomm ay isang umuusbong na kakumpitensya sa inference at custom-silicon. Ang Nvidia ay nananatiling mas malaki, mas kumikita at mas malalim na nakaugat sa AI software at hardware stack.
Ang pagkakataon ba ay nagpapahalaga sa QCOM?
Nakadepende ito sa pagtaas ng kita, margin at posibilidad na itinalaga sa mga target ng fiscal 2029. Dapat iwasan ng mga mamumuhunan ang magbayad ngayon para sa buong bull case bago lumitaw ang ebidensya ng produksyon.
Isang praktikal na diskarte ay ang bumuo ng scorecard:
| Tanong | Positibong ebidensya | Babala |
|---|---|---|
| Ang Amazon ba ay umuorder sa malaking sukat? | Mga bagong binding order at warrant vesting | Walang mga update pagkatapos ng paunang anunsyo |
| Ang roadmap ba ay nasa oras? | Mga sample at komersyal na sistema ay inilunsad ayon sa iskedyul | Paulit-ulit na pagkaantala ng produkto |
| Ang software ba ay bumubuti? | Mas maraming frameworks, modelo at AWS services | Mahihirap na migrasyon at mahinang paggamit |
| Ang mga margin ba ay kaakit-akit? | Ang paglago ng data-center ay nagpapataas ng kita | Tumataas ang kita ngunit ang R&D at suporta ay sumisipsip ng kita |
| Ang customer base ba ay lumalawak? | Karagdagang mga tagumpay sa hyperscaler | Patuloy na pag-asa sa Amazon |
| Ang Nvidia ba ay nawawalan ng bahagi? | Ang Qualcomm ay nananalo sa mga production inference workloads | Ang Qualcomm ay nananatiling limitado sa mga experimental na sistema |
FAQ Tungkol sa Amazon Qualcomm AI Chip Deal
Pinili ba ng Amazon ang Qualcomm sa halip na Nvidia?
Hindi. Pinili ng Amazon ang Qualcomm para sa customized AI inference silicon at konektividad habang sabay na pinalalawak ang kanilang relasyon sa Nvidia. Plano ng AWS na mag-deploy ng dalawang milyong karagdagang Nvidia GPUs sa 2027–2028, sa itaas ng higit sa isang milyong naunang nakaplano na GPUs.
Gaano kalaki ang halaga ng Amazon Qualcomm deal?
Hindi inihayag ng mga kumpanya ang garantisadong kita mula sa kontrata. Ang filing ng warrant ng Qualcomm ay nag-uugnay ng mga milestone ng vesting sa mga pagbili at pagbabayad na umabot sa $60 bilyon, ngunit ang maximum na threshold na iyon ay hindi dapat ituring na isang tiyak na order.
Makakakumpitensya ba ang Qualcomm AI chips sa Nvidia GPUs?
Qualcomm ay maaaring makipagkumpitensya nang epektibo sa mga napiling workload ng inference kung saan ang kahusayan sa kapangyarihan, latency at kabuuang gastos ang pinakamahalaga. Ang Nvidia ay may mga pangunahing bentahe sa pagsasanay ng frontier-model, pangkalahatang pinabilis na computing, networking at ang CUDA software ecosystem.
Ano ang ibig sabihin ng kasunduan para sa QCOM stock?
Pinapatunayan nito ang pagpapalawak ng Qualcomm lampas sa mga smartphone at ginagawang mas kapani-paniwala ang target nito na higit sa $15 bilyon sa kita ng data-center sa fiscal 2029. Ang pangmatagalang kinalabasan ng stock ay nakasalalay pa rin sa timing ng pagpapadala, margins, pagpapatupad ng software at karagdagang mga customer.
Is Qualcomm isang seryosong banta sa pangmatagalang panahon sa Nvidia?
Ang Qualcomm ay nagiging isang seryosong niche at custom-silicon challenger, lalo na sa inference. Hindi pa ito isang seryosong banta sa kabuuang sukat ng kita ng Nvidia o pamumuno sa full-stack platform.
Konklusyon
Ang Amazon Qualcomm AI chip deal ay isa sa pinakamahalagang estratehikong tagumpay ng Qualcomm sa mga nakaraang taon. Pinapatunayan nito ang kadalubhasaan ng kumpanya sa power-efficient computing, nagtatatag ng multi-generation na relasyon sa isang nangungunang hyperscaler at lumilikha ng daan patungo sa makabuluhang kita ng data-center.
Ngunit ang headline ay nangangailangan ng maingat na interpretasyon. Ang Amazon ay hindi nagpapalit ng Nvidia. Ang AWS ay sabay-sabay na nagpapalawak ng deployment nito ng Nvidia ng milyon-milyong GPUs, namumuhunan sa Trainium at Graviton, at nagdaragdag ng Qualcomm bilang isa pang espesyal na kasosyo.
Ang pinaka-malamang na kinalabasan ay isang heterogeneous AI market:
- Ang Nvidia ay nananatiling nangungunang full-stack platform.
- Ang Amazon ay nagpapalawak ng panloob na portfolio ng silicon nito.
- Ang Qualcomm ay nakikipagkumpitensya para sa custom inference at connectivity.
- Ang mga customer ay pumipili ng mga arkitektura ayon sa ekonomiya ng workload.
Para sa mga shareholder ng QCOM, hindi kailangang maging “susunod na Nvidia” ang Qualcomm. Kailangan nitong i-convert ang pagpapatunay ng Amazon sa mga kumikitang pagpapadala, matugunan ang mga deadline ng produkto, bumuo ng mapagkumpitensyang software at makakuha ng mas maraming customer. Kung magagawa ito, maaaring makabuluhang mabawasan ng mga data center ang pag-asa ng Qualcomm sa mga smartphone at suportahan ang mas mataas na pangmatagalang halaga.
Kaugnay na Babasahin
- Kita ng Amazon sa Ikalawang Quarter 2026: Makakatwiran ba ng Paglago ng AWS ang 200 Bilyong Puhunan sa AI?
- Bahagi ng AMD 2026: Quarter sa Sentro ng Datos na 6.7 Bilyon Laban sa 75 Bilyon ng Nvidia
- Kasunduan ng Nvidia at Hugging Face 2026: 12.9 Bilyon sa 86 na Beses ng Kita
- Bahagi ng TSMC 2026: Bakit Hindi Pa Rin Mapapalitan ng Nvidia ang Pabrika Nito
- Umakyat nang 8 Porsiyento ang Bahagi ng SK Hynix: Totoo ba ang Supersiklo ng AI?
- Bahagi ng Cerebras 2026: Pag-usbong ng Chip ng AI Laban sa Panganib sa Gross Margin
- Mga Bumabagsak na Merkado ng Semikonduktor: Bawat Pagbagsak ng SOX, 1995-2026
- Sumali ang Amazon sa Kalipunan ng 3 Trilyon: Ang Buong Talaan ng Panahon
Mga Sanggunian
- Qualcomm Incorporated, Form 8-K na isinumite noong 8 Setyembre 2026 (Item 3.02, warrant ng Amazon) - SEC EDGAR
- Qualcomm Incorporated, mga ulat kada quarter at kasalukuyang ulat - Form 10-Q para sa ikatlong quarter ng taong pinansyal 2026, kabayaran sa Alphawave at Modular, mga bahaging nakalabas
- Inanunsiyo ng Qualcomm ang pakikipagtulungan sa produkto sa Amazon na sasaklaw sa ilang henerasyon - Qualcomm Technologies, Setyembre 2026
- Inilahad ng Qualcomm ang mapa nito para sa sentro ng datos sa panahon ng ahenteng AI - Dragonfly C1000, AI300 at High Bandwidth Compute, Hunyo 2026
- NVIDIA Corporation, Form 8-K na isinumite noong 26 Agosto 2026 (Item 2.02, resulta ng ikalawang quarter ng taong pinansyal 2027) - SEC EDGAR
- Maghahatid ang AWS at ang NVIDIA ng dagdag na 2 milyong GPU at imprastrukturang susunod na henerasyon - sentro ng balita ng Amazon, 26 Agosto 2026
- Resulta ng Amazon sa ikalawang quarter ng 2026 - kita ng AWS, taunang antas ng chip at AI, pangako sa Trainium, paggasta sa kapital
- Datos ng merkado ng QCOM at datos ng merkado ng NVDA - presyo ng pagsasara at halaga sa merkado
- Polygon.io - inayos na pang-araw-araw na datos na ginamit sa pagtutuos ng araw ng reaksiyon at ng pagbaba
Gamitin ang SimianX AI upang subaybayan ang QCOM, NVDA at AMZN sa pamamagitan ng real-time na balita, pangunahing data, mga filing ng SEC at mga teknikal na signal. Ituring ang platform bilang isang tulong sa pananaliksik, independiyenteng beripikahin ang kritikal na impormasyon at kumonsulta sa isang kwalipikadong tagapayo sa pananalapi bago gumawa ng mga desisyon sa pamumuhunan.


