 Ni Muke
Tumaas ng 8% ang Stock ng SK Hynix: Nagsisimula na ba ang Supercycle ng AI Memory?
Na-update noong 29 Oktubre 2026 — idinagdag sa ibaba ang resulta ng ikatlong quarter ng 2026 (Oktubre 28), ang planong ibalik sa mga shareholder ang humigit-kumulang ₩100 trilyon sa 2026 at ang naging galaw ng presyo ng share; kasunod nito ang pagsusuri noong Setyembre nang walang pagbabago.
Mabilis na sagot: Nag-ulat ang SK Hynix ng rekord na resulta para sa Q3 2026 noong Oktubre 28, 2026: kita na ₩104.6 trilyon (+32% mula Q2, +328% mula noong nakaraang taon) at operating profit na ₩83.3 trilyon, isang 79.7% operating margin, na parehong mas mataas sa LSEG SmartEstimates na ₩98.3 trilyon at ₩76.7 trilyon (Form 6-K). Itinakda rin nito ang shareholder return para sa 2026 sa humigit-kumulang ₩100 trilyon — hindi bababa sa ₩30 trilyong cash dividend at hindi bababa sa ₩60 trilyong buyback at pagkansela ng share — kabilang ang ₩20,000 kada share na dividend para sa ikatlong quarter at bagong ₩20 trilyong buyback (Form 6-K). Tumaas ang share sa Seoul nang 10.9% sa ₩1,487,000 noong araw na iyon at nagsara sa ₩1,526,000 noong Oktubre 29, 48% pa ring mas mababa sa rekord na ₩2,919,000 noong Hunyo 22 pero tumaas nang 134% ngayong 2026; nagsara ang Nasdaq ADR (
SKHY) sa $164.70 (+13.3%) noong Oktubre 28. Sa DRAM, pangalawa ang SK Hynix kasunod ng Samsung; sa HBM, nangunguna pa rin ito.
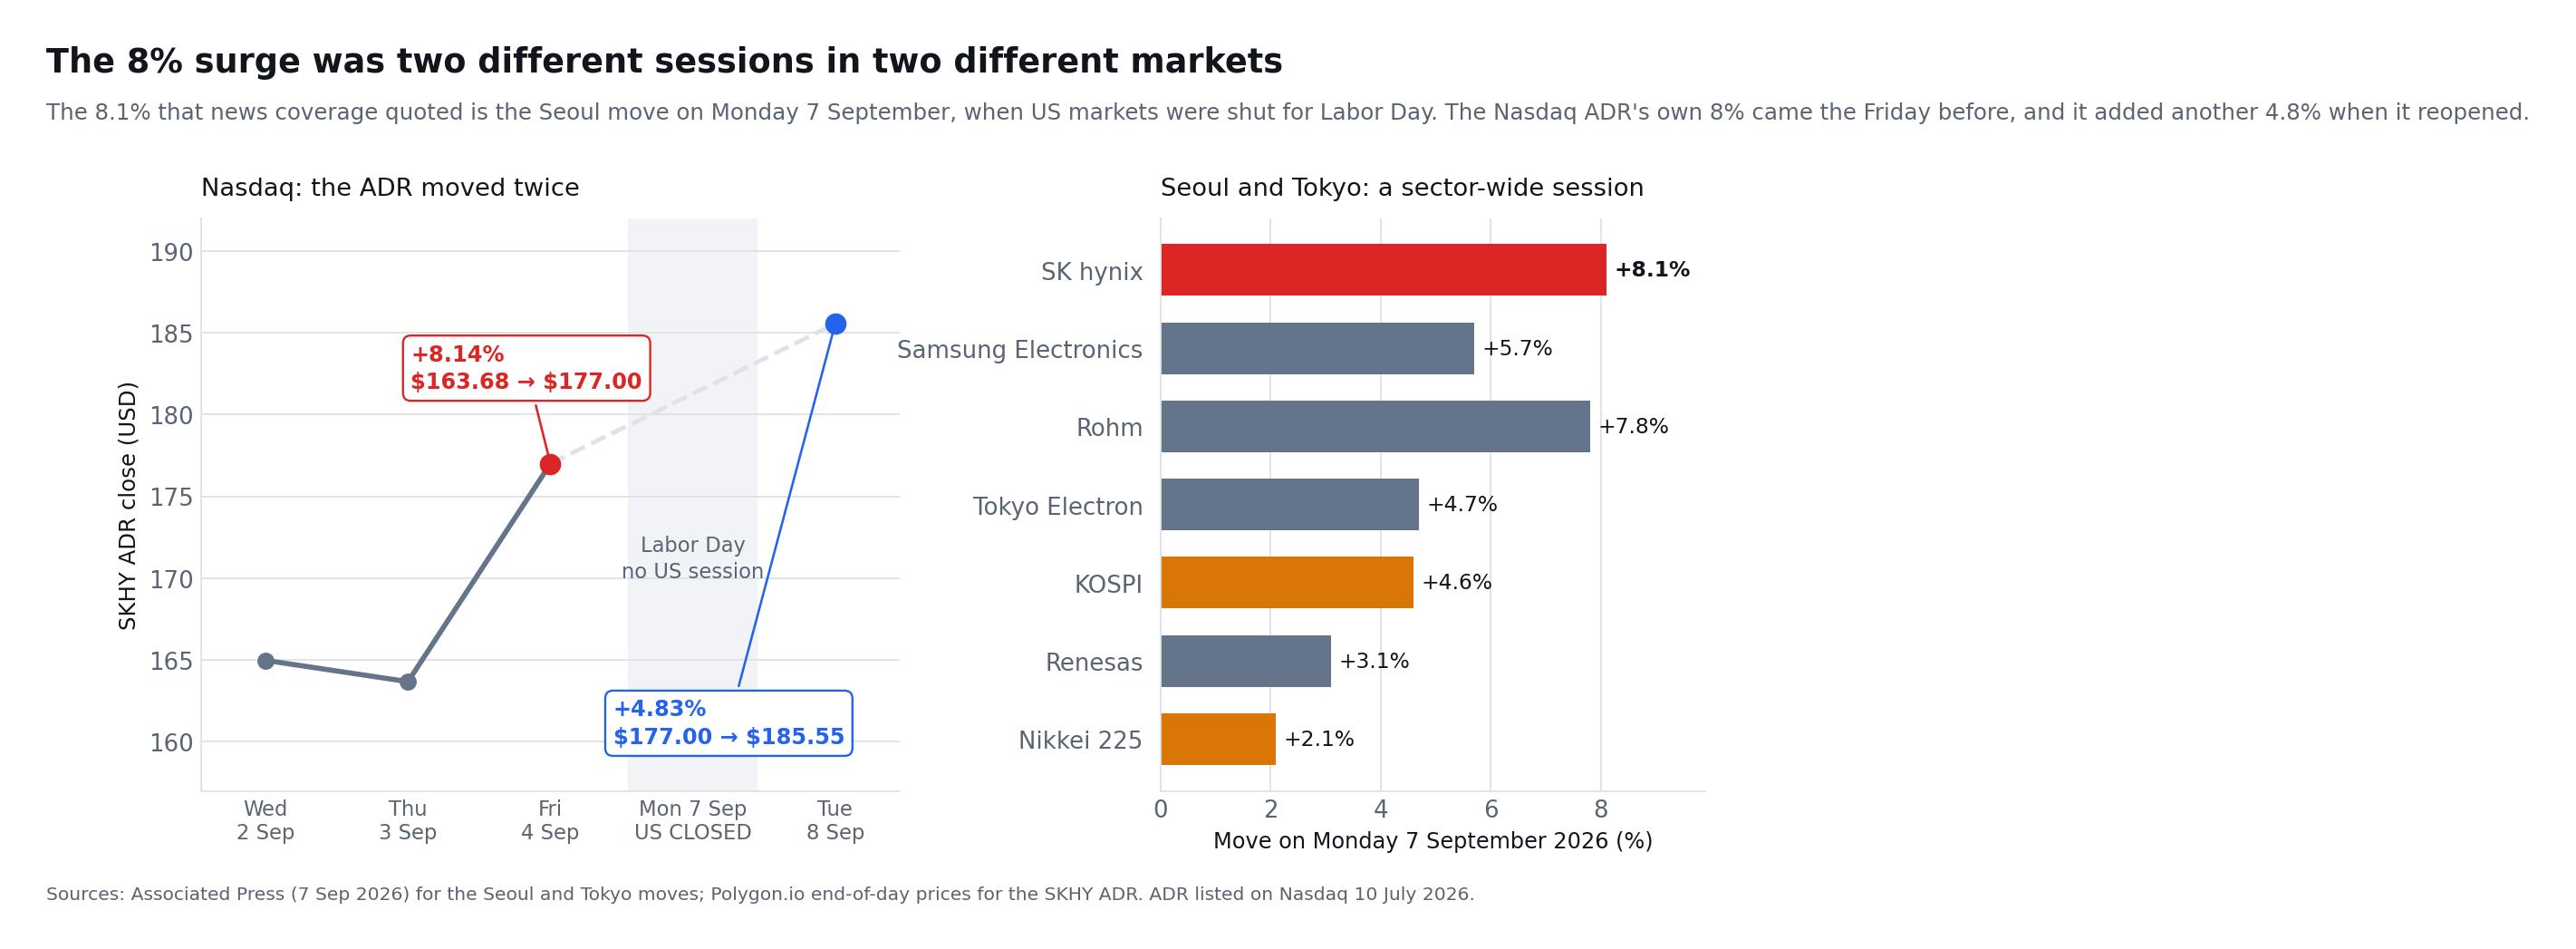
Tumaas nang mahigit 8% ang stock ng SK Hynix noong Lunes, 7 Setyembre 2026 — sa Seoul. Mas mabigat ang pagkakaibang iyon kaysa sa tunog nito, dahil sarado ang mga merkado ng Estados Unidos nang araw na iyon para sa Araw ng Paggawa. Nagsara ang mga sapi na nakalista sa Korea sa KRW1,783,000, tumaas nang 8.3% mula KRW1,647,000 batay sa opisyal na pagsasara; ang sesyon sa Seoul na ito ang pinagmulan ng 8.1% na sinipi ng karamihan ng ulat ng mga ahensya ng balita. Associated Press
May sariling orasan ang American Depositary Shares na nakalista sa Nasdaq. Nagsara ang SKHY sa $177.00 noong Biyernes, 4 Setyembre, tumaas nang 8.14% mula sa $163.68 ng nakaraang araw, at nagdagdag pa ng 4.83% tungong $185.55 nang muling magbukas ang kalakalan sa Estados Unidos noong Martes, 8 Setyembre. Kaya ang paulit-ulit na binabanggit na "8% na pagtaas" ay talagang dalawang magkahiwalay na sesyon sa dalawang magkahiwalay na merkado, at hindi man lang mabibili ng mamumuhunang nakabasa ng ulo ng balita noong Lunes ang ADR nang araw na iyon.
Bahagi ang paggalaw ng mas malawak na pag-akyat ng semiconductor at hindi resulta ng iisang hiwalay na anunsyo ng kompanya. Umakyat nang 5.7% ang Samsung Electronics, tumalon nang 4.6% ang KOSPI ng Korea tungong 6,995.39 at nagdagdag ng 2.1% ang Nikkei 225 ng Hapon tungong 66,399.84. Tumaas ang Rohm nang 7.8%, ang Tokyo Electron nang 4.7% at ang Renesas nang 3.1%. Pinatibay ng panibagong sigla para sa mga modelong AI na lalong gutom sa memorya ang ideyang ang memoryang may mataas na bandwidth, o HBM, ay nananatiling isa sa pinakamahalagang siksikan sa pandaigdigang suplay ng AI.
Ngunit ang isang malakas na sesyon ng kalakalan ay hindi nagpapatunay na ang siklo ay magpapatuloy nang walang hanggan. Ang SK Hynix ay gumagawa ng pambihirang kita, nagpapadala ng HBM4, nagbabalik ng kapital sa mga shareholder at nakikinabang mula sa masikip na supply ng DRAM. Sa parehong oras, binabawi ng Samsung ang bahagi nito sa merkado, ang Micron ay nagpapalawak ng mga pagpapadala ng HBM, tumataas ang capital expenditure at ang stock ng SK Hynix ay naghatid na ng napakalaking kita.
Para sa mga mamumuhunan na gumagamit ng SimianX AI upang pag-aralan ang mga real-time na pundasyon, damdamin ng merkado at mga teknikal na signal, ang pangunahing tanong ay hindi na kung kailangan ng AI ng mas maraming memorya. Ito ay kung ang demand para sa AI memory ay maaaring lumago nang sapat na mabilis upang suportahan ang mga kita ngayon, bagong kapasidad at mataas na inaasahan ng mga mamumuhunan.
SK Hynix Earnings Kada Quarter, 2025–2026
| Quarter (petsa ng paglabas) | Kita | Tubo sa operasyon | Margin sa operasyon | Netong tubo | Pagsasara sa Seoul sa araw ng paglabas |
|---|---|---|---|---|---|
| Q1 2025 (24 Abr 2025) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| Q2 2025 (24 Hul 2025) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| Q3 2025 (29 Okt 2025) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| Q4 2025 (28 Ene 2026) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| Q1 2026 (23 Abr 2026) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| Q2 2026 (29 Hul 2026) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| Q3 2026 (28 Okt 2026) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
Pinagmulan: mga pahayag ng quarterly results ng SK hynix (1Q25, 2Q25, 3Q25, FY25/4Q25, 1Q26, 2Q26). \Ang netong tubo sa Q4 2025 ay ang netong tubo para sa buong 2025 (KRW42.95tn) bawas ang unang tatlong quarter. Inilalabas ng SK hynix ang resulta bago magbukas ang merkado sa Seoul, kaya ang hanay ng presyo ay ang pagsasara sa KRX nang araw na iyon kumpara sa naunang pagsasara (Yahoo Finance).*
SK Hynix Stock Mula Nang Mailista ang ADR sa Nasdaq
| Petsa | Kaganapan | Pagsasara sa Seoul (000660) | Pagsasara ng Nasdaq ADR (SKHY) |
|---|---|---|---|
| 30 Dis 2025 | Huling pagsasara ng 2025 | KRW651,000 | — |
| 22 Hun 2026 | Rekord na pagsasara | KRW2,919,000 | — |
| 10 Hul 2026 | Nagsimulang i-trade ang ADR sa Nasdaq | KRW2,180,000 | $168.01 |
| 29 Hul 2026 | Resulta ng Q2 2026 | KRW1,401,000 (−9.6%) | $126.79 (pinakamababang pagsasara ng ADR) |
| 18 Ago 2026 | Sangguniang presyo ng buyback (tingnan sa ibaba) | KRW1,662,000 | — |
| 7 Set 2026 | Rally sa Seoul habang sarado ang mga merkado ng US para sa Labor Day | KRW1,783,000 (+8.3%) | — |
| 9 Set 2026 | Pinakamataas na pagsasara ng ADR | KRW1,856,000 | $198.63 |
| 28 Okt 2026 | Resulta ng Q3 2026 at planong ₩100 trilyon | KRW1,487,000 (+10.9%) | $164.70 (+13.3%) |
| 28–29 Okt 2026 | Pinakabago | KRW1,526,000 (29 Okt) | $164.70 (28 Okt) |
Pagsasara sa Seoul: Yahoo Finance (000660.KS). Pagsasara ng ADR: Yahoo Finance, sinuri laban sa Nasdaq.
Ang sinasabi ng dalawang talahanayan kapag pinagsama:
- Sinira ng Q3 ang pattern na tumataas ang kita pero bumababa ang stock. Tumaas na ang operating profit sa bawat isa sa huling anim na quarter, higit labing-isang ulit mula Q1 2025 hanggang Q3 2026. Bago ang Oktubre, bumagsak ang stock sa pinakamagandang ulat (−9.6% noong Hulyo 29, ang araw ng 76% margin); ang ulat sa Q3, na may mas malaking lampas sa tantiya at planong ₩100 trilyong shareholder return, ay nagdala ng 10.9% na pagtaas, bagama't 48% pa ring mas mababa ang share sa rekord noong Hunyo.
- Malapit na ulit ang ADR sa una nitong pagsasara. Sa $164.70 noong Oktubre 28, 2% itong mas mababa sa debut close noong Hulyo 10 ($168.01), 17% mas mababa sa pinakamataas noong Setyembre 9, at 10.5% mas mataas sa $149 na offer price.
- Totoo pa rin ang ranggo sa DRAM at ang pangunguna sa HBM. Inilalagay ng talahanayan ng TrendForce para sa 2Q26 ang SK Hynix sa ikalawang puwesto sa DRAM na may 24.9% laban sa 39.4% ng Samsung, habang binibigyan ito ng Counterpoint ng 50% ng kita sa HBM — ipinapaliwanag ng pagsusuri sa ibaba kung bakit parehong totoo ang dalawa. Sinusubaybayan ang sariling kasaysayan ng presyo at kita ng Samsung sa aming sanggunian sa Samsung stock, at ang mas malawak na bentahan sa Seoul sa aming kasaysayan ng pagbagsak ng KOSPI.
Resulta ng SK Hynix sa Q3 2026 at ang ₩100 Trilyong Shareholder Return Plan
Inilabas ng SK hynix ang paunang resulta ng ikatlong quarter bago magbukas ang merkado sa Seoul noong Oktubre 28, 2026 at isinumite ito sa SEC sa parehong araw. Sa unang pagkakataon, lumampas sa ₩100 trilyon ang kita sa iisang quarter.
| Consolidated, K-IFRS (paunang) | Q3 2026 | Q2 2026 | Q3 2025 | LSEG SmartEstimate |
|---|---|---|---|---|
| Kita (revenue) | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| Operating profit | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| Operating margin | 79.7% | 76.3% | 46.6% | — |
| Kita bago ang buwis | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| Net profit | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
Mga pinagmulan: SK hynix, Form 6-K ng paunang resulta (Oktubre 28, 2026); ang mga tantiya ay LSEG SmartEstimates ayon sa ulat ng CNBC.
Lumampas ang kita sa tantiya nang 6.4% at ang operating profit nang 8.6%. Bumaba nang 58% ang net profit mula Q2 dahil sa mga item na nasa ibaba ng operating line: sa Q2, mga ₩62 trilyon na mas mataas ang kita bago ang buwis kaysa sa operating profit, habang sa Q3 ay mga ₩32.6 trilyon itong mas mababa. Hindi hinihimay ng paunang filing ang mga non-operating item na ito — isa pang dahilan para husgahan ang negosyo batay sa operating margin at hindi sa net income.
Sa conference call, ayon sa CNBC, sinabi ng pamunuan na tumaas nang halos 30% ang average selling price ng DRAM mula Q2 at higit 40% ang shipment ng server DDR5; na malalampasan ng HBM4 ang HBM3E sa shipment at sa kita sa ikaapat na quarter habang pinalalakas ang produksyon ng M15X fab sa Cheongju; at na sakop na ng mga long-term agreement sa 14 na malalaking customer ang higit kalahati ng kapasidad nito para sa 2027–2028. Inaasahan ng kumpanya na mananatiling mas mataas ang demand sa memory kaysa sa supply sa ngayon, at plano nitong lakihan nang husto ang pamumuhunan sa susunod na taon.
Ang ₩100 trilyong shareholder return plan
| Bahagi (fiscal 2026) | Halaga | Detalye |
|---|---|---|
| Kabuuang shareholder return | ≈KRW100tn | Isasagawa nang paunti-unti hanggang sa petsa ng bayad ng annual dividend para sa FY2026 |
| Cash dividend | ≥KRW30tn | Q3 dividend na ₩20,000 kada share (₩10,000 regular + ₩10,000 special mula sa kita sa Kioxia), mga ₩14.1 trilyon sa kabuuan; record date Nobyembre 30, 2026 |
| Buyback at pagkansela | ≥KRW60tn | Kasama ang ₩40 trilyong programa noong Agosto 2026, natapos noong Oktubre 21: 23,693,272 share sa average na ₩1,688,426 |
| Bagong buyback (inaprubahan Okt 28) | KRW20tn | Oktubre 29, 2026 hanggang Enero 28, 2027; mga ₩10 trilyon para sa shareholder return (kakanselahin) at mga ₩10 trilyon para sa stock compensation ng mga empleyado at executive |
| Target ng patakaran | >50% ng FCF | Kabuuang free cash flow ng 2025–2027 |
Mga pinagmulan: mga Form 6-K ng SK hynix noong Oktubre 28, 2026 tungkol sa return plan, sa cash dividend at sa bagong buyback, at noong Oktubre 26 tungkol sa natapos na ₩40 trilyong buyback.
Sa buyback na hindi bababa sa ₩60 trilyon, tapos na ang ₩40 trilyon at mga ₩10 trilyon ang sakop ng bagong programa; ang natitira ay itatakda sa quarterly na resolusyon ng board. Plano ng SK hynix na ibalik ang karamihan ng kita nito sa pamumuhunan sa Kioxia bilang special dividend sa dalawang hulog, kasabay ng Q3 dividend at ng annual dividend para sa FY2026, na itatakda ang laki pagkatapos ng resulta sa katapusan ng taon. Dalawang paalala sa per-share na kuwenta: kalahati ng bagong ₩20 trilyong buyback ay para sa kompensasyon ng mga empleyado kaya hindi nito babawasan ang bilang ng share, at nagbayad ang programa noong Agosto ng average na ₩1,688,426 kada share, mga 10% na mas mataas sa pagsasara noong Oktubre 29. Ang sinabi sa call tungkol sa Solidigm, na nananatiling nakahinto ang IPO review, ay nasa aming Solidigm IPO status tracker.
Ano ang Nagdulot ng 8% na Pagtaas ng Stock ng SK Hynix?
Ang pagtaas ng SK Hynix noong Setyembre 7 ay tila pinasigla ng ilang magkakasamang pag-unlad:
- Isang pandaigdigang pagbawi sa mga stock ng semiconductor at imprastruktura ng AI.
- Muling pag-asa tungkol sa mga kinakailangan sa computing ng mga advanced na modelo ng AI.
- Katibayan na ang mga imbentaryo ng DRAM ay nananatiling hindi pangkaraniwan na mababa.
- Tumataas na presyo para sa mga karaniwang memorya ng server.
- Malakas na demand para sa HBM3E, HBM4 at mga high-capacity server modules.
- Isang kamakailang inihayag na programa ng muling pagbili ng sapi na nagkakahalaga ng 40 trilyong won.
- Mas malaking access para sa mga internasyonal na mamumuhunan kasunod ng Nasdaq ADR listing ng SK Hynix.
Direktang iniulat ng Associated Press ang mga paggalaw sa Seoul at Tokyo: tumaas ang SK Hynix nang 8.1% at ang Samsung nang 5.7% habang umaakyat ang mga sapi ng semiconductor sa dalawang merkado. Ipinapakita ng sabay na pag-akyat ng Samsung, ng mga tagapaglaan ng kagamitan sa Hapon at ng KOSPI na sumasalamin ang paggalaw sa malawakang muling pagtatasa ng kalakalan sa hardware ng AI at hindi sa anumang tanging tungkol sa SK Hynix nang araw na iyon.
Mahalaga ang pagkakaibang ito. Ang isang tiyak na katalista ng kumpanya—tulad ng isang pangunahing kwalipikasyon ng customer o isang pag-upgrade ng kita—ay maaaring magbago ng tinatayang hinaharap na cash flow. Ang isang rally sa buong sektor ay maaaring sa halip ay sumasalamin sa pagbabago ng gana sa panganib, posisyon o momentum. Sa kasong ito, may mga sumusuportang pangunahing pag-unlad, ngunit dapat iwasan ng mga mamumuhunan na iugnay ang buong pagtaas ng presyo sa iisang anunsyo ng produkto.
Ang 8% na rally ay isang boto ng tiwala sa cycle ng memorya ng AI, hindi tiyak na patunay na ang pangmatagalang kita ng SK Hynix ay tumaas ng 8%.
Nagbabago ba ang isang sesyon ng kalakalan sa tesis ng pamumuhunan?
Hindi sa kanyang sarili. Ang tesis ng pamumuhunan ay dapat pa ring subukan laban sa apat na variable:
- Demand ng HBM: Gaano karaming AI accelerators ang ilalagay ng mga hyperscaler?
- Market share: Maaaring ipagtanggol ba ng SK Hynix ang kanyang nangungunang posisyon laban sa Samsung at Micron?
- Pagpepresyo: Magpapatuloy ba ang mga kakulangan habang dumarating ang bagong kapasidad?
- Kahusayan ng kapital: Maaaring palawakin ba ng kumpanya nang hindi sinisira ang mga hinaharap na kita?
Ang pang-araw-araw na paggalaw ng stock ay kapaki-pakinabang bilang tagapagpahiwatig ng damdamin. Hindi ito kapalit ng pag-aaral ng kalidad ng kita, mga kwalipikasyon ng produkto, konsentrasyon ng customer at gastusin sa kapital.
Bakit Mahalaga ang High-Bandwidth Memory sa Artipisyal na Katalinuhan
Ang mga AI accelerator ay maaaring magsagawa ng napakalaking bilang ng mga kalkulasyon, ngunit kailangan nila ng mabilis na pag-access sa mga parameter ng modelo, data ng pagsasanay at mga pansamantalang resulta. Ang mga tradisyunal na arkitektura ng memorya ay maaaring lumikha ng bottleneck: ang processor ay maaaring may kakayahang gumawa ng karagdagang trabaho ngunit kailangang maghintay para sa data.
Ang HBM ay tumutugon sa limitasyong iyon sa pamamagitan ng patayong pag-stack ng maraming DRAM dies at paglalagay ng memorya malapit sa GPU o accelerator. Libu-libong interconnections ang nagpapahintulot sa data na lumipat na may mas mataas na bandwidth kaysa sa mga tradisyunal na configuration ng memorya.
| Katangian ng Memorya | Bakit ito mahalaga para sa AI |
|---|---|
| Mataas na bandwidth | Nagbibigay ng data sa mga GPU at custom accelerators nang mas mabilis |
| Malaking kapasidad | Sumusuporta sa mas malalaking modelo at mas mahabang konteksto ng inference |
| Kahusayan sa kuryente | Binabawasan ang kuryenteng kinakailangan upang ilipat ang data |
| Advanced na packaging | Naglalagay ng memorya malapit sa mga compute components |
| Pagganap sa thermal | Tumutulong sa mga dense AI system na gumana nang maaasahan |
| Pag-customize | Nagpapahintulot sa memorya na ma-optimize para sa mga tiyak na accelerator |
Ang pagsasanay ng malalaking modelo ay isa lamang sa mga pinagmumulan ng demand. Ang AI inference ay maaari ring kumonsumo ng makabuluhang memorya, partikular kapag ang mga aplikasyon ay nagsisilbi ng maraming gumagamit, nagpapanatili ng mahabang konteksto o nag-de-deploy ng agentic workflows na paulit-ulit na kumukuha ng impormasyon.
Ito ay nagpapalawak ng pagkakataon sa merkado. Ang demand para sa AI memory ay lalong nakatali sa:
- Mga cluster ng pagsasanay ng modelo.
- Consumer at enterprise inference.
- Cloud AI services.
- Mga custom accelerator na binuo ng hyperscalers.
- Mataas na kapasidad na CPU server memory.
- Enterprise solid-state drives.
- Edge at automotive AI systems.
Micron ay nagsabi na ang AI ay muling humuhubog sa imprastruktura ng data-center lampas sa mga accelerator rack. Ang mga control-plane server, context storage at mga general-purpose server system ay maaaring mangailangan ng higit pang DRAM at NAND. Ito ay lumilikha ng potensyal na spillover effect kung saan ang AI ay sumusuporta hindi lamang sa mga presyo ng HBM kundi pati na rin sa pangangailangan para sa karaniwang memorya.
Kompetitibong Bentahe ng SK Hynix sa HBM
Ang SK Hynix ay naging maagang lider sa kasalukuyang siklo ng HBM sa pamamagitan ng pagsasama ng malakas na teknolohiya ng DRAM, advanced na kaalaman sa packaging at malapit na pakikipagtulungan sa mga nangungunang customer ng AI accelerator.
Ang kanilang bentahe ay hindi nakabatay sa isang espesipikasyon lamang. Ang matagumpay na produksyon ng HBM ay nangangailangan ng kakayahan sa maraming antas:
- Paggawa ng mataas na kalidad na DRAM dies.
- Pagsasama ng maraming dies nang hindi nasisira ang mga ito.
- Pamamahala ng init, warpage at pagkonsumo ng kuryente.
- Paggawa ng katanggap-tanggap na ani sa komersyal na sukat.
- Pag-uugnay ng base die sa mga kasosyo sa logic-foundry.
- Pagpasa sa mahahabang proseso ng kwalipikasyon ng customer.
- Paghahatid nang maaasahan sa panahon ng mabilis na pagtaas ng platform.
Ang MR-MUF packaging process ng SK Hynix ay naging isang mahalagang bahagi ng kakayahang ito sa pagmamanupaktura. Sinasabi ng kumpanya na ang teknik na ito ay nagbibigay ng epektibong pag-alis ng init at nagkokontrol ng warpage habang pinoprotektahan ang mga koneksyon sa pagitan ng mga stacked dies.
HBM4 at HBM4E ay nagpapalawak ng roadmap ng teknolohiya
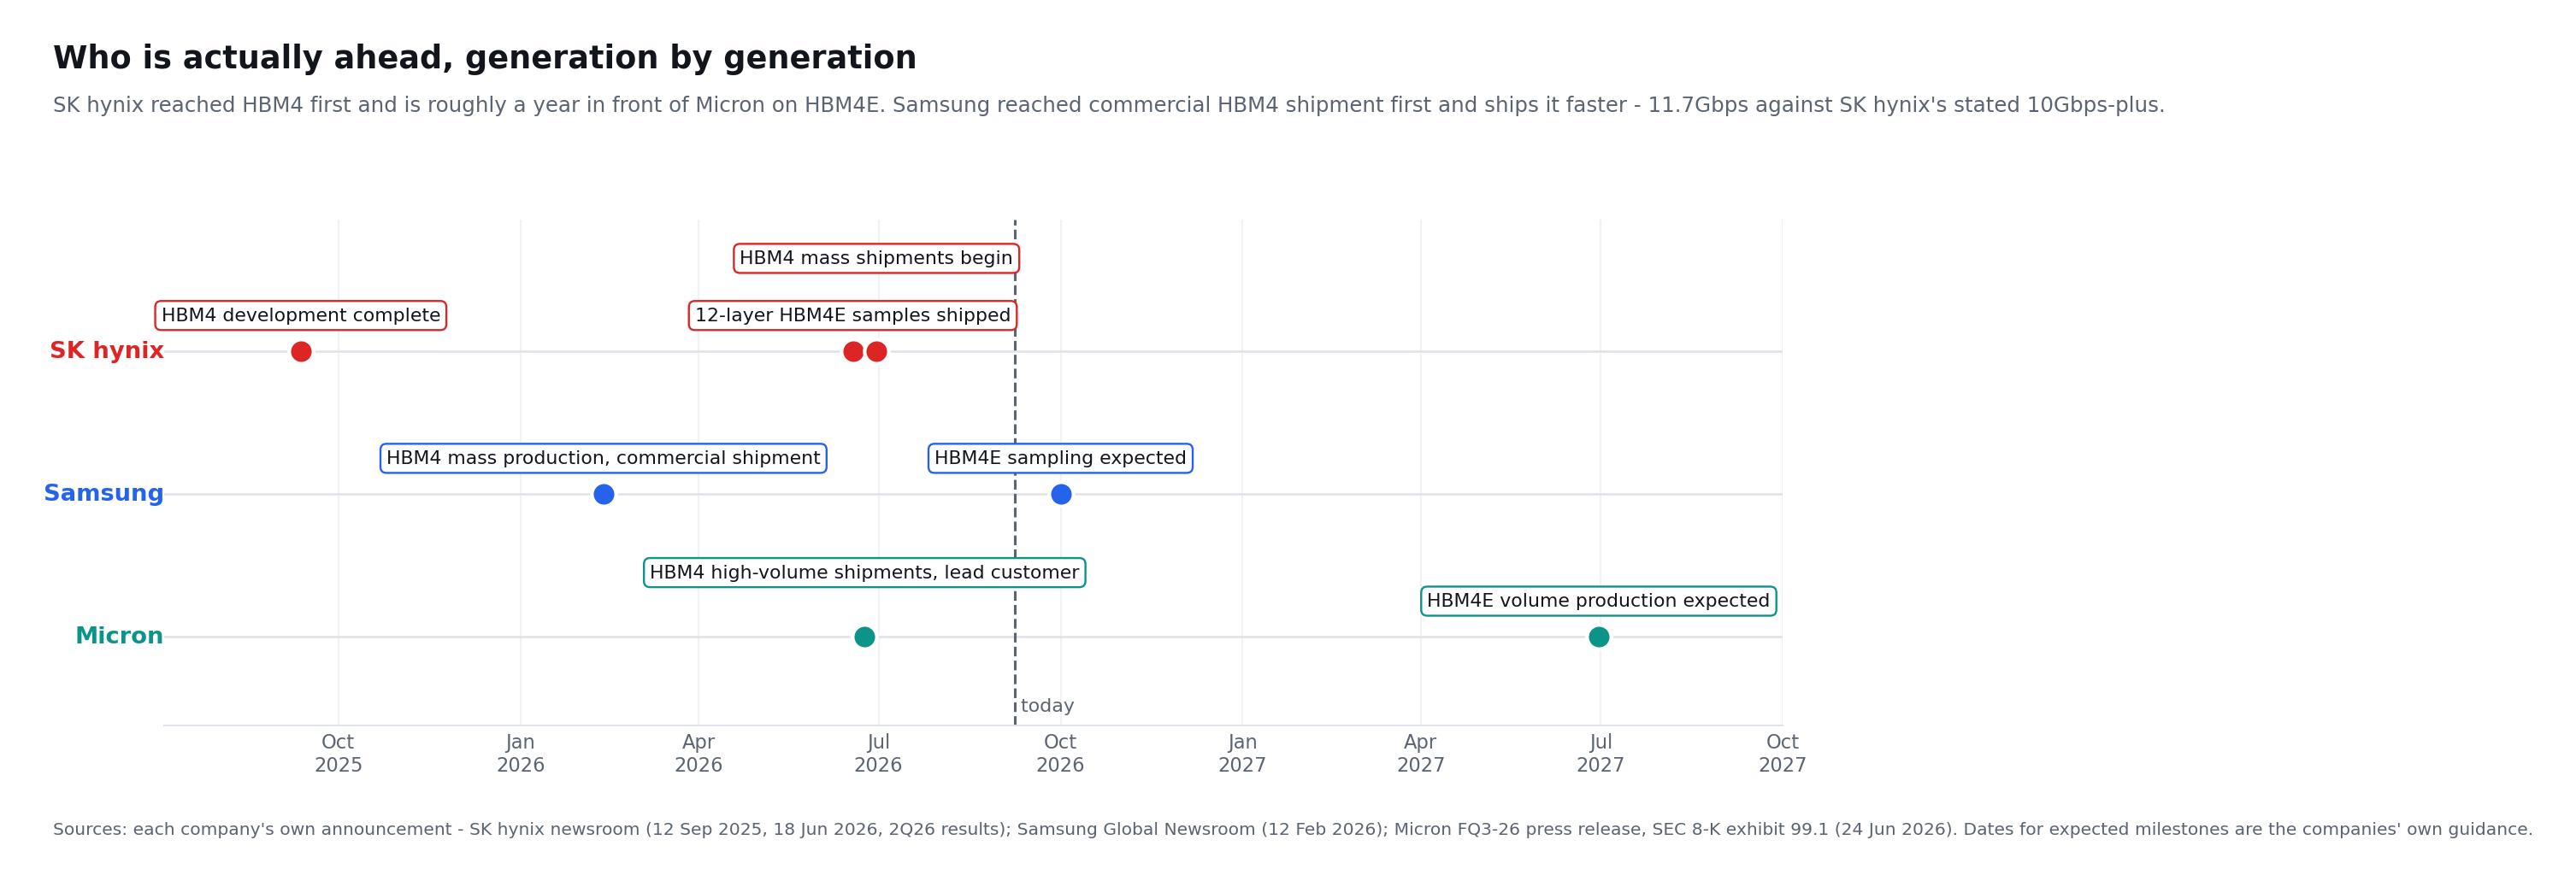
Natapos ng SK Hynix ang pagbuo ng HBM4 noong 12 Setyembre 2025 at inihanda ang malawakang produksyon. Ayon sa kompanya, dinodoble ng HBM4 ang bilang ng mga terminal ng input at output mula sa naunang henerasyon tungong 2,048 at pinapabuti ang kahusayan sa kuryente nang mahigit 40%. Umabot ito sa bilis ng operasyong mahigit 10 gigabit kada segundo sa bawat pin laban sa pamantayang JEDEC na 8 Gbps, at inaasahang mapapabuti ang pagganap ng serbisyong AI nang hanggang 69% kung saan ito ilalapat.
Ang kumpanya ay nagsimula ng mass shipments ng HBM4 noong ikalawang kwarter ng 2026 at nagplano na dagdagan ang produksyon sa ikalawang kalahati. Nagpadala rin ito ng 12-layer HBM4E samples ito sa mga pangunahing customer noong Hunyo 2026.
Ang sampled HBM4E na produkto ay iniulat na nag-aalok ng:
- Pinakamataas na bilis na 16 Gbps kada pin.
- Mahigit 20% na mas mataas na kahusayan sa kuryente kaysa sa naunang henerasyon.
- Paglaban sa init na bumuti nang 17% kumpara sa HBM4.
- 48 GB na kapasidad sa 12-patong na salansan, gamit ang Advanced MR-MUF.
Ang mga tagumpay na ito ay sumusuporta sa bull case dahil ipinapakita nito na ang SK Hynix ay hindi umaasa lamang sa kanyang HBM3E na posisyon. Sinusubukan nitong dalhin ang mga bentahe nito sa pagmamanupaktura at customer sa susunod na dalawang henerasyon ng produkto.
Mga Rekord na Kita na Nagpapatunay ng Tunay na Pag-unlad ng Negosyo
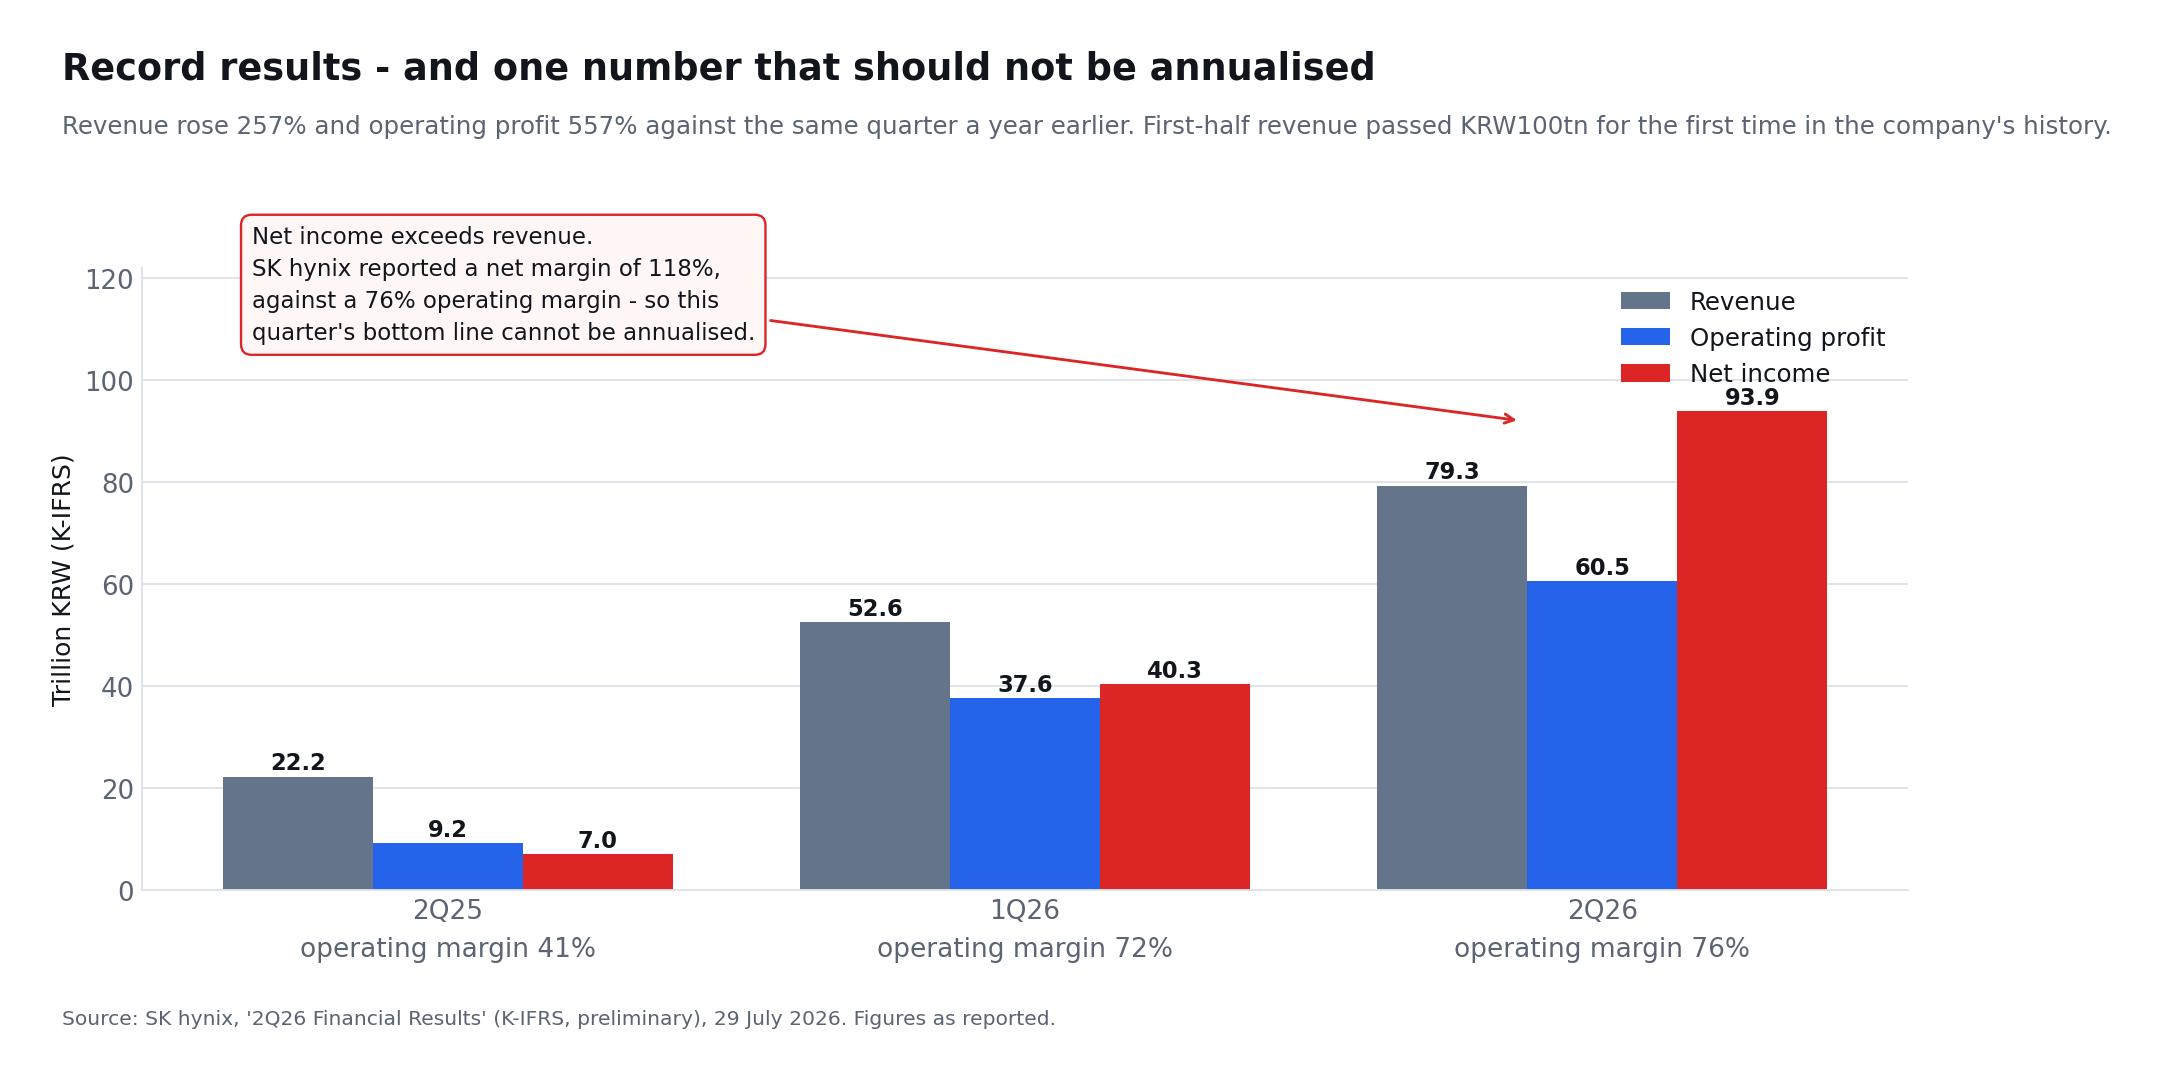
Ang AI memory thesis ay sinusuportahan ng mga naiulat na kita, hindi lamang mga pagtataya. Ang paunang resulta ng SK Hynix para sa ikalawang kwarter ng 2026 ay nagpakita ng:
| Sukatang pinansiyal | Q2 2025 | Q1 2026 | Q2 2026 | Pagbabago taon-taon |
|---|---|---|---|---|
| Kita | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| Tubo sa operasyon | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| Margin sa operasyon | 41% | 72% | 76% | +35%p |
| Netong kita | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| Netong margin | 31% | 77% | 118% | — |
Tumaas ang kita nang 51% kumpara sa naunang quarter, ang tubo sa operasyon nang 61% at ang netong kita nang 133%. Iniugnay ng SK Hynix ang pagganap sa mas mataas na presyo ng DRAM at NAND at sa mas malaking benta ng mga produktong may mataas na halaga, kabilang ang HBM, DRAM para sa server ng AI at mga SSD para sa negosyo. Halos hindi naiulat ang isang milyahe sa parehong pahayag: lumampas ang pinagsamang kita ng unang kalahati ng taon sa 100 trilyong won sa unang pagkakataon sa kasaysayan ng kompanya, hanggang 131.9 trilyong won.
Nagtapos ang kompanya ng quarter na may tinatayang 88 trilyong won na salapi at katumbas nito at 18.6 trilyong won na kabuuang utang, kaya humigit-kumulang 69.4 trilyong won ang netong posisyon nito sa salapi.
May mahalagang babala sa pagsusuri, at malinaw itong sinasabi mismo ng kompanya. Nag-ulat ang SK Hynix ng netong margin na 118% — lumampas ang naitalang netong kita sa parehong kita at tubo sa operasyon. Kaya hindi dapat basta-basta gawing pantaon ng mga mamumuhunan ang netong kita ng ikalawang quarter. Maaaring gawing hindi mapagkakatiwalaang sukatan ng paulit-ulit na kita ang netong kita sa isang partikular na panahon dahil sa mga pakinabang na labas sa operasyon. Nagbibigay ng mas kapaki-pakinabang na pundasyon sa pagpapahalaga ang kita, tubo sa operasyon, malayang daloy ng salapi at nanormalisang kita, at ang 76% na margin sa operasyon ang bilang na naglalarawan sa aktuwal na negosyo.
Totoo ang pagsabog ng kita, ngunit ang pinaka-kahanga-hangang numero sa accounting ay hindi kinakailangang ang pinaka-ulit-ulit.
Katibayan na Nanatiling Masikip ang Memory Market
Noong 7 Setyembre, iniulat ng TrendForce na tumaas ang pandaigdigang kita ng industriya ng DRAM nang 59.5% kumpara sa naunang quarter sa ikalawang quarter ng 2026, umabot sa halos $154.73 bilyon. Sinabi ng kompanya ng pananaliksik na sinusuportahan ng pagsasanay at inference ng AI ang pangangailangan para sa HBM3E, LPDDR5X at mga RDIMM na may mataas na kapasidad, at na itinutulak ng pagsulpot ng mga aplikasyong agentic AI ang pangangailangan sa RDIMM sa lahat ng kapasidad.
Ang panig ng suplay ay nananatiling pantay na mahalaga. Tinutukan ng TrendForce na ang imbentaryo ng supplier ay malapit sa mga makasaysayang mababang antas at ang bagong suplay ay pangunahing nakatuon sa mga produkto ng server. Inaasahan nito ang paglago ng presyo sa kontrata ng conventional DRAM nang 13%–18% kada quarter sa ikatlong kwarter, bagaman ito ay kumakatawan sa pagpapahina mula sa hindi pangkaraniwang mabilis na pagtaas na nakita noong nakaraan.
Ito ay lumilikha ng isang makapangyarihang feedback loop:
- Ang HBM ay kumakain ng higit pang mga mapagkukunan sa pagmamanupaktura at packaging kaysa sa conventional DRAM.
- Pinaprioritize ng mga tagagawa ang mataas na margin na AI memory.
- Mas kaunting kapasidad ang nananatiling available para sa mga commodity na produkto.
- Ang suplay ng conventional DRAM ay humihigpit.
- Tumataas ang mga presyo sa mas marami pang bahagi ng memory portfolio.
- Ang mas mataas na cash flow ay nagpapondo sa susunod na henerasyon ng pamumuhunan sa HBM.
Maaaring mapabuti ng siklo ang kita ng SK Hynix kahit na ang paglago ng pagpapadala ng HBM ay pansamantalang humihina. Gayunpaman, nagdadala rin ito ng panganib: ang mataas na presyo ay naghihikayat sa mga customer na i-optimize ang pagkonsumo at mga tagagawa na palawakin ang suplay.
Hindi na ang SK Hynix ang Pinakamalaking Gumagawa ng DRAM
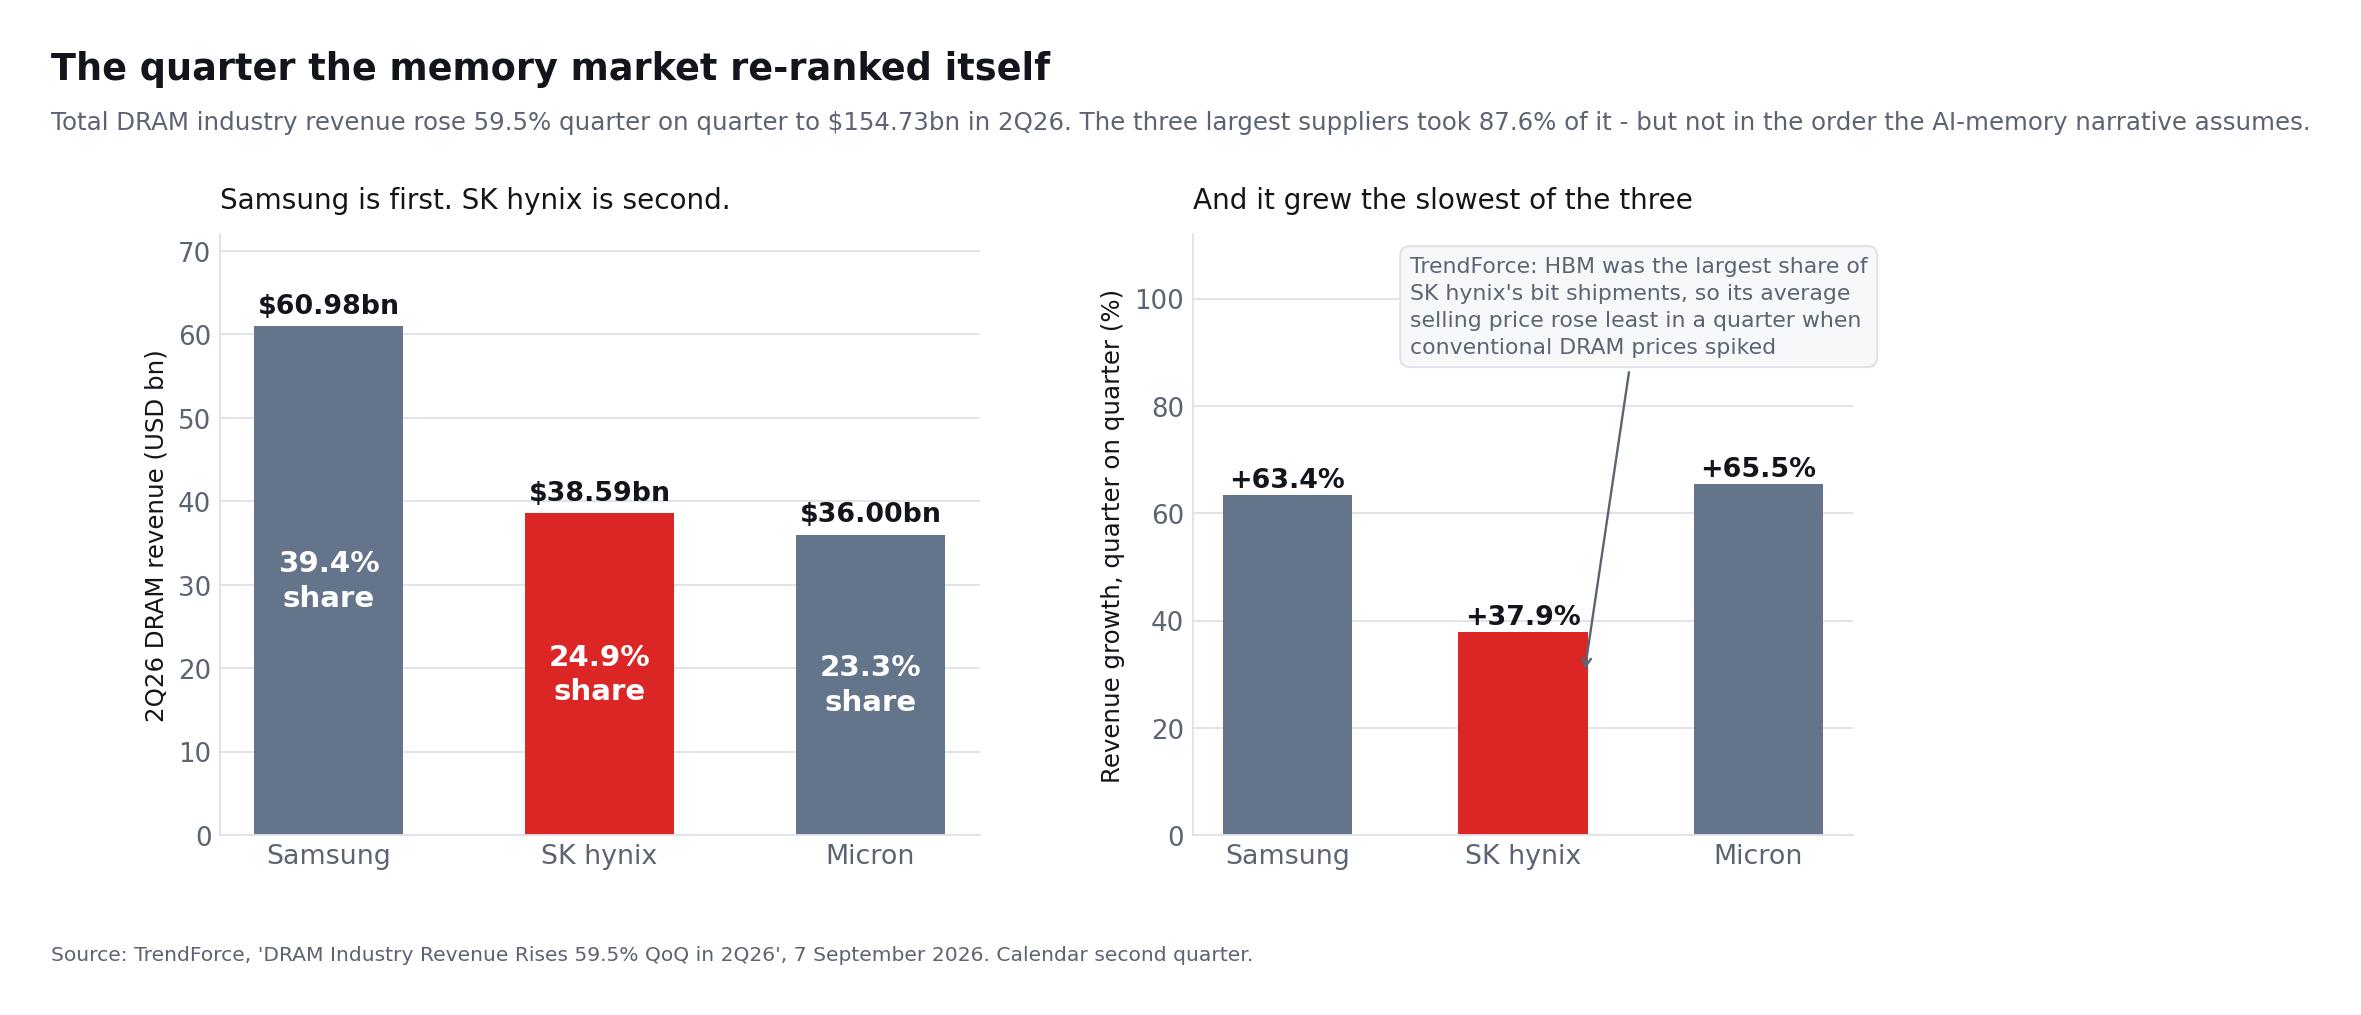
May pangalawang natuklasan ang pahayag ng TrendForce na sinipi sa itaas para sa mababang imbentaryo na bihirang sipiin katabi nito, at pakabaligtad ang tinutumbok nito. Sa parehong ulat noong 7 Setyembre, ang Samsung — hindi ang SK Hynix — ang nanguna sa kita ng DRAM sa ikalawang quarter ng 2026.
| DRAM sa Q2 2026 | Kita | Bahagi sa industriya | Paglago vs Q1 2026 |
|---|---|---|---|
| Samsung | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| Micron | $36.00bn | 23.3% | +65.5% |
| Kabuuan ng industriya | $154.73bn | 100% | +59.5% |
Hindi lang pumangalawa ang SK Hynix. Mas mabagal itong lumago kaysa sa kahit alin sa dalawang katunggali, at nangyari iyon sa quarter na may pinakamatarik na pagtaas ng presyo ng karaniwang DRAM na naitala ng industriya. Ibinibigay ng TrendForce ang dahilan, at ito ang pinakanakakailang na pangungusap sa buong maasahing pananaw: dahil ang HBM ang may pinakamalaking bahagi sa ipinadalang bits ng SK Hynix sa tatlong malalaking tagapaglaan, ang katamtamang presyo nito ng pagbebenta ang pinakakaunting tumaas.
Basahin iyon nang maingat, dahil binabaligtad nito ang isa sa mga karaniwang argumento. Halos palaging ipinapakita ang mga pangmatagalang kasunduan bilang purong bentahe — kakayahang makita ang hinaharap, pagpaplano, mas kaunting pagbabago-bago ng spot na presyo. Isa rin itong bubong sa presyo. Nang sumirit ang mga presyo sa kontrata ng karaniwang DRAM, nahuli ng Samsung at Micron, na may mas maraming bits na nakalantad sa merkadong iyon, ang mas malaking bahagi ng paggalaw. Ginawa ng nakakontratang aklat ng HBM ng SK Hynix ang ginagawa ng mga kontrata: hindi ito kumilos.
Maipagtatanggol ang pagpapalitang ito. Makatwirang ariin ang mas pantay na kita sa mataas na ganap na margin, at inaasahan ng TrendForce na hihina ang paglago ng presyo sa kontrata ng karaniwang DRAM tungong 13-18% kada quarter sa ikatlong quarter, na magpapaliit sa agwat. Ngunit dapat itong presyuhan nang tapat. Ang mamumuhunang bumibili ng SK Hynix partikular para sa pinakamalaking pagkakalantad sa pagsirit ng presyo ng memorya ay bumibili ng tagapaglaang may pinakakaunti niyon.
Ang hindi sinasabi ng ranggo sa DRAM
May dalawang babala na pumipigil dito na maging pesimistikong tesis nang mag-isa. Una, hindi tubo ang kita sa DRAM: mas mataas ang margin ng timpla ng HBM ng SK Hynix kaysa sa mga bits na pangkaraniwan na nagtaas ng kita ng mga katunggali nito, at pinatutunayan iyon ng paghahambing ng margin sa ibaba. Ikalawa, iba ang sinusukat ng talahanayan ng DRAM ng TrendForce at ng talahanayan ng HBM ng Counterpoint — ang isa ay buong merkado ng DRAM, ang isa ay ang hiwa ng HBM sa loob nito. Nangunguna ang SK Hynix sa segment ng HBM pero nahuhuli sa kabuuang merkado ng DRAM. Totoo ang dalawang pahayag nang sabay, at kailangang dalhin ng anumang tapat na buod ang dalawa.
Nagsisimula na ba ang AI Memory Supercycle?
Mayroong kredibleng argumento na ang siklong ito ay mas matibay kaysa sa mga naunang pag-angat ng memorya.
Ang mga tradisyunal na siklo ng memorya ay pinapagana ng mga PC, smartphone at mga pangkalahatang server. Ang mga pamilihan na ito ay maaaring magdulot ng matitinding pag-ikot ng demand, habang ang mga relatibong pamantayang produkto ay nag-udyok ng agresibong pagdaragdag ng kapasidad. Kapag ang suplay ay lumampas sa demand, bumabagsak ang mga presyo at kita.
Binabago ng AI ang ilang bahagi ng modelong iyon:
- Ang nilalaman ng memorya bawat sistema ng AI ay mas mataas.
- Ang HBM ay mas mahirap gawin kaysa sa commodity DRAM.
- Ang packaging at kwalipikasyon ay lumilikha ng karagdagang mga bottleneck.
- Ang mga customer ay lalong nakikipag-ayos ng pangmatagalang kasunduan sa suplay.
- Ang mga bagong henerasyon ng AI accelerator ay nangangailangan ng mas maraming bandwidth at kapasidad.
- Ang mga hyperscaler ay bumubuo ng mga custom na chip bukod sa pagbili ng mga GPU.
- Ang inference ay maaaring lumikha ng isang paulit-ulit na mapagkukunan ng demand lampas sa pagsasanay ng modelo.
Sinabi ng SK Hynix noong Hulyo na natapos na nito ang mga pangmatagalang kasunduan sa humigit-kumulang sampung customer at patuloy na nakikipag-usap sa iba pang mga pangunahing kliyente. Ang mga multi-year na kasunduan ay maaaring mapabuti ang visibility ng demand at bawasan ang ilan sa mga pagbabago-bago na nauugnay sa spot pricing.
Naniniwala rin ang kumpanya na ang pamumuhunan sa AI ay lalong sinusuportahan ng kita mula sa mga komersyal na serbisyo ng AI. Kung totoo, ang paggastos sa imprastruktura ay maaaring maging mas hindi nakadepende sa mga spekulatibong inaasahan at mas malapit na konektado sa paulit-ulit na kita mula sa cloud at software.
Bakit ang pariral na “supercycle” ay nangangailangan pa rin ng pag-iingat
Ang isang estruktural na merkado ng paglago ay maaari pa ring makaranas ng mga cyclical na pagwawasto. Tatlong kaganapan ang maaaring mangyari nang sabay-sabay:
- Patuloy na lumalaki ang mga volume ng AI memory.
- Ang kapasidad ng paggawa ng industriya ay lumalaki nang mas mabilis.
- Ang mga presyo ng memorya at kita ng supplier ay bumababa.
Samakatuwid, hindi dapat itakda ng mga mamumuhunan ang isang supercycle bilang isang panahon kung kailan tumataas ang kita bawat kwarter. Isang mas maaasahang depinisyon ay isang multi-taong panahon kung saan ang karaniwang antas ng demand, kapangyarihan sa pagpepresyo at kakayahang kumita ay nananatiling higit sa makasaysayang pamantayan, sa kabila ng mga pansamantalang pagwawasto.
Ang Banta ng Kompetisyon Mula sa Samsung at Micron
Ang SK Hynix ay nananatiling lider sa HBM, ngunit may mga humahamon na sa posisyon nito.
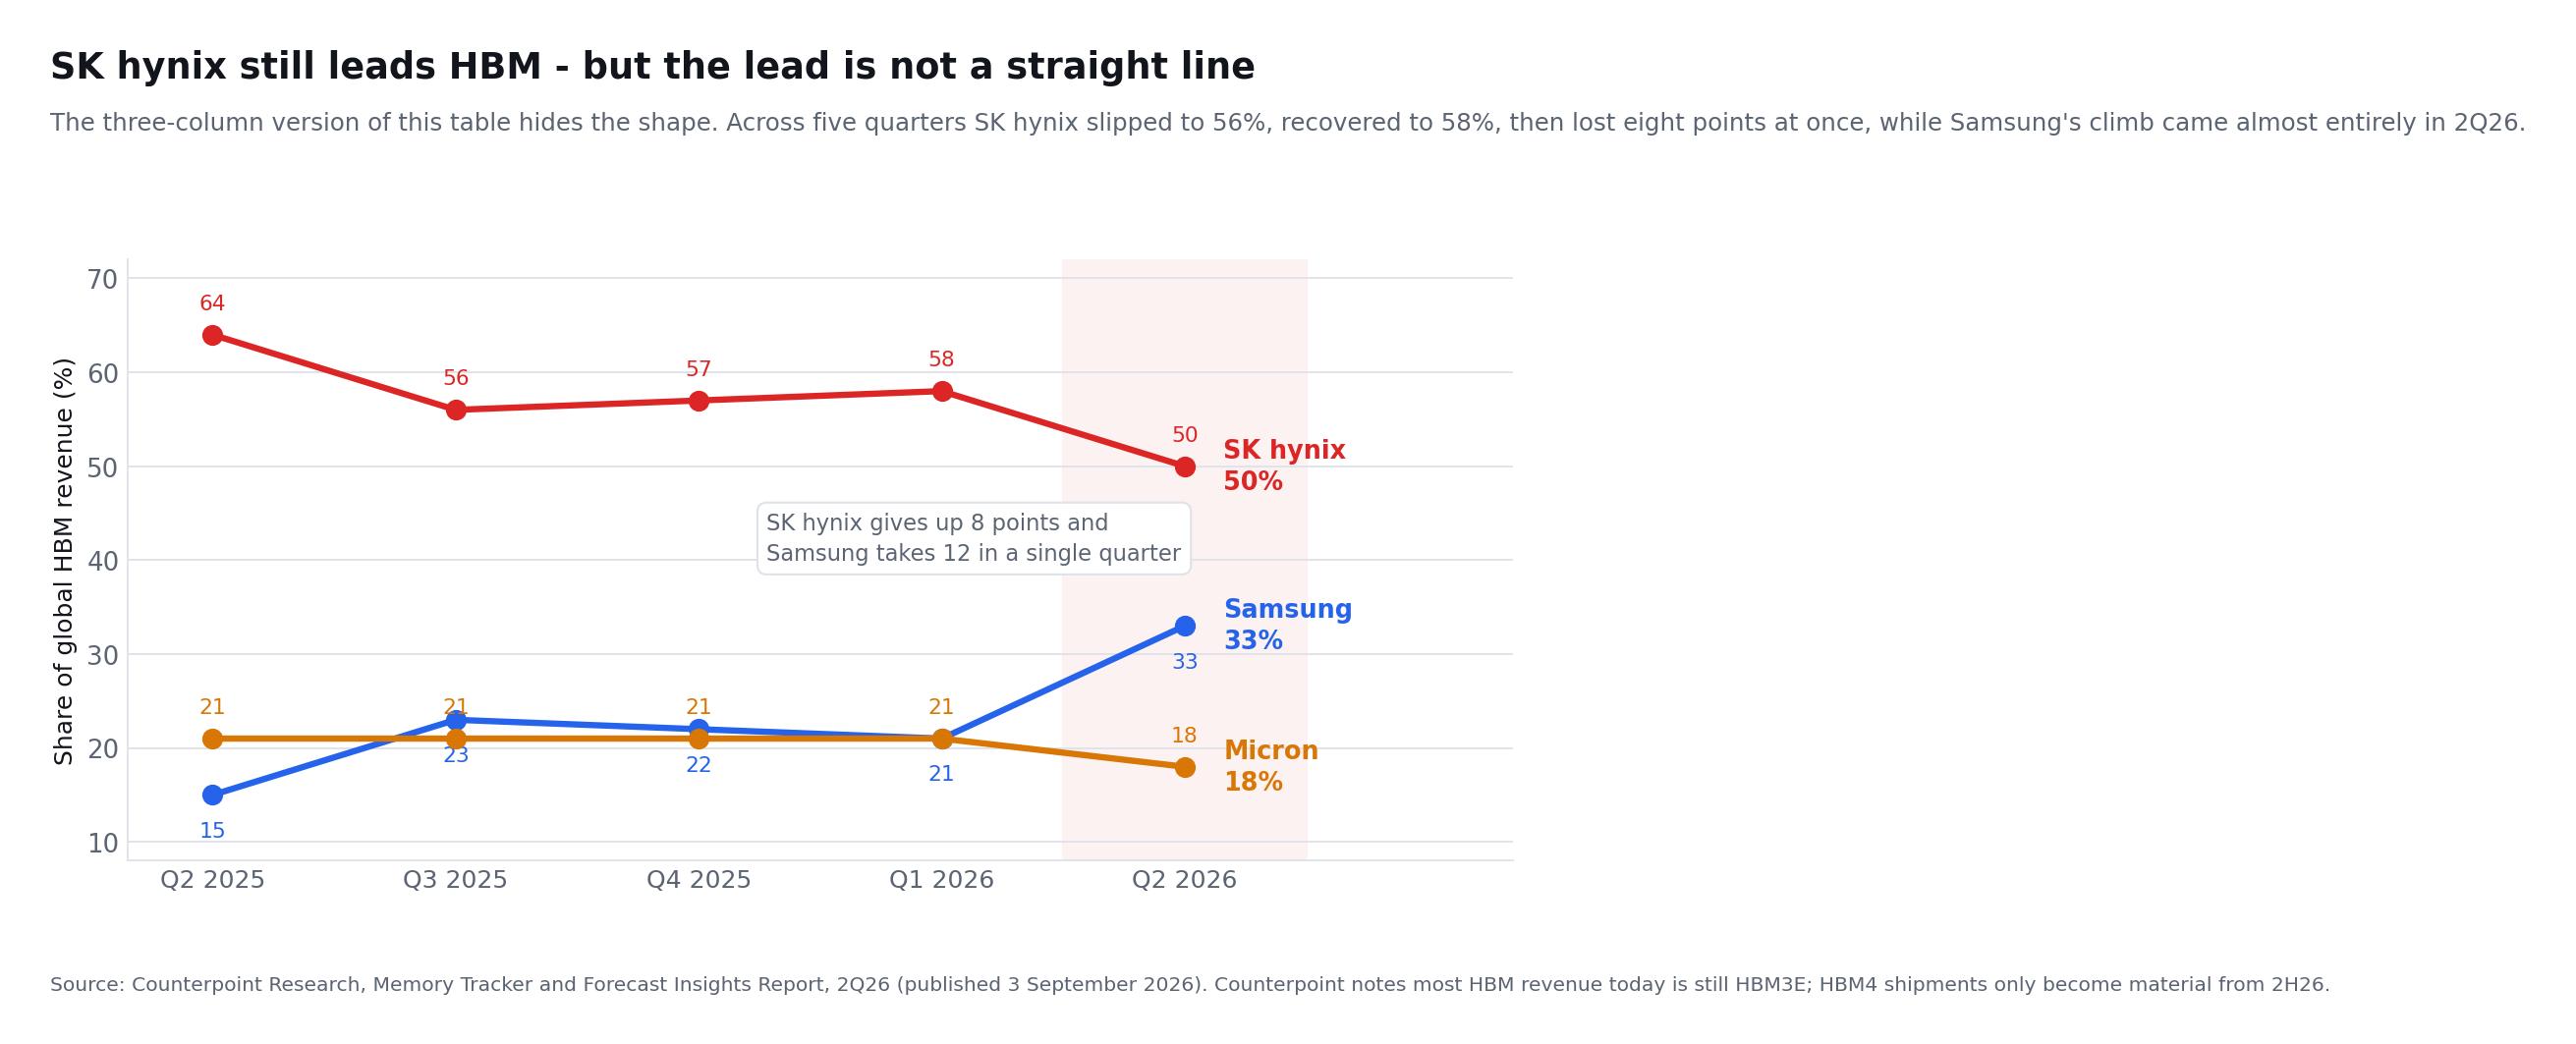
Tinaya ng Counterpoint Research na hawak ng SK Hynix ang 50% ng kita sa HBM sa ikalawang quarter ng 2026, bumaba mula sa 64% isang taon bago niyon. Tumaas ang bahagi ng Samsung mula 15% tungong 33%, samantalang nasa humigit-kumulang 18% ang Micron. Itinatago ng tatlong-hanay na bersyon ng paghahambing na iyon, na siyang pinakamadalas kopyahin, ang hugis ng paggalaw — kaya sulit ilatag ang buong serye ng limang quarter.
| Bahagi sa kita ng HBM | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
Pinagmulan: Counterpoint Research, Memory Tracker and Forecast Insights Report, Q2 2026. May idinadagdag na kondisyon ang Counterpoint na muling bumabalangkas sa buong paghahambing: karamihan ng kita sa HBM ngayon ay mula pa rin sa HBM3E, at nagiging makabuluhan lamang ang mga padala ng HBM4 mula sa ikalawang kalahati ng 2026. Sinusukat kung gayon ng talahanayan sa itaas ang paalis na henerasyon, hindi ang kasalukuyang itinataguyod ng lahat ng kompanya.
Basahin ang limang quarter at hindi tuloy-tuloy na pagguho ang larawan. Bumaba ang SK Hynix sa 56% sa ikatlong quarter ng 2025, bumawi sa 58% pagsapit ng unang quarter ng 2026, saka nagbitiw ng walong puntos sa iisang quarter. Mas nakatuon pa ang pag-akyat ng Samsung: nasa 21% pa ito noong unang quarter ng 2026 at kumuha ng labindalawang puntos sa isang quarter. Ang ganoong laki ng pagtalon sa isang quarter ay maaaring simula ng matibay na paglipat ng bahagi o bunga lamang ng kung paano nagkataon ang panahon ng ilang malaking kwalipikasyon. Hindi makikita kung alin doon hanggang dumating ang mga bilang ng HBM4 sa ikalawang kalahati.
Sinimulan ng Samsung ang malawakang produksyon ng HBM4 at nagpadala ng komersyal na produkto noong 12 Pebrero 2026, na inilarawan nitong una sa industriya, at sinabing inaasahan nitong mahigit sa tatlong beses ang pagtaas ng benta nito ng HBM sa 2026 kumpara sa 2025. Karapat-dapat pansinin ang mga espesipikasyon dahil hindi sila malinaw na nahuhuli: tuloy-tuloy na tumatakbo sa 11.7 Gbps at hanggang 13 Gbps ang HBM4 ng Samsung, laban sa "mahigit 10 Gbps" na sinasabi ng SK Hynix, at itinayo ito sa sariling 1c DRAM ng Samsung na may 4nm na lohikong base die mula sa sarili nitong pagawaan. Iniaayon naman ng SK Hynix ang base die nito sa isang panlabas na kasosyo sa lohikong pagawaan. Inaasahan din ng Samsung na magsisimula ang pagsasampol ng HBM4E sa ikalawang kalahati ng 2026.
Iniulat ng Micron ang ikatlong piskal na quarter nito noong 24 Hunyo 2026. Ang HBM4, na itinayo sa 1-beta DRAM, ay ipinapadala sa mataas na dami para sa plataporma ng pangunahing kliyente nito, at may mga sampol na pangkwalipikasyong ipinadala sa maraming huling kliyente; ang HBM4E naman, sa 1-gamma DRAM, ay hindi inaasahang aabot sa produksyong pandami hanggang taong kalendaryo 2027. Nagbibigay iyon sa SK Hynix, na nagpadala ng 12-patong na sampol ng HBM4E noong Hunyo 2026, ng humigit-kumulang isang taong lamang sa Micron sa susunod na henerasyon — ang pinakamalinaw na natitirang piraso ng argumento sa pamumuno sa teknolohiya.
Nagdadala ang kompetisyon ng ilang panganib:
- Maaaring gumamit ang mga customer ng maraming supplier upang mapabuti ang seguridad ng suplay.
- Ang pagtaas ng bahagi ng merkado ng Samsung ay maaaring magpababa ng negotiating leverage ng SK Hynix.
- Ang mas mataas na kabuuang output ng industriya ay maaaring magdulot ng presyon sa pagpepresyo ng HBM.
- Ang mga paglipat ng teknolohiya ay maaaring magbago ng alokasyon ng mga customer.
- Ang custom HBM ay maaaring mangailangan ng mas malaking paggastos sa engineering.
- Ang mga problema sa yield ay maaaring magbago ng kakayahang kumita kahit na ang demand ay nananatiling malakas.
Ang optimistikong senaryo ay hindi nangangailangan ng SK Hynix na panatilihin ang higit sa 60% na bahagi nang walang hanggan. Nangangailangan ito ng kumpanya na mapanatili ang isang nangungunang posisyon at kumita ng kaakit-akit na mga kita habang lumalaki ang kabuuang merkado ng HBM.
Pagpapalawak ng Kapasidad: Kinakailangang Pamumuhunan o Hinaharap na Sobra sa Suplay?
Pinapalaki ng SK Hynix ang kapasidad para tumugon sa pangangailangang kaugnay ng AI, at tiyak ang pahayag sa ikalawang quarter kung saan. Umakyat ang pananaw nito sa paggastos ng kapital para sa 2026 tungo sa itaas na bahagi ng saklaw na 40 trilyong won. Pinapabilis ng kompanya ang iskedyul ng malawakang produksyon ng M15X at namumuhunan upang mabilis na palawakin ang kapasidad matapos magbukas ang malinis na silid ng Unang Yugto ng Yongin sa simula ng 2027. Higit pa roon ang bagong inanunsyong pasilidad ng advanced packaging na P&T7, ang batayan ng produksyon ng NAND na M17 at isang bagong kumpol ng semiconductor, lahat isasagawa nang paunti-unti ayon sa pangangailangan ng kliyente at kahusayan ng pamumuhunan. Sa NAND, ang mga produktong 321-patong ang may pinakamalaking bahagi na ng produksyon, at binabalak ng kompanyang itaas iyon sa halos 50% ng kapasidad sa loob ng bansa pagsapit ng katapusan ng taon.
Ang mga pamumuhunang ito ay kinakailangan dahil ang mga umiiral na pasilidad ay hindi makasapat sa lahat ng potensyal na demand. Ngunit ang suplay ng semiconductor ay tumutugon nang mabagal. Ang mga bagong fabs ay nangangailangan ng mga taon para sa konstruksyon, pag-install ng kagamitan, pagbuo ng proseso at pagpapabuti ng ani.
Ang pagkaantala na ito ay sumusuporta sa presyo sa malapit na hinaharap. Pinapataas din nito ang panganib sa pangmatagalang pagtataya. Ang kapasidad na inaprubahan sa tuktok ng isang siklo ay maaaring magsimulang gumawa pagkatapos bumagal ang paglago ng demand.
Dapat suriin ng mga mamumuhunan ang kapital na paggastos gamit ang apat na tanong:
- Ang bagong paggastos ba ay sinusuportahan ng mga pangako mula sa mga customer?
- Nakatuon ba ito sa naiibang HBM o kapasidad ng kalakal?
- Maaaring pondohan ba ng operating cash flow ang pamumuhunan nang hindi nagkakaroon ng labis na utang?
- Anong kita ang maibibigay ng mga asset sa ilalim ng normalisadong presyo ng memorya?
Ang pinakamalakas na bersyon ng tesis ng SK Hynix ay nagpapalagay na ang mga pangmatagalang kasunduan, teknikal na kumplikado at disiplinadong suplay ng industriya ay pumipigil sa nakasisirang sobrang pagtatayo na nakita sa mga nakaraang siklo.
Ang pinakamahina na bersyon ay nagpapalagay na ang bawat pangunahing producer ay nag-e-extrapolate ng kasalukuyang kakulangan, namumuhunan nang malaki at lumilikha ng sobrang suplay sa 2028 o sa ibang pagkakataon.
Ang Pagbili ng mga Bahagi ay Nagpapalakas sa Per-Share Bull Case
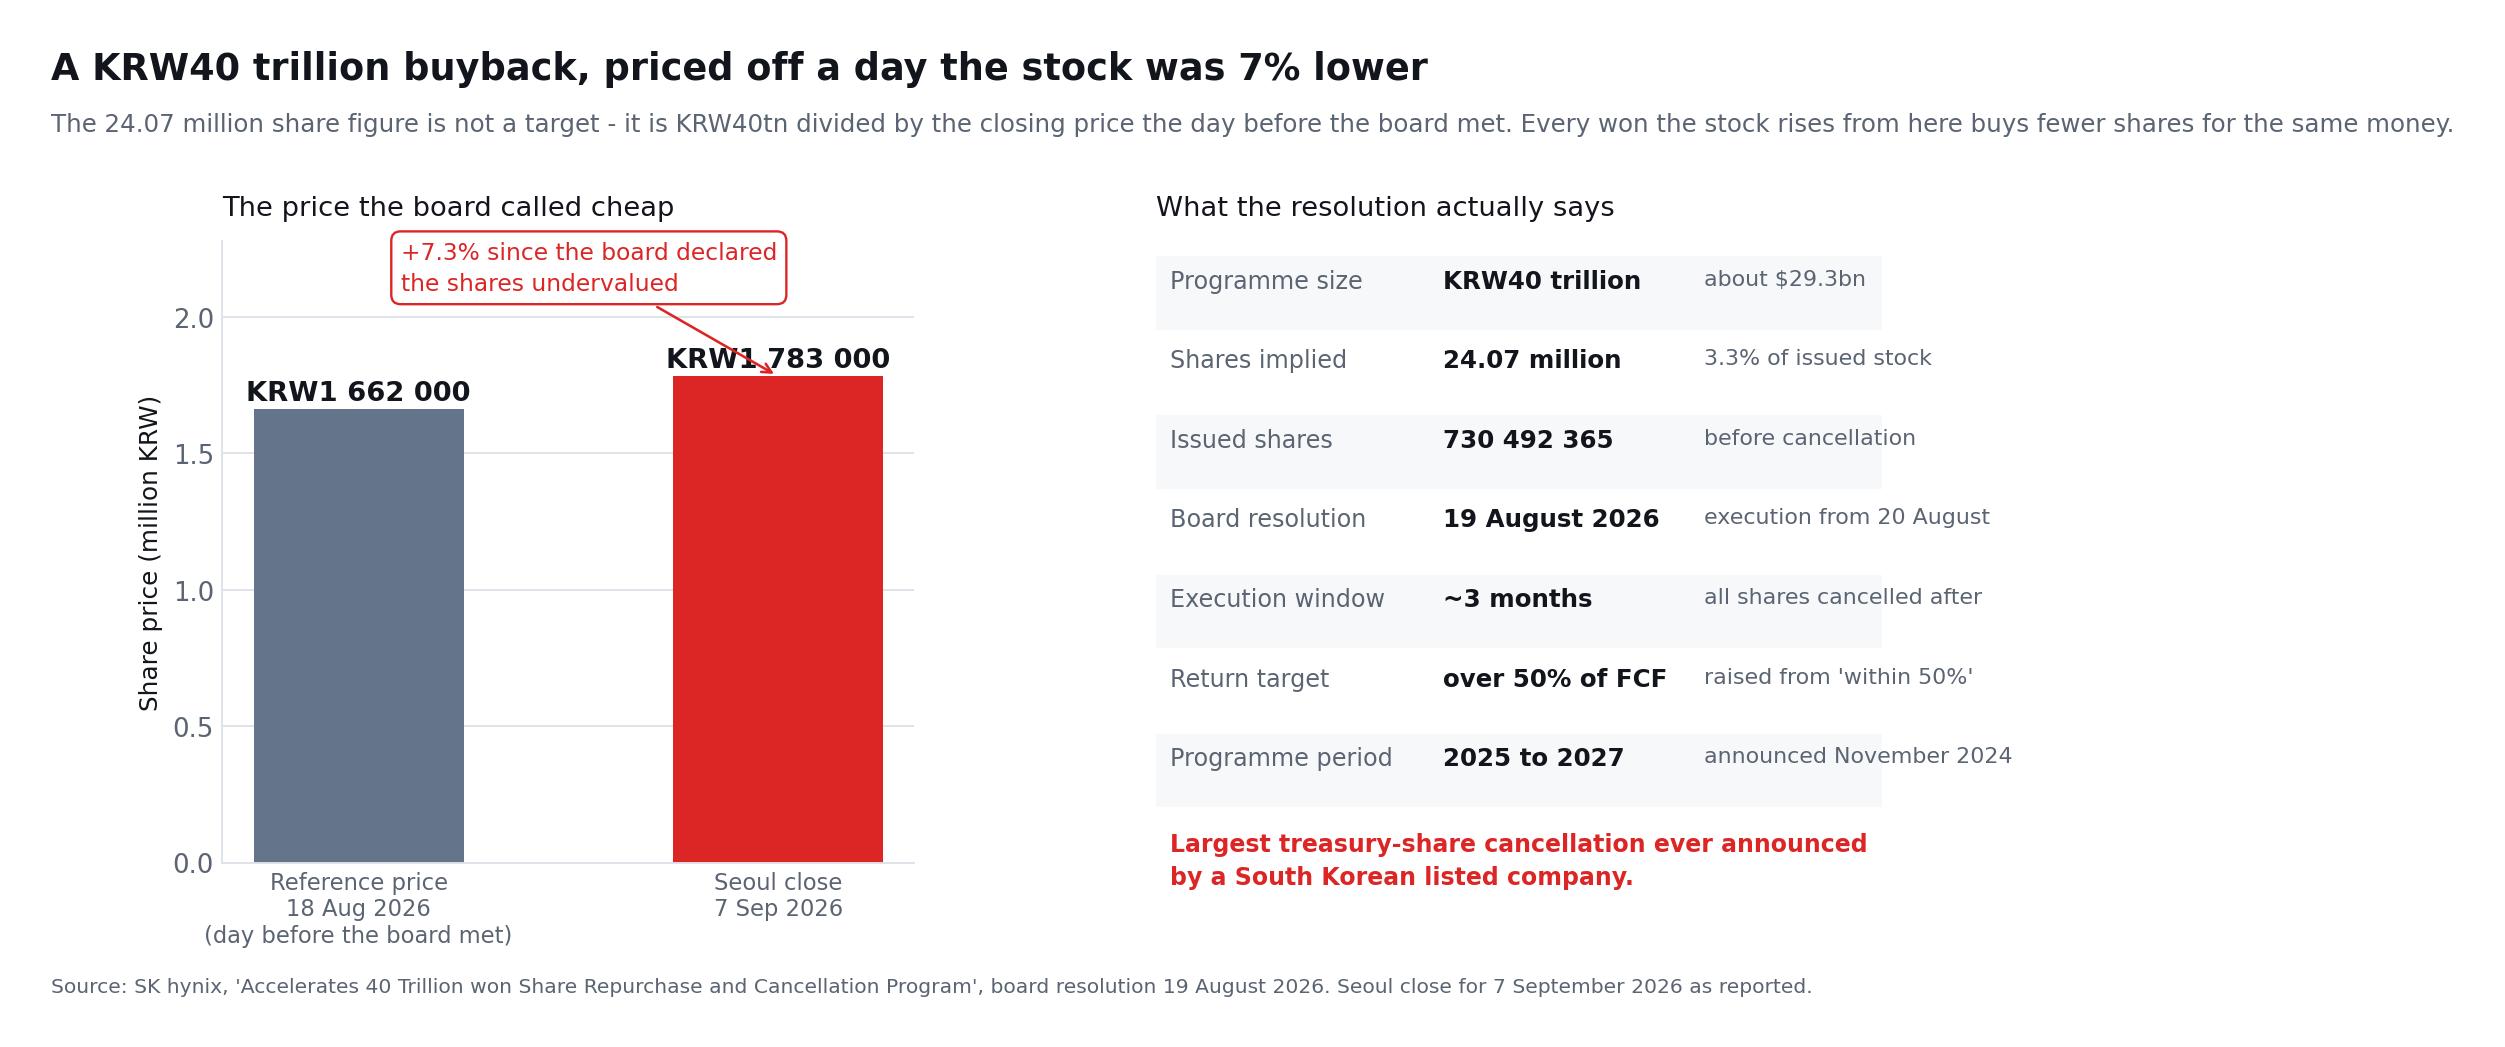
Noong 19 Agosto 2026 inaprubahan ng lupon ng SK Hynix ang muling pagbili ng sapi na 40 trilyong won na may buong pagkansela. Ang detalyeng dapat pagtuunan ay kung paano nakuha ang bilang ng sapi na sinisipi ng lahat: ang 24.07 milyong sapi, o 3.3% ng 730,492,365 sapi na inilabas noon, ay simpleng 40 trilyong won na hinati sa 1,662,000 won — ang presyong pangwakas noong 18 Agosto, ang araw bago nagpulong ang lupon. Sanggunian itong presyo, hindi target. Tatakbo ang pagsasagawa nang humigit-kumulang tatlong buwan mula 20 Agosto, at bawat won na itaas ng sapi mula sa sanggunian ay bumibili ng mas kaunting sapi sa parehong halaga. Sa pagsasara sa Seoul na 1.783 milyong won noong 7 Setyembre, 7.3% na itong mas mataas.
Pambihirang tuwiran ang nakasaad na pangangatwiran ng lupon: hinusgahan nitong ang panloob na halaga ng kompanya — ang pagiging mapagkumpitensya nito, ang kakayahang lumikha ng salapi at ang potensyal sa paglago sa gitna at mahabang panahon — ay hindi lubos na naipapakita sa presyo ng sapi. Itinaas din ng kompanya ang layunin nito sa pagbabalik sa shareholder mula sa loob ng 50% tungong mahigit 50% ng pinagsamang malayang daloy ng salaping nalikha sa pagitan ng 2025 at 2027, na nagpapabilis sa programang orihinal na inanunsyo noong Nobyembre 2024. Maaaring kabilang sa pagbabalik ang muling pagbili, pagkansela, tiyak na dibidendo at posibleng espesyal na dibidendo, at kukumpirmahin ang laki at panahon sa resulta ng ikatlong quarter.
Ito, ayon sa mismong kompanya, ang pinakamalaking pagkansela ng sapi ng ingatang-yaman na inanunsyo kailanman ng isang nakalistang kompanya sa Timog Korea. Mahalaga ang opisyal na anunsyo sa tatlong dahilan:
- Ang pagkansela ay nagpapababa ng bilang ng mga bahagi sa halip na simpleng humawak ng treasury stock.
- Ang pamunuan ay nagpapakita ng kumpiyansa sa paglikha ng salapi.
- Ang kita bawat bahagi ay maaaring lumago nang mas mabilis kaysa sa kabuuang kita kung ang mga bahagi ay retirado.
Gayunpaman, ang mga buyback ay hindi awtomatikong lumilikha ng halaga. Ang kanilang bisa ay nakasalalay sa presyo na binayaran at kung ang kumpanya ay nagpapanatili ng sapat na kapital para sa pananaliksik, kapasidad at kakayahang makabangon sa pagbagsak.
Dapat balansehin ng SK Hynix ang tatlong gamit ng salapi:
| Gamit ng salapi | Potensyal na benepisyo | Pangunahing panganib |
|---|---|---|
| HBM kapasidad at R&D | Nagpoprotekta sa teknolohiya at pamumuno sa suplay | Sobrang pamumuhunan malapit sa tuktok ng siklo |
| Pagbawas ng utang at likwididad | Pinapabuti ang kakayahang makabangon sa pagbagsak | Ang labis na salapi ay maaaring magpababa ng kahusayan ng kapital |
| Buybacks at dibidendo | Nagpapataas ng pagbabalik sa shareholder | Ang pagbili ng sobrang mahal na bahagi ay sumisira ng halaga |
Update, Oktubre 28, 2026: tapos na ang ₩40 trilyong programa — 23,693,272 share ang binili mula Agosto 20 hanggang Oktubre 21 sa average na ₩1,688,426, at kakanselahin ang mga ito — at itinakda ng resulta ng ikatlong quarter ang laking ipinangako noong Agosto: mga ₩100 trilyong kabuuang shareholder return para sa 2026, ₩20,000 na quarterly dividend at karagdagang ₩20 trilyong buyback, na nakadetalye sa seksiyon ng Q3 2026 sa itaas.
Pagsusuri ng Stock ng SK Hynix Matapos ang Rally
Ang pagpapahalaga (valuation) ng SK Hynix ay nagtatanghal ng isang paradoks. Ang presyo ng bahagi ay tumaas nang malaki, ngunit ang karaniwang sinipi na mga forward earnings multiples ay nananatiling mababa kumpara sa maraming kumpanya ng AI semiconductor.
Sa pagsasara noong 8 Setyembre 2026, ipinapakita ng StockAnalysis ang ADR na SKHY na nakalista sa Nasdaq sa $185.55 laban sa saklaw na 52 linggo na $124.80 hanggang $194.80 — wala pang 5% mula sa pinakamataas nito — sa hinuhulaang ratio ng presyo sa kita na humigit-kumulang 4.4, kasama ang 14 na analistang nagbibigay ng Strong Buy sa pinagkasunduang labindalawang-buwang target na $247.31. Tandaan na nagsimula lamang mangalakal ang ADR mismo sa Nasdaq noong 10 Hulyo 2026, kaya dalawang buwan pa lamang ang kasaysayan ng presyo nito at nabubuo pa ang tabas ng pagkatubig nito. Madalas magbago ang mga bilang na ito at malaki ang pagsandig ng mga ito sa tantiya ng kita.
Ang mababang forward P/E ay hindi awtomatikong nangangahulugang mura ang stock. Ang mga kumpanya ng memorya ay madalas na nakikipagkalakalan sa kanilang pinakamababang multiples malapit sa pinakamataas na kita dahil inaasahan ng mga mamumuhunan na bababa ang kita.
Para sa isang cyclical na kumpanya, ang mababang P/E ay maaaring isang babala tungkol sa pinakamataas na kita sa halip na isang garantiya ng halaga.
Dapat gumamit ang mga mamumuhunan ng maraming pamamaraan ng pagtatasa ng halaga.
1. Normalized earnings valuation
Tantiyahin ang kita sa ilalim ng average—hindi peak—na presyo ng DRAM at NAND. Ilapat ang isang makatwirang multiple sa normalized na resulta na iyon.
2. Price-to-book analysis
Ang paggawa ng memorya ay nangangailangan ng makabuluhang pisikal na mga asset. Ang price-to-book ay makakatulong sa paghahambing ng halaga ng merkado sa produktibong kapital ng kumpanya, bagaman hindi nito ganap na nahuhuli ang proprietary technology o mga relasyon sa customer.
3. Free-cash-flow yield
Bawasan ang capital expenditure mula sa operating cash flow. Ito ay nagpapakita kung ang mga rekord na kita sa accounting ay nagiging cash pagkatapos pondohan ang kapasidad.
4. Scenario-based valuation
Bumuo ng pesimistiko, batayan at optimistikong senaryo sa halip na umasa sa isang solong forecast.
| Senaryo | Pangunahing palagay | Malamang na epekto sa stock |
|---|---|---|
| Pesimistiko | Bumagal ang AI capex, bumagsak ang bahagi ng HBM, bumaba ang presyo at ang bagong kapasidad ay nagdudulot ng sobrang supply | Kumokonti ang kita at ang mababang forward P/E ay napatunayang nakaliligaw |
| Batayan | Lumalaki ang imprastruktura ng AI, pinapanatili ng SK Hynix ang pamumuno at unti-unting nagiging normal ang presyo | Nanatiling mataas ang kita kumpara sa mga nakaraang antas ngunit nagbabago-bago |
| Optimistiko | Lumalampas ang demand ng HBM sa kapasidad, pinapanatili ang pamumuno ng HBM4E at ang mga pangmatagalang kontrata ay nagpapatatag ng mga margin | Ang malakas na pagbuo ng cash ay sumusuporta sa pamumuhunan at mga pagbabalik sa shareholder |
Makatutulong ang SimianX AI sa mga mamumuhunan na subaybayan ang mga pagbabago sa mga pagtataya ng kita, teknikal na momentum, mga rebisyon ng analyst at balita sa sektor ng AI. Ito ay partikular na kapaki-pakinabang para sa SK Hynix dahil ang stock ay maaaring tumugon nang matindi sa mga kaganapan na may kinalaman sa Nvidia, capital spending ng hyperscaler, mga presyo ng memorya at mga daloy ng merkado sa Korea kahit na walang bagong anunsyo ang inilalabas ng kumpanya.
Ang Pinakamalakas na Optimistikong Argumento
Ang optimistikong tesis ay nakasalalay sa anim na argumento.
1. Ang mga modelo ng AI ay nagiging mas memory intensive
Ang mas mahabang konteksto, multimodal workloads, agentic systems at real-time inference ay nangangailangan ng parehong bandwidth at kapasidad. Ang nilalaman ng memorya ay maaaring lumago nang mas mabilis kaysa sa bilang ng mga accelerator na naipadala.
2. Ang SK Hynix ay may mahirap na bentahe sa pagmamanupaktura
Ang mataas na ani, karanasan sa packaging at matagumpay na kwalipikasyon ng customer ay hindi madaling ulitin. Ang HBM ay mas teknolohikal na hinihingi kaysa sa ordinaryong DRAM.
3. Ang HBM ay sumisipsip ng kapasidad ng karaniwang DRAM
Ang paglalaan ng wafers at mga mapagkukunan ng packaging sa HBM ay maaaring higpitan ang natitirang bahagi ng merkado, na sumusuporta sa mas malawak na presyo ng memorya.
4. Ang mga pangmatagalang kasunduan ay nagpapabuti sa visibility
Ang mga multi-year na kontrata ng customer ay maaaring bawasan ang kawalang-katiyakan sa demand at tulungan ang kumpanya na planuhin ang pamumuhunan sa kapital.
5. Malakas ang balance sheet
Ang isang makabuluhang net-cash position ay nagbibigay sa SK Hynix ng kapasidad na mamuhunan, makaligtas sa isang downturn at sabay-sabay na ibalik ang kapital.
6. Ang pagkansela ng bahagi ay nagpapabuti sa ekonomiya ng bawat bahagi
Ang 40 trilyong won na programa sa muling pagbili ng sapi ay direktang nagbabawas ng mga inisyu na bahagi pagkatapos ng pagkumpleto, na sumusuporta sa kita at libreng cash flow bawat bahagi.
Ang Pinakamahalagang Pesimistikong Panganib
Ang pesimistikong argumento ay nararapat sa pantay na atensyon.
Ang paggasta sa kapital ng AI ay maaaring mabigo
Sa huli, umaasa ang SK Hynix sa mga customer na kumita ng sapat na kita mula sa AI infrastructure. Kung ang mga hyperscaler ay magbawas ng mga badyet sa kapital, ang mga order ng memorya ay maaaring bumagsak nang mabilis.
Ang Samsung ay nagsasara ng agwat
Ang bahagi ng HBM ng Samsung ay tumaas nang matindi sa ikalawang kwarter. Ang mas malaking kumpetisyon ay maaaring bawasan ang bahagi ng merkado at kapangyarihan sa pagpepresyo ng SK Hynix.
Ang konsentrasyon ng customer ay nananatiling makabuluhan
Ang mga nangungunang accelerator at cloud-platform na customer ay kumakatawan sa isang mahalagang mapagkukunan ng demand para sa HBM. Ang mga pagkaantala sa isang pangunahing arkitektura ay maaaring makaapekto sa mga pagpapadala ng supplier.
Ang capital expenditure ay maaaring umabot sa rurok sa maling oras
Ang mga bagong fab ay mahal at matagal kumpletuhin. Ang kapasidad na darating pagkatapos bumagal ang paglago ng demand ay maaaring makasira sa presyo ng industriya.
Ang karaniwang memorya ay nananatiling cyclical
Ang HBM ay tumatanggap ng malaking atensyon, ngunit ang SK Hynix ay nagbebenta rin ng mga produktong DRAM at NAND na nakalantad sa tradisyonal na mga siklo ng supply-and-demand.
Ang mga inaasahan ay mataas na
Ang isang kumpanya ay maaaring mag-ulat ng mga rekord na resulta at makakita pa rin ng pagbaba ng stock kung ang kita ay hindi umabot sa ambisyosong mga hula. Ang reaksyon sa mga resulta ng Q2 ay nagpakita na ang malakas na absolute performance ay hindi naggarantiya ng positibong tugon mula sa merkado.
Ang mga panganib sa pera, heopolitikal at patakaran ay nananatili
Nag-ooperasyon ang SK Hynix sa Korea, Tsina, Estados Unidos at iba pang merkado. Maaaring maapektuhan ng mga kontrol sa pag-export, patakaran sa kalakalan, pagbabago ng salapi at limitasyon sa kagamitan ang gastos at estratehiya sa produksyon. Sulit sabihin nang tuwiran ang panlabas na kalagayang pang-ekonomiya nang araw ng pag-akyat, dahil ang parehong ulat ng ahensyang nagdala ng 8.1% ay nagdala rin nito: binanggit ng Associated Press na inaasahan ng mga kalahok sa merkado na itataas ng Federal Reserve ang mga rate bago matapos ang taon habang mataas pa rin ang implasyon nang higit sa 3%, kasama ang desisyon ng FOMC sa 16 Setyembre at ang mga bilang ng implasyon para sa Agosto sa 11 Setyembre. Nasa $96.32 ang langis na Brent sa gitna ng anim na buwang digmaan ng Estados Unidos sa Iran at ng Kipot ng Hormuz na sa katotohanan ay sarado pa rin. Ang sapi na may beta na 2.39 at hinuhulaang multiplikador na apat na beses ay kasingdami ang pagkakalantad sa rate ng diskuwento na iyon gaya ng pagkakalantad nito sa paglago ng bits ng HBM — isang tensyong sinusuri sa Nagtatagpo ang Midterm 2026 at ang Fed at sa pandaigdigang pagbenta ng mga bono.
Ano ang Dapat Bantayan ng mga Mamumuhunan
Ang isang disiplinadong proseso ng pananaliksik ng SK Hynix ay dapat subaybayan ang mga nasusukat na ebidensya sa halip na umasa sa parirala na “AI supercycle.”
Mga quarterly operating indicators
- Mga pagbabago sa average selling-price ng DRAM at NAND.
- Paglago ng pagpapadala ng HBM.
- Operating margin na hindi kasama ang mga hindi pangkaraniwang item.
- Gastusin sa kapital at libreng cash flow.
- Mga araw ng imbentaryo.
- Net cash at pamamahagi sa mga shareholder.
Mga competitive indicators
- Bahagi ng kita ng HBM ng SK Hynix.
- Mga kwalipikasyon at ani ng produksyon ng HBM4 ng Samsung.
- Pagtaas ng kita ng HBM4 ng Micron.
- Mga milestone sa sampling at kwalipikasyon ng HBM4E.
- Pagtanggap ng customer sa mga platform ng GPU at custom-accelerator.
Mga end-demand indicators
- Mga projection ng hyperscaler sa gastusin sa kapital.
- Mga forecast ng pagpapadala ng AI accelerator.
- Paglago ng kita ng Cloud AI.
- Paglago ng yunit ng server.
- Nilalaman ng memorya bawat accelerator.
- Ebidensya ng naantalang o nakanselang mga proyekto sa data-center.
Isang praktikal na limang-hakbang na balangkas ng pagmamanman
- Ihiwalay ang pagkilos ng presyo mula sa mga batayan. Tukuyin kung ang isang paglipat ay tiyak sa kumpanya o malawak sa sektor.
- Subaybayan ang mga rebisyon, hindi lamang ang mga iniulat na numero. Ang pagtaas o pagbaba ng mga inaasahang kita ay madalas na nagtutulak sa stock.
- I-normalize ang mga margin. Huwag asahan na ang 76% operating margin ay magpapatuloy nang walang hanggan.
- Panuorin ang bahagi ng merkado at kabuuang paglago ng merkado nang sabay. Ang mas maliit na bahagi ng isang mas malaking merkado ay maaari pa ring makabuo ng mas mataas na kita.
- Tukuyin ang ebidensyang maaaring makabasag sa tesis nang maaga. Kasama sa mga halimbawa ang nawalang kwalipikasyon, patuloy na pagbagsak ng bahagi o pagbagsak ng mga presyo ng HBM sa panahon ng mabilis na paglago ng kapasidad.
Iisang Pag-usbong, Binasa sa Ulat-Pinansyal ng Dalawang Kompanya
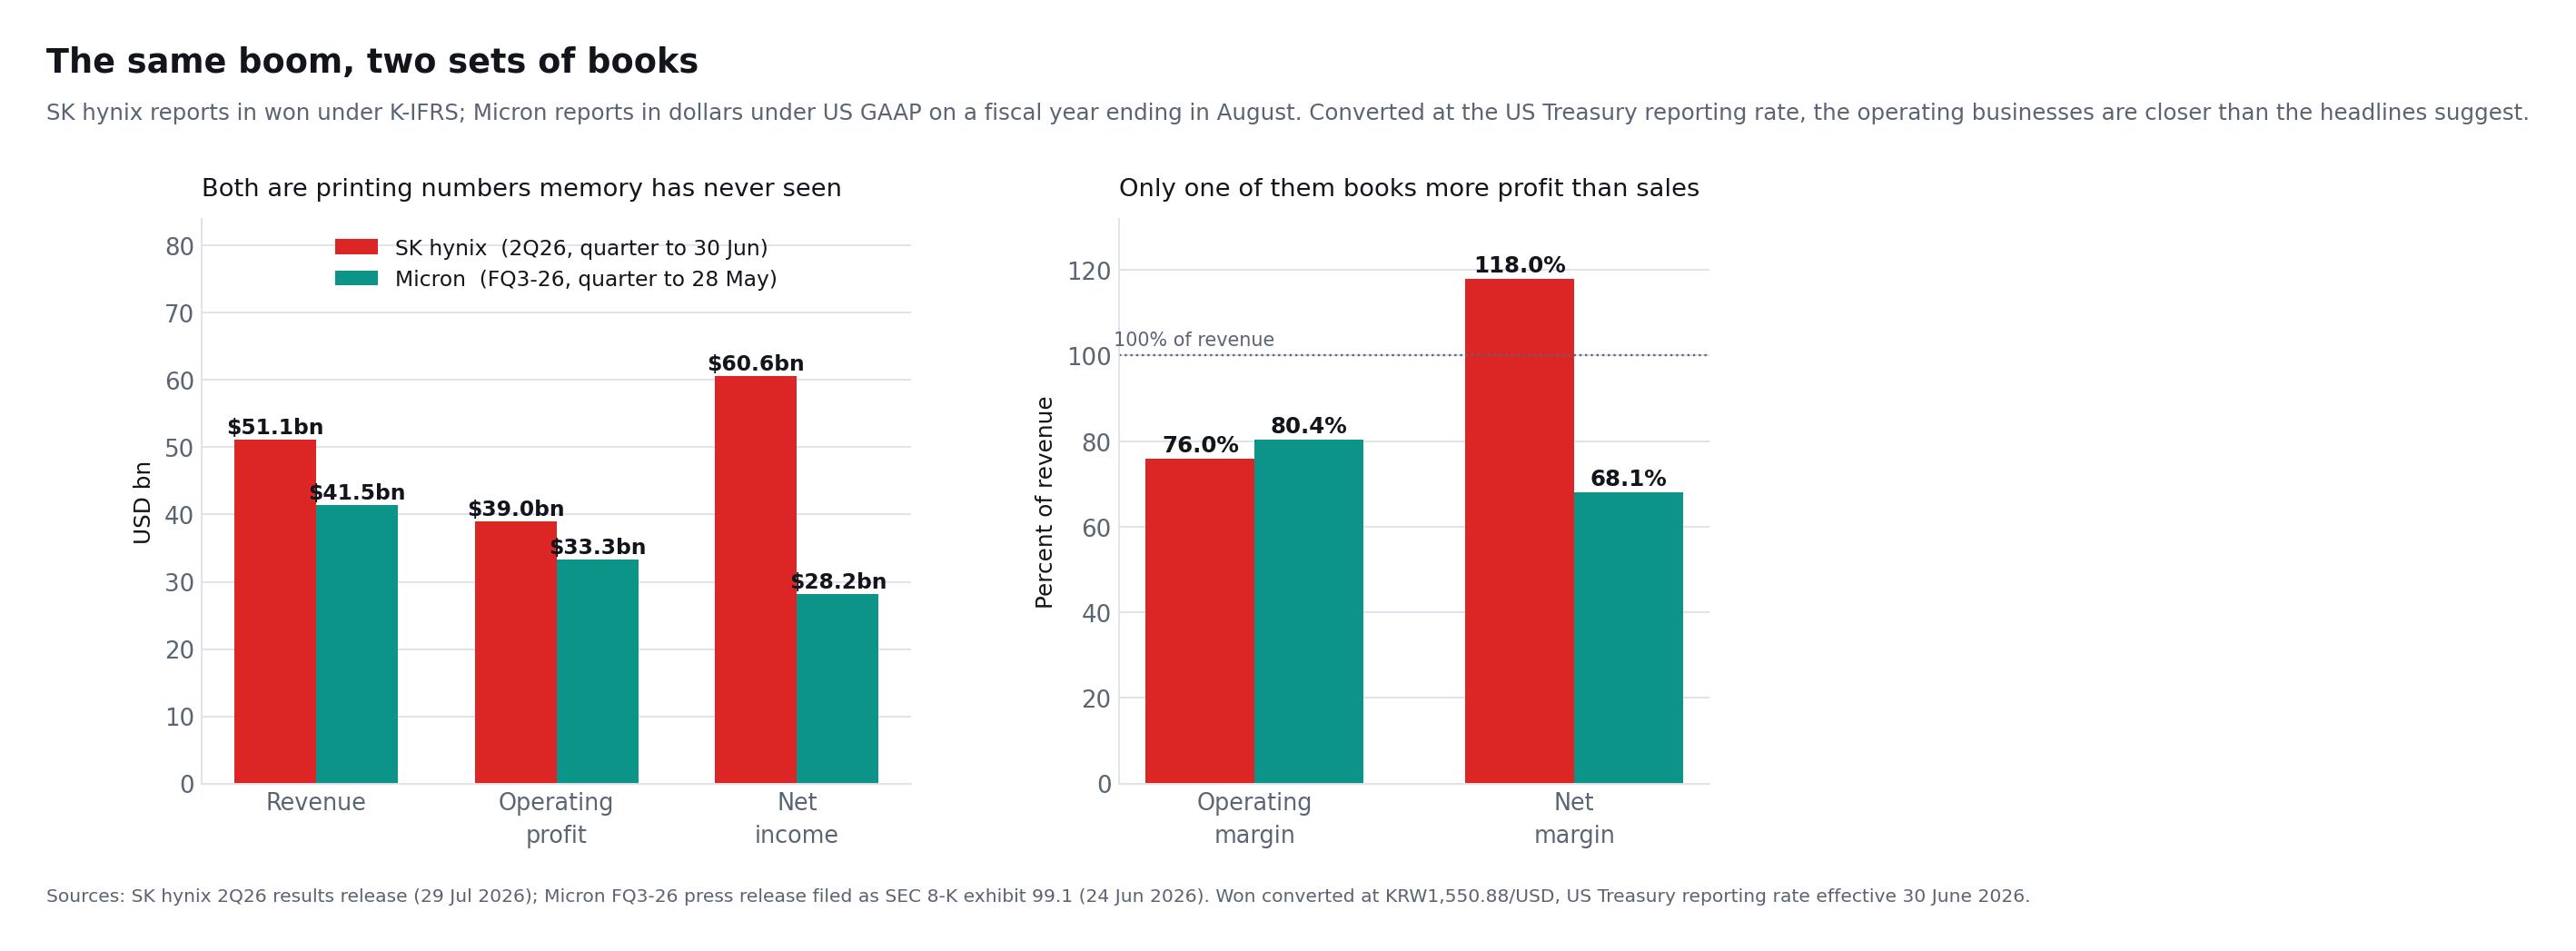
Mas mahirap kaysa sa inaakala ang ihambing ang SK Hynix sa Micron, at hindi na lamang sinusubukan ng karamihan sa mga ulat. Nag-uulat ang SK Hynix sa won sa ilalim ng K-IFRS batay sa taong kalendaryo. Nag-uulat naman ang Micron sa dolyar sa ilalim ng US GAAP sa piskal na taong nagtatapos sa Agosto, kaya natapos ang "ikatlong piskal na quarter" nito noong 28 Mayo 2026 — sapat na malapit sa quarter ng Hunyo ng SK Hynix para sa patas na pagbasa, basta hahawakan ang salapi gamit ang isang nakasaad na palitan at hindi hula.
Kung ikokombert sa palitan ng Kagawaran ng Ingatang-Yaman ng Estados Unidos na 1,550.88 won kada dolyar, may bisa noong 30 Hunyo 2026, ganito magkatabi ang dalawang pinakahuling iniulat na quarter. Bawat bilang sa ibaba ay galing sa sariling pahayag ng kompanya.
| Paghahambing sa parehong quarter | SK Hynix (Q2 2026, hanggang 30 Hunyo) | Micron (piskal na Q3 2026, hanggang 28 Mayo) |
|---|---|---|
| Kita | $51.1bn | $41.5bn |
| Tubo sa operasyon | $39.0bn | $33.3bn |
| Margin sa operasyon | 76% | 80.4% |
| Netong kita | $60.6bn | $28.2bn |
| Netong margin | 118% | 68.1% |
| Daloy ng salapi sa operasyon | — | $25.4bn |
| Paggastos sa kapital | — | $7.1bn |
| Malayang daloy ng salapi | — | $18.3bn |
| Netong salapi o posisyon sa salapi | $44.7bn | $30.2bn |
May tatlong bagay na lumalabas sa talahanayang ito na hindi ginagawang halata ng alinman sa dalawang pahayag.
Ang Micron ang mas kumikitang tagapagpatakbo sa quarter na ito. Sa sukatang naglalarawan sa aktuwal na negosyo sa halip na sa resulta ng accounting, nangunguna ang 80.4% na margin sa operasyon ng Micron sa 76% ng SK Hynix. Maliit ang agwat at hindi perpektong magkatugma ang mga quarter, ngunit hindi sinusuportahan ng dalawang ulat na magkatabi ang laganap na palagay na awtomatikong nagbubunga ng mas mataas na margin ang pamumuno sa HBM.
Laki at balanse ang bentahe ng SK Hynix, hindi ang ekonomiya kada yunit. Ito ang mas malaking negosyo batay sa kita at tubo sa operasyon, at may hawak itong halos $44.7 bilyong netong salapi — mas malaki kaysa sa buong posisyon ng salapi at pamumuhunan ng Micron. Iyon ang pumopondo sa M15X, Yongin, P&T7 at sa 40 trilyong won na muling pagbili nang sabay-sabay.
Ang Micron lamang ang naglalathala ng bilang ng salaping mahalaga. Inihayag ng Micron ang $25.4 bilyong daloy ng salapi sa operasyon, $7.1 bilyong paggastos sa kapital at $18.3 bilyong naiakmang malayang daloy ng salapi para sa quarter, at nagtaya ng halos $50 bilyong kita sa 86% na gross margin para sa susunod. Ang pahayag ng quarter ng SK Hynix ay nagbibigay ng kita, tubo at posisyon ng netong salapi, ngunit walang pahayag ng daloy ng salapi — kaya hindi makukuwenta mula sa paunang pahayag lamang ang ani ng malayang daloy ng salaping hinihingi ng bawat balangkas ng pagpapahalaga sa artikulong ito. Resulta ng piskal na Q3 2026 ng Micron
Praktikal na tagubilin ang huling puntong iyon at hindi puna. Kung malayang daloy ng salapi ang bilang na hinahanap, maling dokumento ang paunang pahayag ng kita; hintayin ang ulat ng quarter. Sinumang gumawa ng modelong malayang daloy ng salapi para sa SK Hynix mula sa pahayag ng Hulyo ay tumaya sa paggastos sa kapital, sinabi man niya o hindi.
Sulit Bang Bilhin ang Stock ng SK Hynix Matapos ang 8% na Pagtaas?
Sinusuportahan ng ebidensya ang konklusyon na ang SK Hynix ay isa sa mga pinaka-direkt na pampublikong merkado na pagkakalantad sa demand ng AI memory. Ang kanilang pamumuno sa HBM, mga pagpapadala ng HBM4, roadmap ng HBM4E, malakas na balance sheet at mga pagbabalik sa shareholder ay nagbibigay ng nakaka-engganyong pundasyon para sa pangmatagalang layunin.
Ang ebidensya ay hindi nagtatatag na ang pagbili kaagad pagkatapos ng 8% na pagtaas sa isang araw ay awtomatikong kaakit-akit. Ang stock ay pabagu-bago, mataas ang mga inaasahan at ang mga iniulat na kita ay maaaring malapit sa isang hindi pangkaraniwang kanais-nais na punto sa siklo ng pagpepresyo.
Ang stock ay maaaring angkop para sa mga mamumuhunan na:
- Naniniwala na ang paggastos sa imprastruktura ng AI ay mananatiling malakas sa loob ng ilang taon.
- Kayang tiisin ang malalaking pagbagsak sa siklo ng semiconductor.
- Nauunawaan ang mga tiyak na panganib ng equity at ADR ng Korea.
- Handang subaybayan nang mabuti ang kumpetisyon sa HBM.
- Gumagamit ng sukat ng posisyon sa halip na gumawa ng all-or-nothing na taya.
Maaaring hindi ito angkop para sa mga mamumuhunan na naghahanap ng matatag na margin, mahuhulaan na quarterly earnings o mababang volatility.
Isang nakatakdang diskarte ang maaaring magpababa ng panganib sa oras. Sa halip na ituring ang 8% na pagtaas bilang kumpirmasyon upang habulin ang stock, ang isang mamumuhunan ay maaaring magtatag ng isang saklaw ng pagpapahalaga, magsimula sa isang limitadong alokasyon at magdagdag lamang kapag ang bagong ebidensya ay nagpapalakas ng pangmatagalang tesis.
FAQ Tungkol sa Stock ng SK Hynix at ang AI Memory Supercycle
Ano ang iniulat ng SK Hynix para sa Q3 2026?
Noong Oktubre 28, 2026, nag-ulat ang SK hynix ng paunang kita sa Q3 na ₩104.6 trilyon at operating profit na ₩83.3 trilyon, isang 79.7% operating margin, na mas mataas sa LSEG SmartEstimates na ₩98.3 trilyon at ₩76.7 trilyon. Ang net profit ay ₩39.8 trilyon. Nag-anunsyo rin ito ng mga ₩100 trilyong shareholder return para sa 2026, ₩20,000 na quarterly dividend at bagong ₩20 trilyong buyback.
Gaano kalaki na ang ibinaba ng SK Hynix stock mula sa pinakamataas nito?
Nagsara ang share na nakalista sa Seoul sa ₩1,526,000 noong Oktubre 29, 2026, 48% na mas mababa sa rekord na ₩2,919,000 noong Hunyo 22, 2026, pero 134% na mas mataas sa pagsasara sa katapusan ng 2025 na ₩651,000. Nagsara ang Nasdaq ADR sa $164.70 noong Oktubre 28, 17% na mas mababa sa pinakamataas nito noong Setyembre 9 na $198.63.
Magkano ang ibabalik ng SK Hynix sa mga shareholder sa 2026?
Mga ₩100 trilyon, ayon sa Form 6-K nito noong Oktubre 28: hindi bababa sa ₩30 trilyong cash dividend at hindi bababa sa ₩60 trilyong buyback at pagkansela ng share, kasama ang ₩40 trilyong programang natapos noong Oktubre. Ang dividend para sa ikatlong quarter ay ₩20,000 kada share, kalahati nito ay special dividend mula sa kita sa Kioxia, para sa mga shareholder na nakatala sa Nobyembre 30, 2026.
Bakit tumaas ang stock ng SK Hynix ng higit sa 8%?
Ang pag-akyat noong Setyembre 7, 2026 ay nagpakita ng malawak na optimismo tungkol sa AI hardware at pangangailangan sa memorya, na sinusuportahan ng mababang imbentaryo ng DRAM at malalakas na batayan ng HBM. Tumaas din ang Samsung at iba pang mga kumpanya ng semiconductor, na nagpapahiwatig na ang paggalaw ay pangunahing nasa sektor.
Ano ang HBM, at bakit ito mahalaga sa SK Hynix?
Ang high-bandwidth memory ay nag-iipon ng mga DRAM die nang patayo upang maihatid ang mas mabilis na paglilipat ng data malapit sa isang AI processor. Ang SK Hynix ay isang nangungunang tagapagbigay ng HBM, kaya ang tumataas na demand para sa mga AI accelerator ay maaaring magpataas ng kita, margin at estratehikong kahalagahan nito.
Ang SK Hynix ba ay nananatiling lider sa merkado ng HBM?
Oo, sa bahagi ng kita. Tinaya ng Counterpoint na hawak ng SK Hynix ang 50% ng kita sa HBM sa ikalawang quarter ng 2026, bumaba mula sa 64% isang taon bago niyon habang umabot ang Samsung sa humigit-kumulang 33%. Mahalaga ang dalawang babala. Binanggit ng Counterpoint na karamihan ng kitang iyon ay HBM3E pa rin, kaya sinusukat ng talahanayan ang paalis na henerasyon. At sa karaniwang DRAM ay hindi na talaga nangunguna ang SK Hynix: nauuna ang Samsung ayon sa TrendForce sa 39.4% ng kita ng industriya laban sa 24.9% ng SK Hynix sa parehong quarter.
Ang stock ba ng SK Hynix ay mura batay sa forward P/E nito?
Ang forward P/E ay tila mababa kumpara sa maraming kumpanya ng teknolohiya, ngunit ang mga stock ng memorya ay madalas na mukhang pinakamura kapag ang kita ay malapit sa isang cyclical peak. Dapat suriin ng mga mamumuhunan ang normalisadong kita, gastusin sa kapital at libreng cash flow sa halip na umasa sa isang multiple.
Maaaring matapos ba ang AI memory supercycle sa sobrang suplay?
Oo. Ang demand para sa HBM ay maaaring patuloy na tumaas habang ang kapasidad ng industriya ay lumalaki nang mas mabilis. Ang mga pangunahing panganib ay ang mabagal na paggastos ng hyperscaler, agresibong pagdaragdag ng kapasidad at pagpapabuti ng output mula sa Samsung at Micron.
Ang SK Hynix pa rin ba ang pinakamalaking kompanya ng memorya?
Hindi sa DRAM. Inilagay ng TrendForce ang Samsung sa una sa 39.4% ng kita ng industriya ng DRAM sa ikalawang quarter ng 2026, ang SK Hynix sa ikalawa sa 24.9% at ang Micron sa ikatlo sa 23.3%. Sa memoryang may mataas na bandwidth partikular, nangunguna pa rin ang SK Hynix sa 50% ng kita sa HBM. Magkatugma ang dalawang katotohanan: hiwa ng merkado ng DRAM ang HBM, at nangunguna ang SK Hynix sa segment na iyon kahit nahuhuli ito sa kabuuang merkado ng DRAM.
Bakit mas mabagal lumago ang SK Hynix kaysa sa Samsung at Micron noong nakaraang quarter?
Dahil sa sarili nitong timpla ng produkto. Natuklasan ng TrendForce na ang HBM ang may pinakamalaking bahagi sa ipinadalang bits ng SK Hynix sa tatlong malalaking tagapaglaan, at ibinebenta ang HBM higit sa lahat sa ilalim ng mga kasunduang maraming taon. Nang sumirit ang presyo sa kontrata ng karaniwang DRAM sa quarter, mas malaki ang nahuli ng mga katunggaling may mas maraming produktong pangkaraniwan. Tumaas ang kita ng SK Hynix nang 37.9% kada quarter laban sa 63.4% ng Samsung at 65.5% ng Micron.
Konklusyon
Ang 8% na pagtaas sa stock ng SK Hynix ay nagpapakita ng isang kwentong may pundamental na kredibilidad. Ang mga sistema ng AI ay nangangailangan ng tumataas na dami ng mataas na pagganap na memorya, ang mga imbentaryo ay nananatiling masikip, ang paggawa ng HBM ay mahirap at ang SK Hynix ay naisasalin ang kanyang pamumuno sa teknolohiya sa mga rekord na resulta ng operasyon.
Ang kumpanya ay lumampas na rin sa HBM3E. Ito ay nagpapadala ng HBM4, nag-sasampol ng HBM4E, nakikipag-negosasyon ng mga kasunduan sa customer na maraming taon, pinalalawak ang produksyon at nagbabalik ng malaking libreng cash flow sa mga shareholder.
Gayunman, maaga pang ipahayag ang isang permanenteng supercycle. Bumababa ang bahagi ng SK Hynix sa merkado ng HBM habang humahabol ang Samsung, at sa mas malawak na merkado ng DRAM ay nakabagsak na ang SK Hynix sa ikalawang puwesto sa likod ng Samsung, lumalago sa quarter nang mas mabagal kaysa sa alinman sa dalawang katunggali. Pinapalawak ng Micron ang sarili nitong negosyo sa HBM4. Bumibilis ang paggastos ng kapital ng industriya, at bahagyang sinasalamin ng mababang hinuhulaang pagpapahalaga ng sapi ang inaasahan ng merkado na sa kalaunan ay babalik sa normal ang pambihirang mga margin.
Ang pinaka-balanseng konklusyon ay na ang AI memory upcycle ay mayroon pa ring malakas na pundamental na momentum, ngunit ang stock ay pumasok sa isang yugto kung saan ang pagpapatupad ay mas mahalaga kaysa sa kasiyahan. Dapat bantayan ng mga mamumuhunan ang bahagi ng merkado, mga kwalipikasyon ng HBM4E, pagpepresyo ng memorya, kapital na intensidad at paggastos ng hyperscaler sa halip na ipalagay na ang bawat anunsyo ng modelo ng AI ay permanenteng nag-aangat ng intrinsic value.
Gamitin ang SimianX AI upang pagsamahin ang pinansyal na pagganap ng SK Hynix, mga rebisyon ng analyst, mga teknikal na uso at mga balitang nakakaapekto sa merkado ng AI sa isang solong workflow ng pananaliksik. Ituring ang platform bilang isang analitikal na tulong, independiyenteng beripikahin ang materyal na data at kumonsulta sa isang kwalipikadong propesyonal sa pananalapi bago gumawa ng mga desisyon sa pamumuhunan.
Kaugnay na Babasahin
- Micron Anthropic Deal: Termino, Status at Iba Pang AI Deal
- Bakit Bumagsak ang TSMC Stock Matapos ang Q3 2026 Earnings
- Broadcom AI Revenue Kada Quarter: Bakit Bumagsak ang AVGO
- Nagpreno ang CEO ng AI: Bagsak ang Chip, Angat ang Higante
- Samsung stock price 2026: kasaysayan ng presyo at kita
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Fed Rate Cut September 2026: Patay na ba Bago ang Midterms?
- Pagbenta ng bono sa mundo 2026: 30 taon sa 19-taong taas
- KOSPI Crash 2026: Korea's AI Chip Reckoning Explained Guide
- Micron Short Interest: Bakit Umatras ang mga Short sa 2026
- Semiconductor Stocks Crash: Bawat SOX Bear Market 1995–2026
- TSMC Stock 2026: Rekord na Q3, Bakit Di Mapalitan ng Nvidia
- Paghupa ng AI Momentum 2026: Bakit Bumagsak ang Chip Stocks
Mga Sanggunian
- Resulta sa pananalapi ng SK Hynix sa ikalawang quarter ng 2026
- Natapos ng SK Hynix ang pagbuo ng HBM4 at inihahanda ang malawakang produksyon
- Nagpadala ang SK Hynix ng 12-patong na sampol ng HBM4E
- Programa ng SK Hynix sa muling pagbili at pagkansela ng sapi na 40 trilyong won
- TrendForce: tumaas ang kita ng industriya ng DRAM nang 59.5% kada quarter sa Q2 2026
- Counterpoint Research: pandaigdigang bahagi sa merkado ng HBM, Q2 2026
- Nagpadala ang Samsung ng unang komersyal na HBM4 sa industriya
- Resulta ng ikatlong piskal na quarter ng 2026 ng Micron — pahayag na isinampa bilang eksibit 99.1 ng SEC Form 8-K
- Form 8-K ng Micron, 24 Hunyo 2026
- Associated Press: halo-halo ang pandaigdigang pamilihan habang umaakyat ang mga sapi ng chip, 7 Setyembre 2026
- Datos sa merkado at tantiya ng analista para sa SKHY
- Mga palitan sa pag-uulat ng Kagawaran ng Ingatang-Yaman ng Estados Unidos
- SK hynix — imbitasyon sa Q3 2026 earnings conference call (resulta sa 28 Oktubre 2026)
- SK hynix — resulta sa pananalapi ng 1Q26
- SK hynix — resulta sa pananalapi ng FY25 at 4Q25
- SK hynix — resulta sa pananalapi ng 3Q25
- SK hynix — resulta sa pananalapi ng 2Q25
- SK hynix — resulta sa pananalapi ng 1Q25
- Yahoo Finance — kasaysayan ng presyo ng SK hynix (000660.KS)
- Nasdaq — makasaysayang presyo ng SKHY
- SK hynix — Form 6-K: paunang resulta ng Q3 2026 (Oktubre 28, 2026)
- SK hynix — Form 6-K: shareholder return plan para sa 2026 (Oktubre 28, 2026)
- SK hynix — Form 6-K: cash dividend para sa Q3 2026 (Oktubre 28, 2026)
- SK hynix — Form 6-K: ₩20 trilyong pagbili ng treasury share (Oktubre 28, 2026)
- SK hynix — Form 6-K: pagtatapos ng ₩40 trilyong buyback (Oktubre 26, 2026)
- CNBC — SK Hynix: kita sa Q3 2026, mga tantiya at earnings call (Oktubre 28, 2026)
Pahayag: Ang artikulong ito ay para sa mga layuning pang-edukasyon at impormasyonal lamang. Hindi ito bumubuo ng payo sa pamumuhunan, legal o buwis. Ang mga pinansyal na pagtataya, presyo ng merkado at mga target ng analyst ay maaaring magbago nang walang paunawa.