
Binibili ng Copart ang ACV Auctions: Ang $1.9 Bilyong Taya sa Digital na Pakyawang Bentahan sa Pagitan ng mga Dealer
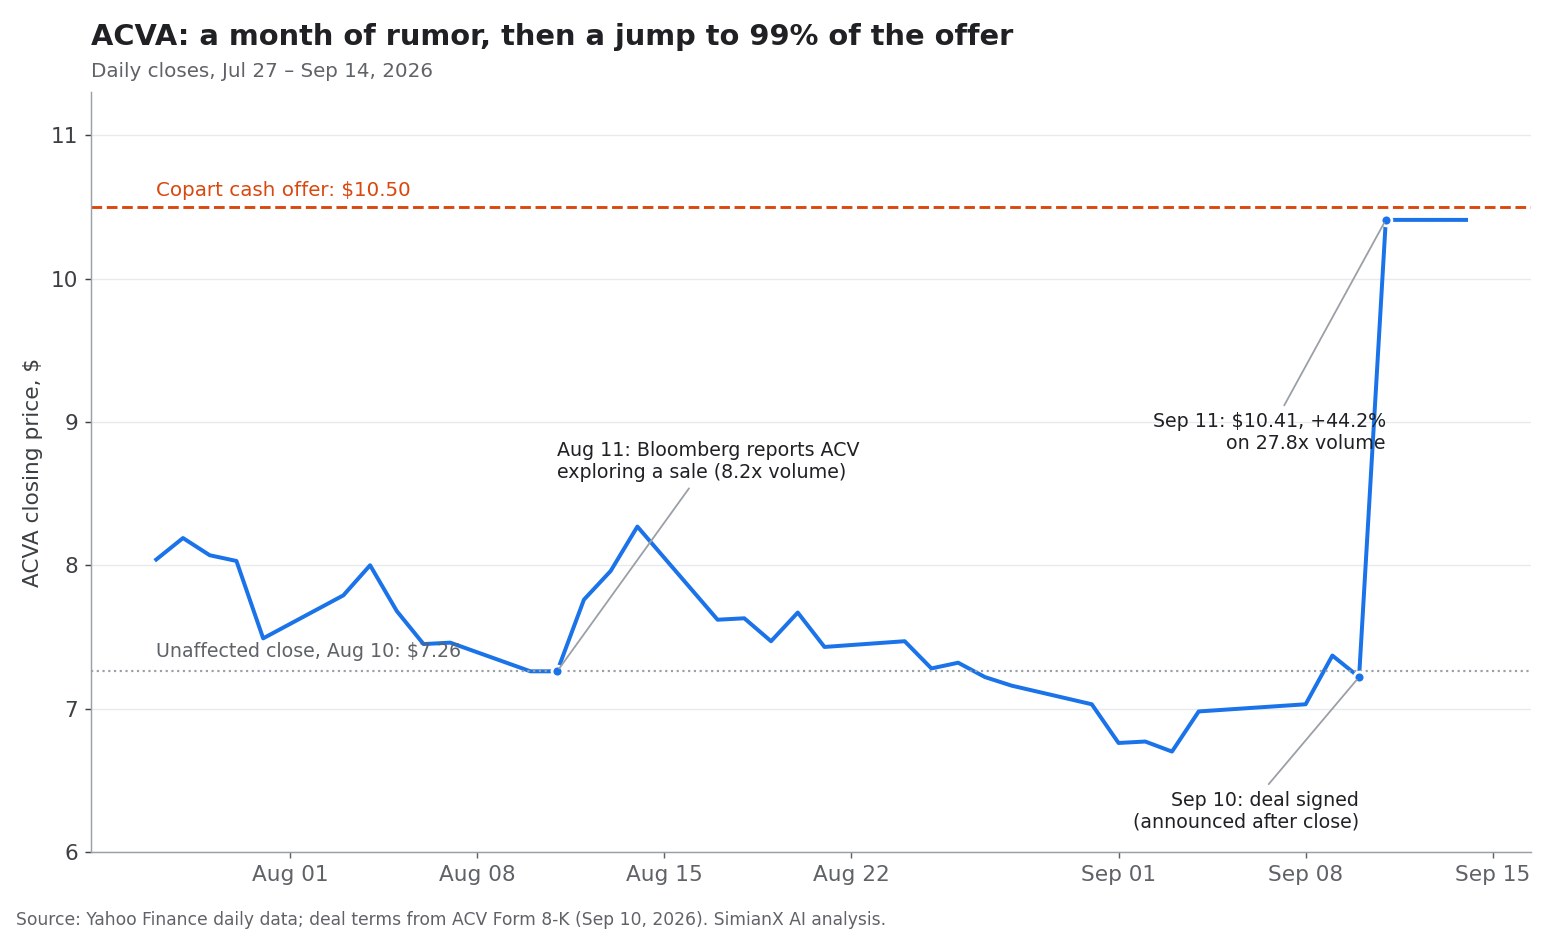
Ang kasunduan ng Copart at ACV Auctions ngayong 2026 ay ginawang isang takeover na may tiyak na halagang cash ang ACVA, na dating isang bagsak na stock ng marketplace. Noong Setyembre 10, 2026, inanunsyo ng Copart at ng ACV ang isang pinal na kasunduan kung saan bibilhin ng Copart ang ACV sa halagang $10.50 bawat share, bayad sa cash, katumbas ng tinatayang halaga ng equity na humigit-kumulang $1.9 bilyon, ayon sa magkasanib na press release na isinumite sa SEC. Sa sumunod na araw ng kalakalan, lumundag ang ACVA nang 44.2% sa $10.41 sa volume na humigit-kumulang 28 ulit ng karaniwan.
Nag-iiwan ito ng simpleng tanong sa mga shareholder ng ACVA at mahirap na tanong sa mga shareholder ng Copart. Para sa mga may hawak ng ACVA, halos buong halaga ay nasa presyo na: nagsara ang stock nang 9 sentimo lamang sa ibaba ng alok. Para sa mga may hawak ng CPRT, ang tanong ay kung ang isang kumpanyang 0.4% lamang ang itinaas ng sariling kita noong fiscal 2026 ay kayang bilhin muli ang paglago gamit ang isang marketplace sa pagitan ng mga dealer na may manipis na adjusted EBITDA margin na humigit-kumulang 9%.
May lohika ang kasunduan sa estratehiya. Ang Copart ang pandaigdigang lider sa subasta ng mga sirang sasakyan at ng mga sasakyang idineklarang total loss ng insurance. Ang ACV naman ay nagpapatakbo ng pakyawang marketplace sa pagitan ng mga dealer na pinapagana ng teknolohiya, na sinusuportahan ng inspeksyon ng sasakyan, transportasyon, pagpopondo ng imbentaryo, software sa pagpepresyo at datos sa kondisyon ng sasakyan. Magkasama, masasaklaw nila ang buong buhay ng isang segunda-manong sasakyan, mula sa trade-in sa dealer hanggang sa pakyawang subasta, pagbebenta ng sirang sasakyan at muling pagbebenta sa ibang bansa.
Pero ang estratehikong kuwento ay hindi katumbas ng garantisadong balik. Sinasabi ng Copart na magiging neutral ang transaksyon sa kita bawat share sa unang buong taon ng pagmamay-ari at magsisimulang magpataas nito mula lamang fiscal 2028. Kailangang maghintay ng mga shareholder sa mga benepisyo, habang pinapasan ng Copart ang panganib sa integrasyon, pagpapatupad at siklo ng merkado.
Makatutulong ang SimianX AI sa mga mamumuhunan na bantayan ang ganitong uri ng pangyayari sa pamamagitan ng pagsasama-sama ng mga filing, datos sa valuation, teknikal na indikador, ulat ng kita at sentimyento ng balita sa iisang multi-agent na daloy ng pananaliksik.
Ano Talaga ang Kasunduan ng Copart at ACV?
Nakaayos ang transaksyon bilang tender offer na puro cash, na susundan ng merger. Ang mga pangunahing tuntunin, mula sa Form 8-K ng ACV at sa kasunduan sa merger:
| Tuntunin | Detalye |
|---|---|
| Presyo | $10.50 bawat share ng ACVA, buong cash |
| Tinatayang halaga ng equity | Humigit-kumulang $1.9 bilyon |
| Premium | Mga 45% sa hindi pa naapektuhang pagsasara noong Agosto 10 ($7.26); mga 41% sa 30-araw na VWAP hanggang Setyembre 9 |
| Estruktura | Tender offer, saka merger ng isang subsidiary ng Copart sa ACV |
| Mga kondisyon | Maiaalok ang mayorya ng shares ng ACV; matatapos ang waiting period sa ilalim ng Hart-Scott-Rodino; mga karaniwang kondisyon |
| Pagpopondo | Cash na hawak ng Copart; walang kondisyon sa pagpopondo |
| Bayad sa pagputol na babayaran ng ACV | $57.7 milyon (halimbawa, para tanggapin ang mas mahusay na alok) |
| Pabaligtad na bayad na babayaran ng Copart | $115.3 milyon kung mabibigo ang kasunduan dahil sa antitrust (injunction sa ilalim ng HSR o batas sa kompetisyon, o hindi natupad ang kondisyon ng HSR bago ang huling petsa) |
| Inaasahang pagsasara | Bago matapos ang taong kalendaryo 2026 |
| Pagkatapos ng pagsasara | Magpapatakbo ang ACV bilang independiyenteng subsidiary ng Copart sa ilalim ng kasalukuyang pamunuan nito |
Dalawang detalye ang kapansin-pansin. Una, sinusukat ang premium laban sa Agosto 10, hindi sa Setyembre 9. Ito ay dahil noong Agosto 11 ay iniulat ng Bloomberg na sinusuri ng ACV ang posibleng pagbebenta matapos makatanggap ng interes sa takeover, at nakipagkalakalan ang stock sa 8.2 ulit ng karaniwang volume noong araw na iyon. Kung susukatin laban sa presyo noong araw bago ang pirmahan, humigit-kumulang 45% din ang premium, dahil bumalik na ang ACVA sa $7.22 pagsapit noon.
Ikalawa, doble ang laki ng pabaligtad na bayad kumpara sa bayad sa pagputol ng ACV. Itinaya ng Copart ang $115.3 milyon na papayagan ng mga regulator ang kasunduan. Isa itong makabuluhang senyales ng kumpiyansa, at ito rin ang pinakamalinaw na palatandaan kung aling panganib ang itinuring ng dalawang panig na pinakamahalaga.
Nag-ulat ang ACV ng 169.8 milyong shares na outstanding noong Agosto 3, 2026, na sa $10.50 ay humigit-kumulang $1.78 bilyon; sakop din ng tinatayang $1.9 bilyong headline ang mga equity award.
May isa pang mensahe ang estruktura: hindi itinuturing ng Copart ang ACV na isang maliit na pagbili ng software. Bumibili ito ng negosyong may sariling relasyon sa mga dealer, operasyon ng marketplace, produktong datos at koponan ng pamunuan, at nangako itong pananatilihin ang koponang iyon.
Bakit May Estratehikong Halaga ang ACV Auctions
Ang ACV ay hindi basta website ng online na subasta. Pinagsasama nito ang isang digital marketplace sa mga serbisyong tumutulong sa mga dealer na humanap, magpresyo, maghatid, magpondo at mamahala ng mga segunda-manong sasakyan.
Kabilang sa mga pangunahing alok nito:
- ACV Auctions: Digital na pakyawang subasta sa pagitan ng mga dealer.
- ACV Transportation: Mga serbisyo sa logistics at paglilipat ng sasakyan.
- ACV Capital: Panandaliang pagpopondo ng imbentaryo para sa mga kwalipikadong dealer.
- ACV MAX: Software sa pamamahala ng imbentaryo at pag-optimize ng tubo.
- VIPER: Teknolohiya sa imaging at inspeksyon ng sasakyan na pinapagana ng AI para sa mga dealer.
- True360: Datos sa inspeksyon at ulat sa kondisyon ng sasakyan.
- ClearCar: Mga kasangkapan sa trade-in at pagtataya ng halaga ng sasakyan para sa mga mamimili.
Tinutugunan ng teknolohiya ng ACV ang isang matagal nang problema sa merkado ng segunda-manong sasakyan: kailangang magdesisyon agad ng mga dealer sa pagbili nang kulang ang impormasyon. Nakaaapekto sa tubo ang kondisyon ng sasakyan, ang mileage, ang kasaysayan ng titulo, ang lokal na demand, ang gastos sa transportasyon at ang inaasahang presyo sa muling pagbebenta. Sinisikap ng mga sistema ng ACV sa inspeksyon at pagtataya ng halaga na gawing mas pare-pareho ang mga desisyong iyon.
Ang layer ng datos na iyon ang sinasabi ng Copart na pinakagusto nito. Sa anunsyo, sinabi ng Copart na magkasamang magkakaroon ang dalawang kumpanya ng "isa sa pinakamalalaking dataset sa kondisyon ng sasakyan sa industriya," at na palalakasin ng "teknolohiya sa inspeksyon na nakatuon sa dealer, datos sa kondisyon at mga kasangkapan sa pagtataya ng halaga na pinapagana ng AI" ng ACV ang sarili nitong mga produkto. Nagdadala ang ACV ng mahigit 850 inspektor ng sasakyan sa U.S., mahigit 70,000 transaksyon bawat buwan at mahigit 22,000 natatanging mamimili noong 2025, ayon sa presentasyon ng transaksyon.
Ang Kamakailang Kalagayang Pinansyal ng ACV
Pumasok ang ACV sa transaksyon nang may momentum sa kita pero katamtaman ang tubo.
Para sa buong 2025, ayon sa proxy statement ng ACV para sa 2026:
- Kita na $760 milyon, tumaas nang 19% taon-taon.
- Kita sa marketplace at serbisyo na $678 milyon, tumaas nang 18%.
- 829,276 na yunit na naibenta sa marketplace, tumaas nang 12%.
- Adjusted EBITDA na $59 milyon.
Ipinakita ng resulta ng ikalawang quarter ng 2026, na inilabas noong Agosto 10, na lumalago pa rin ang kita pero huminto ang aktuwal na dami:
| Sukatan sa Q2 2026 | Resulta | Pagbabago taon-taon |
|---|---|---|
| Kita | $214 milyon | +10% |
| Kita sa marketplace at serbisyo | $189 milyon | +8% |
| GMV ng marketplace | $2.7 bilyon | Halos walang pagbabago |
| Mga yunit sa marketplace | 211,472 | Halos walang pagbabago |
| Netong lugi ayon sa GAAP | $8 milyon | Lugi na $7 milyon noong isang taon |
| Netong kita na hindi GAAP | $10 milyon | $12 milyon noong isang taon |
| Adjusted EBITDA | $21 milyon | $19 milyon noong isang taon |
Pinagtibay muli ng ACV ang gabay nito para sa buong 2026: kita na $845–855 milyon (tumaas nang 11% hanggang 13%), adjusted EBITDA na $73–77 milyon at netong lugi ayon sa GAAP na $44–49 milyon. Ipinalagay ng gabay nito na "inaasahang magiging matatag ang pakyawang merkado ng mga dealer sa ikalawang kalahati ng 2026," at inilarawan ng pamunuan ang "patuloy na mga balakid sa pakyawang merkado ng mga dealer."
Inilalantad ng mga numerong ito ang isang mahalagang katangian ng negosyo: kayang palakihin ng ACV ang kita kahit walang pagbabago sa mga yunit at GMV, dahil sa mas mataas na kita bawat sasakyan at mas mabilis na paglago sa transportasyon, pagpopondo, inspeksyon at software. Mahalaga ang kalidad ng paglagong iyon. Maaaring mas paulit-ulit ang kita sa serbisyo kaysa sa bayad sa subasta, pero iba ang margin at pangangailangan nito sa operasyon.
Paano Ikinukumpara ang ACV sa Pinakamalaking Digital na Karibal
Pinangungunahan ang pakyawang merkado ng mga dealer ng Manheim ng Cox Automotive at ng OPENLANE (dating KAR Auction Services), na parehong mas malaki nang husto kaysa sa ACV. Ang tanging karibal na may maihahambing na pampublikong pagbubunyag ay ang OPENLANE:
| 2025 | ACV | OPENLANE |
|---|---|---|
| Mga sasakyang naibenta | 829,276 | Halos 1.5 milyon |
| Kabuuang halaga ng naibentang kalakal | Mahigit $10 bilyon | $29 bilyon |
| Kita | $760 milyon | $1.9 bilyon |
| Adjusted EBITDA | $59 milyon | $333 milyon |
Mga pinagmulan: proxy statement at presentasyon ng transaksyon ng ACV; resulta ng ikaapat na quarter ng 2025 ng OPENLANE.
Ipinakikita ng paghahambing ang oportunidad at ang agwat. Ang ACV ang mas maliit pero mas mabilis lumagong digital na naghahamon; kumikita naman ang OPENLANE ng mahigit limang ulit ng adjusted EBITDA ng ACV. Sa katunayan, tumataya ang Copart na kayang isara ng kapital nito, ng network ng mga mamimili at ng mahigit 250 pisikal na lokasyon ang agwat na iyon nang mas mabilis kaysa kung mag-isa ang ACV.
Ang 44% na Pagsirit ng ACVA: Ang Dapat Maunawaan ng mga Mamumuhunan
Ang paglundag ng ACVA ay reaksyon ng arbitrage, hindi bagong hatol ng merkado sa sariling potensyal ng ACV. Kapag pumayag ang isang pampublikong kumpanya na bilhin nang cash, kadalasang nakikipagkalakalan ang stock nito nang bahagyang mas mababa sa alok. Sinasalamin ng diskwentong iyon ang panahon hanggang sa pagsasara, ang posibilidad ng pagkaantala dahil sa regulasyon, ang panganib na kulang ang maiaalok na shares, mga komplikasyong legal at ang maliit na posibilidad ng karibal na alok.
Narito ang naipresyo na ng merkado:
| Batayang punto | Presyo ng ACVA | Kumpara sa $10.50 na alok |
|---|---|---|
| Hindi pa naapektuhang pagsasara, Agosto 10 | $7.26 | Mas mataas ang alok nang 44.6% |
| Pagsasara bago ang pirmahan, Setyembre 10 | $7.22 | Mas mataas ang alok nang 45.4% |
| Unang pagsasara matapos ang kasunduan, Setyembre 11 | $10.41 | 0.9% sa ibaba ng alok |
| Pagsasara noong Setyembre 14 | $10.41 | 0.9% sa ibaba ng alok |
Pinagmulan: pang-araw-araw na pagsasara mula sa Yahoo Finance.
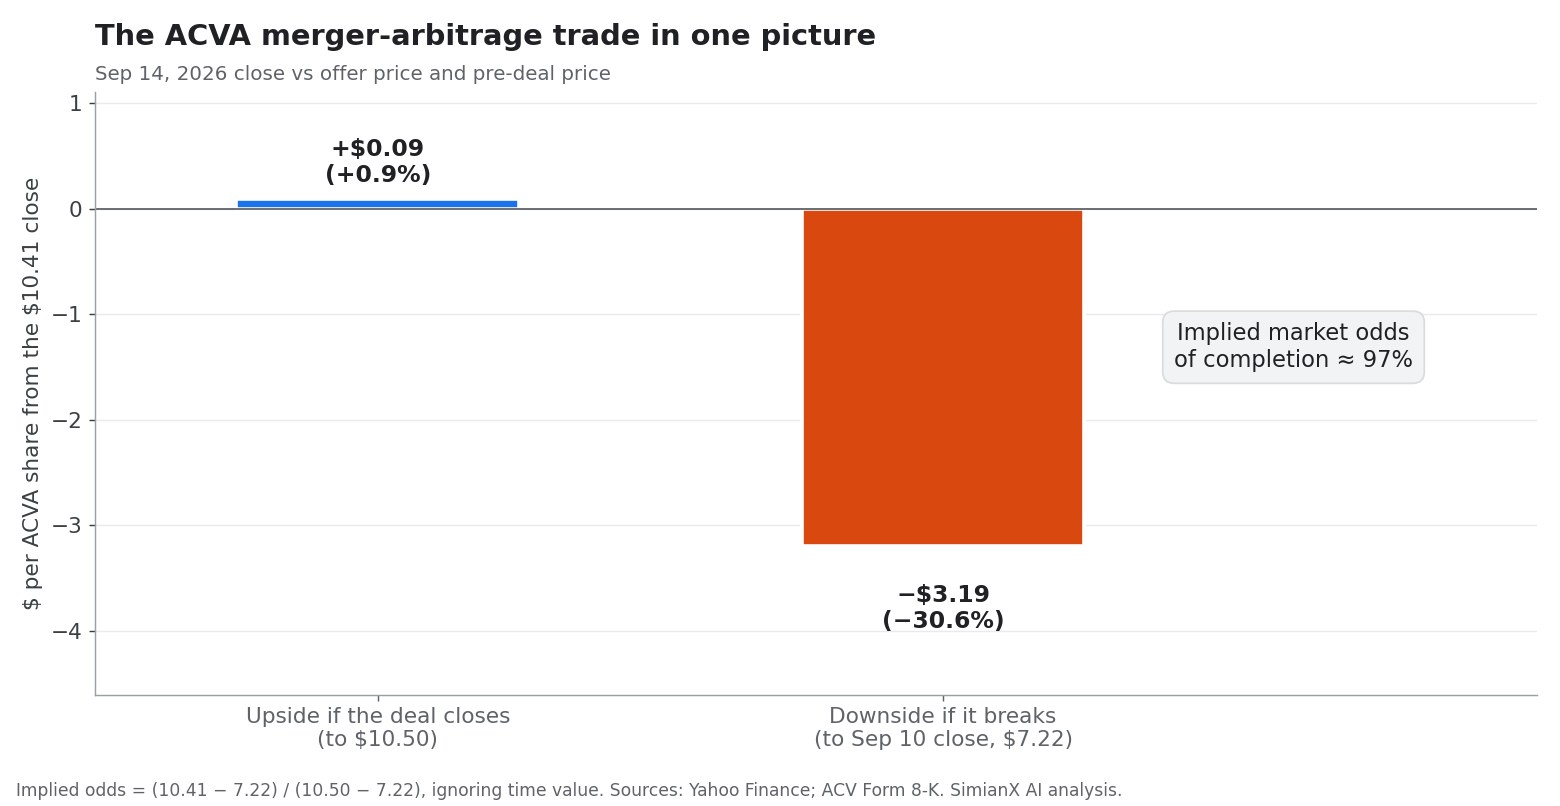
Matindi ang hindi pagkakapantay. Sa $10.41, 9 sentimo o 0.9% ang gross na agwat. Kung magsasara ang kasunduan bago matapos ang Disyembre, humigit-kumulang 3% na balik iyon kada taon. Kung mabibigo ito at babalik ang stock sa presyo nito bago ang kasunduan na $7.22, ang lugi ay $3.19 bawat share, mga 31%. Kapag kinuwenta ang probabilidad na nagpapapantay sa dalawang kalalabasan, lumalabas na humigit-kumulang 97% ang ipinahihiwatig na tsansang matuloy ang kasunduan, nang hindi isinasama ang halaga ng pera sa paglipas ng panahon.
Sinasabi nito na itinuturing ng merkado na halos tiyak ang kasunduan. Napakaliit ng ibinabayad sa mga mamumuhunan sa merger arbitrage para pasanin ang natitirang panganib, na karamihan ay tungkol sa tagal ng pagsusuring antitrust. Mapapagaan, pero hindi mabubura, ng $115.3 milyong pabaligtad na bayad ang pinsala sa ACV kung haharangin ng mga regulator ang kasunduan.
Ang Estratehikong Lohika ng Copart: Pagbili ng Paglago
Ang pinakasimpleng paraan para maunawaan ang kasunduang ito ay tingnan ang sariling resulta ng Copart, na inilabas nang parehong hapon sa ulat nito para sa ikaapat na quarter ng fiscal 2026.
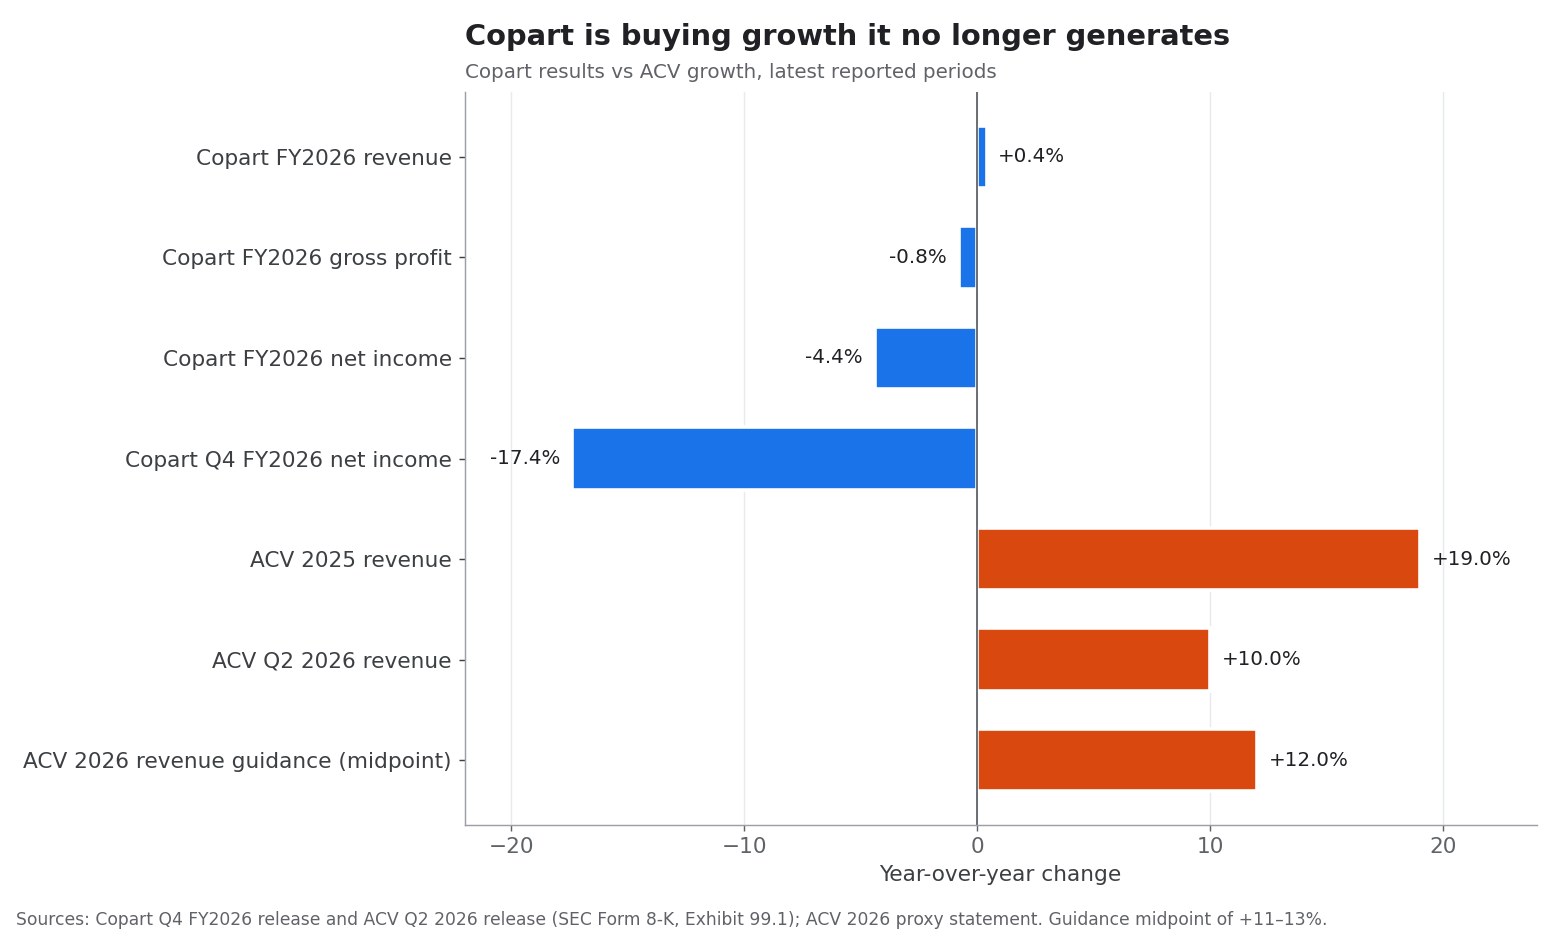
Para sa taong nagtapos noong Hulyo 31, 2026, iniulat ng Copart:
| Fiscal 2026 ng Copart | Resulta | Pagbabago |
|---|---|---|
| Kita | $4.67 bilyon | +0.4% |
| Gross profit | $2.08 bilyon | −0.8% |
| Netong kitang para sa Copart | $1.48 bilyon | −4.4% |
| Diluted EPS | $1.55 | −2.5% |
| Netong kita sa ikaapat na quarter | $327 milyon | −17.4% |
| Diluted EPS sa ikaapat na quarter | $0.35 | −14.6% |
| Cash at mga securities na hawak hanggang maturity, Hulyo 31 | $4.49 bilyon | Bumaba mula $4.79 bilyon |
Tumigil nang lumago ang isang negosyong maaasahang lumalaki taon-taon sa loob ng dalawang dekada. Makikita ito sa stock ng Copart: nagsara ang CPRT sa $31.73 noong Setyembre 14, humigit-kumulang kalahati ng pinakamataas nitong lingguhang pagsasara na $63.84 noong Mayo 2025. Nakinabang din ang kita bawat share sa fiscal 2026 sa mas kaunting shares na outstanding, dahil bumaba nang 4.7% ang diluted weighted shares sa ikaapat na quarter.
Laban sa ganitong kalagayan, nag-aalok ang ACV ng tatlong bagay na hindi kayang ibigay nang mag-isa ng pangunahing negosyo ng Copart sa mga sirang sasakyan.
1. Isang bagong daan ng paglago
Pinangingibabawan ng Copart ang mga sirang sasakyan at total loss. Binibigyan ito ng ACV ng agarang puwesto sa pakyawang bentahan sa pagitan ng mga dealer, isang merkadong kinabibilangan ng mga trade-in, sobrang imbentaryo, pagdispatsa ng mga fleet at muling pagbebenta ng mga segunda-manong sasakyan. Tinatawag ng Copart ang daluyan ng mga dealer na "isang bagong daan ng paglago" at sinasabing "inaasahang pabibilisin" ng kasunduan ang paglago ng kita.
Maaaring pumasok ang isang sasakyan sa imbentaryo ng dealer bilang trade-in, dumaan sa pakyawang subasta, ihatid sa ibang dealer at sa huli ay maibenta sa isang mamimili, o mauwi sa pagiging sirang sasakyan matapos ang aksidente. Makakasali ang Copart sa mas maraming yugto ng prosesong iyon.
2. Cross-selling sa mas malaking network
May humigit-kumulang 1 milyong miyembro ang Copart sa mahigit 185 bansa at nakapagbenta ito ng mahigit 4 milyong yunit sa nakaraang taon. May relasyon sa mga dealer at teknolohiya ang ACV. Kayang mag-cross-sell ng pinagsamang kumpanya ng:
- Mga serbisyo ng marketplace ng ACV sa mga dealer na mamimili ng Copart.
- Transportasyon at logistics ng Copart sa mga kostumer ng ACV.
- Mga kasangkapan sa inspeksyon ng ACV sa mga nagbebenta sa Copart.
- Ang pandaigdigang base ng mga mamimili ng Copart para sa imbentaryo ng ACV.
- Mga programa sa komersiyal na sasakyan para sa mga captive finance company, bangko, fleet at nagpapautang.
- Mga produktong datos sa mga daluyan ng pakyawan at sirang sasakyan.
3. Teknolohiya at artificial intelligence
Gumagamit ang ACV ng datos ng sasakyan, imaging na pinapagana ng AI, predictive analytics at mga rekomendasyon sa imbentaryo. Maaaring mas malaki ang estratehikong halaga ng teknolohiyang iyon kaysa sa sariling kita nito sa software: pinahuhusay ng mas mahusay na datos sa kondisyon ang pagpepresyo, pinatataas ang tiwala ng mamimili at binabawasan ang mga alitan, sa pakyawang bentahan ng mga dealer at posibleng pati sa mga subasta ng Copart sa mga sirang sasakyan.
Sobra ba ang Ibinabayad ng Copart para sa ACV?
Katumbas ng $1.9 bilyong halaga ng equity ang humigit-kumulang:
- Mga 2.2 ulit ng gitnang punto ng gabay sa kita ng ACV para sa 2026.
- Mga 25 ulit ng gitnang punto ng gabay nito sa adjusted EBITDA para sa 2026.
- Isang 45% na premium sa hindi pa naapektuhang halaga ng ACV sa merkado.
- Mga 42% ng $4.49 bilyong cash at securities na hawak hanggang maturity ng Copart.
Batay sa multiple ng kita, hindi mukhang labis ang kasunduan para sa isang lumalagong digital marketplace. Batay sa multiple ng EBITDA, mas mabigat ito nang husto, dahil mga 9% lamang ang adjusted EBITDA margin ng ACV. Bilang paghahambing, humigit-kumulang 17% ang adjusted EBITDA margin ng OPENLANE noong 2025.
Relatibo rin ang presyo sa kasaysayan. Ang pinakamataas na buwanang pagsasara ng ACVA matapos ang IPO nito noong 2021 ay $34.61, at bago lumitaw ang interes sa takeover ay bumagsak na ang stock nang 47% sa nakaraang taon. Tatanggap ang ilang pangmatagalang shareholder ng ACV ng mas mababa nang husto kaysa sa ibinayad nila, kahit may 45% na premium.
Maaaring handa ang Copart na magbayad ng mas mataas na multiple dahil:
- Mas mabilis lumalago ang ACV kaysa sa hinog nang negosyo ng Copart sa mga sirang sasakyan.
- Nagbibigay ang ACV ng daan sa isang estratehikong mahalagang daluyan ng mga dealer.
- Kayang bawasan ng Copart sa paglipas ng panahon ang magkakapatong na gastos sa teknolohiya, korporasyon at operasyon.
- Maaaring pataasin ng plataporma ng ACV ang produktibidad ng kasalukuyang mga yard at network ng mga mamimili ng Copart.
- Mailalagay ng Copart ang nakatenggang cash sa isang kaugnay na negosyong may mahabang daan ng paglago.
Ang tunay na pagsubok ay kung lilikha ang pinagsamang kumpanya ng dagdag na daloy ng salapi na lalampas sa opportunity cost ng $1.9 bilyon. Hindi pa tinataya ng Copart sa numero ang mga synergy. Hangga't hindi pa nito ginagawa, dapat ituring ng mga mamumuhunan ang "neutral sa unang taon, nagpapataas ng EPS mula fiscal 2028" bilang tanging ipinangakong target sa pananalapi.
Sinusuportahan ng Lakas Pinansyal ng Copart ang Kasunduan
Madaling kayang bayaran ng Copart ang ACV. Magbabayad ito gamit ang cash na hawak, iiwasang maglabas ng shares sa nakalugmok na valuation at hindi mangungutang para sa pagbili. Matapos magbayad ng humigit-kumulang $1.9 bilyon, hawak pa rin nito ang mga $2.6 bilyong cash at securities batay sa balance sheet nito noong Hulyo 31.
Gayunman, may opportunity cost ang pagbabayad ng cash. Maaaring nagamit ng Copart ang pondo para sa:
- Pagbili ng lupa at pagpapalawak ng yard.
- Paglago sa ibang bansa.
- Muling pagbili ng sariling shares, na maaaring mukhang mura sa nakalugmok na presyo ngayon.
- Pagbuo ng teknolohiya.
- Mas maliliit na pagbili na mas mabilis magbigay ng balik.
Sa huli, kailangang malampasan ng transaksyon ang mga alternatibong iyon.
Bakit Mananatiling Independiyenteng Subsidiary ang ACV
May saysay sa estratehiya ang desisyon ng Copart na panatilihin ang ACV bilang independiyenteng subsidiary na pinamumunuan ng punong ehekutibong si George Chamoun.
Maaaring mag-alala ang mga dealer na kostumer ng ACV na gagamitin ng Copart ang impormasyon ng marketplace para makipagkumpitensya sa kanila. Nakatutulong ang paghihiwalay ng operasyon ng ACV na mapanatili ang tiwala at mabawasan ang abala. May sariling kultura sa teknolohiya, proseso ng pagbebenta at plano sa produkto rin ang ACV. Ang agarang ganap na integrasyon ay maaaring mauwi sa pagkawala ng mga inhinyero, dealer o bilis ng pagbuo ng produkto.
Nag-aalok ng ilang benepisyo ang independiyenteng estruktura:
- Pananatili ng koponan ng pamunuan ng ACV.
- Mas kaunting abala para sa mga dealer.
- Tuloy-tuloy na pamumuhunan sa ACV MAX, VIPER at mga produktong datos.
- Mas malinaw na pananagutan sa performance ng operasyon.
- Unti-unting landas tungo sa integrasyon ng teknolohiya.
Ang kahinaan ay maaaring maantala ng pagiging independiyente ang mga synergy sa gastos. Maaaring hindi agad makuha ng Copart ang lahat ng posibleng matitipid kung pananatilihin ng ACV ang hiwalay na sistema, tauhan at operasyon.
Mga Pangunahing Panganib sa Kasunduan ng Copart at ACV Auctions ngayong 2026
Panganib sa regulasyon at antitrust
Kailangan ng kasunduan ang clearance sa ilalim ng Hart-Scott-Rodino. Inilalarawan ng Copart at ACV ang kanilang mga negosyo bilang magkatugma: mga sirang sasakyan sa isang panig, pakyawang bentahan ng mga dealer sa kabila. Maaari pa ring suriin ng mga regulator ang mga pagkakapatong sa online na subasta ng sasakyan at kung binabawasan ba ng pagsasama ng isang nangingibabaw na plataporma ng sirang sasakyan at ng isang digital na naghahamon sa mga dealer ang kompetisyon. Ipinakikita ng laki ng pabaligtad na bayad na ito ang panganib na pinakamaingat na pinresyuhan ng dalawang panig.
Panganib sa integrasyon
Kailangang maingat na pagdugtungin ang mga sistema ng teknolohiya, database ng mga kostumer, kasangkapan sa pagpepresyo at network ng transportasyon. Ang mahinang integrasyon ay maaaring magdulot ng mga mali sa singil, pagkaantala ng serbisyo o hindi pagkakuntento ng mga dealer.
Panganib sa kultura
Nakasandig ang negosyo ng Copart sa laki, pisikal na imprastraktura at disiplina sa operasyon. Ang ACV ay isang marketplace ng teknolohiya na nakasalalay sa pagbuo ng software, data science at mabilis na pag-ulit ng produkto. Ang sobrang integrasyon ay maaaring magpawala sa mapangahas at mabilis na kalamangan ng ACV; ang kulang na integrasyon ay maaaring mag-iwan sa mga synergy na hindi natutupad.
Panganib sa pagiging neutral sa mga dealer
Maaaring mas gusto ng mga dealer ang isang neutral na marketplace. Kailangang tiyakin ng Copart sa mga kostumer ng ACV na hindi gagamitin ang kanilang datos sa paraang magpapahina sa tiwala sa marketplace.
Panganib sa kompetisyon
Nakikipagkumpitensya ang ACV sa Manheim, OPENLANE, mga pisikal na subasta at iba pang digital na plataporma. Maaaring tumugon ang mga karibal sa pamamagitan ng mas mababang bayad, mas mahusay na inspeksyon o mga bagong kasangkapan habang nakabinbin ang kasunduan.
Pagiging paikot ng merkado ng segunda-manong sasakyan
Nakasalalay ang dami at presyo sa pakyawan sa interest rate, abot-kayang presyo ng segunda-manong sasakyan, antas ng imbentaryo, suplay mula sa mga natapos na lease, mga nahilang sasakyan at demand ng mamimili. Ipinalagay mismo ng gabay ng ACV na magiging matatag ang merkado ng mga dealer sa ikalawang kalahati ng 2026; ang mas mahinang merkado ay tatama sa GMV at magpapalaki sa lugi sa pagpopondo.
Panganib na mabigo ang alok
Dapat tandaan ng mga shareholder ng ACVA na may kondisyon ang $10.50 na presyo. Maaaring ibalik ng nabigong kasunduan ang stock sa antas nito bago ang anunsyo, malapit sa $7.
Mga Positibo, Batayan at Negatibong Senaryo
| Senaryo | Pangunahing palagay | Posibleng kalalabasan |
|---|---|---|
| Positibo | Nagsara ang kasunduan sa takdang oras, nananatiling mataas ang pananatili ng mga dealer, epektibo ang cross-selling ng Copart at naaabot ng ACV ang operating leverage | Tatanggap ang mga may hawak ng ACVA ng $10.50; babalik sa paglago ang Copart at kikita ng kaakit-akit na balik sa $1.9 bilyon |
| Batayan | Nagsara ang kasunduan malapit sa katapusan ng taon, nananatiling independiyente ang ACV at unti-unting dumarating ang mga synergy | Katamtamang pagtaas ng kita para sa Copart at pagtaas ng EPS mula fiscal 2028, gaya ng ipinangako |
| Negatibo | Pagkaantala dahil sa antitrust, pagkawala ng mga dealer, mahinang kalagayan ng pakyawan o mga problema sa integrasyon | Lumalaki ang agwat, bumababa ang ACVA malapit sa $7 kung mabibigo ang kasunduan, at mas mababa ang balik ng Copart sa namuhunang kapital |
Para sa merger arbitrage sa ACVA, ang mahahalagang salik ay ang tsansang matuloy, ang tiyempo at ang posibleng pagbaba kung mabibigo ang kasunduan.
Para sa mga shareholder ng CPRT, ang mahahalagang salik ay:
- Ang laki at tiyempo ng mga synergy sa gastos, kapag naibunyag na.
- Paglago ng kita mula sa cross-selling.
- Pananatili ng mga empleyado at dealer ng ACV.
- Dagdag na gastos sa kapital.
- Ambag ng ACV sa operating cash flow.
- Ang epekto sa mga margin ng Copart.
- Kung magsisimula ang pagtaas ng EPS sa fiscal 2028 gaya ng ipinangako.
Ang Dapat Bantayan ng mga Mamumuhunan Bago ang Pagsasara
Dapat kabilang sa isang disiplinadong listahan ng pagbabantay ang:
- Mga filing sa tender offer: Ang Schedule TO at ang Schedule 14D-9 ng ACV, kasama ang pinagmulan ng proseso ng pagbebenta at kung may iba pang nag-alok.
- Antitrust: Anumang ikalawang kahilingan ng impormasyon sa ilalim ng HSR, na magpapahiwatig ng mas mahabang pagsusuri.
- Takbo ng tender: Ang bilang ng shares na naialok at anumang pagpapalawig ng alok.
- Datos sa operasyon ng ACV: Aktibidad ng mga dealer, mga yunit sa marketplace at GMV sa ikatlong quarter.
- Pagbubunyag ng synergy: Mga tinayang numero ng matitipid sa gastos at target sa kita sa halip na malawak na pananalitang estratehiko.
- Paglalaan ng kapital ng Copart: Kung magpapatuloy ang muling pagbili ng shares matapos ang paglabas ng cash.
- Ang agwat: Ang lumalaking agwat sa pagitan ng presyo ng ACVA at $10.50 ang maagang babala ng merkado.
- Tugon ng kompetisyon: Pagpepresyo, insentibo sa mga dealer at pamumuhunan sa teknolohiya ng Manheim at OPENLANE.
Magagamit ang SimianX AI para sabay na subaybayan ang ACVA at CPRT, na pinagsasama ang mga filing sa SEC, ulat ng kita, galaw ng presyo, rebisyon ng mga analyst at sentimyento ng balita, at maaari kang direktang magbukas ng live na pagsusuri ng CPRT. Dapat independiyenteng beripikahin ng mga mamumuhunan ang datos at tandaan na suporta sa pananaliksik ang ibinibigay ng SimianX, hindi personal na payo sa pamumuhunan.
Mauuwi ba ang 44% na Pagsirit ng ACVA sa Isang Bagong Higante sa Teknolohiya ng Sasakyan?
Nakadepende ang sagot sa kahulugan ng "mauuwi."
Hindi na magiging hiwalay na pampublikong stock ang ACVA mismo kung makukumpleto ng Copart ang tender offer. Tatanggap ng cash ang mga shareholder sa halip na patuloy na makinabang sa pangmatagalang pag-angat ng ACV.
Pero ang pinagsamang negosyo ng Copart at ACV ay maaaring maging mas makapangyarihang plataporma ng teknolohiya ng sasakyan at muling pagbebenta. Nag-aambag ang ACV ng relasyon sa mga dealer, likidong digital na pakyawan, datos sa inspeksyon at pagtataya ng halaga, mga serbisyo sa transportasyon at pagpopondo, software sa imbentaryo at pagpepresyong tinutulungan ng AI. Nag-aambag naman ang Copart ng pandaigdigang laki sa subasta, mga pisikal na yard, relasyon sa insurance at komersiyo, mga internasyonal na mamimili, malakas na paglikha ng cash at kapital para mamuhunan sa bawat siklo ng merkado.
Pinupunan ng bawat kumpanya ang kakulangan sa modelo ng isa. Gayunman, hindi dapat ipagpalagay ng mga mamumuhunan na awtomatikong magbubunga ng higit na mahusay na balik ang isang kasunduang may lohika sa estratehiya. Dapat itong husgahan sa mga nasusukat na resulta: pananatili ng mga kostumer, synergy sa kita, pagtitipid sa gastos, daloy ng salapi at balik sa namuhunang kapital.
Mga Madalas Itanong Tungkol sa Kasunduan ng Copart at ACV Auctions ngayong 2026
Magkano ang halaga ng kasunduan ng Copart at ACV Auctions?
Pumayag ang Copart na bilhin ang ACV Auctions sa $10.50 bawat share na cash, katumbas ng tinatayang halaga ng equity na mga $1.9 bilyon. Ang alok ay premium na humigit-kumulang 45% sa hindi pa naapektuhang presyo ng pagsasara ng ACV na $7.26 noong Agosto 10, 2026, ang huling araw ng kalakalan bago ang mga ulat sa media tungkol sa posibleng pagbebenta.
Bakit tumaas nang mga 44% ang stock ng ACVA?
Lumundag ang stock nang 44.2% sa $10.41 noong Setyembre 11 dahil muling pinresyuhan ito ng mga mamumuhunan batay sa alok na cash ng Copart. Ang natitirang 9 sentimong agwat sa $10.50 ay sumasalamin sa panahon hanggang sa pagsasara at sa panganib na maantala o maharang ang kasunduan.
Ano ang mangyayari kung mabibigo ang kasunduan?
Kung mapuputol ang kasunduan dahil sa injunction sa antitrust o sa hindi pagkakapasa sa pagsusuri ng HSR bago ang huling petsa, kailangang magbayad ang Copart sa ACV ng $115.3 milyong pabaligtad na bayad. Magbabayad naman ang ACV sa Copart ng $57.7 milyon kung tatanggapin nito ang mas mahusay na alok. Malamang na babalik ang shares ng ACVA sa antas nito bago ang kasunduan, malapit sa $7.
Sobra ba ang ibinabayad ng Copart para sa ACV Auctions?
Humigit-kumulang 2.2 ulit ang presyo ng gabay sa kita ng ACV para sa 2026 pero mga 25 ulit ng gabay nito sa adjusted EBITDA. Mukhang mabigat ito batay sa tubo at makatwiran batay sa kita; kung magbubunga ito ay nakasalalay sa mga synergy na hindi pa tinataya ng Copart sa numero.
Kailan inaasahang magsasara ang pagbili ng Copart sa ACV?
Inaasahan ng dalawang kumpanya na magsasara ito bago matapos ang taong kalendaryo 2026, kung maiaalok ang mayorya ng shares, matatapos ang waiting period sa ilalim ng HSR at matutupad ang iba pang karaniwang kondisyon.
Bakit ngayon binibili ng Copart ang ACV?
0.4% lamang ang itinaas ng kita ng Copart sa fiscal 2026 at bumaba nang 17.4% ang netong kita sa ikaapat na quarter, habang tinataya ng ACV ang paglago ng kita na 11% hanggang 13%. Nagbibigay ang ACV sa Copart ng mas mabilis lumagong negosyo sa pakyawang bentahan ng mga dealer at teknolohiya sa datos ng sasakyan na wala ito.
Konklusyon
Ang kasunduan ng Copart at ACV Auctions ngayong 2026 ay higit pa sa isang $1.9 bilyong takeover. Isa itong taya na ang muling pagbebenta ng sasakyan ay magiging lalong digital, nakabatay sa datos at pinagsama-sama sa mga daluyan ng sirang sasakyan, pakyawan, transportasyon, pagpopondo at tingian, at pag-amin din na bumagal na ang sariling makina ng paglago ng Copart.
Nakuha ng 44% na pagsirit ng ACVA ang halos buong halaga ng alok ng Copart. Sa $10.41 laban sa $10.50, tinataya ng merkado sa humigit-kumulang 97% ang tsansang matuloy ito, na nag-iiwan sa mga mamumuhunan sa arbitrage ng 0.9% na potensyal na pagtaas laban sa mga 31% na posibleng pagbaba kung mabibigo ang kasunduan. Ang pangmatagalang tanong ay para sa mga shareholder ng Copart: kaya bang lumikha ng network ng mga dealer, teknolohiya ng marketplace at datos sa sasakyan ng ACV ng sapat na dagdag na daloy ng salapi para bigyang-katwiran ang pagbabayad ng humigit-kumulang 25 ulit ng adjusted EBITDA?
Totoo ang positibong kaso. Nakakakuha ang Copart ng mas mabilis lumagong daluyan ng mga dealer, napalalawak ang maaabot na merkado, nadaragdagan ng mga kasangkapan sa datos ng sasakyan na tinutulungan ng AI at nakapag-cross-sell sa isang pandaigdigang network. Kasing-totoo rin ang negatibong kaso. Walang pagbabago ang mga yunit at GMV ng ACV sa ikalawang quarter, katamtaman ang mga margin nito, at maaaring masira ng integrasyon ang mismong mga relasyon sa dealer at kultura sa teknolohiya na binabayaran ng Copart.
Para sa iba pang malalaking kasunduan na sinuri namin ngayong taon, tingnan ang Kasunduang Amazon Qualcomm: 54 Milyong Bahagi ang Nakataya at ang Kasunduang Nvidia-Hugging Face 2026: 86 Beses ang Kita.
Magagamit ng mga mamumuhunang gustong subaybayan ang transaksyon, ang mga pagbabago sa valuation at ang reaksyon ng merkado matapos ang anunsyo ang SimianX AI para pagsamahin ang pundamental na datos, teknikal na pagsusuri, mga filing sa SEC at real-time na sentimyento ng balita. Makatutulong ang plataporma na ayusin ang ebidensya, pero dapat magsagawa ang mga mamumuhunan ng sariling masusing pagsusuri at kumonsulta sa isang lisensyadong propesyonal bago gumawa ng mga desisyong pinansyal.
Ang artikulong ito ay para lamang sa impormasyon at edukasyon. Hindi ito payo sa pamumuhunan, legal o buwis. Maaaring magbago ang mga presyo sa merkado at mga tuntunin ng kasunduan, at dapat beripikahin ng mga mamumuhunan ang kasalukuyang datos bago gumawa ng mga desisyong pinansyal.
Kaugnay na Babasahin
- Kasunduang Amazon Qualcomm: 54 Milyong Bahagi ang Nakataya
- Kasunduang Nvidia-Hugging Face 2026: 86 Beses ang Kita
- Kasunduan NextEra-Dominion 2026: 110 GW AI Sagabal
Mga Sanggunian
- SEC EDGAR — Magkasanib na press release ng Copart at ACV (Form 8-K ng ACV, Exhibit 99.1, Setyembre 10, 2026)
- SEC EDGAR — Form 8-K ng ACV na may buod ng kasunduan sa merger at mga bayad sa pagputol
- SEC EDGAR — Kasunduan at Plano ng Merger (Exhibit 2.1)
- SEC EDGAR — Presentasyon ng transaksyon ng Copart at ACV (Exhibit 99.2)
- SEC EDGAR — Resulta ng Copart sa ikaapat na quarter ng fiscal 2026 (Exhibit 99.1)
- SEC EDGAR — Resulta ng ACV sa ikalawang quarter ng 2026
- ACV Investor Relations — Proxy statement para sa 2026
- SEC EDGAR — Resulta ng OPENLANE sa ikaapat na quarter ng 2025
- Bloomberg — Sinusuri ng ACV Auctions ang posibleng pagbebenta matapos ang interes sa takeover (Agosto 11, 2026)
- Bloomberg — Malapit nang pumasok ang Copart sa kasunduang humigit-kumulang $2 bilyon para sa ACV Auctions (Setyembre 10, 2026)


