 Ni Marcus Reeve
Inverted Yield Curve at mga Recession sa US: Isang Reference Table
Mabilis na sagot: Noong Oktubre 15, 2026, hindi naka-invert ang yield curve ng US: ang agwat ng 10 taon kulang 2 taon ay +0.33 percentage point at ang 10 taon kulang 3 buwan ay +0.82. Natapos ang inversion ng 2022–24 noong Setyembre 2024, at wala pang idinedeklarang recession hanggang Oktubre 2026.
Na-update noong Oktubre 2026: idinagdag ang kasalukuyang mga agwat, ang eksaktong petsa ng inversion at pagbalik sa normal, at ang episode ng 2022–24.
Ang inverted yield curve ang pinakapinapanood na recession signal sa pananalapi: ang tuloy-tuloy na inversion ng kurba ng US Treasury ay nauna sa bawat recession ng Amerika sa loob ng mahigit kalahating siglo. Nagkaroon din ito ng mga maling alarma, ang pinakahuli ay ang inversion ng 2022–24, ang pinakamahabang naitala, na hanggang Oktubre 2026 ay hindi pa sinusundan ng recession. Ngunit sa "nag-invert ang curve" humihinto ang karamihan ng balita — at doon mismo nagsisimula ang kapaki-pakinabang na gawain. Ito ay isang kumpleto at magagamit-muling sanggunian tungkol sa kung ano talaga ang inversion, sa bawat episode na inversion-tungong-recession mula noong dekada 1970 kasama ang lead time nito, sa kung bakit gumagana ang signal, at sa pinakamaling-intindi nitong bahagi: ang panganib ay kadalasang dumarating pagkatapos mag-normalize (un-invert) ang curve, hindi habang ito ay naka-invert.
Ginawa itong evergreen (hindi naluluma). Walang nag-e-expire na pagtataya rito — tanang tala ng kasaysayan, ang mekanismo sa likod, at isang transparent na paraan ng pagsubaybay sa curve kasama ang iba pang larawang makro gamit ang AI signals. Kung gusto mo ang katuwang na balangkas para kumilos sa isang pagbabago ng rehimen, ipares ito sa Playbook ng Sector Rotation sa S&P 500.
Ano talaga ang ibig sabihin ng inverted yield curve
Ang yield curve ay nagpaplano ng mga yield ng US Treasury mula maikli hanggang mahabang tenor. Karaniwan itong pataas: humihingi ang mga nagpapautang ng higit para i-lock ang pera nang sampung taon kaysa tatlong buwan. Ang inversion ay kapag bumaliktad iyon — tumataas ang panandaliang yield nang lampas sa pangmatagalan — at may dalang tiyak na mensahe. Sinasabi ng mga mamumuhunan na inaasahan nilang magbababa ng rate ang Federal Reserve sa hinaharap (na humihila pababa sa pangmatagalang yield) dahil inaasahan nilang hihina ang ekonomiya. Ang merkado ng bono, sa katunayan, ay nagpepresyo ng pagbagal bago pa ito lumitaw sa datos.
Dalawang spread ang nangingibabaw sa usapan:
- 10 taon kulang 2 taon (10t–2t): ang popular na batayan, sinisipi sa karamihan ng komentaryo sa merkado.
- 10 taon kulang 3 buwan (10t–3b): ang spread na pinagtayuan ng recession-probability model ng New York Fed, at ang natagpuang pinakamaaasahan ng akademikong pananaliksik (Estrella–Mishkin).
Karaniwang nagkakasundo sila, ngunit hindi laging sa iisang sandali — na isang kapaki-pakinabang na nuance, tinatalakay sa ibaba.
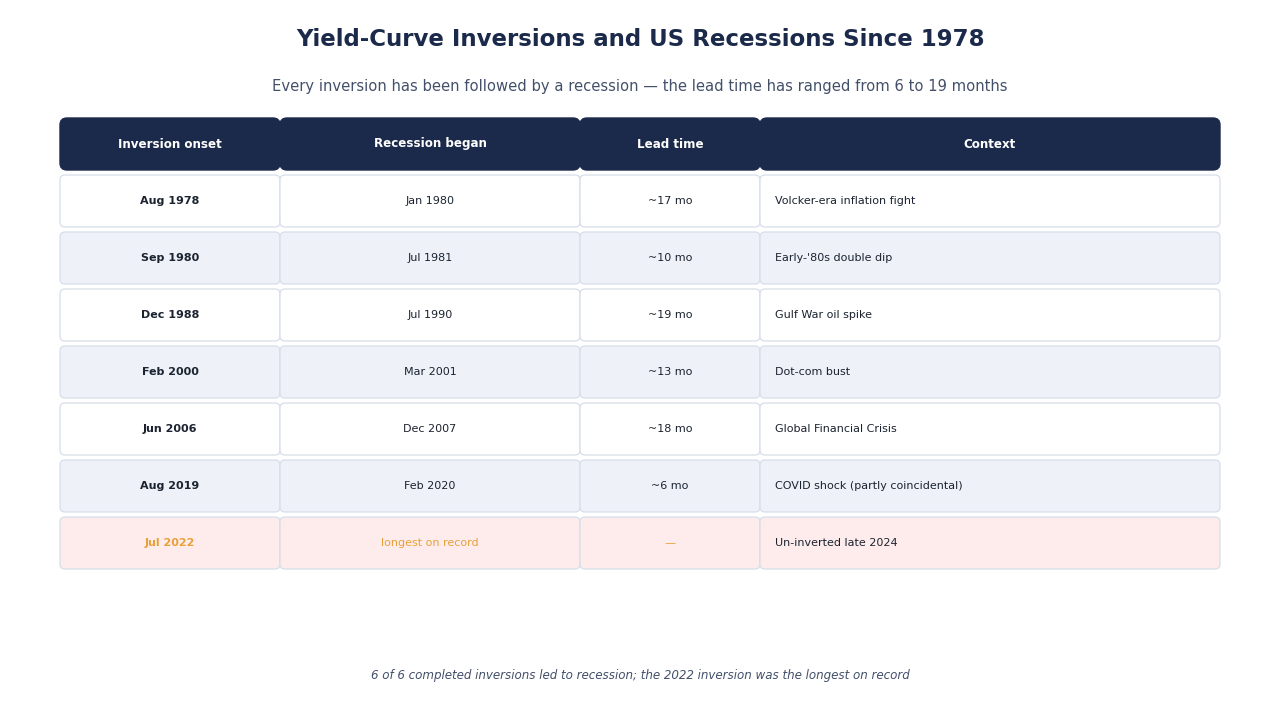
Bawat episode na inversion-tungong-recession mula 1978
Iniuugnay ng talahanayan sa ibaba ang bawat 10t–2t inversion mula 1978 sa recession na may petsa ng NBER na sumunod. Ang mga petsa ay arawang pagsasara ng 10t–2t na serye ng FRED; ang "huling naka-invert na pagsasara" ay ang huling araw na mas mababa sa zero bago nanatiling positibo ang curve.
| Simula ng inversion | Huling naka-invert na pagsasara | Simula ng recession | Inversion → recession | Positibong curve → recession | Konteksto |
|---|---|---|---|---|---|
| Ago 18, 1978 | Mayo 1, 1980 | Ene 1980 | ~17 buwan | Nagsimula habang naka-invert pa | Laban sa inflation ng panahong Volcker |
| Set 12, 1980 | Nob 5, 1981 | Hul 1981 | ~10 buwan | Nagsimula habang naka-invert pa | Ikalawang bahagi ng dobleng pagbagsak noong unang bahagi ng 80s |
| Dis 13, 1988 | Mar 29, 1990 | Hul 1990 | ~19 buwan | ~3 buwan | Pinalala ng pagtaas ng langis sa Gulf War |
| Mayo 26, 1998 | Hul 27, 1998 | Wala | — | — | Maikli at mababaw (pinakamababa −0.07); walang recession |
| Peb 2, 2000 | Dis 28, 2000 | Mar 2001 | ~13 buwan | ~2 buwan | Pagsabog ng dot-com |
| Hun 8, 2006* | Hun 5, 2007 | Dis 2007 | ~18 buwan | ~6 buwan | Pandaigdigang Krisis Pinansyal |
| Ago 27, 2019 | Ago 29, 2019 | Peb 2020 | ~6 buwan | ~5 buwan | COVID shock; ang timing ay bahagyang nagkataon |
| Hul 6, 2022* | Set 5, 2024 | Wala pang idinedeklara hanggang Okt 2026 | — | 25+ buwan, walang recession | Pinakamahabang inversion na naitala |
\* Nagkaroon ng maiikling pagbaba sa ilalim ng zero nang mas maaga (Disyembre 27, 2005 at Abril 1, 2022); ang mga petsang ipinakita ay ang simula ng tuloy-tuloy na inversion.
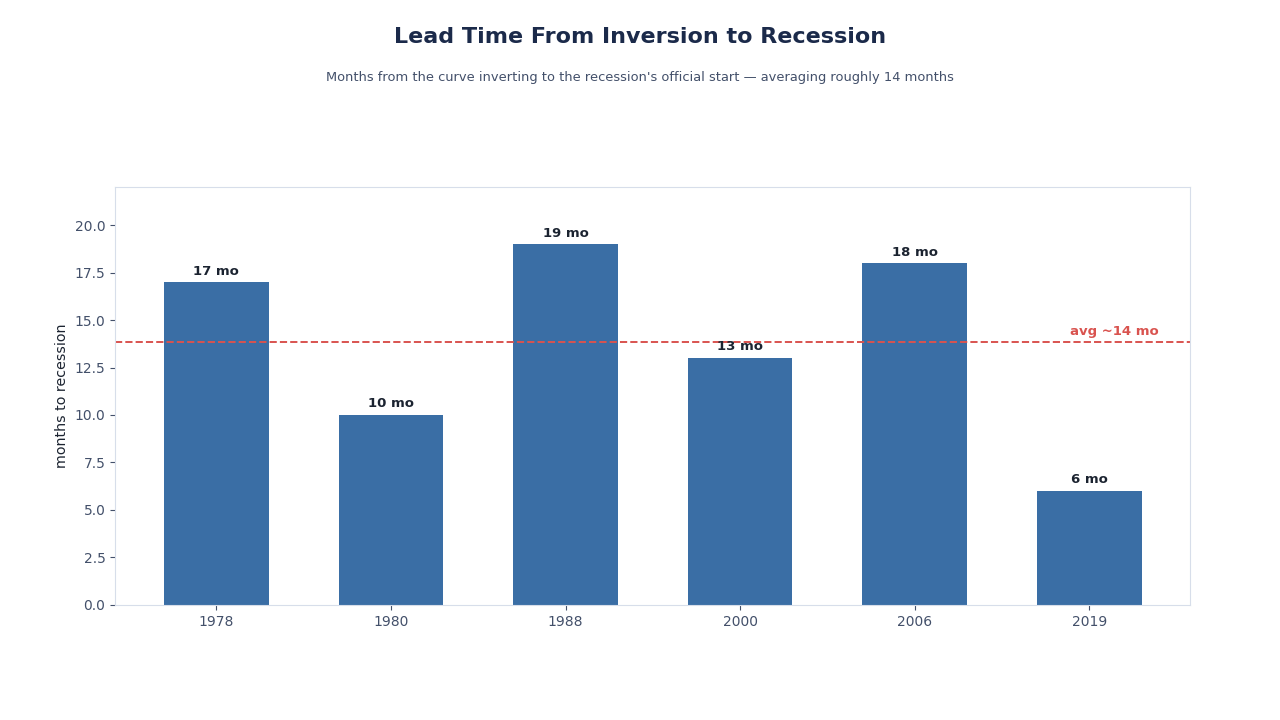
May ilang bagay na lumilitaw. Ang lead time ay mahaba at pabago-bago: 6 hanggang 19 na buwan mula sa simula ng inversion hanggang sa simula ng recession, mga 14 na buwan sa karaniwan sa anim na recession, kaya ang inversion ay isang babala, hindi isang pindutan. Ang episode ng 2019 ay may asterisk: tama ang pag-invert ng curve, ngunit ang recession na sumunod ay isang pandemya, hindi siklo ng kredito. At ang inversion ng 2022 ang pinakamahabang naitala (Hulyo 6, 2022 hanggang Setyembre 5, 2024, 792 araw sa kalendaryo) at ang pinakamalalim mula 1981, umabot sa −1.08 puntos noong Hulyo 3, 2023 (ang rekord ay −2.41 noong Marso 1980). Natapos ito noong Setyembre 2024, walang idineklarang recession ang NBER sa 25 buwang sumunod, at iyon ang dahilan kung bakit ito ang pinaka-nakapagtuturong episode para maunawaan ang mga limitasyon ng signal.
Nasaan ang yield curve ngayon (Oktubre 2026)
Noong Oktubre 15, 2026, ipinakita ng par yield curve ng Treasury ang 10-taong yield sa 5.10%, ang 2-taon sa 4.77% at ang 3-buwang bill sa 4.28%. Nagbibigay iyon ng 10t–2t na agwat na +0.33 at 10t–3b na agwat na +0.82 percentage point, na tugma sa 10t–3b na serye ng FRED. Naka-invert ang 10t–3b na agwat mula Oktubre 18, 2022 hanggang Disyembre 12, 2024 (pinakamababa −1.89 noong Mayo 4, 2023), paminsan-minsang bahagyang bumaba ulit sa ilalim ng zero mula Pebrero hanggang Oktubre 2025 (pinakamababa −0.27), at positibo na mula noon. Paakyat na ngayon ang curve habang nagtataas ng rate ang Fed: itinaas nito ang target range sa 3.75–4.00% noong Setyembre 2026 (tingnan ang Desisyon ng Fed sa Interes: Pinakabagong FOMC at Kasaysayan).
Ang iisang maling alarma — at bakit mahalaga ang mga nuance
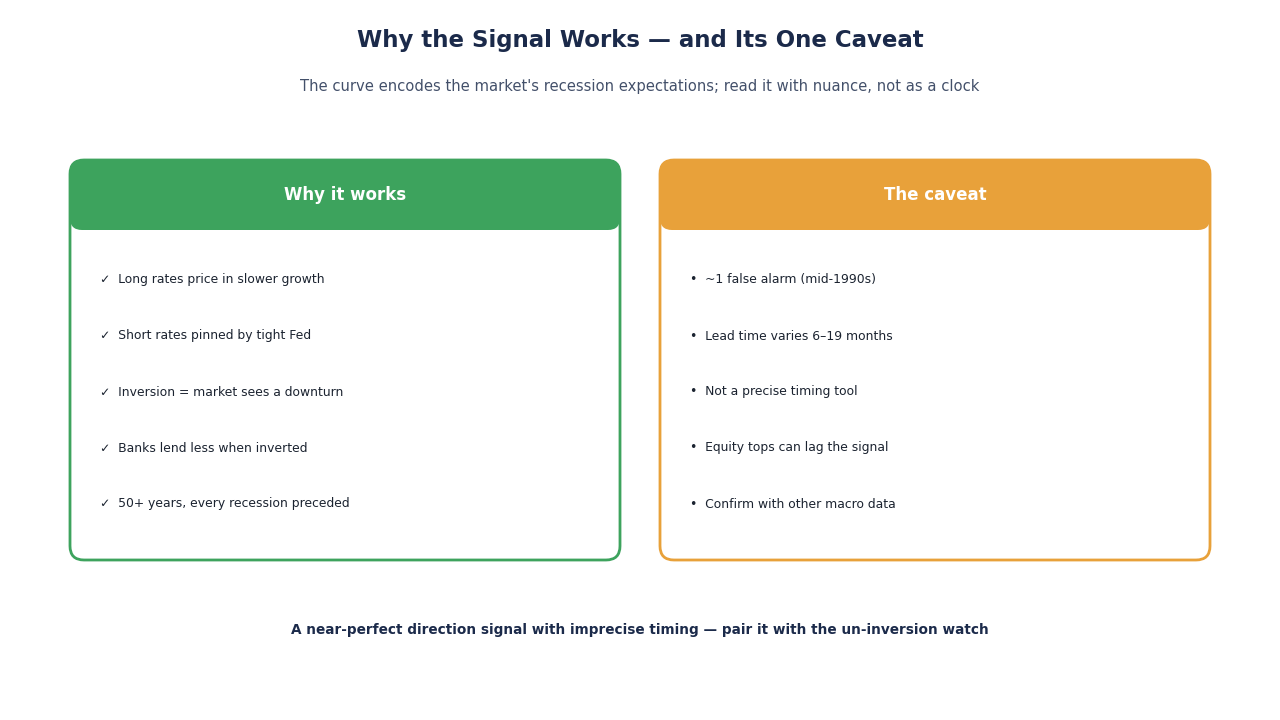
Ang reputasyon ng inverted curve ay nakasalalay sa isang sikat na paalala: ang inversion ng kalagitnaan ng dekada 1960 ay sinundan ng matinding pagbagal ngunit hindi ng opisyal na recession ng NBER. Ang maling positibong iyon ang dahilan kaya inilalarawan ng maiingat na analyst ang rekord ng curve bilang "isang maling alarma sa mahigit limampung taon" sa halip na umangking perpekto. Sa sukatang 10t–2t, nagkaroon din ng maikli at mababaw na inversion noong Mayo–Hulyo 1998 na walang recession, at ang inversion ng 2022–24 ay hindi pa sinusundan ng recession hanggang Oktubre 2026. Dapat ipahayag ng isang reference asset ang sarili nitong palugit ng mali; ang tatlong episode na iyon ang palugit na iyon.
Ang aral ay hindi na hindi maaasahan ang signal; ito ay na walang iisang indikador ang sapat. Itinataas ng inversion ang conditional probability ng recession; hindi ito ginagarantiya. Iyan mismo kung bakit nararapat itong nasa isang basket ng mga signal sa halip na gamitin nang mag-isa.
Bakit gumagana ang signal: ang mekanismo
Ang inverted curve ay hindi mahika — inilalarawan nito ang isang tunay na pagpiga sa ekonomiya.
- Lumiliit ang pagpapautang ng bangko. Nanghihiram nang maikli at nagpapautang nang mahaba ang mga bangko; ang net interest margin nila ang spread sa pagitan ng dalawa. Kapag nag-invert ang spread na iyon, hindi gaanong kumikita ang pagpapautang, kaya humihigpit ang kredito — at ang mas mahigpit na kredito ay nagpapabagal sa paglago. Tuwirang nararamdaman ito ng mga curve-sensitive na pangalan gaya ng JPM at BAC.
- Ang patakaran ay mahigpit ayon sa konstruksiyon. Nag-invert ang curve dahil itinaas ng Fed ang panandaliang rate para labanan ang inflation habang pinepresyuhan ng mahabang dulo ang darating na pagbagal. Ang inversion, halos sa kahulugan, ay tanda na mahigpit ang patakaran.
- Nagbabalik-loob ang mga inaasahan. Sa sandaling basahin ng mga kompanya at merkado ang inversion bilang babala ng recession, binabawasan nila ang pag-hire at capex — na maaaring tumulong magbunsod ng mismong pagbagal na inasahan ng curve.
Ito ang parehong "regime engine" na nagtutulak sa pamumuno ng sektor. Ang backdrop na makro na inilalarawan ng inversion ang mismong input na ginagawang probabilidad ng isang regime model — ang tulay sa pagitan ng reference na ito at ng maaaksyunang balangkas ng rotation.
Ang pinakamaling-intindi na bahagi: ang normalisasyon ang kumakagat
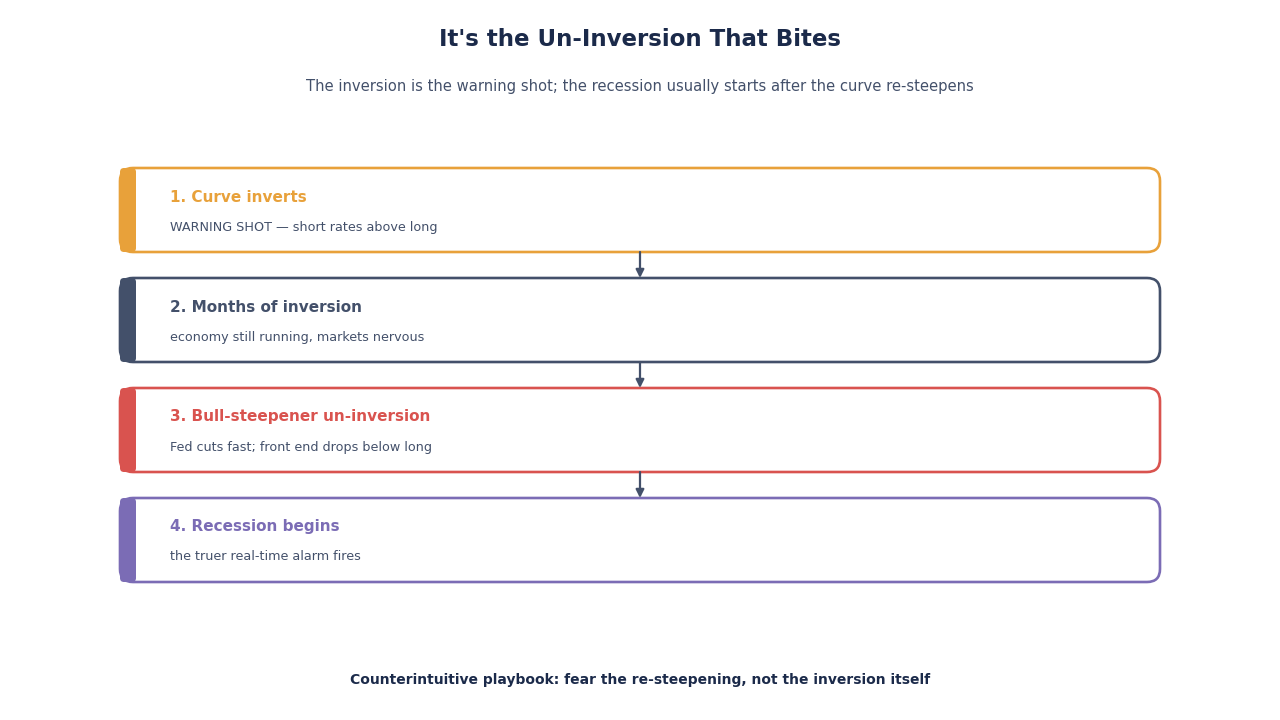
Narito ang detalyeng nalalampasan ng karamihan ng mga headline. Sa apat sa anim na recession mula 1978 (1990, 2001, 2007 at 2020), nagsimula ang recession pagkatapos muling naging positibo ang 10t–2t na curve, 2 hanggang 6 na buwan pagkaraan; noong 1980 at 1981, nagsimula ito habang naka-invert pa ang curve. Ang karaniwang pagkakasunod ay ganito: nakikita ng Fed na humihina ang ekonomiya, nagsisimula itong magbawas nang mabilis ng panandaliang rate, at bumabalik ang harapang dulo pababa ng mahabang dulo. Ang "bull steepener" na normalisasyong iyon ang madalas na mas tunay na real-time na alarma kaysa sa mismong inversion.
Kaya ang playbook ay salungat sa intuwisyon: ang inversion ang babalang putok, ang mga buwan ng inversion ang bintana para maghanda, at ang mabilis na normalisasyon ang senyas na ubos na ang oras. Ang mamumuhunang nagrerelaks sa sandaling mag-normalize ang curve ay binabasa ang chart nang baligtad.
Paano subaybayan ang curve gamit ang AI signals
Ang curve ay isang input; isang recession nowcast ang naghahalo ng marami. Sa halip na maghintay ng naantalang datos ng GDP, tinitiklop ng isang transparent na modelo ang curve kasama ang napapanahong serye — jobless claims, credit spreads, PMIs, ang trend ng unemployment — sa iisang maipaliwanag na probabilidad ng recession ngayon. Ang layunin ay hindi kailanman isang black box na sumisigaw ng "crash"; ito ay isang probabilidad na maaari mong tanungin, na nakalantad ang mga feature sa likod.
Sa SimianX, ganito ang hitsura nito bilang lingguhang ugali:
- Basahin ang makrong backdrop. Magsimula sa rehimen at konteksto ng signal sa ikhtisar ng US stocks — ang curve ay isang piraso ng mosaic na iyon.
- Tingnan ang direksyon ng curve, hindi lang ang level. Ang malalim na naka-invert na curve na tumatarik ay ibang mensahe sa isang patuloy pa ring nag-iinvert. Dumadaloy ang live na konteksto ng merkado sa stock command room.
- Isulat ang tugon nang maaga. I-map ang "tumataas na probabilidad ng recession" sa isang defensive na hilig — patungong staples, utilities, at health care gaya ng PG, NEE, at UNH — at hayaang bantayan ng isang SimianX autopilot ang mga trigger para ang dahan-dahang signal ay hindi mangailangan ng pang-araw-araw na pagtitig sa screen.
Ang inversion at ang stock market: ang timing ng mga sapi
Isa sa pinakamahal na pagkakamali ng mga mamumuhunan ay ang pagbenta ng sapi sa araw na nag-invert ang curve. Sabi ng kasaysayan, masyadong maaga iyon. Dahil mahaba ang lead time tungong recession, madalas na patuloy pa ring umakyat ang mga sapi nang maraming buwan — minsan higit pa sa isang taon — pagkatapos ng unang inversion, bago tuluyang umabot sa tuktok malapit na sa mismong recession. Ang inversion ng 2006 ang halimbawa sa aklat-aralin: patuloy na gumawa ng bagong taas ang S&P 500 hanggang huling bahagi ng 2007, mahigit isang taon mamaya, bago nagsimula ang bear market ng Pandaigdigang Krisis Pinansyal.
Ang aral ay tungkol sa pagkakasunod-sunod, hindi direksyon. Sinasabi ng inversion na tumatanda ang siklo at tumataas ang probabilidad ng bear market — hindi na nakatuktok na. Kaya ang historikong matalinong tugon ay itaas ang kalidad at humilig nang defensive unti-unti habang humihinog ang signal, hindi lumabas sa iisang pagkilos ng pagkasindak. Ang mamumuhunang nagtuturing sa inversion bilang relong nagsimula na, at hindi alarmang tumunog na, ay nakakakuha ng pag-angat sa huling bahagi ng siklo habang naghahanda pa rin sa pagbaba. Ipares ang timing dito sa tala ng lalim at tagal sa Bawat S&P 500 Bear Market mula 1929 at nasa iyo ang dalawang kalahati ng larawan: kailan tumataas ang panganib, at gaano kalalim ito bumaba sa kasaysayan.
Ano talaga ang ginagawa ng mga mamumuhunan sa isang inversion
Dahil mahaba ang lead time, ang inversion ay hindi sirena ng ibenta-lahat. Ang historikong matatalinong tugon ay pawang unti-unti:
- Itaas ang kalidad. Paboran ang lakas ng balanse at matibay na cash flow kaysa speculative na paglago habang tumatanda ang siklo.
- Humilig nang defensive sa paglipas ng panahon. Historikong pinaboran ng yugto ng pagbagal ang Consumer Staples, Utilities, at Health Care — ang mismong mga defensive na tinuturo ng rotation clock sa huling bahagi ng siklo.
- Igalang ang pattern ng pagbangon. Tumitingin sa hinaharap ang mga merkado at madalas na bumaba sa pinakailalim habang nasa recession, matagal bago bumalik ang ekonomiya. Para sa kumpletong tala kung gaano kalalim at kung gaano katagal tumakbo ang mga pagbabang iyon ng sapi, tingnan ang Bawat S&P 500 Bear Market mula 1929.
- Magtago ng nakasulat na risk ladder. Nananalo ang mga naunang-itinakdang panuntunan sa mga desisyong pagkasindak kapag dumating na sa wakas ang normalisasyon.
Isang halimbawang ginawa sa pagbasa ng curve
Sabihin nating walong buwan nang naka-invert ang 10t–2t spread at nagsisimula na ngayong tumarik, habang tumataas ang jobless claims at lumalawak ang high-yield credit spreads. Binasa nang nakahiwalay, ang "nag-nonormalize ang curve" ay parang magandang balita. Binasa sa konteksto, kabaligtaran ito: ang bull-steepener na normalisasyon kasabay ng tumataas na claims at lumalawak na spreads ay ang klasikong paghahatid ng huling bahagi ng siklo. Ang tamang aksyon ay hindi ipagdiwang ang normalisasyon, kundi tiyakin ang defensive na hilig at i-arm ang risk ladder. Iyan ang buong halaga ng isang reference na tulad nito — pinipigilan ka nitong basahin ang isang mapanganib na signal bilang isang nakapanatag.
Mga madalas itanong
Naka-invert ba ang yield curve ngayon?
Hindi. Noong Oktubre 15, 2026, ang 10-taong Treasury yield ay 5.10%, ang 2-taon ay 4.77% at ang 3-buwan ay 4.28%, kaya ang 10t–2t na agwat ay +0.33 puntos at ang 10t–3b ay +0.82. Positibo na ang 10t–2t na agwat mula Setyembre 6, 2024.
Laging nangangahulugan ba ng recession ang inverted yield curve?
Hindi. Ang tuloy-tuloy na inversion ay nauna sa bawat recession sa US sa mahigit limampung taon, ngunit may mga maling alarma: kalagitnaan ng dekada 1960, ang maikling pagbaba noong 1998, at ang inversion ng 2022–24 na hindi pa sinusundan ng recession hanggang Oktubre 2026. Itinataas nito ang tsansa; hindi ito timer.
Gaano katagal pagkatapos ng yield curve inversion nagsisimula ang recession?
Sa anim na recession mula 1978, 6 hanggang 19 na buwan matapos unang mag-invert ang 10t–2t na agwat, mga 14 na buwan sa karaniwan. Ang pagbabagu-bagong iyon ang dahilan kung bakit itinuturing ang inversion na bintana ng paghahanda, hindi sandali ng pagkilos.
Kailan natapos ang yield curve inversion ng 2022?
Ang huling pagsasara ng 10t–2t na agwat sa ilalim ng zero ay noong Setyembre 5, 2024, matapos ang tuloy-tuloy na inversion na nagsimula noong Hulyo 6, 2022, ang pinakamahabang naitala. Nanatiling naka-invert ang 10t–3b na agwat hanggang Disyembre 2024 at paminsan-minsang bahagyang bumaba ulit sa ilalim ng zero noong 2025.
Aling yield spread ang pinakamaaasahang recession signal?
Pinapaboran ng pananaliksik at ng New York Fed ang agwat na 10 taon kulang 3 buwan, samantalang karaniwang sinisipi ng komentaryo sa merkado ang 10 taon kulang 2 taon. Karaniwang nagkakasundo sila; kapag nagkakaiba, mas malakas ang akademikong rekord ng 10t–3b.
Bakit sinasabing mas mapanganib ang pagbalik sa normal kaysa sa inversion?
Dahil sa apat sa anim na recession mula 1978, nagsimula ang pagbagsak 2 hanggang 6 na buwan matapos muling maging positibo ang curve. Ang mabilis na pagbalik sa normal ay kadalasang nangangahulugang mabilis na nagbabawas ng rate ang Fed kaharap ang humihinang ekonomiya. Gayunman, noong 1980 at 1981, nagsimula ang recession habang naka-invert pa ang curve.
Paano nakakatulong ang mga AI signal sa pagsubaybay sa panganib ng recession?
Maaaring pagsamahin ng isang modelo ang curve at napapanahong datos gaya ng jobless claims, credit spreads at PMI tungo sa isang maipaliwanag at lingguhang probabilidad ng recession, at i-automate ang tugon. Iyan ang ideya sa likod ng SimianX autopilots; tingnan ang pricing para sa kung ano ang kasama sa bawat tier.
Kaugnay na babasahin
- Playbook ng Sector Rotation sa S&P 500 — paano magposisyon kapag nagbago ang rehimen
- Bawat S&P 500 Bear Market mula 1929 — ang tala ng lalim at tagal
- Ikhtisar ng US stocks — AI analysis sa buong merkado
- SimianX autopilots — i-automate ang pagbabantay sa makro
- Bawat rate-cut cycle ng Fed mula 1980: stocks, bonds, ginto — ano ang nangyari matapos simulan ng Fed ang pagluluwag
- Bawat Siklo ng Pagtaas ng Interes ng Fed Mula 1983: S&P 500 — ang yugto ng paghihigpit na kadalasang nauuna sa inversion
- Ginto sa Bawat US Recession Mula 1973: Safe-Haven Scorecard — ang talaan ng ginto sa bawat recession
- Desisyon ng Fed sa Interes: Pinakabagong FOMC at Kasaysayan — ang kasalukuyang policy rate
- Higit pang reference table sa topic hub na Mga siklo ng interes ng Fed, yield curve at petsa ng FOMC
Nakamit ng inverted yield curve ang reputasyon nito, ngunit ginagantimpalaan nito ang mamumuhunang bumabasa rito nang buo sa halip na bilang isang-salitang headline. Alamin kung ano ang sinusukat nito, igalang ang mahaba at pabago-bagong lead time nito, tandaan ang iisang maling alarma, at higit sa lahat bantayan ang normalisasyon — ang sandaling mag-normalize ang curve ay, historikong, kung kailan nauubos ang oras, hindi kung kailan lumilipas ang panganib. Subaybayan ito sa parehong paraan bawat linggo — sa kamay o gamit ang SimianX — at ang pinakapinapanood na recession signal sa mga merkado ay nagiging kasangkapang talagang magagamit mo, sa halip na isang headline na tinutugon mo lang.