 Ni Marcus Reeve
Paano kumikilos ang stocks, bonds, at ginto matapos ang unang Fed cut
Na-update noong Oktubre 2026. Datos hanggang Oktubre 15, 2026.
Maikling sagot: Nakadepende ito sa dahilan ng pagbaba ng Fed. Matapos ang mga unang pagbabang soft landing mula 1980, umakyat ang S&P 500 nang 9% hanggang 24% sa sumunod na taon; matapos ang mga recession cut noong 2001 at 2007, bumagsak ito nang 13% hanggang 18%. Ang siklo ng 2024–25, isang soft landing, ay tumaas nang 18.0% sa unang taon nito.
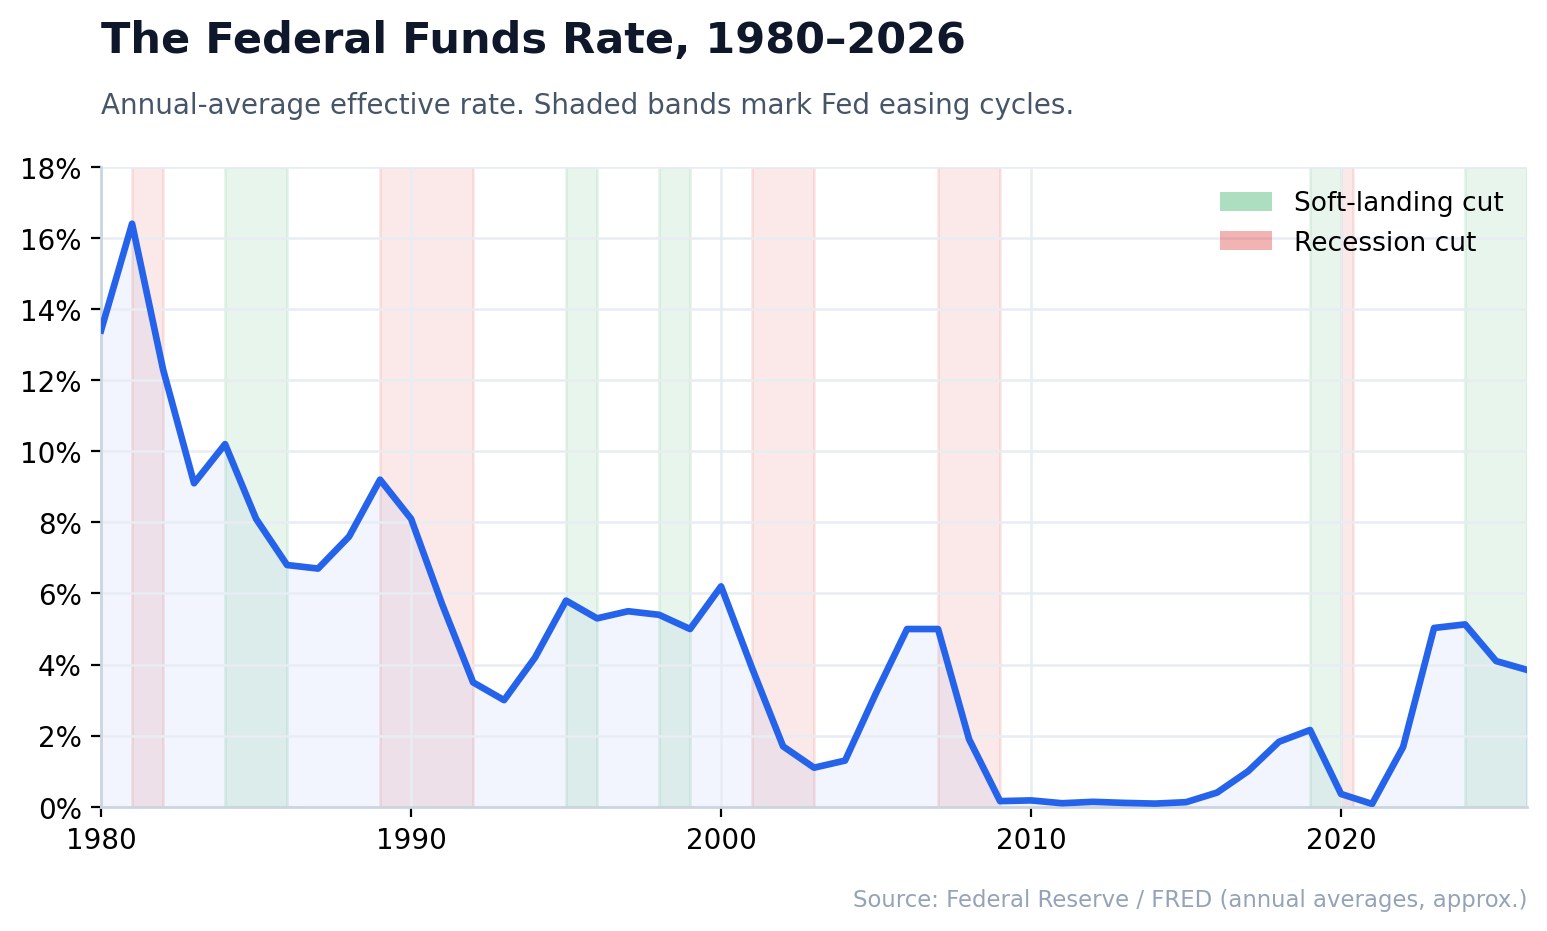
Sa tuwing binababa ng Federal Reserve ang interes, iisa lang ang unang tanong ng mga investor: mabuti ba ito o masama para sa portfolio ko? Ang totoong sagot ay ang isang rate cut, mag-isa, ay halos walang sinasabi — ang mahalaga ay bakit nagbababa ang Fed. Ito ang kumpletong reference table ng bawat rate-cut cycle ng Fed mula 1980, kasama ang totoong performance ng S&P 500, US Treasuries, at ginto sa 12 buwan matapos ang bawat unang pagbaba. I-bookmark ito: ang konteksto na ito ang nagpapalit sa nakakatakot na headline tungo sa isang magagamit na signal. Para sa pinakabagong desisyon at sa petsa ng susunod na pulong, tingnan ang aming laging-updated na pahina ng desisyon ng Fed sa interes; nasa pahina ng ulat ng CPI ng US ang datos ng implasyon sa likod nito. Bahagi ang dalawa ng aming sentro ng sanggunian sa Fed at interes.
Malinaw ang pattern na lumilitaw sa mahigit apat na dekada. Kapag nagbababa ang Fed para i-fine-tune ang ekonomiyang malusog pa — ang tinatawag na preventive (insurance) cut, o soft-landing cut — napakaganda ng historikal na performance ng stocks. Kapag nagbababa ang Fed dahil nagsisimula nang masira ang ekonomiya — recession cut — kadalasang bumababa pa ng isang taon ang stocks habang tahimik na nilalampasan ng bonds at ginto ang merkado. Iisang aksyon, magkasalungat na resulta. Ipapakita sa iyo ng natitirang bahagi ng artikulong ito kung paano eksaktong matukoy ang dalawang ito.
Bakit mas mahalaga ang unang pagbaba kaysa sa huli
Ang mga merkado ay mga discounting machine. Pagdating sa huling pagbaba ng isang cycle, luma nang balita ang easing at malaki nang nakapresyo. Iba ang unang pagbaba: minamarkahan nito ang isang regime change sa halaga ng pera at pinipilit ang lahat ng modelo — valuations ng stocks, yields ng bonds, ang dolyar, at presyo ng ginto — na muling magpresyo nang sabay-sabay.
Kaya nahuhumaling ang mga analyst sa petsa ng unang pagbaba at sa 12 buwan kasunod nito. Ito ang pinakamalinis na natural experiment na inaalok ng pananalapi: isang kilalang katalista sa kilalang petsa, na umuulit nang halos minsan bawat economic cycle. Mula 1970, naghatid ang S&P 500 ng median price return na humigit-kumulang +11.9% sa 12 buwan matapos ang unang pagbaba, ayon sa RBC Wealth Management. Ngunit itinatago ng median na iyon ang dalawang ganap na magkaibang mundo, at ang paghahalo sa kanila ang pinakakaraniwang pagkakamali ng mga investor sa datos ng pagbaba.
Kung gusto mo ang macro na backdrop ng kasalukuyang desisyon, hinihimay ng aming kaakibat na artikulo tungkol sa desisyon ng FOMC noong Hunyo 2026 ang dot plot at ang ibig sabihin nito para sa AI stocks at Bitcoin.
Ang kumpletong reference table: bawat easing cycle ng Fed mula 1980
Inililista ng talahanayan sa ibaba ang bawat federal funds easing cycle mula 1980 — ang petsa ng unang pagbaba, kung saan nagsimula at saan bumagsak ang target rate, ang economic backdrop, kung soft-landing o recession cut, at ang price return ng S&P 500 sa kasunod na 12 buwan.
| Unang pagbaba | Panimulang rate | Pinakamababa | Backdrop | Uri ng pagbaba | S&P 500, 12 buwan |
|---|---|---|---|---|---|
| Hun 1981 \* | ~19–20% (taluktok) | ~8.5% | Disinflation ni Volcker; double-dip recession 1981–82 | Recession | ≈ −16% \* |
| Nob 1984 | ~11.5% | ~5.85% (1986) | Mid-cycle slowdown, walang recession | Soft landing | +20.4% |
| Hun 1989 | 9.75% | 3.00% (Set 1992) | Recession 1990–91 + S&L crisis | Recession † | +11.4% † |
| Hul 1995 | 6.00% | 5.25% (Ene 1996) | Klasikong soft landing | Soft landing | +21.4% |
| Set 1998 | 5.50% | 4.75% (Nob 1998) | Pagbagsak ng LTCM; Asian at Russian crises | Soft landing | +24.0% |
| Ene 2001 | 6.50% | 1.00% (Hun 2003) | Pagputok ng dot-com; recession 2001 | Recession | −13.0% |
| Set 2007 | 5.25% | 0–0.25% (Dis 2008) | Global Financial Crisis | Recession | −17.6% |
| Hul 2019 | 2.50% | 1.75% (Okt 2019) | "Preventive" cuts ng trade war | Soft landing | +8.7% |
| Mar 2020 | 1.75% | 0–0.25% (Mar 2020) | Pagbagsak dahil sa COVID-19, emergency cuts | Recession ‡ | ≈ +45% ‡ |
| Set 2024 | 5.25–5.50% | 3.50–3.75% (Dis 2025) | Normalisasyon matapos ang implasyon; walang recession | Soft landing | +18.0% § |
\* Lubhang pabago-bago ang federal funds rate noong panahon ni Volcker, umuugoy sa pagitan ng humigit-kumulang 9% at 20% noong 1980–81; lumubog ang S&P 500 sa bear market na bumagsak lang noong Agosto 1982. Ituring ang numero ng 1981 bilang paglalarawan ng recession cut, hindi bilang malinis na datos.
† Positibo ang 12-buwang window matapos ang unang pagbaba noong Hunyo 1989 dahil nagsimula lang ang recession ng 1990–91 noong Hulyo 1990 — ang ika-13 buwan. Isa itong recession cut na mukhang banayad pa rin ang unang taon, isang kapaki-pakinabang na paalala na mahalaga ang orasan.
‡ Emergency recession cut ang Marso 2020, ngunit malakas na positibo ang 12-buwang return — paalala na ang panimulang valuation at lawak ng liquidity ay maaaring manaig sa karaniwang iskrip ng recession cut.
§ Mula sa pagsasara noong Setyembre 18, 2024 (5,618.26) hanggang sa pagsasara noong Setyembre 18, 2025 (6,631.96), batay sa kasaysayan ng S&P 500 sa Yahoo Finance at itinugma sa datos ng index ng CNBC. Binubuo ang siklo ng anim na pagbaba na may kabuuang 1.75 porsiyentong puntos at natapos nang itaas ng Fed ang interes noong Setyembre 16, 2026.
Mula sa Federal Reserve at sa kasaysayan ng federal funds ng Bankrate ang mga antas ng rate; price returns ang mga return ng S&P 500, na ni-round mula sa datos ng Bloomberg, CFRA, at Ned Davis Research. Tingnan ang Datos at pinagkunan sa dulo para sa kumpletong listahan.
Preventive cuts vs. recession cuts: ang tanging mahalagang pagkakaiba
Basahin muli ang talahanayan at may isang hatian na tumatambad. Alisin ang mga petsa, at ang tanging variable na maaasahang humuhula sa susunod na taon ng equity return ay kung lumitaw ba ang recession o hindi.
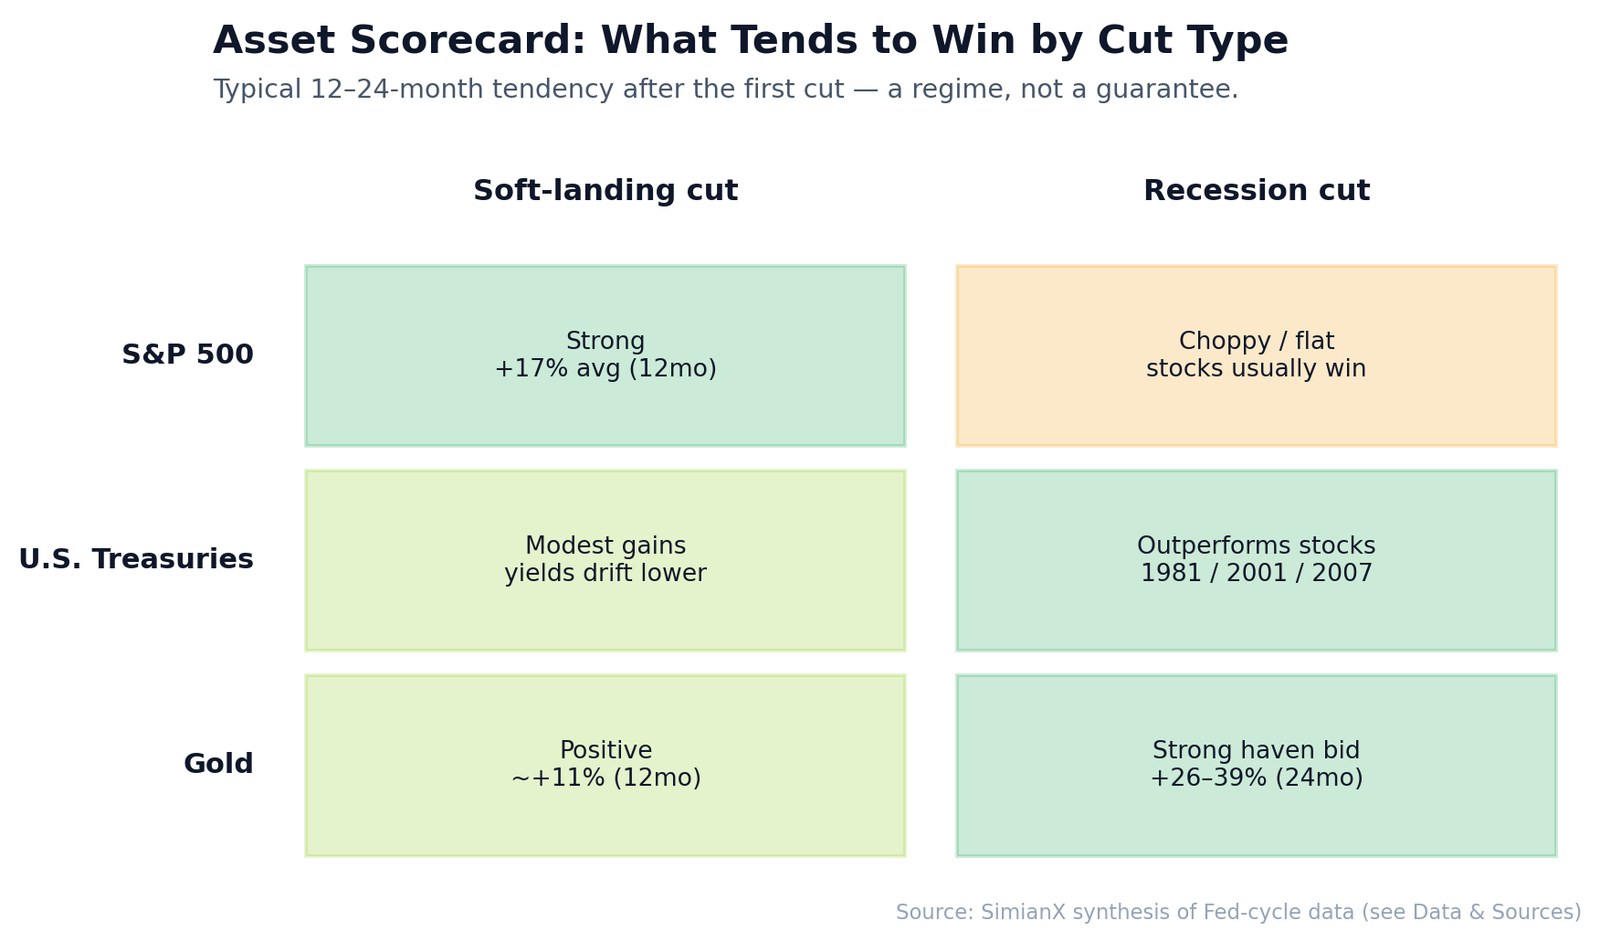
Kapag nag-e-ease ang Fed papasok sa ekonomiyang lumalago pa para palawigin ang cycle — 1984, 1995, 1998, 2019 — karaniwang naghahatid ang S&P 500 ng humigit-kumulang +6% sa tatlong buwan, +9% sa anim, at +17% sa labindalawa, ayon sa RBC Wealth Management at Reuters. Ang mas mababang interes kasama ang malusog na ekonomiya ay naging isa sa pinakapaborableng kalagayan para sa mga sapi.
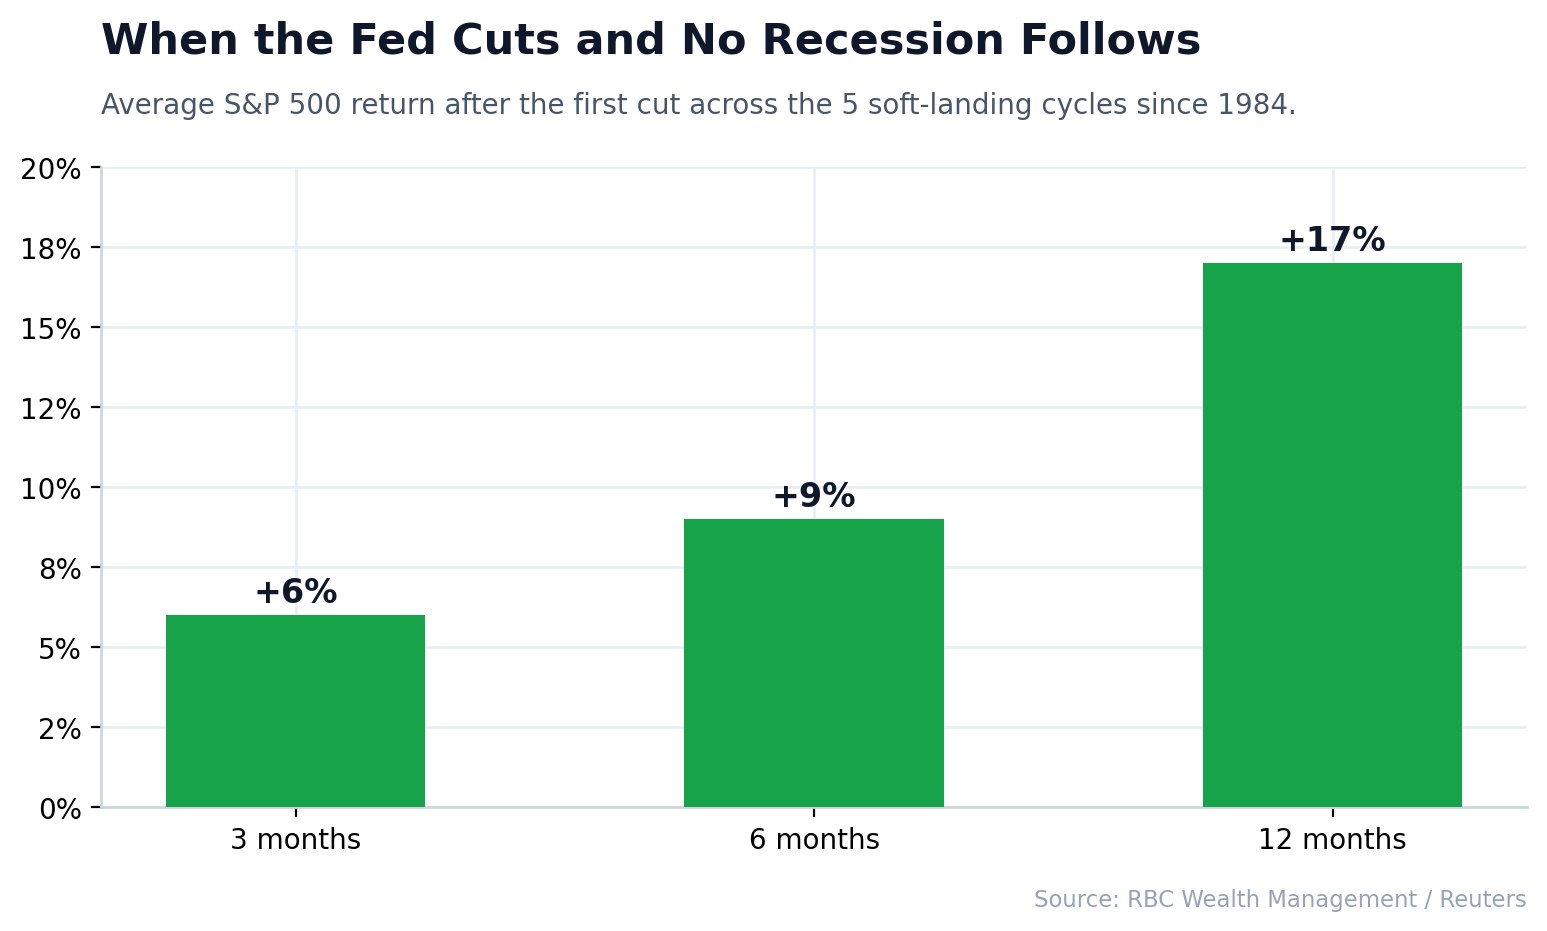
Kapag nagbababa naman ang Fed dahil gumuguho ang paglago — 2001, 2007, at ang mahabang Volcker recession — sintomas ang mga pagbaba, hindi lunas. Bumabagsak nang mas mabilis ang corporate profits kaysa sa discount rate, at patuloy na bumababa ang stocks kahit agresibong nag-e-ease ang Fed.
Pinapangkat ng talahanayan sa ibaba ang mga siklo sa reference table ayon sa uri, gamit ang mga siklong may malinis na 12-buwang numero (tantiya lamang ang 1981 at 2020 kaya hiwalay na ipinapakita).
| Pangkat | Mga siklo | Karaniwang kita ng S&P 500, 12 buwan matapos ang unang pagbaba | Saklaw |
|---|---|---|---|
| Mga pagbabang soft landing | 1984, 1995, 1998, 2019, 2024 | +18.5% | +8.7% hanggang +24.0% |
| Mga recession cut | 1989, 2001, 2007 | −6.4% | −17.6% hanggang +11.4% |
| Mga tinatayang eksepsiyon | 1981 (recession), 2020 (emergency) | — | ≈ −16% at ≈ +45% |
| Siklo ng 2024–25 | Unang pagbaba Set 2024 | +18.0% | — |
Ang mga cycle ng 2001 at 2007 ay parehong naghatid ng double-digit na pagkalugi ng S&P 500 sa taon matapos ang unang pagbaba, at parehong sumabay sa ganap na bear market. (Para sa kumpletong katalogo ng mga pagbagsak na iyon, tingnan ang Bawat S&P 500 Bear Market mula 1929.)
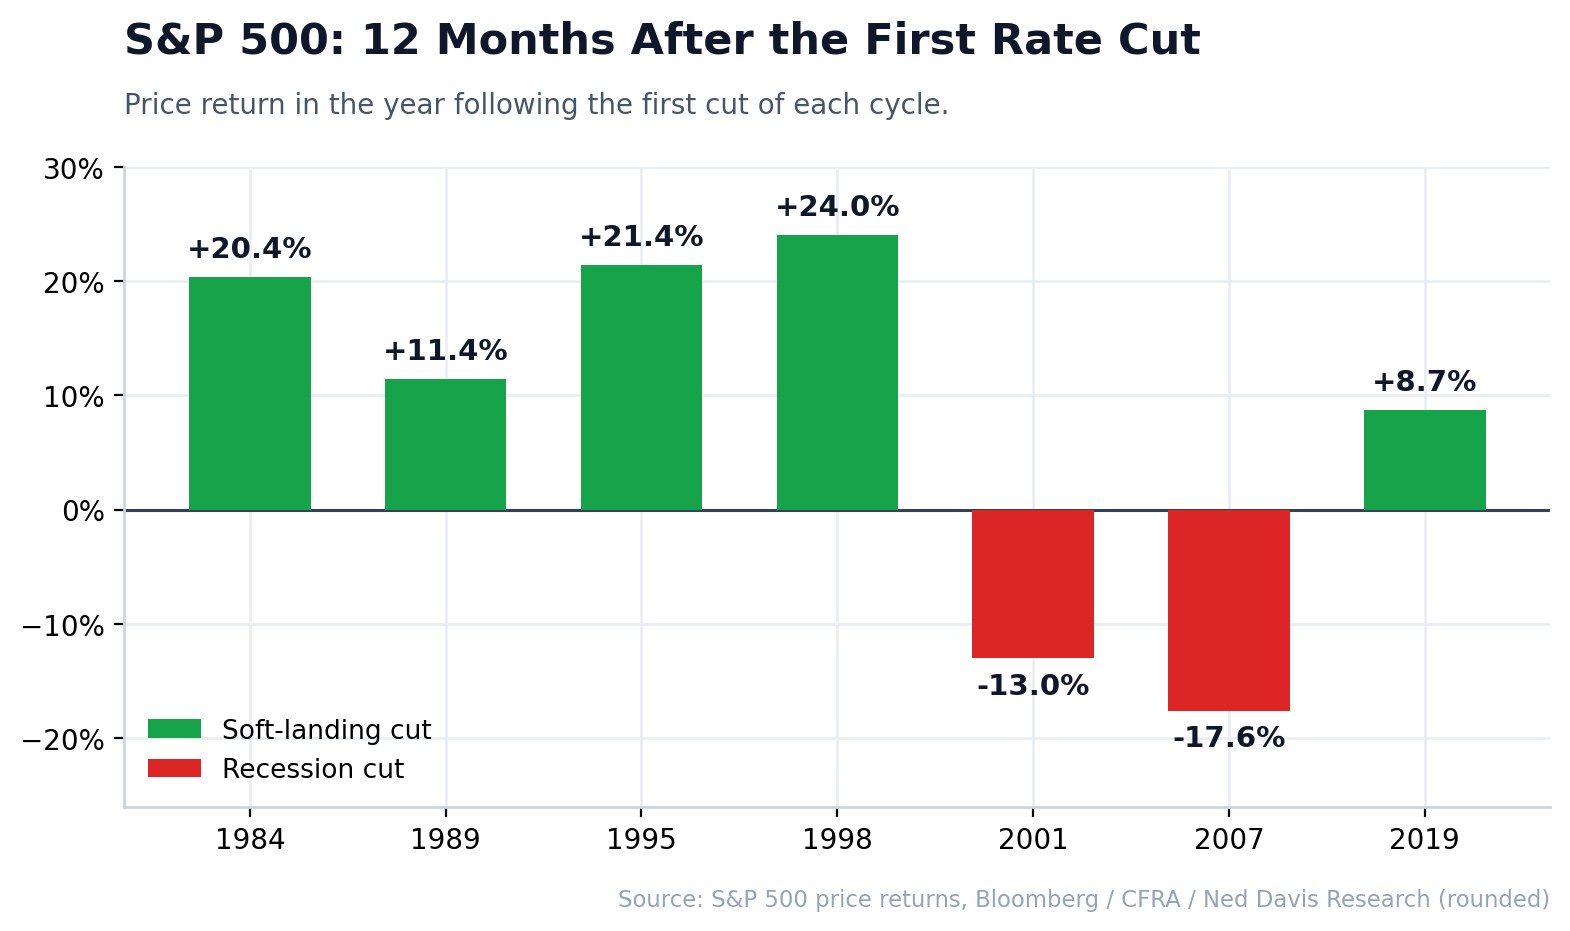
Sapat na malaki ang kaibahan para baguhin kung paano mo babasahin ang anumang headline ng pagbaba: hindi signal ang "nagbababa ang Fed" — ang "nagbababa ang Fed at lumalago pa ang ekonomiya" ang signal. Ang mahirap, siyempre, ay malaman sa real time kung anong regime ka. Dito pumapasok ang mga leading indicator.
Paano malalaman kung anong regime ka
Tiyak mo lang ito pagkatapos na, ngunit konsistent ang mga historikal na senyales:
- Ang yield curve. Ang malalim na naka-invert na 2/10-taong curve na muling tumatarik habang nagsisimulang magbawas ang Fed ay nauna sa bawat modernong recession. Kapag patag hanggang normal ang curve at banayad na tumatarik, kumikiling sa soft landing ang mga pagbaba. Ini-uugnay ng aming reference table ng yield-curve inversions ang bawat inversion mula dekada 1970 sa recession na sumunod — o hindi sumunod.
- Ang unemployment rate. Kapag tumataas ang unemployment papasok sa unang pagbaba (ang dinamika ng Sahm rule), nangingibabaw ang mga resulta ng recession cut. Kapag mababa at matatag, nangingibabaw ang mga resulta ng preventive cut.
- Ang credit spreads. Ang lumalawak na high-yield spreads patungo sa unang pagbaba ay senyales ng stress na kadalasang hindi napipigilan ng pagbaba sa tamang oras. Ang makikipot na spreads ay senyales ng merkado na naniniwala pa rin sa soft landing.
- Ang bilis ng pagbaba. Ang mabagal na 25-basis-point na "fine-tuning" cuts (1995, 2019) ay ibang-iba kung basahin sa 50-bp na emergency moves (2007, 2020). Mabilis magbawas ang Fed kapag natatakot.
Walang isa man dito ang crystal ball, at pinatutunayan ng cycle ng 1989 na maaaring maging malupit ang timing — mukhang maayos ang unang taon, tapos dumating ang recession sa ika-13 buwan. Kaya nga ang isang dashboard na sabay na sumusubaybay sa rates, curve, earnings revisions, at price action ay mas mainam kaysa tumugon sa isang headline nang paisa-isa.
Cycle by cycle: ano talaga ang nangyari
1981–82 — ang Volcker recession. Itinaas ni Paul Volcker ang federal funds rate sa rekord na halos 20% para basagin ang double-digit inflation, tapos nag-ease nang lumubog ang ekonomiya sa double-dip recession. Patay na pera ang stocks hanggang nagsimula ang malaking bull market noong Agosto 1982. Aral: hindi nililigtas ng pagbaba mula sa parusang mataas na rate ang stocks kung umaandar na ang recession.
1984–86 — ang textbook na preventive cut. Ibinaba ng Fed ang rate mula ~11.5% pababa sa wala pang 6% para alagaan ang mid-cycle slowdown nang walang recession. Naghatid ang S&P 500 ng +20.4% sa kasunod na taon. Ito ang template ng soft landing.
1989–92 — ang slow-motion na recession cut. Nagsimula ang easing noong Hunyo 1989 mula 9.75%, at positibo pa rin ang unang 12 buwan (+11.4%). Ngunit ang recession ng 1990–91 at ang S&L crisis ang tuluyang humila sa federal funds rate hanggang 3%. Tungkol sa timing ang aral, hindi sa direksyon.
1995–96 — ang soft landing ni Greenspan. Ang pinakamalinis na preventive cut sa kasaysayan: ilang pagbaba mula 6.00% hanggang 5.25%, walang recession, at isang +21.4% na taon para sa S&P na naghanda sa pag-akyat ng huling bahagi ng dekada 1990.
1998 — ang LTCM rescue cuts. Tatlong mabilis na pagbaba habang sumasabog ang Long-Term Capital Management at niyayanig ng Asian at Russian crises ang mga merkado. Hindi kailanman nag-recession ang ekonomiya, at naghatid ang S&P ng halos +24% sa kasunod na taon — ang huling yugto ng dot-com bubble.
2001–03 — ang pagputok ng dot-com. Ibinaba ng Fed ang rate mula 6.50% hanggang 1.00% at hindi umubra: nagkalas ang tech bubble, dumating ang recession, at bumagsak ang S&P ng −13% sa taon matapos ang unang pagbaba patungo sa bear market na humigit-kumulang 49% mula taluktok hanggang ilalim.
2007–08 — ang Global Financial Crisis. Ang arketipong recession cut. Nagsimula ang easing noong Setyembre 2007 nang malapit sa all-time high ang S&P; pagkalipas ng labindalawang buwan, bumagsak ang index ng −17.6% at patungo na sa zero ang federal funds rate habang nagyeyelo ang sistemang pinansyal.
2019 — ang insurance ng trade war. Tatlong "mid-cycle adjustment" cuts mula 2.50% hanggang 1.75%. Nagdagdag ang S&P ng +8.7% sa kasunod na taon bago ang COVID shock — isa pang soft-landing cut na umubra, hanggang sa isang exogenous shock na walang nag-model.
2020 — ang emergency ng pandemya. Ibinaba ng Fed ang rate sa zero sa loob ng ilang araw. Recession cut ito sa anumang depinisyon, ngunit ang walang-katulad na fiscal at monetary liquidity, kasama ang pagbagsak na nagsimula mula sa malalim na oversold na ilalim, ay nagdulot ng isa sa pinakamabilis na rebound sa kasaysayan — umakyat ang S&P ng halos +45% isang taon matapos ang pagbaba. Ang outlier na nagpapatunay na mahalaga ang liquidity at panimulang punto.
2024–25 — ang normalisasyon matapos ang implasyon. Nagsimulang magbaba ang Fed noong Setyembre 18, 2024 sa kalahating puntos mula 5.25–5.50%, nagdagdag ng dalawang tig-sangkapat na puntos na pagbaba hanggang Disyembre 2024, huminto hanggang kalagitnaan ng 2025, saka nagbaba pa nang tatlong beses mula Setyembre hanggang Disyembre 2025 at nagtapos sa 3.50–3.75% — anim na pagbaba at kabuuang 1.75 puntos. Walang sumunod na recession, at tumaas ang S&P 500 nang 18.0% sa 12 buwan matapos ang unang pagbaba: ang hugis ng soft-landing cut. Natapos ang siklo noong Setyembre 16, 2026, nang itaas ng Fed ang interes sa 3.75–4.00% matapos umakyat sa 3.4% ang implasyon ng presyo ng mga mamimili noong Agosto; sinusubaybayan ang bagong paghihigpit sa aming reference table ng pagtaas ng interes, at ang mga pulong sa pagitan sa aming pagsusuri ng FOMC ng Hunyo 2026. Ang concentration risk na natatangi sa rally na ito — tingnan ang Ang Magnificent 7 noong 2026 — ang kulubot na nagpapahirap na iangkop ang cycle na ito sa anumang nag-iisang historikal na analohiya.
Paano naman ang bonds at ginto?
Kinukuha ng stocks ang headline, ngunit hindi kumpleto ang playbook ng pagbaba nang wala ang dalawang iba pang malaking asset class — at dito mismo nagbabayad ang recession-cut regime.
US Treasuries. Itinataas ng bumababang rate ang presyo ng bonds, kaya nananalo ang Treasuries sa halos bawat easing cycle. Ang mahalaga ay ang relatibong performance: nalampasan ng bonds ang stocks sa tatlo sa mga modernong cycle — 1981, 2001, at 2007 — at pawang recession ang tatlo, ayon sa pagsusuri ng datos ng Seeking Alpha. Kapag recession cut ang pagbaba, ang duration ang trade.
Ginto. Binababa ng mas mababang rate ang opportunity cost ng paghawak ng asset na walang yield, at nagdaragdag ang takot sa recession ng haven demand. Umakyat ang ginto sa 12 buwan matapos ang unang pagbaba sa anim sa pitong huling cycle, at sa 24-buwang abot-tanaw nagtala ito ng kahanga-hangang ani — humigit-kumulang +31% matapos ang mga pagbaba ng 2000, +39% matapos ang 2007, at +26% matapos ang 2019, ayon sa Julius Baer at datos ng World Gold Council.
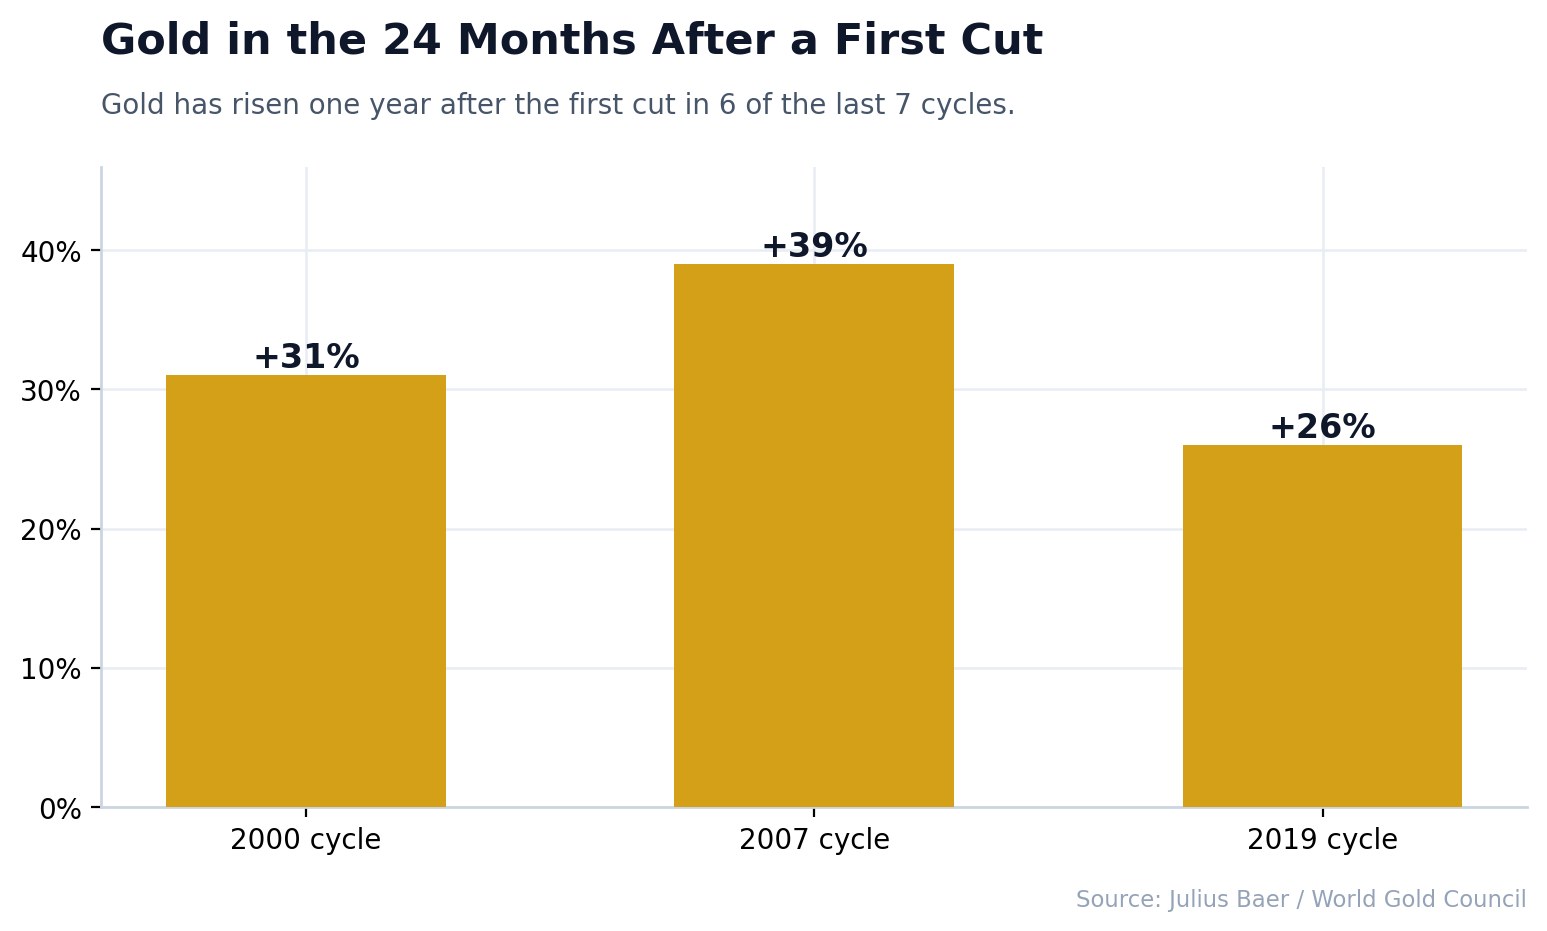
Pagtabihin ang tatlong asset class at ang regime framework ay nagiging simpleng scorecard. Sa soft-landing cut, nangunguna ang stocks at sumasabay ang bonds at ginto. Sa recession cut, nahihirapan ang stocks habang binubuhat ng Treasuries at ginto ang mabigat na trabaho — ito mismo ang buong argumento para humawak ng higit sa isang asset class sa isang inflection point.
Ang mga epektong pangalawang-antas: sektor at ang dolyar
Itinatago ng mga numero sa antas ng index ang maraming rotation sa ibaba. Hindi pantay na itinataas ng mga pagbaba ang lahat ng bangka, at ang malaman kung aling bahagi ng merkado ang nangunguna ay maaaring mas mahalaga kaysa sa return ng headline.
Nangunguna ang rate-sensitive at long-duration na stocks — kapag preventive ang pagbaba. Ang technology, growth, at iba pang long-duration na sektor ay pinepresyo batay sa cash flow na malayo sa hinaharap, kaya pinakatumutulong sa kanila ang mas mababang discount rate. Kaya madalas sumabay ang soft-landing cuts sa pag-akyat na pinangunahan ng paglago (1998, 2019, at ang pag-akyat ng AI noong 2024–25). Ang patibong: totoo lang ito habang lumalago ang earnings; sa recession cut, ang mismong high-multiple na stocks ang pinakamalakas na bumabagsak habang gumuguho ang "E" (earnings) sa P/E ratio.
Kailangan ng small caps at cyclicals ang soft landing. May mas maraming floating-rate na utang ang mas maliliit na kumpanya at mas sensitibo sa ekonomiya, kaya sa teorya sila ang pinakanakikinabang sa murang pera. Ngunit sila rin ang pinakatinatamaan kung hindi naiwasan ng pagbaba ang recession. Kaya ang pamumuno ng small caps matapos ang unang pagbaba ay isa sa pinakamalinis na real-time na boto ng merkado para sa soft-landing na resulta.
Karaniwang humihina ang dolyar. Ang mas mababang interes sa US ay may tendensiyang paliitin ang yield advantage ng paghawak ng dolyar, kaya sa pangkalahatan humihina ang dolyar sa mga easing cycle. Bahagi ng dahilan kung bakit tumatatag ang ginto at maraming commodity matapos ang pagbaba ang mas mahinang dolyar, at pabor ito sa kita sa ibang bansa ng mga US multinational at sa mga emerging-market na asset.
Tina-trade ng crypto ang kuwento ng liquidity. Ang Bitcoin at ang mas malawak na crypto market ay naging ilan sa pinaka-rate-sensitive na asset, dahil halos puro liquidity at risk appetite ang batayan ng trading nila. Kapag inaasahan ng merkado ang mas maluwag na patakaran, kadalasang nangunguna ang long-duration na risk assets — kasama ang Bitcoin — sa galaw, at maaari rin silang pinakamabilis na bumagsak kapag inilantad ng recession cut na ang easing ay tugon sa stress, hindi regalo sa mga risk-taker.
Ang pangunahing punto: tinutukoy ng regime hindi lamang ang return ng index, kundi kung ano ang nangunguna. Ginagantimpalaan ng soft-landing cuts ang duration, cyclicality, at risk; ginagantimpalaan ng recession cuts ang quality, bond duration, at mga haven gaya ng ginto.
Paano gamitin ang talahanayang ito sa 2026
Tumutula ang kasaysayan, hindi umuulit, at ang pinakamasamang magagawa mo sa isang reference table ay ituring itong propesiya. Ang tamang gamit ay bilang base rate (panimulang probabilidad) — isang panimulang probabilidad na ina-update mo pagkatapos gamit ang live na datos. Ito ang workflow na sinusuportahan ng artikulong ito:
- Uriin ang pagbaba. Soft landing o recession? Tingnan ang curve, unemployment, at credit spreads bago magpasya kung ano ang "kahulugan" ng pagbaba.
- Itakda ang base rate. Soft-landing cut → historikal na naghatid ang stocks ng gitnang-double-digit na return sa kasunod na taon, na may bonds at ginto bilang matatag na pandagdag. Recession cut → asahan ang isa pang taon ng presyon sa stocks at sumandig sa duration at ginto.
- Patuloy na mag-update. Ipinapakita ng cycle ng 1989 at 2020 na maaaring bumaligtad ang regime sa alinmang direksyon matapos ang unang pagbaba. Magbantay, huwag itakda-tapos-kalimutan.
Ang huling hakbang na iyon ang kinakikitaan ng halaga ng modernong kasangkapan. Pinaparaan ng SimianX ang parehong market data sa maraming AI model nang sabay-sabay, kaya nakikita mo kung saan sila nagkakasundo at saan naghihiwalay sa halip na pumusta sa iisang lente. Maaari mong subaybayan ang macro-sensitive na stocks sa kabuuan ng isang pagbaba gamit ang SimianX Autopilots, pagmasdan kung paano binabasa ng iba't ibang modelo ang risk appetite sa AI model leaderboard, at sundan ang liquidity-sensitive na crypto gaya ng Bitcoin sa crypto leaderboard — bilang long-duration na liquidity asset, madalas na mas malakas pa sa stocks ang pag-trade ng Bitcoin sa naratibo ng pagbaba. Para ipatong ang seasonality sa lahat ng ito, isabay ang mapa ng pagbaba sa aming gabay sa seasonality ng S&P 500.
Mga madalas itanong
Tumataas ba ang stock market kapag binababa ng Fed ang interes?
Kadalasan, ngunit hindi palagi. Mula 1970, humigit-kumulang +11.9% ang median na kita ng S&P 500 sa 12 buwan matapos ang unang pagbaba. Nakakonsentra ang mga pagkalugi sa mga recession cut (1981, 2001, 2007), nang bumagsak nang double-digit ang mga sapi sa kabila ng agresibong pagluluwag. Ang pinakahuling siklo, na nagsimula noong Setyembre 2024, ay tumaas nang 18.0% sa unang taon nito.
Ano ang pagkakaiba ng preventive cut at recession cut?
Pang-iwas ang preventive (soft-landing) cut: binababa ng Fed ang interes para palawigin ang malusog na ekspansyon, gaya noong 1995, 1998, 2019 at 2024. Reaktibo ang recession cut: lumiliit na ang ekonomiya, gaya noong 2001, 2007 at 2020. Sa talahanayang ito, may karaniwang +18.5% ang mga soft-landing cut sa sumunod na taon; −6.4% naman ang karaniwan ng mga recession cut na may malinis na datos.
Kailan ang huling pagbaba ng interes ng Fed?
Noong Disyembre 10, 2025, nang ibaba ng Fed ang target range nang sangkapat na puntos sa 3.50%–3.75%, ang ikaanim at huling pagbaba ng siklong nagsimula noong Setyembre 2024. Pinanatili ng Fed ang interes hanggang Setyembre 16, 2026, nang itaas nito ito sa 3.75%–4.00%.
Gaano katagal ang mga rate-cut cycle ng Fed?
Nag-iiba-iba. Tapos na ang siklo ng 1998 sa mga pitong linggo; tumagal nang mahigit dalawang taon ang mga siklo ng 1989–92 at 2001–03 at ibinaba ang interes nang ilang porsiyentong puntos. Tumagal nang 15 buwan ang siklo ng 2024–25, mula Setyembre 2024 hanggang Disyembre 2025, na may siyam na buwang paghinto sa gitna. Mas malalim at mas mahaba kadalasan ang mga recession cut.
Ano ang nangyayari sa bonds kapag binababa ng Fed ang interes?
Itinataas ng bumababang interes ang presyo ng bonds, kaya tumaas ang Treasuries sa halos bawat siklo ng pagluluwag. Nalampasan nila ang mga sapi sa taon matapos ang unang pagbaba noong 1981, 2001 at 2007 — lahat ay recession cut. Sa mga siklong soft landing, karaniwang nangunguna ang mga sapi.
Mabuti bang investment ang ginto kapag nagbababa ang Fed?
Historikal, umakyat ang ginto sa taon matapos ang unang pagbaba sa anim sa huling pitong siklo, ayon sa datos ng Julius Baer at World Gold Council, at nagtala ng 24-buwang pag-akyat na mga +31% matapos ang 2000, +39% matapos ang 2007 at +26% matapos ang 2019. Kapwa sinusuportahan ito ng mas mababang real rates at ng demand para sa ligtas na kanlungan, ngunit hindi garantiya ng hinaharap ang mga nakaraang pag-akyat.
Nasaan ang Fed sa siklo nito ngayon?
Tapos na ang siklo ng pagluluwag. Matapos magbaba mula 5.25–5.50% hanggang 3.50–3.75% sa pagitan ng Setyembre 2024 at Disyembre 2025, itinaas ng Fed ang interes sa 3.75%–4.00% noong Setyembre 16, 2026, at tumuturo sa 4.1% sa katapusan ng taon ang median na proyeksiyon nito. Sa Oktubre 28 ang susunod na desisyon; ina-update ang aming pahina ng desisyon ng Fed sa interes matapos ang bawat pulong.
Kaugnay na Babasahin
- FOMC Hunyo 2026: Dot Plot para sa AI Stocks at Bitcoin
- Inverted Yield Curve at mga Recession sa US: Reference Table
- S&P 500 Bear Market History: Bawat Bear Market Mula 1929
- Magnificent 7 Stocks 2026: Bahagi sa S&P 500 at Panganib
- S&P 500 Seasonality: Pinakamahusay na Buwan 1950–2026 Gabay
- Bawat Siklo ng Pagtaas ng Interes ng Fed Mula 1983: S&P 500
- Desisyon ng Fed sa Interes: Pinakabagong FOMC at Kasaysayan
- Ulat ng CPI ng US: Pinakabagong Implasyon at Iskedyul
- Bitcoin Matapos ang Bawat Fed Rate Cut: Reference 2019-2026
- Iskedyul ng Pulong ng FOMC 2027: S&P 500 sa mga Araw ng Fed
- Sentro ng sanggunian sa Fed at interes
Datos at pinagkunan
Pinagsasama ng reference table na ito ang datos na bukas sa publiko. Mula sa Federal Reserve at sa kasaysayan ng federal funds ng Bankrate ang mga antas ng rate at petsa ng cycle. Ang mga numero ng S&P 500 ay price returns (hindi total returns) sa ~12 buwan matapos ang bawat unang pagbaba, na ni-round mula sa datos ng Bloomberg, CFRA, at Ned Davis Research ayon sa pangkalahatang ulat sa pananalapi; ipinapakita ng maliliit na pagkakaiba sa pinagkunan ang mga kombensiyon ng price-vs-total return at ng eksaktong petsa. Mula sa RBC Wealth Management at Reuters ang average ng preventive cuts (+6% / +9% / +17%). Mula sa pagsusuri ng Seeking Alpha sa mga cycle mula 1970 ang relatibong resulta ng bonds laban sa stocks. Mula sa Julius Baer at World Gold Council ang mga numero ng ginto. Gumagamit ang hanay ng Setyembre 2024 ng mga presyo ng pagsasara ng S&P 500 mula sa Yahoo Finance na itinugma sa CNBC, at ng mga hakbang sa patakaran mula sa talaan ng open market operations ng Federal Reserve.
- Federal Reserve — Open Market Operations: https://www.federalreserve.gov/monetarypolicy/openmarket.htm
- Bankrate — Kasaysayan ng federal funds rate: https://www.bankrate.com/banking/federal-reserve/history-of-federal-funds-rate/
- RBC Wealth Management — Mga pagbaba ng Fed sa abot-tanaw: https://www.rbcwealthmanagement.com/en-us/insights/fed-rate-cuts-on-the-horizon
- Seeking Alpha — Average na return ng S&P 500 matapos ang pagbaba mula 1970: https://seekingalpha.com/article/4825189-since-1970-this-is-the-average-return-of-the-s-and-p-500-after-an-interest-rate-cut
- Julius Baer — Ang ibig sabihin ng mga pagbaba ng Fed para sa ginto, stocks, at emerging markets: https://www.juliusbaer.com/en/insights/market-insights/market-outlook/us-fed-cuts-rates-what-does-this-mean-for-gold-equities-and-emerging-markets/
- Bloomberg — datos ng price return ng S&P 500: https://www.bloomberg.com
- Reuters — market coverage ng pagbaba ng Fed: https://www.reuters.com
- World Gold Council — datos ng demand at presyo ng ginto: https://www.gold.org
Pang-edukasyon lamang ang artikulong ito at hindi payo sa pamumuhunan. Hindi ginagarantiya ng nakaraang performance ang resulta sa hinaharap.