 Ni Marcus Reeve
Homebuilder Stocks Pagkatapos ng US Midterm Elections: Kumpletong Tala, 1926-2022
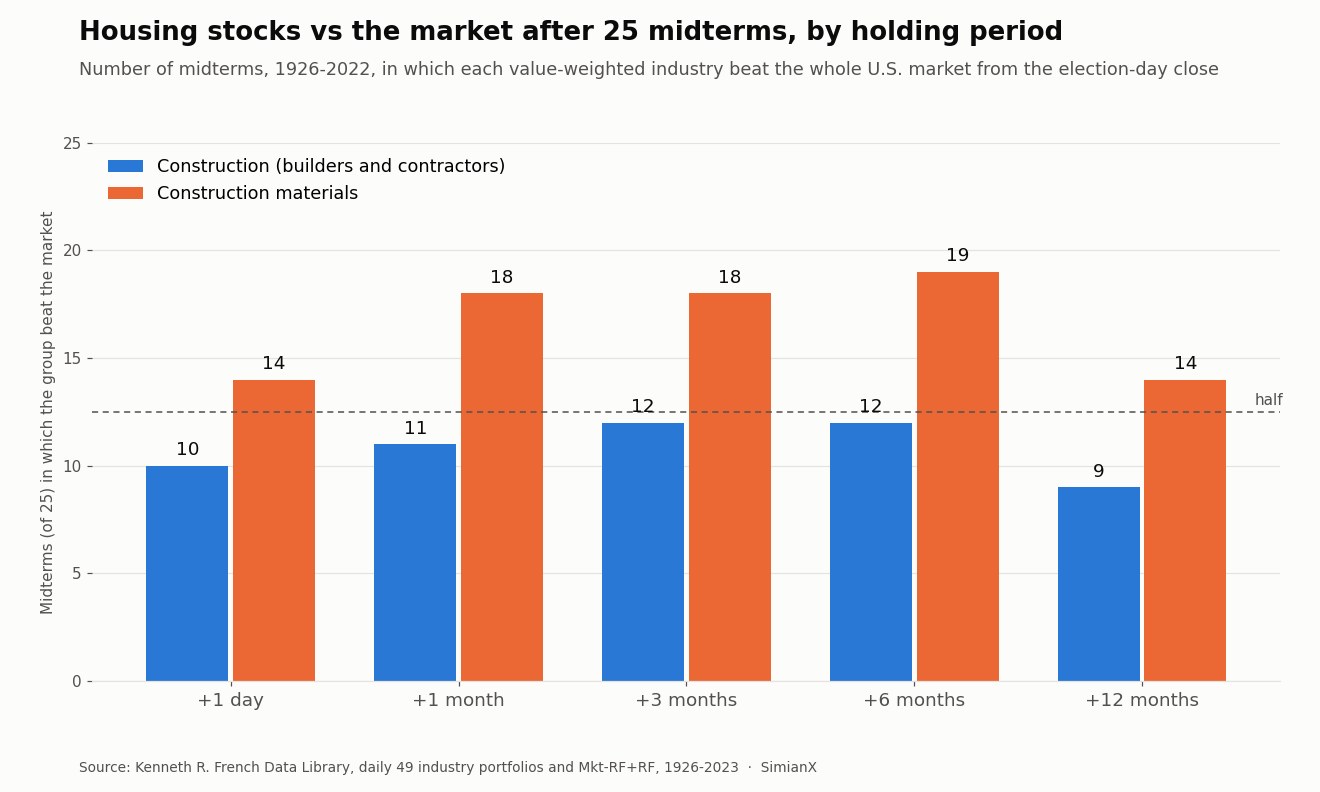
Mabilis na sagot: Pagkatapos ng isang midterm election, ang pinakamatatag na panalo sa mga sektor na kaugnay ng pabahay ay ang building materials, hindi ang mga homebuilder. Sa lahat ng 25 midterm mula 1926 hanggang 2022, tinalo ng mga stock ng construction materials sa US ang buong merkado sa sumunod na tatlong buwan nang 18 beses at sa anim na buwan nang 19 beses. Ang mga construction stock, ang grupong kinabibilangan ng mga homebuilder, ay tumalo sa merkado sa loob ng labindalawang buwan nang 9 na beses lamang, na may median na pagkahuli na 6.4 percentage point. Sa panahon ng ETF, tinalo ng mga homebuilder fund na ITB at XHB ang S&P 500 sa tatlong buwan pagkatapos ng lahat ng limang midterm mula 2006 hanggang 2022. Sa labindalawang buwan, 3 sa 5 ang rekord, at bumagsak ang ITB nang 47.7% sa taon pagkatapos ng botohan noong 2006.
Resulta (hanggang 1:50 a.m. ET, 4 Nobyembre 2026): Nanalo ang mga Demokrata ng kontrol sa Senado at sa Kapulungan, ayon sa deklarasyon ng AP at NBC News. Sa bilang ng AP noong 1:30 a.m. ET, naagaw ng mga Demokrata ang pitong upuan sa Senado na hawak ng Republikano at 16 na upuan sa Kapulungan. Simula 3 Enero 2027 ay hindi na buong hawak ng partido ng White House ang Kongreso.
Ang pabahay ay isa sa mga sektor na pinakamadalas ilarawan bilang "midterm trade". Ang pagbubuwis sa mga mortgage, ang mga tax credit para sa abot-kayang pabahay at ang mga pederal na programa sa pabahay ay pawang dumaraan sa Kongreso, kaya parang dapat may epekto ang pagpapalit ng mayorya. Mas makitid ang sinasabi ng tala. Karaniwang maganda ang takbo ng mga housing stock sa unang ilang buwan pagkatapos ng botohan, gaya ng nangyayari sa karamihan ng Nobyembre, at pagkatapos ay ang mortgage rate at ang siklo ng pabahay na ang nagdidikta.
Ang pahinang ito ang sangay ng pabahay sa aming serye tungkol sa midterm. Niraranggo ng cross-sector scoreboard ang labindalawang malalaking industriya pagkatapos ng bawat midterm mula 1926. Dito, bumababa kami nang isang antas: sa dalawang industriyang kaugnay ng pabahay sa 49-industry data, sa mga homebuilder ETF, sa dalawang malalaking builder, at sa 30-taong mortgage rate.
Paano ito sinukat
Ang mahabang sample ay mula sa Kenneth R. French Data Library, na naglalathala ng araw-araw at buwanang total return para sa 49 na value-weighted na industry portfolio sa US mula Hulyo 1926. Walang purong homebuilder portfolio sa data na iyon, kaya dalawang industriya ang ginamit na kinatawan ng pabahay:
- Construction (label ni French na "Cnstr", SIC code 1500-1799): mga general building contractor, residential builder, operative builder (ang kategoryang kinabibilangan ng mga homebuilder gaya ng D.R. Horton (DHI) at Lennar), non-residential contractor, heavy construction at mga special trade contractor.
- Construction materials (label ni French na "BldMt"): tabla at mga produktong kahoy, mga gusaling kahoy at mobile home, semento, kongkreto, gypsum, flat glass, bubong, plumbing fixture, heating equipment, hardware at mga produktong structural metal.
Maliit ang Construction portfolio sa malaking bahagi ng kasaysayan nito. Iisang kumpanya lamang ang laman nito noong midterm ng 1926, tatlo hanggang lima mula dekada 1930 hanggang 1950, at lumampas lamang sa 20 noong 1970. Ang mga resulta bago ang dekada 1960 ay nakasandal sa iilang stock at dapat basahin nang ganoon. Ang construction materials ay may 13 kumpanya noong 1926 at nasa pagitan ng 33 at 213 sa bawat midterm pagkatapos noon.
Ang benchmark ay ang market return ni French (Mkt-RF dagdag ang risk-free rate), ang value-weighted na total return ng lahat ng stock na nakalista sa US. Kasama ang dibidendo sa magkabilang panig. Nagsisimula ang bawat window sa huling closing price sa o bago ang araw ng halalan. Sarado ang palitan tuwing araw ng halalan bago ang 1970, kaya para sa 1926 hanggang 1966 ang batayan ay ang closing price noong Lunes. Nagtatapos ang mga window sa huling closing price sa o bago ang parehong petsa sa kalendaryo makalipas ang isa, tatlo, anim o labindalawang buwan. Kasama ang lahat ng 25 midterm mula 1926 hanggang 2022.
Para sa panahon ng ETF, gumamit ako ng araw-araw na closing price mula sa Cboe para sa ITB (iShares U.S. Home Construction), XHB (SPDR S&P Homebuilders, na may hawak ding mga gumagawa ng building products at mga home retailer), DHI, LEN at SPY. Price return ang mga ito, walang dibidendo. Ang mortgage rate ay ang lingguhang average ng 30-year fixed rate ng Freddie Mac mula sa FRED series MORTGAGE30US, na nagsisimula noong 1971 kaya sumasaklaw sa 13 midterm.
Ang scoreboard: mga housing stock pagkatapos ng 25 midterm
Construction (mga builder at contractor) laban sa merkado, 1926-2022:
| Window pagkatapos ng araw ng halalan | Average ng construction | Average ng merkado | Tumalo sa merkado | Positibo ang construction | Average na agwat | Median na agwat |
|---|---|---|---|---|---|---|
| +1 trading day | +0.1% | +0.4% | 10 sa 25 | 12 sa 25 | −0.3 pts | −0.2 pts |
| +1 buwan | +1.0% | +1.8% | 11 sa 25 | 15 sa 25 | −0.8 pts | −0.9 pts |
| +3 buwan | +9.8% | +7.6% | 12 sa 25 | 17 sa 25 | +2.1 pts | −0.9 pts |
| +6 buwan | +18.4% | +13.6% | 12 sa 25 | 21 sa 25 | +4.8 pts | −2.0 pts |
| +12 buwan | +19.0% | +17.7% | 9 sa 25 | 17 sa 25 | +1.3 pts | −6.4 pts |
Construction materials laban sa merkado, 1926-2022:
| Window pagkatapos ng araw ng halalan | Average ng materials | Average ng merkado | Tumalo sa merkado | Positibo ang materials | Average na agwat | Median na agwat |
|---|---|---|---|---|---|---|
| +1 trading day | +0.4% | +0.4% | 14 sa 25 | 15 sa 25 | +0.0 pts | +0.1 pts |
| +1 buwan | +3.0% | +1.8% | 18 sa 25 | 18 sa 25 | +1.2 pts | +1.7 pts |
| +3 buwan | +10.7% | +7.6% | 18 sa 25 | 21 sa 25 | +3.1 pts | +2.4 pts |
| +6 buwan | +16.7% | +13.6% | 19 sa 25 | 22 sa 25 | +3.1 pts | +3.4 pts |
| +12 buwan | +18.6% | +17.7% | 14 sa 25 | 21 sa 25 | +0.9 pts | +1.1 pts |
Tatlong punto ang namumukod-tangi.
Mas matatag ang rekord ng materials. Tinalo ng mga building-materials stock ang merkado sa unang buwan pagkatapos ng 18 sa 25 midterm, sa tatlong buwan nang 18 beses at sa anim na buwan nang 19 beses, na may median na agwat na +1.7 hanggang +3.4 point. Pagdating ng labindalawang buwan, halos naglaho na ang kalamangan: 14 sa 25, at average na agwat na wala pang isang point.
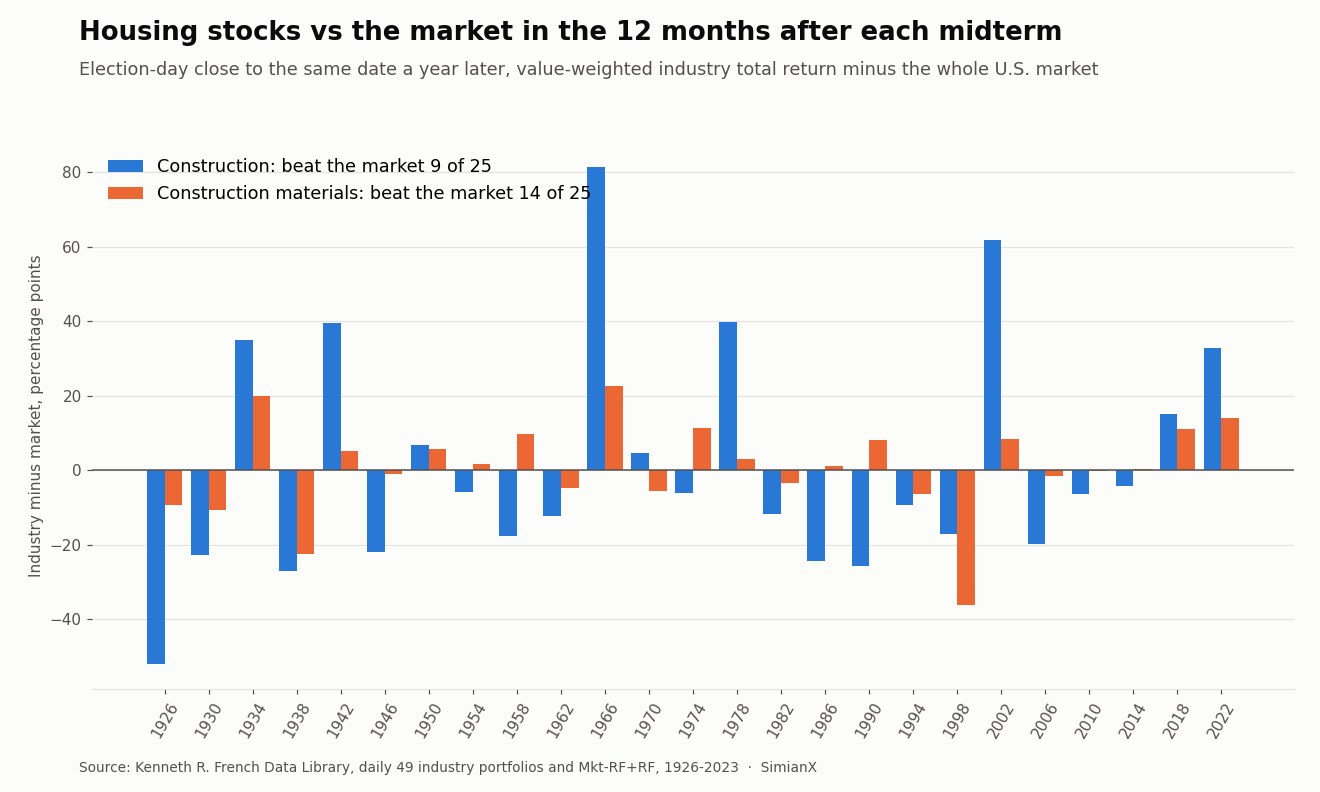
Itinatago ng average ng mga builder ang isang talong rekord. Ang labindalawang-buwang average ng construction ay lamang sa merkado nang 1.3 point, pero tinalo lamang nito ang merkado sa 9 sa 25 midterm. Inangat ang average ng dalawang napakalaking taon, +81.3 point pagkatapos ng 1966 at +61.9 point pagkatapos ng 2002. Ang karaniwang taon ay pagkahuli sa merkado nang mga anim na point.
Walang nagagawa ang botohan mismo. Sa araw pagkatapos ng halalan, tinalo ng construction ang merkado nang 10 beses at ng materials nang 14 na beses. Hindi maihihiwalay ang alinman sa pag-toss ng barya.
Mas mahina pa ang real-estate portfolio ni French (mga operator, developer at ahente): tinalo nito ang merkado sa labindalawang buwan pagkatapos lamang ng 6 sa 25 midterm, at wala ni isa sa limang midterm mula 2006 hanggang 2022.
Bawat midterm mula 1926: ang reference table
Total return mula sa closing price sa araw ng halalan. Ang "vs merkado" ay ang labindalawang-buwang agwat laban sa buong merkado sa percentage point. Ang huling column ay ang bilang ng kumpanya sa Construction portfolio noong Nobyembre ng taong iyon.
| Midterm | Merkado +3b | Constr. +3b | Materials +3b | Merkado +12b | Constr. +12b | Materials +12b | Constr. vs merkado | Materials vs merkado | Bilang ng kumpanya sa Constr. |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +6.2% | +1.2% | +3.5% | +29.0% | −23.0% | +19.8% | −52.0 | −9.2 | 1 |
| 1930 | −3.8% | −20.9% | −3.8% | −35.4% | −58.1% | −46.0% | −22.8 | −10.6 | 4 |
| 1934 | −0.4% | −23.2% | +5.7% | +44.5% | +79.5% | +64.5% | +35.0 | +19.9 | 5 |
| 1938 | −4.2% | −5.9% | −12.6% | +3.2% | −23.8% | −19.3% | −27.0 | −22.6 | 4 |
| 1942 | +12.0% | +35.4% | +14.7% | +32.3% | +71.9% | +37.6% | +39.6 | +5.3 | 3 |
| 1946 | +4.2% | −2.0% | +9.2% | +3.1% | −18.8% | +2.1% | −21.9 | −1.0 | 3 |
| 1950 | +17.3% | +16.5% | +19.5% | +24.8% | +31.7% | +30.6% | +6.9 | +5.8 | 4 |
| 1954 | +16.0% | +16.1% | +17.6% | +32.3% | +26.6% | +34.0% | −5.7 | +1.7 | 3 |
| 1958 | +8.8% | +14.7% | +10.8% | +15.9% | −1.6% | +25.7% | −17.5 | +9.8 | 4 |
| 1962 | +15.1% | +12.3% | +12.2% | +27.6% | +15.2% | +23.0% | −12.3 | −4.6 | 8 |
| 1966 | +11.7% | +50.1% | +25.0% | +22.1% | +103.5% | +44.8% | +81.3 | +22.7 | 19 |
| 1970 | +17.2% | +26.4% | +17.2% | +18.1% | +22.7% | +12.7% | +4.6 | −5.4 | 23 |
| 1974 | +7.8% | −1.8% | +17.7% | +25.1% | +19.0% | +36.5% | −6.1 | +11.4 | 49 |
| 1978 | +6.1% | +8.5% | +8.5% | +15.8% | +55.6% | +18.9% | +39.8 | +3.1 | 51 |
| 1982 | +7.0% | +12.7% | +12.5% | +26.1% | +14.4% | +22.7% | −11.7 | −3.4 | 51 |
| 1986 | +12.9% | +6.5% | +21.4% | −1.1% | −25.5% | −0.0% | −24.3 | +1.1 | 63 |
| 1990 | +18.0% | +17.1% | +24.9% | +34.2% | +8.7% | +42.4% | −25.5 | +8.2 | 78 |
| 1994 | +3.6% | −0.9% | +3.8% | +29.6% | +20.2% | +23.3% | −9.3 | −6.2 | 80 |
| 1998 | +16.0% | +27.7% | +12.0% | +25.7% | +8.6% | −10.4% | −17.1 | −36.1 | 85 |
| 2002 | −6.7% | +1.0% | −2.4% | +20.4% | +82.2% | +28.8% | +61.9 | +8.4 | 49 |
| 2006 | +5.9% | +10.8% | +13.7% | +9.4% | −10.2% | +7.9% | −19.6 | −1.5 | 48 |
| 2010 | +10.3% | +22.8% | +16.9% | +5.3% | −1.0% | +5.1% | −6.4 | −0.3 | 44 |
| 2014 | +2.1% | −1.1% | +2.6% | +6.1% | +2.0% | +6.6% | −4.1 | +0.5 | 50 |
| 2018 | −0.3% | −2.0% | −0.6% | +12.6% | +27.7% | +23.8% | +15.1 | +11.2 | 44 |
| 2022 | +8.2% | +22.6% | +18.1% | +15.4% | +48.3% | +29.4% | +32.9 | +14.0 | 47 |
May ilang hanay na nangangailangan ng konteksto. Ang pinakamasamang resulta ng Construction, −52.0 point pagkatapos ng 1926, ay iisang kumpanya. Ang pinakamaganda, +81.3 point pagkatapos ng 1966, ay mula sa isang portfolio na may 19 na stock na bumabawi mula sa credit crunch ng 1966, nang matuyo ang pondo para sa mortgage dahil umabot sa legal na kisame ang mga deposit rate. Ang +61.9 point pagkatapos ng 2002 ay ang simula ng housing boom, nang malapit sa 6% ang mortgage rate at bumababa pa.
Nagkukumpol ang mga talong taon sa panahon ng pagbagsak ng pabahay. Pagkatapos ng 1986, bumaba nang 25.5% ang mga construction stock habang halos patag ang merkado. Ang Tax Reform Act, na nilagdaan dalawang linggo bago ang botohang iyon, ay nag-alis ng maraming real-estate tax shelter, at lumalaki na noon ang krisis ng savings and loan (S&L). Pagkatapos ng 1990, nahuli ang construction nang 25.5 point sa gitna ng paglilinis sa S&L. Pagkatapos ng 2006, bumaba ito nang 10.2% nang magsimula ang subprime bust. Wala sa mga ito ang sanhi ng resulta ng halalan.
Ang dalawang pinakahuling midterm ang unang pagkakataon na tinalo ng parehong grupo ang merkado nang higit sa sampung point sa magkasunod na midterm: lumamang ang construction nang 15.1 at 32.9 point pagkatapos ng 2018 at 2022, at ang materials nang 11.2 at 14.0 point. Parehong sinundan ng dalawang taong iyon ang matalim na pagtaas ng mortgage rate bago ang botohan, na babalikan namin sa ibaba.
Epekto ba ito ng midterm, o ng Nobyembre?
May kilalang seasonal pattern ang mga housing stock: karaniwang maganda ang takbo nila mula huling bahagi ng taglagas hanggang tagsibol, bago ang selling season ng mga bahay. Kaya ang patas na pagsubok ay kung mas maganda ba ang mga buwan pagkatapos ng midterm kaysa sa parehong mga buwan sa ibang taon. Pinatakbo ko ang magkaparehong window, na nagsisimula sa unang Martes pagkatapos ng unang Lunes ng Nobyembre, para sa bawat taon mula 1926 hanggang 2025.
| Grupo at window | Pagkatapos ng midterm | Parehong window, lahat ng ibang taon |
|---|---|---|
| Construction, +3 buwan | 12 sa 25 (48%) | 46 sa 75 (61%) |
| Construction, +12 buwan | 9 sa 25 (36%) | 35 sa 74 (47%) |
| Materials, +3 buwan | 18 sa 25 (72%) | 46 sa 75 (61%) |
| Materials, +6 buwan | 19 sa 25 (76%) | 48 sa 75 (64%) |
| Materials, +12 buwan | 14 sa 25 (56%) | 38 sa 74 (51%) |
Binabago nito ang pagbasa. Mas masama ang takbo ng mga construction stock pagkatapos ng midterm kaysa sa parehong window sa ibang mga taon, sa tatlong buwan at sa labindalawa. Mas maganda naman ang building materials, nang mga 11 hanggang 12 percentage point sa hit rate sa tatlo at anim na buwan. Sa 25 obserbasyon, maaaring nagkataon lamang ang ganoong agwat. Isa itong katamtamang hilig, hindi isang patakaran.
Lumilitaw ang parehong larawan sa apat-na-taong presidential cycle. Batay sa buwanang return mula Nobyembre hanggang Oktubre, tinalo ng construction ang merkado sa 9 sa 25 taon pagkatapos ng midterm, ang pinakamahina nito sa apat na window ng cycle (13 sa 25 sa taon bago ang presidential election, 14 sa 25 pagkatapos ng presidential election, 11 sa 24 sa papalapit sa midterm). Sa lahat ng rolling na labindalawang-buwang window mula 1926, tinalo ng construction ang merkado nang 44.5% ng panahon, kaya mas mababa sa normal nitong antas ang taon pagkatapos ng midterm. Nasa paligid ng 50% ang materials sa bawat window ng cycle.
Ang panahon ng ETF: ITB, XHB, DHI at LEN, 2006 hanggang 2022
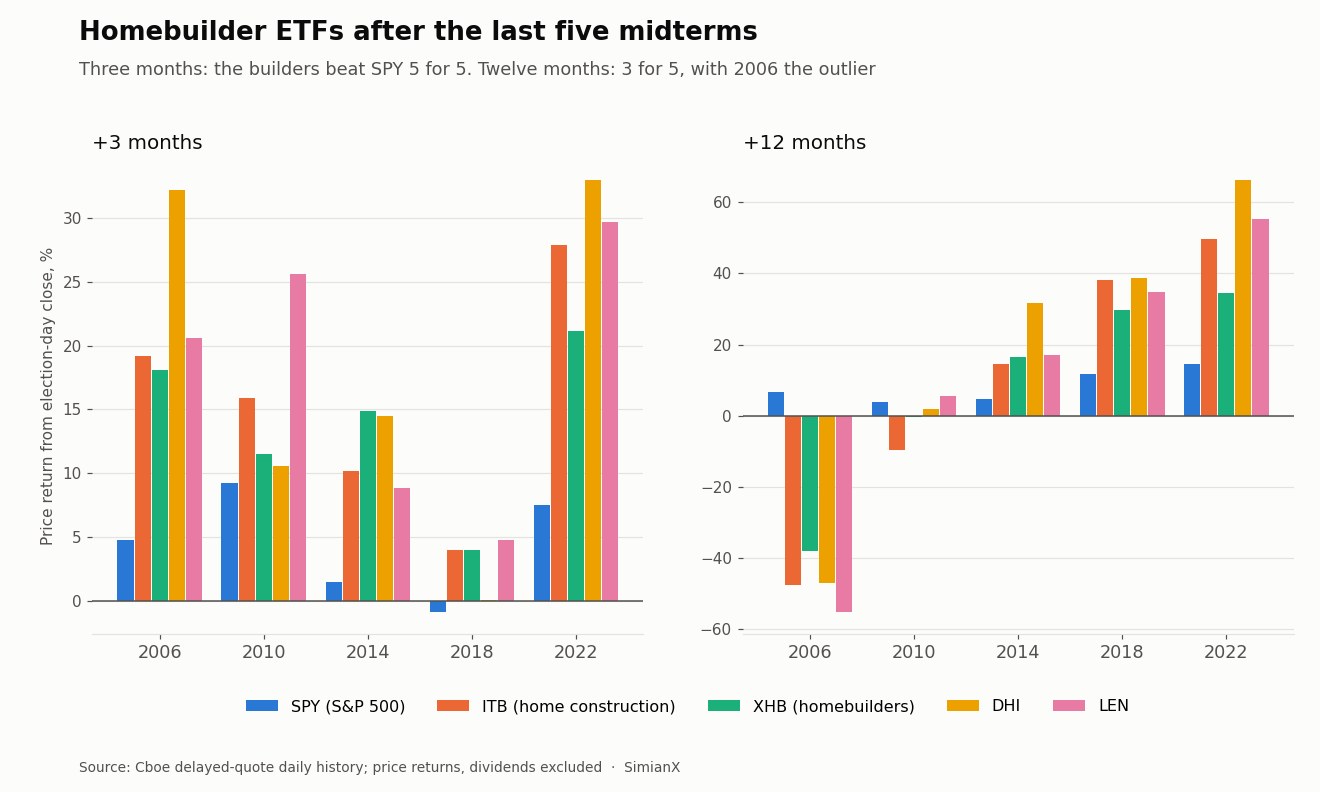
Tatlong buwan pagkatapos ng araw ng halalan (price return):
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Average | Tumalo sa SPY |
|---|---|---|---|---|---|---|---|
| SPY | +4.8% | +9.2% | +1.5% | −0.9% | +7.5% | +4.4% | — |
| ITB | +19.2% | +15.9% | +10.2% | +4.0% | +27.8% | +15.4% | 5 sa 5 |
| XHB | +18.1% | +11.5% | +14.9% | +4.0% | +21.1% | +13.9% | 5 sa 5 |
| DHI | +32.2% | +10.6% | +14.5% | +0.1% | +33.0% | +18.1% | 5 sa 5 |
| LEN | +20.6% | +25.6% | +8.8% | +4.8% | +29.7% | +17.9% | 5 sa 5 |
Labindalawang buwan pagkatapos ng araw ng halalan (price return):
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Average | Tumalo sa SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| ITB | −47.7% | −9.5% | +14.5% | +38.1% | +49.7% | +9.0% | 3 sa 5 |
| XHB | −38.1% | −0.4% | +16.5% | +29.7% | +34.5% | +8.4% | 3 sa 5 |
| DHI | −47.1% | +2.0% | +31.7% | +38.8% | +66.3% | +18.3% | 3 sa 5 |
| LEN | −55.2% | +5.6% | +17.0% | +34.7% | +55.4% | +11.5% | 4 sa 5 |
Ang tatlong-buwang sweep ay halos dahil sa panahon. Tinalo ng bawat builder ang SPY sa tatlong buwan pagkatapos ng lahat ng limang midterm, nang 1.0 hanggang 27.4 point. Pero tinalo rin ng ITB ang SPY sa parehong window sa 11 sa 15 taong walang midterm mula 2007 hanggang 2025, at ang XHB sa 9 sa 15. Mukhang malakas na sunod-sunod ang lima sa lima, pero nangyari ito sa isang window na pabor na talaga sa mga builder.
Negatibo ang unang araw. Sa araw pagkatapos ng botohan, tig-iisang beses lamang sa limang pagkakataon tinalo ng ITB, XHB, DHI at LEN ang SPY. Ang mga unang pakinabang ay dumating sa mga sumunod na linggo, hindi mula sa resulta.
Nahahati sa dalawang panahon ang labindalawang buwan. Noong 2006, isang taon nang nasa housing bust ang mga builder: bumaba na ang DHI nang 37.4% para sa taon papasok sa araw ng halalan, at nawalan pa ang ITB ng 47.7% sa sumunod na labindalawang buwan habang tumaas ang SPY nang 6.7%. Noong 2018 at 2022, malalim din sa pula ang mga builder papasok sa botohan, bumaba ang ITB nang 26.2% at 34.5% para sa taon, at pagkatapos ay umakyat nang 38.1% at 49.7%. Nauna na ang pagiging lugmok bago ang botohan sa parehong kinalabasan, kaya hindi ito senyales sa sarili nito. Ang nagpaiba sa mga taong iyon ay kung ano ang nangyari sa demand sa pabahay at sa mortgage rate pagkatapos.
Ang XHB ang mas banayad na fund. Hawak nito ang mga gumagawa ng building products at mga home retailer kasabay ng mga builder, kaya mas maliit ang galaw nito sa malalaking taon: −38.1% laban sa −47.7% ng ITB pagkatapos ng 2006, at +34.5% laban sa +49.7% pagkatapos ng 2022.
Mga mortgage rate sa paligid ng midterm
Ang 30-taong mortgage rate ang pinakamalaking salik sa kita ng mga homebuilder. Narito kung paano ito gumalaw sa paligid ng bawat midterm mula nang magsimula ang survey ng Freddie Mac.
| Midterm | 30-taong rate sa botohan | Pagbabago sa nakaraang 12 buwan | Pagbabago, +3 buwan | Pagbabago, +12 buwan | Constr. vs merkado, 12b | Materials vs merkado, 12b |
|---|---|---|---|---|---|---|
| 1974 | 9.87% | +1.25 | −0.58 | −0.63 | −6.1 | +11.4 |
| 1978 | 9.90% | +1.00 | +0.50 | +2.90 | +39.8 | +3.1 |
| 1982 | 14.15% | −4.29 | −1.05 | −0.72 | −11.7 | −3.4 |
| 1986 | 9.89% | −2.12 | −0.81 | +1.08 | −24.3 | +1.1 |
| 1990 | 10.13% | +0.31 | −0.57 | −1.35 | −25.5 | +8.2 |
| 1994 | 9.05% | +1.94 | −0.11 | −1.61 | −9.3 | −6.2 |
| 1998 | 6.83% | −0.38 | −0.09 | +1.13 | −17.1 | −36.1 |
| 2002 | 6.13% | −0.43 | −0.23 | −0.19 | +61.9 | +8.4 |
| 2006 | 6.31% | +0.00 | +0.03 | −0.05 | −19.6 | −1.5 |
| 2010 | 4.23% | −0.80 | +0.57 | −0.13 | −6.4 | −0.3 |
| 2014 | 3.98% | −0.12 | −0.32 | −0.22 | −4.1 | +0.5 |
| 2018 | 4.83% | +0.89 | −0.37 | −1.05 | +15.1 | +11.2 |
| 2022 | 6.95% | +3.86 | −0.86 | +0.81 | +32.9 | +14.0 |
Ang mga pagbabago sa rate ay nasa percentage point. Ang ipinakitang rate ay ang huling lingguhang datos sa o bago ang araw ng halalan.
Karaniwang lumuluwag ang rate pagkatapos ng botohan, at hindi iyon nakatulong sa mga builder. Mas mababa ang 30-taong rate makalipas ang labindalawang buwan pagkatapos ng 9 sa 13 midterm na ito, at mas mababa makalipas ang tatlong buwan pagkatapos ng 10. Pero tinalo lamang ng mga construction stock ang merkado sa 2 sa 9 na taon na bumaba ang rate sa buong taon. Nauuna ang galaw ng stock sa rate: pagdating ng panahong bumababa na ang mortgage rate, madalas ay naipresyo na ito ng mga builder.
Mas mahalaga ang pagtaas papalapit sa botohan kaysa sa galaw pagkatapos nito. Sa limang midterm na tumaas ang mortgage rate nang hindi bababa sa kalahating point sa labindalawang buwan bago ang araw ng halalan (1974, 1978, 1994, 2018 at 2022), tinalo ng construction ang merkado sa sumunod na taon nang 3 beses at ng materials nang 4 na beses. Sa walong iba pa, isang beses lamang tinalo ng construction ang merkado at apat na beses ang materials. Napakanipis na ebidensya ang limang obserbasyon, at ang 1978 ay kaso na patuloy na tumaas ang rate pero umakyat pa rin ang mga stock. Ngunit akma ito sa isang pamilyar na pattern: karaniwang umaabot sa pinakamababang antas ang mga builder kapag nasa rurok ang takot sa rate, hindi kapag ang rate mismo ang nasa rurok.
Para sa kung paano gumagalaw ang mismong Treasury yield sa paligid ng botohan, tingnan ang aming talahanayan ng Treasury yield at dolyar. Sinusundan ng mga mortgage rate ang 10-taong yield dagdag ang isang spread, kaya pinakamainam basahin nang magkasama ang dalawang pahina.
Ano ang kaya at hindi kayang baguhin ng Kongreso para sa pabahay
Lehislatibo ang karaniwang argumento para sa isang housing midterm trade. Narito kung kailan talaga nilagdaan ang mga pangunahing pederal na batas sa pabahay sa nakaraang siglo, kumpara sa pinakamalapit na midterm.
| Batas | Nilagdaan | Tiyempo |
|---|---|---|
| National Housing Act (nagtatag ng FHA) | Hunyo 27, 1934 | Apat na buwan bago ang midterm ng 1934 |
| Emergency Home Finance Act (nagtatag ng Freddie Mac) | Hulyo 1970 | Ilang buwan bago ang midterm ng 1970 |
| Tax Reform Act of 1986 (nagtapos sa maraming real-estate shelter) | Oktubre 22, 1986 | Dalawang linggo bago ang midterm ng 1986 |
| Housing and Economic Recovery Act (nagtatag ng FHFA) | Hulyo 30, 2008 | Ipinasa ng Kongresong nahalal noong 2006, pagkatapos ng 12-buwang window |
| Tax Cuts and Jobs Act (naglagay ng limitasyon sa mortgage-interest at SALT deduction) | Disyembre 22, 2017 | Labing-isang buwan bago ang midterm ng 2018 |
| Inflation Reduction Act (nagpalawig sa 45L credit para sa mga bahay na matipid sa enerhiya) | Agosto 16, 2022 | Tatlong buwan bago ang midterm ng 2022 |
| One Big Beautiful Bill Act (itinaas ang SALT cap sa $40,000 para sa 2025-2029, pinalawak ang low-income housing credit) | Hulyo 4, 2025 | Labing-anim na buwan bago ang midterm ng 2026 |
Pare-pareho ang pattern. Ang malalaking batas sa pabahay ay ipinasa ng mga Kongresong nakaupo na bago ang midterm, kadalasan kapag iisang partido ang may hawak ng dalawang kapulungan. Ang mga Kongresong nabubuo mula sa midterm ay mas madalas na hati at kakaunti ang naipapasang batas sa pabahay sa unang taon nila. Ang pinakamalaking pederal na interbensyon sa pabahay sa panahong ito, ang conservatorship ng Fannie Mae at Freddie Mac noong 2008, ay isang aksyong ehekutibo ng regulator at ng Treasury.
Marami sa mga pingga na nagpapagalaw sa kita ng mga homebuilder ay ganap na nasa labas ng Kongreso: ang landas ng interest rate ng Federal Reserve, ang pangangasiwa ng FHFA sa Fannie Mae at Freddie Mac, ang presyo ng mortgage insurance ng FHA, at ang taripa sa inaangkat na tabla at iba pang materyales. Ang kaya ng isang bagong Kongreso ay sumulat ng batas sa buwis, pondohan ang mga programa sa pabahay sa pamamagitan ng appropriations, at magsagawa ng mga pagdinig. Akma ito sa resulta ng aming pag-aaral tungkol sa gridlock: ang hating gobyerno ay kadalasang humaharang sa bagong batas sa halip na bawiin ang mga luma.
Ang sitwasyon sa 2026
Narito ang kalagayan ng housing group sa pagsasara noong Nobyembre 3, 2026, ang araw ng botohan, gamit ang price return mula sa pagsasara noong Disyembre 31, 2025.
| Ticker | 2026 YTD hanggang pagsasara ng Nob 3 | vs SPY | Mas mababa sa pinakamataas na closing ng 2026 |
|---|---|---|---|
| SPY | +10.6% | — | −3.2% |
| ITB | −2.9% | −13.5 pts | −17.7% |
| XHB | −1.0% | −11.6 pts | −16.0% |
| DHI | +0.8% | −9.8 pts | −13.4% |
| LEN | −16.3% | −26.9 pts | −30.2% |
Umabot sa rurok ang mga builder noong kalagitnaan ng Pebrero (ITB, XHB at DHI noong Pebrero 13; LEN noong Enero) at nahuli sa S&P 500 nang humigit-kumulang 10 hanggang 27 point ngayong taon. Nasa 7.24% ang 30-taong mortgage rate sa huling lingguhang datos bago ang botohan (Oktubre 29), mula 6.17% isang taon bago nito at 6.15% sa pagtatapos ng 2025. Umabot ito sa pinakamababang antas ng 2026 na 5.98% noong Pebrero 26 at pinakamataas na 7.40% noong Oktubre 8.
Dahil dito, ang 2026 ay isa sa mga midterm na may pagtaas ng mortgage rate nang higit sa kalahating point papalapit sa botohan, kasama ang 1974, 1978, 1994, 2018 at 2022. Isa rin itong taon na pumasok ang mga builder sa araw ng halalan nang malayong nahuhuli sa merkado, gaya noong 2006, 2018 at 2022. Magkakaiba ang direksyong itinuturo ng mga katulad na kasong iyon at iilan lamang sila, kaya inilalarawan nila ang sitwasyon at hindi hinuhulaan ang kalalabasan.
Ang resulta mismo, isang Kongresong hawak ng Democrats na kaharap ang isang White House ng Republicans, ay ang hating kaayusang tinalakay nang detalyado sa aming rekord ng S&P 500 sa mga midterm at sa sector scoreboard. Para sa pabahay, ang mga pangunahing usaping lehislatibo na nasa iisang kalendaryo na ngayon ay ang SALT cap, na babalik sa $10,000 pagkatapos ng 2029 sa ilalim ng kasalukuyang batas, at ang taunang appropriations para sa pabahay. Nananatili sa Fed at sa bond market ang mga rate. Maaari kang magpatakbo ng live na analysis ng DHI sa SimianX para makita kung paano pinepresyuhan ng merkado ang pinakamalaking homebuilder sa US nang real time.
Ang mga limitasyon ng pagsusuring ito
Ang dalawampu't limang midterm ay sapat na sample para sa mga pag-aaral sa halalan at maliit para sa estadistika. Wala pang sampung kumpanya ang Construction portfolio sa bawat midterm bago ang 1966, kaya halos resulta ng iisang stock ang mga naunang hanay. Pinaghahalo rin nito ang mga homebuilder at ang mga commercial at heavy contractor, na ang negosyo ay mas nakasalalay sa mga pampublikong proyekto at gastos ng mga korporasyon kaysa sa mortgage. Kasama sa materials portfolio ang mga produkto, gaya ng hardware at plumbing fixture, na ibinebenta para sa renovation gaya ng para sa bagong konstruksyon.
Limang midterm lamang ang ETF sample, at lahat ng iyon ay nagbunga ng hating gobyerno, kaya hindi nito maihihiwalay ang epekto ng midterm sa epekto ng hating gobyerno. Price return ang mga numero ng ETF; maliit ang dibidendong ibinabayad ng mga builder, kaya kaunti lamang ang magbabago kung isasama ito. May 13 hanay ang talahanayan ng mortgage rate, at hinahati ito ng paghahambing ng pagtaas bago ang botohan sa mga grupo ng lima at walo.
Wala rito ang hula o payo sa pamumuhunan. Isa itong tala ng kung ano ang nangyari.
Mga madalas itanong
Paano gumaganap ang mga homebuilder stock pagkatapos ng midterm election?
Halo-halo, at nakadepende sa holding period. Sa 25 midterm mula 1926 hanggang 2022, tinalo ng industriya ng construction, na kinabibilangan ng mga homebuilder, ang merkado sa sumunod na tatlong buwan nang 12 beses at sa labindalawang buwan nang 9 na beses. Sa panahon ng ETF, tinalo ng ITB at XHB ang S&P 500 sa tatlong buwan pagkatapos ng lahat ng limang midterm mula 2006 hanggang 2022, at sa labindalawang buwan pagkatapos ng tatlo.
Mas mainam ba ang building-materials stock kaysa sa mga homebuilder pagkatapos ng midterm?
Batay sa tala, oo. Tinalo ng mga construction-materials stock ang merkado sa tatlong buwan pagkatapos ng 18 sa 25 midterm at sa anim na buwan pagkatapos ng 19, parehong mas mataas kaysa sa hit rate nila sa parehong window sa ibang taon. Sa labindalawang buwan, tinalo nila ang merkado nang 14 na beses, laban sa 9 para sa construction.
Bumababa ba ang mortgage rate pagkatapos ng midterm election?
Madalas, pero hindi maaasahan. Mas mababa ang 30-year fixed rate makalipas ang labindalawang buwan sa 9 sa 13 midterm mula 1974, at mas mataas pagkatapos ng 1978, 1986, 1998 at 2022. Malapit sa zero ang average na pagbabago sa labindalawang buwan.
Nalugi ba ang ITB pagkatapos ng alinmang midterm?
Oo. Mula sa pagsasara noong Nobyembre 7, 2006, bumagsak ang ITB nang 47.7% sa sumunod na labindalawang buwan habang lumalalim ang housing bust, samantalang tumaas ang SPY nang 6.7%. Pagkatapos ng midterm ng 2010, bumaba ang ITB nang 9.5% sa labindalawang buwan. Tumaas ito pagkatapos ng 2014, 2018 at 2022.
Binabago ba ng isang Kongresong Democrat o Republican ang housing trade?
Hindi sa paraang pare-pareho. Ang mga pangunahing pederal na batas sa pabahay sa nakaraang siglo, mula sa National Housing Act noong 1934 hanggang sa One Big Beautiful Bill Act noong 2025, ay nilagdaan bago ang pinakamalapit na midterm, hindi ng Kongresong inihalal nito. Mas marami ang naipapaliwanag ng mortgage rate, ng Fed at ng siklo ng pabahay sa mga resulta pagkatapos ng midterm kaysa sa komposisyon ng mga partido.
Seasonal lang ba ang rally ng mga housing stock pagkatapos ng midterm?
Halos. Karaniwang maganda ang takbo ng mga homebuilder stock mula Nobyembre hanggang maagang tagsibol sa karamihan ng taon. Tinalo ng ITB ang SPY sa parehong tatlong-buwang window sa 11 sa 15 taong walang midterm mula 2007, kaya hindi kasing-pambihira ng hitsura nito ang 5-sa-5 na rekord nito pagkatapos ng midterm.
Ano ang dapat bantayan ng mga mamumuhunan sa pabahay pagkatapos ng midterm ng 2026?
Ang 30-taong mortgage rate, na pumasok sa botohan sa 7.24% matapos tumaas nang mga isang point sa loob ng taon, at ang demand sa pabahay papasok sa spring selling season. Sa kasaysayan, mas mahalaga ang mga iyon sa mga builder kaysa sa komposisyon ng Kongreso.
Ang buod
Ang mga building-materials stock ang may pinakamagandang rekord sa pabahay pagkatapos ng midterm: tinalo nila ang merkado sa tatlong buwan pagkatapos ng 18 sa 25 midterm mula 1926, bahagyang mas mataas kaysa sa ibang taon. Ang mga construction stock, ang grupong kinabibilangan ng mga homebuilder, ay mas mahina pagkatapos ng midterm kaysa sa parehong mga buwan sa ibang taon, at tinalo ang merkado sa labindalawang buwan nang 9 na beses lamang sa 25. Sa panahon ng ETF, halos epekto ng Nobyembre ang tatlong-buwang sweep ng mga builder, at ang labindalawang-buwang resulta ng ITB ay mula −47.7% hanggang +49.7%. Ang mga pangunahing batas sa pabahay ay kadalasang nilagdaan bago ang botohan. Batay sa talang ito, mas mahalaga sa mga homebuilder ang mortgage rate at ang siklo ng pabahay kaysa sa kung aling partido ang nanalo.
Mga pinagmulan. Kenneth R. French Data Library: 49 na industry portfolio (value-weighted, araw-araw at buwanan, kasama ang mga depinisyon ng SIC at bilang ng kumpanya) at ang mga Fama-French research factor, total return mula Hulyo 1926 (ang data file ay binuo mula sa CRSP database ng Setyembre 2026). Cboe delayed-quote daily history para sa SPY, ITB, XHB, DHI at LEN hanggang sa pagsasara noong Nobyembre 3, 2026. Ang 30-year fixed rate ng Freddie Mac Primary Mortgage Market Survey sa pamamagitan ng FRED (MORTGAGE30US), lingguhan mula Abril 1971. Ang mga petsa ng paglagda sa batas ay mula sa mga naka-link na sanggunian. Mga petsa ng halalan: ang unang Martes pagkatapos ng unang Lunes ng Nobyembre. Ang mga chart ay ginawa ng SimianX mula sa pinagbabatayang datos. Mga depinisyon: Fama-French industry portfolios, mortgage survey ng Freddie Mac.
Kaugnay na babasahin
- Pinakamahusay na Sektor Pagkatapos ng Midterm Elections: 100 Taon ng Datos: ang labindalawang-sektor na scoreboard na kinapapalooban ng pahinang ito
- Mabuti ba ang Gridlock sa mga Stock? 49 na Kongreso, 1927-2025: hati laban sa nagkakaisang gobyerno, termino kada termino
- Stock Market Pagkatapos ng Midterm Elections: Bawat Siklo 1950-2026: ang rekord sa antas ng index
- Treasury Yield at Dolyar Pagkatapos ng Midterm, 1962-2022: ang backdrop ng rate sa likod ng gastos ng mortgage
- Bank Stocks Pagkatapos ng Midterm Elections: 25 Midterm, 1926-2022: ang isa pang sektor na sensitibo sa rate, at ang panig ng mga nagpapautang ng mortgage sa pabahay
- Tinatalo ba ng Small Caps ang Large Caps Pagkatapos ng Midterm? 1926-2022: epekto ng laki ng kumpanya sa parehong mga window


