 Ni Marcus Reeve
Bank Stocks Pagkatapos ng Midterm Elections: Reference Table ng 100 Taon
Mabilis na sagot: Isa ang bank stocks sa mga mas mahinang puwesto pagkatapos ng midterm election sa Estados Unidos. Sa lahat ng 25 midterm mula 1926 hanggang 2022, 10 beses lang natalo ng value-weighted na U.S. bank stocks ang buong market sa sumunod na labindalawang buwan, at sa karaniwan ay naiwan ang mga ito nang 4.3 percentage points (median na agwat: 6.8 points). Ang taon pagkatapos ng midterm ang tanging bahagi ng apat na taong presidential cycle kung saan mas madalas natalo ang mga bangko sa market kaysa nanalo. Mas malala pa sa panahon ng ETF: naiwan ang financials fund na XLF sa S&P 500 pagkatapos ng lahat ng limang midterm mula 2006 hanggang 2022, at bumagsak nang 34% ang regional-bank fund na KRE sa taon pagkatapos ng botohan noong 2022.
Resulta (hanggang 1:50 a.m. ET, 4 Nobyembre 2026): Nanalo ang mga Demokrata ng kontrol sa Senado at sa Kapulungan, ayon sa deklarasyon ng AP at NBC News. Sa bilang ng AP noong 1:30 a.m. ET, naagaw ng mga Demokrata ang pitong upuan sa Senado na hawak ng Republikano at 16 na upuan sa Kapulungan. Simula 3 Enero 2027 ay hindi na buong hawak ng partido ng White House ang Kongreso.
Kadalasang itinuturing ng mga balita tungkol sa midterm ang mga bangko bilang purong policy trade: kapag nanalo ang isang partido, luluwag ang regulasyon at magra-rally ang stocks; kapag ang kabila, hihigpit ang patakaran at magkakaroon ng sell-off. Hindi ito sinusuportahan ng datos. Ang ipinapakita nito ay isang sektor na naiwan sa market sa karamihan ng mga taon pagkatapos ng midterm, alinmang partido ang nanalo, at isang Kongreso na bihirang nakapagpasa ng batas pambangko na pinagtatalunan ng lahat bago pa magsara ang labindalawang buwang window.
Ito ang bahaging pang-financials ng aming midterm series. Niraranggo ng cross-sector scoreboard ang labindalawang industriya pagkatapos ng bawat midterm mula 1926; mas lumalalim pa ang pahinang ito sa mga bangko, gamit ang datos ng 49 na industriya para ihiwalay ang mga bangko sa mga broker, ang malalaking bangko sa maliliit, at ang panahon ng ETF sa mahabang sample.
Paano ito sinukat
Lahat ng numero sa mahabang sample ay mula sa Kenneth R. French Data Library, na naglalathala ng araw-araw at buwanang total return ng 49 na value-weighted na U.S. industry portfolio mula pa Hulyo 1926. Dalawa sa mga ito ang mahalaga rito:
- Banks: mga commercial bank, savings institution, at bank holding company.
- Trading: ang tinatawag na "Fin" sa mga file ni French: mga broker at dealer, exchange, asset manager, at investment vehicle. Sa artikulong ito, kinakatawan nito ang Wall Street sa halip na ang Main Street.
Ang benchmark ng market ay ang French market return (Mkt-RF dagdag ang risk-free rate), ang value-weighted na total return ng lahat ng stock na nakalista sa U.S. Kasama ang dibidendo sa magkabilang panig.
Nagsisimula ang bawat window sa huling closing price sa o bago ang araw ng eleksyon. Walang trading sa araw ng eleksyon sa daily file bago ang 1970, noong sarado pa ang exchange tuwing halalan, kaya para sa 1926 hanggang 1966, ang batayan ay ang close noong Lunes. Nagtatapos ang bawat window sa huling close sa o bago ang parehong petsa makalipas ang isa, tatlo, anim, o labindalawang buwan. Kasama ang lahat ng 25 araw ng midterm election mula 1926 hanggang 2022, walang inalis.
Para sa makabagong pagsusuri, ginamit ko ang daily close mula sa Cboe para sa XLF (financials sector fund), KBE (equal-weighted na bank fund), KRE (regional banks), JPM (pinakamalaking bangko sa U.S.), at SPY (S&P 500). Price return ang mga ito, walang dibidendo. Para sa paghahambing ng equal-weight at value-weight, buwanang datos ang ginamit ko sa halip na araw-araw, dahil pinalalaki ng araw-araw na rebalancing ng maliliit at bihirang i-trade na bangko ang equal-weighted return. Sa daily data, mukhang natalo ng maliliit na bangko ang malalaki pagkatapos ng 23 sa 25 midterm. Sa monthly data, 16 ang bilang, at iyon ang numerong iniuulat ko.
Ang scoreboard: mga bangko pagkatapos ng 25 midterm, 1926 hanggang 2022
| Window pagkatapos ng eleksyon | Average ng banks | Average ng market | Natalo ng banks ang market | Positibo ang banks | Average na agwat | Median na agwat |
|---|---|---|---|---|---|---|
| +1 trading day | +0.2% | +0.4% | 12 sa 25 | 15 sa 25 | −0.2 pts | +0.0 pts |
| +1 buwan | +2.8% | +1.8% | 9 sa 25 | 17 sa 25 | +1.0 pts | −0.4 pts |
| +3 buwan | +6.8% | +7.6% | 11 sa 25 | 17 sa 25 | −0.8 pts | −0.9 pts |
| +6 buwan | +11.0% | +13.6% | 8 sa 25 | 20 sa 25 | −2.6 pts | −3.0 pts |
| +12 buwan | +13.3% | +17.7% | 10 sa 25 | 17 sa 25 | −4.3 pts | −6.8 pts |
Tatlong bagay ang kapansin-pansin.
Lumalaki ang agwat habang tumatagal. Sa araw pagkatapos ng botohan, parang hagis ng barya ang laban ng mga bangko at ng market. Pagdating ng ikaanim na buwan, 8 beses lang sa 25 natalo ng mga bangko ang market, at sa ikalabindalawang buwan, 4.3 points ang karaniwang pagkukulang. Anuman ang nagtutulak sa pattern, hindi ito isang araw na reaksyon sa resulta.
Nakaliligaw ang average sa unang buwan. Average na +2.8% ang mga bangko sa unang buwan kumpara sa +1.8% ng market, pero 9 beses lang sa 25 nila itong natalo. Dalawang outlier ang nag-aangat sa average: +15.5% pagkatapos ng midterm noong 1942 at +18.0% pagkatapos ng 1990. Ang median na buwan ay maliit na talo kontra sa market, hindi panalo.
Mas madalas bumagsak ang mga bangko, hindi lang mas malalim. Tumaas ang market makalipas ang labindalawang buwan sa 23 sa 25 kaso; ang mga bangko, sa 17 lang. Bumagsak ang mga bangko sa walong taon pagkatapos ng midterm, kabilang ang 1958, 1986, 2006, 2010, at 2022, habang tumaas ang buong market sa apat sa limang taong iyon.
Mas maganda ang kinalabasan ng Wall Street kaysa Main Street. Natalo ng trading portfolio ng mga broker, exchange, at asset manager ang market pagkatapos ng 12 sa 25 midterm sa loob ng labindalawang buwan, na may average na agwat na +1.1 points at median na halos zero:
| Window pagkatapos ng eleksyon | Average ng trading | Average ng market | Natalo ng trading ang market | Average na agwat | Median na agwat |
|---|---|---|---|---|---|
| +1 buwan | +1.3% | +1.8% | 14 sa 25 | −0.5 pts | +0.6 pts |
| +3 buwan | +8.0% | +7.6% | 12 sa 25 | +0.4 pts | −0.1 pts |
| +6 buwan | +14.8% | +13.6% | 13 sa 25 | +1.2 pts | +0.7 pts |
| +12 buwan | +18.8% | +17.7% | 12 sa 25 | +1.1 pts | −0.3 pts |
Ibig sabihin, halos market-weight na taya ang trading group pagkatapos ng midterm, habang palagiang underweight ang mga bangko. Kapag sinabi ng mga tao na "financials," kadalasan ay pareho ang tinutukoy nila. Ayon sa datos, dapat silang husgahan nang magkahiwalay.
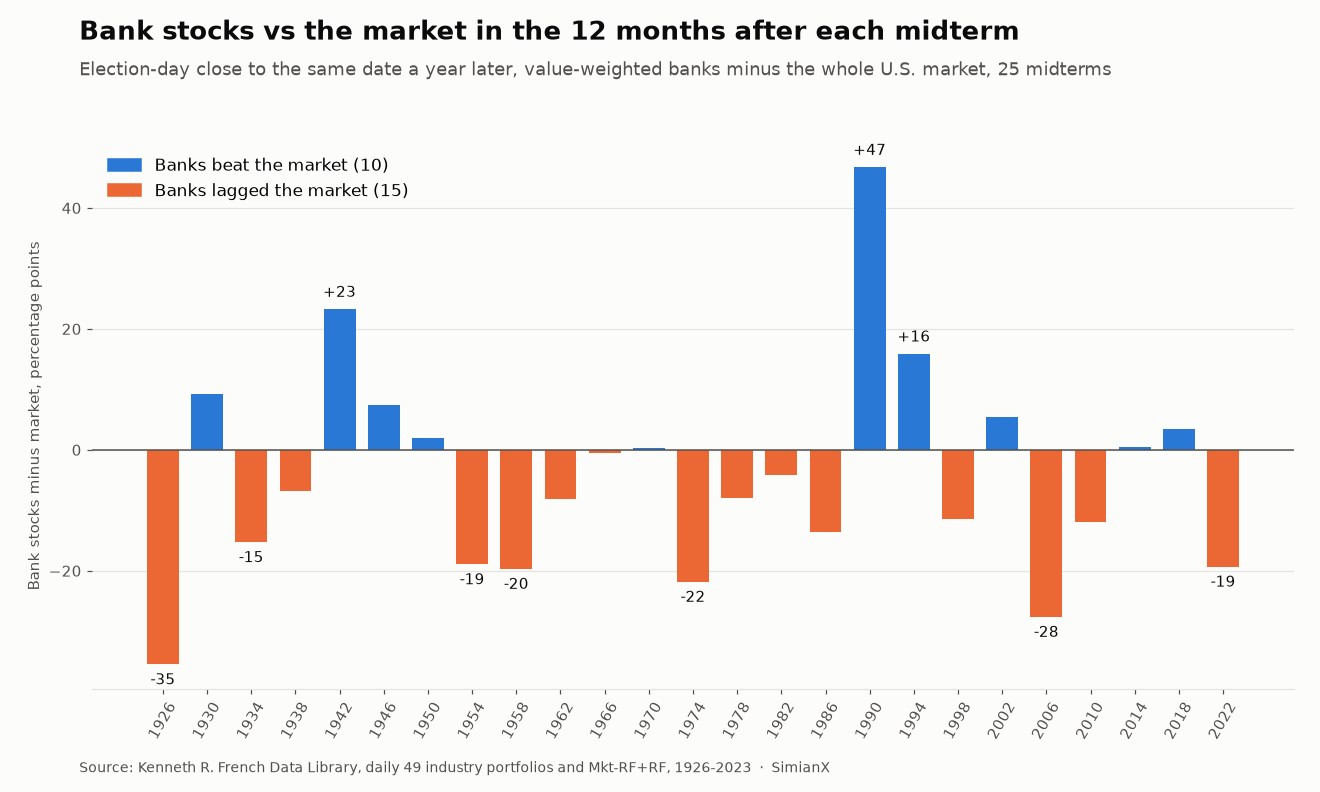
Bawat midterm mula 1926: ang reference table
Total return mula sa close sa araw ng eleksyon. Ang "Banks vs market" ay ang labindalawang buwang agwat sa percentage points.
| Midterm | Market +3b | Banks +3b | Market +12b | Banks +12b | Banks vs market | Trading +12b |
|---|---|---|---|---|---|---|
| 1926 | +6.2% | −10.9% | +29.0% | −6.4% | −35.5 pts | +28.8% |
| 1930 | −3.8% | −5.2% | −35.4% | −26.2% | +9.2 pts | −48.6% |
| 1934 | −0.4% | +10.5% | +44.5% | +29.3% | −15.2 pts | +61.4% |
| 1938 | −4.2% | −4.9% | +3.2% | −3.6% | −6.8 pts | −14.8% |
| 1942 | +12.0% | +18.7% | +32.3% | +55.5% | +23.2 pts | +50.2% |
| 1946 | +4.2% | +8.6% | +3.1% | +10.5% | +7.4 pts | −2.1% |
| 1950 | +17.3% | +4.5% | +24.8% | +26.7% | +1.9 pts | +36.3% |
| 1954 | +16.0% | +10.8% | +32.3% | +13.4% | −18.9 pts | +30.2% |
| 1958 | +8.8% | −1.8% | +15.9% | −3.7% | −19.7 pts | +7.6% |
| 1962 | +15.1% | +16.0% | +27.6% | +19.4% | −8.1 pts | +35.6% |
| 1966 | +11.7% | +20.7% | +22.1% | +21.6% | −0.5 pts | +41.7% |
| 1970 | +17.2% | +11.9% | +18.1% | +18.4% | +0.3 pts | +30.1% |
| 1974 | +7.8% | +12.8% | +25.1% | +3.3% | −21.8 pts | +14.7% |
| 1978 | +6.1% | +0.6% | +15.8% | +7.9% | −7.9 pts | +18.6% |
| 1982 | +7.0% | −0.7% | +26.1% | +22.0% | −4.1 pts | +26.7% |
| 1986 | +12.9% | +7.4% | −1.1% | −14.7% | −13.5 pts | −10.1% |
| 1990 | +18.0% | +38.7% | +34.2% | +80.9% | +46.7 pts | +61.2% |
| 1994 | +3.6% | +5.0% | +29.6% | +45.4% | +15.8 pts | +39.2% |
| 1998 | +16.0% | +6.9% | +25.7% | +14.2% | −11.5 pts | +34.9% |
| 2002 | −6.7% | −5.8% | +20.4% | +25.8% | +5.5 pts | +37.7% |
| 2006 | +5.9% | +4.5% | +9.4% | −18.2% | −27.6 pts | −2.6% |
| 2010 | +10.3% | +17.6% | +5.3% | −6.6% | −11.9 pts | −18.8% |
| 2014 | +2.1% | −2.9% | +6.1% | +6.6% | +0.5 pts | +4.2% |
| 2018 | −0.3% | −1.2% | +12.6% | +16.0% | +3.4 pts | +9.8% |
| 2022 | +8.2% | +8.4% | +15.4% | −3.9% | −19.3 pts | −1.3% |
Ang pinakamahinang yugto ay mula 1954 hanggang 1978, kung kailan isang beses lang sa pitong midterm natalo ng mga bangko ang market, at 0.3 points lang noong 1970. Sa malaking bahagi ng panahong iyon, nilimitahan ng Regulation Q ang interes na puwedeng ibayad ng mga bangko sa deposito, kaya nahirapan silang panatilihin ang pondo tuwing tumataas ang market rates. Ang pinakamagandang resulta, +46.7 points pagkatapos ng 1990, ay pagbangon mula sa ilalim ng isang krisis sa pagbabangko, hindi reaksyon sa botohan. Nadurog ang bank shares ng mga lugi sa commercial real estate sa buong 1990, at nagsimula ang pagbangon halos kasabay ng pagsasara ng mga presinto.
Sa limang pinakahuling midterm, dalawang dikit na panalo (2014 at 2018) at tatlong mabigat na talo (2006, 2010, at 2022) ang naitala, na may average na agwat na −11.0 points. May sanhing partikular sa mga bangko ang tatlong talo: ang simula ng subprime crisis, ang muling pagbubuo pagkatapos ng Dodd-Frank noong 2010-11, at ang pagbagsak ng mga regional bank noong 2023.
Dahil ba sa midterm, o dahil sa mga bangko mismo?
Makatwirang tanong: baka talagang naiiwan lang ang mga bangko sa market sa karamihan ng panahon, at walang idinadagdag ang tatak na "midterm." Hindi ito tumatayo. Sa lahat ng rolling na labindalawang buwang window mula 1926, natalo ng value-weighted na mga bangko ang market nang 54% ng panahon, na may average na agwat na +2.8 points. Ang taon pagkatapos ng midterm ang eksepsiyon, hindi ang patakaran.
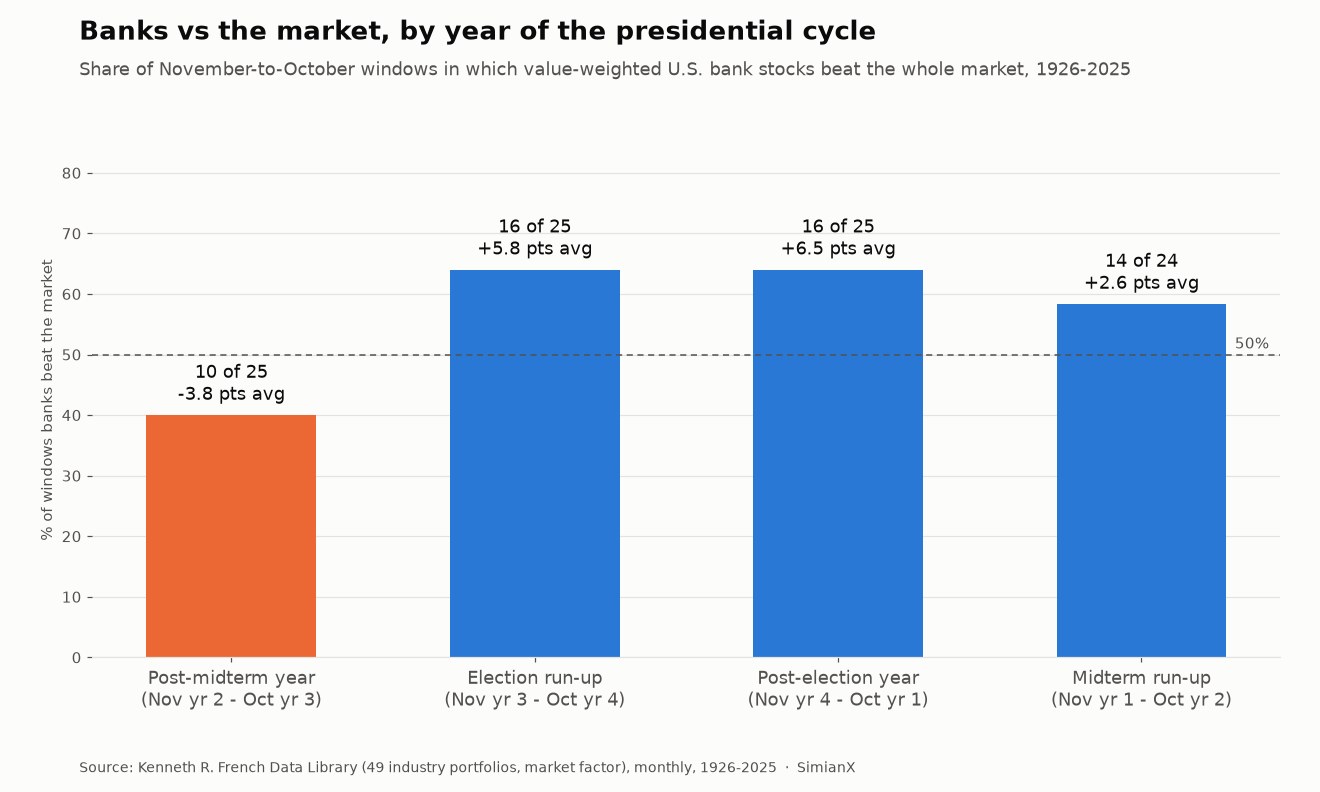
Mas lumilinaw ito kapag hinati ang siglo sa apat na window mula Nobyembre hanggang Oktubre ng presidential cycle:
| Window ng cycle (Nobyembre hanggang Oktubre) | Natalo ng banks ang market | Average na agwat |
|---|---|---|
| Taon pagkatapos ng midterm (Nob ng ika-2 taon hanggang Okt ng ika-3 taon) | 10 sa 25 | −3.8 pts |
| Bago ang presidential election (ika-3 hanggang ika-4 na taon) | 16 sa 25 | +5.8 pts |
| Taon pagkatapos ng presidential election (ika-4 hanggang ika-1 taon) | 16 sa 25 | +6.5 pts |
| Bago ang midterm (ika-1 hanggang ika-2 taon) | 14 sa 24 | +2.6 pts |
Natalo ng mga bangko ang market sa 46 sa 74 na window mula Nobyembre hanggang Oktubre na hindi kasunod ng midterm (62%). Pagkatapos ng midterm, 10 sa 25 lang (40%). Ang taon pagkatapos ng midterm din ang pinakamalakas na taon para sa buong market, gaya ng ipinapakita ng aming presidential-cycle table at ng rekord ng S&P 500 tuwing midterm. Kaya bahagyang relatibo ang resulta ng mga bangko: sa taong kadalasang napakaganda ng takbo ng buong market, naiiwan ang isang low-beta na sektor na sensitibo sa interest rate kahit tumataas din ito.
Eksaktong tumutugma rin ang buwanang bersyong ito mula Nobyembre hanggang Oktubre sa aming sector scoreboard. Ang mas malawak na grupong "Finance" doon (pinagsamang mga bangko, insurer, broker, at real estate) ay nakatalo sa market pagkatapos ng 11 sa 25 midterm, na may average na agwat na −1.6 points. Kapag mga bangko lang ang inihiwalay, 10 sa 25 at −3.8 points. Ang trading portfolio ay 12 sa 25 at +1.8 points. Ang numero ng mga bangko ang pinakamasama sa tatlo.
Malalaking bangko o maliliit na bangko?
Naglalathala ang datos ni French ng value-weighted na bank portfolio, na dominado ng mga higante, at ng equal-weighted na bersyon, kung saan kasimbigat ng isang money-center bank ang maliit na community bank. Ang paghahambing ng dalawa ang pinakamalapit na pangmatagalang pagsubok ng malalaking bangko kontra sa mga regional bank.
Sa buwanang return mula Nobyembre hanggang Oktubre, natalo ng equal-weighted na mga bangko ang value-weighted pagkatapos ng 16 sa 25 midterm, sa average na +3.1 points. Halos kapareho iyon ng rekord nila sa lahat ng iba pang taon (43 sa 74, o 58%, sa average na +3.0 points). Kaya walang epektong pang-maliit-na-bangko na partikular sa midterm, at baligtad pa ang kamakailang trend: natalo ang maliliit na bangko sa malalaki pagkatapos ng anim sa siyam na midterm mula 1990 hanggang 2022 (nanalo sila sa 3 sa 9).
Mas matalas pa itong ipinapakita ng panahon ng ETF. Natalo lang ng KRE ang JPM sa taon pagkatapos ng dalawa sa huling limang midterm (2010 at 2014). Pagkatapos ng 2022, napakalaki ng agwat. Mula sa close noong Nobyembre 8, 2022, bumaba nang 43.2% ang KRE sa pinakamababang punto nito noong Mayo 4, 2023, kasunod ng pagbagsak ng Silicon Valley Bank, Signature Bank, at First Republic. Ang JPMorgan Chase (JPM) ay hindi kailanman bumaba nang higit sa 5.0% sa ilalim ng close nito sa araw ng eleksyon sa parehong labindalawang buwan at nagtapos nang tumaas ng 10.1%. Lumipat ang mga deposito mula sa maliliit na bangko papunta sa pinakamalalaki, at naging stress test ng laki ng balance sheet ang taon pagkatapos ng midterm.
Ang panahon ng ETF: XLF, KBE, KRE, at JPM, 2006 hanggang 2022
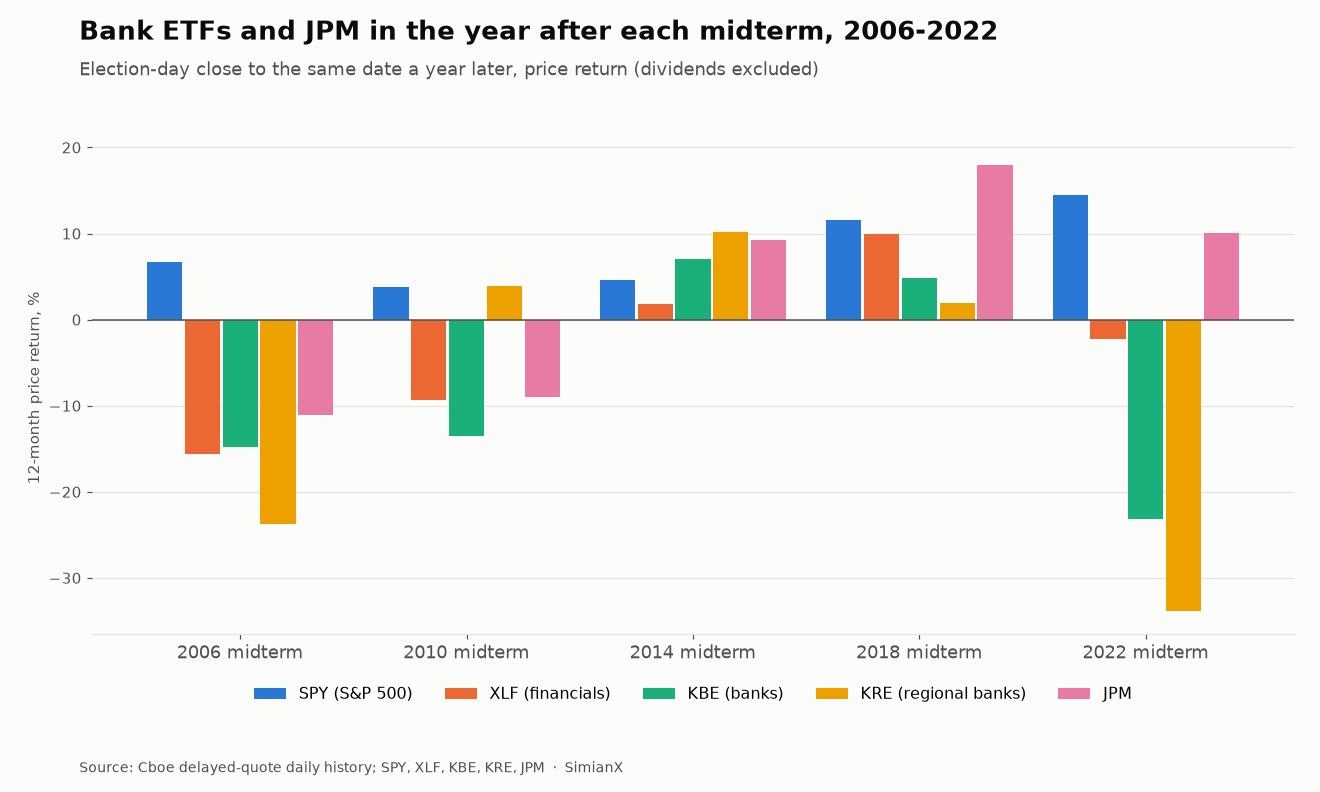
Labindalawang buwan pagkatapos ng araw ng eleksyon (price return):
| Fund | 2006 | 2010 | 2014 | 2018 | 2022 | Average | Natalo ang SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| XLF | −15.6% | −9.3% | +1.8% | +10.0% | −2.3% | −3.1% | 0 sa 5 |
| KBE | −14.8% | −13.5% | +7.0% | +4.8% | −23.1% | −7.9% | 1 sa 5 |
| KRE | −23.7% | +3.9% | +10.2% | +2.0% | −33.9% | −8.3% | 2 sa 5 |
| JPM | −11.1% | −9.0% | +9.3% | +18.0% | +10.1% | +3.5% | 2 sa 5 |
Anim na buwan pagkatapos ng araw ng eleksyon (price return):
| Fund | 2006 | 2010 | 2014 | 2018 | 2022 | Average | Natalo ang SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8.9% | +14.0% | +5.1% | +6.4% | +8.0% | +8.5% | — |
| XLF | +6.1% | +11.7% | +2.7% | +3.5% | −6.0% | +3.6% | 0 sa 5 |
| KBE | +3.6% | +13.9% | +4.4% | +4.6% | −31.3% | −1.0% | 0 sa 5 |
| KRE | −1.2% | +18.7% | +3.6% | +2.3% | −40.9% | −3.5% | 1 sa 5 |
| JPM | +11.0% | +22.2% | +7.4% | +5.0% | +4.3% | +10.0% | 3 sa 5 |
Totoo pa rin ang 0 sa 5 ng XLF. Iniulat ng aming sector scoreboard na naiwan ang XLF sa SPY pagkatapos ng lahat ng limang midterm mula 2006 hanggang 2022, gamit ang dividend-adjusted na close. Kapag inulit ang parehong mga window gamit ang hiwalay na price data mula sa Cboe, pareho ang hatol. Magkapareho ang sign ng bawat return ng XLF at SPY, at hindi hihigit sa 1.9 points ang pagkakaiba ng taunang numero ng XLF at SPY, bunga ng pagkakaiba ng price data at dividend-adjusted data. Ang pagkukulang ng XLF kontra SPY ay −22.3, −13.1, −2.8, −1.6, at −16.7 points.
Iba ang larawan sa maikling panahon. Sa unang trading day pagkatapos ng eleksyon, tinalo ng XLF, KBE, KRE, at JPM ang SPY nang apat sa limang beses bawat isa. Pagkatapos ng 2010, tumaas nang halos 2% ang mga bank fund kinabukasan. Kadalasang nagbibigay ang botohan mismo ng maliit na relief bounce sa mga bangko. Ang sumunod na anim hanggang labindalawang buwan ang pumapalpak.
Ang JPM ang tanging linya sa talahanayan na mas madalas nanalo kaysa natalo laban sa SPY sa loob ng anim na buwan, at ito rin ang tanging linya ng bangko na may positibong average sa labindalawang buwan. Mas mahalaga ang laki kaysa partido.
Ano talaga ang naipasa ng Kongreso
Pambatas ang karaniwang argumento para sa mga bangko tuwing midterm: luluwagan ng bagong mayorya sa House o Senado ang regulasyon, o hihigpitan ito. Narito ang talagang naisabatas ng mga Kongresong nahalal sa midterm pagdating sa pagbabangko, katabi ng labindalawang buwang resulta ng bank stocks.
| Midterm | Kongresong nahalal | Pangunahing batas pambangko | Nilagdaan | Pasok sa 12-buwang window? | Banks vs market, 12b |
|---|---|---|---|---|---|
| 1934 | Ika-74 | Banking Act of 1935 | Ago 23, 1935 | Oo | −15.2 pts |
| 1954 | Ika-84 | Bank Holding Company Act of 1956 | 1956 | Hindi | −18.9 pts |
| 1978 | Ika-96 | Depository Institutions Deregulation and Monetary Control Act | Mar 31, 1980 | Hindi | −7.9 pts |
| 1986 | Ika-100 | Competitive Equality Banking Act | Ago 1987 | Oo | −13.5 pts |
| 1990 | Ika-102 | FDIC Improvement Act (FDICIA) | Dis 19, 1991 | Hindi (anim na linggo pagkatapos) | +46.7 pts |
| 1998 | Ika-106 | Gramm-Leach-Bliley Act | Nob 12, 1999 | Hindi (siyam na araw pagkatapos) | −11.5 pts |
| 2006 | Ika-110 | Emergency Economic Stabilization Act (TARP) | Okt 2008 | Hindi | −27.6 pts |
| 2010 | Ika-112 | Wala. Ang Dodd-Frank ay nilagdaan noong Hulyo 21, 2010, ng papaalis na ika-111 | — | — | −11.9 pts |
| 2014 | Ika-114 | FAST Act (binawasan ang Fed dividend na ibinabayad sa malalaking member bank) | Dis 4, 2015 | Hindi | +0.5 pts |
| 2018 | Ika-116 | CARES Act (ayuda sa pandemya, kasama ang accounting relief para sa mga bangko) | Mar 27, 2020 | Hindi | +3.4 pts |
| 2022 | Ika-118 | Wala, sa kabila ng mga pagbagsak ng bangko noong 2023 | — | — | −19.3 pts |
Tatlong bagay ang lumalabas sa talahanayang ito.
Nauna sa midterm ang malaking rollback, hindi pagkatapos. Ang Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), ang pangunahing pagluluwag sa Dodd-Frank, ay nilagdaan noong Mayo 24, 2018. Ipinasa ito ng ika-115 na Kongreso, na nahalal noong 2016, anim na buwan bago ang midterm ng 2018. Ang Dodd-Frank mismo ay nilagdaan noong Hulyo 21, 2010, mahigit tatlong buwan bago ang botohan noong 2010. Parehong natapos ang dalawang pinakamabigat na batas pambangko ng makabagong panahon bago ang mga midterm na madalas pinupuri o sinisisi dahil sa mga ito. Ganito rin sa mas naunang panahon: nilagdaan ang Garn-St Germain wala pang tatlong linggo bago ang midterm ng 1982, at ang Riegle-Neal interstate banking act mga anim na linggo bago ang midterm ng 1994.
Kapag nakapagpasa nga ng batas pambangko ang bagong Kongreso, kadalasan ay pagkatapos na ng window. Sa siyam na batas sa talahanayan, dalawa lang (1935 at 1987) ang nilagdaan sa loob ng labindalawang buwan matapos ang eleksyon, at naiwan sa market ang mga bangko sa parehong pagkakataon. Ang Gramm-Leach-Bliley, na nagpawalang-bisa sa paghihiwalay ng Glass-Steagall, ay nilagdaan siyam na araw matapos magsara ang window ng 1998, sa dulo ng isang taon kung kailan naiwan ang mga bangko sa market nang 11.5 points. Mabagal ang pagbabago sa batas, at may ilang taong babala ang market para sa karamihan ng mga batas na ito.
Bihirang galawin ng hating Kongreso ang mga bangko. Lahat ng limang midterm sa panahon ng ETF ay nagbunga ng hating gobyerno. Dalawa sa mga Kongresong iyon, ang ika-112 at ika-118, ay walang naipasang pangunahing batas pambangko, at nakaupo ang ika-118 sa buong 2023, ang taon ng tatlo sa apat na pinakamalaking pagbagsak ng bangko sa kasaysayan ng U.S. Mula sa mga regulator at sa Treasury nanggaling ang tugon, hindi sa Kongreso. Tugma ito sa resulta ng aming pag-aaral tungkol sa gridlock: kadalasang pinahihinto ng hating gobyerno ang lehislasyon, hindi ito binabaligtad.
Ang pondo para sa mga highway ang eksepsiyon: lima sa walong pangunahing batas sa highway at imprastraktura mula 1956, kasama ang FAST Act sa talahanayan sa itaas, ay nilagdaan sa ilalim ng hating gobyerno, gaya ng ipinapakita ng aming pagsusuri sa industrial stocks matapos ang midterm elections.
Bakit madalas maiwan ang mga bangko pagkatapos ng midterm
Kayang ipakita ng return data na may pattern, pero hindi nito mapapatunayan kung bakit. Tatlong paliwanag ang tugma sa ebidensya, at hindi nagkakansela ang mga ito.
Ang rate cycle. Nakasalalay ang kita ng bangko sa agwat ng interes na ibinabayad nila sa deposito at ng kinikita nila sa pautang. Sa ilang taon pagkatapos ng midterm, huminto o umikot ang Federal Reserve habang bumabagal ang paglago (2006-07 at 2018-19), o patuloy na naghigpit kahit inverted na ang yield curve at may deposit run (2022-23). Pinipiga ng patag o inverted na yield curve ang agwat na iyon, habang inaangat naman ng bumababang discount rate ang mga long-duration na growth stock. Maaaring ipaliwanag nito kung bakit naiiwan ang mga bangko sa mismong taon na pinakamaganda ang takbo ng buong market.
Ang credit cycle. Ilan sa pinakamasamang taon ng mga bangko pagkatapos ng midterm ay mga taong lumitaw ang mga lugi sa pautang: 1974-75 (ang pagguho ng mga pautang sa real estate at REIT kasunod ng pagbagsak ng Franklin National), 1986-87 (mga pautang sa enerhiya at agrikultura, mga bangko sa Texas), 2006-07 (subprime), at 2022-23 (mga unrealized na lugi sa bond at paglikas ng deposito). Hindi sumusunod sa kalendaryo ng eleksyon ang credit cycle, pero katotohanang paulit-ulit itong dumating sa partikular na window na ito.
Wala nang legislative upside na mapepresyuhan. Pagsapit ng araw ng eleksyon, karaniwang naayos na ang tanong sa regulasyon sa loob ng dalawang taon. Dahil sa hating Kongreso, malabong may bagong batas pambangko sa alinmang direksyon, kaya walang maihahatid ang "deregulation trade" na madalas nag-aangat sa bank shares bago ang botohan. Pagkatapos noon, interest rate at credit na lang ang batayan ng market sa pag-trade ng mga bangko, at sa karamihan ng mga window na ito, pabigat ang mga iyon.
Ang kalagayan sa 2026
Bumoboto ang mga Amerikano sa Nobyembre 3, 2026. Narito ang puwesto ng bank group sa close ng araw na iyon, gamit ang year-to-date na price return mula sa close noong Disyembre 31, 2025.
| Ticker | 2026 YTD hanggang close ng Nob 3 | vs SPY |
|---|---|---|
| SPY | +10.6% | — |
| XLF | +4.4% | −6.2 pts |
| KBE | +9.7% | −0.9 pts |
| KRE | +12.5% | +1.8 pts |
| JPM | +4.9% | −5.7 pts |
Bahagyang nauuna sa S&P 500 ngayong taon ang mga regional bank sa pagpasok sa midterm na ito, habang humigit-kumulang anim na points na naiiwan ang malawak na financials fund at ang JPM. Sa apat na midterm sa panahon ng ETF kung saan may buong taon ng kasaysayan ang KRE, isang beses lang itong pumasok sa araw ng eleksyon nang nauuna sa SPY, noong 2022, kung kailan bagsak nang halos 20% ang S&P 500 para sa taon. Nasa ibaba rin ng pinakamataas nitong close sa 2026 ang bawat linya: SPY nang 3.2%, XLF nang 2.3%, KBE nang 7.1%, KRE nang 6.5%, at JPM nang 7.4%.
Dalawang aral mula sa kasaysayan sa itaas ang direktang tumatama. Una, mas mahalaga sa mga bangko ang landas ng interest rate sa 2026 kaysa bilang ng mga upuan. Sinundan namin kung paano nagkabuhol ang kalendaryo ng Fed at ang midterm sa aming pagsusuri sa Fed noong Setyembre. Ikalawa, inilalatag ng mga senaryo sa aming mapa ng 12 stock para sa midterm kung aling mga patakarang may kinalaman sa bangko ang talagang abot ng Kongreso, at alin, gaya ng capital rules at pag-apruba sa merger, ang nananatili sa mga regulator anuman ang resulta. Puwede kang magpatakbo ng live analysis ng JPM sa SimianX para makita kung paano pinepresyuhan ng market ang pinakamalaking bangko nang real time.
Ang mga limitasyon ng pagsusuring ito
Makatwirang sample ang dalawampu't limang obserbasyon para sa pag-aaral ng eleksyon, pero maliit ito sa estadistika. Walang napapatunayan ang rekord na 10 sa 25 nang mag-isa; mas may bigat ito dahil ito ang pinakamasama sa apat na window ng cycle at dahil malaki ang agwat, average na −4.3 points at median na −6.8.
Ganap nang nagbago sa loob ng isang siglo ang "Banks" portfolio ni French: mula sa libu-libong lokal na bangko noong 1926 tungo sa market na dominado ng iilang pambansang institusyon. Limang midterm ang saklaw ng ETF sample, at lahat ay nagbunga ng hating gobyerno, kaya hindi nito maihihiwalay ang epekto ng post-midterm sa epekto ng hating gobyerno. Price return ang mga numero ng ETF. Karaniwang mas mataas ang dibidendo ng mga bank fund kaysa SPY, kaya medyo mas maliit ang agwat sa total return, pero sa dividend-adjusted data, naiiwan pa rin ang XLF sa SPY sa lahat ng limang taon ayon sa aming sector scoreboard.
Wala rito ang forecast o payo sa pamumuhunan. Talaan ito ng mga nangyari.
Mga madalas itanong
Paano gumagalaw ang bank stocks pagkatapos ng midterm elections?
Mas madalas na mas mababa sa market. Sa 25 midterm mula 1926 hanggang 2022, 10 beses lang natalo ng value-weighted na U.S. bank stocks ang buong market sa sumunod na labindalawang buwan, na may average na agwat na −4.3 points. Tumaas pa rin ang mga ito sa 17 sa 25 taong iyon. Ang market ay tumaas sa 23.
Totoo bang natalo ang XLF sa S&P 500 pagkatapos ng bawat kamakailang midterm?
Oo. Kapag sinukat mula sa close ng bawat araw ng eleksyon hanggang sa parehong petsa makalipas ang isang taon, naiwan ang XLF sa SPY pagkatapos ng mga midterm noong 2006, 2010, 2014, 2018, at 2022. Mula 1.6 points (2018) hanggang 22.3 points (2006) ang agwat. Naiwan din ito sa SPY sa loob ng anim na buwan sa lahat ng limang pagkakataon.
Mas magandang taya ba ang regional banks kaysa malalaking bangko tuwing midterm?
Hindi ayon sa rekord. Natalo lang ng KRE ang JPM pagkatapos ng dalawa sa huling limang midterm. Sa mahabang sample, natalo ng equal-weighted (mas maraming maliit na bangko) na bank stocks ang portfolio na nakatimbang sa malalaking bangko pagkatapos ng 16 sa 25 midterm, hindi mas mahusay kaysa rekord nila sa lahat ng iba pang taon. Mula 1990, nanalo ang malalaking bangko sa anim sa siyam.
Nagbabago ba ang bank trade kung Republican o Democrat ang manalo?
Halos walang suporta ang datos para sa party trade. Ang pinakamalaking batas sa deregulasyon sa nakaraang dekada, ang S.2155, ay nilagdaan anim na buwan bago ang midterm ng 2018, at nilagdaan ang Dodd-Frank bago ang midterm ng 2010. Kaunti lang ang pangunahing batas pambangko na naipasa ng mga Kongresong nahalal sa midterm, at karamihan sa mga iyon ay dumating pagkatapos ng labindalawang buwang window.
May panandaliang bounce ba ang bank stocks pagkatapos ng botohan?
Mayroon, pero maliit. Sa unang trading day pagkatapos ng huling limang midterm, tinalo ng XLF, KBE, KRE, at JPM ang SPY nang apat sa limang beses bawat isa. Sa buong sample ng 25 midterm, parang hagis ng barya ang resulta sa isang araw: 12 beses natalo ng mga bangko ang market.
Bakit mas maganda ang takbo ng mga broker kaysa mga bangko pagkatapos ng midterm?
Mas malaki ang kinikita ng trading portfolio (mga broker, exchange, at asset manager) kapag tumataas ang market at dumarami ang trading volume, at sa kasaysayan, ang taon pagkatapos ng midterm ang pinakamalakas na taon para sa stocks. Mas umaasa naman ang mga bangko sa yield curve at paglago ng pautang, na madalas kumokontra sa kanila sa parehong window.
Ano ang dapat bantayan ng mga investor sa mga bangko pagkatapos ng midterm ng 2026?
Mas mahalaga ang yield curve, gastos sa deposito, at kalidad ng credit kaysa sa komposisyon ng Kongreso. Sa kasaysayan, ang mga salik na iyon ang nagpapaliwanag sa karamihan ng masasamang taon ng mga bangko pagkatapos ng midterm, habang ang mga makasaysayang batas pambangko ay kadalasang dumating bago ang botohan o matagal na pagkatapos nito.
Ang buod
Ang taon pagkatapos ng midterm ang pinakamasamang taon ng apat na taong cycle para sa bank stocks: 10 panalo laban sa market sa 25 midterm mula 1926, average na pagkukulang na 4.3 points, at 0 sa 5 para sa XLF laban sa SPY sa panahon ng ETF. Nakasabay ang mga broker at asset manager, at mas mahusay ang pinakamalaking bangko, ang JPM, kaysa sa mga bank fund. Ang mga batas na diumano'y nagtutulak sa bank trade ay kadalasang nilagdaan bago ang botohan o matagal matapos ang window. Batay sa rekord na ito, mas mahalaga sa mga bangko ang interest rate at credit kaysa kung sino ang nanalo.
Mga pinagmulan. Kenneth R. French Data Library: 49 na industry portfolio (value- at equal-weighted, araw-araw at buwanan), 12 industry portfolio, at ang Fama-French research factors, total return mula Hulyo 1926 (data file na binuo mula sa CRSP database ng Setyembre 2026). Daily history ng Cboe delayed quotes para sa SPY, XLF, KBE, KRE, at JPM, kasama ang close noong Nobyembre 3, 2026 mula sa Cboe delayed quote. Mga batas at petsa ng paglagda mula sa congress.gov at sa mga sanaysay ng Federal Reserve History. Mga petsa ng eleksyon: ang unang Martes pagkatapos ng unang Lunes ng Nobyembre. Ang mga chart ay ginawa ng SimianX mula sa pinagbabatayang return data. Mga depinisyon: Fama-French industry portfolios, net interest margin, yield curve.
Kaugnay na babasahin
- Pinakamahuhusay na Sektor Pagkatapos ng Midterm Elections: 100 Taon ng Datos: ang scoreboard ng labindalawang sektor na kinapapalooban ng pahinang ito
- Mabuti ba ang Gridlock para sa Stocks? 49 na Kongreso, 1927-2025: hating gobyerno kontra nagkakaisang gobyerno, termino kada termino
- Mga Taon ng Midterm Election at ang Stock Market: 1950-2026: ang rekord sa antas ng index
- Midterm Election Stocks 2026: 12 Ticker, 3 Senaryo: ano ang nagbabago sa bawat kumpigurasyon ng Kongreso
- Ang Presidential Cycle: S&P 500 Returns Kada Taon, 1928-2025: kung saan nakapuwesto ang taon pagkatapos ng midterm sa apat na taong pattern
- Homebuilder Stocks Pagkatapos ng Midterm: Datos 1926-2022: ang isa pang sektor na sensitibo sa interest rate, kasama ang talaan ng mortgage rate
- Industrial Stocks Matapos ang Midterm Elections: 1926-2022: ang bahaging industriya


