 Ni Marcus Reeve
Mula 1929 hanggang 2022: gaano katagal talaga ang recovery
Na-update noong Oktubre 2026. Datos hanggang Oktubre 15, 2026.
Maikling sagot: Bawat bear market ng S&P 500 mula 1929 ay nakabawi na sa isang bagong taluktok. Mula 1945, ang paghihintay mula sa naunang taluktok hanggang sa bagong taluktok ay may katamtamang mga 37 buwan (median 23), mula 6 na buwan noong 2020 hanggang 90 buwan matapos ang 1973–74. Ang pinakahuli, ang 2022, ay umabot ng 25 buwan.
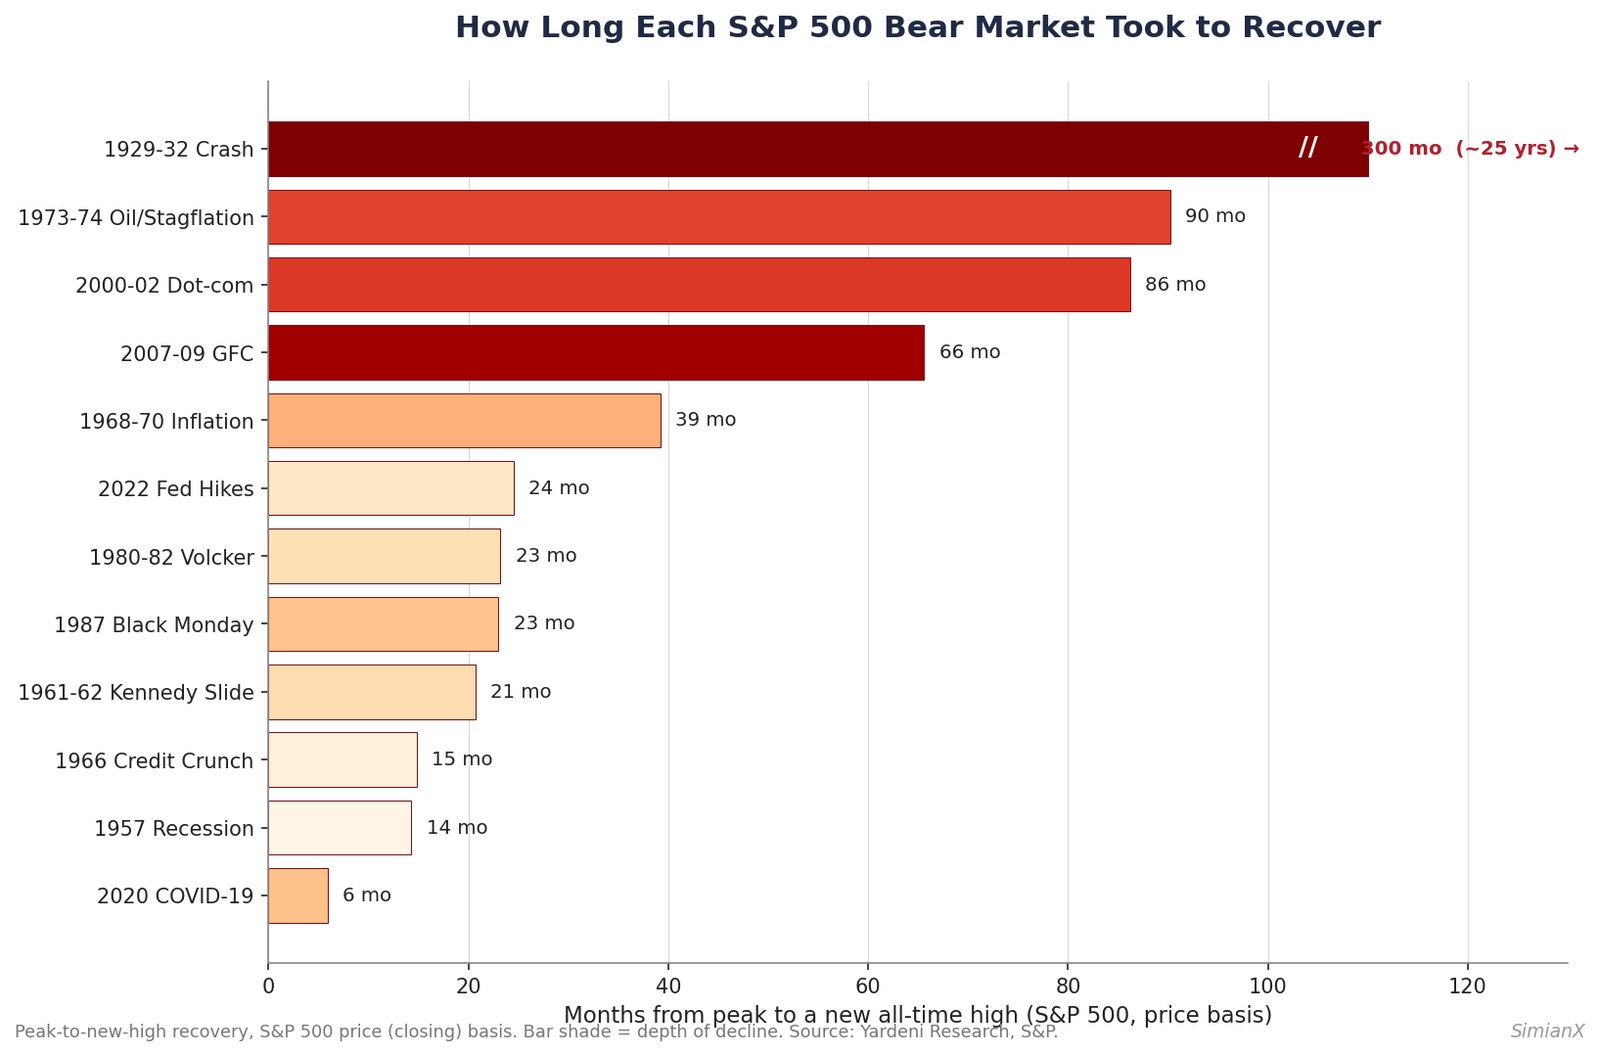
Bawat bear market ng S&P 500 sa kasaysayan ay napawi rin sa huli ng isang bagong all-time high. Ang tanging nagbago ay kung gaano katagal naghintay ang mga mamumuhunan — mula sa mga anim na buwan matapos ang pagbagsak dahil sa COVID noong 2020 hanggang sa mga 25 taon matapos ang pagguho noong 1929. Ito ang kumpletong reference table kung gaano katagal bago nakabawi ang bawat bear market ng S&P 500, ang datos sa likod ng mga karaniwang bilang, at ang pattern na nagpapaliwanag sa agwat sa pagitan ng mabilis na pagbawi at isang dekadang nawala.
Ginagamit namin ang karaniwang pamantayan sa buong teksto: ang bear market ay isang pagbaba mula taluktok hanggang ilalim na 20% o higit pa sa batayang closing, sinusukat sa S&P 500 (at sa hinalinhan nito, ang S&P Composite, bago ang 1957). Ang "pagbawi" ay nangangahulugang muling nagsara ang index sa isang bagong all-time high — ang sandaling ang isang mamumuhunan na bumili sa naunang taluktok at nag-hold ay sa wakas ay nakabalik sa break-even. Lahat ng bilang ay batay lamang sa presyo (walang muling pamumuhunan ng dibidendo); sa batayang total return, mas mabilis nang malaki ang bawat pagbawi sa ibaba. Bahagi ang talahanayang ito ng aming sentro ng sanggunian sa kasaysayan ng merkado.
Gaano katagal bago makabawi ang mga bear market? Ang maikling sagot
Kapag inalis ang Great Depression na isang tunay na outlier, ang labing-isang bear market mula 1945 ay umabot nang katamtaman ng mga tatlong taon (humigit-kumulang 37 buwan) upang makabawi tungo sa bagong taluktok, na may median na mas malapit sa dalawang taon (mga 23 buwan). Ang pinakamabilis na modernong pagbawi ay ang pandemyang pagbagsak ng 2020, na wala pang anim na buwan; ang pinakamabagal ay ang malalim at istruktural na bear market ng 1973-74 at 2000-02, na bawat isa ay umabot nang mahigit pitong taon bago tuluyang nabawi ang naunang taluktok nito.
Ang pagbaba mismo ay kadalasang mas maikli kaysa sa pagbawi. Sa kasaysayan, umaabot ang mga bear market nang katamtaman ng mga 9 hanggang 11 buwan upang bumagsak mula taluktok hanggang ilalim, at saka mas matagal pa upang umakyat pabalik. Mabilis dumating ang sakit; mabagal ang paggaling. Ang asimetriyang iyon — mabilis na pagbagsak, mabagal na pagbawi — ang pinakamahalagang dapat isaisip, at may tumpak itong matematikal na dahilan na babalikan natin. Para sa numero ng bawat bear market, tingnan ang aming talahanayan ng recovery time ng S&P 500 matapos ang pagbagsak, na sumasaklaw din sa mga pagbagsak na huminto bago umabot sa 20%.
Ang kumpletong reference table: bawat bear market ng S&P 500 mula 1929
Inililista ng talahanayan sa ibaba ang bawat bear market mula taluktok hanggang ilalim na 20% o higit pa, ang lalim ng pagbaba, kung gaano katagal nagtagal ang pagbaba, at kung gaano katagal bago nagsara ang index sa isang bagong all-time high na sinukat mula sa naunang taluktok. Ang mga pinagkunan ay ang bull-at-bear na mga talahanayan ng Yardeni Research at ang kasaysayan ng index ng Standard & Poor's, na pinag-tsek-tsek sa Hartford Funds / Ned Davis Research.
| Bear market | Pagbaba (taluktok → ilalim) | Tagal ng pagbaba | Oras ng pagbawi (taluktok → bagong taluktok) | Pangunahing dahilan |
|---|---|---|---|---|
| 1929-1932 | −83% hanggang −86% | ~33 buwan | ~25 taon (Set. 1954) | Malaking Pagguho / Depresyon |
| 1957 | −20.7% | ~3 buwan | ~14 buwan | Resesyon ng 1957-58 |
| 1961-1962 | −28.0% | ~6 buwan | ~21 buwan | "Kennedy Slide" |
| 1966 | −22.2% | ~8 buwan | ~15 buwan | Pagsikip ng kredito, paghigpit ng Fed |
| 1968-1970 | −36.1% | ~18 buwan | ~39 buwan | Implasyon, Vietnam, masikip na pera |
| 1973-1974 | −48.2% | ~21 buwan | ~90 buwan (7.5 taon) | Embargo sa langis, stagflation |
| 1980-1982 | −27.1% | ~20 buwan | ~23 buwan | Pagkabigla sa interes ni Volcker |
| 1987 | −33.5% | ~3 buwan | ~23 buwan | Black Monday |
| 2000-2002 | −49.1% | ~31 buwan | ~86 buwan (7.2 taon) | Pagsabog ng dot-com, 9/11 |
| 2007-2009 | −56.8% | ~17 buwan | ~66 buwan (5.5 taon) | Pandaigdigang Krisis Pinansyal |
| 2020 | −33.9% | ~1 buwan | ~6 buwan | Pandemyang COVID-19 |
| 2022 | −25.4% | ~9 buwan | ~25 buwan | Implasyon, siklo ng pagtaas ng interes ng Fed |
Isang paalala tungkol sa pagbilang: sa ilalim ng pamantayang "iisang taluktok hanggang ilalim, batayang closing" na ginagamit ng Yardeni at S&P, may 22 magkakahiwalay na bear market mula 1929. May ilang madalas banggiting pinagkukunan (Ned Davis Research, sa pamamagitan ng Hartford Funds) na bumibilang ng 27, dahil hinahati nila ang pagguho ng 1929-1932 sa limang hiwalay na yugto na lampas 20%, at hinahati ang 2000-02 at 2007-09 sa tigdadalawang yugto. Pareho silang magkakaugnay sa loob — ang mahalaga sa pagbanggit ng anumang estadistika ng "bilang ng bear market" ay malaman kung aling pamantayan ang ginagamit. Pinagsasama-sama ng talahanayan sa itaas ang bawat pangyayari bilang isang tuloy-tuloy na pagbaba, na siyang mas malinaw na batayan ng sanggunian.
Ang outlier ng 1929: bakit umabot ng 25 taon
Karapat-dapat sa sariling talata ang pagguho ng 1929 dahil binabaluktot nito ang bawat karaniwang bilang at ito ang pinakamaling banggit na numero sa kasaysayan ng merkado. Mula sa taluktok nito noong Setyembre 1929, bumagsak ang S&P Composite nang mga 83% hanggang 86% tungo sa ilalim nito noong Hunyo 1932 — malayong-malayong pinakamalalim na pagbabang naitala. Ngunit ang numerong inuulit-ulit ng mga tao — "umabot ng 25 taon bago nakabawi" — ay nangangailangan ng ingat.
Sa batayang presyo, hindi nagsara ang S&P Composite sa isang bagong taluktok na mas mataas sa taluktok nitong 1929 hanggang Setyembre 1954 — mga isang-kapat na siglo. Ang dahilan ng katagalan ay ang dekada ng 1930 at 1940 ay hindi iisang bear market at iisang pagbawi, kundi isang salansan ng mga ito. Kinailangan munang umakyat pabalik ng index sa bear market ng 1937-38 (isa pang −54%), ang mga pagbaba noong panahon ng Ikalawang Digmaang Pandaigdig na 1939-1942, at ang bear market ng 1946-1949 bago nito sa wakas nalampasan ang lumang taluktok noong 1954. Tandaan din na ang madalas banggiting hangganan na "25 taon hanggang Nobyembre 1954" ay karaniwang tumutukoy sa Dow Jones Industrial Average (Dow Jones), hindi sa S&P — nakabawi ang dalawang index nang ilang buwan lamang ang agwat, ngunit hindi sila iisang serye.
May isa pang babalang dapat sabihin nang malinaw dahil binabago nito ang konklusyon: sa batayang total return — mga dibidendong muling ipinupuhunan, na siyang paraan ng totoong mamumuhunan sa pagdanas ng merkado — mas maaga nang malaki dumating ang break-even ng 1929, sa mga kalagitnaan ng dekada 1930 hanggang kalagitnaan ng 1940 depende sa mga pagpapalagay ng deflation, hindi noong 1954. Mataas ang mga dividend yield noong panahong iyon, at ang muling ipinuhunang kita ang gumawa ng malaking bahagi ng pagbawi. Bawat bilang ng pagbawi sa artikulong ito ay batay lamang sa presyo para sa pagkakatugma, ngunit pinakamalaki ang agwat sa pagitan ng presyo at total return dito mismo.
Bakit napakatagal ng malalim na bear market: ang matematika ng pagbawi
May matigas na matematikal na dahilan kung bakit umaabot ng mga taon ang isang −50% na bear market habang nakakalimutan sa loob ng mga buwan ang isang −20% na correction, at wala itong kinalaman sa damdamin. Ang isang porsyentong pagkalugi at ang porsyentong pagtaas na kailangan upang ibalik ito ay hindi simetriko. Mawalan ng 20% at kailangan mo ng +25% para bumalik sa break-even. Mawalan ng 33% at kailangan ng +50%. Mawalan ng 50% at kailangan ng buong +100% — kailangang literal na magdoble ang merkado. Mawalan ng 57% gaya noong 2008 at kailangan ng +133%. At ang −83% hanggang −86% ng pagguho ng 1929 ay humingi ng pagtaas na mga +490% hanggang +610% para lamang bumalik sa break-even.
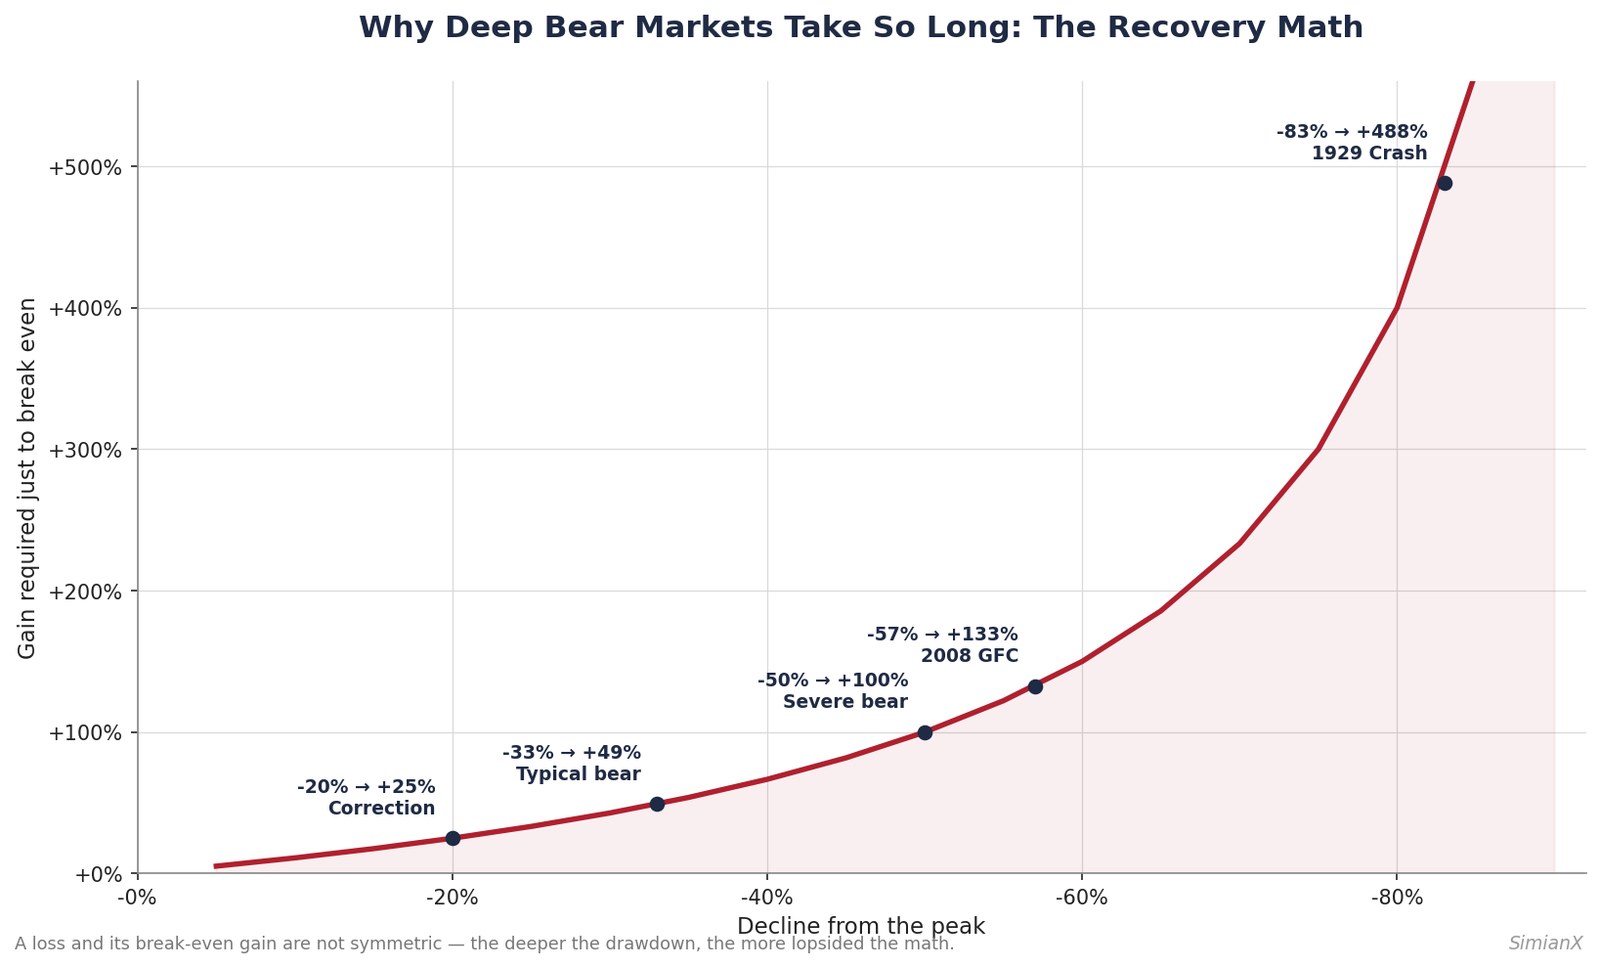
Ang convex na ugnayang ito ang dahilan kung bakit mas mabilis lumaki ang kolum ng pagbawi sa talahanayan kaysa sa kolum ng pagbaba. Ang isang merkadong tumutubo nang compound, sabihin nating 8% bawat taon, ay umaabot ng mga tatlong taon upang maghatid ng +25% na pakinabang, ngunit halos siyam na taon upang maghatid ng +100%. Ang lalim ng butas ang nagtatakda ng sahig sa oras ng pagbawi na hindi mapaiikli ng anumang dami ng pag-asa. Ito rin ang pinakamatibay na argumento kung bakit mas mahalaga ang pag-iwas sa pinakamalalim na bahagi ng pagbaba kaysa sa pagtama sa eksaktong ilalim — pinaparusahan nang hindi proporsyonal ng matematika ang malalalim na pagkalugi.
Ano talaga ang ipinapakita ng datos: limang pattern
1. Bumibilis ang mga pagbawi. Ang dalawang pinakahuling bear market, 2020 at 2022, ay nalutas sa loob ng 6 at 25 buwan ayon sa pagkakasunod, at ang muntik nang bear market ng 2025 (−18.9%) sa loob ng mga 4 na buwan. Ang mas malalim na liquidity, mas mabilis na tugong patakaran, at isang mas konsentrado at mas mataas-margin na index ay nagpaikli sa mga oras ng pagbawi kumpara sa dekada 1970, nang ang iisang bear market ay maaaring lumamon sa kalakhan ng isang dekada.
2. Hinuhulaan ng lalim ang tagal — sa maluwag na paraan. Ang apat na pinakamahabang pagbawi (1929, 1973-74, 2000-02, 2007-09) ay kabilang din sa pinakamalalim na pagbaba. Ngunit ang lalim ay hindi tadhana: ang pagguho ng 1987 ay isang −33.5% na pagbagsak ngunit nakabawi sa mga 23 buwan, samantalang ang mababaw na bear market ng 1968-70 ay umabot ng 39 buwan. Ang nagpapahaba sa isang pagbawi ay hindi lamang kung gaano kalayo bumagsak ang merkado, kundi kung sira rin ba ang pinagbabatayang ekonomiya — ang isang balance-sheet recession (2008) o isang istruktural na rehimen ng implasyon (dekada 1970) ay humahaba sa pag-akyat.
3. Mabilis bumawi ang mabilis na pagbagsak; mabagal bumawi ang mabagal na pagguho. Ang mga pagbaba ng 2020 at 1987 ay matarik at maikli — at parehong gumaling nang medyo mabilis. Ang mga bear market ng 2000-02 at 1973-74 ay patuloy na bumaba sa loob ng dalawa hanggang tatlong taon, at ang pagbawi nila ay umabot nang mahigit pito. Ang isang matagal na pagbaba ay karaniwang tanda ng mas malalim na suliraning pang-ekonomiya, at minamana ng pagbawi ang bigat na iyon.
4. Maikli ang pagbaba; mahaba ang paghihintay. Sa buong kasaysayan, umaabot ang karaniwang bear market nang wala pang isang taon bago tumama sa ilalim, ngunit ilang taon bago makabawi. Palaging minamaliit ng mga mamumuhunan ang paghihintay, hindi ang pagbagsak.
5. Bawat isa ay nakabawi. Dalawampu't dalawang bear market, dalawampu't dalawang bagong all-time high. May 100% na rekord ang S&P 500 na sa huli ay naibabalik nang buo ang mga mamumuhunang nag-hold (o patuloy na bumili). Iyan ang buong bullish na argumento ng pangmatagalang pamumuhunan na ipinipiga sa isang pangungusap — bagaman ang "sa huli" ay minsang nangahulugan ng 25 taon.
Paano naman ang "bear market" ng 1990?
Makikita mong may ilang listahan na isinasama ang isang bear market ng 1990 na nakatali sa pagsulpot ng presyo ng langis dahil sa Gulf War. Sa batayang closing, bumagsak ang S&P 500 nang 19.9% mula sa taluktok nitong Hulyo 1990 tungo sa pinakamababa nitong Oktubre 1990 — kulang-kulang lang sa hangganang 20% — kaya inuuri ito ng mahigpit na pamantayan bilang isang malalim na correction, hindi bear market. Sa loob ng araw ay panandaliang lumampas ito sa 20%. Inaalis namin ito sa may-bilang na talahanayan para sa pagkakatugma, ngunit sulit itong malaman: ang pagbawi mula sa ilalim na iyon tungo sa bagong taluktok ay umabot lamang ng mga apat na buwan, isa sa pinakamabilis na naitala, dahil mas malusog ang pinagbabatayang ekonomiya kaysa sa ipinahihiwatig ng mga headline. Isang kapaki-pakinabang na paalala: binabago ng depinisyong gagamitin mo ang bilang.
2025 at 2026: ang pinakahuling mga pagbaba kumpara sa kasaysayan
Ang parehong guhit na 20% ang nagpapasya kung paano itinatala ang pinakahuling mga bentahan. Noong 2025, bumagsak ang S&P 500 nang 18.9% sa batayang closing, mula sa rekord nitong 6,144.15 noong Pebrero 19 tungong 4,982.77 noong Abril 8, sa gitna ng pagyanig dahil sa taripa. Sa loob ng araw noong Abril 7, mahigit 20% itong mas mababa sa taluktok nito, ngunit walang closing na lumampas sa guhit, kaya — gaya ng 1990 — itinatala ito ng karaniwang pamantayan bilang correction, hindi bear market. Nagsara ang index sa bagong taluktok na 6,173.07 noong Hunyo 27, 2025, mga apat na buwan matapos ang taluktok noong Pebrero.
Noong 2026, ang pinakamalalim na pagbaba mula closing hanggang closing sa ngayon ay 9.1%, mula Enero 27 hanggang Marso 30. Nagsara ang S&P 500 sa rekord na 7,818.93 noong Oktubre 6, 2026 at mga 1% na mas mababa roon noong Oktubre 15. Kaya ang 2022 pa rin ang pinakahuling natapos na bear market: isang 25.4% na pagbaba mula Enero 3 hanggang Oktubre 12, 2022, at isang bagong taluktok sa closing noong Enero 19, 2024.
| Pangyayari | Pagbaba (closing) | Taluktok hanggang ilalim | Taluktok hanggang bagong taluktok | Binibilang bang bear market? |
|---|---|---|---|---|
| Katamtaman ng 11 bear market mula 1945 | −34.6% | ~12 buwan | ~37 buwan | — |
| Median ng 11 bear market mula 1945 | −33.5% | ~9 buwan | ~23 buwan | — |
| Pagbagsak dahil sa COVID-19 noong 2020 | −33.9% | ~1 buwan | ~6 na buwan | Oo |
| Bear market ng implasyon noong 2022 | −25.4% | ~9 buwan | ~25 buwan | Oo |
| Bentahan dahil sa taripa noong 2025 | −18.9% | ~1.6 buwan | ~4 na buwan | Hindi (correction) |
| 2026 hanggang Oktubre 15 | −9.1% | ~2 buwan | Rekord na closing noong Okt 6, 2026 | Hindi |
Paraan: ang mga hanay ng katamtaman at median ay kinuwenta mula sa labing-isang hanay pagkaraan ng 1945 sa reference table sa itaas. Ang mga bilang ng 2025 at 2026 ay pang-araw-araw na closing mula sa kasaysayan ng S&P 500 sa Yahoo Finance, na sinuri laban sa datos ng index ng CNBC; parehong closing ang ibinibigay ng dalawang serye para sa mga petsang ito. Mas malawak ang galaw ng mga index ng sektor kaysa sa buong merkado — bumagsak ang chip index nang mga 29% sa pagitan ng Hunyo at Hulyo 2026 lamang, gaya ng ipinapakita ng aming talahanayan ng bawat bear market ng semiconductor mula 1995.
Paano binabasa ng mga AI model ang mga pagbawi ng bear market
Ang dahilan kung bakit mahalaga ang reference table na ito sa isang trader ngayon ay dahil hindi random ang mga pagbawi — may dala silang istrukturang nauulit, at ang istruktura ang eksaktong dinisenyong tuklasin ng mga makabagong AI model. Sa SimianX, sinusuri ng malalaking language model mula OpenAI, Anthropic, Google, at xAI ang mga kalagayan ng merkado nang live at naglalagay ng mga simuladong trade, kaya makikita mo kung paano nangangatwiran ang iba't ibang model tungkol sa mga pagbaba at pagbawi sa real-time sa AI model leaderboard.
Ilang makasaysayang maaasahang signal ng pagbawi na maaaring timbangin ng isang AI model:
- Breadth thrust: ang bahagi ng mga stock na tumataas ay biglang sumusulpot mula sa isang ilalim, na nauna sa bawat matagalang pagbawi sa talahanayan.
- Ang katangian ng pagbaba: isang mabilis na pagbagsak na hinihimok ng liquidity (2020) laban sa isang mabagal na pagguho na hinihimok ng fundamentals (2000-02), na, gaya ng ipinapakita ng matematika ng pagbawi sa itaas, ay humahantong sa lubhang magkakaibang timeline.
- Ang inflection ng patakaran: ang pag-pivot mula sa paghihigpit ng pera tungo sa pagluluwag, na nauna sa mga pagbawi ng 1982, 2009, at 2020.
- Ang rotation ng pamumuno: kung aling mga stock ang nanguna sa bagong bull market. Pagkatapos ng 2009 ay mga megacap gaya ng Apple at Amazon; pagkatapos ng 2020 ay ang Nvidia at Microsoft ang nagbalik sa index sa mga taluktok nito.
Magagamit mo ito nang hindi nakatutok sa mga screen buong araw. Ang stock autopilots ng SimianX ay nagpapahintulot sa isang AI model na patuloy na subaybayan ang iyong watchlist at ilantad ang mga signal, at ang parehong engine ang nagpapatakbo sa crypto leaderboard para sa mga digital asset, na may sariling — mas maiikli at mas marahas na — mga siklo ng bear at pagbawi. Tingnan ang pricing para malaman kung paano hinahati-hati ang mga autopilot.
Mga aral para sa mga mamumuhunan mula sa isang siglo ng mga pagbawi
- Ang pananatili sa merkado ay nananalo sa pagtama sa ilalim. Dahil pinaparusahan ng matematika ng pagbawi ang malalalim na pagkalugi, ang mga mamumuhunang pinakamahusay ay bihirang ang mga humula sa eksaktong ilalim — kundi ang mga patuloy na bumili sa kabila nito at naghintay sa susunod na bagong taluktok.
- Ang iyong time horizon ang nagpapasya kung kayang ligtasan ang isang bear market. Isang sakuna ang 25-taong pagbawi kung magreretiro ka sa ikatlong taon at ayos lang kung 30 anyos ka. Itugma ang iyong equity exposure sa horizon na talagang mayroon ka.
- Ang lalim ang kaaway ng bilis. Ang isang mababaw na bear market ay isang speed bump; ang isang −50% ay isang ilang-taong pag-iikot. Ang pamamahala sa panganib ay halos tungkol sa hindi pakikilahok sa pinakamalalim na bahagi ng pagbaba.
- Mas mahaba ang pakiramdam ng pagbaba kaysa sa sinasabi ng datos, at mas mahaba pa ang pagbawi. Magplano para sa paghihintay, hindi lamang sa pagbagsak.
FAQ: mga bear market ng S&P 500 at mga oras ng pagbawi
Gaano katagal bago makabawi ang stock market mula sa isang bear market?
Para sa labing-isang bear market ng S&P 500 mula 1945, ang panahon mula sa naunang taluktok hanggang sa bagong taluktok sa closing ay may katamtamang mga 37 buwan, at median na mga 23 buwan. Ang saklaw ay mula mga anim na buwan (2020) hanggang mga 90 buwan (1973–74). Kung isasama ang 1929, ang pinakamahabang paghihintay ay mga 25 taon sa batayang presyo.
Kailan ang huling bear market?
Ang pinakahuling natapos na bear market ng S&P 500 ay mula Enero 3 hanggang Oktubre 12, 2022, isang pagbaba sa closing na 25.4%. Naabot ng index ang bagong taluktok sa closing noong Enero 19, 2024, mga 25 buwan matapos ang taluktok. Huminto ang bentahan dahil sa taripa noong 2025 sa −18.9% sa batayang closing, kaya binibilang ito bilang correction.
Ano ang pinakamahabang pagbawi ng bear market sa kasaysayan?
Ang pagguho ng 1929. Sa batayang presyo, hindi nagsara ang S&P Composite nang mas mataas sa taluktok nito noong Setyembre 1929 hanggang Setyembre 1954, mga 25 taon pagkaraan, dahil dumaan pa ang index sa ilang bear market noong dekada 1930 at 1940. Kapag muling ipinuhunan ang mga dibidendo, mas maaga dumating ang break-even, sa pagitan ng kalagitnaan ng dekada 1930 at kalagitnaan ng 1940.
Ano ang pinakamabilis na pagbawi ng bear market?
Ang pagbagsak dahil sa COVID-19 noong 2020. Bumagsak ang S&P 500 nang 33.9% mula Pebrero 19 hanggang Marso 23, 2020, saka nagsara sa bagong taluktok noong Agosto 18, 2020, mga anim na buwan matapos ang taluktok. Ito ang pinakamabilis na ganap na pagbawi sa talahanayan.
Ilang bear market na ang naranasan ng S&P 500 mula 1929?
Dalawampu't dalawang magkakahiwalay na pagbaba na 20% o higit pa sa batayang closing ayon sa pamantayang ginagamit ng Yardeni Research at S&P, o 27 ayon sa paraan ng Ned Davis Research, na hinahati ang pinakamalalim na pagbagsak sa hiwalay na mga yugto. Pinagsasama-sama ng talahanayan sa itaas ang mga ito sa 12 tuloy-tuloy na pangyayari.
Bumabawi ba ang lahat ng bear market?
Sa ngayon, oo. Bawat naitalang bear market ng S&P 500 ay sinundan ng bagong all-time high sa batayang presyo. Ang nagbabago ay ang tagal ng paghihintay, mula mga anim na buwan hanggang mga 25 taon.
Bakit kailangan ng 50% na pagkalugi ng 100% na pagtaas para makabawi?
Hindi simetriko ang pagkalugi at pagtaas. Kung ang $100 ay bumaba nang 50% tungong $50, kailangan nitong magdoble para bumalik sa $100. Ang 20% na pagkalugi ay nangangailangan ng 25% na pagtaas, at ang 56.8% na pagkalugi noong 2008 ay nangailangan ng mga 131%. Kaya mas matagal makabawi ang mas malalalim na bear market.
Konklusyon
Naghahatid ang isang siglo ng datos ng isang mensaheng may dalawang bahagi. Una, hindi kailanman nabigo ang S&P 500 na makabawi mula sa isang bear market — dalawampu't dalawang pagbaba, dalawampu't dalawang bagong taluktok. Ikalawa, pinamamahalaan ang paghihintay ng lalim at ng kalusugan ng pinagbabatayang ekonomiya, at umabot ito mula kalahating taon hanggang isang-kapat na siglo. Ang matematika ng pagbawi ang nag-uugnay na sinulid: habang lumalalim ang butas, lalong hindi proporsyonal ang pag-akyat palabas. Para sa isang pangmatagalang mamumuhunan, ipinaglalaban nito ang pananatiling namumuhunan at ang pamamahala sa lalim ng mga pagbaba sa halip na subukang tamaan ang eksaktong ilalim. Para makita kung paano binabasa ng mga nangungunang AI model ngayon ang kasalukuyang merkado laban sa eksaktong makasaysayang backdrop na ito, tuklasin ang SimianX AI model leaderboard at ang stock autopilots.
Kaugnay na babasahin
- Bilhin ang invasion pattern: Iraq 2003, +15% na rally ng S&P 500
- S&P 500 Bear Market History: Bawat Bear Market Mula 1929
- Paano kumikilos ang S&P 500 sa mga pagyanig sa langis
- Ginto sa Bawat US Recession Mula 1973: Safe-Haven Scorecard
- Bawat rate-cut cycle ng Fed mula 1980: stocks, bonds, ginto
- Semiconductor Stocks Crash: Bawat SOX Bear Market 1995–2026
- S&P 500 Crash History: 20 Pinakamasamang Araw at Pagkatapos
- Sentro ng sanggunian sa kasaysayan ng merkado
- SimianX AI model leaderboard
- Stock autopilots
- Crypto leaderboard
- Lahat ng kuwento