
 Ni Muke
Bakit Bumagsak ang Alphabet Habang Dumoble ang Google Cloud: Sundan ang Salapi
Bumaba sa negatibong $9.065 bilyon ang malayang daloy ng salapi ng Alphabet sa Q3 2026 kahit lumago nang 103% ang kita ng Google Cloud. Lumikha ang kompanya ng $42.290 bilyong salapi mula sa operasyon at gumastos ng $51.355 bilyon sa pagbili ng ari-arian at kagamitan. Totoo ang pag-unlad ng negosyo ng Cloud; mas mabilis lumalaki ang agarang salaping kailangan para maihatid iyon kaysa sa salaping nalilikha ng grupo.
Higit ang naipapaliwanag ng pagkakaibang ito kaysa sa simpleng pagkukulang ng tubo laban sa inaasahan. Maaaring patatagin ng Cloud ang operasyon ng Alphabet habang ipinagpapaliban ng paggasta sa imprastraktura, imbentaryo, pinagsasaluhang pananaliksik at pagpopondo ang pagbabalik ng salapi sa mga karaniwang shareholder. Napapabuti lamang ng mas mababang presyo ng sapi ang potensiyal ng pamumuhunan kung nabibigyang-katwiran ng magiging takbo ng negosyo ang presyong ibinayad.
Ginagamit ng pagsusuring ito ang opisyal na mga ulat kada tatlong buwan ng Alphabet at ang talakayan sa resulta noong Oktubre 28. Nasa bilyong dolyar ng Estados Unidos ang mga talahanayan maliban kung may ibang nakasaad. Pinananatili ng mga pagkalkula ang katumpakan ng pinagmulan; ibinilog ang ipinapakitang porsiyento. Ang mga halimbawang sitwasyon ng daloy ng salapi ay mga palagay, hindi pagtataya ng pamunuan.
Resulta ng Alphabet sa Q3 2026: ang maikling sagot
Ipinapakita ng opisyal na ulat sa resulta ng Q3 ang paglago ng kita at tubo sa operasyon kasabay ng paghina ng pag-convert nito sa salapi.
| Sukatan | Q3 2025 | Q3 2026 |
|---|---|---|
| Pinagsamang kita | $102.346 | $127.577 |
| Kita ng Google Cloud | $15.157 | $30.709 |
| Pinagsamang tubo sa operasyon | $31.228 | $40.576 |
| Tubo sa bawat karaniwang sapi matapos ang dilution, USD | $2.87 | $2.12 |
| Malayang daloy ng salapi | $24.461 | −$9.065 |
Nag-ambag ang Cloud ng humigit-kumulang 61.6% ng dagdag na kita ng grupo, na kinalkula mula sa paglago nitong $15.552 bilyon na hinati sa $25.231 bilyong paglago ng Alphabet. Isa itong makabuluhang makina ng paglago, hindi maliit na eksperimento. Ngunit bahagi ng buong grupo ang pag-aari ng mamumuhunan, at kailangang suportahan ng daloy ng salapi nito ang imprastraktura at pananaliksik para sa maraming produkto.
Iniulat ng Associated Press na mas mababa ang kita kaysa sa sinipi nitong pagtataya ng FactSet na $127.97 bilyon at ang EPS ay mas mababa sa inaasahang humigit-kumulang $3.01. Mga pagtataya ito ng isang tiyak na tagapagbigay ng datos. Hindi dapat ipagpalit bilang magkatumbas na sukatan ng inaasahan ng mga analista ang EPS ng kompanya na $2.12 at ang bilang na inayos sa simpleng pagkalkula na tatalakayin sa ibaba.
Ipinakita ng larawan ng datos sa merkado ng GOOGL ang pagsasara ng regular na sesyon sa $324.89 noong Oktubre 28 at ang presyong $292.50 pagkatapos ng oras ng kalakalan, 7:59 n.g. EDT, na bumaba nang 9.97% mula sa pagsasarang iyon. Inilalarawan ng presyong may tiyak na petsa at oras ang unang reaksiyon; hindi iyon ang pagbabago hanggang sa pagsasara ng regular na sesyon noong Oktubre 29.
Malayang daloy ng salapi ng Alphabet kada quarter: konteksto ng pagbaligtad
Tinutukoy ng Alphabet ang malayang daloy ng salaping hindi ayon sa GAAP bilang salapi mula sa operasyon na binawasan ng pagbili ng ari-arian at kagamitan. Hindi nito ibinabawas ang bawat paglabas ng salapi para sa pamumuhunan o pagpopondo. Kailangang hiwalay ang pagtrato sa pagkuha ng mga negosyo, pagbili ng pamumuhunan, dibidendo at pagbabayad ng utang.
Ibinibigay ng ulat ng Q4 2025, ulat ng Q1 2026 at kasunod na mga ulat ang sumusunod na kasaysayan. Isang quarter lamang ang bawat hanay.
| Quarter | Salapi mula sa operasyon | Paggastang pangkapital na binayaran ng salapi | Malayang daloy ng salapi | Paggastang pangkapital / salapi mula sa operasyon |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
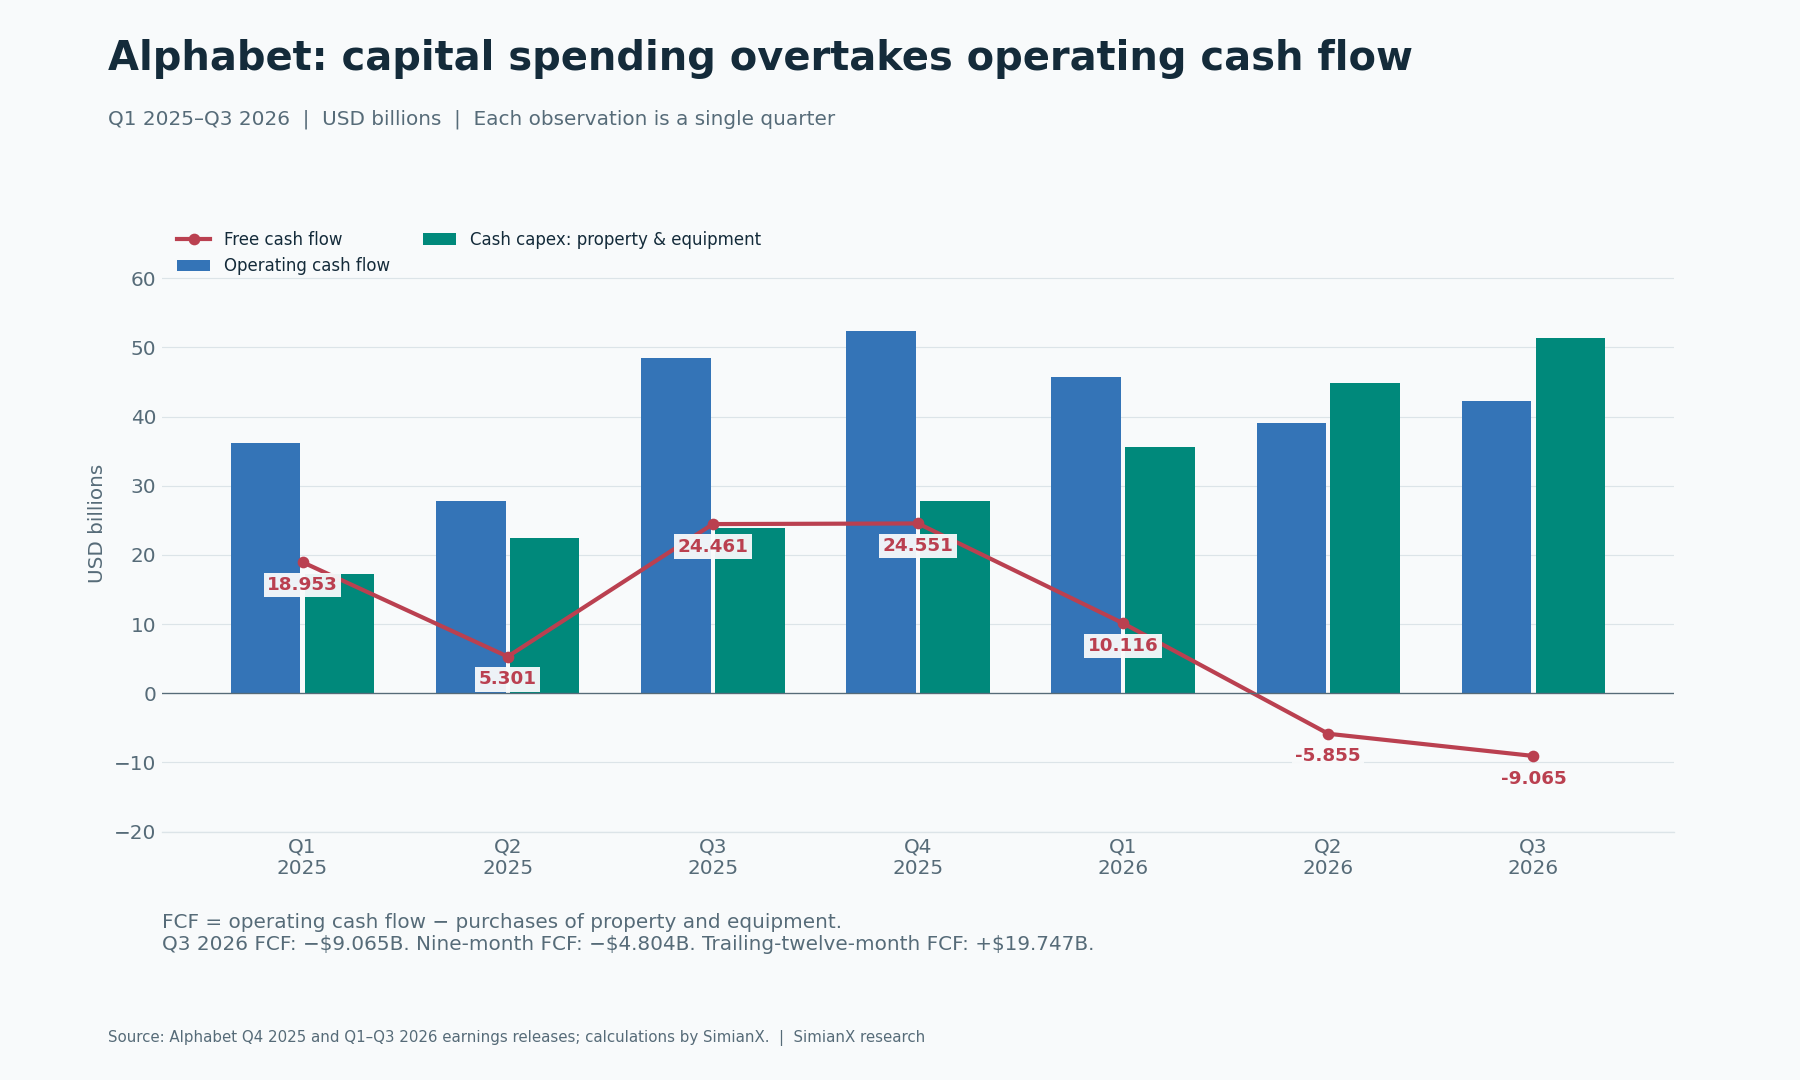
Mas malaki ang paghina kaysa sa isang mahinang quarter lamang. Tumaas ang paggastang pangkapital sa bawat quarter sa seryeng ito, samantalang pabago-bago ang salaping nalilikha ng operasyon. Sa Q3, higit doble sa nakaraang taon ang pagbili ng ari-arian at kagamitan at mas mababa ang salapi mula sa operasyon. Nagbunga ito ng $33.526 bilyong pagbaba ng FCF kumpara sa parehong panahon noong nakaraang taon.
Mahalaga ang panahon ng pagsukat. Negatibong $4.804 bilyon ang FCF sa siyam na buwan ng 2026, mula sa $127.149 bilyong salapi mula sa operasyon na binawasan ng $131.953 bilyong paggastang pangkapital. Nanatiling positibo sa $19.747 bilyon ang FCF sa nakalipas na labindalawang buwan, kasama ang malakas na ikaapat na quarter ng 2025. Wala sa dalawa ang pagtataya para sa buong 2026. Babale-walain ng pag-aangkop sa isang buong taon ng pinakahuling negatibong quarter ang pana-panahong galaw, siklo ng imbentaryo at tiyempo ng pagbabayad.
Itinatala ng naunang sanggunian sa resulta ng Alphabet Q2 at Cloud ang siklo ng pamumuhunan bago ang ulat na ito. Ang bagong ebidensiya ay ang ikalawang sunod na quarter na negatibo ang FCF kasabay ng panibagong pagtaas ng paggastang pangkapital na binayaran ng salapi.
Ipinapakita ng pagsusuri sa paggastang pangkapital at daloy ng salapi ng Meta kada quarter ang katulad na tensiyon sa pamumuhunan at salapi sa isa pang negosyo ng AI. Ihambing muna ang mga depinisyon ng daloy ng salapi at panahon ng pag-uulat bago ang tindi ng paggamit ng kapital; hindi pinatutunayan ng parehong negatibong-FCF na balita ang magkaparehong takbo ng negosyo.
Sanhi ng kakulangan sa salapi: kapital, imbentaryo at multa
Magkaibang tanong ang sinasagot ng ulat ng tubo at ulat ng daloy ng salapi. Kinikilala ng tubo sa operasyon ang gastos ayon sa mga tuntunin ng accounting. Ipinapakita ng daloy ng salapi kung kailan nagbayad ang kostumer, pinondohan ang imbentaryo, binayaran ang mga obligasyon at binili ang imprastraktura.
Sa talakayan sa resulta ng Q3, tinukoy ng pamunuan ang imbentaryo ng mga sistemang TPU at pagbabayad ng $5.2 bilyong multa sa European Commission bilang dagdag na bigat sa salapi. Kung basta idaragdag pabalik ang bayad na iyon, magiging negatibong $3.865 bilyon mula sa negatibong $9.065 bilyon ang FCF ng quarter. Pagsusuri lamang ng epekto ng pagbabagong iyon ang ikalawang bilang, hindi ang iniulat na FCF. Tunay na obligasyong bayaran ang multa.
Ibang usapin ang imbentaryo. Nagtatala ang ulat ng daloy ng salapi ng Alphabet ng $3.220 bilyong paglabas ng salapi para sa imbentaryo sa quarter. Inilarawan ng pamunuan ang paggawa ng mga sistemang TPU bago ihatid at singilin ang kostumer. Dumaraan ang pondong ito para sa imbentaryo sa salapi mula sa operasyon; ibang tala ito sa pagbili ng kagamitang mismong Alphabet ang gagamit.
Kaya maaaring pataasin ng pagbebenta ng mga sistemang TPU ang kita ng Cloud habang pansamantalang kumukuha ng salapi ang siklo ng paggawa. Maaaring magpalaya ng puhunan sa operasyon ang koleksiyon sa hinaharap, ngunit ang tiyempo ng koleksiyon, tubo at kapalit na imbentaryo ang magtatakda ng halaga. Maaga pang ituring ang lahat ng pondong inilagay sa imbentaryo na permanenteng pagkalugi; mapanlinlang din ang idagdag pabalik ang lahat nito na para bang hindi kailangan ng negosyo ang puhunan sa operasyon.
Ang kapaki-pakinabang na pagsusulit ay kung makahahabol ang salaping natatanggap sa lumalaking negosyo ng paghahatid habang mataas pa rin ang paggasta sa imprastraktura. Kailangang hiwalay na sundan ang pagkilala ng kita, koleksiyon mula sa kostumer at pagbili ng mga ari-ariang lumilikha ng pakinabang.
Paglago ng Google Cloud: laki, kakayahang kumita at pinagkukunan ng kita
Ipinapakita ng mga ulat ng Q1, Q2 at Q3 ang tunay na pagbilis ng operasyon. Kinalkula ang sumusunod na margin mula sa kita at tubo sa operasyon ng dibisyon.
| Sukatan | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Kita ng Google Cloud | $20.028 | $24.768 | $30.709 |
| Taunang paglago ng kita ng Cloud | 63% | 82% | 103% |
| Tubo sa operasyon ng Cloud | $6.598 | $8.814 | $11.121 |
| Margin ng tubo sa operasyon ng Cloud | 32.9% | 35.6% | 36.2% |
| Kita ng Search at iba pa | $60.399 | $63.271 | $63.350 |
| Taunang paglago ng kita ng Search | 19% | 17% | 12% |
| Pinagsamang tubo sa operasyon | $39.696 | $40.770 | $40.576 |
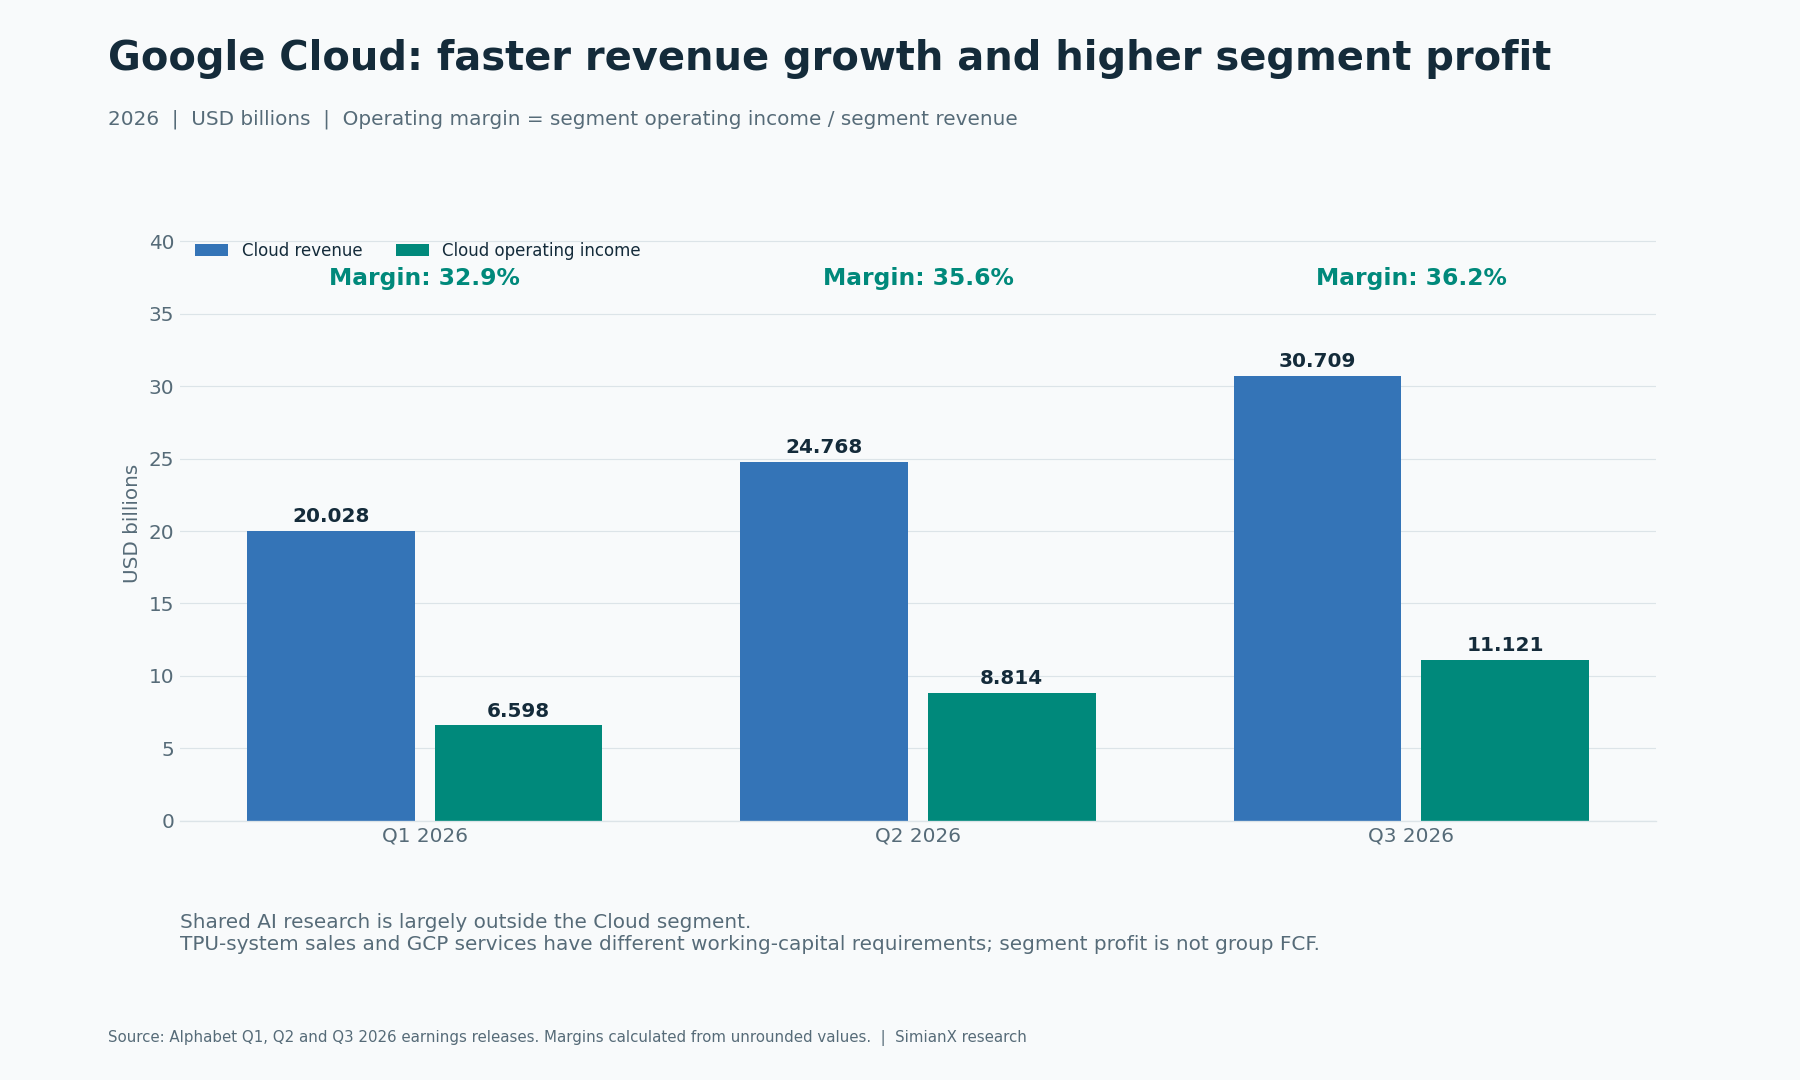
Naging 24.1% ng kita ng grupo ang Cloud sa Q3. Higit tatlong beses sa nakaraang taon ang tubo nito sa operasyon. Sinusuportahan nito ang pangnegosyong katwiran para sa imprastraktura, mga plataporma at mga produkto ng Alphabet para sa mga negosyo.
Mahalaga pa rin ang kalidad ng paglago. Tinukoy ng ulat ang pagbebenta ng mga sistemang TPU bilang makabuluhang ambag bukod sa mga serbisyo ng GCP. Magkaiba ang pangangailangan sa imbentaryo, koleksiyon at kapital ng paghahatid ng pisikal na kagamitan at paulit-ulit na subskripsiyon sa software. Hindi pa naglalabas ang Alphabet ng sapat na detalyeng pinansiyal kada produkto upang tawaging paulit-ulit na kita sa AI software ang buong pagtaas ng Cloud o kalkulahin ang eksaktong balik sa kapital ng TPU.
Nagbibigay ang pagsusuri sa kita at paggastang pangkapital ng AWS kada quarter at pagsusuri sa resulta ng Microsoft Azure ng kapaki-pakinabang na paghahambing ng mga modelo ng negosyo. Magkakaiba ang kalendaryo ng pag-uulat, hangganan ng mga dibisyon at depinisyon ng paggasta, kaya hindi dapat pagsamahin ang mga bilang sa iisang pagraranggo ng margin para sa parehong panahon.
Pag-uugnay ng tubo sa operasyon: saan napunta ang dagdag mula sa Cloud
Karamihan ng pinagsasaluhang pananaliksik sa AI ay iniuulat sa mga aktibidad sa antas ng Alphabet. Magkakamali sa pagsusukat ng dibisyon kung ibibigay ang lahat ng gastos na iyon sa Cloud dahil sinusuportahan din ng parehong pananaliksik ang Search at iba pang produkto. Sobra naman ang ilalarawang napupunta sa mga shareholder kung babalewalain iyon. Iniiwasan ng pinagsamang pagtutugma ng mga tala ang dalawang paraang iyon.
| Tubo o lugi sa operasyon | Q3 2025 | Q3 2026 | Taunang pagbabago |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Mga aktibidad sa antas ng Alphabet | −$4.467 | −$7.655 | −$3.188 |
| Pinagsamang tubo sa operasyon | $31.228 | $40.576 | +$9.348 |
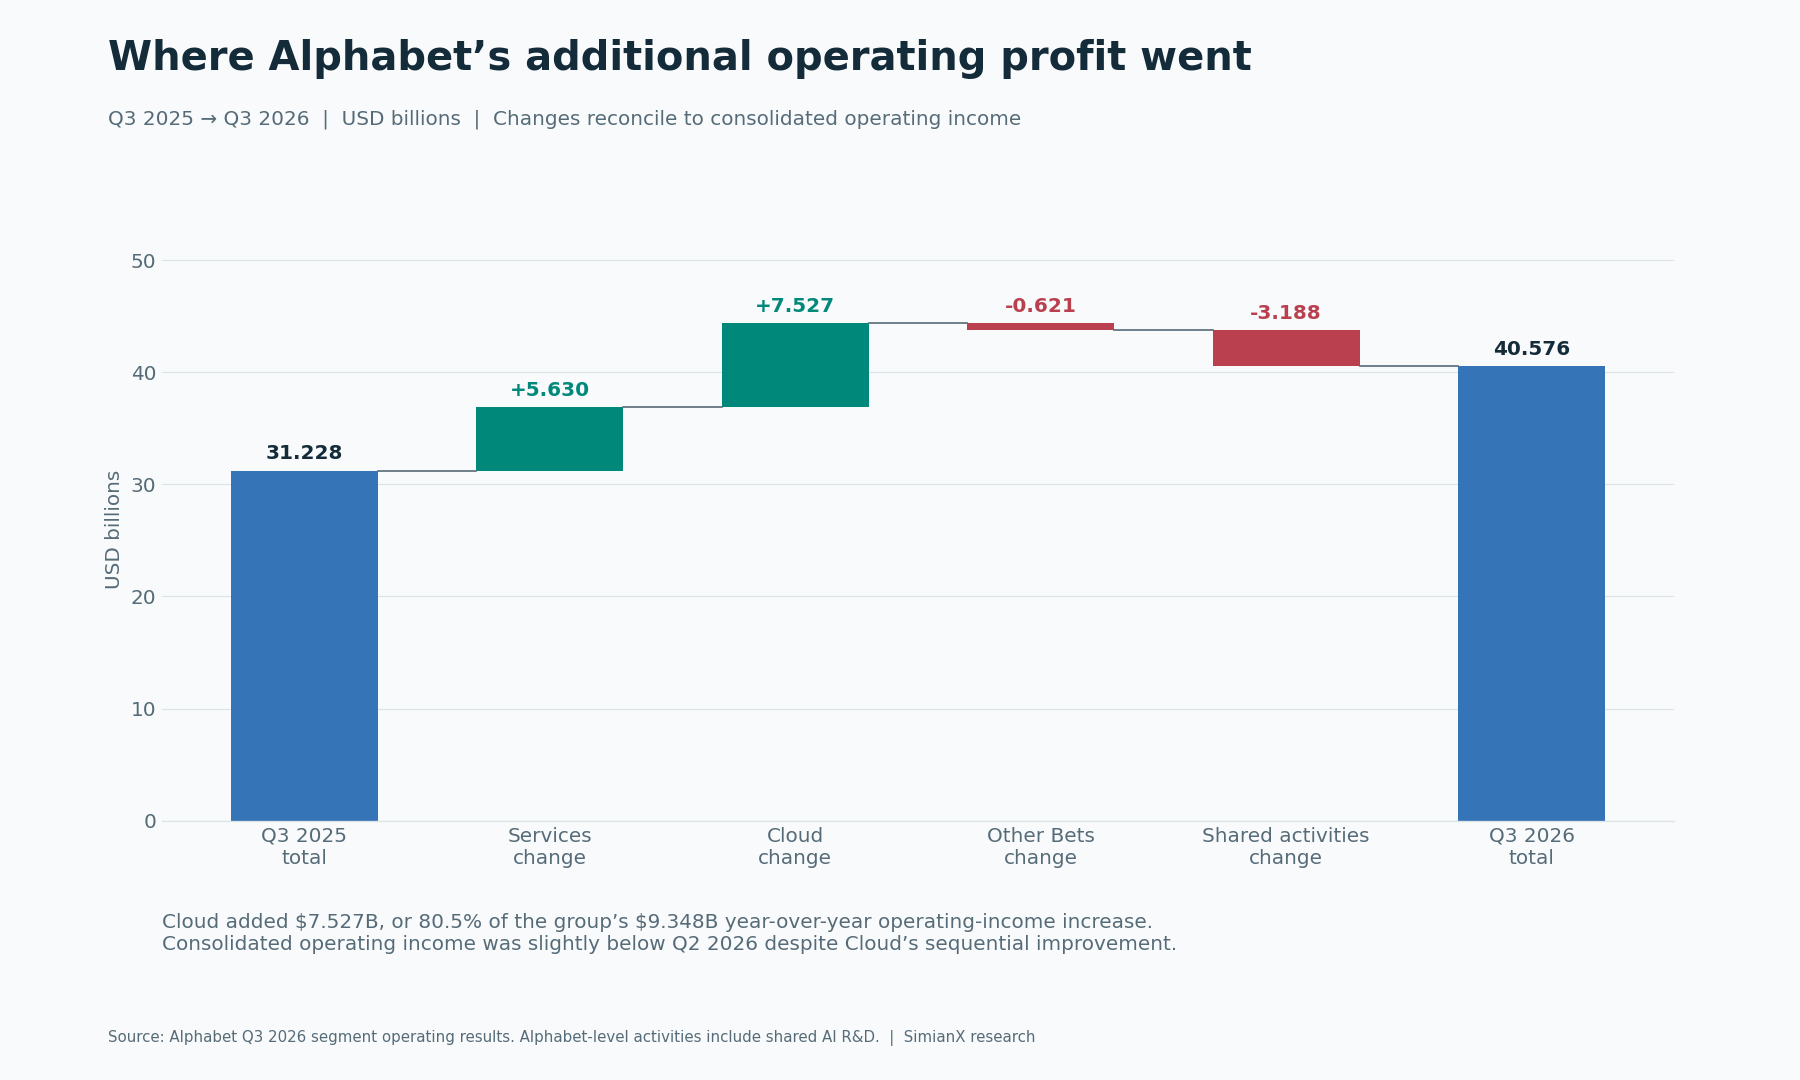
Nag-ambag ang Cloud ng humigit-kumulang 80.5% ng taunang dagdag sa pinagsamang tubo sa operasyon. Malakas na resulta iyon. Ngunit bahagyang mas mababa ang tubo ng grupo kaysa sa $40.770 bilyon noong Q2 sa kabila ng pagbuti ng Cloud kumpara sa naunang quarter. Nasalo ng tumataas na pinagsasaluhang gastos at pagbabago sa ibang dibisyon ang dagdag na tubo ng Cloud.
May hangganan din ang paglalapat sa hinaharap ng 36.2% margin ng Cloud. Inaasahan ng pamunuan na pipisil sa margin sa malapit na panahon ang pagdagdag sa paggamit ng pansamantalang kapasidad sa pagkukuwenta mula sa ibang tagapagbigay habang nagpapatuloy ang kakulangan sa suplay. Hindi itinatakda ng isang kumikitang quarter ang margin ng susunod na yunit ng kapasidad.
Sinusuri ng pagsusuri sa kita ng AI chip ng Broadcom ang panig ng tagapagtustos sa pagtatayo ng imprastraktura. Maaaring sabay na lumago ang tagapagtustos at bumaba ang panandaliang sobrang salapi ng nagpapatakbo ng cloud: magkaibang posisyon ang mga ito sa parehong siklo ng paggasta.
Bakit hindi nalulutas ng paggamit ng Search ang usapin ng halaga
Lumago nang 12% ang kita ng Search sa $63.350 bilyon. Inilalarawan ng opisyal na pahayag ng CEO ang malakas na paglago ng mga paghahanap. Magkatugma ang mga obserbasyong ito: hindi kailangang katumbas ng pagdami ng aktibidad ang pagtaas ng kita sa patalastas o tubo.
Nakabatay ang mekanismo sa uri ng mga paghahanap, pangangailangan ng mga nagpapatastas, kakayahang kumita sa paggamit at gastos sa paghahatid ng serbisyo. Maaaring magbukas ng ibang pagkakataon sa patalastas ang mas mahahabang pag-uusap na pang-impormasyon kaysa sa maiikling paghahanap para bumili. Maaaring palawakin ng AI ang kapaki-pakinabang na pakikipag-ugnayan at pagandahin ang pagkakatugma ng patalastas, habang binabawasan ng mahal na pagkukuwenta o mas mahinang paglikha ng kita ang halaga ng bawat dagdag na pakikipag-ugnayan.
Sa talakayan, iniugnay ng pamunuan ang pagbagal ng paglago ng kita sa ilang impluwensiya, kabilang ang palitan ng salapi at batayang paghahambing sa patalastas, kasabay ng mas mababang paglikha ng kita sa AI Mode. Hindi pa lubos na nasusukat ang kani-kanilang ambag sa pananalapi. Hindi pinatutunayan ng resulta na AI lamang ang sanhi ng pagbagal ng Search o na bumabagsak na ang negosyo ng patalastas.
Kailangan ng mas matibay na positibong tesis ang matatag na kita at margin habang lumalaki ang paggamit ng AI. Kailangan naman ng mas matibay na negatibong tesis ang ebidensiyang mas malaki ang epekto ng paghina ng paglikha ng kita at paglala ng gastos kaysa sa halaga ng dagdag na aktibidad. Hindi nasasagot ng bilang ng gumagamit o sukatan ng mga modelo lamang ang alinman sa dalawang tanong.
Gabay sa paggastang pangkapital ng Alphabet sa AI: hamon sa salapi ng Q4
Pinanatili ng pamunuan ang gabay sa paggastang pangkapital ng 2026 na $195 bilyon hanggang $205 bilyon at inaasahan ang malaking pagtaas sa 2027, na idedetalye sa talakayan ng Q4. Ang pagbabawas ng siyam-na-buwang paggastang pangkapital na binayaran ng salapi ay kapaki-pakinabang na tuwirang pagsusuri sa natitirang paggastang ipinahihiwatig ng taunang saklaw.
| Pagkalkula ng paggastang pangkapital na salapi | Bilyong USD |
|---|---|
| Gabay sa 2026, mababang dulo | $195.000 |
| Gabay sa 2026, mataas na dulo | $205.000 |
| Aktuwal sa siyam na buwan ng 2026 | $131.953 |
| Ipinahihiwatig na Q4, mababang dulo | $63.047 |
| Ipinahihiwatig na Q4, mataas na dulo | $73.047 |
Humigit-kumulang 23% hanggang 42% na mas mataas sa $51.355 bilyon ng Q3 ang ipinahihiwatig na saklaw ng Q4. Pagbabawas ito mula sa taunang gabay, hindi hiwalay na pagtataya ng kompanya para sa quarter. Maaaring baguhin ng tiyempo ng proyekto at pagbabayad ang aktuwal na resulta. Nasa labas pa rin ng talang ito ang pagpopondo sa imbentaryo at iba pang galaw ng salapi sa operasyon.
Umaabot din sa tubo sa susunod na panahon ang paggastang pangkapital sa pamamagitan ng depreciation at gastos sa pagpapatakbo ng pasilidad. Tumaas ang depreciation ng ari-arian at kagamitan sa Q3 sa $8.369 bilyon mula sa $5.611 bilyon isang taon bago. Hindi awtomatikong mawawala sa ulat ng tubo ang depreciation o enerhiya kung huminto sa paglaki ang paggasta sa hinaharap.
Iniuugnay ng balangkas sa tindi ng paggamit ng kapital ng Big Tech ang mga pangangailangang ito sa salapi sa iba't ibang operator. Kailangang ihiwalay ang mas maagang panahon ng pag-uulat nito sa bagong iniulat na quarter ng Alphabet.
Lugi sa pamumuhunan, EPS at panganib ng mapanlinlang na batayan
Sinasabi ng ulat ng Q3 na binawasan ng $8.664 bilyong netong lugi sa mga pamumuhunan sa equity ang EPS ng karaniwang sapi matapos ang dilution nang $0.55, kasama na ang epekto ng kaugnay na buwis. Kapag idinagdag ang $0.55 sa iniulat na EPS na $2.12, lalabas ang $2.67. Limitadong pagtutugma ito, hindi opisyal na inayos na EPS o kumpletong pagtataya sa napapanatiling tubo.
Iba ang pagbabagong iyon sa halaga ng pamumuhunan sa paggastos ng salapi para sa mga sentro ng datos. Inaayos sa pagtutugma ng salapi mula sa operasyon ang mga pagbabagong walang aktuwal na galaw ng salapi. Paghahaluin ang mga ulat at maaaring magbilang nang doble kung aalisin muli sa daloy ng salapi ang epekto sa EPS.
Kabaligtarang problema ang lumitaw noong Q2, nang itinaas ng pambihirang laking pakinabang sa pamumuhunan ang iniulat na EPS sa $9.11. Maaaring magmukhang mapanlinlang na mababa ang pagpepresyong nakabatay sa tubo sa nakaraang labindalawang buwan o sa ginawang taunang halaga kapag nangingibabaw ang ganoong pakinabang sa batayan. Ibang pagbaluktot naman ang gawing taunang halaga ang EPS ng Q3 na apektado ng lugi.
Samakatuwid, kailangan sa pagtataya ng halaga ang malinaw na pagtingin sa paulit-ulit na operasyon, buwis, pagpopondo, dibidendong prayoridad at nagbabagong bilang ng mga sapi matapos ang dilution. Hindi sapat na kumatawan sa salaping para sa mga karaniwang shareholder ang EPS ng isang quarter o tubo ng dibisyon ng Cloud.
Pagpopondo at dilution: dapat makinabang ang bawat sapi sa paglago
Ibinibigay ng ulat ng daloy ng salapi ang sumusunod na mga tala sa pagpopondo sa Q3. Mga galaw ito ng salapi, hindi pahayag na nakalaan sa AI ang bawat dolyar na nalikom.
| Galaw ng salapi sa pagpopondo sa Q3 2026 | Bilyong USD |
|---|---|
| Pag-isyu ng karaniwang sapi, matapos ang gastos | +$12.371 |
| Pag-isyu ng utang, matapos ang gastos | +$28.996 |
| Pagbabayad ng utang | −$3.626 |
| Netong pagbabayad kaugnay ng gantimpalang nakabatay sa sapi | −$5.368 |
| Dibidendong prayoridad at karaniwan | −$2.936 |
| Muling pagbili ng sariling sapi | $0.000 |
| Netong salaping pumasok mula sa pagpopondo | +$29.437 |
Hiwalay na iniulat sa karagdagang tala ang $28.7 bilyong netong nalikom sa senior notes. Saklaw ng $28.996 bilyong tala sa daloy ng salapi ang kabuuang pag-isyu ng utang; magkaiba ang saklaw ng dalawang halaga. Gayundin, hindi dapat ipalit ang ibinilog na nalikom sa mga sapi ng Class A at Class C sa mas eksaktong kabuuan ng ulat.
Maaaring suportahan ng pag-isyu ng sapi, utang at prayoridad na kapital ang pamumuhunan bago lumikha ng salapi ang mga bagong ari-arian. Nakaaapekto rin ang mga ito sa pagmamay-ari, interes, pagbabayad at obligasyon sa pamamahagi. Tumaas ang tinimbang na karaniwang dami ng karaniwang sapi matapos ang dilution sa 12.368 bilyon mula sa 12.203 bilyon isang taon bago; hindi dapat iugnay ang lahat ng pagbabagong ito sa pag-isyu ng karaniwang sapi sa quarter na ito.
Sinusuri ng pagsusuri sa pagkaubos ng salapi at pagpopondo ng Anthropic ang kaugnay na panganib sa panig ng kostumer ng AI. Mahalaga ang kakayahang makalikom ng pondo ng malaking kostumer sa pagtataya ng pangangailangan sa imprastraktura, ngunit hindi iyon patunay ng epekto ng isang partikular na kostumer sa iniulat na kita o sisingilin ng Alphabet.
Ipinahihiwatig ba ng negatibong malayang salapi ang suliranin sa pananalapi?
Hindi pinatutunayan ng isang negatibong quarter ang suliranin sa pananalapi. Malaki ang mapagkukunang pinansiyal ng Alphabet, ngunit sobra ang katiyakan sa likididad kung tatawaging salapi ang bawat ari-ariang maaaring ipagkalakal.
| Tala sa balanse noong Setyembre 30, 2026 | Bilyong USD |
|---|---|
| Salapi at katumbas ng salapi | $56.334 |
| Mga seguridad na maaaring ipagkalakal | $208.764 |
| Pinagsamang salapi at mga seguridad na maaaring ipagkalakal | $265.098 |
Ayon sa pamunuan, kasama sa pinagsamang balanse ang humigit-kumulang $90.4 bilyong mga seguridad ng equity na maaaring ipagkalakal. May panganib sa presyo ng merkado ang mga pamumuhunang ito; hindi sila katumbas ng salapi. Maaari ring palakihin ng nalikom na pondo at pagpapahalaga ng pamumuhunan ang mapagkukunang pinansiyal nang hindi napapabuti ang paglikha ng malayang salapi ng mismong negosyo.
Ang tanong sa pamumuhunan ay ang gastos at balik ng pagpapanatili ng pagtatayo, sa halip na kung pinatutunayan ng isang negatibong quarter ang agarang krisis sa pondo. Dapat timbangin ang utang, prayoridad na obligasyon, kasunduang bumili at kailangang puhunan sa operasyon kasama ng likididad at posibleng salapi mula sa operasyon.
Anong daloy ng salapi ang magbibigay-katwiran sa siklo ng paggasta sa AI?
Dapat ilantad ng kapaki-pakinabang na modelo ng halaga ang mga palagay nito sa salapi bago magtakda ng pagpepresyo batay sa tubo o salapi. Pinananatili ng talahanayan sa ibaba ang taunang paggastang pangkapital sa tatlong antas sa kasalukuyang gabay sa 2026 at binabago ang ipinagpapalagay na taunang salapi mula sa operasyon. Bawat resulta ay simpleng agwat ng dalawang bilang. Hindi ito pagtataya sa 2027 o target na presyo.
| Ipinagpapalagay na taunang salapi mula sa operasyon | Paggastang pangkapital $195 | Paggastang pangkapital $200 | Paggastang pangkapital $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
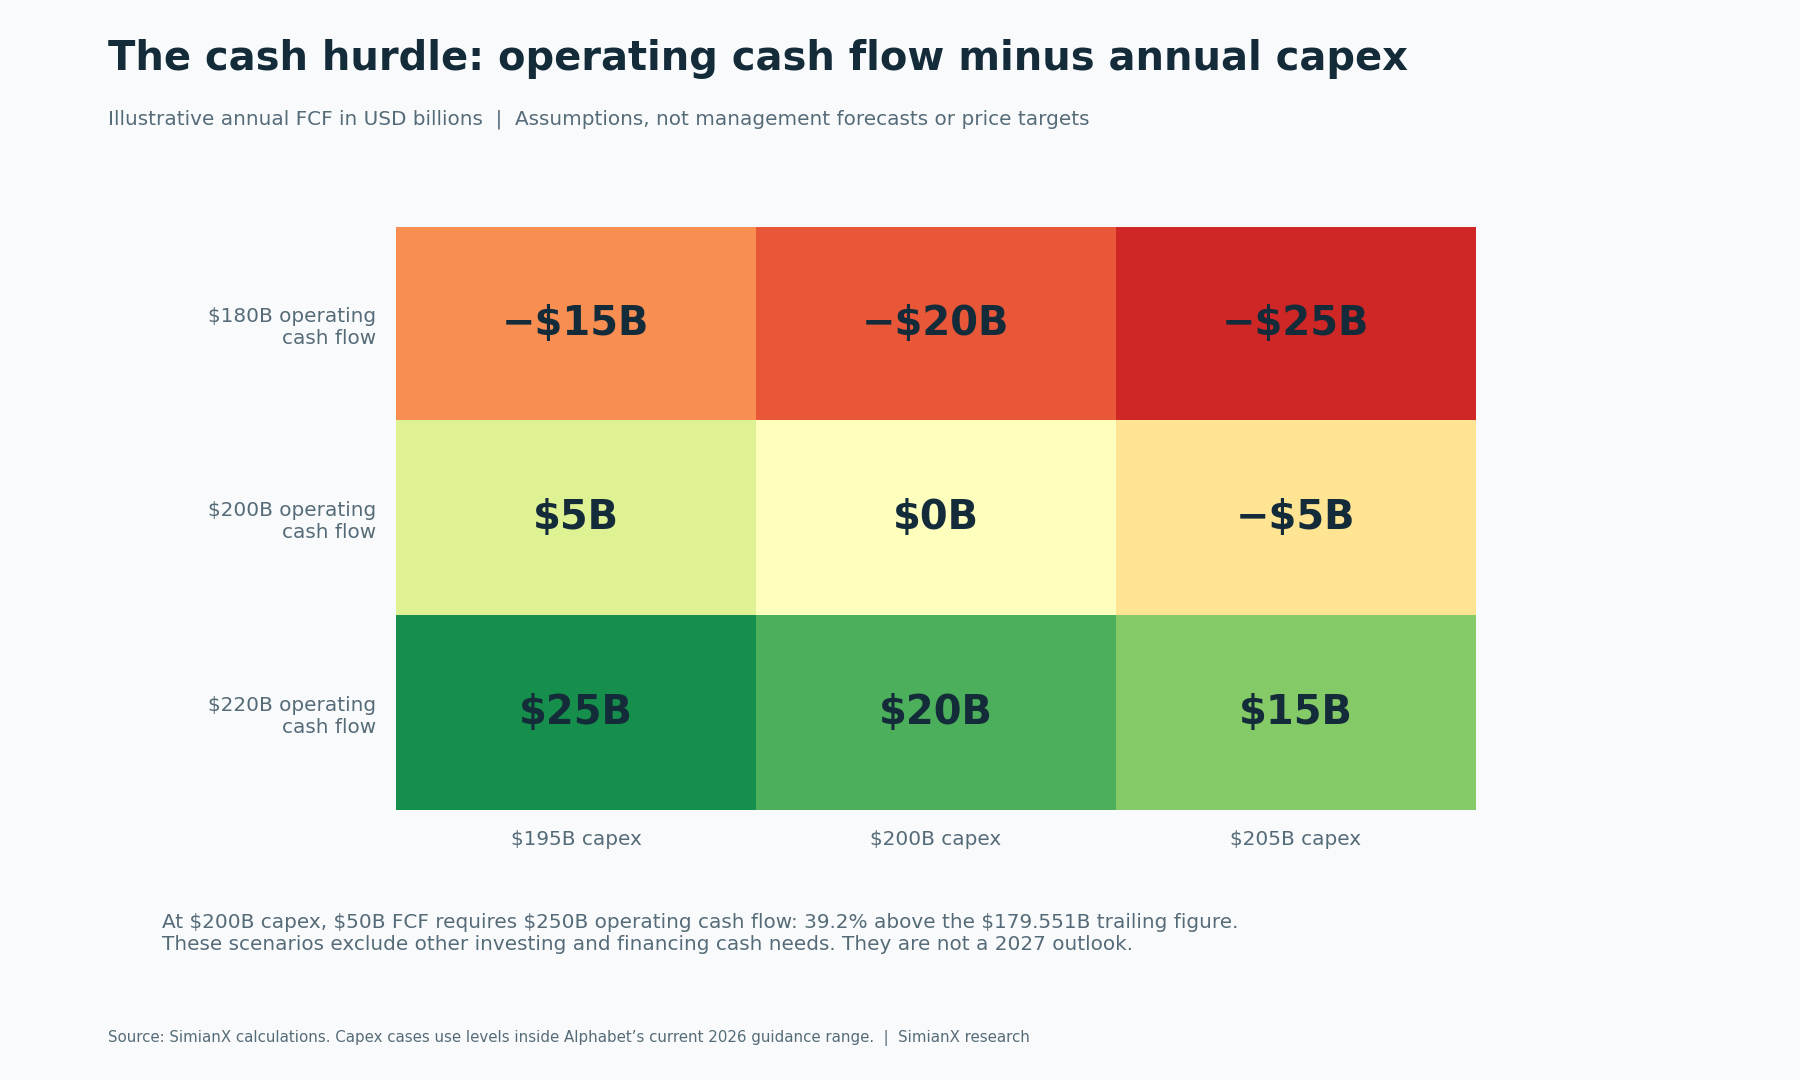
Halimbawa, kailangan ng $250 bilyong taunang salapi mula sa operasyon para magkaroon ng $50 bilyong taunang FCF kung $200 bilyon ang paggastang pangkapital. Humigit-kumulang 39.2% iyon na mas mataas sa iniulat na $179.551 bilyon sa nakaraang labindalawang buwan. Hangganang kailangang maabot ang pagkalkula, hindi hula kung gaano kabilis lalago ang salapi. Kailangang hiwalay pa ring isaalang-alang ang dibidendo, pagkuha ng negosyo at pagbabayad ng utang.
Sa positibong senaryo, sapat ang pagbuti ng paggamit ng kapasidad, koleksiyon at paglikha ng kita upang pondohan ang imprastraktura habang itinataas ang nalilikhang salapi bawat sapi. Sa gitnang senaryo, malakas pa rin ang pangangailangan ngunit mas huli ang balik dahil mataas pa rin ang paggastang pangkapital at depreciation. Sa negatibong senaryo, kinakain ng kompetisyon sa presyo, takbo ng Search at paggasta sa pagpapalit ng kagamitan ang malaking bahagi ng pakinabang ng paglago ng Cloud.
Maaaring subukin ang mga senaryong ito. Bantayan kung makahabol ang salapi mula sa operasyon sa paggastang pangkapital; kung maging koleksiyon mula sa kostumer ang imbentaryo; kung manatili ang kakayahang kumita ng Cloud habang dumarami ang pansamantalang kapasidad; at kung lumago ang tubo ng grupo matapos ang pinagsasaluhang pananaliksik at depreciation. Mahalagang sandali para sa pag-update ang susunod na opisyal na pananaw sa paggasta sa 2027. Hindi pa nakolektang salapi ang malaking dami ng nakakontratang trabahong hindi pa natutupad, at hindi pa natatamong balik ng shareholder ang target na balik ng pamunuan.
Mga madalas itanong
Bakit bumaba ang sapi ng Alphabet nang dumoble ang kita ng Google Cloud?
Lumago nang 103% ang Cloud, ngunit iniulat din ng grupo ang nakadidismayang tubo, negatibong FCF sa quarter at mabigat na inaasahang paggasta. Pinahahalagahan ng mga mamumuhunan ang inaasahang salapi sa bawat sapi sa hinaharap sa buong Alphabet, hindi lamang kita ng Cloud. Ang unang presyo matapos ang oras ng kalakalan ay reaksiyon sa isang tiyak na panahon, hindi permanenteng hatol sa pangangailangan sa AI.
Negatibo ba ang malayang daloy ng salapi ng Alphabet sa Q3 2026?
Oo. Ang $42.290 bilyong salapi mula sa operasyon na binawasan ng $51.355 bilyong pagbili ng ari-arian at kagamitan ay negatibong $9.065 bilyon. Negatibong $4.804 bilyon ang FCF sa siyam na buwan; positibong $19.747 bilyon ang FCF sa nakaraang labindalawang buwan. Hindi dapat ipagpalit ang mga panahong ito.
Kumikita ba ang Google Cloud?
Nag-ulat ito ng $11.121 bilyong tubo sa operasyon sa Q3 mula sa $30.709 bilyong kita, o kinalkulang margin na 36.2%. Karamihan ng pinagsasaluhang pananaliksik sa AI ay nakatala sa labas ng dibisyon, at inaasahan ng pamunuan ang panandaliang bigat sa margin mula sa kapasidad ng ibang tagapagbigay. Hindi ang buong balik ng pamumuhunan ng grupo sa AI ang tubo ng dibisyon.
Bahagi ba ng paggastang pangkapital ng Alphabet ang pagbili ng imbentaryo ng TPU?
Nakaaapekto sa imbentaryo at salapi mula sa operasyon ang mga sistemang ginagawa upang ibenta sa kostumer. Nasa pagbili ng ari-arian at kagamitan ang kagamitang binibili ng Alphabet para sa sariling gamit. Parehong maaaring kumuha ng salapi ngunit magkaiba ang siklo ng accounting at koleksiyon. May panganib na mabilang nang doble kung ituturing silang iisang paggastang pangkapital.
Ang pag-uugnay ba sa EPS na $2.67 ay gabay ng Alphabet sa inayos na tubo?
Hindi. Idinaragdag nito ang ibinunyag na $0.55 na epekto ng lugi sa pamumuhunan sa equity sa iniulat na EPS na $2.12. Hindi nito inaayos ang bawat bahagi ng tubo at hindi ito opisyal na gabay sa inayos na EPS. Kailangang magkatugma ang mga depinisyon sa paghahambing sa pagtataya ng analista.
Magkano ang paggastang pangkapital sa Q4 na ipinahihiwatig ng gabay sa 2026?
Ang pagbabawas ng $131.953 bilyong siyam-na-buwang paggastang pangkapital mula sa hindi nagbagong taunang saklaw na $195 bilyon hanggang $205 bilyon ay nagbibigay ng humigit-kumulang $63.047 bilyon hanggang $73.047 bilyon. Tuwirang implikasyon ito ng taunang gabay, hindi hiwalay na pagtataya sa quarter.
Ano ang kaibahan ng GOOG at GOOGL?
Kinakatawan ng GOOGL ang karaniwang sapi ng Alphabet sa Class A na may karapatang bumoto; kinakatawan ng GOOG ang sapi sa Class C na walang karaniwang karapatang bumoto. Pareho silang karapatan sa iisang kompanya na may magkaibang estruktura ng pagboto, at maaaring magkaiba ang kanilang presyo. GOOGL ang gamit sa larawang pangkalakalan na may tiyak na petsa sa artikulong ito.
Gawing nasusubok na tesis sa pamumuhunan ang balita sa resulta
Naipakita ng Alphabet ang pangangailangan sa imprastraktura nito sa AI at ang lumalago at kumikitang negosyo ng Cloud. Naipakita rin nitong maaaring mauna ang tagumpay ng negosyo sa pagbabalik ng salapi mula sa mas malaking programa ng pamumuhunan.
Ang mapagpasyang ebidensiya ay ang pag-convert ng pag-unlad ng operasyon sa napapanatiling salapi bawat sapi matapos ang mga gastos sa paghahatid nito. Ihiwalay ang iniulat na resulta, pananaw ng pamunuan, limitadong analitikal na pag-aayos at mga halimbawang pagbabago sa palagay. I-update ang kasaysayan ng daloy ng salapi sa bawat ulat sa halip na ituring na modelo ng halaga ang isang araw na galaw ng presyo.
Gamitin ang mga kasangkapan ng SimianX sa pagsusuri ng sapi upang ihambing ang mga tesis sa bagong mga dokumento at sa presyong talagang makukuha. Kongkreto ang tanong na dapat patuloy na sagutin: gaano karaming salapi mula sa operasyon ang kayang likhain ng Alphabet, at gaano karami ang dapat nitong muling ipuhunan para patuloy na malikha iyon?
Kaugnay na babasahin
- Alphabet Q2 2026 Earnings: Google Cloud +82%, Capex Guidance
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Kita ng Amazon AWS Kada Quarter: Q2 2026 +37% vs $54B Capex
- Microsoft Q4 2026: Paglago ng Azure vs Panganib ng AI Capex
- Meta Capex Kada Quarter: $34.9B sa Q3 2026, Negatibo ang FCF
- Cash Burn at Benta ng Anthropic: $80.7B na Pagkalugi
- Broadcom AI Revenue Kada Quarter: Bakit Bumagsak ang AVGO
Mga sanggunian
- Alphabet — opisyal na resulta at mga ulat sa pananalapi ng Q3 2026
- Alphabet — opisyal na ulat sa resulta ng Q2 2026
- Alphabet — opisyal na ulat sa resulta ng Q1 2026
- Alphabet — opisyal na ulat sa Q4 at buong taong 2025
- Google — pahayag ng CEO sa talakayan ng resulta ng Q3 2026
- Alphabet — tala ng talakayan ng Q3 sa Stock Analysis
- Associated Press — resulta ng Q3 at siniping inaasahan ng FactSet
- Ugnayan sa Mamumuhunan ng Alphabet — mga ulat kada quarter


