
 Ni Muke
Sabay na Pagbasa sa Dami ng Benta, Daloy ng Salapi at Halaga ng Coca-Cola
Mas pinatitibay ng resulta ng Coca-Cola sa Q3 2026 ang pananaw sa negosyo kaysa ang argumento ng pagbangon ng mamimili. Tumaas nang 5% ang pandaigdigang dami sa katumbas na kahon, ngunit hindi lumago ang Hilagang Amerika at bumaba nang 2% ang presyo/halo sa Asya Pasipiko. Mas maraming inumin ang naibebenta ng kumpanya; hindi pa nito pinatutunayang sabay-sabay na bumabangon ang kakayahang bumili ng mga sambahayan.
Para sa mga may hawak ng KO, mas mahirap sagutin kung magkano ang halaga ng pagbuting iyon. Sa presyong pagsasara noong Oktubre 27 na $91.18, nagkakahalaga ang stock ng humigit-kumulang 27.4 na ulit ng ipinahihiwatig na pinakamababang maihahambing na tubo bawat bahagi sa 2026. Kahit matatag na negosyo ay maaaring magbigay ng nakadidismayang kita sa puhunan kapag sobra ang inaasahan sa pagpapahalaga rito.
Ibinubukod ng sangguniang ito ang tatlong pagsusuri: aktuwal na dami ng demand, paglikha ng salapi mula rito, at presyong ibinabayad para sa salaping iyon. Ipinapaliwanag ng mga talahanayan ayon sa rehiyon at quarter kung bakit maaaring magkaiba ang sagot sa tatlo.
Na-update noong Oktubre 28, 2026. Saklaw ng resulta ang quarter na nagtapos noong Oktubre 2 at inilabas noong Oktubre 27. Ginagamit ng mga kalkulasyon sa presyo ang pagsasara ng regular na sesyon noong Oktubre 27, hindi ang presyo habang bukas ang merkado. Magkahiwalay na tinutukoy ang iniulat ng kumpanya, patnubay nito, at kalkulasyon ng SimianX. Mga halimbawa ng palagay ang halaga sa mga senaryo, hindi hula sa presyo.
Buod ng Resulta ng Coca-Cola sa Q3 2026
| Sukatan | Q3 2026 | Q3 2025 / paghahambing |
|---|---|---|
| Netong benta | $13,380 milyon | $12,455 milyon; +7% ayon sa ulat |
| Pandaigdigang dami sa katumbas na kahon | +5% | Paglago kumpara sa nakaraang taon |
| Organikong paglago ng benta | +7% | Hindi GAAP |
| Paglago ng benta ng concentrate | +7% | Mas mataas nang 2 puntos porsiyento sa katumbas na kahon |
| Presyo/halo ng benta | +1% | Bahagyang nabawasan ang pagtaas ng presyo dahil sa hindi kanais-nais na halo |
| Tubo mula sa operasyon | $4,465 milyon | $3,982 milyon; +12% ayon sa ulat |
| Marheng operatibo ayon sa GAAP | 33.4% | 32.0% |
| Maihahambing na marheng operatibo | 32.9% | 31.9%; hindi GAAP |
| Diluted EPS ayon sa GAAP | $0.93 | $0.86; +8% ayon sa ulat |
| Maihahambing na tubo bawat bahagi | $0.91 | $0.82; +11% ayon sa ulat |
| Paglago ng maihahambing na tubong operatibo na walang epekto ng palitan | +8% | Hindi GAAP |
Sanggunian: ulat ng resulta noong Oktubre 27 at mga pagkakasundo ng pananalaping sukatan. Gumagamit ang mga rate ng paglago ng kumpanya ng mga halagang hindi ni-round off; hindi kailangang eksaktong magtugma ang kabuuan ng mga ni-round off na bahagi.
Pinakamalakas na ebidensiya ang sabay na pagbuti ng demand at marhen. Gayunman, kasama sa iniulat na 12% pagtaas ng tubong operatibo ang epekto ng palitan at mga pagsasaayos para sa paghahambing: 8% ang paglago sa maihahambing na sukatang inalisan ng epekto ng palitan. Nakatanggap din ang maihahambing na tubo bawat bahagi ng 2 puntos porsiyentong tulong mula sa palitan. May pagbuti pa rin kapag ibinukod ang mga iyon, ngunit mahalaga ang laki nito sa pagpresyo ng nauulit na paglago.
Mga Resulta Bawat Quarter: Bumibilis ba ang Dami ng Benta?
Mas kapaki-pakinabang ang isang quarter kapag inihambing sa mga naunang ulat. Lahat ng rate sa ibaba ay kumpara sa parehong panahon ng nakaraang taon, hindi sa kaagad na naunang quarter.
| Quarter | Netong benta, ni-round off | Katumbas na kahon | Benta ng concentrate | Presyo/halo | Organikong benta | Maihahambing na tubo bawat bahagi |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 bilyon | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 bilyon | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 bilyon | +5% | +7% | +1% | +7% | $0.91 |
Mga sanggunian: resulta ng Q1, resulta ng Q2, at resulta ng Q3. Hindi GAAP ang maihahambing na tubo bawat bahagi at organikong paglago.
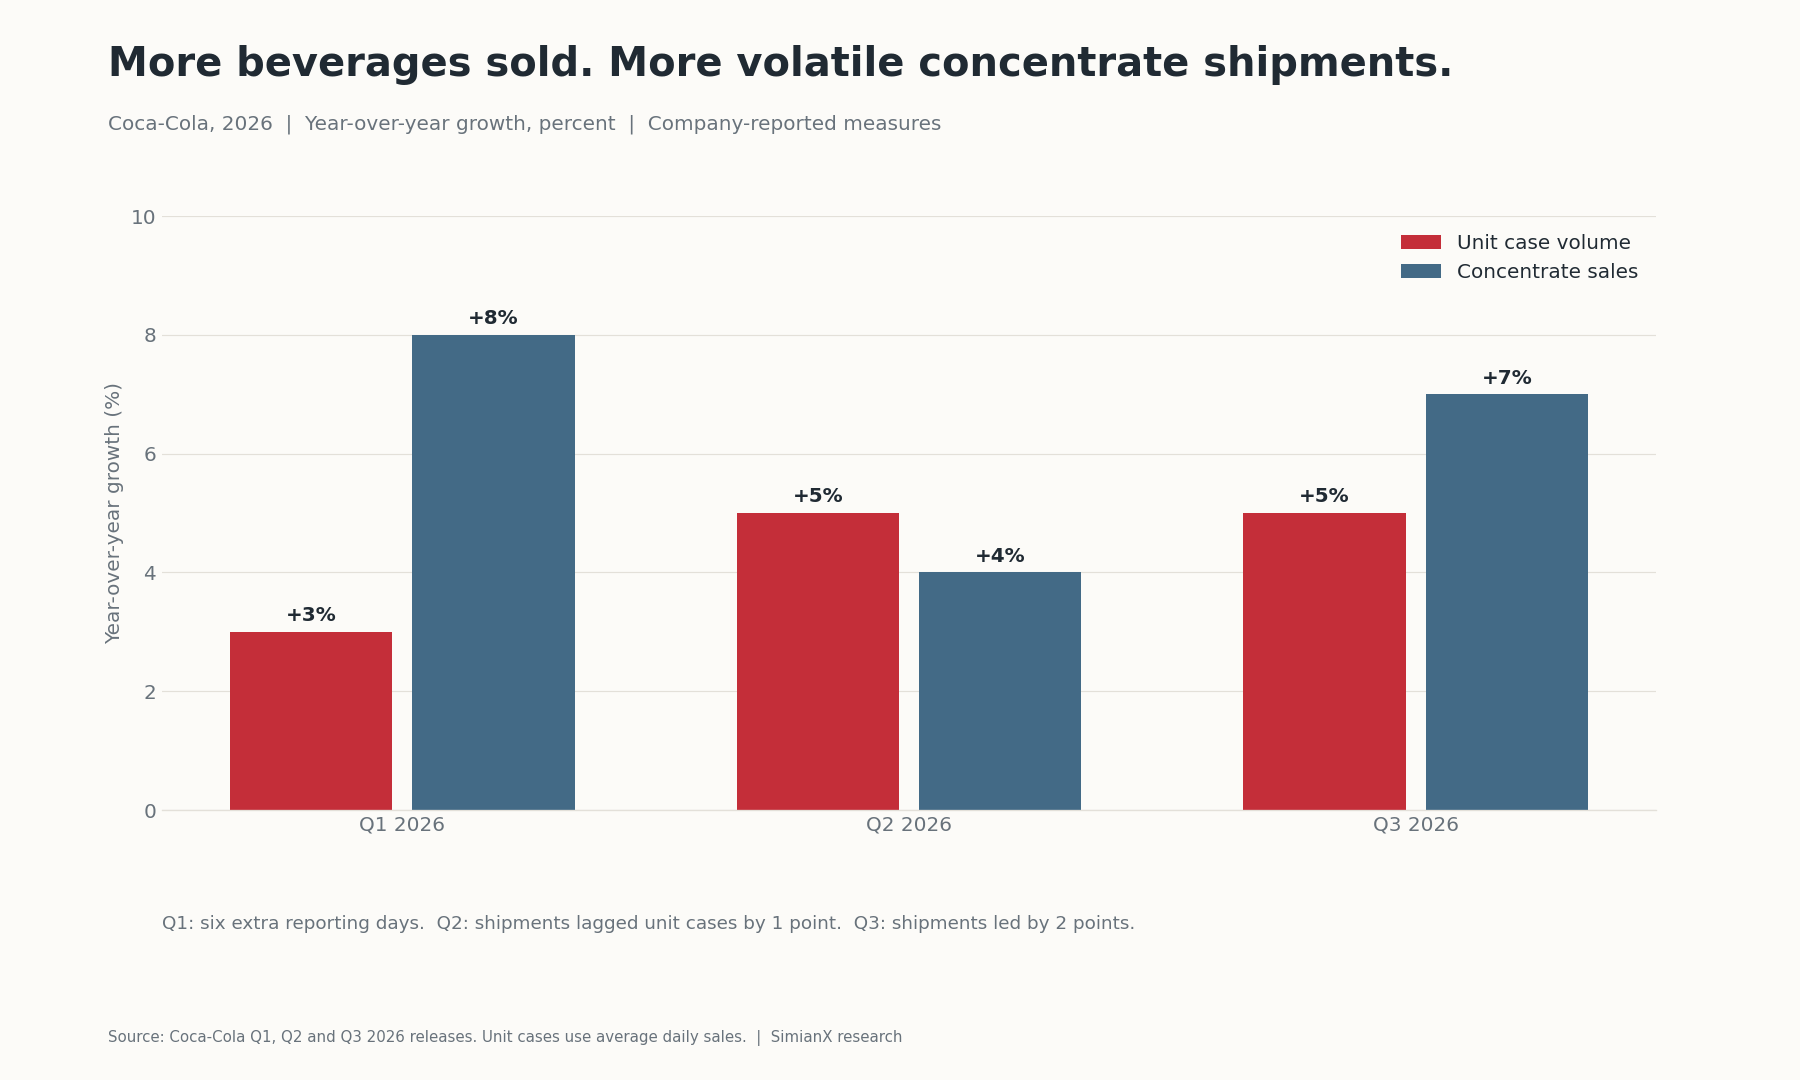
Bumilis ang paglago ng dami mula Q1 hanggang Q2, at nanatili sa 5% sa Q3. Magiging pagmamalabis na sabihing panibagong pagbilis ang pinakahuling quarter. Mas maliit ang ambag ng presyo, na nagpapahiwatig ng mas maayos na balanse sa paglago ng dami at paglikha ng benta, habang mas nagiging mahalaga ang halong kumikita.
Mas pabagu-bago ang benta ng concentrate: +8%, +4%, saka +7%. May anim na dagdag na araw ng pag-uulat ang Q1, nahuli nang 1 punto sa paglago ng katumbas na kahon ang paglago ng padala sa Q2, at nanguna nang 2 puntos ang Q3. Hindi wastong taunang paglago ang simpleng average ng tatlong porsiyento dahil magkaiba ang base ng bawat quarter at epekto ng kalendaryo.
Bakit Hindi Katumbas ng Pagbili ng Mamimili ang Padala ng Concentrate
Nagbebenta ng concentrate at syrup ang punong kumpanya ng Coca-Cola, habang ang mga kasosyong tagabote ang gumagawa ng malaking bahagi ng produksyon at pamamahagi. Kaya may dalawang takbo ng operasyon ang sistema ng Coca-Cola.
Ipinapakita ng pagbili ng concentrate ang mga pasya ng tagabote tungkol sa order at imbentaryo. Sinusukat ng dami sa katumbas na kahon ang tapos na inuming naibenta sa sistema at kinukuwenta gamit ang karaniwang benta bawat araw. Mas malapit ito sa pinagbabatayang demand, ngunit hindi ito kumpletong sukat ng paggastos ng sambahayan sa bawat transaksiyon sa tindahan.
Kung maagang umorder ang mga tagabote bago ang promosyon, maaaring maunang tumaas ang padala ng punong kumpanya kaysa ang kaugnay na benta ng inumin. Sa susunod, ang paggamit sa imbentaryo ay maaaring magpahina ng order ng concentrate kahit malusog pa ang demand. Tahasang iniuugnay ng ulat ng Q3 ang 2 puntos na pangunguna ng padala sa tiyempo. Hindi nito pinatutunayang mauulit ang parehong tulong.
Simple ang tuntunin sa pagsusuri: ihambing ang padala sa katumbas na kahon sa maraming panahon, saka suriin ang tubo at paglikha ng salapi. Hindi awtomatikong pinabubulaanan ng pagbagsak ng padala ang malakas na demand; dahilan para siyasatin ang imbentaryo ang patuloy na paglago ng padala nang walang katugmang paglago ng katumbas na kahon.
Demand sa Mga Rehiyon: Apat na Magkaibang Kalagayan
| Rehiyon | Paglago ng katumbas na kahon | Presyo/halo | Organikong paglago ng benta | Iniulat na bahagi sa halaga ng merkado |
|---|---|---|---|---|
| Europa, Gitnang Silangan at Aprika | +5% | +1% | +7% | Nabawasan sa kabuuan |
| Latin Amerika | +6% | +7% | +16% | Nadagdagan |
| Hilagang Amerika | 0% | +1% | +3% | Nadagdagan |
| Asya Pasipiko | +6% | −2% | +6% | Nadagdagan |
Sanggunian: pagsusuri ng operasyon sa mga rehiyon sa Q3. Kasama rin sa organikong benta ang padala ng concentrate; hindi lang ito paglago ng katumbas na kahon na dinagdagan ng presyo/halo. Hindi kailangang eksaktong magtugma sa aritmetika ang ni-round off na mga numero.
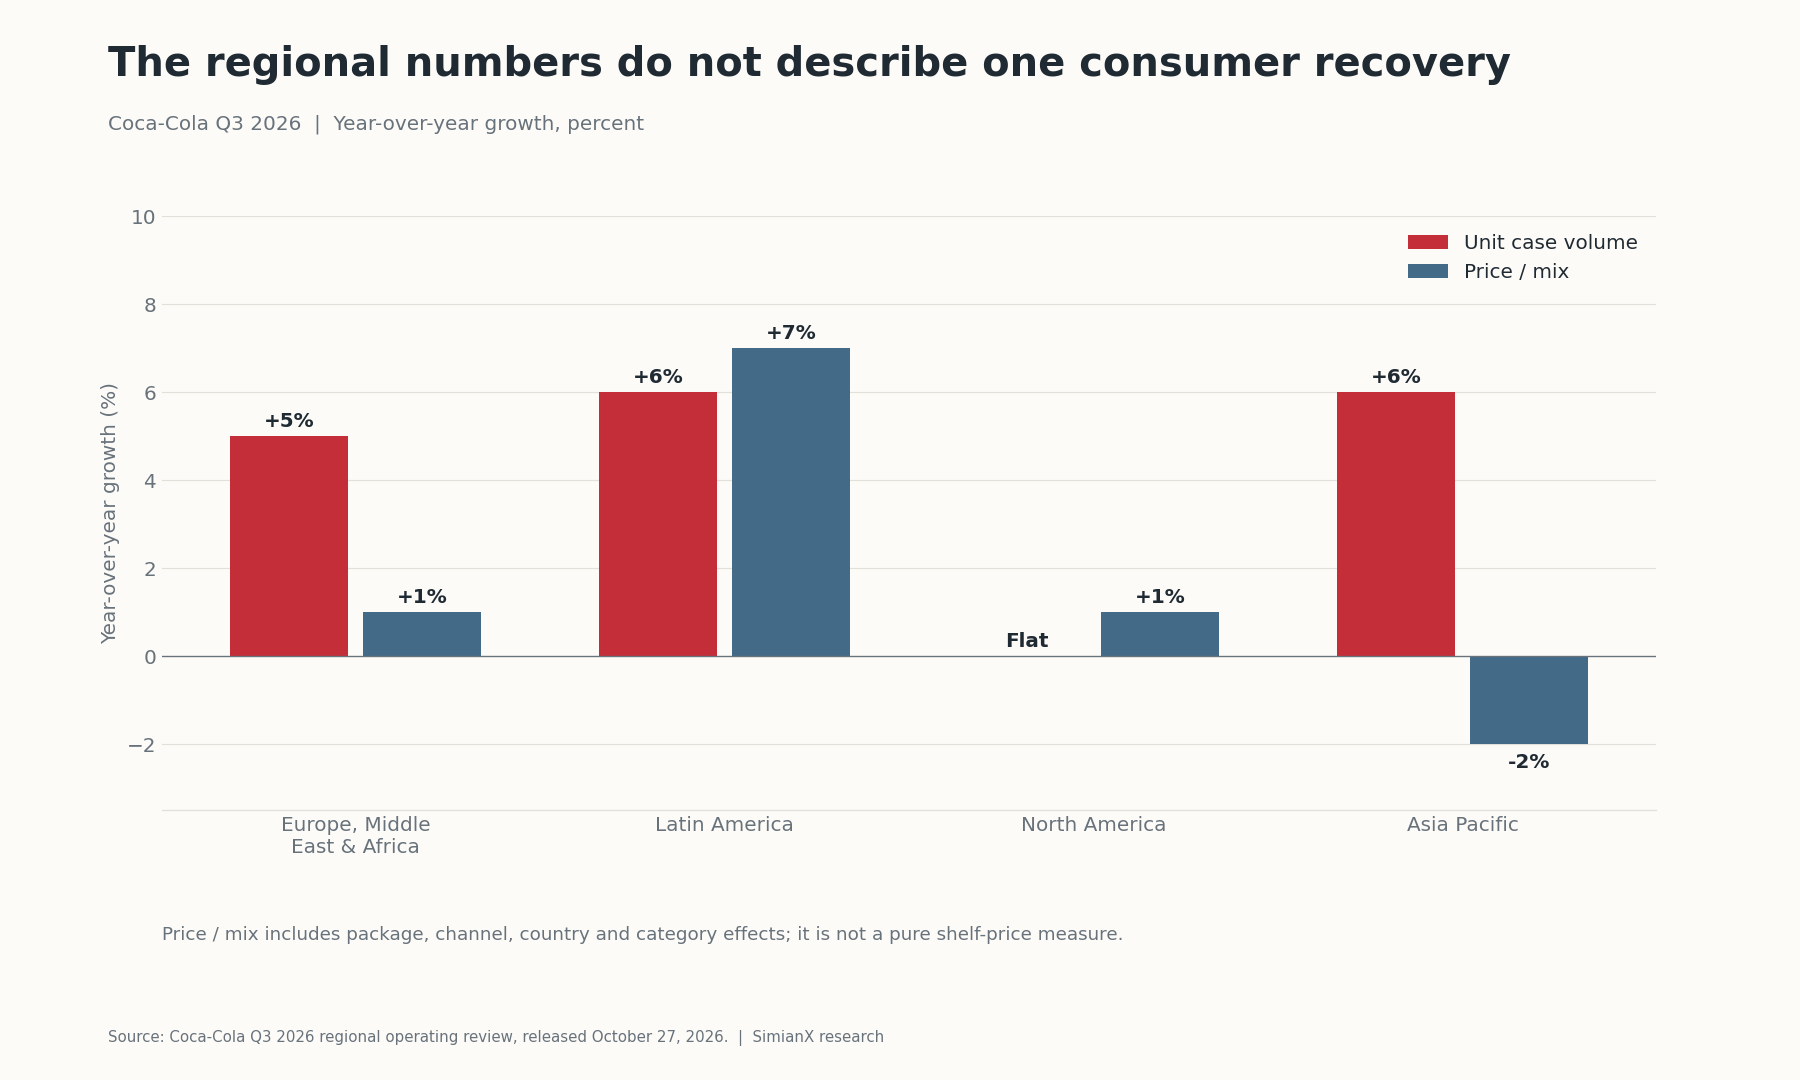
Pinakadirektang pagtutol ang Hilagang Amerika sa malawakang pagbangon sa US: hindi lumago ang dami kahit nadagdagan ang bahagi ng Coca-Cola sa halaga ng merkado. Maaaring malampasan ng kumpanya ang mga kakumpitensya kahit hindi mabilis lumalaki ang kategorya o badyet ng sambahayan. Ipinapaliwanag ng balangkas ng presyon sa mamimili mula sa Walmart at Target kung bakit dapat itapat ang resulta ng kumpanya sa dami ng bumibisita, halo ng benta at kakayahang gumastos.
Pinagsasama ng Asya Pasipiko ang malakas na paglago ng katumbas na kahon at negatibong presyo/halo. Maaaring bunga ito ng komposisyon ng bansa, pakete, kategorya o daluyan ng benta; hindi ito patunay ng pantay-pantay na pagbaba ng presyo sa estante. Maaaring mapanatili ng mas abot-kayang produkto ang mga suki habang bumababa ang benta bawat yunit. Susunod na pagsusuri kung nagdudulot ng kaakit-akit na tubo sa buong sistema ang dagdag na dami pagkatapos ng gastos sa pagmemerkado at pamamahagi.
Malakas ang dami at presyo sa Latin Amerika, ngunit pinahihirap ng lokal na implasyon at salin ng palitan ang paghusga sa tunay na kakayahang bumili. Kasama sa iniulat na 25% pagtaas ng benta ang 9 puntos na tulong ng palitan; 16% ang organikong paglago.
Kabaligtarang suliranin sa pagpapaliwanag ang EMEA: tumaas nang 5% ang dami, ngunit lumiit ang kabuuang bahagi sa halaga ng merkado dahil higit ang nawala sa Pransiya at United Kingdom kaysa ang nadagdag sa Nigeria at Morocco. Hindi awtomatikong patunay ng pagdagdag ng bahagi sa merkado ang paglago, at hindi rin awtomatikong patunay ng paglago ng kategorya ang pagdagdag ng bahagi.
Lakas ng Tatak: Pagkakaroon ng Produkto, Abot-kayang Presyo at Zero Sugar
Dahil kilala ang tatak, napapasama ito sa pagpipilian; ginagawang pagbili iyon ng malamig na produktong laging mayroon, maaasahang pagdadagdag ng stock, relasyon sa mga restoran at angkop na pakete. Kailangan ng bagong kalaban ang pag-abot sa mga pagkakataong iyon ng pagkonsumo, bukod sa pagkakakilala ng mamimili. Makatwirang paliwanag ang nasabing network ng pamamahagi sa sariling tibay ng kumpanya, hindi patunay na mas mayaman ang pakiramdam ng bawat mamimili.
Maaaring pababain ng maliit na pakete ang kailangang salapi sa isang pagbili kahit mas mahal bawat litro. Nagsisilbi sa ibang pagkakataon ang premium na produkto. Maaaring magsabay ang dalawa, ngunit hindi ginagarantiya ng alinman ang paglagong kumikita: kailangan din ng tagabote at nagtitingi ang sapat na balik para panatilihin ang kagamitan, ruta at espasyo sa estante.
Lumago nang 16% ang Coca-Cola Zero Sugar kumpara sa 5% ng Trademark Coca-Cola. Tumaas nang 8% ang tubig, bumaba nang 3% ang mga inuming pang-isports, at walang paglago ang kape at tsaa. Mas mahalaga ang mga pagkakaibang iyon kaysa ang pangkalahatang pahayag na umuunlad nang mabilis ang lahat ng kategorya. Sanggunian: mga pagsisiwalat ng kumpanya sa tatak at kategorya.
Maaaring protektahan ng Zero Sugar ang negosyo kapag lumipat sa inuming may ibang pormula ang dati nang suki; maaari rin itong humikayat ng bagong mamimili. Hindi ibinubukod ng pampublikong bilang ng paglago ang dalawang epekto. Sinusuportahan ng tagumpay nito ang kakayahang umangkop, habang ang kabuuang dami ng portfolio, marhen at daloy ng salapi ang magpapasya kung may dagdag na halagang nalilikha para sa mga shareholder.
Ano ang Magpapatunay ng Mas Malawak na Pagbangon ng Mamimili?
Dapat magmula ang ebidensiya sa magkakahiwalay na mapagkukunan, hindi sa paulit-ulit na pagmamasid sa iisang kumpanya.
| Pagsusuri | Ebidensiyang pabor sa malawak na pagbangon | Ebidensiyang pabor sa mahusay na pagpapatakbo ng kumpanya |
|---|---|---|
| Demand sa kategorya | Tumataas ang dami ng inumin sa iba't ibang tagapagtustos | Lumalago ang Coca-Cola habang hindi umuusad ang mga katunggali |
| Pananalapi ng sambahayan | Tuloy-tuloy na pagbuti sa tunay na kakayahang gumastos | Umaasa ang paglago sa paketeng mas maliit ang paunang presyo |
| Pagkakataon ng pagkonsumo | Lumalawak ang pagbisita sa restoran at convenience store | Nakatutok ang pagtaas sa piling daluyan |
| Ekonomiya ng pagpepresyo | Sabay na bumubuti ang dami at kumikitang halo | Nangangailangan ang dami ng mas mabigat na promosyon |
| Heograpiya | Parehong bumubuti ang maunlad at umuusbong na merkado | Hindi pa rin pantay ang paglago sa mga rehiyon |
Talaan ito para sa pagsusuri, hindi estadistikal na paghihiwalay. Maaaring sabay na magmula sa paglago ng kategorya at pagbabago ng bahagi sa merkado ang paglago ng kumpanya. Kabilang sa angkop na panlabas na pagsusuri sa US ang personal na kita at paggastos ng BEA at tinging benta ng Census. Dapat tumugma ang kanilang panahon at kahulugan sa pahayag na sinusuri; hindi sila mapapalitan ng resulta ng Coca-Cola.
Kapaki-pakinabang ang paghahambing sa kasaysayan ng tubo at dami ng P&G dahil parehong nagbebenta ng paulit-ulit na binibiling produkto ang dalawang kumpanya. Hindi puwedeng tuwirang itapat ang lahat dahil magkaiba ang kategorya, saklaw sa rehiyon at kalendaryo ng pag-uulat.
Mas Mataas na Patnubay: Tubo at Salapi ang Mas Mahalaga
| Sukatan sa buong 2026 | Dating pananaw | Pananaw noong Oktubre 27 |
|---|---|---|
| Organikong paglago ng benta | Humigit-kumulang 5% | Hindi bababa sa 5% |
| Paglago ng maihahambing na tubo bawat bahagi na walang epekto ng palitan at pagbili/pagbenta ng negosyo | 7%–8% | Hindi bababa sa 9% |
| Paglago ng maihahambing na tubo bawat bahagi | 9%–10% | Hindi bababa sa 11% |
| Batayang epektibong rate ng buwis | 19.9% | 19.7% |
| Salaping mula sa operasyon | Humigit-kumulang $14.6 bilyon | Hindi bababa sa $15.2 bilyon |
| Gastusing kapital | Humigit-kumulang $2.2 bilyon | Humigit-kumulang $2.2 bilyon |
| Malayang daloy ng salapi | Humigit-kumulang $12.4 bilyon | Hindi bababa sa $13.0 bilyon |
Sanggunian: talahanayan ng bago at dating patnubay. Inilalahad ang mga sukatan ng paglago bukod sa salaping mula sa operasyon sa ipinahayag na batayang hindi GAAP ng kumpanya kung naaangkop.
Pangunahing pinatitibay ng pagbabago sa benta ang pinakamababang inaasahan. Mas mabigat ang pagtaas sa maihahambing na tubo bawat bahagi na walang epekto ng palitan at pagbili o pagbenta ng negosyo, pati sa daloy ng salapi dahil ipinapakita nitong may pagbuti bukod sa salin ng palitan. Tumutulong din sa tubo ang mas mababang rate ng buwis, kaya hindi dapat iugnay ang buong pagtaas sa leverage ng operasyon.
Ang $0.6 bilyong pagtaas ng minimum na daloy ng salapi ay mula sa mas mataas na inaasahang salaping operatibo habang hindi nagbabago ang patnubay sa gastusing kapital. Ang $3.00 maihahambing na tubo bawat bahagi noong 2025 ay nagpapahiwatig ng minimum na 2026 na $3.33 = $3.00 × 1.11. Kalkulasyon ito mula sa patnubay, hindi hiwalay na target ng pamunuan sa tubo bawat bahagi o pinagkaisahang pagtataya ng mga analyst para sa 2027. Sanggunian: resulta ng 2025.
Daloy ng Salapi at Dibidendo: May Sapat na Pambayad, May Hangganan
Sa loob ng siyam na buwan, $12.471 bilyon ang salaping mula sa operasyon at $1.063 bilyon ang pagbili ng ari-arian, planta at kagamitan. Ang diperensiya ay $11.408 bilyong malayang daloy ng salapi, katumbas ng ni-round off na pangunahing bilang na $11.4 bilyon. Hindi dapat tuwirang ihambing ang siyam na buwang salapi sa isang buong taong pangangailangan sa dibidendo nang hindi nililinaw ang magkaibang panahon. Sanggunian: pahayag ng daloy ng salapi.
Kailangan ding mag-ingat sa taunang paghahambing. Ang malayang daloy ng salapi sa buong 2025 ay $5.3 bilyon, ngunit $11.4 bilyon kapag inalis ang kondisyunal na bayad sa pagbili ng fairlife. Palalakihin nang sobra ang nauulit na paglago kung ihahambing ang minimum na 2026 sa hindi inayos na 2025. Kahit ang inayos na paghahambing ay hindi dalisay na hula ng napapanatiling paglago dahil maaaring magbago ang puhunan sa pagpapatakbo at iba pang epekto ng tiyempo.
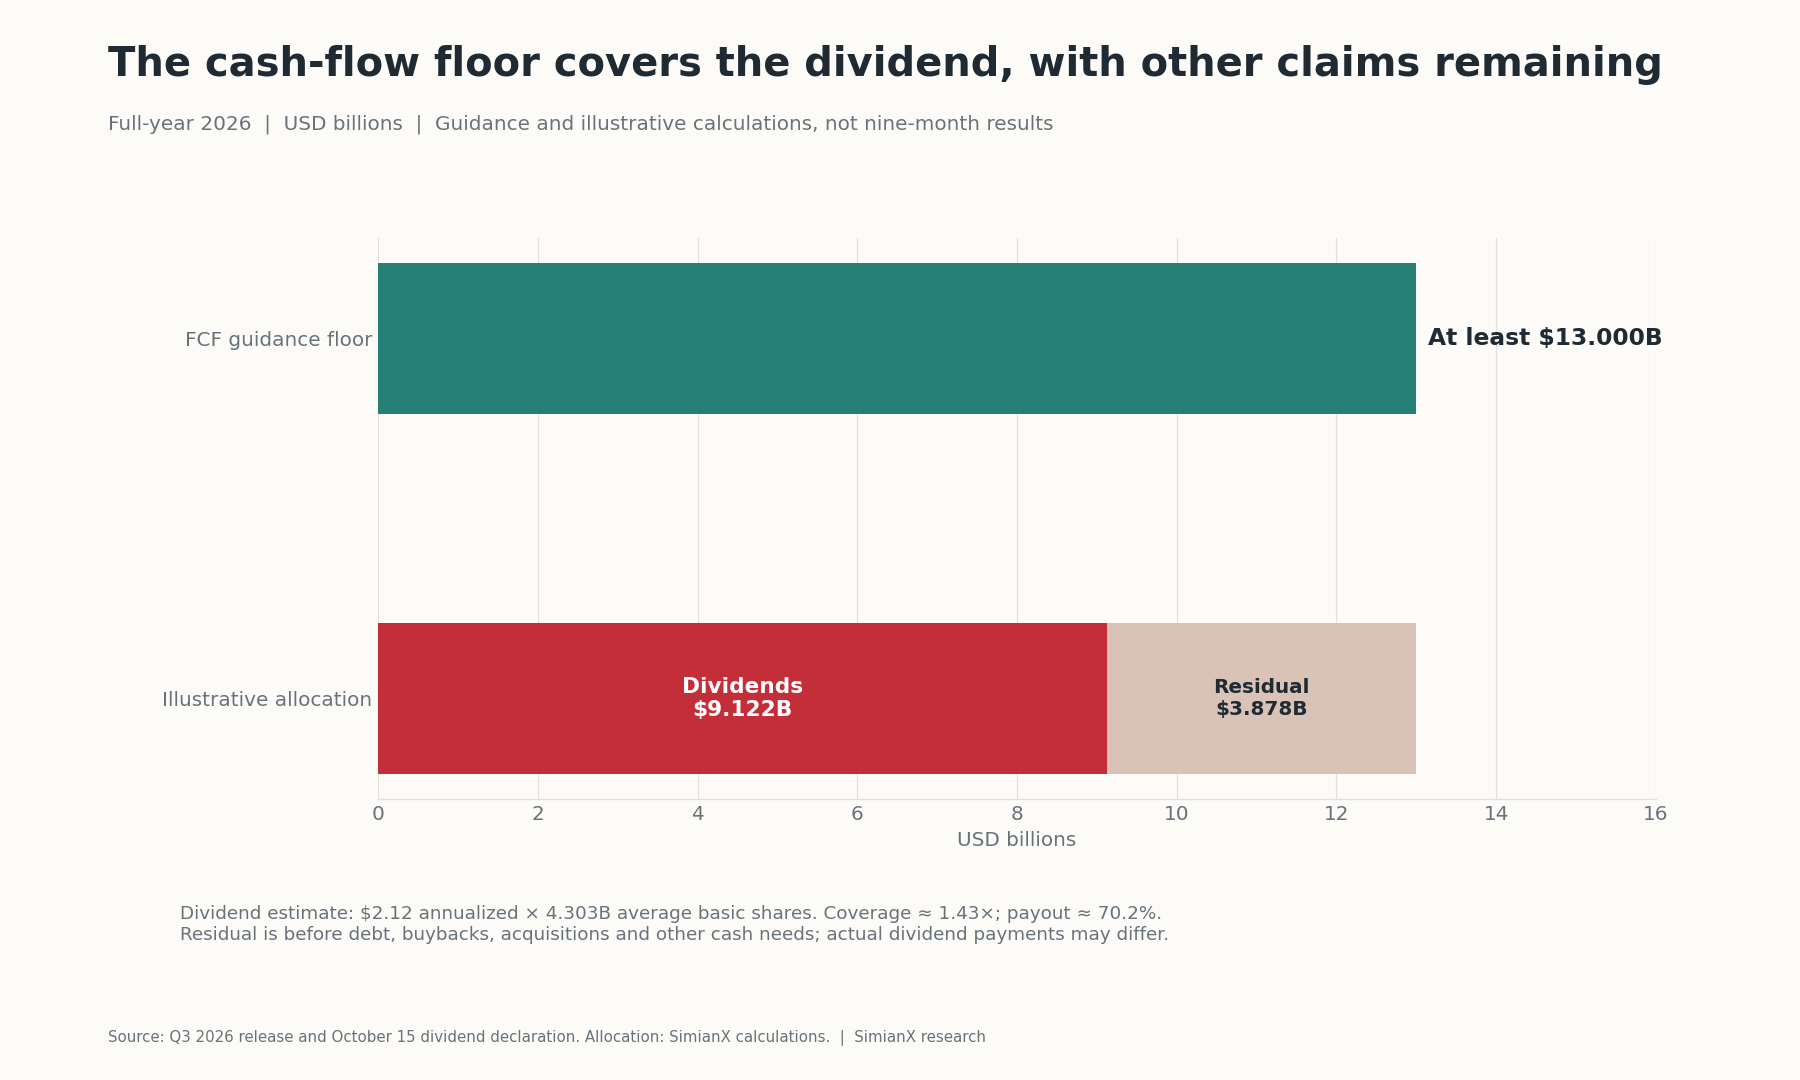
Pinanatili ng pagdedeklara ng dibidendo noong Oktubre ang $0.53 bawat quarter, o $2.12 kapag ginawang taunang halaga. Gamit ang average na 4.303 bilyong bahagi sa Q3 bago isama ang epekto ng dilution bilang tinatayang base:
| Kalkulasyon | Resulta | Kahulugan |
|---|---|---|
| Taunang dibidendo × base ng mga bahagi | $9.122 bilyon | Tinatayang taunang kailangang salapi |
| Kailangang dibidendo / minimum na $13.0 bilyon FCF | 70.2% | Tinatayang bahaging ibinabayad bilang salapi |
| Minimum na $13.0 bilyon FCF / kailangang dibidendo | 1.43× | Tinatayang lawak ng pambayad |
| Minimum na FCF bawas kailangang dibidendo | $3.878 bilyon | Bago ang ibang gamit ng salapi |
| $2.12 / $91.18 | 2.33% | Panimulang balik mula sa dibidendo |
Mga kalkulasyon ito, hindi patnubay ng kumpanya sa gastusing dibidendo. Iba ang karaniwang base ng mga bahagi sa aktuwal na bilang na may karapatan sa bawat bayad. Kailangan ding pagkasyahin ang natitirang salapi sa utang, pagbili muli ng bahagi, pagbili ng negosyo at iba pang obligasyon. Sinusuportahan ng sapat na pambayad sa dibidendo ang katatagan; hindi nito pinatutunayang mura ang stock.
Pagpapahalaga sa KO: Ano na ang Ipinapalagay ng $91.18?
Nagsara ang KO sa $91.18 noong Oktubre 27, mas mababa nang 1.64% mula $92.70. Ang presyong may tiyak na petsang ito ang sangkap ng mga kalkulasyon sa ibaba. Hindi tinutukoy ng pagbaba ang iisang motibo ng merkado o pinatutunayang tinanggihan ng mga namumuhunan ang resulta ng operasyon. Sanggunian: makasaysayang presyo ng pagsasara.
| Sukatan ng pagpapahalaga | Kalkulasyon | Resulta |
|---|---|---|
| P/E sa maihahambing na tubo ngayong taon sa minimum na patnubay | $91.18 / $3.33 | 27.4× |
| Balik ng maihahambing na tubo sa presyo | $3.33 / $91.18 | 3.65% |
| Tinatayang halaga ng equity | $91.18 × 4.303 bilyon bahagi | $392.35 bilyon |
| Balik ng FCF sa equity sa minimum na patnubay | $13.0 bilyon / $392.35 bilyon | 3.31% |
Ginagamit ng tantiya ng halaga ng equity ang average na bilang ng mga bahagi bago isama ang epekto ng dilution, hindi ang eksaktong bilang na umiiral sa pagsasara; sapat ito para sa tinatayang balik. Hindi kapareho ng balik sa enterprise value ang balik ng malayang daloy ng salapi sa equity. Inayos na patnubay para sa kasalukuyang taon ang gamit ng multiple ng tubo, hindi ang nakalipas na labindalawang buwang tubong GAAP.
Maaaring maipagtanggol ang mas mataas na pagpapahalaga dahil sa tibay ng tatak at relatibong maliit na pangangailangan sa kapital ng punong kumpanya. Ngunit hindi inaalis ng modelo ng pagbobote ang gastos sa produksyon at pamamahagi sa buong sistemang pang-ekonomiya; inilalagay nito ang marami sa mga iyon sa mga kasosyo. Sa paghahambing sa PepsiCo, kailangang isaalang-alang ang negosyo nitong pagkain at ibang istruktura ng pagsasama ng mga ulat.
Sa panimulang pagpapahalagang ito, kailangang tumbasan ng paglago ang posibilidad ng mas mababang multiple sa hinaharap.
Tatlong Taong Senaryo: Maaaring Madaig ng Presyo ang Paglago
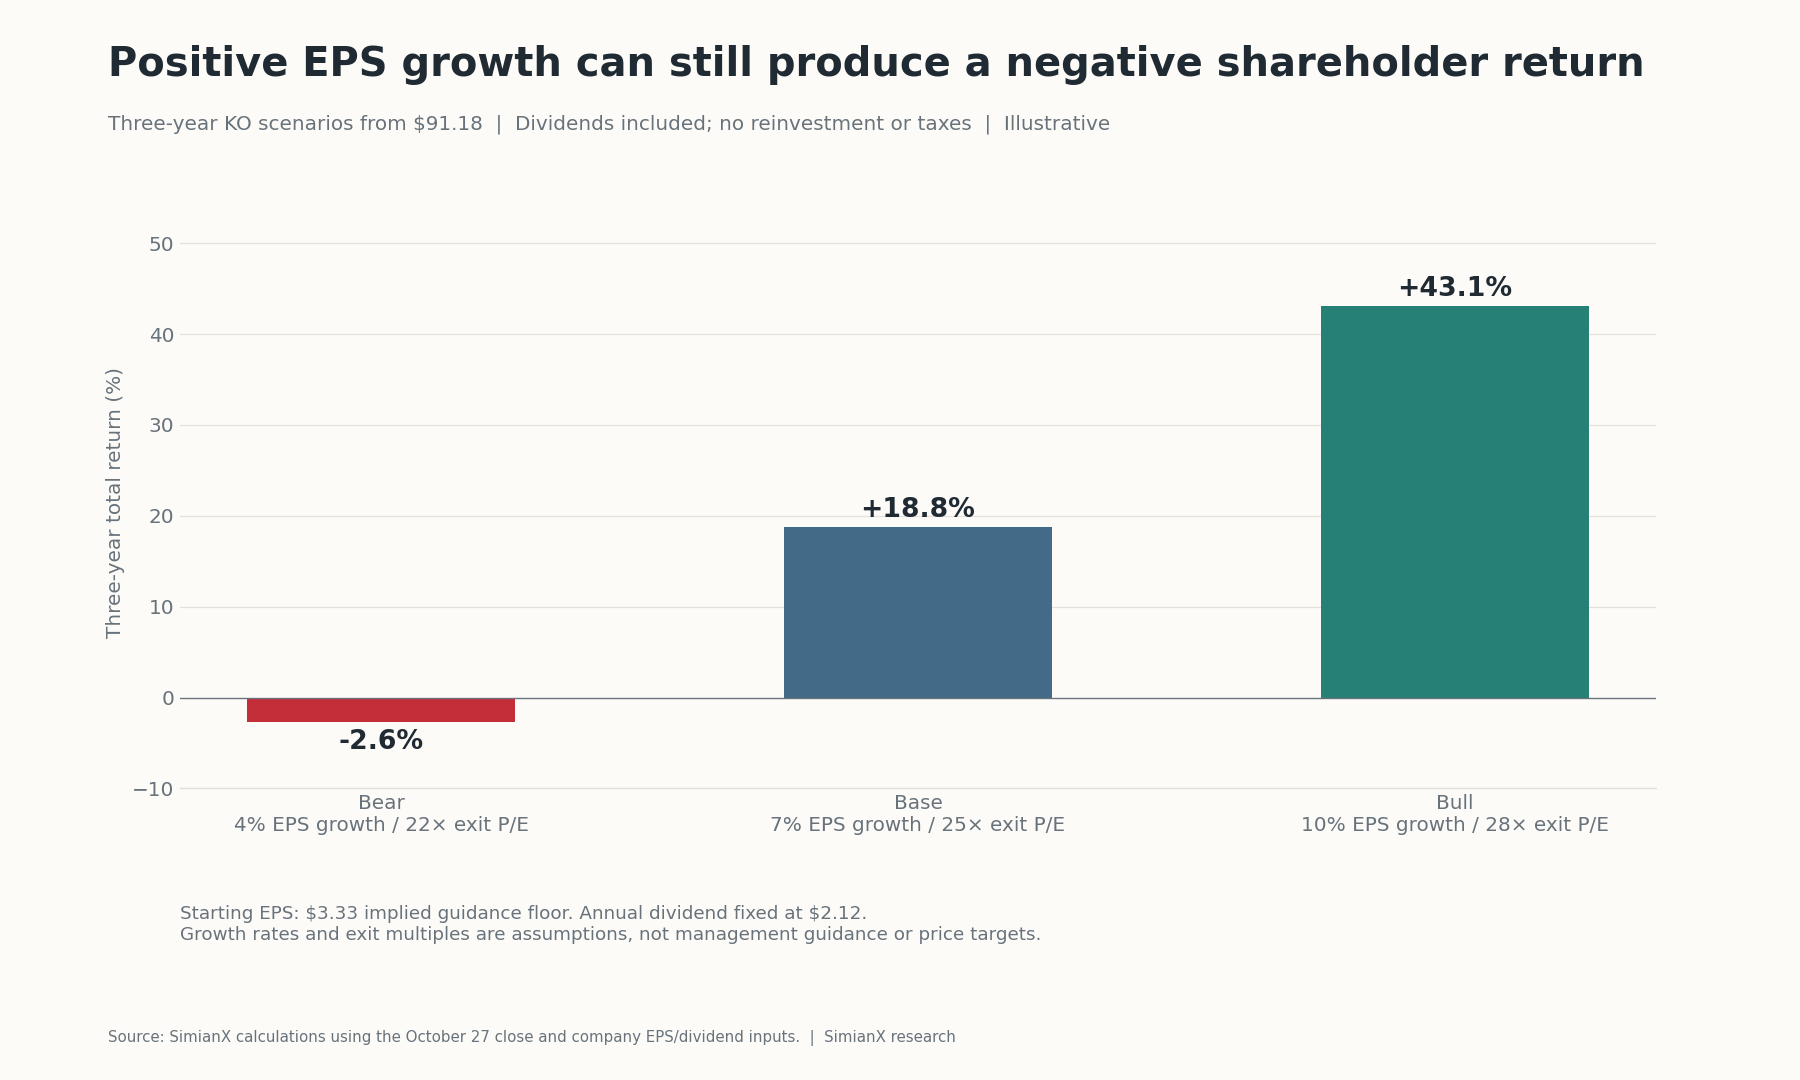
Nagsisimula ang modelo sa $3.33, pinapalago ang tubo bawat bahagi sa ipinagpalagay na taunang rate sa loob ng tatlong taon, inilalapat ang multiple sa dulo, at dinaragdagan ng $6.36 dibidendo, sa palagay na $2.12 bawat taon at walang muling pamumuhunan o buwis. Halimbawa lamang ang lahat ng palagay; wala sa mga ito ang patnubay ng pamunuan.
| Senaryo | Taunang paglago ng tubo bawat bahagi | Tubo bawat bahagi sa ikatlong taon | P/E sa dulo | Halaga ng stock sa dulo | Kabuuang balik kasama ang dibidendo | Taunang katumbas ng kabuuang balik |
|---|---|---|---|---|---|---|
| Mahina | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Batayan | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| Malakas | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Pinananatili ng panloob na kalkulasyon ang tubo bawat bahagi bago i-round off. Pormula: kabuuang balik = (halaga ng stock sa dulo + naipong dibidendo) / $91.18 − 1; ang taunang katumbas ay kinukuha sa pamamagitan ng cube root ng nabuong multiple ng yaman.
Ipinakikita ng mahinang senaryo ang pangunahing panganib: maaaring lumago ang tubo bawat bahagi habang negatibo ang kabuuang balik. Sa batayang senaryo, ang hinihinging 8% balik bawat taon sa loob ng tatlong taon ay nagpapahiwatig ng presyong pagpasok na humigit-kumulang $86.01 ≈ ($101.98 + $6.36) / 1.08³, sa pinasimpleng palagay na sa dulo natatanggap ang lahat ng salapi. Resulta ito ng pagsusuri sa pagbabago ng mga palagay, hindi rekomendasyon o tantiya ng likas na halaga.
Ano ang Maaaring Magbago sa Tesis sa Q4 at 2027?
Bantayan ang ebidensiyang maaaring magpabulaan sa argumento, hindi lang ang mga numerong sumasang-ayon dito.
- Demand: palalakasin ng tuloy-tuloy na paglago ng dami sa Hilagang Amerika at mas malawak na pagbuti ng mga katunggali ang interpretasyon ng pagbangon. Hihina iyon kung lumalambot ang katumbas na kahon kahit malakas ang padala.
- Ekonomiya: pahihinain ang argumento ng kumikitang pagpapatakbo kung lumalago ang dami ngunit bumababa ang kakayahang kumita matapos alisin ang epekto ng palitan o ang paglikha ng salapi.
- Kalendaryo: may anim na mas kaunting araw ng pag-uulat ang Q4 kaysa Q4 2025. Karaniwang benta bawat araw ang gamit sa paglago ng katumbas na kahon, kaya magkaiba ang epekto sa benta at sa katumbas na kahon.
- Portfolio: tinutukoy ng kumpanya ang humigit-kumulang 8% negatibong epekto ng pagbili/pagbenta ng negosyo sa maihahambing na benta sa 2027 at humigit-kumulang 2% sa maihahambing na tubo bawat bahagi, bukod sa bahagyang hadlang ng palitan. Paunang konsiderasyon ito, hindi buong patnubay sa 2027. Hindi awtomatikong bumababa ang demand sa inumin kapag bumaba ang benta dahil sa pagbabago ng saklaw ng pinagsamang ulat.
- Kapital at buwis: maaaring kainin ng pagmemerkado, pakete at gastos sa sangkap ang pakinabang ng dami. Hiwalay na panganib ang patuloy na usapin sa IRS; hindi nangangahulugang nalutas ang lahat ng susunod na taon dahil may naunang bayad. Tingnan ang pinakabagong paghahain bawat quarter bago baguhin ang tesis sa salapi o buwis.
Sanggunian sa kalendaryo at mga konsiderasyon sa 2027: pagsisiwalat ng pananaw sa Q3. Balikan ang pahinang ito pagkatapos ng buong-taong ulat, malaking pagbabago sa usaping buwis, o makabuluhang pagbabago sa presyo ng stock.
Mga Madalas Itanong
Ano ang resulta ng Coca-Cola sa Q3 2026?
$13.380 bilyon ang benta, $0.93 ang diluted EPS ayon sa GAAP at $0.91 ang maihahambing na tubo bawat bahagi. Lumago nang 5% ang pandaigdigang katumbas na kahon at 7% ang organikong benta; hindi GAAP na sukatan ang maihahambing na tubo bawat bahagi at organikong benta.
Pinatutunayan ba ng 5% pagtaas ng dami ang pagbangon ng mamimili?
Hindi. Hindi lumago ang dami sa Hilagang Amerika, iba-iba ang halo ng rehiyon, at maaaring pataasin ng mahusay na pagpapatakbo ang benta nang walang malawak na pagtaas sa kakayahang gumastos ng sambahayan. Kailangan ang datos sa kategorya at mga hiwalay na panukat ng pagkonsumo upang patibayin ang pahayag.
Bakit mas mabilis lumago ang concentrate kaysa katumbas na kahon?
Iniuugnay ng pamunuan ang 2 puntos na pangunguna sa Q3 sa tiyempo ng padala. Magkaiba ang iskedyul ng order ng concentrate ng tagabote at benta ng tapos na inumin. Maaaring bumaligtad ang pansamantalang puwang nang walang katumbas na pagbabago sa pinagbabatayang demand.
Ano ang patnubay ng Coca-Cola sa tubo bawat bahagi sa 2026?
Inaasahan ng kumpanya ang hindi bababa sa 11% paglago ng maihahambing na tubo bawat bahagi mula sa $3.00 noong 2025. Ipinahihiwatig ng kalkulasyon ang minimum na malapit sa $3.33. Inayos na bilang ito para sa kasalukuyang taon, hindi hula sa 2027 o garantisadong resulta.
Sapat ba ang malayang daloy ng salapi para sa dibidendo?
Higit ang $13.0 bilyong minimum na FCF kaysa tinatayang $9.122 bilyong taunang dibidendo, o humigit-kumulang 1.43 ulit na pambayad. Average na bilang ng mga bahagi sa Q3 bago isama ang epekto ng dilution ang base ng tantiya; maaaring mag-iba ang tunay na bayad at ibang kailangang salapi.
Mura ba ang KO sa $91.18?
Ang presyong iyon sa tinukoy na petsa ay humigit-kumulang 27.4 na ulit ng ipinahihiwatig na minimum na maihahambing na tubo bawat bahagi at 3.31% balik ng FCF sa equity. Nakasalalay ang sapat na balik sa hinaharap na paglago, pamamahagi sa shareholder at multiple na babayaran ng mga mamumuhunan kalaunan.
May buong patnubay na ba ang Coca-Cola para sa 2027?
Nagbibigay ang ulat ng Q3 ng paunang konsiderasyon sa palitan at portfolio at nagsasabing kasabay ng Q4 ang buong patnubay. Hindi dapat ipagkamali ang inaasahang hadlang mula sa saklaw ng pinagsamang ulat bilang hula sa dami ng inuming bibilhin ng mamimili.
Paggamit sa Ebidensiya
Mas matibay ang tesis ng negosyo: lumalago ang dami, umaangkop ang portfolio, at itinaas ng pamunuan ang minimum ng tubo at daloy ng salapi. Hindi pa kumpleto ang tesis ng malawak na pagbangon dahil magkakaiba ang demand at halo sa mga rehiyon. Sensitibo sa presyo ang tesis ng pamumuhunan dahil maaaring ubusin ng mataas na multiple ang maraming taon ng pagbuti ng operasyon.
Gamitin ang mga kasangkapan ng SimianX sa pagsusuri ng stock upang ihambing ang magkakatunggaling palagay sa bagong paghahain. Ibukod ang katumbas na kahon, tiyempo ng padala, tubo na walang epekto ng palitan at daloy ng salapi; saka ulitin ang pagpapahalaga sa presyong tunay na makukuha.
Kaugnay na Babasahin
- Earnings ng P&G Kada Quarter: Bakit Umakyat nang 5.6% ang PG
- Walmart at Target 2026: Stress ng Mamimili sa Amerika
Mga Sanggunian
- Coca-Cola — ulat ng resulta sa Q3 2026
- Coca-Cola — inihain na pahayag sa pananalapi at pagtutugma ng patnubay
- Coca-Cola — resulta sa Q1 2026
- Coca-Cola — resulta sa Q2 2026
- Coca-Cola — buong 2025 na resulta at pag-aayos ng salapi kaugnay ng fairlife
- Coca-Cola — sistema ng pagbobote
- Coca-Cola — deklarasyon ng dibidendo noong Oktubre 2026
- Coca-Cola — paghahain sa SEC bawat quarter at pagsisiwalat sa buwis
- Stock Analysis — makasaysayang pagsasara ng KO
- BEA — personal na kita at paggastos
- U.S. Census Bureau — datos ng tinging kalakalan


