 Ni Muke
Bakit Umakyat nang 5.6% ang Stock ng P&G noong Oktubre 22, 2026: Earnings, Volume at ang Pagbagsak ng AI Stocks
Mabilis na sagot: Nagsara ang Procter & Gamble (PG) sa $165.59 noong Oktubre 22, 2026, tumaas nang $8.75 o 5.58%, ang pinakamataas nitong pagsasara mula noong Pebrero 27, habang bumaba nang 2.60% ang Nasdaq Composite at 1.21% ang S&P 500. Sa unang fiscal quarter ng 2027 (Hulyo–Setyembre 2026), nagtala ang P&G ng core EPS na $2.00 laban sa $1.89 na consensus, net sales (netong benta) na $23.28 bilyon (+4%), organic sales growth (paglago ng organic na benta) na 4% at paglago ng organic na volume na 2.4%, ang pinakamalakas na volume sa siyam na quarter na sinusubaybayan sa ibaba. Nang araw ding iyon, ang negatibong free cash flow ng Meta at ang plano nitong $135–145 bilyon na capex ang nagtulak sa mga investor na lumabas sa AI stocks. Pinanatili ng P&G ang core EPS guidance nitong $6.89–$7.11 kahit inaasahan na nito ngayon ang $1.4 bilyon na headwind (pabigat) mula sa commodity pagkatapos ng buwis, mula sa dating $1 bilyon. Sa $165.59, ang stock ay nag-trade sa 23.7 beses ng $7.00 na midpoint ng guidance, mula sa 22.4 beses noong nakaraang araw.
Kung bakit umakyat ang stock ng P&G noong Oktubre 22, 2026, ay nauuwi sa isang napapanahong kombinasyon: mas malakas kaysa inaasahang demand ng mga mamimili, maaasahang pagbuo ng cash, at isang merkadong biglang naging hindi gaanong komportable na pondohan ang AI boom.
Kapansin-pansin ang paghihiwalay ng direksiyon, pero hindi sapat na sabihing "ligtas" lang ang toothpaste at detergent para maipaliwanag ito. Nagbigay ang P&G ng sariwang ebidensiya mula sa operasyon nito sa araw na tinatanong ng mga investor kung gaano kabilis magbubunga ng balik ang napakalalaking investment sa teknolohiya.
Para sa mga mambabasa ng SimianX AI, ang kapaki-pakinabang na tanong sa investment ay kung panandaliang defensive trade lang ito o simula ng mas pangmatagalang pagbabago sa pamumuno ng merkado. Sinasagot ito ng pahinang ito gamit ang mga pangunahing filing: ang mga resulta ng P&G kada quarter mula fiscal 2025, ang cash na ibinalik nito sa mga shareholder kada taon mula fiscal 2019, ang mga pagbabago sa guidance, at kung ano ang ipinahihiwatig ng bagong presyo ng share.
Ang aming pagtatasa: Pinaghirapan ng P&G ang rally nito sa pamamagitan ng mas mataas na kalidad ng benta, habang pinalaki pa ito ng pagbagsak ng teknolohiya. Gayunman, mas maliit na ngayon ang puwang para sa pagkadismaya dahil sa naging valuation.
Mas mabilis na tumaas ang mga share ng kompanya kaysa sa pinagbabatayan nitong tubo. Kaya lalong mahalaga ang pagkakaiba ng mas magandang pananaw para sa negosyo at ng mas mahal na stock.
Petsa ng pananaliksik: Oktubre 23, 2026 (U.S. Pacific). Lahat ng numero ng P&G ay mula sa earnings release ng unang quarter ng fiscal 2027 (Form 8-K, Exhibit 99.1, na-file noong Oktubre 22, 2026), sa Form 10-Q at sa mga naunang release ng P&G sa SEC EDGAR. Nagtatapos ang fiscal year ng P&G sa Hunyo 30, kaya ang "unang fiscal quarter ng 2027" ay Hulyo–Setyembre 2026. Ang mga presyo ay pagsasara sa regular session mula sa Nasdaq at CNBC. Ang mga kalkulasyon ng senaryo ay kalkulasyon ng SimianX, paglalarawan lamang at hindi forecast ng presyo, at hindi payo sa pag-iinvest.
Ang Q1 FY2027 ng P&G sa Isang Sulyap
| Sukatan | Q1 FY2027 (Hul–Set 2026) | Q1 FY2026 (Hul–Set 2025) | Pagbabago |
|---|---|---|---|
| Net sales (netong benta) | $23,276 milyon | $22,386 milyon | +4.0% |
| Organic sales growth | 4.0% | 2% | — |
| Organic na volume | +2.4% | 0% | — |
| Core gross margin | 50.0% | 51.5% | −150 bp |
| Core operating margin | 25.9% | 26.7% | −80 bp |
| Netong kita (net earnings) | $4,757 milyon | $4,781 milyon | −1% |
| Diluted EPS (GAAP) | $1.97 | $1.95 | +1% |
| Core EPS | $2.00 | $1.99 | +1% |
| Operating cash flow | $5,767 milyon | $5,408 milyon | +6.6% |
| Capital expenditures (capex) | $1,366 milyon | $1,200 milyon | +13.8% |
| Free cash flow | $4,401 milyon | $4,208 milyon | +4.6% |
| Ibinayad na dividend | $2,603 milyon | $2,549 milyon | +2.1% |
| Share buyback | $1,250 milyon | $1,250 milyon | 0% |
Pinagmulan: Earnings release ng P&G, Form 8-K Exhibit 99.1. Ang free cash flow ay operating cash flow bawas ang capital expenditures, ayon sa depinisyon ng P&G; ang mga porsiyentong pagbabago sa huling column para sa mga cash item ay kalkulasyon ng SimianX.
Ano ang Nangyari Nang Tumaas ang P&G at Bumagsak ang AI Stocks?
Ipinakita ng session ang malaking hindi pagkakasundo sa ilalim ng mga pangunahing index.
Bumaba nang 1.21% ang S&P 500 sa 7,663.43 at bumagsak nang 2.60% ang Nasdaq Composite sa 26,008.86, habang halos hindi gumalaw ang Dow Jones Industrial Average at nagsara sa 52,867.98 (+0.02%). Tugma ang ganitong pattern sa isang nakatutok na pagbebenta ng teknolohiya, hindi sa walang-pinipiling pagbebenta sa buong merkado. Pinagmulan: Market review ng Cboe.
Malawak ang naging pakikilahok ng mga consumer company:
| Stock, fund o index | Pagsasara noong Oktubre 21 | Pagsasara noong Oktubre 22 | Galaw noong Oktubre 22 |
|---|---|---|---|
| Procter & Gamble (PG) | $156.84 | $165.59 | +5.58% |
| Kimberly-Clark (KMB) | $106.64 | $112.32 | +5.32% |
| Clorox (CLX) | $84.77 | $88.66 | +4.59% |
| Colgate-Palmolive (CL) | $93.40 | $97.39 | +4.27% |
| Church & Dwight (CHD) | $105.00 | $108.86 | +3.68% |
| Consumer Staples Select Sector SPDR (XLP) | $87.11 | $89.99 | +3.31% |
| PepsiCo (PEP) | $134.70 | $138.83 | +3.07% |
| Coca-Cola (KO) | $92.68 | $95.34 | +2.87% |
| Dow Jones Industrial Average | 52,856.09 | 52,867.98 | +0.02% |
| S&P 500 | 7,757.17 | 7,663.43 | −1.21% |
| Microsoft (MSFT) | $532.95 | $521.08 | −2.23% |
| Nasdaq Composite | 26,702.86 | 26,008.86 | −2.60% |
| Technology Select Sector SPDR (XLK) | $188.54 | $182.34 | −3.29% |
| Nvidia (NVDA) | $221.97 | $212.21 | −4.40% |
| Meta Platforms (META) | $697.52 | $648.85 | −6.98% |
Mga pinagmulan: Makasaysayang presyo sa Nasdaq para sa mga stock at fund, CNBC para sa pagsasara ng mga index; ang mga galaw ay kalkulasyon ng SimianX mula sa mga pagsasara. Ang KMB ay ni-round sa sentimo.
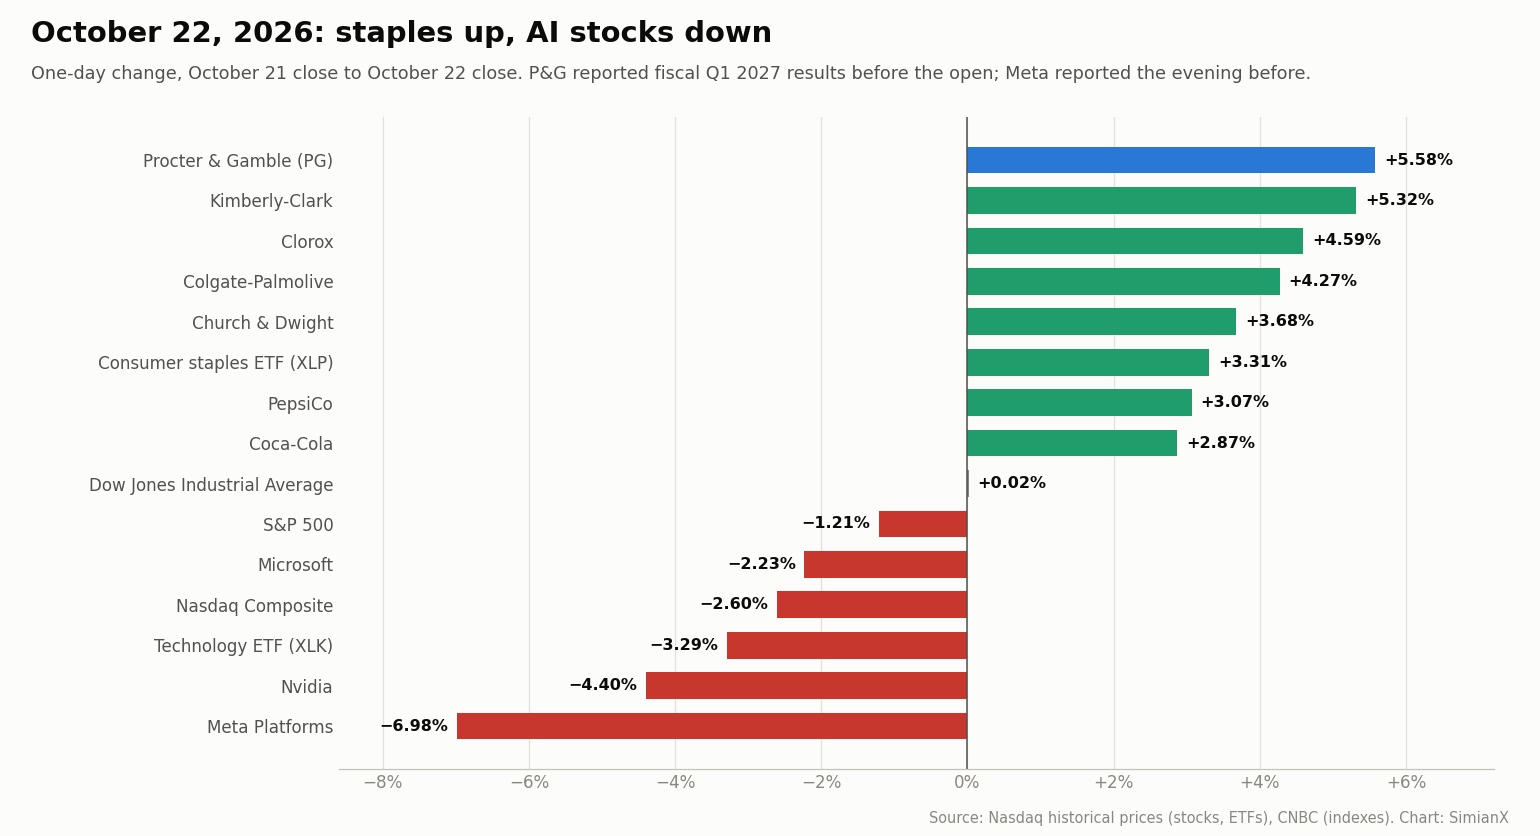
Halos eksaktong magkasalungat ang galaw ng consumer staples fund (XLP) at ng technology fund (XLK), +3.31% at −3.29%. Umabot sa 22.0 milyon ang dami ng shares ng P&G na na-trade, higit doble sa humigit-kumulang 10 milyon sa mga naunang session. Sinusuportahan ng pattern ang interpretasyong rotation: handa pa ring humawak ng equities ang mga investor, pero mas pinili nila ang ibang uri ng exposure sa tubo.
Gayunman, hindi kayang patunayan ng arawang pagbabago ng presyo kung gaano karaming pera ang direktang lumipat mula sa AI stocks papunta sa consumer staples. Para makumpirma iyon, kailangan ng datos sa fund flow at sa posisyon ng mga portfolio.
Ang maingat na paglalarawan ay na tugma ang galaw ng presyo sa isang defensive rotation, na pinalakas pa ng sariling earnings announcement ng P&G.
Bahagyang naibalik ito sa sumunod na session. Noong Oktubre 23, nagsara ang P&G sa $161.02 (−2.76%), pero iyon din ang ex-dividend date para sa $1.0885 na quarterly dividend, kaya mga $1.09 sa $4.57 na pagbaba ay mekanikal na adjustment lamang. Bumaba rin ang iba pang staples noong Oktubre 23 (Coca-Cola −2.8%, Colgate-Palmolive −3.4%), habang dumulas pa nang 0.2% ang Nasdaq.
Bakit Napakahalaga ng Paglampas ng P&G sa Inaasahang Earnings?
Iniulat ng P&G ang mga resulta para sa unang fiscal quarter ng 2027, na sumasaklaw sa Hulyo hanggang Setyembre 2026. Iba ito sa unang quarter ng calendar year.
Ang kahalagahan ay nasa paghahambing sa mga inaasahan. Ang consensus forecast para sa core EPS ay $1.89, kaya ang iniulat na $2.00 ay 5.8% na sorpresa, ang pinakamalaki sa hindi bababa sa apat na quarter:
| Iniulat na quarter | Core EPS | Consensus forecast | Sorpresa |
|---|---|---|---|
| Q2 FY2026 (Enero 22, 2026) | $1.88 | $1.87 | +0.5% |
| Q3 FY2026 (Abril 24, 2026) | $1.59 | $1.56 | +1.9% |
| Q4 FY2026 (Hulyo 29, 2026) | $1.43 | $1.41 | +1.4% |
| Q1 FY2027 (Oktubre 22, 2026) | $2.00 | $1.89 | +5.8% |
Pinagmulan: Datos ng Nasdaq sa earnings surprise ng PG; tugma ang mga numero ng core EPS sa mga release ng P&G.
Iyan ang nagpapaliwanag kung paano nagtamasa ng malaking pagtaas ng presyo ng stock ang isang kompanyang 1% lang ang paglago ng core EPS.
Tumutugon ang mga stock sa agwat ng inaasahan at ng aktuwal na resulta. Naisaalang-alang na ng mga investor ang mahirap na kalagayan para sa mga branded na produktong pangkonsumo: bumagal sa 1% ang organic sales growth ng P&G noong fiscal 2026 at naging 0% sa dalawa sa apat na quarter nito. Ang isang quarter na nagpakita ng mas malusog na demand ay nagpababa sa posibilidad ng mas masamang landas ng tubo.
Ang rally ay pagpapakita ng ginhawa sa tibay ng demand at ng tubo, hindi ng biglang paglipat sa mabilis na paglago ng tubo.
Itinulak ba ang Paglago ng P&G ng Mas Mataas na Presyo o ng Mas Maraming Nabentang Produkto?
Ito ang pinakakapaki-pakinabang na tanong sa ulat.
Maaaring palakihin ng mga consumer company ang revenue sa pagtaas ng presyo, sa pagbebenta ng mas maraming yunit, o sa paglilipat ng mga customer sa mas mamahaling produkto. Magkakaiba ang implikasyon ng mga pinagmumulang ito ng paglago.
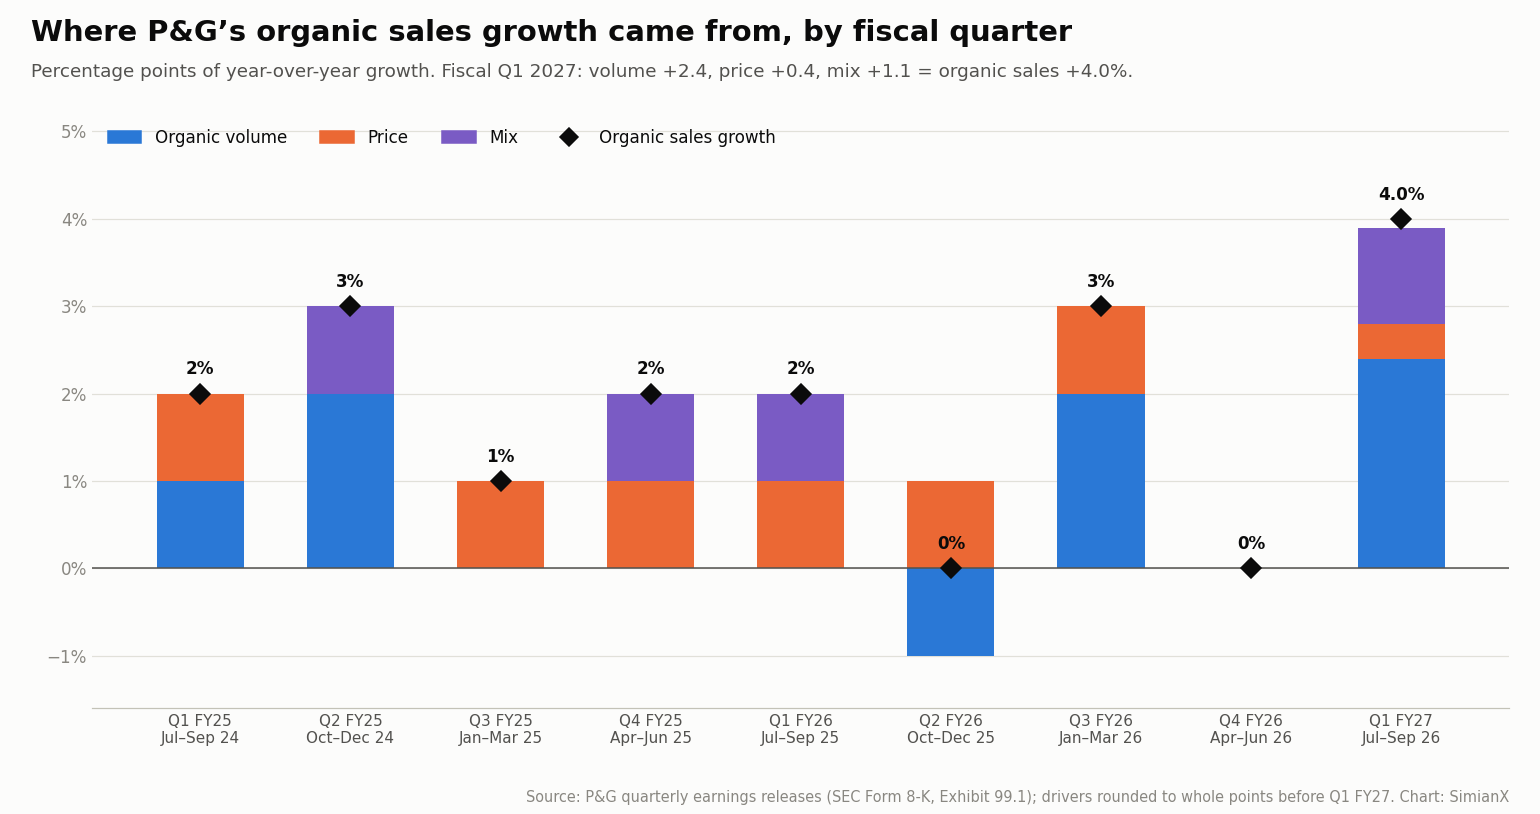
Ipinakita ng sales bridge ng P&G para sa quarter ang sumusunod:
- 2.4 percentage point mula sa volume
- 0.4 percentage point mula sa presyo
- 1.1 percentage point mula sa mix ng produkto at heograpiya
- 0.0 percentage point mula sa foreign exchange at mula sa acquisitions at divestitures
Nagtutugma ang mga bahaging ito sa 4.0% na paglago pagkatapos ng rounding. Pinagmulan: Earnings release ng P&G.
Mas nakapagpapalakas-loob ang resulta dahil maliit lang ang ambag ng presyo. Mas maraming produkto ang binibili ng mga mamimili, hindi lang sila nagbabayad nang mas mahal para sa parehong basket.
Ayon sa segment, karamihan ng volume ay nagmula sa Fabric & Home Care, ang pinakamalaking negosyo ng P&G:
| Segment | Net sales (Q1 FY2027) | Paglago ng net sales | Organic sales growth | Organic na volume | Presyo | Mix | Pagbabago sa netong kita |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care | $8,205 milyon | +4.2% | +4.8% | +4.3% | −0.3% | +0.8% | +3% |
| Baby, Feminine & Family Care | $5,322 milyon | +2.9% | +3.0% | +2.3% | −1.2% | +1.8% | −4% |
| Beauty | $4,410 milyon | +6.4% | +5.4% | +2.2% | +0.7% | +2.5% | −1% |
| Health Care | $3,318 milyon | +3.1% | +2.7% | −2.9% | +2.8% | +2.8% | +9% |
| Grooming | $1,889 milyon | +4.0% | +4.5% | −0.4% | +3.5% | +1.5% | +3% |
| Kabuuang P&G | $23,276 milyon | +4.0% | +4.0% | +2.4% | +0.4% | +1.1% | −1% |
Pinagmulan: Earnings release ng P&G. Kasama sa kabuuang net sales ang $132 milyon sa Corporate.
Parehong lumago ang volume ng Fabric Care at Home Care sa North America at Europe, at lumago ang volume ng Baby Care sa Greater China at North America, bahagyang dahil sa pagbaba ng presyo sa North America. Lumago naman ang Health Care at Grooming dahil sa presyo at mix habang bumaba ang kanilang volume.
Para sa isang branded na manufacturer, ang pagbangon ng volume ay maaaring senyales na tumatama sa mga customer ang inobasyon sa produkto, merchandising at marketing. Maaari din nitong pataasin ang paggamit ng mga pabrika at ikalat ang mga fixed na gastos sa mas maraming yunit.
Gayunman, hindi sapat ang paglago ng volume para patunayang lumakas ang ekonomiks ng negosyo.
Kayang dagdagan ng isang kompanya ang mga padala sa pamamagitan ng discount, promo o muling pagpupuno ng imbentaryo ng mga retailer. Binanggit mismo ng P&G ang "trade investments" sa Personal Care at "merchandising investments" sa Family Care, at sinalo ng gross margin nito ang 140 basis points ng muling pag-iinvest sa produkto. Kailangang tasahin ng mga investor kung sapat ang tubong nalilikha ng mga karagdagang yunit na iyon.
Paano Nabuo ang Organic Growth ng P&G, Quarter Kada Quarter
| Fiscal quarter (mga buwan) | Organic na volume | Presyo | Mix | Organic sales growth | Paglago ng net sales |
|---|---|---|---|---|---|
| Q1 FY2025 (Hul–Set 2024) | +1% | +1% | 0% | +2% | −1% |
| Q2 FY2025 (Okt–Dis 2024) | +2% | 0% | +1% | +3% | +2% |
| Q3 FY2025 (Ene–Mar 2025) | 0% | +1% | 0% | +1% | −2% |
| Q4 FY2025 (Abr–Hun 2025) | 0% | +1% | +1% | +2% | +2% |
| Q1 FY2026 (Hul–Set 2025) | 0% | +1% | +1% | +2% | +3% |
| Q2 FY2026 (Okt–Dis 2025) | −1% | +1% | 0% | 0% | +1% |
| Q3 FY2026 (Ene–Mar 2026) | +2% | +1% | 0% | +3% | +7% |
| Q4 FY2026 (Abr–Hun 2026) | 0% | 0% | 0% | 0% | +2% |
| Q1 FY2027 (Hul–Set 2026) | +2.4% | +0.4% | +1.1% | +4.0% | +4.0% |
Pinagmulan: Mga quarterly earnings release ng P&G (Form 8-K, Exhibit 99.1), Oktubre 2024 hanggang Oktubre 2026, sa SEC EDGAR. Ni-round ng P&G ang mga driver sa buong percentage point maliban sa pinakahuling quarter.
Ano ang Magpapatunay na Pangmatagalan ang Pagbangon ng Volume?
Tatlong pangyayari ang magpapatibay sa interpretasyong ito:
- Positibong paglago ng volume sa loob ng ilang quarter.
- Matatag o gumagandang market share nang walang labis na gastos sa promo.
- Mas magandang margin habang sinasalo ng mas mataas na benta ang mga fixed na gastos.
Napakahalaga ng ikatlong punto. Kayang manalo ng isang negosyo sa volume habang gumagastos nang napakalaki kaya kakaunti lang sa pag-unlad ang umaabot sa mga shareholder.
Nagbigay ang ulat ng P&G ng ebidensiya ng mas malusog na demand, pero dahil sa presyon sa margin, hindi pa kumpleto ang pagbangon.
Earnings ng P&G Kada Quarter at ang Reaksiyon ng Stock, FY2025–FY2027
| Fiscal quarter | Petsa ng ulat | Net sales | Organic growth | Core EPS | Free cash flow | Pagsasara ng PG sa araw ng ulat | Galaw sa araw ng earnings |
|---|---|---|---|---|---|---|---|
| Q1 FY2025 | Okt 18, 2024 | $21,737M | +2% | $1.93 | $3,309M | $171.28 | −0.58% |
| Q2 FY2025 | Ene 22, 2025 | $21,882M | +3% | $1.88 | $3,900M | $164.74 | +1.87% |
| Q3 FY2025 | Abr 24, 2025 | $19,776M | +1% | $1.54 | $2,846M | $159.53 | −3.74% |
| Q4 FY2025 | Hul 29, 2025 | $20,889M | +2% | $1.48 | $3,989M | $156.61 | −0.32% |
| Q1 FY2026 | Okt 24, 2025 | $22,386M | +2% | $1.99 | $4,208M | $152.49 | +0.18% |
| Q2 FY2026 | Ene 22, 2026 | $22,208M | 0% | $1.88 | $3,805M | $149.93 | +2.65% |
| Q3 FY2026 | Abr 24, 2026 | $21,235M | +3% | $1.59 | $3,026M | $148.18 | +1.70% |
| Q4 FY2026 | Hul 29, 2026 | $21,203M | 0% | $1.43 | $4,108M | $146.10 | −1.87% |
| Q1 FY2027 | Okt 22, 2026 | $23,276M | +4% | $2.00 | $4,401M | $165.59 | +5.58% |
Mga pinagmulan: Mga earnings release ng P&G sa SEC EDGAR (free cash flow = operating cash flow bawas ang capital expenditures sa bawat quarter); makasaysayang presyo sa Nasdaq. Nag-uulat ang P&G bago magbukas ang merkado sa U.S., kaya ang galaw ay ang pagsasara sa araw ng ulat kumpara sa naunang pagsasara.
Ang galaw noong Oktubre 22 ang pinakamalaking pagtaas sa araw ng earnings sa siyam na ulat na ito, higit doble sa sumunod na pinakamataas (+2.65% noong Enero 2026). Bago ang Oktubre 2026, unti-unting bumaba ang mga share mula $171 hanggang $146 sa loob ng walong ulat habang nanatili sa pagitan ng 0% at 3% ang organic growth.
Bakit Mas Pinili ng mga Investor ang Consumer Staples Kaysa sa AI Stocks?
Muling tinatasa ng merkado ang ugnayan ng paglago, investment at mga cash return.
Nangangailangan ang AI infrastructure ng malaking gastos sa chips, data center, kuryente, networking at financing. Maaaring magbunga ang mga investment na ito ng kaakit-akit na pangmatagalang balik, pero hindi pa tiyak kung kailan at gaano kalaki.
Ang naging mitsa ay ang ulat ng Meta para sa ikatlong quarter matapos ang pagsasara noong Oktubre 21. Nag-ulat ang Meta ng negatibong free cash flow na $2.12 bilyon mula sa $32.79 bilyon na operating cash flow at $34.91 bilyon na capital expenditures (kasama ang principal ng finance lease), at pinakitid nito ang capex outlook para sa 2026 sa $135–145 bilyon mula $130–145 bilyon. Nag-anunsiyo rin ito ng bagong non-voting na Class C share. Hinihimay namin ang landas ng gastos ng Meta sa Meta capex kada quarter. Mga pinagmulan: Mga resulta ng Meta sa Q3 2026, Form 8-K Exhibit 99.1, Cboe.
Iniugnay ng Cboe ang pagbagsak noong Oktubre 22 sa panibagong pangamba sa balik ng investment sa AI, at sinipi ang CEO ng Nvidia na nagsabing "the demand for capital is much greater than the availability of capital" (mas malaki ang pangangailangan sa kapital kaysa sa makukuhang kapital). Ang mas malawak na pattern, kung saan ginagastos na ngayon ng pinakamalalaking kompanya sa teknolohiya ang karamihan ng kanilang operating cash flow sa capex, ay nakadokumento sa AI capex 2026.
Iba ang investment profile na iniaalok ng consumer staples.
Mas madaling tantiyahin ang demand sa detergent, toothpaste at mga papel na pambahay kaysa sa demand para sa bagong henerasyon ng AI services. Nagbibigay ng kapaki-pakinabang na visibility sa operasyon ang dalas ng pagbili, ang mga ugnayan sa distribusyon at ang mga matatag nang brand. Gumastos ang P&G ng $1.37 bilyon sa capex sa quarter, 5.9% ng benta; gumastos ang Meta ng $34.91 bilyon, 54% ng $64.60 bilyon nitong revenue.
Ang pagkakaiba ay tungkol sa timing at kawalang-katiyakan ng mga balik:
| Katangian ng investment | Consumer staples na tulad ng P&G | Exposure sa AI infrastructure |
|---|---|---|
| Visibility ng demand | Paulit-ulit na pagbili ng mga sambahayan | Mabilis na paglago na may nagbabagong aplikasyon |
| Pangangailangan sa kapital | Investment sa paggawa at distribusyon | Malaking gastos sa compute, kuryente at pasilidad |
| Pangunahing kawalang-katiyakan | Volume, presyo at gastos sa input | Paggamit ng kapasidad, monetization at balik ng investment |
| Atraksiyon sa shareholder | Pamamahagi ng cash at katatagan ng tubo | Posibleng mas mabilis na pangmatagalang paglago |
| Sensitibidad ng valuation | Quality premium at interest rate | Inaasahang paglago at kondisyon ng financing |
Malaki ang pagkakaiba-iba ng paghahambing na ito depende sa kompanya. May mga tech firm na lumilikha ng napakalaking cash flow, habang may mga consumer company na nahihirapan sa pananalapi.
Ipinakita ng session noong Oktubre 22 na nagiging mas mapili ang mga investor sa kung gaano kalaking kawalang-katiyakan ang tatanggapin nila. Binanggit din ng Cboe na bumaba sa ilalim ng 5% ang yield ng 10-year Treasury nang araw na iyon; pinagaganda ng mas mababang yield ang mga stock na nagbabayad ng dividend kung ihahambing, isang ugnayang tinalakay sa AI rally stress test: earnings ng Nvidia laban sa 5% na yield.
Ibig Bang Sabihin Nito na Nasisira na ang AI Investment Thesis?
Hindi kayang patunayan ng isang session ang ganoong konklusyon.
Maaaring may malakas na pinagbabatayang demand ang isang industriya pero makaranas pa rin ng valuation correction. Nadidismaya ang mga balik kapag mas malaki ang ipinapalagay ng presyo ng stock kaysa sa kayang ihatid ng negosyo.
Para sa AI stocks, ilang tanong ang mahalaga ngayon:
- Gaano kalaking kapital ang kailangan para sa susunod na dagdag na revenue?
- Sapat ba ang ibinabayad ng mga customer para matakpan ang gastos sa operasyon at depreciation?
- Mananatili bang mataas ang paggamit sa infrastructure?
- Gaano kabilis maluluma ang hardware?
- Bababa ba ang presyo dahil sa kompetisyon bago mabawi ng mga investor ang kanilang kapital?
- Gaano kalaking paglago ang nakapaloob na sa kasalukuyang valuation?
Maaaring mag-ulat ang isang kompanya ng tumataas na revenue habang ibinababa ng mga investor ang valuation nito dahil bawat dagdag na dolyar ng benta ay nangangailangan ng mas malaking investment kaysa inaasahan. Lumago nang 26% ang revenue ng Meta sa quarter, pero bumagsak nang halos 7% ang mga share nito.
Hindi kailangang gumuho ang demand sa AI para lumakas ang P&G kung ihahambing. Kailangan lang na bigyan ng mga investor ng mas mataas na halaga ang tubong kaya nilang tasahin nang may mas malaking kumpiyansa.
Kaya may puwang ang dalawang sektor sa isang portfolio. Mababawasan ng consumer staples ang pagdepende sa isang partikular na kuwento ng paglago, habang ang piling mga tech company ay makapagbibigay ng exposure sa pangmatagalang inobasyon.
Ang pagkakamali sa investment ay gawing pahayag na sira na ang lahat ng AI stocks ang isang kapaki-pakinabang na senyales ng diversification.
Ano ang Ibinubunyag ng Cash Flow ng P&G?
Nakatutulong ang pagbuo ng cash na ipaliwanag kung bakit handang magbayad ang mga investor para sa katatagan.
Lumikha ang P&G ng $5.77 bilyon na operating cash flow, gumastos ng $1.37 bilyon sa capital expenditures at nakabuo ng $4.40 bilyon na free cash flow sa quarter, 93% ng netong kita (ang "free cash flow productivity" ng P&G, o pagiging produktibo ng free cash flow). Nagbayad ito ng $2.60 bilyon na dividend at bumili muli ng $1.25 bilyon na share, kabuuang $3.85 bilyon. Pinagmulan: Earnings release ng P&G.
Sinusuportahan ng mga numerong iyon ang dalawang kapaki-pakinabang na kalkulasyon:
| Kalkulasyon | Resulta |
|---|---|
| Quarterly na free cash flow ÷ dividend | 1.69 beses |
| Quarterly na free cash flow ÷ dividend at buyback | 1.14 beses |
Mga kalkulasyon ito ng SimianX mula sa mga iniulat na numero ng kompanya. Ipinahihiwatig nito na natakpan ng cash na nabuo sa quarter ang parehong uri ng pamamahagi sa mga shareholder.
Gayunman, dapat iwasan ng mga investor na i-multiply sa apat ang isang quarter. Nagbabago-bago sa loob ng taon ang working capital, bayad sa buwis, imbentaryo at capital spending; sa nakaraang siyam na quarter, naglaro sa $2.85 bilyon hanggang $4.40 bilyon kada quarter ang free cash flow ng P&G.
Marami ring nag-aagawang gamit ang free cash flow. Iisang pondo ang pinagkukunan ng dividend, buyback, acquisition at pagbabayad ng utang. Noong Oktubre 1, 2026, nakumpleto ng P&G ang $3.9 bilyon na all-cash na pagbili sa Thorne, isang brand ng bitamina at supplement na sasama sa negosyong Personal Health Care. Bago ito, tumaas ang cash sa $15.37 bilyon noong Setyembre 30 mula $9.94 bilyon noong Hunyo 30, pangunahin dahil nagdagdag ang P&G ng $5.76 bilyon na short-term na utang; umabot sa $17.03 bilyon ang utang na dapat bayaran sa loob ng isang taon. Pinagmulan: Form 10-Q ng P&G para sa quarter na nagtapos noong Setyembre 30, 2026.
Nakasalalay ang pangmatagalang dividend sa pagbuo ng cash sa buong business cycle. Mas boluntaryo ang malaking buyback program at maaaring baguhin kapag nagbago ang kondisyon.
Para sa investment thesis, ang kapaki-pakinabang na pagkakaiba ay na lumilikha na ang P&G ng malaking cash na maipamamahagi. Hindi na kailangang hintayin ng mga shareholder na umusbong ang isang bagong merkado bago sila makatanggap ng pang-ekonomiyang balik.
Free Cash Flow, Dividend at Buyback ng P&G Kada Fiscal Year, 2019–2026
| Fiscal year (nagtatapos sa Hunyo 30) | Net sales | Organic sales growth | Core EPS | Operating cash flow | Capex | Free cash flow | Ibinayad na dividend | Buyback | Dividend + buyback bilang % ng FCF |
|---|---|---|---|---|---|---|---|---|---|
| FY2019 | $67.68B | +5% | $4.52 | $15.24B | $3.35B | $11.90B | $7.50B | $5.00B | 105% |
| FY2020 | $70.95B | +6% | $5.12 | $17.40B | $3.07B | $14.33B | $7.79B | $7.41B | 106% |
| FY2021 | $76.12B | +6% | $5.66 | $18.37B | $2.79B | $15.58B | $8.26B | $11.01B | 124% |
| FY2022 | $80.19B | +7% | $5.81 | $16.72B | $3.16B | $13.57B | $8.77B | $10.00B | 138% |
| FY2023 | $82.01B | +7% | $5.90 | $16.85B | $3.06B | $13.79B | $9.00B | $7.35B | 119% |
| FY2024 | $84.04B | +4% | $6.59 | $19.85B | $3.32B | $16.52B | $9.31B | $5.01B | 87% |
| FY2025 | $84.28B | +2% | $6.83 | $17.82B | $3.77B | $14.04B | $9.87B | $6.50B | 117% |
| FY2026 | $87.03B | +1% | $6.89 | $19.56B | $4.41B | $15.15B | $10.23B | $5.03B | 101% |
| Guidance sa FY2027 | +2% hanggang +4% | +1% hanggang +3% | $6.89–$7.11 | — | 4.5%–5.5% ng benta | 85%–90% ng netong kita | higit $10B | mga $5B | — |
Mga pinagmulan: Datos ng Form 10-K ng P&G sa pamamagitan ng SEC EDGAR XBRL (benta, cash flow, dividend, buyback); organic growth at core EPS mula sa mga earnings release ng P&G para sa ikaapat na quarter; guidance sa FY2027 mula sa release noong Oktubre 22, 2026. Ang free cash flow at ang huling column ay kalkulasyon ng SimianX.
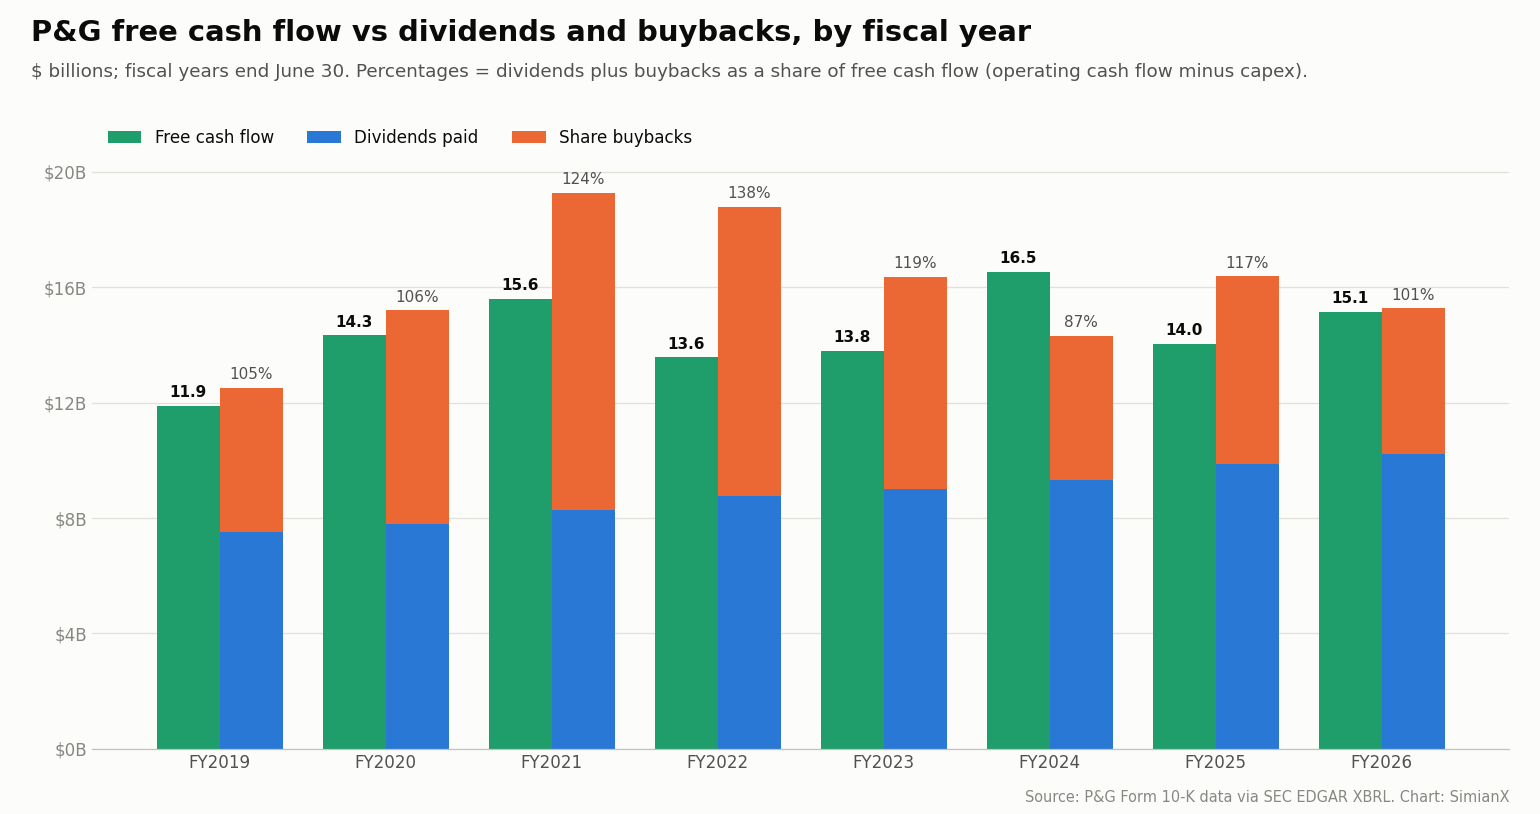
Dalawang pattern ang namumukod-tangi. Tumaas ang core EPS mula $4.52 hanggang $6.89 sa loob ng pitong taon, mga 6.2% kada taon, pero 1% lang noong fiscal 2026 at 0%–3% ang guidance para sa fiscal 2027. At halos naibalik ng P&G ang lahat ng free cash flow nito, o higit pa, sa pito sa walong taon, kaya utang nito, hindi ang naipong cash, ang gumagalaw kapag gumagawa ito ng acquisition tulad ng Thorne.
Kaakit-akit Pa Ba ang Dividend ng P&G Matapos ang Rally?
Noong Oktubre 13, 2026, nagdeklara ang P&G ng quarterly dividend na $1.0885 kada share, na babayaran sa o pagkatapos ng Nobyembre 16 sa mga shareholder na nakatala sa record noong Oktubre 23. Kapag ginawang taunan ang quarterly rate na iyon, lumalabas ang $4.354 kada share. Itinaas ang rate nang 3.0% sa quarter ng Abril–Hunyo 2026, mula $1.0568, matapos ang 5.0% na pagtaas isang taon bago nito. Pinagmulan: Deklarasyon ng dividend ng P&G, Form 8-K Exhibit 99 (Oktubre 13, 2026).
Sa $165.59, ang indicated na taunang dividend yield ay:
$4.354 ÷ $165.59 = 2.63%
Sa pagsasara noong Oktubre 23 na $161.02, ito ay 2.70%. Ayon sa P&G, nagbayad ito ng dividend sa loob ng 136 na magkakasunod na taon at itinaas ito sa loob ng 70 magkakasunod na taon. Pinagmulan: Investor relations ng P&G.
Ang atraksiyon ay ang tibay at posibleng paglago ng dividend, hindi ang pambihirang taas ng panimulang yield. Dapat ihambing ng mamimiling naghahanap ng agarang kita ang yield na iyon sa balik ng mga bond at iba pang asset na nagbibigay ng kita; dahil malapit sa 5% ang yield ng 10-year Treasury noong Oktubre 22, mas mababa nang malaki ang dividend yield kaysa sa risk-free rate. Maaaring lumago ang dividend ng isang stock, pero may panganib kapwa ang bayad at ang presyo ng share.
Dapat ding bigyang-pansin ang timing. Karaniwang dumaranas ng mekanikal na adjustment sa presyo ang isang stock na na-trade nang wala na ang karapatan sa paparating na dividend. Dahil Oktubre 23 ang record date at isang business day ang settlement ng mga trade sa U.S., Oktubre 23 din ang ex-dividend date. Dapat itong isaalang-alang ng mga investor na sumusuri sa session pagkatapos ng Oktubre 22 bago ituring na bagong senyales tungkol sa sentimyento ang bawat pagbabago ng presyo.
Ano ang Pinakamalaking Kahinaan ng Bull Case (Optimistikong Senaryo)?
Patuloy na nasa ilalim ng presyon ang mga margin.
Hindi naalis ng mas malakas na demand para sa P&G ang implasyon sa hilaw na materyales, enerhiya at transportasyon. Itinaas ng kompanya ang inaasahan nitong headwind mula sa gastos sa commodity para sa fiscal 2027 sa humigit-kumulang $1.4 bilyon pagkatapos ng buwis, mula sa humigit-kumulang $1 bilyon sa guidance nito noong Hulyo, at dinoble ang inaasahang headwind mula sa net interest:
| Headwind sa fiscal 2027 (pagkatapos ng buwis) | Guidance noong Hulyo 29, 2026 | Guidance noong Oktubre 22, 2026 |
|---|---|---|
| Commodities (hilaw na materyales, enerhiya, transportasyon) | mga $1.0 bilyon | mga $1.4 bilyon |
| Mas mataas na net interest expense | $150 milyon | $300 milyon |
| Mas mababang non-operating income | $150 milyon | $150 milyon |
| Hindi paborableng foreign exchange | $50 milyon | $50 milyon |
| Kabuuan kada share | $0.56 (8% na pabigat sa paglago ng core EPS) | $0.79 (11% na pabigat sa paglago ng core EPS) |
Mga pinagmulan: Mga earnings release ng P&G noong Hulyo 29, 2026 at Oktubre 22, 2026.
Sa quarter, bumaba nang 150 basis points ang core gross margin: 140 basis points ang nawala sa commodities, 140 sa muling pag-iinvest sa produkto at 50 sa hindi paborableng mix, na bahagyang natumbasan ng 120 basis points na tipid mula sa productivity, 50 mula sa mas mababang gastos sa taripa at mga nabawi, at 20 mula sa presyo. Bumaba nang 80 basis points ang core operating margin sa 25.9%, sa kabila ng 250 basis points na kabuuang tipid mula sa productivity.
Lumilikha ito ng mahalagang tensiyon. Ginantimpalaan ng merkado ang P&G dahil sa maaasahang demand ng mga mamimili sa panahong ang tumataas na presyo ng langis (Brent na malapit sa $113 kada bariles noong Oktubre 22, ayon sa Cboe) ay nagpapabigat sa gastos ng paggawa at pamamahagi ng mga produktong pangkonsumo.
Hindi lang ang gasolina ng mga delivery truck ang naaapektuhan ng enerhiya. Naiimpluwensiyahan din nito ang:
- Mga materyales sa packaging
- Mga kemikal na input
- Gastos sa pagpapatakbo ng pabrika
- Singil sa freight
- Presyo ng mga supplier
- Kakayahang bumili ng mga mamimili
Binibigyan ng lakas ng brand ng P&G ang kompanya ng mga opsiyon, kabilang ang pagpapabuti ng productivity, muling pagdisenyo ng produkto at piling pagtaas ng presyo. Nililimitahan ng kompetisyon ang mga opsiyong iyon. Kapag lumipat ang mga sambahayan sa mas murang private label, mas mahirap ipasa ang mas mataas na gastos. Kapag sinalo naman ng P&G ang mga gastos na iyon, tatamaan ang mga margin.
Kaya ang pagiging defensive ng kompanya ay tumutukoy sa relatibong katatagan ng demand. Hindi nito ginagarantiya ang matatag na profit margin.
Itinaas Ba ng P&G ang Outlook Nito para sa Buong Taon?
Mas makitid ang pagbabago sa guidance kaysa sa maaaring ipahiwatig ng masigasig na pagbasa sa galaw ng stock.
| Item sa guidance para sa fiscal 2027 | Hulyo 29, 2026 | Oktubre 22, 2026 |
|---|---|---|
| All-in na paglago ng net sales | +1% hanggang +3% | +2% hanggang +4% (kasama ang Thorne mula Oktubre 1) |
| Organic sales growth | +1% hanggang +3% | +1% hanggang +3% (walang pagbabago) |
| Paglago ng diluted (GAAP) EPS | +1% hanggang +5% kumpara sa $6.62 | +1% hanggang +5% (walang pagbabago) |
| Core EPS | $6.89–$7.11, midpoint $7.00 | $6.89–$7.11, midpoint $7.00 (walang pagbabago) |
| Core effective tax rate | mga 20% | 20% hanggang 21% |
| Capital spending | 4.5%–5.5% ng net sales | 4.5%–5.5% ng net sales |
| Free cash flow productivity | 85%–90% | 85%–90% |
| Dividend | mga $10 bilyon | higit $10 bilyon |
| Share buyback | mga $5 bilyon | mga $5 bilyon |
Pinagmulan: Mga earnings release ng P&G noong Hulyo 29 at Oktubre 22, 2026, sa SEC EDGAR.
Dapat ihiwalay ang pagtaas ng iniulat na benta na dulot ng acquisition sa pagbuti ng kasalukuyang negosyo.
Hindi kasama sa organic growth ang mga acquisition, divestiture at galaw ng currency. Karaniwan itong mas kapaki-pakinabang na sukatan kapag tinatasa kung bumibilis ang pinagbabatayang demand ng mga customer.
Makabuluhan din ang hindi nagbagong saklaw ng tubo. Pinanatili ng management ang parehong saklaw ng core EPS habang sinasalo ang $0.23 kada share na karagdagang headwind, na nagpapahiwatig na mas maganda ang takbo ng negosyo mismo kaysa noong Hulyo. Pero hindi nito itinaas ang saklaw, bilang pagkilala sa malaking kawalang-katiyakan para sa natitirang bahagi ng taon.
Makatwirang interpretasyon na binawasan ng quarter ang mga pangamba sa pagbaba nang hindi naipapakita ang mas mabilis na landas ng tubo para sa buong taon.
Bakit Tataas ang Stock Kahit Walang Pagtaas sa EPS Guidance?
Maaaring sabay-sabay na totoo ang ilang paliwanag:
- Nangamba ang mga investor na ibababa ang guidance, dahil sa mas mataas na gastos sa commodity.
- Pinatibay ng mas malakas na volume ang kredibilidad ng mga kasalukuyang target.
- Pinalakas ng paglampas sa inaasahang earnings ang kumpiyansa sa malapit na panahon.
- Naging mas kanais-nais ang mga defensive stock sa gitna ng pagbagsak ng teknolohiya.
- Naging handa ang mga investor na magbayad ng mas mataas na multiple para sa katulad na inaasahang tubo.
May epekto sa mga balik sa hinaharap ang huling paliwanag na iyon. Maaaring gantimpalaan ng mas mataas na valuation ang mga kasalukuyang may hawak habang ginagawang hindi gaanong kaakit-akit ang stock para sa mga bagong mamimili.
Mahal Ba ang Stock ng P&G sa Halos $166?
Gamit ang pagsasara noong Oktubre 22 at ang $7.00 na midpoint ng core EPS ng management:
$165.59 ÷ $7.00 = 23.7 beses ng core earnings ayon sa guidance
Sa pagsasara noong nakaraang araw na $156.84, ang parehong multiple ay 22.4 beses; sa core EPS ng fiscal 2026 na $6.89, ito ay 24.0 beses. Gumagamit ang kalkulasyong ito ng guidance ng kompanya, hindi ng hiwalay na consensus forecast ng mga analyst. Sa 2,317.8 milyong outstanding share noong Setyembre 30, nagkakahalaga ang P&G ng mga $384 bilyon sa pagsasara noong Oktubre 22.
Sa multiple na iyon, napepresyuhan ang P&G bilang isang de-kalidad na negosyo. Nagbabayad ang mga investor para sa lakas ng brand, paulit-ulit na demand, laki ng distribusyon at maaasahang pagbuo ng cash. Bilang paghahambing, inilista ng State Street na 26.9 ang price/earnings ratio ng mga hawak ng consumer staples fund noong Oktubre 22. Pinagmulan: Pahina ng XLP fund sa State Street.
Tumatanggap din sila ng medyo katamtamang earnings yield:
$7.00 ÷ $165.59 = 4.23%
Hindi ipinangakong balik ang earnings yield. Maaaring lumaki o lumiit ang tubo, at bahagi lang nito ang ibinabayad.
Ipinakikita ng sumusunod na talahanayan kung gaano kasensitibo ang halaga ng stock sa multiple na ibinibigay ng mga investor sa parehong tubo:
| Paglalarawang P/E | Halaga gamit ang $7.00 na EPS |
|---|---|
| 20 beses | $140 |
| 22 beses | $154 |
| 24 beses | $168 |
| 26 beses | $182 |
Mga paglalarawan ito ng valuation, hindi target ng mga analyst.
Sa humigit-kumulang $166, malaking bahagi ng kaso sa malapit na panahon ang nakasandal na sa patuloy na pagbabayad ng mga investor ng premium para sa pagiging maaasahan.
Kung mananatiling matatag ang tubo pero bababa ang multiple, maaaring bumaba ang mga share kahit maayos ang takbo ng negosyo.
Puwede Bang Magbigay Pa Rin ng Mahinang Balik ang Isang Defensive Stock?
Oo. Magkakaibang variable ang pinagbabatayan ng maaasahang operasyon at ng kaakit-akit na balik sa investment.
Isaalang-alang ang isang paglalarawang tatlong-taong investment:
- Panimulang presyo: humigit-kumulang $166
- Panimulang EPS: $7.00
- Taunang paglago ng EPS: 4%
- EPS pagkalipas ng tatlong taon: humigit-kumulang $7.87
Sa terminal multiple na 24 beses, mga $189 ang magiging presyo. Sa 20 beses, mga $157 ito.
Lumalago ang tubo ng kompanya sa parehong kaso. Magkaibang-magkaiba ang balik sa presyo na mararanasan ng shareholder dahil nagbabago ang valuation.
Madaragdagan ng dividend ang kabuuang balik, pero hindi nito maaalis ang epekto ng pagliit ng multiple.
Lalo itong mahalaga matapos ang malakas na rally sa araw ng earnings. Maaaring dumugin ang isang defensive stock mismo sa panahong pinakahindi komportable ang mga investor na humawak ng ibang asset.
Ang disiplina ay tantiyahin ang makatwirang saklaw ng mga resulta ng negosyo, magtakda ng makatwirang valuation at ihambing ang mga lalabas na balik sa iba pang alternatibo.
Patunay Ba ang Rally ng P&G na Malusog ang mga Mamimili?
Nagbibigay ito ng nakapagpapalakas-loob na ebidensiya tungkol sa piling mga kategorya at brand.
Hindi nito napapatunayan na malakas ang bawat sambahayan o bawat sektor ng konsumo.
Maaaring patuloy na bumili ang mga mamimili ng pinagkakatiwalaang detergent habang binabawasan ang gastos sa restawran, muwebles o electronics. Maaari rin silang bumili ng premium na produkto sa isang kategorya habang pinipili ang store brand sa iba. Ang mga senyales mula sa mga retailer, na tinalakay sa Walmart at Target 2026: pag-unawa sa mga senyales ng stress ng mamimili sa U.S., ay kinakailangang cross-check.
Ilang salik ang nagpapakomplika sa interpretasyon:
- Maaaring makaapekto sa mga padala ang pagbabago sa imbentaryo ng mga retailer.
- Maaaring pataasin ng mga promo ang volume.
- Maaaring lumikha ng pansamantalang pagtaas ang paglulunsad ng produkto.
- Maaaring suportahan ng mas mayayamang sambahayan ang mga premium na kategorya habang nananatiling gipit ang mga mamimiling mas mababa ang kita.
- Maaaring makinabang ang isang kompanya sa pagkuha ng market share kahit mabagal ang paglago ng buong kategorya.
Pinakamainam na basahin ang mga resulta ng P&G bilang ebidensiya na nanatiling matibay ang portfolio ng produkto at ang pagpapatupad nito.
Para tasahin ang mas malawak na kalagayan ng mga mamimili, dapat ihambing ng mga investor ang mga trend sa produktong pambahay sa komentaryo ng mga retailer, sa tunay na disposable income, sa empleyo at sa kondisyon ng credit.
Mahalagang datos ang isang malaking kompanya. Pero isa pa rin lang itong bahagi ng ekonomiya ng konsumo.
Pare-Pareho Bang Defensive ang Lahat ng Consumer Staples?
Kasama sa sektor ang mga negosyong magkakaiba ang ekonomiks.
| Uri ng negosyo | Pangunahing bentahe | Pangunahing kahinaan |
|---|---|---|
| Produktong pambahay | Madalas na pagbili at matatag na brand | Gastos sa input at kompetisyon mula sa private label |
| Inumin | Katapatan sa brand at laki ng distribusyon | Nagbabagong panlasa at gastos sa packaging |
| Packaged food | Paulit-ulit na demand | Mahinang volume at lakas ng pakikipagtawaran ng mga retailer |
| Retailer ng staples | Dami ng mamimili at posisyon sa halaga | Manipis na margin at gastos sa paggawa |
| Tabako | Presyo at pagbuo ng cash | Regulasyon at bumababang volume |
Ang investor na bumibili ng sector fund ay bumibili ng kombinasyon ng mga exposure na ito.
Halimbawa, may hawak na 34 na stock ang Consumer Staples Select Sector SPDR ETF (XLP) ng State Street noong Oktubre 22, 2026. Ang pinakamalalaking timbang nito ay Walmart (10.88%), Costco (9.11%), Procter & Gamble (7.76%), Coca-Cola (7.44%), Philip Morris International (6.34%), Altria (4.56%) at Colgate-Palmolive (4.50%). Kaya ang galaw nito ay nakadepende sa higit pa sa mga resulta ng P&G. Pinagmulan: Pahina ng fund sa State Street.
Mababawasan ng isang diversified na fund ang panganib na partikular sa isang kompanya, pero hindi nito naaalis ang panganib sa valuation o ginagarantiya na malakas ang organic growth ng bawat hawak nito.
Medyo nakatutok na pagpili ang P&G para sa mga investor na gusto ng exposure sa mga branded na produktong pambahay at pang-personal care. Maaaring mas angkop ang isang sector fund kapag ang layunin ay malawak na diversification palayo sa teknolohiya.
Paano Malalaman ng mga Investor Kung Magtatagal ang Rotation na Ito?
Higit sa isang malakas na session ang kailangan para sa pangmatagalang pagbabago ng pamumuno. Tinalakay ang mga senyales sa antas ng sektor sa aming playbook sa sector rotation ng S&P 500.
Mas magandang ebidensiya ang ibibigay ng mga sumusunod na senyales:
- Tuloy-tuloy na relatibong lakas: Mas mahusay ang consumer staples sa loob ng ilang linggo, kabilang ang mga araw na bumabawi ang teknolohiya.
- Pagtaas ng tantiya sa earnings: Itinataas ng mga analyst ang tantiya nila sa tubo sa hinaharap, hindi lang nagbibigay ng mas mataas na multiple.
- Mas malawak na pakikilahok: Kumakalat ang pamumuno sa iba't ibang negosyo at kategorya.
- Matatag na demand: Nananatiling positibo ang volume nang hindi umaasa sa lalong mamahaling promo.
- Pagbuti ng margin: Nagsisimulang madaig ng productivity ang presyon ng gastos sa input.
- Kumpirmasyon mula sa fund flow: Sinusuportahan ng pagpasok ng pondo sa sektor ang interpretasyong ipinahihiwatig ng mga presyo.
- Mas mapiling investment sa AI: Pinag-iiba ng merkado ang mga kompanya batay sa cash return sa halip na sabay-sabay na ibenta ang lahat ng stock na may kinalaman sa AI.
Kung tataas ang staples habang hindi nagbabago ang tantiya sa kanilang earnings, pangunahing paglipat ito sa valuation. Maaari itong magpatuloy nang ilang panahon, pero may hangganan.
Kung sabay-sabay na bubuti ang volume, margin at mga forecast ng tubo, mas tatagal ang kaso.
Magagamit ng mga gumagamit ng SimianX AI ang pagkakaibang ito kapag sinusuri ang isang investment thesis: aling bahagi ng inaasahang balik ang nagmumula sa paglago ng negosyo, aling bahagi ang mula sa dividend, at aling bahagi ang nangangailangang magbayad nang mas malaki ang ibang investor?
Binibigyang-diin ng paglalarawan ng SimianX sa proseso nito ng pananaliksik ang pagsusuri sa magkakasalungat na argumento. Kapaki-pakinabang ang ganitong lapit dito dahil kapwa mahalaga ang optimistikong ebidensiya sa demand at ang maingat na ebidensiya sa valuation.
Ano ang Bull Case, Base Case at Bear Case para sa PG?
Inilalarawan ng mga sumusunod na senaryo kung paano maaaring magtagpo ang tubo at valuation. Hindi ito mga forecast o rekomendasyon sa pag-trade.
| Senaryo | Paglalarawang EPS | Paglalarawang P/E | Ipinahihiwatig na presyo | Pangunahing palagay |
|---|---|---|---|---|
| Bear case (pesimistiko) | $6.60 | 20 beses | $132 | Sinisira ng gastos o mahinang demand ang mga inaasahan |
| Base case | $7.00 | 23 beses | $161 | Natutupad ang guidance at nananatili ang quality premium |
| Bull case (optimistiko) | $7.40 | 25 beses | $185 | Sinusuportahan ng mas magandang demand at margin ang mas mataas na tubo |
Hindi kasama ang dividend, at walang ipinapalagay na tiyak na petsa ng pagkakatupad.
Itinatampok ng talahanayan ang hamon para sa mga mamimili matapos ang rally. Kaunting pagtaas lang ng presyo mula $165.59 ang ibinibigay ng base case, habang ang bull case ay nangangailangan ng mas magandang tubo at tuloy-tuloy na premium na valuation.
Hindi kailangan ng bear case ang pagguho ng demand ng mga sambahayan. Sapat na ang bahagyang pagkadismaya sa tubo na may kasamang mas mababang multiple.
Hindi nito ginagawang hindi kaakit-akit ang P&G para sa bawat investor. Maaaring pahalagahan ng taong nagbabawas ng labis na alokasyon sa teknolohiya ang benepisyo nito sa diversification. Ang taong naghahanap ng mataas na absolute return mula sa bagong posisyon ay maaaring mangailangan ng mas mababang presyo ng pagpasok o mas matibay na ebidensiya ng pagbilis ng tubo.
Dapat Bang Habulin ng mga Investor ang 5.6% na Rally?
Mas matibay ang kaso para sa matiyagang diversification ng portfolio kaysa sa paghabol sa galaw ng iisang session.
Nakatanggap ang mga kasalukuyang shareholder ng kapaki-pakinabang na kumpirmasyon na mas matibay ang demand kaysa inaasahan. Para sa mga bagong investor, binabawasan ng mas mataas na presyo ang puwang para sa pagkakamali.
Isang praktikal na proseso ng pagpapasya:
- Tukuyin ang pangangailangan ng portfolio. Pagpasyahan kung ang layunin ay kita mula sa dividend, mas mababang konsentrasyon sa teknolohiya, o paglago ng kapital.
- Magtakda ng kinakailangang balik. Tantiyahin kung ano ang makatwirang maibibigay ng paglago ng tubo at ng dividend.
- Subukin ang valuation sa mas mahirap na senaryo. Suriin ang mga balik sa mas mababang terminal multiple.
- Suriin ang kalidad ng demand. Sabay na subaybayan ang volume, mga promo at market share.
- Bantayan ang cash coverage. Tasahin ang dividend at buyback laban sa free cash flow ng buong taon.
- Piliin ang laki ng posisyon nang naaayon. Isaalang-alang ang posibilidad na malaki pa ring bumagsak ang isang defensive stock.
Mababawasan ng unti-unting pagbili ang pagdepende sa iisang presyo sa araw ng earnings. Maaari ding makatwiran ang maghintay ng isa pang quarter kapag nakasalalay ang investment case sa pagbangon ng margin.
Hindi kailangang ituring ang pagpili na pagbebenta ng lahat ng teknolohiya at pagbili ng lahat ng staples. Ang mas kapaki-pakinabang na tugon ay balansehin ang exposure sa pangmatagalang paglago at ang mga negosyong mas madaling tasahin ang balik ngayon.
FAQ: Bakit Umakyat ang Stock ng P&G at Ano ang Susunod
Bakit tumaas nang 5.6% ang stock ng P&G noong Oktubre 22, 2026?
Nag-ulat ang P&G ng core EPS na $2.00 para sa unang fiscal quarter ng 2027 laban sa $1.89 na consensus, 4% na organic sales growth at 2.4% na paglago ng volume, at pinanatili nito ang EPS guidance para sa buong taon sa kabila ng mas mataas na gastos sa commodity. Nang araw ding iyon, ang negatibong free cash flow at capex plan ng Meta ang nagtulak sa mga investor palabas ng AI stocks at papasok sa mga defensive na negosyo.
Ano ang mga resulta ng P&G sa unang fiscal quarter ng 2027?
Para sa Hulyo–Setyembre 2026, nag-ulat ang P&G ng net sales na $23.28 bilyon (+4%), organic sales growth na 4%, diluted EPS na $1.97, core EPS na $2.00 (+1%), operating cash flow na $5.77 bilyon at free cash flow na $4.40 bilyon. Nagbalik ito ng $3.85 bilyon sa pamamagitan ng dividend at buyback.
Ligtas bang investment ang consumer staples sa panahon ng pagbagsak ng teknolohiya?
Kadalasang mas matatag ang demand sa consumer staples, na makatutulong sa pag-diversify ng exposure sa teknolohiya. Pero maaari pa ring bumaba ang kanilang mga share dahil sa mataas na valuation, implasyon sa input, kompetisyon o nagbabagong ugali ng mga mamimili. Noong Oktubre 23, ang araw matapos ang rally, karamihan ng staples ay bumaba nang mga 2% hanggang 3.5%.
Mura ba ang stock ng P&G matapos ang pinakahuling earnings report nito?
Sa presyo ng pagsasara noong Oktubre 22, nag-trade ang PG sa humigit-kumulang 23.7 beses ng $7.00 na midpoint ng core EPS ng management para sa fiscal 2027, mula sa 22.4 beses isang araw bago nito. Sumasalamin iyon sa malaking quality premium, kaya nakasalalay ang kaakit-akit na balik sa pagtupad sa earnings at sa valuation na patuloy na ibibigay ng mga investor.
Magkano ang dividend yield ng P&G?
Ang quarterly dividend ay $1.0885 kada share, o $4.354 kada taon, isang yield na 2.63% sa $165.59 at 2.70% sa pagsasara noong Oktubre 23 na $161.02. Itinaas ng P&G ang dividend nito sa loob ng 70 magkakasunod na taon.
Ibig bang sabihin ng performance ng P&G na tapos na ang AI boom?
Sinusuportahan ng ebidensiya ang panibagong pangamba sa gastos ng financing, capital spending at balik ng investment sa AI. Hindi nito napapatunayan na gumuho na ang demand sa AI o na pare-pareho ang pananaw para sa bawat kompanyang konektado sa AI.
Ano ang dapat bantayan ng mga investor ng PG sa susunod na ilang quarter?
Ang pinakakapaki-pakinabang na indicator ay ang organic na volume, tindi ng promo, gastos sa input, margin at free cash flow, pati na kung paano maaapektuhan ng Thorne at ng dagdag na short-term na utang ang tubo. Mas kapani-paniwalang susuportahan ng tuloy-tuloy na pagbuti sa mga sukatang iyon ang rally kaysa sa panibagong maikling bugso ng defensive na pagbili.
Konklusyon: Nakuha ng Consumer Staples ang Atensiyon, pero Mahalaga Pa Rin ang Presyo
Inagaw ng P&G ang atensiyon dahil naghatid ito ng konkretong ebidensiya ng demand sa sandaling tinatanong ng mga investor ang ekonomiks ng napakalalaking investment sa AI.
Dahil sa pagbangon ng volume nito, naging mas kapani-paniwala ang paglampas sa inaasahang earnings. Sinuportahan ng pagbuo nito ng cash ang pamamahagi sa mga shareholder. Ipinakita ng mas malawak na pagtaas ng mga stock ng produktong pambahay at inumin na muling pinag-iisipan ng mga investor ang balanse ng kanilang portfolio.
Malinaw pa rin ang mga limitasyon: 1% lang lumago ang core EPS, tumaas nang $400 milyon ang gastos sa commodity, lumiit ang mga margin, at biglang tumaas ang valuation ng stock sa loob ng isang araw.
Pinatibay ng ulat ng P&G ang kaso para sa paghawak ng isang matibay na negosyong pangkonsumo. Pinataas naman ng rally ang hinihinging presyo ng pagpasok.
Para sa mga investor, ang susunod na hakbang ay tasahin kung kayang bigyang-katwiran ng gumagandang resulta ng operasyon ang premium na iyon sa loob ng ilang quarter. Subaybayan ang volume, margin at cash return kasabay ng presyo ng share.
Tuklasin ang SimianX AI para suriin ang magkakasalungat na argumento sa investment at bumuo ng balangkas ng pananaliksik na isinasaalang-alang kapwa ang tibay ng negosyo at ang valuation.
Paano ina-update ang pahinang ito: ginagamit ng mga quarterly na talahanayan ang mga earnings release ng P&G (Form 8-K, Exhibit 99.1) at ginagamit ng taunang talahanayan ang datos ng Form 10-K mula sa SEC EDGAR XBRL. Ire-refresh ang dalawa matapos ang ulat ng P&G para sa ikalawang fiscal quarter ng 2027, na inaasahan sa huling bahagi ng Enero 2027. Ang mga presyo ay pagsasara sa regular session. Pagsusuri ang pahinang ito, hindi payo sa pag-iinvest.
Kaugnay na Babasahin
- Meta Capex Kada Quarter: $34.9B sa Q3 2026, Negatibo ang FCF
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Free Cash Flow ng Tesla Bawat Taon: $1.5B sa Q3 2026 at AI
- Walmart at Target 2026: Stress ng Mamimili sa Amerika
- Playbook ng Sector Rotation sa S&P 500 gamit ang AI Signals
- Pagbenta ng bono sa mundo 2026: 30 taon sa 19-taong taas
- AI Rally Stress Test: Kita ng Nvidia vs 5% na Yield 2026
- Pinapalobo ba ni Jensen Huang ang AI Bubble? Suri sa Nvidia
- Bumagsak ang AI stocks: alinlangan sa OpenAI at kita
- AI na Pagsusuri ng Stock: Komite ng 8 Ahente na Matatanong
- Higit pang pagsusuri sa topic hub na AI at merkado
Mga Sanggunian
- SEC EDGAR — Mga resulta ng P&G sa unang quarter ng fiscal 2027, Form 8-K Exhibit 99.1 (Oktubre 22, 2026)
- SEC EDGAR — Form 10-Q ng P&G para sa quarter na nagtapos noong Setyembre 30, 2026
- SEC EDGAR — Mga resulta ng P&G sa ikaapat na quarter at fiscal 2026 kasama ang guidance sa FY2027 (Hulyo 29, 2026)
- SEC EDGAR — Deklarasyon ng quarterly dividend ng P&G (Oktubre 13, 2026)
- SEC EDGAR — XBRL company facts ng P&G (taunang datos ng cash flow)
- SEC EDGAR — Index ng mga filing ng P&G (8-K)
- SEC EDGAR — Mga resulta ng Meta sa ikatlong quarter ng 2026, Form 8-K Exhibit 99.1 (Oktubre 21, 2026)
- P&G — Investor relations: quarterly dividend at kasaysayan ng dividend (Oktubre 13, 2026)
- P&G — Investor relations: mga resulta sa unang quarter ng fiscal 2027
- Cboe — Pagbebenta ng tech stocks, nagpataas sa mga defensive stock (Oktubre 22, 2026)
- Nasdaq — Makasaysayang presyo ng PG
- Nasdaq — Kasaysayan ng earnings at consensus surprise ng PG
- CNBC — Quote ng S&P 500 index
- State Street — Mga hawak at katangian ng Consumer Staples Select Sector SPDR ETF (XLP)
- Investopedia — Organic growth
- Investopedia — Free cash flow (FCF)
- Investopedia — Ex-dividend date