Meta Muse at ang Stock ng META: Personal na AI Agent Laban sa $145 Bilyong Gastos sa Kapital
Ang stock ng META matapos ilunsad ang Muse ay naghaharap sa mga mamumuhunan ng isang napakabigat na tanong: kaya bang gawing nangungunang ecosystem ng mga consumer AI agent ng Meta Platforms ang napakalawak nitong social network?
Noong Setyembre 8, 2026, opisyal na inilunsad ng Meta ang Muse, isang personal na artificial intelligence agent na kayang mag-browse ng mga website, magpuno ng mga form, magpadala ng email, mag-book ng biyahe, makipagtawaran para sa user, bumili, at magpatuloy sa trabaho kahit naisara na ng user ang app. Inilalabas ang Muse sa U.S. sa iOS, Android at muse.ai, at magagamit din nang direkta sa loob ng WhatsApp; malapit na ring dumating ang suporta para sa AI glasses ng Meta.
Mas malaki ang ambisyong ito kaysa sa pagdagdag lang ng isa pang chatbot sa Facebook o Instagram. Gusto ng Meta na maging operating layer ang Muse ng digital na buhay ng user — isang layer na nakauunawa sa mga layunin, nakaaalala ng mga kagustuhan, at kumikilos sa iba't ibang serbisyo ng third party.
Posibleng napakalaki ng oportunidad. Nag-ulat ang Meta ng 3.60 bilyong taong aktibo araw-araw sa buong pamilya nito ng mga app noong Hunyo 2026. Kahit limitadong paggamit lamang sa loob ng network na iyon ay makalilikha ng malaking plataporma para sa subscription, komersiyo o pagmemensahe ng negosyo. Pero hindi simple ang kaso sa pamumuhunan. Hinihingi ng Muse na ipagkatiwala ng mga user sa Meta ang email, kalendaryo, bayarin at iba pang napakapersonal na impormasyon, habang gumagastos ang kumpanya ng hindi pa nakikitang halaga sa imprastraktura ng AI: sa ikalawang quarter ng 2026, inubos ng gastos sa kapital ang 97.5% ng operating cash flow ng Meta.
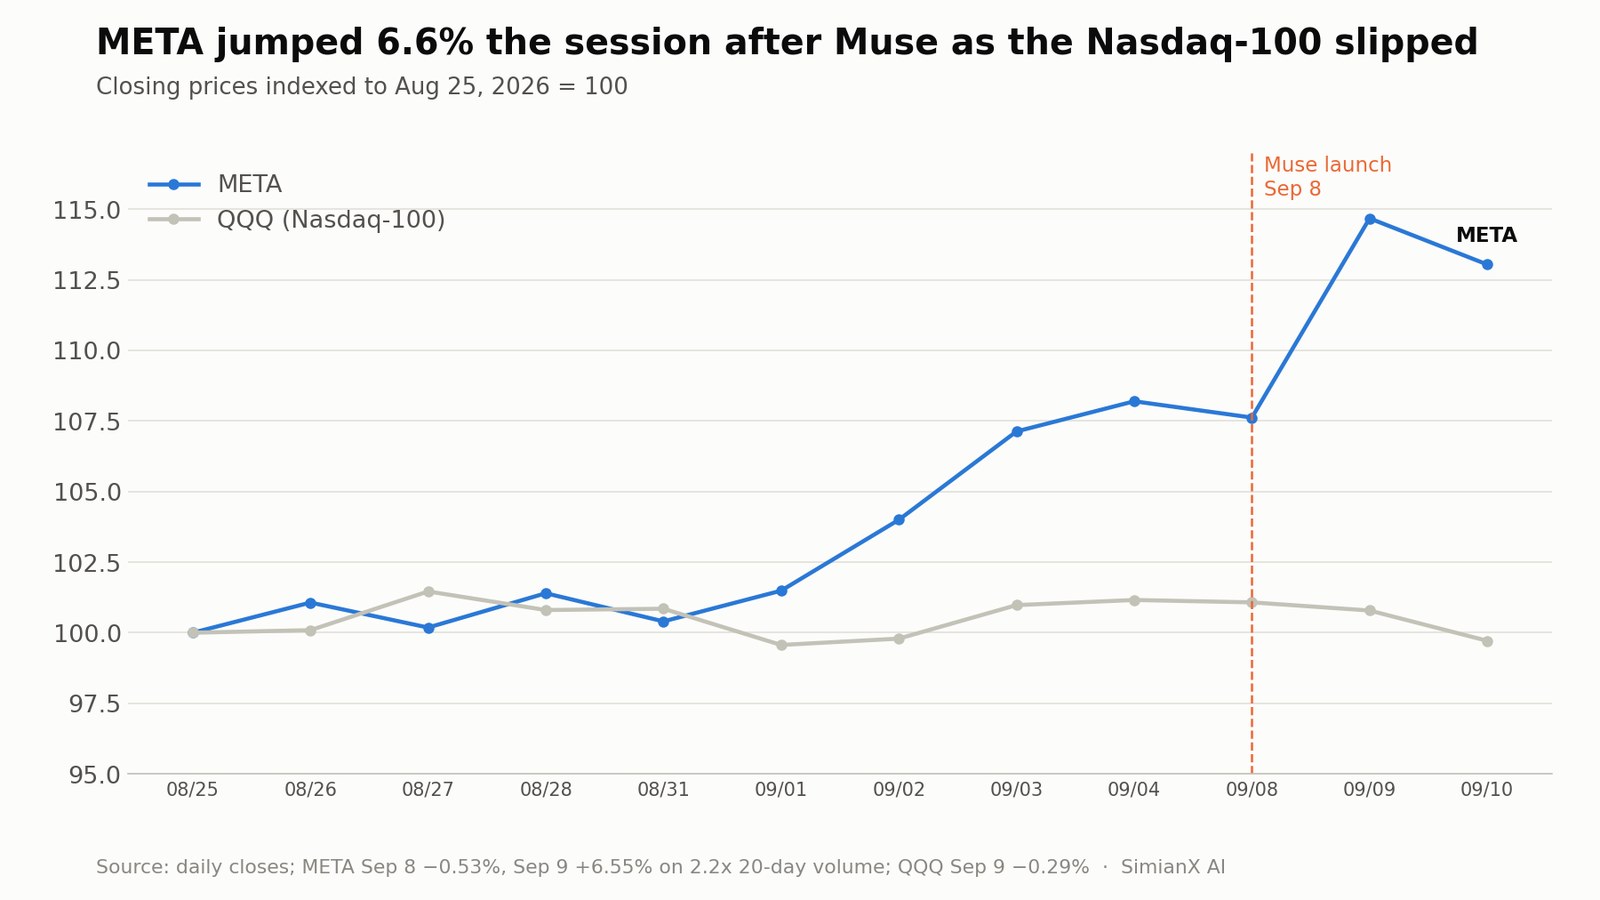
Halo-halo ang unang hatol ng merkado. Bumaba nang 0.5% ang META sa araw ng paglulunsad, saka lumundag nang 6.6% sa sumunod na sesyon habang bumababa ang Nasdaq-100 — gayunman, nasa humigit-kumulang 18% pa rin ito sa ibaba ng 52-linggong pinakamataas nitong $790.80.
Kaya ang pangunahing tanong ay hindi kung kahanga-hanga ang Muse sa teknolohiya. Ang tanong ay kung magagawa ng Meta na gawing sapat na dagdag na kita at estratehikong halaga ang Muse para bigyang-katwiran ang mabilis na tumataas nitong gastos.
Sinusuri ng pananaliksik na ito ang mga kakayahan ng Muse, mga posibleng modelo ng negosyo, posisyon sa kompetisyon, epekto sa pananalapi, mga panganib at implikasyon sa stock ng META. Maaari ring gamitin ng mga mamumuhunan ang SimianX AI para bantayan ang mga financial filing, galaw ng presyo, teknikal na indikador at balita tungkol sa AI ng Meta habang umuusad ang tesis ng Muse.
Ano ang Meta Muse?
Ang Muse ay isang agentic AI system, ibig sabihin, dinisenyo itong kumilos sa halip na magbigay lamang ng sagot.
Ang karaniwang chatbot ay sumasagot sa isang prompt at naghihintay ng susunod na utos. Ang Muse ay kayang hatiin ang malaking layunin sa mga hakbang, gumamit ng mga tool, mag-browse sa internet, mag-coordinate ng isang hiwalay na sub-agent para sa browser at magtrabaho sa background. Bumabalik ito sa user kapag may nagbago o kapag kailangan nito ng pag-apruba.
Ayon sa opisyal na anunsyo ng Meta tungkol sa Muse, kaya ng bersyong inilunsad na:
- Magpadala ng email, na may pag-apruba bago may maipadala.
- Mag-book ng biyahe at asikasuhin ang mga pang-araw-araw na gawain.
- Magbukas ng browser at magpuno ng mga form.
- Makipagtawaran para sa user — halimbawa, pababain ang isang bayarin o maibenta ang kotse sa mas mataas na presyo.
- Gawing personal na plano ang mga pangmatagalang layunin at patuloy na isulong ang mga ito.
- Tandaan kung ano ang mahalaga sa user at kumilos batay sa mga detalyeng isang beses lang nabanggit.
- Gawing listahan ng bibilhin ang isang recipe reel na na-save sa Instagram.
- Bumili matapos makuha ang pag-apruba ng user.
Pinatatakbo ang Muse ng Muse Spark 1.3, bahagi ng pamilya ng mga modelong binuo ng Meta Superintelligence Labs. Ayon sa Meta, lalong mahusay ang modelo sa pagpapatakbo ng web browser at "malapit sa pinakamahusay sa industriya" pagdating sa paglaban sa prompt injection.
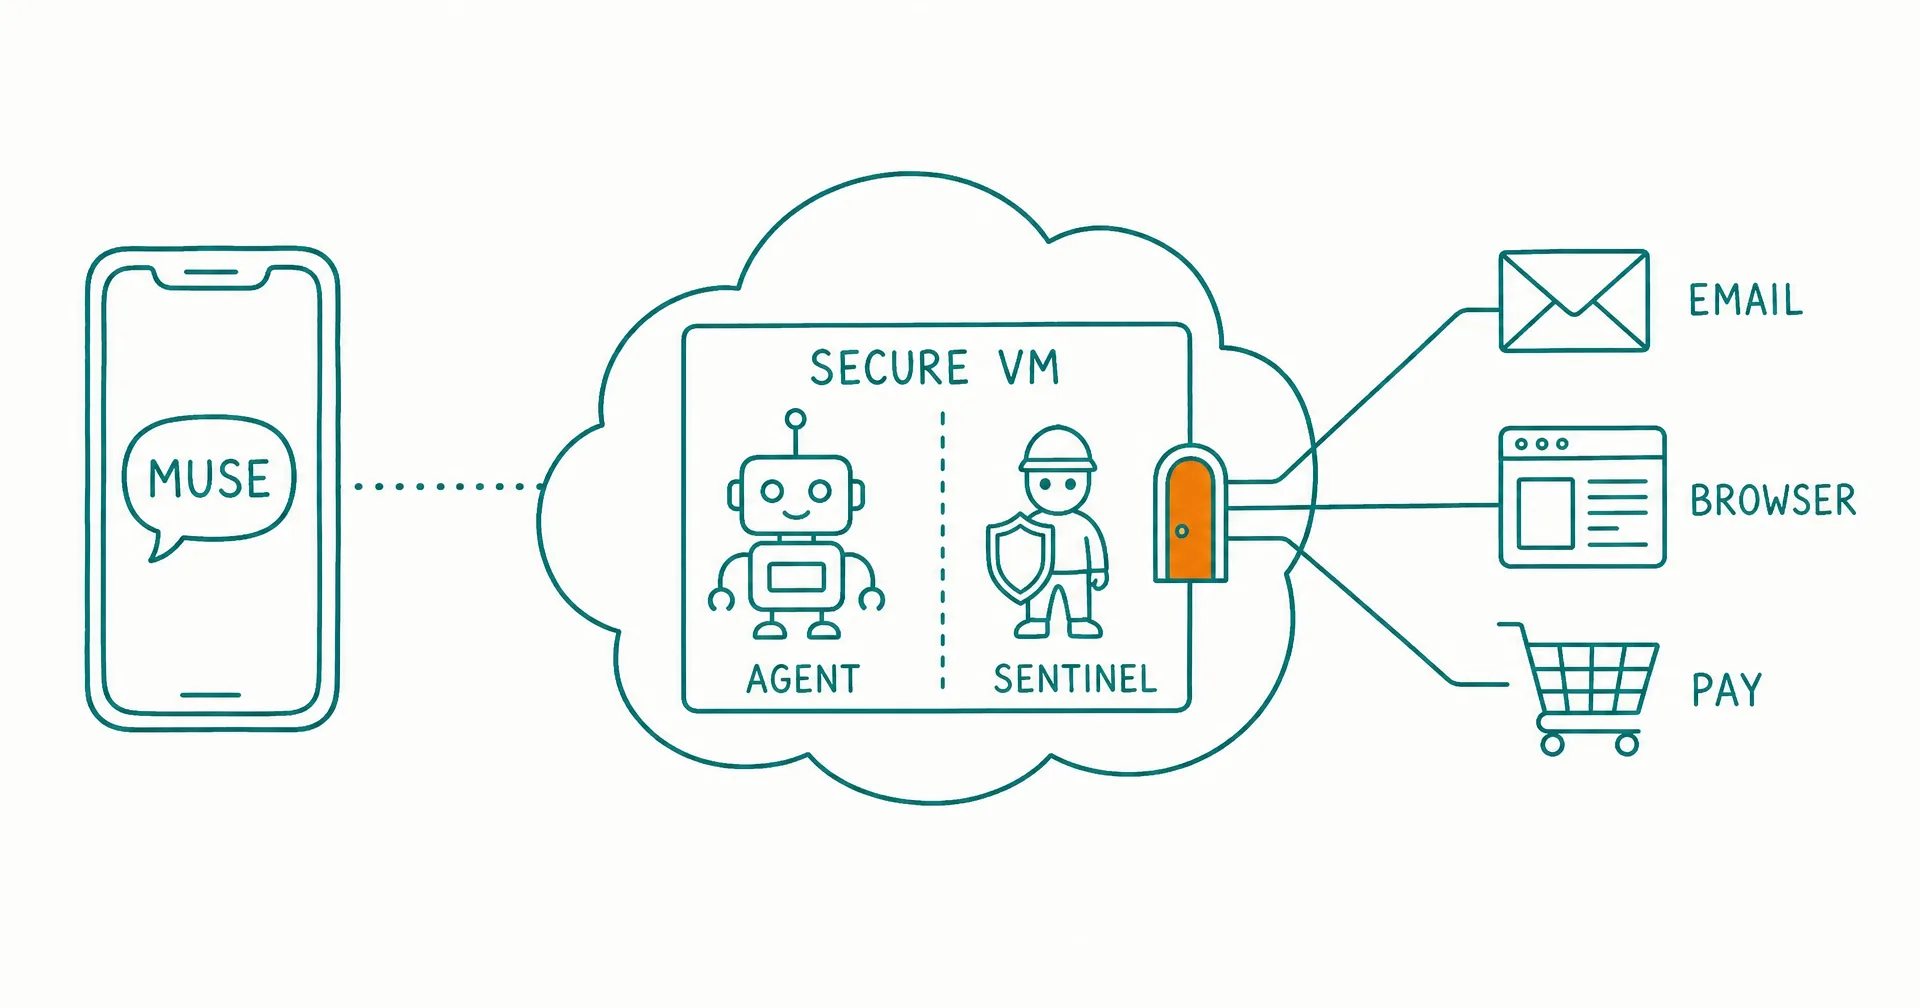
Tumatakbo ang agent sa loob ng isang tuloy-tuloy na cloud environment na tinatawag na Muse Secure VM. Sinasabi ng Meta na bawat user ay binibigyan ng sariling hiwalay na virtual machine na may browser, storage at kapangyarihang kinakailangan para matapos ang mga gawain. Isang hiwalay na agent na tinatawag na Sentinel ang tanging awtoridad na nagbibigay ng pahintulot sa mga aksyon sa mga nakakonektang serbisyo at sa lahat ng network traffic na lumalabas sa makina.
Mahalaga ang arkitekturang iyon dahil kailangan ng isang mahusay na agent ng mas malawak na kapangyarihan kaysa sa chatbot. Maaari itong makatagpo ng mapanlinlang na utos sa mga website, magkamali sa pag-unawa sa isang kahilingan, o subukang gumawa ng aksyong hindi na maibabalik. Ipinapalagay ng disenyo ng Meta na maaaring magkamali ang pangunahing agent, kaya naglalagay ito ng isa pang sistema sa pagitan ng Muse at ng labas na mundo.
Ang Muse ay hindi lang mas mahusay na search box. Sinusubukan ng Meta na bumuo ng mapagkakatiwalaang layer para sa transaksyon at pagsasagawa sa pagitan ng mga mamimili, mga app at mga negosyo.
Bakit Mahalaga ang Muse sa Stock ng META
Maaaring palakasin ng Muse ang Meta sa apat na magkakaugnay na merkado:
| Oportunidad | Paano lumalahok ang Muse | Posibleng pakinabang sa Meta |
|---|---|---|
| Consumer AI | Personal na pagpaplano, pananaliksik at pagsasagawa ng gawain | Mga subscription at mas mataas na pakikilahok sa ecosystem |
| Digital na advertising | Inilalapit ang user mula sa pagtuklas ng produkto tungo sa aksyon | Mas mahusay na pagsukat ng conversion at mas mataas na balik para sa mga advertiser |
| Komersiyong pinatatakbo ng agent | Naghahanap, naghahambing at bumibili ng mga produkto | Bayad sa transaksyon at mga komersiyal na partnership |
| Pagmemensahe ng negosyo | Ikinokonekta ang mga mamimili sa mga awtomatikong agent ng mga merchant | Bayad na mensahe, subscription ng negosyo at mga tool sa komersiyo |
Karamihan pa rin sa kasalukuyang kita ng Meta ay galing sa advertising. Sa ikalawang quarter ng 2026, kumita ang kumpanya ng $59.36 bilyon mula sa advertising, humigit-kumulang 98% ng kabuuang kita sa quarter.
Hindi kailangang palitan ng Muse ang makinang iyon ng advertising para maging mahalaga sa estratehiya. Mapalalakas nito ang makina sa pamamagitan ng paglalapit sa Meta sa mismong transaksyon.
Naiimpluwensyahan na ng Instagram kung ano ang gusto ng mga mamimili. Ikinokonekta na ng WhatsApp ang mga user sa mga negosyo. Sinusuportahan na ng Facebook Marketplace ang pagtuklas ng mga produkto. Kayang pagdugtungin ng isang epektibong personal na agent ang magkakahiwalay na gawaing iyon:
- Nagse-save ang user ng video ng produkto o biyahe sa Instagram.
- Binibigyang-kahulugan ng Muse ang intensyon at mga kagustuhan ng user.
- Nagsasaliksik ang agent ng mga opsyon o kumokontak sa mga kaugnay na negosyo.
- Inihahambing nito ang mga presyo, availability at review.
- Inaaprubahan ng user ang booking o pagbili.
- Nakakakuha ang Meta ng mas malinaw na ebidensya kung nauwi sa transaksyon ang pagtuklas.
Maaaring gawing mas mahalaga ng saradong prosesong ito ang imbentaryo ng advertising ng Meta. Karaniwang mas malaki ang ibinabayad ng mga advertiser kapag ang isang plataporma ay nakagagawa ng nasusukat na benta sa halip na impression o click lamang.
Mabilis Nang Lumalago ang Pangunahing Negosyo ng Meta
Hindi dapat ituring ng mga mamumuhunan ang Muse bilang planong pagsagip sa isang mahinang kumpanya. Pumasok sa paglulunsad ang negosyo ng advertising ng Meta mula sa napakalakas na posisyon.
Ayon sa resulta ng Meta sa ikalawang quarter ng 2026 (isinumite sa SEC bilang Exhibit 99.1 ng Form 8-K nito noong Hulyo 29):
| Sukatan sa Q2 2026 | Resulta | Pagbabago kumpara noong nakaraang taon |
|---|---|---|
| Kabuuang kita | $60.80 bilyon | +28% |
| Kita mula sa advertising | $59.36 bilyon | +27% |
| Ad impression | — | +14% |
| Karaniwang presyo kada ad | — | +12% |
| Mga taong aktibo araw-araw sa pamilya ng mga app | 3.60 bilyon | +3% |
| Operating income | $18.78 bilyon | -8% |
| Operating margin | 31% | Bumaba mula 43% |
| Netong kita | $15.85 bilyon | -14% |
| Gastos sa kapital (kasama ang finance lease) | $31.08 bilyon | Tumaas mula $17.01 bilyon |
| Free cash flow | $784 milyon | Bumaba mula $8.55 bilyon |
Mahalaga ang pagkakaibang ito. Napakalakas ng kita at ng demand sa advertising, pero humina ang tubo at free cash flow dahil mas mabilis pang lumaki ang gastos.
Ipinakikita ng performance ng Meta sa advertising na nagbubunga na ang AI sa pamamagitan ng mga recommendation system, pagraranggo ng ad, paggawa ng creative at awtomasyon ng kampanya. Ayon sa mga materyales ng kumpanya sa kita ng Q2, tumaas nang 14% ang ad impression habang tumaas nang 12% ang karaniwang presyo ng ad.
Ano talaga ang laman ng pagbaba ng tubo sa Q2
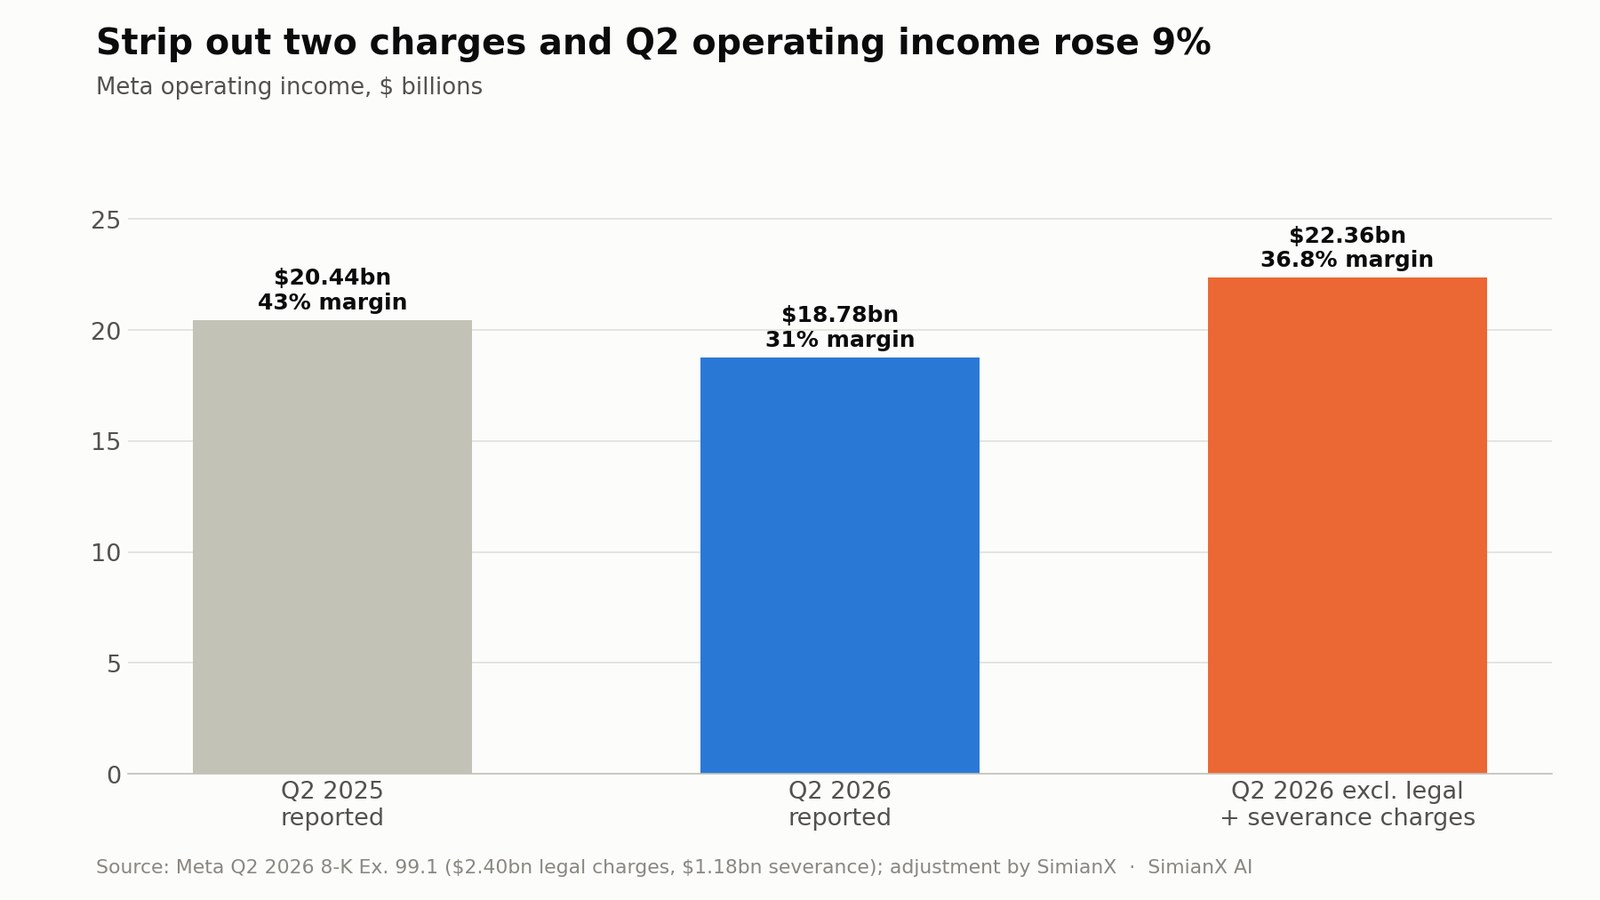
Nakababahala ang 8% na pagbaba ng operating income hanggang basahin mo ang bawat linya. Ang kabuuang gastos na $42.03 bilyon ay may kasamang $2.40 bilyong singil kaugnay ng mga kasong legal at $1.18 bilyong severance kaugnay ng pagbabawas ng tauhan noong Mayo 2026. Kapag ibinalik ang dalawang item na iyon, ang operating income ay humigit-kumulang $22.36 bilyon, tumaas nang mga 9% kumpara noong nakaraang taon, na may adjusted margin na malapit sa 36.8%.
May dalawang paalala kung bakit hindi pa ito ganap na malinis na resulta. Una, ang segment ng Family of Apps lamang ay kumita ng $23.39 bilyon, mas mababa pa rin sa $24.97 bilyon noong isang taon, dahil tumataas ang gastos sa imprastraktura ng AI at sa sahod. Ikalawa, nalugi pa ang Reality Labs ng $4.62 bilyon sa kitang $431 milyon lamang. Ang pananaw ng pamunuan ay kita sa Q3 na $61–64 bilyon, kabuuang gastos sa buong taon na $165–169 bilyon, at operating income sa 2026 na mas mataas kaysa sa 2025.
Kinakatawan ng Muse ang ikalawang yugto ng estratehiya sa AI:
- Unang yugto: Gamitin ang AI para magrekomenda ng mas mahusay na content at advertisement.
- Ikalawang yugto: Bigyan ang mga user ng mga AI tool para lumikha at makipag-ugnayan.
- Ikatlong yugto: Hayaang tapusin ng isang agent ang mga gawain at transaksyon.
- Ikaapat na yugto: Ikonekta ang mga personal na agent sa mga agent ng negosyo sa mga plataporma ng Meta.
Nakatutulong na ang unang yugto sa pangunahing negosyo. Ang mahalagang hindi pa alam ay kung magbubunga ng kaakit-akit na balik ang mga susunod na yugto o magpapalaki lamang ng gastos sa imprastraktura.
Paano Kikita ang Meta sa Muse?
Hindi pa nagbibigay ang Meta ng sapat na operating data para mamodelo ng mga mamumuhunan ang Muse bilang isang hinog na segment. Kaya haka-haka ang anumang pagtataya sa kita. Gayunman, may apat na kapani-paniwalang daluyan ng kita.
1. Mga subscription ng mamimili
Sinasabi ng Meta na libre ang Muse para sa karamihan ng kailangan ng mga tao, na may mga plano ng subscription para sa mga gustong gumawa ng higit pa. Lumilikha ang modelong subscription ng direktang daan mula sa paggamit tungo sa paulit-ulit na kita.
Ipinakikita ng mga halimbawang resulta ng subscription ang laki ng bentahe ng Meta sa distribusyon:
| Nagbabayad na subscriber | Karaniwang buwanang kita | Halimbawang taunang kita |
|---|---|---|
| 5 milyon | $20 | $1.2 bilyon |
| 10 milyon | $20 | $2.4 bilyon |
| 25 milyon | $20 | $6.0 bilyon |
| 50 milyon | $20 | $12.0 bilyon |
Mga senaryo ang mga numerong ito, hindi gabay ng kumpanya. Kumakatawan din ang mga ito sa gross na kita bago ibawas ang gastos sa inference ng modelo, kapasidad ng virtual machine, suporta sa kostumer, bayad sa pagbabayad at gastos sa distribusyon.
Kahit ang 10 milyong nagbabayad na user ay maliit na bahagi lamang ng pandaigdigang audience ng Meta. Gayunman, mahigpit ang kompetisyon sa mga consumer AI subscription, at maraming user ang maaaring manatili sa libreng plano o mag-subscribe sa iisang pangkalahatang serbisyo ng AI lamang.
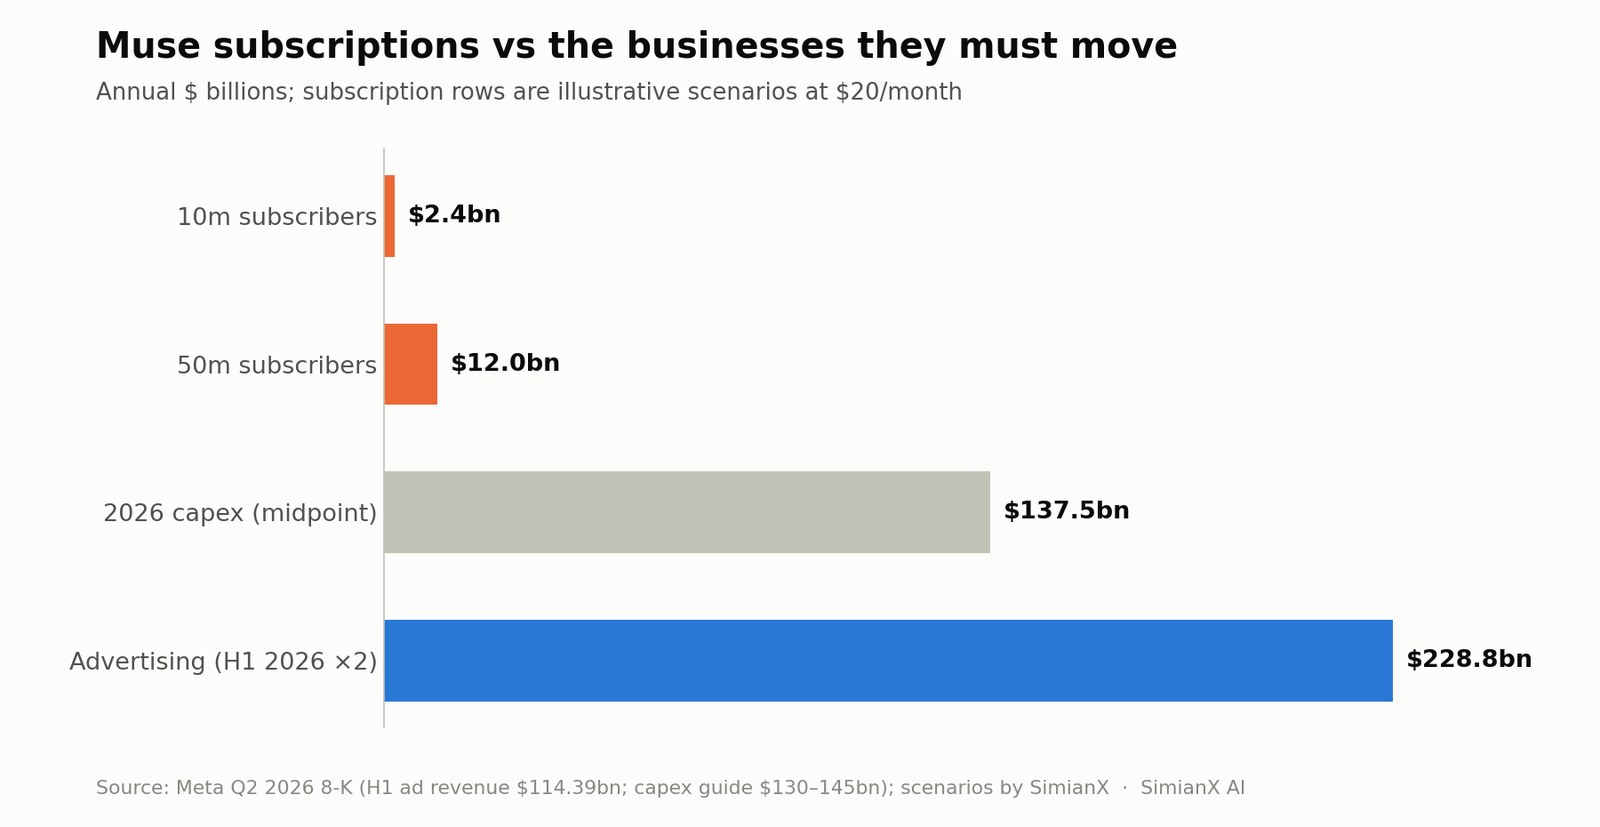
Kung ilalagay sa konteksto, kahit ang senaryong 50 milyong subscriber ay sasaklaw lamang ng wala pang ikasampung bahagi ng gitnang punto ng gastos sa kapital ngayong taon. Kaya hindi kayang pasanin ng kita sa subscription lamang ang buong tesis ng Muse.
2. Pagbuti ng advertising
Mapabubuti ng Muse ang ekonomiya ng advertising nang hindi nagpapakita ng karaniwang ad sa loob ng mga usapan nito.
Sinasabi ng Meta na hindi ibinabahagi ng Muse ang mga usapan ng user o ang data sa kanilang virtual machine sa mga sistema nito ng advertising. Mahalaga ang limitasyong iyon para sa tiwala ng user, pero nililimitahan nito ang direktang pag-target ng ad batay sa pribadong usapan sa agent.
May isang detalyeng hindi dapat makaligtaan ng mga mamumuhunan. Inaamin mismo ng isinulat ng Meta tungkol sa seguridad na may "mga lehitimong senaryo" kung saan maaari pa ring makaimpluwensya sa mga ad ang paggamit ng Muse: kapag nagba-browse ang Muse sa web, lumalabas iyon bilang aktibidad ng user, kaya ang isang designer ng damit na binisita ng Muse ang website ay maaaring mag-target muli sa user na iyon sa Instagram.
Maaari pa ring maging makabuluhan ang di-tuwirang pakinabang. Maaaring:
- Pahabain ng Muse ang oras na ginugugol sa ecosystem ng Meta.
- Gawing komersiyal na aktibidad ang inspirasyong nakukuha sa Instagram.
- Tulungan ang mga mamimili na makipag-usap sa mga advertiser.
- Bawasan ang sagabal sa pagitan ng ad impression at pagbili.
- Pahusayin ang pagsukat ng conversion nang may pahintulot ng user.
- Lumikha ng mas mahalagang interaksyon sa pagmemensahe ng negosyo.
Ang medyo maliit na pagbuti sa napakalaking operasyon ng advertising ng Meta ay maaaring mas mahalaga pa kaysa sa ilang milyong AI subscription. Para sa paghahambing, kumita ang Meta ng $114.39 bilyon mula sa advertising sa unang anim na buwan ng 2026.
3. Komersiyong pinatatakbo ng agent
Kayang mag-checkout ng Muse gamit ang Link, na ginawa ng Stripe. Ayon sa Meta, ang wallet ng Link para sa mga agent ay gumagawa ng card na minsanang gamit lamang para hindi kailanman makita ng merchant at ng agent ang tunay na detalye ng card ng user, at ang Muse ang unang AI agent na sakop ng mga proteksyon sa pagbili ng Link, kasama ang coverage para sa nasira o nawalang item, pagbaba ng presyo at walang-bayad na pagbabalik sa mga kwalipikadong pagbili. Malapit nang dumating ang suporta sa Shop Pay at 1Password.
Kabilang sa mga posibleng pangmatagalang paraan ng pagkita ang:
- Bayad sa referral o affiliate.
- Komisyon mula sa mga merchant.
- Bayad para sa pinapaboran na puwesto.
- Ekonomiyang kaugnay ng pagbabayad.
- Bayad sa pag-book ng biyahe at serbisyo.
- Premium na proteksyon sa pagbili.
- Mga tool para sa merchant para sa mga katalogo ng produktong tugma sa agent.
Kailangang maging maingat ang Meta rito. Kung magrerekomenda ang Muse ng mga produkto batay sa pinakamataas na komisyon sa halip na sa interes ng user, maaaring mabilis na masira ang tiwala. Kaya dapat paghiwalayin ng mga mamumuhunan ang kita sa komersiyong nakahanay sa interes ng user at ang isang posibleng nakapipinsalang sistema ng rekomendasyong kung sino ang magbayad ay siyang mauuna.
4. AI para sa negosyo at pagmemensahe
Maaaring lumitaw ang pinakamalakas na komersiyal na oportunidad kapag nakikipag-ugnayan ang Muse sa mga AI agent na pinatatakbo ng mga negosyo.
Nagpakilala na ang Meta ng mga AI tool para sa mga negosyo sa WhatsApp, na nagpapahintulot sa mga merchant na sumagot sa tanong ng kostumer at sumuporta sa benta. Pinalalawak din ng kumpanya ang mga kakayahang ito sa pamamagitan ng Instagram, Messenger at Meta Business Suite.
Maaaring hilingin ng isang mamimili sa Muse na humanap ng restawran, palitan ang isang gamit sa bahay o ayusin ang isang bakasyon. Makikipag-usap ang Muse sa mga agent ng negosyo, maghahambing ng mga alok at tatapusin ang transaksyon. Kontrolado ng Meta ang mahahalagang bahagi ng magkabilang panig ng interaksyon.
Maaari itong sumuporta sa:
- Mga subscription sa WhatsApp Business.
- Bayad na pagmemensahe ng negosyo.
- Mga tool sa customer service na pinatatakbo ng AI.
- Bayad sa lead generation.
- Mga serbisyo sa transaksyon.
- Mga awtomatikong kampanya sa advertising.
- Premium na analytics at software para sa merchant.
Maaaring hindi ang pagbebenta ng AI nang direkta sa mga mamimili ang pinakamalaking oportunidad ng Muse. Maaaring ito ang paglikha ng isang komersiyal na network kung saan nakikipagtransaksyon ang mga personal na agent sa mga agent ng negosyo.
Ang Bentahe ng Meta sa Distribusyon
Ang OpenAI, Google, Anthropic, Microsoft, Amazon at iba pang kumpanya ay bumubuo ng mga assistant o agent. Ang pangunahing bentahe ng Meta ay hindi kinakailangang ang pagkakaroon ng pinakamahusay na modelo sa bawat benchmark. Ito ay ang distribusyon.
Pag-aari ng Meta ang Facebook, Instagram, Messenger, WhatsApp at Threads. Umabot ang pamilya nito ng mga app sa 3.60 bilyong taong aktibo araw-araw noong Hunyo 2026.
Nagbibigay iyon sa Muse ng ilang bentahe:
Pamilyar na mga daanan
Makikipag-usap ang mga user sa Muse sa paraang kahawig ng pagmemensahe sa ibang tao. Inaalis ng integrasyon sa WhatsApp ang pangangailangang bumuo ng ganap na bagong gawi.
Mayamang kontekstong panlipunan
Nang may pahintulot, magagamit ng Muse ang mga nakakonektang serbisyo at impormasyong kapaki-pakinabang sa pagpaplano ng mga okasyon, pakikipag-ugnayan sa mga kaibigan o pag-unawa sa mga na-save na content.
Direktang abot sa mga negosyo
Milyun-milyong kumpanya ang may presensya na sa Facebook, Instagram o WhatsApp. Hindi kailangang buuin ng Meta mula sa simula ang bawat komersiyal na relasyon.
Integrasyon sa hardware
Balak ng Meta na dalhin ang Muse sa AI glasses. Ang isang agent na nakakonekta sa camera, mikropono at interface na isinusuot at nakaaalam ng konteksto ay maaaring maging mas kapaki-pakinabang kaysa sa assistant na teksto lamang.
Laki ng imprastraktura
Maipamamahagi ng Meta ang gastos sa AI inference sa pandaigdigang imprastraktura nito at magagamit ang parehong mga modelo para pahusayin ang mga rekomendasyon ng content, advertising, mga tool ng negosyo at mga consumer agent — isang temang sinuri namin sa Meta Compute 2026: Kikita ba ang Sobrang AI Capacity?
Gayunman, hindi garantiya ng distribusyon ang paggamit. Malawak ang distribusyon ng software ng Microsoft para sa Copilot, kontrolado ng Google ang mahahalagang daanan sa search at mobile, at malalim ang relasyon ng Amazon sa pamimili at pagbabayad. Maaaring pumili ang mga mamimili ng agent batay sa pagiging maaasahan at tiwala, hindi lamang dahil nakalagay na ito sa kanilang device.
Seguridad at Privacy ng Muse: Pananggalang sa Kompetisyon o Hadlang sa Paggamit?
Nangangailangan ang Muse ng access sa napakasensitibong impormasyon. Para mag-book ng biyahe o mamahala ng iskedyul, maaaring kailanganin nito ang email, kalendaryo, login ng account, awtoridad na magbayad at kaalaman tungkol sa mga personal na relasyon.
Kabilang sa arkitektura ng seguridad ng Meta ang ilang kapansin-pansing proteksyon, na detalyadong inilarawan sa ulat nito tungkol sa kaligtasan at seguridad ng Muse:
- Tumatakbo ang agent ng bawat user sa isang hiwalay na virtual machine.
- Hiwalay na iniimbak ang mga credential at hindi kailanman nakikita ng pangunahing agent; ipinapasok lamang ang mga password sa browser sa mismong sandaling kailangan.
- Malayang inaaprubahan o tinatanggihan ng Sentinel ang mga aksyon sa mga connector at ang lahat ng palabas na network traffic.
- Isang sistemang "tainted egress" ang sumusubaybay kung nakabasa na ng data ng user ang isang proseso at humihingi ng pag-apruba ayon dito.
- Nangangailangan ng pag-apruba ng tao ang mga aksyong naglalabas ng data mula sa VM, nagpapadala ng email o bumibili.
- Tinatatakan bilang di-mapagkakatiwalaang input ang pumapasok na content mula sa web, at isang hiwalay na sinanay na classifier ang nagbabantay sa mga pagtatangkang manipulahin ito.
- Ang bug bounty program ng Meta ay nagbabayad na ngayon ng hanggang $300,000 para sa mga balidong ulat tungkol sa Muse, kasama ang hanggang $130,000 para sa matagumpay na prompt injection na nakaaapekto sa isang user.
- Bumubuo ang Meta ng confidential VM na layong hayaan ang mga eksperto sa labas na kumpirmahing kahit ang Meta ay hindi makaa-access sa naka-imbak na data.
Makabuluhang mga hakbang ito sa inhinyeriya. Gayunman, tahasang inaamin ng Meta na ang Muse ay "maaari at magkakamali pa rin" at na nananatiling bukas na problema ng industriya ang prompt injection.
May isa pang mahalagang limitasyon: hangga't hindi pa nailalabas ang confidential VM, ang mga proteksyon laban sa Meta mismo ay usapin ng patakaran at disenyo ng sistema, hindi isang kriptograpikong garantiyang mapatutunayan ng mga taga-labas.
Lumilikha ito ng dalawang-panig na isyu sa pamumuhunan.
Positibong interpretasyon: Itinuturing ng Meta ang seguridad bilang pangunahing kinakailangan ng produkto at maaaring magtakda ng pamantayan ng industriya para sa imprastraktura ng personal na agent.
Negatibong interpretasyon: Maaaring ayaw ng mga user na ikonekta sa Meta ang pinakasensitibo nilang mga account, anuman ang mga teknikal na pananggalang.
Lalong mahalaga ang hamon sa tiwala dahil sa isang kamakailang pagkakamali. Nang ilunsad ng Meta ang Muse Image noong Hulyo 7, 2026, pinahintulutan nito ang mga tao na gumawa ng larawan sa pamamagitan ng pag-@mention sa mga pampublikong account sa Instagram. Makalipas ang tatlong araw, binawi ng Meta ang feature na iyon, at sinabing "narinig nila ang puna na hindi tumama ang feature na ito." Ipinakikita ng pangyayaring iyon kung gaano kabilis mauuwi sa kontrobersya sa privacy ang isang desisyon sa disenyo ng produkto.
Ang $130 Bilyong Tanong: Gastos sa Kapital para sa AI
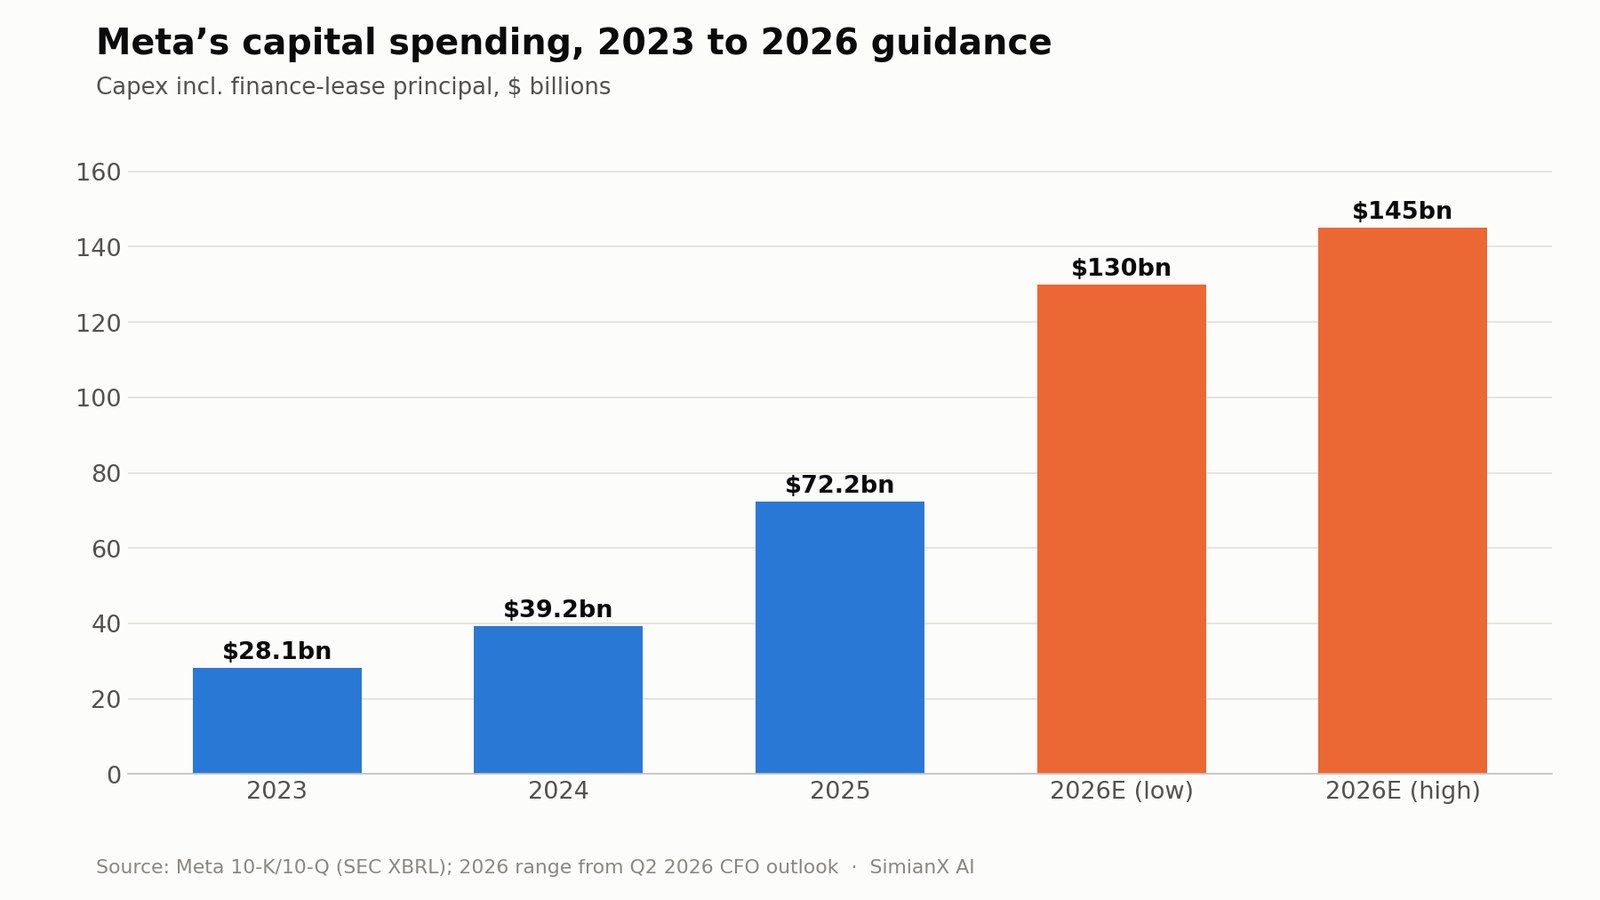
Inaasahan ng Meta na ang gastos sa kapital sa 2026, kasama ang bayad sa prinsipal ng finance lease, ay nasa $130 bilyon hanggang $145 bilyon, isang saklaw na pinakitid nito mula $125–145 bilyon noong Hulyo. Napakalaking pagtaas ito mula sa $72.22 bilyon noong 2025, na halos doble na rin ng $39.23 bilyon noong 2024.
Sa gitnang punto, ang gastos sa kapital sa 2026 ay magiging humigit-kumulang $137.5 bilyon — halos doble ng nakaraang taon at halos limang ulit ng antas noong 2023.
Sinasabi ng Meta na sinusuportahan ng gastos na ito kapwa ang Meta Superintelligence Labs at ang pangunahing negosyo. Kasama rito ang mga data center, server, kagamitan sa networking at iba pang imprastrakturang kailangan para sa training at inference — ang parehong padrong sinubaybayan namin sa buong industriya sa Paggastos sa AI 2026: 96% ng salapi ng malalaking tech.
Nakasalalay ang kaso sa pamumuhunan kung magbubunga ang imprastrakturang iyon sa iba't ibang produkto:
| Makikinabang sa pamumuhunan sa AI | Posibleng balik |
|---|---|
| Advertising | Mas mahusay na pag-target, pagraranggo, conversion at mga tool sa creative |
| Facebook at Instagram | Mas mataas na pakikilahok at kalidad ng content |
| Meta AI at Muse | Mga subscription ng mamimili at pagpapanatili sa ecosystem |
| WhatsApp Business | Bayad na pagmemensahe at mga serbisyo ng agent ng negosyo |
| Mga modelo at tool para sa developer | Kita mula sa API at software |
| AI glasses | Benta ng hardware at bagong plataporma ng computing |
Nasa sentro ng positibong kaso ang pinagsasaluhang imprastraktura. Kung ang parehong pamumuhunan ay nagpapabuti sa negosyong advertising na lampas $200 bilyon habang sinusuportahan din ang Muse, mas mababa ang kailangang lampasang kita na partikular sa Muse.
Ang pagsikip ng cash flow ng Meta, quarter kada quarter
Pero naaapektuhan na ng tindi ng paggastos sa kapital ang cash flow. Kinuha ng talahanayan sa ibaba ang mga numero kada quarter mula sa mga filing ng Meta sa SEC (kasama sa gastos sa kapital ang bayad sa prinsipal ng finance lease):
| Quarter | Operating cash flow | Gastos sa kapital + finance lease | Free cash flow | Gastos sa kapital bilang % ng OCF |
|---|---|---|---|---|
| Q1 2025 | $24.03 bilyon | $13.69 bilyon | $10.33 bilyon | 57.0% |
| Q2 2025 | $25.56 bilyon | $17.01 bilyon | $8.55 bilyon | 66.6% |
| Q3 2025 | $30.00 bilyon | $19.37 bilyon | $10.63 bilyon | 64.6% |
| Q4 2025 | $36.21 bilyon | $22.14 bilyon | $14.08 bilyon | 61.1% |
| Q1 2026 | $32.23 bilyon | $19.84 bilyon | $12.39 bilyon | 61.6% |
| Q2 2026 | $31.86 bilyon | $31.08 bilyon | $0.78 bilyon | 97.5% |
Bahagyang mas mababa pa nga ang operating cash flow sa Q2 2026 kaysa sa Q1, habang tumalon ang gastos sa kapital nang $11.2 bilyon sa iisang quarter. Bumaba ang free cash flow sa unang kalahati ng taon sa $13.17 bilyon mula $18.88 bilyon noong isang taon sa kabila ng malakas na paglago ng kita. May hawak pa rin ang Meta na $90.26 bilyong cash at marketable securities laban sa $83.66 bilyong pangmatagalang utang noong Hunyo 30, kaya usapin ito ng margin of safety at hindi ng kakayahang magbayad.
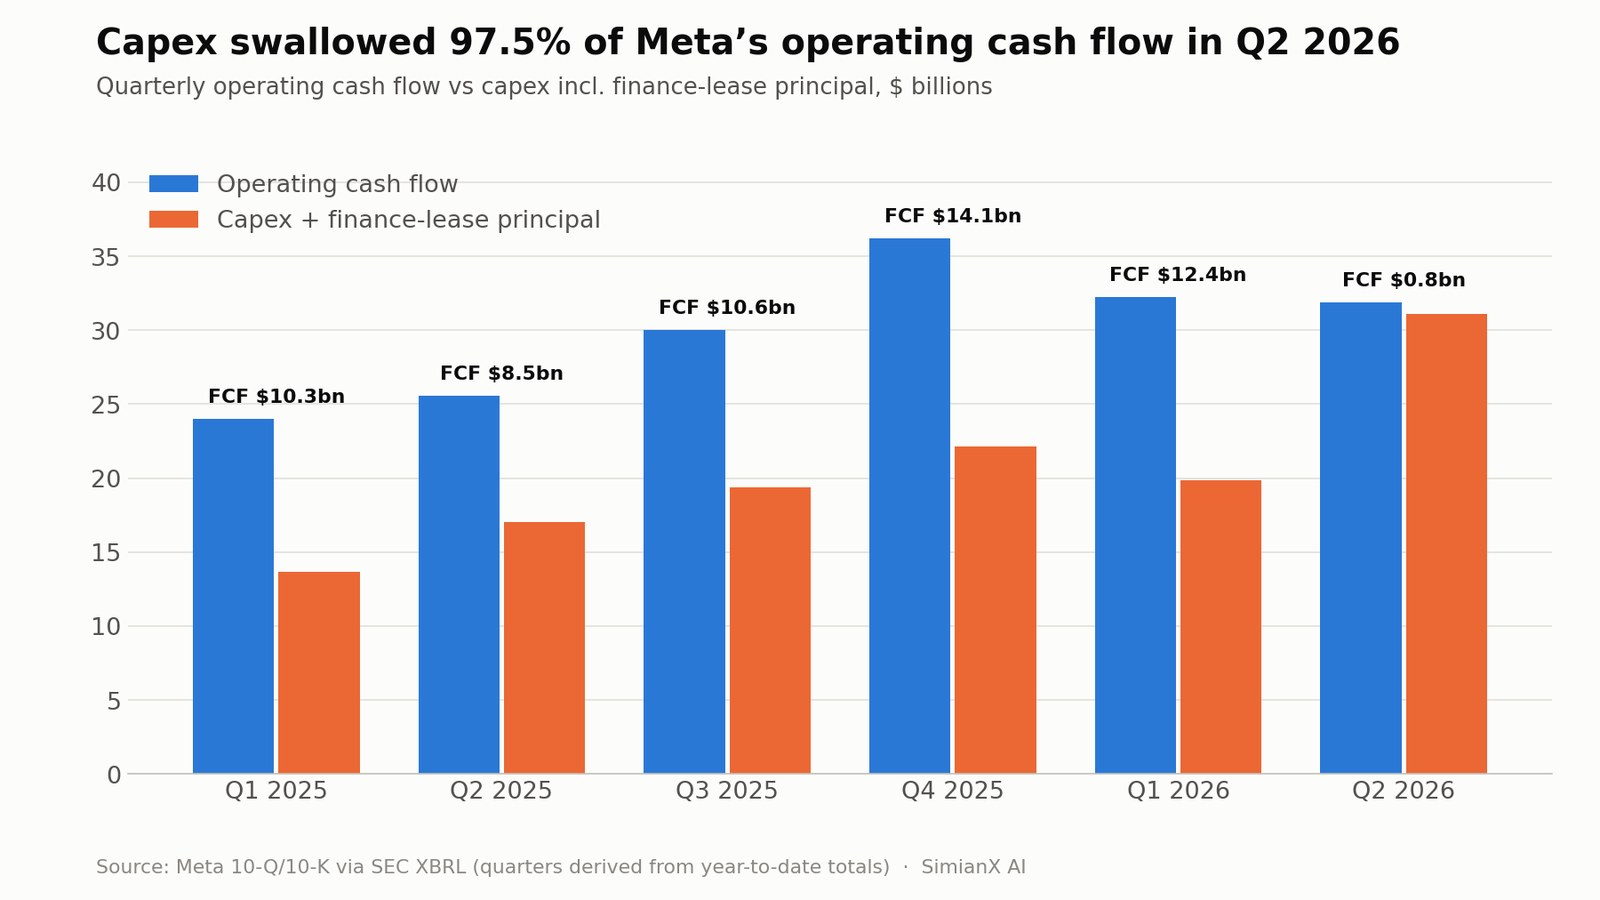
Kung mananatili ang gabay na $130–145 bilyon, ipinahihiwatig ng ikalawang kalahati ng 2026 ang humigit-kumulang $81–96 bilyon pang gastos — mas mataas nang malaki kaysa sa bilis ng alinmang naunang kalahating taon.
Kailangang bantayan ng mga mamumuhunan ang depreciation gayundin ang gastos sa kapital. Ang hardware na binili ngayon ay lilikha ng gastusing pang-accounting sa mga susunod na panahon. Kahit tuluyang maging matatag ang gastos sa kapital, maaaring patuloy na idiin ng depreciation ang operating margin.
Paano Gumalaw ang META sa Panahon ng Paglulunsad ng Muse
Nagbibigay ang reaksyon ng stock ng kapaki-pakinabang na basa kung gaano kalaki ng Muse ang handang presyuhan ng merkado.
| Petsa | Pagsasara ng META | Pagbabago sa araw | Pagbabago ng QQQ sa araw |
|---|---|---|---|
| Set 3, 2026 | $610.68 | +3.0% | +1.2% |
| Set 4, 2026 | $616.77 | +1.0% | +0.2% |
| Set 8, 2026 (paglulunsad ng Muse) | $613.48 | -0.5% | -0.1% |
| Set 9, 2026 | $653.69 | +6.6% | -0.3% |
| Set 10, 2026 | $644.38 | -1.4% | -1.1% |
Tahimik mismo ang araw ng paglulunsad, na ang volume ay mga 1.2 beses lamang ng 20-araw na average nito. Dumating ang galaw sa sumunod na sesyon, nang tumaas ang META nang 6.6% sa humigit-kumulang 2.2 beses ng normal na volume habang bahagyang bumaba ang Nasdaq-100 — lamang na halos pitong porsyentong punto. Kahit matapos ang pagtalong iyon, nananatili ang stock sa humigit-kumulang 18% sa ibaba ng 52-linggong pinakamataas nitong $790.80 at malapit sa $1.64 trilyong market capitalization.
Ano ang Magpapatunay na Gumagana ang Muse?
Hindi sapat ang bilang ng download at ranggo sa app store sa linggo ng paglulunsad. Kailangan ng mga mamumuhunan ng ebidensya ng paulit-ulit na paggamit, halagang pang-ekonomiya at humuhusay na kahusayan.
Kabilang sa pinakakapaki-pakinabang na indikador ang:
- Buwanan at araw-araw na aktibong user ng Muse.
- Mga gawaing natapos kada aktibong user.
- Pagpapanatili ng user matapos ang 30, 90 at 180 araw.
- Porsyento ng mga user na nagkokonekta ng email, kalendaryo o serbisyo sa pagbabayad.
- Paglipat mula sa libreng plano tungo sa may bayad.
- Kita sa subscription kada nagbabayad na user.
- Gastos sa inference at virtual machine kada gawain.
- Bilang at halaga ng mga pagbiling tinulungan ng agent.
- Paglago ng interaksyon sa mga agent ng negosyo.
- Dagdag na kita mula sa WhatsApp Business.
- Nasusukat na pagtaas ng conversion sa advertising.
- Mga insidente sa seguridad, maling aksyon at antas ng refund.
Maaaring sa simula ay kuwalitatibong pahayag lamang ang ibunyag ng Meta. Dapat maging mapagduda ang mga mamumuhunan kung idinidiin ng pamunuan ang kabuuang access o bilang ng nag-trial nang walang data sa pagpapanatili at unit economics.
Isang praktikal na proseso ng pagbabantay:
- Subaybayan ang paggamit: Alamin kung patuloy na ginagamit ng mga user ang Muse matapos humupa ang unang pag-uusisa.
- Subaybayan ang lalim: Hanapin ang paglago ng mga nakakonektang serbisyo, natapos na gawain at paulit-ulit na layunin.
- Subaybayan ang pagkita: Ihambing ang pag-usad ng subscription at pagmemensahe ng negosyo sa gastos sa imprastraktura.
- Subaybayan ang tiwala: Bantayan ang mga insidente sa seguridad, pagbabago sa privacy at tugon ng mga regulator.
- Subaybayan ang kahusayan ng kapital: Ihambing ang dagdag na operating profit sa gastos sa kapital at depreciation.
Makatutulong ang SimianX AI sa prosesong ito sa pamamagitan ng pagsasama-sama ng mga ulat sa kita, datos ng SEC, teknikal na pagsusuri, rebisyon ng mga analyst at sentimyento ng balita — maaari kang direktang magbukas ng live na pagsusuri ng META. Dapat pa ring beripikahin ng mga mamumuhunan ang mahahalagang numero sa mga filing at opisyal na pagbubunyag ng Meta.
Valuation ng Stock ng META Matapos ang Paglulunsad ng Muse
Matapos ang paglulunsad, nakipagkalakalan ang META sa paligid ng $644–654, na nagbibigay sa Meta ng market capitalization na humigit-kumulang $1.64 trilyon, trailing earnings multiple na mga 25 ulit at forward multiple na mga 20 ulit ng kita, ayon sa datos ng merkado ng StockAnalysis. Nagbabago ang mga numerong ito araw-araw at dapat suriin bago gumawa ng desisyon sa pamumuhunan.
Mukhang hindi hinihingi ng valuation na iyon na agad maging napakalaking hiwalay na negosyo ang Muse. Gayunman, ipinapalagay nito na mapananatili ng Meta ang malusog na paglago at margin habang agresibong namumuhunan sa AI.
Mas kapaki-pakinabang ang balangkas ng mga senaryo kaysa sa pagbibigay ng basta-bastang halaga sa Muse.
| Senaryo | Kalalabasan ng Muse | Pangunahing negosyo | Kalalabasan ng gastos | Malamang na epekto sa stock |
|---|---|---|---|---|
| Negatibo | Mahinang pagpapanatili; ayaw magbahagi ng data ng mga user | Bumabagal ang paglago ng ad | Nananatiling mataas ang gastos sa kapital at depreciation | Lumiliit ang multiple habang nakadidismaya ang free cash flow |
| Batayan | Kapaki-pakinabang na niche na produkto na may katamtamang bayad na paggamit | Patuloy na nakikinabang sa AI ang mga ad | Unti-unting nagbubunga ng operating return ang gastos | Sinusuportahan ng paglago ng kita ang multiple na kahawig ng merkado o bahagyang mas mataas |
| Positibo | Nagiging malawakang ginagamit na plataporma ng consumer agent ang Muse | May nasusukat na pakinabang sa conversion ang mga ad at pagmemensahe | Malakas na balik ang nalilikha ng pinagsasaluhang imprastraktura ng AI | Tumatanggap ang META ng dagdag na premium para sa plataporma at opsyonalidad ng AI |
Halimbawang negatibong senaryo
Sa negatibong senaryo, limitado ang kita sa subscription na nalilikha ng Muse dahil mas gusto ng mga user ang mga kakumpitensyang assistant o tumatanggi silang ikonekta ang mga personal na account. Patuloy na tumataas ang gastos sa imprastraktura at depreciation, bumabalik sa normal ang paglago ng advertising, at nananatiling naiipit ang free cash flow.
Ang panganib ay hindi ang pagiging hindi kumikita ng Meta. Ang panganib ay ang pagbaba ng multiple na ibinibigay ng mga mamumuhunan sa kumpanya dahil nagiging istruktural na mas mataas ang pangangailangan sa kapital.
Halimbawang batayang senaryo
Sa batayang senaryo, nakakakuha ang Muse ng makabuluhan pero hindi nangingibabaw na base ng user. Nagiging negosyong nagkakahalaga ng ilang bilyong dolyar ang mga subscription sa loob ng ilang taon, habang pinabubuti rin ng Muse ang pakikilahok, komersiyo at pagmemensahe.
Nananatiling pangunahing makina ng kita ang operasyon ng advertising ng Meta. Sinusuportahan ng pamumuhunan sa AI ang paglago ng kita, pero nananatili ang operating margin sa ibaba ng dating rurok dahil malaki ang gastos sa inference at depreciation.
Halimbawang positibong senaryo
Sa positibong senaryo, nagiging isa ang Muse sa mga pangunahing interface kung saan inaayos ng mga mamimili ang mga gawain at nakikipag-ugnayan sa mga negosyo. Lumilikha ng network effect ang integrasyon sa WhatsApp, Instagram, mga isinusuot na device at mga agent ng merchant.
Mahalaga ang mga direktang subscription, pero ang mas malaking halaga ay nagmumula sa mas mahusay na conversion sa advertising, bayad na interaksyon ng negosyo at komersiyong pinatatakbo ng agent. Nagsisilbi ang imprastraktura ng AI ng Meta sa maraming produktong may mataas na balik, na nagpapabilis sa operating profit at free cash flow kapag humupa ang siklo ng pamumuhunan.
Hindi hinihingi ng positibong kaso na palitan ng Muse ang advertising. Hinihingi nitong gawing mas mahalaga ng Muse ang ecosystem ng advertising, pagmemensahe at komersiyo ng Meta.
Mga Pangunahing Panganib sa Tesis ng Paglago ng Muse
Tiwala ng mamimili
Ang kasaysayan ng Meta pagdating sa privacy at paggamit ng data ay maaaring magpaatras sa mga user na ikonekta ang email, kalendaryo, impormasyong pinansyal at mga personal na account.
Mga pagkakamali ng agent
Maaaring balewalain ang sagot na ginawa ng chatbot. Pero ang maling aksyong ginawa ng agent ay maaaring magpagastos ng pera, makasira ng relasyon o maglantad ng pribadong impormasyon.
Prompt injection at cybersecurity
Maaaring subukang manipulahin ng mapanlinlang na teksto sa isang website o dokumento ang isang agent. Binabawasan ng Sentinel at ng mga hiwalay na credential ang panganib pero hindi ito kayang ganap na alisin.
Kompetisyon
Nasa Google ang search, Android, Gmail at Maps. Nasa Microsoft ang Windows at software para sa trabaho. Nasa Amazon ang pamimili, pagbabayad at logistics. May malalakas na direktang tatak ng AI ang OpenAI at Anthropic. Malaki ang bentahe ng Meta sa distribusyon pero hindi ito eksklusibo.
Presyon sa margin
Maaaring bawasan ng tuloy-tuloy na gastos sa AI inference, virtual machine at depreciation ang kakayahang kumita ng libre o bahagya lamang pinagkakakitaang paggamit.
Regulasyon
Maaaring makaakit ang Muse ng masusing pagsisiyasat kaugnay ng privacy, awtomatikong desisyon, proteksyon ng mamimili, kompetisyon, transaksyong pinansyal at kaligtasan ng AI. Maaaring pabagalin ng magkakahiwalay na regulasyon ang pagpapalawak sa ibang bansa. May dala nang $2.40 bilyong singil kaugnay ng mga kasong legal ang Q2.
Mga salungatan sa pagkita
Maaaring sirain ng paggamit ng data ng personal na agent para sa advertising ang tiwala. Maaaring limitahan naman ng pag-iwas sa data na iyon ang pagkita. Kailangang humanap ang Meta ng mga modelo ng kita na nag-uugnay sa sarili nitong interes sa interes ng user.
Paglalaan ng kapital
Sabay-sabay na pinopondohan ng Meta ang imprastraktura ng AI, pananaliksik sa superintelligence, Reality Labs, mga isinusuot na device at ang mga matatag na nitong plataporma. Sa Q2 2026, $431 milyon lamang ang kinita ng Reality Labs habang nagtala ito ng $4.62 bilyong operating loss. Kailangang isaalang-alang ng mga mamumuhunan ang pinagsamang pasanin ng mga pangmatagalang proyektong ito.
Dapat Bang Bilhin ang Stock ng META Matapos ang Muse?
Pinalalakas ng Muse ang estratehikong kaso para sa Meta, pero masyado pang bago ang produkto para bigyang-katwiran nang mag-isa ang isang desisyon sa pamumuhunan.
Nananatiling pinakamalalakas na dahilan para humawak ng META ang:
- Pandaigdigang base ng user na 3.60 bilyong taong aktibo araw-araw.
- Isang napakakikitang plataporma ng advertising.
- Malakas na paglago ng kita at advertising sa 2026.
- Batayang operating income na lumago nang mga 9% sa Q2 kapag inalis ang mga minsanang singil.
- Mga pagbuti sa AI na nakatutulong na sa performance ng rekomendasyon at ad.
- Maraming daan para kumita mula sa WhatsApp at pagmemensahe ng negosyo.
- Bentahe sa distribusyon sa mga produktong panlipunan, pagmemensahe at isinusuot.
- Ang Muse bilang posibleng mahalagang bagong opsyon sa plataporma.
Ang pinakamalalakas na dahilan para mag-ingat ay:
- Gastos sa kapital na $130 bilyon hanggang $145 bilyon sa 2026.
- Free cash flow na bumagsak sa $784 milyon sa Q2 habang inuubos ng gastos sa kapital ang 97.5% ng operating cash flow.
- Mas mababang operating margin.
- Mataas na kinakailangan sa seguridad at privacy.
- Hindi pa napatutunayang pagpapanatili ng mga user ng consumer agent.
- Kompetisyon mula sa mga platapormang teknolohiya na maraming pondo.
- Pagkakalantad sa regulasyon at mga kasong legal.
- Limitadong pagbubunyag tungkol sa ekonomiyang partikular sa Muse.
Para sa mga pangmatagalang mamumuhunan, makatwirang unahing tasahin ang matatag na negosyo ng advertising ng Meta at ituring ang Muse bilang opsyon. Masyadong maaga ang pagbabayad ng malaking premium para sa haka-hakang kita ng Muse. Pero ang lubusang pagbalewala sa Muse ay pagkaligta rin sa posibilidad na bumubuo ang Meta ng bagong interface para sa intensyon ng mamimili at digital na komersiyo.
Mga Madalas Itanong Tungkol sa Stock ng META at sa Muse
Ano ang Meta Muse AI?
Ang Muse ay personal na AI agent ng Meta, na inilunsad sa Estados Unidos noong Setyembre 8, 2026, sa iOS, Android, muse.ai at sa loob ng WhatsApp. Kaya nitong mag-browse ng mga website, magpuno ng mga form, magpadala ng email, mag-book ng biyahe, makipagtawaran, gumawa ng mga inaprubahang pagbili at magtrabaho sa background para sa mga pangmatagalang layunin.
Paano kikita ang Meta sa Muse?
Libre ang Muse para sa karamihan ng gamit, na may bayad na mga plano ng subscription para sa mas madalas gumamit. Maaari ring kumita ang Meta sa pamamagitan ng mga serbisyo ng agent ng negosyo, bayad na pagmemensahe, mga partnership sa komersiyo at mas mahusay na conversion sa advertising. Maaaring manggaling ang pinakamalaking oportunidad sa pagkonekta ng mga personal na agent sa mga negosyo sa WhatsApp, Instagram at Messenger.
Paano tumugon ang stock ng META sa paglulunsad ng Muse?
Bumaba nang 0.5% ang META sa araw ng paglulunsad, Setyembre 8, 2026, saka tumaas nang 6.6% sa $653.69 sa sumunod na sesyon sa humigit-kumulang 2.2 beses ng normal na volume habang bumaba ang Nasdaq-100. Nanatili ang stock sa mga 18% sa ibaba ng 52-linggong pinakamataas nito.
Maaari bang maging susunod na makina ng paglago ng Meta ang Muse?
Maaari, pero kailangan ng mga mamumuhunan ng ebidensya ng pagpapanatili, bayad na conversion, ekonomiya ng mga gawain at komersiyal na aktibidad. Mas malamang na maging makabuluhang makina ng paglago ang Muse kung pinalalakas nito ang advertising at pagmemensahe ng negosyo bukod pa sa paglikha ng kita sa subscription.
Dapat bang bilhin ang stock ng META matapos ang paglulunsad ng Muse?
Nagdadagdag ang Muse ng pangmatagalang potensyal na pagtaas, pero hindi nito mag-isang ginagawang dapat bilhin ang stock. Dapat ihambing ng mga mamumuhunan ang paglago ng kita at valuation ng Meta sa mga panganib na dulot ng napakalaking gastos sa kapital, mas mababang free cash flow, regulasyon at hindi pa tiyak na pagkita mula sa AI.
Ano ang pinakamalaking panganib na hinaharap ng Meta Muse?
Ang pinakamalaking panganib ay tiwala. Lalong nagiging kapaki-pakinabang ang Muse habang binibigyan ito ng mga user ng access sa sensitibong data at pahintulot na kumilos, pero kailangang kumbinsihin ng Meta ang mga mamimili na mas matimbang ang pakinabang sa produktibidad kaysa sa mga panganib sa privacy, seguridad at pagkakamali.
Konklusyon
Mahalaga sa estratehiya ang paglulunsad ng Meta ng Muse dahil inilalampas nito ang kumpanya sa mga sagot na gawa ng AI tungo sa mga aksyong isinasagawa ng AI. Kayang mag-browse, makipag-ugnayan, bumili at mamahala ng mga proyekto ng Muse habang nakasama sa mga plataporma ng social media at pagmemensahe na ginagamit na ng bilyun-bilyong tao.
Maaaring kalaunan ay lumikha ang produkto ng kita sa subscription, pataasin ang halaga ng mga advertisement ng Meta, palawakin ang WhatsApp Business at gawing tagapamagitan ang Meta sa komersiyong pinatatakbo ng agent. Tunay na bentahe sa kompetisyon ang distribusyon nito sa WhatsApp, Instagram, Facebook at sa darating na AI glasses.
Gayunman, hindi pa napatutunayang makina ng paglago ang Muse. Hindi pa alam ang paggamit, pagpapanatili, unit economics at tiwala ng mamimili. Samantala, inaasahan ng Meta na gumastos ng $130 bilyon hanggang $145 bilyon sa kapital sa 2026, at bumagsak ang free cash flow sa Q2 sa wala pang $1 bilyon habang sumisirit ang pamumuhunan.
Kaya ang pinakamadedepensang tesis ay balanse: sinusuportahan ng pangunahing negosyo ng advertising ng Meta ang kasalukuyang kaso sa pamumuhunan, habang nag-aalok ang Muse ng posibleng malaki pero hindi pa napatutunayang potensyal na pagtaas. Lumalakas ang positibong kaso kung makakamit ng Muse ang paulit-ulit na pakikilahok, bayad na conversion at paglago ng transaksyon sa mga agent ng negosyo nang hindi isinasakripisyo ang privacy o margin. Humihina ito kung nananatiling mataas ang gastos sa imprastraktura ng AI habang tumatanggi ang mga user na ipagkatiwala ang makabuluhang mga gawain.
Dapat bantayan ng mga mamumuhunang sumusubaybay sa stock ng META matapos ang paglulunsad ng Muse ang mga quarterly na pagbubunyag tungkol sa paggamit, pag-usad ng subscription, kita sa pagmemensahe ng negosyo, conversion sa advertising, gastos sa kapital, depreciation at free cash flow. Makatutulong ang SimianX AI na subaybayan ang mga pundamental, teknikal at balitang signal na ito sa iisang kapaligiran ng pananaliksik.
Maaaring maging susunod na malaking makina ng paglago ng Meta ang Muse — pero dapat humingi ang mga mamumuhunan ng nasusukat na ebidensya bago ito pahalagahan nang ganoon.
Ang artikulong ito ay para lamang sa impormasyon at edukasyon. Hindi ito payo sa pamumuhunan, legal o buwis. Nagbabago ang mga presyo sa merkado at pagtataya ng mga analyst, at dapat beripikahin ng mga mamumuhunan ang kasalukuyang datos at kumonsulta sa mga kwalipikadong propesyonal bago gumawa ng mga desisyong pinansyal.
Kaugnay na Babasahin
- Meta Compute 2026: Kikita ba ang Sobrang AI Capacity?
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Alphabet Q2 2026: Sagot ba ng Gemini, Cloud sa AI capex?
- Kita ng Amazon Q2 2026: Sagot ba ng AWS ang $200B AI Capex?
- Microsoft Q4 2026: Paglago ng Azure vs Panganib ng AI Capex
- AppLovin Stock 2026: Sa Presyo Nagmula ang Paglago
Mga Sanggunian
- Meta Newsroom — Pagpapakilala sa Muse (Setyembre 8, 2026)
- Meta AI Research — Kaligtasan at seguridad para sa mga AI agent: ang pamamaraan sa Muse
- Meta Newsroom — Pagpapakilala sa Muse Image (in-update noong Hulyo 10, 2026)
- SEC EDGAR — Ulat ng kita ng Meta sa Q2 2026 (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Form 10-Q ng Meta para sa quarter na nagtapos noong Hunyo 30, 2026
- Stripe — Link
- Meta Bug Bounty — programa ng gantimpala sa pagtuklas ng bug
- StockAnalysis — Datos ng merkado ng META


