
 Ni Muke
Caterpillar Matapos ang Q3 2026: Record na Backlog, 41% na Pagbagsak at ang Kuwenta sa Q4
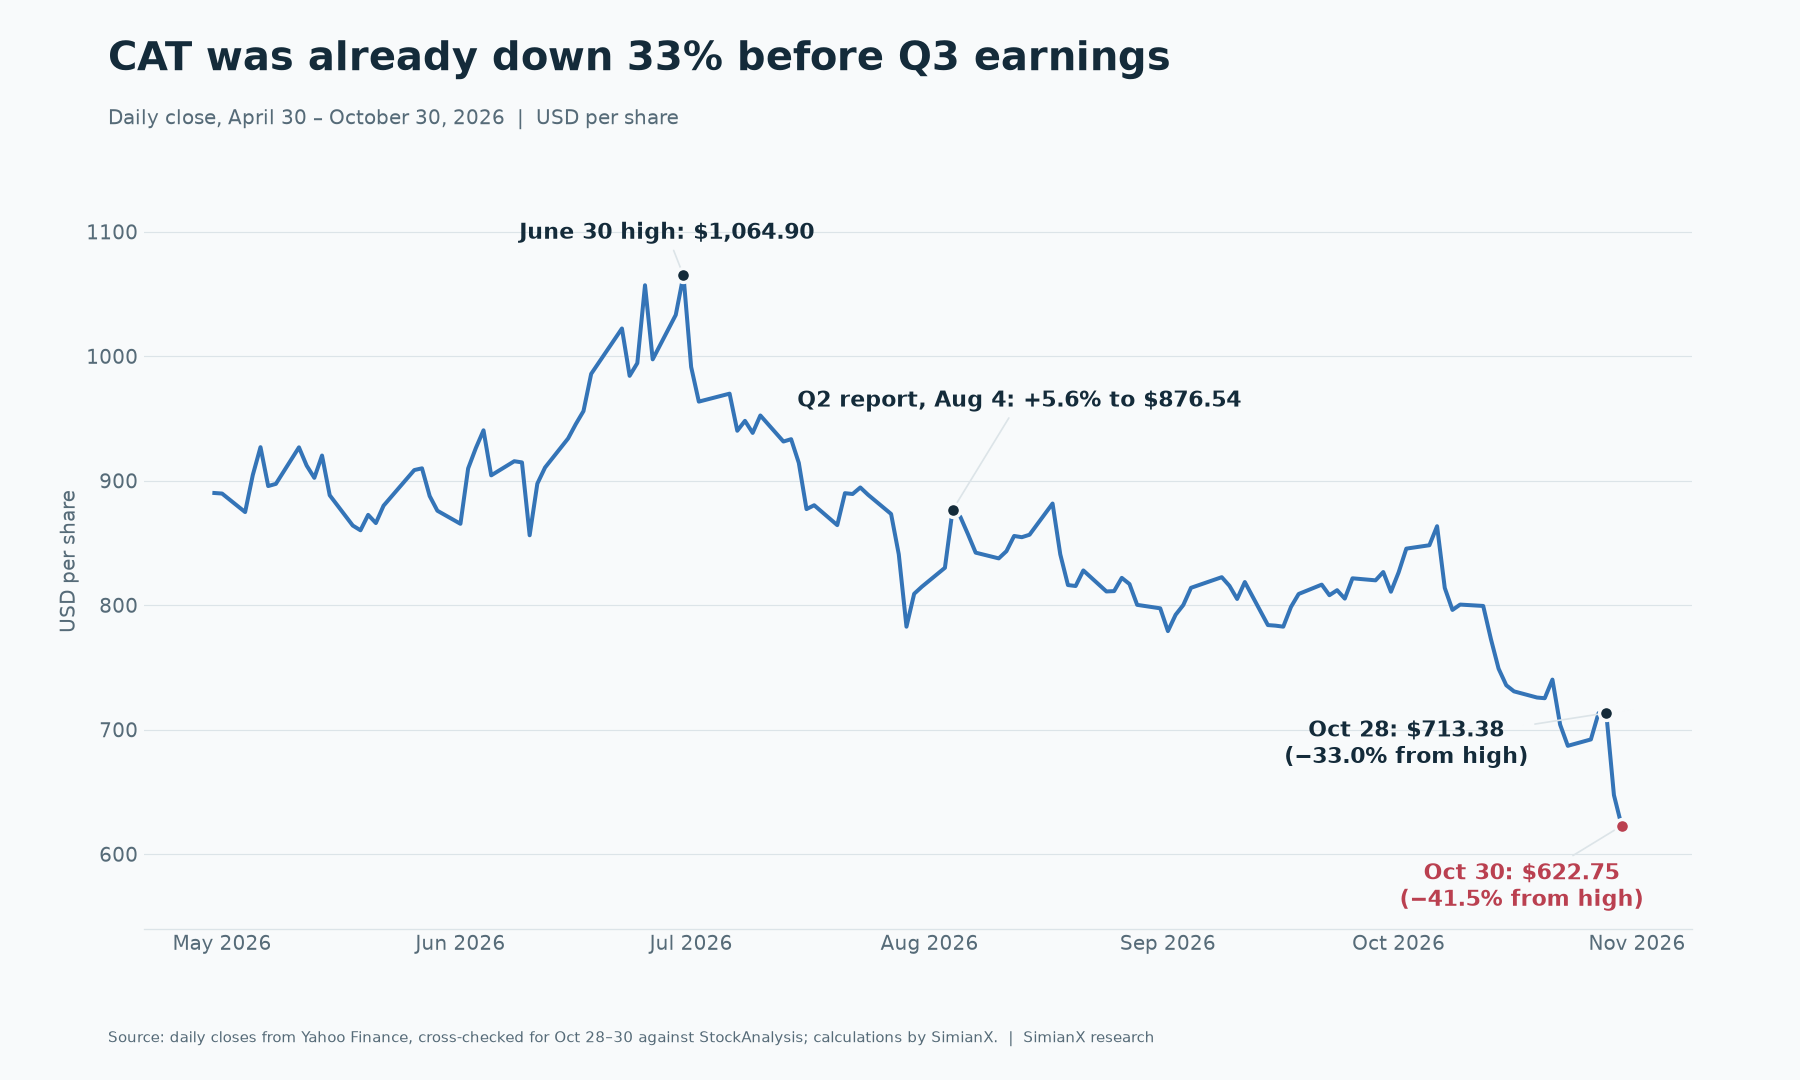
Mabilis na sagot: Bumaba ang Caterpillar stock dahil hindi itinaas ng Q3 2026 report ang outlook na kailangan nitong itaas. Tumaas nang 17% ang sales sa $20.7 bilyon at umabot sa record na $78.1 bilyon ang backlog, pero pinanatili ng management ang full-year growth sa "gitna hanggang mataas na teens" at "katamtaman" lang ang growth na ginabay nito para sa Q4, habang galing sa tariff recoveries ang humigit-kumulang $0.21 ng $7.20 na adjusted EPS. Nagsara ang CAT sa $647.39 noong Oktubre 29 (−9.25%) at sa $622.75 noong Oktubre 30, na 41.5% na mas mababa sa closing high nitong $1,064.90 noong Hunyo 30.
Ang headline na "sales tumaas nang 17%, stock bumaba nang 9%" ay nagpapamukhang hindi makatwiran ang reaksiyon. Nababawasan ang dating na iyon kapag idinagdag ang tatlong katotohanang hindi binanggit ng headline. Nawalan na ng ikatlong bahagi ng halaga ang stock bago pa ang report. Para maabot ang 18% na full-year growth na gusto ng mga analyst, kailangan sana ng humigit-kumulang $21.1 bilyon na revenue sa Q4, at mas mababa ang ipinahihiwatig ng pananalita ng management. At mas maliit ang EPS beat kaysa sa tariff recovery na nakapaloob dito.
Inilalatag ng reference na ito ang talaan ng presyo, bawat reaksiyon sa araw ng earnings mula 2019, ang kuwenta sa Q4, ang hagdan ng backlog at ang valuation sa $622.75. Ang mga figure na iniulat ng kompanya ay mula sa Q3 earnings release, slide deck at earnings call ng Caterpillar. May label ang sarili naming mga kalkulasyon. Ang data ay hanggang sa pagsasara noong Oktubre 30, 2026.
Gaano Kalaki ang Ibinagsak ng Caterpillar Stock?
Ang dalawang araw na pagbaba pagkatapos ng earnings ang huling yugto ng pagbagsak na nagsimula apat na buwan bago iyon.
| Petsa | Pagsasara | Galaw | Mula sa high noong Hunyo 30 |
|---|---|---|---|
| Hunyo 30, 2026 | $1,064.90 | Closing high sa panahong ito | 0.0% |
| Agosto 4, 2026 (Q2 report) | $876.54 | +5.60% sa araw na iyon | −17.7% |
| Oktubre 28, 2026 | $713.38 | Huling pagsasara bago ang Q3 | −33.0% |
| Oktubre 29, 2026 (Q3 report) | $647.39 | −9.25% sa araw na iyon | −39.2% |
| Oktubre 30, 2026 | $622.75 | −3.81% sa araw na iyon | −41.5% |
Sa paghahambing sa mga katulad na stock, nahihiwalay kung ano ang partikular sa Caterpillar at kung ano ang hindi.
| Stock | Hunyo 30 hanggang Okt 28 | Okt 28 hanggang Okt 30 | Hunyo 30 hanggang Okt 30 |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
Dalawang magkaibang bagay ang makikita sa talahanayang ito. Mula Hunyo hanggang huling bahagi ng Oktubre, sabay na bumaba ang mga stock na pinakakaugnay sa power generation habang tumaas ang malawak na merkado, kaya malaking bahagi ng pagbagsak na iyon ay kabilang sa AI-power trade at hindi sa Caterpillar lang. Hinuha namin iyon; hindi pinatutunayan ng price data ang sanhi. Iba ang dalawang araw pagkatapos ng report. Mas malaki ang ibinagsak ng CAT kaysa sa GE Vernova at Cummins, at tumaas pa ang Deere, kaya ang bahaging iyon ng galaw ay higit na tungkol sa sariling report ng Caterpillar. Mahinang araw din ang Oktubre 30 para sa buong merkado, na bumaba ang SPY nang humigit-kumulang 1.8%, kaya hindi lahat ng 3.81% na pagbaba sa araw na iyon ay partikular sa kompanya.
Bawat Reaksiyon ng Caterpillar sa Araw ng Earnings Mula 2019
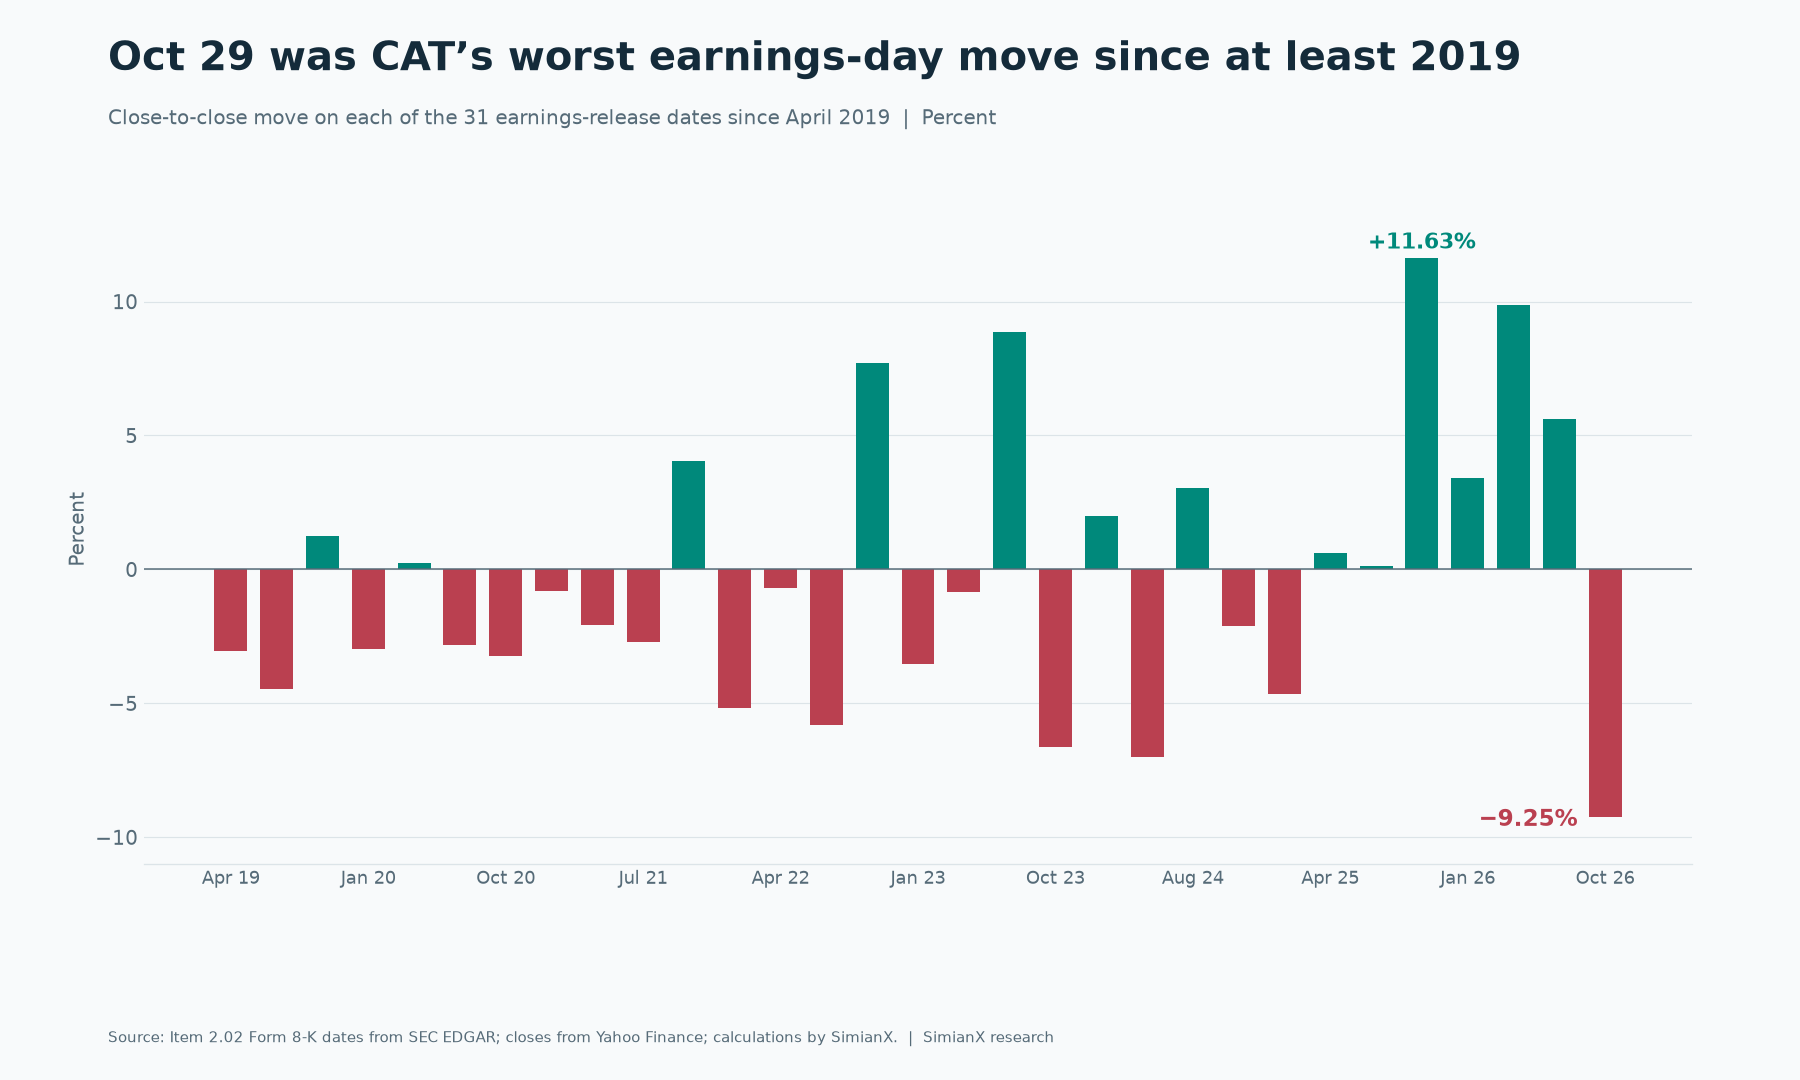
Ang galaw noong Oktubre 29 ang pinakamalaking pagbaba sa araw ng earnings sa 31 quarterly report na sinukat namin mula Abril 2019. Ang dating pinakamalaki ay −7.02% noong Abril 2024.
| Petsa ng report | Nakaraang pagsasara | Pagsasara | Galaw |
|---|---|---|---|
| Okt 29, 2026 | $713.38 | $647.39 | −9.25% |
| Ago 4, 2026 | $830.03 | $876.54 | +5.60% |
| Abr 30, 2026 | $810.05 | $890.11 | +9.88% |
| Ene 29, 2026 | $643.28 | $665.24 | +3.41% |
| Okt 29, 2025 | $524.47 | $585.49 | +11.63% |
| Ago 5, 2025 | $433.70 | $434.23 | +0.12% |
| Abr 30, 2025 | $307.40 | $309.27 | +0.61% |
| Ene 30, 2025 | $393.23 | $374.98 | −4.64% |
| Okt 30, 2024 | $387.51 | $379.24 | −2.13% |
Sa lahat ng 31 report, bumaba ang stock sa 18 at tumaas sa 13, na may karaniwang absolute move na humigit-kumulang 4.1%. Bago ang Oktubre 29, tumaas ito sa anim na magkakasunod na araw ng report, at dinala ito ng mga pagtaas na iyon mula $307 hanggang sa kasintaas ng $1,065. Iba ang reaksiyon ng merkadong sanay sa malalaking beat kapag katamtaman lang ang natanggap nito.
Ang mga petsa ay mula sa mga Item 2.02 Form 8-K filing sa SEC EDGAR, at hindi namin isinama ang isang filing noong Oktubre 11, 2024 na nasa labas ng quarterly earnings calendar. Inilalabas ng Caterpillar ang resulta bago magbukas ang merkado ng U.S., kaya nasasalo ng pagsasara sa araw ding iyon ang reaksiyon.
Ano ang Iniulat ng Caterpillar para sa Q3 2026?
| Sukatan | Q3 2026 | Q3 2025 | Pagbabago |
|---|---|---|---|
| Sales at revenues | $20.682B | $17.638B | +17% |
| Operating profit | $4.214B | $3.052B | +38% |
| Operating margin | 20.4% | 17.3% | +3.1 puntos |
| Adjusted operating margin | 20.6% | 17.5% | +3.1 puntos |
| Kita kada share | $7.13 | $4.88 | +46% |
| Adjusted na kita kada share | $7.20 | $4.95 | +45% |
| MP&E free cash flow | $3.8B | $3.2B | +19% |
| Order backlog | $78.1B | $39.9B | +96% |
Ang pagtaas ng revenue ay pangunahing galing sa $2.2 bilyon na mas mataas na sales volume at $663 milyon na paborableng price realization. Ang MP&E ay nangangahulugang Machinery, Power & Energy, ang industriyal na negosyo na hindi kasama ang finance arm.
| Segment | Sales | Paglago | Segment profit | Margin | Margin noong Q3 2025 |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| Construction Industries | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| Resource Industries | $4.615B | +15% | $622M | 13.5% | 13.6% |
Ang Power Generation ang pinakamalakas na linya sa loob ng pinakamalaking segment. Tumaas nang 30% ang external sales nito sa $3.421 bilyon, na hinila ng mga turbine at malalaking reciprocating engine, pangunahin para sa mga data center. Tumaas nang 13% ang Oil and Gas at 4% ang Industrial.
Galing sa North America ang karamihan ng paglago, na tumaas nang 24% ang revenue sa $12.017 bilyon. Ang Asia/Pacific ang tanging rehiyong lumiit, na bumaba nang 2%.
Bakit Bumagsak ang CAT Stock Matapos ang Malakas na Resulta?
Ang Reuters ang nagbigay ng pinakamalinaw na agwat sa inaasahan: humigit-kumulang 18% na full-year growth ang gusto ng mga analyst, $7.08 ang adjusted EPS consensus ng LSEG, at inilarawan ng J.P. Morgan ang $80 bilyon bilang bullish na inaasahan sa backlog. Kung ihahambing sa bawat isa, maayos ang report pero hindi sapat.
Ang kuwenta sa Q4: ang kinailangan ng 18% na paglago
Ito ang bahaging nilalaktawan ng karamihan ng mga buod pagkatapos ng earnings. Ang sales at revenues ng Caterpillar noong 2025 ay $67.589 bilyon, at $58.640 bilyon ang naitala sa unang siyam na buwan ng 2026. Ang Q4 2025 ay $19.133 bilyon. Ang tatlong figure na iyon ang nagtatakda ng ipinahihiwatig ng guidance. Ang talahanayan sa ibaba ay kalkulasyon namin, hindi guidance ng kompanya.
| Paglago ng Q4 2026 kumpara sa Q4 2025 | Ipinahihiwatig na Q4 revenue | Pagbabago mula Q3 2026 | Ipinahihiwatig na full-year growth |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (kailangan para sa 18%) | $21.12B | +2.1% | +18.0% |
Ginabayan ng management na "katamtaman" ang paglago ng Q4 sales, kaya ang 18% na gusto ng mga analyst ay nasa dulo o lampas pa sa dulo ng tila pinahihintulutan ng salitang iyon. Idiniin din ito ng isang analyst sa call, na nagsabing kahit idagdag pabalik ang headwind mula sa dealer inventory, ipinahihiwatig ng guide na ang revenue ay "halos hindi tumaas kumpara sa nakaraang quarter". Bilang paghahambing, tumaas ang Q4 revenue mula sa Q3 sa bawat isa sa nakaraang limang taon, ayon sa mga SEC filing ng Caterpillar.
| Taon | Q3 revenue | Q4 revenue | Q3 hanggang Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
Tatlong dahilan ang ibinigay ng management para sa mahinang Q4:
- Mahirap na paghahambing. Malakas na quarter ang Q4 2025.
- Pagbabawas ng inventory ng mga dealer. Inaasahang babawasan ng mga Construction dealer ang inventory nang humigit-kumulang $1.6 bilyon, kumpara sa $600 milyon isang taon na ang nakalipas. Humigit-kumulang $1 bilyong headwind iyon sa sales volume, at inaasahang halos flat ang Construction sales.
- Kapasidad. Ang paglago ng Power & Energy ay "nakasalalay sa kapasidad", kaya hindi basta maipapadala nang mas maaga ang malalakas na order.
Hindi rin muna nagsalita ang management tungkol sa 2027, at sinabing tatalakayin ang taong iyon sa Enero. Kaya umalis ang mga investor sa call na may mas mahinang Q4 at walang bagong numero para sa susunod na taon.
Gaano Nakatulong ang Tariff Recoveries sa Kita?
Ayon mismo sa mga slide ng kompanya, ang epekto ng IEEPA (International Emergency Economic Powers Act) tariff recoveries ay humigit-kumulang $0.21 kada share sa Q3, mula sa $128 milyon na operating profit. Hindi ito inaalis ng adjusted EPS, dahil restructuring cost lang ang saklaw ng adjustment.
| Sukatan ng EPS | Q3 2026 | Kumpara sa $7.08 (LSEG) | Kumpara sa $7.03 (S&P) |
|---|---|---|---|
| Adjusted EPS ayon sa iniulat | $7.20 | +$0.12 | +$0.17 |
| Hindi kasama ang humigit-kumulang $0.21 na recoveries | Mga $6.99 | −$0.09 | −$0.04 |
Ang figure ng S&P ay ayon sa pagbanggit ng StockStory. Hindi namin matukoy kung ilang analyst ang nagsama ng recoveries sa kanilang estimate, kaya sensitivity ang ipinakikita ng ikalawang hanay. Hindi nito pinatutunayan ang isang tunay na miss.
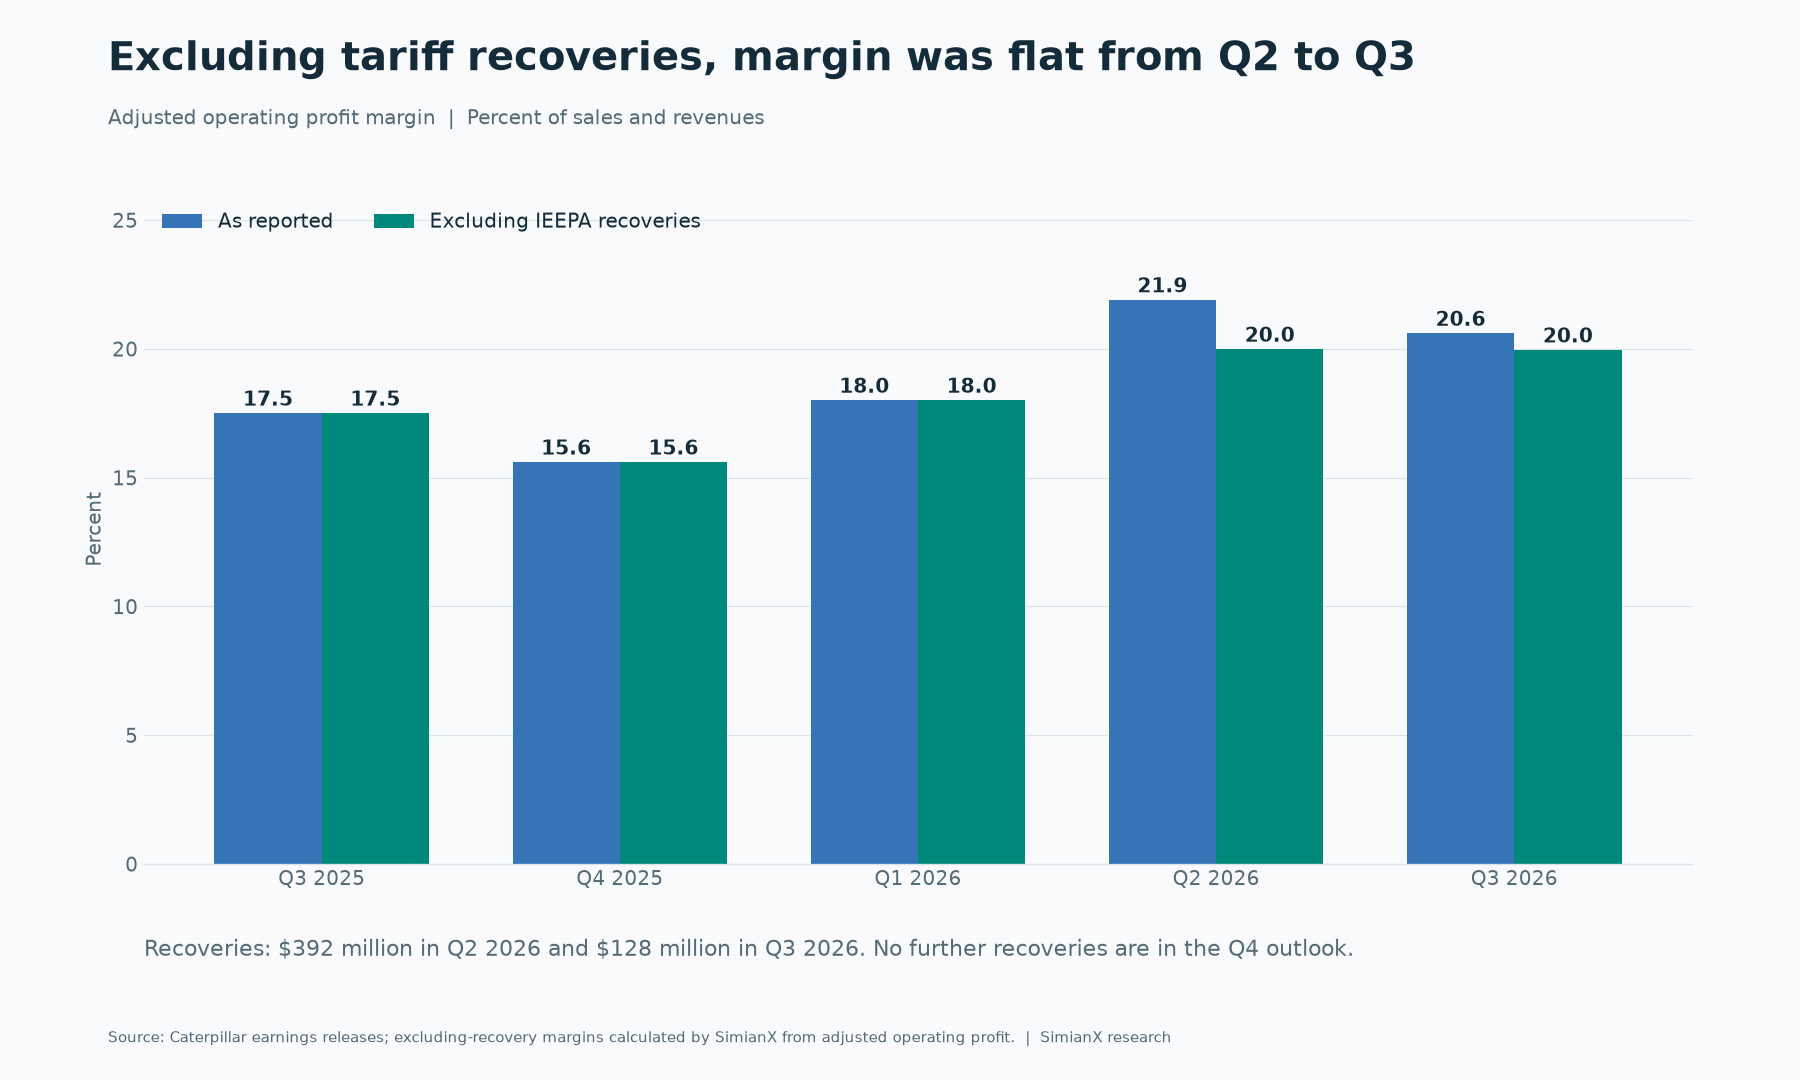
Ganoon din ang kuwento ng Q2 sa mas malaking sukat. Kasama sa quarter na iyon ang $392 milyon na recoveries, na humigit-kumulang $0.65 kada share ayon sa estimate namin (23% na tax rate at humigit-kumulang 463 milyong diluted share). Bumaba ang adjusted EPS mula $8.17 sa Q2 tungo sa $7.20 sa Q3. Kung hindi isasama ang recoveries, ang pagbaba ay mula humigit-kumulang $7.52 tungo sa humigit-kumulang $6.99.
| Quarter | Adjusted operating profit | Recoveries | Margin ayon sa iniulat | Margin na hindi kasama ang recoveries |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
Totoo ang year-over-year na pag-angat kahit walang recoveries: 20.0% kumpara sa 17.5%. Hindi rin ito nanggaling sa mas mababang taripa, dahil flat mula isang taon na ang nakalipas ang Q3 tariff cost na humigit-kumulang $600 milyon. Para makita kung paano lumalabas ang mga refund na ito sa ibang kompanya, tingnan ang aming IEEPA tariff refund tracker.
Ang problema sa hinaharap ay titigil ang recoveries pero hindi ang taripa. Umaabot sa humigit-kumulang $520 milyon ang kabuuang recoveries hanggang ngayon sa taong ito at wala nang isinasama ang outlook para sa Q4, laban sa humigit-kumulang $600 milyon na tariff cost sa Q4 at humigit-kumulang $2.2 bilyon sa buong taon. Kung hindi isasama ang recoveries, inaasahan ng management na ang full-year adjusted margin ay "malapit sa pinakamababang bahagi" ng target range nito. Ang range mula sa Investor Day ay 18–22% sa $72 bilyong revenue at 21–25% sa $100 bilyon, kaya tumataas ang sahig habang lumalaki ang sales. Sa call, sinabi ng management na inaasahan nitong "magsimulang umahon mula sa ilalim" ng range habang sumusulong, at may darating pang detalye tungkol sa 2027.
Kasingganda ba ng Hitsura Nito ang $78.1 Bilyong Backlog?
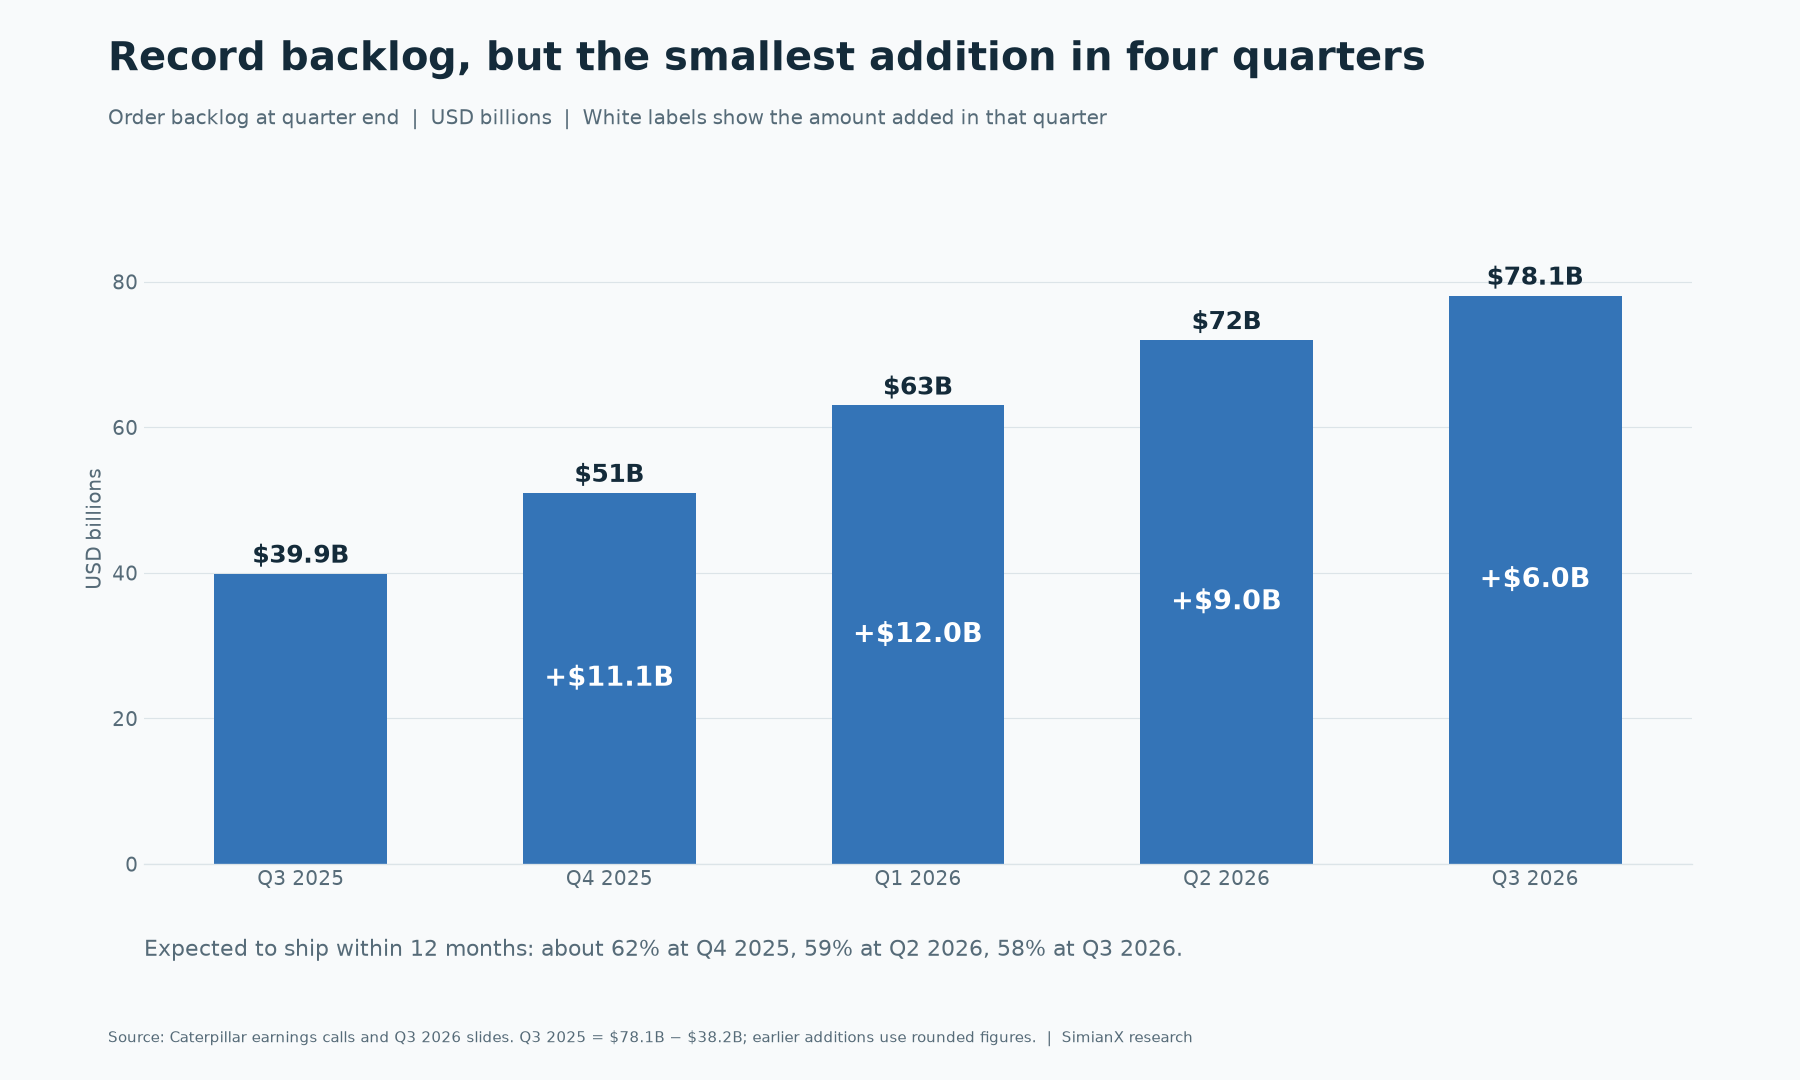
Halos dumoble ang backlog sa loob ng isang taon. Mas mabagal din ang paglago nito kaysa sa nakaraang tatlong quarter, at mas malaking bahagi nito ang mas malayo na ngayon sa hinaharap.
| Katapusan ng quarter | Backlog | Dagdag sa quarter | Bahaging inaasahang maipadala sa loob ng 12 buwan |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | Mga +$11B | Mga 62% |
| Q1 2026 | $63B | Mga +$12B | — |
| Q2 2026 | $72B | Mga +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
Sa 58%, humigit-kumulang $45 bilyon ang dapat maipadala sa loob ng isang taon at humigit-kumulang $33 bilyon pagkatapos noon (kalkulasyon namin). Sinabi ng management na umaabot na hanggang 2029 ang mga order para sa malalaking reciprocating engine at hanggang 2030 ang mga order para sa turbine.
May tatlong kahihinatnan iyon:
- Mas mahabang duration. Mas mababa ang halaga ngayon ng revenue na darating sa 2029 kaysa sa revenue na darating sa susunod na quarter, at hindi rin gaanong tiyak ang mga gastos nito.
- Pagiging hindi pantay. Inilarawan ng management ang mga order para sa prime power at mining bilang malaki, isa-isang pinagkakasunduan at hindi pantay ang dating. Sa sarili nito, hindi nagpapahiwatig ng mas mahinang demand ang isang quarter na may $6.0 bilyon, at ganoon din ang masasabi sa alinmang susunod na quarter na mukhang malakas.
- Kakulangan sa impormasyon tungkol sa kontrata. Hindi inilalathala ng Caterpillar ang mga tuntunin sa cancellation o price escalation para sa backlog.
May isang cash item na sumusuporta sa kalidad ng backlog. Nagdagdag ang mga customer advance ng $4.0 bilyon sa operating cash flow sa unang siyam na buwan, kumpara sa $1.6 bilyon isang taon na ang nakalipas. Mas malaking pera ang inilalagay ng mga customer bilang paunang bayad. Sa parehong panahon, sumipsip ang inventory ng $4.1 bilyon, mula sa $2.0 bilyon, kaya sinasagot ng pera ng customer ang malaking bahagi ng pagdami ng inventory. Iyan ang pagbasa namin sa cash flow statement, hindi pahayag ng kompanya.
Nakakasabay ba ang Sales sa Tunay na End Demand?
Sinusukat ng retail statistics ng Caterpillar ang sales sa mga end user, habang ang iniulat na sales ay sumusukat sa mga kargamentong ipinadala sa mga dealer at iba pa. Maaaring maghiwalay ang dalawa, at may kapaki-pakinabang na impormasyon sa agwat na iyon. Magkaiba ang batayan ng pagkakatipon ng mga ito, at tinatawag ng Caterpillar ang retail data na tinatayang indikasyon, kaya direksiyon ang ihambing at hindi ang eksaktong diperensiya.
| Segment | Paglago ng iniulat na sales | Paglago ng sales sa mga end user | Ano ang ipinahihiwatig |
|---|---|---|---|
| Power & Energy | +18% | +36% | Malayong nauuna ang demand sa shipment; kapasidad ang limitasyon |
| Power Generation lang | +30% | +75% | Parehong agwat, mas malawak |
| Construction Industries | +18% | +20% | Halos magkatugma, tinulungan ng mga rental fleet |
| Resource Industries | +15% | +4% | Nauuna ang shipment sa end sales |
May dalawang detalyeng nagpapabago kung paano dapat basahin ang mga ito.
Resource Industries ang mahinang bahagi. Mas mababa sa inaasahan ng management ang 4% nito, at bumaba ang mining sales sa mga end user dahil sa mga pagkaantala sa shipping at commissioning. Sinasabi ng release na tumaas ang sales sa Mining, Heavy Construction at Quarry & Aggregates pangunahin dahil sa mga pagbabago sa dealer inventory. Inaasahan ng management na makakahabol sa Q4 ang naantalang commissioning. Bumaba nang 70% ang rail sales sa mga end user, bagaman malaki ang pag-indayog ng linyang iyon kada quarter.
May kakaibang katulong ang Construction. Ang dealer rental fleet loading ay may "pambihirang lakas", bahagi dahil sa bagong Major Projects rental venture. Inaasahan ng management na mas maliit ang magiging ambag nito sa Q4. Tumaas nang 27% ang sales sa mga end user sa North America, at sinabi ng management na malakas ang paglago kahit walang mga rental fleet, pero tailwind pa rin ito na humihina.
Gaano Kalaki sa Caterpillar ang Pagiging AI Power Stock?
Ang $3.421 bilyon ng Power Generation ay humigit-kumulang 17% ng Q3 sales at revenues (kalkulasyon namin), bagaman bahagi lang ng linyang iyon ang mga data center. Mahalaga iyon dahil maaaring mapresyuhan ang isang stock na parang ang pinakamabilis lumagong 17% nito. Kung gusto mo ang orihinal na bull case, tinatalakay ito ng aming naunang artikulo tungkol sa Caterpillar AI data center power trade. Ipinakikita ng Amazon order ng Generac kung ano ang hitsura ng parehong tema sa mas maliit na kompanya.
Ang pagdepende ay dumadaan sa paggastos ng mga customer. Sa huli, nakasalalay ang mga data center order ng Caterpillar sa kung patuloy na magtatayo ang mga hyperscaler, kaya mahalaga rito ang AI capex ng big tech kumpara sa cash flow nito. Maaari ring maantala ang mga proyekto dahil sa koneksiyon sa grid, suplay ng gas, permit o financing, kahit buo ang demand.
Kapasidad ang ikalawang limitasyon. Plano ng Caterpillar na itaas ang kapasidad para sa malalaking reciprocating engine sa halos tatlong beses ng antas noong 2024 pagsapit ng 2030, at gagamitin ang bahagi ng planta nito sa Winston-Salem, North Carolina bilang ikalawang assembly at test site para sa 3600 Series engine. Pinatataas ng mga pagpapalawak na iyon ang depreciation at gastos sa paggawa bago pa tumaas ang mga shipment, at binanggit ng management ang dalawang ito bilang mga pressure sa margin.
Isang karaniwang pagkalito: ang $1 bilyong pamumuhunan sa Sanford, North Carolina ay para sa mga Cat Compact track loader at telehandler. Proyekto ito ng Construction Industries, hindi ng data center.
Inaasahan na ngayong humigit-kumulang $3.3 bilyon ang capital spending sa 2026, mula sa dating $3.5 bilyon. Ginagabayan pa rin ang free cash flow sa itaas na kalahati ng taunang range na $6–15 bilyon.
Ano ang Sinasabi ng Cat Financial Tungkol sa mga Customer?
Hindi nagpapakita ng stress ang customer credit, na sumasalungat sa pagtingin sa selloff bilang takot sa demand.
| Cat Financial | Q3 2026 | Paghahambing |
|---|---|---|
| Past dues | 1.31% | 1.47% isang taon na ang nakalipas |
| Net write-offs | $28M | $40M isang taon na ang nakalipas |
| Allowance para sa credit losses | $332M, 0.91% ng mga receivable | $294M, 0.84% noong Hunyo 30 |
| Retail new business volume | +6% year over year | Ayon sa earnings call |
Sinabi ng management na ang past dues ang pinakamababa mula 1998. Tumaas nga ang allowance, at mas mataas nang $34 milyon ang provision para sa credit losses kaysa isang taon na ang nakalipas, kaya sulit itong bantayan. Gayunman, nahuhuling signal ang credit: karaniwang inaantala ng customer ang pagbili nang matagal bago pa ito lumiban sa pagbabayad.
Mura ba ang CAT Stock sa $622.75?
Mas mura ito, pero hindi malinaw na mura. Kalkulasyon namin ang mga ito, gamit ang adjusted EPS mula sa huling apat na iniulat na quarter: $5.16 (Q4 2025), $5.54, $8.17 at $7.20, na may kabuuang $26.07.
| Batayan ng kita | EPS | P/E sa $622.75 |
|---|---|---|
| Trailing 12 buwan, adjusted | $26.07 | 23.9× |
| Pareho, hindi kasama ang recoveries ng Q2 at Q3 (mga $0.86) | Mga $25.21 | 24.7× |
| Consensus sa susunod na 12 buwan (S&P, sa pamamagitan ng StockStory) | $30.56 | 20.4× |
Sa humigit-kumulang 461 milyong diluted share, katumbas ng $622.75 ang market value na humigit-kumulang $287 bilyon.
Ipinakikita ng talahanayan sa ibaba ang ipinahihiwatig ng iba't ibang kombinasyon. Mga hypothetical input ang mga ito para subukin ang mga palagay, hindi mga forecast o price target.
| Taunang EPS | 18× P/E | 22× P/E | 26× P/E |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
Sa $622.75, nasa malapit ang presyo sa $30 na EPS sa humigit-kumulang 21 beses. Sa ibang salita, nagbabayad pa rin ang merkado para sa kitang wala pa sa mga trailing number. Ang pangunahing downside risk ay ang sabay na pagbaba ng dalawang input, na siyang nangyayari kapag ang stock na napresyuhan para sa structural growth ay muling sinisimulang tasahin bilang cyclical manufacturer. Isa itong framework, hindi rekomendasyon.
Para sa ibang kaso na ang malakas na resulta ay sinalubong ng bumabagsak na stock, ihambing ang Q3 reaction ng TSMC at ang cash flow ng Alphabet.
Ano ang Dapat Bantayan sa Susunod na Report ng Caterpillar
Sinabi ng management na magsasalita pa ito tungkol sa 2027 sa Enero. Ito ang mga item na magpapatibay o hahamon sa kasalukuyang pagbasa.
| Item | Palatandaan mula sa report na ito | Ano ang magpapabago sa pananaw |
|---|---|---|
| Q4 revenue | $21.12B ang kailangan para sa 18% na full-year growth | Malayong lampas sa "katamtaman" na paglago |
| Full-year margin na hindi kasama ang recoveries | Malapit sa pinakamababang bahagi ng target range | Anumang pag-usad palayo sa ilalim sa 2027 outlook |
| Construction dealer inventory | Humigit-kumulang $1.6B na bawas sa Q4 | Mas malaking bawas, o mas mahinang sales sa mga end user |
| Backlog | $78.1B, +$6.0B sa Q3 | Ikalawang mas maliit na dagdag, o bahagi sa loob ng 12 buwan na mas mababa sa 58% |
| Resource Industries | Sales sa mga end user +4% | Hindi nakakahabol sa Q4 ang naantalang commissioning |
| Taripa | Mga $600M sa Q4 | Anumang karagdagang recoveries o nagbagong rate |
| Customer advance | +$4.0B sa siyam na buwan | Pagbaba ng mga advance habang patuloy na tumataas ang inventory |
| Cat Financial | Past dues 1.31%, allowance 0.91% | Pagtaas ng past dues kasabay ng allowance |
Maaari mong subaybayan ang fundamentals ng stock sa pahina ng CAT sa SimianX, at subukin ang sarili mong pagbasa sa isang live analysis session.
FAQ Tungkol sa Caterpillar Stock at Q3 2026 Earnings
Bakit bumaba ang Caterpillar stock?
May dalawang magkahiwalay na galaw. Mula Hunyo 30 hanggang Oktubre 28, bumaba ang CAT nang 33%, kasabay ng ibang power-related stock, habang tumaas ang malawak na merkado. Pagkatapos ay bumaba pa ito nang 12.7% sa loob ng dalawang araw matapos ang Q3 report, dahil nanatili ang full-year outlook sa gitna hanggang mataas na teens, katamtamang paglago ang guidance para sa Q4 at mas maliit ang EPS beat kaysa sa tariff recoveries na nakapaloob dito.
Magkano ang Q3 2026 EPS ng Caterpillar?
$7.13 ang kita kada share at $7.20 ang adjusted na kita kada share, kumpara sa $4.88 at $4.95 isang taon na ang nakalipas. Nakasaad sa mga slide na kapuwa kasama rito ang humigit-kumulang $0.21 kada share mula sa IEEPA tariff recoveries.
Gaano kalaki ang backlog ng Caterpillar?
Nasa record na $78.1 bilyon ito sa katapusan ng Q3 2026, tumaas nang $6.0 bilyon mula sa Q2 at $38.2 bilyon mula isang taon na ang nakalipas. Inaasahan ng management na 58% nito ang maipapadala sa loob ng 12 buwan.
Ano ang guidance ng Caterpillar para sa 2026?
Inaasahan ng management ang paglago ng sales at revenues sa gitna hanggang mataas na teens, katamtamang paglago ng Q4 sales, adjusted margin na malapit sa pinakamababang bahagi ng target range nito kung hindi isasama ang recoveries, humigit-kumulang $2.2 bilyong tariff cost kung hindi isasama ang recoveries, MP&E free cash flow sa itaas na kalahati ng $6–15 bilyon at humigit-kumulang $3.3 bilyong capital spending.
Ano ang IEEPA tariff recoveries?
Ito ang mga halagang kinilala ng Caterpillar bilang mababawi sa mga taripang ipinataw sa ilalim ng International Emergency Economic Powers Act. Nagtala ito ng $392 milyon sa Q2 at $128 milyon sa Q3, at wala nang kasama sa Q4 outlook nito. Tingnan ang aming refund tracker para sa ibang kompanya.
AI stock ba ang Caterpillar?
Sa isang bahagi lang. Ang Power Generation, ang linyang kinabibilangan ng demand mula sa data center, ay humigit-kumulang 17% ng Q3 sales at revenues. Ang karamihan ng negosyo ay nasa construction, mining, langis at gas, industriyal at finance pa rin.
Gaano kababa ang CAT sa high nito?
Sa $622.75 noong Oktubre 30, 2026, 41.5% itong mas mababa sa closing high nitong $1,064.90 noong Hunyo 30, 2026. Ang pagsasarang iyon noong Hunyo rin ang pinakamataas sa 12 taon ng araw-araw na pagsasarang sinuri namin.
Konklusyon
Hindi nagpakita ng sirang negosyo ang Q3 ng Caterpillar. Malusog ang demand, margin at customer credit. Ipinakita nito na limitado ng kapasidad ang paglago, na mas mahina ang Q4 kaysa sa ipinahihiwatig ng backlog, at na pinaganda ng recoveries ang quarter kaysa sa tunay na run rate. Para sa stock na napresyuhan na para sa mas mabilis na landas, sapat na iyon para sa pinakamasamang galaw sa araw ng earnings sa loob ng hindi bababa sa pitong taon.
Ang susunod na pagsubok ay sa Enero, kapag dumating ang Q4 result at ang unang detalye tungkol sa 2027. Para ikaw mismo ang sumuri sa mga numero, magsimula sa mga source sa ibaba, at gamitin ang SimianX AI para subaybayan kung paano umuunlad ang thesis.
Kaugnay na Babasahin
- Caterpillar Stock 2026: Ang AI Data Center Power Trade
- IEEPA Tariff Refund: 78 Stock na Nabayaran at Magkano
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Generac stock at Amazon deal: $2.4B sa likod ng $8B balita
- Bakit Bumagsak ang TSMC Stock Matapos ang Q3 2026 Earnings
- Malayang Daloy ng Salapi ng Alphabet: Q3 2026 at AI
Mga Sanggunian
- Caterpillar: Q3 2026 earnings release (SEC Form 8-K, Exhibit 99.1)
- Caterpillar: Q3 2026 retail sales statistics (Exhibit 99.2)
- Caterpillar: Q3 2026 slide deck para sa mga analyst
- Caterpillar: Q2 2026 earnings release (Exhibit 99.1)
- Transcript ng Q3 2026 earnings call ng Caterpillar (StockAnalysis)
- Reuters sa pamamagitan ng MarketScreener: tumaas ang kita ng Caterpillar sa ikatlong quarter dahil sa demand sa power equipment
- StockStory: Caterpillar Q3 2026 at mga figure ng S&P consensus
- Caterpillar: $1 bilyong pamumuhunan sa Cat Compact sa North Carolina
- SEC EDGAR: mga filing ng Caterpillar at XBRL financial data
- Makasaysayang presyo ng CAT shares (StockAnalysis)


