Ni Muke
TSMC Q3 2026 Earnings at ang Reaksyon ng Stock: Datos ng 20 Quarter
Mabilis na sagot: Iniulat ng TSMC noong Oktubre 15, 2026 ang Q3 2026 net income na NT$763.06 bilyon, tumaas ng 68.7% kumpara sa nakaraang taon, sa rekord na kita na US$46.72 bilyon. Gayunman, nagsara pa rin nang 1.8% na mas mababa ang TSM ADR noong araw na iyon sa $422.25, at bumaba pa ng 2.3% sa $412.61 noong Oktubre 16. Ito ang ikatlong sunod na araw ng earnings na bumagsak ang TSM kahit lumago ang tubo nang higit 50%. Sa 20 ulat mula Enero 2022, tumaas ang TSM sa 12 araw ng ulat at bumaba sa 8, na may median na galaw na +2.65%.
Petsa ng pananaliksik: Oktubre 19, 2026. Ang mga presyo sa U.S. ay closing price sa NYSE hanggang Oktubre 16, 2026; ang mga presyo sa Taiwan ay closing price sa TWSE. Ang mga numero ng kumpanya ay mula sa mga earnings release ng TSMC na isinumite sa SEC sa Form 6-K. Ang mga kalkulasyon at senaryo ay hiwalay na minarkahan mula sa guidance ng kumpanya.
Tumalon nang 69% ang Q3 profit ng TSMC, nakapagtala ng rekord ang kita, at nag-guide ang management ng isa pang malakas na quarter. Pero bumaba pa rin ang shares.
Mas madaling maunawaan ang tila salungatang ito kapag pinaghiwalay ng mga investor ang tatlong bagay: ang paglago kumpara sa nakaraang taon, ang performance kumpara sa inaasahan, at ang presyong handang bayaran ng merkado para sa kita sa hinaharap.
May dalawang trabaho ang pahinang ito. Una, ipinapaliwanag nito nang hakbang-hakbang ang reaksyon noong Oktubre 2026: ano ang iniulat ng TSMC, kailan nag-trade ang bawat merkado, gaano talaga kalaki ang beat, at ano ang nagbago sa margins, guidance at capital spending. Pangalawa, nagtatago ito ng permanenteng reference table ng bawat reaksyon ng TSMC stock sa araw ng earnings mula 2022, para masukat ang pinakabagong quarter batay sa rekord at hindi batay sa headline.
Simple ang pangunahing natuklasan: sinusuportahan ng resulta ang tuloy-tuloy na paglago ng negosyo, habang ang pagbaba ng stock ay sumasalamin sa hindi na kasing-luwag na valuation ng merkado, malawakang selloff sa semiconductor sector, at mga bukas na tanong tungkol sa balik ng malalaking investment. Ito ay datos at pagsusuri, hindi rekomendasyon: walang inilalathalang price target ang SimianX para sa TSMC.
Ano ang Iniulat ng TSMC para sa Q3 2026?
Iniulat ng TSMC ang sumusunod na resulta para sa quarter na nagtapos noong Setyembre 30, 2026:
| Sukatan | Resulta ng Q3 2026 |
|---|---|
| Kita (revenue) | NT$1,494.24 bilyon |
| Kita sa U.S. dollars | US$46.72 bilyon |
| Paglago ng kita, Taiwan dollars | +50.9% year over year |
| Paglago ng kita, U.S. dollars | +41.2% year over year |
| Net income | NT$763.06 bilyon |
| Paglago ng net income | +68.7% year over year |
| Diluted EPS, ordinary share | NT$29.43 |
| Diluted EPS bawat ADR unit | US$4.60 |
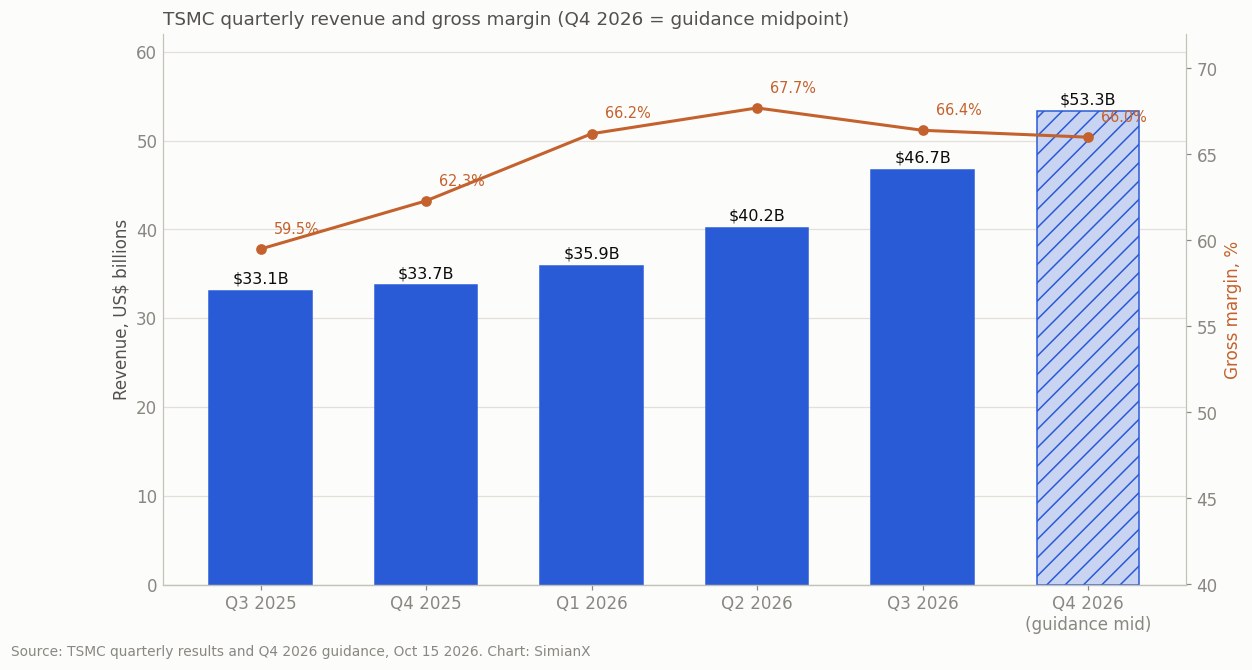
| Gross margin | 66.4% |
| Operating margin | 58.7% |
| Net profit margin | 51.1% |
Tumaas ang kita nang 17.6% kumpara sa nakaraang quarter sa Taiwan dollars (16.2% sa U.S. dollars), habang tumaas nang 8.0% ang net income. Ang mga numerong ito ay mula sa opisyal na earnings release ng TSMC, na isinumite rin sa SEC bilang Form 6-K.
Mahalaga ang pagkakaiba ng currency. Ang 50.9% na pagtaas ng kita sa Taiwan dollars at 41.2% sa U.S. dollars ay naglalarawan sa iisang negosyo na sinukat sa magkaibang currency. Dapat gumamit ang mga investor ng iisang currency nang pare-pareho kapag naghahambing ng growth rate.
Itinaas din ng TSMC ang full-year outlook nito: inaasahan na ngayon ng management na lalago ang kita sa 2026 nang mga 44% sa U.S. dollars, mula sa "bahagyang higit sa 40%" noong Hulyo, ayon sa transcript ng earnings call at sa Focus Taiwan.
Kahanga-hanga ang headline profit. Pero sinasagot nito ang tanong na nakatingin sa nakaraan: gaano kahusay ang TSMC kumpara isang taon na ang nakalipas? Sinasalamin din ng presyo ng share kung ano na ang inaasahan ng mga investor at kung ano ang inaasahan nila ngayon para sa susunod na ilang taon.
Bawat Reaksyon ng TSMC Stock sa Earnings Mula 2022
Inilalabas ng TSMC ang resulta nito sa Taipei matapos magsara ang merkado ng Taiwan, na hatinggabi naman sa New York. Kaya ang ADR na nakalista sa U.S. ay nagre-react sa mismong araw ng ulat, at ang shares sa Taiwan ay nagre-react sa susunod na session sa Taiwan. Sinusukat ng table ang ADR mula sa close ng nakaraang araw hanggang sa close ng araw ng ulat, ang 5-araw na galaw mula sa nakaraang close hanggang sa ikalimang session matapos ang ulat, at ang ordinary shares sa Taiwan (2330) sa unang session matapos ang ulat.
| Quarter | Petsa ng ulat | Net income (NT$ B) | Net income YoY | Gross margin | EPS bawat ADR | TSM sa araw ng ulat | TSM 5 araw | Taiwan (2330) susunod na session |
|---|---|---|---|---|---|---|---|---|
| Q3 2026 | Okt 15, 2026 | 763.06 | +68.7% | 66.4% | $4.60 | −1.8% | n/a | −0.8% |
| Q2 2026 | Hul 16, 2026 | 706.56 | +77.4% | 67.7% | $4.31 | −2.3% | −0.9% | −7.3% |
| Q1 2026 | Abr 16, 2026 | 572.48 | +58.3% | 66.2% | $3.49 | −3.1% | +2.0% | −2.6% |
| Q4 2025 | Ene 15, 2026 | 505.74 | +35.0% | 62.3% | $3.14 | +4.4% | +2.4% | +3.0% |
| Q3 2025 | Okt 16, 2025 | 452.30 | +39.1% | 59.5% | $2.92 | −1.6% | −4.6% | −2.4% |
| Q2 2025 | Hul 17, 2025 | 398.27 | +60.7% | 58.6% | $2.47 | +3.4% | +1.7% | +2.2% |
| Q1 2025 | Abr 17, 2025 | 361.56 | +60.3% | 58.8% | $2.12 | 0.0% | +8.9% | +0.4% |
| Q4 2024 | Ene 16, 2025 | 374.68 | +57.0% | 59.0% | $2.24 | +3.9% | +7.3% | +1.4% |
| Q3 2024 | Okt 17, 2024 | 325.26 | +54.2% | 57.8% | $1.94 | +9.8% | +5.6% | +4.8% |
| Q2 2024 | Hul 18, 2024 | 247.85 | +36.3% | 53.2% | $1.48 | +0.4% | −6.4% | −3.5% |
| Q1 2024 | Abr 18, 2024 | 225.49 | +8.9% | 53.1% | $1.38 | −4.9% | −1.8% | −6.7% |
| Q4 2023 | Ene 18, 2024 | 238.71 | −19.3% | 53.0% | $1.44 | +9.8% | +13.2% | +6.5% |
| Q3 2023 | Okt 19, 2023 | 211.00 | −24.9% | 54.3% | $1.29 | +3.7% | −2.4% | +1.8% |
| Q2 2023 | Hul 20, 2023 | 181.80 | −23.3% | 54.1% | $1.14 | −5.0% | −3.6% | −3.3% |
| Q1 2023 | Abr 20, 2023 | 206.99 | +2.1% | 56.3% | $1.31 | +2.4% | −4.1% | −0.4% |
| Q4 2022 | Ene 12, 2023 | 295.90 | +78.0% | 62.2% | $1.82 | +6.4% | +11.3% | +2.8% |
| Q3 2022 | Okt 13, 2022 | 280.87 | +79.7% | 60.4% | $1.79 | +3.9% | −0.8% | +4.3% |
| Q2 2022 | Hul 14, 2022 | 237.03 | +76.4% | 59.1% | $1.55 | +2.9% | +8.0% | +3.7% |
| Q1 2022 | Abr 14, 2022 | 202.73 | +45.1% | 55.6% | $1.40 | −3.1% | −5.7% | −1.9% |
| Q4 2021 | Ene 13, 2022 | 166.23 | +16.4% | 52.7% | $1.15 | +5.3% | −5.8% | +1.7% |
Wala pang 5-araw na galaw para sa Q3 2026 (ang ikalimang session matapos ang ulat ay sa Oktubre 22, 2026). Ang net income at EPS ay ayon sa unang iniulat. Ang galaw ng ADR noong Q1 2025 ay +0.05%.
Ano ang ipinapakita ng table
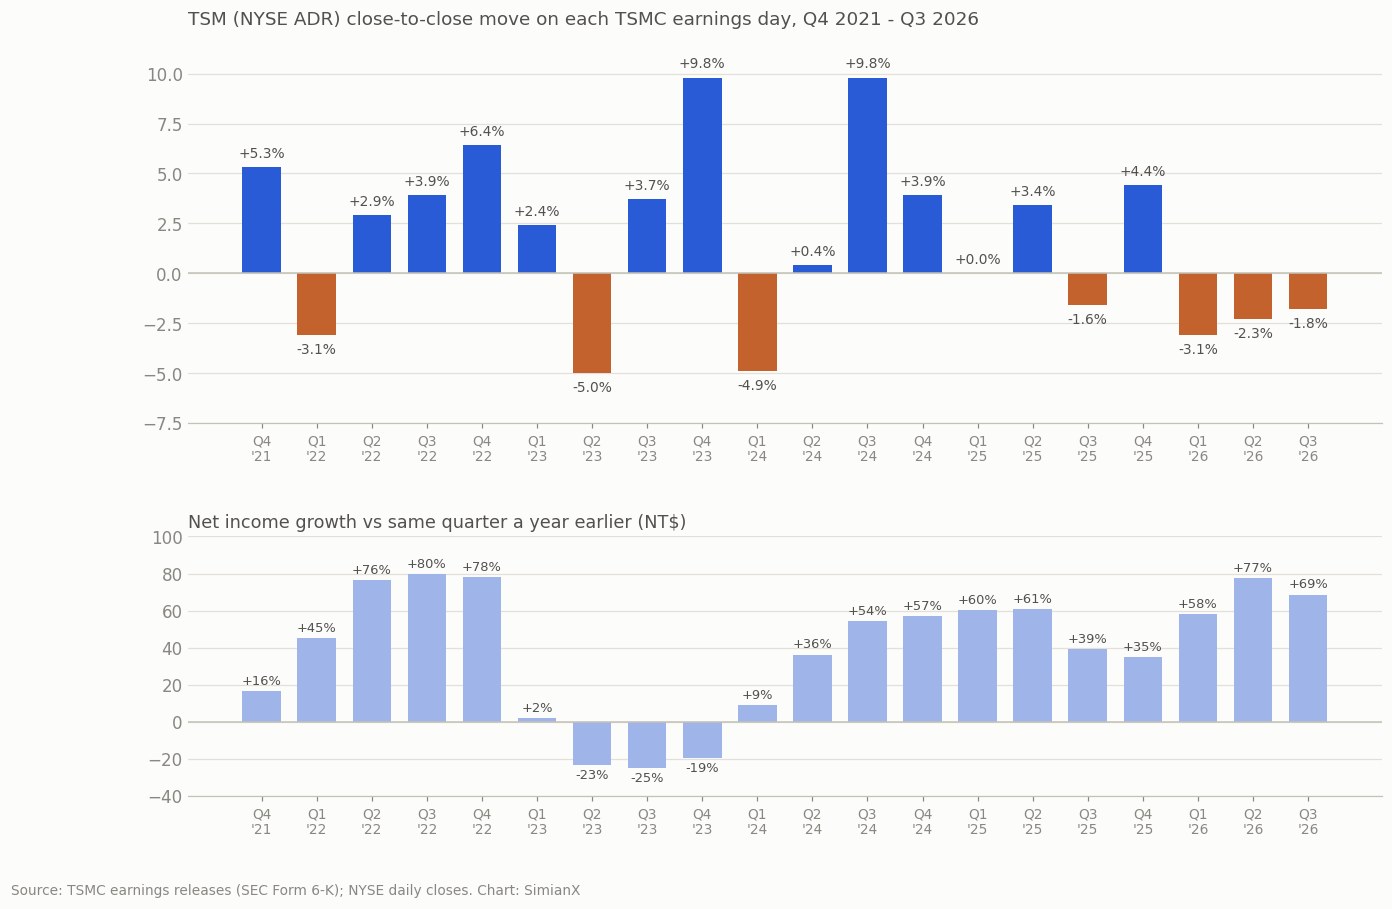
- 12 pataas, 8 pababa. Tumaas ang TSM sa 12 sa 20 araw ng ulat. Ang median na galaw ay +2.65% at ang average na absolute na galaw ay 3.9%.
- Hindi hinuhulaan ng paglago ng tubo ang reaksyon. Dalawa sa tatlong pinakamagandang araw ay nangyari habang lumiliit ang tubo: Q4 2023 (net income −19.3%, stock +9.8%) at Q3 2023 (−24.9%, +3.7%). Anim na beses na bumaba ang TSM sa araw ng ulat habang lumalago ang tubo, kasama ang lahat ng tatlong ulat ng 2026.
- Bago ang pattern ng 2026. Naghatid ang Q1, Q2 at Q3 2026 ng paglago ng net income na 58.3%, 77.4% at 68.7%, pero bumaba ang ADR nang 3.1%, 2.3% at 1.8%. Ito lang ang sunod-sunod na tatlong pagbaba sa araw ng ulat sa buong table.
- Kadalasang mas malaki ang galaw sa Taiwan. Bumagsak nang 7.3% ang shares sa Taiwan sa session matapos ang Q2 2026 report, mas malaki kaysa sa ADR, dahil sinasalo rin nito ang conference call at ang magdamag na session sa U.S.
- Umakyat sa rekord ang margins bago bahagyang bumaba. Umakyat ang gross margin mula 52.7% noong Q4 2021 hanggang 67.7% noong Q2 2026, saka bumaba sa 66.4% noong Q3 2026 nang magsimula ang ramp ng 2nm.
Para sa parehong pagsusuri sa pinakamalaking customer ng TSMC, tingnan ang NVDA pagkatapos ng earnings: bawat reaksyon mula 2016.
Una, Aling TSMC Stock ang Bumagsak, at Kailan?
Nagte-trade ang TSMC bilang ordinary shares sa Taiwan sa ilalim ng 2330 at bilang American depositary receipts sa New York sa ilalim ng TSM (ang isang ADR ay katumbas ng limang ordinary shares).
Magkaiba ang oras ng operasyon ng dalawang merkadong ito. Ang pagsasama ng kanilang galaw sa iisang "reaksyon sa earnings" ay maaaring magbunga ng maling paliwanag.
| Petsa at merkado | Naobserbahang galaw | Interpretasyon |
|---|---|---|
| Oktubre 14, U.S. ADR | Bumaba ng 3.40% sa $430.00 | Nauna ang bentahan bago ang anunsyo ng earnings |
| Oktubre 15, ordinary shares sa Taiwan | Bumaba ng 2.01% sa NT$2,440 | Natapos ang regular trading bago ang earnings conference |
| Oktubre 15, U.S. ADR | Bumaba ng 1.80% sa $422.25 | Natimbang na ng mga investor ang resulta at ang conference |
| Oktubre 16, ordinary shares sa Taiwan | Bumaba ng 0.82% sa NT$2,420 | Unang buong session sa Taiwan matapos ang resulta |
| Oktubre 16, U.S. ADR | Bumaba pa ng 2.28% sa $412.61 | Nagpatuloy ang kahinaan sa gitna ng mas malawak na semiconductor selloff |
Ang session sa Taiwan ay naitala ng Focus Taiwan.
Bakit Mahalaga ang Iskedyul ng Trading sa Taiwan?
Nagtatapos ang regular session ng Taiwan Stock Exchange nang 1:30 p.m. Nagsimula ang earnings conference ng TSMC noong Oktubre 15 nang 2 p.m. oras sa Taiwan. Kaya ang pagbaba ng stock sa Taiwan sa regular session noong Oktubre 15 ay hindi maiuugnay sa reaksyon ng mga investor sa mga komentong unang sinabi sa conference na iyon. Maaaring makaapekto ang mga komentong iyon sa susunod na trading, kasama ang session ng U.S. ADR nang gabing iyon. Mga source: mga patakaran sa trading ng TWSE, pahina ng quarterly results ng TSMC.
Higit pa ito sa teknikal na detalye. Ipinapakita nito na naroon na ang selling pressure bago pa talakayin ng management ang outlook. Pagsapit ng close noong Oktubre 14, bumaba na ang TSM nang 11.5% mula sa close nito noong Oktubre 5 na $485.80.
Sinusuportahan ng timing ang mas malawak na paliwanag mula sa merkado. Hindi nito sinusuportahan ang pagturing sa bawat pagbaba bilang negatibong hatol sa earnings call.
Unang Dahilan: Ang 69% na Pagtaas ng Tubo ay 2.2% Lang na Earnings Beat
Madalas napagkakamalan ng mga investor ang growth rate at ang laki ng sorpresa. Iniulat ng Reuters ang LSEG SmartEstimate bago ang anunsyo na NT$746.3 bilyon para sa quarterly profit. Kumita ang TSMC ng humigit-kumulang NT$763.1 bilyon. Source: earnings report ng Reuters.
Ang kalkulasyon ay:
Sorpresa sa tubo = aktwal na tubo ÷ inaasahang tubo − 1
Lumalabas ang beat na humigit-kumulang 2.2%.
Magkaibang kuwento ang sinasabi ng dalawang paghahambing:
- Kumpara sa nakaraang taon: tumaas ang tubo nang halos 69%.
- Kumpara sa inilathalang estimate: lumampas ang tubo sa inaasahan nang humigit-kumulang 2.2%.
Maaaring makapaghatid ang isang kumpanya ng pambihirang paglago nang hindi naghahatid ng pambihirang sorpresa.
Isipin ang isang halimbawa. Kung inaasahan ng mga investor na tataas ang earnings mula $10 hanggang $17, ang aktwal na resultang $17.40 ay katumbas ng 74% na taunang paglago pero katamtamang beat lang. Ang pagtaas ng stock ay nakadepende bahagya sa kung ano na ang naisama ng mga investor sa presyo.
Kaya sinusuportahan ng iniulat na paglago ng TSMC ang lakas ng negosyo. Hindi nito, nang mag-isa, napapatunayang undervalued ang shares bago ang anunsyo.
Ikalawang Dahilan: Kita na Ang Karamihan ng Lakas ng Revenue
Naglalabas ang TSMC ng buwanang revenue, kaya mas maraming impormasyon ang nakukuha ng mga investor bago ang quarterly earnings kaysa sa karamihan ng ibang kumpanya.
Noong Oktubre 8, isiniwalat ng TSMC ang revenue ng Setyembre na NT$511.86 bilyon, tumaas ng 54.6% year over year. Iniulat din nito ang revenue para sa Enero–Setyembre na NT$3,898.73 bilyon. Source: ulat ng TSMC sa revenue ng Setyembre.
Pagsapit ng araw ng earnings, kaya nang kalkulahin ng mga investor ang karamihan ng revenue ng quarter sa Taiwan dollars.
Inilipat nito ang atensyon sa impormasyong hindi pa tiyak:
- Kakayahang kumita ng manufacturing
- Epekto ng buwis at non-operating items
- Paglikha ng cash
- Capital spending
- Guidance para sa susunod na quarter
- Gastos ng pagpapalawak sa ibang bansa
Ang US$46.72 bilyong revenue ng TSMC ay lumampas sa midpoint ng naunang guidance nito (US$44.6–45.8 bilyon, midpoint na US$45.2 bilyon) nang humigit-kumulang 3.4%. Lumampas ito sa itaas na dulo ng range nang humigit-kumulang 2.0%. Source: Q2 2026 release ng TSMC na may Q3 guidance.
Positibo ang mga paghahambing na iyon. Gayunman, binawasan ng naunang inilathalang buwanang benta ang sorpresa sa quarterly revenue headline.
Ito ang dahilan kung bakit puwedeng magsabay ang "rekord na revenue" at "pagbaba ng stock." Pinakamalakas na tumutugon ang merkado sa impormasyong nagbabago sa inaasahan nito.
Ikatlong Dahilan: Bumaba ang Margins Kumpara sa Nakaraang Quarter
Ang gross margin sa ikatlong quarter na 66.4% ay mas mababa sa 67.7% ng ikalawang quarter.
Iniugnay ng TSMC ang 1.3-percentage-point na pagbaba pangunahin sa margin dilution mula sa ramp ng 2nm process nito. Gayunman, nanatiling mas mataas nang husto ang gross margin kaysa sa 59.5% na naitala isang taon bago. Source: pahina ng Q3 2026 results ng TSMC.
Mahalaga ang dalawang obserbasyon:
- Malaki ang inihusay ng taunang kakayahang kumita.
- Humina nang bahagya ang kakayahang kumita kumpara sa nakaraang quarter.
Hindi tumpak na ilarawan ang quarter bilang malawakang pagbagsak ng margin. Hindi rin kumpleto kung babalewalain ang pagbaba kumpara sa nakaraang quarter.
Bakit Maaaring Unang Magpababa ng Margins ang Mas Mahusay na Manufacturing Process?
Nangangailangan ang bagong process ng malaking gastos bago ito umabot sa ganap na kahusayan.
Maaaring kasama sa maagang produksyon ang:
- Mas mababang paggamit ng kagamitan
- Mas mahahabang manufacturing cycle
- Dagdag na suporta sa engineering
- Trabaho para mapabuti ang yield
- Bagong gastos sa depreciation
- Mas mataas na gastos bawat magagamit na chip
Habang tumatanda ang produksyon, maikakalat ng manufacturer ang fixed costs sa mas maraming output at mapapataas ang bilang ng gumaganang chips mula sa bawat wafer.
Nagbibigay ito sa mga investor ng dalawang makatwirang interpretasyon.
Ang bullish na interpretasyon ay sinusuportahan ng gastos ngayon ang pamumuno sa produksyon bukas. Ang bearish na interpretasyon ay ang madalas na paglipat ng teknolohiya at mahal na pandaigdigang pagpapalawak ay maaaring patuloy na kumain sa mas malaking bahagi ng benepisyo mula sa paglago ng revenue.
Makakatulong ang susunod na ilang quarter para matukoy kung alin sa dalawang kinalabasan ang mangyayari.
Nakakadismaya ba ang Q4 Guidance ng TSMC?
Malakas ang guidance sa revenue at mas pigil sa margins.
| Sukatan | Aktwal ng Q3 | Q4 guidance | Q4 midpoint |
|---|---|---|---|
| Revenue | US$46.72 bilyon | US$52.3–54.3 bilyon | US$53.3 bilyon |
| Gross margin | 66.4% | 65%–67% | 66.0% |
| Operating margin | 58.7% | 56.5%–58.5% | 57.5% |
Ito ang mga numerong inilathala sa earnings release ng TSMC, batay sa exchange rate na 31.8 Taiwan dollars bawat U.S. dollar.
Sa midpoint, tataas ang revenue nang humigit-kumulang 14.1% kumpara sa nakaraang quarter, habang bababa ang gross margin nang 0.4 percentage point.
Maaaring madismaya sa kombinasyong iyon ang mga investor na naghahanap ng parehong mabilis na paglago ng revenue at tuloy-tuloy na paglawak ng margin. Gayunman, ang tiyak na pahayag na "hindi umabot sa consensus" ang guidance ay nangangailangan ng maaasahan at may time-stamp na consensus series. Hindi napapatunayan ng inilathalang numero ng kumpanya lamang ang ganoong miss.
Hindi Nangangahulugang Mas Mababang Tubo ang Mas Mababang Margin
Gamit ang iniulat na revenue at margin:
- Ang Q3 revenue na pinarami sa gross margin ay nagpapahiwatig ng humigit-kumulang US$31.0 bilyon na gross profit.
- Ang Q4 midpoint revenue na pinarami sa midpoint gross margin ay nagpapahiwatig ng humigit-kumulang US$35.2 bilyon.
Ipinapahiwatig ng halimbawang kalkulasyong ito ang humigit-kumulang 13.4% na paglago ng gross profit sa dolyar kumpara sa nakaraang quarter, kahit mas mababa ang margin percentage.
Hindi ito forecast ng net income. Mahalaga rin ang exchange rates, gastos, buwis at non-operating items.
Gayunman, ipinapaliwanag ng aritmetika kung bakit nanatiling positibo ang operating outlook kahit pinagtatalunan ng mga investor ang kakayahang kumita.
Ikaapat na Dahilan: Umabot ang Selloff sa AI at Semiconductor Stocks
Naganap ang pagbaba ng TSMC sa gitna ng mas malawak na muling pagtatasa ng technology shares.
Noong Oktubre 15, bumaba ang ADR nito nang hanggang 5.3% intraday (sa $407.13) bago bumawi at nagsara nang 1.8% na mas mababa. Inilarawan ng Reuters ang tuloy-tuloy na selloff sa technology at chip stocks na pinasigla ng pangamba sa AI spending at mas mataas na interest rates; bumaba pa ng 1.8% ang AI data-center operator na CoreWeave matapos ang 15% na pagbagsak noong nakaraang araw. Source: global-markets report ng Reuters. Ang mga chip designer gaya ng Nvidia ay nagte-trade batay sa parehong inaasahan sa AI spending. Bumaba ang iShares Semiconductor ETF (SOXX) nang 0.9% noong Oktubre 15 at 4.1% noong Oktubre 16, kaya noong Oktubre 16 ay mas nakatagal pa ang TSM kaysa sa kabuuang chip sector.
Sinusuportahan ng ebidensya ang konklusyon na nakaambag ang kondisyon ng sector sa kahinaan ng TSMC. Hindi nito pinapayagang italaga ang eksaktong porsiyento ng pagbaba ng stock sa bawat sanhi. Ang parehong mekanismo ng rates at pagpopondo sa AI ang nagtulak sa naunang paghupa ng AI momentum noong 2026, at nasa bawat SOX semiconductor bear market ang buong rekord ng mga pagbagsak ng chip stocks.
Paano Naaapektuhan ng Mas Mataas na Rates ang Kumpanyang Malakas ang Tubo?
Maaaring maapektuhan ng mas mataas na interest rates ang TSMC sa dalawang daan.
Una, maaaring gumamit ang mga investor ng mas mataas na discount rate sa future cash flows, na nagpapababa sa present value ng negosyo.
Pangalawa, nagiging mas mahal ang pagpopondo para sa mga customer na nagtatayo ng data centers at bumibili ng computing infrastructure. Maaari nitong baguhin ang timing o laki ng kanilang investment plans.
Kaya maaaring manatiling kumikita ang TSMC habang lumiliit ang valuation multiple nito at nagiging mas maingat ang mga investor tungkol sa downstream demand.
Nagbibigay ng proteksyon ang malakas na balance sheet, pero hindi nito mapipigilan ang mga pagbabago sa market valuation.
Ikalimang Dahilan: Sinusuri ng mga Investor ang Balik ng Malaking Capital Spending
Pinanatili ng TSMC ang 2026 capital expenditure budget nito sa US$60–64 bilyon.
Malaking commitment iyon, pero hindi ito bagong pagtaas sa anunsyo ng earnings noong Oktubre: "inulit" ng management ang range sa call, at iniulat ng Focus Taiwan na hindi nagbago ang budget. Idinagdag ng management na inaasahang mas mataas nang malaki ang capex para sa 2026–2028 kaysa sa nakaraang tatlong taon.
Itinatama nito ang karaniwang interpretasyon sa selloff: tinitimbang ng mga investor ang mataas na spending commitment, hindi nagre-react sa bagong inanunsyong pagtaas ng budget noong Oktubre.
Ano ang Ipinahihiwatig ng Budget para sa Q4?
Ipinapakita ng financial statements ng TSMC ang humigit-kumulang US$40.64 bilyon na capital expenditure sa unang siyam na buwan. Kapag ibinawas ito sa annual budget, lumalabas ang humigit-kumulang US$19.36–23.36 bilyon sa Q4 kung matatapos ng kumpanya ang taon sa loob ng range. Ito ay aritmetika batay sa budget ng management, hindi hiwalay na quarterly forecast. Source: Q3 2026 financial statements ng TSMC.
Ang quarter na may mabigat na gastos ay maaaring magpababa ng free cash flow kahit lumalago ang iniulat na revenue at earnings.
Ang pangmatagalang tanong ay kung ang mga bagong kagamitan at pabrika ay magbubunga ng balik na higit sa kanilang cost of capital. Lumilikha ng halaga ang isang semiconductor factory kapag ang demand ng customer, presyo at paggamit ay sapat para bayaran ang gastos sa pagtatayo at operasyon nito. Hindi kayang patunayan ng paglago ng revenue lamang na makakamit iyon ng bawat expansion project. Ang parehong tanong ay bumabalot sa buong AI buildout; tingnan ang AI capex 2026: ginagastos na ng Big Tech ang 96% ng cash flow nito.
Nagdadagdag ng Pangmatagalang Tanong sa Gastos ang mga Pabrika sa Ibang Bansa
Tinantiya ng management na ida-dilute ng mga pabrika sa ibang bansa ang 2026 gross margin ng kumpanya nang malapit sa 2 percentage points, at lalawak ang dilution sa 3 hanggang 4 percentage points sa susunod na ilang taon.
Sa question-and-answer session, kinumpirma ng management na ang 3-hanggang-4-point na range ay tumutukoy sa susunod na ilang taon. Dapat iwasan ng mga investor na ipakita ito bilang tiyak na bagong forecast para lamang sa 2027.
Sinabi rin ng management na pinag-uusapan pa ang posibleng pagpapalawak sa Texas, at ang pakikipag-usap sa isang customer tungkol sa planong Terafab capacity nito. Ito ay mga paunang pag-uusap, hindi tapos na proyekto na may isiniwalat na ekonomiks. Source: transcript ng earnings call ng TSMC.
Maaaring mapabuti ng manufacturing sa ibang bansa ang access sa customer at ang geographic resilience. Maaari rin nitong pataasin ang gastos sa paggawa, konstruksyon at operasyon.
Lumilikha ang mga epektong iyon ng trade-off: ang kumpanyang mas diversified sa heograpiya ay maaaring karapat-dapat sa mas mababang risk discount, habang ang mas mahal na production footprint ay maaaring magpababa ng margins. Kailangang timbangin ng mga investor ang dalawa kapag pumipili ng valuation.
Ipinapakita ba ng Quarter na Humihina ang AI Demand?
Kaunti ang ebidensyang ibinibigay ng resulta tungkol sa biglaang pagbagsak ng demand para sa advanced production ng TSMC.
Ipinakita ng presentation at management report ng kumpanya na:
- Ang high-performance computing ay 68% ng revenue.
- Ang smartphones ay 21%.
- Ang advanced processes sa 7nm pababa ay 79% ng wafer revenue.
- Nag-ambag ang 2nm process ng 8% ng wafer revenue.
- Nag-ambag ang 3nm process ng 33%.
Magkakaibang denominator ang ginagamit ng mga sukatang ito: hindi dapat ituring na mapagpapalit ang platform revenue at wafer revenue. Source: Q3 2026 presentation ng TSMC.
Mas Malawak ang HPC Kaysa sa AI
Ang high-performance computing ay hindi lang AI accelerators. Hindi dapat lagyan ng label ng mga investor ang lahat ng HPC revenue bilang "AI revenue." Gayunman, ipinapakita ng lumalaking bahagi ng HPC na lumipat na ang negosyo ng TSMC patungo sa computing applications na may mahihigpit na pangangailangan sa manufacturing. Sa call, sinabi ng management na kumakalat na ang demand para sa AI accelerators patungo sa agentic AI workloads, kasama ang CPUs at networking chips.
Mas nakatingin sa hinaharap ang pangamba: patuloy bang lilikha ang mga AI customer ng sapat na economic value para mapanatili ang kanilang spending plans?
Maaaring manatiling malakas ang chip orders bago bumagal ang infrastructure spending. Kaya binabantayan ng mga investor ang ilang layer ng value chain:
| Layer | Ebidensyang dapat suriin |
|---|---|
| Semiconductor manufacturing | Paggamit ng kapasidad, wafer demand, yields at presyo |
| Hardware systems | Server shipments at conversion ng orders |
| Cloud infrastructure | Paggamit ng kapasidad at gastos sa pagpopondo |
| AI services | Revenue, pagpapanatili ng customer at paglikha ng cash |
| Enterprise adoption | Pagtaas ng produktibidad at kahandaang magbayad |
Hindi awtomatikong pinapawalang-bisa ng kahinaan sa isang layer ang iba. Gayunman, maaari nitong baguhin ang inaasahang demand sa hinaharap. Ang memory side ng parehong chain ay tinatalakay sa aming pagsusuri sa SK Hynix at kasaysayan ng Samsung Electronics stock.
Bakit Sinusuportahan Pa Rin ng 2nm Ramp ang Investment Case
Gumagamit ang 2nm technology ng TSMC ng nanosheet transistors at naglalayong mapabuti ang performance, konsumo ng kuryente at density. Ipinoposisyon ito ng kumpanya para sa smartphones at high-performance computing. Source: overview ng advanced technology ng TSMC.
Para sa mga customer na limitado ng kuryente, cooling at chip area, maaaring may economic value ang manufacturing improvements na higit sa presyo ng wafer. Maaaring mapababa ng mas episyenteng chip ang gastos sa pagpapatakbo ng buong system. Binibigyan nito ang nangungunang manufacturer ng potensyal na pricing power, isang dahilan kung bakit hindi pa rin kayang palitan ng Nvidia ang TSMC.
Gayunman, dapat suriin ng mga investor ang aktwal na ekonomiks:
- Ginagamit ba ng mga customer ang process nang malawakan?
- Bumubuti ba ang yields?
- Sakop ba ng presyo ang dagdag na gastos sa manufacturing?
- Kumikita ba ang process ng kaakit-akit na balik matapos ang depreciation?
- Makakasabay ba ang advanced packaging sa wafer production?
Pinakamahalaga ang pamumuno sa teknolohiya kapag nauuwi ito sa maaasahang produksyon at balik na cash.
Ano ang Sinasabi ng Cash Flow Tungkol sa Kalidad ng Earnings?
Nagbibigay ang ebidensya mula sa cash flow ng mahalagang panimbang sa mga pangamba tungkol sa investment spending.
Para sa Q3, iniulat ng TSMC ang humigit-kumulang:
| Sukatan ng cash flow | NT$ bilyon |
|---|---|
| Operating cash flow | 919.77 |
| Capital expenditure | 443.21 |
| Free cash flow | 476.56 |
Tumaas ang free cash flow mula NT$287.36 bilyon noong Q2. Isiniwalat din ng management report ang NT$2,985.40 bilyong net cash reserves (cash at marketable securities bawas ang interest-bearing debt). Source: Q3 2026 management report ng TSMC.
Sinusuportahan ng mga numerong ito ang pananaw na nakasandig ang pagpapalawak ng TSMC sa malaking cash na nalilikha nito mismo at sa mga pinansyal na mapagkukunan.
May dalawang paalala pa rin.
Una, nagbabago-bago ang quarterly cash flow dahil sa buwis, working capital at bayad sa kagamitan. Hindi dapat i-multiply sa apat ang isang malakas na quarter nang walang pag-aangkop.
Pangalawa, kasama sa pagtaas ng kabuuang cash balance ang iba pang investing inflows na kaugnay ng U.S. investment tax credits. Hindi dapat ilarawan ang buong pagtaas ng cash balance bilang paulit-ulit na operating free cash flow.
Para sa mga investor, ang kapaki-pakinabang na pagsubok ay ang tuloy-tuloy na paglikha ng cash matapos ang capital expenditure sa loob ng ilang quarter.
Magandang gawain din ito para sa isang research workflow sa SimianX AI: ihambing ang earnings, paglikha ng cash at pangangailangan sa investment, saka i-verify ang mga pangunahing numero laban sa mga filing ng kumpanya.
Mura ba ang TSMC Stock Matapos ang Pagbaba?
Pinaganda ng pullback ang entry price. Kung lumikha ito ng bargain ay nakadepende sa earnings sa hinaharap at sa multiple na itinuturing na angkop ng mga investor.
Nagsara ang TSM noong Oktubre 16 sa $412.61, humigit-kumulang 15.1% na mas mababa sa closing price nito noong Oktubre 5 na $485.80. Paghahambing ito ng dalawang closing price na may petsa, hindi pahayag tungkol sa all-time high ng stock.
Kapag in-annualize ang iniulat na Q3 ADR earnings na $4.60, lumalabas ang $18.40.
Sa $412.61, nagte-trade ang stock sa humigit-kumulang 22.4 na beses ng na-annualize na quarterly earnings figure na iyon.
Hindi ito trailing P/E o consensus forward P/E. Isa itong pinasimpleng reference point na may malalaking limitasyon:
- Maaaring hindi kumakatawan sa buong taon ang isang quarter.
- Maaaring baguhin ng currency translation ang ADR earnings.
- Maaaring bumuti o humina ang margins.
- Nagbabago-bago ang buwis at non-operating items.
- Sumusunod ang bagong depreciation sa capital investment.
Isang Halimbawang Valuation Matrix
Gumagamit ang sumusunod na table ng hipotetikong taunang ADR earnings at ipinapalagay na P/E multiples. Mga analytical input ang mga ito, hindi forecast ng kumpanya o price target.
| Palagay sa taunang ADR EPS | 18× P/E | 22× P/E | 26× P/E |
|---|---|---|---|
| $17 | $306 | $374 | $442 |
| $20 | $360 | $440 | $520 |
| $23 | $414 | $506 | $598 |
Ipinapakita ng table kung bakit hindi garantiya ng malakas na paglago ng earnings ang malakas na investment returns.
Kung tumaas ang earnings nang 20% pero bumaba ang valuation multiple mula 25 beses hanggang 20 beses, bababa ang ipinahihiwatig na presyo ng share nang humigit-kumulang 4%.
Magkasamang gumagana ang paglago ng earnings at pagbabago ng valuation. Kailangan ng mga investor ng matibay na pananaw sa dalawa.
Ano ang Bull at Bear Case Matapos ang Q3?
Ang Bull Case
Ang bullish na argumento ay nananatiling kritikal na supplier ang TSMC sa lumalagong computing market, habang pinalalakas ng mga bagong production investment nito ang kakayahang pagsilbihan ang mga customer.
Sa interpretasyong ito:
- Nananatiling mahirap gayahin ang advanced manufacturing.
- Sinusuportahan ng mga bagong process ang pangangailangan ng customer sa performance at enerhiya.
- Bumababa ang gastos sa maagang produksyon habang tumatanda ang yields.
- Ginagawang revenue ng dagdag na output ang demand.
- Pinopondohan ng malakas na paglikha ng cash ang pagpapalawak.
- Pinapaganda ng mas mababang presyo ng share ang inaasahang returns.
Hindi kailangan ng thesis na ito na magtagumpay ang bawat AI application company. Kailangan nito ang sapat na laki at matibay na merkado para sa advanced chips.
Ang Bear Case
Nakatuon ang bearish na argumento sa ugnayan ng inaasahang demand at manufacturing commitments.
Sa interpretasyong ito:
- Maaaring bawasan ng mga customer ang gastos matapos ang mabilis na buildout.
- Pinapataas ng produksyon sa ibang bansa ang structural costs.
- Pinapataas ng bagong kagamitan ang depreciation.
- Maaaring mahirap mapanatili ang mataas na paggamit ng kapasidad.
- Hinihikayat ng malakas na kasalukuyang earnings ang mga investor na sobrang tantiyahin ang normalized profitability.
- Pinananatiling may presyon ng mas mataas na required returns ang valuation multiples.
Maaaring manatiling malakas sa teknolohiya ang TSMC habang nagbibigay ng nakakadismayang returns sa shareholders na pumasok sa mahal na presyo.
Isang Balangkas ng Senaryo
| Senaryo | Kinalabasan sa negosyo | Ebidensyang susuporta rito |
|---|---|---|
| Bull | Nagbubunga ang malakas na demand at mas mahusay na manufacturing efficiency ng matibay na paglago ng cash | Bumubuting yields, malusog na paggamit ng kapasidad at malakas na cash conversion |
| Base | Lumalago ang revenue habang nililimitahan ng investment at gastos sa ibang bansa ang pagtaas ng margin | Matatag na benta na may hindi pantay na quarterly free cash flow |
| Bear | Bumabagal ang gastos ng customer habang dumarating ang bagong kapasidad at depreciation | Mas mahinang paggamit ng kapasidad, pagtaas ng inventory at pababang rebisyon ng earnings |
Inaayos ng mga senaryong ito ang kawalang-katiyakan. Hindi sila nagbibigay ng maaasahang probabilidad nang mag-isa.
Ano ang Dapat Bantayan ng mga Investor Susunod?
Nakatuon ang kapaki-pakinabang na monitoring plan sa maliit na grupo ng indicators.
- Buwanang revenue: Ihambing ang umuusad na quarter sa guidance ng kumpanya gamit ang pare-parehong currency. Inilalabas ng TSMC ang revenue ng Oktubre bandang Nobyembre 10.
- Gross margin: Alamin kung nagiging matatag ang gastos ng bagong process habang tumatanda ang produksyon.
- Operating margin: Suriin kung sakop ng paglago ng revenue ang pagtaas ng gastos sa research at iba pang operating expenses.
- Capital expenditure: Subaybayan ang cash spending laban sa annual budget at sa 2027 budget na inaasahang ilalabas kasama ng Q4 results sa Enero.
- Free cash flow: Suriin ang ilang quarter sa halip na isang paborableng panahon.
- Investment ng customer: Bantayan ang aktwal na deployment at paggamit ng infrastructure, kasabay ng mga inanunsyong spending commitment.
- Ekonomiks sa ibang bansa: Hanapin ang ebidensyang natatapatan ng produktibidad at presyo ang mas mataas na regional costs.
- Inventory at receivables: Maaaring maging maagang babala ang tumataas na balanse kapag inihambing sa paglago ng revenue.
- Rebisyon ng earnings: Alamin kung tumataas, nananatili o bumababa ang estimate ng mga analyst matapos ang anunsyo.
- Relatibong performance ng stock: Ihambing ang TSM sa semiconductor benchmarks para matukoy kung kahinaan ng kumpanya o presyon ng sector.
Nakadepende ang interpretasyon sa kung paano nagsasama-sama ang mga indicator na ito.
Ang bumabagsak na stock na may matatag o bumubuting earnings estimates ay maaaring senyales ng valuation compression. Ang bumabagsak na stock na may kasamang mas mahinang paggamit ng kapasidad at paulit-ulit na pagbaba ng earnings ay nagpapahiwatig ng mas seryosong pagbabago sa operasyon.
Dapat bang Bumili ng TSMC ang mga Investor Matapos ang Earnings?
Pinalalakas ng quarter ang dahilan para pag-aralan ang TSMC bilang pangmatagalang hawak. Hindi nito ginagawang awtomatikong pagkakataon sa pagbili sa anumang presyo.
Para sa kasalukuyang shareholder, ang mahalagang tanong ay kung nagbago ba ang mga dahilan ng pagmamay-ari. Iba ang pagbaba na bahagyang dulot ng kondisyon ng sector kaysa sa ebidensyang humina ang pamumuno sa manufacturing o ang demand ng customer.
Para sa bagong investor, ang tanong ay kung nag-aalok ng sapat na balik ang konserbatibong earnings at valuation model.
Isang praktikal na proseso ng pagpapasya:
- Pumili ng makatotohanang holding period.
- Tantiyahin ang earnings sa iba't ibang kondisyon ng operasyon.
- Gumamit ng range ng valuation multiples.
- Isama ang panganib ng Taiwan, currency at industry cycle.
- Magpasya kung gaano kalaking kawalang-katiyakan ang binabayaran ng purchase price.
- Balikan ang thesis kapag may bagong ebidensya sa operasyon.
Maaaring bawasan ng unti-unting pagbili ang pagdepende sa iisang entry date, pero hindi ito proteksyon laban sa maling business thesis.
Ang pinakakapaki-pakinabang na disiplina ay isulat kung ano ang magpapabago sa desisyon sa investment. Maaaring kasama rito ang tuloy-tuloy na paghina ng margin, mas mahinang investment ng customer, o valuation na nagpapalagay na ng di-pangkaraniwang paborableng kinalabasan.
FAQ: Bakit Bumagsak ang TSMC Stock Matapos ang Q3 Earnings?
Bakit bumagsak ang TSMC stock kahit tumaas ng 69% ang tubo?
Inihambing ng growth rate ang tubo sa nakaraang taon, habang ang beat laban sa inilathalang profit estimate ay humigit-kumulang 2.2% lang. Hinarap din ng stock ang mas malawak na semiconductor selloff, presyon sa valuation at mga tanong tungkol sa gastos sa manufacturing. Nagsara ang TSM nang 1.8% na mas mababa noong Oktubre 15 at 2.3% na mas mababa noong Oktubre 16.
Paano karaniwang nagre-react ang TSM sa earnings?
Sa 20 ulat mula Enero 2022 hanggang Oktubre 2026, tumaas ang ADR sa 12 araw ng ulat at bumaba sa 8, na may median na galaw na +2.65% at average na absolute na galaw na 3.9%. Ang pinakamagandang araw ay +9.8% (Q4 2023 at Q3 2024); ang pinakamasama ay −5.0% (Q2 2023). Ang huling tatlong ulat, lahat noong 2026, ay sinundan ng pagbaba.
Hindi ba naabot ng TSMC ang Q3 revenue guidance nito?
Naabot. Ang iniulat na revenue na US$46.72 bilyon ay lumampas sa itaas na dulo ng US$44.6–45.8 bilyong guidance ng kumpanya. Nabigyan na ng mga buwanang revenue disclosure ang mga investor ng malinaw na larawan ng quarter bago ang earnings.
Itinaas ba ulit ng TSMC ang capital expenditure noong Oktubre?
Hindi. Inulit ng management ang 2026 range nito na US$60–64 bilyon. Nanatiling mahalagang tanong ang laki at balik ng budget na iyon kahit walang bagong pagtaas.
Nangangahulugan ba ang pagbaba ng margin na nawawalan ng competitive position ang TSMC?
Iniugnay ang pagbaba kumpara sa nakaraang quarter pangunahin sa 2nm ramp, at dagdag na hila ang mga pabrika sa ibang bansa. Kailangan ng mga investor ng susunod na ebidensya sa yields, paggamit ng kapasidad at presyo bago magkonklusyong ito ay pangmatagalang pinsala sa kompetisyon.
Kailan susunod na mag-uulat ang TSMC?
Iuulat ng TSMC ang resulta ng ikaapat na quarter ng 2026 sa kalagitnaan ng Enero 2027; kinukumpirma ng kumpanya ang eksaktong petsa sa investor relations calendar nito. Mauuna ang buwanang revenue para sa Oktubre, Nobyembre at Disyembre, bandang ika-10 ng bawat kasunod na buwan.
Pagkakataon ba sa pagbili ang pagbaba matapos ang earnings?
Posible, kung sinusuportahan ng konserbatibong earnings assumptions ang kaakit-akit na balik sa purchase price. Nakakatulong ang mas mababang presyo, pero kailangan pa ring isaalang-alang ng mga investor ang capital intensity, spending cycles ng customer at geopolitical exposure.
Konklusyon: Malakas na Earnings, Mas Mahigpit na Merkado
Ipinakita ng Q3 report ng TSMC ang malaking paglago at malakas na paglikha ng cash. Sinalamin ng pagbaba ng presyo ng share ang ibang hanay ng mga tanong: gaano kalaking paglago ang inaasahan na, magkano ang magagastos sa bagong manufacturing capacity, at anong valuation ang nararapat sa earnings sa hinaharap.
Mahalaga ang timeline. Nagsimula ang bentahan bago ang anunsyo ng earnings, at natapos ang regular session ng Taiwan noong Oktubre 15 bago ang conference. Saka nag-trade ang U.S. ADR matapos ang resulta sa gitna ng mas malawak na pag-atras ng semiconductor.
Hindi rin tugma sa simpleng negatibong paliwanag ang mga detalye ng pananalapi. Lumampas ang revenue sa guidance, itinaas ang full-year outlook, at ang sales guidance ng susunod na quarter ay nagpapahiwatig ng karagdagang paglawak. Humina nang bahagya ang margins, pero puwedeng sumabay ang mas mababang margin percentage sa mas mataas na tubo sa dolyar. Nanatiling mabigat ang capital spending, pero inulit ang annual budget sa halip na itaas.
Inilalagay ng 20-quarter table sa tamang proporsyon ang reaksyon: mas maliit ang 1.8% na pagbaba kaysa sa average na galaw ng TSM sa araw ng earnings, at bumaba na ang stock matapos ang malalakas na quarter dati. Para sa mga investor, nakadepende ang oportunidad sa ugnayan ng cash earnings sa hinaharap at ng presyong binabayaran ngayon.
Maaari kang magpatakbo ng live, multi-model na AI analysis ng TSM sa SimianX live analysis room, suriin ang fundamentals nito sa TSM stock page, o mag-browse ng mas maraming reference table sa SimianX story library.
Paano ina-update ang pahinang ito: matapos ang bawat quarterly report ng TSMC (kalagitnaan ng Enero, Abril, Hulyo at Oktubre), nagdadagdag ng bagong row sa itaas ng reaction table at muling kinakalkula ang mga istatistika. Huling na-update noong Oktubre 19, 2026; ang susunod na update ay matapos ang Q4 2026 report sa Enero 2027.
Kaugnay na Babasahin
- TSMC Stock 2026: ang foundry na hindi mapapalitan ng Nvidia
- Ulat ng Nvidia: NVDA Pagkatapos ng Earnings Mula 2016
- Semiconductor Stocks Crash: Bawat SOX Bear Market 1995–2026
- Paghupa ng AI Momentum 2026: Bakit Bumagsak ang Chip Stocks
- Pataas ang AI Spending: TSMC Outlook, Kumpirma sa Nvidia
- SK Hynix Stock Tumaas ng 8%: Totoo ba ang AI Supercycle?
- Samsung stock price 2026: kasaysayan ng presyo at kita
- KOSPI Crash 2026 vs Bawat Pagbagsak ng Stock Market ng Korea
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Mas maraming reference table sa topic hub na Kasaysayan ng merkado
Mga Sanggunian
- TSMC — Q3 2026 earnings release (Oktubre 15, 2026)
- SEC EDGAR — Form 6-K ng TSMC, resulta ng Q3 2026 (Oktubre 15, 2026)
- SEC EDGAR — Form 6-K ng TSMC, resulta ng Q2 2026 at Q3 guidance (Hulyo 16, 2026)
- SEC EDGAR — index ng mga filing ng TSMC (lahat ng quarterly earnings release mula 2022)
- TSMC — resulta, guidance at document library ng Q3 2026
- TSMC — Q3 2026 financial statements
- TSMC — Q3 2026 management report
- TSMC — Q3 2026 presentation
- TSMC — transcript ng Q3 2026 earnings call
- TSMC — ulat sa revenue ng Setyembre 2026 (Oktubre 8, 2026)
- TSMC — overview ng 2nm technology
- TWSE — mga patakaran sa oras ng trading
- Reuters via Investing.com — Q3 profit kumpara sa LSEG SmartEstimate (Oktubre 15, 2026)
- Reuters via MarketScreener — selloff sa technology at chip stocks noong Oktubre 15 (Oktubre 15, 2026)
- Focus Taiwan — session ng stock market sa Taiwan noong Oktubre 15
- Focus Taiwan — revenue outlook at hindi nagbagong capital budget