
 Ni Muke
Scorecard ng GXO Investor Day 2026: Mga Target sa 2030, ang Outlook sa 2027 at ang Track Record sa Likod Nito
Mabilis na sagot: Sa Investor Day nito noong Nobyembre 16, 2026, itinakda ng GXO Logistics (NYSE: GXO) ang mga target nito para sa 2030: organic revenue growth na higit 7% kada taon mula 2027 hanggang 2030, adjusted EBITA margin na lampas 6.5% (mula 4.1% noong 2025) at free cash flow conversion na 40% hanggang 50% ng adjusted EBITDA. Ang paunang outlook nito para sa 2027 ay organic growth na higit 5.5% at adjusted EBITDA margin na lampas 7.1%. Nangako rin ang GXO ng humigit-kumulang $1 bilyong kapasidad para sa share buyback hanggang 2030 at ng net leverage ratio na mga 2.0x. Nagsara ang stock sa $57.20, tumaas ng 4.70%, sa araw na bumaba ng 1.91% ang SPDR S&P 500 ETF (SPY). Mahalaga ang konteksto: hindi naabot ng GXO ang karamihan sa mga target para sa 2027 na itinakda nito sa una nitong Investor Day noong Enero 2023, at mula noon ay tumaas lamang ang stock ng 16.8% kumpara sa 87.1% ng SPY.
Sinusuri ng pahinang ito ang mga bagong target gamit ang pitong sukatan: organic growth, mga bagong kontrata (new business wins) at conversion ng pipeline, adjusted EBITA margin, tipid mula sa productivity, free cash flow conversion, leverage, at pagbabalik ng kapital sa mga shareholder. Sa bawat isa, ikinukumpara nito kung nasaan ngayon ang GXO, ano ang ipinangako ng management noong Nobyembre 16, at ano ang aktuwal na naihatid ng kumpanya laban sa nauna nitong pangmatagalang plano.
In-update noong Nobyembre 16, 2026, matapos magsara ang merkado sa U.S. Mga pinagkunan: press release at presentasyon ng GXO para sa Investor Day (Form 8-K, Exhibits 99.1 at 99.2), mga quarterly result ng GXO na naka-file sa SEC EDGAR, at arawang presyo mula sa Polygon.io na kinumpara sa Nasdaq.com. Ang mga numerong may markang "kalkulasyon ng SimianX" ay amin; ang lahat ng iba pa ay iniulat ng kumpanya. Ang adjusted EBITDA, adjusted EBITA, organic growth, free cash flow, free cash flow conversion at ROIC ay mga non-GAAP na sukatan ayon sa depinisyon ng GXO.
Ano ang Inanunsyo ng GXO sa Investor Day 2026
Nag-file ang GXO sa SEC ng press release para sa Investor Day at ng presentasyong may 86 na slide nang 8:57 a.m. Eastern Time noong Nobyembre 16, ilang sandali bago ang event nang 9:00 a.m. sa New York Stock Exchange. Inilatag nina CEO Patrick Kelleher, CFO Mark Suchinski at ng leadership team ang plano sa ilalim ng pamagat na "A New Playbook for Growth".
"Ang mga multi-year na financial target na ipinapakilala namin ngayon ay sumasalamin sa aming kumpiyansa na makapaghahatid ng pangmatagalan at patuloy na lumalagong halaga para sa mga shareholder hanggang sa pagtatapos ng dekada," sabi ni Kelleher sa release.
| Sukatan | Aktuwal sa 2025 | Guidance sa 2026 (muling kinumpirma noong Nob 3) | Paunang outlook sa 2027 | Target sa 2030 |
|---|---|---|---|---|
| Organic revenue growth | 3.9% | 4% hanggang 5% | Higit 5.5% | Higit 7% kada taon, 2027-2030 |
| Adjusted EBITDA margin | 6.7% | Hindi ibinigay ($945M-$965M na adjusted EBITDA) | Higit 7.1% | Hindi ibinigay |
| Adjusted EBITA margin | 4.1% | 4.2% hanggang 4.3% | Higit 4.5% | Higit 6.5% |
| Free cash flow conversion (FCF / adjusted EBITDA) | 29.4% | 30% hanggang 40% | Hindi ibinigay | 40% hanggang 50% |
| Adjusted diluted EPS | $2.51 | $2.95 hanggang $3.15 | Hindi ibinigay | Higit 20% kada taon, 2025-2030 |
| ROIC, kasama ang goodwill at intangibles | 9% | Hindi ibinigay | Hindi ibinigay | Higit 500 bp sa itaas ng 2025 |
| Net leverage ratio | 2.5x | 2.7x noong Set 30, 2026 | Babayaran ang $275M na term loan sa 1H 2027 | Mga 2.0x sa paglipas ng panahon |
Pinagkunan: release at presentasyon ng GXO para sa Investor Day (Form 8-K, Nob 16, 2026); mga resulta ng GXO para sa Q4 2025 at Q3 2026. Ang adjusted EBITDA margin para sa 2025 ($881 milyon sa $13.178 bilyong revenue) ay kalkulasyon ng SimianX.
Dalawang pagbabago sa depinisyon ang madaling makaligtaan pero mahalaga sa pagbasa ng mga bagong target.
Una, inilipat ang pangunahing margin mula sa adjusted EBITDA patungo sa adjusted EBITA. Ibinabawas na sa adjusted EBITA ang depreciation at tanging ang amortization ng mga nabiling intangible asset ang hindi isinasama, kaya nasasalo nito ang gastos sa mga robot, conveyor at software na inilalagay ng GXO. Dahil dito, mas mahigpit itong panukat para sa planong nakasandal nang husto sa automation. Nagbigay ang GXO ng guidance na $370 milyon hanggang $390 milyon para sa depreciation expense sa 2027.
Ikalawa, binago ang depinisyon ng ROIC. Hindi isinasama ng "operating ROIC" na iniuulat ng GXO mula nang ma-spin off ito ang goodwill at intangible assets; nasa 45.6% ito para sa labindalawang buwan hanggang Setyembre 30, 2026. Isinasama naman ng bagong sukatan ang goodwill at intangibles at hindi isinasama ang operating leases. Sa batayang ito, 9% ang ROIC noong 2025, at ang target ay madagdagan ito ng higit 500 basis points pagsapit ng 2030.
Paano gumalaw ang GXO stock sa araw ng Investor Day
Nagbukas ang GXO sa $55.52, mas mataas ng 1.6% kaysa sa closing price na $54.63 noong Nobyembre 13. Gumalaw ito sa pagitan ng $54.53 at $57.66 at tinapos ang regular session sa $57.20, tumaas ng $2.57 o 4.70%, ayon sa opisyal na closing price nang 4:00 p.m. sa Nasdaq.com. Ang daily bar ng Polygon.io para sa parehong araw ay nagpakita ng $57.16, mas mababa ng apat na sentimo; ang opisyal na closing price ay $57.20. Mga 2.55 milyong share ang na-trade, humigit-kumulang 1.7 beses ng average sa nakaraang 20 session (consolidated volume ng Polygon.io).
Bumaba ang mas malawak na merkado: nagsara ang SPY sa $739.96, bumaba ng 1.91%, kaya nalampasan ito ng GXO nang 6.6 percentage points. Pinahaba ng Investor Day ang rally na nagsimula sa third-quarter results. Tumaas ang GXO ng 9.48% noong Nobyembre 4, ang session matapos ilabas ang Q3 results, at umakyat na ito ng 9.9% mula sa closing na $52.03 noong Nobyembre 3. Gayunman, 12.8% pa rin itong mas mababa sa 52-week closing high na $65.59 (Pebrero 20, 2026) at 29.5% na mas mataas sa 52-week closing low na $44.17 (Setyembre 24, 2026). Mula sa simula ng taon, tumaas ito ng 8.7%, halos kapantay ng 8.5% ng SPY.
Ang 7 Sukatan sa Isang Sulyap
| # | Sukatan | Pinakabagong datos | Target ng GXO noong Nob 16 | Ano ang kailangang magbago |
|---|---|---|---|---|
| 1 | Organic revenue growth | 6.4% sa Q3 2026; 4.7% sa unang siyam na buwan | Higit 5.5% sa 2027; higit 7% kada taon sa 2027-2030 | Average na 2.9% kada taon ang paglago noong 2023-2025 (kalkulasyon ng SimianX) |
| 2 | Wins at pipeline | Rekord na $3.1B na pipeline; $1.01B na wins sa unang siyam na buwan, tumaas ng 24% | Higit $850M na revenue para sa susunod na taon na secured na pagpasok ng 2027 | $630M ang secured para sa 2027 noong Set 30 |
| 3 | Adjusted EBITA margin | 4.1% noong 2025; 3.9% sa unang siyam na buwan ng 2026 | Higit 4.5% sa 2027; higit 6.5% sa 2030 | Hindi bababa sa 240 bp na paglawak |
| 4 | Tipid mula sa productivity | Labor management system (LMS) at GXO IQ, nasa maagang rollout | $240M-$310M na net EBITA run-rate savings, 2027-2030 | LMS sa 300+ site at GXO IQ sa 400+ site pagsapit ng 2030 |
| 5 | Free cash flow conversion | 29.4% noong 2025 (12.5% kung wala ang asset sales, kalkulasyon ng SimianX) | 30% hanggang 40% sa 2026; 40% hanggang 50% pagsapit ng 2030 | Kailangang makagawa ang Q4 2026 ng $218M-$320M na FCF |
| 6 | Net leverage | 2.7x noong Set 30, 2026 | Mga 2.0x; investment grade | Humigit-kumulang 0.7x na deleveraging |
| 7 | Buybacks, ROIC, EPS | $100M na nabili muli noong 2026; ROIC 9%; adjusted EPS na $2.51 noong 2025 | Mga $1B na buyback hanggang 2030; adjusted EPS growth na higit 20% kada taon | Adjusted EPS na mga $6.25 o higit pa sa 2030 (kalkulasyon ng SimianX) |
Pinagkunan: mga filing ng GXO. Ang average na paglago sa 2023-2025 at ang EPS sa 2030 ($2.51 na pinalago nang 20% kada taon sa loob ng limang taon) ay kalkulasyon ng SimianX.
Sukatan 1: Organic Revenue Growth
Inaalis ng organic growth ang epekto ng galaw ng palitan ng pera at ng mga acquisition. Mahalaga ito sa GXO dahil binili nito ang U.K. logistics group na Wincanton noong Abril 29, 2024 at malaki ang revenue nito sa pound sterling at euro. Ang organic growth ng GXO ay 15.4% noong 2022, saka bumagal sa 2.3% noong 2023, 2.5% noong 2024 at 3.9% noong 2025. Umabot ito sa 4.7% sa unang siyam na buwan ng 2026, at ang 6.4% na naitala sa ikatlong quarter ang pinakamabilis ng kumpanya sa mahigit tatlong taon.
Humihingi ang bagong plano ng malaking pag-angat. Inilatag ng presentasyon ng GXO ang landas ng revenue: 4% hanggang 5% sa 2026, higit 5.5% sa 2027 at higit 7% kada taon mula 2027 hanggang 2030. Walang quarter na umabot sa 7% mula noong ikaapat na quarter ng 2022 (7.5%).
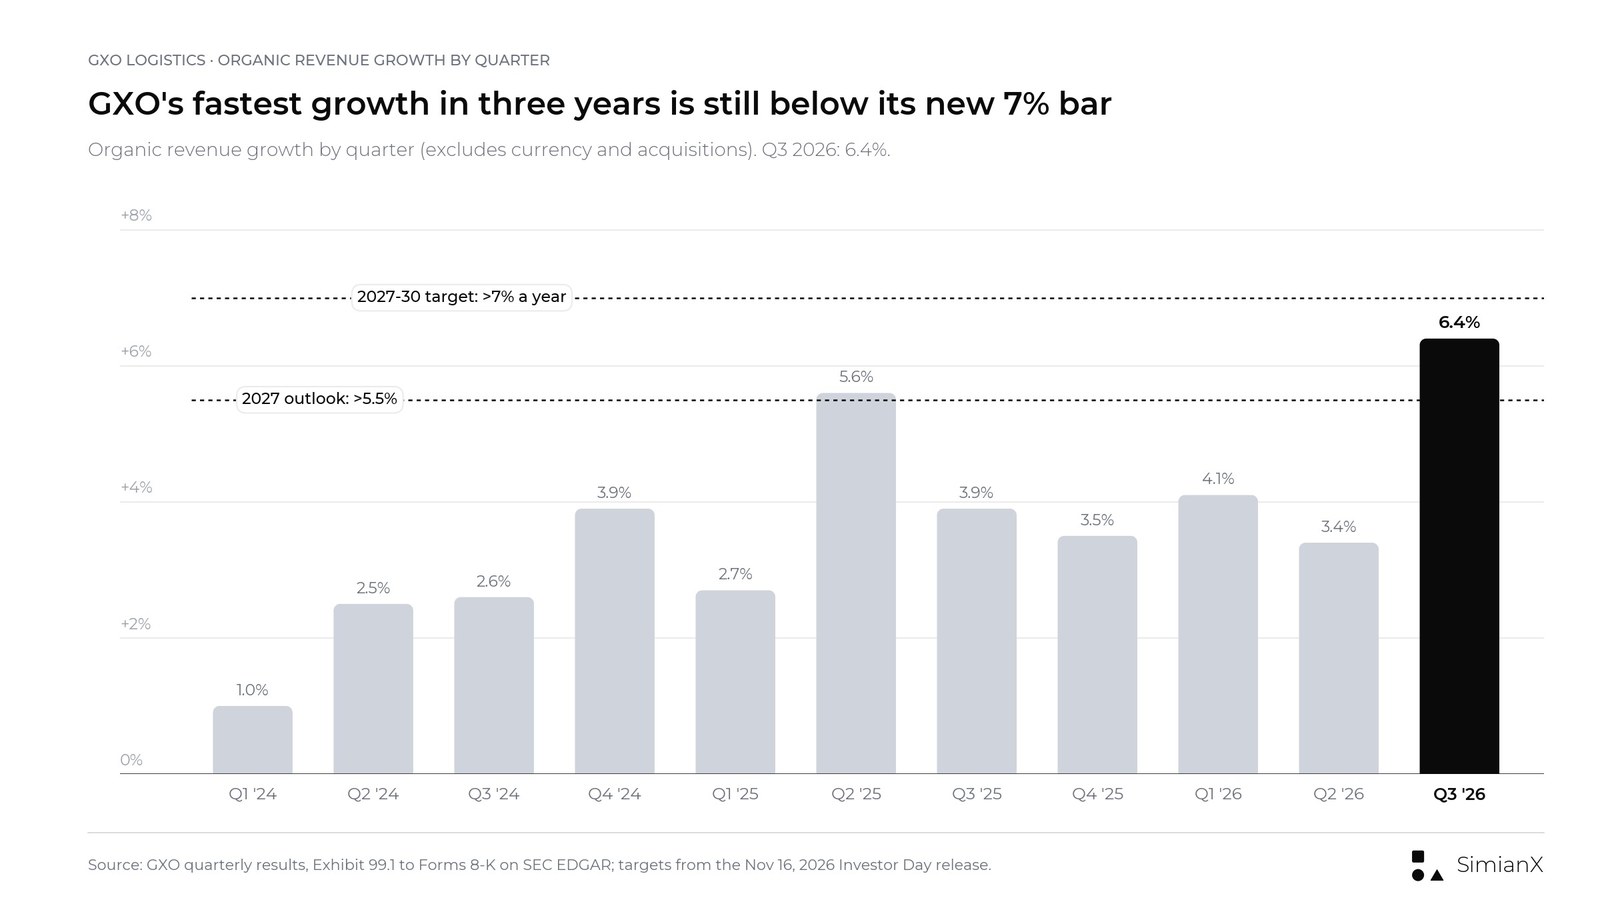
Organic growth ng GXO kada quarter. Ang 6.4% sa Q3 2026 ang pinakamagandang quarter sa loob ng tatlong taon pero mas mababa pa rin sa bagong target na 7%.
Limang driver ang binabanggit ng GXO: isang warehousing market na tinatayang nasa $1.1 trilyon at lumalago nang mga 6% kada taon (third-party research na sinipi ng kumpanya), outsourcing (mga 70% ng merkado ay pinapatakbo pa rin in-house), mga estratehikong vertical gaya ng data centers, aerospace at defense, at life sciences, mas malaking market share sa North America, at isang "wallet share" na oportunidad na higit $30 bilyon sa loob ng mga kasalukuyang customer. Ang churn at ang pagbabawas ng portfolio naman ay sumasalungat sa mga driver na ito.
Ang North America ang magpapasya, at tapat ang presentasyon mismo ng GXO tungkol dito. Lumago ang organic revenue sa U.S. sa compound annual rate na 1.4% mula 2022 hanggang 2025, kumpara sa 4.4% ng North American market. Ang North America ay 24% ng revenue noong 2025 at ang United Kingdom ay 48%. Mas malakas ang maagang ebidensya mula sa bagong commercial team: tumaas ng 52% ang new business wins sa North America sa unang siyam na buwan ng 2026, at tumaas ng 87% year over year ang pipeline sa North America sa ikatlong quarter.
Ano ang dapat bantayan: kung mananatili sa itaas ng 5.5% ang quarterly organic growth sa buong 2027. Hindi sapat ang isang malakas na quarter para patunayan ang 7% na trend.
Sukatan 2: New Business Wins at Pipeline Conversion
| Indicator | Q3 2025 | Q3 2026 |
|---|---|---|
| New business wins sa quarter | $280 milyon | $375 milyon (+34%) |
| New business wins, unang siyam na buwan | $814 milyon | $1,013 milyon (+24%) |
| Sales pipeline | $2.3 bilyon | $3.1 bilyon |
| Bahagi ng North America sa pipeline | 31% | 43% |
| Incremental na revenue sa susunod na taon na secured noong Set 30 | $690 milyon (para sa 2026) | $630 milyon (para sa 2027) |
Pinagkunan: presentasyon ng GXO para sa Q3 2026 results (Form 8-K, Nob 3, 2026). Ang halaga ng wins ay annualized revenue sa exchange rate sa pagtatapos ng quarter.
Ang pipeline ang pinakakitang pagbuti sa ilalim ng bagong management team: $3.1 bilyon sa katapusan ng Setyembre, mula $2.3 bilyon isang taon bago nito. Mga 40% ng wins noong 2026 ay nagmula sa mga estratehikong growth vertical ng GXO: aerospace at defense, technology at data centers, industrials at life sciences.
May problema sa timing, gayunman. Noong Setyembre 30, $630 milyon pa lamang ang incremental na revenue para sa 2027 na na-secure ng GXO mula sa mga kontratang napanalunan na, mas mababa sa $690 milyon na na-secure nito para sa 2026 sa parehong punto isang taon bago nito, kahit tumaas ng 34% ang wins. Sa Investor Day, sinabi ng kumpanya na inaasahan nitong papasok sa 2027 nang may higit $850 milyong secured na revenue para sa susunod na taon, o higit 6% ng revenue ng nakaraang taon. Ikumpara iyon sa $568 milyon pagpasok ng 2024, $627 milyon pagpasok ng 2025 at $774 milyon pagpasok ng 2026. Para makaakyat mula $630 milyon hanggang higit $850 milyon, kailangan ng humigit-kumulang $220 milyong karagdagang revenue sa 2027 mula sa mga kontratang mapipirmahan sa ikaapat na quarter (kalkulasyon ng SimianX).
Ang retention ang kabilang kalahati ng kuwenta. Tinataya ng GXO na nasa 95% ang revenue retention nito, ibig sabihin, mga limang puntos ng revenue ang kailangang mapalitan bawat taon bago lumitaw ang anumang net growth. Ang secured na bagong negosyo na lampas 6% ng revenue ay magiging organic growth na higit 5.5% lamang kung lalago rin ang volume sa mga kasalukuyang customer.
Ano ang dapat bantayan: ang year-ahead revenue na iuulat ng GXO kasabay ng fourth-quarter results. Kung lampas $850 milyon, makukumpirma ang outlook; kung malapit sa $700 milyon, hindi.
Sukatan 3: Adjusted EBITA Margin
Ito ang sentral na numero ng plano. Ang adjusted EBITA ay $543 milyon noong 2025, isang 4.1% na margin sa $13.178 bilyong revenue. Ang guidance ng GXO ay 4.2% hanggang 4.3% para sa 2026, higit 4.5% para sa 2027 at higit 6.5% para sa 2030, isang paglawak na higit 240 basis points.
Sa unang siyam na buwan ng 2026, 3.9% ang margin, walang pinagbago mula noong nakaraang taon. Sa ikatlong quarter, bumaba ito sa 4.5% mula 4.8%. Iyon din ang problemang ipinakita ng third-quarter results sa adjusted EBITDA: lumago ng 5.7% ang revenue, pero nanatili sa $251 milyon ang adjusted EBITDA at bumaba ang adjusted EBITDA margin sa 7.0% mula 7.4%.
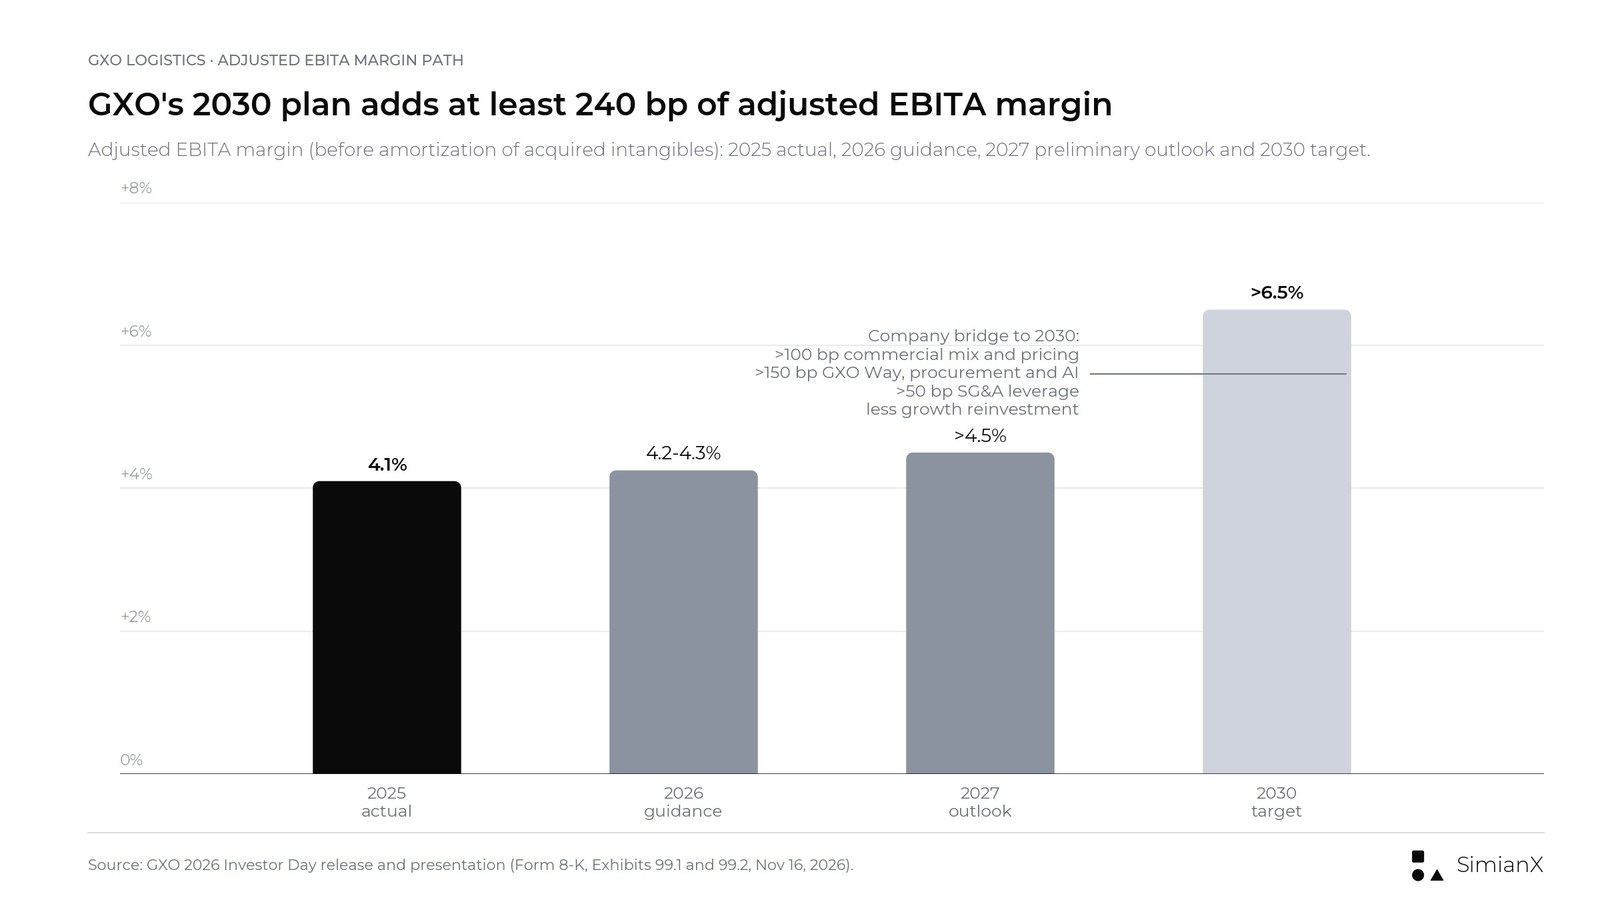
Ang landas ng adjusted EBITA margin ng GXO mula sa aktuwal na resulta ng 2025 hanggang sa target sa 2030, kasama ang margin bridge ng kumpanya.
Hinahati ng presentasyon ng GXO ang paglawak sa apat na bahagi:
- Higit 100 bp mula sa mga commercial na hakbang: paglipat ng mix patungo sa mga vertical na mas mataas ang margin at sa North America, disiplinadong pagpepresyo sa mga bagong kontrata at renewal, at paglabas sa o muling pagpepresyo ng mga kontratang mababa ang balik.
- Higit 150 bp mula sa GXO Way at teknolohiya: ang labor management system, global procurement, automation at warehouse AI (Sukatan 4).
- Higit 50 bp mula sa SG&A leverage: shared services at AI sa back office, kasama ang planong bawasan ang bilang ng warehouse management systems (WMS) mula 30 tungo sa 4 at ng enterprise resource planning (ERP) systems mula 8 tungo sa 1 pagsapit ng 2030.
- Bawas ang muling pamumuhunan sa paglago, para sa net na paglawak na higit 240 bp.
Ipinapaliwanag ng mas mahabang kasaysayan ang pagdududa. Sa adjusted EBITDA, ang margin ng GXO ay 7.7% noong 2021 at 8.1% noong 2022, saka bumaba sa 7.6% noong 2023, 7.0% noong 2024 at 6.7% noong 2025 (kalkulasyon ng SimianX mula sa mga iniulat na numero). Ang 2027 outlook na higit 7.1% ay magbabalik lamang dito sa humigit-kumulang antas ng 2024.
Ano ang dapat bantayan: ang full-year adjusted EBITA margin ng 2026. Kung papasok ito sa 4.2% hanggang 4.3%, iyon ang unang hakbang sa bagong landas; kung nasa 4.1% o mas mababa, mas malayo ang panimulang punto patungo sa hurdle ng 2027.
Sukatan 4: Ang GXO Way, LMS at GXO IQ
Ang productivity program ang pinakakonkretong bahagi ng plano, at sa unang pagkakataon ay nilagyan ng GXO ng target na halaga sa dolyar ang bawat lever.
| Lever | Net EBITA run-rate savings, 2027-2030 | Kabuuang oportunidad (tantiya ng management) |
|---|---|---|
| Labor management system (LMS) | $70M-$90M | Mga $270M |
| Global procurement | $50M-$70M | Buong nakapaloob na sa plano |
| Automation, warehouse AI at adaptive technology | $50M-$70M | Mga $230M |
| Iba pang lever ng GXO Way | $70M-$80M | Mga $200M |
| Kabuuan | $240M-$310M | Mga $700M |
Pinagkunan: presentasyon ng GXO sa 2026 Investor Day. Sinasabi ng GXO na tantiya ng management ang kabuuang oportunidad at hindi financial guidance. Kabilang sa iba pang lever ang pagrepaso ng mga kontrata, materials-handling equipment (gaya ng mga forklift), pag-mature ng mga site, global business services at gastos sa utilities.
Ang labor system ang pinakamalaking solong lever dahil ang labor ay mga 60% ng gastos ng GXO sa warehousing. Sa ngayon, walang standardized na sistema ang kumpanya at sinusubaybayan nito sa mga spreadsheet ang malaking bahagi ng productivity. Plano nitong i-roll out ang iisang LMS sa mga 80 site sa 2027, mga 210 sa 2028, mga 280 sa 2029 at higit 300 sa 2030, na sasaklaw sa mga $5 bilyong addressable labor spend. Ayon sa GXO, 5% hanggang 15% na mas episyente sa labor ang mga site na may LMS kaysa sa mga wala nito. Tinatarget naman ng procurement ang mga $6 bilyong addressable spend kada taon.
Ang GXO IQ, ang AI warehouse platform ng kumpanya, ay live na sa lahat ng tatlong rehiyon mula sa unang quarter ng 2026, at mga 50 site ang target na ma-deploy ngayong taon. Itinatakda ng bagong plano na mga 120 site ang live pagsapit ng katapusan ng 2027 at higit 400 pagsapit ng katapusan ng 2030. Kasama rin sa presentasyon ang isang fireside chat tungkol sa mga humanoid robot kasama ang supplier na Apptronik; sinabi ng GXO na inaasahang bababa nang husto ang gastos sa humanoid at na mababawi ang puhunan kumpara sa labor sa loob ng isa hanggang dalawang taon. Naging sariling tema na ng merkado ang humanoid robotics, gaya ng ipinakita ng Unitree IPO.
Isang kapaki-pakinabang na cross-check: ang $240 milyon hanggang $310 milyong tipid sa revenue na humigit-kumulang $14 bilyon ay katumbas ng mga 170 hanggang 220 basis points ng margin (kalkulasyon ng SimianX), na tugma sa "higit 150 bp" na iniuugnay ng GXO sa GXO Way at teknolohiya.
Ano ang dapat bantayan: ang bilang ng mga site na may LMS at ang aktuwal na tipid sa mga quarterly report. Hindi nagbigay ang GXO ng hati ng tipid kada taon.
Sukatan 5: Free Cash Flow Conversion
Dinedepina ng GXO ang free cash flow bilang cash flow from operations bawas capital expenditures dagdag ang proceeds mula sa pagbebenta ng property at equipment, at ang free cash flow conversion bilang free cash flow na hinati sa adjusted EBITDA, hindi sa net income. Mahalaga ang dalawang depinisyong ito sa pagbasa ng mga numero sa ibaba.
| Taon | Operating cash flow | Capex | Proceeds mula sa asset sales | Free cash flow | Conversion (iniulat) | Conversion kung wala ang asset sales |
|---|---|---|---|---|---|---|
| 2021 | $455M | $250M | $11M | $216M | Higit 30% | 33.6% |
| 2022 | $542M | $342M | $40M | $240M | 33.0% | 27.5% |
| 2023 | $558M | $274M | $18M | $302M | 40.8% | 38.3% |
| 2024 | $549M | $359M | $61M | $251M | 30.8% | 23.3% |
| 2025 | $434M | $324M | $149M | $259M | 29.4% | 12.5% |
| Unang 9 na buwan ng 2026 | $263M | $204M | $7M | $66M | hindi makabuluhan | hindi makabuluhan |
Pinagkunan: free cash flow reconciliations ng GXO sa mga release nito para sa fourth-quarter at Q3 2026 results. Ang huling column, (operating cash flow bawas capex) na hinati sa adjusted EBITDA, ay kalkulasyon ng SimianX.
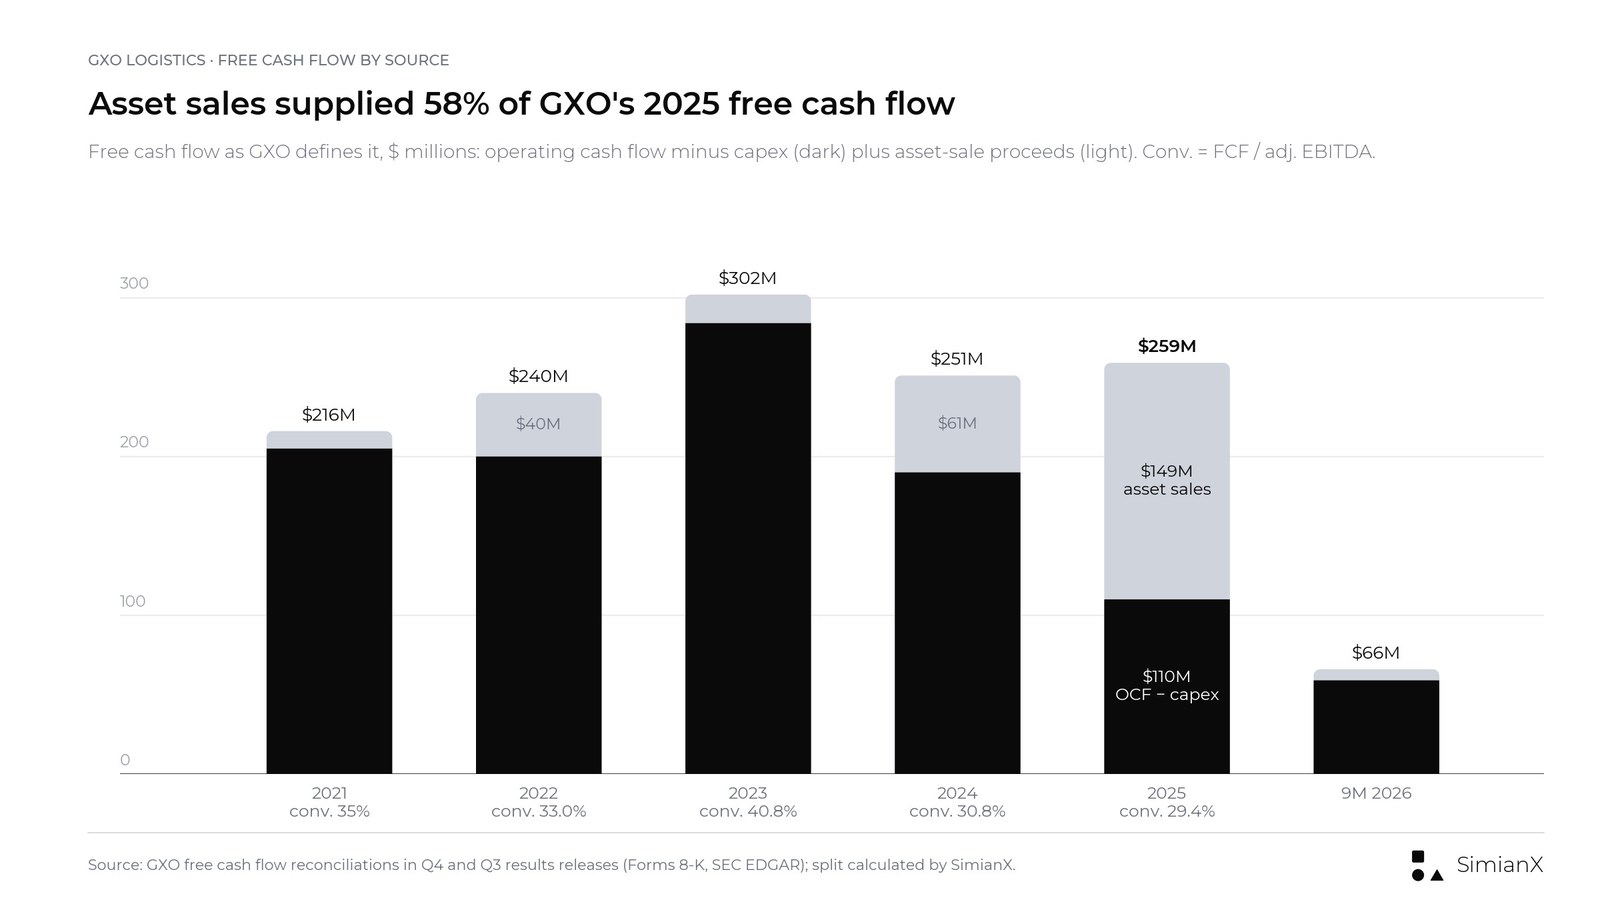
Noong 2025, $149 milyon sa $259 milyong free cash flow ng GXO ay nagmula sa pagbebenta ng property at equipment.
Ipinapaliwanag din ng asset sales ang ikatlong quarter. Bumaba ang free cash flow sa $85 milyon mula $187 milyon, pero ang ikatlong quarter ng 2025 ay may kasamang $99 milyong proceeds mula sa asset sales, kumpara sa $3 milyon ngayong taon. Bago isama ang mga proceeds na iyon, ang operating cash flow bawas capex ay $82 milyon kumpara sa $88 milyon. Sa unang siyam na buwan, gumanda ito sa $59 milyon mula sa negatibong $5 milyon. Ang tunay na presyon ay nasa operating cash flow, na bumaba ng $76 milyon sa quarter habang lumaki ang receivables: ipinapakita ng nine-month cash flow statement ng GXO ang $215 milyong outflow sa receivables, kumpara sa $76 milyon isang taon bago nito.
Mabigat ang hinihingi ng 2026 guidance sa ikaapat na quarter. Ang conversion na 30% hanggang 40% sa $945 milyon hanggang $965 milyong adjusted EBITDA ay nangangahulugan ng $284 milyon hanggang $386 milyong free cash flow para sa taon. Dahil $66 milyon pa lamang ang nagawa hanggang Setyembre, kailangang maghatid ang ikaapat na quarter ng $218 milyon hanggang $320 milyon (kalkulasyon ng SimianX). Ang pinakamagandang ikaapat na quarter ng GXO mula nang ma-spin off ay $163 milyon noong 2025, na may kasamang $48 milyong asset sales, at ang pinakamagandang quarter nito sa lahat ay $191 milyon noong Q3 2023.
Para sa 2030, target ng GXO ang 40% hanggang 50% na conversion. Sinasabi ng kumpanya na mga 10 puntos ang manggagaling sa working capital (standard na payment terms, mas mabilis na pag-invoice at paniningil, at mga kontratang "priced for cash", ibig sabihin ay itinakda ang mga termino para mas mabilis magbayad ang customer), sa capex na mananatili sa 2% hanggang 3% ng revenue (2.5% noong 2025 at mga 2.0% sa unang siyam na buwan ng 2026, kalkulasyon ng SimianX), at sa mas mababang one-time cash costs habang natatapos ang integrasyon ng Wincanton. Sa conversion na higit 40%, inaasahan ng GXO ang higit $3.5 bilyong kabuuang operating cash flow mula 2027 hanggang 2030, mga $1.5 bilyong capex at higit $2.0 bilyong free cash flow.
Ano ang dapat bantayan: ang free cash flow sa ikaapat na quarter ng 2026 at kung gaano kalaki rito ang galing sa asset sales.
Sukatan 6: Net Leverage at ang Balance Sheet
Noong Setyembre 30, 2026, may $340 milyong cash ang GXO, $2.818 bilyong kabuuang utang (kasama ang $497 milyong finance leases at iba pang utang) at $2.480 bilyong net debt. Sa trailing twelve-month adjusted EBITDA na $925 milyon, 2.7x ang net leverage. Bumaba ang cash mula $854 milyon sa pagtatapos ng 2025 matapos ang $401 milyong pagbabayad ng utang at $102 milyong share repurchases sa unang siyam na buwan.
Nanatili ang leverage sa pagitan ng 2.5x at 3.1x mula nang makumpleto ang pagbili sa Wincanton noong Abril 2024; 1.6x ito sa pagtatapos ng 2023. Nangangako ang bagong framework ng investment-grade na balance sheet, net leverage ratio na mga 2.0x sa paglipas ng panahon at pagbabayad ng $275 milyong term loan sa unang kalahati ng 2027. Sa kasalukuyang trailing EBITDA, ang 2.0x ay mangangahulugan ng net debt na mga $1.85 bilyon, humigit-kumulang $630 milyon na mas mababa sa antas noong Setyembre (kalkulasyon ng SimianX). Maaaring isara ng paglago ng EBITDA ang bahagi ng agwat na iyon kahit walang pagbabawas ng utang.
Ano ang dapat bantayan: ang pagbabayad ng term loan sa unang kalahati ng 2027 at kung magpapatuloy ang buybacks habang lampas 2.5x ang leverage.
Sukatan 7: Buybacks, ROIC at Adjusted EPS
Naglatag ang GXO ng pagkakasunod-sunod ng prayoridad: ilaan ang 2% hanggang 3% ng revenue sa capex, panatilihin ang investment-grade na balance sheet, ibalik ang sobrang kapital, at pumasok lamang sa piling M&A sa North America, Asia Pacific o para sa mga bagong kakayahan. Ang mga bagong numero:
- Buybacks: mga $1 bilyong kapasidad hanggang 2030, higit $200 milyon kada taon, na popondohan mula sa free cash flow. Nakabili muli ang GXO ng $100 milyon noong 2026 hanggang Setyembre (2.1 milyong share sa average na $47.46) at may natitira pang $200 milyon sa authorization nito. Sa 113.0 milyong outstanding shares, ang $1 bilyon ay mga 15% ng market value ng GXO sa closing price na $57.20 (kalkulasyon ng SimianX).
- Available na cash: ipinapakita ng sources-and-uses slide ng GXO ang higit $1.7 bilyong magagamit para sa shareholder returns at piling M&A mula 2027 hanggang 2030, matapos ang capex at ang term loan.
- ROIC: 9% noong 2025 sa bagong depinisyon, na may target na pagbuti na higit 500 bp pagsapit ng 2030.
- Adjusted EPS: paglago na higit 20% kada taon mula 2025 hanggang 2030. Mula sa base na $2.51 noong 2025, nangangahulugan ito ng mga $6.25 o higit pa sa 2030 (kalkulasyon ng SimianX). Ang guidance para sa 2026 ay $2.95 hanggang $3.15.
Sa adjusted EPS pinakamalaki ang agwat sa pagitan ng pangako at ng track record. Kumita ang GXO ng $2.09 kada share sa adjusted basis noong 2021, $2.85 noong 2022, $2.59 noong 2023, $2.80 noong 2024 at $2.51 noong 2025. Apat na taon matapos ang spin-off, mas mababa pa rin ang adjusted EPS sa antas nito noong 2022.
GXO Kada Quarter: Q1 2024 hanggang Q3 2026
| Quarter | Revenue | Iniulat na paglago | Organic growth | Adjusted EBITDA | Adj. EBITDA margin | Adj. diluted EPS | Free cash flow |
|---|---|---|---|---|---|---|---|
| Q1 2024 | $2,456M | 5.7% | 1.0% | $154M | 6.3% | $0.45 | −$17M |
| Q2 2024 | $2,846M | 18.9% | 2.5% | $187M | 6.6% | $0.55 | $31M |
| Q3 2024 | $3,157M | 27.8% | 2.6% | $223M | 7.1% | $0.79 | $110M |
| Q4 2024 | $3,250M | 25.5% | 3.9% | $251M | 7.7% | $1.00 | $127M |
| Q1 2025 | $2,977M | 21.2% | 2.7% | $163M | 5.5% | $0.29 | −$48M |
| Q2 2025 | $3,299M | 15.9% | 5.6% | $212M | 6.4% | $0.57 | −$43M |
| Q3 2025 | $3,395M | 7.5% | 3.9% | $251M | 7.4% | $0.79 | $187M |
| Q4 2025 | $3,507M | 7.9% | 3.5% | $255M | 7.3% | $0.87 | $163M |
| Q1 2026 | $3,298M | 10.8% | 4.1% | $200M | 6.1% | $0.50 | −$31M |
| Q2 2026 | $3,441M | 4.3% | 3.4% | $219M | 6.4% | $0.59 | $12M |
| Q3 2026 | $3,590M | 5.7% | 6.4% | $251M | 7.0% | $0.89 | $85M |
Pinagkunan: quarterly results ng GXO, Exhibit 99.1 sa mga Form 8-K sa SEC EDGAR. Ang mga margin para sa Q4 2024 at Q4 2025 ay kalkulasyon ng SimianX; tugma ang iba sa mga iniulat na margin ng GXO. Kasama ang Wincanton, na kinonsolida mula Abril 29, 2024, sa iniulat na paglago mula Q2 2024 hanggang Q1 2025. Kasama sa adjusted EBITDA ng Q1 2026 ang $12.5 milyong net year-over-year na benepisyo, pangunahin mula sa maagang paglabas sa isang site at sa timing ng contract termination costs. Kasama sa free cash flow ang proceeds mula sa asset sales na $99 milyon sa Q3 2025, $48 milyon sa Q4 2025 at $45 milyon sa Q4 2024.
Tatlong pattern ang namumukod. Seasonal ang negosyo: pinakamahina ang unang quarter at pinakamalakas ang ikaapat, kapwa sa margin at sa cash. Pinalaki ng iniulat na revenue growth ang tunay na paglago sa loob ng apat na quarter matapos ang pagbili sa Wincanton. At hindi lumawak ang margin: ang adjusted EBITDA margin sa ikatlong quarter ay 7.1% noong 2024, 7.4% noong 2025 at 7.0% noong 2026.
Para sa 2026, ang guidance na $945 milyon hanggang $965 milyong adjusted EBITDA, laban sa $670 milyon hanggang Setyembre, ay nangangahulugan ng $275 milyon hanggang $295 milyon sa ikaapat na quarter, 8% hanggang 16% na mas mataas sa $255 milyon ng Q4 2025 (kalkulasyon ng SimianX).
Ang mga Target sa 2023 Investor Day Laban sa Naihatid ng GXO
Naging independiyenteng kumpanya ang GXO noong Agosto 2, 2021, nang i-spin off ito mula sa XPO, ang parehong istruktura ng paghihiwalay na ginagamit ngayon ng FedEx para sa freight business nito. Sa una nitong Investor Day, noong Enero 12, 2023, nagtakda si Malcolm Wilson, ang CEO noon, ng mga target para sa 2027. Binago ito ng GXO noong Abril 24, 2024: isinama ang Wincanton at ibinaba ang mga numero. Huling muling kinumpirma ang mga target para sa 2027 sa presentasyon ng resulta noong Agosto 2024; hindi na binanggit ang mga ito sa mga sumunod na results release, at pinalitan ang mga ito sa mga materyales noong Nobyembre 2026 ng margin-based na 2027 outlook sa itaas. Naging CEO si Patrick Kelleher noong Agosto 2025.
| Target sa 2027 (itinakda noong Ene 12, 2023) | Binago noong Abr 24, 2024 | Ano ang naihatid ng GXO | Hatol |
|---|---|---|---|
| Organic revenue growth na 8% hanggang 12% kada taon, 2021-2027 | Mga 10% kada taon, 2024-2027 | 15.4% (2022), 2.3% (2023), 2.5% (2024), 3.9% (2025); mga 5.9% kada taon mula 2021 hanggang 2025 (kalkulasyon ng SimianX) | Hindi naabot |
| Revenue na mga $17 bilyon | $15.5 bilyon hanggang $16.0 bilyon | $13.2 bilyon noong 2025, sa tulong ng mga acquisition; mga $13.8 bilyon sa labindalawang buwan hanggang Set 2026 | Nahuhuli |
| Adjusted EBITDA na mga $1.6 bilyon (mga 17% kada taon mula $611 milyon noong 2021) | $1.25 bilyon hanggang $1.30 bilyon (mga 15% kada taon mula 2024) | $881 milyon noong 2025; $945 milyon hanggang $965 milyon ang guidance para sa 2026 | Hindi naabot |
| Implied na adjusted EBITDA margin na mga 9.4% (kalkulasyon ng SimianX) | Mga 7.8% hanggang 8.4% (kalkulasyon ng SimianX) | 6.7% noong 2025; ang 2027 outlook ay higit 7.1% na ngayon | Hindi naabot |
| Free cash flow conversion na higit 30% | Higit 30% | 33.0% (2022), 40.8% (2023), 30.8% (2024), 29.4% (2025) | Halos naabot, sa tulong ng asset sales |
| Kabuuang free cash flow na mga $2 bilyon, 2021-2027 | Hindi na inulit | $1.27 bilyon noong 2021-2025, dagdag ang $66 milyon sa unang siyam na buwan ng 2026 | Maaabot lamang kung matutupad ng 2026 at 2027 ang kanilang cash target |
| Operating ROIC na higit 30% | Higit 30% | 46% noong 2024; 45.6% sa labindalawang buwan hanggang Set 2026 | Naabot sa lumang depinisyon; 9% sa bago |
| Hindi itinakda | Adjusted EPS growth na higit 15% kada taon, 2024-2027 | $2.80 (2024), $2.51 (2025), $2.95 hanggang $3.15 ang guidance para sa 2026 | Nahuhuli |
Pinagkunan: mga release ng GXO noong Ene 12, 2023 at Abr 24, 2024; mga annual results release 2022-2026. Ang implied margins ay ang EBITDA ng bawat target na hinati sa katumbas nitong revenue.
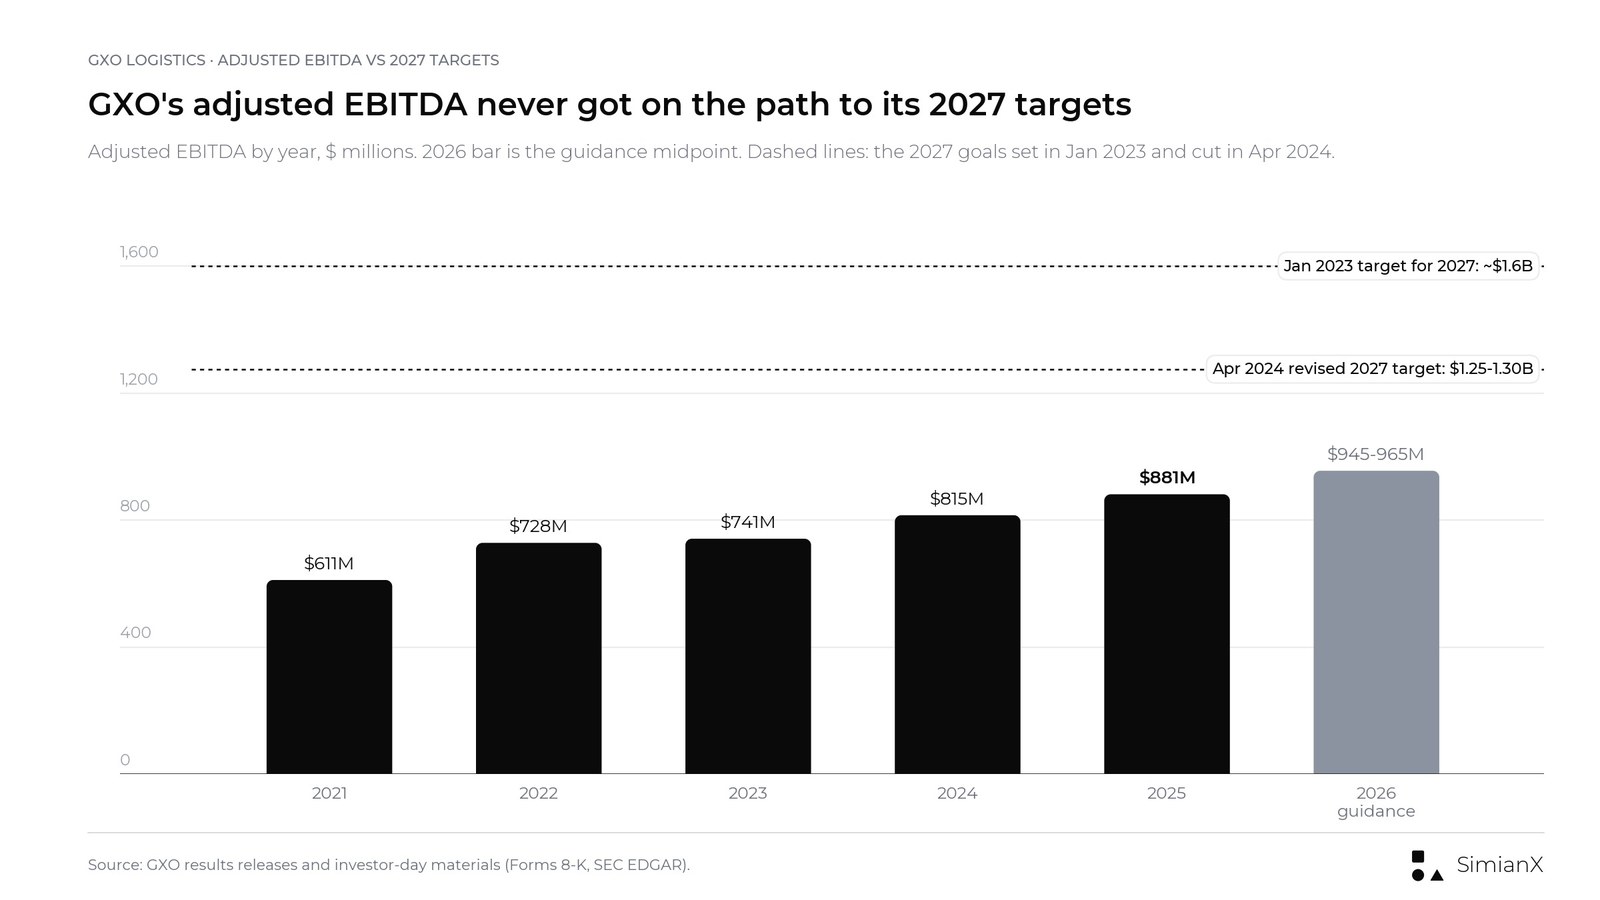
Lumago ang adjusted EBITDA ng GXO bawat taon mula 2021 pero hindi kailanman sa bilis na hinihingi ng alinmang bersyon ng mga target para sa 2027.
Tiyak ang pattern. Naabot ng GXO ang mga target na nakasalalay sa disiplina sa kapital (operating ROIC at, sa malaking bahagi, cash conversion) at hindi naabot ang mga nakasalalay sa paglago at margin. Gaya ng mga year-end target ng Wall Street para sa S&P 500, ang track record ng mga naunang forecast ang pinakamahusay na konteksto para sa mga bago.
Nasa presyo ang hatol ng merkado. Nagsara ang GXO sa $48.96 noong Enero 11, 2023, ang gabing inilabas ang mga unang target, at tumaas ng 5.96% kinabukasan. Mula sa closing na iyon hanggang Nobyembre 16, 2026, tumaas ang stock ng 16.8%, habang tumaas ang SPY ng 87.1% (price return, kalkulasyon ng SimianX mula sa closing prices ng Polygon.io at Nasdaq.com). Sa araw na ibinaba ang mga target para sa 2027, Abril 24, 2024, bumaba ang shares ng 2.07%.
Kasaysayan ng Guidance ng GXO, 2023-2026
| Taon | Sukatan | Unang guidance | Huling guidance | Aktuwal |
|---|---|---|---|---|
| 2023 | Organic growth | 6% hanggang 8% (Ene 12) | 2% hanggang 4% (Nob 7) | 2.3% |
| 2023 | Adjusted EBITDA | $700M-$730M | $730M-$755M | $741M |
| 2023 | Adjusted diluted EPS | $2.30-$2.50 (Peb 14) | $2.55-$2.65 | $2.59 |
| 2024 | Organic growth | 2% hanggang 5% (Peb 13) | 2% hanggang 5% | 2.5% |
| 2024 | Adjusted EBITDA | $760M-$790M | $805M-$835M (kasama ang Wincanton) | $815M |
| 2024 | Adjusted diluted EPS | $2.70-$2.90 | $2.73-$2.93 | $2.80 |
| 2025 | Organic growth | 3% hanggang 6% (Peb 12) | 3.5% hanggang 6.5% | 3.9% |
| 2025 | Adjusted EBITDA | $840M-$860M | $865M-$885M | $881M |
| 2025 | Adjusted diluted EPS | $2.40-$2.60 | $2.43-$2.63 | $2.51 |
| 2026 | Organic growth | 4% hanggang 5% (Peb 10) | 4% hanggang 5% (muling kinumpirma noong Nob 3) | 4.7% hanggang Set |
| 2026 | Adjusted EBITDA | $930M-$970M | $945M-$965M | $670M hanggang Set |
| 2026 | Adjusted diluted EPS | $2.85-$3.15 | $2.95-$3.15 | $1.98 hanggang Set |
| 2026 | FCF conversion | 30% hanggang 40% | 30% hanggang 40% | $66M na FCF hanggang Set |
Pinagkunan: quarterly results release ng GXO, 2023-2026. Ang guidance sa FCF conversion ay mga 30% noong 2023, 30% hanggang 40% noong 2024 at 25% hanggang 35% noong 2025; ang aktuwal na conversion ay 40.8%, 30.8% at 29.4%.
Malinaw ang hugis ng guidance record. Naipasok ng GXO ang adjusted EBITDA sa loob ng huling range nito sa bawat isa sa nakaraang tatlong taon, at sa itaas na kalahati pa noong 2025. Ang organic growth naman ay napunta sa ibabang kalahati ng range noong 2023, 2024 at 2025, at noong 2023 ay natapos ito nang malayong mas mababa sa orihinal na 6% hanggang 8%. Iyon din ang hati sa mga pangmatagalang target: maaasahan ang paghahatid ng tubo, at ang revenue growth ang mahinang kawing. Mas nakasalalay ang 2030 plan sa paglago kaysa sa alinmang naunang guidance.
Paano Gumalaw ang GXO Stock sa Earnings at mga Investor Day
| Session | Event | Closing ng GXO | Galaw ng GXO | Galaw ng SPY | GXO bawas SPY |
|---|---|---|---|---|---|
| Ene 12, 2023 | Investor Day; itinakda ang mga target para sa 2027 | $51.88 | +5.96% | +0.36% | +5.6 pts |
| Peb 15, 2023 | Q4 2022 results | $50.53 | −5.00% | +0.32% | −5.3 pts |
| May 10, 2023 | Q1 2023 results | $54.71 | +2.90% | +0.47% | +2.4 pts |
| Ago 3, 2023 | Q2 2023 results | $63.54 | −1.75% | −0.29% | −1.5 pts |
| Nob 8, 2023 | Q3 2023 results | $54.28 | +3.75% | +0.07% | +3.7 pts |
| Peb 14, 2024 | Q4 2023 results | $54.49 | −1.20% | +0.91% | −2.1 pts |
| Abr 24, 2024 | Paunang Q1 2024; ibinaba ang mga target para sa 2027 | $49.10 | −2.07% | −0.05% | −2.0 pts |
| May 8, 2024 | Q1 2024 results | $50.93 | −0.49% | +0.01% | −0.5 pts |
| Ago 6, 2024 | Q2 2024 results | $47.48 | −3.79% | +0.92% | −4.7 pts |
| Nob 5, 2024 | Q3 2024 results | $57.70 | −1.54% | +1.21% | −2.8 pts |
| Peb 13, 2025 | Q4 2024 results | $36.31 | −15.08% | +1.06% | −16.1 pts |
| May 8, 2025 | Q1 2025 results | $39.71 | +4.28% | +0.70% | +3.6 pts |
| Ago 6, 2025 | Q2 2025 results | $50.49 | +3.08% | +0.77% | +2.3 pts |
| Nob 5, 2025 | Q3 2025 results | $52.54 | −5.11% | +0.35% | −5.5 pts |
| Peb 11, 2026 | Q4 2025 results | $63.35 | +9.22% | −0.02% | +9.2 pts |
| May 6, 2026 | Q1 2026 results | $49.91 | +0.12% | +1.39% | −1.3 pts |
| Ago 5, 2026 | Q2 2026 results | $47.62 | −9.07% | −0.20% | −8.9 pts |
| Nob 4, 2026 | Q3 2026 results | $56.96 | +9.48% | +1.65% | +7.8 pts |
| Nob 16, 2026 | Investor Day; itinakda ang mga target para sa 2030 | $57.20 | +4.70% | −1.91% | +6.6 pts |
Pinagkunan: daily closes ng Polygon.io, kinumpara sa Nasdaq.com; ginamit para sa Nobyembre 16 ang opisyal na closing prices sa Nasdaq.com. Close-to-close ang mga galaw. Karaniwang nag-uulat ang GXO pagkasara ng merkado, kaya nasa susunod na session ang reaksyon. Mga eksepsiyon: lumabas ang release para sa Investor Day noong Enero 2023 sa gabi bago nito, at lumabas bago magbukas ang merkado ang paunang resulta noong Abril 2024 at ang Q2 2024 report, kaya same-day ang mga reaksyong iyon.
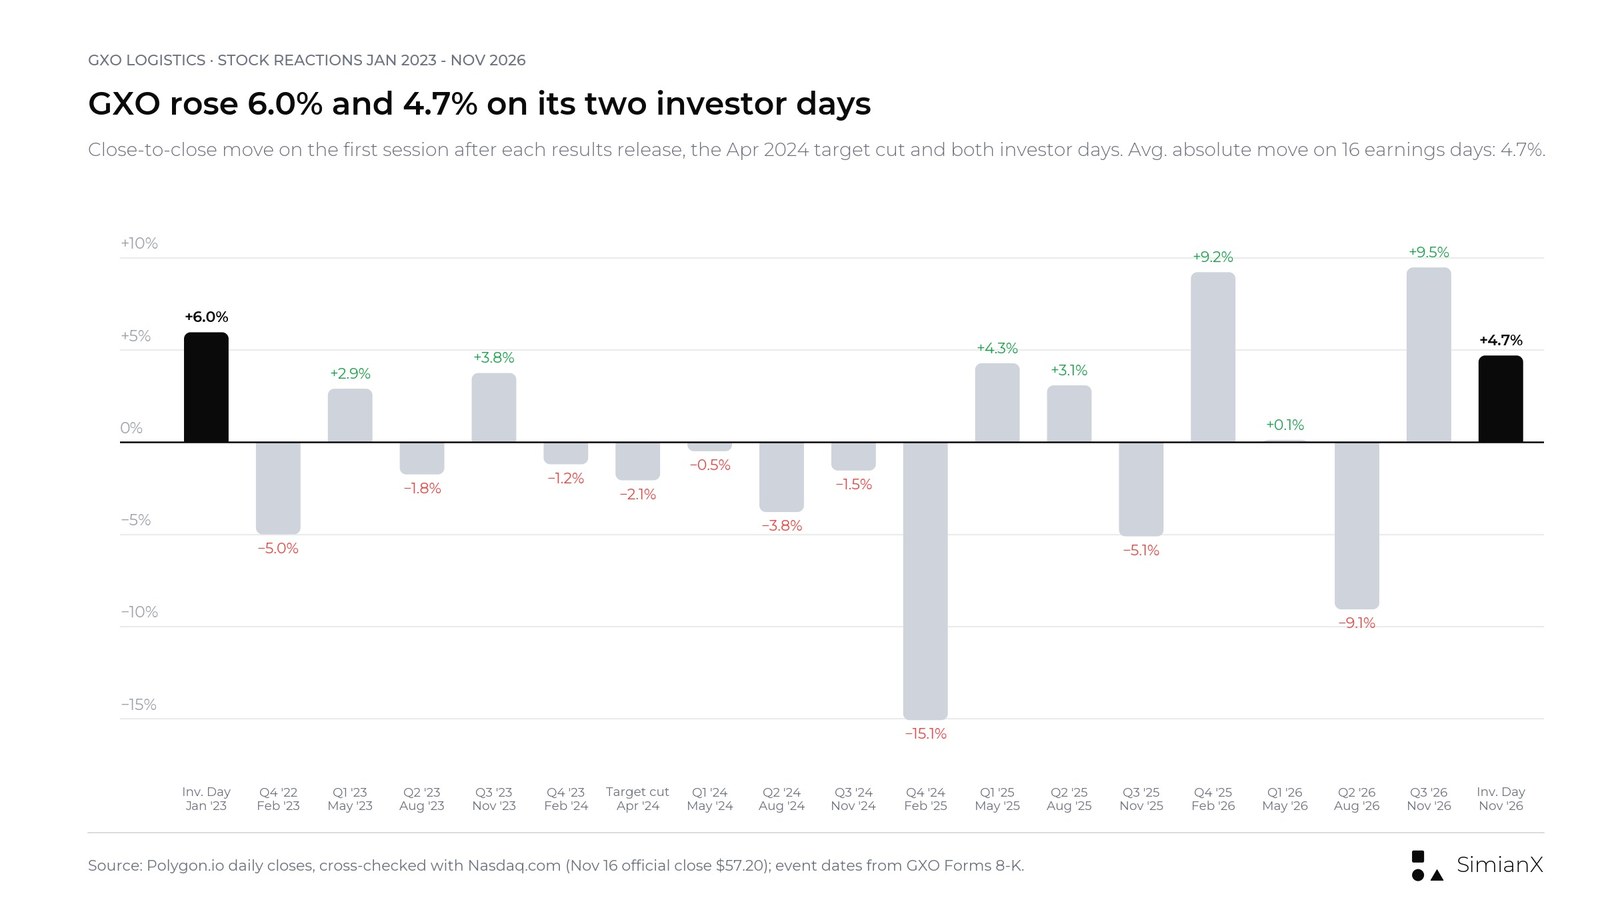
Mga close-to-close na galaw ng GXO sa mga araw ng resulta at investor day mula Enero 2023.
Sa 16 na earnings report mula Pebrero 2023, tumaas ang GXO nang pitong beses at bumaba nang siyam na beses, na may average na absolute move na 4.7%. Ang pinakamalaki ay ang 15.08% na pagbagsak noong Pebrero 13, 2025, nang maglabas ang GXO ng 2025 guidance na may adjusted EPS na $2.40 hanggang $2.60, mas mababa sa $2.80 na kaiuulat lamang nito para sa 2024. Ang huling apat na report ay nagdulot ng mga galaw na +9.2%, +0.1%, −9.1% at +9.5%. Parehong itinaas ng dalawang investor day ang stock sa mismong araw, ng 5.96% noong 2023 at 4.70% noong 2026; hindi tumagal ang unang pag-angat.
Ano ang Maaaring Magpagalaw sa GXO Stock Mula Rito
| Senaryo | Ebidensya sa susunod na apat hanggang anim na quarter | Malamang na interpretasyon |
|---|---|---|
| Bull case | FCF sa Q4 2026 na $218M o higit pa nang walang malalaking asset sale; higit $850M na secured na revenue para sa 2027; quarterly organic growth na higit 5.5% | Sisimulan ng merkado na ipresyo ang 2030 plan bilang kapani-paniwala |
| Base case | Organic growth na 4% hanggang 6%; unti-unting lumalapit sa 4.5% ang adjusted EBITA margin; dahan-dahang bumababa ang leverage patungong 2.5x | Gagalaw ang stock batay sa kita sa malapit na panahon, hindi sa 2030 |
| Bear case | Organic growth na balik sa malapit sa 3%; muling nakasandal ang FCF sa asset sales; nahuhuli sa iskedyul ang rollout ng LMS | Ituturing ng mga investor ang mga target sa 2030 na pag-uulit lamang ng mga target sa 2027 |
Ang mga ito ay mga analitikal na senaryo, hindi price target o rekomendasyon sa pamumuhunan.
Mga Panganib sa 2030 Plan
Konsentrasyon sa United Kingdom
Ang U.K. ay 48% ng revenue ng GXO noong 2025, at ang pinakamalaking kontrata sa kasaysayan ng kumpanya, kasama ang National Health Service Supply Chain ng England (ang supply arm ng pampublikong health system ng England), ay may lifetime value na mga $2.5 bilyon. Labis ang epekto sa resulta ng consumer demand sa U.K., ng gastos sa labor at ng pound.
Labor at execution
Ang labor ay mga 60% ng gastos sa warehousing. Maaaring kainin ng wage inflation, kakulangan sa tauhan at mabagal na pag-adopt ng LMS ang tipid na inaasahan ng plano.
Start-up costs at timing ng pipeline
Kailangan ng mga bagong kontrata ng site, kagamitan, sistema at tauhan bago dumating ang revenue. Kapag mas huli kaysa sa plano ang conversion ng pipeline, maaantala ang paglago at mabibigatan ang margin.
Currency
Karamihan sa revenue ay kinikita sa pound sterling at euro. Hindi kasama sa organic growth ang epekto ng currency, pero kasama ito sa iniulat na revenue, EBITDA at EPS.
Leverage at capital allocation
Mas maliit ang puwang na iniiwan ng 2.7x na net leverage kaysa sa 1.6x na dala ng GXO bago ang Wincanton. Parehong kumukuha sa iisang free cash flow ang buybacks na higit $200 milyon kada taon at ang deleveraging.
Balik mula sa teknolohiya
Inaasahan ng GXO na itataas ng AI, automation at mga humanoid robot ang productivity, pero mga tantiya ng management ang savings target at pang-ilustrasyon lamang ang humanoid cost curve sa presentasyon.
Mga Madalas Itanong
Kailan ginanap ang GXO Investor Day 2026?
Ginanap ng GXO ang 2026 Investor Day nito noong Nobyembre 16, 2026, sa New York Stock Exchange, simula 9:00 a.m. Eastern Time. Na-file sa SEC sa Form 8-K ang press release at presentasyon nang umaga ring iyon.
Ano ang mga financial target ng GXO para sa 2030?
Target ng GXO ang organic revenue growth na higit 7% kada taon mula 2027 hanggang 2030, adjusted EBITA margin na higit 6.5% sa 2030 (higit 240 basis points sa itaas ng 4.1% noong 2025), free cash flow conversion na 40% hanggang 50% ng adjusted EBITDA, adjusted EPS growth na higit 20% kada taon mula 2025 hanggang 2030 at ROIC na higit 500 basis points sa itaas ng 2025.
Ano ang outlook ng GXO para sa 2027?
Ang paunang outlook para sa 2027 ay organic revenue growth na higit 5.5%, adjusted EBITDA margin na higit 7.1% at adjusted EBITA margin na higit 4.5%. Plano rin ng GXO na bayaran ang $275 milyong term loan sa unang kalahati ng 2027.
Naabot ba ng GXO ang mga target nito sa 2023 Investor Day?
Kadalasan ay hindi. Ang mga target noong Enero 2023 ay organic growth na 8% hanggang 12% kada taon at mga $1.6 bilyong adjusted EBITDA sa 2027. Ang organic growth ng GXO ay nag-average ng mga 2.9% kada taon mula 2023 hanggang 2025, at ang adjusted EBITDA ay $881 milyon noong 2025. Ibinaba ang mga target noong Abril 2024 at pinalitan na ngayon ng 2030 plan. Naabot naman ng GXO ang operating ROIC target nito at halos naabot ang cash conversion target nito.
Paano gumalaw ang GXO stock sa Investor Day?
Nagsara ang GXO sa $57.20 noong Nobyembre 16, 2026, tumaas ng 4.70%, habang bumaba ang SPY ng 1.91%. Tumaas na ang shares ng 9.48% noong Nobyembre 4 matapos ang third-quarter results.
Paano kinukuwenta ng GXO ang free cash flow conversion?
Hinahati ng GXO ang free cash flow sa adjusted EBITDA. Kinukuwenta nito ang free cash flow bilang cash flow from operations bawas capital expenditures dagdag ang proceeds mula sa pagbebenta ng property at equipment. Noong 2025, ang $149 milyong proceeds mula sa asset sales ay bumuo ng 58% ng $259 milyong free cash flow.
Ano ang Q3 2026 results ng GXO?
Ang revenue ay $3.590 bilyon, tumaas ng 5.7%, na may organic growth na 6.4%. Nanatili sa $251 milyon ang adjusted EBITDA, tumaas ang adjusted diluted EPS sa $0.89 mula $0.79 at ang free cash flow ay $85 milyon. Ang new business wins ay $375 milyon, tumaas ng 34%, at umabot ang pipeline sa rekord na $3.1 bilyon.
Kailan susunod na mag-uulat ang GXO?
Hindi pa inaanunsyo ng GXO ang petsa ng fourth-quarter 2026 results nito. Ang huling tatlong fourth-quarter report nito ay lumabas noong Pebrero 10, 2026, Pebrero 12, 2025 at Pebrero 13, 2024.
Hatol: Isang Kapani-paniwalang Plano sa Gastos na Nakakabit sa Hindi Pa Napapatunayang Plano sa Paglago
Mas tiyak ang 2030 plan kaysa sa plano noong 2023. Pinangangalanan nito ang mga lever, nilalagyan ng presyo ang mga ito ($240 milyon hanggang $310 milyong net savings), nagtatakda ng mga deployment milestone para sa labor system at GXO IQ, at gumagamit ng mas mahigpit na panukat para sa margin (adjusted EBITA) at returns (ROIC na kasama ang goodwill). Mas mahusay itong planong subaybayan.
Ang mahinang punto ay ang parehong nagpabagsak sa mga target para sa 2027: ang paglago. Hinihiling ng GXO sa mga investor na maniwala na ang isang kumpanyang lumago nang organic ng 2% hanggang 4% kada taon mula 2023 hanggang 2025 ay lalago nang higit 5.5% sa 2027 at higit 7% kada taon pagkatapos nito. Ang lahat ng iba pang target, mula sa margin leverage hanggang sa free cash flow na popondo sa $1 bilyong buybacks, ay nakasandig sa palagay na iyon.
Mabilis na darating ang mga susunod na checkpoint. Dapat ipakita ng fourth-quarter 2026 results kung kaya ng GXO na makagawa ng $218 milyon o higit pang free cash flow sa isang quarter nang hindi umaasa sa asset sales, at kung papasok ito sa 2027 nang may higit $850 milyong revenue na secured na. Mas marami ang sasabihin ng dalawang numerong iyon tungkol sa 2030 plan kaysa sa rally noong Investor Day.
Ang artikulong ito ay para lamang sa layunin ng pananaliksik at hindi personalisadong payo sa pamumuhunan o rekomendasyong bumili o magbenta ng anumang security.
Kaugnay na Babasahin
- FedEx 2026: Freight Spinoff, Fuel Surcharge at FDX Stock
- Kita ng Tetra Tech Kada Quarter: Q4 FY2026 Resulta at TTEK
- Industrial Stocks Matapos ang Midterm Elections: 1926-2022
- Unitree Stock Matapos ang IPO: 460% Lundag, Saka Nahati
- S&P 500 Forecast 2027: Target ng Wall Street at Katumpakan
Mga Sanggunian
- GXO: Inanunsyo ng GXO ang mga Financial Target para sa 2030 sa Investor Day (Nob 16, 2026)
- SEC EDGAR: GXO Form 8-K, Exhibit 99.1, press release para sa Investor Day
- SEC EDGAR: GXO Form 8-K, Exhibit 99.2, presentasyon sa 2026 Investor Day
- SEC EDGAR: Q3 2026 earnings release ng GXO, Exhibit 99.1
- SEC EDGAR: Presentasyon ng GXO para sa Q3 2026 results
- GXO: Iniulat ng GXO ang Resulta para sa Ikatlong Quarter ng 2026
- SEC EDGAR: Q2 2026 earnings release ng GXO
- SEC EDGAR: Earnings release ng GXO para sa ikaapat na quarter at buong taon ng 2025
- SEC EDGAR: Release ng GXO para sa Investor Day noong Enero 2023 na may mga target para sa 2027
- SEC EDGAR: Release ng GXO noong Abril 24, 2024 na nagbago sa mga target para sa 2027
- GXO: Anunsyo ng 2026 Investor Day
- GXO Investor Relations: kalendaryo ng mga event
- Nasdaq.com: Historical prices ng GXO
- Investopedia: EBITDA
- Investopedia: Free cash flow
- Investopedia: Organic growth
- Investopedia: Return on invested capital


