 Ni Muke
S-1 ng Anthropic: Revenue, Cash Flow at Bayarin sa Compute
Mabilis na sagot: Nag-ulat ang Anthropic ng $80.748 bilyong netong pagkalugi sa unang kalahati ng 2026, ngunit nakalikha ng $3.929 bilyong cash ang operasyon nito. Ibawas ang $482 milyong pagbili ng kagamitan gamit ang cash, at lalabas ang $3.447 bilyong free cash flow ayon sa depinisyong ginamit dito. Umabot sa $81.108 bilyon ang dalawang noncash na pagsasaayos sa financing. Ipinapaliwanag nito ang malaking pagkalugi; hindi pa nito nalulutas ang usapin sa pamumuhunan. Ang mas mahirap na pagsubok ay kung makakasabay ang cash na natatanggap mula sa mga customer sa bagong bayarin sa compute at dilution o pagbaba ng porsiyento ng pagmamay-ari dahil sa dagdag na shares.
Na-update noong Oktubre 26, 2026 (oras sa U.S. Pacific). Pinagmulan: unang pampublikong Form S-1 ng Anthropic, na inihain noong Oktubre 26. Na-audit ang taunang financial statements; hindi pa na-audit ang mga pansamantalang bilang. Nasa U.S. dollars ang lahat ng halagang dolyar. Tinukoy sa ibaba ang mga kalkulasyon, senaryo at sariling pagtatasa namin.
Magkakaibang tanong ang sinasagot ng cash burn, revenue at kakayahang tumubo ng Anthropic. Umabot sa $16.286 bilyon ang revenue sa anim na buwan, naghatid ang Q2 ng unang operating profit sa mga panahong isiniwalat, at may $131.651 bilyong cash at panandaliang pamumuhunan ang kumpanya noong Hunyo 30. Kasabay nito, inaasahan ng pamunuan na malaking cash mula sa operasyon at pamumuhunan ang kakailanganin ng pagpapalawak ng imprastraktura sa nakikitang hinaharap.
Pagtatasa namin: nagpapakita ang paghahain ng tunay na pagbuti sa ekonomiya ng operasyon, kasama ang financing structure at programang pang-imprastraktura na maaaring sumipsip sa malaking bahagi ng pagbuting iyon. Lumikha ng accounting losses ang pagtaas ng pribadong valuation; hindi maaaring ipagpalagay na ang kasalukuyang positibong cash flow ay makakapondo sa susunod na pagpapalawak. Kailangan ng mga mamumuhunan ang rekonsilyasyon ng dalawang katotohanang ito, kasunod ang iskedyul ng mga bayarin sa hinaharap at shares na ilalabas.
Mabilis na Tingin sa Pananalapi ng Anthropic
| Tanong | Sagot mula sa S-1 noong Oktubre 26 |
|---|---|
| Magkano ang revenue ng Anthropic? | $16.286 bilyon sa unang kalahati ng 2026, kumpara sa $1.163 bilyon sa unang kalahati ng 2025: humigit-kumulang 1,300% paglago |
| Tumubo ba ang Anthropic? | Operating loss na $693 milyon at net loss na $80.748 bilyon sa unang kalahati; operating income na $974 milyon sa Q2 |
| Magkano ang cash na naubos sa operasyon? | Wala sa netong batayan sa unang kalahati ng 2026; $3.929 bilyon ang cash inflow mula sa operasyon |
| Positibo ba ang free cash flow? | $3.447 bilyon, kinalkula bilang operating cash flow bawas $482 milyong cash na pagbili ng kagamitan |
| Magkano ang liquidity? | $112.389 bilyong cash at cash equivalents dagdag $19.262 bilyong panandaliang pamumuhunan noong Hunyo 30 |
| Ipinagpapalit na ba ang ANT? | Hindi ayon sa paunang paghahaing ito. ANT ang iminungkahing Nasdaq symbol; blangko pa ang presyo, bilang ng shares at malilikom na pondo |
| Ano ang pangunahing panganib sa pananalapi? | Kailangang pondohan ng bayad ng customer ayon sa paggamit ang mga obligasyon sa compute na tumatagal nang maraming taon habang lumalaki ang paunang pamumuhunan |
Kinukumpirma ng SEC filing index ang paghahain noong Oktubre 26. Pauna pa ang prospectus: hakbang sa pagpaparehistro ang S-1, hindi natapos na IPO o stock na maaari nang ipagpalit. Para sa mga petsa ng listing at hiwalay na proseso ng OpenAI, tingnan ang tagasubaybay namin sa IPO ng Anthropic at OpenAI. Nakatuon ang artikulong ito sa financial statements, pag-convert ng revenue tungo sa cash at mga pangangailangan sa pagpopondo.
Bakit Nalugi ang Anthropic ng $80.7 Bilyon?
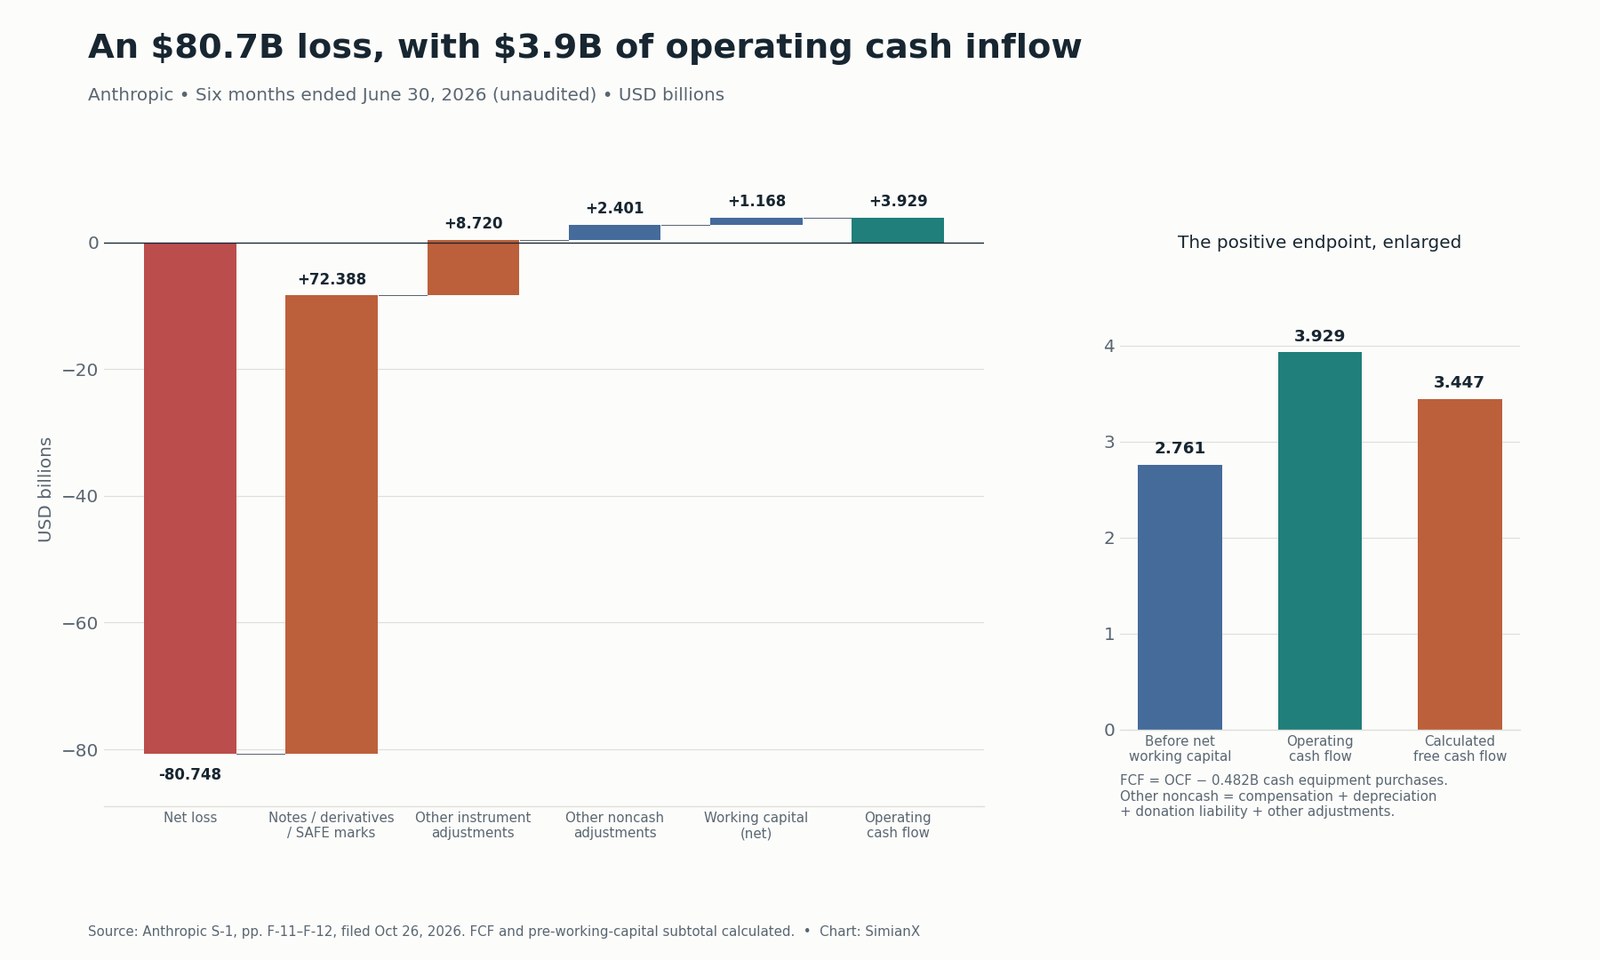
Ang pinakamalaking charge ay $72.388 bilyon mula sa pagbabago sa fair value ng convertible notes, derivative liabilities at SAFEs, o mga kasunduan para sa equity sa hinaharap. Ang ikalawang pagsasaayos na $8.720 bilyon ay para sa pagkilala at pagbabago sa fair value ng iba pang financial instruments. Kapag pinagsama, mas malaki ang mga ito sa iniulat na net loss.
Nangyayari iyon dahil maaaring tumaas ang halaga ng karapatan sa financing habang tumataas ang halaga ng kumpanya. Para sa may hawak nito, pagtaas iyon sa halaga ng asset. Para sa Anthropic, lumilikha ng gastos ang muling pagsukat sa katumbas na obligasyon. Hindi nito hinihingi ang katumbas na pagbabayad ng cash sa loob ng panahong iyon.
Mas tiyak ito kaysa pangkalahatang paliwanag sa convertible debt. Noong Hunyo 30, hawak ng Amazon ang lahat ng natitirang notes, na may humigit-kumulang $6.2 bilyong principal, ngunit nakatala sa $108.566 bilyong fair value. Ang carrying value ay accounting valuation ng karapatan, hindi pahayag na kailangang bayaran agad ang $108.566 bilyong principal. Ang mga kaugnay na tuntunin sa conversion at shares na ilalabas sa huli ang magtatakda ng epekto sa shareholder. Inaasahan sa paghahain na magko-convert ang mga natitirang notes kaugnay ng offering, ngunit blangko pa ang mahahalagang pro forma share figures.
Sa quarter na nagtapos noong Hunyo lamang, may $59.597 bilyong financing fair-value charge. Sa quarter ding iyon naganap ang Series H round na inanunsyo ng Anthropic: $65 bilyong nalikom sa $965 bilyong post-money valuation noong Mayo 28. Magkakaiba ang saklaw ng financing announcement, halagang itinalaga sa isang security at cash na natanggap sa loob ng accounting period; hindi sila mga kabuuang maaaring ipagpalit sa isa't isa.
Ang noncash ay may gastos pa rin sa ekonomiya. Maaaring mapanatili ng financing ang cash ngayon habang binibigyan ang ibang investor ng mas malaking bahagi sa halaga sa hinaharap. Ang tamang tugon sa pagkalugi ay suriin nang magkasama ang cash flow at dilution, sa halip na bale-walain ang financial statements o financing terms. Mga sanggunian: S-1 income statement, non-GAAP reconciliation at mga tala, MD&A pp. 147–157 at 164–167; Notes 9 at 16.
Buong Rekonsilyasyon: Mula sa Net Loss tungo sa Operating Cash Flow
Kapag $72.388 bilyon lamang ang ibinawas sa $80.748 bilyong pagkalugi, $8.360 bilyon ang matitira. Hindi cash burn ang natitirang iyon. Hindi nito kasama ang ikalawang pagsasaayos sa financial instruments, compensation at iba pang noncash items, at pagbabago sa operating assets at liabilities.
Nasa ibaba ang bawat linya ng rekonsilyasyon sa cash-flow statement para sa unang kalahati ng 2026. Nasa milyong USD ang halaga; pinapataas ng positibong pagsasaayos ang cash flow kumpara sa net loss.
| Rekonsilyasyon ng cash flow | Unang kalahati ng 2026 |
|---|---|
| Net loss ayon sa GAAP | −80,748 |
| Stock-based compensation | +2,185 |
| Depreciation at amortization | +97 |
| Pagbabago sa fair value: convertible notes, derivatives at SAFEs | +72,388 |
| Liability sa programang pagtutumbas ng donasyon | +126 |
| Pagkilala at pagbabago sa fair value: iba pang financial instruments | +8,720 |
| Iba pang noncash na pagsasaayos | −7 |
| Accounts receivable | −4,982 |
| Prepaid expenses at iba pang assets | +2,094 |
| Accounts payable, accrued expenses at iba pang liabilities | +2,679 |
| Lease liabilities | −3 |
| Deferred revenue | +1,380 |
| Netong cash mula sa operating activities | +3,929 |
| Cash na pagbili ng property at equipment | −482 |
| Free cash flow, kinalkula rito | +3,447 |
Sanggunian: S-1 consolidated cash-flow statement, pp. F-11–F-12. Eksaktong nagtutugma ang kabuuan ng rekonsilyasyon. Ang −80,748 + 81,108 = +360 ay pansamantalang subtotal lamang matapos ang dalawang financing adjustments; hindi ito operating profit o operating cash flow. $2.671 bilyon ang hiwalay na adjusted-net-income measure ng Anthropic matapos ang iba pang tiyak na ibinukod, at iba rin ito sa cash flow.
Ang free cash flow rito ay operating cash flow bawas cash na pagbili ng property at equipment. Sarili naming kalkulasyon ito, hindi pahayag na maaaring ipamahagi sa shareholders ang $3.447 bilyon matapos ang lahat ng acquisitions, financing payments, leased equipment, restricted collateral at mga obligasyon sa hinaharap.
Pinaganda ba ng Working Capital ang Cash Flow?
Oo, ngunit hindi nito ipinapaliwanag ang buong positibong resulta. Nag-ambag ng netong $1.168 bilyon ang limang pagbabago sa operating assets at liabilities sa rekonsilyasyon. Bago ang mga pagbabagong iyon, magiging $2.761 bilyon ang operating cash flow. Pagsusuri ito ng pagiging sensitibo sa oras ng pagbabayad, hindi pangalawang cash-flow measure na iniulat ng kumpanya.
Kailangan ng sariling paliwanag ang bawat bahagi:
- Prepayments at iba pang assets: +$2.094 bilyon. Maaaring nabayaran sa mas naunang panahon ang mga serbisyong ginagamit ngayon. Sinusuportahan ng pagbaba ng balanse ang kasalukuyang cash flow; maaaring bumaligtad ang benepisyo kapag muling nagbayad nang pauna. Pinagsasama ng paghahain ang prepayments at iba pang assets, kaya hindi dapat tawaging prepaid compute consumption ang buong linya.
- Payables at accruals: +$2.679 bilyon. Sinusuportahan ng gastos na kinilala bago bayaran ang cash flow ngayon. Kailangan pa ring bayaran ang liabilities na iyon. Kasama sa linya ang iba't ibang obligasyon, hindi lang mga cloud invoice.
- Deferred revenue: +$1.380 bilyon. Nagdadala ng cash ang paunang bayad ng customer bago ganap na maihatid ang serbisyo. Nakatutulong itong pondohan ang operasyon habang lumilikha ng obligasyon sa paghahatid sa hinaharap.
- Receivables: −$4.982 bilyon. Mas mabilis lumago ang kinilalang revenue kaysa sa nakolektang cash. Maaaring ipaliwanag ng mabilis na paglago ang malaking pagtaas; pahihinain ng mas mabagal na koleksyon ang argumento sa cash conversion. Suriin ang edad ng receivables at remittances mula sa mga cloud marketplace bago humusga.
- Lease liabilities: −$3 milyon. Kinukumpleto nito ang iniulat na rekonsilyasyon ng operating assets at liabilities; maliit ito sa panahong ito.
Mas limitado ang konklusyon namin kaysa sa alinmang sukdulang pananaw: nananatiling positibo ang cash generation sa unang kalahati kahit alisin ang netong benepisyo sa timing, ngunit nakasalalay pa rin ang kalidad nito sa koleksyon at susunod na siklo ng pagbabayad. Hindi angkop na denominator sa pagtatantiya ng tagal ng cash ang pagkaluging dulot ng financing, at hindi magandang permanenteng palagay sa cash margin ang isang panahong paborable ang working capital.
Revenue at Kakayahang Tumubo ng Anthropic Kada Quarter
Mas matibay na ebidensiya ang takbo ng operasyon kaysa headline na net loss. Mula Q1 2025 hanggang Q2 2026, tumaas ang revenue mula $376 milyon tungo sa $11.555 bilyon. Lumaki rin ang compute at infrastructure expense, ngunit malaki ang ibinaba nito bilang porsiyento ng benta.
| Quarter | Revenue, milyong USD | Compute at infrastructure, milyong USD | Compute / revenue, kinalkula | GAAP operating income / loss, milyong USD |
|---|---|---|---|---|
| Q1 2025 | 376 | 944 | 251.1% | −935 |
| Q2 2025 | 787 | 1,390 | 176.6% | −1,200 |
| Q3 2025 | 1,382 | 2,047 | 148.1% | −3,089 |
| Q4 2025 | 2,040 | 2,945 | 144.4% | −2,836 |
| Q1 2026 | 4,731 | 3,387 | 71.6% | −1,667 |
| Q2 2026 | 11,555 | 5,558 | 48.1% | +974 |
Sanggunian: S-1 quarterly statements at MD&A, pp. 157–159. Hindi pa na-audit ang mga bilang. Kasama sa Q3 2025 ang $1.5 bilyong gastos sa Bartz settlement. 8.4% ayon sa kalkulasyon ang operating margin ng Q2 2026; humigit-kumulang 19% ang adjusted operating margin matapos ang mga tinukoy na pagbubukod.
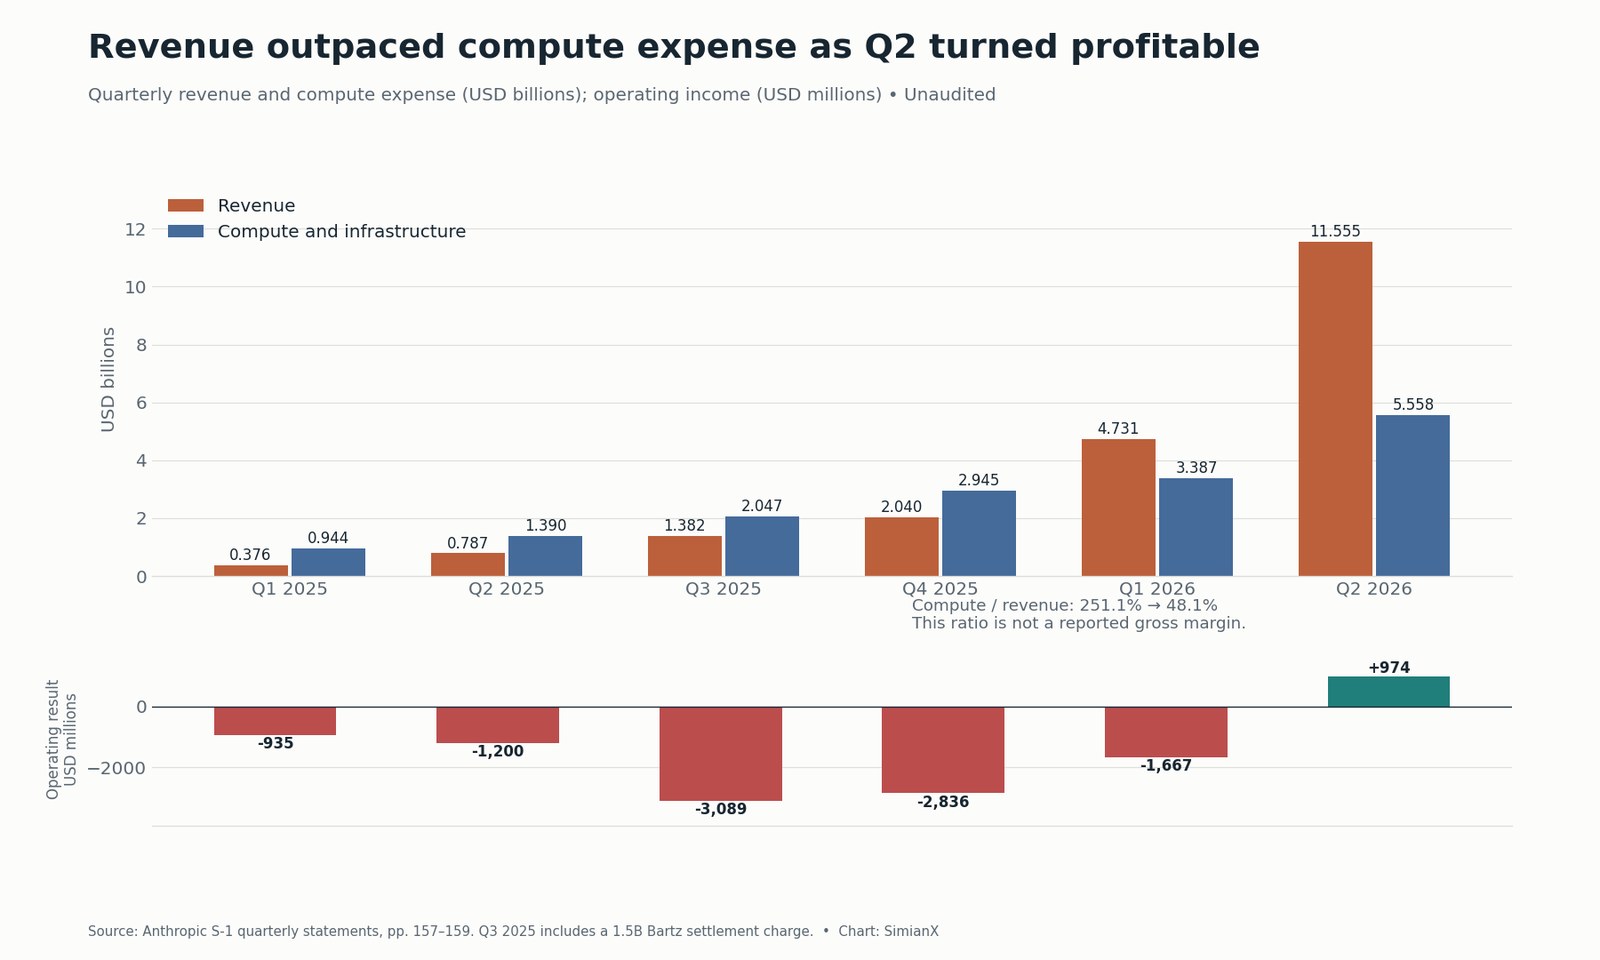
Tiyak ang positibong argumento: lumago ang Q2 revenue nang humigit-kumulang 144% mula sa naunang quarter, kumpara sa humigit-kumulang 64% paglago ng compute expense. Nakatulong ang lumalawak na agwat na iyon upang magkaroon ng operating profit kahit tumataas ang kabuuang paggastos. Ebidensiya ito ng operating leverage, hindi lamang presentasyon ng adjusted profit.
Tiyak rin ang limitasyon. Inaasahan ng pamunuan na mas gagamit ng mas mahal na panandaliang compute sa malapit na panahon at nagbabala itong liliit ang margin. Maaari ring magsimulang magdulot ng gastos ang mga bagong bloke ng nakalaang capacity bago makahabol ang paggamit. Babalewalain ang sariling babala ng kumpanya kung basta ipagpapatuloy nang tuwid ang margin ng Q2.
54.9% ang compute-expense ratio sa unang kalahati, kaya 45.1% ng revenue ang natitira bago ang personnel, sales at partner fees, administration at iba pang gastos. Hindi iniulat na gross margin ang 45.1% na iyon. Sinusuportahan ng compute category ng Anthropic ang research, model development, paghahatid ng serbisyo ng modelo sa mga customer at panloob na paggamit; hindi nagbibigay ang presentasyong ito ng karaniwang gross margin para lamang sa inference.
Mahalaga rin ang distribusyon. Humigit-kumulang 48% ng revenue sa unang kalahati ang dumaan sa cloud service providers. Iniuulat ng Anthropic nang gross ang mga bentang ito dahil ito ang principal, habang kinikilalang gastos ang partner fees. $3.168 bilyon ang sales, marketing at partnerships expense, at malaking bahagi ng pagtaas ay mula sa channel fees. Dapat lamang ihambing sa peers ang revenue multiple matapos suriin kung gross o net ang pagtrato sa katulad na distribution costs. Tingnan ang kaugnay na ekonomiya sa AWS quarterly reference at pagsusuri sa Alphabet Cloud at capex.
Cash Burn Bawat Taon: Ihambing ang Magkatumbas na Panahon
| Panahon | Revenue, milyong USD | GAAP operating loss, milyong USD | GAAP net loss, milyong USD | Operating cash flow, milyong USD | Cash na pagbili ng kagamitan, milyong USD | Kinalkulang free cash flow, milyong USD |
|---|---|---|---|---|---|---|
| FY2023 | 41 | −551 | −1,531 | −1,627 | 2 | −1,629 |
| FY2024 | 386 | −2,980 | −8,309 | −5,692 | 15 | −5,707 |
| FY2025 | 4,585 | −8,060 | −41,965 | −2,637 | 131 | −2,768 |
| Unang kalahati 2025 | 1,163 | −2,135 | −12,969 | −1,513 | 18 | −1,531 |
| Unang kalahati 2026 | 16,286 | −693 | −80,748 | +3,929 | 482 | +3,447 |
Sanggunian: S-1 annual at interim financial statements, pp. F-7 at F-11–F-12. Ihambing ang unang kalahati ng 2026 sa unang kalahati ng 2025 kapag sinusukat ang interim growth mula noong nakaraang taon. Hindi nagbibigay ng taunang growth rate ang paghahambing ng anim na buwan sa buong taon.
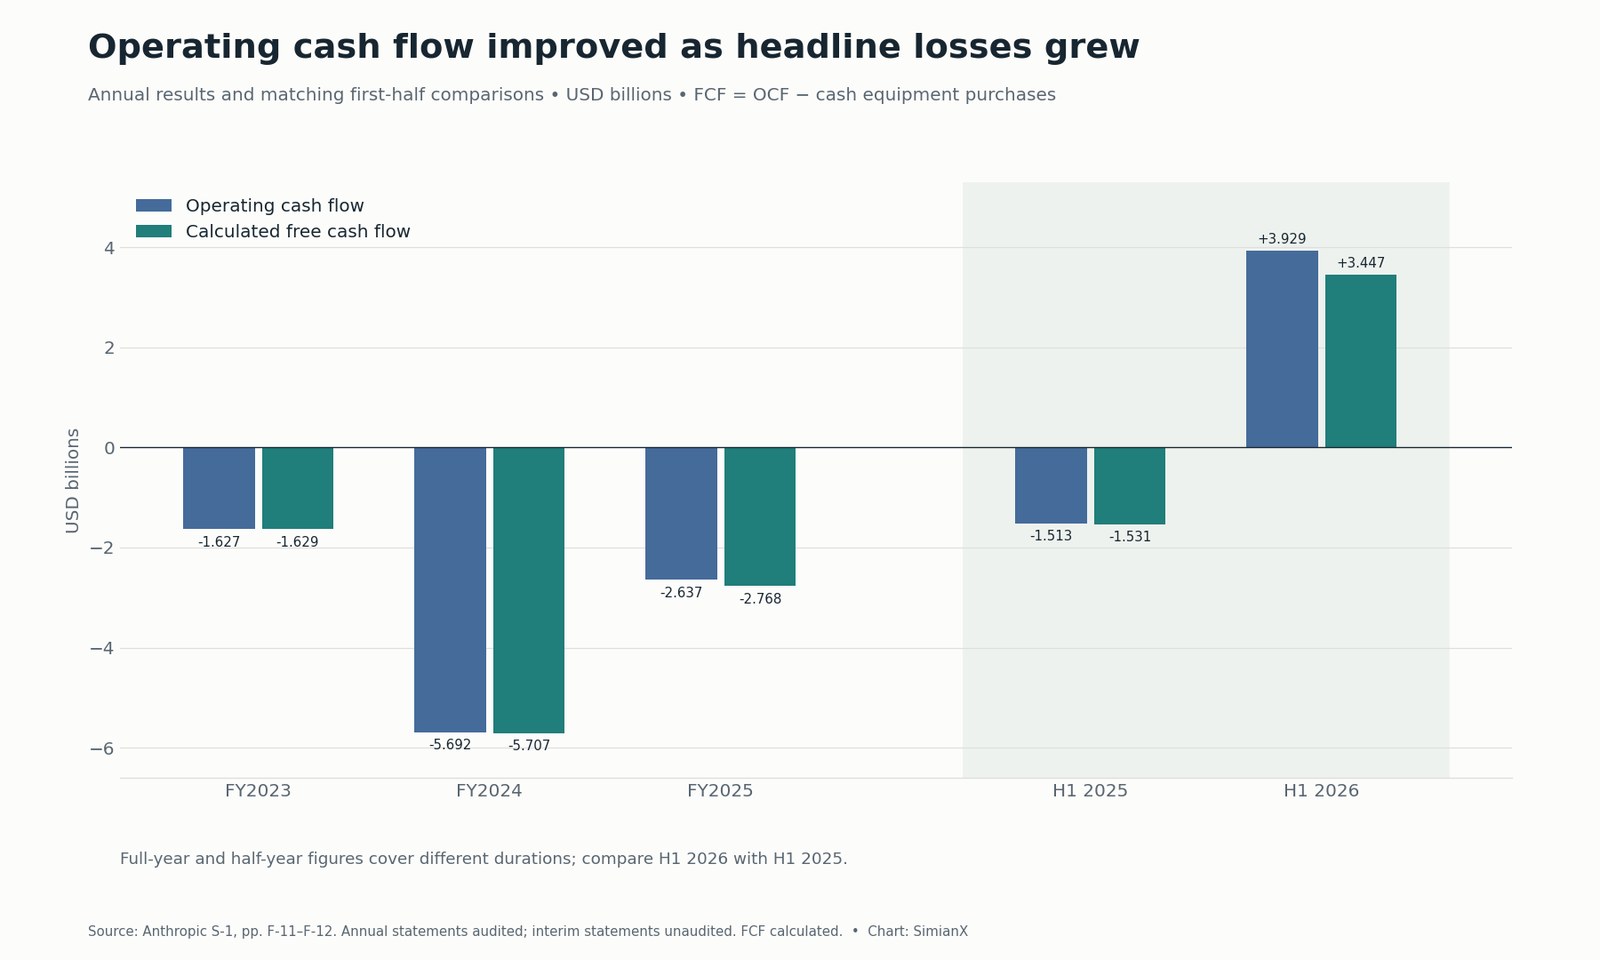
Pinatitibay ng kasaysayang ito ang argumento na bumubuti ang operasyon: bumuti ang cash flow habang lumalaki ang net loss na dulot ng financing. Ipinapakita rin nito kung bakit hindi gumagana ang pagtatantiya ng tagal ng cash batay sa headline loss. Ang cash burn ay daloy sa loob ng isang takdang panahon; ang cash at investments ay balanse sa isang takdang petsa. Hindi mahihinuha ang alinman mula sa net loss kapag nangingibabaw ang malalaking noncash valuation adjustments.
Saan Nanggaling ang $131.7 Bilyong Liquidity?
Nagbigay ang financing activities sa unang kalahati ng $110.774 bilyon, kabilang ang $110.432 bilyong net proceeds sa preferred stock. Nagbigay ang operating activities ng $3.929 bilyon. Samakatuwid, mas sumasalamin ang liquidity cushion sa paglikom ng kapital kaysa naipong cash mula sa operasyon.
Gumamit ang investing activities ng $17.181 bilyon, ngunit $482 milyon lamang ang cash na pagbili ng kagamitan. Ang pinakamalalaking bahagi ay $18.972 bilyong pagbili ng panandaliang pamumuhunan, na nabawasan ng $2.610 bilyong sales at maturities; gumamit ang iba pang investing activities ng $337 milyon. Binabago ng paglilipat ng pera sa securities ang anyo ng liquidity. Maling paglalarawan sa pisikal na pamumuhunan ang pagtawag sa buong investing outflow na “capex.”
Pinagsasama ng $131.651 bilyon ang cash at panandaliang pamumuhunan. Hindi kasama ang $2.529 bilyong restricted cash na hiwalay na iniulat. Mahalaga ang malaking liquid balance, ngunit hindi ito patunay na may pondo na ang bawat obligasyon: mahalaga ang petsa ng pagbabayad, mga paghihigpit, kondisyon sa bagong financing at cash na matatanggap mula sa customer sa hinaharap. Sanggunian: S-1 balance sheet at cash-flow statement, pp. F-6 at F-11–F-12.
Bayarin sa Compute: Mas Malaki ang Obligasyon kaysa Kasalukuyang Capex
Ipinapakita ng dalawang pagsisiwalat noong Hunyo 30 ang lawak nito:
| Pagsisiwalat noong Hunyo 30, 2026 | Halaga | Kahulugan ng bilang |
|---|---|---|
| Nakatakda o minimum na contractual commitments | Humigit-kumulang $265.6 bilyon | Mga pagbili sa hinaharap sa loob ng isa hanggang 20 taon; hindi kasama ang kasunduang walang matutukoy na minimum |
| Mga lease na hindi pa nagsisimula | Humigit-kumulang $321.4 bilyon | Tinatayang obligasyon sa lease sa hinaharap bago i-discount; may nakadepende sa kondisyon ng kontrata; magsisimula sa 2026–2028 |
| Kabuuan ng dalawang isiniwalat na kategorya, kinalkula | Humigit-kumulang $587.0 bilyon | Paghahambing ng saklaw sa isang takdang petsa, hindi kasalukuyang bayarin o pinal na kabuuan ng lahat ng compute |
Mga sanggunian: S-1 Notes 8 at 13, pp. F-36 at F-59. Blangko sa unang prospectus ang mas malawak na pinagsamang committed spending mula Setyembre at kasunod nito, ang halagang bago 2030 at ang kabuuan sa susunod na 12 buwan. Hindi makakalkula ang eksaktong kakulangan sa pondo sa malapit na panahon mula sa mga blangkong iyon.
Mas detalyado ang paglalarawan ng mga kontrata, ngunit iba ang mga petsa at saklaw nila sa mga tala noong Hunyo 30. Basahin ang bawat isa; huwag idagdag ang mga ito sa $587 bilyon.
| Kabilang panig sa kontrata | Nakasaad na halaga | Panahon at tuntunin sa bayad na nakaaapekto sa panganib |
|---|---|---|
| Broadcom TPU equipment leases | Humigit-kumulang $161.2 bilyong renta, bukod sa interes | Limang taong lease para sa capacity mula 2026–2027; hindi maaaring kanselahin maliban sa default |
| Google Cloud | Hindi bababa sa humigit-kumulang $114.5 bilyon | Abril 2026–Hulyo 2033; minimum na bayad anuman ang paggamit, na may contractual remedies para sa paglabag |
| Amazon AWS | Hindi bababa sa $110.0 bilyon | Mayo 2026–Abril 2036; minimum na bayad anuman ang paggamit |
| Microsoft Azure | Hindi bababa sa $44.9 bilyon | Nobyembre 2026–Mayo 2033; kabilang sa batayan ng remedyo ang hindi naayos na paglabag o hindi naihatid na tranche |
| SpaceXAI GPU capacity | Hanggang $120.5 bilyon | Hanggang 2029; pagkansela na may 90 araw na abiso matapos ang unang mga panahong magtatapos sa Enero at Marso 2027 |
| Nscale GPU capacity | Hanggang humigit-kumulang $44.6 bilyon | Hanggang 2033; sinisingil kapag naihatid at tinanggap ang capacity; mahalaga ang kondisyon sa financing at paghahatid |
| Lambda GPU capacity | Humigit-kumulang $41.3 bilyon | Hanggang 2034; sinisingil kapag tinanggap; may kondisyon sa pag-lease ng pasilidad ang $34.9 bilyong kasunduan noong Agosto |
Sanggunian: S-1 contractual obligations, pp. 171–173. Pinaghahalo ng mga halagang ito ang minimums, lease rent, pinakamataas na halaga at conditional delivery. Hindi fixed-dollar commitments sa talahanayang iyon ang karagdagang TPU capacity na tinatayang $125–150 bilyon at AMD systems na inaasahang lalampas sa $20 bilyon kung bibilhin nang buo.
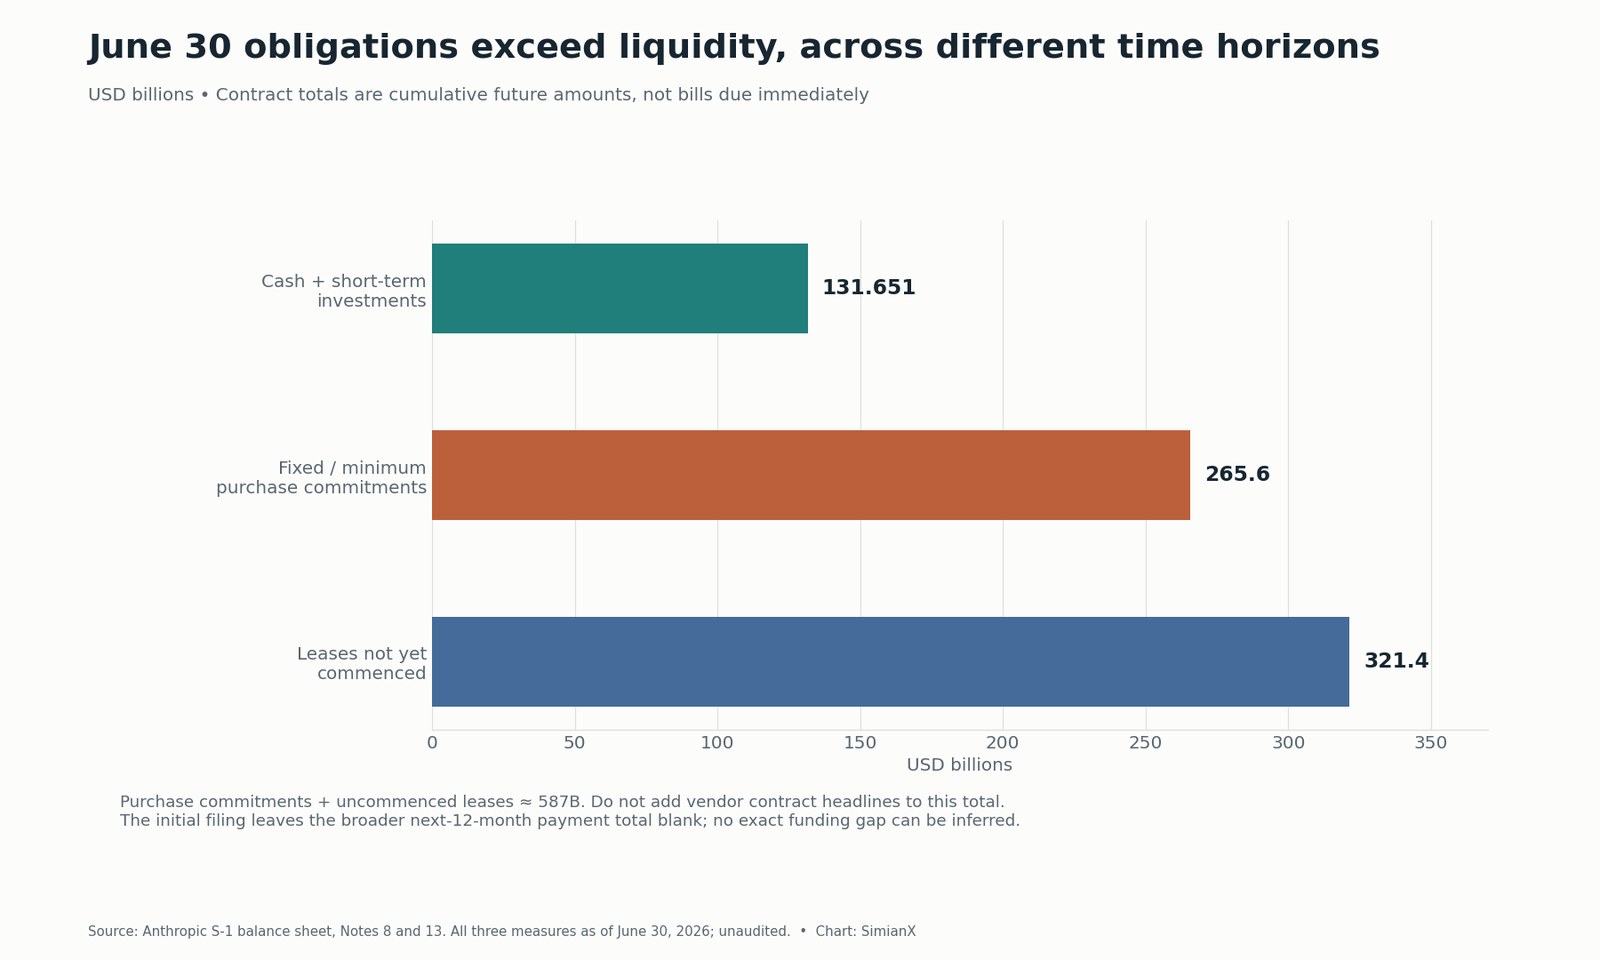
Ang pangunahing panganib ay hindi pagtutugma ng haba ng obligasyon: nakabatay sa paggamit ang malaking bahagi ng revenue at wala itong katumbas na pangmatagalang commitment ng customer, habang tumatagal nang maraming taon ang bayarin sa capacity. Maaaring mas mabilis magbago ang demand kaysa cost base. Sa kabilang banda, maaaring magbukas ng paglago ang maagang pagtiyak ng capacity na mawawala sana sa negosyong kulang sa compute. Paggamit, presyo at karapatang magkansela ang magtatakda kung aling epekto ang mananaig.
Pinapagaan ng supplier funding ang agwat sa timing ngunit hindi nito inaalis ang gastos. Naglaan ang note arrangements noong Hunyo 30 ng hanggang $77 bilyong potensyal na financing, na may mga kondisyon: Google $20 bilyon, Amazon $15 bilyon at Broadcom $42 bilyon, ang huli ay partikular para sa lease rent. Hindi ito $77 bilyong cash na walang restriksiyon at nasa bangko na. Nakadepende sa delivery at deployment ang hiwalay na equity commitment ng AMD na hanggang $5 bilyon. Subaybayan ang aktuwal na cash draws, conversions at shares na inilabas sa halip na ibawas ang bawat inanunsyong financing ceiling sa bawat malaking spending figure.
Sinusuri ng aming Broadcom AI revenue reference, pagsusuri sa Micron–Anthropic deal at pagsusuri sa kontrata ng Akamai ang panig ng supplier. Ang contracted revenue ng supplier ay obligasyon sa bayad ng customer; hindi awtomatikong pinatutunayan ng alinman na kumikita ang paggamit sa capacity.
Gaano Kadaling Maging Negatibo ang Free Cash Flow?
Panatilihing $3.929 bilyon ang operating cash flow ng unang kalahati at baguhin ang anim na buwang cash na pagbili ng kagamitan:
| Anim na buwang operating cash flow | Anim na buwang cash na pagbili ng kagamitan | Free cash flow ayon sa depinisyong ito |
|---|---|---|
| $3.929 bilyon | $0.482 bilyon | +$3.447 bilyon |
| $3.929 bilyon | $5.000 bilyon | −$1.071 bilyon |
| $3.929 bilyon | $10.000 bilyon | −$6.071 bilyon |
| $3.929 bilyon | $20.000 bilyon | −$16.071 bilyon |
Unang hilera lamang ang datos ng iniulat na panahon; ang iba ay mga sensitivity, hindi forecast. $3.929 bilyon ang breakeven para sa cash na kagamitan sa palagay na pareho ang operating cash flow. Magbabago ang aktuwal na operating cash flow ayon sa koleksyon, pagpepresyo ng modelo, paggamit, payroll at gastos sa imprastraktura.
Dagdag na dahilan ang leasing para tumingin lampas sa karaniwang capex. Maaaring lumabas sa financing cash flow ang principal ng finance lease, at maaaring dumating ang kagamitan sa noncash arrangements. Maaaring maliit ang iniulat na paunang equipment capex ng negosyong umuupa ng accelerators habang may nakatakdang bayad ito sa maraming taon. Kaya mas may kaugnayan sa pagpopondo ang babala ng Anthropic tungkol sa malaking paunang pamumuhunan sa hinaharap kaysa basta pag-extrapolate sa $482 milyon ng unang kalahati.
Para sa paghahambing sa listed companies, tingnan ang kasaysayan ng free cash flow ng Tesla at talahanayan ng backlog at utang ng CoreWeave. Magkaiba ang kanilang business models; ang magkakatulad na tanong ay kung paano nagtutugma ang pamumuhunan, contractual receipts at financing.
Stock Compensation: Maaaring Ma-dilute ang May-ari Kahit Positibo ang Cash Flow
$2.185 bilyon ang stock-based compensation sa unang kalahati, humigit-kumulang 13.4% ng revenue at 63.4% ng $3.447 bilyong kinalkulang free cash flow. Kapag mekanikal itong ibinawas, $1.262 bilyon ang matitira. Sensitivity iyon sa ekonomikong gastos ng equity awards, hindi dagdag na cash outflow o iniulat na cash-flow measure.
Noong Hunyo 30, nagsiwalat ang Anthropic ng $26.6 bilyong hindi pa kinikilalang RSU compensation. Kung natapos na ang IPO noong Hunyo 30, 2026, $2.9 bilyon ang kikilalanin nang pinagsama-sama; ang natitirang $23.7 bilyon ay kikilalanin sa weighted-average na 2.1 taon. Tinutukoy rin sa paghahain ang $3.1 bilyong hindi pa kinikilalang compensation para sa ibang natitirang equity awards. Hindi dapat ituring ang lahat ng ito bilang agarang cash bill o agarang paglalabas ng shares.
Mga sanggunian: S-1 stock-based compensation disclosures, pp. 64–65, 174 at Note 10. Natutugunan ng pagiging epektibo ng registration statement ang performance condition para sa malaking bahagi ng RSUs; nakaaapekto pa rin sa timing ang service conditions, settlement at tax withholding.
Ang pagsubok para sa shareholder ay cash generation bawat fully diluted share, matapos ang IPO share issuance, note conversions at employee awards. Hindi kapalit ng pinal na fully diluted IPO capitalization ang basic weighted-average shares sa panahong nalugi. Hindi kasama ang ilang instrumento sa diluted loss-per-share calculations dahil magiging antidilutive ang epekto nila. Hintayin ang kumpletong offering terms bago mag-angkin ng eksaktong halaga bawat share pagkatapos ng IPO.
Makatuwiran ba ang $1.5–2 Trilyong Valuation Dahil sa Mas Mabuting Cash Flow?
Ang $1.5–2 trilyong valuation range ay kontekstong iniulat sa balita, hindi price range sa S-1. Nililinaw ng ulat ng AP sa araw ng paghahain na wala pang pinal na mga tuntunin. Ang shares lamang na ibinebenta ng kumpanya ang nagdadala ng bagong cash sa treasury nito; hindi ang secondary shares na ibinebenta ng kasalukuyang may hawak.
Gamit ang mga hipotetikal na equity value na iyon:
| Batayan ng revenue | Revenue denominator, kinalkula | $1.5 trilyong equity value / revenue | $2.0 trilyong equity value / revenue |
|---|---|---|---|
| Aktuwal na FY2025 | $4.585 bilyon | 327.2× | 436.2× |
| Unang kalahati 2026 × 2 | $32.572 bilyon | 46.1× | 61.4× |
| Q2 2026 × 4 | $46.220 bilyon | 32.5× | 43.3× |
Mga halimbawa ito ng equity value kaugnay ng revenue, hindi enterprise-value multiples o forecast. Hindi kasama rito ang pinal na IPO proceeds, utang, conversion terms at kasunod na pagbabago sa balance sheet. Ipinapakita ng pagkakaiba kung gaano nakasalalay ang konklusyon sa denominator na lumalaki kasabay ng negosyo. Makatutulong sa pagbalangkas ng ekspektasyon ang pag-annualize sa mabilis lumaking quarter, ngunit hindi nito itinatakda ang benta sa susunod na taon.
Nililinaw ng ikalawang sensitivity ang cash na kakailanganin sa huli. Sa hipotetikal na $2 trilyong equity value at 40 beses ng napapanatiling taunang free cash flow, kakailanganin ng negosyo ng $50 bilyong taunang FCF. Sa 25% FCF margin, katumbas iyon ng $200 bilyong taunang revenue. Magbabago ang pangangailangan kapag binago ang multiple, margin o valuation. Hindi ito price target; paraan ito upang subukan kung tugma ang ipinapalagay na negosyo sa hinaharap sa presyong ibinabayad ngayon.
Tesis sa Pamumuhunan: Ano ang Magpapatunay o Magpapahina Rito?
| Tanong | Ebidensiyang sumusuporta sa positibong senaryo | Ebidensiyang magpapahina rito |
|---|---|---|
| Magpapatuloy ba ang operating leverage? | Mas mabilis lumago ang revenue kaysa delivery at paulit-ulit na research costs sa maraming quarter | Binabaligtad ng panandaliang compute at bagong capacity ang margin gain |
| Nagiging cash ba ang revenue? | Nakokolekta ang receivables at nananatiling positibo ang cash generation matapos punan muli ang prepayments | Bumabagal ang koleksyon o kailangang bayaran ang supplier bago matanggap ang bayad ng customer |
| Produktibo ba ang capacity? | Umaabot sa kumikitang paggamit ang bagong deployment bago sumagad ang malalaking bayarin | Dumarating ang committed capacity bago ang demand o bumababa ang presyo |
| Napapanatili ba ang financing? | Nagiging available ang conditional funding kapag due na ang bayarin | Nililimitahan ng delivery conditions, collateral o access sa capital markets ang funding |
| Nakikinabang ba ang may-ari? | Lumalaki ang napapanatiling cash bawat diluted share matapos ang conversions at awards | Sinisipsip ng dilution o sobrang taas na entry valuation ang paglago ng cash |
Nakasandig ang positibong senaryo sa naobserbahang operating leverage at demand: tunay ang Q2 operating profit ayon sa GAAP, hindi lamang bunga ng pag-aalis ng financing marks. Nakasandig ang negatibong senaryo sa ibang haba ng panahon: lumalaki ang multiyear obligations at paunang paggastos lampas sa asset-light na cash profile ng iniulat na kalahating taon.
Ang mapagpasyang ebidensiya ay paulit-ulit na cash generation matapos magsimulang gumamit ng cash ang bagong imprastraktura. Napapabuti ng pagwawasto sa maling pagkaunawa sa accounting ang pagsusuri. Hindi nito masasagot kung mag-iiwan ng sapat na balik ang magiging IPO price para sa mga panganib sa pagpopondo, pagpapatupad at kompetisyon.
Praktikal na Checklist sa Mga Update ng Paghahain
- Basahin ang bawat S-1 amendment. Palitan ng aktuwal na tuntunin ang blangkong presyo, proceeds at pro forma capitalization; ihiwalay ang primary at secondary shares.
- Buuin muli ang buong cash reconciliation. Pagtugmain ang net loss, noncash financing marks, compensation at bawat pagbabago sa working capital.
- Subaybayan ang koleksyon at prepayments. Ihambing ang edad ng receivables, paunang bayad ng customer at timing ng bayad sa supplier sa paglago ng revenue.
- Ilatag ang bayarin ayon sa petsa. Ihiwalay ang minimums, pinakamataas na halaga, opsiyonal na capacity at kondisyon; alisin ang magkakapatong na contract disclosures.
- Sukatin ang balik bawat share. Isama ang note conversions, employee awards at bagong financing bago suriin ang napapanatiling cash generation para sa shareholder.
Maaaring ayusin ng stock-analysis workflow ng SimianX ang pananaliksik sa listed cloud providers at infrastructure suppliers. Maaaring ihambing ng live analysis session ang operating, valuation at risk arguments para sa suportadong ticker. Ang Amazon CTA sa pahinang ito ay proxy sa pamamagitan ng listed counterparty; hindi nagbibigay ng direktang pagmamay-ari sa ANT shares o tumutulad sa returns ng Anthropic ang pagbili ng AMZN.
Mga Madalas Itanong
Magkano ang cash burn ng Anthropic sa unang kalahati ng 2026?
Sa netong operasyon, nakalikha ito ng $3.929 bilyon sa halip na gumamit ng cash. Matapos ang $482 milyong cash na pagbili ng kagamitan, positibong $3.447 bilyon ang free cash flow ayon sa depinisyong ginamit dito. Hindi kasama sa resultang iyon ang lahat ng contractual payments sa hinaharap.
Bakit $80.7 bilyon ang net loss ng Anthropic?
Kasama sa $80.748 bilyong pagkalugi ang $72.388 bilyong financing fair-value expense at $8.720 bilyong ibang financial-instrument adjustments. Ipinapaliwanag ng mga noncash item na ito ang malaking bahagi ng pagkakaiba ng tubo at cash. Maaari pa ring lumitaw ang ekonomikong epekto sa dilution o settlement terms.
Cash burn ba ang $8.36 bilyong natira matapos alisin ang pinakamalaking charge?
Hindi. Kailangan ding isama ang ikalawang financial-instrument adjustment at ang natitirang cash-flow reconciliation. Ang buong rekonsilyasyon lamang ang umaabot sa iniulat na $3.929 bilyong operating cash inflow.
Tumutubo ba ang Anthropic?
Nag-ulat ito ng $974 milyong GAAP operating income sa Q2 2026, ngunit $693 milyong operating loss at $80.748 bilyong net loss sa unang kalahati. Magkakaibang sukatan at panahon ang inilalarawan ng operating profit, adjusted profit at positibong cash flow.
Magkano ang revenue ng Anthropic?
Iniuulat ng S-1 ang $4.585 bilyon para sa FY2025 at $16.286 bilyon para sa unang kalahati ng 2026, kabilang ang $11.555 bilyon sa Q2. Kapag minultiply sa apat ang pinakahuling quarter, $46.220 bilyon ang annualized pace, hindi iniulat na taunang resulta o forecast.
Kailangan bang bayaran agad ang $587 bilyong commitments?
Hindi. Kabuuan iyon ng dalawang pagsisiwalat noong Hunyo 30 para sa mga pagbili sa hinaharap at lease na hindi pa nagsisimula sa maraming taon. Mahalaga ang kondisyon at petsa ng pagbabayad. Blangko sa unang prospectus ang mas malawak na total para sa susunod na 12 buwan; hindi dapat idagdag muli sa mga tala ang headline contract amounts.
May IPO price o kumpirmadong trading date na ba ang ANT?
Iminumungkahi sa paghahain noong Oktubre 26 ang ANT sa Nasdaq ngunit blangko ang price range at bilang ng offering shares. Hindi nito pinatutunayang tapos na ang offering. Suriin ang SEC amendments at final prospectus para sa aktuwal na terms.
Paano Ia-update ang Sanggunian na Ito
Ang susunod na mahalagang update ay dapat sumunod sa S-1 amendment na nagbibigay ng offering terms, September financials o nawawalang iskedyul ng bayad. Idaragdag namin ang bagong quarter, bubuuin muli ang cash reconciliation nito, babaguhin ang mapa ng commitments at kakalkulahin ang dilution gamit ang aktuwal na capitalization. Mananatili ang nakasaad na depinisyon ng kinalkulang FCF upang maihambing ng mga mambabasa ang mga panahon. Patuloy na magkakahiwalay ang label ng mga senaryo at iniulat na resulta.
Mga Kaugnay na Babasahin
- Anthropic IPO date: na-file ang S-1, ticker ANT; OpenAI 2027
- Kita ng Amazon AWS Kada Quarter: Q2 2026 +37% vs $54B Capex
- Alphabet Q2 2026 Earnings: Google Cloud +82%, Capex Guidance
- Broadcom AI Revenue Kada Quarter: Bakit Bumagsak ang AVGO
- Micron Anthropic Deal: Termino, Status at Iba Pang AI Deal
- AKAM Stock: $11.6B Deal ng Anthropic at Kita Ayon sa Segment
- CoreWeave Stock 2026: $104B Backlog vs $35B na Utang
- Free Cash Flow ng Tesla Bawat Taon: $1.5B sa Q3 2026 at AI
Mga Sanggunian
- SEC EDGAR — S-1 filing index noong Oktubre 26, 2026
- Anthropic Form S-1 — income statements, cash flows, quarterly results at non-GAAP reconciliations
- Anthropic Form S-1 — MD&A contractual obligations, financing agreements at financial-statement Notes 8–10 at 13
- Anthropic — Series H funding announcement noong Mayo 28, 2026
- Associated Press — konteksto ng paunang IPO valuation at pangkalahatang pananalapi sa araw ng paghahain


