 Par Marcus Reeve
Ce que révèlent 76 ans de données mensuelles sur le calendrier boursier
Mis à jour en octobre 2026. Données arrêtées au 15 octobre 2026.
Réponse courte : Depuis 1950, les meilleurs mois du S&P 500 sont novembre (+1,9 % en moyenne), avril (+1,4 %) et décembre (+1,4 %, en hausse 72 % des années). Septembre est le pire (−0,6 %, en hausse 45 % des années). En 2026, septembre a reculé de 0,4 % et avril a progressé de 10,4 %.
Chaque année, les traders se posent les deux mêmes questions : quels sont les meilleurs mois pour la Bourse, et quels mois faut-il craindre ? La saisonnalité du S&P 500 — la tendance de l'indice à se comporter différemment selon le mois du calendrier — est l'un des schémas les plus anciens et les plus étudiés de la finance. Cette référence compile les rendements mensuels moyens approximatifs du S&P 500 de 1950 à 2025, explique les célèbres anomalies qui les sous-tendent — l'effet septembre, le « Sell in May and go away », le rallye du Père Noël et le cycle présidentiel — et montre ce que les données impliquent pour le reste de 2026, une année d'élections de mi-mandat qui occupe historiquement la place la plus faible du cycle de quatre ans.
Un avertissement avant les tableaux : la saisonnalité décrit des moyennes sur 76 ans, pas des garanties pour une année donnée. Traitez-la comme un contexte qui incline les probabilités, jamais comme un signal autonome. Nous reviendrons à la fin sur la façon dont les traders systématiques la combinent réellement avec des données en direct.
Le tableau complet de la saisonnalité mensuelle (1950–2025)
Le tableau ci-dessous résume le rendement moyen approximatif en prix et la part de mois positifs du S&P 500 pour chaque mois du calendrier depuis 1950. Les chiffres sont des moyennes des variations mensuelles de prix, calculées à partir des clôtures de fin de mois de l'historique du S&P 500 de Yahoo Finance (base décembre 1949) et recoupées avec les données de l'indice de CNBC, qui concordent à environ 0,1 point près par mois. La colonne 2026 donne le résultat de chaque mois cette année. Le tableau fait partie de notre pôle de référence sur l'histoire des marchés.
| Mois | Rendement moyen | % d'années positives | Rang | 2026 | Note saisonnière |
|---|---|---|---|---|---|
| Janvier | +1,1 % | 61 % | 5 | +1,4 % | « Effet janvier » + flux de nouvelle année |
| Février | 0,0 % | 54 % | 11 | −0,9 % | Accalmie de mi-trimestre |
| Mars | +1,0 % | 64 % | 6 | −5,1 % | Rééquilibrage de fin de trimestre |
| Avril | +1,4 % | 70 % | 2 | +10,4 % | Le mois le plus fort du printemps |
| Mai | +0,4 % | 62 % | 8 | +5,2 % | Début de la « moitié faible » |
| Juin | +0,2 % | 55 % | 9 | −1,1 % | Souvent plat, peu de conviction |
| Juillet | +1,3 % | 61 % | 4 | −0,1 % | Le meilleur mois de l'été |
| Août | 0,0 % | 55 % | 10 | +2,6 % | Liquidité mince, marché de vacances |
| Septembre | −0,6 % | 45 % | 12 | −0,4 % | L'effet septembre — le pire mois |
| Octobre | +0,9 % | 59 % | 7 | +1,2 % (au 15 oct.) | Le mois le plus volatil, mais « tueur d'ours » |
| Novembre | +1,9 % | 70 % | 1 | — | Le meilleur mois en moyenne |
| Décembre | +1,4 % | 72 % | 3 | — | Le meilleur taux de réussite de tous |
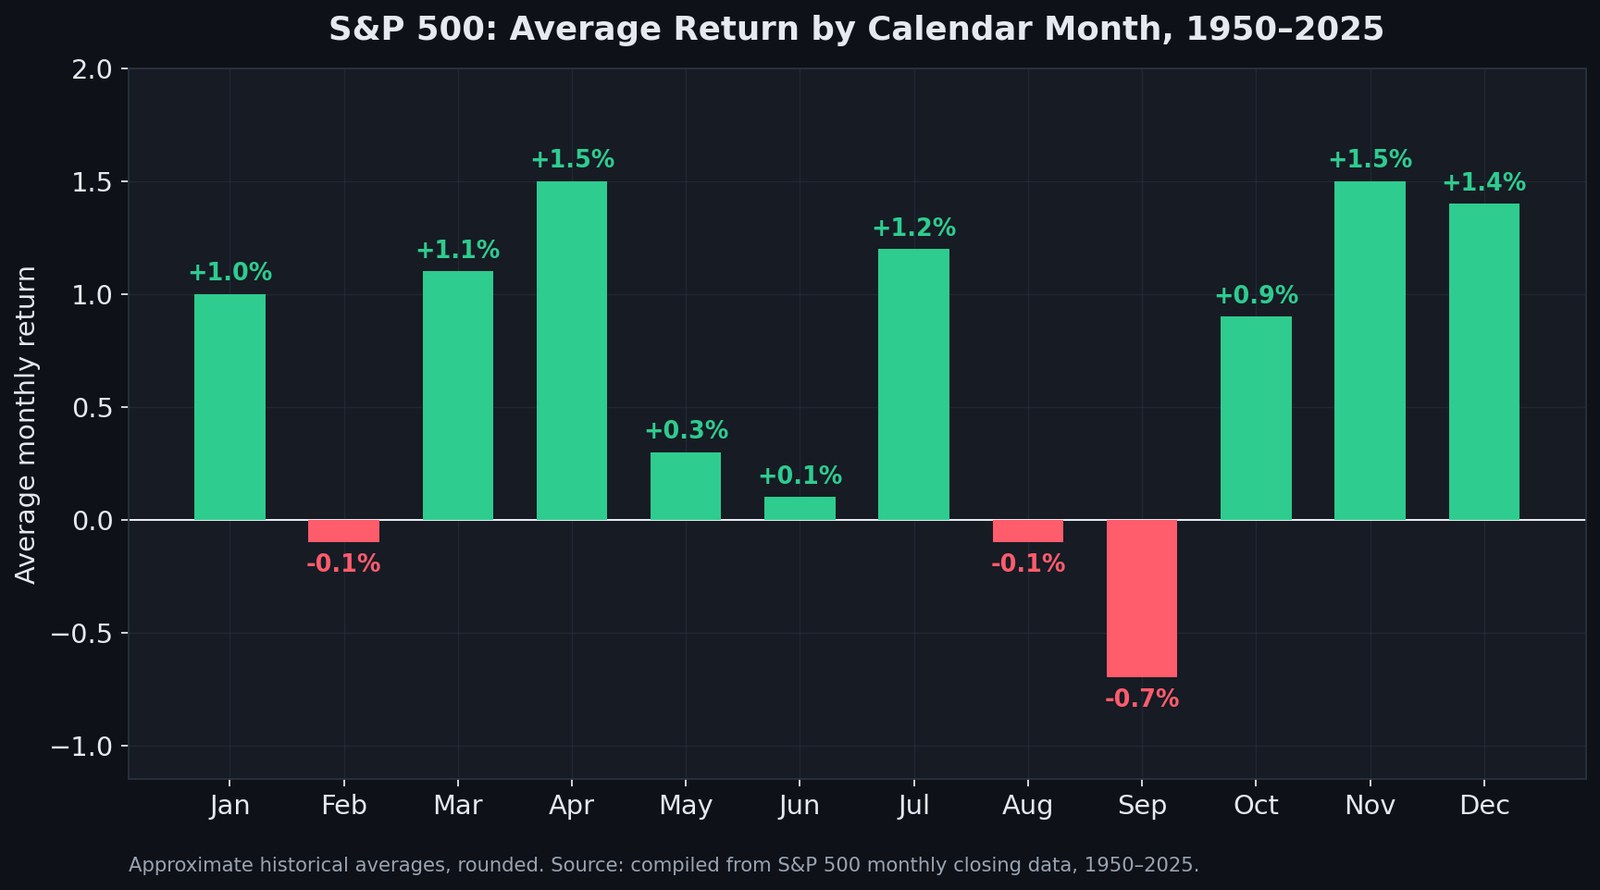
Trois faits ressortent de sept décennies de données :
- Novembre, avril et décembre sont les mois les plus forts. Ils combinent les rendements moyens les plus élevés (+1,4 % à +1,9 %) et des taux de réussite élevés (70–72 % positifs). La fenêtre novembre–avril contient cinq des six mois les plus forts.
- Septembre est le seul mois fiablement mauvais. C'est le seul mois avec une moyenne nettement négative (−0,6 %) et un taux de réussite inférieur à 50 % (45 %). Tous les autres mois « faibles » (février, juin, août) ressemblent davantage à un pile ou face autour de zéro.
- L'été n'est pas un désastre — c'est une zone morte. Mai, juin et août affichent une moyenne proche de zéro. Le problème de la moitié faible de l'année n'est pas l'ampleur des pertes moyennes ; c'est que, historiquement, on a touché très peu de récompense pour le risque porté.
L'effet septembre : pourquoi le pire mois continue de sous-performer
L'effet septembre est l'anomalie calendaire la plus persistante des actions américaines. Depuis 1950, septembre est le pire mois pour le S&P 500, le Dow et le Nasdaq à la fois, et le schéma a aussi été documenté sur des marchés hors des États-Unis.
Pourquoi persiste-t-il alors que la plupart des anomalies connues finissent arbitrées ? Les chercheurs avancent des explications qui se recoupent plutôt qu'une réponse unique :
- Clôtures fiscales des fonds. De nombreux fonds américains clôturent leur exercice le 31 octobre et matérialisent leurs pertes en septembre, créant une pression vendeuse mécanique.
- Repositionnement post-vacances. Les desks institutionnels reviennent des congés d'août et exécutent en même temps les réductions de risque différées.
- Calendrier des émissions obligataires. Septembre est historiquement un mois chargé en nouvelle offre de dette, ce qui draine la liquidité des actions.
- Prudence autoréalisatrice. Suffisamment d'intervenants s'attendent désormais à un septembre faible et réduisent le risque à l'avance, anticipant la faiblesse.
Quel que soit le mélange de causes, la conclusion pratique reste modeste : septembre est un mauvais mois pour ajouter du levier et un mois historiquement payant pour détenir des couvertures — pas une raison de liquider un portefeuille. Si vous voulez surveiller les conditions qui transforment réellement un creux saisonnier en vraie correction, les signaux de largeur de marché, de révisions et de spreads de crédit suivis dans notre veille des corrections de Wall Street comptent bien plus que le calendrier. En 2026, le mois n'a suivi le schéma que de façon modeste : le S&P 500 a reculé de 0,4 % en septembre.
« Sell in May and Go Away » : ce que montrent vraiment 76 ans de données
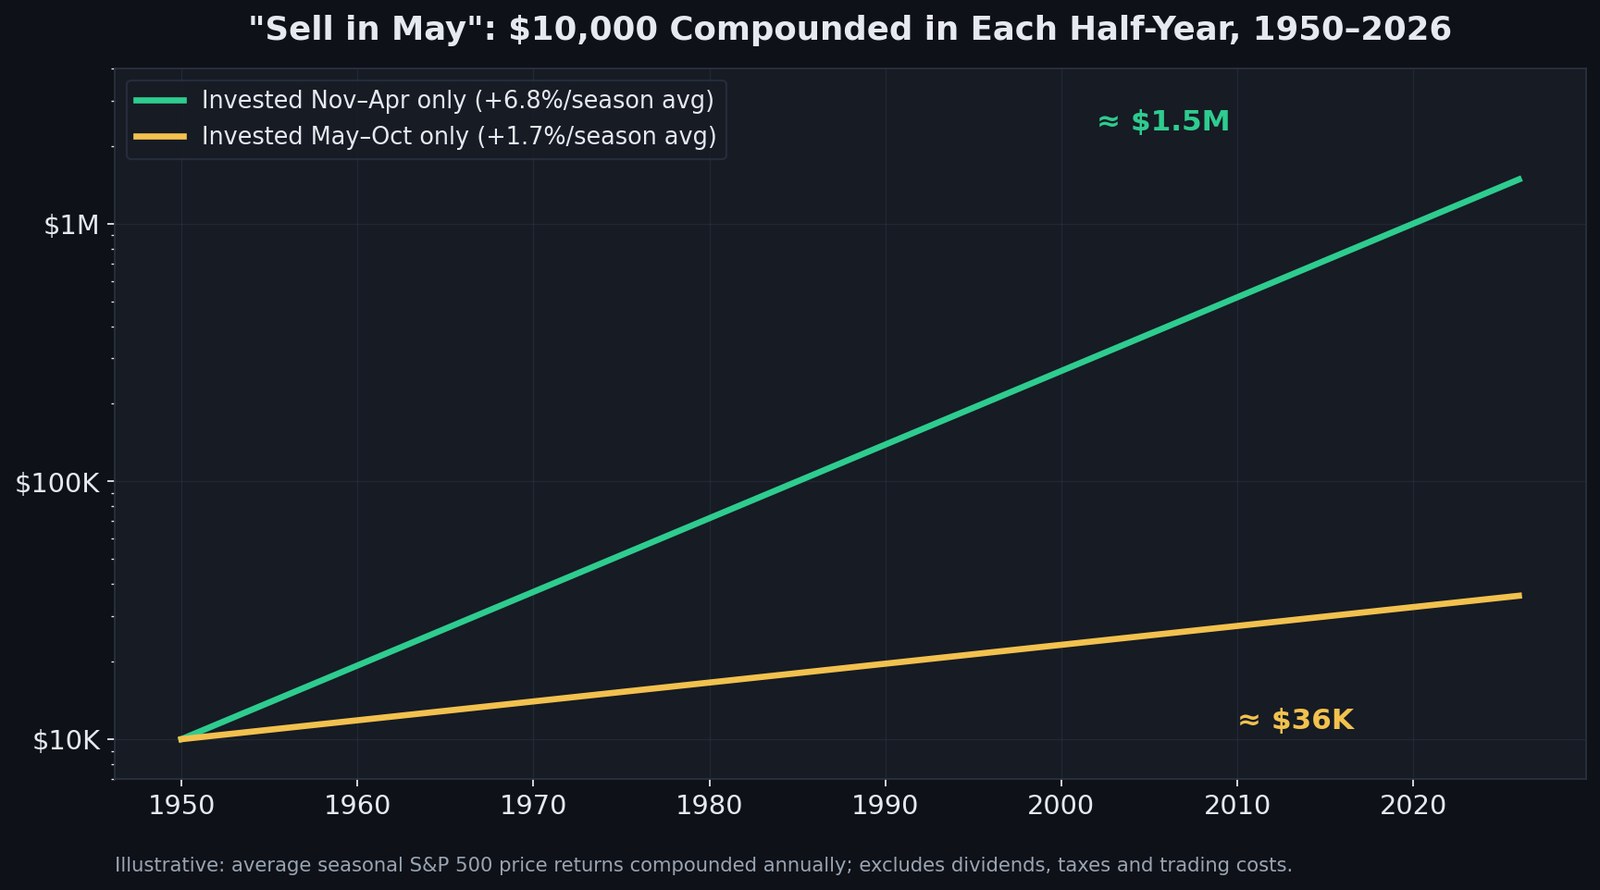
La règle saisonnière la plus célèbre divise l'année en deux moitiés : la « moitié forte » de novembre à avril et la « moitié faible » de mai à octobre. Le slogan est antérieur au S&P 500 moderne — il vient des courtiers londoniens partant en vacances d'été — mais les données qui le sous-tendent sont réelles.
Depuis 1950, le S&P 500 a gagné en moyenne +7,0 % de novembre à avril contre +2,1 % de mai à octobre, la moitié d'hiver étant en hausse 76 % des années et la moitié d'été 66 %. Composé sur 76 ans, l'écart est important : 10 000 dollars investis uniquement pendant les moitiés d'hiver atteignent environ 1,17 million, tandis que les mêmes 10 000 dollars investis uniquement pendant les moitiés d'été n'atteignent qu'environ 34 000 dollars. En 2026, l'indice a gagné environ 7,4 % entre fin avril et le 15 octobre, déjà au-dessus de la moyenne historique de mai à octobre.
Faut-il donc vraiment vendre en mai ? Pour la plupart des investisseurs, non — et les raisons méritent d'être détaillées :
- Les deux moitiés sont positives en moyenne. Sortir de mai à octobre a historiquement réduit le rendement total par rapport au simple fait de rester investi ; cela n'a amélioré que le rendement ajusté du risque.
- Les impôts et les coûts dévorent l'avantage. Matérialiser ses gains chaque mois de mai transforme la capitalisation de long terme en événements fiscaux de court terme. Après frictions, la version naïve de la stratégie perd contre le buy-and-hold dans la plupart des études, y compris les preuves de long terme résumées par Investopedia.
- La dispersion est large. Mai–octobre 2025 a gagné 22,8 %, la meilleure moitié d'été depuis 1950. Mai–octobre 2008 a perdu 30,1 %. La moyenne masque tout ce qui compte au cours d'une année donnée.
La lecture sophistiquée du « Sell in May » n'est pas sortir en mai ; c'est attendre moins du marché estival et dimensionner en conséquence. C'est aussi ainsi qu'elle s'articule avec les données des marchés baissiers : comme le montre notre référence sur tous les marchés baissiers du S&P 500 depuis 1929, les dégâts les plus profonds de l'histoire se sont concentrés dans la fenêtre mai–octobre — y compris 1987, 2002 et 2008.
Octobre : le mois des krachs qui, en secret, tue les ours
Octobre traîne la réputation la plus effrayante du calendrier parce que les krachs de 1929, 1987 et 2008 y ont explosé, et que sa volatilité réalisée est la plus élevée de tous les mois : sa variation quotidienne moyenne depuis 1950 est d'environ 0,79 %, contre 0,60–0,71 % pour les autres mois. Pourtant, son rendement moyen depuis 1950 est positif (+0,9 %), et il porte un surnom que les professionnels emploient plus souvent que « mois du krach » : le tueur d'ours. De nombreuses baisses d'après-guerre — dont celles de 1957, 1960, 1966, 1974, 1990, 2002, 2011 et 2022 — ont touché leur plus bas final en clôture en octobre.
La leçon : octobre est un mois de résolution, pas de direction fiable. La volatilité s'y agglutine, et historiquement cette volatilité a marqué des fins bien plus souvent que des débuts. Vendre dans la panique un trou d'air d'octobre a été l'une des habitudes les plus coûteuses de l'histoire des marchés.
Le rallye du Père Noël, l'effet janvier et le tournant du mois
Trois anomalies plus modestes complètent la carte saisonnière :
- Rallye du Père Noël. Les cinq dernières séances de décembre plus les deux premières de janvier ont gagné en moyenne environ +1,3 % depuis 1950, positives près de quatre années sur cinq. Son inventeur, Yale Hirsch, du Stock Trader's Almanac, y a attaché le célèbre avertissement : « Si le Père Noël ne vient pas, les ours débarqueront à Broad et Wall » — un rallye manqué a souvent précédé des mois de janvier faibles.
- L'effet janvier. Les petites capitalisations surperformaient historiquement les grandes en janvier, lorsque les ventes fiscales de fin d'année se retournaient. C'est le cas le plus net d'une anomalie qui s'érode après publication : depuis les années 1990, l'avantage s'est considérablement réduit, les investisseurs l'ayant anticipé.
- Effet de tournant du mois. Une part disproportionnée de l'ensemble des rendements boursiers s'accumule dans la fenêtre allant du dernier jour de Bourse d'un mois aux trois ou quatre premiers du suivant, portée par les flux salariaux, les versements 401(k) et les rééquilibrages systématiques.
L'histoire de l'effet janvier est l'avertissement essentiel de tout ce sujet : les avantages calendaires sont faibles, publics et susceptibles de s'éroder. Quiconque les trade mécaniquement sans données de confirmation se porte volontaire pour fournir la liquidité de ceux qui confirment.
Le cycle présidentiel : pourquoi 2026 occupe la place faible
Au-delà de la carte mensuelle, le cycle électoral présidentiel de quatre ans est le schéma saisonnier de moyen terme le plus puissant des actions américaines — et 2026 est une année de mi-mandat, historiquement la plus faible des quatre.
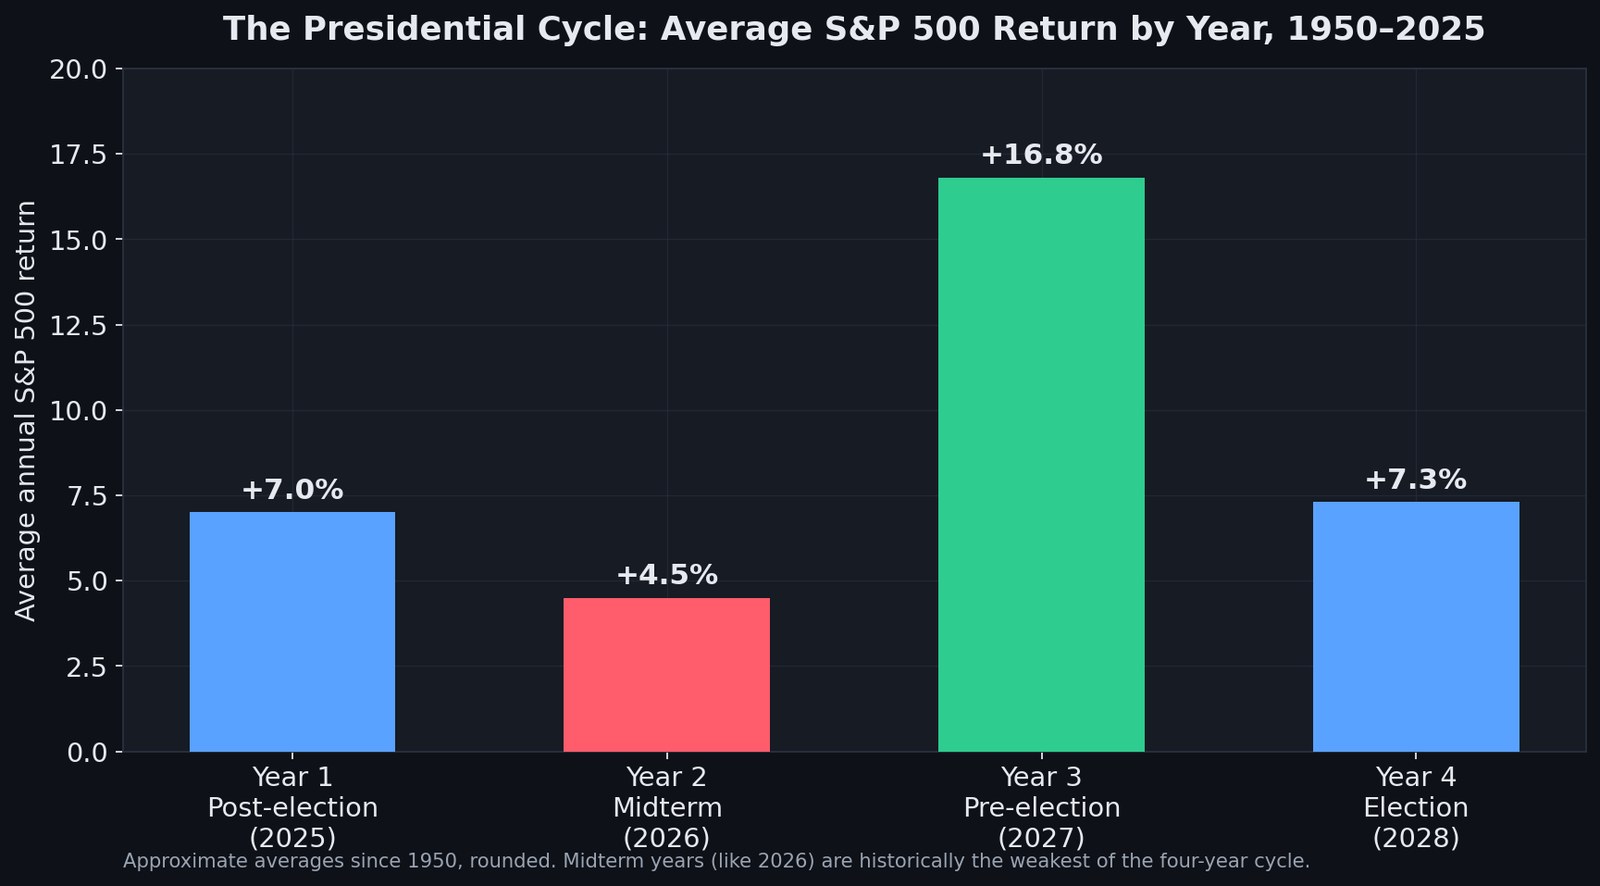
Depuis 1950 (rendements annuels en prix, 1950–2025), le rendement moyen du S&P 500 par année du cycle :
| Année du cycle | Rendement moyen | Caractère |
|---|---|---|
| Année 1 — post-électorale (2025) | +8,4 % | L'agenda du nouveau gouvernement se price |
| Année 2 — mi-mandat (2026) | +4,6 % | Année la plus faible ; plus forte baisse moyenne |
| Année 3 — pré-électorale (2027) | +17,2 % | L'année la plus forte, de loin |
| Année 4 — électorale (2028) | +8,1 % | Positive mais agitée à l'approche du vote |
Les années de mi-mandat présentent deux signatures. D'abord, la plus forte baisse moyenne en cours d'année du cycle — environ 17,5 % en moyenne depuis 1950, contre 11–13 % les trois autres années — touchant souvent son plancher dans la fenêtre août–octobre, au pic de l'incertitude électorale. Ensuite, une résolution constante : le S&P 500 a été plus haut 12 mois après chaque élection de mi-mandat depuis 1950 (19 sur 19), avec un gain moyen d'environ 15 %, l'incertitude politique se dissipant quel que soit le parti vainqueur. L'historique complet année par année figure dans notre référence sur le cycle présidentiel et notre tableau des années de mi-mandat.
Pour 2026 précisément, le scénario historique dit : respectez la possibilité d'une fin d'été et d'un début d'automne agités, et traitez toute faiblesse de septembre–octobre propre aux années de mi-mandat comme un terrain historiquement fertile plutôt que comme une raison de capituler. Ce scénario interagit avec le tableau macro en direct — les anticipations sur la Fed en particulier — que nous suivons en temps réel dans notre carte des anticipations de baisse des taux de la Fed en 2026. Et si votre attention porte sur la trajectoire de long terme du S&P vers de nouveaux sommets, le cadre momentum-liquidité de S&P 500 vers 7000 est la lecture complémentaire.
Jusqu'ici, 2026 n'a pas suivi le scénario de mi-mandat. Au 15 octobre, le S&P 500 gagnait 13,1 % depuis le début de l'année, sa plus forte baisse avait été de 9,1 % (du 27 janvier au 30 mars), soit environ la moitié de la moyenne des années de mi-mandat, et il a clôturé à un record de 7 818,93 points le 6 octobre. L'élection de mi-mandat a lieu le 3 novembre 2026.
La saisonnalité existe-t-elle aussi en crypto ?
Les schémas calendaires ne sont pas réservés aux actions. Le Bitcoin a ses propres rythmes bien documentés — des mois d'octobre historiquement forts (« Uptober »), des septembres faibles, et le cycle de halving de quatre ans qui domine tout le reste. La mécanique diffère (halvings et cycles de liquidité plutôt que clôtures fiscales), mais la règle analytique est identique : les moyennes inclinent les probabilités, les années individuelles les défient régulièrement. Notre référence sur les cycles de halving du Bitcoin et les données sur le comportement du BTC après les baisses de taux de la Fed couvrent en profondeur le versant crypto de la carte saisonnière.
Comment les traders utilisent vraiment la saisonnalité (et comment ils ne devraient pas)
Mal utilisée, la saisonnalité est de l'astrologie avec un tableur. Bien utilisée, c'est un prior — un taux de base que l'on met à jour avec des preuves en direct. Trois règles pratiques séparent les deux :
- Ne tradez jamais le calendrier seul. Un prior de septembre faible plus une largeur de marché qui se détériore, des spreads de crédit qui s'écartent et des révisions de bénéfices en baisse : voilà un vrai signal. Un prior de septembre faible tout seul, c'est de l'anecdote. Les systèmes multi-agents du leaderboard IA de SimianX sont explicitement bâtis sur cette idée : 39 modèles d'IA classés de huit fournisseurs (au 16 octobre 2026) analysent données de marché en direct, actualités et technique — et leur P&L réel est publié, pour que vous voyiez quels modèles convertissent vraiment un contexte comme la saisonnalité en rendements. Notre analyse de quel modèle d'IA est le meilleur trader résume le classement.
- Utilisez la saisonnalité pour le dimensionnement et le timing, pas pour la direction. L'avantage historique de novembre–avril plaide pour porter un risque plus plein durant la moitié forte et plus serré durant la moitié faible — pas pour des bascules binaires entrée/sortie qui génèrent des impôts et ratent les étés hors norme.
- Automatisez la discipline. Le plus dur dans tout plan saisonnier, c'est de s'y tenir en octobre quand les écrans sont rouges. L'exécution systématique — par exemple via des autopilotes IA qui appliquent en continu des règles cohérentes de dimensionnement et de conditions de repli — supprime le court-circuit émotionnel qui détruit la plupart des plans calendaires. Vous pouvez comparer les offres sur la page des tarifs ou parcourir le reste de nos recherches dans la bibliothèque de stories.
Les valeurs individuelles dansent en outre sur leurs propres calendriers saisonniers — les leaders des semi-conducteurs comme NVDA gravitent autour des résultats et des cycles produits, les mégacaps comme AAPL autour des lancements — une raison de plus pour laquelle les moyennes au niveau de l'indice ne devraient jamais être que la première couche d'une analyse.
FAQ : saisonnalité du S&P 500
Quel est le meilleur mois pour la Bourse ?
En rendement moyen en prix de 1950 à 2025, novembre arrive en tête avec +1,9 %, suivi d'avril (+1,4 %) et de décembre (+1,4 %). Décembre a le meilleur taux de réussite : le S&P 500 a progressé 72 % des années. Novembre et avril ont chacun été en hausse 70 % des années.
Quel est le pire mois pour les actions ?
Septembre. De 1950 à 2025, il a rapporté −0,6 % en moyenne, et le S&P 500 n'a progressé que dans 45 % des mois de septembre — le seul mois sous la barre des 50 %. En 2026, l'indice a reculé de 0,4 % en septembre.
Le « Sell in May and go away » fonctionne-t-il vraiment ?
L'écart est réel : depuis 1950, le S&P 500 a gagné en moyenne +7,0 % de novembre à avril et +2,1 % de mai à octobre. Mais la moitié d'été reste positive en moyenne, et sortir chaque mois de mai a historiquement réduit le rendement total après impôts et coûts. Beaucoup de professionnels le lisent comme « attendez moins de l'été », pas comme « passez en cash ».
Octobre est-il un mauvais mois pour la Bourse ?
Pas en moyenne. Octobre a rapporté +0,9 % en moyenne de 1950 à 2025 et a été en hausse 59 % des années. C'est le mois le plus volatil, avec une variation quotidienne moyenne d'environ 0,79 %, et les krachs de 1929, 1987 et 2008 y ont eu lieu, mais de nombreux marchés baissiers se sont aussi terminés en octobre, dont ceux de 1974, 1990, 2002 et 2022.
2026 est-elle historiquement une bonne année pour les actions ?
2026 est une année de mi-mandat, historiquement la plus faible du cycle de quatre ans : +4,6 % en moyenne depuis 1950, avec la plus forte baisse moyenne en cours d'année (environ 17,5 %). Cette année devance ce schéma : le S&P 500 gagnait 13,1 % au 15 octobre, avec une baisse maximale de 9,1 %.
Que se passe-t-il pour les actions après les élections de mi-mandat ?
Depuis 1950, le S&P 500 a été plus haut 12 mois après chacune des 19 élections de mi-mandat, d'environ 15 % en moyenne. Le gain le plus faible a été d'environ 1 % (après 1986) et le plus élevé d'environ 33 % (après 1954). L'élection de mi-mandat de 2026 a lieu le 3 novembre.
Dois-je trader sur la seule saisonnalité ?
Non. Les moyennes saisonnières masquent une large dispersion d'une année à l'autre — mai–octobre est allé de −30,1 % (2008) à +22,8 % (2025) — et les schémas calendaires connus peuvent s'estomper une fois rendus publics. Utilisez la saisonnalité comme un prior pour dimensionner vos positions et confirmez-la avec des données en direct de largeur de marché, de crédit, de révisions de bénéfices et de volatilité.
Conclusion
La carte saisonnière du S&P 500 sur 76 ans est stable dans sa forme : une période forte de novembre à avril, un été plat et accidentogène, un seul mois véritablement dangereux en septembre, et un octobre qui termine plus de marchés baissiers qu'il n'en commence. Ajoutez le cycle présidentiel et 2026 se lit comme une année où rester investi mais rester humble — avec la période historiquement la plus faible du cycle droit devant, en fin d'été, et la fenêtre de 12 mois historiquement la plus forte de tout le cycle s'ouvrant juste après les élections de mi-mandat.
Le calendrier plante le décor ; les données décident de la pièce. Combinez les deux, et la saisonnalité cesse d'être un slogan pour devenir ce qu'elle aurait toujours dû être — un taux de base au sein d'un modèle du marché plus vaste et mis à jour en direct.
Lecture Liée
- Mercure rétrograde et la Bourse : le S&P 500 depuis 1950
- Chaque marché baissier du S&P 500 depuis 1929 : la référence
- Surveillance des Replis Wall Street : 10% et Tail 40%
- Baisse des Taux Fed 2026 : Carte de Valorisation Marché
- S&P 500 à 7000 : signaux momentum, liquidité & valorisation
- Les 7 Magnifiques en Bourse : poids et risque en 2026
- Cycles de dominance du Bitcoin : quand vient l'altseason
- Bitcoin après chaque baisse de la Fed : référence 2019-2026
- Quel modèle d'IA trade le mieux ? Classement par R moyen
- Cycle présidentiel : rendements du S&P 500 par année
- La Bourse après les élections de mi-mandat : 1950–2026
- Les 20 pires journées de l'histoire du S&P 500 et la suite
- Histoire des marchés : pôle de référence
- SimianX AI — analyse multi-agents IA du S&P 500 et des actions
Références
- Méthodologie et données officielles de l'indice S&P 500 — S&P Dow Jones Indices
- L'effet septembre expliqué — Investopedia
- Sell in May and go away — preuves de long terme — Investopedia
- Théorie du cycle électoral présidentiel — Investopedia
- Schémas saisonniers et rallye du Père Noël — Stock Trader's Almanac
- Données historiques du S&P 500 depuis 1928 — Macrotrends
- Historique quotidien et mensuel du S&P 500 (^GSPC) — Yahoo Finance
- Données de l'indice S&P 500 (.SPX) — CNBC