 लेखक: Muke
30 जुलाई की रिपोर्ट में क्या देखें: AWS वृद्धि, मार्जिन और अमेज़न का $200B AI दांव
23 अक्टूबर, 2026 को अपडेट — Amazon के Q2 नतीजे, तिमाही-दर-तिमाही AWS राजस्व और पूंजीगत व्यय, AWS बैकलॉग और नतीजों के बाद AMZN की प्रतिक्रियाएँ नीचे जोड़ी गई हैं; जुलाई का प्रीव्यू बिना बदलाव के आगे दिया गया है।
संक्षिप्त उत्तर: Q2 2026 में AWS राजस्व 37% बढ़कर $42.2 बिलियन हो गया — 18 तिमाहियों में इसकी सबसे तेज़ वृद्धि — और इसकी परिचालन आय $16.6 बिलियन (39.3% मार्जिन) रही, जबकि इस प्रीव्यू ने 25%–28% को "स्वस्थ" दायरा माना था (Q2 विज्ञप्ति)। Amazon ने इस तिमाही में संपत्ति और उपकरण पर $54.2 बिलियन खर्च किए, और पिछले 12 महीनों का मुक्त नकद प्रवाह $7.6 बिलियन के बहिर्वाह में बदल गया। ऐसी अनुबंधित प्रतिबद्धताएँ जिन्हें अभी राजस्व के रूप में दर्ज नहीं किया गया है, और जिनमें अधिकांश AWS की हैं, 30 जून तक $496 बिलियन पर पहुँच गईं, जो पिछले साल के अंत में $244 बिलियन थीं (10-Q)। अगले सत्र में AMZN 15.3% चढ़ा। Amazon के Q3 2026 के नतीजे 29 अक्टूबर को बाज़ार बंद होने के बाद आने की उम्मीद है (Nasdaq/Zacks); कंपनी का गाइडेंस $197–202 बिलियन की बिक्री और $22.5–26.5 बिलियन की परिचालन आय का है।
अमेज़न के Q2 2026 नतीजों की रिपोर्ट एक निर्णायक परीक्षण बन सकती है कि क्या कृत्रिम बुद्धिमत्ता अवसंरचना बूम स्थायी आर्थिक मूल्य बना रहा है - या बस विशाल मात्रा में नकद का उपभोग कर रहा है।
अमेज़न 30 जुलाई, 2026 को बाजार बंद होने के बाद अपने दूसरे तिमाही के परिणामों की रिपोर्ट करेगा। निवेशक मुख्य रूप से हेडलाइन प्रति शेयर आय पर ध्यान केंद्रित नहीं करेंगे, बल्कि तीन जुड़े हुए सवालों पर ध्यान देंगे: क्या Amazon Web Services की वृद्धि अभी भी तेज़ हो रही है? क्या AWS अपने असामान्य रूप से मजबूत परिचालन मार्जिन को बनाए रख सकता है जब मूल्यह्रास बढ़ता है? और क्या अमेज़न की योजना 2026 में $200 बिलियन के पूंजी व्यय के लिए पर्याप्त अनुबंधित AI मांग का समर्थन है ताकि आकर्षक दीर्घकालिक रिटर्न उत्पन्न किया जा सके?
SimianX AI का उपयोग करने वाले निवेशकों के लिए सही दृष्टिकोण रिपोर्ट को केवल इस आधार पर आंकना नहीं है कि नतीजे अनुमान से "बेहतर" रहे या "कमज़ोर"। अमेज़न एक साथ एक वैश्विक खुदरा मंच, एक उच्च-मार्जिन विज्ञापन व्यवसाय, और दुनिया की सबसे बड़ी क्लाउड अवसंरचना फ्रैंचाइज़ी का संचालन कर रहा है।
इसलिए स्टॉक को समझने के लिए, AWS, Trainium, Bedrock, और एंटरप्राइज AI कार्यभार की संभावित दीर्घकालिक अर्थशास्त्र से अल्पकालिक लेखांकन दबाव को अलग करना आवश्यक है।
तिमाही-दर-तिमाही Amazon AWS राजस्व, मार्जिन और पूंजीगत व्यय
| तिमाही | शुद्ध बिक्री | AWS बिक्री (सालाना बदलाव) | AWS परिचालन आय (मार्जिन) | संपत्ति और उपकरण की खरीद | मुक्त नकद प्रवाह, पिछले 12 महीने | राजस्व में दर्ज न हुई प्रतिबद्धताएँ* |
|---|---|---|---|---|---|---|
| पहली तिमाही 2025 | $155.7B | $29.3B (+17%) | $11.5B (39.2%) | $25.0B | $25.9B | $189B |
| दूसरी तिमाही 2025 | $167.7B | $30.9B (+17.5%) | $10.2B (33.0%) | $32.2B | $18.2B | $195B |
| तीसरी तिमाही 2025 | $180.2B | $33.0B (+20%) | $11.4B (34.5%) | $35.1B | $14.8B | $200B |
| चौथी तिमाही 2025 | $213.4B | $35.6B (+24%) | $12.5B (35.1%) | $39.5B | $11.2B | $244B |
| पहली तिमाही 2026 | $181.5B | $37.6B (+28%) | $14.2B (37.8%) | $44.2B | $1.2B | $364B |
| दूसरी तिमाही 2026 | $200.6B | $42.2B (+37%) | $16.6B (39.3%) | $54.2B | −$7.6B | $496B |
स्रोत: Amazon की तिमाही नतीजों की विज्ञप्तियाँ (फ़ॉर्म 8-K, एग्ज़िबिट 99.1) और फ़ॉर्म 10-Q/10-K। संपत्ति और उपकरण की खरीद नकदी-प्रवाह विवरण से ली गई सकल तिमाही राशि है; मुक्त नकद प्रवाह Amazon की अपनी पिछले-12-महीनों वाली परिभाषा के अनुसार है। \एक वर्ष से लंबे अनुबंधों पर शेष निष्पादन दायित्व, जो "मुख्य रूप से AWS से संबंधित" हैं।*
तिमाहियाँ क्या दिखाती हैं:
- इस पूरी अवधि में हर तिमाही AWS की वृद्धि फिर से तेज़ हुई। वृद्धि 2025 की शुरुआत के 17% से बढ़कर Q2 2026 में 37% हो गई, और विस्तार से जुड़ा मूल्यह्रास जुड़ने के बावजूद AWS मार्जिन बढ़कर 39.3% हो गया — यही वह "रचनात्मक" परिणाम है जिसका वर्णन इस प्रीव्यू के मार्जिन परीक्षण में किया गया था।
- पाँच तिमाहियों में पूंजीगत व्यय दोगुने से भी अधिक हो गया। संपत्ति और उपकरण की तिमाही खरीद $25.0 बिलियन से बढ़कर $54.2 बिलियन हो गई; अकेले 2026 की पहली छमाही में यह $98.4 बिलियन रही, जो फ़रवरी में Amazon द्वारा 2026 के लिए दिए गए "लगभग $200 बिलियन" के गाइडेंस का करीब आधा है (Q4 2025 विज्ञप्ति)।
- बैकलॉग ही मांग का वह सबूत है जो प्रीव्यू ने माँगा था। राजस्व में दर्ज न हुई प्रतिबद्धताएँ छह महीनों में लगभग दोगुनी हो गईं। Q1 2026 में OpenAI ने AWS के साथ अपनी मौजूदा $38 बिलियन की प्रतिबद्धता को आठ वर्षों में $100 बिलियन और बढ़ाया (10-Q)।
- रिपोर्ट किया गया मुनाफ़ा साफ़ पैमाना नहीं है। Q2 की $62.6 बिलियन की शुद्ध आय ($5.75 प्रति शेयर) में $53.4 बिलियन के गैर-परिचालन लाभ शामिल थे, जो मुख्य रूप से Amazon के Anthropic निवेश से आए; Q1 में ऐसे लाभ $16.8 बिलियन थे। खंड परिचालन आय बेहतर पैमाना है।
हर नतीजे के बाद AMZN शेयर
| रिपोर्ट | तिमाही | रिपोर्ट के दिन बंद भाव | अगले सत्र का बंद भाव | बदलाव |
|---|---|---|---|---|
| 6 फ़रवरी, 2025 | चौथी तिमाही 2024 | $238.83 | $229.15 | −4.1% |
| 1 मई, 2025 | पहली तिमाही 2025 | $190.20 | $189.98 | −0.1% |
| 31 जुलाई, 2025 | दूसरी तिमाही 2025 | $234.11 | $214.75 | −8.3% |
| 30 अक्टूबर, 2025 | तीसरी तिमाही 2025 | $222.86 | $244.22 | +9.6% |
| 5 फ़रवरी, 2026 | चौथी तिमाही 2025 | $222.69 | $210.32 | −5.6% |
| 29 अप्रैल, 2026 | पहली तिमाही 2026 | $263.04 | $265.06 | +0.8% |
| 30 जुलाई, 2026 | दूसरी तिमाही 2026 | $235.50 | $271.58 | +15.3% |
| 29 अक्टूबर, 2026 (अपेक्षित) | तीसरी तिमाही 2026 | — | — | — |
Yahoo Finance से लिए गए AMZN के Nasdaq बंद भाव, जिनका मिलान Nasdaq के ऐतिहासिक डेटा से किया गया है। Amazon अमेरिकी बाज़ार बंद होने के बाद नतीजे जारी करता है।
AMZN ने 3 अगस्त, 2026 को $284.02 का रिकॉर्ड बंद भाव बनाया, और 22 अक्टूबर को $250.38 पर बंद हुआ, जो उस शिखर से 11.8% नीचे और साल की शुरुआत से 8.5% ऊपर है। फ़रवरी की रिपोर्ट — जिसमें $200 बिलियन की कैपेक्स योजना पेश की गई थी — के बाद शेयर 5.6% गिरा; जुलाई की रिपोर्ट, जिसने दिखाया कि वह खर्च AWS की वृद्धि में बदल रहा है, इस सूची की सबसे बड़ी बढ़त लेकर आई। अन्य दिग्गज कंपनियों की नतीजा तिथियों के लिए Magnificent 7 नतीजा ट्रैकर देखें।
अमेज़न Q2 2026 नतीजों की तारीख, गाइडेंस और अपेक्षाएँ
अमेज़न की Q2 नतीजों की कॉल गुरुवार, 30 जुलाई, 2026, दोपहर 2:00 बजे प्रशांत समय और शाम 5:00 बजे पूर्वी समय के लिए निर्धारित है।
प्रबंधन का आधिकारिक गाइडेंस तिमाही राजस्व $194 बिलियन से $199 बिलियन के बीच होने का अनुमान लगाता है, जो वर्ष-दर-वर्ष लगभग 16% से 19% की वृद्धि का प्रतिनिधित्व करता है। परिचालन आय $20 बिलियन से $24 बिलियन के बीच होने की उम्मीद है, जबकि 2025 की दूसरी तिमाही में यह $19.2 बिलियन थी।
विश्लेषकों के सार्वजनिक अनुमान फ़िलहाल आम सहमति राजस्व को $196 बिलियन के करीब और समायोजित प्रति शेयर आय की अपेक्षाएँ $1.81 से $1.82 प्रति शेयर के आसपास रखती हैं, हालांकि अनुमान घोषणा से पहले बदल सकते हैं।
| Q2 2026 मैट्रिक | वर्तमान संदर्भ बिंदु | निवेशकों को क्या देखना चाहिए |
|---|---|---|
| राजस्व गाइडेंस | $194B–$199B | स्वाभाविक मांग, विदेशी मुद्रा विनिमय और Prime Day का योगदान |
| राजस्व वृद्धि | 16%–19% | क्या वृद्धि खुदरा, AWS, और विज्ञापन में व्यापक बनी रहती है |
| परिचालन-आय गाइडेंस | $20B–$24B | AWS लाभप्रदता बनाम बढ़ती मूल्यह्रास |
| AWS Q1 वृद्धि आधार | 28% | तेजी, स्थिरता, या फिर से धीमी गति |
| 2026 कैपेक्स योजना | लगभग $200B | मांग प्रतिबद्धताएँ, तैनाती का समय, और अपेक्षित रिटर्न |
| Q2 रिपोर्ट तिथि | 30 जुलाई, 2026 | आगे का गाइडेंस शेयर की प्रतिक्रिया तय कर सकता है |
EPS आंकड़े को विशेष सावधानी की आवश्यकता है। अमेज़न की पहली तिमाही की शुद्ध आय में $16.8 बिलियन का प्री-टैक्स लाभ शामिल था जो इसके Anthropic निवेश से संबंधित था, जिससे रिपोर्ट की गई शुद्ध आय की अनुक्रमिक तुलना की तुलना में खंड परिचालन आय, नकद प्रवाह, और अंतर्निहित व्यापार वृद्धि की तुलना अधिक उपयोगी हो गई।
सबसे महत्वपूर्ण संख्या अमेज़न का Q2 EPS नहीं हो सकता। यह AWS राजस्व वृद्धि और उस दर के बीच संबंध हो सकता है जिस पर अमेज़न की AI अवसंरचना लागत आय विवरण में प्रवेश कर रही है।
AWS की वृद्धि अमेज़न के नतीजों पर बहस का केंद्र क्यों है
AWS ने तिमाही में महत्वपूर्ण गति के साथ प्रवेश किया।
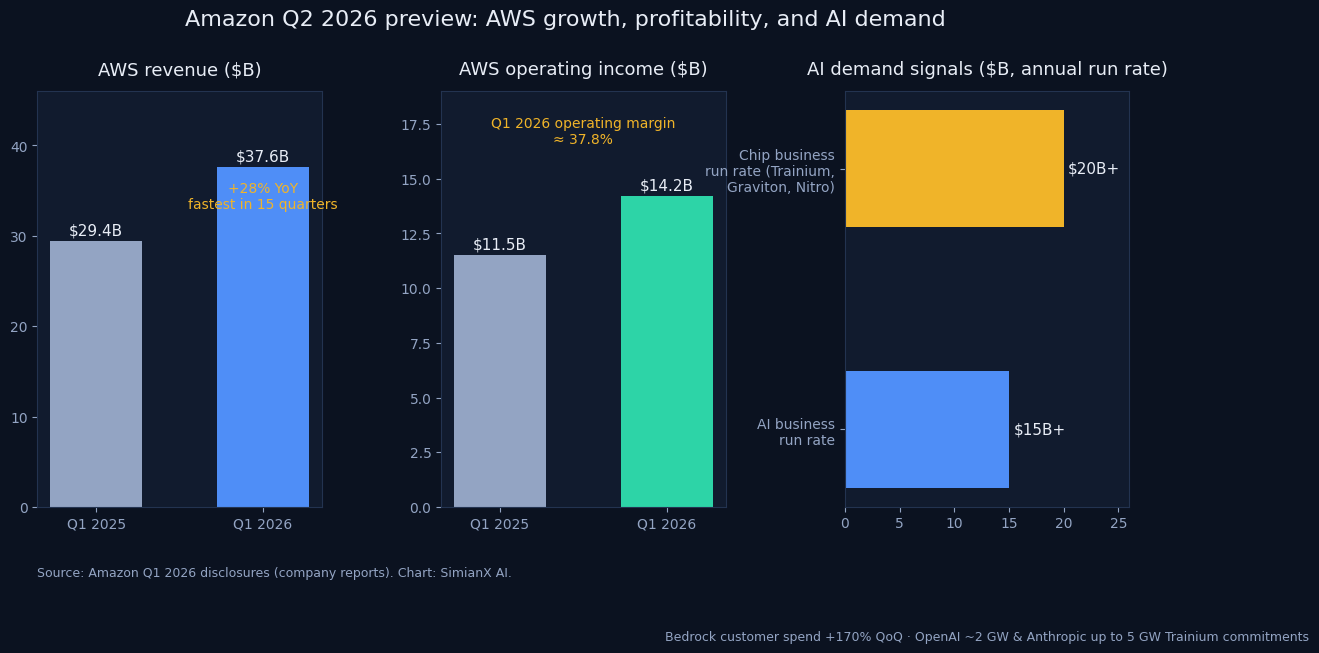
पहली तिमाही का AWS राजस्व साल दर साल 28% बढ़कर $37.6 बिलियन हो गया, जो 15 तिमाहियों में इसकी सबसे तेज़ वृद्धि दर है। AWS परिचालन आय $14.2 बिलियन तक पहुँच गई, जो एक साल पहले $11.5 बिलियन थी।
उन रिपोर्ट किए गए आंकड़ों के आधार पर, खंड ने लगभग 37.8% का परिचालन मार्जिन उत्पन्न किया।
यह मार्जिन महत्वपूर्ण है क्योंकि AWS अमेज़न का प्राथमिक लाभ इंजन बना हुआ है। खुदरा राजस्व बहुत बड़ा है, लेकिन क्लाउड सेवाएँ बिक्री के प्रति डॉलर पर बहुत अधिक परिचालन आय उत्पन्न करती हैं। इसलिए, AWS की वृद्धि या लाभप्रदता में एक छोटा सा परिवर्तन समेकित आय पर असमान प्रभाव डाल सकता है।
AWS अब अमेज़न के लिए AI चक्र को मुद्रीकरण करने का मुख्य मार्ग भी बनता जा रहा है। दूसरी तिमाही तक, Amazon ने कहा कि AWS का AI व्यवसाय $25 बिलियन की वार्षिकीकृत राजस्व दर को पार कर चुका है और तीन अंकों की प्रतिशत दर से बढ़ रहा है।
Amazon Bedrock ग्राहक खर्च तिमाही दर तिमाही 170% बढ़ गया, जबकि इस सेवा ने Q1 में पिछले सभी वर्षों को मिलाकर जितने टोकन संसाधित किए थे, उससे अधिक टोकन संसाधित किए।
अतिरिक्त मांग संकेतों में शामिल हैं:
- OpenAI से लगभग दो गीगावाट Trainium क्षमता का उपयोग करने का एक वचन, जो 2027 में बढ़ना शुरू होगा।
- Anthropic वर्तमान और भविष्य की Trainium क्षमता में पांच गीगावाट तक सुरक्षित करने की योजना बना रहा है।
- अमेज़न ने कहा कि उसने पिछले 12 महीनों में 2.1 मिलियन से अधिक AI चिप्स प्राप्त किए हैं।
- 2026 में तैनाती शुरू करने के लिए एक मिलियन से अधिक Nvidia GPUs निर्धारित किए गए थे।
- अमेज़न का चिप व्यवसाय, जिसमें Trainium, Graviton, और Nitro शामिल हैं, Q1 में $20 बिलियन की वार्षिकीकृत राजस्व दर को पार कर गया।
ये खुलासे मांग के पक्ष के तर्क को मजबूत करते हैं। हालांकि, वे अपने आप में यह साबित नहीं करते कि निवेश स्वीकार्य रिटर्न उत्पन्न करेगा।
निवेशकों को अभी भी सबूत की आवश्यकता है कि राजस्व, परिचालन आय, और अंततः मुक्त नकदी प्रवाह संबंधित बुनियादी ढांचे की लागतों की तुलना में तेजी से बढ़ सकते हैं।
क्या AWS की वृद्धि अमेज़न के $200B AI पूंजी व्यय को सही ठहरा सकती है?
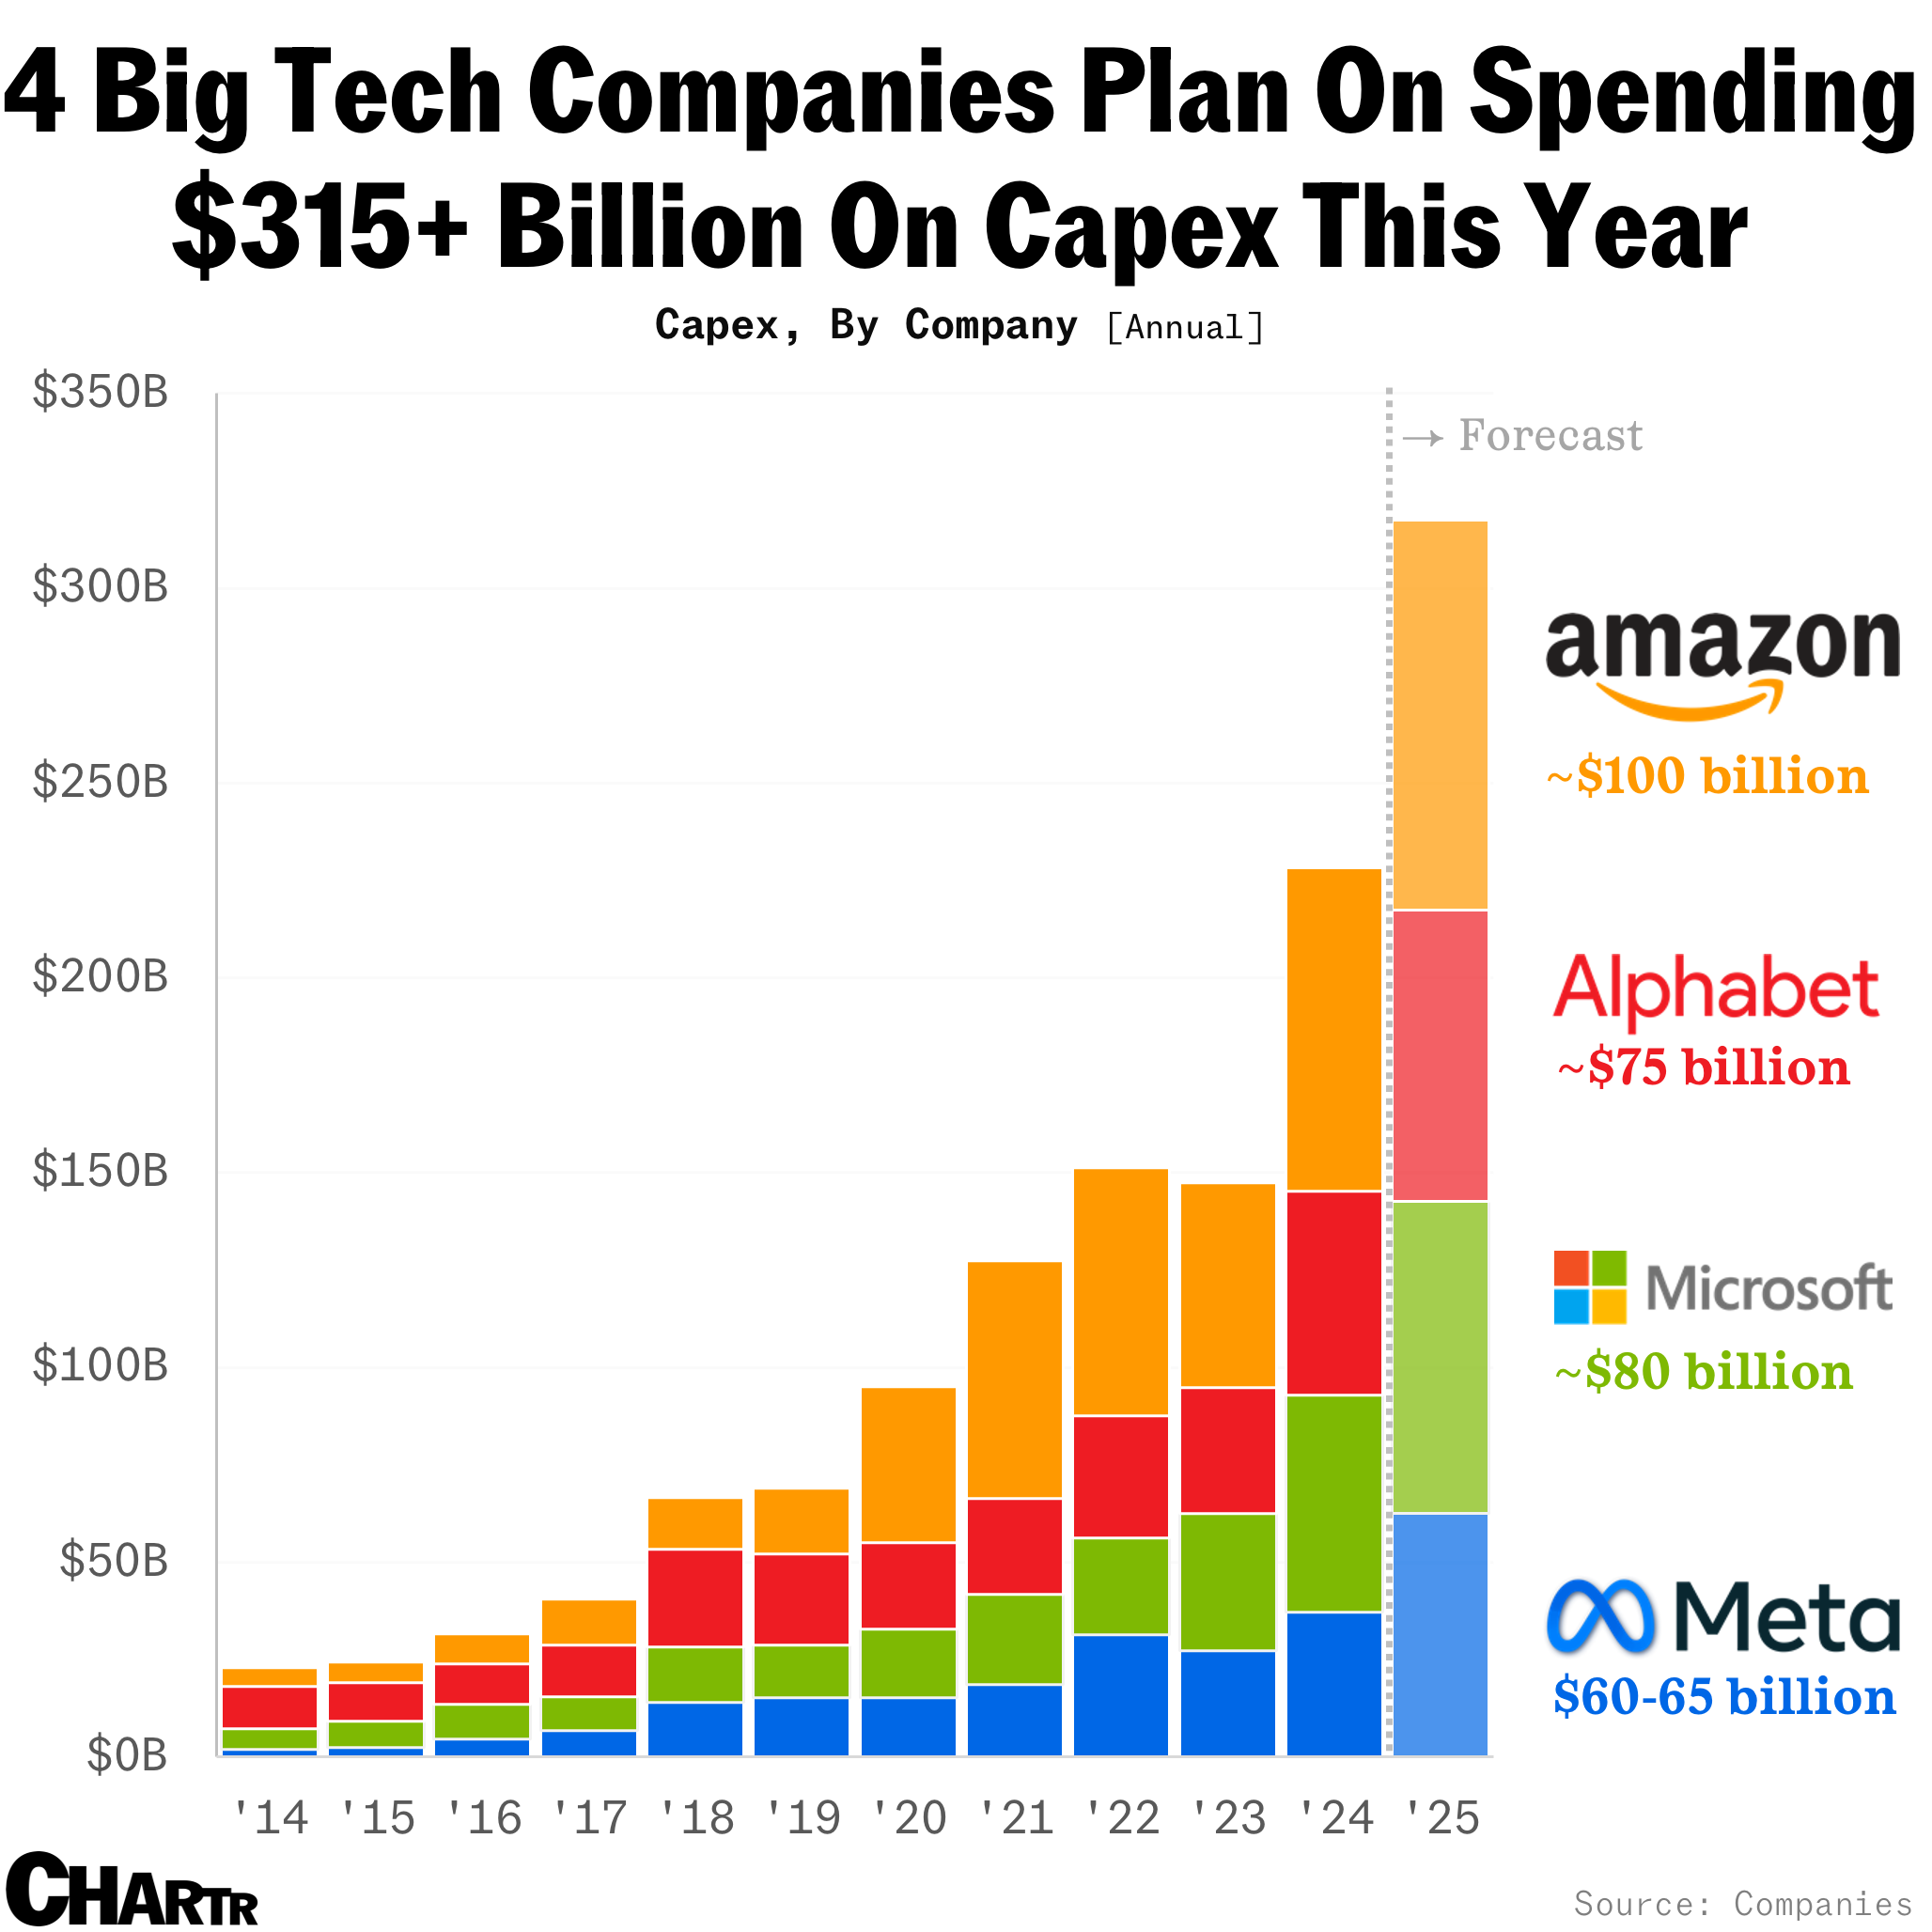
Amazon 2026 में पूंजी व्यय में लगभग $200 बिलियन का निवेश करने की उम्मीद करता है, जो एआई बुनियादी ढांचे के साथ-साथ कंपनी के व्यापक निवेश को कवर करता है।
प्रबंधन ने कहा है कि यह खर्च एआई, कस्टम चिप्स, क्लाउड कंप्यूटिंग, रोबोटिक्स, और उपग्रह बुनियादी ढांचे में मजबूत मांग द्वारा समर्थित है।
आर्थिक तर्क एक समय असंगति पर आधारित है।
AWS को भूमि खरीदनी चाहिए, बिजली सुरक्षित करनी चाहिए, डेटा केंद्रों का निर्माण करना चाहिए, और ग्राहकों के क्षमता का उपयोग करने से पहले चिप्स, सर्वर, और नेटवर्किंग उपकरण स्थापित करने चाहिए।
प्रबंधन का अनुमान है कि यह निवेश ग्राहक बिलिंग शुरू होने से छह से 24 महीने पहले हो सकता है। डेटा केंद्र 30 वर्षों से अधिक समय तक उत्पादक रह सकते हैं, जबकि सर्वर, चिप्स, और नेटवर्किंग उपकरण आमतौर पर लगभग पांच से छह वर्षों तक उपयोगी जीवन रखते हैं।
यह एक पूर्वानुमानित पैटर्न बनाता है:
- नकद बहिर्वाह पहले आता है।
- बुनियादी ढांचा बनाया और कमीशन किया जाता है।
- ग्राहक कार्यभार धीरे-धीरे उपलब्ध क्षमता का उपयोग करते हैं।
- राजस्व और क्षमता उपयोग बढ़ते हैं।
- जैसे-जैसे बुनियादी ढांचा अधिकतम उपयोग में आता है, रिटर्न में सुधार होता है।
Amazon का तर्क है कि 2026 में वित्तपोषित अधिकांश AWS क्षमता 2027 और 2028 के दौरान मुद्रीकरण की जाएगी।
प्रबंधन यह भी कहता है कि योजनाबद्ध AWS कैपेक्स का एक महत्वपूर्ण हिस्सा पहले से ही पूर्ण, अनघोषित, या उन्नत चरण में पहुँचे ग्राहक समझौतों से संबंधित है, जिसमें $100 बिलियन से अधिक मूल्य की OpenAI प्रतिबद्धता शामिल है।
इसलिए आशावादी परिदृश्य यह नहीं है कि $200 बिलियन तुरंत $200 बिलियन का अतिरिक्त राजस्व उत्पन्न करता है।
यह है कि Amazon स्पष्ट मांग के आधार पर दीर्घकालिक बुनियादी ढांचा बना रहा है और कई वर्षों में उस बुनियादी ढांचे का मुद्रीकरण करेगा।
निराशावादी परिदृश्य यह है कि क्षमता उद्यमों की एआई खपत से पहले तैयार हो जाती है, जिससे क्षमता उपयोग निराशाजनक रहता है जबकि मूल्यह्रास, बिजली, और वित्तपोषण लागत बढ़ती रहती है।
खर्च को विश्वसनीय बनाने के लिए AWS वृद्धि कितनी होनी चाहिए?
कोई एकल वृद्धि दर नहीं है जो स्वचालित रूप से कैपेक्स योजना को मान्य करती है।
एक बेहतर ढांचा राजस्व वृद्धि, वृद्धिशील परिचालन आय, क्षमता उपयोग और भविष्य की मांग को साथ देखता है।
Q2 के लिए, निम्नलिखित रेंज एक व्यावहारिक परिदृश्य ढांचा प्रदान करती है:
| AWS परिणाम | संभावित व्याख्या |
|---|---|
| 28% से अधिक वृद्धि | मजबूत सबूत कि एआई कार्यभार और मुख्य क्लाउड माइग्रेशन मजबूत बने हुए हैं |
| 25%–28% वृद्धि | स्वस्थ विस्तार, लेकिन निवेशक अधिक पूंजीगत व्यय दृश्यता की मांग कर सकते हैं |
| 22%–25% वृद्धि | वृद्धि सम्मानजनक बनी हुई है, हालांकि $200B खर्च योजना का बचाव करना कठिन होता जा रहा है |
| 22% से कम वृद्धि | महत्वपूर्ण जोखिम कि खर्च निकट-अवधि की मुद्रीकरण की तुलना में बहुत तेजी से बढ़ रहा है |
ये विश्लेषणात्मक सीमाएँ हैं, कंपनी का गाइडेंस नहीं।
यदि बुकिंग, शेष निष्पादन दायित्व, अनुबंधित क्षमता या आगे के गाइडेंस में उल्लेखनीय सुधार होता है, तो बाजार धीमी राजस्व वृद्धि पर सकारात्मक प्रतिक्रिया दे सकता है।
चार परीक्षण जो यह निर्धारित करेंगे कि क्या अमेज़न का एआई निवेश काम कर रहा है
1. AWS को बहुत अधिक मार्जिन का बलिदान किए बिना बढ़ना चाहिए
AWS को हर तिमाही 37%–38% परिचालन मार्जिन बनाए रखने की आवश्यकता नहीं है।
नए डेटा केंद्र, त्वरित-गणना तैनाती, और मूल्यह्रास अस्थायी दबाव पैदा कर सकते हैं।
हालांकि, मार्जिन में बड़ी गिरावट के साथ धीमा राजस्व एक चेतावनी संकेत होगा।
निवेशकों को दो बहुत अलग व्याख्याओं के बीच भेद करना चाहिए:
- रचनात्मक मार्जिन दबाव: अमेज़न पहचान योग्य ग्राहक मांग से जुड़े क्षमता को सक्रिय कर रहा है।
- विनाशकारी मार्जिन दबाव: लागत बढ़ रही है जबकि बुकिंग, क्षमता उपयोग या राजस्व वृद्धि कमज़ोर हो रही है।
Q2 में लगभग 35% से ऊपर का AWS मार्जिन, Q1 दर के करीब वृद्धि के साथ, यह सुझाव देगा कि अमेज़न विस्तार को प्रभावी ढंग से प्रबंधित कर रहा है।
30% के शुरुआती दायरे से नीचे का मार्जिन सवाल खड़े करेगा जब तक प्रबंधन असामान्य रूप से मजबूत भविष्य की मांग के सबूत प्रदान नहीं करता।
2. कस्टम चिप्स को एआई कंप्यूट की अर्थशास्त्र में सुधार करना चाहिए
Trainium और Graviton रणनीतिक रूप से महत्वपूर्ण हैं क्योंकि वे AWS को अपनी अवसंरचना स्टैक का अधिक नियंत्रण करने की अनुमति देते हैं।
वे इन्फ़रेंस और प्रशिक्षण की लागत को संभावित रूप से कम कर सकते हैं, बाहरी आपूर्तिकर्ताओं पर निर्भरता को कम कर सकते हैं, और विभेदित क्लाउड सेवाएँ बना सकते हैं।
अमेज़न ने रिपोर्ट किया कि Trainium और Graviton तीन अंकों की दर से बढ़ रहे थे, जबकि Trainium2 की क्षमता पूरी तरह बुक हो चुकी थी और Trainium3 की आपूर्ति 2026 के मध्य तक बड़े पैमाने पर प्रतिबद्ध होने की उम्मीद थी।
Q2 के सबसे उपयोगी संकेतों में शामिल होंगे:
- Anthropic और OpenAI के परे ग्राहकों के बीच Trainium की उच्च अपनाने की दर।
- सबूत कि Trainium प्रशिक्षण या इन्फ़रेंस की लागत को कम करता है।
- Trainium3 क्षमता की बेहतर उपलब्धता।
- अमेज़न द्वारा डिज़ाइन किए गए सिलिकॉन पर चलने वाले बढ़ते Bedrock कार्यभार।
- AI कंप्यूट की बढ़ती हिस्सेदारी के बावजूद स्थिर AWS मार्जिन।
यदि कस्टम सिलिकॉन मूल्य-प्रदर्शन में सुधार करता है जबकि क्लाउड मार्जिन को बनाए रखता है, तो अमेज़न का पूंजीगत व्यय राजस्व वृद्धि और एक संरचनात्मक लागत लाभ दोनों पैदा कर सकता है।
3. ग्राहक प्रतिबद्धताएँ राजस्व में परिवर्तित होनी चाहिए
बड़ी प्रतिबद्धताएँ आश्वस्त करने वाली होती हैं, लेकिन ये मान्यता प्राप्त राजस्व के बराबर नहीं होती हैं।
निवेशकों को समझना चाहिए:
- अनुबंधित क्षमता कब कार्यात्मक होगी।
- ग्राहक अपनी प्रतिबद्धताओं का उपभोग कितनी तेजी से करेंगे।
- क्या अनुबंधों में न्यूनतम व्यय प्रावधान हैं।
- कितनी क्षमता गिनी-चुनी फ्रंटियर-मॉडल कंपनियों को आवंटित की गई है।
- क्या उद्यम मांग सबसे बड़े AI प्रयोगशालाओं से परे बढ़ रही है।
ग्राहक संकेंद्रण प्रारंभिक बुनियादी ढाँचे के निर्माण के दौरान स्वीकार्य हो सकता है।
हालांकि, $200 बिलियन के खर्च पर एक स्थायी रिटर्न अंततः वित्तीय सेवाओं, स्वास्थ्य देखभाल, सॉफ़्टवेयर, सरकार, मीडिया, निर्माण, और उपभोक्ता अनुप्रयोगों में विविधीकृत ग्राहक आधार की आवश्यकता होती है।
4. मुक्त नकद प्रवाह की वसूली के लिए एक विश्वसनीय मार्ग होना चाहिए
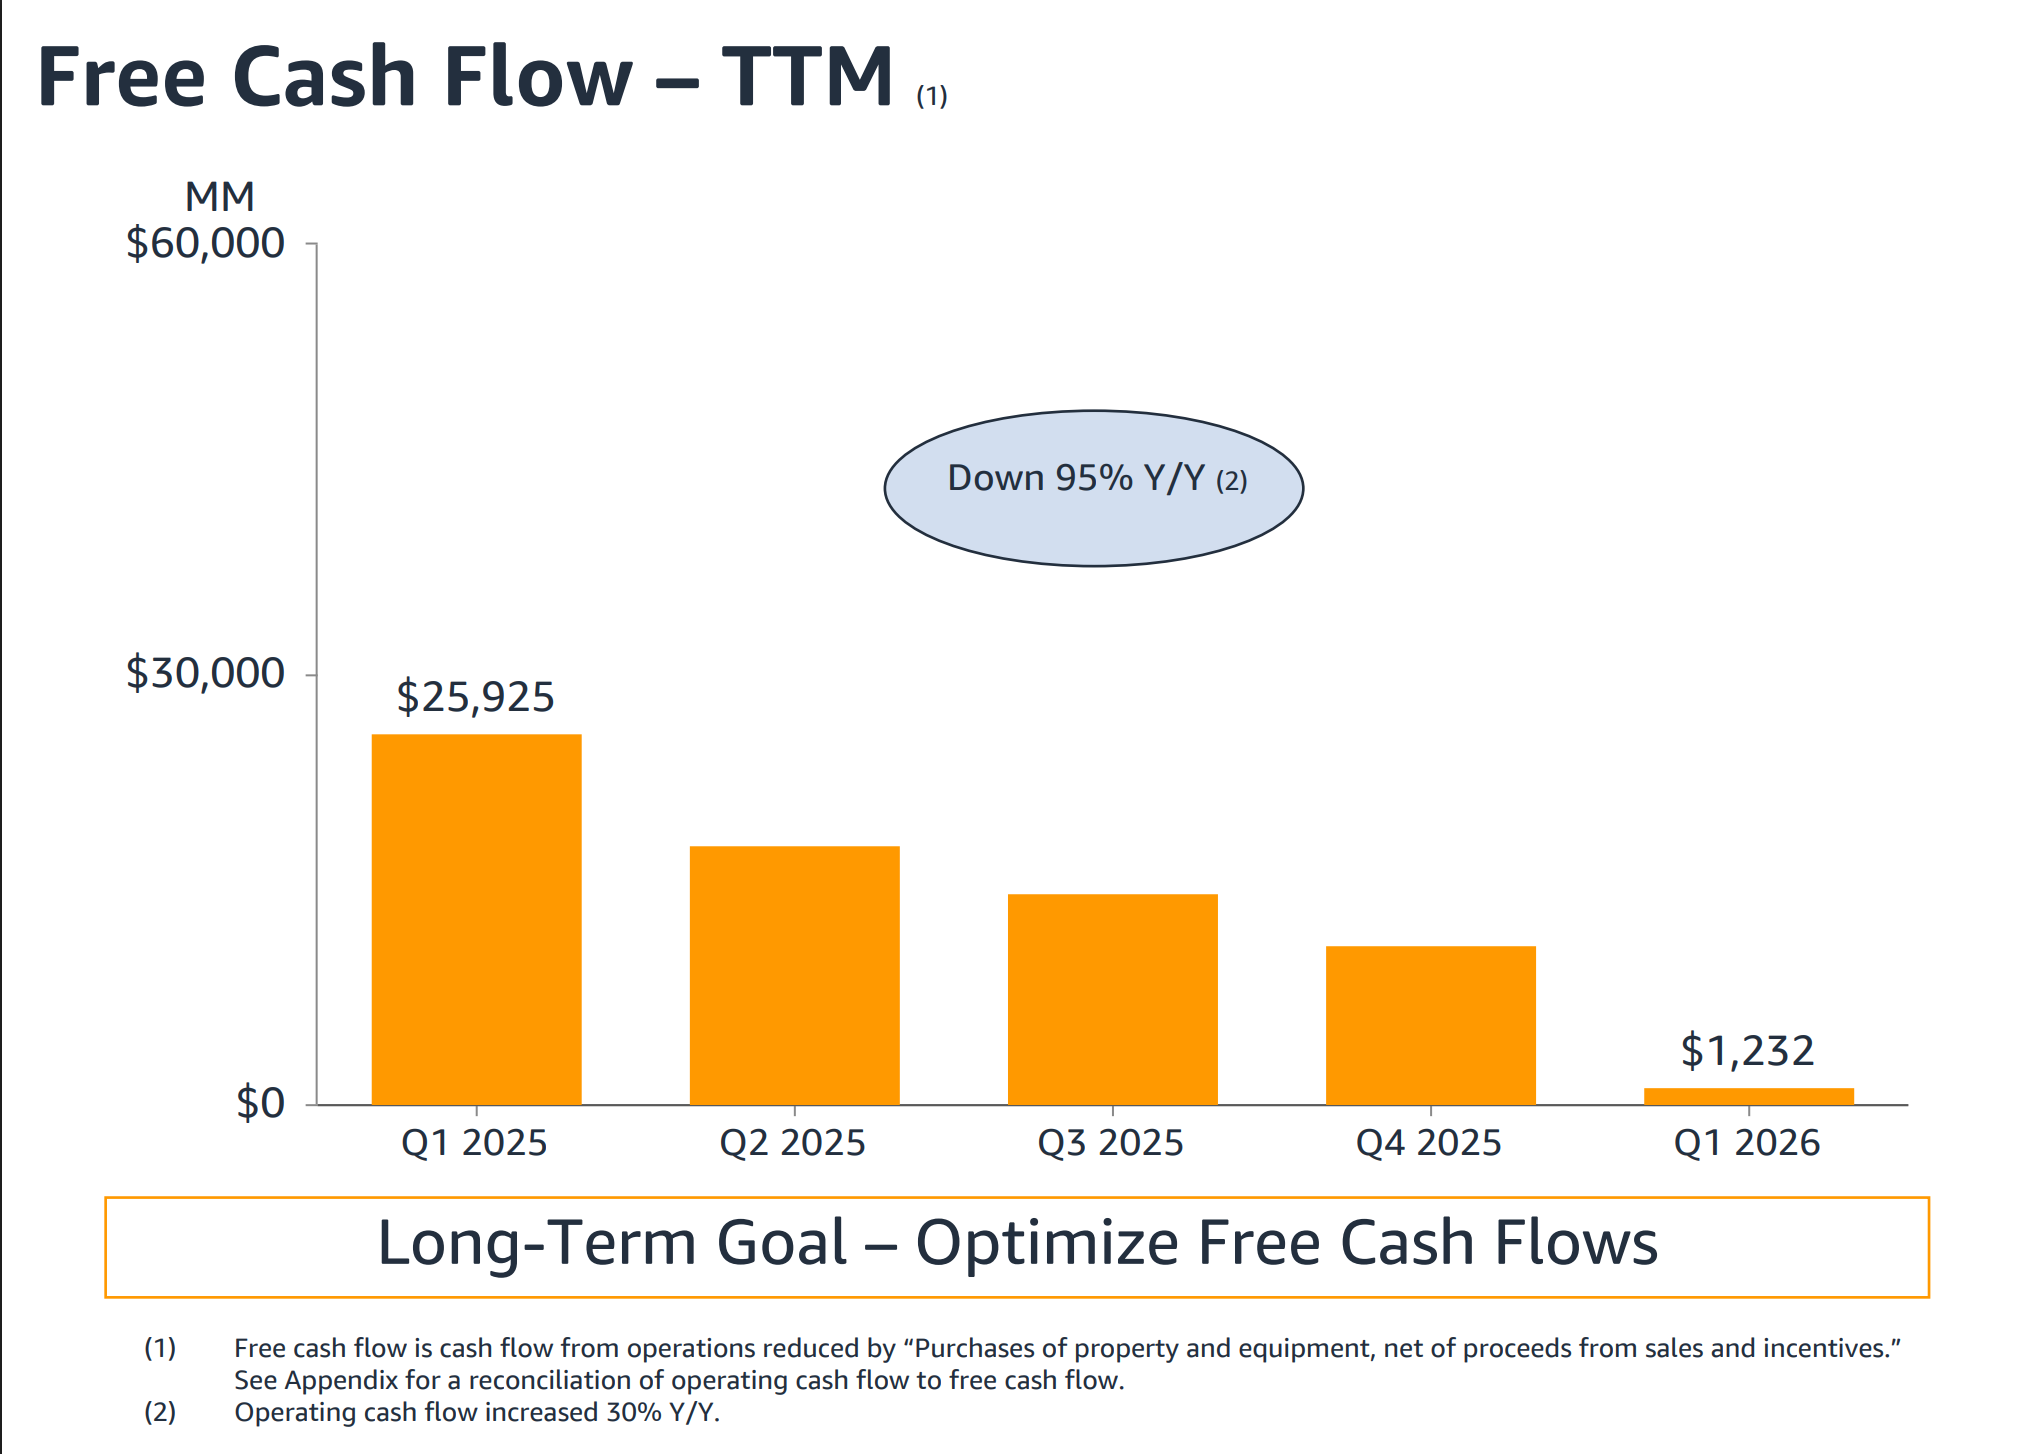
अमेज़न का पिछले 12 महीनों का परिचालन नकद प्रवाह Q1 में 30% बढ़कर $148.5 बिलियन हो गया।
फिर भी पिछले 12 महीनों का मुक्त नकद प्रवाह घटकर केवल $1.2 बिलियन रह गया, मुख्य रूप से संपत्ति और उपकरण निवेश में तेज वृद्धि के कारण।
अचल संपत्ति और उपकरणों की खरीद पिछले 12 महीनों में लगभग $151 बिलियन तक पहुँच गई, जिसमें अकेले पहले तिमाही में $44.2 बिलियन शामिल हैं।
कम मुक्त नकद प्रवाह का आंकड़ा स्वचालित रूप से मंदी का संकेत नहीं है। यह एक अस्थायी निवेश चरण का प्रतिनिधित्व कर सकता है।
लेकिन प्रबंधन को यह दिखाना होगा कि व्यवसाय नकद खपत से नकद उत्पादन की ओर कैसे बढ़ता है।
Amazon के लिए, केंद्रीय मूल्यांकन प्रश्न "AWS आज कितना नकद उत्पन्न करता है?" से "वर्तमान अवसंरचना उपयोग में वृद्धि के बाद कितना सामान्यीकृत मुक्त नकद प्रवाह उत्पन्न कर सकती है?" में बदल रहा है।
Amazon Q2 2026 नतीजे: निवेशक स्कोरकार्ड
निवेशक परिणाम जारी होने पर निम्नलिखित स्कोरकार्ड का उपयोग कर सकते हैं।
| मीट्रिक | तेज़ी का संकेत | तटस्थ संकेत | मंदी का संकेत |
|---|---|---|---|
| AWS राजस्व वृद्धि | 28% से ऊपर | 25%–28% | 25% से नीचे |
| AWS संचालन मार्जिन | 36% से ऊपर | 33%–36% | 33% से नीचे |
| 2026 कैपेक्स अनुमान | मजबूत प्रतिबद्धताओं के साथ लगभग $200B | व्याख्या के साथ मध्यम वृद्धि | मांग दृश्यता के बिना बड़ी वृद्धि |
| Bedrock और AI उपयोग | निरंतर तेज उपयोग विस्तार | स्वस्थ लेकिन मध्यम वृद्धि | कमजोर अपनाने की टिप्पणी |
| Trainium मांग | व्यापक अपनाने और प्रतिबद्ध आपूर्ति | कुछ प्रमुख ग्राहकों द्वारा संचालित मांग | देरी या कमजोर उपयोग |
| Q3 राजस्व गाइडेंस | अपेक्षाओं से ऊपर | अपेक्षाओं के अनुरूप | अपेक्षाओं से नीचे |
| मुक्त नकद प्रवाह अनुमान | स्पष्ट 2027–2028 वसूली पथ | सीमित नई जानकारी | समयसीमा के बिना और अधिक गिरावट |
| खुदरा मार्जिन | स्थिर या सुधार हो रहा है | मामूली दबाव | महत्वपूर्ण गिरावट |
| विज्ञापन वृद्धि | निरंतर दो अंकों का विस्तार | क्रमिक नरमी | तेज़ सुस्ती |
सबसे मजबूत परिणाम 20% के ऊपरी दायरे में AWS वृद्धि, टिकाऊ मार्जिन, और इस बात का सबूत कि पूंजीगत व्यय को अनुबंध से बंधी ग्राहक मांग का समर्थन है को मिलाएगा।
यदि प्रबंधन अपेक्षित क्षमता उपयोग बताए बिना खर्च में बड़ी बढ़ोतरी करता है, तो केवल अनुमान से बेहतर नतीजे पर्याप्त नहीं होंगे।
AMZN के लिए आशावादी, आधार और निराशावादी परिदृश्य
आशावादी परिदृश्य: AWS की AI मांग नई क्षमता को खपा लेती है
आशावादी परिदृश्य में, AWS की वृद्धि 28% पर या उससे ऊपर बना रहता है, Bedrock उपयोग तेजी से बढ़ता रहता है, और Trainium अपनाने का विस्तार अमेज़न के सबसे बड़े रणनीतिक AI भागीदारों से परे होता है।
AWS मार्जिन उच्च मूल्यह्रास के बावजूद मध्य से उच्च 30% रेंज में रहता है।
प्रबंधन $200 बिलियन के पूंजीगत व्यय योजना को बनाए रखता है—या इसे केवल इसलिए बढ़ाता है क्योंकि अतिरिक्त ग्राहक अनुबंध पर हस्ताक्षर किए गए हैं।
इस परिदृश्य के तहत, निकट-अवधि की कमजोर मुक्त नकद प्रवाह को राजस्व उत्पन्न करने वाली अवसंरचना के निर्माण के अस्थायी परिणाम के रूप में व्याख्यायित किया जाता है, न कि बिगड़ते आर्थिक प्रतिफल के सबूत के रूप में।
आधार परिदृश्य: मज़बूत वृद्धि, लेकिन नकद प्रवाह पर बहस जारी
आधार परिदृश्य में, AWS लगभग 25% से 28% तक बढ़ता है और 34% से 36% के आसपास एक मार्जिन बनाए रखता है।
अमेज़न दोहराता है कि 2026 की अधिकांश अवसंरचना 2027 और 2028 में मुद्रीकरण की जाएगी, लेकिन अनुबंधित राजस्व या अपेक्षित रिटर्न के बारे में सीमित मात्रात्मक जानकारी प्रदान करता है।
खुदरा और विज्ञापन व्यवसाय समेकित परिचालन आय का समर्थन करने में मदद करते हैं, जबकि मुक्त नकद प्रवाह दबा हुआ रहता है।
यह परिणाम दीर्घकालिक AI निवेश तर्क को बरकरार रखेगा लेकिन AMZN को ब्याज दरों, प्रतिस्पर्धी खर्च, और भविष्य के पूंजीगत व्यय संशोधनों के प्रति संवेदनशील छोड़ सकता है।
निराशावादी परिदृश्य: AWS की वृद्धि धीमी पड़ती है जबकि खर्च बढ़ता है
निराशावादी परिदृश्य में AWS की वृद्धि 20% के मध्य दायरे से नीचे गिर जाती है और परिचालन मार्जिन तेज़ी से घटता है।
$200 बिलियन से ऊपर पूंजीगत व्यय में वृद्धि विशेष रूप से चिंताजनक हो जाएगी यदि प्रबंधन इसे अतिरिक्त ग्राहक प्रतिबद्धताओं से नहीं जोड़ सकता।
निवेशक यह निष्कर्ष निकाल सकते हैं कि अमेज़न क्लाउड और एआई खर्च की दौड़ के प्रति रक्षात्मक प्रतिक्रिया दे रहा है, बजाय इसके कि पूंजी को पर्याप्त रूप से स्पष्ट रिटर्न के आधार पर आवंटित किया जाए।
हालिया SimianX शोध ने एआई पारिस्थितिकी तंत्र में इसी तनाव को उजागर किया है: अवसंरचना कंपनियां विशाल मांग की रिपोर्ट कर सकती हैं जबकि फिर भी नकदी प्रवाह, वित्तपोषण, और निवेशित पूंजी पर रिटर्न के बारे में चिंताओं का सामना कर रही हैं।
इस मुद्दे की और गहराई से जांच की गई है:
खुदरा और विज्ञापन एक महत्वपूर्ण लाभ बफर प्रदान कर सकते हैं
हालांकि नतीजों की चर्चा में AWS हावी रहेगा, अमेज़न के गैर-क्लाउड व्यवसाय महत्वपूर्ण बने रहते हैं।
Q1 में, उत्तरी अमेरिकी बिक्री 12% बढ़कर $104.1 बिलियन हो गई, जबकि खंडीय परिचालन आय $5.8 बिलियन से बढ़कर $8.3 बिलियन हो गई।
अंतरराष्ट्रीय बिक्री 19% बढ़कर $39.8 बिलियन हो गई, और खंड ने $1.4 बिलियन की परिचालन आय उत्पन्न की।
प्रबंधन ने यह भी कहा कि विज्ञापन व्यवसाय का पिछले 12 महीनों का राजस्व $70 बिलियन को पार कर गया है।
खुदरा दक्षता में सुधार आंशिक रूप से एआई निवेश दबाव को निम्नलिखित के माध्यम से ऑफसेट कर सकता है:
- तेज़ इन्वेंटरी टर्नओवर।
- अधिक क्षेत्रीय ऑर्डर फ़ुलफ़िलमेंट।
- उच्च डिलीवरी घनत्व।
- बढ़ी हुई स्वचालन।
- बेहतर विज्ञापन मुद्रीकरण।
- तृतीय-पक्ष मार्केटप्लेस और सेवा राजस्व का बड़ा मिश्रण।
अमेज़न का Q2 गाइडेंस यह मानकर चलता है कि Prime Day इसी तिमाही में होगा, जिसका अर्थ है कि खुदरा तुलना घटना के समय से प्रभावित हो सकती है।
निवेशकों को इसलिए एकीकृत बिक्री पर निर्भर रहने के बजाय इकाई वृद्धि और मार्जिन की जांच करनी चाहिए।
अमेज़न के Q2 नतीजों से पहले प्रमुख जोखिम
एआई अवसंरचना की अतिरिक्त क्षमता
यदि एआई मॉडल प्रशिक्षण अधिक कुशल हो जाता है या ग्राहक खर्च कम करते हैं, तो अमेज़न के पास अधूरे उपयोग में डेटा-सेंटर क्षमता रह सकती है।
मूल्यह्रास दबाव
अवसंरचना की नकद लागत पहले होती है, लेकिन उपकरण के उपयोगी जीवन के दौरान मूल्यह्रास जारी रहता है।
यहां तक कि जब पूंजीगत व्यय की वृद्धि धीमी होती है, मूल्यह्रास रिपोर्ट किए गए परिचालन आय पर दबाव डाल सकता है।
बिजली और आपूर्ति की सीमाएँ
अमेज़न को केवल चिप्स ही नहीं बल्कि बिजली, कूलिंग सिस्टम, नेटवर्किंग उपकरण, भूमि और निर्माण क्षमता तक पहुंच की आवश्यकता है।
किसी भी स्तर में देरी राजस्व मान्यता को स्थगित कर सकती है।
ग्राहक संकेंद्रण
OpenAI और Anthropic की बड़ी प्रतिबद्धताएँ AWS अवसंरचना को मान्यता देती हैं, लेकिन वे तेजी से विकसित हो रहे सीमित संख्या में एआई कंपनियों पर निर्भरता बढ़ा सकती हैं।
प्रतिस्पर्धात्मक खर्च
अमेज़न, अल्फाबेट, माइक्रोसॉफ्ट, मेटा, और विशेषज्ञ क्लाउड प्रदाता सभी एआई क्षमता का विस्तार कर रहे हैं।
उद्योग-व्यापी आक्रामक निवेश अंततः मूल्य निर्धारण को कमजोर कर सकता है या अधिशेष आपूर्ति उत्पन्न कर सकता है।
मुक्त-नकद-प्रवाह मूल्यांकन जोखिम
जब मुक्त नकद प्रवाह शून्य के करीब गिरता है, तो निवेशकों को भविष्य के सामान्यीकृत नकद उत्पादन के अनुमान पर निर्भर रहना चाहिए।
वे अनुमान क्षमता उपयोग, परिसंपत्तियों के जीवनकाल, मूल्य निर्धारण, रखरखाव पूंजीगत व्यय, और प्रौद्योगिकी प्रतिस्थापन की गति के प्रति संवेदनशील होते हैं।
नतीजों की रिपोर्ट पढ़ने के लिए चरण-दर-चरण चेकलिस्ट
- कुल राजस्व की तुलना $194B–$199B के गाइडेंस दायरे से करें।
- AWS वर्ष-दर-वर्ष वृद्धि और अनुक्रमिक वृद्धि की गणना करें।
- AWS परिचालन आय को AWS राजस्व से विभाजित करें ताकि खंड मार्जिन का अनुमान लगाया जा सके।
- Q2 पूंजीगत व्यय की तुलना Q1 में संपत्ति और उपकरण पर खर्च किए गए $44.2B से करें।
- 2027 और 2028 की क्षमता मुद्रीकरण पर प्रबंधन की टिप्पणियाँ पढ़ें।
- नए OpenAI, Anthropic, या उद्यम ग्राहक प्रतिबद्धताओं की तलाश करें।
- Bedrock, Trainium, और एआई राजस्व संकेतकों का ट्रैक करें।
- रिपोर्ट किए गए शुद्ध आय में निवेश से संबंधित लाभ को परिचालन लाभ से अलग करें।
- केवल Q2 परिणामों पर ध्यान देने के बजाय Q3 गाइडेंस का मूल्यांकन करें।
- SimianX AI की मदद से नतीजों के फंडामेंटल्स की तुलना मूल्य गतिविधि, समाचार धारणा और व्यापक एआई क्षेत्र की स्थिति से करें।
अमेज़न के Q2 2026 नतीजों के बारे में सामान्य प्रश्न
Q2 2026 में AWS कितनी तेज़ी से बढ़ा?
2026 की दूसरी तिमाही में AWS राजस्व साल-दर-साल 37% बढ़कर $42.2 बिलियन हो गया, जो 18 तिमाहियों में इसकी सबसे तेज़ वृद्धि है, और AWS की परिचालन आय $16.6 बिलियन रही, यानी 39.3% मार्जिन।
Amazon Q3 2026 के नतीजे कब जारी करेगा?
Nasdaq के Zacks-आधारित कैलेंडर के अनुसार, Amazon के 2026 की तीसरी तिमाही के नतीजे 29 अक्टूबर, 2026 को अमेरिकी बाज़ार बंद होने के बाद आने की उम्मीद है। Amazon ने Q3 के लिए $197 बिलियन से $202 बिलियन की शुद्ध बिक्री और $22.5 बिलियन से $26.5 बिलियन की परिचालन आय का गाइडेंस दिया है।
Amazon 2026 में कैपेक्स पर कितना खर्च कर रहा है?
Amazon ने 2026 के लिए लगभग $200 बिलियन के पूंजीगत व्यय का गाइडेंस दिया है। संपत्ति और उपकरण की खरीद Q1 में $44.2 बिलियन और Q2 में $54.2 बिलियन रही, यानी पहली छमाही में कुल $98.4 बिलियन।
अमेज़न 2026 के Q2 नतीजे कब जारी करेगा?
अमेज़न 30 जुलाई, 2026 को अपने दूसरे तिमाही 2026 वित्तीय परिणामों की रिपोर्ट करने के लिए निर्धारित है, जिसमें उसका सम्मेलन कॉल पूर्वी समयानुसार शाम 5:00 बजे शुरू होगा।
कंपनी अपनी निवेशक संबंध वेबसाइट पर नतीजों की विज्ञप्ति और सहायक सामग्री प्रकाशित करेगी।
अमेज़न 2026 में एआई पर कितना खर्च करेगा?
अमेज़न 2026 में कुल कंपनी पूंजी व्यय लगभग $200 बिलियन होने की अपेक्षा करता है।
एक महत्वपूर्ण हिस्सा AWS और एआई अवसंरचना से जुड़ा हुआ है, हालांकि कुल में अन्य अमेज़न संचालन में निवेश भी शामिल हैं।
क्या AWS की वृद्धि अमेज़न की $200B कैपेक्स योजना को सही ठहरा सकती है?
यह कर सकती है, लेकिन केवल तभी जब AWS मजबूत वृद्धि बनाए रखे, आकर्षक मार्जिन को संरक्षित करे, और अनुबंधित एआई क्षमता को राजस्व में परिवर्तित करे।
निवेशकों को निकट-अवधि के नकद प्रवाह दबाव से 2027 और उसके बाद मजबूत मुक्त नकद प्रवाह की ओर एक विश्वसनीय मार्ग की भी मांग करनी चाहिए।
अमेज़न के Q2 नतीजों का सबसे महत्वपूर्ण मीट्रिक क्या है?
AWS राजस्व वृद्धि सबसे स्पष्ट शीर्षक मीट्रिक है, लेकिन इसे AWS परिचालन मार्जिन, कैपेक्स, ग्राहक प्रतिबद्धताओं और आगे के गाइडेंस के साथ मूल्यांकन किया जाना चाहिए।
एक मजबूत वृद्धि संख्या जिसमें गिरते मार्जिन हों, संतुलित वृद्धि और लाभप्रदता की तुलना में कम उत्साहजनक होगी।
क्या अमेज़न का स्टॉक केवल AWS और एआई निवेश है?
नहीं। अमेज़न के पास प्रमुख खुदरा, विज्ञापन, सदस्यता, लॉजिस्टिक्स, स्वास्थ्य देखभाल, मनोरंजन, रोबोटिक्स, और उपग्रह व्यवसाय भी हैं।
फिर भी, AWS परिचालन आय का एक बड़ा हिस्सा उत्पन्न करता है, जिससे क्लाउड वृद्धि निवेश तर्क के केंद्र में आ जाती है।
निष्कर्ष
अमेज़न के Q2 2026 नतीजों की रिपोर्ट यह परखेगी कि क्या अमेज़न अभूतपूर्व एआई अवसंरचना निवेश को मापने योग्य राजस्व, परिचालन आय, और दीर्घकालिक नकद उत्पादन में परिवर्तित कर सकता है।
शुरुआती स्थिति मजबूत है। AWS ने Q1 में 28% की वृद्धि की, $14.2 बिलियन की परिचालन आय प्रदान की, और Bedrock, Trainium, और एआई कार्यभार के लिए तेजी से बढ़ती मांग की रिपोर्ट की।
अमेज़न यह भी कहता है कि इसकी आगामी क्षमता का एक महत्वपूर्ण हिस्सा ग्राहक प्रतिबद्धताओं द्वारा समर्थित है।
चुनौती भी स्पष्ट है।
जैसे-जैसे अवसंरचना व्यय तेज होता है, मुक्त नकद प्रवाह तेजी से गिर गया है, और निवेशकों को 2026 की अधिकांश क्षमता के 2027 और 2028 में राजस्व उत्पन्न करने की शुरुआत का इंतजार करना होगा।
एक भरोसेमंद तिमाही केवल अनुमान से बेहतर नतीजों तक सीमित नहीं होगी। यह दिखाएगा कि:
- AWS की वृद्धि 20% के ऊपरी दायरे के करीब बनी हुई है।
- AWS के मार्जिन बढ़ते अवसंरचना लागत को समाहित कर सकते हैं।
- Trainium और Bedrock अलग-अलग आर्थिक लाभ पैदा कर रहे हैं।
- ग्राहक प्रतिबद्धताएँ उपयोगी क्षमता में परिवर्तित हो रही हैं।
- अमेज़न के पास महत्वपूर्ण मुक्त नकद प्रवाह की ओर लौटने का एक विश्वसनीय रास्ता है।
AMZN, AWS, और व्यापक एआई पूंजी-व्यय चक्र का पालन करने वाले निवेशकों के लिए, SimianX AI नतीजों के बुनियादी पहलुओं को बाज़ार की धारणा, तकनीकी व्यवहार, और क्रॉस-सेक्टर एआई संकेतों के साथ जोड़ने में मदद कर सकता है।
निर्णायक प्रश्न अब यह नहीं है कि क्या अमेज़न $200 बिलियन खर्च कर सकता है। यह है कि क्या कंपनी उस खर्च को एक बड़े, अधिक लाभकारी, और प्रतिस्पर्धा में अधिक टिकाऊ क्लाउड प्लेटफ़ॉर्म में परिवर्तित कर सकती है।
संबंधित लेख
- Meta पूँजीगत ख़र्च तिमाही-वार: Q3 2026 में 34.9 अरब डॉलर
- Tesla का सालाना फ्री कैश फ्लो: Q3 2026 में $1.5 अरब और AI खर्च
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- Amazon Qualcomm deal: दांव पर लगे Qualcomm के 5.4 करोड़ शेयर
- Generac share और Amazon डील: 8 अरब की सुर्खी के पीछे 2.4 अरब डॉलर
- Anthropic IPO और OpenAI IPO कब: तारीख, वैल्यूएशन और ताज़ा स्थिति
- Magnificent 7 Earnings Dates: Q3 2026 नतीजों की तारीखें और रिजल्ट
- Microsoft Q4 नतीजे 2026: Azure ग्रोथ बनाम AI कैपेक्स जोखिम
- Alphabet Q2 नतीजे 2026: Google Cloud +82%, कैपेक्स गाइडेंस बढ़ा
- मेटा कंप्यूट 2026: क्या अतिरिक्त एआई क्षमता राजस्व बढ़ा सकती है?
- Oracle नतीजे 2026: OCI ग्रोथ, Stargate बैकलॉग और ORCL शेयर पर असर
- CoreWeave share 2026: $104B बैकलॉग बनाम $35.1B कर्ज़, हर तिमाही
- AI स्टॉक्स में गिरावट: OpenAI शंका और बिग-टेक अर्निंग्स वीक
संदर्भ
- Amazon Investor Relations — तिमाही परिणाम और अर्निंग्स वेबकास्ट
- SEC EDGAR — Amazon.com की 10-Q फाइलिंग
- Amazon Bedrock — आधिकारिक AWS पेज
- AWS Trainium — कस्टम AI ट्रेनिंग चिप्स
- Investopedia — फ्री कैश फ्लो (FCF)
- Investopedia — पूंजीगत व्यय (CapEx)
- Amazon — फ़ॉर्म 8-K एग्ज़िबिट 99.1: Q2 2026 के नतीजे
- Amazon — फ़ॉर्म 8-K एग्ज़िबिट 99.1: Q1 2026 के नतीजे
- Amazon — फ़ॉर्म 8-K एग्ज़िबिट 99.1: Q4 2025 के नतीजे और 2026 का कैपेक्स अनुमान
- Amazon — 30 जून, 2026 को समाप्त तिमाही का फ़ॉर्म 10-Q
- Amazon — 31 मार्च, 2026 को समाप्त तिमाही का फ़ॉर्म 10-Q
- Nasdaq — AMZN नतीजों की तारीख