
 Oleh Muke
Masa Depan Robotaxi Uber Bergantung pada Siapa yang Memegang Pelanggan—dan Labanya
Robotaxi dapat memperluas bisnis Uber, tetapi juga dapat melemahkan daya tawarnya. Pertanyaan penentu bagi pemegang saham UBER adalah apakah Uber mampu mengubah permintaan pelanggannya menjadi laba yang tahan lama setelah membayar mitra kendaraan otonom dan menopang armada mereka.
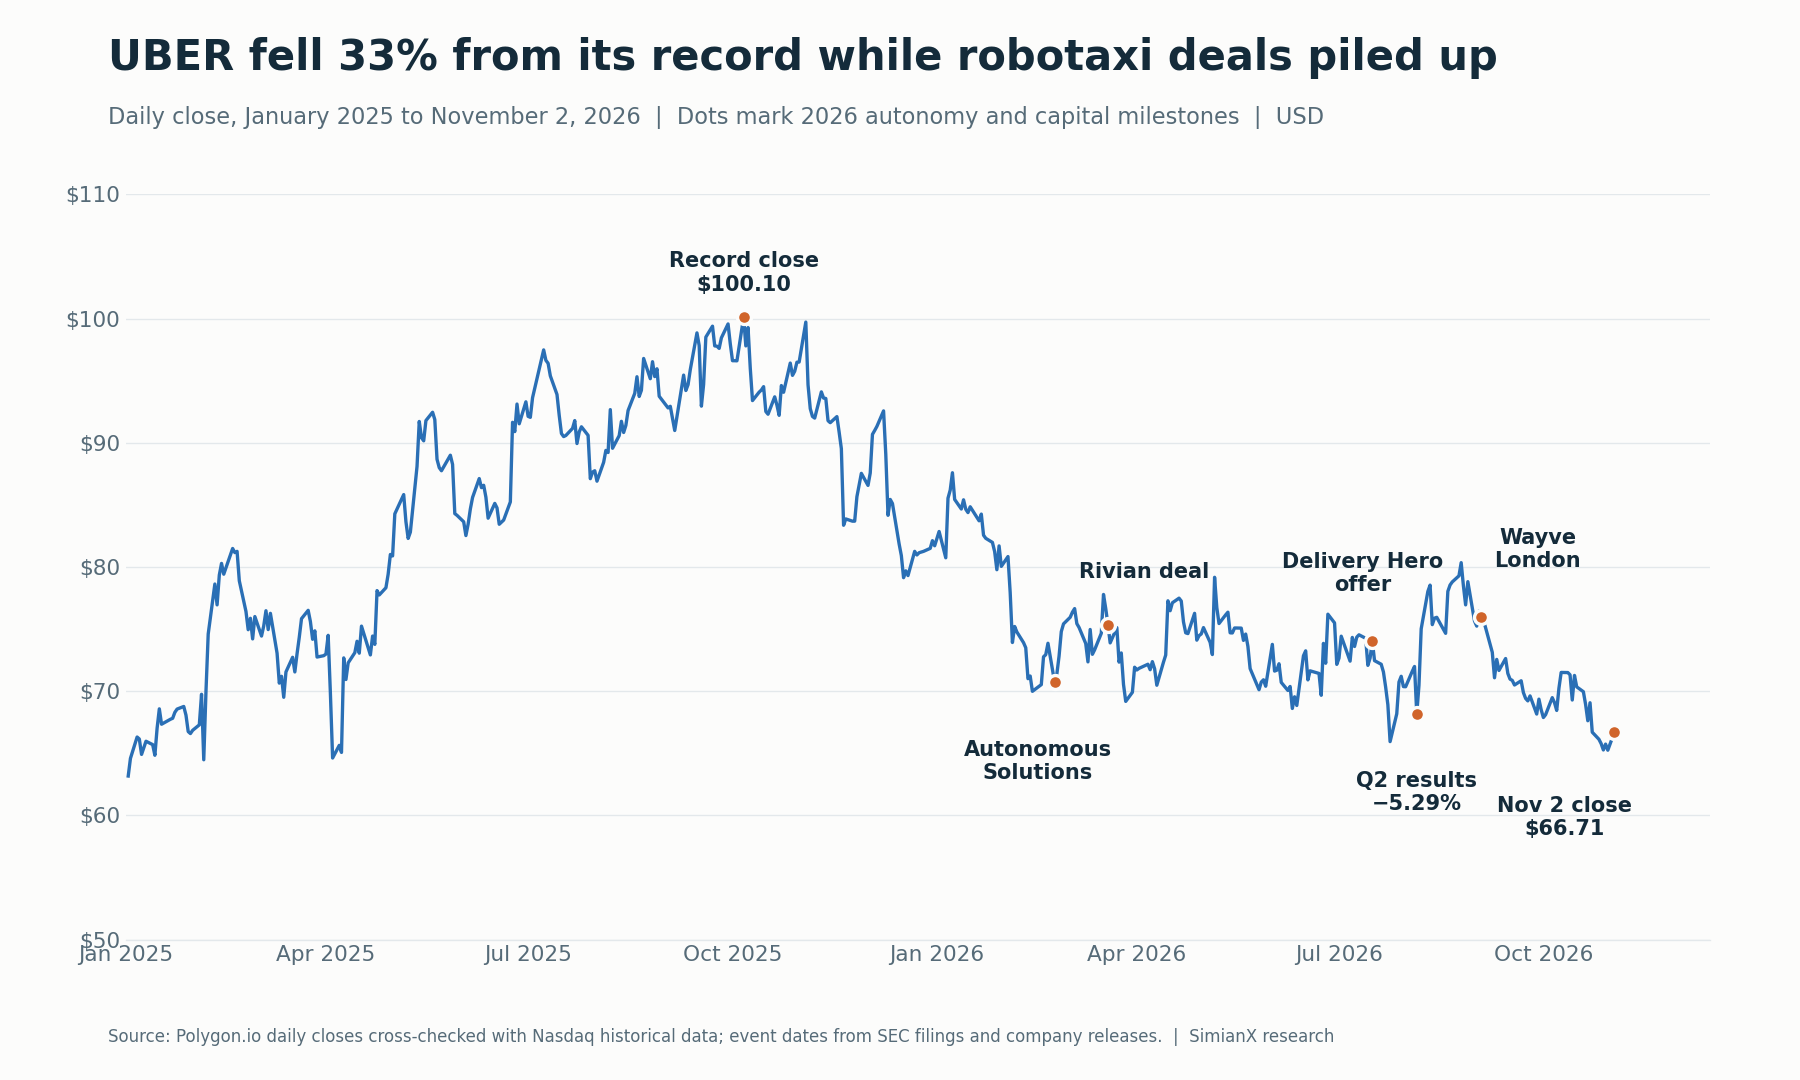
Pasar telah menyuarakan pertanyaan itu dengan lantang. UBER ditutup di $66.71 pada 2 November 2026, 33.4% di bawah rekor harga penutupannya sebesar $100.10 pada 6 Oktober 2025, dan turun 18.4% sejak awal tahun, sementara ETF S&P 500 (SPY) naik 10.3% pada periode yang sama. Aksi jual itu terjadi pada tahun ketika bisnis inti Uber terus tumbuh sekitar 20% dan daftar mitra robotaxinya terus bertambah panjang.
Bukti yang ada mendukung kesimpulan yang beragam. Uber sudah mendistribusikan perjalanan otonom, telah memperluas kemitraannya, dan sedang membangun layanan seputar komersialisasi armada. Namun, para mitranya juga dapat membangun hubungan langsung dengan pelanggan, dan sebagian komitmen kendaraan yang diumumkan membutuhkan kemajuan teknis selama bertahun-tahun serta modal yang besar.
Diperbarui 4 November 2026. Sumber mencakup rilis kinerja Uber yang diajukan ke SEC (terbaru Q3 2026, diajukan 4 November) dan 10-Q, naskah paparan yang disiapkan manajemen, dokumen SEC milik Rivian, pengumuman resmi kemitraan, serta pengungkapan Waymo. Harga adalah harga penutupan harian dari Polygon.io yang diverifikasi silang dengan Nasdaq. Hasil yang dilaporkan, target manajemen, dan perhitungan ilustratif dibedakan di bawah ini.
Sekilas Saham UBER: Harga, Penurunan dari Puncak, dan Pembanding
| Ukuran | Nilai | Tanggal atau periode |
|---|---|---|
| Penutupan terakhir | $66.71 | 2 November 2026 |
| Rekor penutupan | $100.10 | 6 Oktober 2025 |
| Penurunan dari rekor penutupan | −33.4% | 6 Oktober 2025 hingga 2 November 2026 |
| Penutupan terendah dalam 52 minggu terakhir | $65.25 | 30 Oktober 2026 |
| Penutupan akhir tahun 2025 | $81.71 | 31 Desember 2025 |
| Perubahan UBER pada 2026 | −18.4% | 31 Desember 2025 hingga 2 November 2026 |
| Perubahan SPY pada 2026 | +10.3% | Periode yang sama |
| Perubahan Lyft (LYFT) pada 2026 | −14.2% | Periode yang sama |
| Perubahan Tesla (TSLA) pada 2026 | −10.2% | Periode yang sama |
| Perubahan Rivian (RIVN) pada 2026 | −33.1% | Periode yang sama |
| Arus kas bebas empat kuartal terakhir | $10.1 miliar | Q3 2025 hingga Q2 2026 |
| Perkiraan nilai pasar | $136 miliar | 2,042,560,121 saham pada $66.71 |
| Perkiraan imbal hasil arus kas bebas | 7.4% | $10.1 miliar ÷ $136 miliar |
Nilai pasar menggunakan jumlah saham pada sampul 10-Q Q2 2026 Uber (per 31 Juli 2026); angka ini merupakan perkiraan, bukan kutipan harga.
Kesenjangan antara bisnis yang tumbuh dan harga saham yang turun adalah perdebatan robotaxi dalam bentuk angka. Investor memperhitungkan ke dalam harga saham kemungkinan bahwa operator otonom seperti Waymo, Tesla, dan Zoox milik Amazon merebut penumpang secara langsung, dan mereka menimbang program belanja modal yang lebih berat, termasuk akuisisi Delivery Hero, terhadap profil Uber sebelumnya yang ringan aset.
Prospek Robotaxi bagi Saham Uber: Peluang dan Ancaman
Strategi robotaxi Uber bertumpu pada proposisi yang sederhana: pengembang kendaraan otonom membutuhkan pelanggan, dan Uber dapat membantu mendatangkannya.
Bagi armada otonom, kendaraan yang menganggur tidak menghasilkan pendapatan penumpang, sementara biaya pembiayaan, depresiasi, asuransi, dan biaya lainnya terus berjalan. Karena itu, lokapasar yang memasok perjalanan tambahan dapat memberikan nilai ekonomi yang nyata.
Namun, hubungan ini berlaku dua arah. Uber membutuhkan pasokan transportasi yang kompetitif. Jika segelintir pengembang otonom menguasai kendaraan yang paling andal, perusahaan-perusahaan itu dapat menuntut syarat komersial yang menguntungkan bagi mereka atau mengarahkan penumpang ke aplikasi mereka sendiri.
| Pertanyaan | Peluang pertumbuhan bagi Uber | Ancaman bagi Uber |
|---|---|---|
| Siapa yang menarik penumpang? | Uber mempertahankan hubungan pemesanan | Penumpang makin sering memesan langsung ke operator kendaraan otonom |
| Siapa yang memasok kendaraan? | Banyak mitra yang saling bersaing memperkuat posisi tawar Uber dalam memilih | Segelintir penyedia yang kuat memperoleh daya tawar |
| Siapa yang meningkatkan utilisasi? | Uber mengisi kapasitas armada yang seharusnya menganggur | Operator membangun permintaan yang memadai secara mandiri |
| Siapa yang mendanai ekspansi? | Investor eksternal membiayai armada dengan syarat yang berkelanjutan | Uber harus mengucurkan lebih banyak modal atau menanggung risiko penurunan |
| Siapa yang menikmati penghematan biaya? | Uber memperoleh volume dan mempertahankan ekonomi yang menarik | Tarif yang lebih rendah dan pembayaran kepada mitra menyerap penghematan itu |
| Apa yang terjadi pada perjalanan yang sudah ada? | Kendaraan otonom menarik permintaan tambahan | Perjalanan kendaraan otonom menggantikan perjalanan berpengemudi manusia yang lebih menguntungkan |
Penilaian kami: robotaxi adalah peluang pertumbuhan yang kredibel, tetapi pembagian labanya belum terselesaikan. Lebih banyak perjalanan otonom akan membuktikan adopsi. Namun, hal itu saja tidak membuktikan bahwa pemegang saham Uber memperoleh imbal hasil yang menarik.
Mitra Robotaxi Uber: Status Setiap Kesepakatan Utama (November 2026)
Istilah “kemitraan robotaxi” mencakup proyek-proyek pada tahap yang sangat berbeda.
Layanan komersial tanpa pengemudi di dalam kendaraan secara ekonomi berbeda dari perjalanan dengan pengawasan yang disertai pengemudi keselamatan. Rencana penerapan yang baru akan terwujud beberapa tahun lagi pun berbeda lagi.
Perbedaan ini penting karena argumen robotaxi yang paling menarik sebagian bergantung pada hilangnya biaya pengemudi di dalam kendaraan. Peluncuran dengan pengawasan dapat menunjukkan minat pelanggan dan kemajuan operasional tanpa membuktikan struktur biaya jangka panjang tersebut.
| Kemitraan atau program | Diumumkan | Pengungkapan terverifikasi | Status per 2 November 2026 |
|---|---|---|---|
| Waymo melalui Uber | Perjanjian sebelumnya | Waymo menyebut Austin dan Atlanta sebagai kota tempat penumpang dapat mengakses layanannya melalui Uber | Beroperasi, sepenuhnya tanpa pengemudi; Waymo melayani penumpang di total 14 kota, sebagian besar melalui aplikasinya sendiri |
| Zoox (Amazon) | 11 Maret 2026 | Robotaxi Zoox akan ditawarkan di Uber di Las Vegas (direncanakan pada musim panas 2026) dan Los Angeles (ditargetkan pada pertengahan 2027), sementara Zoox tetap mempertahankan aplikasinya sendiri | Rencana dua kanal; pengumuman saja tidak membuktikan peluncuran yang sudah tuntas |
| Wayve dan Nissan di Tokyo | 11 Maret 2026 | Nota kesepahaman untuk uji coba yang ditargetkan pada akhir 2026, dengan operator keselamatan terlatih dan mitra taksi berizin | Rencana pengembangan dan uji coba, bergantung pada pembahasan dengan otoritas |
| Rivian | 19 Maret 2026 | 10,000 robotaxi R2 direncanakan, dengan penerapan pertama di San Francisco dan Miami pada 2028; investasi $300 juta dibayarkan pada 4 Mei 2026 | Rencana jangka panjang yang bergantung pada tonggak pencapaian |
| Wayve di London | 3 September 2026 | Perjalanan publik dengan pengawasan, disertai pengemudi sewa pribadi terlatih berlisensi TfL di dalam kendaraan | Beroperasi, dengan pengawasan; belum ada tanggal untuk perjalanan tanpa pengemudi |
| Lucid dan Nuro | Juli 2025 dan Januari 2026 | Robotaxi Lucid Gravity dengan Nuro Driver, diperkenalkan pada Januari 2026, untuk rencana peluncuran di kawasan Teluk San Francisco pada 2026 | Direncanakan; dimiliki oleh Uber atau mitra armada dan hanya ditawarkan di Uber |
Sumber: kemitraan jaringan Waymo, rilis Zoox dan Uber, rilis Wayve, Uber, dan Nissan, perjanjian Rivian, Formulir 8-K Rivian tentang investasi $300 juta, peluncuran Uber di London, liputan peluncuran di London, dan peluncuran perdana robotaxi Lucid, Uber, dan Nuro. Untuk reaksi saham terhadap kesepakatan Lucid, lihat analisis kesepakatan robotaxi Lucid dan Uber kami.
Dalam naskah paparan Q2 2026, Uber juga menyebut penerapan di Eropa bersama Autobrains dan WeRide serta kemajuan bersama Nuro, Wayve, dan Zoox.
Tabel ini menunjukkan mengapa menjumlahkan setiap kota atau kendaraan yang diumumkan ke dalam satu “armada robotaxi yang beroperasi” akan melebih-lebihkan kemajuan komersial.
Kerangka investasi yang berguna melacak setiap proyek melalui tahapan berurutan: perjanjian, pengujian, layanan dengan pengawasan, izin tanpa pengemudi, operasi komersial tanpa pengemudi, dan profitabilitas yang terbukti.
Reaksi Saham UBER terhadap Setiap Tonggak Robotaxi 2026
| Tanggal | Peristiwa | Penutupan UBER | UBER hari itu | SPY hari itu | UBER dari penutupan itu hingga 2 November |
|---|---|---|---|---|---|
| 23 Februari 2026 | Uber Autonomous Solutions diluncurkan | $70.72 | −4.25% | −1.02% | −5.7% |
| 11 Maret 2026 | Kesepakatan Zoox dan rencana Wayve-Nissan di Tokyo | $74.97 | +3.61% | −0.13% | −11.0% |
| 19 Maret 2026 | Perjanjian robotaxi Rivian diumumkan | $75.34 | −1.72% | −0.25% | −11.5% |
| 16 Juli 2026 | Penawaran pengambilalihan Delivery Hero | $74.04 | +1.89% | −0.54% | −9.9% |
| 5 Agustus 2026 | Hasil Q2 2026 dan proyeksi Q3 | $68.18 | −5.29% | −0.20% | −2.2% |
| 1 September 2026 | Waymo membuka Denver, San Diego, dan Tampa, sehingga mencapai 14 kota | $75.24 | −0.54% | −0.69% | −11.3% |
| 3 September 2026 | Perjalanan Wayve dengan pengawasan dimulai di London melalui Uber | $75.96 | −0.64% | +1.05% | −12.2% |
| 4 November 2026 | Hasil Q3 2026 dan proyeksi Q4, dirilis sebelum pasar dibuka | Penutupan sebelumnya $66.60 (3 November) | Akan ditambahkan setelah penutupan | Akan ditambahkan setelah penutupan | — |
Perubahan dari penutupan ke penutupan berdasarkan data harian Polygon.io, diverifikasi silang dengan Nasdaq. Pergerakan pada hari yang sama mencakup semua berita lain pada hari itu dan bukan bukti sebab-akibat. Harga penutupan 3 November berasal dari data kuotasi tertunda Cboe, diverifikasi silang dengan StockAnalysis; reaksi 4 November akan ditambahkan setelah penutupan.
Polanya jelas jika dilihat ke belakang: berita utama kemitraan hanya menghasilkan pergerakan kecil atau negatif, dan saham kini lebih rendah dibanding setelah setiap pengumuman itu. Pasar memperlakukan setiap pengumuman sebagai bukti adopsi, bukan bukti laba.
Titik Awal Keuangan Uber Memberinya Banyak Pilihan
Uber mengejar transportasi otonom dari pijakan bisnis operasional yang sudah mapan.
Untuk kuartal yang berakhir 30 Juni 2026, rilis kinerja yang diajukan ke SEC melaporkan hal-hal berikut:
| Metrik Q2 2026 | Hasil yang dilaporkan | Interpretasi |
|---|---|---|
| Perjalanan di platform | 3.9 miliar | Mencakup aktivitas platform di luar robotaxi |
| Pemesanan bruto | $58.0 miliar | Nilai transaksi, bukan pendapatan Uber |
| Pendapatan | $14.2 miliar | Pendapatan akuntansi |
| Laba operasional GAAP | $1.9 miliar | Profitabilitas operasional |
| Arus kas operasional | $2.9 miliar | Kas yang dihasilkan dari aktivitas operasi |
| Arus kas bebas | $2.8 miliar | Arus kas operasional dikurangi belanja modal |
Tren selama enam kuartal menunjukkan pertumbuhan yang stabil:
| Kuartal | Perjalanan | Pemesanan bruto | Pendapatan | Laba operasional GAAP | Arus kas bebas |
|---|---|---|---|---|---|
| Q2 2025 | 3.3 miliar | $46.8B | $12.7B | $1.45B | $2.5B |
| Q3 2025 | 3.5 miliar | $49.7B | $13.5B | $1.1B | $2.2B |
| Q4 2025 | 3.8 miliar | $54.1B | $14.4B | $1.8B | $2.8B |
| Q1 2026 | 3.6 miliar | $53.7B | $13.2B | $1.9B | $2.3B |
| Q2 2026 | 3.9 miliar | $58.0B | $14.2B | $1.9B | $2.8B |
| Q3 2026 | 4.1 miliar | $59.8B | $14.8B | $1.4B | $2.5B |
Sumber: rilis kinerja Uber untuk Q3 2025, Q4 2025, Q1 2026, Q2 2026, dan Q3 2026. Angka Q2 2025 adalah kolom pembanding dalam rilis Q2 2026.
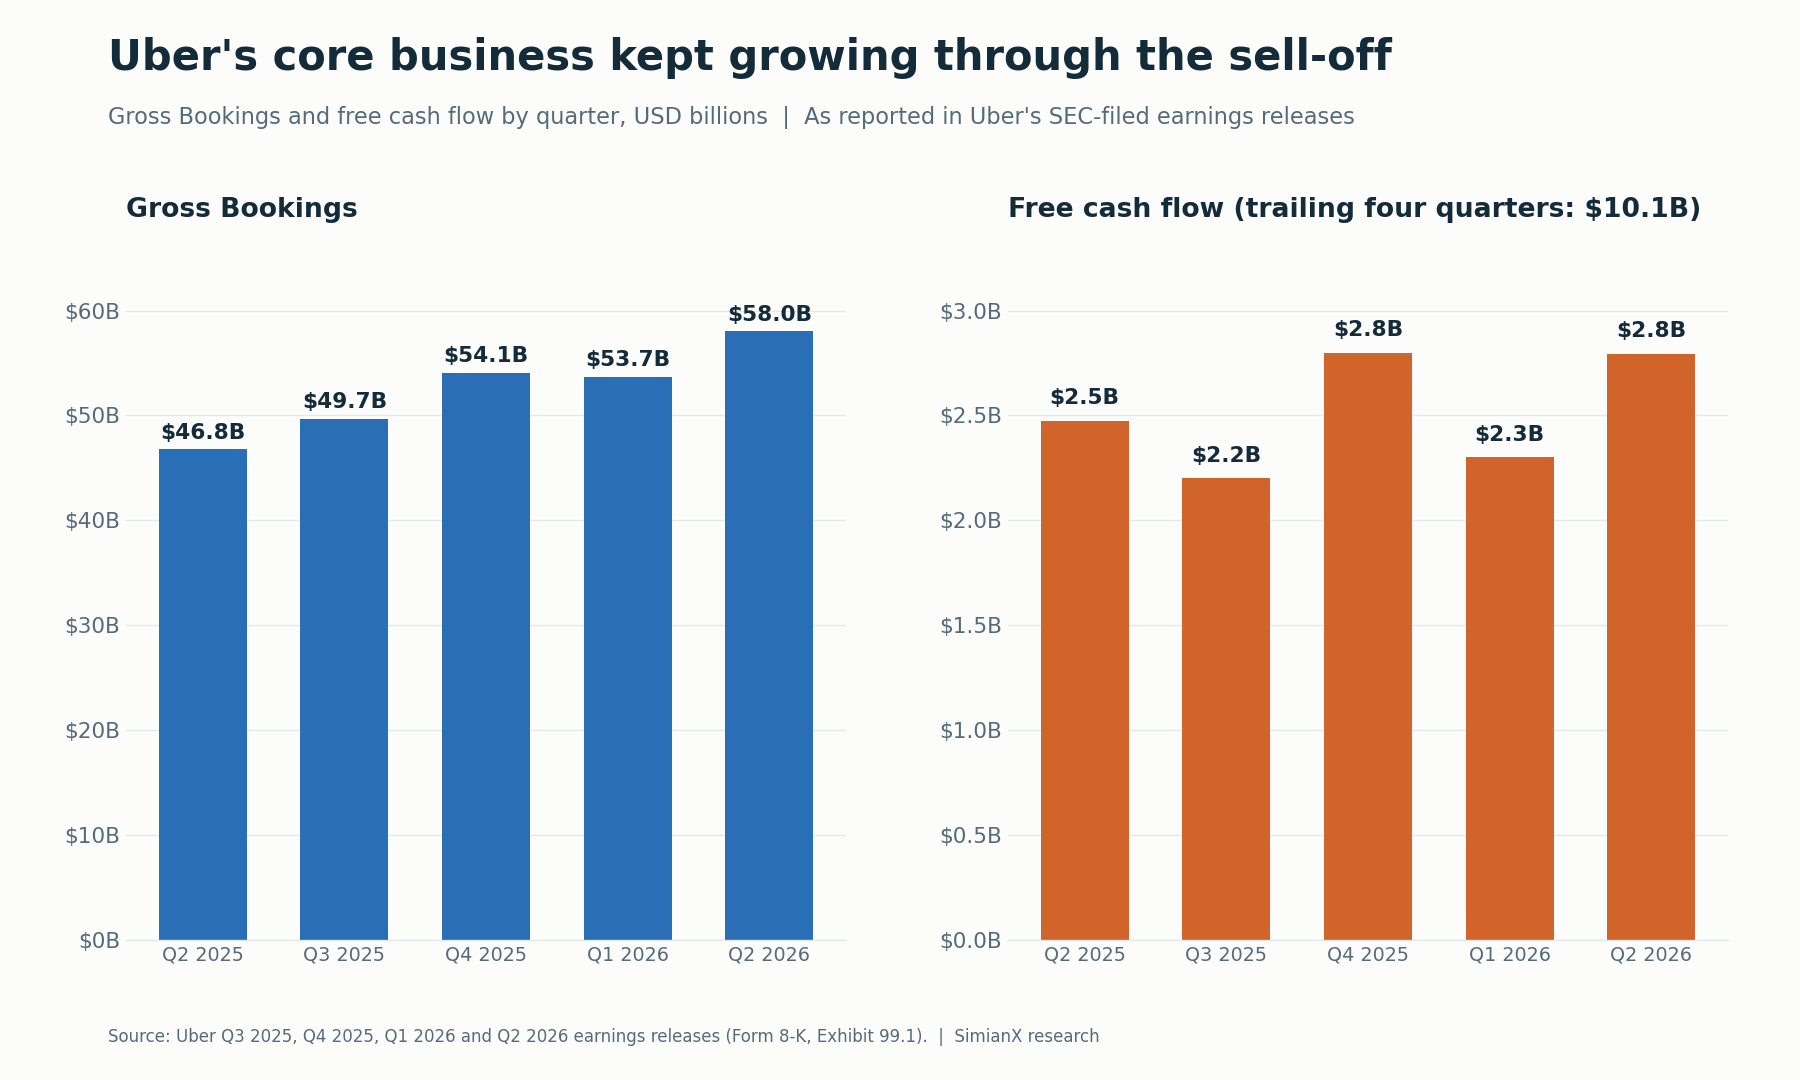
Angka tingkat grup ini tidak memisahkan kinerja robotaxi. Segmen Mobilitas, tempat robotaxi berada, menghasilkan pemesanan bruto $29.0 miliar (naik 22%) dan laba operasional segmen $2.2 miliar (naik 28%) pada Q2 2026; pendapatan Mobilitas hanya naik 1% karena perubahan model bisnis.
Laba bersih yang dilaporkan sebesar $2.4 miliar juga mencakup manfaat sebelum pajak sebesar $1.6 miliar dari revaluasi investasi ekuitas. Manfaat ini tidak boleh ditafsirkan sebagai laba transportasi daring yang berulang; pada Q1 2026, pos yang sama justru menjadi beban sebesar $1.5 miliar.
Rilis Q3 2026, yang diajukan pada 4 November, menunjukkan pola yang sama. Pemesanan bruto naik 20% menjadi $59.8 miliar, pendapatan naik 10% menjadi $14.8 miliar (perubahan model bisnis memangkas pertumbuhan pendapatan sebesar 8 poin persentase), dan EBITDA yang Disesuaikan naik 31% menjadi $3.0 miliar. Pemesanan bruto Mobilitas mencapai $29.5 miliar (naik 18%) dan laba operasional segmen Mobilitas mencapai $2.4 miliar (naik 27%). Laba bersih GAAP sebesar $512 juta mencakup kerugian sebelum pajak sebesar $476 juta dari revaluasi investasi ekuitas.
Implikasi strategisnya adalah Uber memiliki sumber daya untuk mengejar otonomi. Pertanyaan investasinya adalah seberapa produktif sumber daya itu digunakan.
Bisnis inti yang menguntungkan dapat membiayai eksperimen, tetapi juga dapat menutupi imbal hasil yang lemah dari aktivitas yang masih berkembang jika pengungkapannya tetap digabungkan. Investor membutuhkan bukti bahwa ekspansi otonom menambah nilai melebihi apa yang akan dihasilkan oleh bisnis yang sudah ada.
Robotaxi Kini Bersaing dengan Delivery Hero untuk Modal Uber
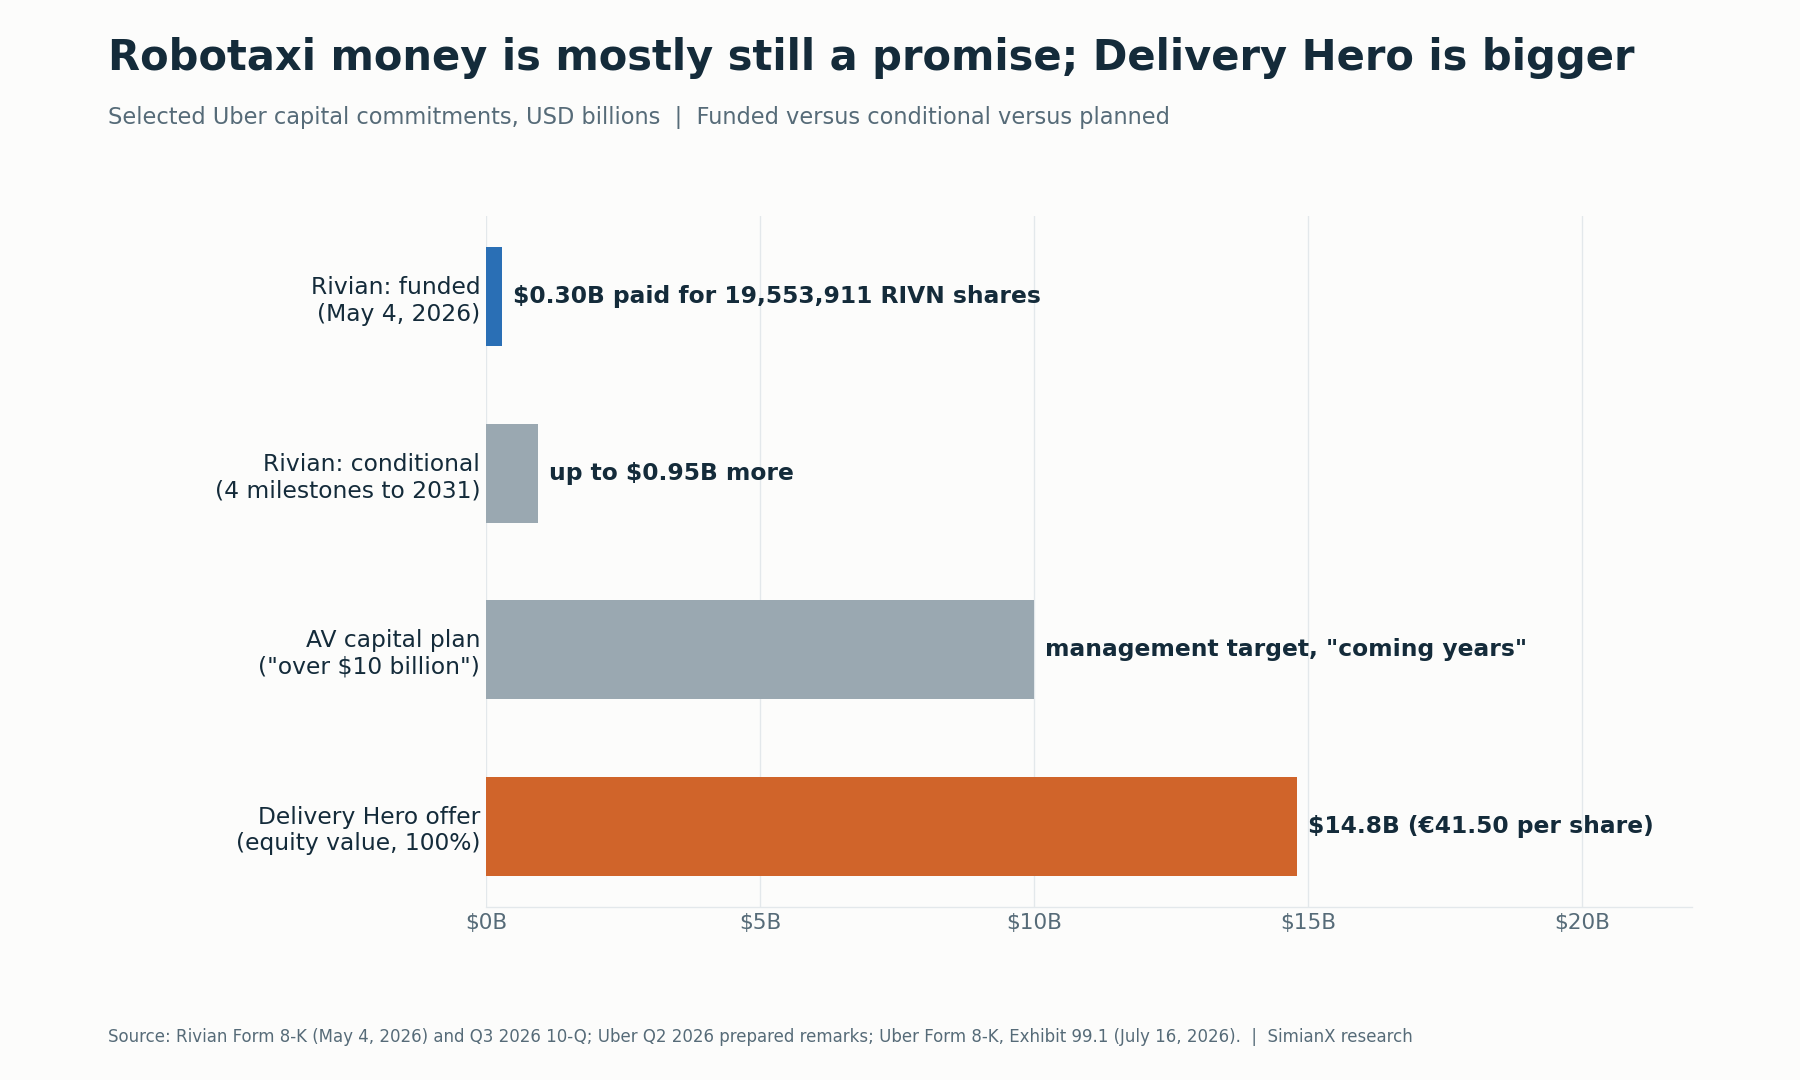
Pada 16 Juli 2026, Uber menawarkan €41.50 per saham untuk Delivery Hero, dengan nilai ekuitas $14.8 miliar untuk 100% perusahaan, atau $13.7 miliar setelah disesuaikan dengan saham yang sudah dimilikinya. Uber memperkirakan transaksi rampung pada paruh kedua 2027, langsung menambah (akretif) EPS non-GAAP saat rampung, dan menjaga leverage bruto di bawah 2x.
Pembiayaannya sudah terlihat dalam dokumen SEC. Uber menandatangani fasilitas pinjaman jembatan senilai €14.2 miliar, mengganti €4 miliar di antaranya dengan pinjaman berjangka pada 6 Agustus 2026, dan pada 15 September 2026 menjual surat utang senior senilai €4.5 miliar yang jatuh tempo antara 2029 dan 2046. Total utang tercatat $12.6 miliar per 30 Juni 2026, sebelum langkah-langkah tersebut.
Pada saat yang sama, manajemen menyatakan memperkirakan akan mengucurkan lebih dari $10 miliar modal dalam beberapa tahun ke depan untuk investasi ekuitas di perusahaan kendaraan otonom, infrastruktur, dan komitmen pembelian kendaraan, serta sedang menjajaki investor luar untuk berbagi beban. 10-Q Q2 2026 Uber memperingatkan bahwa perusahaan “mungkin perlu menambah utang untuk membiayai pembelian kendaraan otonom atau infrastruktur.”
Itulah inti perdebatan pemegang saham: bisnis yang menghasilkan arus kas bebas sekitar $10 miliar per tahun kini mendanai akuisisi besar, program kendaraan otonom multitahun, dan pembelian kembali saham yang terus berjalan (sekitar $16 miliar otorisasi masih tersisa setelah Q2).
Mengapa Armada Otonom Mungkin Membutuhkan Uber
Argumen terkuat bagi Uber adalah bahwa memproduksi kendaraan otonom yang andal tidak otomatis menciptakan lokapasar transportasi.
Operator komersial juga harus menangani akuisisi penumpang, pencocokan perjalanan, pembayaran, layanan dukungan, koordinasi penjemputan, penempatan kendaraan, dan pemulihan layanan.
Tugas-tugas itu tetap diperlukan ketika pengemudi tidak ada lagi.
Bayangkan sebuah armada dengan permintaan kuat pada jam berangkat dan pulang kerja tetapi lebih lemah di waktu lain. Pemesanan tambahan dapat menyebarkan biaya kepemilikan tetap ke lebih banyak mil penumpang. Uber bisa bernilai jika lokapasarnya memasok pemesanan tersebut secara efisien.
Jaringan campuran juga dapat membantu ketika kendaraan otonom tidak dapat melayani jalan, kondisi cuaca, lokasi penjemputan, atau jenis perjalanan tertentu. Pasokan pengemudi manusia dapat menjaga ketersediaan layanan selama cakupan otonom terus berkembang.
Manajemen menyampaikan satu data awal: di pasar kendaraan otonom yang lebih matang, termasuk Los Angeles, San Francisco, dan Phoenix, Uber menyatakan pangsa pasarnya di kategori transportasi daring, baik di seluruh kota maupun di dalam zona operasi kendaraan otonom, lebih tinggi dibanding setahun sebelumnya. Itu klaim perusahaan tanpa angka yang diungkapkan, tetapi justru bukti seperti inilah yang dibutuhkan skenario optimistis.
Ini adalah argumen ekonomi, bukan bukti margin Uber di masa depan. Kekuatannya bergantung pada apakah Uber memasok permintaan tambahan dan kemampuan operasional yang tidak dapat diperoleh mitra dengan lebih murah di tempat lain.
Karena itu, perbandingan yang penting adalah laba mitra dengan Uber dibandingkan labanya tanpa Uber.
Mengapa Waymo Bisa Menjadi Mitra Sekaligus Ancaman Persaingan
Materi resmi Waymo sendiri mengonfirmasi distribusi melalui Uber di Austin dan Atlanta. Perusahaan yang sama juga mengoperasikan layanan konsumen dengan aplikasinya sendiri.
Pada 1 September 2026, Waymo mulai melayani penumpang umum di Denver, San Diego, dan Tampa, sehingga jangkauan layanan penumpang yang sepenuhnya otonom mencapai 14 kota. Pengumuman itu mengarahkan calon pelanggan ke aplikasi Waymo dan menyebut akses akan diperluas secara bertahap.
Implikasinya, pengaturan distribusi dapat berbeda dari satu kota ke kota lain.
Bagi Uber, hubungan dengan penyedia kendaraan otonom terdepan menegaskan kegunaan lokapasarnya. Namun, hal itu tidak menjamin penyedia tersebut akan menggunakan Uber di mana-mana atau mempertahankan syarat komersial yang sama tanpa batas waktu.
Risikonya membesar jika pelanggan mengembangkan preferensi kuat terhadap layanan otonom tertentu. Preferensi merek dapat memberi operator daya tawar atas harga, penempatan, akses pelanggan, dan distribusi.
Sebaliknya, jika penumpang terutama menghargai waktu tunggu yang singkat, cakupan yang luas, dan pengalaman pemesanan yang sudah akrab, Uber dapat mempertahankan peran penting meskipun teknologi kendaraan yang mendasarinya berasal dari perusahaan lain.
Tesla adalah ancaman lain yang menjual langsung ke konsumen. Tesla mulai menjalankan perjalanan Robotaxi dengan Cybercab di Austin pada September 2026, sebagaimana dilacak di halaman robotaxi dan margin Tesla kami, dan mendanai dorongan itu dari arus kasnya sendiri, seperti yang ditunjukkan oleh analisis arus kas bebas Tesla kami. 10-Q Uber menyebut Alphabet (Waymo), Amazon (Zoox), dan Tesla sebagai pesaing di bidang otonom.
Pertanyaan yang relevan adalah seberapa besar permintaan yang dibawa masing-masing pihak ke dalam hubungan tersebut.
Zoox Menunjukkan Mengapa Kemitraan Tidak Menghapus Persaingan
Pengumuman Zoox-Uber menjelaskan rencana ketersediaan di Uber di Las Vegas dan Los Angeles sambil secara tegas mempertahankan layanan melalui aplikasi Zoox. Itu adalah kemitraan pertama Zoox dengan platform pihak ketiga.
Struktur itu menggambarkan salah satu kemungkinan hasil di industri ini: operator otonom menggunakan lokapasar dan kanal langsung secara bersamaan. Naskah paparan Uber sendiri kini menyatakan bahwa perusahaan memperkirakan model distribusi pihak pertama dan pihak ketiga akan hidup berdampingan.
Bagi Uber, peluangnya adalah akses ke kendaraan yang terdiferensiasi tanpa harus mengembangkan seluruh sistem otonom sendiri.
Masalah persaingannya adalah mitra dapat mengamati permintaan, membangun keakraban merek, dan mempertahankan hubungan terpisah dengan penumpang. Seiring waktu, kedua pihak dapat bernegosiasi soal siapa yang layak mendapat bagian tarif lebih besar.
Model dua kanal tetap bisa menguntungkan bagi Uber. Model ini hanya menuntut perusahaan lebih mampu menunjukkan nilai tambahan yang terukur.
Investor perlu memeriksa apakah hak distribusinya eksklusif, kota mana saja yang dicakup, berapa lama berlaku, dan apakah mitra dapat mengubah alokasi kendaraan di antara kanal pemesanan.
Rivian Membuat Pertanyaan Modal Menjadi Lebih Konkret
Perjanjian Rivian yang diumumkan pada 19 Maret 2026 (perjanjian pemesanan saham bertanggal 18 Maret) mencakup beberapa komitmen dan rencana yang berbeda:
| Butir yang diungkapkan | Jumlah atau waktu | Catatan |
|---|---|---|
| Potensi investasi Uber | Hingga $1.25 miliar sampai 2031 | Bergantung pada tonggak pencapaian otonomi |
| Investasi pertama | $300 juta, dibayarkan pada 4 Mei 2026 | Dibayarkan setelah Rivian memenuhi Tonggak #1 pada April; 19,553,911 saham Rivian pada $15.3422 |
| Sisa investasi | Hingga $950 juta | Empat tonggak lanjutan, sebagian mensyaratkan kualitas otonomi yang terbukti |
| Perkiraan pembelian kendaraan awal | 10,000 robotaxi R2 | Uber atau mitra armada |
| Peluang kendaraan tambahan | Hingga 40,000 kendaraan | Opsi untuk menegosiasikan pembelian mulai 2030 |
| Penerapan komersial awal | San Francisco dan Miami pada 2028 | Jadwal yang direncanakan |
| Ambisi geografis | 25 kota hingga 2031 | Target penerapan di masa depan di AS, Kanada, dan Eropa |
Sumber untuk tahap pendanaan yang telah dibayarkan: Formulir 8-K Rivian tertanggal 4 Mei 2026 dan 10-Q Q3 2026 milik Rivian.
Ketentuan ini menggambarkan eksposur masa depan yang bersyarat, bukan armada 50,000 kendaraan yang sudah terwujud.
Tahap pertama sudah memperlihatkan risikonya. Pada harga penutupan Rivian 2 November 2026 sebesar $13.19, 19,553,911 saham tersebut bernilai sekitar $258 juta, kira-kira 14% di bawah $300 juta yang dibayarkan Uber.
Pengaturan ini juga menunjukkan mengapa label “ringan aset” perlu dicermati lebih dalam. Investasi ekuitas, kepemilikan kendaraan secara langsung, pembiayaan armada oleh pihak ketiga, dan jaminan kontraktual menimbulkan risiko yang berbeda-beda.
Sebuah perusahaan dapat menghindari kepemilikan kendaraan secara langsung sambil tetap menerima kewajiban yang memengaruhi imbal hasil ekonominya. Sebaliknya, modal armada dari luar dapat mendukung pertumbuhan tanpa mengharuskan Uber membiayai setiap kendaraan.
Analisis sebaiknya mengikuti komitmen kas dan risiko kontraktual, bukan bergantung pada satu label saja.
Ekonomi Unit Robotaxi: Siapa yang Membayar Kendaraannya?
Menghilangkan pengemudi di dalam kendaraan mengubah struktur biaya. Namun, hal itu tidak menghilangkan biaya penyediaan transportasi.
Layanan robotaxi yang berkelanjutan secara komersial harus menutup biaya kendaraan, perangkat keras dan perangkat lunak otonom, pembiayaan, asuransi, perawatan, energi, pembersihan, layanan dukungan, dan waktu henti operasional.
| Lapisan ekonomi | Biaya atau tanggung jawab | Pertanyaan bagi pemegang saham Uber |
|---|---|---|
| Kepemilikan kendaraan | Biaya pembelian, pembiayaan, depresiasi | Apakah Uber memiliki aset itu atau menopang pembiayaannya? |
| Teknologi otonom | Perangkat lunak, sensor, komputasi, pembaruan | Seberapa besar daya tawar yang tetap dipegang penyedia teknologi? |
| Operasi armada | Pengisian daya, pembersihan, perawatan, depo | Siapa yang membayar ketika kendaraan tidak tersedia? |
| Layanan penumpang | Pencocokan, pembayaran, dukungan, pengembalian dana | Nilai tambahan apa yang diberikan Uber? |
| Alokasi risiko | Asuransi, insiden, jaminan | Pihak mana yang menanggung hasil yang merugikan? |
| Penciptaan permintaan | Diskon, pemasaran, akses pemesanan | Apakah pertumbuhan tetap menarik setelah insentif? |
Tidak ada angka biaya publik yang berlaku universal dan dapat diterapkan dengan aman pada semua kemitraan ini.
Desain kendaraan, area layanan, pengaturan akuntansi, dan tanggung jawab operasional berbeda-beda. Klaim yang presisi tentang margin robotaxi Uber memerlukan syarat komersial yang spesifik dan kinerja armada yang aktual.
Ukuran yang paling berguna adalah kontribusi kas setelah biaya dan risiko yang benar-benar ditanggung Uber.
Biaya per Perjalanan yang Lebih Rendah Tidak Menjamin Laba Uber yang Lebih Tinggi
Sebuah perhitungan ilustratif menunjukkan mengapa pertumbuhan permintaan dan laba platform dapat bergerak ke arah yang berbeda.
Misalkan sebuah layanan hipotetis awalnya menyelesaikan 100 perjalanan dengan tarif $20 dan menyisakan $4 per perjalanan setelah biaya langsungnya.
Sekarang misalkan harga yang lebih rendah meningkatkan permintaan, tetapi platform menyisakan lebih sedikit per perjalanan.
| Skenario ilustratif | Perjalanan | Tarif per perjalanan | Kontribusi yang tersisa per perjalanan | Total kontribusi, hasil hitungan |
|---|---|---|---|---|
| Posisi awal | 100 | $20 | $4 | $400 |
| Permintaan naik dengan penyusutan margin moderat | 140 | $16 | $3 | $420 |
| Permintaan naik dengan penyusutan margin lebih tajam | 140 | $16 | $2 | $280 |
Ini adalah masukan skenario rekaan untuk keperluan penjelasan, bukan tarif, margin, atau proyeksi yang diungkapkan Uber.
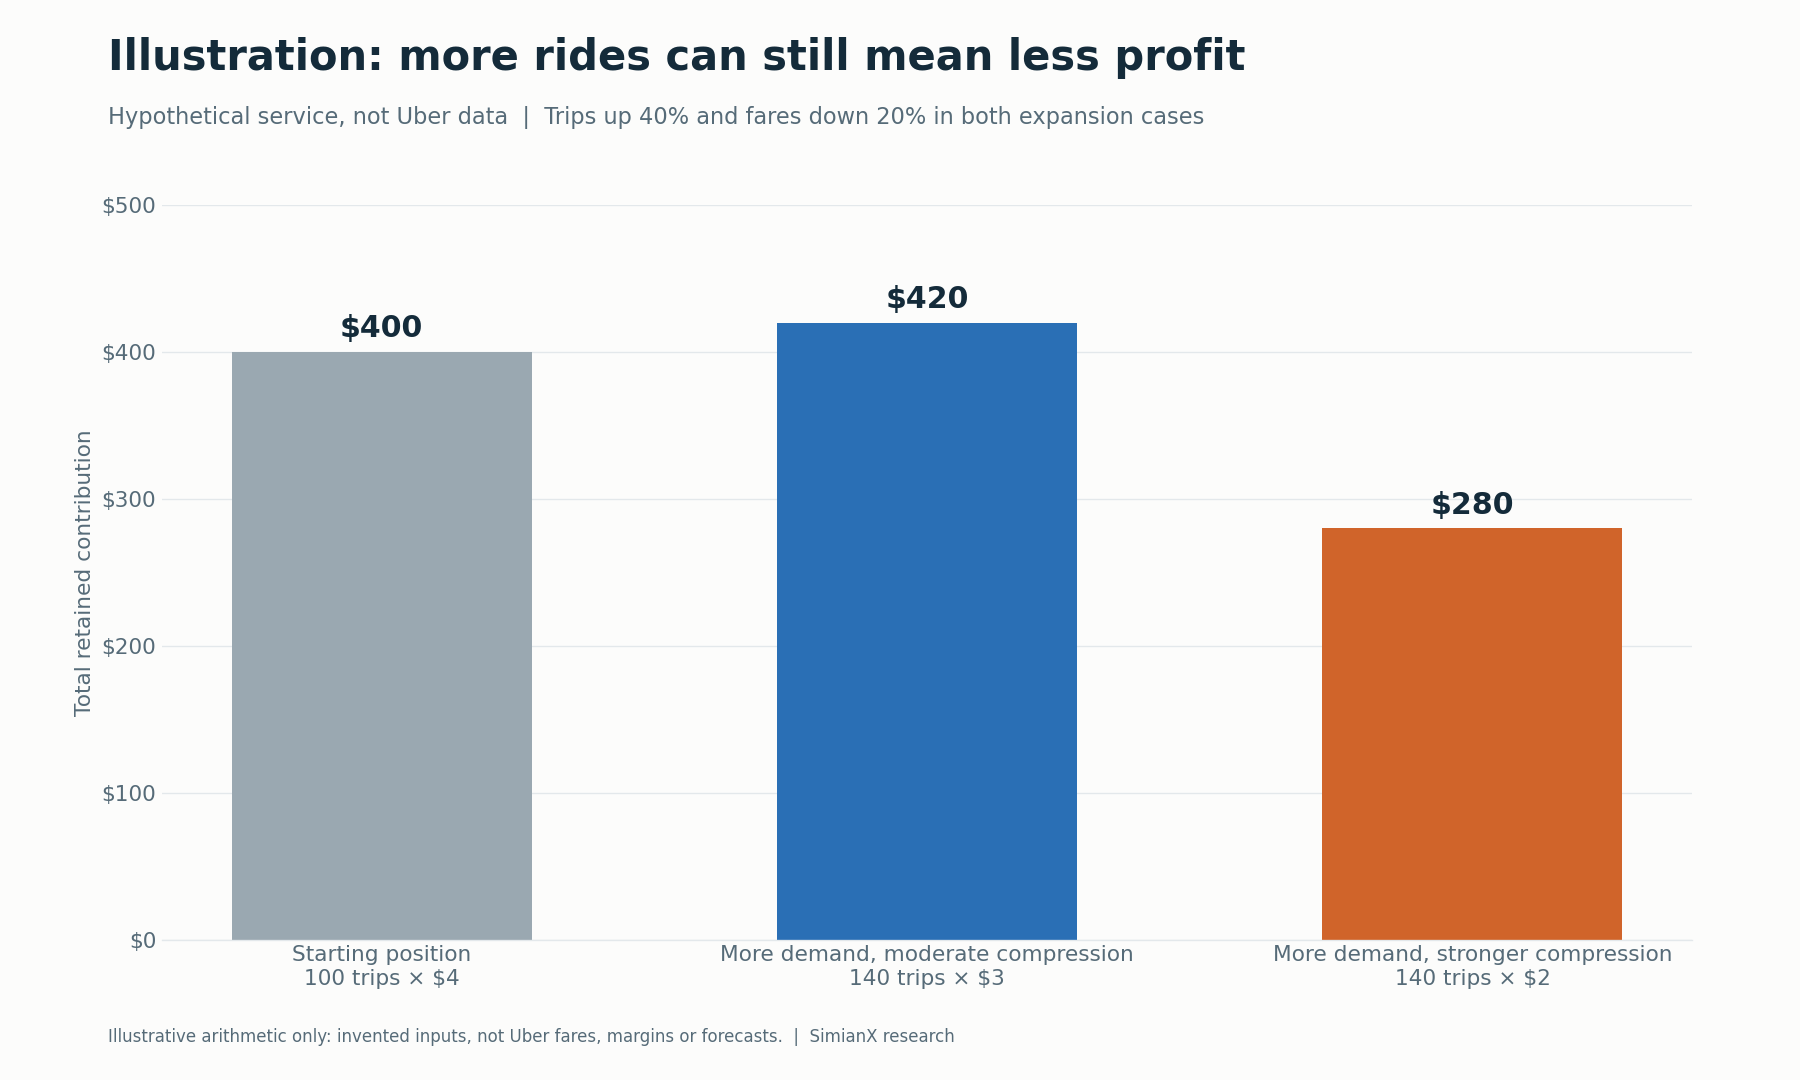
Dalam kedua skenario ekspansi, jumlah perjalanan naik 40% dan tarif turun 20%. Namun, kontribusi bisa naik sedikit atau justru turun signifikan.
Perbedaannya terletak pada jumlah yang tersisa per perjalanan.
Inilah sebabnya kisah adopsi robotaxi yang meyakinkan bisa berjalan beriringan dengan hasil ekonomi yang mengecewakan bagi pemegang saham. Persaingan dapat meneruskan penghematan biaya kepada penumpang, penyedia otonom dapat mengambil bagian tarif yang lebih besar, atau biaya dukungan armada dapat menyerap manfaatnya.
Kebalikannya juga mungkin terjadi. Utilisasi yang kuat dan operasi yang efisien dapat meningkatkan kontribusi bahkan pada harga penumpang yang lebih rendah.
Hasilnya perlu diukur.
Permintaan Tambahan versus Kanibalisasi
Robotaxi dapat berkontribusi bagi Uber dengan dua cara yang berbeda.
Robotaxi dapat menarik perjalanan yang sebenarnya tidak akan terjadi di Uber. Robotaxi juga dapat menggantikan perjalanan yang seharusnya menggunakan kendaraan berpengemudi manusia.
Cara pertama menciptakan permintaan tambahan. Cara kedua mengubah bauran pasokan.
Keduanya mungkin berguna, tetapi implikasi labanya berbeda.
Untuk perjalanan yang tergantikan, perbandingan yang relevan adalah kontribusi yang diperoleh Uber dari perjalanan otonom dibandingkan kontribusi yang akan diperolehnya dari alternatif berpengemudi manusia.
Untuk perjalanan yang benar-benar tambahan, pertanyaannya adalah apakah pendapatan tambahannya melebihi biaya tambahan untuk mendapatkan dan melayaninya.
Bukti terkuat akan menunjukkan total permintaan tingkat kota yang meluas seiring dengan kontribusi yang sehat, bukan sekadar kenaikan porsi otonom dalam pemesanan yang sudah ada.
Analisis semacam itu juga perlu mengendalikan faktor diskon, publisitas peluncuran, musim, perluasan area layanan, dan perubahan pasar transportasi secara lebih luas.
Uber Berusaha Menjual Lebih dari Sekadar Pemesanan
Pada 23 Februari 2026, Uber memperkenalkan Uber Autonomous Solutions (solusi otonom Uber), yang mencakup infrastruktur, pengalaman pengguna, dan operasi armada.
Kapabilitas yang diungkapkan mencakup penciptaan permintaan, dukungan pemetaan, dukungan pembiayaan, antarmuka penumpang, dan layanan operasional. Sebelumnya pada 2026, Uber menambahkan tim AV Labs yang mengerahkan ratusan kendaraan berperangkat sensor untuk mengumpulkan data mengemudi bagi para mitranya.
Logika strategisnya jelas: makin banyak tugas komersialisasi yang ditangani Uber, makin banyak alasan bagi pengembang untuk tetap terhubung dengan platformnya.
Namun, cakupan operasional yang luas juga menimbulkan biaya dan tanggung jawab eksekusi.
Sebuah layanan dapat memperkuat hubungan sekaligus hanya menghasilkan laba yang terbatas. Karena itu, investor perlu membedakan kepentingan strategis dari kontribusi keuangan yang terbukti.
Bukti yang perlu dicari meliputi permintaan pelanggan yang berulang, retensi mitra, pendapatan layanan, dan imbal hasil setelah beban operasional dan investasi terkait.
Mengapa Komitmen Armada Tidak Sama dengan Produktivitas Armada
Naskah paparan Q2 2026 Uber menyatakan bahwa kendaraan otonom telah beroperasi di platformnya di tujuh kota, dengan target hingga 15 kota pada akhir tahun. Manajemen juga menyebut sekitar 120,000 kendaraan telah dikomitmenkan oleh mitra untuk jaringan Uber dalam beberapa tahun ke depan.
Itu adalah pengungkapan manajemen pada tanggal pelaporan tersebut. Angka itu tidak boleh dibaca sebagai jumlah armada yang beroperasi pada November.
Dalam rilis Q3 2026, CEO Dara Khosrowshahi menyatakan bahwa Uber memperkirakan sekitar 700 kendaraan sepenuhnya tanpa pengemudi beroperasi di platformnya pada akhir tahun dan lebih dari 2,000 kendaraan pada 2027. Angka kendaraan tanpa pengemudi dalam jangka pendek itu masih kecil dibandingkan dengan komitmen jangka panjangnya.
Sebuah komitmen kendaraan memerlukan beberapa langkah tambahan sebelum menghasilkan nilai ekonomi: pengiriman, validasi teknis, izin regulator, penerapan, permintaan penumpang, dan operasi yang berkelanjutan.
Jembatan operasional yang berguna adalah:
Kendaraan yang diumumkan → kendaraan yang dikirim → kendaraan yang diizinkan → kendaraan yang aktif → perjalanan berbayar → kontribusi kas.
Jumlah kota juga bisa menyesatkan tanpa rincian area layanan. Cakupan terbatas di satu kota berbeda dengan ketersediaan yang luas di kota lain.
Kualitas penerapan setidaknya sama pentingnya dengan besarnya pengumuman.
Apa yang Akan Mengonfirmasi Skenario Optimistis—atau Skenario Pesimistis?
Skenario optimistis terkuat adalah Uber menjadi lapisan distribusi dan komersialisasi yang efisien bagi banyak pemasok otonom.
Skenario pesimistis terkuat adalah operator otonom memperoleh permintaan dan diferensiasi teknis yang cukup untuk mengurangi peran ekonomi Uber, sementara Uber mengucurkan modal demi mempertahankan akses.
| Bukti yang perlu dipantau | Mendukung skenario optimistis | Mendukung skenario pesimistis |
|---|---|---|
| Permintaan perjalanan | Total permintaan di kota meluas | Perjalanan kendaraan otonom terutama menggantikan pemesanan yang sudah ada |
| Kontribusi | Laba per perjalanan tetap menarik | Volume tumbuh sementara kontribusi yang tersisa menurun |
| Pilihan mitra | Beberapa pemasok yang andal saling bersaing | Pasokan terkonsentrasi pada segelintir penyedia |
| Pemesanan langsung | Uber terus menghadirkan permintaan tambahan yang bernilai | Mitra memperoleh penumpang secara mandiri dengan biaya yang menarik |
| Eksposur modal | Pembiayaan eksternal mendukung pertumbuhan yang menguntungkan | Jaminan dan komitmen bertambah lebih cepat daripada imbal hasil |
| Operasi armada | Keandalan dan utilisasi membaik | Waktu henti dan biaya dukungan tetap tinggi |
| Status penerapan | Proyek dengan pengawasan menjadi layanan tanpa pengemudi yang berkelanjutan | Peluncuran tetap terbatas atau berulang kali tertunda |
Kerangka ini membuat tesis tersebut dapat diuji.
Daftar kemitraan yang terus bertambah bukan bukti yang cukup untuk skenario optimistis. Skenario pesimistis juga membutuhkan lebih dari sekadar keberadaan aplikasi pesaing. Hasil keuangan bergantung pada perilaku pelanggan, kinerja operasional, dan ekonomi hasil negosiasi.
Yang Ditunjukkan Laporan Q3 2026 Uber dan Apa yang Perlu Dicermati Selanjutnya
Uber melaporkan hasil Q3 2026 sebelum pasar dibuka pada Rabu, 4 November 2026, menjelang telekonferensi kinerjanya pukul 5:00 pagi waktu Pasifik.
Kedua angka utama berada di paruh atas proyeksi Uber dari bulan Agustus: pemesanan bruto $59.8 miliar dibandingkan proyeksi $58.25 miliar hingga $60.25 miliar, dan EPS non-GAAP $0.88, tepat di batas atas kisaran $0.84 hingga $0.88. Laba operasional non-GAAP naik 38% menjadi $2.3 miliar, atau 3.9% dari pemesanan bruto, dan arus kas bebas mencapai $2.5 miliar.
Untuk Q4 2026, Uber memproyeksikan pemesanan bruto $63.25 miliar hingga $65.25 miliar (pertumbuhan 18% hingga 22% dengan kurs konstan), EPS non-GAAP $0.95 hingga $0.99, dan EBITDA yang Disesuaikan $3.13 miliar hingga $3.23 miliar. Terkait otonomi, satu-satunya hal yang dikuantifikasi dalam rilis tersebut adalah perkiraan CEO mengenai sekitar 700 kendaraan sepenuhnya tanpa pengemudi di Uber pada akhir tahun dan lebih dari 2,000 kendaraan pada 2027; rilis itu tidak merinci perjalanan, pendapatan, maupun biaya otonom. Laporan keuangan induk perusahaan para pesaing di bidang otonom dilacak dalam pelacak laporan keuangan Magnificent 7 kami.
Pengungkapan otonomi yang paling berguna dalam laporan-laporan mendatang akan membedakan:
- Perjalanan sepenuhnya tanpa pengemudi dari perjalanan otonom dengan pengawasan.
- Kendaraan aktif dari komitmen masa depan.
- Permintaan tambahan dari substitusi.
- Investasi kas dari komitmen kontinjensi.
- Pertumbuhan pemesanan bruto dari kontribusi yang tersisa.
- Profitabilitas grup dari ekonomi proyek otonom.
Pembedaan ini akan membantu investor menghubungkan narasi teknologi dengan laporan keuangan. Untuk mengikuti pergerakan harga UBER dan berita robotaxi secara waktu nyata, Anda dapat menjalankan sesi analisis AI langsung di SimianX.
Pertanyaan yang Sering Diajukan
Apakah robotaxi akan membantu atau merugikan saham Uber?
Robotaxi dapat membantu Uber jika memperluas permintaan yang menguntungkan dan memperkuat nilai lokapasarnya. Robotaxi dapat merugikan tesis investasinya jika penyedia otonom memperoleh daya tawar atau jika ekspansi membutuhkan komitmen modal yang tidak menarik.
Mengapa saham Uber turun pada 2026?
UBER turun 18.4% dari harga penutupan akhir tahun 2025 ke $66.71 pada 2 November 2026, dan berada 33.4% di bawah rekor penutupannya pada Oktober 2025, meskipun pemesanan bruto tumbuh sekitar 20% per tahun. Kekhawatiran utamanya adalah pesaing robotaxi yang menjual perjalanan secara langsung, meningkatnya komitmen modal kepada mitra kendaraan otonom, dan penawaran Delivery Hero yang didanai utang.
Apa yang dilaporkan Uber untuk Q3 2026?
Pada 4 November 2026, Uber melaporkan pemesanan bruto Q3 sebesar $59.8 miliar (naik 20%), pendapatan $14.8 miliar, EPS non-GAAP $0.88, dan arus kas bebas $2.5 miliar, dengan pemesanan bruto berada di paruh atas proyeksinya dan EPS tepat di batas atasnya. Uber memproyeksikan pemesanan bruto Q4 sebesar $63.25 miliar hingga $65.25 miliar dan EPS non-GAAP $0.95 hingga $0.99.
Siapa saja mitra robotaxi Uber?
Mitra utama yang disebutkan adalah Waymo (Austin dan Atlanta), Zoox, Wayve (London dan rencana uji coba di Tokyo bersama Nissan), Rivian, Lucid bersama Nuro, serta Autobrains dan WeRide di Eropa. Statusnya beragam, mulai dari layanan sepenuhnya tanpa pengemudi hingga perjalanan dengan pengawasan dan rencana yang dijadwalkan pada 2028.
Apakah Uber perlu membangun sistem swakemudi sendiri?
Pendekatan yang diungkapkan Uber sangat mengandalkan kemitraan dan layanan komersialisasi. Keberhasilannya bergantung pada apakah kemampuan distribusi dan operasionalnya menghasilkan imbal hasil yang menarik berdampingan dengan perusahaan-perusahaan yang memasok teknologi otonom.
Apakah semua perjalanan otonom di Uber sepenuhnya tanpa pengemudi?
Tidak. Peluncuran Uber di London pada September 2026 secara tegas menyertakan pengemudi sewa pribadi terlatih di dalam kendaraan. Investor sebaiknya memeriksa status operasional setiap penerapan, bukan menyimpulkannya dari kata “otonom”.
Bisakah Waymo menjadi mitra sekaligus pesaing Uber?
Ya. Waymo menyebut distribusi melalui Uber di Austin dan Atlanta sembari mengembangkan akses langsung ke konsumen di tempat lain. Kerja sama dapat menciptakan nilai bahkan ketika kedua perusahaan bersaing memperebutkan hubungan dengan pelanggan.
Apakah menghilangkan pengemudi otomatis meningkatkan margin Uber?
Tidak. Penghematan dapat mengalir ke penumpang, penyedia teknologi, pemilik armada, atau beban operasional. Manfaat bagi Uber bergantung pada kontribusi yang tersisa setelah biaya dan kewajiban aktualnya.
Apakah perjanjian Rivian berarti 50,000 robotaxi sudah beroperasi?
Tidak. Pengumuman tersebut menjelaskan rencana pembelian awal 10,000 kendaraan, opsi hingga 40,000 kendaraan tambahan mulai 2030, dan tonggak pencapaian yang berlanjut hingga tahun-tahun mendatang. Penerapan komersial awal direncanakan pada 2028. Baru $300 juta pertama dari investasi Uber yang telah dibayarkan.
Kesimpulan: Uber Harus Membuktikan Mampu Menangkap Nilai yang Ikut Diciptakannya
Robotaxi menawarkan jalur pertumbuhan yang kredibel bagi Uber, tetapi manfaat keuangannya tetap bergantung pada utilisasi, syarat komersial, dan disiplin modal.
Uber dapat menciptakan nilai dengan menghubungkan kendaraan otonom dengan penumpang dan membantu armada beroperasi secara efisien. Kemungkinan sebaliknya adalah penyedia otonom yang kuat merebut porsi yang lebih besar dari hubungan pelanggan dan nilai ekonominya.
Harga saham sudah mencerminkan cukup banyak keraguan: pada $66.71, nilai pasar sekitar 13.5 kali arus kas bebas empat kuartal terakhir. Bukti yang perlu dipantau adalah perkembangan dari pengumuman menuju armada yang produktif, dan dari armada yang produktif menuju imbal hasil kas yang tahan lama.
Bagi pemegang saham UBER, hasil yang menentukan adalah partisipasi yang menguntungkan dalam transportasi otonom setelah memperhitungkan modal dan risiko yang diperlukan untuk mengamankannya.
Bacaan Terkait
- Margin Kotor Otomotif Tesla per Kuartal: Q3 2026 Naik 18,5%
- Arus Kas Bebas Tesla per Tahun: US$1,5 Miliar di Q3 2026
- Saham Lucid (LCID) Melonjak karena Deal Robotaxi Uber
- Jadwal Laporan Keuangan Magnificent 7 dan Hasil Q3 2026
Referensi
- Uber: Rilis kinerja Q3 2026 yang diajukan ke SEC (Formulir 8-K, Lampiran 99.1)
- Uber: Rilis kinerja Q2 2026 yang diajukan ke SEC
- Uber: Formulir 10-Q Q2 2026
- Uber: Rilis kinerja Q1 2026
- Uber: Rilis kinerja Q4 2025
- Uber: Rilis kinerja Q3 2025
- Uber: Naskah paparan Q2 2026
- Uber: Pengumuman jadwal telekonferensi kinerja Q3 2026
- Uber: Penawaran pengambilalihan Delivery Hero (Formulir 8-K, Lampiran 99.1)
- Uber: Pinjaman berjangka untuk penawaran Delivery Hero (Formulir 8-K)
- Uber: Penerbitan surat utang senior senilai €4.5 miliar (Formulir 8-K)
- Uber: Pengumuman Autonomous Solutions
- Uber dan Rivian: Investasi bersyarat dan rencana penerapan robotaxi
- Rivian: Formulir 8-K tentang investasi Uber senilai $300 juta
- Rivian: Formulir 10-Q Q3 2026 (perjanjian pemesanan saham dengan Uber)
- Uber dan Zoox: Pengumuman kemitraan distribusi
- Zoox dan Uber: Rilis Business Wire
- Uber: Peluncuran perjalanan Wayve dengan pengawasan di London
- Tech.eu: Warga London kini dapat memesan kendaraan otonom Wayve melalui Uber
- Wayve, Uber, dan Nissan: Kolaborasi uji coba di Tokyo
- electrive: Lucid, Uber, dan Nuro memperkenalkan robotaxi Lucid Gravity
- Waymo: Kemitraan jaringan dan ketersediaan di Uber
- Waymo: Ekspansi September 2026 dan akses langsung bagi penumpang


