
 Oleh Muke
Referensi Laba McDonald’s: Penjualan Sebanding, EPS, dan Ujian Paket Hemat
Paket hemat dapat menopang pemulihan McDonald’s, tetapi hanya jika paket tersebut mendatangkan kunjungan tambahan yang menguntungkan. Hasil Q3 2026 McDonald’s, yang dirilis 4 November, memberikan jawaban yang terbelah: EPS disesuaikan sebesar $3.57 melampaui perkiraan, tetapi pendapatan meleset dan penjualan sebanding di AS turun 0.2% seiring menurunnya jumlah kunjungan pelanggan, setelah hanya naik 0.8% pada Q2 2026.
Halaman ini adalah referensi laba McDonald’s: sembilan kuartal pendapatan, EPS, dan penjualan sebanding yang dilaporkan perusahaan dalam satu tabel, reaksi saham MCD terhadap setiap laporan, hasil Q3 2026 dibandingkan perkiraan, serta kronologi menu hemat yang menjelaskan angka-angka tersebut. Menjual lebih banyak paket makanan berdiskon belum tentu sama dengan membangun bisnis yang lebih kuat. Penawaran itu harus menarik permintaan tambahan, meningkatkan retensi pelanggan, dan menghasilkan kontribusi yang cukup untuk membenarkan biayanya.
Karena itu, bagi pemegang saham MCD, EPS yang melampaui perkiraan hanyalah titik awal. Bukti yang lebih penting datang dari arus pelanggan, eksekusi waralaba, kualitas laba, dan kemampuan menghasilkan kas.
Diperbarui 4 November 2026 (waktu Pasifik AS), setelah McDonald’s merilis hasil Q3 2026 sebelum pasar AS dibuka. Sumber mencakup dokumen McDonald’s yang diajukan ke SEC, pernyataan manajemen dalam paparan laba, dan perkiraan analis yang disebutkan sumbernya. Harga adalah harga penutupan harian dari Polygon.io yang diverifikasi silang dengan Nasdaq dan Cboe. Angka yang dilaporkan, perkiraan, dan perhitungan kami sendiri diberi label di seluruh artikel.
Sekilas Laba McDonald’s Q3 2026
| Item | Angka | Status atau sumber |
|---|---|---|
| Laporan Q3 2026 | Dirilis Rabu, 4 November 2026, sebelum pasar AS dibuka | Rilis laba Form 8-K; paparan laba pukul 8.30 pagi ET |
| EPS disesuaikan | Aktual $3.57 vs. $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Melampaui perkiraan; EPS GAAP $3.51, naik 10% |
| Pendapatan | Aktual $7,157 juta vs. perkiraan $7.28 miliar | Meleset; naik 1% secara tahunan |
| Penjualan sebanding global | Aktual +1.5% (AS −0.2%) | Sesuai perkiraan Zacks sebesar +1.5% |
| Kuartal yang sama tahun lalu (Q3 2025) | Pendapatan $7,078 juta; EPS GAAP $3.18; EPS disesuaikan $3.22 | Dilaporkan perusahaan |
| Kuartal lalu (Q2 2026) | Pendapatan $7,099 juta; EPS GAAP $3.32; EPS disesuaikan $3.38 | Dilaporkan perusahaan |
| Harga penutupan MCD, 3 November 2026 | $263.04 | 22.9% di bawah rekor harga penutupan |
| Rekor harga penutupan | $341.06 pada 27 Februari 2026 | Basis harga penutupan harian |
| Level terendah 52 minggu | $230.88 pada 7 Oktober 2026 | Basis harga penutupan harian |
| Dividen kuartalan | $1.93 per saham, dibayarkan 15 Desember 2026 | Tahun ke-50 berturut-turut dengan kenaikan |
Angka aktual berasal dari rilis laba Q3 2026 McDonald’s (Form 8-K, Exhibit 99.1) yang diajukan pada 4 November. Perkiraan merupakan cuplikan sebelum laporan: pratinjau metrik utama Zacks tanggal 30 Oktober, pratinjau laba Zacks tanggal 2 November, dan halaman laba MarketBeat; angka LSEG dan StreetAccount sesuai yang dilaporkan CNBC.
Laba McDonald’s per Kuartal: Pendapatan, EPS, dan Penjualan Sebanding
Tabel di bawah ini menghimpun setiap kuartal dari Q3 2024 hingga Q3 2026 berdasarkan rilis laba McDonald’s yang diajukan ke SEC. Penjualan sebanding adalah perubahan tahunan (year-over-year); EPS disesuaikan mengecualikan biaya dan keuntungan yang juga dikecualikan oleh perusahaan sendiri, terutama biaya restrukturisasi dalam program Percepatan Organisasi (Accelerating the Organization).
| Kuartal | Dilaporkan | Pendapatan | EPS GAAP | EPS disesuaikan | Penjualan sebanding global | Penjualan sebanding AS | Operasional Intl. | Lisensi Pengembangan Intl. |
|---|---|---|---|---|---|---|---|---|
| Q3 2024 | 29 Okt 2024 | $6,873M | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| Q4 2024 | 10 Feb 2025 | $6,388M | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| Q1 2025 | 1 Mei 2025 | $5,956M | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| Q2 2025 | 6 Agu 2025 | $6,843M | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| Q3 2025 | 5 Nov 2025 | $7,078M | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| Q4 2025 | 11 Feb 2026 | $7,009M | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| Q1 2026 | 7 Mei 2026 | $6,517M | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| Q2 2026 | 4 Agu 2026 | $7,099M | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| Q3 2026 | 4 Nov 2026 | $7,157M | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
Angka yang dilaporkan perusahaan berasal dari rilis laba McDonald’s dalam Form 8-K (Exhibit 99.1). Q1 2025 terpengaruh oleh hari kabisat pada tahun sebelumnya.
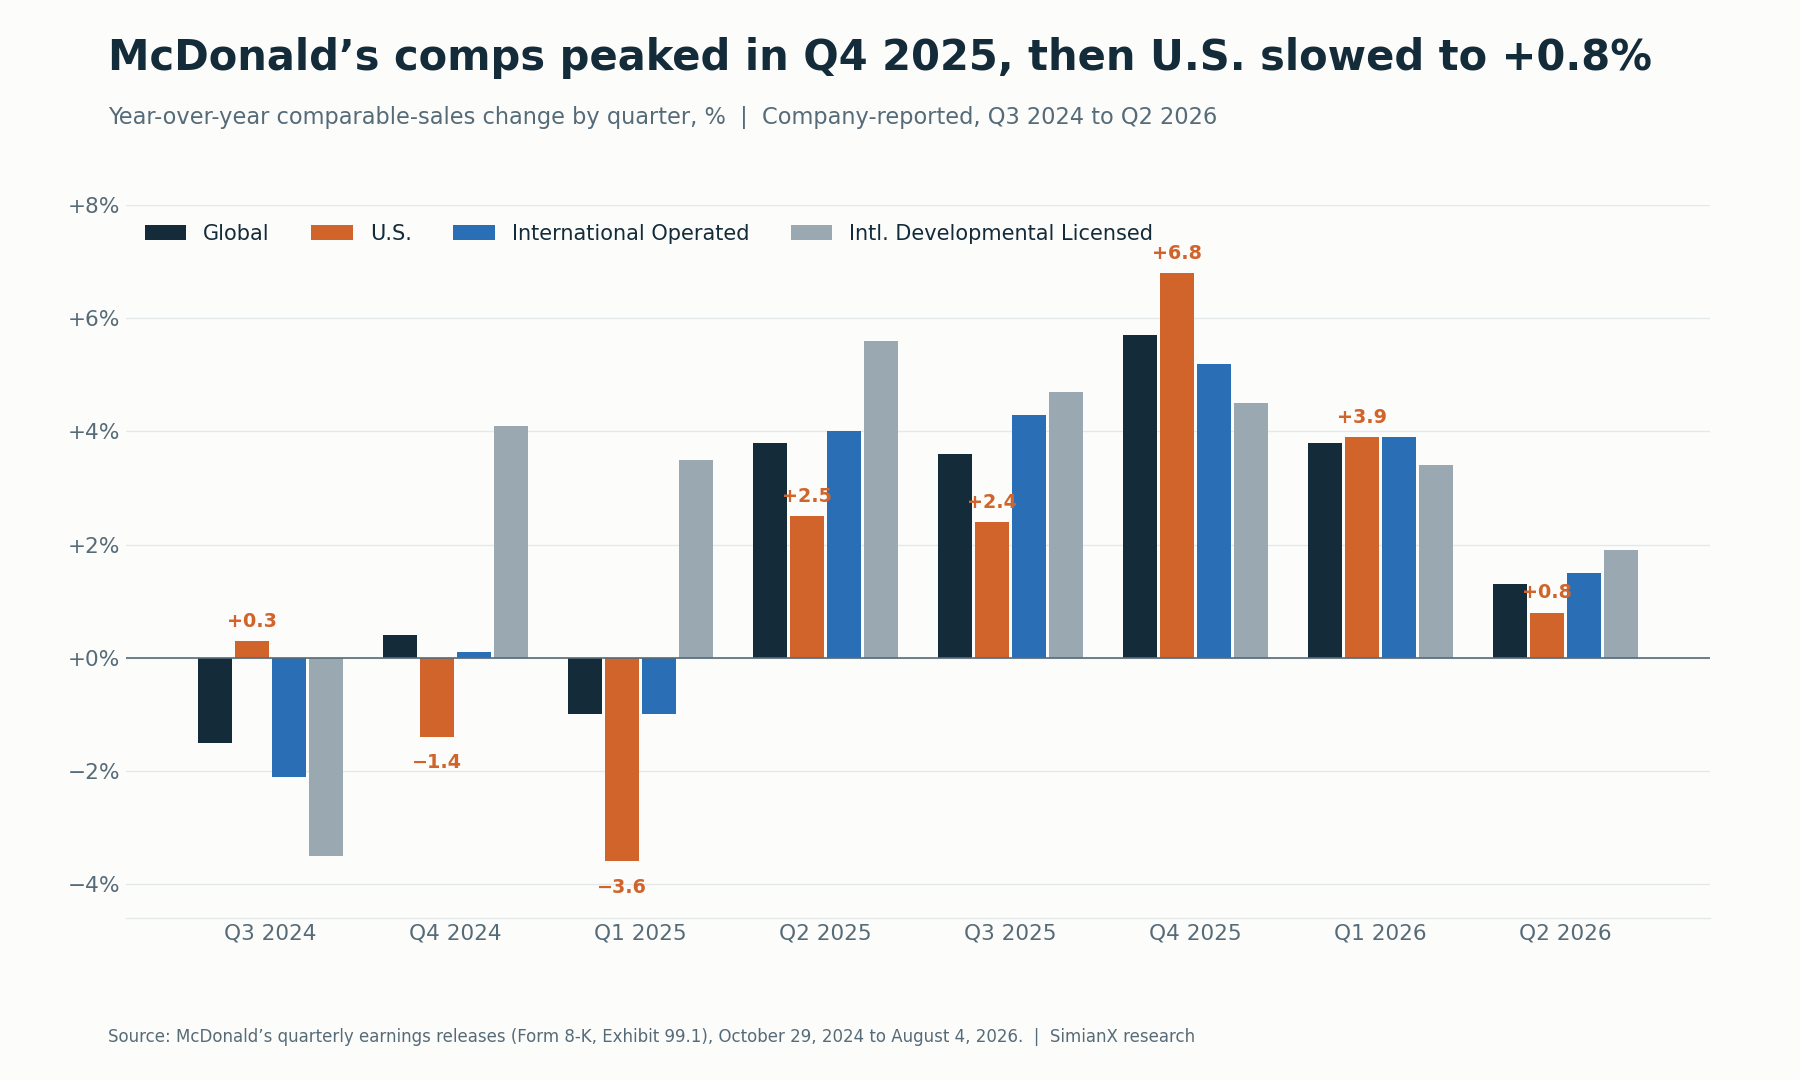
Penjualan sebanding AS memuncak di +6.8% pada Q4 2025 dan melambat menjadi +0.8% pada Q2 2026.
Polanya adalah pemulihan yang memuncak pada Q4 2025 lalu memudar. Perlambatan pada Q2 tidak hanya terjadi di Amerika Serikat: kedua segmen internasional juga tumbuh lebih lambat. Namun perlambatan di AS adalah yang paling tajam, dari +6.8% menjadi +0.8% dalam dua kuartal. Q3 2026 memperpanjang perlambatan di AS (−0.2%) dan Pasar Operasional Internasional (+1.4%), sementara Pasar Lisensi Pengembangan Internasional kembali melaju ke +4.2%.
Apa Pendorong Penjualan Sebanding AS: Nilai Pesanan atau Jumlah Kunjungan?
McDonald’s menjelaskan hasil AS setiap kuartal dalam satu kalimat di rilis labanya. Jika dibaca berurutan, kalimat-kalimat itu menunjukkan seberapa sering pertumbuhan berasal dari nilai rata-rata pesanan yang lebih tinggi, bukan dari kunjungan yang lebih banyak.
| Kuartal | Penjualan sebanding AS | Pendorong menurut perusahaan |
|---|---|---|
| Q3 2024 | +0.3% | Pertumbuhan nilai rata-rata pesanan, sebagian diimbangi oleh jumlah kunjungan pelanggan yang sedikit negatif |
| Q4 2024 | −1.4% | Penurunan nilai rata-rata pesanan, sebagian diimbangi oleh jumlah kunjungan pelanggan yang sedikit positif |
| Q1 2025 | −3.6% | Terutama jumlah kunjungan pelanggan sebanding yang negatif |
| Q2 2025 | +2.5% | Terutama pertumbuhan nilai pesanan yang positif |
| Q3 2025 | +2.4% | Terutama pertumbuhan nilai pesanan yang positif |
| Q4 2025 | +6.8% | Pertumbuhan positif nilai pesanan dan jumlah kunjungan pelanggan, terutama berkat promosi pemasaran |
| Q1 2026 | +3.9% | Terutama pertumbuhan nilai pesanan yang positif |
| Q2 2026 | +0.8% | Pertumbuhan nilai pesanan yang positif, sebagian diimbangi oleh jumlah kunjungan pelanggan sebanding yang negatif |
| Q3 2026 | −0.2% | Jumlah kunjungan pelanggan sebanding yang negatif, sebagian besar diimbangi oleh pertumbuhan nilai pesanan yang positif |
Sumber: rilis laba kuartalan McDonald’s. Kalimat diringkas dari komentar perusahaan tentang segmen AS.
Hanya satu dari sembilan kuartal tersebut, yaitu Q4 2025, yang memadukan pertumbuhan nilai pesanan yang positif dengan jumlah kunjungan pelanggan AS yang positif. Perbedaan ini penting karena penjualan sebanding dapat naik meskipun jumlah transaksi menurun. Hubungan yang disederhanakan adalah:
Pertumbuhan penjualan sebanding ≈ pertumbuhan transaksi + pertumbuhan nilai rata-rata pesanan.
Perhitungan yang tepat mencakup efek interaksi, tetapi kerangka ini menjelaskan persoalan dasarnya. Pelanggan dapat membelanjakan lebih banyak per pembelian meskipun jumlah pembelian berkurang. Untuk pemulihan yang dipimpin oleh harga terjangkau, hasil yang lebih kuat adalah membaiknya jumlah transaksi yang disertai nilai rata-rata pesanan yang masih layak secara ekonomi. Pertumbuhan penjualan yang terutama ditopang oleh belanja per transaksi akan memberikan bukti yang lebih lemah bahwa harga terjangkau sedang membangun kembali frekuensi kunjungan.
Perbedaan basis pembanding tahun sebelumnya juga penting. Q3 2026 dibandingkan dengan kuartal AS yang tumbuh +2.4%, basis yang lebih mudah dibandingkan +6.8% pada Q4 2025, sehingga investor sebaiknya tidak membaca setiap perubahan laju pertumbuhan sebagai perubahan yang setara dalam permintaan yang mendasarinya.
Bagaimana Saham MCD Bereaksi terhadap Setiap Laporan Laba
McDonald’s biasanya melaporkan sebelum pasar AS dibuka, sehingga reaksinya diukur dari harga penutupan sebelumnya hingga harga penutupan pada hari laporan. Pengecualian dalam periode ini adalah Q4 2025, yang dirilis setelah penutupan pasar pada 11 Februari 2026, sehingga hari reaksinya adalah 12 Februari.
| Kuartal | Hari reaksi | MCD penutupan ke penutupan | S&P 500 (SPY) hari yang sama |
|---|---|---|---|
| Q3 2024 | 29 Okt 2024 | −0.60% | +0.16% |
| Q4 2024 | 10 Feb 2025 | +4.80% | +0.68% |
| Q1 2025 | 1 Mei 2025 | −1.88% | +0.71% |
| Q2 2025 | 6 Agu 2025 | +2.98% | +0.77% |
| Q3 2025 | 5 Nov 2025 | +2.16% | +0.35% |
| Q4 2025 | 12 Feb 2026 | +2.74% | −1.54% |
| Q1 2026 | 7 Mei 2026 | −0.14% | −0.31% |
| Q2 2026 | 4 Agu 2026 | +1.17% | +1.80% |
Perhitungan kami dari harga penutupan harian (Polygon.io, diverifikasi silang dengan Nasdaq dan Cboe). Tidak disesuaikan dengan dividen.
Dari delapan laporan ini, MCD naik lima kali dan turun tiga kali. Rata-rata reaksinya +1.40% dan rata-rata pergerakan absolutnya 2.06%; pergerakan satu hari terbesar adalah +4.80% setelah laporan Q4 2024. McDonald’s adalah saham dengan volatilitas rendah saat musim laba: dalam periode ini, tidak ada laporan yang menggerakkannya lebih dari 5% dalam satu sesi.
Pergerakan yang lebih besar justru terjadi di antara laporan. MCD ditutup pada rekor $341.06 pada 27 Februari 2026, lalu turun 32.3% ke $230.88 pada 7 Oktober 2026. Penurunan harian paling tajam dalam kemerosotan itu terjadi pada Investor Day 23 September, ketika saham turun 4.80% setelah perusahaan mengumumkan rencana investasi NEXT. Sejak itu saham telah pulih 13.9% ke $263.04 pada 3 November, tetapi masih 13.9% di bawah harga penutupan akhir tahun 2025 sebesar $305.63, sementara SPY naik 10.6% pada periode yang sama.
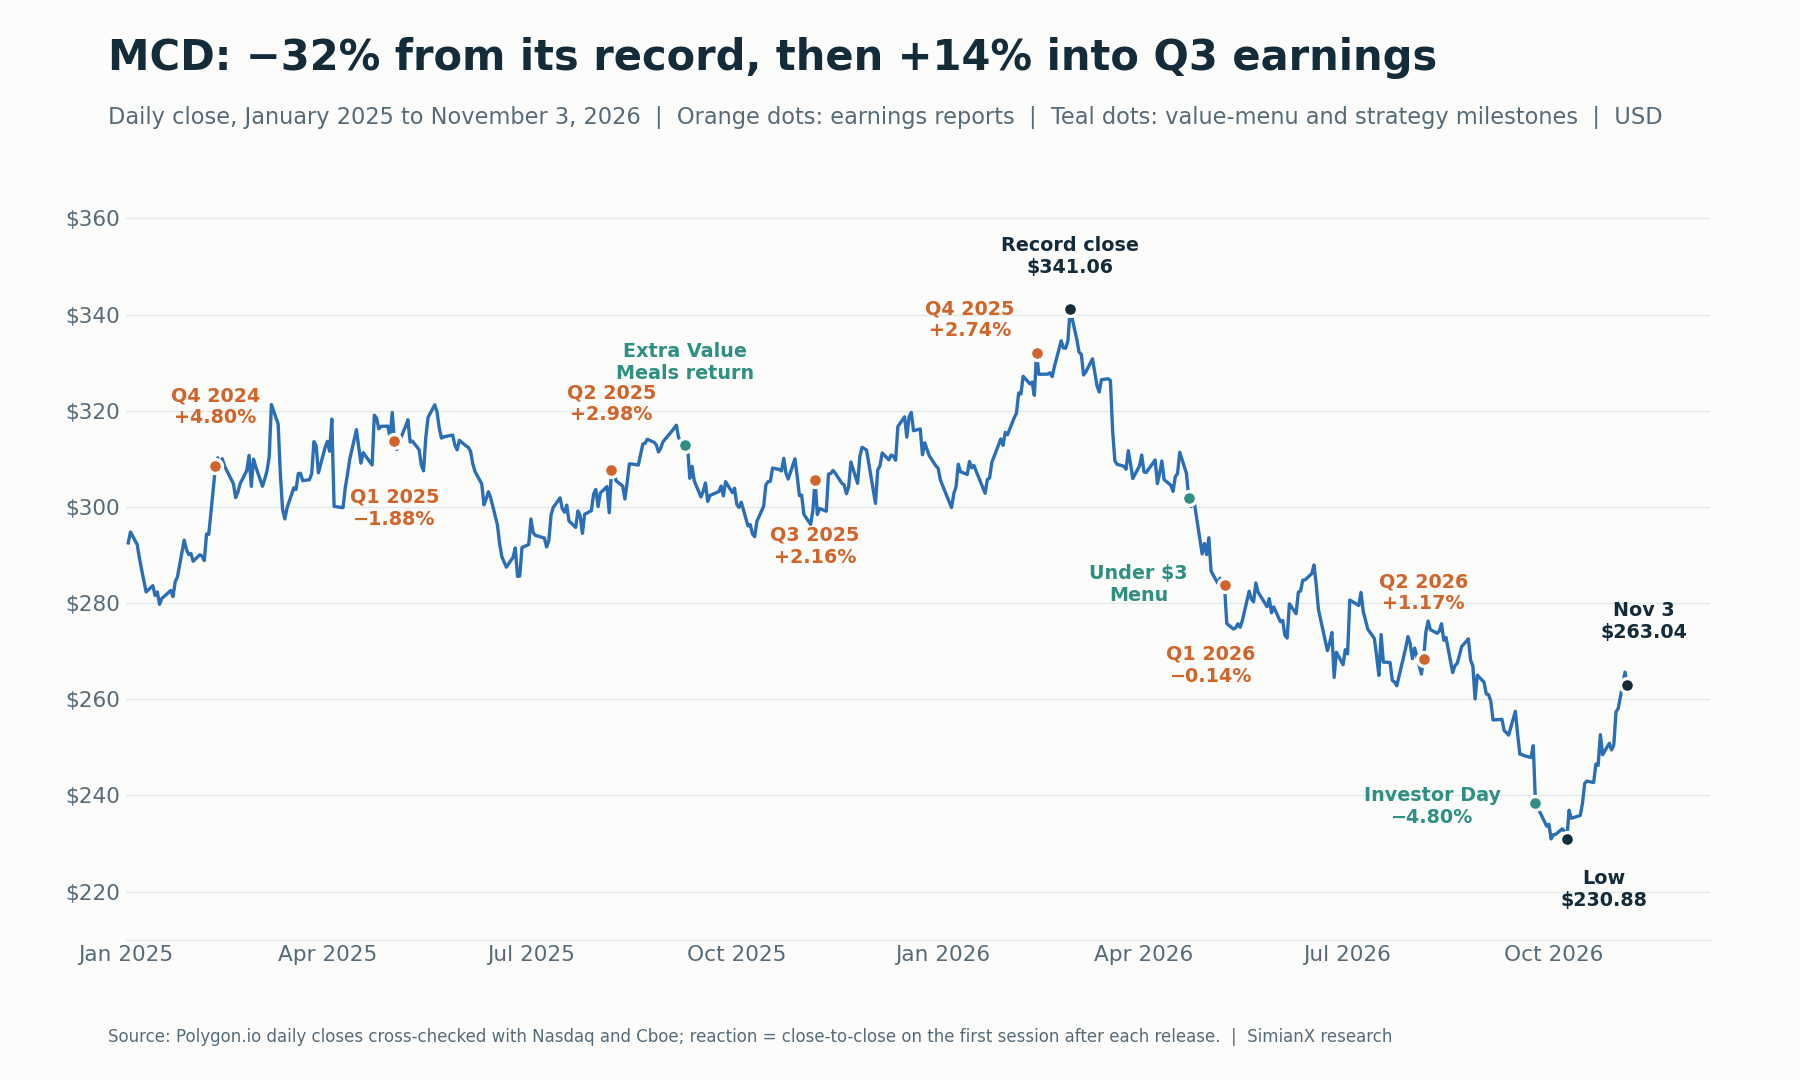
MCD memuncak pada Februari 2026, merosot selama penataan ulang menu hemat dan Investor Day, lalu pulih sekitar 14% menjelang laporan Q3.
Laba McDonald’s Q3 2026: Aktual vs. Perkiraan
McDonald’s melampaui perkiraan laba tetapi meleset dari perkiraan pendapatan, dan gambaran per segmen beragam.
| Metrik | Perkiraan | Aktual | Hasil |
|---|---|---|---|
| Laba per saham disesuaikan | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | Melampaui $0.19 hingga $0.21; naik 11% dari $3.22 |
| Laba per saham GAAP | — | $3.51 | Naik 10% dari $3.18; termasuk biaya $0.06 per saham, terutama restrukturisasi |
| Pendapatan | $7.28 miliar (Zacks, MarketBeat); $7.29 miliar (LSEG) | $7,157 juta | Meleset sekitar 1.7% hingga 1.8%; naik 1% secara tahunan |
| Pertumbuhan penjualan sebanding global | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | Sesuai perkiraan |
| Pertumbuhan penjualan sebanding AS | −0.5% (StreetAccount) | −0.2% | Lebih baik dari yang dikhawatirkan, tetapi masih negatif |
| Pertumbuhan penjualan sebanding Pasar Operasional Internasional | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | Meleset; di bawah +1.5% pada Q2 |
| Pertumbuhan penjualan sebanding Pasar Lisensi Pengembangan Internasional | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | Melampaui; naik dari +1.9% pada Q2 |
Sumber: rilis laba Q3 2026 McDonald’s; cuplikan Zacks dan MarketBeat sebelum laporan; perkiraan LSEG dan StreetAccount sesuai yang dilaporkan CNBC. Selisih di atas dan di bawah perkiraan adalah perhitungan kami.
Besarnya selisih di atas perkiraan bergantung pada penyedia data: $0.21 di atas $3.36 dari Zacks dan $0.19 di atas $3.38 yang ditampilkan MarketBeat dan LSEG, sehingga cuplikan-cuplikan ini sebaiknya tidak digabungkan menjadi satu konsensus yang seolah-olah berlaku universal. Bagaimanapun, EPS jelas melampaui perkiraan, sedangkan pendapatan berada di bawah semua perkiraan.
Yang lebih penting, EPS yang melampaui perkiraan tidak menjawab pertanyaan investasi utama. McDonald’s menyatakan bahwa laba operasional terutama didorong oleh pendapatan operasional lain yang lebih tinggi dan margin waralaba yang lebih tinggi berkat penjualan. Investor perlu memastikan seberapa besar kelebihan tersebut mencerminkan permintaan restoran yang lebih baik, bukan faktor lain seperti pajak, kurs mata uang, keuntungan dari penjualan restoran, dan jumlah saham dilusian.
Laba di atas perkiraan dengan jumlah kunjungan pelanggan AS yang menurun belum merupakan pemulihan operasional yang dibutuhkan strategi harga hemat.
Paket Hemat Adalah Strategi yang Sudah Berjalan, Bukan Peluncuran Baru di Q3
Strategi harga hemat McDonald’s mencakup beberapa penawaran yang berbeda. Memperlakukan semuanya sebagai satu promosi membuat lebih sulit untuk mengetahui mana yang berhasil.
| Inisiatif harga hemat | Waktu terverifikasi | Tujuan strategis | Pertanyaan riset Q3 |
|---|---|---|---|
| Peluncuran platform McValue, termasuk Beli Satu, Tambah Satu seharga $1 | 7 Januari 2025 | Menciptakan platform harga hemat nasional yang permanen | Apakah penghapusan Beli Satu, Tambah Satu membuat McDonald’s kehilangan kunjungan pelanggan setia? |
| Kembalinya Extra Value Meals (paket hemat) | 8 September 2025 | Membuat paket makanan terlihat jelas terjangkau, sekitar 15% lebih murah daripada membeli item secara terpisah | Apakah paket tersebut menghasilkan kunjungan tambahan? |
| Menu di Bawah $3 (“McValue 2.0”) | Diumumkan 2 April 2026; diluncurkan 21 April 2026 | Menyediakan harga per item yang terjangkau | Apakah eksekusinya konsisten di semua restoran? |
| Paket Sarapan $4 | 21 April 2026 | Mendukung pembelian sarapan yang terjangkau | Apakah paket ini membangun kembali frekuensi sarapan? |
| Penawaran kilat digital nasional dan penawaran aplikasi yang dipersonalisasi | Diumumkan dalam paparan laba 4 Agustus 2026 | Menarik kembali pelanggan yang sering berkunjung | Apakah kunjungan berulang kembali secara menguntungkan? |
Sumber: pengumuman McDonald’s, Restaurant Dive, dan pernyataan manajemen dalam paparan laba Q2 2026.
Extra Value Meals kembali hadir di restoran AS yang berpartisipasi mulai 8 September 2025, dipimpin oleh paket Sausage McMuffin with Egg seharga $5 dan paket Big Mac seharga $8. Ketentuan peluncuran tersebut sebaiknya tidak digambarkan sebagai harga nasional yang dijamin sepanjang Q3 2026, karena pewaralaba menetapkan harga mereka sendiri.
Perluasan besar berikutnya dimulai pada 21 April 2026, ketika McDonald’s menambahkan Menu di Bawah $3 dan Paket Sarapan $4 di restoran AS yang berpartisipasi, seperti dilaporkan Restaurant Dive.
Kronologi ini mengubah cara membaca situasinya.
Q3 adalah ujian eksekusi, penyempurnaan, dan respons pelanggan, bukan perkenalan pertama strategi harga murah. Perluasan pada April sudah berjalan selama sebagian besar Q2.
Jika kinerja membaik, investor perlu bertanya apa yang berubah. Kemungkinannya mencakup partisipasi restoran, desain penawaran, kesadaran pelanggan, promosi digital, eksekusi layanan, atau dukungan pemasaran.
Jika kinerja tetap lemah, manajemen perlu menjelaskan mengapa waktu yang lebih lama di pasar belum menghasilkan perilaku pelanggan yang lebih kuat.
Komentar Manajemen Mengungkap Masalah Eksekusi
Paparan laba 4 Agustus memberikan penyeimbang penting bagi narasi optimistis yang sederhana.
Menurut transkrip paparan laba Q2 2026, manajemen mengaitkan sekitar dua pertiga dari kinerja arus pelanggan AS yang di bawah ekspektasinya dengan masalah eksekusi harga hemat: eksekusi Menu di Bawah $3 yang tidak konsisten di tingkat restoran, kesadaran konsumen yang di bawah target, penawaran digital yang lebih sedikit, dan penghapusan Beli Satu, Tambah Satu seharga $1 (Buy One, Add One for $1). Sisanya sebagian besar dikaitkan dengan kampanye pemasaran FIFA pada Juni yang kinerjanya di bawah ekspektasi. Para eksekutif juga mengatakan bahwa hanya sekitar 60% hingga 65% dari jaringan restoran yang menjalankan arsitektur harga yang direkomendasikan, artinya kira-kira sepertiga belum menjalankan program tersebut sebagaimana mestinya.
Implikasinya, strategi nasional yang diiklankan bisa berbeda dari pengalaman masing-masing pelanggan.
Seorang pelanggan yang sering berkunjung mungkin melihat menu harga murah yang baru, tetapi kehilangan penawaran aplikasi yang sebelumnya ia gunakan untuk pesanan rutinnya. Harga masuk yang diiklankan bisa membaik, sementara pembelian biasa pelanggan tersebut justru menjadi kurang menarik.
Karena itu, visibilitas promosi dan persepsi keterjangkauan adalah dua ukuran yang berbeda.
Manajemen juga mengatakan bahwa penjualan sebanding AS sedikit negatif pada bulan Juli. Pernyataan itu menggambarkan tren awal kuartal, bukan hasil yang dilaporkan untuk keseluruhan kuartal ketiga.
Responsnya diumumkan pada hari yang sama: lebih banyak penawaran kilat digital nasional, lebih banyak penawaran yang dipersonalisasi untuk pelanggan setia, dan anggaran pemasaran yang dialihkan ke penawaran yang sudah terbukti seperti Extra Value Meals. McDonald’s juga menunjuk Skye Anderson sebagai Presiden McDonald’s USA pada 4 Agustus, menggantikan Joe Erlinger, sehingga Q3 adalah kuartal penuh pertamanya memimpin bisnis AS.
Rilis Q3 paling banter mengonfirmasi pemulihan parsial. Penjualan sebanding AS turun 0.2% untuk keseluruhan kuartal, karena jumlah kunjungan pelanggan sebanding yang negatif sebagian besar diimbangi oleh pertumbuhan nilai pesanan yang positif. CEO Chris Kempczinski mengatakan McDonald’s “terdorong oleh perbaikan seiring berjalannya kuartal setelah intervensi kami pada harga hemat,” tetapi rilis tersebut tidak memuat angka bulanan. CNBC melaporkan bahwa pada Investor Day bulan September, manajemen menggambarkan Juli dan Agustus sedikit negatif dan memperkirakan September kembali tumbuh. Komentar rinci dari paparan laba mengenai tren bulanan AS belum tersedia dalam sumber yang kami tinjau saat pembaruan ini dibuat.
Bukti perbaikan akan mencakup tren bulanan yang lebih baik, standar partisipasi yang lebih jelas, dan keterlibatan kembali pelanggan yang frekuensi kunjungannya sempat melemah.
Bagaimana Paket Hemat Memengaruhi Laba McDonald’s?
Ekonominya bergantung pada apakah sebuah promosi mengubah perilaku pelanggan secara menguntungkan.
Paket makanan yang terjangkau dapat menciptakan nilai ketika paket tersebut:
- Menarik kunjungan yang benar-benar merupakan tambahan.
- Mendatangkan kembali pelanggan yang sudah lama tidak berkunjung.
- Meningkatkan frekuensi kunjungan dari waktu ke waktu.
- Mendorong pembelian tambahan.
- Memanfaatkan kapasitas restoran yang seharusnya menganggur.
Penawaran yang sama dapat menurunkan profitabilitas jika pelanggan yang sudah ada mengganti pembelian yang sebelumnya menghasilkan kontribusi lebih besar dengan pesanan yang lebih murah.
Perhatikan contoh ilustratif berikut.
Misalkan sebuah pesanan yang biasa menghasilkan kontribusi $4 setelah biaya variabel yang relevan, sementara pesanan promosi menghasilkan $3.
Jika seorang pelanggan sekadar beralih dari satu pesanan ke pesanan lainnya, kontribusi turun $1. Jika pesanan promosi itu merupakan pembelian yang benar-benar tambahan, pesanan tersebut menyumbang $3 sebelum biaya akuisisi atau kapasitas lainnya.
Angka-angka ini bersifat hipotetis. Angka tersebut bukan perkiraan ekonomi menu McDonald’s yang sebenarnya.
Perbedaan ini menunjukkan mengapa volume penjualan promosi tidak cukup menjadi bukti keberhasilan.
Pertanyaan yang lebih tepat adalah:
Berapa kontribusi tambahan yang dihasilkan penawaran tersebut setelah memperhitungkan substitusi, biaya pemasaran, dan biaya operasional?
Eksekusi layanan termasuk dalam perhitungan itu. Sebuah promosi bisa menjadi kurang menarik jika menambah kerumitan, memperlambat kecepatan layanan, atau menciptakan pengalaman pelanggan yang membuat orang enggan kembali. Manajemen mengatakan hal inilah yang terjadi pada Q2, ketika tim restoran kewalahan oleh terlalu banyak peluncuran dalam waktu singkat.
Strategi harga hemat yang paling kuat memadukan keterjangkauan dengan kesederhanaan operasional.
Profitabilitas Waralaba McDonald’s Harus Menjadi Bagian dari Ujian
McDonald’s tidak mencatat setiap dolar yang dibelanjakan di restoran waralaba sebagai pendapatan korporat. Sekitar 95% dari lebih dari 45,000 restorannya dimiliki dan dioperasikan oleh pewaralaba independen, dan pengungkapan perusahaan membedakan penjualan seluruh jaringan dari sumber pendapatan korporat, yaitu penjualan restoran yang dioperasikan perusahaan ditambah biaya dari restoran waralaba.
Akibatnya, hasil di tingkat restoran dan hasil korporat bisa bergerak berbeda.
| Lapisan ekonomi | Apa yang perlu diperiksa | Mengapa penting |
|---|---|---|
| Pelanggan | Persepsi nilai dan kunjungan berulang | Menentukan apakah permintaan menjadi berkelanjutan |
| Operator restoran | Kontribusi tambahan dan arus kas | Menentukan apakah partisipasi tetap menarik |
| Korporat pemberi waralaba | Pendapatan waralaba dan margin terkait | Menunjukkan bagaimana aktivitas restoran mengalir ke laba korporat |
| Pemegang saham | EPS dan arus kas bebas yang berkelanjutan | Menghubungkan eksekusi dengan nilai investasi |
Tabel ini adalah kerangka analisis, bukan panduan perusahaan.
Sebuah promosi dapat menopang pendapatan waralaba korporat sekaligus menghasilkan hasil yang kurang menarik bagi operator yang menanggung biaya di tingkat restoran.
Hal itu tidak otomatis membuat promosi tersebut gagal. Investasi sementara bisa rasional jika membangun hubungan pelanggan yang bernilai. Namun durasi, pendanaan, dan imbal hasil yang diharapkan perlu dijelaskan.
Karena itu, investor sebaiknya mencari bukti keselarasan pewaralaba, alih-alih berasumsi bahwa iklan nasional menjamin eksekusi yang konsisten. Pada Q2, pendapatan dari restoran waralaba naik 4% menjadi $4,393 juta, sementara penjualan seluruh jaringan tumbuh 5%.
Pengungkapan yang berguna akan membahas partisipasi, pendanaan promosi, standar layanan, dan ekonomi dari arus pelanggan tambahan.
Jembatan Laba Q2 Menunjukkan Mengapa EPS di Atas Perkiraan Bisa Jadi Belum Lengkap
Kuartal sebelumnya memberikan contoh praktis mengapa investor perlu melihat lebih dalam dari sekadar EPS.
| Metrik | Q2 2025 dilaporkan | Q2 2026 dilaporkan | Perubahan |
|---|---|---|---|
| Laba sebelum pajak penghasilan | $2,861 juta | $2,936 juta | +$75 juta |
| Beban pajak penghasilan | $608 juta | $574 juta | −$34 juta |
| Laba bersih | $2,253 juta | $2,362 juta | +$109 juta |
| EPS dilusian GAAP | $3.14 | $3.32 | +$0.18 |
Sumber: rilis laba Q2 2026 McDonald’s (Form 8-K, Exhibit 99.1).
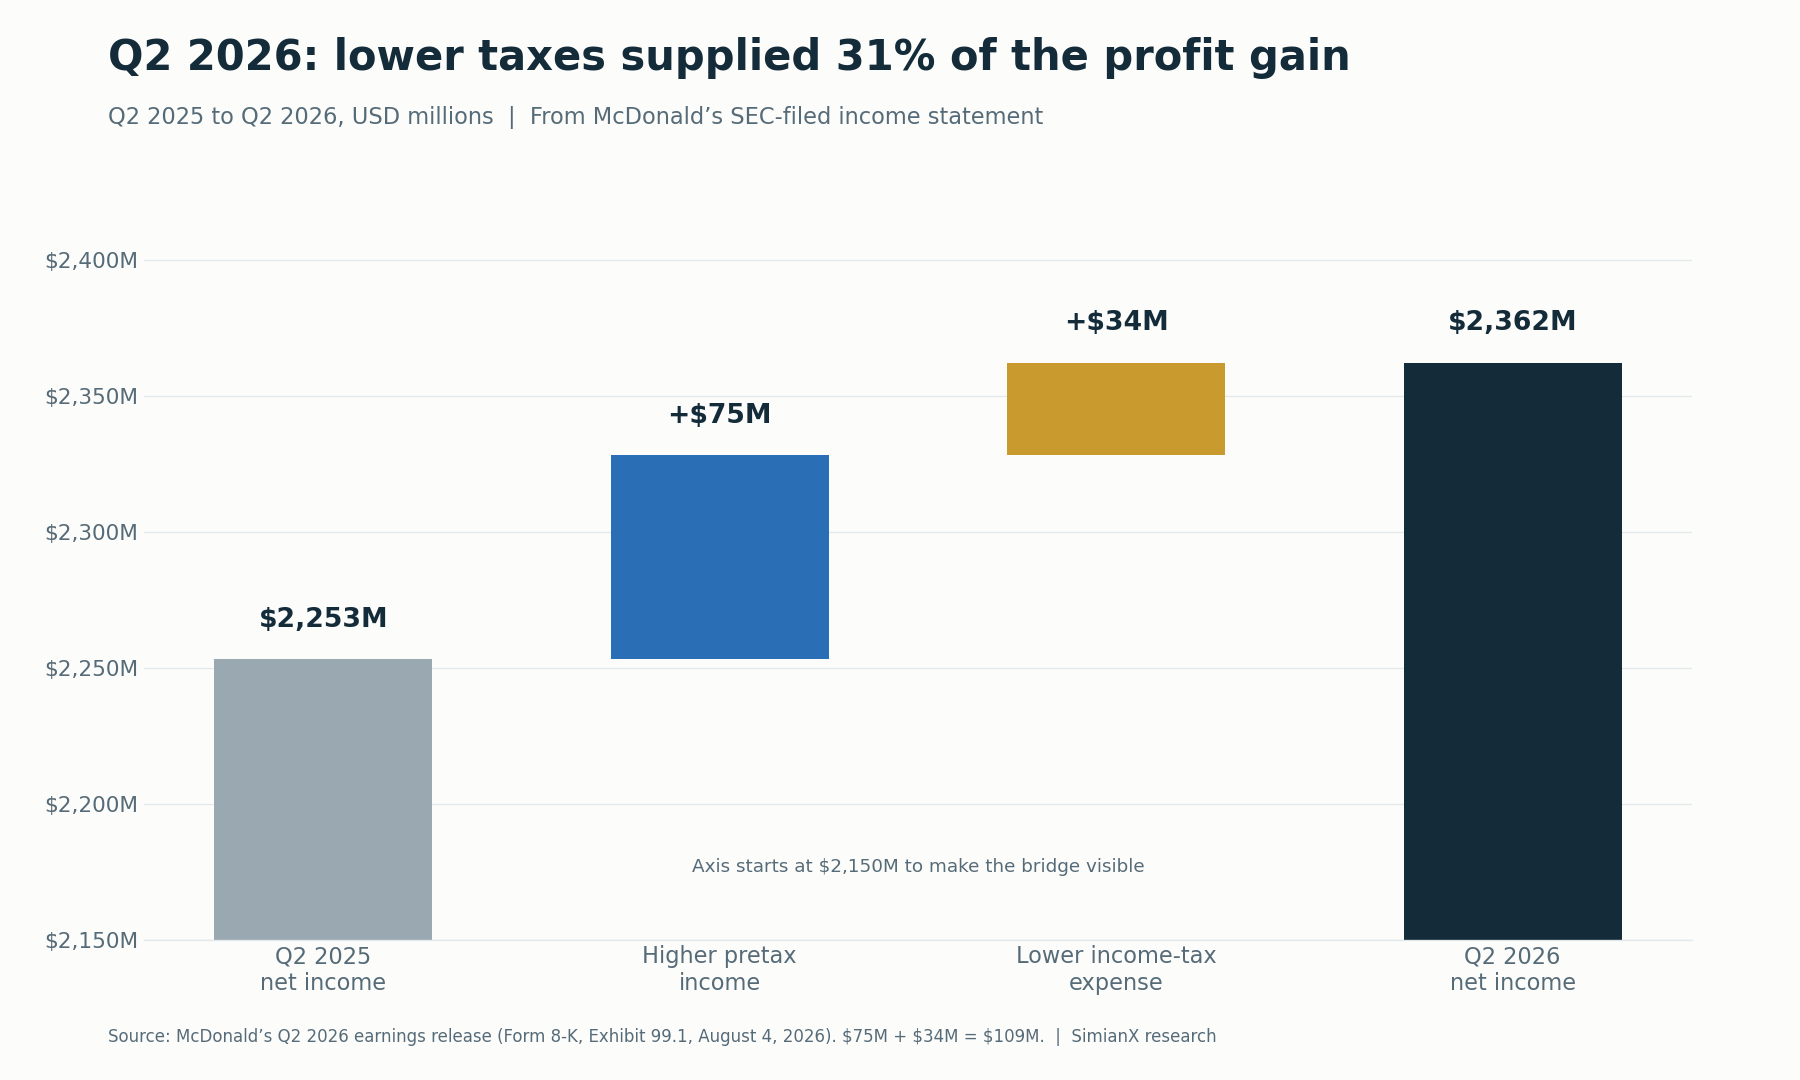
Memisahkan pertumbuhan laba sebelum pajak dari efek pajak membantu investor menilai kualitas laba.
Jembatan laba ini merekonsiliasi:
Tambahan laba sebelum pajak $75 juta + beban pajak yang lebih rendah $34 juta = tambahan laba bersih $109 juta.
Perhitungan kami menunjukkan bahwa beban pajak yang lebih rendah menyumbang sekitar 31.2% dari kenaikan laba bersih:
$34 juta ÷ $109 juta = 31.2%.
Hal itu tidak membuktikan bahwa perbaikan laba tersebut semu. Yang dibuktikannya adalah bahwa tidak seluruh kenaikan itu berasal dari pertumbuhan laba sebelum pajak.
Informasi tambahan Q2 2026 juga melaporkan keuntungan dari penjualan bisnis restoran sebesar $40 juta, dibandingkan $7 juta setahun sebelumnya, yang mencerminkan lebih banyak penjualan restoran di Pasar Operasional Internasional. Jumlah saham dilusian turun 1% menjadi 711.1 juta, yang juga mengangkat EPS.
Untuk Q3, investor sebaiknya memisahkan kinerja restoran yang berulang dari efek pajak dan keuntungan terkait transaksi. Investor juga perlu memeriksa apa saja yang dikecualikan dari EPS disesuaikan, alih-alih menganggap label tersebut sebagai jawaban lengkap atas kualitas laba.
Pemulihan operasional yang lebih kuat seharusnya tetap terlihat setelah pemisahan-pemisahan ini dilakukan.
Pasar Internasional Dapat Menopang Hasil Tanpa Membenahi AS
Bisnis internasional menawarkan potensi sumber ketahanan.
Pratinjau metrik utama Zacks memproyeksikan pertumbuhan penjualan sebanding sebesar 2.0% di Pasar Operasional Internasional dan 3.3% di Pasar Lisensi Pengembangan Internasional. Perkiraan tersebut akan melampaui laju pertumbuhan Q2 masing-masing sebesar 1.5% dan 1.9%. Dalam paparan laba Q2, manajemen mengatakan Pasar Operasional Internasional telah kembali ke tingkat yang lebih normal pada Mei dan Juni, dan hal itu sebagian besar berlanjut hingga Juli. Hasil aktualnya terbelah: Pasar Lisensi Pengembangan Internasional tumbuh 4.2%, di atas perkiraan, sementara Pasar Operasional Internasional tumbuh 1.4%, di bawah perkiraan maupun laju Q2.
Ini membuka jalan yang masuk akal menuju hasil konsolidasi yang cukup tangguh, meskipun permintaan di AS tetap tidak merata.
Namun hal ini juga menimbulkan risiko interpretasi.
Kinerja internasional yang lebih kuat tidak akan membuktikan bahwa penataan ulang harga hemat di AS berhasil. Hasil AS yang lemah juga tidak akan membuktikan bahwa setiap pasar menghadapi masalah yang sama.
Investor sebaiknya membaca laporan per segmen dan membedakan penjualan sebanding dari efek ekspansi dan kurs mata uang.
Manajemen juga memaparkan hasil awal yang menggembirakan dari platform minuman baru yang diluncurkan pada Mei di AS, Kanada, dan Jerman. Di sini pun, pertanyaan investasinya adalah soal tambahan permintaan: apakah momen konsumsi baru memperluas permintaan atau hanya menggantikan pembelian yang sudah ada?
Pertumbuhan penjualan menjadi lebih bernilai ketika membawa aktivitas pelanggan tambahan yang menguntungkan.
Arus Kas Menjadi Ujian Kedua bagi Kualitas Laba
Laporan arus kas semester pertama menetapkan acuan dasar lainnya.
| Ukuran arus kas | Semester pertama 2025 | Semester pertama 2026 |
|---|---|---|
| Kas dari operasi — dilaporkan | $4,426 juta | $5,222 juta |
| Belanja modal — dilaporkan | $1,295 juta | $1,516 juta |
| Arus kas bebas — perhitungan kami | $3,131 juta | $3,706 juta |
Sumber: Form 10-Q McDonald’s untuk kuartal yang berakhir 30 Juni 2026.
Dengan menggunakan arus kas operasi dikurangi belanja modal, arus kas bebas hasil perhitungan naik sekitar 18.4%. Untuk perbandingan Q3, basis kuartal yang sama tahun lalu adalah arus kas operasi $3,428 juta dikurangi belanja modal $1,011 juta, atau arus kas bebas $2,417 juta.
Hal itu konstruktif. Namun, laporan tersebut juga menunjukkan arus keluar modal kerja yang lebih kecil dibandingkan periode yang sama tahun lalu, sehingga tidak semua perbaikan sebaiknya ditafsirkan sebagai peningkatan permanen dalam daya hasil restoran.
Pengembalian kas kepada pemegang saham adalah bagian dari ujian yang sama. Pada 17 September 2026, McDonald’s menaikkan dividen kuartalannya sekitar 4% menjadi $1.93 per saham ($7.72 per tahun), kenaikan tahunan ke-50 berturut-turut. Pada harga penutupan 3 November sebesar $263.04, imbal hasilnya sekitar 2.9%.
Untuk Q3, investor perlu memeriksa apakah:
- Arus kas operasi tetap mendukung laba yang dilaporkan.
- Waktu pergerakan modal kerja menjelaskan porsi yang material dari perbaikan tersebut.
- Belanja modal mengubah jumlah kas yang tersedia bagi pemegang saham.
- Distribusi kepada pemegang saham tetap terdukung dalam periode yang wajar.
Faktor waktu per kuartal bisa menimbulkan fluktuasi. Tujuannya bukan menuntut pertumbuhan laba dan kas yang identik setiap kuartal, melainkan memastikan apakah kapasitas dasar dalam menghasilkan kas sedang membaik.
Rencana Investasi NEXT McDonald’s Memperluas Perdebatan
Pengumuman strategi NEXT pada 23 September 2026 menambahkan dimensi investasi jangka panjang.
| Target yang diumumkan perusahaan | Jangka waktu atau catatan |
|---|---|
| Sekitar $8.5 miliar dukungan kemitraan NEXT | Hingga 2036 |
| Sekitar $5 miliar dari dukungan tersebut | Hingga 2030 |
| Dukungan melalui keringanan sewa dan dukungan modal | Tidak seluruhnya berupa belanja modal |
| Sekitar $3 miliar belanja modal dasar tahunan ditambah dukungan kemitraan modal kumulatif $1.5 miliar hingga $2 miliar | 2027 hingga 2030, pada kurs saat ini |
| Margin operasi di kisaran awal hingga pertengahan 50% | Target untuk 2030 |
| Sekitar 250 basis poin peningkatan efisiensi bruto di tingkat restoran | Waktunya terkait dengan penerapan penuh NEXT |
| Konversi arus kas bebas di kisaran pertengahan hingga akhir 80% | Target untuk 2030 |
| +1.5 poin persentase pangsa pasar di kategori ayam maupun minuman | Target untuk 2030 |
Ini adalah target perusahaan yang bersifat proyeksi ke depan, bukan hasil yang telah dicapai.
Perbedaan antara keringanan sewa dan dukungan modal itu penting. Paket ini sebaiknya tidak digambarkan sebagai satu kebutuhan belanja modal tunai yang harus segera dipenuhi.
Logika strategisnya adalah bahwa produktivitas dan eksekusi restoran yang lebih baik dapat membuat harga terjangkau lebih berkelanjutan. McDonald’s menyatakan bahwa target efisiensi tersebut bernilai sekitar $100,000 arus kas tahunan bagi rata-rata restoran di AS.
Risikonya ada pada waktu: biaya dukungan dan implementasi bisa datang lebih dulu daripada manfaat yang diharapkan. Putusan pertama pasar bernada negatif, dengan MCD turun 4.80% pada hari pengumuman.
Investor juga sebaiknya tidak menyamakan peningkatan efisiensi bruto di tingkat restoran dengan kenaikan yang setara pada margin operasi korporat. Keduanya adalah ukuran yang berbeda.
Q3 tidak dapat memvalidasi strategi multitahun. Yang dapat ditunjukkannya adalah apakah manajemen memberikan tonggak pencapaian yang kredibel dan penjelasan yang jelas tentang dampak jangka pendek terhadap laba dan arus kas.
Dapatkah Laba yang Lebih Baik Benar-Benar Mengangkat MCD?
Perbaikan bisnis dan kenaikan harga saham saling berkaitan, tetapi keduanya tidak bisa saling menggantikan.
Hubungan valuasi yang sederhana adalah:
Harga saham = laba per saham × kelipatan harga terhadap laba (P/E).
Berdasarkan EPS GAAP empat kuartal terakhir sebesar $12.31, harga penutupan MCD di $263.04 setara sekitar 21.4 kali laba; berdasarkan EPS disesuaikan sebesar $12.55, sekitar 21.0 kali. EPS yang lebih kuat dapat diimbangi oleh kelipatan valuasi yang lebih rendah.
| Ilustrasi perubahan EPS | Ilustrasi perubahan P/E | Perubahan harga implisit |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
Hanya aritmetika ilustratif. Ini bukan proyeksi, target harga, atau perkiraan total imbal hasil. Dividen tidak diperhitungkan.
Perhitungannya adalah:
Perubahan harga = (1 + perubahan EPS) × (1 + perubahan P/E) − 1.
Agar paket hemat dapat menopang penilaian ulang valuasi yang bertahan lama, investor kemungkinan memerlukan bukti bahwa paket tersebut memperbaiki lintasan laba melampaui satu periode pelaporan.
Laba yang sedikit di atas perkiraan karena faktor nonoperasional yang menguntungkan memberikan sinyal yang berbeda dari frekuensi pelanggan yang membaik, kontribusi restoran yang tangguh, dan pembentukan kas yang lebih kuat.
Analisis terkait tentang pertumbuhan volume dan valuasi Coca-Cola membahas perbedaan yang sama antara kemajuan operasional dan valuasi yang diberikan investor terhadapnya, sementara laba P&G per kuartal menerapkan format per kuartal yang sama pada saham barang konsumsi primer unggulan lainnya.
Skenario Optimistis, Dasar, dan Pesimistis untuk Laporan Ini
Skenario berikut adalah kerangka riset kualitatif, bukan proyeksi yang dibobot dengan probabilitas.
| Skenario | Bukti yang perlu dicari | Interpretasi |
|---|---|---|
| Skenario optimistis | Arus pelanggan AS yang lebih baik, eksekusi harga hemat yang lebih konsisten, dan profitabilitas yang tangguh | Keterjangkauan menghasilkan permintaan yang lebih sehat |
| Skenario dasar | Dukungan dari pasar internasional, permintaan AS yang tidak merata, dan laba yang secara umum mendekati perkiraan | Stabilisasi tanpa pembalikan arah yang terkonfirmasi di AS |
| Skenario pesimistis | Transaksi yang lemah, substitusi ke pembelian yang lebih murah, dan kebutuhan dukungan yang lebih besar | Harga hemat mempertahankan pendapatan tanpa cukup memperbaiki ekonomi |
Berdasarkan angka yang dilaporkan, Q3 paling mendekati skenario dasar: dukungan dari pasar internasional, permintaan AS yang tidak merata dengan jumlah kunjungan pelanggan yang negatif, dan EPS disesuaikan di atas perkiraan meskipun pendapatan meleset.
Skenario optimistis tidak mengharuskan setiap ukuran langsung berakselerasi. Yang dibutuhkan adalah pola yang koheren berupa permintaan yang lebih baik, eksekusi yang lebih baik, dan jalur ke depan yang kredibel secara ekonomi.
Demikian pula, nilai rata-rata pesanan yang lebih rendah tidak otomatis membuktikan skenario pesimistis. Nilai pesanan yang lebih rendah bisa diterima jika kunjungan tambahan menghasilkan kontribusi yang memadai.
Latar belakang konsumen yang lebih luas juga perlu dicermati dengan hati-hati. Perilaku beralih ke produk yang lebih murah dan pemulihan belanja rumah tangga secara luas adalah dua fenomena yang berbeda, sebagaimana dibahas dalam kerangka tekanan konsumen Walmart dan Target yang terkait.
Tujuh Pertanyaan yang Perlu Dijawab Manajemen
McDonald’s berhasil melampaui perkiraan EPS, tetapi paparan laba perlu menjawab lebih dari itu.
- Apa yang terjadi setelah Juli? Rilis menyebutkan hasil di AS membaik seiring berjalannya kuartal, tetapi penjualan sebanding untuk keseluruhan kuartal tetap turun 0.2% dengan jumlah kunjungan pelanggan yang negatif. Seberapa besar perbaikannya pada September, dan apakah berlanjut ke Oktober?
- Pelanggan mana yang kembali? Apakah kemajuan terpusat pada pelanggan yang sering berkunjung, pelanggan yang lama tidak berkunjung, atau momen konsumsi baru?
- Apakah harga hemat menjadi lebih konsisten? Berapa bagian jaringan restoran yang kini mengikuti harga Menu di Bawah $3 yang direkomendasikan, naik dari sekitar 60% hingga 65%?
- Apakah kunjungan tambahan memperbaiki ekonomi? Apakah kontribusi tambahan cukup untuk mengimbangi diskon dan biaya?
- Berapa bagian pertumbuhan EPS yang bersifat operasional? Apa peran pajak, kurs mata uang, keuntungan dari penjualan restoran, dan jumlah saham?
- Apa yang berubah di Q4? Penyesuaian pemasaran atau operasional mana yang belum sepenuhnya diterapkan selama Q3?
- Bagaimana NEXT memengaruhi pembentukan kas jangka pendek? Dukungan dan belanja apa saja yang datang sebelum manfaat yang diharapkan?
Jawaban yang didukung ukuran yang terdefinisi dan periode pembanding akan lebih berguna daripada pernyataan umum tentang antusiasme pelanggan.
Pertanyaan yang Sering Diajukan
Kapan McDonald’s melaporkan laba Q3 2026?
McDonald’s melaporkan hasil Q3 2026 pada Rabu, 4 November 2026, sebelum pasar AS dibuka, melalui rilis laba Form 8-K, dengan paparan laba pukul 8.30 pagi ET.
Apakah laba Q3 2026 McDonald’s melampaui perkiraan?
Untuk laba, ya; untuk pendapatan, tidak. EPS disesuaikan sebesar $3.57 dibandingkan $3.36 (Zacks) dan $3.38 (MarketBeat dan LSEG), dan EPS GAAP sebesar $3.51. Pendapatan sebesar $7,157 juta dibandingkan perkiraan $7.28 miliar hingga $7.29 miliar, naik 1% dari $7,078 juta setahun sebelumnya. Penjualan sebanding global naik 1.5%, sesuai dengan Zacks, sementara penjualan sebanding AS turun 0.2%.
Berapa penjualan sebanding McDonald’s pada Q2 2026?
Penjualan sebanding global naik 1.3% pada Q2 2026: AS +0.8%, Pasar Operasional Internasional +1.5%, dan Pasar Lisensi Pengembangan Internasional +1.9%. Pertumbuhan di AS berasal dari nilai rata-rata pesanan yang lebih tinggi, sebagian diimbangi oleh jumlah kunjungan pelanggan yang negatif.
Bagaimana biasanya saham MCD bereaksi terhadap laporan laba?
Dalam delapan laporan dari Q3 2024 hingga Q2 2026, MCD naik lima kali dan turun tiga kali, dengan rata-rata reaksi +1.40%. Pergerakan terbesar adalah +4.80% setelah laporan Q4 2024, dan tidak ada laporan yang menggerakkan saham lebih dari 5% dalam satu sesi.
Apakah paket hemat merupakan inisiatif baru untuk Q3 2026?
Tidak. McValue diluncurkan pada Januari 2025, Extra Value Meals kembali pada September 2025, dan Menu di Bawah $3 serta Paket Sarapan $4 dimulai pada 21 April 2026. Karena itu, Q3 menguji eksekusi dan respons pelanggan, bukan peluncuran yang sepenuhnya baru.
Mengapa arus pelanggan McDonald’s di AS begitu penting?
Penjualan sebanding dapat naik ketika belanja per transaksi meningkat meskipun jumlah transaksi menurun. Hanya satu dari sembilan kuartal terakhir yang memadukan nilai pesanan yang lebih tinggi dengan jumlah kunjungan pelanggan AS yang lebih tinggi. Pemulihan yang dipimpin harga hemat akan lebih meyakinkan jika penawaran terjangkau menghasilkan kunjungan tambahan yang menguntungkan.
Dapatkah paket hemat meningkatkan penjualan tetapi menurunkan profitabilitas?
Ya. Pelanggan bisa mengganti pembelian berkontribusi lebih tinggi dengan pesanan yang lebih murah, atau biaya tambahan bisa melebihi kontribusi dari kunjungan baru. Volume penjualan promosi saja tidak dapat membuktikan keberhasilan.
Apakah laporan Q3 benar-benar positif?
Tidak sepenuhnya. EPS disesuaikan melampaui perkiraan, tetapi pendapatan meleset dan penjualan sebanding AS turun 0.2% seiring menurunnya jumlah kunjungan pelanggan. Kombinasi terkuat tetap berupa jumlah transaksi AS yang membaik, eksekusi yang konsisten, ekonomi restoran yang tangguh, dan arus kas yang mendukung; laba yang melampaui perkiraan EPS lebih berbobot jika didukung oleh perbaikan operasional tersebut.
Kesimpulan: Harga Hemat Dapat Membangun Kembali Permintaan, tetapi Eksekusi Harus Membuktikannya
Paket hemat dapat membantu mengangkat MCD, tetapi keterjangkauan harus berubah menjadi aktivitas pelanggan tambahan yang menguntungkan.
Hasil Q3 mendukung tesis bersyarat, bukan pembalikan arah yang sudah terkonfirmasi. EPS disesuaikan sebesar $3.57 melampaui perkiraan dan Pasar Lisensi Pengembangan Internasional melaju lebih cepat, tetapi pendapatan meleset dan penjualan sebanding AS turun 0.2% karena jumlah kunjungan pelanggan yang negatif sebagian besar diimbangi oleh nilai pesanan yang lebih tinggi. Sahamnya sudah pulih sekitar 14% dari titik terendah Oktober menjelang laporan. Pertanyaan yang belum terjawab adalah apakah perbaikan yang digambarkan manajemen pada akhir kuartal akan diterjemahkan menjadi perilaku pelanggan yang lebih konsisten dan imbal hasil restoran yang menarik.
Kartu skor yang paling berguna terdiri dari empat bagian:
- Permintaan: Apakah jumlah transaksi membaik?
- Eksekusi: Apakah harga hemat yang diiklankan diterapkan secara konsisten?
- Ekonomi: Apakah kunjungan tambahan menghasilkan kontribusi yang memadai?
- Kas: Apakah kemajuan operasional menopang arus kas bebas yang berkelanjutan?
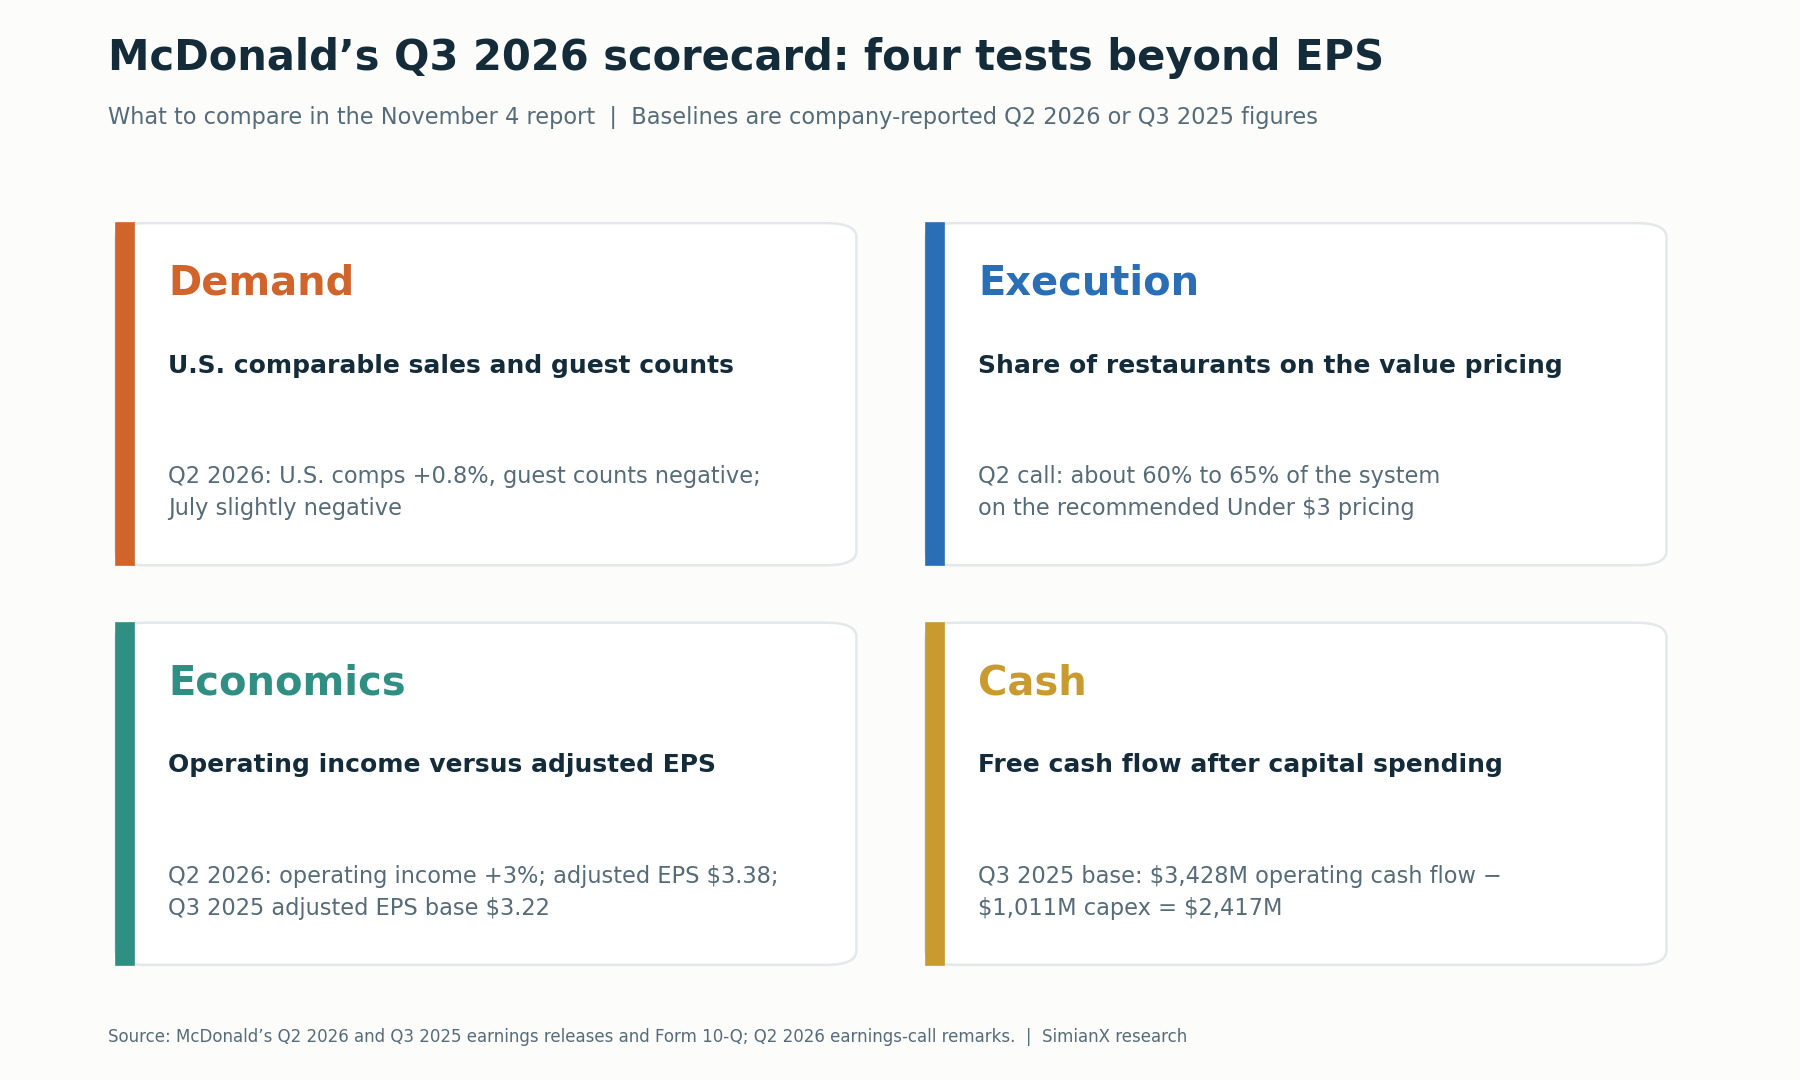
Tesis investasi bergantung pada kunjungan berulang yang menguntungkan, eksekusi yang konsisten, dan pembentukan kas yang berkelanjutan.
Kemajuan pada ukuran-ukuran tersebut akan memperkuat argumen bahwa paket hemat sedang membangun kembali bisnis. Q3 menghasilkan EPS yang jelas di atas perkiraan tanpa bukti permintaan tersebut, sehingga pertanyaan investasi utama tetap belum terjawab.
Untuk pemantauan lanjutan, buka halaman saham MCD, mulai analisis AI langsung untuk MCD, atau gunakan alat analisis saham SimianX untuk membandingkan pengungkapan selanjutnya dengan kartu skor ini.
Artikel ini menyajikan riset keuangan dan analisis ilustratif, bukan nasihat investasi yang dipersonalisasi atau rekomendasi untuk membeli atau menjual.
Bacaan Terkait
- Laba Coca-Cola Q3 2026: Volume dan Valuasi Saham KO
- Laba P&G per Kuartal: Mengapa Saham PG Melonjak 5,6%
- Saham Costco: $1,000 saat IPO Kini Bernilai $607K-$914K
- Walmart & Target 2026: Sinyal Stres Konsumen AS Terurai
- Earnings Nvidia: Reaksi Saham NVDA Sejak 2016 dalam Tabel
Referensi
- McDonald’s: rilis laba Q3 2026 (Form 8-K, Exhibit 99.1), 4 November 2026
- CNBC: laba McDonald’s Q3 2026, 4 November 2026
- McDonald’s: rilis laba Q2 2026 (Form 8-K, Exhibit 99.1), 4 Agustus 2026
- McDonald’s: informasi tambahan Q2 2026 (Form 8-K, Exhibit 99.2)
- McDonald’s: Form 10-Q untuk kuartal yang berakhir 30 Juni 2026
- McDonald’s: rilis laba Q1 2026 (Form 8-K, Exhibit 99.1), 7 Mei 2026
- McDonald’s: rilis laba Q4 dan setahun penuh 2025 (Form 8-K, Exhibit 99.1), 11 Februari 2026
- McDonald’s: rilis laba Q3 2025 (Form 8-K, Exhibit 99.1), 5 November 2025
- McDonald’s: rilis laba Q2 2025 (Form 8-K, Exhibit 99.1), 6 Agustus 2025
- McDonald’s: rilis laba Q1 2025 (Form 8-K, Exhibit 99.1), 1 Mei 2025
- McDonald’s: rilis laba Q4 dan setahun penuh 2024 (Form 8-K, Exhibit 99.1), 10 Februari 2025
- McDonald’s: rilis laba Q3 2024 (Form 8-K, Exhibit 99.1), 29 Oktober 2024
- McDonald’s: strategi NEXT dan target keuangan (Form 8-K, Exhibit 99.1), 23 September 2026
- McDonald’s: Skye Anderson ditunjuk sebagai Presiden McDonald’s USA (Form 8-K, Exhibit 99.1), 4 Agustus 2026
- McDonald’s: 50 tahun berturut-turut kenaikan dividen, 17 September 2026 (PR Newswire)
- McDonald’s: kembalinya Extra Value Meals, 2 September 2025
- McDonald’s: Menu di Bawah $3 dan Paket Sarapan $4, 2 April 2026
- Restaurant Dive: McDonald’s meluncurkan Menu di Bawah $3 pada 21 April
- Stock Analysis: transkrip paparan laba Q2 2026 McDonald’s, 4 Agustus 2026
- Zacks: saham McDonald’s menjelang laporan laba Q3, 2 November 2026
- Zacks: perkiraan Wall Street untuk metrik utama Q3 McDonald’s, 30 Oktober 2026
- MarketBeat: tanggal laporan laba dan perkiraan Q3 2026 McDonald’s
- SEC EDGAR: indeks dokumen McDonald’s


