
 Oleh Muke
Membaca Volume, Arus Kas, dan Valuasi Coca-Cola Secara Bersamaan
Hasil Coca-Cola pada Q3 2026 lebih memperkuat prospek bisnis daripada dugaan pemulihan konsumen. Volume global dalam unit peti naik 5%, tetapi Amerika Utara stagnan dan harga/bauran Asia Pasifik turun 2%. Perusahaan menjual lebih banyak minuman; bukti ini belum menunjukkan pemulihan daya beli rumah tangga yang serempak.
Bagi pemegang saham KO, pertanyaan yang lebih sulit adalah berapa nilai perbaikan tersebut. Pada penutupan 27 Oktober sebesar $91.18, saham diperdagangkan sekitar 27.4 kali batas bawah EPS sebanding 2026 yang tersirat. Bisnis yang tahan lama pun dapat memberikan hasil investasi mengecewakan jika valuasinya mengasumsikan terlalu banyak.
Referensi ini memisahkan tiga pengujian: permintaan fisik, konversi menjadi kas, dan harga yang dibayar untuk kas tersebut. Tabel regional dan kuartalan berikut menjelaskan mengapa jawabannya bisa berbeda.
Diperbarui 28 Oktober 2026. Hasil mencakup kuartal yang berakhir 2 Oktober dan diumumkan 27 Oktober. Perhitungan harga pasar menggunakan penutupan sesi reguler 27 Oktober, bukan harga intrahari. Angka laporan perusahaan, panduan, dan perhitungan SimianX dibedakan. Nilai skenario menggambarkan asumsi, bukan ramalan harga.
Sekilas Hasil Keuangan Coca-Cola Q3 2026
| Metrik | Q3 2026 | Q3 2025 / pembanding |
|---|---|---|
| Pendapatan bersih | $13,380 juta | $12,455 juta; +7% dilaporkan |
| Volume global dalam unit peti | +5% | Pertumbuhan tahunan |
| Pertumbuhan pendapatan organik | +7% | Non-GAAP |
| Pertumbuhan penjualan konsentrat | +7% | 2 poin persentase di atas unit peti |
| Harga/bauran | +1% | Kenaikan harga sebagian diimbangi bauran yang kurang menguntungkan |
| Laba operasi | $4,465 juta | $3,982 juta; +12% dilaporkan |
| Margin operasi GAAP | 33.4% | 32.0% |
| Margin operasi sebanding | 32.9% | 31.9%; non-GAAP |
| EPS dilusian GAAP | $0.93 | $0.86; +8% dilaporkan |
| EPS sebanding | $0.91 | $0.82; +11% dilaporkan |
| Pertumbuhan laba operasi sebanding tanpa pengaruh kurs | +8% | Non-GAAP |
Sumber: rilis laba 27 Oktober dan rekonsiliasi keuangan. Tingkat pertumbuhan perusahaan menggunakan angka sebelum pembulatan; jumlah komponen yang dibulatkan tidak harus persis sama.
Bukti terkuatnya adalah permintaan dan margin membaik bersamaan. Namun, kenaikan laba operasi yang dilaporkan sebesar 12% mencakup pengaruh kurs dan penyesuaian keterbandingan: ukuran sebanding tanpa pengaruh kurs naik 8%. EPS sebanding juga memperoleh dukungan kurs sebesar 2 poin persentase. Perbaikan tetap ada setelah efek itu dipisahkan, tetapi besarnya penting ketika menilai pertumbuhan yang dapat berulang.
Hasil Kuartalan: Apakah Pertumbuhan Volume Makin Cepat?
Satu kuartal lebih berguna jika dibandingkan dengan laporan sebelumnya. Seluruh tingkat pertumbuhan berikut merupakan perbandingan tahunan, bukan perubahan dari kuartal sebelumnya.
| Kuartal | Pendapatan bersih, dibulatkan | Unit peti | Penjualan konsentrat | Harga/bauran | Pendapatan organik | EPS sebanding |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 miliar | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 miliar | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 miliar | +5% | +7% | +1% | +7% | $0.91 |
Sumber: hasil Q1, hasil Q2, dan hasil Q3. EPS sebanding dan pertumbuhan organik adalah ukuran non-GAAP.
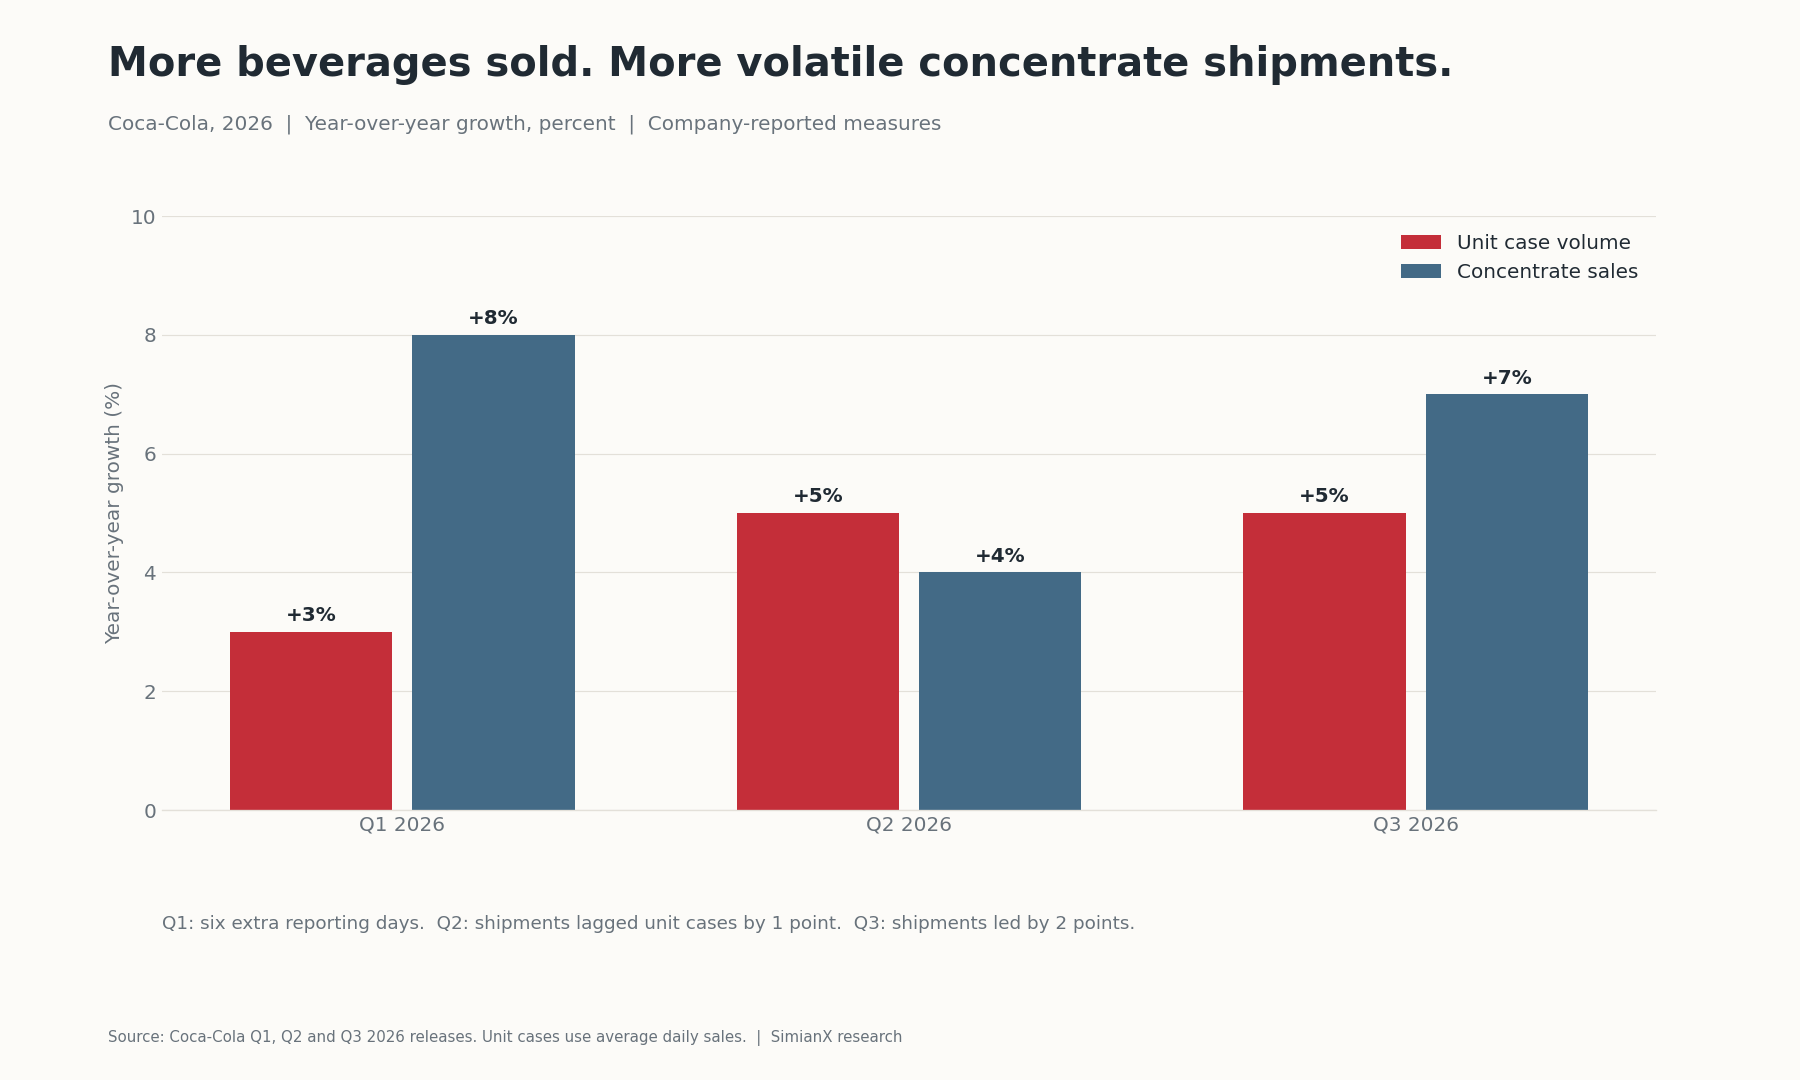
Pertumbuhan volume meningkat dari Q1 ke Q2, lalu bertahan di 5% pada Q3. Menyebut kuartal terakhir sebagai percepatan baru akan melebih-lebihkan perkembangannya. Kontribusi harga berkurang, mengisyaratkan keseimbangan yang lebih sehat antara pertumbuhan fisik dan monetisasi, sekaligus membuat bauran yang menguntungkan makin penting.
Penjualan konsentrat lebih bergejolak: +8%, +4%, lalu +7%. Q1 memiliki enam hari pelaporan tambahan, pertumbuhan pengiriman Q2 tertinggal 1 poin dari pertumbuhan unit peti, dan pertumbuhan pengiriman Q3 unggul 2 poin. Merata-ratakan ketiga persentase tidak menghasilkan pertumbuhan tahunan yang valid karena dasar kuartalan dan pengaruh kalender berbeda.
Mengapa Pengiriman Konsentrat Bukan Pembelian Konsumen
Induk Coca-Cola menjual konsentrat dan sirop, sedangkan mitra pembotolan menjalankan sebagian besar produksi dan distribusi. Karena itu, sistem Coca-Cola memiliki dua siklus operasional.
Pembelian konsentrat mencerminkan keputusan pemesanan dan persediaan pembotol. Volume dalam unit peti mengukur volume minuman jadi yang dijual melalui sistem dan dihitung menggunakan rata-rata penjualan harian. Angka ini lebih dekat dengan permintaan dasar, tetapi bukan pengukuran lengkap belanja rumah tangga pada setiap transaksi kasir.
Jika pembotol memesan lebih awal sebelum promosi, pengiriman induk dapat meningkat sebelum penjualan minuman terkait. Pemakaian persediaan kemudian dapat melemahkan pesanan konsentrat meskipun permintaan tetap sehat. Rilis Q3 secara jelas mengaitkan keunggulan pengiriman 2 poin dengan waktu pengiriman. Ini bukan bukti bahwa dukungan yang sama akan terulang.
Aturan analisisnya sederhana: bandingkan pengiriman dengan unit peti selama beberapa periode, lalu periksa laba dan konversi kas. Pembalikan pengiriman saja tidak membantah kekuatan permintaan; pertumbuhan pengiriman yang terus berlangsung tanpa pertumbuhan unit peti yang sesuai menjadi alasan memeriksa persediaan.
Permintaan Regional: Empat Kondisi Konsumen yang Berbeda
| Wilayah | Pertumbuhan unit peti | Harga/bauran | Pertumbuhan pendapatan organik | Pengungkapan pangsa nilai |
|---|---|---|---|---|
| Eropa, Timur Tengah & Afrika | +5% | +1% | +7% | Pangsa turun secara keseluruhan |
| Amerika Latin | +6% | +7% | +16% | Pangsa naik |
| Amerika Utara | 0% | +1% | +3% | Pangsa naik |
| Asia Pasifik | +6% | −2% | +6% | Pangsa naik |
Sumber: tinjauan operasi regional Q3. Pendapatan organik juga mencerminkan pengiriman konsentrat; angka ini bukan sekadar pertumbuhan unit peti ditambah harga/bauran. Angka yang dibulatkan tidak harus cocok secara aritmetis.
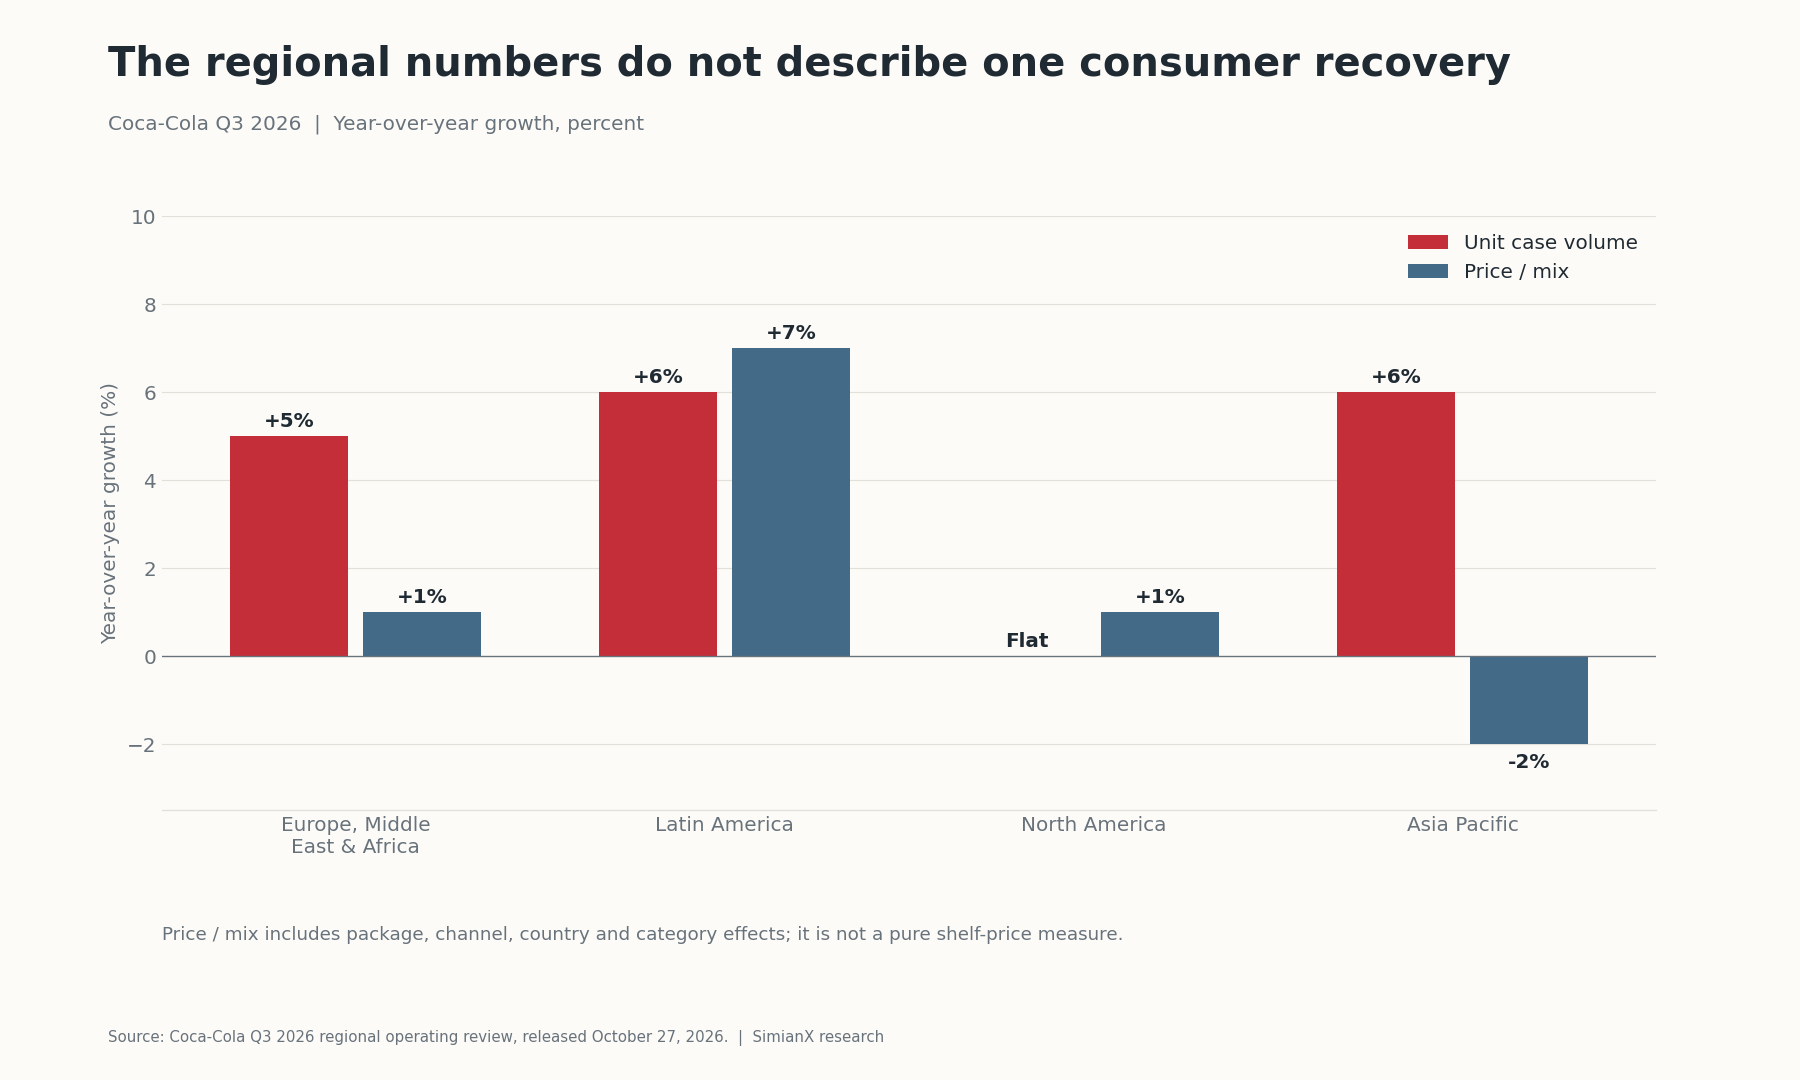
Amerika Utara menjadi sanggahan paling langsung terhadap klaim pemulihan luas di AS: volumenya stagnan meskipun pangsa nilai Coca-Cola meningkat. Perusahaan dapat mengungguli pesaing tanpa pertumbuhan pesat kategori atau anggaran rumah tangga. Kerangka tekanan konsumen dari Walmart dan Target menjelaskan mengapa hasil perusahaan harus diuji terhadap kunjungan, bauran, dan kemampuan belanja.
Asia Pasifik menggabungkan pertumbuhan unit peti kuat dengan harga/bauran negatif. Ini dapat mencerminkan komposisi negara, kemasan, kategori, atau saluran; bukan bukti pemotongan harga rak yang seragam. Inisiatif keterjangkauan dapat mempertahankan pelanggan sambil mengurangi pendapatan per unit. Pengujian berikutnya adalah apakah tambahan volume menghasilkan laba sistem yang menarik setelah biaya pemasaran dan distribusi.
Amerika Latin menggabungkan kekuatan volume dan harga, tetapi inflasi lokal serta translasi kurs mempersulit kesimpulan tentang daya beli riil. Kenaikan pendapatan yang dilaporkan sebesar 25% mencakup dukungan kurs 9 poin; pertumbuhan organiknya 16%.
EMEA menunjukkan persoalan atribusi yang berlawanan: volume naik 5%, tetapi pangsa nilai turun secara keseluruhan, karena kehilangan pangsa di Prancis dan Inggris melampaui kenaikan di Nigeria dan Maroko. Pertumbuhan tidak otomatis membuktikan kenaikan pangsa, sebagaimana kenaikan pangsa tidak otomatis membuktikan pertumbuhan kategori.
Kekuatan Merek: Ketersediaan, Keterjangkauan, dan Zero Sugar
Pengenalan merek membuat produk dipertimbangkan; ketersediaan minuman dingin, pengisian stok yang andal, hubungan dengan restoran, dan kemasan sesuai mengubahnya menjadi pembelian. Penantang membutuhkan akses ke kesempatan konsumsi itu sekaligus kesadaran konsumen. Jaringan distribusi tersebut masuk akal sebagai penjelasan ketahanan khusus perusahaan, bukan bukti bahwa semua konsumen merasa lebih kaya.
Kemasan kecil dapat mengurangi uang tunai yang diperlukan untuk membeli, meskipun harga per liternya lebih tinggi. Produk premium melayani kesempatan berbeda. Keduanya dapat berjalan berdampingan, tetapi tidak menjamin pertumbuhan yang menguntungkan: pembotol dan peritel juga memerlukan imbal hasil memadai untuk memelihara peralatan, rute, dan ruang rak.
Coca-Cola Zero Sugar tumbuh 16%, dibandingkan dengan 5% untuk Trademark Coca-Cola. Air tumbuh 8%, minuman olahraga turun 3%, sedangkan kopi dan teh stagnan. Perbedaan itu lebih penting daripada klaim umum bahwa semua kategori melonjak. Sumber: pengungkapan merek dan kategori perusahaan.
Zero Sugar dapat melindungi bisnis ketika pelanggan lama beralih ke minuman dengan formulasi berbeda; produk ini juga dapat merekrut konsumen baru. Angka pertumbuhan publik tidak memisahkan kedua efeknya. Keberhasilannya mendukung kemampuan adaptasi, sedangkan volume total portofolio, margin, dan arus kas menentukan apakah adaptasi menciptakan tambahan nilai pemegang saham.
Apa yang Membuktikan Pemulihan Konsumen Lebih Luas?
Buktinya harus berasal dari sumber independen, bukan pengamatan berulang terhadap satu perusahaan.
| Pengujian | Bukti yang mendukung pemulihan luas | Bukti yang mendukung eksekusi perusahaan |
|---|---|---|
| Permintaan kategori | Volume minuman naik di berbagai pemasok | Coca-Cola tumbuh sementara pesaing stagnan |
| Keuangan rumah tangga | Daya beli riil terus membaik | Pertumbuhan bergantung pada kemasan dengan harga awal lebih rendah |
| Kesempatan konsumsi | Kunjungan restoran dan toko serba ada meluas | Kenaikan terkonsentrasi di saluran tertentu |
| Ekonomi harga | Volume dan bauran menguntungkan membaik bersama | Volume membutuhkan promosi lebih besar |
| Geografi | Perbaikan meliputi pasar matang dan berkembang | Pertumbuhan tetap tidak merata antarwilayah |
Ini merupakan daftar pengujian analitis, bukan penguraian statistik. Pertumbuhan perusahaan dapat mencerminkan pertumbuhan kategori dan perubahan pangsa secara bersamaan. Pemeriksaan silang AS yang relevan meliputi pendapatan dan pengeluaran pribadi BEA serta penjualan ritel Census. Periode dan definisinya harus cocok dengan klaim yang diuji; hasil Coca-Cola tidak dapat menggantikannya.
Perbandingan dengan riwayat laba dan volume P&G berguna karena keduanya menjual produk konsumsi yang dibeli berulang. Perbedaan kategori, eksposur regional, dan kalender pelaporan mencegah perbandingan langsung satu banding satu.
Peningkatan Panduan: Laba dan Kas Paling Penting
| Ukuran tahun penuh 2026 | Panduan sebelumnya | Panduan 27 Oktober |
|---|---|---|
| Pertumbuhan pendapatan organik | Sekitar 5% | Setidaknya 5% |
| Pertumbuhan EPS sebanding tanpa pengaruh kurs, di luar akuisisi/divestasi | 7%–8% | Setidaknya 9% |
| Pertumbuhan EPS sebanding | 9%–10% | Setidaknya 11% |
| Tarif pajak efektif dasar | 19.9% | 19.7% |
| Arus kas operasi | Sekitar $14.6 miliar | Setidaknya $15.2 miliar |
| Belanja modal | Sekitar $2.2 miliar | Sekitar $2.2 miliar |
| Arus kas bebas | Sekitar $12.4 miliar | Setidaknya $13.0 miliar |
Sumber: tabel panduan terbaru dibandingkan panduan sebelumnya. Ukuran pertumbuhan selain arus kas operasi disajikan berdasarkan definisi non-GAAP perusahaan jika berlaku.
Perubahan pendapatan terutama memperkuat batas bawah. Peningkatan EPS sebanding tanpa pengaruh kurs dan tanpa akuisisi/divestasi serta arus kas lebih penting karena menunjukkan perbaikan di luar translasi kurs. Penurunan tarif pajak juga membantu laba, sehingga seluruh kenaikan tidak boleh dianggap berasal dari pengungkit operasional.
Kenaikan batas bawah arus kas sebesar $0.6 miliar berasal dari ekspektasi arus kas operasi lebih tinggi, dengan panduan belanja modal tetap. EPS sebanding perusahaan sebesar $3.00 pada 2025 menyiratkan batas bawah 2026 sebesar $3.33 = $3.00 × 1.11. Ini perhitungan dari panduan, bukan target EPS tersendiri dari manajemen atau konsensus 2027. Sumber: hasil 2025.
Arus Kas dan Dividen: Cakupan dengan Batasan
Selama sembilan bulan, arus kas operasi mencapai $12.471 miliar dan pembelian properti, pabrik, serta peralatan $1.063 miliar. Selisihnya menghasilkan arus kas bebas $11.408 miliar, sesuai angka utama yang dibulatkan menjadi $11.4 miliar. Arus kas sembilan bulan tidak boleh langsung dibandingkan dengan kebutuhan dividen setahun tanpa menjelaskan perbedaan periodenya. Sumber: laporan arus kas.
Perbandingan tahunan juga perlu kehati-hatian. Arus kas bebas tahun penuh 2025 adalah $5.3 miliar, tetapi mencapai $11.4 miliar jika pembayaran imbalan kontinjensi fairlife dikecualikan. Membandingkan batas bawah 2026 dengan angka 2025 sebelum penyesuaian akan melebih-lebihkan pertumbuhan berulang. Bahkan perbandingan yang disesuaikan bukan proyeksi murni pertumbuhan berkelanjutan karena modal kerja dan efek waktu lainnya dapat berubah.
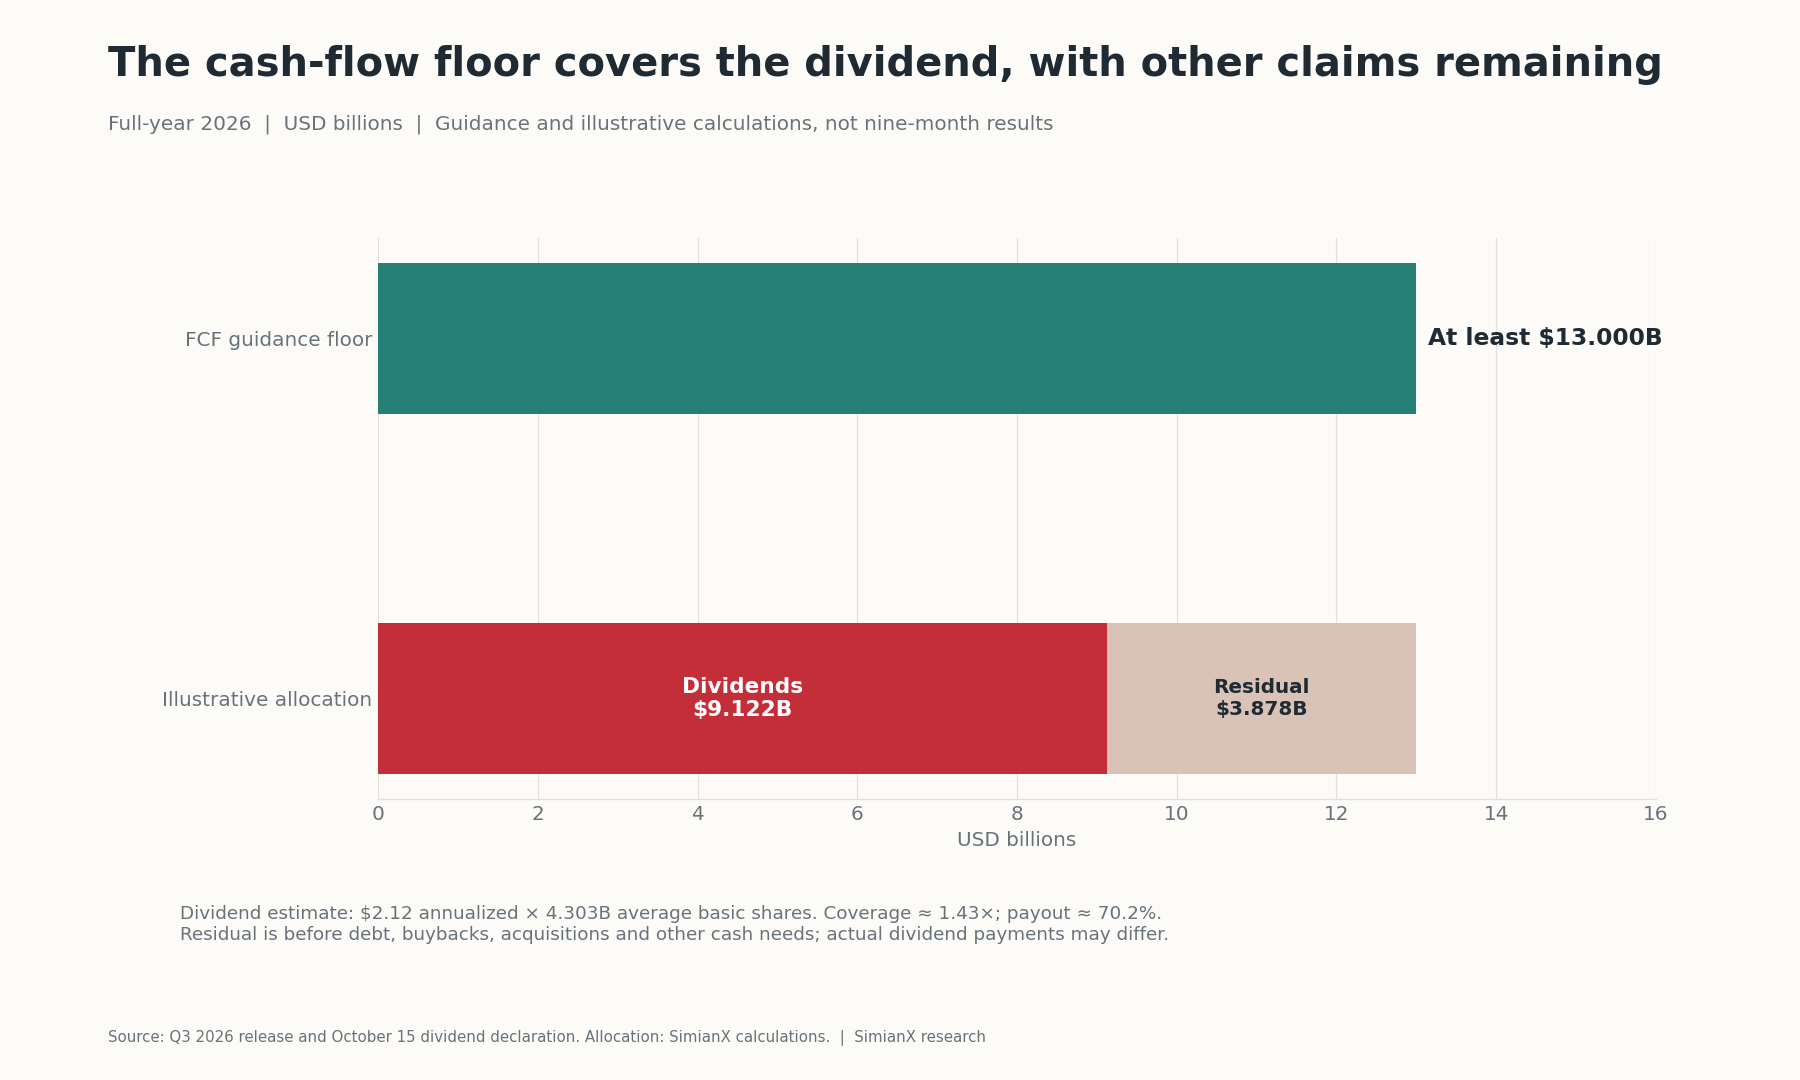
Pengumuman dividen Oktober mempertahankan $0.53 per kuartal, atau $2.12 jika disetahunkan. Dengan menggunakan rata-rata saham dasar Q3 sebanyak 4.303 miliar sebagai perkiraan basis saham:
| Perhitungan | Hasil | Interpretasi |
|---|---|---|
| Dividen disetahunkan × basis saham | $9.122 miliar | Perkiraan kebutuhan kas tahunan |
| Kebutuhan dividen / batas bawah FCF $13.0 miliar | 70.2% | Perkiraan rasio pembayaran kas |
| Batas bawah FCF $13.0 miliar / kebutuhan dividen | 1.43× | Perkiraan cakupan |
| Batas bawah FCF dikurangi kebutuhan dividen | $3.878 miliar | Sebelum penggunaan kas lainnya |
| $2.12 / $91.18 | 2.33% | Imbal hasil dividen awal |
Ini perhitungan, bukan panduan pengeluaran dividen perusahaan. Rata-rata basis saham berbeda dari jumlah saham yang benar-benar berhak atas setiap pembayaran. Sisa kas harus menampung utang, pembelian kembali saham, akuisisi, dan komitmen lain. Cakupan dividen mendukung ketahanan, bukan membuktikan saham murah.
Valuasi KO: Apa yang Sudah Diasumsikan Harga $91.18?
KO ditutup pada $91.18 tanggal 27 Oktober, turun 1.64% dari $92.70. Harga bertanggal ini menjadi input perhitungan berikut. Penurunan tersebut tidak menunjukkan satu motif pasar tertentu atau membuktikan investor menolak hasil operasional. Sumber: harga penutupan historis.
| Ukuran valuasi | Perhitungan | Hasil |
|---|---|---|
| P/E sebanding tahun berjalan pada batas bawah panduan | $91.18 / $3.33 | 27.4× |
| Imbal hasil laba sebanding | $3.33 / $91.18 | 3.65% |
| Perkiraan nilai ekuitas | $91.18 × 4.303 miliar saham | $392.35 miliar |
| Imbal hasil FCF ekuitas pada batas bawah panduan | $13.0 miliar / $392.35 miliar | 3.31% |
Perkiraan nilai ekuitas menggunakan rata-rata saham dasar, bukan jumlah saham beredar persis pada penutupan; ini memadai untuk perkiraan imbal hasil. Imbal hasil arus kas bebas ekuitas berbeda dari imbal hasil berbasis nilai perusahaan. Kelipatan laba menggunakan panduan tahun berjalan yang disesuaikan, bukan laba GAAP dua belas bulan terakhir.
Premi mungkin dapat dibenarkan oleh ketahanan merek dan kebutuhan modal induk yang relatif kecil. Namun, model pembotolan tidak menghilangkan biaya produksi serta distribusi dari sistem ekonomi; banyak biaya tersebut berada pada mitra. Perbandingan dengan PepsiCo harus memperhitungkan bisnis makanan dan struktur konsolidasinya yang berbeda.
Pada valuasi awal ini, pertumbuhan harus mengimbangi kemungkinan kelipatan lebih rendah di masa depan.
Skenario Imbal Hasil Tiga Tahun: Pertumbuhan Dapat Kalah oleh Valuasi
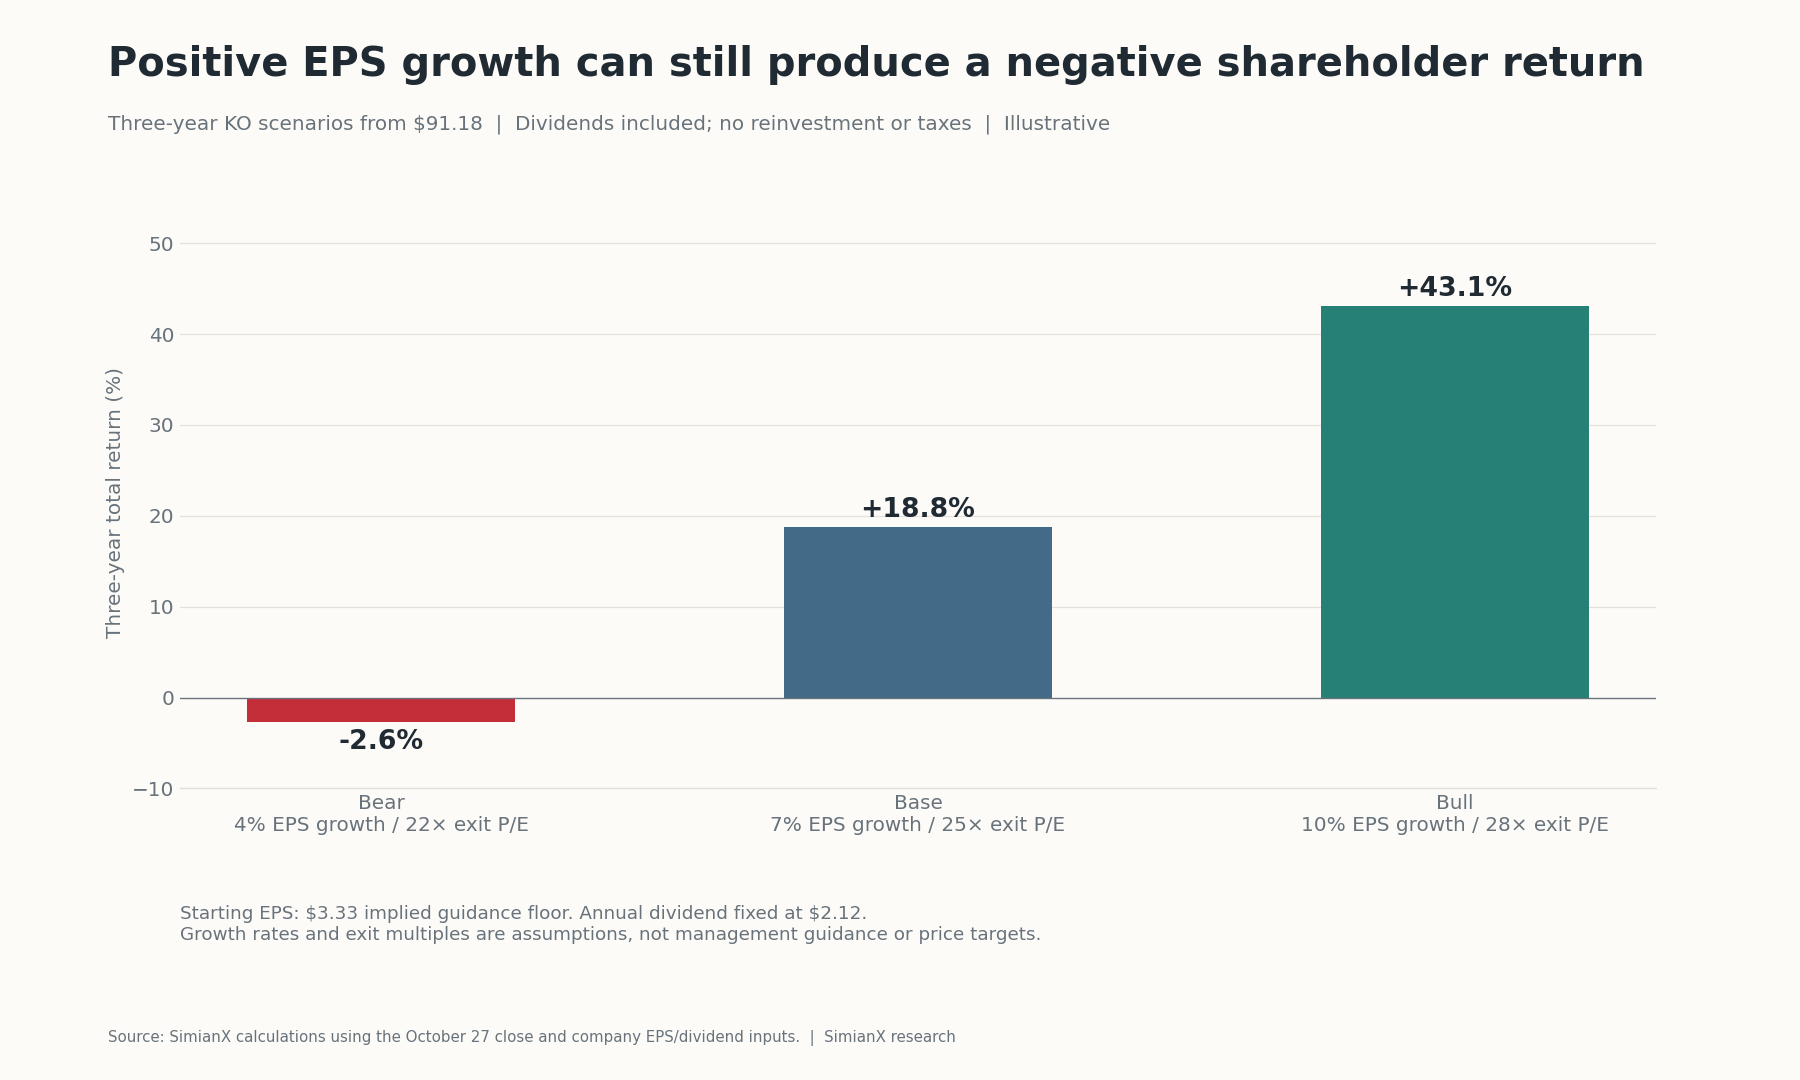
Model dimulai dari $3.33, memajemukkan EPS selama tiga tahun, menerapkan kelipatan akhir, lalu menambahkan dividen $6.36 dengan asumsi $2.12 per tahun tanpa reinvestasi atau pajak. Semua asumsi bersifat ilustratif; tidak ada yang merupakan panduan manajemen.
| Skenario | Pertumbuhan EPS tahunan | EPS tahun ketiga | P/E akhir | Nilai saham akhir | Imbal hasil total termasuk dividen | Imbal hasil total tahunan |
|---|---|---|---|---|---|---|
| Pesimistis | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Dasar | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| Optimistis | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Perhitungan mempertahankan EPS sebelum pembulatan secara internal. Rumus: imbal hasil total = (nilai saham akhir + dividen kumulatif) / $91.18 − 1; pengubahan menjadi tahunan mengambil akar pangkat tiga dari kelipatan kekayaan yang dihasilkan.
Skenario pesimistis menunjukkan risiko utama: pertumbuhan EPS positif dapat berdampingan dengan imbal hasil total negatif. Pada skenario dasar, persyaratan imbal hasil 8% per tahun selama tiga tahun menyiratkan harga masuk sekitar $86.01 ≈ ($101.98 + $6.36) / 1.08³, dengan asumsi seluruh kas diterima pada akhir periode dalam penyederhanaan ini. Ini hasil analisis sensitivitas, bukan rekomendasi atau estimasi nilai intrinsik.
Apa yang Bisa Mengubah Tesis pada Q4 dan 2027?
Perhatikan bukti yang dapat membantah argumen, bukan hanya angka yang mendukungnya.
- Permintaan: pertumbuhan volume Amerika Utara yang berkelanjutan dan perbaikan pesaing yang meluas akan memperkuat interpretasi pemulihan. Unit peti melemah meskipun pengiriman kuat akan melemahkannya.
- Ekonomi: pertumbuhan volume yang disertai penurunan profitabilitas tanpa pengaruh kurs atau konversi kas lebih lemah akan mengurangi dukungan bagi klaim eksekusi yang menguntungkan.
- Kalender: Q4 memiliki enam hari pelaporan lebih sedikit daripada Q4 2025. Pertumbuhan unit peti menggunakan rata-rata penjualan harian, sehingga dampak terhadap pendapatan dan unit peti berbeda.
- Portofolio: perusahaan menyebut hambatan akuisisi/divestasi sekitar 8% terhadap pendapatan sebanding 2027 dan sekitar 2% terhadap EPS sebanding, ditambah sedikit hambatan kurs. Ini pertimbangan awal, bukan panduan lengkap 2027. Penurunan pendapatan akibat konsolidasi tidak otomatis berarti permintaan minuman menurun.
- Modal dan pajak: kebutuhan pemasaran, kemasan, dan biaya input dapat menyerap manfaat volume. Sengketa IRS yang berlangsung tetap merupakan risiko terpisah; pembayaran kas sebelumnya tidak boleh dianggap menyelesaikan semua tahun berikutnya. Periksa laporan kuartalan terbaru sebelum memperbarui tesis kas atau pajak.
Sumber pertimbangan kalender dan 2027: pengungkapan prospek Q3. Tinjau kembali halaman ini setelah laporan tahun penuh, perkembangan pajak material, atau perubahan harga saham yang signifikan.
Pertanyaan yang Sering Diajukan
Berapa laba Coca-Cola pada Q3 2026?
Pendapatan mencapai $13.380 miliar, EPS dilusian GAAP $0.93, dan EPS sebanding $0.91. Volume global dalam unit peti tumbuh 5% dan pendapatan organik 7%; EPS sebanding serta pendapatan organik merupakan ukuran non-GAAP.
Apakah pertumbuhan volume 5% membuktikan pemulihan konsumen?
Tidak. Volume Amerika Utara stagnan, bauran regional berbeda, dan eksekusi perusahaan dapat meningkatkan penjualan tanpa kenaikan daya beli rumah tangga secara luas. Data kategori dan indikator konsumsi independen diperlukan untuk mendukung klaim tersebut.
Mengapa penjualan konsentrat tumbuh lebih cepat daripada unit peti?
Manajemen mengaitkan keunggulan 2 poin pada Q3 dengan waktu pengiriman. Pesanan konsentrat pembotol dan penjualan minuman jadi mengikuti siklus berbeda. Selisih sementara dapat berbalik tanpa perubahan permintaan dasar yang sepadan.
Apa panduan EPS Coca-Cola untuk 2026?
Perusahaan memperkirakan pertumbuhan EPS sebanding setidaknya 11% dari $3.00 pada 2025. Perhitungan itu menyiratkan batas bawah sekitar $3.33. Ini angka tahun berjalan yang disesuaikan, bukan proyeksi 2027 atau hasil yang dijamin.
Apakah arus kas bebas mencukupi dividen Coca-Cola?
Batas bawah FCF $13.0 miliar melebihi perkiraan kebutuhan dividen tahunan $9.122 miliar, memberikan cakupan sekitar 1.43 kali. Perkiraan menggunakan rata-rata saham dasar Q3; pembayaran aktual dan kebutuhan kas lain dapat berbeda.
Apakah saham KO murah pada $91.18?
Harga pada tanggal tersebut setara sekitar 27.4 kali batas bawah EPS sebanding tersirat dan imbal hasil FCF ekuitas 3.31%. Memadai atau tidaknya imbal hasil bergantung pada pertumbuhan, distribusi, serta kelipatan yang akan dibayar investor di masa depan.
Apakah Coca-Cola sudah memberikan panduan lengkap 2027?
Rilis Q3 memuat pertimbangan awal mengenai kurs dan portofolio serta menyatakan bahwa panduan lengkap menyertai hasil Q4. Hambatan konsolidasi yang diperkirakan tidak boleh disamakan dengan proyeksi volume minuman konsumen.
Menggunakan Bukti
Tesis bisnis menguat: volume tumbuh, portofolio beradaptasi, dan manajemen menaikkan batas bawah laba serta arus kas. Tesis pemulihan luas belum lengkap karena permintaan dan bauran regional berbeda. Tesis investasi sensitif terhadap harga karena kelipatan premium dapat menyerap kemajuan operasional bertahun-tahun.
Gunakan alat analisis saham SimianX untuk menguji asumsi yang bersaing terhadap laporan terbaru. Pisahkan unit peti, waktu pengiriman, laba tanpa pengaruh kurs, dan arus kas; lalu hitung ulang valuasi pada harga yang benar-benar tersedia.
Bacaan Terkait
- Laba P&G per Kuartal: Mengapa Saham PG Melonjak 5,6%
- Walmart & Target 2026: Sinyal Stres Konsumen AS Terurai
Referensi
- Coca-Cola — rilis laba Q3 2026
- Coca-Cola — laporan keuangan resmi dan rekonsiliasi panduan
- Coca-Cola — hasil Q1 2026
- Coca-Cola — hasil Q2 2026
- Coca-Cola — hasil tahun penuh 2025 dan penyesuaian arus kas fairlife
- Coca-Cola — sistem pembotolan
- Coca-Cola — pengumuman dividen Oktober 2026
- Coca-Cola — laporan SEC kuartalan dan pengungkapan pajak
- Stock Analysis — harga penutupan historis KO
- BEA — pendapatan dan pengeluaran pribadi
- U.S. Census Bureau — data perdagangan ritel


