
 Oleh Muke
Mengapa Saham Alphabet Turun Saat Google Cloud Berlipat Dua: Ikuti Arus Kasnya
Arus kas bebas Alphabet turun menjadi negatif $9.065 miliar pada Q3 2026 meski pendapatan Google Cloud tumbuh 103%. Perusahaan menghasilkan arus kas operasi $42.290 miliar dan mengeluarkan $51.355 miliar untuk membeli properti dan peralatan. Kemajuan komersial Cloud memang nyata; kebutuhan kas segera untuk mewujudkannya meningkat lebih cepat daripada kas yang dihasilkan grup.
Perbedaan ini menjelaskan lebih banyak hal daripada sekadar laba yang meleset dari perkiraan. Cloud dapat memperkuat bisnis operasi Alphabet, sementara belanja infrastruktur, persediaan, riset bersama, dan pembiayaan menunda pengembalian kas bagi pemegang saham biasa. Harga saham yang lebih rendah meningkatkan potensi investasi hanya jika keekonomian masa depannya membenarkan harga masuk tersebut.
Analisis ini menggunakan rilis kuartalan resmi Alphabet dan paparan hasil usaha pada 28 Oktober. Tabel keuangan memakai miliar dolar AS kecuali dinyatakan lain. Angka menggunakan titik sebagai pemisah desimal. Perhitungan mempertahankan presisi sumber; persentase yang ditampilkan dibulatkan. Skenario arus kas ilustratif merupakan asumsi, bukan proyeksi manajemen.
Hasil Alphabet Q3 2026: jawaban singkat
Rilis hasil Q3 resmi menunjukkan pertumbuhan pendapatan dan laba operasi bersamaan dengan konversi kas yang melemah.
| Metrik | Q3 2025 | Q3 2026 |
|---|---|---|
| Pendapatan konsolidasi | $102.346 | $127.577 |
| Pendapatan Google Cloud | $15.157 | $30.709 |
| Laba operasi konsolidasi | $31.228 | $40.576 |
| Laba per saham biasa dilusian, USD | $2.87 | $2.12 |
| Arus kas bebas | $24.461 | −$9.065 |
Cloud menyumbang sekitar 61.6% dari tambahan pendapatan grup, dihitung dari kenaikannya sebesar $15.552 miliar dibagi kenaikan Alphabet sebesar $25.231 miliar. Cloud merupakan mesin pertumbuhan yang berarti, bukan eksperimen kecil. Namun, investor memiliki bagian dari keseluruhan grup, yang arus kasnya harus membiayai infrastruktur dan riset di balik beberapa produk.
Associated Press melaporkan pendapatan lebih rendah daripada estimasi FactSet yang dikutipnya, yaitu $127.97 miliar, dan EPS di bawah perkiraan sekitar $3.01. Angka tersebut merupakan estimasi penyedia tertentu. EPS perusahaan sebesar $2.12 dan angka penyesuaian mekanis yang dibahas kemudian tidak boleh dianggap sebagai ukuran konsensus yang dapat saling menggantikan.
Cuplikan harga pasar GOOGL menampilkan penutupan sesi reguler $324.89 pada 28 Oktober serta harga setelah jam bursa $292.50 pada pukul 19.59 EDT, turun 9.97% dari penutupan tersebut. Kutipan harga sesi tambahan bertanggal itu menggambarkan reaksi awal; angka tersebut bukan imbal hasil penutupan sesi reguler 29 Oktober.
Arus kas bebas Alphabet per kuartal: konteks pembalikannya
Alphabet mendefinisikan arus kas bebas non-GAAP sebagai arus kas operasi dikurangi pembelian properti dan peralatan. Definisi ini tidak mengurangi setiap pengeluaran investasi atau pembiayaan. Akuisisi, pembelian investasi, dividen, dan pembayaran utang perlu ditangani terpisah.
Rilis Q4 2025, rilis Q1 2026, dan rilis berikutnya menyediakan riwayat kuartalan di bawah ini. Setiap baris mewakili satu kuartal.
| Kuartal | Arus kas operasi | Belanja modal tunai | Arus kas bebas | Belanja modal / arus kas operasi |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
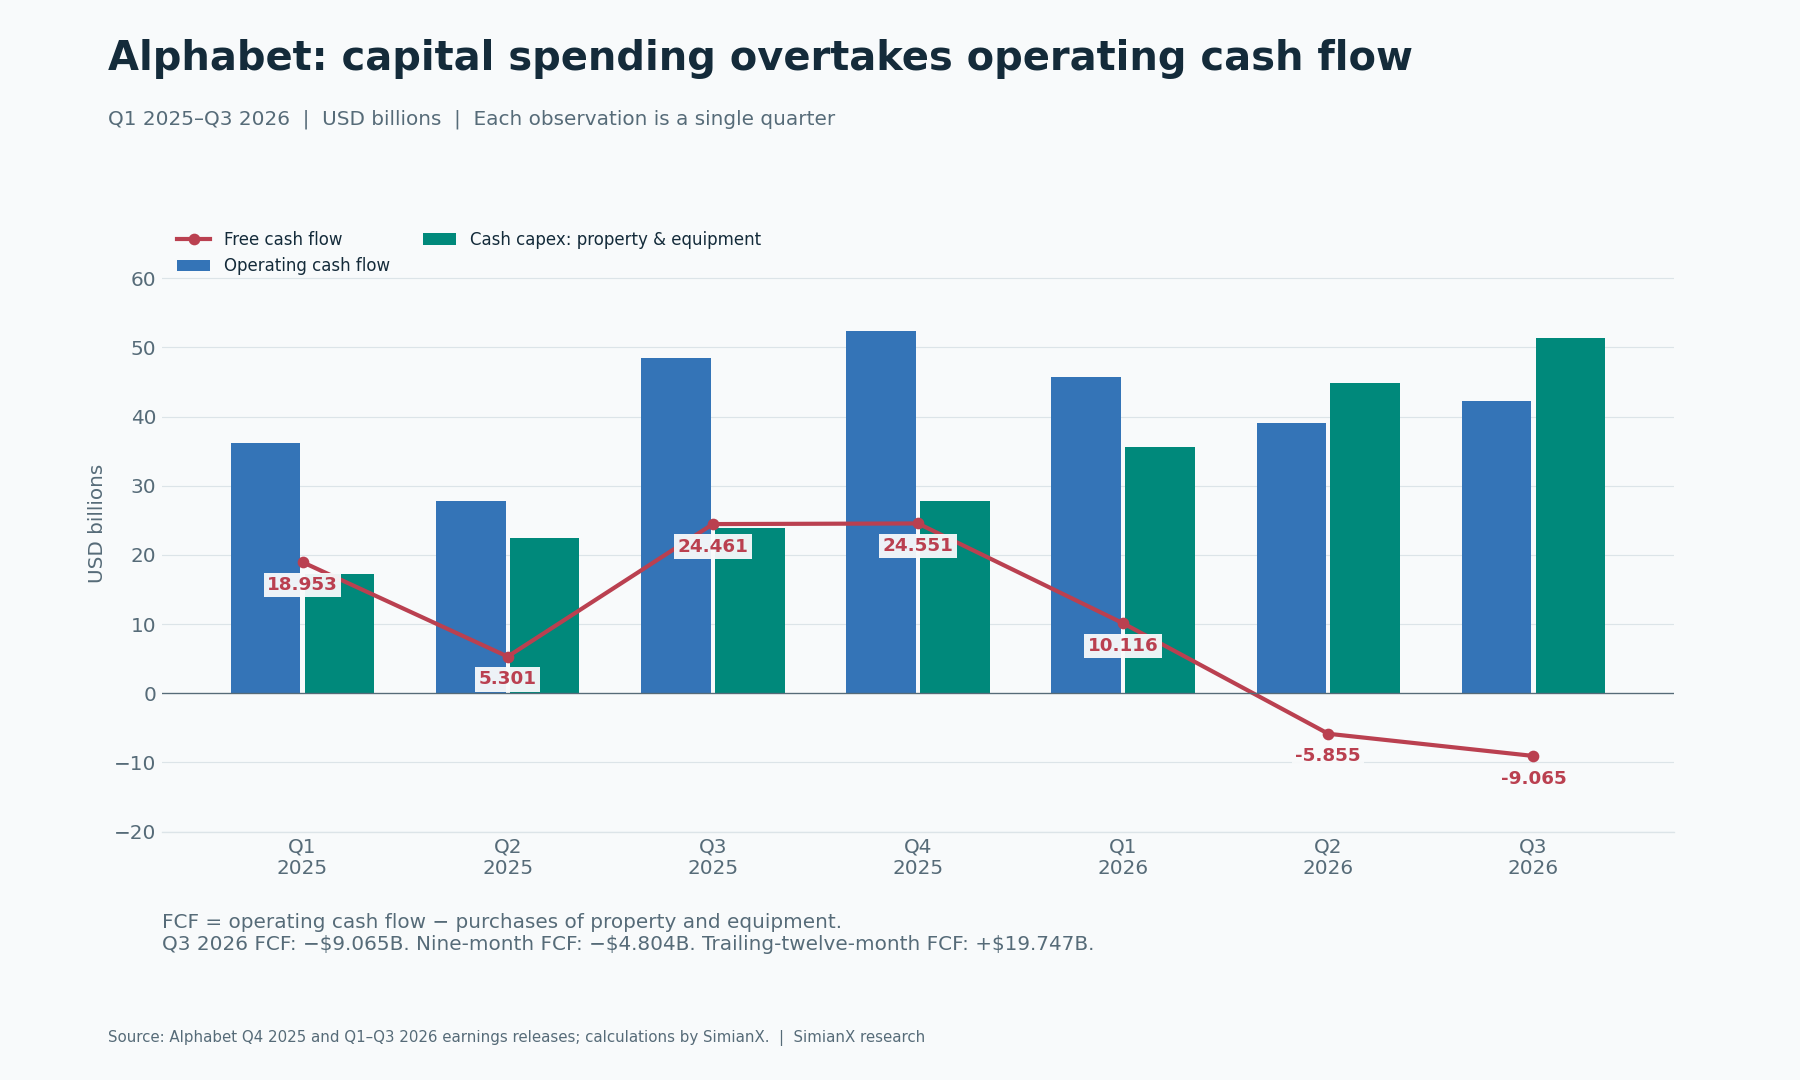
Kemerosotan ini melampaui satu kuartal yang lemah. Belanja modal meningkat pada setiap kuartal dalam rangkaian tersebut, sedangkan kas yang dihasilkan operasi berfluktuasi. Pada Q3, pembelian properti dan peralatan lebih dari dua kali jumlah tahun sebelumnya, sementara arus kas operasi lebih rendah. Akibatnya, FCF berkurang $33.526 miliar dibanding setahun sebelumnya.
Periode pengukuran penting. FCF sembilan bulan 2026 negatif $4.804 miliar, hasil arus kas operasi $127.149 miliar dikurangi belanja modal $131.953 miliar. FCF dua belas bulan terakhir tetap positif $19.747 miliar, termasuk kuartal keempat 2025 yang kuat. Keduanya bukan proyeksi setahun penuh 2026. Mengannualisasi kuartal negatif terbaru akan mengabaikan pola musiman, siklus persediaan, dan waktu pembayaran.
Referensi hasil Q2 Alphabet dan Cloud sebelumnya mendokumentasikan siklus investasi sebelum rilis ini. Bukti barunya ialah kuartal kedua berturut-turut dengan FCF negatif, bersamaan dengan kenaikan lagi dalam belanja modal tunai.
Analisis belanja modal dan arus kas kuartalan Meta memperlihatkan ketegangan serupa antara investasi dan kas pada operator AI lain. Bandingkan definisi arus kas dan periode pelaporan sebelum membandingkan intensitas modal; judul FCF negatif yang serupa tidak membuktikan keekonomian bisnis yang identik.
Penyebab kekurangan kas: belanja modal, persediaan, dan denda
Laporan laba rugi dan laporan arus kas menjawab pertanyaan berbeda. Laba operasi mengakui biaya menurut aturan akuntansi. Arus kas mencerminkan kapan pelanggan membayar, persediaan didanai, kewajiban diselesaikan, dan infrastruktur dibeli.
Dalam paparan hasil Q3, manajemen menyebut persediaan sistem TPU dan pembayaran denda Komisi Eropa sebesar $5.2 miliar sebagai tekanan kas tambahan. Menambahkan kembali pembayaran itu secara mekanis mengubah FCF kuartalan dari negatif $9.065 miliar menjadi negatif $3.865 miliar. Angka kedua merupakan analisis sensitivitas, bukan FCF yang dilaporkan. Denda itu adalah kewajiban kas yang nyata.
Persediaan menimbulkan persoalan berbeda. Laporan arus kas Alphabet mencatat pengeluaran kas persediaan sebesar $3.220 miliar selama kuartal tersebut. Manajemen menjelaskan pembangunan sistem TPU sebelum penyerahan dan penagihan kepada pelanggan. Investasi persediaan ini masuk melalui arus kas operasi; posnya berbeda dari pembelian peralatan untuk dioperasikan Alphabet sendiri.
Karena itu, penjualan sistem TPU dapat meningkatkan pendapatan Cloud sementara siklus produksinya menyerap kas untuk sementara. Penerimaan pembayaran di kemudian hari dapat melepaskan modal kerja, tetapi waktu penerimaan pembayaran, margin, dan persediaan pengganti menentukan jumlahnya. Menganggap seluruh pendanaan persediaan sebagai kerugian permanen terlalu dini; menambahkan semuanya kembali seolah bisnis tidak memerlukan modal kerja juga menyesatkan.
Pengujian yang berguna ialah apakah penerimaan kas dapat menyusul pertumbuhan bisnis penyerahan sistem ketika belanja infrastruktur tetap tinggi. Pengakuan pendapatan, penerimaan pembayaran pelanggan, dan pembelian aset produktif perlu dipantau secara terpisah.
Pertumbuhan Google Cloud: skala, profitabilitas, dan bauran pendapatan
Pengungkapan Q1, Q2, dan Q3 menunjukkan akselerasi operasi yang nyata. Margin berikut dihitung dari pendapatan dan laba operasi segmen.
| Metrik | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Pendapatan Google Cloud | $20.028 | $24.768 | $30.709 |
| Pertumbuhan pendapatan Cloud, tahunan | 63% | 82% | 103% |
| Laba operasi Cloud | $6.598 | $8.814 | $11.121 |
| Margin operasi Cloud | 32.9% | 35.6% | 36.2% |
| Pendapatan Search dan lainnya | $60.399 | $63.271 | $63.350 |
| Pertumbuhan pendapatan Search, tahunan | 19% | 17% | 12% |
| Laba operasi konsolidasi | $39.696 | $40.770 | $40.576 |
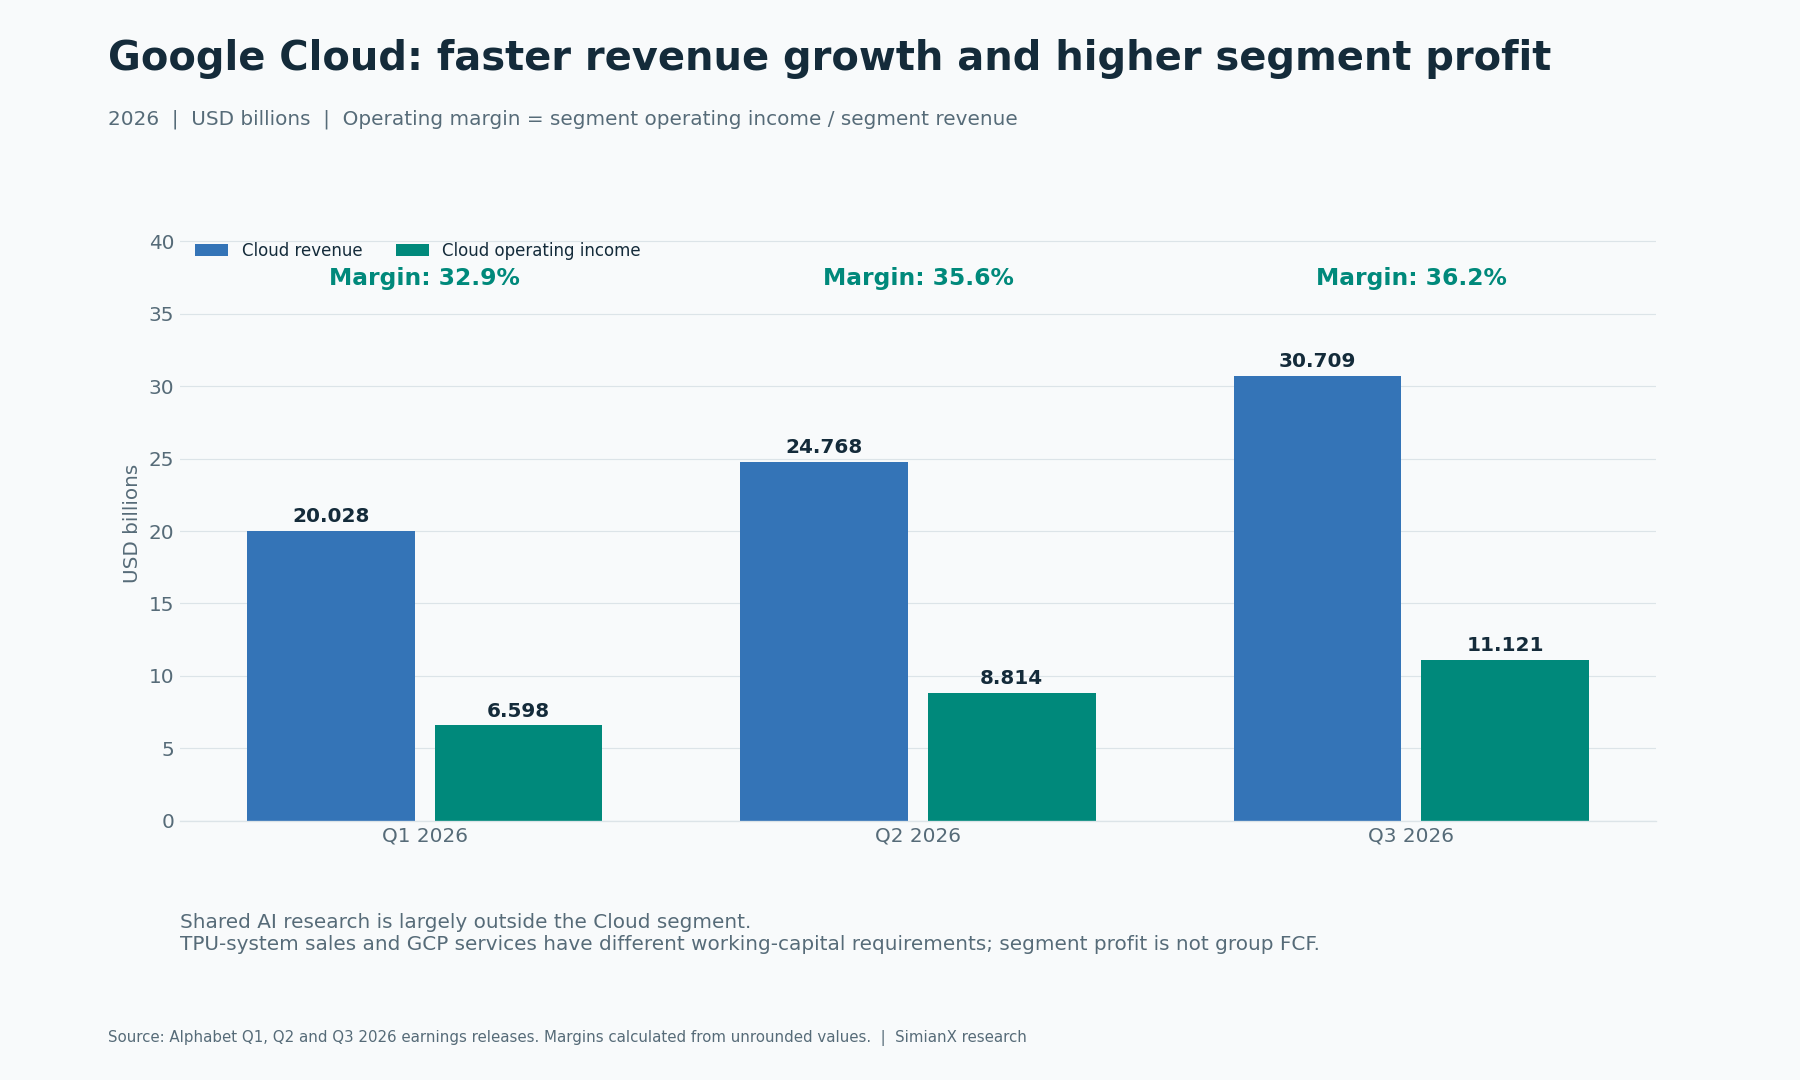
Cloud menyumbang 24.1% dari pendapatan grup pada Q3. Laba operasinya lebih dari tiga kali lipat tahun sebelumnya. Ini mendukung kelayakan komersial infrastruktur, platform, dan produk perusahaan Alphabet.
Kualitas pertumbuhan itu tetap penting. Rilis tersebut mengidentifikasi penjualan sistem TPU sebagai penyumbang yang berarti selain layanan GCP. Penyerahan sistem perangkat keras dan langganan perangkat lunak berulang memiliki kebutuhan persediaan, penagihan, dan modal yang berbeda. Alphabet belum mengungkap detail keuangan per produk yang cukup untuk menyebut seluruh kenaikan Cloud sebagai pendapatan perangkat lunak AI berulang atau menghitung imbal hasil modal TPU secara tepat.
Analisis pendapatan kuartalan dan belanja modal AWS serta analisis hasil Microsoft Azure memberi perbandingan model bisnis yang berguna. Kalender pelaporan, batas segmen, dan definisi belanja berbeda, sehingga angkanya tidak boleh disatukan dalam satu peringkat margin untuk periode yang sama.
Rekonsiliasi laba operasi: ke mana kenaikan Cloud mengalir
Riset AI bersama sebagian besar dilaporkan dalam aktivitas tingkat Alphabet. Membebankan semua belanja itu ke Cloud akan menyimpangkan keekonomian segmen karena riset yang sama mendukung Search dan produk lain. Mengabaikannya akan melebihkan hasil yang sampai kepada pemegang saham. Rekonsiliasi konsolidasi menghindari kedua jalan pintas tersebut.
| Laba atau rugi operasi | Q3 2025 | Q3 2026 | Perubahan tahunan |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Aktivitas tingkat Alphabet | −$4.467 | −$7.655 | −$3.188 |
| Laba operasi konsolidasi | $31.228 | $40.576 | +$9.348 |
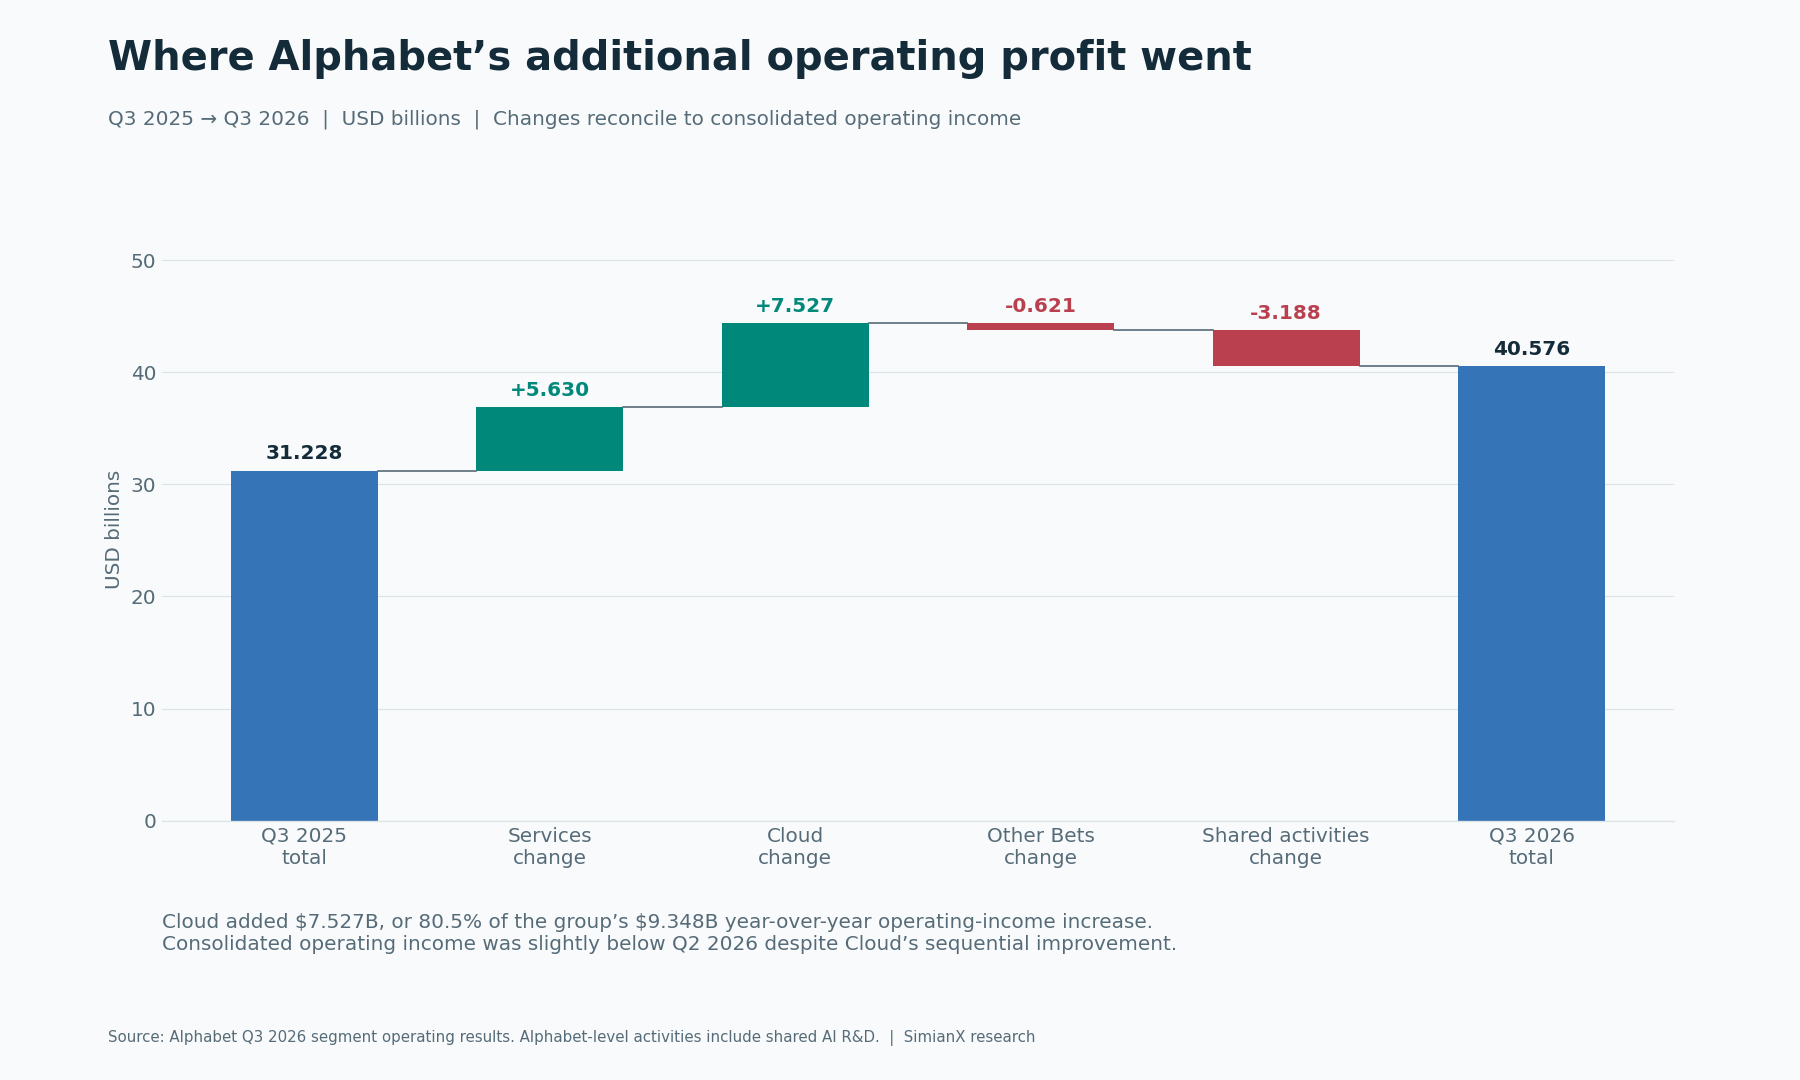
Cloud menyumbang sekitar 80.5% dari kenaikan tahunan laba operasi konsolidasi. Itu hasil yang kuat. Namun, laba operasi grup sedikit di bawah Q2 sebesar $40.770 miliar meskipun Cloud membaik secara kuartalan. Biaya bersama yang meningkat dan pergerakan segmen lain menyerap tambahan laba Cloud.
Margin Cloud sebesar 36.2% juga memiliki batas untuk proyeksi ke depan. Manajemen memperkirakan peningkatan penggunaan kapasitas komputasi perantara pihak ketiga akan menekan margin dalam waktu dekat karena kendala pasokan berlanjut. Satu kuartal yang menguntungkan tidak menetapkan margin atas unit kapasitas berikutnya.
Analisis pendapatan cip AI Broadcom menelaah sisi pemasok dalam pembangunan infrastruktur. Pertumbuhan pemasok dan surplus kas jangka pendek operator cloud yang lebih rendah dapat terjadi bersamaan: keduanya menggambarkan posisi berbeda dalam siklus belanja yang sama.
Mengapa penggunaan Search tidak menyelesaikan perdebatan valuasi
Pendapatan Search tumbuh 12% menjadi $63.350 miliar. Pernyataan resmi CEO menjelaskan pertumbuhan kueri yang kuat. Keduanya dapat terjadi bersamaan: aktivitas yang lebih tinggi tidak harus menghasilkan kenaikan setara dalam pendapatan iklan atau laba.
Mekanismenya bergantung pada bauran kueri, permintaan pengiklan, monetisasi, dan biaya layanan. Percakapan informasional yang lebih panjang dapat menciptakan peluang iklan berbeda dari pencarian komersial singkat. AI dapat memperluas interaksi yang berguna dan meningkatkan relevansi iklan, sementara komputasi mahal atau monetisasi lebih lemah mengurangi nilai setiap interaksi tambahan.
Dalam pembahasan manajemen, perlambatan pertumbuhan pendapatan dikaitkan dengan beberapa faktor, termasuk kurs dan pembanding iklan, bersama monetisasi AI Mode yang lebih rendah. Sumbangan keuangan relatifnya belum sepenuhnya diukur. Hasil tersebut tidak membuktikan bahwa AI sendirian menyebabkan perlambatan Search atau bisnis iklan sedang runtuh.
Argumen optimistis yang lebih kuat memerlukan kinerja pendapatan dan margin yang berkelanjutan seiring penggunaan AI berkembang. Argumen pesimistis yang lebih kuat memerlukan bukti bahwa penurunan monetisasi dan memburuknya biaya melebihi nilai aktivitas tambahan. Jumlah pengguna atau tolok ukur model saja tidak menjawab keduanya.
Panduan belanja modal AI Alphabet: kebutuhan kas kuartal keempat
Manajemen mempertahankan panduan belanja modal 2026 sebesar $195 miliar sampai $205 miliar dan memperkirakan kenaikan signifikan pada 2027, dengan rincian pada paparan Q4. Mengurangkan belanja modal tunai sembilan bulan memberi pemeriksaan mekanis yang berguna atas sisa belanja yang tersirat oleh rentang tahunan itu.
| Perhitungan belanja modal tunai | Miliar USD |
|---|---|
| Panduan 2026, batas bawah | $195.000 |
| Panduan 2026, batas atas | $205.000 |
| Realisasi sembilan bulan 2026 | $131.953 |
| Jumlah Q4 tersirat, batas bawah | $63.047 |
| Jumlah Q4 tersirat, batas atas | $73.047 |
Rentang Q4 tersirat sekitar 23% hingga 42% di atas Q3 sebesar $51.355 miliar. Ini pengurangan dari panduan tahunan, bukan proyeksi kuartalan perusahaan yang terpisah. Waktu proyek dan pembayaran dapat mengubah realisasi. Pendanaan persediaan serta pergerakan kas operasi lain tetap berada di luar pos belanja modal ini.
Belanja modal juga masuk ke laba kemudian melalui penyusutan dan biaya menjalankan fasilitas. Penyusutan properti dan peralatan Q3 naik menjadi $8.369 miliar dari $5.611 miliar setahun sebelumnya. Mendatarnya belanja di masa depan tidak otomatis menghapus penyusutan atau biaya energi dari laporan laba rugi.
Kerangka intensitas modal Big Tech menghubungkan kebutuhan kas ini lintas operator. Cuplikan pelaporan sebelumnya perlu dibedakan dari kuartal Alphabet yang baru dilaporkan ini.
Kerugian investasi, EPS, dan risiko penyebut yang menyesatkan
Rilis Q3 menyatakan rugi bersih sekuritas ekuitas sebesar $8.664 miliar mengurangi EPS biasa dilusian sebesar $0.55 setelah dampak pajak terkait. Menambahkan $0.55 ke EPS dilaporkan $2.12 menghasilkan $2.67. Ini rekonsiliasi terbatas, bukan ukuran EPS disesuaikan resmi ataupun perkiraan lengkap laba berkelanjutan.
Perubahan nilai investasi tersebut berbeda dari membelanjakan kas untuk pusat data. Pergerakan investasi nonkas disesuaikan dalam rekonsiliasi arus kas operasi. Menghapus lagi dampak EPS dari arus kas akan mencampur laporan dan berisiko menghitung ganda.
Persoalan sebaliknya muncul pada Q2, ketika keuntungan investasi yang sangat besar mendorong EPS dilaporkan menjadi $9.11. Kelipatan laba dua belas bulan terakhir atau yang disetahunkan dapat terlihat terlalu rendah ketika keuntungan seperti itu mendominasi penyebutnya. Menyetahunkan EPS Q3 yang terpengaruh kerugian menghasilkan distorsi berbeda.
Karena itu, valuasi memerlukan pandangan transparan atas operasi berulang, pajak, pembiayaan, dividen preferen, dan basis saham dilusian yang berubah. EPS satu kuartal maupun laba segmen Cloud tidak cukup mewakili kas yang tersedia bagi pemegang saham biasa.
Pembiayaan dan dilusi: pertumbuhan harus menguntungkan per saham
Laporan arus kas menyediakan entri pembiayaan Q3 berikut. Ini pergerakan kas, bukan klaim bahwa setiap dolar yang dihimpun dialokasikan khusus untuk AI.
| Pergerakan kas pembiayaan Q3 2026 | Miliar USD |
|---|---|
| Penerbitan saham biasa, setelah biaya | +$12.371 |
| Penerbitan utang, setelah biaya | +$28.996 |
| Pembayaran utang | −$3.626 |
| Pembayaran bersih terkait penghargaan berbasis saham | −$5.368 |
| Dividen preferen dan biasa | −$2.936 |
| Pembelian kembali saham | $0.000 |
| Arus kas masuk pembiayaan bersih | +$29.437 |
Catatan tambahan secara terpisah melaporkan hasil bersih surat utang senior sebesar $28.7 miliar. Pos $28.996 miliar dalam laporan arus kas mencakup total penerbitan utang; cakupan keduanya berbeda. Demikian pula, hasil penerbitan saham Kelas A dan Kelas C yang dibulatkan tidak boleh menggantikan total yang lebih presisi dalam laporan.
Penerbitan saham, utang, dan modal preferen dapat mendukung investasi sebelum aset baru menghasilkan kas. Ketiganya juga memengaruhi kepemilikan, bunga, pelunasan, dan kewajiban distribusi. Rata-rata tertimbang saham biasa dilusian naik menjadi 12.368 miliar dari 12.203 miliar setahun sebelumnya; perubahan ini tidak boleh dikaitkan semata-mata dengan penerbitan saham biasa kuartal ini.
Analisis pembakaran kas dan pembiayaan Anthropic menelaah risiko terkait dari sisi pelanggan AI. Kapasitas pembiayaan pelanggan besar penting saat mengevaluasi permintaan infrastruktur, tetapi tidak membuktikan dampak pelanggan tertentu terhadap pendapatan atau piutang Alphabet yang dilaporkan.
Apakah arus kas bebas negatif menandakan kesulitan keuangan?
Satu kuartal negatif tidak membuktikan kesulitan keuangan. Alphabet memiliki sumber daya keuangan besar, tetapi menyebut setiap aset yang dapat diperdagangkan sebagai kas akan melebihkan kepastian likuiditasnya.
| Pos neraca 30 September 2026 | Miliar USD |
|---|---|
| Kas dan setara kas | $56.334 |
| Sekuritas yang dapat diperdagangkan | $208.764 |
| Gabungan kas dan sekuritas yang dapat diperdagangkan | $265.098 |
Manajemen menyatakan saldo gabungan itu mencakup sekitar $90.4 miliar sekuritas ekuitas yang dapat diperdagangkan. Investasi tersebut memiliki risiko harga pasar; nilainya tidak setara dengan kas. Arus masuk pembiayaan dan valuasi investasi juga dapat menambah sumber daya keuangan tanpa memperbaiki kemampuan bisnis inti menghasilkan kas bebas.
Pertanyaan investasinya ialah biaya dan imbal hasil untuk mempertahankan pembangunan, bukan apakah satu kuartal negatif membuktikan krisis pendanaan segera. Utang, kewajiban preferen, komitmen pembelian, dan kebutuhan modal kerja perlu dinilai bersama likuiditas dan prospek arus kas operasi.
Arus kas seperti apa yang membenarkan siklus belanja AI?
Model valuasi yang berguna perlu memperlihatkan asumsi kas sebelum memberikan kelipatan. Tabel berikut menahan belanja modal tahunan pada tiga tingkat dalam rentang panduan 2026 saat ini dan memvariasikan asumsi arus kas operasi tahunan. Setiap hasil merupakan selisih sederhana kedua input. Ini bukan proyeksi 2027 atau target harga.
| Asumsi arus kas operasi tahunan | Belanja modal $195 | Belanja modal $200 | Belanja modal $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
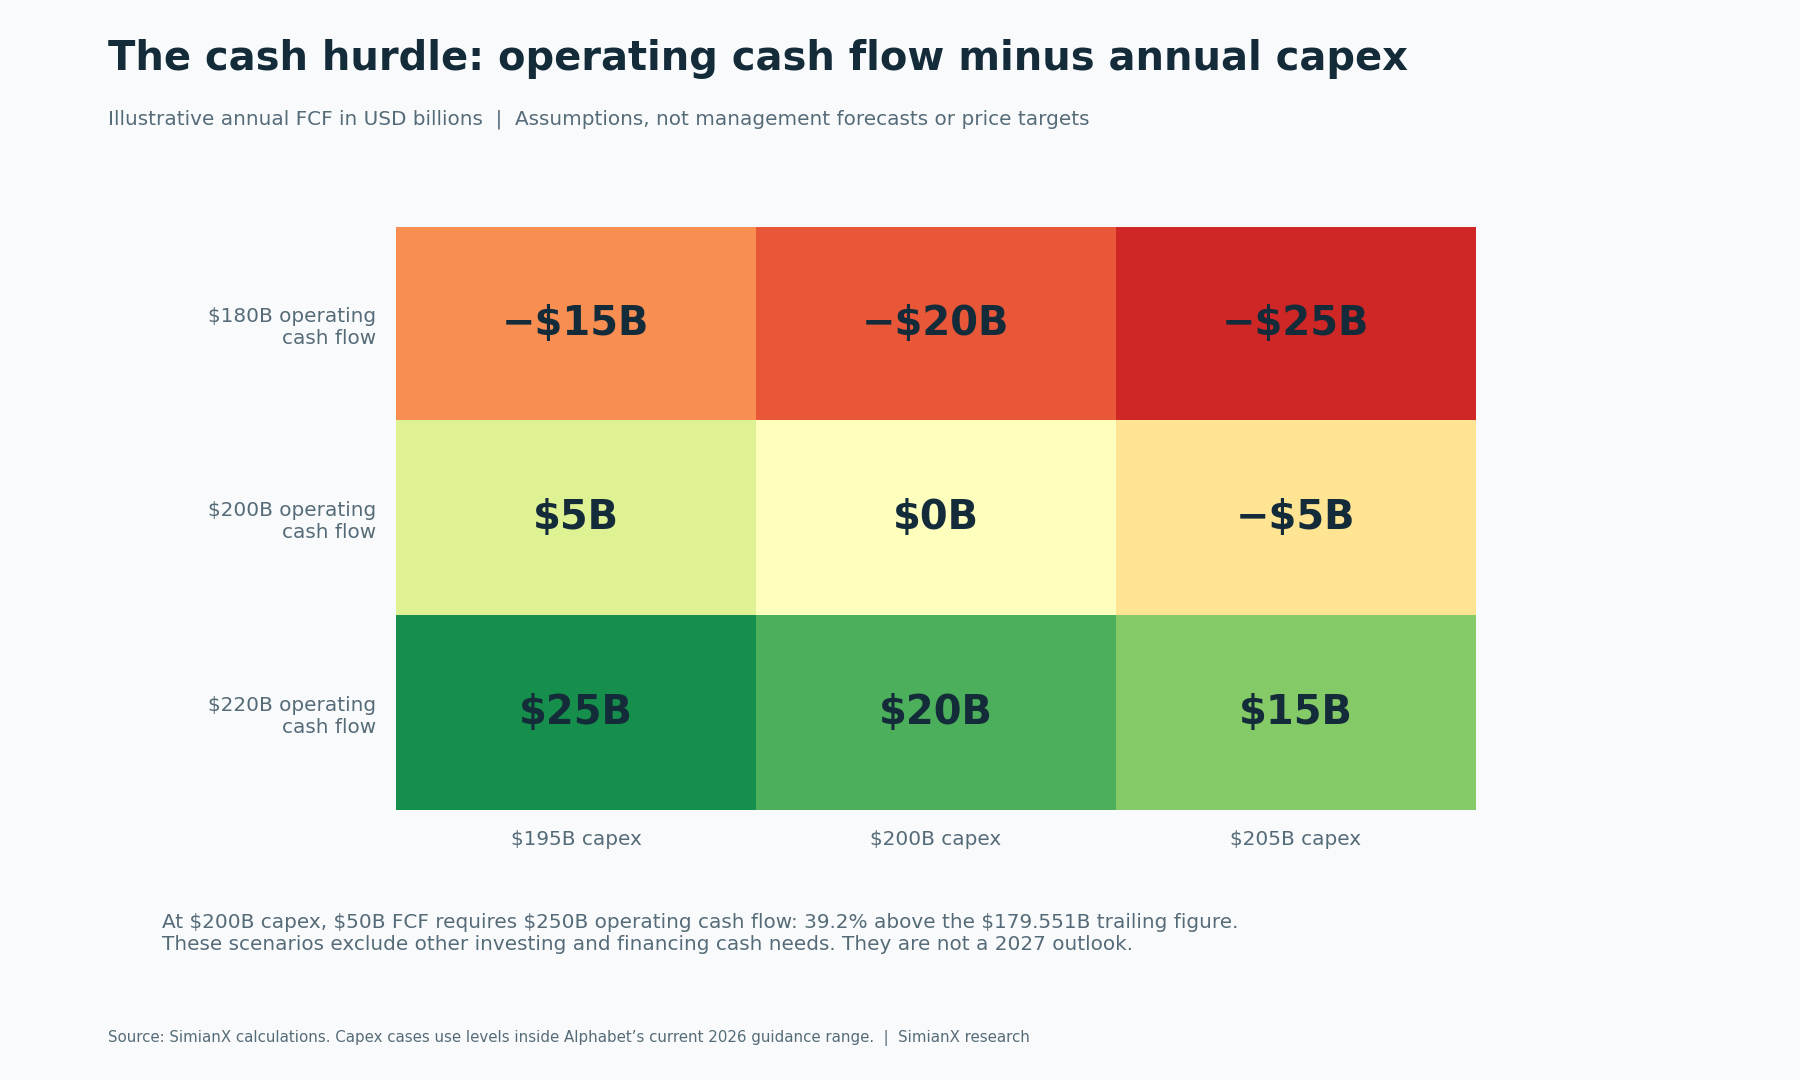
Misalnya, FCF tahunan $50 miliar dengan belanja modal $200 miliar memerlukan arus kas operasi tahunan $250 miliar. Jumlah itu sekitar 39.2% di atas angka dua belas bulan terakhir yang dilaporkan, $179.551 miliar. Perhitungan ini adalah ambang kebutuhan, bukan prediksi seberapa cepat kas akan tumbuh. Dividen, akuisisi, dan pembayaran utang tetap memerlukan pertimbangan terpisah.
Skenario optimistis ialah utilisasi, penagihan, dan monetisasi membaik cukup untuk mendanai infrastruktur sambil menaikkan kas per saham. Skenario tengah ialah permintaan tetap kuat, tetapi imbal hasil datang lebih lambat ketika belanja modal dan penyusutan tetap tinggi. Skenario pesimistis ialah persaingan harga, keekonomian Search, dan belanja penggantian menyerap sebagian besar manfaat pertumbuhan Cloud.
Skenario ini dapat diuji. Pantau apakah kas operasi menyusul belanja modal; apakah persediaan berubah menjadi pembayaran pelanggan; apakah profitabilitas Cloud bertahan saat kapasitas perantara meningkat; dan apakah laba grup tumbuh setelah riset bersama dan penyusutan. Panduan belanja resmi 2027 berikutnya merupakan titik pembaruan penting. Pesanan tertunda yang besar bukan kas yang sudah diterima, dan target imbal hasil manajemen bukan imbal hasil pemegang saham yang telah terwujud.
Pertanyaan yang sering diajukan
Mengapa saham Alphabet jatuh ketika pendapatan Google Cloud berlipat dua?
Cloud tumbuh 103%, tetapi grup juga melaporkan laba yang mengecewakan, FCF kuartalan negatif, dan prospek belanja yang berat. Investor menilai ekspektasi kas per saham masa depan seluruh Alphabet, bukan hanya pendapatan Cloud. Harga awal setelah jam bursa adalah reaksi pasar pada waktu tertentu, bukan putusan permanen tentang permintaan AI.
Apakah arus kas bebas Alphabet negatif pada Q3 2026?
Ya. Arus kas operasi $42.290 miliar dikurangi pembelian properti dan peralatan $51.355 miliar sama dengan negatif $9.065 miliar. FCF sembilan bulan negatif $4.804 miliar; FCF dua belas bulan terakhir positif $19.747 miliar. Periode ini tidak dapat dipertukarkan.
Apakah Google Cloud menguntungkan?
Cloud melaporkan laba operasi Q3 $11.121 miliar dari pendapatan $30.709 miliar, menghasilkan margin 36.2%. Riset AI bersama sebagian besar dicatat di luar segmen, dan manajemen memperkirakan tekanan margin jangka pendek dari kapasitas pihak ketiga. Laba segmen bukan keseluruhan imbal hasil investasi AI grup.
Apakah pembelian persediaan TPU termasuk belanja modal Alphabet?
Sistem yang dibangun untuk dijual kepada pelanggan memengaruhi persediaan dan arus kas operasi. Peralatan yang dibeli Alphabet untuk dipakai sendiri masuk dalam pembelian properti dan peralatan. Keduanya dapat menyerap kas, tetapi memiliki siklus akuntansi dan penagihan berbeda. Menggabungkannya dalam satu pos belanja modal berisiko menghitung ganda.
Apakah rekonsiliasi EPS $2.67 adalah panduan laba disesuaikan Alphabet?
Tidak. Angka itu menambahkan dampak kerugian investasi ekuitas yang diungkap sebesar $0.55 ke EPS dilaporkan $2.12. Perhitungan tersebut tidak menormalkan setiap pos laba dan bukan panduan EPS disesuaikan resmi. Perbandingan dengan estimasi analis harus memakai definisi yang sesuai.
Berapa belanja modal Q4 yang tersirat dari panduan 2026?
Mengurangkan belanja modal sembilan bulan $131.953 miliar dari rentang tahunan yang tidak berubah sebesar $195 miliar sampai $205 miliar menghasilkan sekitar $63.047 miliar hingga $73.047 miliar. Ini implikasi mekanis panduan tahunan, bukan proyeksi kuartalan tersendiri.
Apa perbedaan GOOG dan GOOGL?
GOOGL mewakili saham biasa Kelas A Alphabet yang memiliki hak suara; GOOG mewakili saham Kelas C tanpa hak suara biasa. Keduanya merupakan klaim atas perusahaan yang sama dengan struktur hak suara berbeda, dan harga kuotasinya dapat berbeda. Cuplikan perdagangan bertanggal dalam artikel ini memakai GOOGL.
Ubah judul hasil usaha menjadi tesis investasi yang dapat diuji
Alphabet telah menunjukkan permintaan atas infrastruktur AI serta bisnis Cloud yang tumbuh dan menguntungkan. Perusahaan juga memperlihatkan bahwa keberhasilan komersial dapat mendahului pengembalian kas dari program investasi yang jauh lebih besar.
Bukti penentunya adalah perubahan kemajuan operasi menjadi kas per saham berkelanjutan setelah biaya penyampaiannya. Bedakan hasil dilaporkan, prospek manajemen, penyesuaian analitis terbatas, dan sensitivitas hipotetis. Perbarui riwayat arus kas setiap rilis, alih-alih memperlakukan pergerakan harga sehari sebagai model valuasi.
Gunakan alat analisis saham SimianX untuk membandingkan berbagai tesis dengan laporan terbaru dan harga yang benar-benar tersedia. Pertanyaan yang perlu terus dijawab bersifat konkret: berapa banyak kas operasi yang dapat dihasilkan Alphabet, dan berapa yang harus diinvestasikan kembali agar terus menghasilkannya?
Bacaan terkait
- Laporan Keuangan Alphabet Q2 2026: Capex, Google Cloud +82%
- Capex AI 2026: Raksasa Teknologi Habiskan 96% Arus Kasnya
- Pendapatan AWS Amazon per Kuartal: Q2 2026 +37%, Capex $54B
- Microsoft Q4 2026: Pertumbuhan Azure vs Risiko Capex AI
- Capex Meta per Kuartal: Q3 2026 $34,9 Miliar, Arus Kas Minus
- Konsumsi Kas dan Pendapatan Anthropic: Rugi US$80,7 Miliar
- Pendapatan AI Broadcom per Kuartal: Kenapa Saham AVGO Turun
Referensi
- Alphabet — rilis hasil Q3 2026 dan laporan keuangan resmi
- Alphabet — rilis hasil Q2 2026 resmi
- Alphabet — rilis hasil Q1 2026 resmi
- Alphabet — rilis hasil Q4 dan tahun penuh 2025 resmi
- Google — pernyataan CEO dalam paparan hasil Q3 2026
- Alphabet — transkrip paparan hasil Q3 di Stock Analysis
- Associated Press — hasil Q3 dan ekspektasi FactSet yang dikutip
- Hubungan Investor Alphabet — pengungkapan kuartalan


