 Oleh Muke
S-1 Anthropic: Pendapatan, Arus Kas dan Tagihan Komputasi
Jawaban singkat: Anthropic melaporkan rugi bersih US$80,748 miliar pada semester I 2026, tetapi operasinya menghasilkan kas US$3,929 miliar. Setelah dikurangi pembelian peralatan tunai US$482 juta, hasilnya adalah arus kas bebas US$3,447 miliar menurut definisi yang digunakan di sini. Dua penyesuaian pendanaan nonkas berjumlah US$81,108 miliar. Itu menjelaskan kerugian yang menjadi sorotan, tetapi belum menjawab kelayakan investasinya. Ujian yang lebih sulit adalah apakah penerimaan kas pelanggan dapat mengimbangi pembayaran komputasi baru dan dilusi saham.
Diperbarui 26 Oktober 2026 (waktu Pasifik AS). Sumber: Form S-1 publik pertama Anthropic, diajukan 26 Oktober. Laporan keuangan tahunan telah diaudit; angka interim belum diaudit. Seluruh nominal dolar dalam dolar AS. Perhitungan, skenario dan penilaian kami ditandai di bawah.
Konsumsi kas, pendapatan dan profitabilitas Anthropic menjawab pertanyaan yang berbeda. Pendapatan mencapai US$16,286 miliar dalam enam bulan, Q2 menghasilkan laba operasi pertama dalam periode yang diungkapkan, dan perusahaan memiliki kas serta investasi jangka pendek US$131,651 miliar pada 30 Juni. Pada saat yang sama, manajemen memperkirakan ekspansi infrastruktur akan menyerap kas operasi dan investasi dalam jumlah besar selama masa mendatang yang dapat diperkirakan.
Penilaian kami: dokumen ini menunjukkan perbaikan nyata pada keekonomian operasi, disertai struktur pendanaan dan program infrastruktur yang dapat menyerap sebagian besar perbaikan tersebut. Kenaikan valuasi perusahaan tertutup menimbulkan kerugian akuntansi; arus kas positif saat ini belum tentu dapat membiayai pembangunan berikutnya. Investor membutuhkan rekonsiliasi antara kedua fakta itu, lalu jadwal pembayaran masa depan dan saham yang diterbitkan.
Sekilas Keuangan Anthropic
| Pertanyaan | Jawaban dari S-1 tanggal 26 Oktober |
|---|---|
| Berapa pendapatan Anthropic? | US$16,286 miliar pada semester I 2026, dibanding US$1,163 miliar pada semester I 2025: tumbuh sekitar 1.300% |
| Apakah Anthropic menghasilkan laba? | Rugi operasi semester I US$693 juta dan rugi bersih US$80,748 miliar; laba operasi Q2 US$974 juta |
| Berapa kas yang habis dalam operasi? | Secara neto tidak ada pada semester I 2026; arus kas masuk operasi US$3,929 miliar |
| Apakah arus kas bebas positif? | US$3,447 miliar, dihitung sebagai arus kas operasi dikurangi pembelian peralatan tunai US$482 juta |
| Berapa likuiditasnya? | Kas dan setara kas US$112,389 miliar ditambah investasi jangka pendek US$19,262 miliar pada 30 Juni |
| Apakah ANT sudah diperdagangkan? | Belum berdasarkan pengajuan awal ini. ANT adalah simbol Nasdaq yang diusulkan; harga, jumlah saham dan hasil penawaran masih kosong |
| Apa risiko keuangan utamanya? | Penerimaan pelanggan berdasarkan pemakaian harus membiayai kewajiban komputasi multitahun saat investasi di muka meningkat |
Indeks pengajuan SEC mengonfirmasi pengajuan 26 Oktober. Prospektus masih bersifat awal: S-1 merupakan tahap registrasi, bukan IPO yang sudah selesai atau saham yang dapat diperdagangkan. Untuk tanggal pencatatan dan proses OpenAI yang terpisah, lihat pemantauan IPO Anthropic dan OpenAI. Artikel ini berfokus pada laporan keuangan, konversi pendapatan menjadi kas dan kebutuhan pendanaan.
Mengapa Anthropic Rugi US$80,7 Miliar?
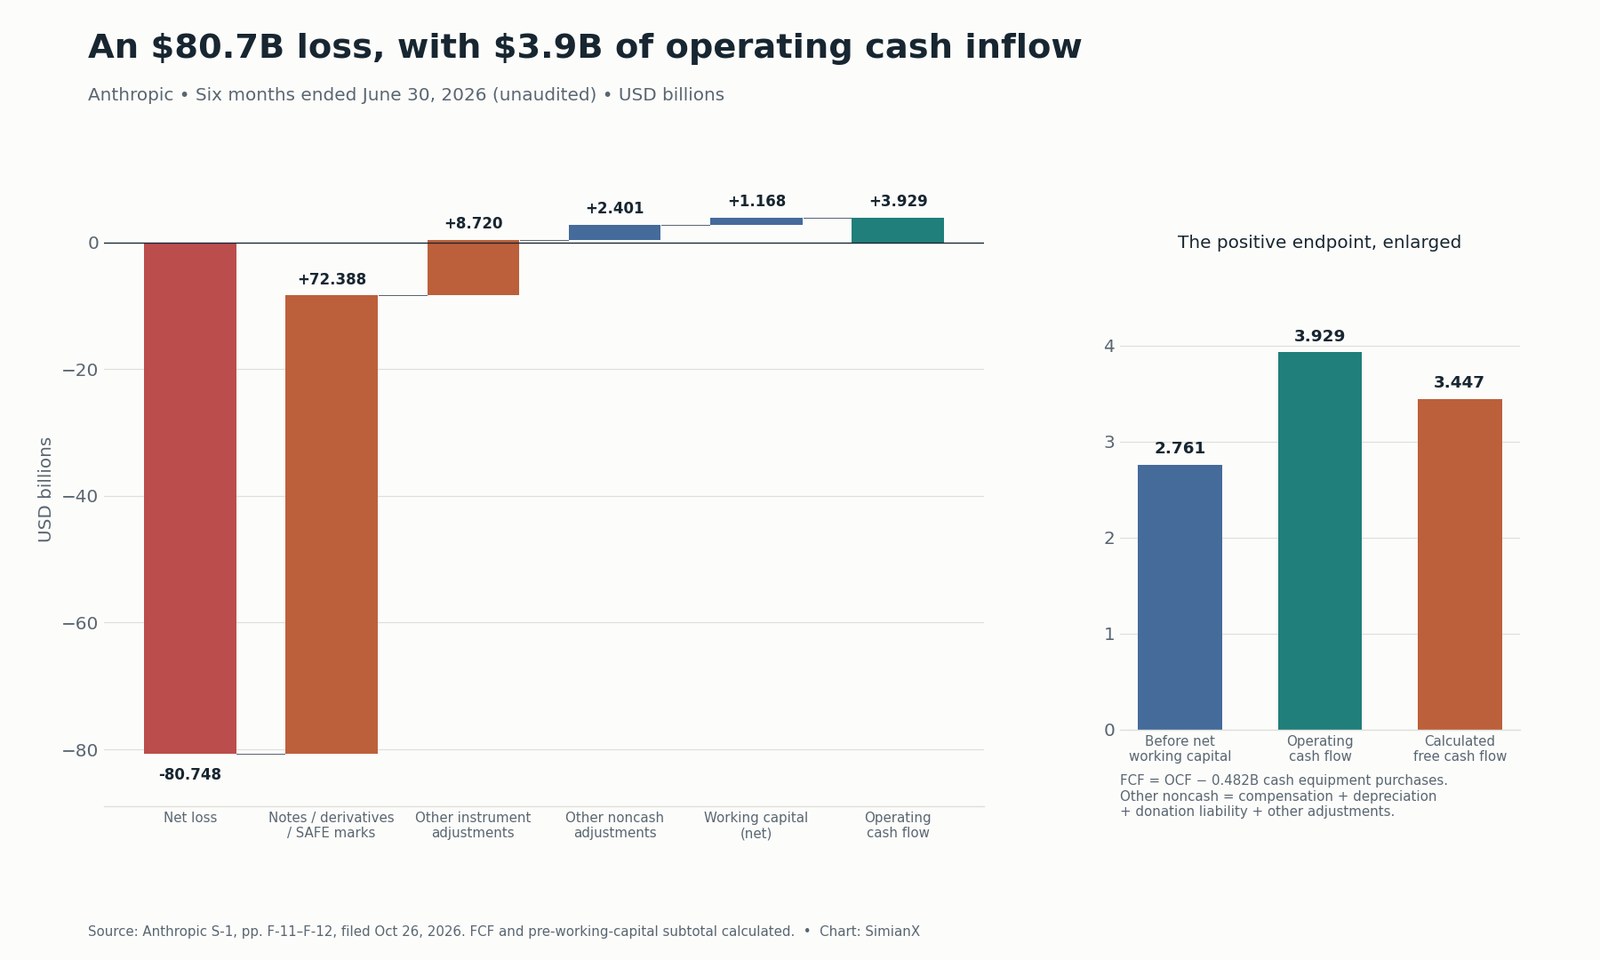
Beban terbesar adalah US$72,388 miliar akibat perubahan nilai wajar surat utang konversi, liabilitas derivatif dan SAFE, yaitu perjanjian untuk memperoleh ekuitas di masa depan. Penyesuaian kedua sebesar US$8,720 miliar berasal dari pengakuan serta perubahan nilai wajar instrumen keuangan lainnya. Gabungan keduanya melebihi rugi bersih yang dilaporkan.
Hal itu terjadi karena klaim pendanaan dapat menjadi lebih bernilai ketika nilai perusahaan meningkat. Dari sisi pemegang, nilai asetnya naik. Bagi Anthropic, pengukuran kembali kewajiban terkait menimbulkan beban. Beban itu tidak mengharuskan pembayaran kas dengan nominal yang sama selama periode tersebut.
Ini lebih konkret daripada penjelasan umum tentang utang konversi. Pada 30 Juni, seluruh surat utang yang beredar merupakan surat utang kepada Amazon dengan pokok sekitar US$6,2 miliar, yang dicatat pada nilai wajar US$108,566 miliar. Nilai tercatat itu merupakan penilaian akuntansi atas klaim, bukan pernyataan bahwa pokok US$108,566 miliar harus segera dilunasi. Ketentuan konversi dan penerbitan saham pada akhirnya menentukan dampaknya bagi pemegang saham. Dokumen ini memperkirakan surat utang beredar akan dikonversi sehubungan dengan penawaran, tetapi sejumlah angka saham pro forma penting masih kosong.
Kuartal Juni saja mencatat beban nilai wajar pendanaan US$59,597 miliar. Kuartal itu juga mencakup pendanaan Seri H yang diumumkan Anthropic: US$65 miliar dihimpun pada valuasi pascapendanaan US$965 miliar pada 28 Mei. Pengumuman pendanaan, nilai yang diberikan pada suatu efek dan kas yang diterima dalam satu periode akuntansi memiliki cakupan berbeda; ketiganya tidak boleh dianggap sebagai total yang bisa saling menggantikan.
Nonkas bukan berarti tanpa biaya. Pendanaan dapat menghemat kas hari ini sambil memberikan investor lain klaim lebih besar atas nilai masa depan. Respons yang tepat terhadap kerugian ini adalah menelaah arus kas dan dilusi bersama-sama, bukan mengabaikan laporan keuangan ataupun syarat pendanaannya. Sumber: laporan laba rugi, rekonsiliasi non-GAAP dan catatan S-1, MD&A hlm. 147–157 dan 164–167; Catatan 9 dan 16.
Rekonsiliasi Lengkap: Dari Rugi Bersih ke Arus Kas Operasi
Mengurangkan hanya US$72,388 miliar dari kerugian US$80,748 miliar menyisakan US$8,360 miliar. Sisa itu bukan konsumsi kas. Perhitungan tersebut melewatkan penyesuaian instrumen keuangan kedua, kompensasi serta pos nonkas lain, dan perubahan aset serta liabilitas operasi.
Berikut seluruh pos rekonsiliasi dalam laporan arus kas semester I 2026. Nominal dalam juta dolar AS; penyesuaian positif menaikkan arus kas dibanding rugi bersih.
| Rekonsiliasi arus kas | Semester I 2026 |
|---|---|
| Rugi bersih GAAP | −80.748 |
| Kompensasi berbasis saham | +2.185 |
| Depresiasi dan amortisasi | +97 |
| Perubahan nilai wajar: surat utang konversi, derivatif dan SAFE | +72.388 |
| Liabilitas program donasi dengan kontribusi setara | +126 |
| Pengakuan dan perubahan nilai wajar: instrumen keuangan lain | +8.720 |
| Penyesuaian nonkas lain | −7 |
| Piutang usaha | −4.982 |
| Beban dibayar di muka dan aset lain | +2.094 |
| Utang usaha, beban akrual dan liabilitas lain | +2.679 |
| Liabilitas sewa | −3 |
| Pendapatan ditangguhkan | +1.380 |
| Kas neto yang diperoleh dari aktivitas operasi | +3.929 |
| Pembelian aset tetap dan peralatan secara tunai | −482 |
| Arus kas bebas, dihitung di sini | +3.447 |
Sumber: laporan arus kas konsolidasian S-1, hlm. F-11–F-12. Seluruh pos tepat menjumlah ke hasil akhir. −80.748 + 81.108 = +360 hanyalah subtotal antara setelah dua penyesuaian pendanaan; bukan laba operasi maupun arus kas operasi. Ukuran laba bersih disesuaikan Anthropic yang terpisah adalah US$2,671 miliar setelah pengecualian tambahan tertentu, dan itu juga berbeda dari arus kas.
Arus kas bebas di sini berarti arus kas operasi dikurangi pembelian aset tetap dan peralatan secara tunai. Ini perhitungan kami, bukan klaim bahwa US$3,447 miliar tersedia untuk dibagikan kepada pemegang saham setelah seluruh akuisisi, pembayaran pendanaan, peralatan sewaan, agunan yang dibatasi penggunaannya dan komitmen masa depan.
Apakah Modal Kerja Membuat Arus Kas Tampak Lebih Baik?
Ya, tetapi tidak menjelaskan seluruh hasil positif. Lima perubahan aset dan liabilitas operasi dalam rekonsiliasi menyumbang neto US$1,168 miliar. Sebelum perubahan tersebut, arus kas operasi akan sebesar US$2,761 miliar. Ini merupakan analisis sensitivitas waktu pembayaran, bukan ukuran arus kas kedua yang dilaporkan perusahaan.
Setiap komponen memerlukan penjelasan tersendiri:
- Pembayaran di muka dan aset lain: +US$2,094 miliar. Kas bisa sudah dibayar pada periode sebelumnya untuk layanan yang digunakan sekarang. Penurunan saldo mendukung arus kas saat ini; pengisian kembali di masa depan dapat membalikkan manfaat itu. Pengajuan ini menggabungkan pembayaran di muka dengan aset lain, sehingga seluruh pos tidak boleh disebut sebagai pemakaian komputasi prabayar.
- Utang usaha dan akrual: +US$2,679 miliar. Beban yang diakui sebelum dibayar mendukung arus kas hari ini. Liabilitas tersebut tetap harus diselesaikan. Pos ini mencakup berbagai kewajiban, bukan hanya tagihan cloud.
- Pendapatan ditangguhkan: +US$1,380 miliar. Uang muka pelanggan mendatangkan kas sebelum layanan diberikan sepenuhnya. Ini membantu membiayai operasi sekaligus menimbulkan kewajiban pemberian layanan di masa depan.
- Piutang: −US$4,982 miliar. Pendapatan yang diakui tumbuh lebih cepat daripada penagihan kas. Pertumbuhan pesat dapat menjelaskan kenaikan besar; penagihan yang melambat akan melemahkan argumen konversi kas. Tinjau umur piutang dan pengiriman dana dari marketplace cloud sebelum menilainya.
- Liabilitas sewa: −US$3 juta. Ini melengkapi rekonsiliasi aset dan liabilitas operasi yang dilaporkan; nilainya kecil pada periode ini.
Kesimpulan kami lebih terbatas daripada kedua pandangan ekstrem: arus kas positif semester I tetap bertahan setelah manfaat waktu pembayaran neto dikeluarkan, tetapi kualitasnya masih bergantung pada penagihan dan siklus pembayaran berikutnya. Kerugian akibat pendanaan merupakan penyebut yang buruk untuk menghitung berapa lama kas bertahan, dan satu periode modal kerja yang menguntungkan bukan asumsi yang baik untuk margin kas permanen.
Pendapatan dan Profitabilitas Anthropic per Kuartal
Tren operasi merupakan bukti yang lebih kuat daripada angka rugi bersih yang menjadi sorotan. Dari Q1 2025 ke Q2 2026, pendapatan naik dari US$376 juta menjadi US$11,555 miliar. Beban komputasi dan infrastruktur juga naik, tetapi turun tajam sebagai persentase pendapatan.
| Kuartal | Pendapatan, juta US$ | Komputasi dan infrastruktur, juta US$ | Komputasi / pendapatan, dihitung | Laba / rugi operasi GAAP, juta US$ |
|---|---|---|---|---|
| Q1 2025 | 376 | 944 | 251,1% | −935 |
| Q2 2025 | 787 | 1.390 | 176,6% | −1.200 |
| Q3 2025 | 1.382 | 2.047 | 148,1% | −3.089 |
| Q4 2025 | 2.040 | 2.945 | 144,4% | −2.836 |
| Q1 2026 | 4.731 | 3.387 | 71,6% | −1.667 |
| Q2 2026 | 11.555 | 5.558 | 48,1% | +974 |
Sumber: laporan kuartalan dan MD&A S-1, hlm. 157–159. Angka belum diaudit. Q3 2025 mencakup beban penyelesaian perkara Bartz US$1,5 miliar. Margin operasi Q2 2026 adalah 8,4% menurut perhitungan; margin operasi disesuaikan sekitar 19%, setelah pengecualian tertentu.
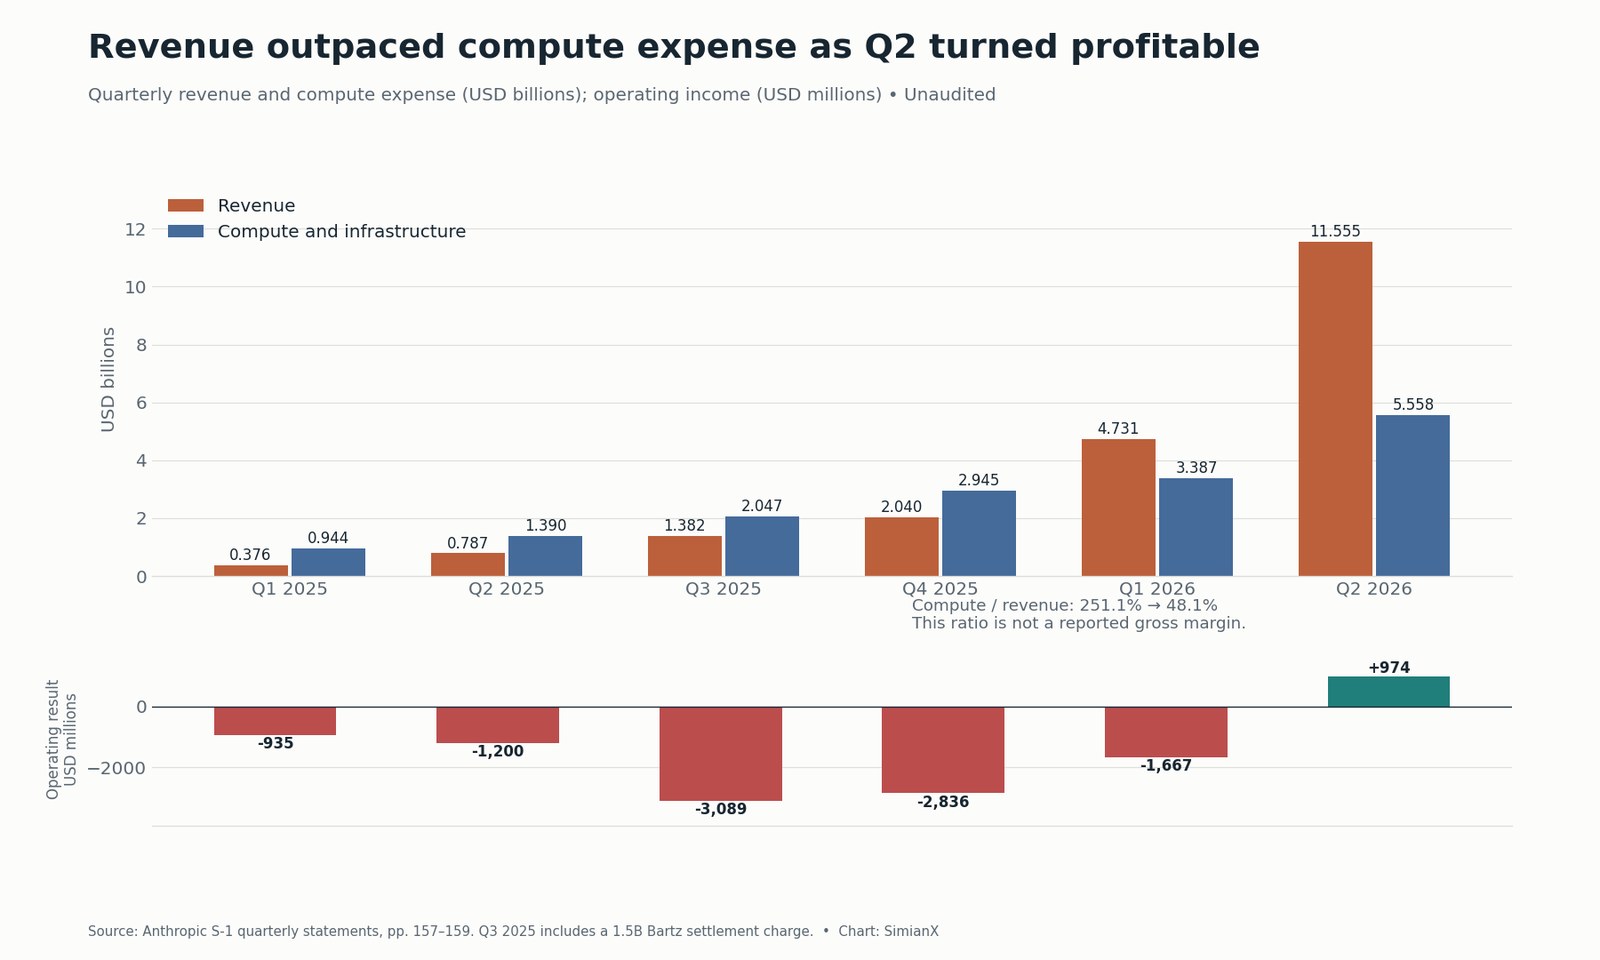
Argumen positifnya spesifik: pendapatan Q2 tumbuh sekitar 144% dibanding kuartal sebelumnya, sedangkan beban komputasi naik sekitar 64%. Selisih yang melebar itu membantu menghasilkan laba operasi meskipun pengeluaran secara absolut meningkat. Ini bukti leverage operasi, bukan sekadar penyajian laba disesuaikan.
Batasannya sama spesifiknya. Manajemen memperkirakan penggunaan komputasi jangka pendek yang lebih mahal akan meningkat dalam waktu dekat dan memperingatkan penurunan margin. Blok kapasitas khusus yang baru juga dapat mulai menimbulkan biaya sebelum tingkat pemanfaatannya mengejar. Meneruskan margin Q2 secara lurus akan mengabaikan peringatan perusahaan sendiri.
Rasio beban komputasi semester I adalah 54,9%, menyisakan 45,1% pendapatan sebelum biaya personel, penjualan dan mitra, administrasi serta biaya lain. Angka 45,1% itu bukan margin kotor yang dilaporkan. Kategori komputasi Anthropic mendukung riset, pengembangan model, layanan model bagi pelanggan dan pemakaian internal; penyajian ini tidak memberikan margin kotor konvensional yang hanya mencakup inferensi.
Distribusi juga penting. Sekitar 48% pendapatan semester I berasal melalui penyedia layanan cloud. Anthropic melaporkan penjualan pelanggan ini secara bruto karena bertindak sebagai prinsipal, sedangkan biaya mitra dibebankan. Beban penjualan, pemasaran dan kemitraan sebesar US$3,168 miliar, dengan sebagian besar kenaikannya akibat biaya saluran distribusi. Perbandingan kelipatan pendapatan dengan perusahaan sejenis baru layak setelah memeriksa apakah biaya distribusi serupa dicatat bruto atau neto. Lihat keekonomian terkait dalam referensi kuartalan AWS dan analisis Alphabet Cloud dan capex.
Konsumsi Kas per Tahun: Bandingkan Periode yang Setara
| Periode | Pendapatan, juta US$ | Rugi operasi GAAP, juta US$ | Rugi bersih GAAP, juta US$ | Arus kas operasi, juta US$ | Pembelian peralatan tunai, juta US$ | Arus kas bebas terhitung, juta US$ |
|---|---|---|---|---|---|---|
| Tahun buku 2023 | 41 | −551 | −1.531 | −1.627 | 2 | −1.629 |
| Tahun buku 2024 | 386 | −2.980 | −8.309 | −5.692 | 15 | −5.707 |
| Tahun buku 2025 | 4.585 | −8.060 | −41.965 | −2.637 | 131 | −2.768 |
| Semester I 2025 | 1.163 | −2.135 | −12.969 | −1.513 | 18 | −1.531 |
| Semester I 2026 | 16.286 | −693 | −80.748 | +3.929 | 482 | +3.447 |
Sumber: laporan keuangan tahunan dan interim S-1, hlm. F-7 dan F-11–F-12. Bandingkan semester I 2026 dengan semester I 2025 untuk mengukur pertumbuhan interim tahunan. Membandingkan hasil enam bulan dengan satu tahun penuh tidak menghasilkan laju pertumbuhan tahunan.
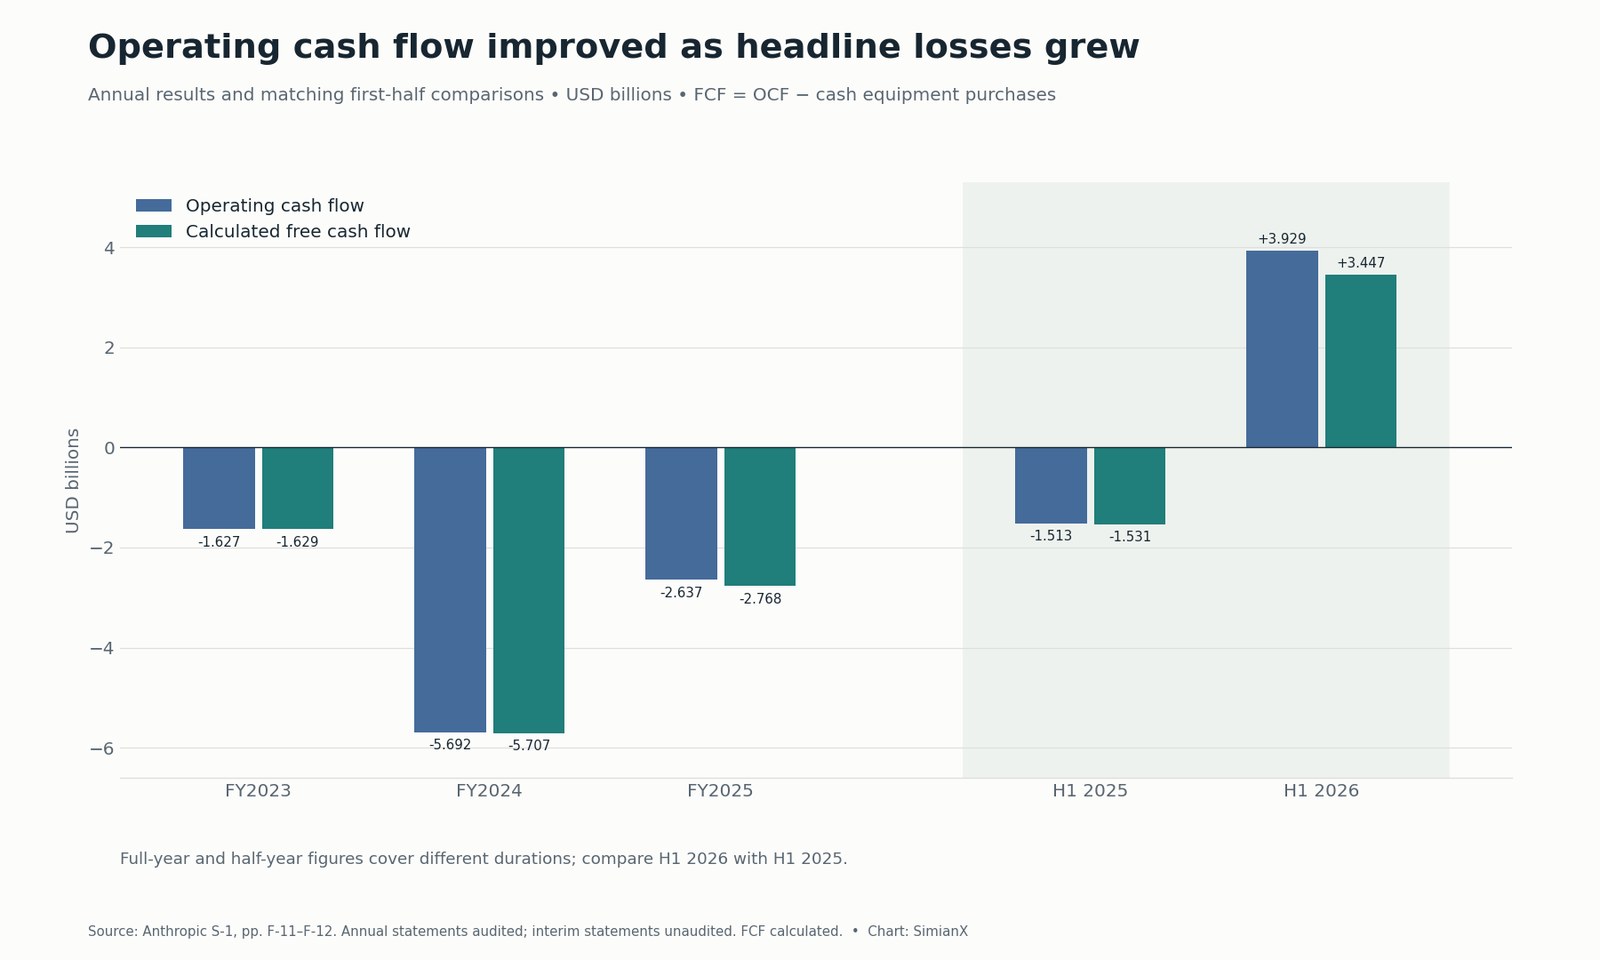
Riwayat ini memperkuat argumen adanya perubahan operasi: arus kas membaik saat rugi bersih akibat pendanaan membesar. Ini juga menunjukkan mengapa estimasi daya tahan kas berdasarkan angka rugi utama gagal. Konsumsi kas adalah arus selama periode tertentu; kas dan investasi adalah saldo pada tanggal tertentu. Keduanya tidak dapat disimpulkan dari rugi bersih saat penilaian nonkas yang besar mendominasi.
Dari Mana Likuiditas US$131,7 Miliar Berasal?
Aktivitas pendanaan semester I memasok US$110,774 miliar, termasuk US$110,432 miliar hasil neto penerbitan saham preferen. Aktivitas operasi memasok US$3,929 miliar. Karena itu, bantalan likuiditas jauh lebih mencerminkan penghimpunan modal daripada akumulasi kas hasil operasi.
Aktivitas investasi menggunakan US$17,181 miliar, tetapi hanya US$482 juta berupa pembelian peralatan tunai. Komponen terbesar adalah pembelian investasi jangka pendek US$18,972 miliar, diimbangi penjualan dan jatuh tempo US$2,610 miliar; aktivitas investasi lain menggunakan US$337 juta. Memindahkan dana ke efek mengubah bentuk likuiditas. Menyebut seluruh arus keluar investasi sebagai “capex” akan salah menggambarkan investasi fisiknya.
US$131,651 miliar menggabungkan kas dan investasi jangka pendek. Jumlah ini tidak mencakup kas yang dibatasi penggunaannya sebesar US$2,529 miliar yang dilaporkan terpisah. Saldo likuid yang besar berharga, tetapi bukan bukti bahwa setiap komitmen sudah didanai: tanggal pembayaran, pembatasan, syarat pendanaan baru dan penerimaan pelanggan di masa depan semuanya penting. Sumber: neraca dan laporan arus kas S-1, hlm. F-6 dan F-11–F-12.
Tagihan Komputasi: Kewajiban Lebih Besar daripada Capex Saat Ini
Dua pengungkapan per 30 Juni menunjukkan skalanya:
| Pengungkapan per 30 Juni 2026 | Jumlah | Makna angka tersebut |
|---|---|---|
| Komitmen kontraktual tetap atau minimum | Sekitar US$265,6 miliar | Pembelian masa depan selama satu hingga 20 tahun; perjanjian tanpa minimum yang dapat ditentukan dikecualikan |
| Sewa yang belum dimulai | Sekitar US$321,4 miliar | Estimasi kewajiban sewa masa depan tanpa diskonto; sebagian bergantung pada syarat kontrak; dimulai 2026–2028 |
| Jumlah dua kategori tersebut, dihitung | Sekitar US$587,0 miliar | Perbandingan dengan tanggal dan cakupan tertentu, bukan tagihan saat ini atau total akhir seluruh komputasi |
Sumber: Catatan 8 dan 13 S-1, hlm. F-36 dan F-59. Prospektus awal masih mengosongkan angka agregat belanja terikat yang lebih luas untuk September dan sesudahnya, jumlah sebelum 2030, serta total 12 bulan berikutnya. Kesenjangan pendanaan jangka dekat yang presisi tidak dapat dihitung dari kolom kosong tersebut.
Uraian kontrak memberikan lebih banyak detail, tetapi tanggal dan cakupannya berbeda dari catatan 30 Juni. Baca satu per satu; jangan tambahkan ke US$587 miliar.
| Mitra kontrak | Jumlah yang disebutkan | Waktu dan ketentuan pembayaran yang memengaruhi risiko |
|---|---|---|
| Sewa peralatan TPU Broadcom | Sekitar US$161,2 miliar sewa di luar bunga | Sewa lima tahun untuk kapasitas mulai 2026–2027; tidak dapat dibatalkan kecuali terjadi wanprestasi |
| Google Cloud | Setidaknya sekitar US$114,5 miliar | April 2026–Juli 2033; pembayaran minimum terlepas dari pemakaian, dengan upaya pemulihan kontraktual atas pelanggaran |
| Amazon AWS | Setidaknya US$110,0 miliar | Mei 2026–April 2036; pembayaran minimum terlepas dari pemakaian |
| Microsoft Azure | Setidaknya US$44,9 miliar | November 2026–Mei 2033; dasar pemulihan mencakup pelanggaran yang tidak diperbaiki atau tahap kapasitas yang tidak diserahkan |
| Kapasitas GPU SpaceXAI | Hingga US$120,5 miliar | Hingga 2029; pembatalan dengan pemberitahuan 90 hari setelah periode awal berakhir pada Januari dan Maret 2027 |
| Kapasitas GPU Nscale | Hingga sekitar US$44,6 miliar | Hingga 2033; ditagih saat kapasitas diserahkan dan diterima; syarat pendanaan dan penyerahan penting |
| Kapasitas GPU Lambda | Sekitar US$41,3 miliar | Hingga 2034; ditagih saat diterima; perjanjian Agustus US$34,9 miliar memiliki syarat sewa fasilitas |
Sumber: kewajiban kontraktual S-1, hlm. 171–173. Angka-angka ini mencampurkan minimum, sewa, plafon dan penyerahan bersyarat. Kapasitas TPU tambahan yang diperkirakan US$125–150 miliar serta sistem AMD yang diperkirakan melebihi US$20 miliar bila dibeli seluruhnya bukan komitmen dengan nominal dolar tetap dalam tabel itu.
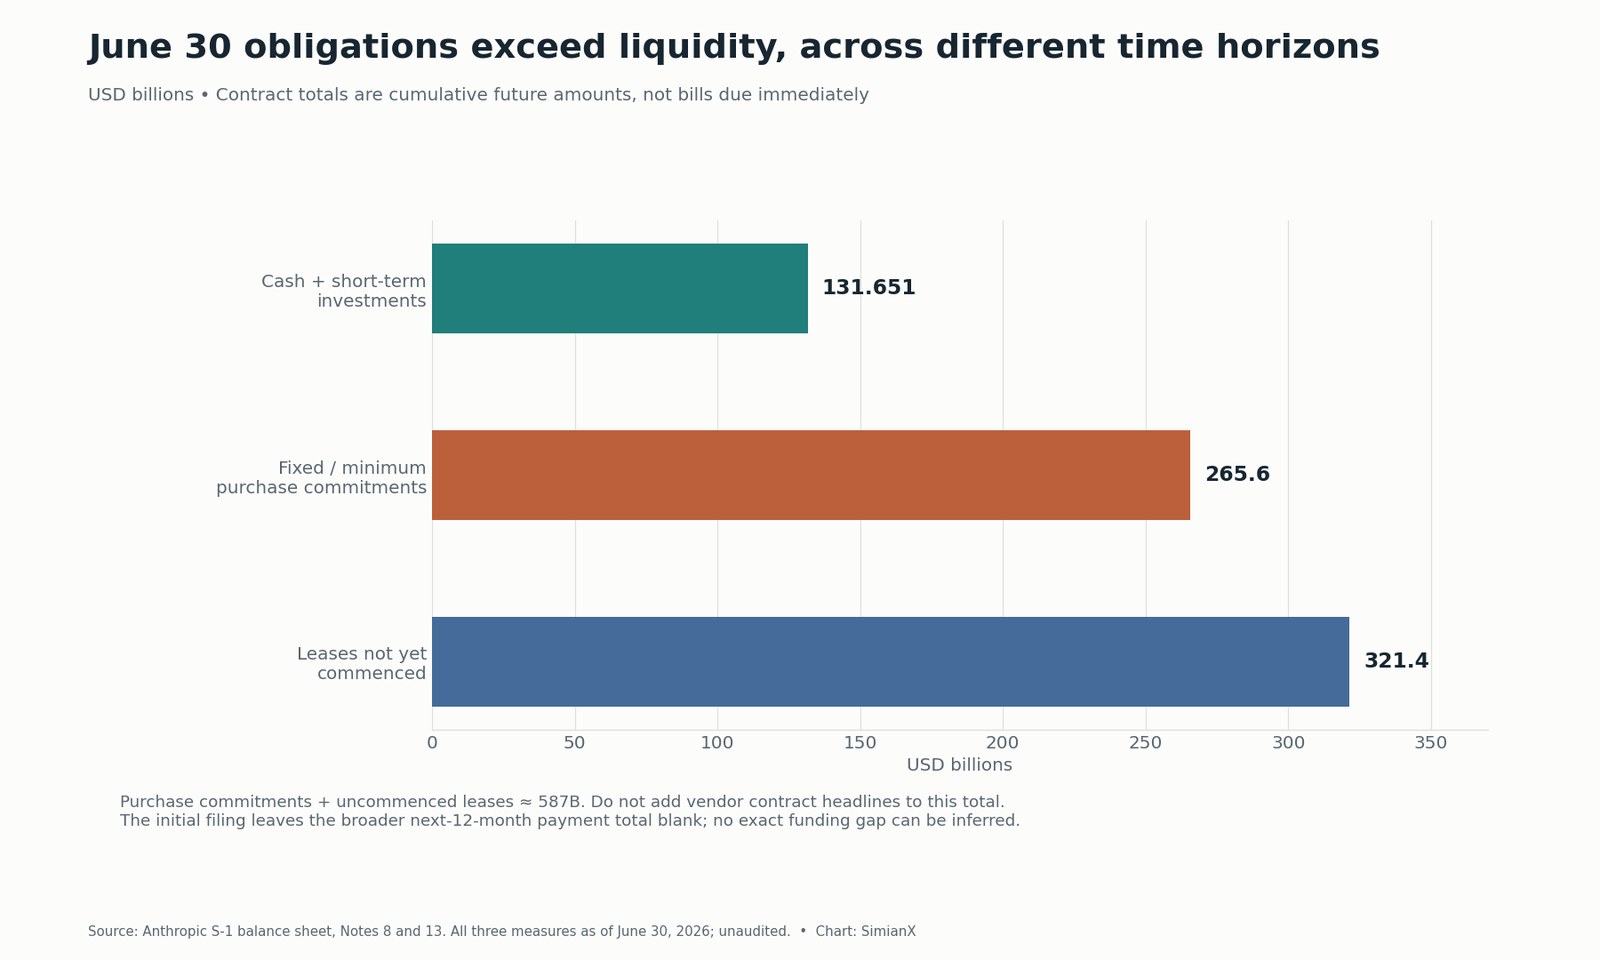
Risiko intinya adalah ketidakselarasan durasi: sebagian besar pendapatan pelanggan berbasis pemakaian dan tidak memiliki komitmen jangka panjang sebanding, sedangkan pembayaran kapasitas berlangsung bertahun-tahun. Permintaan dapat berubah lebih cepat daripada basis biaya. Sebaliknya, mengamankan kapasitas lebih awal dapat memungkinkan pertumbuhan yang akan hilang bila bisnis kekurangan komputasi. Pemanfaatan, harga dan hak pembatalan menentukan pengaruh mana yang dominan.
Pendanaan pemasok meredam perbedaan waktu, tetapi tidak menghapus biaya. Pengaturan surat utang per 30 Juni menyediakan hingga US$77 miliar potensi pendanaan, dengan syarat: Google US$20 miliar, Amazon US$15 miliar dan Broadcom US$42 miliar, yang terakhir khusus untuk pembayaran sewa. Ini bukan US$77 miliar kas bebas pembatasan yang sudah tersimpan di bank. Komitmen ekuitas AMD yang terpisah hingga US$5 miliar bergantung pada penyerahan dan penerapan sistem. Pantau pencairan kas, konversi dan saham yang diterbitkan, alih-alih mengurangkan setiap plafon pendanaan yang diumumkan dari setiap angka belanja utama.
Referensi pendapatan AI Broadcom, analisis kesepakatan Micron–Anthropic dan analisis kontrak Akamai kami menelaah sisi pemasok. Pendapatan kontraktual pemasok adalah kewajiban pembayaran pelanggan; keduanya tidak otomatis membuktikan tingkat pemanfaatan yang menguntungkan.
Seberapa Mudah Arus Kas Bebas Berubah Negatif?
Pertahankan arus kas operasi semester I sebesar US$3,929 miliar dan variasikan pembelian peralatan tunai enam bulan:
| Arus kas operasi enam bulan | Pembelian peralatan tunai enam bulan | Arus kas bebas menurut definisi ini |
|---|---|---|
| US$3,929 miliar | US$0,482 miliar | +US$3,447 miliar |
| US$3,929 miliar | US$5,000 miliar | −US$1,071 miliar |
| US$3,929 miliar | US$10,000 miliar | −US$6,071 miliar |
| US$3,929 miliar | US$20,000 miliar | −US$16,071 miliar |
Hanya baris pertama yang merupakan data periode pelaporan; lainnya adalah sensitivitas, bukan proyeksi. Titik impas pembelian peralatan tunai adalah US$3,929 miliar dengan asumsi arus kas operasi tetap. Arus kas operasi aktual akan berubah mengikuti penagihan, harga model, pemakaian, penggajian dan biaya infrastruktur.
Sewa memberi alasan tambahan untuk memeriksa lebih dari capex konvensional. Pokok sewa pembiayaan dapat masuk arus kas pendanaan, dan peralatan dapat diperoleh melalui transaksi nonkas. Bisnis yang menyewa akselerator dapat melaporkan sedikit capex peralatan di muka sambil memiliki kewajiban pembayaran tetap bertahun-tahun. Karena itu, peringatan Anthropic tentang investasi di muka yang besar di masa depan lebih relevan bagi pendanaan daripada mengekstrapolasi US$482 juta semester I.
Sebagai pembanding tercatat, lihat riwayat arus kas bebas Tesla dan tabel backlog serta utang CoreWeave. Model bisnisnya berbeda; pertanyaan bersama adalah bagaimana investasi, penerimaan kontraktual dan pendanaan saling mendukung.
Kompensasi Saham: Arus Kas Positif Tetap Dapat Mendilusi Pemilik
Kompensasi berbasis saham semester I sebesar US$2,185 miliar, sekitar 13,4% pendapatan dan 63,4% dari arus kas bebas terhitung US$3,447 miliar. Jika dikurangkan secara mekanis, sisanya US$1,262 miliar. Itu merupakan sensitivitas terhadap biaya ekonomi penghargaan ekuitas, bukan arus kas keluar tambahan atau ukuran arus kas yang dilaporkan.
Pada 30 Juni, Anthropic mengungkapkan kompensasi RSU yang belum diakui US$26,6 miliar. Jika penawaran telah selesai pada tanggal itu, US$2,9 miliar akan diakui secara kumulatif; sisa US$23,7 miliar akan diakui selama rata-rata tertimbang 2,1 tahun. Dokumen juga menyebut US$3,1 miliar kompensasi yang belum diakui untuk penghargaan ekuitas lain yang beredar. Jumlah-jumlah ini tidak boleh seluruhnya dianggap sebagai tagihan tunai langsung atau penerbitan saham sekaligus.
Sumber: pengungkapan kompensasi berbasis saham S-1, hlm. 64–65, 174 dan Catatan 10. Efektifnya pernyataan registrasi memenuhi syarat kinerja untuk sebagian besar RSU; syarat masa kerja, penyelesaian dan pemotongan pajak tetap memengaruhi waktu realisasinya.
Ujian bagi pemegang saham adalah kas yang dihasilkan per saham terdilusi penuh, setelah penerbitan saham IPO, konversi surat utang dan penghargaan karyawan. Rata-rata tertimbang saham dasar dalam periode rugi bukan pengganti kapitalisasi IPO terdilusi penuh yang final. Sebagian instrumen dikeluarkan dari perhitungan rugi per saham terdilusi karena pengaruhnya bersifat antidilutif. Tunggu syarat penawaran lengkap sebelum mengklaim nilai per saham pasca-IPO yang presisi.
Apakah Arus Kas yang Membaik Membenarkan Valuasi US$1,5–2 Triliun?
Kisaran valuasi US$1,5–2 triliun adalah konteks pemberitaan, bukan rentang harga dalam S-1. Laporan AP pada hari pengajuan menegaskan bahwa syarat final belum ditetapkan. Hanya saham yang dijual perusahaan mendatangkan kas baru ke kas perusahaan; saham sekunder yang dijual pemegang lama tidak.
Dengan nilai ekuitas hipotetis itu:
| Basis pendapatan | Penyebut pendapatan, dihitung | Nilai ekuitas US$1,5 triliun / pendapatan | Nilai ekuitas US$2,0 triliun / pendapatan |
|---|---|---|---|
| Aktual tahun buku 2025 | US$4,585 miliar | 327,2× | 436,2× |
| Semester I 2026 × 2 | US$32,572 miliar | 46,1× | 61,4× |
| Q2 2026 × 4 | US$46,220 miliar | 32,5× | 43,3× |
Ini adalah ilustrasi nilai ekuitas terhadap pendapatan, bukan kelipatan nilai perusahaan atau proyeksi. Perhitungan ini tidak memasukkan hasil IPO final, utang, syarat konversi dan perubahan neraca berikutnya. Perbedaannya menunjukkan betapa kesimpulan bergantung pada penyebut yang mencerminkan pertumbuhan. Menyetahunkan kuartal yang tumbuh pesat membantu membingkai ekspektasi, tetapi tidak menetapkan penjualan tahun depan.
Sensitivitas kedua memperjelas kebutuhan kas pada akhirnya. Pada nilai ekuitas hipotetis US$2 triliun dan kelipatan 40 kali arus kas bebas tahunan berkelanjutan, bisnis ini memerlukan arus kas bebas tahunan US$50 miliar. Pada margin arus kas bebas 25%, itu berarti pendapatan tahunan US$200 miliar. Mengubah kelipatan, margin atau valuasi mengubah kebutuhannya. Ini bukan target harga; ini cara menguji apakah bisnis masa depan yang diasumsikan sesuai dengan harga yang dibayar hari ini.
Tesis Investasi: Apa yang Membuktikan atau Mematahkannya?
| Pertanyaan | Bukti yang mendukung skenario positif | Bukti yang akan melemahkannya |
|---|---|---|
| Apakah leverage operasi bertahan? | Pendapatan tumbuh lebih cepat daripada biaya pemberian layanan dan riset berulang selama beberapa kuartal | Komputasi jangka pendek dan kapasitas baru membalikkan kenaikan margin |
| Apakah pendapatan menjadi kas? | Piutang tertagih dan kas tetap dihasilkan setelah pembayaran di muka diisi kembali | Penagihan melambat atau pemasok harus dibayar sebelum pelanggan membayar |
| Apakah kapasitas produktif? | Penerapan baru mencapai pemanfaatan menguntungkan sebelum pembayaran besar memuncak | Kapasitas yang dikomitmenkan datang sebelum permintaan atau harga turun |
| Apakah pendanaan berkelanjutan? | Pendanaan bersyarat tersedia ketika pembayaran jatuh tempo | Syarat penyerahan, agunan atau akses pasar modal membatasi pendanaan |
| Apakah pemilik memperoleh manfaat? | Kas berkelanjutan per saham terdilusi tumbuh setelah konversi dan penghargaan | Pertumbuhan kas terserap oleh dilusi atau valuasi masuk yang berlebihan |
Skenario positif bertumpu pada leverage operasi dan permintaan yang sudah terlihat: laba operasi Q2 nyata menurut GAAP, bukan sekadar hasil penghapusan penilaian pendanaan. Skenario negatif bertumpu pada horizon berbeda: kewajiban multitahun dan belanja di muka tumbuh melampaui profil kas dengan aset ringan pada semester yang dilaporkan.
Bukti penentunya adalah kas yang berulang kali dihasilkan setelah infrastruktur baru mulai menyerap kas. Menghapus kesalahpahaman akuntansi memperbaiki analisis. Itu belum dapat menjawab apakah harga IPO kelak menyisakan imbal hasil memadai untuk risiko pendanaan, pelaksanaan dan persaingan.
Daftar Praktis untuk Memantau Pembaruan Pengajuan
- Baca setiap amendemen S-1. Ganti kolom harga, hasil penawaran dan kapitalisasi pro forma yang kosong dengan syarat aktual; pisahkan saham primer dan sekunder.
- Susun ulang seluruh rekonsiliasi kas. Rekonsiliasikan rugi bersih, penilaian pendanaan nonkas, kompensasi dan setiap perubahan modal kerja.
- Pantau penagihan dan pembayaran di muka. Bandingkan umur piutang, uang muka pelanggan dan waktu pembayaran pemasok dengan pertumbuhan pendapatan.
- Petakan pembayaran berdasarkan tanggal. Pisahkan minimum, plafon, kapasitas opsional dan syarat; hilangkan pengungkapan kontrak yang tumpang tindih.
- Ukur imbal hasil per saham. Masukkan konversi surat utang, penghargaan karyawan dan pendanaan baru sebelum menilai kas berkelanjutan yang dihasilkan untuk pemegang saham.
Alur analisis saham SimianX dapat mengatur riset lintas penyedia cloud tercatat dan pemasok infrastruktur. Sesi analisis langsung dapat membandingkan argumen operasi, valuasi dan risiko untuk ticker yang didukung. CTA Amazon di halaman ini merupakan proksi berupa mitra kontrak yang tercatat; membeli AMZN tidak memberikan kepemilikan langsung atas saham ANT atau mereplikasi imbal hasil Anthropic.
Pertanyaan yang Sering Diajukan
Berapa kas yang dikonsumsi Anthropic pada semester I 2026?
Secara neto dari operasi, Anthropic menghasilkan US$3,929 miliar, bukan mengonsumsi kas. Setelah pembelian peralatan tunai US$482 juta, arus kas bebas menurut definisi di sini positif US$3,447 miliar. Hasil itu tidak mencakup seluruh pembayaran kontraktual masa depan.
Mengapa rugi bersih Anthropic US$80,7 miliar?
Kerugian US$80,748 miliar mencakup beban nilai wajar pendanaan US$72,388 miliar dan penyesuaian instrumen keuangan lain US$8,720 miliar. Pos nonkas ini menjelaskan sebagian besar perbedaan laba dan kas. Dampak ekonominya tetap dapat muncul melalui dilusi atau ketentuan penyelesaian.
Apakah sisa US$8,36 miliar setelah beban terbesar dikeluarkan merupakan konsumsi kas?
Bukan. Penyesuaian instrumen keuangan kedua dan seluruh pos rekonsiliasi arus kas lainnya juga harus dimasukkan. Hanya rekonsiliasi lengkap yang menghasilkan arus kas masuk operasi US$3,929 miliar yang dilaporkan.
Apakah Anthropic menghasilkan laba?
Anthropic melaporkan laba operasi GAAP US$974 juta pada Q2 2026, tetapi rugi operasi US$693 juta dan rugi bersih US$80,748 miliar pada semester I. Laba operasi, laba disesuaikan dan arus kas positif menggambarkan ukuran serta periode yang berbeda.
Berapa pendapatan Anthropic?
S-1 melaporkan US$4,585 miliar untuk tahun buku 2025 dan US$16,286 miliar untuk semester I 2026, termasuk US$11,555 miliar pada Q2. Mengalikan kuartal terbaru dengan empat menghasilkan laju tahunan US$46,220 miliar, bukan hasil tahunan yang dilaporkan atau proyeksi.
Apakah komitmen US$587 miliar harus segera dibayar?
Tidak. Itu jumlah dua pengungkapan per 30 Juni yang mencakup pembelian masa depan dan sewa yang belum dimulai selama bertahun-tahun. Syarat serta tanggal pembayaran penting. Total yang lebih luas untuk 12 bulan berikutnya masih kosong dalam prospektus awal; angka utama kontrak tidak boleh ditambahkan lagi ke catatan tersebut.
Apakah ANT memiliki harga IPO atau tanggal perdagangan terkonfirmasi?
Pengajuan 26 Oktober mengusulkan ANT di Nasdaq, tetapi rentang harga dan jumlah saham penawaran masih kosong. Pengajuan itu tidak menetapkan penawaran yang telah selesai. Periksa amendemen SEC dan prospektus final untuk syarat aktual.
Bagaimana Referensi Ini Akan Diperbarui
Pembaruan substantif berikutnya sebaiknya mengikuti amendemen S-1 yang menyediakan syarat penawaran, keuangan September atau jadwal pembayaran yang masih kosong. Kami akan menambahkan kuartal baru, menyusun kembali rekonsiliasi kasnya, memperbarui peta komitmen dan menghitung dilusi menggunakan kapitalisasi aktual. Arus kas bebas terhitung akan mempertahankan definisi yang dinyatakan agar pembaca dapat membandingkan periode. Skenario akan tetap diberi label terpisah dari hasil yang dilaporkan.
Bacaan Terkait
- Tanggal IPO Anthropic: S-1 Diajukan, Ticker ANT; OpenAI 2027
- Pendapatan AWS Amazon per Kuartal: Q2 2026 +37%, Capex $54B
- Laporan Keuangan Alphabet Q2 2026: Capex, Google Cloud +82%
- Pendapatan AI Broadcom per Kuartal: Kenapa Saham AVGO Turun
- Kesepakatan Micron Anthropic: Syarat, Status dan Saham MU
- Saham AKAM: Anthropic US$11,6 Miliar & Pendapatan per Segmen
- Saham CoreWeave: Backlog $104 Miliar vs Utang $35,1 Miliar
- Arus Kas Bebas Tesla per Tahun: US$1,5 Miliar di Q3 2026
Referensi
- SEC EDGAR — indeks pengajuan S-1 tanggal 26 Oktober 2026
- Form S-1 Anthropic — laporan laba rugi, arus kas, hasil kuartalan dan rekonsiliasi non-GAAP
- Form S-1 Anthropic — kewajiban kontraktual MD&A, perjanjian pendanaan dan Catatan laporan keuangan 8–10 serta 13
- Anthropic — pengumuman pendanaan Seri H tanggal 28 Mei 2026
- Associated Press — konteks valuasi IPO awal dan tinjauan keuangan pada hari pengajuan


