
 Oleh Muke
Caterpillar Usai Q3 2026: Backlog Rekor, Penurunan 41%, dan Hitungan Q4
Jawaban singkat: saham Caterpillar turun karena laporan Q3 2026 tidak menaikkan proyeksi yang semestinya dinaikkan. Penjualan naik 17% menjadi $20.7 miliar dan backlog mencapai rekor $78.1 miliar, tetapi manajemen mempertahankan pertumbuhan setahun penuh di "belasan persen tingkat menengah hingga tinggi" dan memandu Q4 hanya tumbuh "moderat", sementara pengembalian tarif menyumbang sekitar $0.21 dari EPS yang disesuaikan sebesar $7.20. CAT ditutup di $647.39 pada 29 Oktober (−9.25%) dan $622.75 pada 30 Oktober, yaitu 41.5% di bawah puncak penutupan $1,064.90 pada 30 Juni.
Judul berita "penjualan naik 17%, saham turun 9%" membuat reaksi pasar tampak tidak rasional. Kesan itu berkurang setelah Anda menambahkan tiga fakta yang tidak disebut judul tersebut. Saham ini sudah kehilangan sepertiga nilainya sebelum laporan terbit. Mencapai pertumbuhan setahun penuh 18% yang diinginkan analis memerlukan pendapatan Q4 sekitar $21.1 miliar, dan bahasa manajemen mengarah lebih rendah dari itu. Selain itu, selisih EPS di atas estimasi lebih kecil daripada pengembalian tarif yang ada di dalamnya.
Referensi ini memaparkan catatan harga, setiap reaksi hari laporan laba sejak 2019, aritmetika Q4, perkembangan backlog, dan valuasi pada $622.75. Angka yang dilaporkan perusahaan berasal dari rilis laba Q3, materi presentasi, dan paparan laba Caterpillar. Perhitungan kami sendiri diberi keterangan demikian. Data per penutupan 30 Oktober 2026.
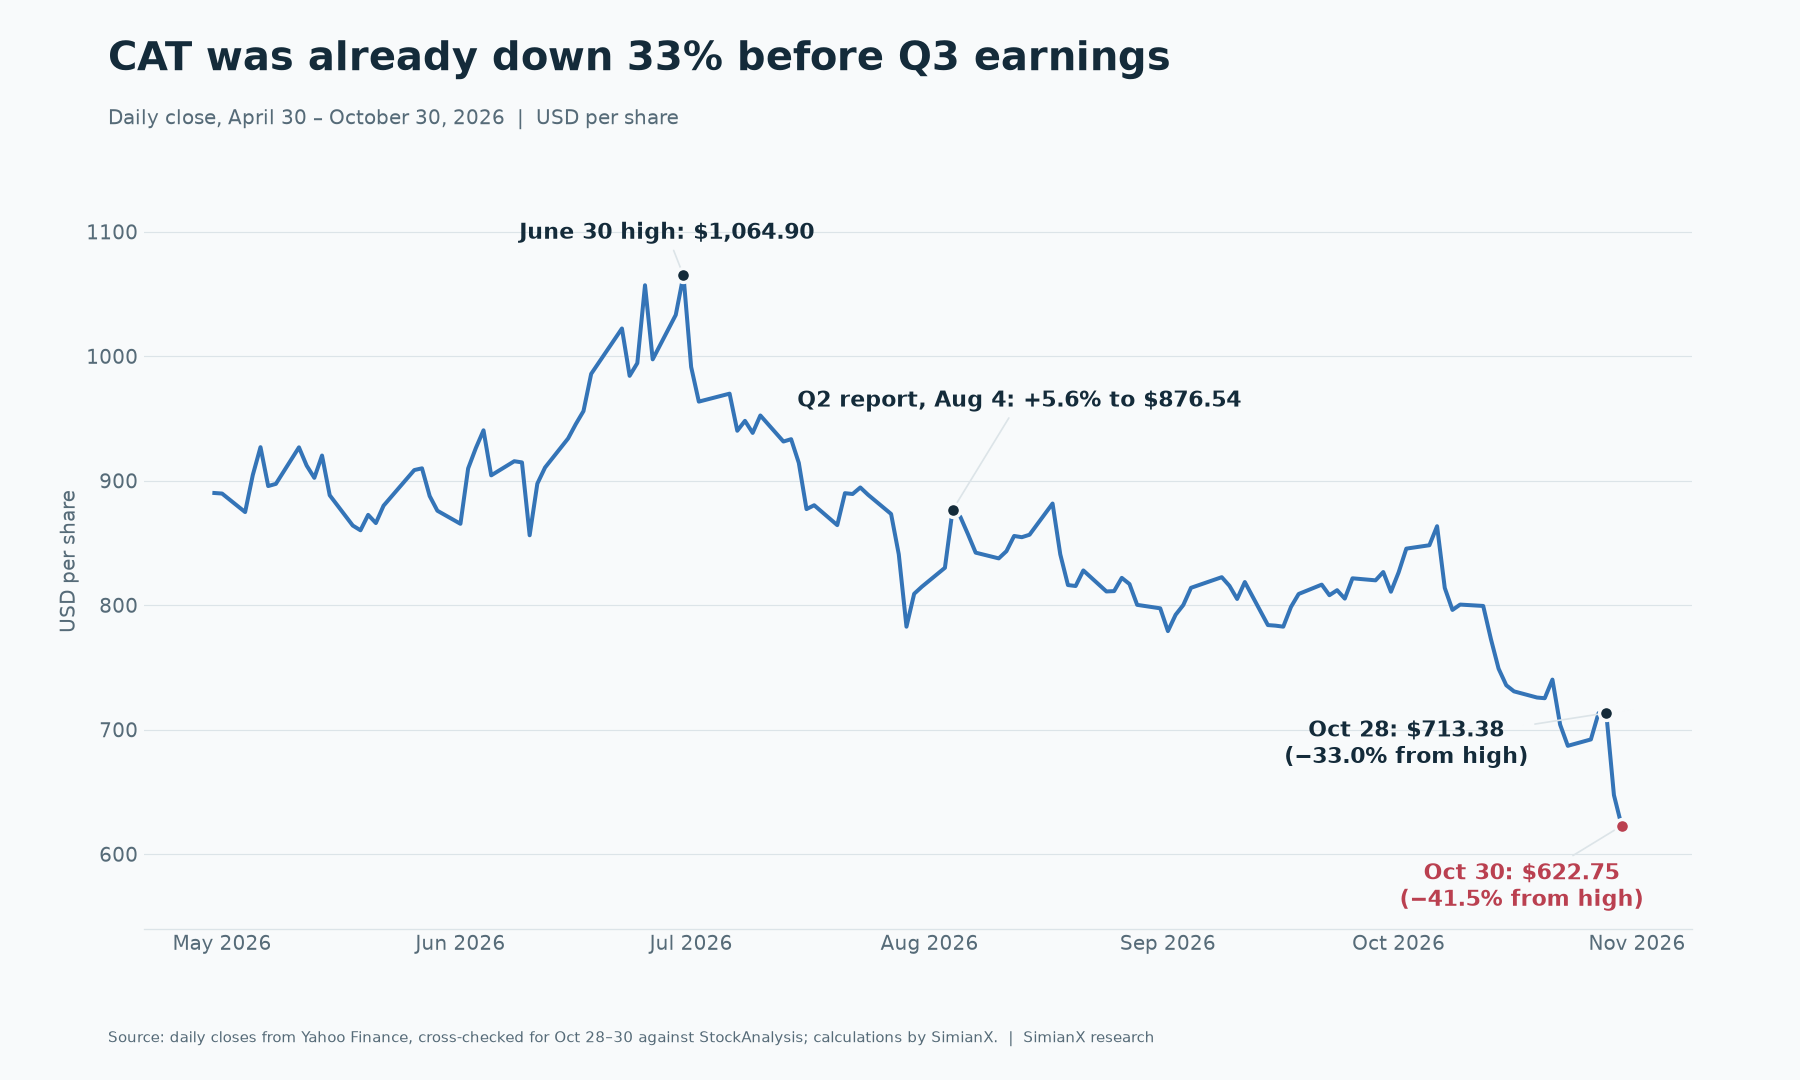
Seberapa Jauh Saham Caterpillar Sudah Turun?
Penurunan dua hari setelah laporan laba adalah tahap terakhir dari pelemahan yang dimulai empat bulan sebelumnya.
| Tanggal | Penutupan | Pergerakan | Dari puncak 30 Juni |
|---|---|---|---|
| 30 Juni 2026 | $1,064.90 | Puncak penutupan pada periode ini | 0.0% |
| 4 Agustus 2026 (laporan Q2) | $876.54 | +5.60% pada hari itu | −17.7% |
| 28 Oktober 2026 | $713.38 | Penutupan terakhir sebelum Q3 | −33.0% |
| 29 Oktober 2026 (laporan Q3) | $647.39 | −9.25% pada hari itu | −39.2% |
| 30 Oktober 2026 | $622.75 | −3.81% pada hari itu | −41.5% |
Perbandingan dengan saham sejenis memisahkan apa yang khas Caterpillar dari yang bukan.
| Saham | 30 Jun - 28 Okt | 28 Okt - 30 Okt | 30 Jun - 30 Okt |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
Ada dua hal berbeda dalam tabel ini. Dari Juni hingga akhir Oktober, saham yang paling terkait dengan pembangkit listrik turun bersama-sama saat pasar luas naik, sehingga sebagian besar penurunan itu terkait tema listrik AI, bukan Caterpillar saja. Pembacaan itu adalah kesimpulan kami; data harga tidak membuktikan penyebabnya. Dua hari setelah laporan berbeda ceritanya. CAT turun jauh lebih dalam daripada GE Vernova dan Cummins, sedangkan Deere naik, sehingga bagian pergerakan ini sebagian besar berkaitan dengan laporan Caterpillar sendiri. 30 Oktober juga merupakan hari yang lemah bagi seluruh pasar, dengan SPY turun sekitar 1.8%, sehingga tidak semua penurunan 3.81% hari itu khas perusahaan.
Setiap Reaksi Hari Laporan Laba Caterpillar Sejak 2019
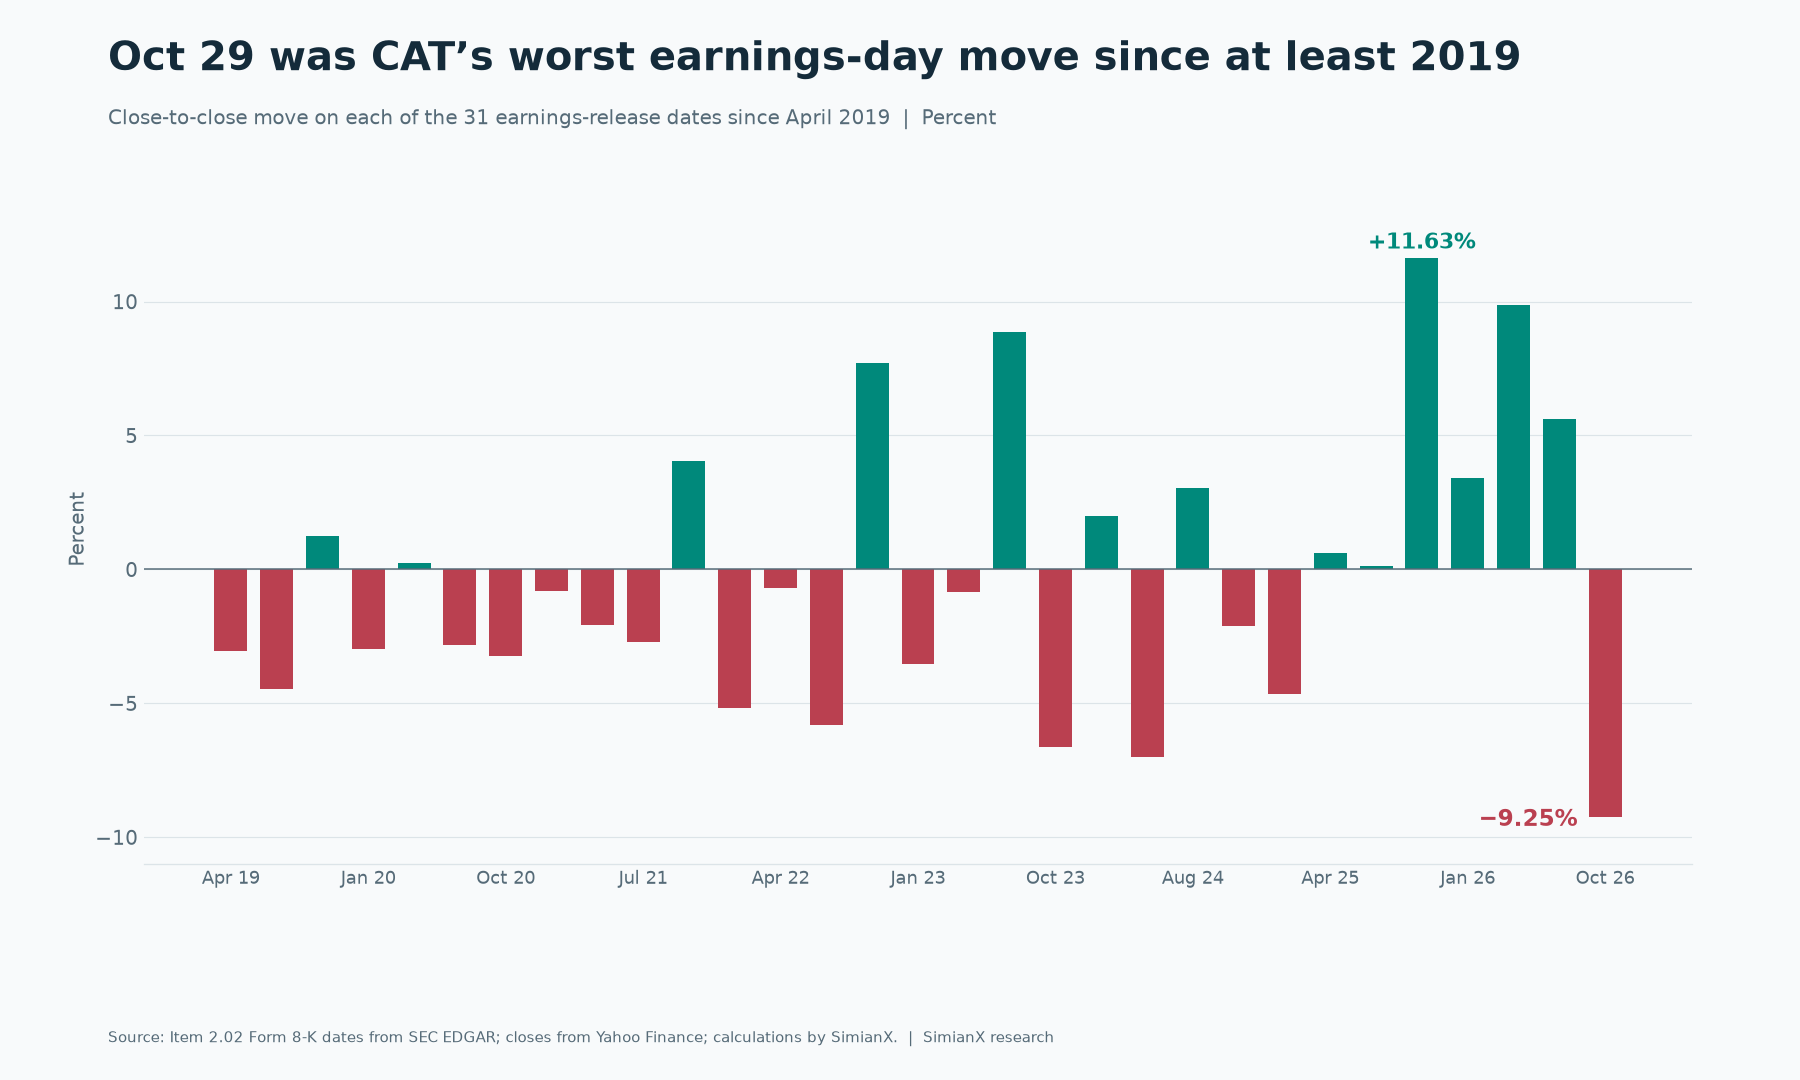
Pergerakan 29 Oktober adalah penurunan hari laporan laba terbesar dari 31 laporan kuartalan yang kami ukur sejak April 2019. Penurunan terbesar sebelumnya adalah −7.02% pada April 2024.
| Tanggal laporan | Penutupan sebelumnya | Penutupan | Pergerakan |
|---|---|---|---|
| 29 Okt 2026 | $713.38 | $647.39 | −9.25% |
| 4 Agu 2026 | $830.03 | $876.54 | +5.60% |
| 30 Apr 2026 | $810.05 | $890.11 | +9.88% |
| 29 Jan 2026 | $643.28 | $665.24 | +3.41% |
| 29 Okt 2025 | $524.47 | $585.49 | +11.63% |
| 5 Agu 2025 | $433.70 | $434.23 | +0.12% |
| 30 Apr 2025 | $307.40 | $309.27 | +0.61% |
| 30 Jan 2025 | $393.23 | $374.98 | −4.64% |
| 30 Okt 2024 | $387.51 | $379.24 | −2.13% |
Dari seluruh 31 laporan, saham turun pada 18 laporan dan naik pada 13 laporan, dengan rata-rata pergerakan absolut sekitar 4.1%. Sebelum 29 Oktober, saham ini naik pada enam hari laporan berturut-turut, dan kenaikan itu membawanya dari $307 hingga setinggi $1,065. Pasar yang terbiasa dengan hasil yang jauh di atas estimasi bereaksi berbeda terhadap selisih yang kecil.
Tanggal berasal dari pengajuan Formulir 8-K Item 2.02 di SEC EDGAR, dan kami mengecualikan satu pengajuan 11 Oktober 2024 yang berada di luar kalender laba kuartalan. Caterpillar merilis hasil sebelum pasar AS dibuka, sehingga penutupan hari yang sama menangkap reaksinya.
Apa yang Dilaporkan Caterpillar untuk Q3 2026?
| Metrik | Q3 2026 | Q3 2025 | Perubahan |
|---|---|---|---|
| Penjualan dan pendapatan | $20.682B | $17.638B | +17% |
| Laba operasi | $4.214B | $3.052B | +38% |
| Margin operasi | 20.4% | 17.3% | +3.1 poin |
| Margin operasi yang disesuaikan | 20.6% | 17.5% | +3.1 poin |
| Laba per saham | $7.13 | $4.88 | +46% |
| Laba per saham yang disesuaikan | $7.20 | $4.95 | +45% |
| Arus kas bebas MP&E | $3.8B | $3.2B | +19% |
| Backlog pesanan | $78.1B | $39.9B | +96% |
Kenaikan pendapatan terutama berasal dari volume penjualan yang lebih tinggi senilai $2.2 miliar dan realisasi harga yang menguntungkan senilai $663 juta. MP&E berarti Machinery, Power & Energy, yaitu bisnis industri di luar lengan pembiayaan.
| Segmen | Penjualan | Pertumbuhan | Laba segmen | Margin | Margin pada Q3 2025 |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| Construction Industries | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| Resource Industries | $4.615B | +15% | $622M | 13.5% | 13.6% |
Pembangkit Listrik adalah lini terkuat di dalam segmen terbesar. Penjualan eksternalnya naik 30% menjadi $3.421 miliar, didorong oleh turbin dan mesin resiprokal besar, terutama untuk pusat data. Minyak dan Gas naik 13% dan Industri 4%.
Amerika Utara menyumbang sebagian besar pertumbuhan, dengan pendapatan naik 24% menjadi $12.017 miliar. Asia/Pasifik adalah satu-satunya kawasan yang menyusut, turun 2%.
Mengapa Saham CAT Turun Setelah Hasil yang Kuat?
Reuters memberikan gambaran paling jelas soal jarak dengan ekspektasi: analis menginginkan pertumbuhan setahun penuh sekitar 18%, konsensus EPS yang disesuaikan versi LSEG adalah $7.08, dan J.P. Morgan menyebut $80 miliar sebagai ekspektasi backlog yang bullish. Terhadap masing-masing angka itu, laporan ini cukup baik tetapi belum memadai.
Hitungan Q4: apa yang dibutuhkan untuk pertumbuhan 18%
Inilah bagian yang dilewatkan sebagian besar ringkasan pascalaporan. Penjualan dan pendapatan Caterpillar pada 2025 adalah $67.589 miliar, dan sembilan bulan pertama 2026 menghasilkan $58.640 miliar. Q4 2025 tercatat $19.133 miliar. Ketiga angka itu menentukan implikasi panduan. Tabel di bawah adalah perhitungan kami, bukan panduan perusahaan.
| Pertumbuhan Q4 2026 terhadap Q4 2025 | Pendapatan Q4 tersirat | Perubahan dari Q3 2026 | Pertumbuhan setahun penuh tersirat |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (dibutuhkan untuk 18%) | $21.12B | +2.1% | +18.0% |
Manajemen memandu pertumbuhan penjualan Q4 "moderat", sehingga 18% yang diinginkan analis berada di batas atas atau di luar apa yang tampaknya dimungkinkan oleh kata itu. Seorang analis dalam paparan laba menekankan hal yang sama, dengan mengatakan bahwa meski hambatan persediaan dealer ditambahkan kembali, panduan tersebut menyiratkan pendapatan yang "nyaris tidak naik secara kuartalan". Sebagai perbandingan, pendapatan Q4 naik dari Q3 pada masing-masing dari lima tahun terakhir, menurut pengajuan Caterpillar ke SEC.
| Tahun | Pendapatan Q3 | Pendapatan Q4 | Q3 ke Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
Manajemen memberikan tiga alasan untuk Q4 yang lebih lemah:
- Pembanding yang berat. Q4 2025 adalah kuartal yang kuat.
- Pengurangan persediaan dealer. Dealer Construction Industries diperkirakan memangkas persediaan sekitar $1.6 miliar, dibandingkan $600 juta setahun sebelumnya. Itu kira-kira hambatan $1 miliar bagi volume penjualan, dan penjualan Construction Industries diperkirakan kurang lebih datar.
- Kapasitas. Pertumbuhan Power & Energy "mengikuti laju kapasitas", sehingga pesanan yang kuat tidak bisa begitu saja dikirim lebih cepat.
Manajemen juga menahan diri soal 2027 dan mengatakan akan membahas tahun itu pada Januari. Karena itu, investor meninggalkan paparan laba dengan Q4 yang lebih lemah dan tanpa angka baru untuk tahun depan.
Seberapa Besar Pengembalian Tarif Membantu Laba?
Slide perusahaan sendiri menyebut dampak pengembalian tarif IEEPA (International Emergency Economic Powers Act) sekitar $0.21 per saham pada Q3, dari $128 juta laba operasi. EPS yang disesuaikan tidak mengecualikannya, karena penyesuaian hanya mencakup biaya restrukturisasi.
| Ukuran EPS | Q3 2026 | Dibandingkan $7.08 (LSEG) | Dibandingkan $7.03 (S&P) |
|---|---|---|---|
| EPS yang disesuaikan sesuai laporan | $7.20 | +$0.12 | +$0.17 |
| Tanpa pengembalian sekitar $0.21 | Sekitar $6.99 | −$0.09 | −$0.04 |
Angka S&P sebagaimana dikutip StockStory. Kami tidak dapat mengetahui berapa analis yang memasukkan pengembalian tarif ke dalam estimasinya, sehingga baris kedua menunjukkan sensitivitas. Baris itu tidak membuktikan hasil yang benar-benar di bawah estimasi.
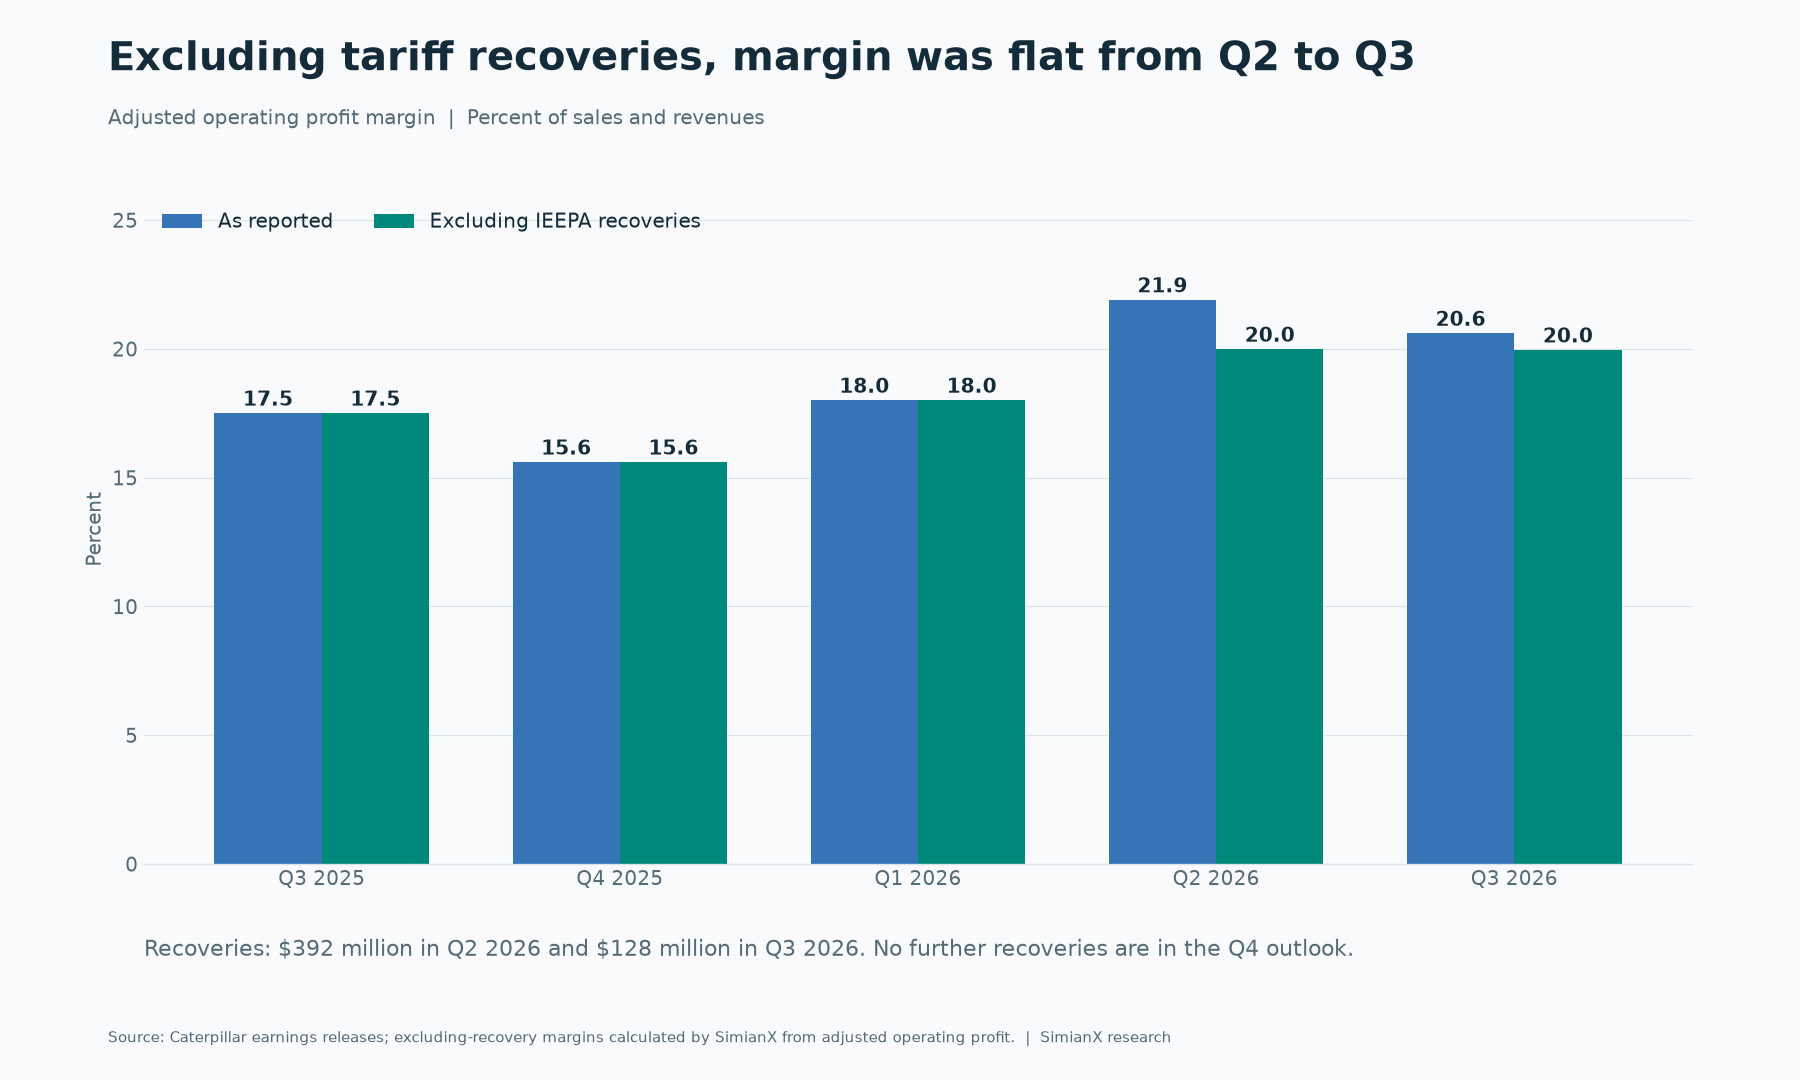
Q2 menceritakan hal yang sama dalam skala lebih besar. Kuartal itu mencakup pengembalian $392 juta, atau sekitar $0.65 per saham menurut estimasi kami (tarif pajak 23% dan sekitar 463 juta saham terdilusi). EPS yang disesuaikan turun dari $8.17 pada Q2 menjadi $7.20 pada Q3. Tanpa pengembalian tarif, penurunannya dari sekitar $7.52 menjadi sekitar $6.99.
| Kuartal | Laba operasi yang disesuaikan | Pengembalian | Margin sesuai laporan | Margin tanpa pengembalian |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
Perbaikan tahunan tetap nyata tanpa pengembalian tarif: 20.0% dibandingkan 17.5%. Perbaikan itu juga tidak berasal dari tarif yang lebih rendah, karena biaya tarif Q3 sekitar $600 juta datar dibandingkan setahun sebelumnya. Untuk melihat bagaimana pengembalian ini muncul di perusahaan lain, lihat pelacak pengembalian tarif IEEPA kami.
Masalah ke depan adalah pengembalian berhenti sementara tarifnya tidak. Sepanjang tahun ini pengembalian berjumlah sekitar $520 juta dan proyeksi tidak memasukkan apa pun untuk Q4, berhadapan dengan biaya tarif Q4 sekitar $600 juta dan sekitar $2.2 miliar untuk setahun penuh. Tanpa pengembalian tarif, manajemen memperkirakan margin yang disesuaikan setahun penuh berada "dekat batas bawah" rentang targetnya. Rentang Investor Day adalah 18–22% pada pendapatan $72 miliar dan 21–25% pada $100 miliar, sehingga batas bawah naik seiring pertumbuhan penjualan. Dalam paparan laba, manajemen mengatakan pihaknya memperkirakan akan "mulai merangkak naik dari batas bawah" rentang itu ke depannya, dengan rincian lebih lanjut tentang 2027 menyusul.
Apakah Backlog $78.1 Miliar Sebagus Kelihatannya?
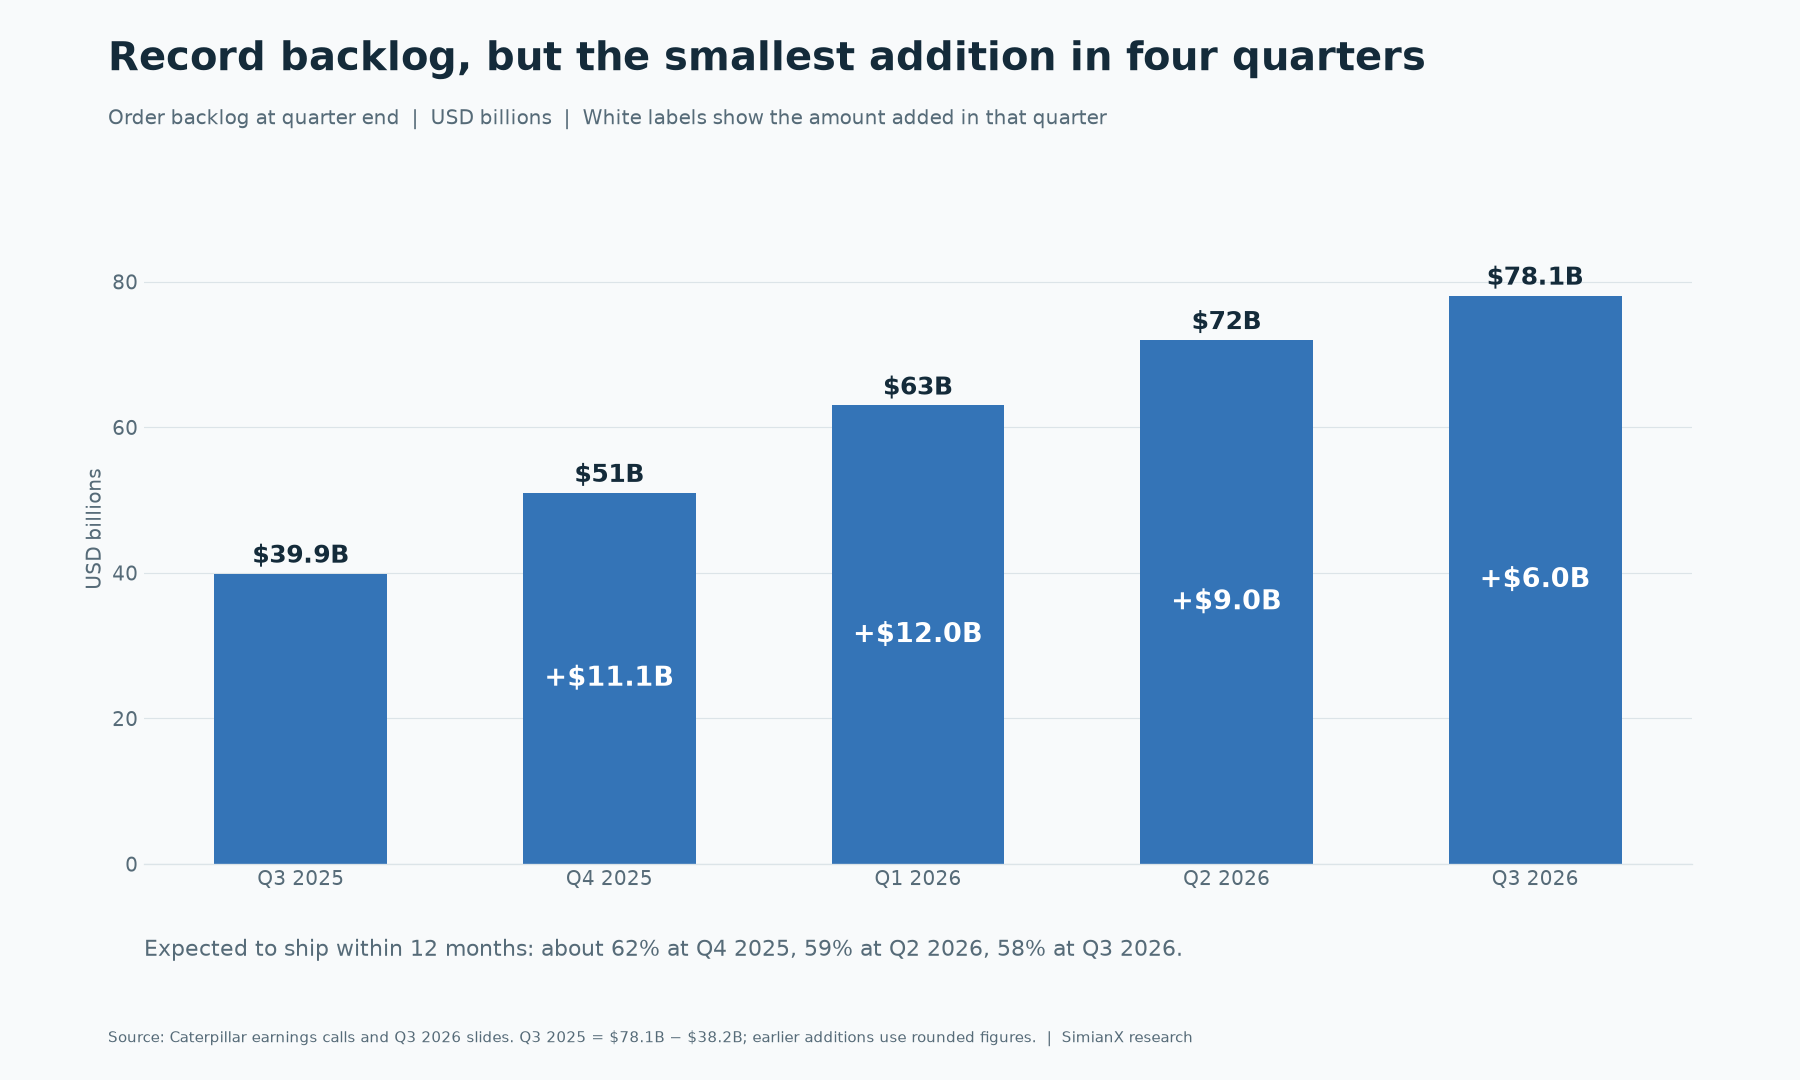
Backlog naik hampir dua kali lipat dalam setahun. Namun, pertumbuhannya lebih lambat daripada tiga kuartal sebelumnya, dan porsi yang lebih besar kini berada lebih jauh ke depan.
| Akhir kuartal | Backlog | Penambahan dalam kuartal | Porsi yang diperkirakan dikirim dalam 12 bulan |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | Sekitar +$11B | Sekitar 62% |
| Q1 2026 | $63B | Sekitar +$12B | — |
| Q2 2026 | $72B | Sekitar +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
Dengan 58%, sekitar $45 miliar semestinya dikirim dalam setahun dan sekitar $33 miliar sesudahnya (perhitungan kami). Manajemen mengatakan pesanan mesin resiprokal besar kini menjangkau hingga 2029 dan pesanan turbin hingga masuk 2030.
Ada tiga konsekuensi:
- Durasi lebih panjang. Pendapatan yang tiba pada 2029 bernilai lebih rendah hari ini daripada pendapatan yang tiba kuartal depan, dan biayanya kurang pasti.
- Tidak merata. Manajemen menggambarkan pesanan daya utama (prime power) dan pertambangan sebagai pesanan besar, dinegosiasikan satu per satu, dan tidak merata. Kuartal dengan penambahan $6.0 miliar tidak dengan sendirinya menandakan permintaan yang lebih lemah, dan hal yang sama berlaku untuk kuartal berikutnya yang tampak kuat.
- Celah pada ketentuan kontrak. Caterpillar tidak memublikasikan ketentuan pembatalan atau eskalasi harga untuk backlog.
Satu pos kas mendukung kualitas backlog. Uang muka pelanggan menambah $4.0 miliar ke arus kas operasi dalam sembilan bulan pertama, dibandingkan $1.6 miliar setahun sebelumnya. Pelanggan menyetor lebih banyak uang di muka. Pada periode yang sama persediaan menyerap $4.1 miliar, naik dari $2.0 miliar, sehingga uang pelanggan menutup sebagian besar penambahan persediaan. Itu adalah pembacaan kami atas laporan arus kas, bukan pernyataan perusahaan.
Apakah Penjualan Mengimbangi Permintaan Akhir yang Sebenarnya?
Statistik ritel Caterpillar mengukur penjualan ke pengguna akhir, sedangkan penjualan yang dilaporkan mengukur pengiriman ke dealer dan pihak lain. Keduanya bisa berbeda, dan selisih itu membawa informasi yang berguna. Keduanya juga disusun dengan basis yang berbeda, dan Caterpillar menyebut data ritel sebagai indikasi perkiraan, jadi bandingkan arahnya, bukan selisih pastinya.
| Segmen | Pertumbuhan penjualan yang dilaporkan | Pertumbuhan penjualan ke pengguna | Apa artinya |
|---|---|---|---|
| Power & Energy | +18% | +36% | Permintaan jauh di depan pengiriman; kapasitas menjadi batas |
| Pembangkit Listrik saja | +30% | +75% | Selisih yang sama, lebih lebar |
| Construction Industries | +18% | +20% | Umumnya sejalan, terbantu armada sewa |
| Resource Industries | +15% | +4% | Pengiriman mendahului penjualan akhir |
Dua detail mengubah cara membaca angka-angka ini.
Resource Industries adalah mata rantai terlemah. Angka 4% itu di bawah ekspektasi manajemen, dan penjualan ke pengguna di pertambangan turun karena keterlambatan pengiriman dan commissioning. Rilis itu menyebutkan penjualan di Pertambangan, Konstruksi Berat, serta Quarry & Agregat naik terutama karena perubahan persediaan dealer. Manajemen memperkirakan commissioning yang tertunda akan terkejar pada Q4. Penjualan ke pengguna di perkeretaapian turun 70%, meski lini ini sangat fluktuatif dari kuartal ke kuartal.
Construction Industries mendapat bantuan yang tidak biasa. Pengisian armada sewa dealer "luar biasa kuat", sebagian karena usaha penyewaan Major Projects yang baru. Manajemen memperkirakan kontribusinya berkurang pada Q4. Penjualan ke pengguna di Amerika Utara naik 27%, dan manajemen mengatakan pertumbuhan tetap kuat meski tanpa armada sewa, tetapi ini tetap dorongan yang akan memudar.
Seberapa Besar Porsi Caterpillar sebagai Saham Listrik AI?
Pendapatan Pembangkit Listrik sebesar $3.421 miliar setara sekitar 17% penjualan dan pendapatan Q3 (perhitungan kami), meski pusat data hanya sebagian dari lini tersebut. Ini penting karena sebuah saham bisa dihargai seperti 17% bagiannya yang tumbuh paling cepat. Jika Anda ingin melihat tesis bullish awalnya, artikel kami sebelumnya tentang tema listrik pusat data AI Caterpillar membahasnya. Pesanan Amazon untuk Generac menunjukkan bagaimana tema yang sama terlihat pada perusahaan yang lebih kecil.
Ketergantungannya berjalan melalui belanja pelanggan. Pesanan pusat data Caterpillar pada akhirnya bergantung pada apakah hyperscaler terus membangun, itulah sebabnya capex AI big tech dibandingkan arus kasnya penting di sini. Proyek juga bisa molor karena sambungan jaringan listrik, pasokan gas, perizinan, atau pendanaan, sekalipun permintaan tetap utuh.
Kapasitas adalah kendala kedua. Caterpillar berencana menaikkan kapasitas mesin resiprokal besar hingga hampir tiga kali level 2024 pada 2030, dan akan memakai sebagian pabriknya di Winston-Salem, North Carolina, sebagai lokasi perakitan dan pengujian kedua untuk mesin Seri 3600. Ekspansi ini menaikkan depresiasi dan biaya manufaktur sebelum menaikkan pengiriman, dan manajemen menyebut keduanya sebagai tekanan margin.
Satu kebingungan umum: investasi $1 miliar di Sanford, North Carolina ditujukan untuk track loader dan telehandler Cat Compact. Ini proyek Construction Industries, bukan proyek pusat data.
Belanja modal 2026 kini diperkirakan sekitar $3.3 miliar, turun dari perkiraan sebelumnya $3.5 miliar. Arus kas bebas masih dipandu di paruh atas rentang tahunan $6–15 miliar.
Apa Kata Cat Financial tentang Pelanggan?
Kredit pelanggan tidak menunjukkan tekanan, yang menjadi argumen untuk tidak membaca aksi jual ini sebagai kepanikan soal permintaan.
| Cat Financial | Q3 2026 | Pembanding |
|---|---|---|
| Tunggakan | 1.31% | 1.47% setahun sebelumnya |
| Penghapusan bersih | $28M | $40M setahun sebelumnya |
| Cadangan kerugian kredit | $332M, 0.91% dari piutang | $294M, 0.84% pada 30 Juni |
| Volume bisnis baru ritel | +6% secara tahunan | Menurut paparan laba |
Manajemen mengatakan tunggakan berada di level terendah sejak 1998. Cadangan memang naik, dan beban provisi kerugian kredit $34 juta lebih tinggi daripada setahun sebelumnya, sehingga patut dipantau. Namun, kredit adalah sinyal yang tertinggal: pelanggan biasanya menunda pembelian jauh sebelum melewatkan pembayaran.
Apakah Saham CAT Murah di $622.75?
Lebih murah, tetapi belum jelas murah. Ini perhitungan kami, memakai EPS yang disesuaikan dari empat kuartal terakhir yang dilaporkan: $5.16 (Q4 2025), $5.54, $8.17, dan $7.20, dengan total $26.07.
| Basis laba | EPS | P/E pada $622.75 |
|---|---|---|
| 12 bulan terakhir, disesuaikan | $26.07 | 23.9× |
| Sama, tanpa pengembalian tarif Q2 dan Q3 (sekitar $0.86) | Sekitar $25.21 | 24.7× |
| Konsensus 12 bulan ke depan (S&P, melalui StockStory) | $30.56 | 20.4× |
Dengan sekitar 461 juta saham terdilusi, $622.75 setara dengan nilai pasar kira-kira $287 miliar.
Tabel di bawah menunjukkan implikasi berbagai kombinasi. Ini adalah masukan hipotetis untuk menguji asumsi, bukan perkiraan atau target harga.
| EPS tahunan | P/E 18× | P/E 22× | P/E 26× |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
Di $622.75, harganya berada di dekat EPS $30 dengan kelipatan sekitar 21 kali. Dengan kata lain, pasar masih membayar laba yang belum masuk ke angka dua belas bulan terakhir. Risiko penurunan utama adalah kedua masukan turun bersamaan, yang terjadi ketika saham yang dihargai untuk pertumbuhan struktural mulai dinilai kembali sebagai produsen siklikal. Ini adalah kerangka berpikir, bukan rekomendasi.
Untuk kasus lain ketika hasil kuat bertemu saham yang turun, bandingkan reaksi Q3 TSMC dan arus kas Alphabet.
Apa yang Perlu Dipantau dalam Laporan Caterpillar Berikutnya
Manajemen mengatakan akan berbicara lebih banyak tentang 2027 pada Januari. Berikut pos yang akan menguatkan atau menantang pembacaan saat ini.
| Pos | Penanda dari laporan ini | Apa yang akan mengubah pandangan |
|---|---|---|
| Pendapatan Q4 | $21.12B dibutuhkan untuk pertumbuhan setahun penuh 18% | Jauh di atas pertumbuhan "moderat" |
| Margin setahun penuh tanpa pengembalian | Dekat batas bawah rentang target | Kemajuan apa pun dari batas bawah dalam proyeksi 2027 |
| Persediaan dealer Construction Industries | Pengurangan sekitar $1.6B pada Q4 | Pemangkasan lebih besar, atau penjualan ke pengguna yang lebih lemah |
| Backlog | $78.1B, +$6.0B pada Q3 | Penambahan lebih kecil untuk kedua kalinya, atau porsi 12 bulan di bawah 58% |
| Resource Industries | Penjualan ke pengguna +4% | Commissioning yang tertunda tidak terkejar pada Q4 |
| Tarif | Sekitar $600M pada Q4 | Pengembalian lanjutan atau perubahan besaran tarif |
| Uang muka pelanggan | +$4.0B dalam sembilan bulan | Uang muka turun sementara persediaan terus naik |
| Cat Financial | Tunggakan 1.31%, cadangan 0.91% | Tunggakan naik bersama cadangan |
Anda dapat memantau fundamental saham ini di halaman CAT SimianX, dan menguji pembacaan Anda sendiri dalam sesi analisis langsung.
FAQ tentang Saham Caterpillar dan Laba Q3 2026
Mengapa saham Caterpillar turun?
Ada dua pergerakan terpisah. Dari 30 Juni hingga 28 Oktober, CAT turun 33% bersama saham terkait listrik lainnya, sementara pasar luas naik. Kemudian saham turun lagi 12.7% dalam dua hari setelah laporan Q3, karena proyeksi setahun penuh tetap di belasan persen tingkat menengah hingga tinggi, Q4 dipandu tumbuh moderat, dan selisih EPS di atas estimasi lebih kecil daripada pengembalian tarif di dalamnya.
Berapa EPS Caterpillar pada Q3 2026?
Laba per saham adalah $7.13 dan laba per saham yang disesuaikan $7.20, dibandingkan $4.88 dan $4.95 setahun sebelumnya. Slide menyatakan keduanya mencakup sekitar $0.21 per saham dari pengembalian tarif IEEPA.
Seberapa besar backlog Caterpillar?
Backlog mencapai rekor $78.1 miliar pada akhir Q3 2026, naik $6.0 miliar dari Q2 dan $38.2 miliar dari setahun sebelumnya. Manajemen memperkirakan 58% di antaranya dikirim dalam 12 bulan.
Apa panduan Caterpillar untuk 2026?
Manajemen memperkirakan pertumbuhan penjualan dan pendapatan belasan persen tingkat menengah hingga tinggi, pertumbuhan penjualan Q4 moderat, margin yang disesuaikan dekat batas bawah rentang target tanpa pengembalian tarif, biaya tarif sekitar $2.2 miliar tanpa pengembalian, arus kas bebas MP&E di paruh atas $6–15 miliar, dan belanja modal sekitar $3.3 miliar.
Apa itu pengembalian tarif IEEPA?
Itu adalah jumlah yang diakui Caterpillar sebagai dapat dipulihkan atas tarif yang dikenakan berdasarkan International Emergency Economic Powers Act. Perusahaan membukukan $392 juta pada Q2 dan $128 juta pada Q3, dan proyeksi Q4-nya tidak memasukkan tambahan apa pun. Lihat pelacak pengembalian kami untuk perusahaan lain.
Apakah Caterpillar saham AI?
Sebagian. Pembangkit Listrik, lini yang mencakup permintaan pusat data, menyumbang sekitar 17% dari penjualan dan pendapatan Q3. Sebagian besar bisnis masih konstruksi, pertambangan, minyak dan gas, industri, dan pembiayaan.
Seberapa jauh CAT di bawah puncaknya?
Pada $622.75 tanggal 30 Oktober 2026, saham ini 41.5% di bawah puncak penutupan $1,064.90 pada 30 Juni 2026. Penutupan Juni itu juga yang tertinggi dalam 12 tahun penutupan harian yang kami tinjau.
Kesimpulan
Q3 Caterpillar tidak memperlihatkan bisnis yang rusak. Permintaan, margin, dan kredit pelanggan semuanya sehat. Yang diperlihatkan adalah bahwa pertumbuhan dibatasi kapasitas, bahwa Q4 akan lebih lemah daripada yang disiratkan backlog, dan bahwa pengembalian tarif membuat kuartal ini tampak lebih baik daripada laju dasarnya. Bagi saham yang sudah menghargai jalur yang lebih cepat, itu cukup untuk pergerakan hari laporan laba terburuk dalam setidaknya tujuh tahun.
Ujian berikutnya adalah Januari, saat hasil Q4 dan rincian pertama tentang 2027 tiba. Untuk memeriksa angkanya sendiri, mulailah dari sumber di bawah, dan gunakan SimianX AI untuk mengikuti perkembangan tesisnya.
Bacaan Terkait
- Saham Caterpillar 2026: Trade Listrik Pusat Data AI
- Pengembalian Tarif IEEPA: 78 Saham yang Dapat Uang Kembali
- Capex AI 2026: Raksasa Teknologi Habiskan 96% Arus Kasnya
- Generac-Amazon: US$2,4 miliar di balik tajuk US$8 miliar
- Saham TSMC Turun Usai Laporan Q3 2026: Semua Reaksi Laba
- Arus Kas Bebas Alphabet: Hasil Q3 2026 dan Belanja AI
Referensi
- Caterpillar: rilis laba Q3 2026 (SEC Form 8-K, Exhibit 99.1)
- Caterpillar: statistik penjualan ritel Q3 2026 (Exhibit 99.2)
- Caterpillar: materi presentasi analis Q3 2026
- Caterpillar: rilis laba Q2 2026 (Exhibit 99.1)
- Transkrip paparan laba Q3 2026 Caterpillar (StockAnalysis)
- Reuters via MarketScreener: laba kuartal ketiga Caterpillar naik berkat permintaan peralatan listrik
- StockStory: Caterpillar Q3 2026 dan angka konsensus S&P
- Caterpillar: investasi Cat Compact $1 miliar di North Carolina
- SEC EDGAR: pengajuan Caterpillar dan data keuangan XBRL
- Harga historis saham CAT (StockAnalysis)


