Oleh Muke
Laporan Keuangan TSMC Q3 2026 dan Reaksi Saham: Data 20 Kuartal
Jawaban singkat: TSMC melaporkan laba bersih Q3 2026 sebesar NT$763,06 miliar pada 15 Oktober 2026, naik 68,7% dari tahun sebelumnya, dengan pendapatan rekor US$46,72 miliar. ADR TSM tetap ditutup turun 1,8% hari itu di $422,25 dan turun lagi 2,3% ke $412,61 pada 16 Oktober. Ini adalah hari laporan laba ketiga berturut-turut ketika TSM turun meskipun laba tumbuh di atas 50%. Dari 20 laporan sejak Januari 2022, TSM naik pada 12 hari laporan dan turun pada 8, dengan median pergerakan +2,65%.
Tanggal riset: 19 Oktober 2026. Harga AS adalah harga penutupan NYSE hingga 16 Oktober 2026; harga Taiwan adalah penutupan TWSE. Angka perusahaan berasal dari rilis laba TSMC yang diserahkan ke SEC dalam Form 6-K. Perhitungan dan skenario diberi label terpisah dari panduan perusahaan.
Laba Q3 TSMC melonjak 69%, pendapatan mencetak rekor, dan manajemen memproyeksikan kuartal kuat berikutnya. Namun sahamnya turun.
Kontradiksi yang tampak ini lebih mudah dipahami setelah investor memisahkan tiga hal: pertumbuhan dibanding tahun lalu, kinerja dibanding ekspektasi, dan harga yang bersedia dibayar pasar untuk laba masa depan.
Halaman ini punya dua tugas. Pertama, menjelaskan reaksi Oktober 2026 langkah demi langkah: apa yang dilaporkan TSMC, kapan masing-masing pasar diperdagangkan, seberapa besar sebenarnya laba melampaui perkiraan, dan apa yang berubah pada margin, panduan, serta belanja modal. Kedua, menyimpan tabel referensi permanen tentang setiap reaksi saham TSMC pada hari laporan laba sejak 2022, sehingga kuartal terbaru dapat dinilai berdasarkan rekam jejak, bukan berdasarkan judul berita.
Temuan utamanya sederhana: hasil kuartal ini mendukung pertumbuhan bisnis yang berlanjut, sedangkan penurunan saham mencerminkan valuasi pasar yang kurang murah hati, aksi jual sektor semikonduktor secara luas, dan pertanyaan terbuka tentang imbal hasil investasi besar. Ini adalah data dan analisis, bukan rekomendasi: SimianX tidak menerbitkan target harga untuk TSMC.
Apa yang Dilaporkan TSMC untuk Q3 2026?
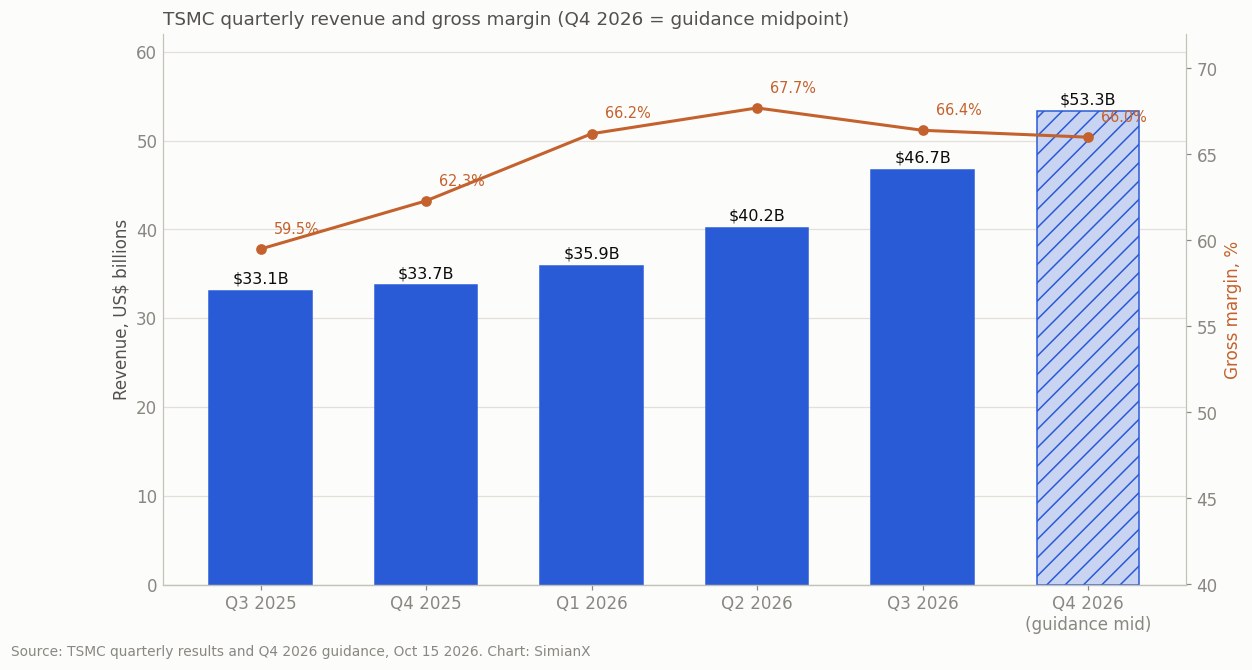
TSMC melaporkan hasil berikut untuk kuartal yang berakhir 30 September 2026:
| Metrik | Hasil Q3 2026 |
|---|---|
| Pendapatan | NT$1.494,24 miliar |
| Pendapatan dalam dolar AS | US$46,72 miliar |
| Pertumbuhan pendapatan, dolar Taiwan | +50,9% secara tahunan |
| Pertumbuhan pendapatan, dolar AS | +41,2% secara tahunan |
| Laba bersih | NT$763,06 miliar |
| Pertumbuhan laba bersih | +68,7% secara tahunan |
| EPS dilusian, saham biasa | NT$29,43 |
| EPS dilusian per unit ADR | US$4,60 |
| Margin kotor | 66,4% |
| Margin operasi | 58,7% |
| Margin laba bersih | 51,1% |
Pendapatan naik 17,6% secara kuartalan dalam dolar Taiwan (16,2% dalam dolar AS), sedangkan laba bersih naik 8,0%. Angka-angka ini berasal dari rilis laba resmi TSMC, yang juga diserahkan ke SEC sebagai Form 6-K.
Perbedaan mata uang itu penting. Kenaikan pendapatan 50,9% dalam dolar Taiwan dan 41,2% dalam dolar AS menggambarkan bisnis yang sama yang diukur dalam mata uang berbeda. Investor sebaiknya memakai satu mata uang secara konsisten saat membandingkan laju pertumbuhan.
TSMC juga menaikkan proyeksi setahun penuh: manajemen kini memperkirakan pendapatan 2026 tumbuh sekitar 44% dalam dolar AS, naik dari "sedikit di atas 40%" pada Juli, menurut transkrip panggilan laba dan Focus Taiwan.
Angka laba utama memang mengesankan. Tetapi angka itu menjawab pertanyaan yang melihat ke belakang: seberapa jauh kinerja TSMC lebih baik dibanding setahun sebelumnya? Harga saham juga mencerminkan apa yang sudah diperkirakan investor dan apa yang kini mereka antisipasi untuk beberapa tahun ke depan.
Semua Reaksi Saham TSMC Setelah Laporan Laba Sejak 2022
TSMC menerbitkan hasilnya di Taipei setelah pasar Taiwan tutup, yang berarti tengah malam di New York. Karena itu ADR yang tercatat di AS bereaksi pada tanggal laporan itu sendiri, dan saham Taiwan bereaksi pada sesi Taiwan berikutnya. Tabel mengukur ADR dari penutupan hari sebelumnya hingga penutupan hari laporan, pergerakan 5 hari dari penutupan sebelumnya hingga sesi kelima setelah laporan, serta saham biasa Taiwan (2330) pada sesi pertama setelah laporan.
| Kuartal | Tanggal laporan | Laba bersih (NT$ miliar) | Laba bersih YoY | Margin kotor | EPS per ADR | TSM pada hari laporan | TSM 5 hari | Taiwan (2330) sesi berikutnya |
|---|---|---|---|---|---|---|---|---|
| Q3 2026 | 15 Okt 2026 | 763,06 | +68,7% | 66,4% | $4,60 | −1,8% | n/a | −0,8% |
| Q2 2026 | 16 Jul 2026 | 706,56 | +77,4% | 67,7% | $4,31 | −2,3% | −0,9% | −7,3% |
| Q1 2026 | 16 Apr 2026 | 572,48 | +58,3% | 66,2% | $3,49 | −3,1% | +2,0% | −2,6% |
| Q4 2025 | 15 Jan 2026 | 505,74 | +35,0% | 62,3% | $3,14 | +4,4% | +2,4% | +3,0% |
| Q3 2025 | 16 Okt 2025 | 452,30 | +39,1% | 59,5% | $2,92 | −1,6% | −4,6% | −2,4% |
| Q2 2025 | 17 Jul 2025 | 398,27 | +60,7% | 58,6% | $2,47 | +3,4% | +1,7% | +2,2% |
| Q1 2025 | 17 Apr 2025 | 361,56 | +60,3% | 58,8% | $2,12 | 0,0% | +8,9% | +0,4% |
| Q4 2024 | 16 Jan 2025 | 374,68 | +57,0% | 59,0% | $2,24 | +3,9% | +7,3% | +1,4% |
| Q3 2024 | 17 Okt 2024 | 325,26 | +54,2% | 57,8% | $1,94 | +9,8% | +5,6% | +4,8% |
| Q2 2024 | 18 Jul 2024 | 247,85 | +36,3% | 53,2% | $1,48 | +0,4% | −6,4% | −3,5% |
| Q1 2024 | 18 Apr 2024 | 225,49 | +8,9% | 53,1% | $1,38 | −4,9% | −1,8% | −6,7% |
| Q4 2023 | 18 Jan 2024 | 238,71 | −19,3% | 53,0% | $1,44 | +9,8% | +13,2% | +6,5% |
| Q3 2023 | 19 Okt 2023 | 211,00 | −24,9% | 54,3% | $1,29 | +3,7% | −2,4% | +1,8% |
| Q2 2023 | 20 Jul 2023 | 181,80 | −23,3% | 54,1% | $1,14 | −5,0% | −3,6% | −3,3% |
| Q1 2023 | 20 Apr 2023 | 206,99 | +2,1% | 56,3% | $1,31 | +2,4% | −4,1% | −0,4% |
| Q4 2022 | 12 Jan 2023 | 295,90 | +78,0% | 62,2% | $1,82 | +6,4% | +11,3% | +2,8% |
| Q3 2022 | 13 Okt 2022 | 280,87 | +79,7% | 60,4% | $1,79 | +3,9% | −0,8% | +4,3% |
| Q2 2022 | 14 Jul 2022 | 237,03 | +76,4% | 59,1% | $1,55 | +2,9% | +8,0% | +3,7% |
| Q1 2022 | 14 Apr 2022 | 202,73 | +45,1% | 55,6% | $1,40 | −3,1% | −5,7% | −1,9% |
| Q4 2021 | 13 Jan 2022 | 166,23 | +16,4% | 52,7% | $1,15 | +5,3% | −5,8% | +1,7% |
Pergerakan 5 hari Q3 2026 belum tersedia (sesi kelima setelah laporan jatuh pada 22 Oktober 2026). Laba bersih dan EPS sesuai laporan pertama. Pergerakan ADR Q1 2025 adalah +0,05%.
Apa yang ditunjukkan tabel
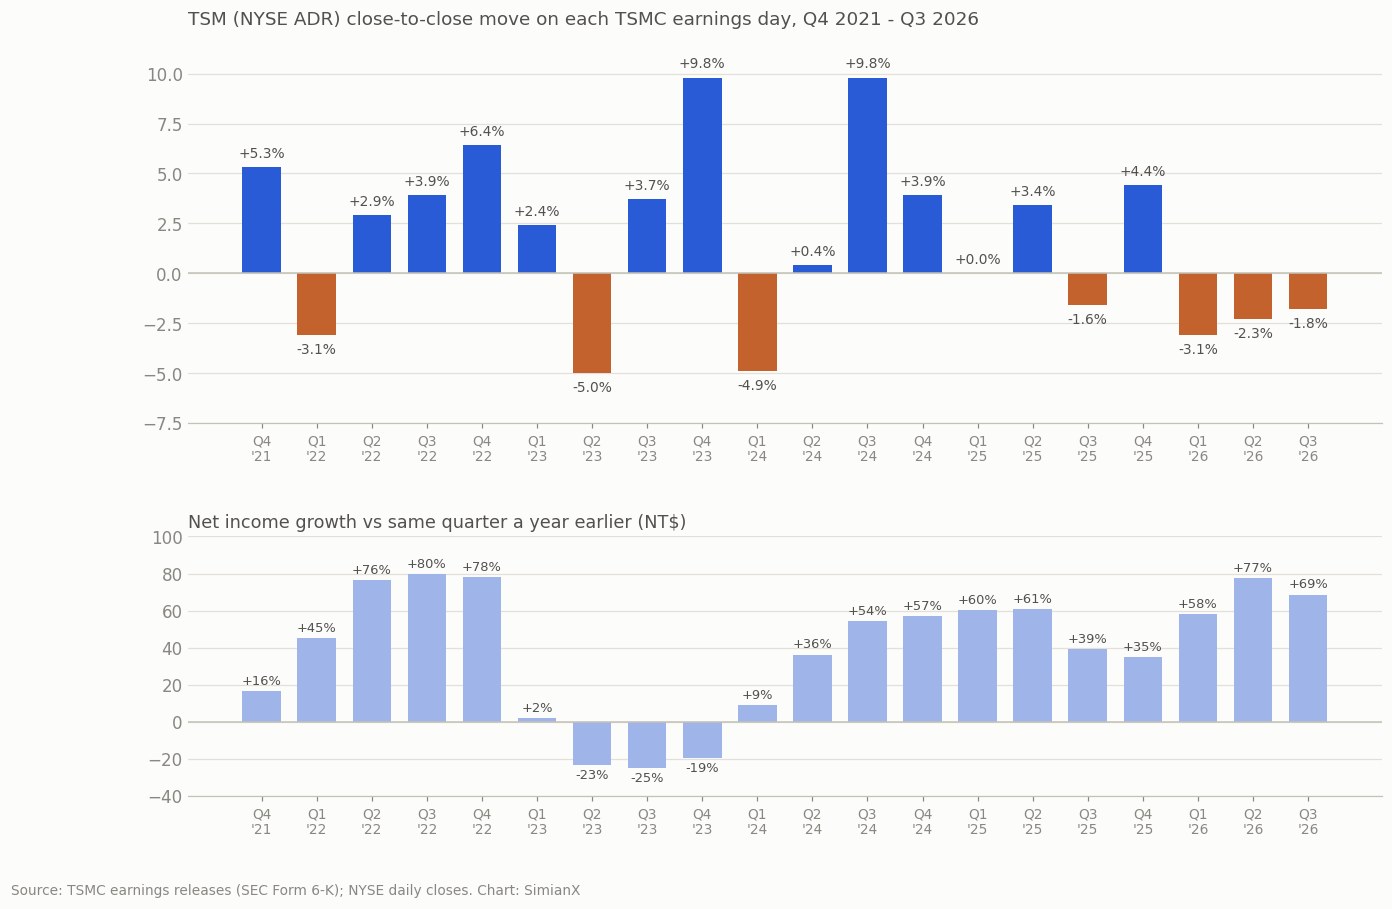
- 12 naik, 8 turun. TSM naik pada 12 dari 20 hari laporan. Median pergerakannya +2,65% dan rata-rata pergerakan absolutnya 3,9%.
- Pertumbuhan laba tidak memprediksi reaksi. Dua dari tiga hari terbaik terjadi ketika laba menyusut: Q4 2023 (laba bersih −19,3%, saham +9,8%) dan Q3 2023 (−24,9%, +3,7%). Enam kali TSM turun pada hari laporan padahal laba sedang tumbuh, termasuk ketiga laporan tahun 2026.
- Pola 2026 adalah hal baru. Q1, Q2 dan Q3 2026 mencatat pertumbuhan laba bersih 58,3%, 77,4% dan 68,7%, namun ADR turun 3,1%, 2,3% dan 1,8%. Ini satu-satunya rangkaian tiga penurunan beruntun pada hari laporan di dalam tabel.
- Saham Taiwan sering bergerak lebih besar. Saham Taiwan turun 7,3% pada sesi setelah laporan Q2 2026, jauh lebih besar daripada ADR, karena saham ini juga menyerap panggilan konferensi dan sesi AS semalam.
- Margin naik ke rekor sebelum melemah. Margin kotor naik dari 52,7% pada Q4 2021 ke 67,7% pada Q2 2026, lalu turun ke 66,4% pada Q3 2026 saat produksi 2nm mulai ditingkatkan.
Untuk latihan yang sama pada pelanggan terbesar TSMC, lihat NVDA setelah laporan laba: setiap reaksi sejak 2016.
Pertama, Saham TSMC Mana yang Turun, dan Kapan?
TSMC diperdagangkan sebagai saham biasa di Taiwan dengan kode 2330 dan sebagai American depositary receipt di New York dengan kode TSM (satu ADR setara lima saham biasa).
Kedua pasar beroperasi pada waktu berbeda. Menggabungkan pergerakan keduanya menjadi satu "reaksi laporan laba" dapat menghasilkan penjelasan yang keliru.
| Tanggal dan pasar | Pergerakan yang teramati | Interpretasi |
|---|---|---|
| 14 Oktober, ADR AS | Turun 3,40% ke $430,00 | Aksi jual terjadi sebelum pengumuman laba |
| 15 Oktober, saham biasa Taiwan | Turun 2,01% ke NT$2.440 | Perdagangan reguler berakhir sebelum konferensi laba |
| 15 Oktober, ADR AS | Turun 1,80% ke $422,25 | Investor sudah dapat menilai hasil dan konferensi |
| 16 Oktober, saham biasa Taiwan | Turun 0,82% ke NT$2.420 | Sesi Taiwan penuh pertama setelah hasil diumumkan |
| 16 Oktober, ADR AS | Turun lagi 2,28% ke $412,61 | Pelemahan berlanjut di tengah aksi jual semikonduktor yang lebih luas |
Sesi Taiwan didokumentasikan oleh Focus Taiwan.
Mengapa Jadwal Perdagangan Taiwan Penting?
Sesi reguler Bursa Efek Taiwan berakhir pukul 13.30. Konferensi laba TSMC pada 15 Oktober dimulai pukul 14.00 waktu Taiwan. Karena itu, penurunan saham Taiwan pada sesi reguler 15 Oktober tidak dapat dikaitkan dengan reaksi investor terhadap komentar yang pertama kali disampaikan dalam konferensi itu. Komentar tersebut dapat memengaruhi perdagangan berikutnya, termasuk sesi ADR AS malam itu. Sumber: aturan perdagangan TWSE, halaman hasil kuartalan TSMC.
Ini lebih dari sekadar detail teknis. Ini menunjukkan bahwa tekanan jual sudah ada sebelum manajemen membahas prospek. Pada penutupan 14 Oktober, TSM sudah turun 11,5% dari penutupan 5 Oktober di $485,80.
Waktu kejadian mendukung penjelasan pasar yang lebih luas. Waktu itu tidak mendukung anggapan bahwa setiap penurunan adalah vonis negatif atas panggilan laba.
Alasan Pertama: Kenaikan Laba 69% Hanya Berarti Melampaui Perkiraan 2,2%
Investor sering mencampuradukkan laju pertumbuhan dengan besarnya kejutan. Reuters melaporkan LSEG SmartEstimate sebelum pengumuman sebesar NT$746,3 miliar untuk laba kuartalan. TSMC meraih sekitar NT$763,1 miliar. Sumber: laporan laba Reuters.
Perhitungannya:
Kejutan laba = laba aktual ÷ laba yang diperkirakan − 1
Hasilnya adalah kelebihan sekitar 2,2%.
Dua perbandingan itu menceritakan kisah yang berbeda:
- Dibanding tahun lalu: laba naik hampir 69%.
- Dibanding estimasi yang dipublikasikan: laba melampaui ekspektasi sekitar 2,2%.
Sebuah perusahaan dapat menghasilkan pertumbuhan luar biasa tanpa memberikan kejutan luar biasa.
Pertimbangkan contoh ilustratif. Jika investor memperkirakan laba naik dari $10 menjadi $17, hasil aktual $17,40 berarti pertumbuhan tahunan 74% tetapi hanya sedikit melampaui perkiraan. Apakah saham naik sebagian bergantung pada apa yang sudah diperhitungkan investor dalam harga.
Pertumbuhan yang dilaporkan TSMC karena itu mendukung kekuatan bisnisnya. Namun, pertumbuhan itu sendiri tidak membuktikan bahwa sahamnya dinilai terlalu rendah sebelum pengumuman.
Alasan Kedua: Sebagian Besar Kekuatan Pendapatan Sudah Terlihat
TSMC menerbitkan pendapatan bulanan, sehingga investor mendapat lebih banyak informasi sebelum laporan laba kuartalan dibanding yang mereka terima dari kebanyakan perusahaan lain.
Pada 8 Oktober, TSMC mengungkapkan pendapatan September sebesar NT$511,86 miliar, naik 54,6% secara tahunan. TSMC juga melaporkan pendapatan Januari–September sebesar NT$3.898,73 miliar. Sumber: laporan pendapatan September TSMC.
Menjelang tanggal laporan laba, investor sudah dapat menghitung sebagian besar pendapatan kuartal itu dalam dolar Taiwan.
Hal ini mengalihkan perhatian ke informasi yang masih belum pasti:
- Profitabilitas manufaktur
- Efek pajak dan non-operasional
- Kemampuan menghasilkan kas
- Belanja modal
- Panduan kuartal berikutnya
- Biaya ekspansi luar negeri
Pendapatan TSMC sebesar US$46,72 miliar melampaui titik tengah panduan sebelumnya (US$44,6–45,8 miliar, titik tengah US$45,2 miliar) sekitar 3,4%. Angka itu melampaui batas atas rentang sekitar 2,0%. Sumber: rilis TSMC Q2 2026 dengan panduan Q3.
Itu adalah perbandingan yang positif. Namun, penjualan bulanan yang sudah dipublikasikan mengurangi unsur kejutan pada angka pendapatan kuartalan.
Inilah sebabnya "pendapatan rekor" dan "saham turun" bisa terjadi bersamaan. Pasar bereaksi paling kuat terhadap informasi yang mengubah ekspektasinya.
Alasan Ketiga: Margin Turun Secara Kuartalan
Margin kotor kuartal ketiga sebesar 66,4% berada di bawah 67,7% pada kuartal kedua.
TSMC mengaitkan penurunan 1,3 poin persentase itu terutama dengan dilusi margin dari peningkatan produksi proses 2nm. Meski begitu, margin kotor tetap jauh di atas 59,5% yang tercatat setahun sebelumnya. Sumber: halaman hasil TSMC Q3 2026.
Kedua pengamatan itu penting:
- Profitabilitas tahunan membaik secara substansial.
- Profitabilitas kuartalan melunak.
Tidak tepat menggambarkan kuartal ini sebagai keruntuhan margin secara luas. Namun juga tidak lengkap jika mengabaikan penurunan kuartalan tersebut.
Mengapa Proses Manufaktur yang Lebih Baik Awalnya Bisa Menurunkan Margin?
Proses baru membutuhkan belanja besar sebelum mencapai efisiensi yang matang.
Produksi awal dapat melibatkan:
- Utilisasi peralatan yang lebih rendah
- Siklus manufaktur yang lebih panjang
- Dukungan rekayasa tambahan
- Upaya peningkatan yield
- Beban depresiasi baru
- Biaya lebih tinggi per chip yang dapat dipakai
Seiring produksi matang, produsen dapat menyebar biaya tetap ke output yang lebih besar dan meningkatkan jumlah chip fungsional yang dihasilkan dari setiap wafer.
Hal ini memberi investor dua interpretasi yang masuk akal.
Interpretasi bullish adalah bahwa biaya hari ini mendukung kepemimpinan produksi di masa depan. Interpretasi bearish adalah bahwa transisi teknologi yang sering dan ekspansi global yang mahal dapat terus menggerus lebih banyak manfaat dari pertumbuhan pendapatan.
Beberapa kuartal ke depan akan membantu membedakan kedua hasil tersebut.
Apakah Panduan Q4 TSMC Mengecewakan?
Panduan itu kuat untuk pendapatan dan lebih menahan diri untuk margin.
| Metrik | Aktual Q3 | Panduan Q4 | Titik tengah Q4 |
|---|---|---|---|
| Pendapatan | US$46,72 miliar | US$52,3–54,3 miliar | US$53,3 miliar |
| Margin kotor | 66,4% | 65%–67% | 66,0% |
| Margin operasi | 58,7% | 56,5%–58,5% | 57,5% |
Ini adalah angka yang dipublikasikan dalam rilis laba TSMC, berdasarkan asumsi kurs 31,8 dolar Taiwan per dolar AS.
Pada titik tengah, pendapatan akan naik sekitar 14,1% secara kuartalan, sedangkan margin kotor akan turun 0,4 poin persentase.
Kombinasi itu bisa mengecewakan investor yang mengharapkan pertumbuhan pendapatan cepat sekaligus ekspansi margin yang berlanjut. Namun, klaim pasti bahwa panduan "meleset dari konsensus" memerlukan seri konsensus yang andal dan bertanda waktu. Angka yang dipublikasikan perusahaan saja tidak membuktikan adanya kemelesetan tersebut.
Margin Lebih Rendah Tidak Selalu Berarti Laba Lebih Rendah
Menggunakan angka pendapatan dan margin yang dilaporkan:
- Pendapatan Q3 dikalikan margin kotor menyiratkan laba kotor sekitar US$31,0 miliar.
- Pendapatan titik tengah Q4 dikalikan margin kotor titik tengah menyiratkan sekitar US$35,2 miliar.
Perhitungan ilustratif ini menunjukkan pertumbuhan laba kotor dalam dolar sekitar 13,4% secara kuartalan, meskipun persentase marginnya lebih rendah.
Ini bukan proyeksi laba bersih. Kurs, beban, pajak dan pos non-operasional juga berpengaruh.
Meski begitu, aritmetika ini menjelaskan mengapa prospek operasional tetap konstruktif bahkan ketika investor memperdebatkan profitabilitas.
Alasan Keempat: Aksi Jual Meluas ke Saham AI dan Semikonduktor
Penurunan TSMC terjadi di tengah penilaian ulang yang lebih luas terhadap saham teknologi.
Pada 15 Oktober, ADR-nya sempat turun hingga 5,3% secara intraday (ke $407,13) sebelum pulih dan ditutup turun 1,8%. Reuters menggambarkan aksi jual berkelanjutan pada saham teknologi dan chip yang dipicu kekhawatiran tentang belanja AI dan suku bunga yang lebih tinggi; operator pusat data AI CoreWeave turun lagi 1,8% setelah anjlok 15% sehari sebelumnya. Sumber: laporan pasar global Reuters. Perancang chip seperti Nvidia diperdagangkan berdasarkan ekspektasi belanja AI yang sama. iShares Semiconductor ETF (SOXX) turun 0,9% pada 15 Oktober dan 4,1% pada 16 Oktober, sehingga pada 16 Oktober TSM justru bertahan lebih baik daripada sektor chip secara keseluruhan.
Bukti yang ada mendukung kesimpulan bahwa kondisi sektor turut menyebabkan pelemahan TSMC. Bukti itu tidak memungkinkan persentase pasti dari penurunan saham dibebankan pada masing-masing penyebab. Mekanisme suku bunga dan pendanaan AI yang sama mendorong pembalikan momentum AI 2026 sebelumnya, dan catatan lengkap penurunan saham chip ada di setiap bear market semikonduktor SOX.
Bagaimana Suku Bunga Lebih Tinggi Memengaruhi Perusahaan dengan Laba Kuat?
Suku bunga yang lebih tinggi dapat memengaruhi TSMC melalui dua saluran.
Pertama, investor dapat menerapkan tingkat diskonto yang lebih tinggi pada arus kas masa depan, sehingga menurunkan nilai kini bisnis tersebut.
Kedua, pendanaan menjadi lebih mahal bagi pelanggan yang membangun pusat data dan membeli infrastruktur komputasi. Hal itu dapat mengubah waktu atau skala rencana investasi mereka.
Karena itu, TSMC dapat tetap menguntungkan sementara kelipatan valuasinya menyusut dan investor menjadi lebih berhati-hati terhadap permintaan di hilir.
Neraca yang kuat memberikan perlindungan, tetapi tidak dapat mencegah perubahan valuasi pasar.
Alasan Kelima: Investor Mencermati Imbal Hasil dari Belanja Modal yang Besar
TSMC mempertahankan anggaran belanja modal 2026 sebesar US$60–64 miliar.
Itu adalah komitmen besar, tetapi bukan kenaikan baru pada pengumuman laba Oktober: manajemen "menegaskan kembali" rentang tersebut dalam panggilan laba, dan Focus Taiwan melaporkan anggaran itu tidak berubah. Manajemen menambahkan bahwa capex untuk 2026–2028 diperkirakan jauh lebih tinggi daripada tiga tahun sebelumnya.
Ini mengoreksi interpretasi umum atas aksi jual: investor sedang menilai komitmen belanja yang tinggi, bukan bereaksi terhadap kenaikan anggaran yang baru diumumkan pada Oktober.
Apa Implikasi Anggaran Itu untuk Q4?
Laporan keuangan TSMC menunjukkan belanja modal sekitar US$40,64 miliar selama sembilan bulan pertama. Mengurangkan jumlah itu dari anggaran tahunan menyiratkan sekitar US$19,36–23,36 miliar pada Q4 jika perusahaan menyelesaikan tahun dalam rentang tersebut. Ini adalah aritmetika berdasarkan anggaran manajemen, bukan proyeksi kuartalan tersendiri. Sumber: laporan keuangan TSMC Q3 2026.
Kuartal dengan belanja besar dapat mengurangi arus kas bebas bahkan ketika pendapatan dan laba yang dilaporkan tumbuh.
Pertanyaan jangka panjangnya adalah apakah peralatan dan pabrik baru menghasilkan imbal hasil di atas biaya modalnya. Pabrik semikonduktor menciptakan nilai ketika permintaan pelanggan, harga dan utilisasi mampu menutup biaya pembangunan dan operasionalnya. Pertumbuhan pendapatan saja tidak dapat membuktikan bahwa setiap proyek ekspansi akan mencapai hal itu. Pertanyaan yang sama membayangi seluruh pembangunan AI; lihat capex AI 2026: Big Tech kini membelanjakan 96% arus kasnya.
Pabrik Luar Negeri Menambah Pertanyaan Biaya yang Bertahan Lama
Manajemen memperkirakan pabrik luar negeri akan mendilusi margin kotor perusahaan tahun 2026 mendekati 2 poin persentase, dengan dilusi melebar menjadi 3 hingga 4 poin persentase dalam beberapa tahun ke depan.
Dalam sesi tanya jawab, manajemen menegaskan bahwa rentang 3 hingga 4 poin itu merujuk pada beberapa tahun ke depan. Investor sebaiknya tidak menyajikannya sebagai proyeksi baru yang presisi untuk tahun 2027 saja.
Manajemen juga mengatakan bahwa kemungkinan ekspansi di Texas, serta pembicaraan dengan seorang pelanggan tentang kapasitas Terafab yang direncanakan, masih dalam pembahasan. Ini adalah diskusi penjajakan, bukan proyek yang sudah rampung dengan keekonomian yang diungkapkan. Sumber: transkrip panggilan laba TSMC.
Manufaktur di luar negeri dapat meningkatkan akses pelanggan dan ketahanan geografis. Namun juga dapat menaikkan biaya tenaga kerja, konstruksi dan operasional.
Efek-efek itu menciptakan trade-off: perusahaan yang lebih terdiversifikasi secara geografis mungkin layak mendapat diskon risiko yang lebih rendah, sementara jejak produksi yang lebih mahal dapat menurunkan margin. Investor harus menimbang keduanya saat memilih valuasi.
Apakah Kuartal Ini Menunjukkan Permintaan AI Melemah?
Hasil kuartal ini memberikan sedikit bukti tentang keruntuhan mendadak permintaan atas produksi canggih TSMC.
Presentasi dan laporan manajemen perusahaan menunjukkan:
- Komputasi berkinerja tinggi (HPC) mencakup 68% pendapatan.
- Ponsel pintar mencakup 21%.
- Proses canggih 7nm ke bawah mencakup 79% pendapatan wafer.
- Proses 2nm menyumbang 8% pendapatan wafer.
- Proses 3nm menyumbang 33%.
Ukuran-ukuran ini memakai penyebut yang berbeda: pendapatan per platform dan pendapatan wafer tidak boleh diperlakukan sebagai hal yang dapat dipertukarkan. Sumber: presentasi TSMC Q3 2026.
HPC Lebih Luas daripada AI
Komputasi berkinerja tinggi mencakup lebih dari akselerator AI. Investor sebaiknya tidak melabeli seluruh pendapatan HPC sebagai "pendapatan AI." Meski begitu, porsi HPC yang terus tumbuh menunjukkan bahwa bisnis TSMC telah bergeser ke aplikasi komputasi dengan persyaratan manufaktur yang menuntut. Dalam panggilan laba, manajemen mengatakan permintaan akselerator AI kini meluas ke beban kerja agentic AI, termasuk CPU dan chip jaringan.
Kekhawatirannya lebih bersifat ke depan: akankah pelanggan AI terus menghasilkan nilai ekonomi yang cukup untuk mempertahankan rencana belanja mereka?
Pesanan chip dapat tetap kuat sebelum belanja infrastruktur melambat. Karena itu investor memantau beberapa lapisan rantai nilai:
| Lapisan | Bukti yang perlu diperiksa |
|---|---|
| Manufaktur semikonduktor | Utilisasi, permintaan wafer, yield dan harga |
| Sistem perangkat keras | Pengiriman server dan konversi pesanan |
| Infrastruktur cloud | Utilisasi kapasitas dan biaya pendanaan |
| Layanan AI | Pendapatan, retensi pelanggan dan kemampuan menghasilkan kas |
| Adopsi perusahaan | Peningkatan produktivitas dan kesediaan membayar |
Kelemahan pada satu lapisan tidak otomatis membatalkan lapisan lain. Namun, hal itu dapat mengubah ekspektasi permintaan di masa depan. Sisi memori dari rantai yang sama dibahas dalam analisis SK Hynix dan riwayat saham Samsung Electronics kami.
Mengapa Peningkatan Produksi 2nm Tetap Mendukung Tesis Investasi
Teknologi 2nm TSMC menggunakan transistor nanosheet dan menargetkan peningkatan kinerja, konsumsi daya dan kepadatan. Perusahaan memposisikannya untuk ponsel pintar maupun komputasi berkinerja tinggi. Sumber: ikhtisar teknologi canggih TSMC.
Bagi pelanggan yang dibatasi listrik, pendinginan dan luas chip, peningkatan manufaktur dapat memiliki nilai ekonomi melampaui harga wafer. Chip yang lebih efisien dapat menurunkan biaya pengoperasian seluruh sistem. Hal ini memberi produsen terdepan potensi kekuatan harga, salah satu alasan Nvidia masih tidak bisa menggantikan TSMC.
Namun, investor sebaiknya mengevaluasi keekonomian yang benar-benar terwujud:
- Apakah pelanggan mengadopsi proses ini dalam skala besar?
- Apakah yield membaik?
- Apakah harga menutup biaya manufaktur tambahan?
- Apakah proses ini menghasilkan imbal hasil menarik setelah depresiasi?
- Dapatkah advanced packaging mengimbangi produksi wafer?
Kepemimpinan teknologi paling berharga ketika diterjemahkan menjadi produksi yang andal dan imbal hasil kas.
Apa Kata Arus Kas tentang Kualitas Laba?
Bukti arus kas memberikan penyeimbang penting terhadap kekhawatiran tentang belanja investasi.
Untuk Q3, TSMC melaporkan sekitar:
| Ukuran arus kas | NT$ miliar |
|---|---|
| Arus kas operasi | 919,77 |
| Belanja modal | 443,21 |
| Arus kas bebas | 476,56 |
Arus kas bebas naik dari NT$287,36 miliar pada Q2. Laporan manajemen juga mengungkapkan cadangan kas bersih NT$2.985,40 miliar (kas dan surat berharga dikurangi utang berbunga). Sumber: laporan manajemen TSMC Q3 2026.
Angka-angka ini mendukung pandangan bahwa ekspansi TSMC bertumpu pada kas yang dihasilkan secara internal dan sumber daya keuangan yang besar.
Dua catatan kehati-hatian tetap berlaku.
Pertama, arus kas kuartalan berfluktuasi mengikuti pajak, modal kerja dan pembayaran peralatan. Satu kuartal yang kuat tidak boleh dikalikan empat tanpa penyesuaian.
Kedua, kenaikan saldo kas total mencakup arus masuk investasi lain yang terkait dengan kredit pajak investasi AS. Seluruh kenaikan saldo kas tidak boleh digambarkan sebagai arus kas bebas operasional yang berulang.
Bagi investor, uji yang berguna adalah kemampuan menghasilkan kas secara berkelanjutan setelah belanja modal selama beberapa kuartal.
Ini juga tugas yang cocok untuk alur kerja riset di SimianX AI: bandingkan laba, kemampuan menghasilkan kas dan kebutuhan investasi, lalu verifikasi angka dasarnya terhadap dokumen perusahaan.
Apakah Saham TSMC Murah Setelah Penurunan?
Koreksi ini memperbaiki harga masuk. Apakah koreksi itu menciptakan peluang murah bergantung pada laba masa depan dan kelipatan yang dianggap wajar oleh investor.
TSM ditutup pada 16 Oktober di $412,61, sekitar 15,1% di bawah harga penutupan 5 Oktober sebesar $485,80. Ini adalah perbandingan antara dua harga penutupan bertanggal, bukan klaim tentang harga tertinggi sepanjang masa saham ini.
Menyetahunkan laba ADR Q3 yang dilaporkan sebesar $4,60 menghasilkan $18,40.
Pada $412,61, saham diperdagangkan sekitar 22,4 kali angka laba kuartalan yang disetahunkan itu.
Ini bukan P/E trailing maupun P/E forward konsensus. Ini adalah titik referensi sederhana dengan keterbatasan yang signifikan:
- Satu kuartal mungkin tidak mewakili satu tahun penuh.
- Konversi mata uang dapat mengubah laba ADR.
- Margin bisa membaik atau melemah.
- Pajak dan pos non-operasional berfluktuasi.
- Depresiasi baru mengikuti investasi modal.
Matriks Valuasi Ilustratif
Tabel berikut memakai laba ADR tahunan hipotetis dan kelipatan P/E asumsi. Ini adalah input analitis, bukan proyeksi perusahaan atau target harga.
| Asumsi EPS ADR tahunan | P/E 18× | P/E 22× | P/E 26× |
|---|---|---|---|
| $17 | $306 | $374 | $442 |
| $20 | $360 | $440 | $520 |
| $23 | $414 | $506 | $598 |
Tabel ini menunjukkan mengapa pertumbuhan laba yang kuat tidak menjamin imbal hasil investasi yang kuat.
Jika laba naik 20% tetapi kelipatan valuasi turun dari 25 kali menjadi 20 kali, harga saham yang tersirat turun sekitar 4%.
Pertumbuhan laba dan perubahan valuasi bekerja bersama. Investor membutuhkan pandangan yang dapat dipertanggungjawabkan atas keduanya.
Apa Skenario Bull dan Bear Setelah Q3?
Skenario Bull
Argumen bullish adalah bahwa TSMC tetap menjadi pemasok penting bagi pasar komputasi yang terus tumbuh, sementara investasi produksi barunya memperkuat kemampuannya melayani pelanggan.
Menurut interpretasi ini:
- Manufaktur canggih tetap sulit ditiru.
- Proses baru mendukung kebutuhan kinerja dan energi pelanggan.
- Biaya produksi awal turun seiring yield matang.
- Output tambahan mengubah permintaan menjadi pendapatan.
- Kemampuan menghasilkan kas yang kuat membiayai ekspansi.
- Harga saham yang lebih rendah meningkatkan prospek imbal hasil.
Tesis ini tidak mengharuskan setiap perusahaan aplikasi AI berhasil. Tesis ini membutuhkan pasar chip canggih yang cukup besar dan tahan lama.
Skenario Bear
Argumen bearish berfokus pada hubungan antara ekspektasi permintaan dan komitmen manufaktur.
Menurut interpretasi ini:
- Pelanggan mungkin mengurangi belanja setelah pembangunan yang cepat.
- Produksi luar negeri menaikkan biaya struktural.
- Peralatan baru menaikkan depresiasi.
- Utilisasi tinggi mungkin sulit dipertahankan.
- Laba saat ini yang kuat mendorong investor melebih-lebihkan profitabilitas yang dinormalisasi.
- Imbal hasil yang disyaratkan lebih tinggi terus menekan kelipatan valuasi.
TSMC bisa tetap menjadi perusahaan yang kuat secara teknologi sambil menghasilkan imbal hasil yang mengecewakan bagi pemegang saham yang masuk di harga mahal.
Kerangka Skenario
| Skenario | Hasil bisnis | Bukti yang akan mendukungnya |
|---|---|---|
| Bull | Permintaan kuat dan efisiensi manufaktur yang lebih baik menghasilkan pertumbuhan kas yang tahan lama | Yield membaik, utilisasi sehat dan konversi kas yang kuat |
| Dasar | Pendapatan tumbuh sementara biaya investasi dan luar negeri membatasi kenaikan margin | Penjualan solid dengan arus kas bebas kuartalan yang tidak merata |
| Bear | Belanja pelanggan melambat saat kapasitas baru dan depresiasi datang | Utilisasi melemah, persediaan naik dan revisi laba ke bawah |
Skenario-skenario ini menata ketidakpastian. Dengan sendirinya, skenario ini tidak memberikan probabilitas yang andal.
Apa yang Perlu Dipantau Investor Selanjutnya?
Rencana pemantauan yang berguna berfokus pada sekelompok kecil indikator.
- Pendapatan bulanan: Bandingkan kuartal yang sedang berjalan dengan panduan perusahaan memakai mata uang yang konsisten. TSMC menerbitkan pendapatan Oktober sekitar 10 November.
- Margin kotor: Tentukan apakah biaya proses baru stabil seiring produksi matang.
- Margin operasi: Periksa apakah pertumbuhan pendapatan menutup kenaikan beban riset dan beban operasional lainnya.
- Belanja modal: Lacak belanja kas terhadap anggaran tahunan dan anggaran 2027 yang diperkirakan diumumkan bersama hasil Q4 pada Januari.
- Arus kas bebas: Periksa beberapa kuartal, bukan satu periode yang menguntungkan.
- Investasi pelanggan: Pantau penerapan dan utilisasi infrastruktur yang sebenarnya, di samping komitmen belanja yang diumumkan.
- Keekonomian luar negeri: Cari bukti bahwa produktivitas dan harga mengimbangi biaya regional yang lebih tinggi.
- Persediaan dan piutang: Saldo yang naik dapat menjadi peringatan dini bila dibandingkan dengan pertumbuhan pendapatan.
- Revisi laba: Tentukan apakah estimasi analis naik, stabil atau turun setelah pengumuman.
- Kinerja saham relatif: Bandingkan TSM dengan tolok ukur semikonduktor untuk membedakan kelemahan perusahaan dari tekanan sektor.
Interpretasinya bergantung pada bagaimana indikator-indikator ini berpadu.
Saham yang turun dengan estimasi laba yang stabil atau membaik dapat menandakan kompresi valuasi. Saham yang turun disertai utilisasi yang melemah dan pemangkasan laba berulang menunjukkan perubahan operasional yang lebih serius.
Haruskah Investor Membeli TSMC Setelah Laporan Laba?
Kuartal ini memperkuat alasan untuk mempelajari TSMC sebagai kepemilikan jangka panjang. Kuartal ini tidak menjadikannya peluang beli otomatis di harga berapa pun.
Bagi pemegang saham yang sudah ada, pertanyaan pentingnya adalah apakah alasan kepemilikan telah berubah. Penurunan yang sebagian disebabkan kondisi sektor berbeda dengan bukti bahwa kepemimpinan manufaktur atau permintaan pelanggan telah memburuk.
Bagi investor baru, pertanyaannya adalah apakah model laba dan valuasi yang konservatif menawarkan imbal hasil yang memadai.
Proses pengambilan keputusan yang praktis:
- Pilih periode kepemilikan yang realistis.
- Perkirakan laba dalam beberapa kondisi operasional.
- Terapkan rentang kelipatan valuasi.
- Masukkan risiko Taiwan, mata uang dan siklus industri.
- Putuskan seberapa besar ketidakpastian yang dikompensasi oleh harga beli.
- Tinjau kembali tesis ketika bukti operasional baru muncul.
Pembelian bertahap dapat mengurangi ketergantungan pada satu tanggal masuk, tetapi tidak melindungi dari tesis bisnis yang keliru.
Disiplin yang paling berguna adalah menuliskan apa yang akan mengubah keputusan investasi. Itu bisa berupa penurunan margin yang berkelanjutan, investasi pelanggan yang melemah, atau valuasi yang sudah mengasumsikan hasil yang luar biasa menguntungkan.
FAQ: Mengapa Saham TSMC Turun Setelah Laporan Laba Q3?
Mengapa saham TSMC turun meski laba naik 69%?
Laju pertumbuhan membandingkan laba dengan tahun sebelumnya, sedangkan kelebihan dibanding estimasi laba yang dipublikasikan hanya sekitar 2,2%. Saham ini juga menghadapi aksi jual semikonduktor yang lebih luas, tekanan valuasi, dan pertanyaan tentang biaya manufaktur. TSM ditutup turun 1,8% pada 15 Oktober dan turun 2,3% pada 16 Oktober.
Bagaimana biasanya TSM bereaksi terhadap laporan laba?
Dari 20 laporan antara Januari 2022 dan Oktober 2026, ADR naik pada 12 hari laporan dan turun pada 8, dengan median pergerakan +2,65% dan rata-rata pergerakan absolut 3,9%. Hari terbaik adalah +9,8% (Q4 2023 dan Q3 2024); yang terburuk −5,0% (Q2 2023). Tiga laporan terakhir, semuanya pada 2026, diikuti penurunan.
Apakah TSMC meleset dari panduan pendapatan Q3?
Tidak. Pendapatan yang dilaporkan sebesar US$46,72 miliar melampaui batas atas panduan perusahaan sebesar US$44,6–45,8 miliar. Pengungkapan pendapatan bulanan sudah memberi investor gambaran yang cukup jelas tentang kuartal itu sebelum laporan laba.
Apakah TSMC kembali menaikkan belanja modal pada Oktober?
Tidak. Manajemen menegaskan kembali rentang 2026 sebesar US$60–64 miliar. Besarnya anggaran itu dan imbal hasilnya di masa depan tetap menjadi pertanyaan penting meski tanpa kenaikan baru.
Apakah penurunan margin berarti TSMC kehilangan posisi kompetitifnya?
Penurunan kuartalan itu terutama dikaitkan dengan peningkatan produksi 2nm, dengan pabrik luar negeri sebagai beban tambahan. Investor membutuhkan bukti lanjutan tentang yield, utilisasi dan harga sebelum menyimpulkan bahwa hal itu merupakan kerusakan kompetitif yang permanen.
Kapan TSMC melaporkan hasil berikutnya?
TSMC melaporkan hasil kuartal keempat 2026 pada pertengahan Januari 2027; perusahaan mengonfirmasi tanggal pastinya di kalender hubungan investor. Pendapatan bulanan Oktober, November dan Desember terbit lebih dulu, sekitar tanggal 10 setiap bulan berikutnya.
Apakah penurunan pasca-laporan laba merupakan peluang beli?
Mungkin, jika asumsi laba yang konservatif mendukung imbal hasil yang menarik pada harga beli. Harga yang lebih rendah membantu, tetapi investor tetap perlu memperhitungkan intensitas modal, siklus belanja pelanggan dan eksposur geopolitik.
Kesimpulan: Laba yang Kuat Bertemu Pasar yang Lebih Menuntut
Laporan Q3 TSMC menunjukkan pertumbuhan yang substansial dan kemampuan menghasilkan kas yang kuat. Penurunan harga saham mencerminkan serangkaian pertanyaan yang berbeda: seberapa besar pertumbuhan yang sudah diperkirakan, berapa biaya kapasitas manufaktur baru, dan valuasi apa yang layak bagi laba masa depan.
Urutan waktunya sangat penting. Aksi jual dimulai sebelum pengumuman laba, dan sesi reguler Taiwan pada 15 Oktober berakhir sebelum konferensi. ADR AS kemudian diperdagangkan setelah hasil diumumkan di tengah kemunduran semikonduktor yang lebih luas.
Detail keuangannya juga menolak penjelasan negatif yang sederhana. Pendapatan melampaui panduan, proyeksi setahun penuh dinaikkan, dan panduan penjualan kuartal berikutnya menyiratkan ekspansi lebih lanjut. Margin melunak, tetapi persentase margin yang lebih rendah tetap bisa disertai laba dalam dolar yang lebih tinggi. Belanja modal tetap besar, namun anggaran tahunan ditegaskan kembali, bukan dinaikkan.
Tabel 20 kuartal menempatkan reaksi ini dalam proporsinya: penurunan 1,8% lebih kecil daripada rata-rata pergerakan TSM pada hari laporan laba, dan saham ini pernah turun setelah kuartal yang kuat sebelumnya. Bagi investor, peluangnya bergantung pada hubungan antara laba kas masa depan dan harga yang dibayar hari ini.
Anda dapat menjalankan analisis AI multi-model langsung untuk TSM di ruang analisis langsung SimianX, meninjau fundamentalnya di halaman saham TSM, atau menjelajahi lebih banyak tabel referensi di perpustakaan cerita SimianX.
Cara halaman ini diperbarui: setelah setiap laporan kuartalan TSMC (pertengahan Januari, April, Juli dan Oktober), baris baru ditambahkan di bagian atas tabel reaksi dan statistiknya dihitung ulang. Terakhir diperbarui 19 Oktober 2026; pembaruan berikutnya setelah laporan Q4 2026 pada Januari 2027.
Bacaan Terkait
- Saham TSMC 2026: Foundry yang Tak Tergantikan bagi Nvidia
- Earnings Nvidia: Reaksi Saham NVDA Sejak 2016 dalam Tabel
- Saham Chip Anjlok: Semua Bear Market Indeks SOX 1995–2026
- Pembalikan Momentum AI 2026: Saham Semikonduktor Anjlok
- Belanja AI Melonjak: TSMC Konfirmasi Permintaan Nvidia
- Saham SK Hynix Naik 8%: Apakah Supercycle AI Itu Nyata?
- Harga saham Samsung 2026: riwayat harga, laba dan proyeksi
- KOSPI Anjlok 2026 vs Semua Crash Bursa Korea Selatan
- Capex AI 2026: Raksasa Teknologi Habiskan 96% Arus Kasnya
- Lebih banyak tabel referensi di hub topik Sejarah pasar
Referensi
- TSMC — rilis laba Q3 2026 (15 Oktober 2026)
- SEC EDGAR — Form 6-K TSMC, hasil Q3 2026 (15 Oktober 2026)
- SEC EDGAR — Form 6-K TSMC, hasil Q2 2026 dan panduan Q3 (16 Juli 2026)
- SEC EDGAR — indeks dokumen TSMC (semua rilis laba kuartalan sejak 2022)
- TSMC — hasil, panduan dan pustaka dokumen Q3 2026
- TSMC — laporan keuangan Q3 2026
- TSMC — laporan manajemen Q3 2026
- TSMC — presentasi Q3 2026
- TSMC — transkrip panggilan laba Q3 2026
- TSMC — laporan pendapatan September 2026 (8 Oktober 2026)
- TSMC — ikhtisar teknologi 2nm
- TWSE — aturan jam perdagangan
- Reuters via Investing.com — laba Q3 dibanding LSEG SmartEstimate (15 Oktober 2026)
- Reuters via MarketScreener — aksi jual saham teknologi dan chip 15 Oktober (15 Oktober 2026)
- Focus Taiwan — sesi pasar saham Taiwan 15 Oktober
- Focus Taiwan — proyeksi pendapatan dan anggaran modal yang tidak berubah