
 Oleh Muke
Rapor Hari Investor 2026 GXO: Target 2030, Prospek 2027, dan Rekam Jejak di Baliknya
Jawaban singkat: Pada Hari Investor tanggal 16 November 2026, GXO Logistics (NYSE: GXO) menetapkan target 2030 berupa pertumbuhan pendapatan organik lebih dari 7% per tahun pada 2027 hingga 2030, margin EBITA disesuaikan di atas 6,5% (dari 4,1% pada 2025), dan konversi arus kas bebas sebesar 40% hingga 50% dari EBITDA disesuaikan. Prospek awal 2027 memperkirakan pertumbuhan organik di atas 5,5% dan margin EBITDA disesuaikan di atas 7,1%. GXO juga menjanjikan kapasitas pembelian kembali saham (buyback) sekitar US$1 miliar hingga 2030 dan rasio leverage bersih sekitar 2,0 kali. Saham ditutup di US$57,20, naik 4,70%, pada hari ketika SPDR S&P 500 ETF (SPY) turun 1,91%. Konteksnya penting: GXO meleset dari sebagian besar target 2027 yang ditetapkan pada Hari Investor pertamanya pada Januari 2023, dan sejak itu sahamnya hanya naik 16,8%, dibandingkan 87,1% untuk SPY.
Halaman ini menilai target-target baru tersebut dengan tujuh metrik: pertumbuhan organik, kontrak baru dan konversi pipeline, margin EBITA disesuaikan, penghematan dari produktivitas, konversi arus kas bebas, leverage, serta pengembalian modal kepada pemegang saham. Untuk setiap metrik, kami membandingkan posisi GXO saat ini, apa yang dijanjikan manajemen pada 16 November, dan apa yang telah dicapai perusahaan terhadap rencana jangka panjang sebelumnya.
Diperbarui 16 November 2026, setelah penutupan pasar AS. Sumber: siaran pers dan presentasi Hari Investor GXO (Form 8-K, Exhibit 99.1 dan 99.2), laporan kinerja kuartalan GXO yang diajukan di SEC EDGAR, serta harga harian dari Polygon.io yang dicocokkan dengan Nasdaq.com. Angka bertanda "perhitungan SimianX" adalah hasil hitungan kami; selebihnya dilaporkan oleh perusahaan. EBITDA disesuaikan, EBITA disesuaikan, pertumbuhan organik, arus kas bebas, konversi arus kas bebas, dan ROIC adalah ukuran non-GAAP sesuai definisi GXO.
Apa yang Diumumkan GXO pada Hari Investor 2026
GXO mengajukan siaran pers Hari Investor dan presentasi setebal 86 slide ke SEC pada pukul 8.57 pagi waktu bagian timur AS (ET) tanggal 16 November, sesaat sebelum acara pukul 9.00 pagi di Bursa Efek New York (New York Stock Exchange). CEO Patrick Kelleher, CFO Mark Suchinski, dan tim kepemimpinan memaparkan rencana tersebut dengan judul "A New Playbook for Growth" (Strategi Baru untuk Pertumbuhan).
"Target keuangan multitahun yang kami perkenalkan hari ini mencerminkan keyakinan kami dalam menciptakan nilai pemegang saham yang tahan lama dan terus berlipat hingga akhir dekade ini," kata Kelleher dalam siaran pers tersebut.
| Metrik | Realisasi 2025 | Proyeksi 2026 (ditegaskan ulang 3 Nov) | Prospek awal 2027 | Target 2030 |
|---|---|---|---|---|
| Pertumbuhan pendapatan organik | 3,9% | 4% hingga 5% | Di atas 5,5% | Di atas 7% per tahun, 2027-2030 |
| Margin EBITDA disesuaikan | 6,7% | Tidak diberikan (EBITDA disesuaikan US$945 juta-US$965 juta) | Di atas 7,1% | Tidak diberikan |
| Margin EBITA disesuaikan | 4,1% | 4,2% hingga 4,3% | Di atas 4,5% | Di atas 6,5% |
| Konversi arus kas bebas (FCF / EBITDA disesuaikan) | 29,4% | 30% hingga 40% | Tidak diberikan | 40% hingga 50% |
| EPS terdilusi disesuaikan | US$2,51 | US$2,95 hingga US$3,15 | Tidak diberikan | Di atas 20% per tahun, 2025-2030 |
| ROIC, termasuk goodwill dan aset takberwujud | 9% | Tidak diberikan | Tidak diberikan | Lebih dari 500 bp di atas 2025 |
| Rasio leverage bersih | 2,5 kali | 2,7 kali per 30 Sep 2026 | Pinjaman berjangka US$275 juta dilunasi pada semester I 2027 | Sekitar 2,0 kali seiring waktu |
Sumber: siaran pers dan presentasi Hari Investor GXO (Form 8-K, 16 Nov 2026); hasil Q4 2025 dan Q3 2026 GXO. Margin EBITDA disesuaikan 2025 (US$881 juta dari pendapatan US$13,178 miliar) adalah perhitungan SimianX.
Ada dua perubahan definisi yang mudah terlewat, padahal penting untuk membaca target-target baru ini.
Pertama, margin utama beralih dari EBITDA disesuaikan ke EBITA disesuaikan. EBITA disesuaikan sudah dibebani depresiasi dan hanya mengecualikan amortisasi aset takberwujud hasil akuisisi, sehingga ikut menangkap biaya robot, konveyor, dan perangkat lunak yang sedang dipasang GXO. Itu menjadikannya tolok ukur yang lebih ketat bagi rencana yang bertumpu pada otomatisasi. GXO memproyeksikan beban depresiasi 2027 sebesar US$370 juta hingga US$390 juta.
Kedua, ROIC didefinisikan ulang. "ROIC operasional" yang dilaporkan GXO sejak spin-off (pemisahan dari induknya) tidak memasukkan goodwill dan aset takberwujud; angkanya 45,6% untuk dua belas bulan hingga 30 September 2026. Ukuran baru memasukkan goodwill dan aset takberwujud serta mengecualikan sewa operasi. Dengan dasar itu, ROIC 2025 adalah 9%, dan targetnya adalah menambah lebih dari 500 basis poin pada 2030.
Reaksi Saham GXO pada Hari Investor
GXO dibuka di US$55,52, naik 1,6% dari harga penutupan 13 November sebesar US$54,63. Saham diperdagangkan di kisaran US$54,53 hingga US$57,66 dan menutup sesi reguler di US$57,20, naik US$2,57 atau 4,70%, menurut harga penutupan resmi pukul 4.00 sore di Nasdaq.com. Batang harian Polygon.io untuk hari yang sama menunjukkan US$57,16, empat sen lebih rendah; harga penutupan resminya adalah US$57,20. Sekitar 2,55 juta saham berpindah tangan, kira-kira 1,7 kali rata-rata 20 sesi (volume konsolidasi Polygon.io).
Pasar secara umum melemah: SPY ditutup di US$739,96, turun 1,91%, sehingga GXO mengungguli pasar sebesar 6,6 poin persentase. Hari Investor memperpanjang reli yang dimulai sejak laporan kuartal ketiga. GXO naik 9,48% pada 4 November, sesi setelah rilis Q3, dan telah menguat 9,9% dari harga penutupan US$52,03 pada 3 November. Meski begitu, saham masih 12,8% di bawah penutupan tertinggi 52 minggu di US$65,59 (20 Februari 2026) dan 29,5% di atas penutupan terendah 52 minggu di US$44,17 (24 September 2026). Sejak awal tahun, saham naik 8,7%, hampir sama persis dengan kenaikan SPY sebesar 8,5%.
Sekilas 7 Metrik
| # | Metrik | Angka terbaru | Target GXO pada 16 Nov | Yang harus berubah |
|---|---|---|---|---|
| 1 | Pertumbuhan pendapatan organik | 6,4% pada Q3 2026; 4,7% untuk sembilan bulan pertama | Di atas 5,5% pada 2027; di atas 7% per tahun pada 2027-2030 | Pertumbuhan rata-rata 2,9% per tahun pada 2023-2025 (perhitungan SimianX) |
| 2 | Kontrak baru dan pipeline | Pipeline rekor US$3,1 miliar; kontrak baru US$1,01 miliar dalam sembilan bulan pertama, naik 24% | Lebih dari US$850 juta pendapatan tahun berikutnya sudah terkunci saat memasuki 2027 | Baru US$630 juta yang terkunci untuk 2027 per 30 Sep |
| 3 | Margin EBITA disesuaikan | 4,1% pada 2025; 3,9% dalam sembilan bulan pertama 2026 | Di atas 4,5% pada 2027; di atas 6,5% pada 2030 | Ekspansi setidaknya 240 bp |
| 4 | Penghematan produktivitas | Sistem manajemen tenaga kerja (LMS) dan GXO IQ dalam tahap awal implementasi | Penghematan EBITA bersih run-rate US$240 juta-US$310 juta, 2027-2030 | LMS di 300+ lokasi dan GXO IQ di 400+ lokasi pada 2030 |
| 5 | Konversi arus kas bebas | 29,4% pada 2025 (12,5% tanpa penjualan aset, perhitungan SimianX) | 30% hingga 40% pada 2026; 40% hingga 50% pada 2030 | Q4 2026 harus menghasilkan FCF US$218 juta-US$320 juta |
| 6 | Leverage bersih | 2,7 kali per 30 Sep 2026 | Sekitar 2,0 kali; peringkat layak investasi (investment grade) | Penurunan leverage sekitar 0,7 kali |
| 7 | Buyback, ROIC, EPS | US$100 juta saham dibeli kembali pada 2026; ROIC 9%; EPS disesuaikan US$2,51 pada 2025 | Buyback sekitar US$1 miliar hingga 2030; pertumbuhan EPS disesuaikan di atas 20% per tahun | EPS disesuaikan sekitar US$6,25 atau lebih pada 2030 (perhitungan SimianX) |
Sumber: laporan resmi GXO. Rata-rata pertumbuhan 2023-2025 dan angka EPS 2030 (US$2,51 tumbuh majemuk 20% selama lima tahun) adalah perhitungan SimianX.
Metrik 1: Pertumbuhan Pendapatan Organik
Pertumbuhan organik mengeluarkan dampak pergerakan kurs dan akuisisi. Hal ini penting bagi GXO karena perusahaan mengakuisisi grup logistik Inggris Wincanton pada 29 April 2024 dan memiliki basis pendapatan besar dalam pound sterling dan euro. Pertumbuhan organik GXO mencapai 15,4% pada 2022, lalu melambat menjadi 2,3% pada 2023, 2,5% pada 2024, dan 3,9% pada 2025. Angkanya mencapai 4,7% dalam sembilan bulan pertama 2026, dan 6,4% yang dibukukan pada kuartal ketiga merupakan laju tercepat perusahaan dalam lebih dari tiga tahun.
Rencana baru menuntut lompatan besar. Presentasi GXO memaparkan jalur pertumbuhan pendapatan sebesar 4% hingga 5% pada 2026, di atas 5,5% pada 2027, dan di atas 7% per tahun pada 2027 hingga 2030. Tidak ada satu kuartal pun yang mencapai 7% sejak kuartal keempat 2022 (7,5%).
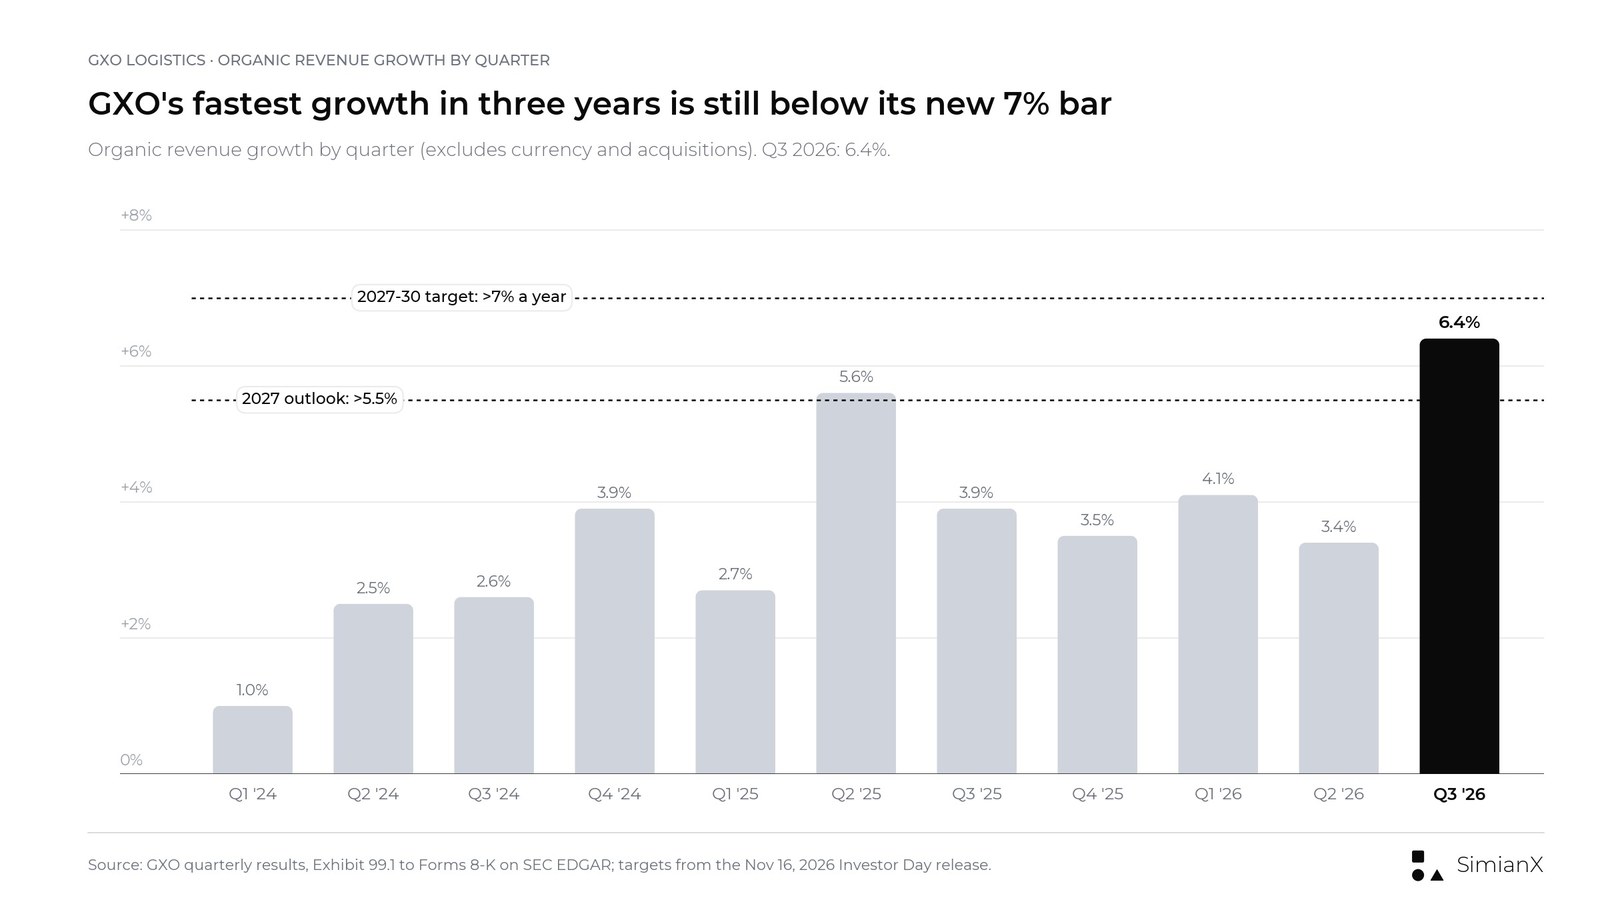
Pertumbuhan organik GXO per kuartal. Q3 2026 sebesar 6,4% adalah kuartal terbaik dalam tiga tahun, tetapi masih di bawah target baru 7%.
GXO menyebut lima pendorong: pasar pergudangan yang ukurannya diperkirakan sekitar US$1,1 triliun dan tumbuh sekitar 6% per tahun (riset pihak ketiga yang dikutip perusahaan); alih daya (sekitar 70% pasar masih dikelola sendiri oleh perusahaan pemilik barang); vertikal strategis seperti pusat data, kedirgantaraan dan pertahanan, serta ilmu hayati; perebutan pangsa pasar di Amerika Utara; dan peluang "wallet share", yakni memperbesar porsi belanja logistik pelanggan yang sudah ada, senilai lebih dari US$30 miliar. Pendapatan yang hilang karena pelanggan berhenti (churn) dan pemangkasan portofolio bekerja melawan pendorong-pendorong tersebut.
Amerika Utara adalah faktor penentu, dan presentasi GXO sendiri terus terang soal ini. Pendapatan organik di AS tumbuh dengan laju majemuk tahunan 1,4% dari 2022 hingga 2025, dibandingkan 4,4% untuk pasar Amerika Utara. Amerika Utara menyumbang 24% pendapatan 2025, sedangkan Inggris 48%. Bukti awal dari tim komersial baru lebih kuat: kontrak baru di Amerika Utara naik 52% dalam sembilan bulan pertama 2026, dan pipeline Amerika Utara naik 87% secara tahunan pada kuartal ketiga.
Yang perlu dicermati: apakah pertumbuhan organik kuartalan bertahan di atas 5,5% sepanjang 2027. Satu kuartal yang kuat belum membentuk tren 7%.
Metrik 2: Kontrak Baru dan Konversi Pipeline
| Indikator | Q3 2025 | Q3 2026 |
|---|---|---|
| Kontrak baru dalam kuartal | US$280 juta | US$375 juta (+34%) |
| Kontrak baru, sembilan bulan pertama | US$814 juta | US$1.013 juta (+24%) |
| Pipeline penjualan | US$2,3 miliar | US$3,1 miliar |
| Porsi Amerika Utara dalam pipeline | 31% | 43% |
| Tambahan pendapatan tahun berikutnya yang terkunci per 30 Sep | US$690 juta (untuk 2026) | US$630 juta (untuk 2027) |
Sumber: presentasi hasil Q3 2026 GXO (Form 8-K, 3 Nov 2026). Nilai kontrak baru adalah pendapatan tahunan dengan kurs akhir kuartal.
Pipeline penjualan (daftar calon kontrak yang sedang dinegosiasikan) adalah perbaikan paling kasatmata di bawah tim manajemen baru: US$3,1 miliar pada akhir September, naik dari US$2,3 miliar setahun sebelumnya. Sekitar 40% kontrak baru 2026 berasal dari vertikal pertumbuhan strategis GXO: kedirgantaraan dan pertahanan, teknologi dan pusat data, industri, serta ilmu hayati.
Namun, ada ganjalan soal waktu. Per 30 September, GXO telah mengunci tambahan pendapatan 2027 sebesar US$630 juta dari kontrak yang sudah dimenangkan, lebih rendah dari US$690 juta yang terkunci untuk 2026 pada titik yang sama setahun sebelumnya, padahal kontrak baru naik 34%. Pada Hari Investor, perusahaan mengatakan pihaknya memperkirakan akan memasuki 2027 dengan lebih dari US$850 juta pendapatan tahun berikutnya yang sudah terkunci, atau lebih dari 6% pendapatan tahun sebelumnya. Sebagai perbandingan, angkanya US$568 juta saat memasuki 2024, US$627 juta saat memasuki 2025, dan US$774 juta saat memasuki 2026. Untuk naik dari US$630 juta ke lebih dari US$850 juta, dibutuhkan sekitar US$220 juta tambahan pendapatan 2027 dari kontrak yang diteken pada kuartal keempat (perhitungan SimianX).
Retensi adalah separuh lain dari hitungannya. GXO menyebut retensi pendapatannya sekitar 95%, artinya sekitar lima poin pendapatan harus digantikan setiap tahun sebelum pertumbuhan bersih apa pun terlihat. Bisnis baru yang terkunci di atas 6% pendapatan hanya akan menjadi pertumbuhan organik di atas 5,5% jika volume dengan pelanggan lama juga tumbuh.
Yang perlu dicermati: angka pendapatan tahun berikutnya yang terkunci, yang akan dilaporkan GXO bersama hasil kuartal keempat. Angka di atas US$850 juta akan menegaskan prospek; angka di sekitar US$700 juta tidak.
Metrik 3: Margin EBITA Disesuaikan
Inilah angka sentral rencana tersebut. EBITA disesuaikan pada 2025 sebesar US$543 juta, atau margin 4,1% dari pendapatan US$13,178 miliar. GXO memproyeksikan 4,2% hingga 4,3% untuk 2026, di atas 4,5% untuk 2027, dan di atas 6,5% untuk 2030, yakni ekspansi lebih dari 240 basis poin.
Selama sembilan bulan pertama 2026, margin berada di 3,9%, tidak berubah dari setahun sebelumnya. Pada kuartal ketiga, margin turun ke 4,5% dari 4,8%. Itu masalah yang sama dengan yang terlihat pada EBITDA disesuaikan dalam hasil kuartal ketiga: pendapatan tumbuh 5,7%, tetapi EBITDA disesuaikan stagnan di US$251 juta dan margin EBITDA disesuaikan turun ke 7,0% dari 7,4%.
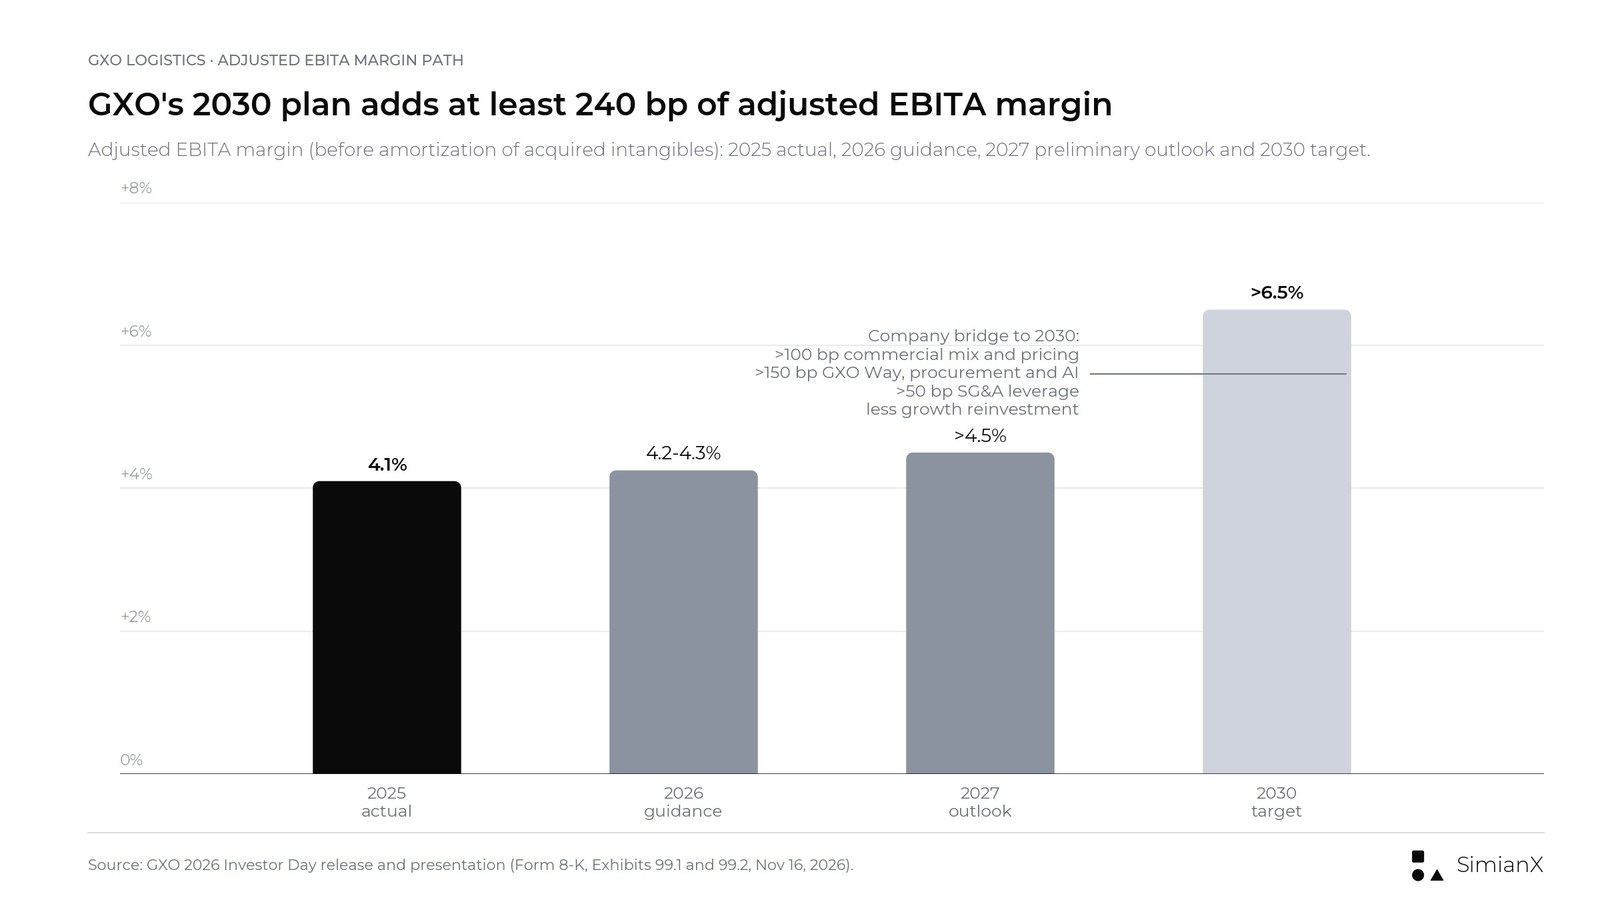
Jalur margin EBITA disesuaikan GXO dari realisasi 2025 hingga target 2030, beserta jembatan margin versi perusahaan.
Presentasi GXO membagi ekspansi tersebut menjadi empat bagian:
- Lebih dari 100 bp dari langkah komersial: pergeseran bauran ke vertikal bermargin lebih tinggi dan ke Amerika Utara, penetapan harga yang disiplin pada kontrak baru dan perpanjangan, serta keluar dari atau menetapkan ulang harga kontrak berimbal hasil rendah.
- Lebih dari 150 bp dari GXO Way dan teknologi: sistem manajemen tenaga kerja, pengadaan global, otomatisasi, dan AI gudang (Metrik 4).
- Lebih dari 50 bp dari leverage SG&A: layanan bersama dan AI di back office, termasuk rencana memangkas jumlah sistem manajemen gudang (WMS) dari 30 menjadi 4 dan sistem perencanaan sumber daya perusahaan (ERP) dari 8 menjadi 1 pada 2030.
- Dikurangi investasi ulang untuk pertumbuhan, sehingga ekspansi bersihnya lebih dari 240 bp.
Sejarah yang lebih panjang menjelaskan munculnya skeptisisme. Berdasarkan EBITDA disesuaikan, margin GXO adalah 7,7% pada 2021 dan 8,1% pada 2022, lalu turun menjadi 7,6% pada 2023, 7,0% pada 2024, dan 6,7% pada 2025 (perhitungan SimianX dari angka yang dilaporkan). Prospek 2027 di atas 7,1% hanya akan mengembalikannya kira-kira ke level 2024.
Yang perlu dicermati: margin EBITA disesuaikan setahun penuh 2026. Hasil dalam kisaran 4,2% hingga 4,3% akan menjadi langkah pertama di jalur baru; hasil di 4,1% atau lebih rendah berarti titik awal menuju sasaran 2027 menjadi lebih jauh.
Metrik 4: GXO Way, LMS, dan GXO IQ
Program produktivitas adalah bagian paling konkret dari rencana ini, dan untuk pertama kalinya GXO melekatkan target dalam dolar pada setiap pengungkit.
| Pengungkit | Penghematan EBITA bersih run-rate, 2027-2030 | Total peluang (estimasi manajemen) |
|---|---|---|
| Sistem manajemen tenaga kerja (LMS) | US$70 juta-US$90 juta | Sekitar US$270 juta |
| Pengadaan global | US$50 juta-US$70 juta | Sepenuhnya tercakup dalam rencana |
| Otomatisasi, AI gudang, dan teknologi adaptif | US$50 juta-US$70 juta | Sekitar US$230 juta |
| Pengungkit GXO Way lainnya | US$70 juta-US$80 juta | Sekitar US$200 juta |
| Total | US$240 juta-US$310 juta | Sekitar US$700 juta |
Sumber: presentasi Hari Investor 2026 GXO. GXO menyatakan total peluang adalah estimasi manajemen, bukan panduan keuangan. Pengungkit lain mencakup peninjauan kontrak, peralatan penanganan material (seperti forklift), kematangan lokasi, layanan bisnis global, dan biaya utilitas.
Sistem tenaga kerja adalah pengungkit tunggal terbesar karena tenaga kerja menyumbang sekitar 60% biaya pergudangan GXO. Saat ini perusahaan belum memiliki sistem yang terstandardisasi dan masih memantau sebagian besar produktivitasnya dengan spreadsheet. GXO berencana menerapkan satu LMS (perangkat lunak untuk mengukur dan mengelola produktivitas pekerja gudang) di sekitar 80 lokasi pada 2027, sekitar 210 pada 2028, sekitar 280 pada 2029, dan lebih dari 300 pada 2030, mencakup belanja tenaga kerja yang dapat dioptimalkan sekitar US$5 miliar. GXO menyatakan lokasi yang menjalankan LMS 5% hingga 15% lebih efisien dalam penggunaan tenaga kerja dibandingkan lokasi tanpa LMS. Program pengadaan menyasar belanja tahunan yang dapat dioptimalkan sekitar US$6 miliar.
GXO IQ, platform gudang berbasis AI milik perusahaan, sudah beroperasi di ketiga kawasan sejak kuartal pertama 2026, dengan target penerapan di sekitar 50 lokasi tahun ini. Rencana baru menargetkan sekitar 120 lokasi beroperasi pada akhir 2027 dan lebih dari 400 pada akhir 2030. Presentasi itu juga memuat sesi bincang santai (fireside chat) tentang robot humanoid bersama pemasok Apptronik; GXO memperkirakan biaya robot humanoid akan turun tajam dan masa pengembalian investasinya dibandingkan tenaga kerja manusia diperkirakan satu hingga dua tahun. Robotika humanoid telah menjadi tema pasar tersendiri, seperti ditunjukkan oleh IPO Unitree.
Pemeriksaan silang yang berguna: penghematan US$240 juta hingga US$310 juta dari pendapatan sekitar US$14 miliar setara dengan sekitar 170 hingga 220 basis poin margin (perhitungan SimianX), sejalan dengan "lebih dari 150 bp" yang diatribusikan GXO kepada GXO Way dan teknologi.
Yang perlu dicermati: jumlah lokasi LMS dan penghematan yang benar-benar terealisasi dalam laporan kuartalan. GXO tidak memberikan rincian waktu penghematan per tahun.
Metrik 5: Konversi Arus Kas Bebas
GXO mendefinisikan arus kas bebas sebagai arus kas dari operasi dikurangi belanja modal ditambah hasil penjualan properti dan peralatan, dan konversi arus kas bebas sebagai arus kas bebas dibagi EBITDA disesuaikan, bukan dibagi laba bersih. Kedua definisi itu penting untuk membaca angka-angka di bawah ini.
| Tahun | Arus kas operasi | Belanja modal | Hasil penjualan aset | Arus kas bebas | Konversi (dilaporkan) | Konversi tanpa penjualan aset |
|---|---|---|---|---|---|---|
| 2021 | US$455 juta | US$250 juta | US$11 juta | US$216 juta | Di atas 30% | 33,6% |
| 2022 | US$542 juta | US$342 juta | US$40 juta | US$240 juta | 33,0% | 27,5% |
| 2023 | US$558 juta | US$274 juta | US$18 juta | US$302 juta | 40,8% | 38,3% |
| 2024 | US$549 juta | US$359 juta | US$61 juta | US$251 juta | 30,8% | 23,3% |
| 2025 | US$434 juta | US$324 juta | US$149 juta | US$259 juta | 29,4% | 12,5% |
| 9 bulan 2026 | US$263 juta | US$204 juta | US$7 juta | US$66 juta | Tidak bermakna | Tidak bermakna |
Sumber: rekonsiliasi arus kas bebas GXO dalam rilis hasil kuartal keempat dan Q3 2026. Kolom terakhir, (arus kas operasi dikurangi belanja modal) dibagi EBITDA disesuaikan, adalah perhitungan SimianX.
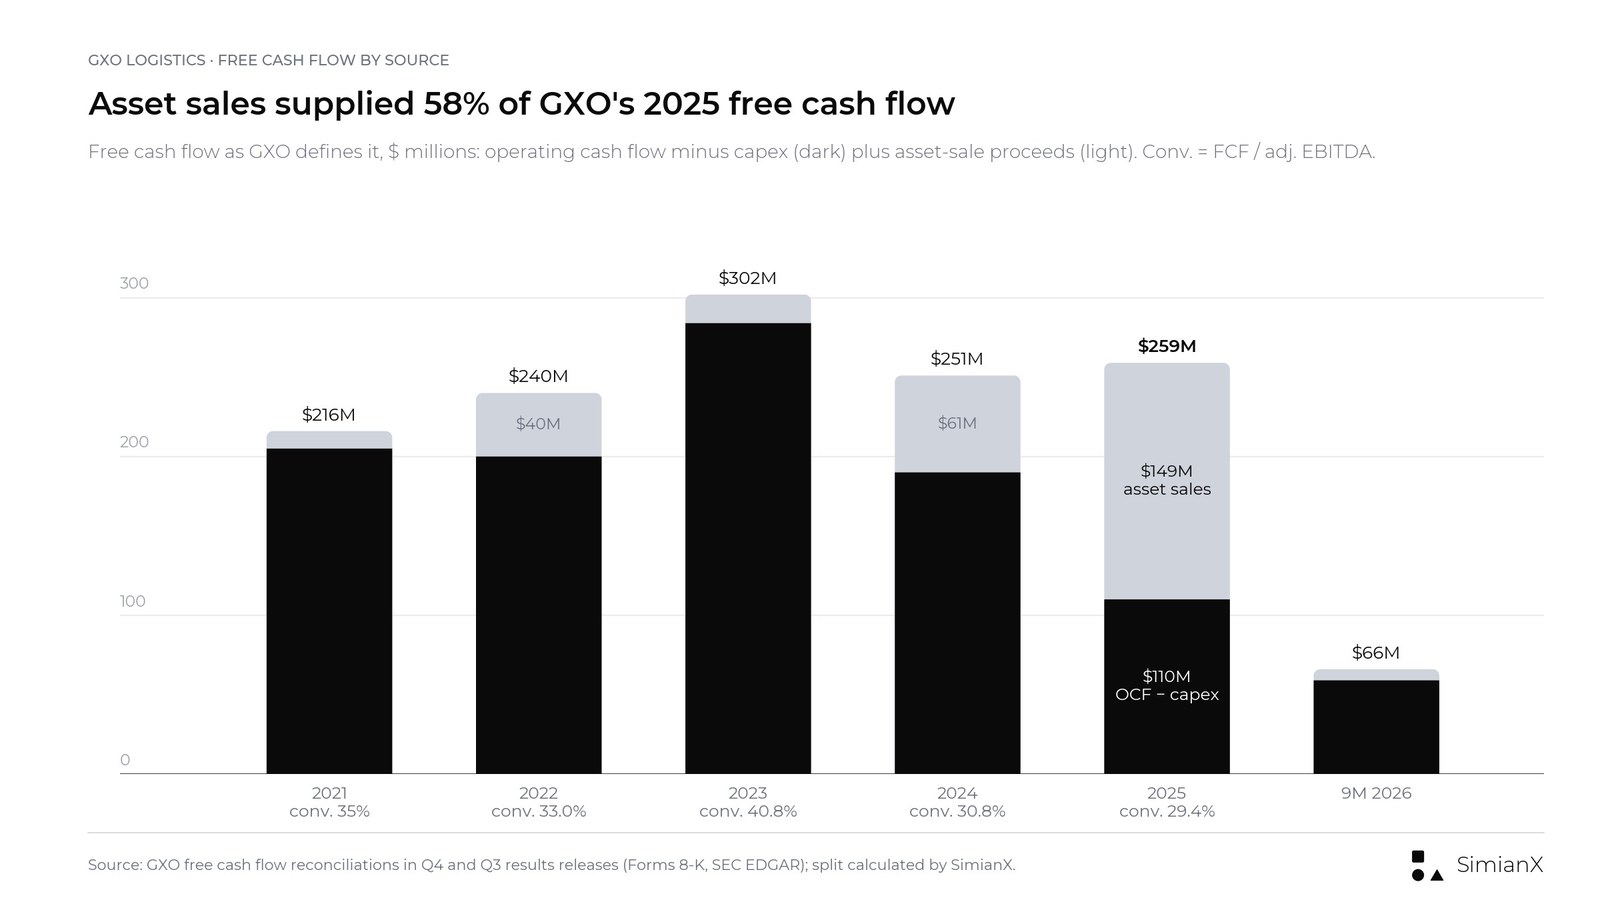
Pada 2025, US$149 juta dari arus kas bebas GXO sebesar US$259 juta berasal dari penjualan properti dan peralatan.
Penjualan aset juga menjelaskan kuartal ketiga. Arus kas bebas turun menjadi US$85 juta dari US$187 juta, tetapi kuartal ketiga 2025 mencakup hasil penjualan aset sebesar US$99 juta, dibandingkan US$3 juta tahun ini. Sebelum hasil penjualan tersebut, arus kas operasi dikurangi belanja modal adalah US$82 juta berbanding US$88 juta. Untuk sembilan bulan pertama, angka ini membaik menjadi US$59 juta dari minus US$5 juta. Tekanan sebenarnya ada pada arus kas operasi, yang turun US$76 juta dalam kuartal tersebut karena piutang usaha membengkak: laporan arus kas sembilan bulan GXO menunjukkan arus kas keluar dari piutang sebesar US$215 juta, dibandingkan US$76 juta setahun sebelumnya.
Proyeksi 2026 menuntut kuartal keempat yang berat. Konversi 30% hingga 40% dari EBITDA disesuaikan US$945 juta hingga US$965 juta berarti arus kas bebas US$284 juta hingga US$386 juta untuk setahun. Dengan US$66 juta yang dihasilkan hingga September, kuartal keempat harus menghasilkan US$218 juta hingga US$320 juta (perhitungan SimianX). Kuartal keempat terbaik GXO sejak spin-off adalah US$163 juta pada 2025, yang mencakup penjualan aset US$48 juta, dan kuartal terbaiknya secara keseluruhan adalah US$191 juta pada Q3 2023.
Untuk 2030, GXO menargetkan konversi 40% hingga 50%. Perusahaan menyebut sekitar 10 poin akan berasal dari modal kerja (syarat pembayaran standar, penagihan dan penerimaan kas yang lebih cepat, serta kontrak yang dirancang agar pelanggan membayar lebih cepat), belanja modal yang dijaga pada 2% hingga 3% dari pendapatan (2,5% pada 2025 dan sekitar 2,0% dalam sembilan bulan pertama 2026, perhitungan SimianX), serta turunnya biaya kas satu kali seiring rampungnya integrasi Wincanton. Dengan konversi di atas 40%, GXO memproyeksikan arus kas operasi kumulatif lebih dari US$3,5 miliar pada 2027 hingga 2030, belanja modal sekitar US$1,5 miliar, dan arus kas bebas lebih dari US$2,0 miliar.
Yang perlu dicermati: arus kas bebas kuartal keempat 2026 dan berapa banyak yang berasal dari penjualan aset.
Metrik 6: Leverage Bersih dan Neraca
Per 30 September 2026, GXO memiliki kas US$340 juta, total utang US$2,818 miliar (termasuk US$497 juta sewa pembiayaan dan utang lainnya), dan utang bersih US$2,480 miliar. Berdasarkan EBITDA disesuaikan dua belas bulan terakhir sebesar US$925 juta, leverage bersih mencapai 2,7 kali. Kas turun dari US$854 juta pada akhir 2025 setelah pelunasan utang US$401 juta dan pembelian kembali saham US$102 juta dalam sembilan bulan pertama.
Leverage bertahan di antara 2,5 kali dan 3,1 kali sejak akuisisi Wincanton rampung pada April 2024; pada akhir 2023 angkanya 1,6 kali. Kerangka baru berkomitmen pada neraca berperingkat layak investasi, rasio leverage bersih (utang bersih dibagi EBITDA disesuaikan dua belas bulan terakhir) sekitar 2,0 kali seiring waktu, dan pelunasan pinjaman berjangka US$275 juta pada semester pertama 2027. Dengan EBITDA dua belas bulan terakhir saat ini, 2,0 kali berarti utang bersih sekitar US$1,85 miliar, kira-kira US$630 juta di bawah level September (perhitungan SimianX). Pertumbuhan EBITDA dapat menutup sebagian selisih itu tanpa pengurangan utang.
Yang perlu dicermati: pelunasan pinjaman berjangka pada semester pertama 2027 dan apakah buyback berlanjut selama leverage masih di atas 2,5 kali.
Metrik 7: Buyback, ROIC, dan EPS Disesuaikan
GXO menetapkan urutan prioritas: menginvestasikan 2% hingga 3% pendapatan untuk belanja modal, menjaga neraca berperingkat layak investasi, mengembalikan kelebihan modal kepada pemegang saham, dan melakukan M&A secara selektif hanya di Amerika Utara, Asia Pasifik, atau untuk kapabilitas baru. Angka-angka barunya:
- Buyback: kapasitas sekitar US$1 miliar hingga 2030, lebih dari US$200 juta per tahun, didanai dari arus kas bebas. GXO membeli kembali saham senilai US$100 juta pada 2026 hingga September (2,1 juta saham dengan harga rata-rata US$47,46) dan masih memiliki sisa otorisasi US$200 juta. Dengan 113,0 juta saham beredar, US$1 miliar setara sekitar 15% nilai pasar GXO pada harga penutupan US$57,20 (perhitungan SimianX).
- Kas yang tersedia: slide sumber dan penggunaan dana GXO menunjukkan lebih dari US$1,7 miliar tersedia untuk pengembalian kepada pemegang saham dan M&A selektif pada 2027 hingga 2030, setelah belanja modal dan pinjaman berjangka.
- ROIC: 9% pada 2025 menurut definisi baru, dengan target perbaikan lebih dari 500 bp pada 2030.
- EPS disesuaikan: pertumbuhan di atas 20% per tahun dari 2025 hingga 2030. Dari basis 2025 sebesar US$2,51, itu menyiratkan sekitar US$6,25 atau lebih pada 2030 (perhitungan SimianX). Proyeksi 2026 adalah US$2,95 hingga US$3,15.
EPS disesuaikan adalah area dengan jurang terlebar antara janji dan rekam jejak. GXO membukukan laba per saham disesuaikan US$2,09 pada 2021, US$2,85 pada 2022, US$2,59 pada 2023, US$2,80 pada 2024, dan US$2,51 pada 2025. Empat tahun setelah spin-off, EPS disesuaikan masih di bawah level 2022.
GXO per Kuartal: Q1 2024 hingga Q3 2026
| Kuartal | Pendapatan | Pertumbuhan dilaporkan | Pertumbuhan organik | EBITDA disesuaikan | Margin EBITDA disesuaikan | EPS terdilusi disesuaikan | Arus kas bebas |
|---|---|---|---|---|---|---|---|
| Q1 2024 | US$2.456 juta | 5,7% | 1,0% | US$154 juta | 6,3% | US$0,45 | −US$17 juta |
| Q2 2024 | US$2.846 juta | 18,9% | 2,5% | US$187 juta | 6,6% | US$0,55 | US$31 juta |
| Q3 2024 | US$3.157 juta | 27,8% | 2,6% | US$223 juta | 7,1% | US$0,79 | US$110 juta |
| Q4 2024 | US$3.250 juta | 25,5% | 3,9% | US$251 juta | 7,7% | US$1,00 | US$127 juta |
| Q1 2025 | US$2.977 juta | 21,2% | 2,7% | US$163 juta | 5,5% | US$0,29 | −US$48 juta |
| Q2 2025 | US$3.299 juta | 15,9% | 5,6% | US$212 juta | 6,4% | US$0,57 | −US$43 juta |
| Q3 2025 | US$3.395 juta | 7,5% | 3,9% | US$251 juta | 7,4% | US$0,79 | US$187 juta |
| Q4 2025 | US$3.507 juta | 7,9% | 3,5% | US$255 juta | 7,3% | US$0,87 | US$163 juta |
| Q1 2026 | US$3.298 juta | 10,8% | 4,1% | US$200 juta | 6,1% | US$0,50 | −US$31 juta |
| Q2 2026 | US$3.441 juta | 4,3% | 3,4% | US$219 juta | 6,4% | US$0,59 | US$12 juta |
| Q3 2026 | US$3.590 juta | 5,7% | 6,4% | US$251 juta | 7,0% | US$0,89 | US$85 juta |
Sumber: hasil kuartalan GXO, Exhibit 99.1 pada Form 8-K di SEC EDGAR. Margin Q4 2024 dan Q4 2025 adalah perhitungan SimianX; lainnya sesuai margin yang dilaporkan GXO. Pertumbuhan yang dilaporkan dari Q2 2024 hingga Q1 2025 mencakup Wincanton, yang dikonsolidasikan sejak 29 April 2024. EBITDA disesuaikan Q1 2026 mencakup manfaat bersih tahunan sebesar US$12,5 juta, terutama dari keluarnya lebih awal dari satu lokasi dan waktu pencatatan biaya pemutusan kontrak. Arus kas bebas mencakup hasil penjualan aset sebesar US$99 juta pada Q3 2025, US$48 juta pada Q4 2025, dan US$45 juta pada Q4 2024.
Ada tiga pola yang menonjol. Bisnis ini bersifat musiman, dengan kuartal pertama paling lemah dan kuartal keempat paling kuat, baik untuk margin maupun kas. Pertumbuhan pendapatan yang dilaporkan melebih-lebihkan pertumbuhan riil selama empat kuartal setelah akuisisi Wincanton. Dan margin belum berekspansi: margin EBITDA disesuaikan kuartal ketiga adalah 7,1% pada 2024, 7,4% pada 2025, dan 7,0% pada 2026.
Untuk 2026, proyeksi EBITDA disesuaikan US$945 juta hingga US$965 juta, dibandingkan US$670 juta hingga September, menyiratkan US$275 juta hingga US$295 juta pada kuartal keempat, atau 8% hingga 16% di atas US$255 juta pada Q4 2025 (perhitungan SimianX).
Target Hari Investor 2023 vs Pencapaian GXO
GXO menjadi perusahaan independen pada 2 Agustus 2021, ketika dipisahkan (spin-off) dari XPO menjadi perusahaan tercatat tersendiri, struktur pemisahan yang sama dengan yang kini digunakan FedEx untuk bisnis angkutan barangnya. Pada Hari Investor pertamanya, 12 Januari 2023, CEO saat itu Malcolm Wilson menetapkan target untuk 2027. GXO merevisinya pada 24 April 2024, dengan memasukkan Wincanton dan memangkas angka-angkanya. Perusahaan terakhir kali menegaskan target 2027 dalam presentasi hasil Agustus 2024; rilis hasil berikutnya tidak lagi menyebutnya, dan materi November 2026 menggantikannya dengan prospek 2027 berbasis margin di atas. Patrick Kelleher menjadi CEO pada Agustus 2025.
| Target 2027 (ditetapkan 12 Jan 2023) | Direvisi 24 Apr 2024 | Pencapaian GXO | Penilaian |
|---|---|---|---|
| Pertumbuhan pendapatan organik 8% hingga 12% per tahun, 2021-2027 | Sekitar 10% per tahun, 2024-2027 | 15,4% (2022), 2,3% (2023), 2,5% (2024), 3,9% (2025); sekitar 5,9% per tahun dari 2021 hingga 2025 (perhitungan SimianX) | Meleset |
| Pendapatan sekitar US$17 miliar | US$15,5 miliar hingga US$16,0 miliar | US$13,2 miliar pada 2025, dibantu akuisisi; sekitar US$13,8 miliar dalam dua belas bulan hingga Sep 2026 | Tertinggal |
| EBITDA disesuaikan sekitar US$1,6 miliar (sekitar 17% per tahun dari US$611 juta pada 2021) | US$1,25 miliar hingga US$1,30 miliar (sekitar 15% per tahun dari 2024) | US$881 juta pada 2025; proyeksi US$945 juta hingga US$965 juta untuk 2026 | Meleset |
| Margin EBITDA disesuaikan implisit sekitar 9,4% (perhitungan SimianX) | Sekitar 7,8% hingga 8,4% (perhitungan SimianX) | 6,7% pada 2025; prospek 2027 kini di atas 7,1% | Meleset |
| Konversi arus kas bebas di atas 30% | Di atas 30% | 33,0% (2022), 40,8% (2023), 30,8% (2024), 29,4% (2025) | Sebagian besar tercapai, dibantu penjualan aset |
| Arus kas bebas kumulatif sekitar US$2 miliar, 2021-2027 | Tidak diulang | US$1,27 miliar pada 2021-2025, ditambah US$66 juta dalam sembilan bulan pertama 2026 | Hanya tercapai jika 2026 dan 2027 memenuhi target kasnya |
| ROIC operasional di atas 30% | Di atas 30% | 46% pada 2024; 45,6% dalam dua belas bulan hingga Sep 2026 | Tercapai dengan definisi lama; 9% dengan definisi baru |
| Tidak ditetapkan | Pertumbuhan EPS disesuaikan di atas 15% per tahun, 2024-2027 | US$2,80 (2024), US$2,51 (2025), proyeksi US$2,95 hingga US$3,15 untuk 2026 | Tertinggal |
Sumber: rilis GXO tanggal 12 Jan 2023 dan 24 Apr 2024; rilis hasil tahunan 2022-2026. Margin implisit adalah EBITDA setiap target dibagi angka pendapatannya.
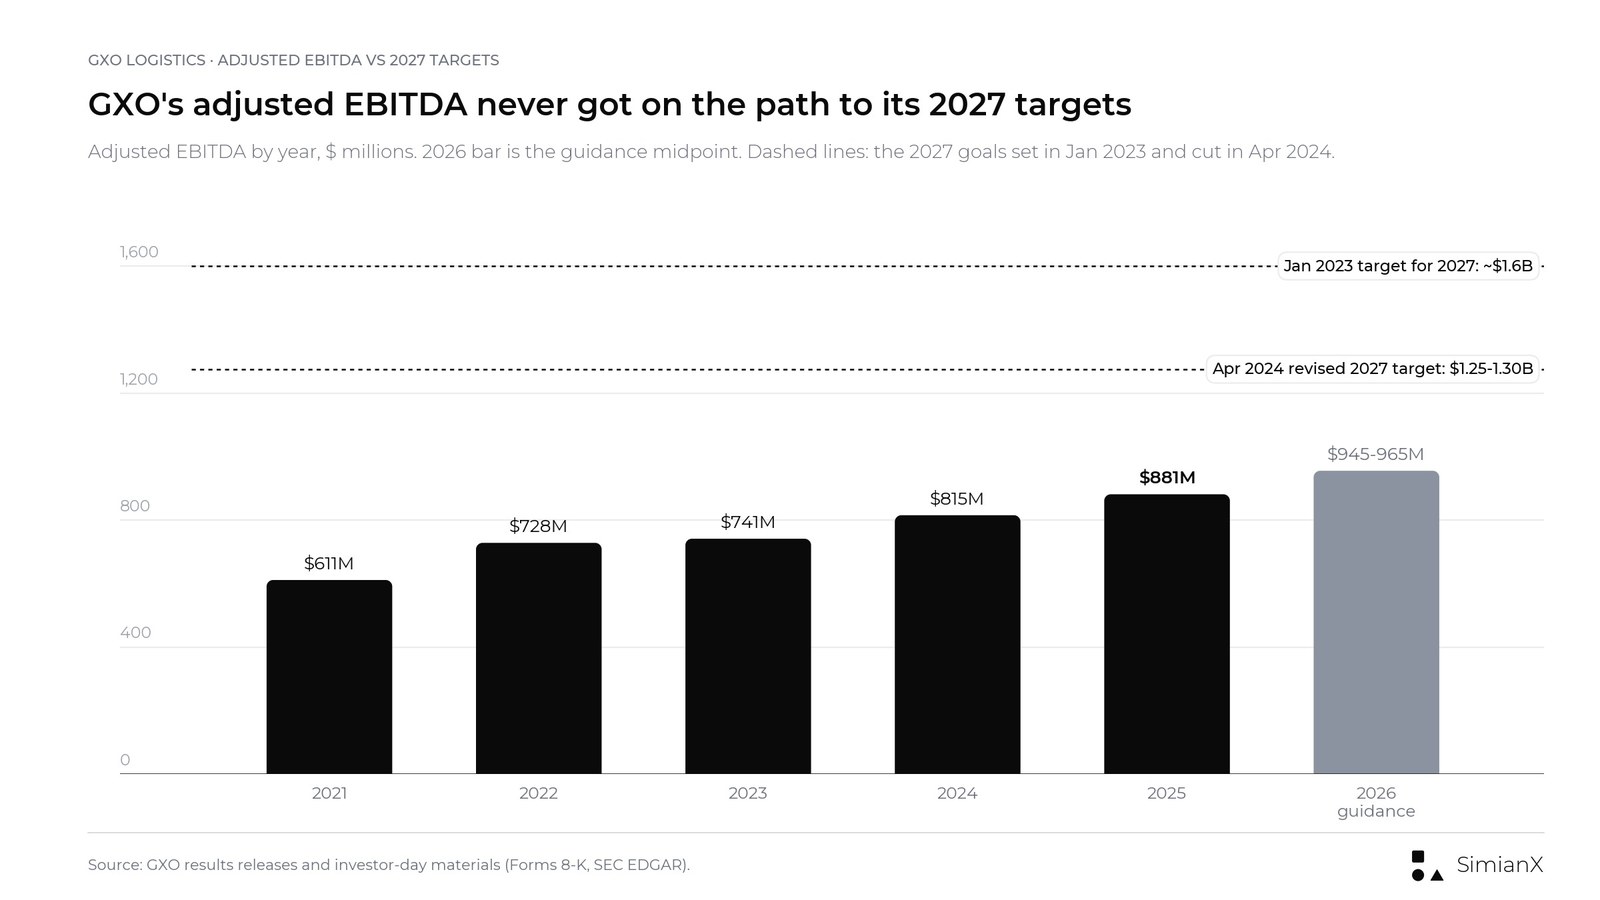
EBITDA disesuaikan GXO tumbuh setiap tahun sejak 2021, tetapi tidak pernah secepat yang dibutuhkan oleh versi mana pun dari target 2027.
Polanya spesifik. GXO mencapai target yang bergantung pada disiplin modal (ROIC operasional dan, sebagian besar, konversi kas) dan meleset dari target yang bergantung pada pertumbuhan dan margin. Seperti halnya target akhir tahun S&P 500 dari Wall Street, rekam jejak proyeksi sebelumnya adalah konteks terbaik untuk menilai proyeksi baru.
Vonis pasar tercermin pada harga saham. GXO ditutup di US$48,96 pada 11 Januari 2023, malam ketika target pertama dirilis, dan naik 5,96% keesokan harinya. Dari penutupan itu hingga 16 November 2026, saham naik 16,8%, sementara SPY naik 87,1% (imbal hasil harga, perhitungan SimianX dari harga penutupan Polygon.io dan Nasdaq.com). Pada hari target 2027 dipangkas, 24 April 2024, saham turun 2,07%.
Riwayat Proyeksi GXO, 2023-2026
| Tahun | Ukuran | Proyeksi awal | Proyeksi akhir | Realisasi |
|---|---|---|---|---|
| 2023 | Pertumbuhan organik | 6% hingga 8% (12 Jan) | 2% hingga 4% (7 Nov) | 2,3% |
| 2023 | EBITDA disesuaikan | US$700 juta-US$730 juta | US$730 juta-US$755 juta | US$741 juta |
| 2023 | EPS terdilusi disesuaikan | US$2,30-US$2,50 (14 Feb) | US$2,55-US$2,65 | US$2,59 |
| 2024 | Pertumbuhan organik | 2% hingga 5% (13 Feb) | 2% hingga 5% | 2,5% |
| 2024 | EBITDA disesuaikan | US$760 juta-US$790 juta | US$805 juta-US$835 juta (dengan Wincanton) | US$815 juta |
| 2024 | EPS terdilusi disesuaikan | US$2,70-US$2,90 | US$2,73-US$2,93 | US$2,80 |
| 2025 | Pertumbuhan organik | 3% hingga 6% (12 Feb) | 3,5% hingga 6,5% | 3,9% |
| 2025 | EBITDA disesuaikan | US$840 juta-US$860 juta | US$865 juta-US$885 juta | US$881 juta |
| 2025 | EPS terdilusi disesuaikan | US$2,40-US$2,60 | US$2,43-US$2,63 | US$2,51 |
| 2026 | Pertumbuhan organik | 4% hingga 5% (10 Feb) | 4% hingga 5% (ditegaskan ulang 3 Nov) | 4,7% hingga Sep |
| 2026 | EBITDA disesuaikan | US$930 juta-US$970 juta | US$945 juta-US$965 juta | US$670 juta hingga Sep |
| 2026 | EPS terdilusi disesuaikan | US$2,85-US$3,15 | US$2,95-US$3,15 | US$1,98 hingga Sep |
| 2026 | Konversi FCF | 30% hingga 40% | 30% hingga 40% | FCF US$66 juta hingga Sep |
Sumber: rilis hasil kuartalan GXO, 2023-2026. Proyeksi konversi FCF pada 2023 sekitar 30%, pada 2024 30% hingga 40%, dan pada 2025 25% hingga 35%; realisasi konversinya 40,8%, 30,8%, dan 29,4%.
Rekam jejak proyeksi itu memiliki pola yang jelas. GXO membukukan EBITDA disesuaikan di dalam kisaran proyeksi akhirnya dalam tiga tahun terakhir, dan di paruh atas kisaran pada 2025. Pertumbuhan organik jatuh di paruh bawah kisaran pada 2023, 2024, dan 2025, dan pada 2023 berakhir jauh di bawah proyeksi awal 6% hingga 8%. Itu pembagian yang sama dengan target jangka panjang: pencapaian laba bisa diandalkan, sementara pertumbuhan pendapatan menjadi mata rantai yang lemah. Rencana 2030 lebih bergantung pada pertumbuhan dibandingkan proyeksi mana pun sebelumnya.
Reaksi Saham GXO terhadap Laporan Keuangan dan Hari Investor
| Sesi | Peristiwa | Penutupan GXO | Pergerakan GXO | Pergerakan SPY | GXO dikurangi SPY |
|---|---|---|---|---|---|
| 12 Jan 2023 | Hari Investor; target 2027 ditetapkan | US$51,88 | +5,96% | +0,36% | +5,6 poin |
| 15 Feb 2023 | Hasil Q4 2022 | US$50,53 | −5,00% | +0,32% | −5,3 poin |
| 10 Mei 2023 | Hasil Q1 2023 | US$54,71 | +2,90% | +0,47% | +2,4 poin |
| 3 Agu 2023 | Hasil Q2 2023 | US$63,54 | −1,75% | −0,29% | −1,5 poin |
| 8 Nov 2023 | Hasil Q3 2023 | US$54,28 | +3,75% | +0,07% | +3,7 poin |
| 14 Feb 2024 | Hasil Q4 2023 | US$54,49 | −1,20% | +0,91% | −2,1 poin |
| 24 Apr 2024 | Hasil awal Q1 2024; target 2027 dipangkas | US$49,10 | −2,07% | −0,05% | −2,0 poin |
| 8 Mei 2024 | Hasil Q1 2024 | US$50,93 | −0,49% | +0,01% | −0,5 poin |
| 6 Agu 2024 | Hasil Q2 2024 | US$47,48 | −3,79% | +0,92% | −4,7 poin |
| 5 Nov 2024 | Hasil Q3 2024 | US$57,70 | −1,54% | +1,21% | −2,8 poin |
| 13 Feb 2025 | Hasil Q4 2024 | US$36,31 | −15,08% | +1,06% | −16,1 poin |
| 8 Mei 2025 | Hasil Q1 2025 | US$39,71 | +4,28% | +0,70% | +3,6 poin |
| 6 Agu 2025 | Hasil Q2 2025 | US$50,49 | +3,08% | +0,77% | +2,3 poin |
| 5 Nov 2025 | Hasil Q3 2025 | US$52,54 | −5,11% | +0,35% | −5,5 poin |
| 11 Feb 2026 | Hasil Q4 2025 | US$63,35 | +9,22% | −0,02% | +9,2 poin |
| 6 Mei 2026 | Hasil Q1 2026 | US$49,91 | +0,12% | +1,39% | −1,3 poin |
| 5 Agu 2026 | Hasil Q2 2026 | US$47,62 | −9,07% | −0,20% | −8,9 poin |
| 4 Nov 2026 | Hasil Q3 2026 | US$56,96 | +9,48% | +1,65% | +7,8 poin |
| 16 Nov 2026 | Hari Investor; target 2030 ditetapkan | US$57,20 | +4,70% | −1,91% | +6,6 poin |
Sumber: harga penutupan harian Polygon.io, dicocokkan dengan Nasdaq.com; angka 16 November menggunakan harga penutupan resmi di Nasdaq.com. Pergerakan dihitung dari penutupan ke penutupan. GXO biasanya melaporkan hasil setelah pasar tutup, sehingga reaksinya terjadi pada sesi berikutnya. Pengecualian: rilis Hari Investor Januari 2023 terbit pada malam sebelumnya, sedangkan hasil awal April 2024 dan laporan Q2 2024 terbit sebelum pasar dibuka, sehingga reaksinya terjadi pada hari yang sama.
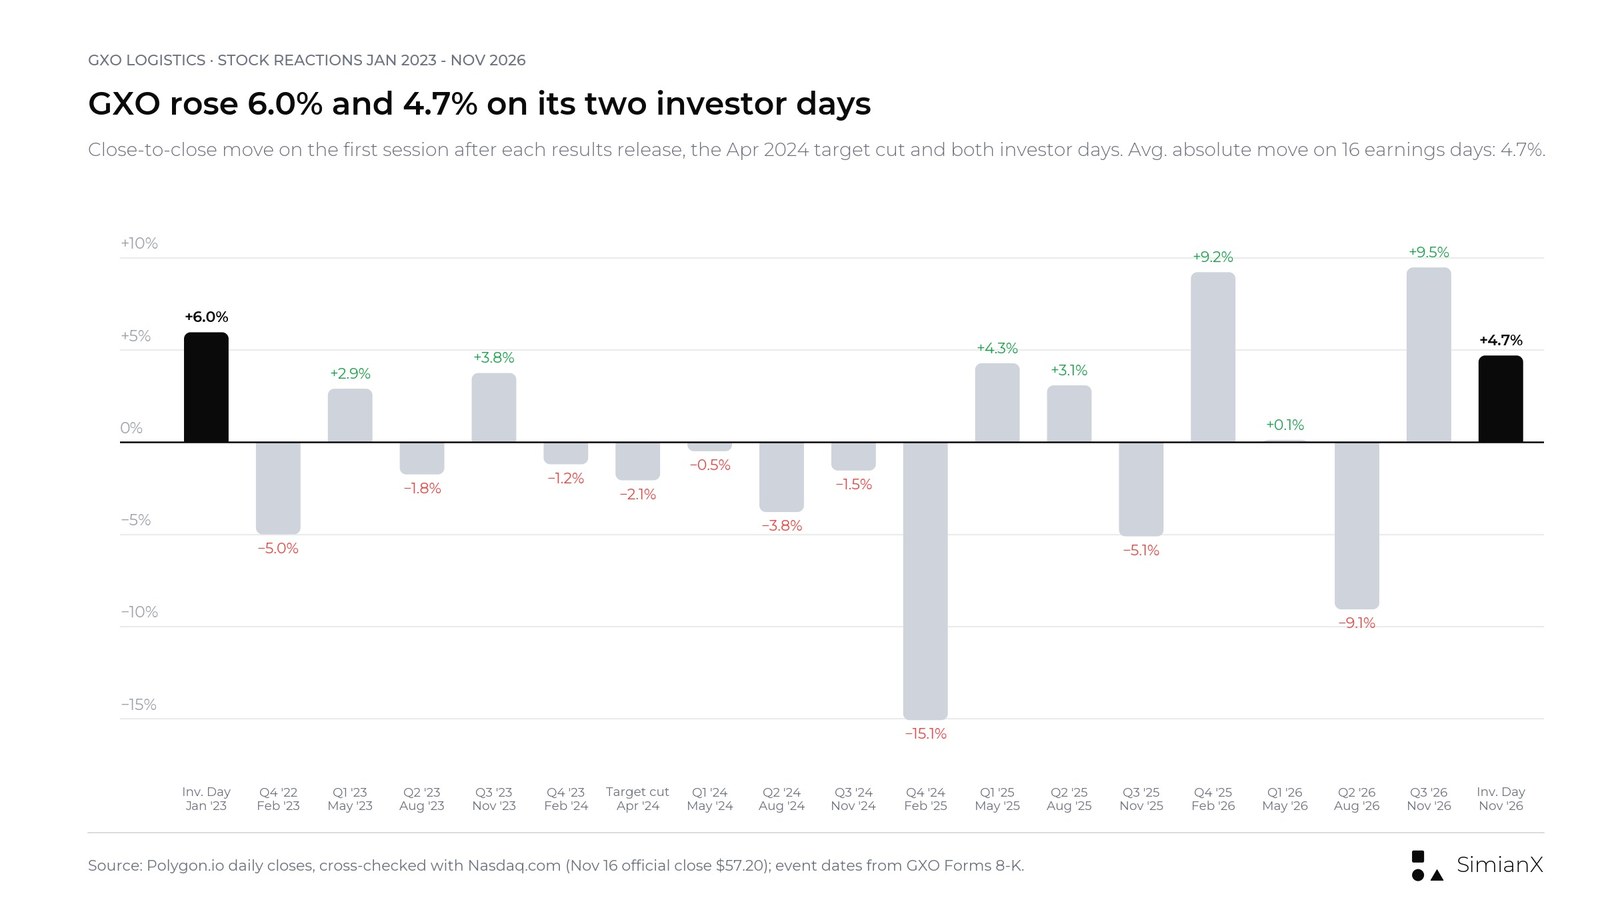
Pergerakan saham GXO dari penutupan ke penutupan pada hari rilis hasil dan Hari Investor sejak Januari 2023.
Dari 16 laporan keuangan sejak Februari 2023, GXO naik tujuh kali dan turun sembilan kali, dengan rata-rata pergerakan absolut 4,7%. Pergerakan terbesar adalah penurunan 15,08% pada 13 Februari 2025, ketika GXO merilis proyeksi 2025 dengan EPS disesuaikan US$2,40 hingga US$2,60, di bawah US$2,80 yang baru saja dilaporkan untuk 2024. Empat laporan terakhir menghasilkan pergerakan +9,2%, +0,1%, −9,1%, dan +9,5%. Kedua Hari Investor mengangkat saham pada hari itu, sebesar 5,96% pada 2023 dan 4,70% pada 2026; kenaikan yang pertama tidak bertahan.
Apa yang Akan Menggerakkan Saham GXO Selanjutnya
| Skenario | Bukti dalam empat hingga enam kuartal ke depan | Kemungkinan interpretasi |
|---|---|---|
| Skenario optimistis (bull case) | FCF Q4 2026 sebesar US$218 juta atau lebih tanpa penjualan aset besar; lebih dari US$850 juta pendapatan 2027 sudah terkunci; pertumbuhan organik kuartalan di atas 5,5% | Pasar mulai memperhitungkan rencana 2030 sebagai rencana yang kredibel |
| Skenario dasar (base case) | Pertumbuhan organik 4% hingga 6%; margin EBITA disesuaikan perlahan mendekati 4,5%; leverage bergeser menuju 2,5 kali | Saham bergerak berdasarkan laba jangka pendek, bukan berdasarkan 2030 |
| Skenario pesimistis (bear case) | Pertumbuhan organik kembali ke sekitar 3%; FCF kembali bersandar pada penjualan aset; implementasi LMS tertinggal dari jadwal | Investor menganggap target 2030 sebagai pengulangan target 2027 |
Ini adalah skenario analitis, bukan target harga atau rekomendasi investasi.
Risiko terhadap Rencana 2030
Konsentrasi di Inggris
Inggris menyumbang 48% pendapatan GXO pada 2025, dan kontrak terbesar perusahaan sepanjang sejarah, dengan National Health Service Supply Chain (unit rantai pasok layanan kesehatan nasional Inggris), memiliki nilai sepanjang masa kontrak sekitar US$2,5 miliar. Permintaan konsumen, biaya tenaga kerja, dan nilai tukar pound di Inggris berpengaruh sangat besar terhadap kinerja keuangan.
Tenaga kerja dan eksekusi
Tenaga kerja menyumbang sekitar 60% biaya pergudangan. Inflasi upah, kekurangan tenaga kerja, dan lambatnya adopsi LMS dapat menggerus penghematan yang menjadi tumpuan rencana ini.
Biaya awal dan waktu konversi pipeline
Kontrak baru membutuhkan lokasi, peralatan, sistem, dan staf sebelum pendapatan masuk. Pipeline yang terkonversi lebih lambat dari rencana akan menunda pertumbuhan dan menekan margin.
Mata uang
Sebagian besar pendapatan diperoleh dalam pound sterling dan euro. Pertumbuhan organik mengecualikan efek kurs, tetapi pendapatan, EBITDA, dan EPS yang dilaporkan tidak.
Leverage dan alokasi modal
Leverage bersih 2,7 kali menyisakan ruang yang lebih sempit dibandingkan 1,6 kali yang ditanggung GXO sebelum Wincanton. Buyback lebih dari US$200 juta per tahun dan penurunan leverage sama-sama mengandalkan arus kas bebas yang sama.
Imbal hasil teknologi
GXO berharap AI, otomatisasi, dan robot humanoid akan meningkatkan produktivitas, tetapi target penghematan adalah estimasi manajemen, dan kurva biaya robot humanoid dalam presentasi hanya bersifat ilustratif.
Pertanyaan yang Sering Diajukan
Kapan Hari Investor GXO 2026 diselenggarakan?
GXO menggelar Hari Investor 2026 pada 16 November 2026 di Bursa Efek New York, mulai pukul 9.00 pagi waktu bagian timur AS. Siaran pers dan presentasinya diajukan ke SEC melalui Form 8-K pada pagi yang sama.
Apa target keuangan GXO untuk 2030?
GXO menargetkan pertumbuhan pendapatan organik di atas 7% per tahun dari 2027 hingga 2030, margin EBITA disesuaikan di atas 6,5% pada 2030 (lebih dari 240 basis poin di atas 4,1% pada 2025), konversi arus kas bebas 40% hingga 50% dari EBITDA disesuaikan, pertumbuhan EPS disesuaikan di atas 20% per tahun dari 2025 hingga 2030, dan ROIC lebih dari 500 basis poin di atas level 2025.
Bagaimana prospek GXO untuk 2027?
Prospek awal 2027 adalah pertumbuhan pendapatan organik di atas 5,5%, margin EBITDA disesuaikan di atas 7,1%, dan margin EBITA disesuaikan di atas 4,5%. GXO juga berencana melunasi pinjaman berjangka US$275 juta pada semester pertama 2027.
Apakah GXO mencapai target Hari Investor 2023?
Sebagian besar tidak. Target Januari 2023 mematok pertumbuhan organik 8% hingga 12% per tahun dan EBITDA disesuaikan sekitar US$1,6 miliar pada 2027. Pertumbuhan organik GXO rata-rata sekitar 2,9% per tahun dari 2023 hingga 2025, dan EBITDA disesuaikan sebesar US$881 juta pada 2025. Target itu dipangkas pada April 2024 dan kini digantikan oleh rencana 2030. GXO memang mencapai target ROIC operasionalnya dan sebagian besar mencapai target konversi kasnya.
Bagaimana reaksi saham GXO terhadap Hari Investor?
GXO ditutup di US$57,20 pada 16 November 2026, naik 4,70%, sementara SPY turun 1,91%. Saham sudah naik 9,48% pada 4 November setelah hasil kuartal ketiga.
Bagaimana GXO menghitung konversi arus kas bebas?
GXO membagi arus kas bebas dengan EBITDA disesuaikan. Arus kas bebas dihitung sebagai arus kas dari operasi dikurangi belanja modal ditambah hasil penjualan properti dan peralatan. Pada 2025, hasil penjualan aset sebesar US$149 juta mencakup 58% dari arus kas bebas US$259 juta.
Bagaimana hasil Q3 2026 GXO?
Pendapatan mencapai US$3,590 miliar, naik 5,7%, dengan pertumbuhan organik 6,4%. EBITDA disesuaikan stagnan di US$251 juta, EPS terdilusi disesuaikan naik menjadi US$0,89 dari US$0,79, dan arus kas bebas sebesar US$85 juta. Kontrak baru mencapai US$375 juta, naik 34%, dan pipeline mencapai rekor US$3,1 miliar.
Kapan GXO melaporkan hasil berikutnya?
GXO belum mengumumkan tanggal rilis hasil kuartal keempat 2026. Tiga laporan kuartal keempat terakhirnya terbit pada 10 Februari 2026, 12 Februari 2025, dan 13 Februari 2024.
Kesimpulan: Rencana Biaya yang Kredibel, Bertumpu pada Rencana Pertumbuhan yang Belum Terbukti
Rencana 2030 lebih spesifik dibandingkan rencana 2023. Rencana ini menyebutkan pengungkitnya, menetapkan nilainya (penghematan bersih US$240 juta hingga US$310 juta), menetapkan tonggak implementasi untuk sistem tenaga kerja dan GXO IQ, serta memakai tolok ukur yang lebih ketat untuk margin (EBITA disesuaikan) dan imbal hasil (ROIC termasuk goodwill). Rencana seperti ini lebih mudah dipantau.
Titik lemahnya sama dengan yang menenggelamkan target 2027: pertumbuhan. GXO meminta investor percaya bahwa perusahaan yang tumbuh organik 2% hingga 4% per tahun pada 2023-2025 akan tumbuh di atas 5,5% pada 2027 dan di atas 7% per tahun sesudahnya. Semua target lain, dari leverage margin hingga arus kas bebas yang mendanai buyback US$1 miliar, bertumpu pada asumsi tersebut.
Titik pemeriksaan berikutnya datang dengan cepat. Hasil kuartal keempat 2026 seharusnya menunjukkan apakah GXO mampu menghasilkan arus kas bebas US$218 juta atau lebih dalam satu kuartal tanpa bersandar pada penjualan aset, dan apakah perusahaan memasuki 2027 dengan lebih dari US$850 juta pendapatan yang sudah terkunci. Dua angka itu akan berbicara lebih banyak tentang rencana 2030 daripada reli Hari Investor.
Artikel ini hanya untuk tujuan riset dan bukan merupakan saran investasi pribadi atau rekomendasi untuk membeli atau menjual efek apa pun.
Bacaan Terkait
- FedEx 2026: Spin-off Freight, Biaya BBM & Saham FDX
- Laba Tetra Tech per Kuartal: Hasil Q4 FY2026 dan TTEK
- Saham Industri Setelah Pemilu Sela AS: Data 1926-2022
- Saham Unitree Usai IPO: Melonjak 460% Lalu Anjlok Separuh
- Prediksi S&P 500 2027: Target Wall Street dan Rekam Jejaknya
Referensi
- GXO: GXO Umumkan Target Keuangan 2030 pada Hari Investor (16 Nov 2026)
- SEC EDGAR: Form 8-K GXO, Exhibit 99.1, siaran pers Hari Investor
- SEC EDGAR: Form 8-K GXO, Exhibit 99.2, presentasi Hari Investor 2026
- SEC EDGAR: Rilis kinerja keuangan Q3 2026 GXO, Exhibit 99.1
- SEC EDGAR: Presentasi hasil Q3 2026 GXO
- GXO: GXO Laporkan Hasil Kuartal Ketiga 2026
- SEC EDGAR: Rilis kinerja keuangan Q2 2026 GXO
- SEC EDGAR: Rilis kinerja keuangan kuartal keempat dan setahun penuh 2025 GXO
- SEC EDGAR: Rilis Hari Investor GXO Januari 2023 dengan target 2027
- SEC EDGAR: Rilis GXO 24 April 2024 yang merevisi target 2027
- GXO: Pengumuman Hari Investor 2026
- GXO Investor Relations: kalender acara
- Nasdaq.com: Riwayat harga saham GXO
- Investopedia: EBITDA
- Investopedia: Arus kas bebas
- Investopedia: Pertumbuhan organik
- Investopedia: Imbal hasil atas modal yang diinvestasikan (ROIC)


