Saham SK Hynix Melonjak 8%: Apakah Supercycle Memori AI Baru Saja Dimulai?
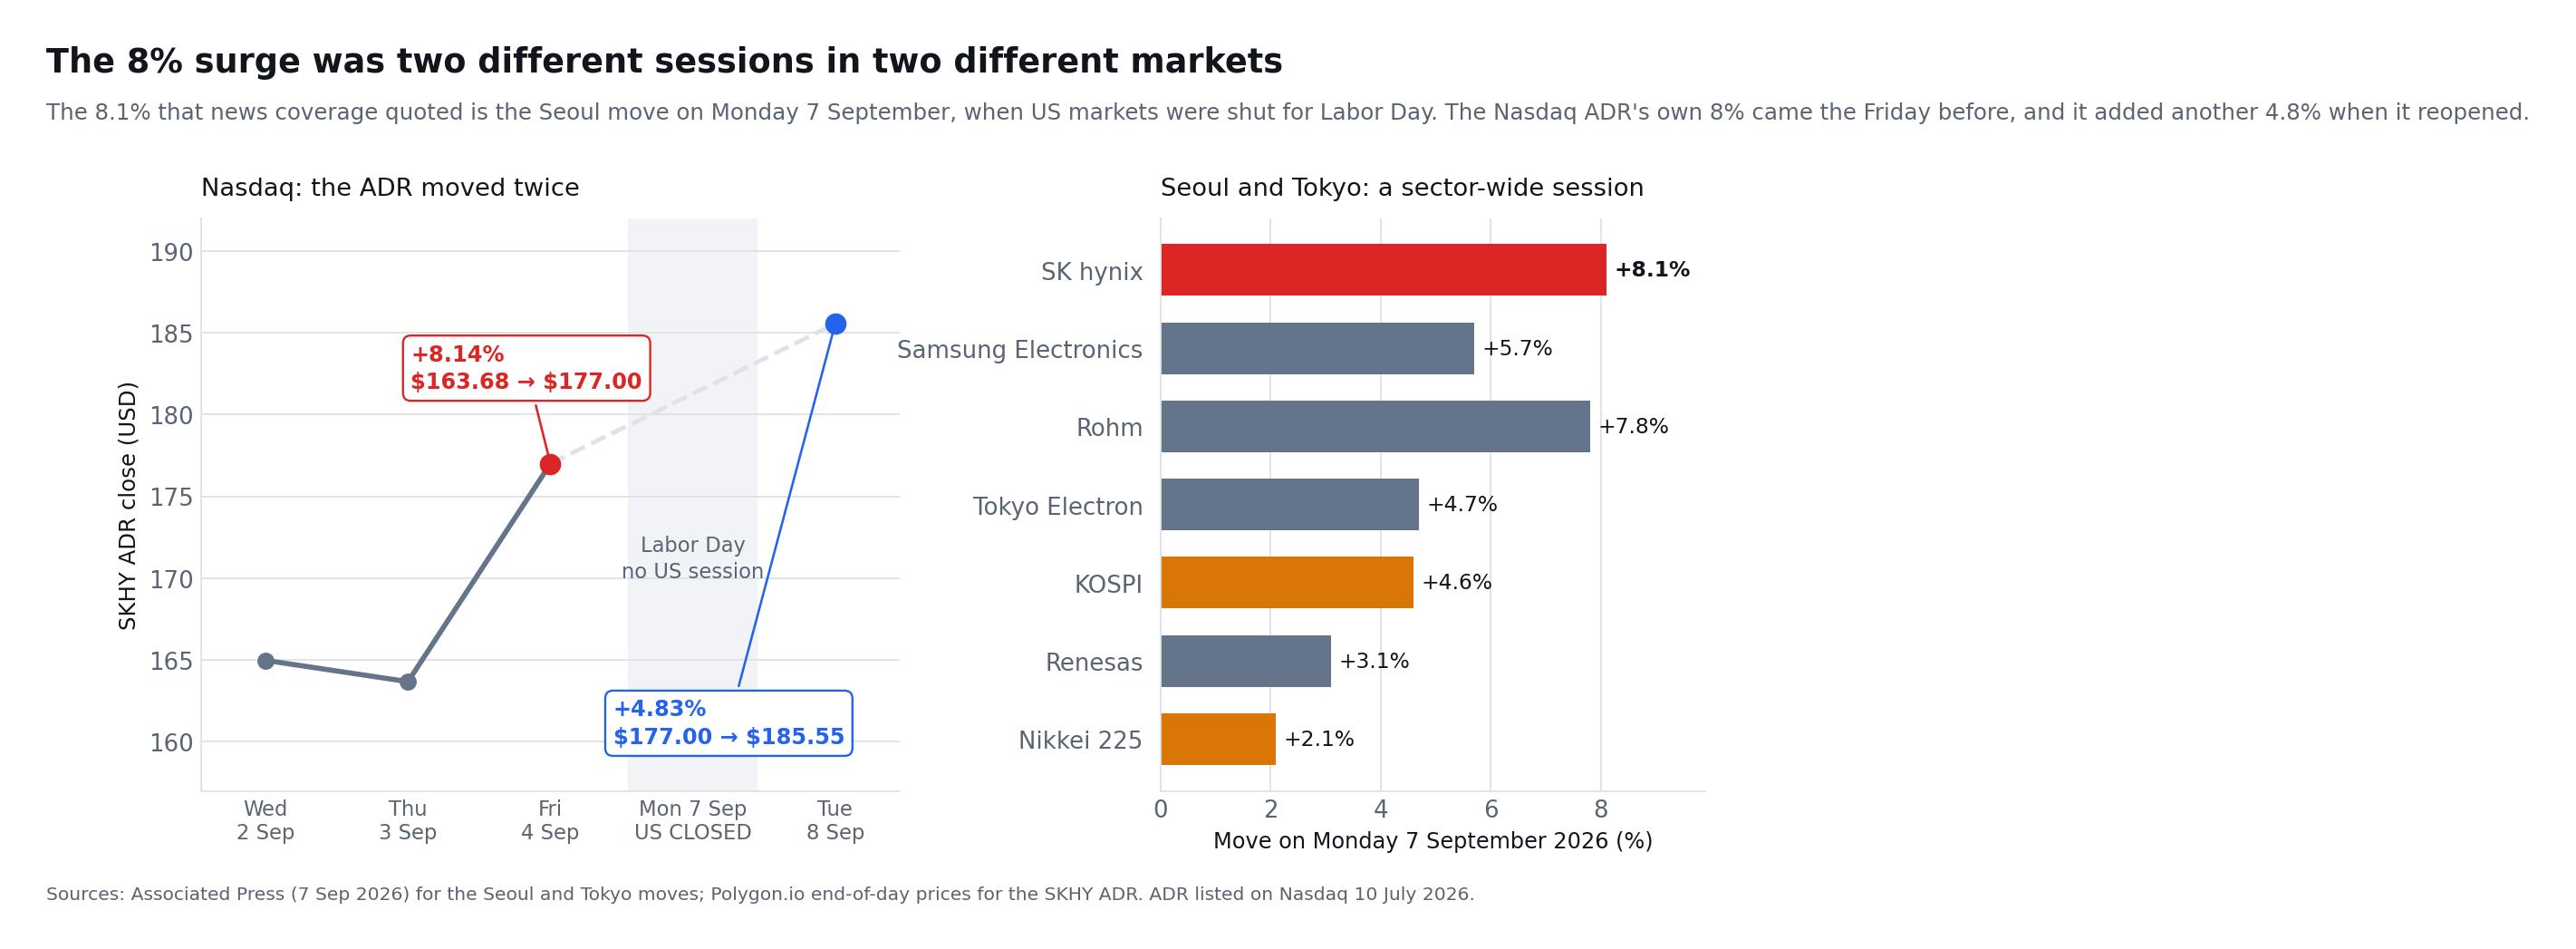
Saham SK Hynix melonjak lebih dari 8% pada Senin, 7 September 2026 — di Seoul. Perbedaan itu lebih penting daripada kedengarannya, karena pasar Amerika Serikat tutup hari itu untuk Hari Buruh. Saham yang tercatat di Korea ditutup sekitar 1,783 juta won, dan sesi Seoul inilah yang menghasilkan angka 8,1% yang dikutip hampir semua pemberitaan. Associated Press
American Depositary Shares yang tercatat di Nasdaq berjalan menurut jamnya sendiri. SKHY ditutup pada 177,00 dolar pada Jumat, 4 September, naik 8,14% dari 163,68 dolar sehari sebelumnya, lalu menambah 4,83% lagi menjadi 185,55 dolar ketika perdagangan Amerika dibuka kembali pada Selasa, 8 September. Jadi "lonjakan 8%" yang berulang kali disebut itu sebenarnya dua sesi terpisah di dua pasar terpisah, dan investor yang membaca judul berita pada hari Senin sama sekali tidak bisa membeli ADR-nya.
Pergerakan itu merupakan bagian dari reli semikonduktor yang lebih luas, bukan hasil satu pengumuman korporat yang berdiri sendiri. Samsung Electronics naik 5,7%, KOSPI Korea melonjak 4,6% ke 6.995,39 dan Nikkei 225 Jepang menambah 2,1% ke 66.399,84. Rohm naik 7,8%, Tokyo Electron 4,7%, dan Renesas 3,1%. Antusiasme baru terhadap model AI yang semakin haus memori memperkuat gagasan bahwa memori pita lebar tinggi, atau HBM, tetap menjadi salah satu penyempitan terpenting dalam rantai pasok AI global.
Namun satu sesi perdagangan yang kuat tidak membuktikan bahwa siklus akan berlanjut tanpa batas. SK Hynix menghasilkan keuntungan luar biasa, mengirimkan HBM4, mengembalikan modal kepada pemegang saham dan mendapatkan manfaat dari pasokan DRAM yang ketat. Pada saat yang sama, Samsung sedang memulihkan pangsa pasar, Micron sedang memperluas pengiriman HBM, belanja modal meningkat dan saham SK Hynix telah memberikan keuntungan yang sangat besar.
Bagi investor yang menggunakan SimianX AI untuk mempelajari fundamental waktu nyata, sentimen pasar dan sinyal teknis, pertanyaan utama tidak lagi apakah AI membutuhkan lebih banyak memori. Pertanyaannya adalah apakah permintaan memori AI dapat tumbuh cukup cepat untuk mendukung pendapatan saat ini, kapasitas baru dan harapan investor yang tinggi.
Apa yang Menyebabkan Lonjakan Saham SK Hynix Sebesar 8%?
Kenaikan SK Hynix pada 7 September tampaknya didorong oleh beberapa perkembangan yang saling memperkuat:
- Pemulihan global dalam saham infrastruktur semikonduktor dan AI.
- Optimisme baru tentang kebutuhan komputasi dari model AI canggih.
- Bukti bahwa inventaris DRAM tetap tidak biasa rendah.
- Kenaikan harga untuk memori server konvensional.
- Permintaan yang kuat untuk modul server HBM3E, HBM4, dan kapasitas tinggi.
- Program pembelian kembali saham senilai KRW40 triliun yang baru saja diumumkan.
- Akses yang lebih besar bagi investor internasional setelah pencatatan ADR SK Hynix di Nasdaq.
Associated Press melaporkan pergerakan Seoul dan Tokyo secara langsung: SK Hynix melonjak 8,1% dan Samsung 5,7% saat saham semikonduktor menguat di kedua pasar. Kenaikan serentak Samsung, pemasok peralatan Jepang, dan KOSPI menunjukkan bahwa pergerakan itu mencerminkan penilaian ulang yang luas atas perdagangan perangkat keras AI, bukan sesuatu yang khusus terjadi pada SK Hynix hari itu.
Perbedaan ini penting. Katalis spesifik perusahaan—seperti kualifikasi pelanggan besar atau peningkatan pendapatan—dapat mengubah perkiraan arus kas masa depan. Kenaikan di seluruh sektor mungkin mencerminkan perubahan selera risiko, posisi, atau momentum. Dalam hal ini, ada perkembangan fundamental yang mendukung, tetapi investor harus menghindari mengaitkan seluruh kenaikan dengan pengumuman produk tunggal.
Kenaikan 8% adalah suara kepercayaan dalam siklus memori AI, bukan bukti definitif bahwa pendapatan jangka panjang SK Hynix telah meningkat sebesar 8%.
Apakah satu sesi perdagangan mengubah tesis investasi?
Tidak dengan sendirinya. Tesis investasi masih harus diuji terhadap empat variabel:
- Permintaan HBM: Berapa banyak akselerator AI yang akan diterapkan oleh hyperscaler?
- Pangsa pasar: Dapatkah SK Hynix mempertahankan posisinya melawan Samsung dan Micron?
- Harga: Apakah kekurangan akan terus berlanjut saat kapasitas baru tiba?
- Efisiensi modal: Dapatkah perusahaan berkembang tanpa menghancurkan pengembalian di masa depan?
Pergerakan harian saham berguna sebagai indikator sentimen. Ini bukan pengganti untuk mempelajari kualitas pendapatan, kualifikasi produk, konsentrasi pelanggan, dan pengeluaran modal.
Mengapa Memori Bandwidth Tinggi Penting untuk Kecerdasan Buatan
Akselerator AI dapat melakukan sejumlah besar perhitungan, tetapi mereka memerlukan akses cepat ke parameter model, data pelatihan, dan hasil sementara. Arsitektur memori tradisional dapat menciptakan hambatan: prosesor mungkin mampu melakukan pekerjaan tambahan tetapi harus menunggu data.
HBM mengatasi batasan itu dengan menumpuk secara vertikal beberapa chip DRAM dan menempatkan memori dekat dengan GPU atau akselerator. Ribuan interkoneksi memungkinkan data bergerak dengan bandwidth yang jauh lebih besar daripada konfigurasi memori konvensional.
| Karakteristik memori | Mengapa ini penting untuk AI |
|---|---|
| Bandwidth tinggi | Memberikan data ke GPU dan akselerator kustom lebih cepat |
| Kapasitas besar | Mendukung model yang lebih besar dan konteks inferensi yang lebih panjang |
| Efisiensi daya | Mengurangi listrik yang diperlukan untuk memindahkan data |
| Kemasan canggih | Menempatkan memori dekat dengan komponen komputasi |
| Kinerja termal | Membantu sistem AI yang padat beroperasi dengan andal |
| Kustomisasi | Memungkinkan memori dioptimalkan untuk akselerator tertentu |
Pelatihan model besar hanyalah salah satu sumber permintaan. Inferensi AI juga dapat mengkonsumsi memori yang substansial, terutama ketika aplikasi melayani banyak pengguna, mempertahankan konteks yang panjang, atau menerapkan alur kerja agensi yang secara berulang mengambil informasi.
Itu memperluas peluang pasar. Permintaan memori AI semakin terkait dengan:
- Kluster pelatihan model.
- Inferensi konsumen dan perusahaan.
- Layanan AI cloud.
- Akselerator kustom yang dikembangkan oleh hyperscaler.
- Memori server CPU kapasitas tinggi.
- Solid-state drive perusahaan.
- Sistem AI tepi dan otomotif.
Micron telah menyatakan bahwa AI sedang membentuk infrastruktur pusat data di luar rak akselerator. Server kontrol, penyimpanan konteks, dan sistem server umum semuanya dapat memerlukan lebih banyak DRAM dan NAND. Ini menciptakan efek limpahan potensial di mana AI mendukung tidak hanya harga HBM tetapi juga permintaan memori konvensional.
Keunggulan Kompetitif SK Hynix dalam HBM
SK Hynix menjadi pemimpin awal dalam siklus HBM saat ini dengan menggabungkan teknologi DRAM yang kuat, keahlian pengemasan yang maju, dan kolaborasi erat dengan pelanggan akselerator AI terkemuka.
Keunggulannya tidak hanya berdasarkan satu spesifikasi. Produksi HBM yang sukses memerlukan kompetensi di berbagai lapisan:
- Memproduksi die DRAM berkualitas tinggi.
- Menumpuk beberapa die tanpa merusaknya.
- Mengelola panas, distorsi, dan konsumsi daya.
- Menghasilkan hasil yang dapat diterima pada skala komersial.
- Mengkoordinasikan die dasar dengan mitra pabrik logika.
- Melewati proses kualifikasi pelanggan yang panjang.
- Mengirimkan secara andal selama peningkatan platform yang cepat.
Proses pengemasan MR-MUF SK Hynix telah menjadi bagian penting dari kemampuan manufaktur ini. Perusahaan mengatakan teknik ini memberikan disipasi panas yang efektif dan mengontrol distorsi sambil melindungi koneksi antara die yang ditumpuk.
HBM4 dan HBM4E memperluas peta jalan teknologi
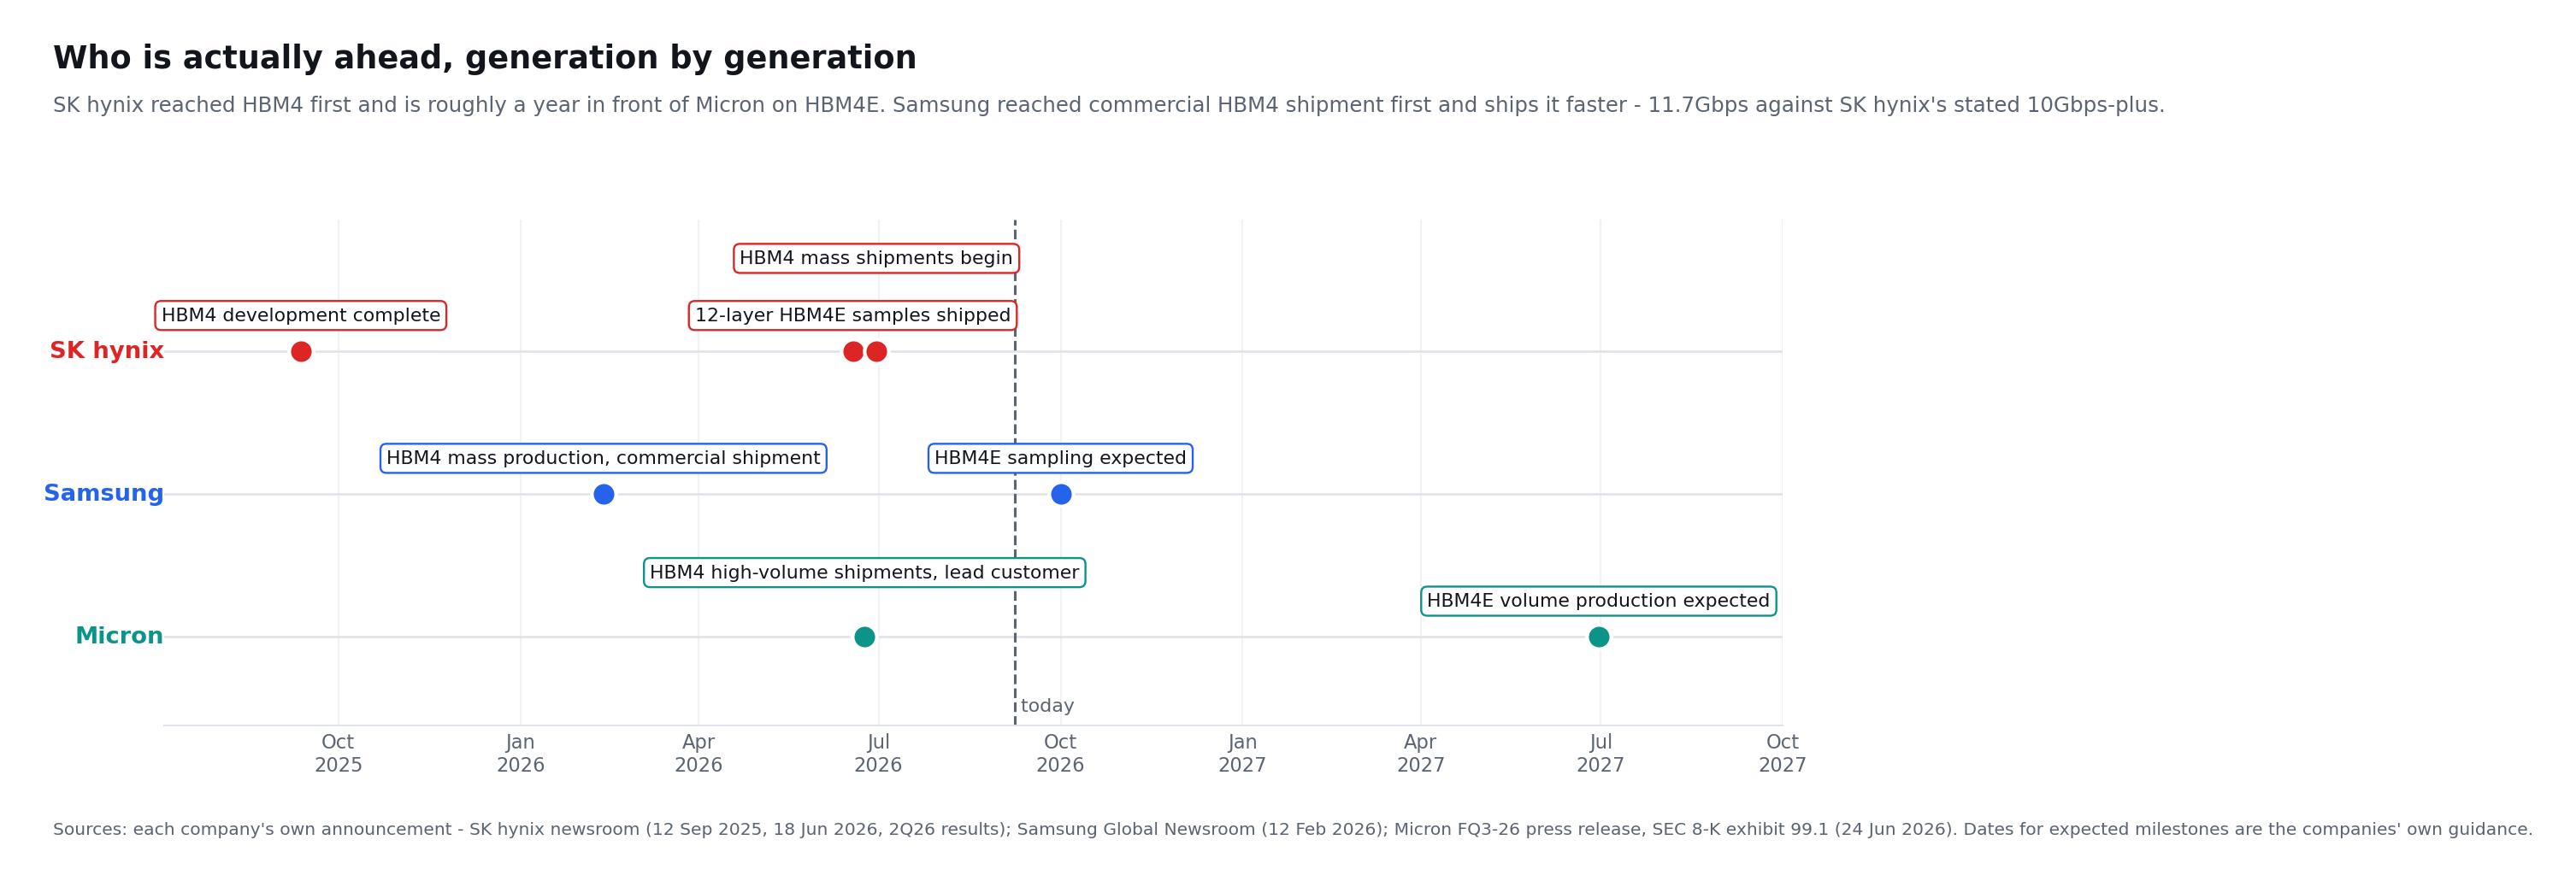
SK Hynix menuntaskan pengembangan HBM4 pada 12 September 2025 dan menyiapkan produksi massal. Menurut perusahaan, HBM4 menggandakan jumlah terminal masukan/keluaran dari generasi sebelumnya menjadi 2.048 dan meningkatkan efisiensi daya lebih dari 40%. Produk ini mencapai kecepatan operasi di atas 10 gigabit per detik per pin terhadap standar JEDEC sebesar 8 Gbps, dan diharapkan meningkatkan kinerja layanan AI hingga 69% pada penerapannya.
Perusahaan mulai mengirimkan HBM4 secara massal selama kuartal kedua tahun 2026 dan berencana untuk meningkatkan produksi di paruh kedua. Mereka juga mengirimkan sampel HBM4E 12-layer kepada pelanggan utama pada bulan Juni 2026.
Produk HBM4E yang diambil sampelnya dilaporkan menawarkan:
- Kecepatan maksimum 16 Gbps per pin.
- Efisiensi daya lebih dari 20% lebih tinggi dibanding generasi sebelumnya.
- Ketahanan panas yang membaik 17% dibanding HBM4.
- Kapasitas 48 GB dalam tumpukan 12 lapis, menggunakan Advanced MR-MUF.
Pencapaian ini mendukung kasus optimis karena menunjukkan bahwa SK Hynix tidak hanya mengandalkan posisi HBM3E-nya. Mereka berusaha untuk membawa keunggulan manufaktur dan pelanggan mereka ke dalam dua generasi produk berikutnya.
Pendapatan Rekor Mengonfirmasi Ledakan Bisnis yang Nyata
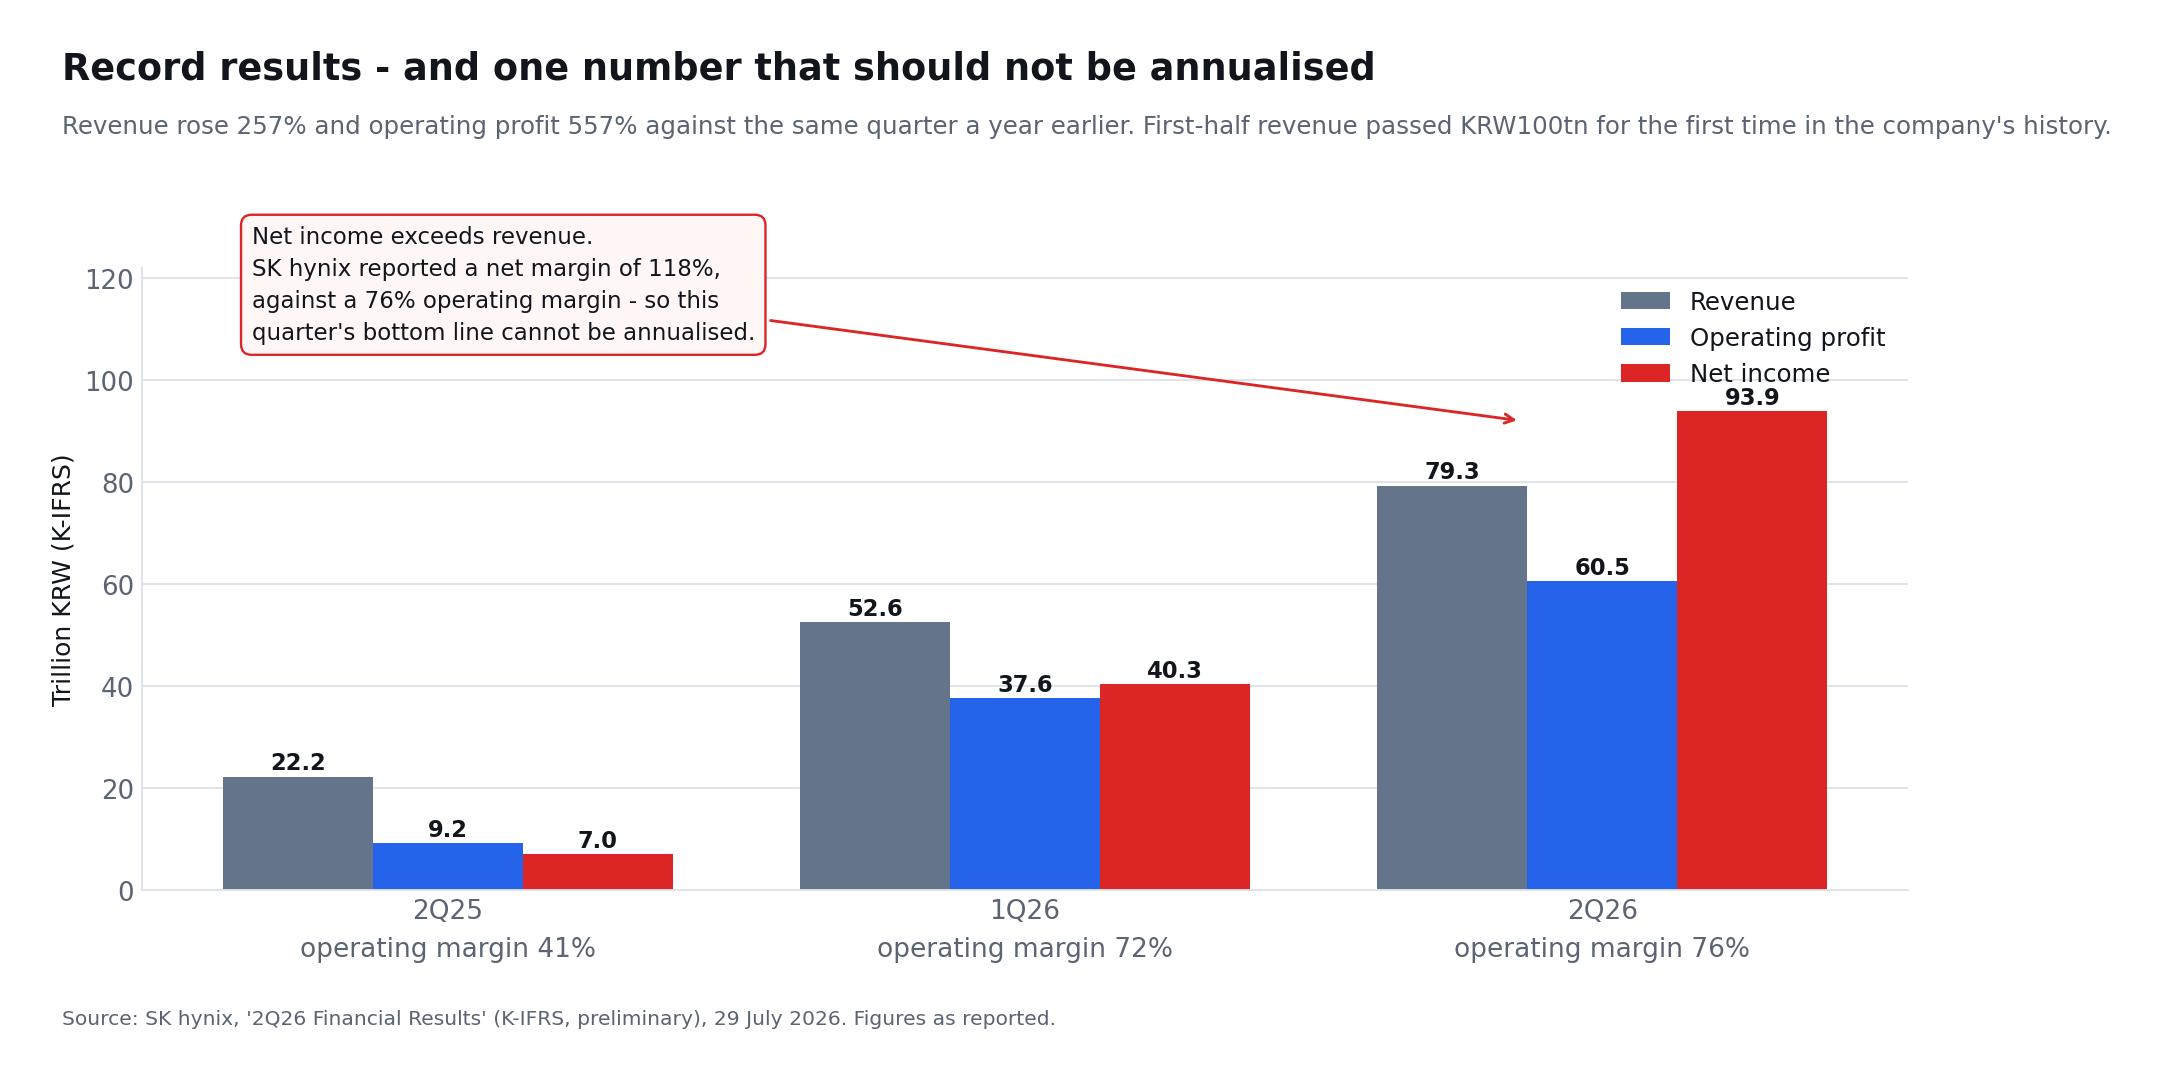
Teori memori AI didukung oleh pendapatan yang dilaporkan, bukan sekadar perkiraan. Hasil awal kuartal kedua 2026 SK Hynix menunjukkan:
| Metrik keuangan | K2 2025 | K1 2026 | K2 2026 | Perubahan tahunan |
|---|---|---|---|---|
| Pendapatan | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| Laba operasi | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| Margin operasi | 41% | 72% | 76% | +35%p |
| Laba bersih | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| Margin bersih | 31% | 77% | 118% | — |
Pendapatan naik 51% dibanding kuartal sebelumnya, laba operasi naik 61%, dan laba bersih naik 133%. SK Hynix mengaitkan kinerja itu dengan harga DRAM dan NAND yang lebih tinggi serta penjualan produk bernilai tinggi yang lebih besar, termasuk HBM, DRAM untuk server AI, dan SSD perusahaan. Satu tonggak dalam rilis yang sama hampir tidak diberitakan: pendapatan kumulatif paruh pertama melampaui 100 triliun won untuk pertama kalinya dalam sejarah perusahaan, berakhir di 131,9 triliun won.
Perusahaan mengakhiri kuartal dengan sekitar KRW88 triliun dalam bentuk kas dan setara kas serta KRW18,6 triliun total utang, menghasilkan posisi kas bersih sekitar KRW69,4 triliun.
Ada catatan analitis penting, dan perusahaan menyampaikannya dengan gamblang. SK Hynix melaporkan margin bersih 118% — laba bersih yang dibukukan melampaui pendapatan sekaligus laba operasi. Karena itu investor tidak boleh menyetahunkan laba bersih kuartal kedua secara mekanis. Keuntungan non-operasional dapat membuat laba bersih menjadi ukuran yang tidak dapat diandalkan untuk laba berulang pada suatu periode. Pendapatan, laba operasi, arus kas bebas, dan laba yang dinormalisasi memberi dasar penilaian yang lebih berguna, dan margin operasi 76% adalah angka yang menggambarkan bisnis operasionalnya.
Ledakan pendapatan itu nyata, tetapi angka akuntansi yang paling spektakuler tidak selalu yang paling dapat diulang.
Bukti Bahwa Pasar Memori Tetap Ketat
Pada 7 September, TrendForce melaporkan bahwa pendapatan industri DRAM global naik 59,5% dibanding kuartal sebelumnya pada kuartal kedua 2026, mencapai hampir 154,73 miliar dolar. Lembaga riset itu menyebut pelatihan dan inferensi AI menopang permintaan HBM3E, LPDDR5X, dan RDIMM berkapasitas besar, dan bahwa lonjakan aplikasi AI agentik mendorong permintaan RDIMM di berbagai kapasitas.
Sisi pasokan tetap sama pentingnya. TrendForce mencatat bahwa inventaris pemasok berada di dekat level terendah secara historis dan bahwa pasokan baru diarahkan terutama untuk produk server. Mereka memproyeksikan pertumbuhan harga kontrak DRAM konvensional sebesar 13%–18% secara berurutan pada kuartal ketiga, meskipun itu akan mewakili moderasi dari peningkatan yang tidak biasa cepat yang terlihat sebelumnya.
Ini menciptakan umpan balik yang kuat:
- HBM mengkonsumsi lebih banyak sumber daya manufaktur dan pengemasan dibandingkan DRAM konvensional.
- Produsen memprioritaskan memori AI dengan margin tinggi.
- Kapasitas yang tersedia untuk produk komoditas semakin sedikit.
- Pasokan DRAM konvensional menyusut.
- Harga naik di seluruh portofolio memori.
- Arus kas yang lebih tinggi mendanai generasi berikutnya dari investasi HBM.
Siklus ini dapat meningkatkan pendapatan SK Hynix meskipun pertumbuhan pengiriman HBM sementara moderat. Namun, ini juga membawa bahaya: harga yang tinggi mendorong pelanggan untuk mengoptimalkan konsumsi dan produsen untuk memperluas pasokan.
SK Hynix Bukan Lagi Produsen DRAM Terbesar
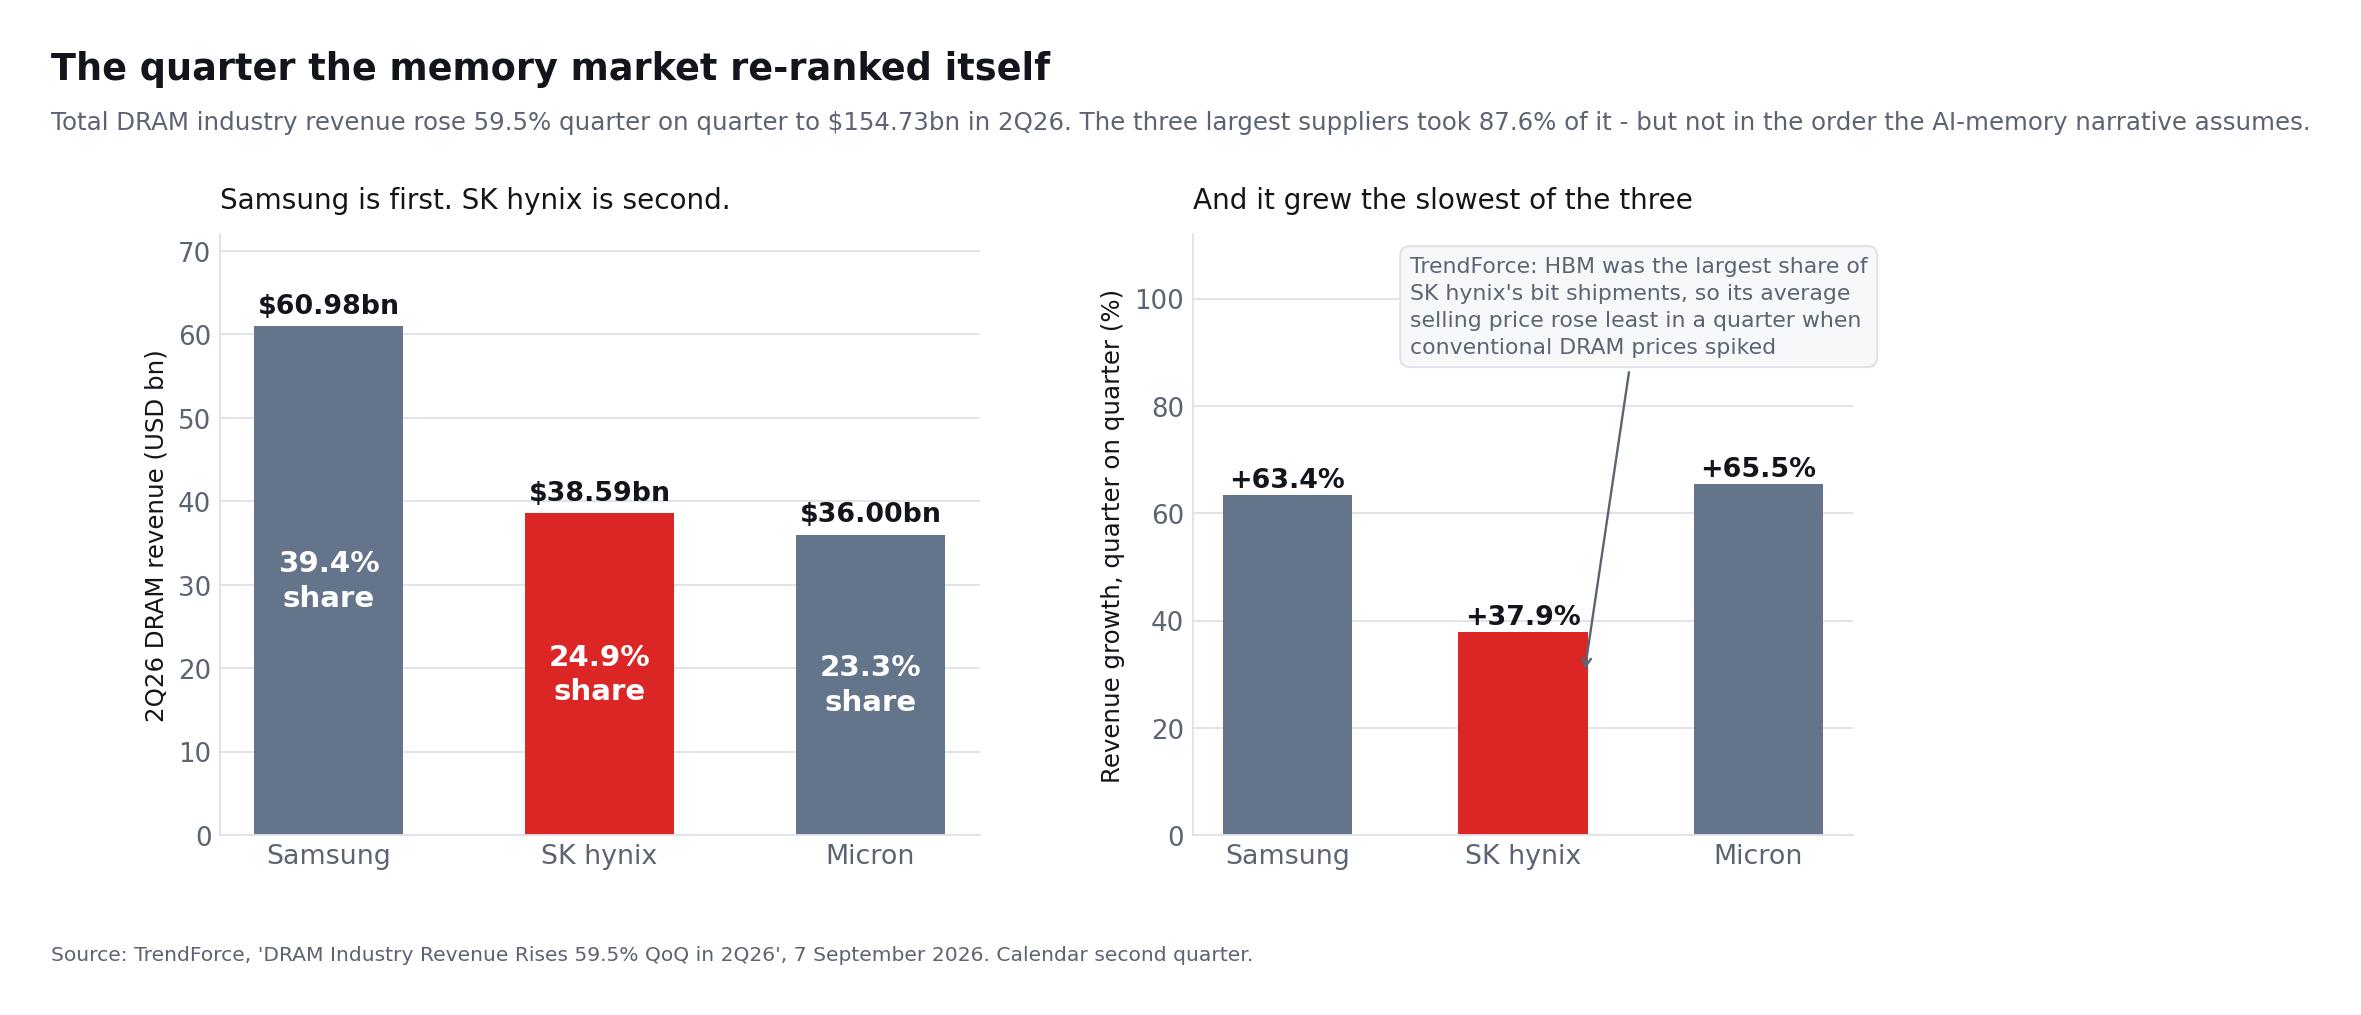
Rilis TrendForce yang dikutip di atas untuk persediaan yang ketat memuat temuan kedua yang jarang dikutip berdampingan dengannya, dan temuan itu bergerak ke arah sebaliknya. Dalam laporan 7 September yang sama, Samsung — bukan SK Hynix — menempati peringkat pertama dalam pendapatan DRAM pada kuartal kedua 2026.
| DRAM pada K2 2026 | Pendapatan | Pangsa industri | Pertumbuhan vs K1 2026 |
|---|---|---|---|
| Samsung | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| Micron | $36.00bn | 23.3% | +65.5% |
| Total industri | $154.73bn | 100% | +59.5% |
SK Hynix bukan sekadar berada di peringkat kedua. Perusahaan ini tumbuh lebih lambat daripada kedua pesaingnya, dan itu terjadi pada kuartal dengan kenaikan harga DRAM konvensional paling tajam yang pernah dicatat industri ini. TrendForce menjelaskan alasannya, dan itulah kalimat paling tidak nyaman dalam seluruh argumen optimistis: karena HBM menyumbang proporsi terbesar dari pengiriman bit SK Hynix di antara tiga besar, harga jual rata-ratanya paling sedikit naik.
Bacalah dengan cermat, karena hal ini membalik salah satu argumen baku. Perjanjian jangka panjang hampir selalu disajikan sebagai keuntungan murni — visibilitas, perencanaan, berkurangnya gejolak harga spot. Perjanjian itu juga merupakan batas atas harga. Ketika harga kontrak DRAM konvensional melonjak, Samsung dan Micron, dengan lebih banyak bit yang terpapar pasar tersebut, menangkap lebih banyak dari pergerakan itu. Portofolio HBM SK Hynix yang terikat kontrak melakukan apa yang dilakukan kontrak: ia bertahan.
Pertukaran itu bisa dibela. Pendapatan yang lebih mulus dengan margin absolut tinggi adalah hal yang wajar untuk dimiliki, dan TrendForce memperkirakan pertumbuhan harga kontrak DRAM konvensional melandai ke 13-18% secara kuartalan pada kuartal ketiga, yang akan mempersempit selisihnya. Namun hal itu perlu dihargai secara jujur. Investor yang membeli SK Hynix justru demi daya ungkit maksimum terhadap lonjakan harga memori sedang membeli pemasok yang paling sedikit memilikinya.
Apa yang tidak dikatakan peringkat DRAM
Dua catatan menahan hal ini agar tidak menjadi tesis pesimistis dengan sendirinya. Pertama, pendapatan DRAM bukan laba: bauran HBM SK Hynix membawa margin lebih tinggi daripada bit komoditas yang mengangkat pendapatan pesaingnya, dan perbandingan margin di bawah membuktikannya. Kedua, tabel DRAM TrendForce dan tabel HBM Counterpoint mengukur hal yang berbeda — yang satu seluruh pasar DRAM, yang lain irisan HBM di dalamnya. SK Hynix memimpin irisan itu dan tertinggal pada keseluruhannya. Kedua pernyataan itu benar sekaligus, dan setiap ringkasan yang jujur harus membawa keduanya.
Apakah Supercycle Memori AI Baru Saja Dimulai?
Ada argumen yang kredibel bahwa siklus ini lebih tahan lama dibandingkan dengan kenaikan memori sebelumnya.
Siklus memori tradisional didorong oleh PC, smartphone, dan server umum. Pasar-pasar tersebut dapat menghasilkan fluktuasi permintaan yang tajam, sementara produk yang relatif standar mendorong penambahan kapasitas yang agresif. Ketika pasokan melebihi permintaan, harga dan keuntungan runtuh.
AI mengubah beberapa bagian dari model itu:
- Konten memori per sistem AI jauh lebih tinggi.
- HBM lebih sulit diproduksi dibandingkan dengan DRAM komoditas.
- Pengemasan dan kualifikasi menciptakan hambatan tambahan.
- Pelanggan semakin banyak yang bernegosiasi untuk perjanjian pasokan jangka panjang.
- Generasi akselerator AI baru memerlukan lebih banyak bandwidth dan kapasitas.
- Hyperscalers mengembangkan chip kustom selain membeli GPU.
- Inferensi mungkin menciptakan sumber permintaan berulang di luar pelatihan model.
SK Hynix mengatakan pada bulan Juli bahwa mereka telah menyelesaikan perjanjian jangka panjang dengan sekitar sepuluh pelanggan dan terus melanjutkan diskusi dengan klien besar lainnya. Perjanjian multi-tahun dapat meningkatkan visibilitas permintaan dan mengurangi beberapa volatilitas yang terkait dengan harga spot.
Perusahaan juga percaya bahwa investasi AI semakin didukung oleh pendapatan dari layanan AI komersial. Jika benar, pengeluaran infrastruktur mungkin menjadi kurang bergantung pada ekspektasi spekulatif dan lebih terkait dengan pendapatan cloud dan perangkat lunak yang berulang.
Mengapa frasa “supercycle” masih memerlukan kehati-hatian
Pasar pertumbuhan struktural masih dapat mengalami koreksi siklis. Tiga perkembangan dapat terjadi secara bersamaan:
- Volume memori AI terus tumbuh.
- Kapasitas manufaktur industri tumbuh bahkan lebih cepat.
- Harga memori dan keuntungan pemasok menurun.
Oleh karena itu, investor tidak seharusnya mendefinisikan supercycle sebagai periode ketika pendapatan meningkat setiap kuartal. Definisi yang lebih dapat dipertahankan adalah periode multi-tahun di mana tingkat rata-rata permintaan, kekuatan harga, dan profitabilitas tetap di atas norma historis, meskipun ada koreksi sementara.
Ancaman Kompetitif Dari Samsung dan Micron
SK Hynix tetap menjadi pemimpin HBM, tetapi posisinya tidak lagi tanpa tantangan.
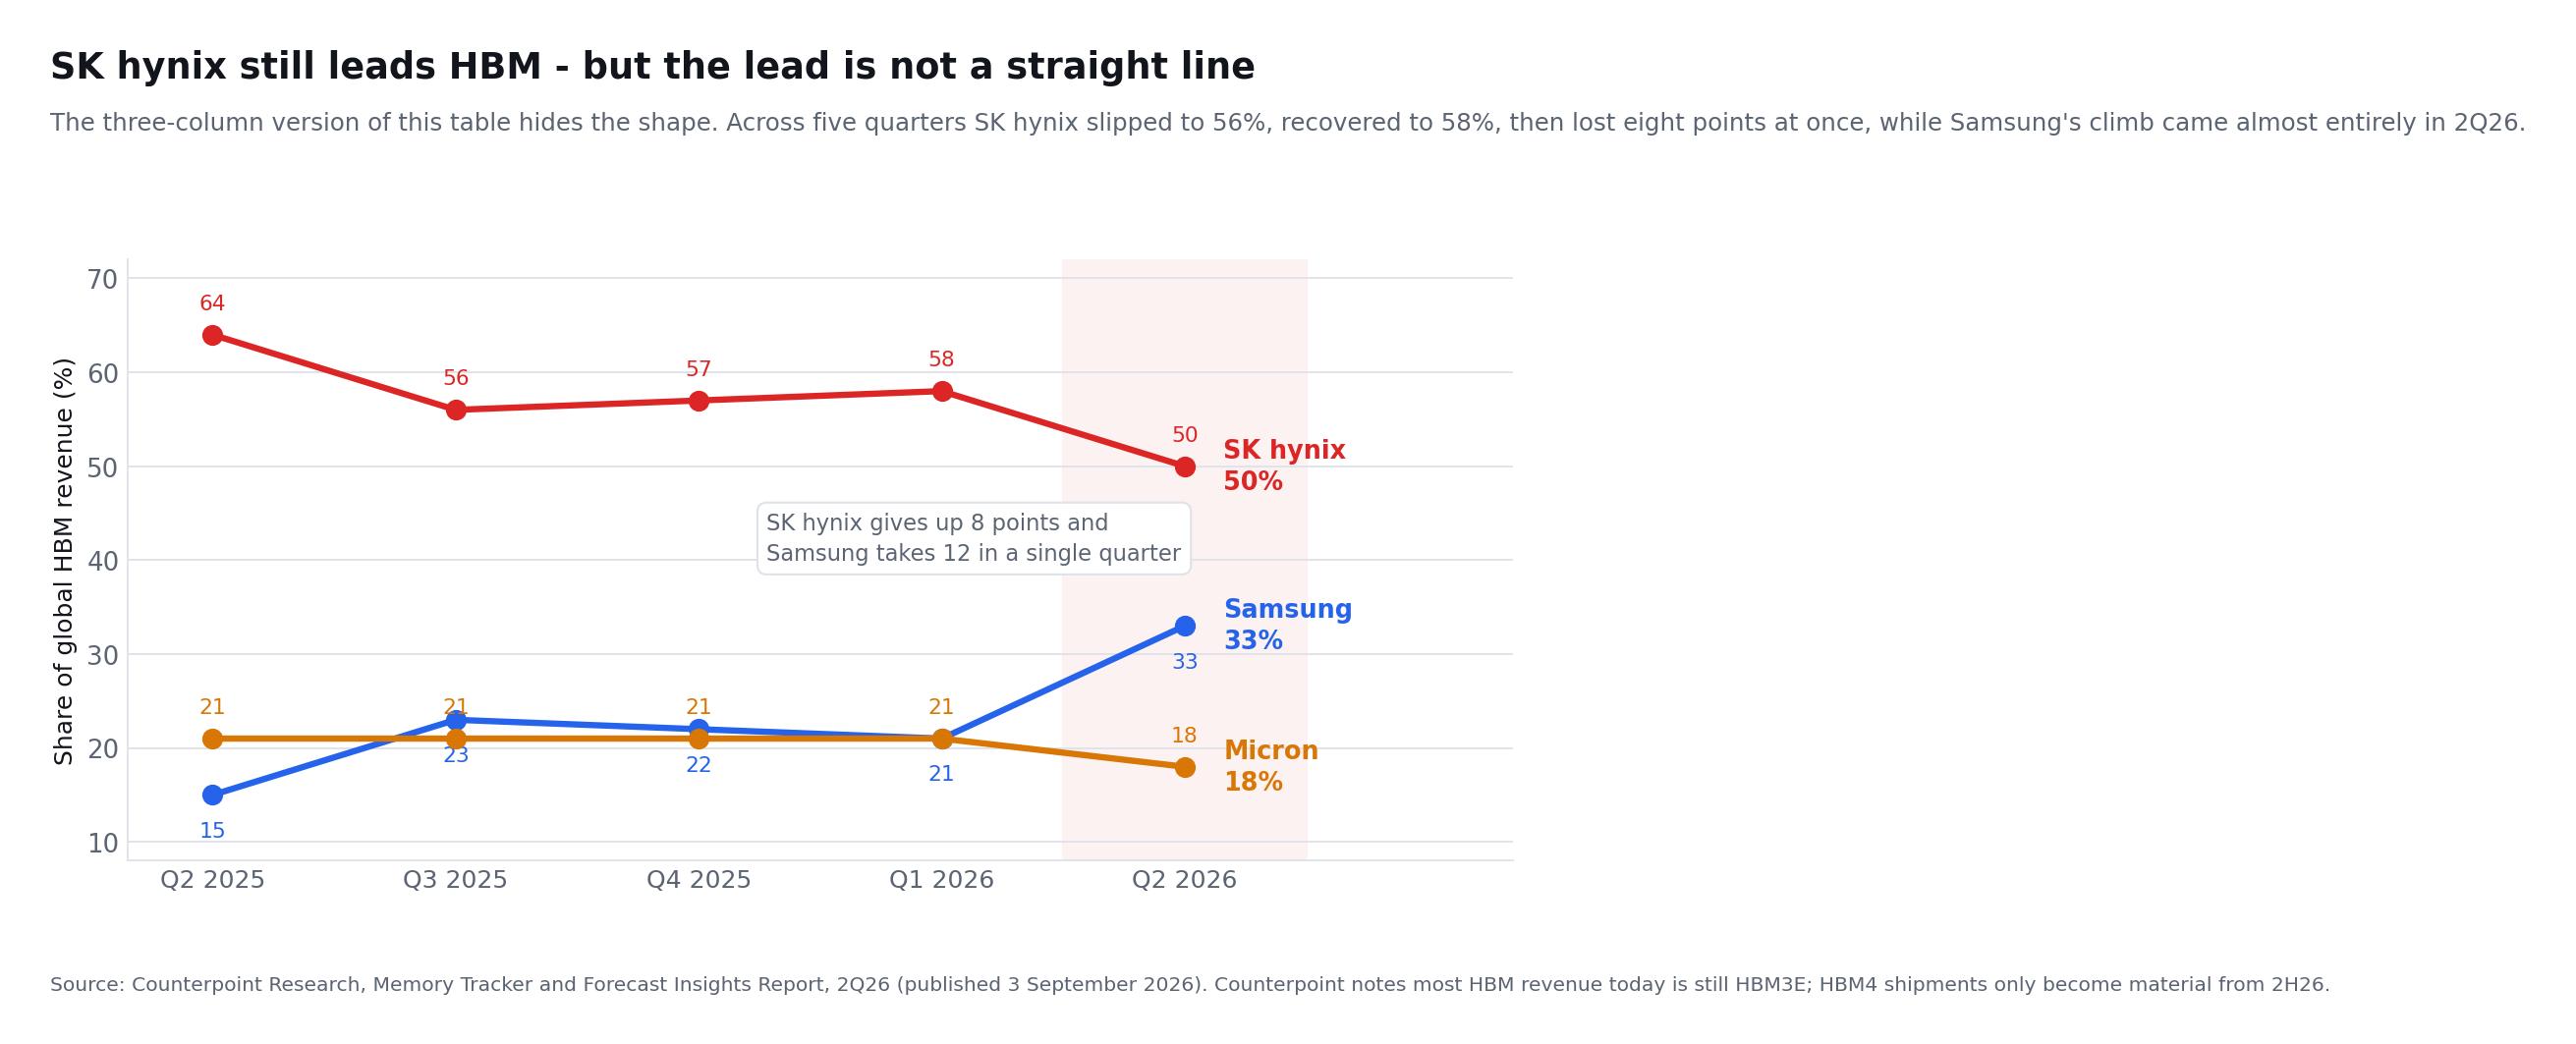
Counterpoint Research memperkirakan SK Hynix menguasai 50% pendapatan HBM pada kuartal kedua 2026, turun dari 64% setahun sebelumnya. Pangsa Samsung naik dari 15% menjadi 33%, sementara Micron berada di sekitar 18%. Versi tiga kolom dari perbandingan itu, yang paling sering direproduksi, menyembunyikan bentuk pergerakannya — jadi rangkaian lengkap lima kuartal layak dipaparkan.
| Pangsa pendapatan HBM | K2 2025 | K3 2025 | K4 2025 | K1 2026 | K2 2026 |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
Sumber: Counterpoint Research, Memory Tracker and Forecast Insights Report, K2 2026. Counterpoint menambahkan syarat yang membingkai ulang seluruh perbandingan: sebagian besar pendapatan HBM hari ini masih berasal dari HBM3E, dan pengiriman HBM4 baru menjadi berarti mulai paruh kedua 2026. Tabel di atas karena itu mengukur generasi yang sedang berakhir, bukan generasi yang sedang dipromosikan semua perusahaan.
Bacalah kelima kuartal itu dan gambarannya bukan erosi yang mantap. SK Hynix turun ke 56% pada kuartal ketiga 2025, pulih ke 58% pada kuartal pertama 2026, lalu melepas delapan poin dalam satu kuartal saja. Kenaikan Samsung bahkan lebih terkonsentrasi: perusahaan itu masih di 21% pada kuartal pertama 2026 dan meraih dua belas poin dalam satu kuartal. Lompatan sebesar itu bisa berarti awal pergeseran pangsa yang bertahan lama, atau sekadar akibat dari cara beberapa kualifikasi besar kebetulan jatuh waktunya. Yang mana di antara keduanya baru akan terlihat ketika angka HBM4 paruh kedua tiba.
Samsung memulai produksi massal HBM4 dan mengirim produk komersial pada 12 Februari 2026, yang disebutnya sebagai yang pertama di industri, dan menyatakan memperkirakan penjualan HBM-nya lebih dari tiga kali lipat pada 2026 dibanding 2025. Spesifikasinya patut diperhatikan karena tidak jelas tertinggal: HBM4 Samsung berjalan konsisten pada 11,7 Gbps dan hingga 13 Gbps, dibanding "di atas 10 Gbps" yang dinyatakan SK Hynix, dan dibangun di atas DRAM 1c milik Samsung sendiri dengan die dasar logika 4 nm dari pabriknya sendiri. SK Hynix mengoordinasikan die dasarnya dengan mitra pengecoran logika eksternal. Samsung juga memperkirakan mulai menyampelkan HBM4E pada paruh kedua 2026.
Micron melaporkan kuartal fiskal ketiganya pada 24 Juni 2026. HBM4, dibangun di atas DRAM 1-beta, sedang dikirim dalam volume besar untuk platform pelanggan utamanya, dengan sampel kualifikasi dikirim ke beberapa pelanggan akhir; HBM4E, di atas DRAM 1-gamma, baru diperkirakan mencapai produksi volume pada tahun kalender 2027. Itu memberi SK Hynix, yang mengirim sampel HBM4E 12 lapis pada Juni 2026, keunggulan sekitar satu tahun atas Micron pada generasi berikutnya — potongan paling jelas yang tersisa dari argumen kepemimpinan teknologi.
Persaingan memperkenalkan beberapa risiko:
- Pelanggan mungkin menggunakan beberapa pemasok untuk meningkatkan keamanan pasokan.
- Peningkatan pangsa pasar oleh Samsung dapat mengurangi daya tawar SK Hynix.
- Output industri agregat yang lebih tinggi dapat menekan harga HBM.
- Transisi teknologi dapat mengubah alokasi pelanggan.
- HBM kustom dapat memerlukan pengeluaran rekayasa yang lebih besar.
- Masalah hasil dapat mengubah profitabilitas bahkan ketika permintaan tetap kuat.
Kasus bullish tidak mengharuskan SK Hynix untuk mempertahankan pangsa lebih dari 60% secara permanen. Namun, hal ini mengharuskan perusahaan untuk mempertahankan posisi terdepan dan mendapatkan imbal hasil yang menarik seiring dengan ekspansi total pasar HBM.
Ekspansi Kapasitas: Investasi yang Diperlukan atau Kelebihan Pasokan di Masa Depan?
SK Hynix menambah kapasitas untuk memenuhi permintaan terkait AI, dan rilis kuartal kedua menyebut secara spesifik di mana. Prospek belanja modal 2026-nya naik ke kisaran atas 40 triliun won. Perusahaan mempercepat jadwal produksi massal M15X dan berinvestasi untuk memperluas kapasitas dengan cepat setelah ruang bersih Yongin Fase 1 dibuka pada awal 2027. Di luar itu ada fasilitas pengemasan canggih P&T7 yang baru diumumkan, basis produksi NAND M17, dan klaster semikonduktor baru, semuanya dijalankan bertahap sesuai permintaan pelanggan dan efisiensi investasi. Di NAND, produk 321 lapis sudah menyumbang porsi terbesar keluaran, dan perusahaan berencana menaikkannya menjadi sekitar 50% kapasitas domestik pada akhir tahun.
Investasi ini diperlukan karena fasilitas yang ada tidak dapat memenuhi semua permintaan potensial. Namun, pasokan semikonduktor merespons dengan lambat. Fasilitas baru memerlukan bertahun-tahun untuk konstruksi, pemasangan peralatan, pengembangan proses, dan peningkatan hasil.
Keterlambatan itu mendukung harga jangka pendek. Ini juga meningkatkan risiko peramalan jangka panjang. Kapasitas yang disetujui di puncak siklus mungkin mulai memproduksi setelah pertumbuhan permintaan melambat.
Investor harus mengevaluasi belanja modal dengan menggunakan empat pertanyaan:
- Apakah pengeluaran baru didukung oleh komitmen pelanggan?
- Apakah fokus pada kapasitas HBM yang berbeda atau komoditas?
- Dapatkah arus kas operasi mendanai investasi tanpa utang yang berlebihan?
- Imbal hasil apa yang akan dihasilkan aset di bawah harga memori yang dinormalisasi?
Versi terkuat dari tesis SK Hynix mengasumsikan bahwa perjanjian jangka panjang, kompleksitas teknis, dan pasokan industri yang disiplin mencegah pembangunan berlebihan yang merusak yang terlihat di siklus sebelumnya.
Versi terlemah mengasumsikan bahwa setiap produsen besar memperkirakan kekurangan saat ini, berinvestasi besar-besaran, dan menciptakan kelebihan pasokan pada tahun 2028 atau lebih lambat.
Pembelian Kembali Saham Memperkuat Argumen Optimistis Per Saham
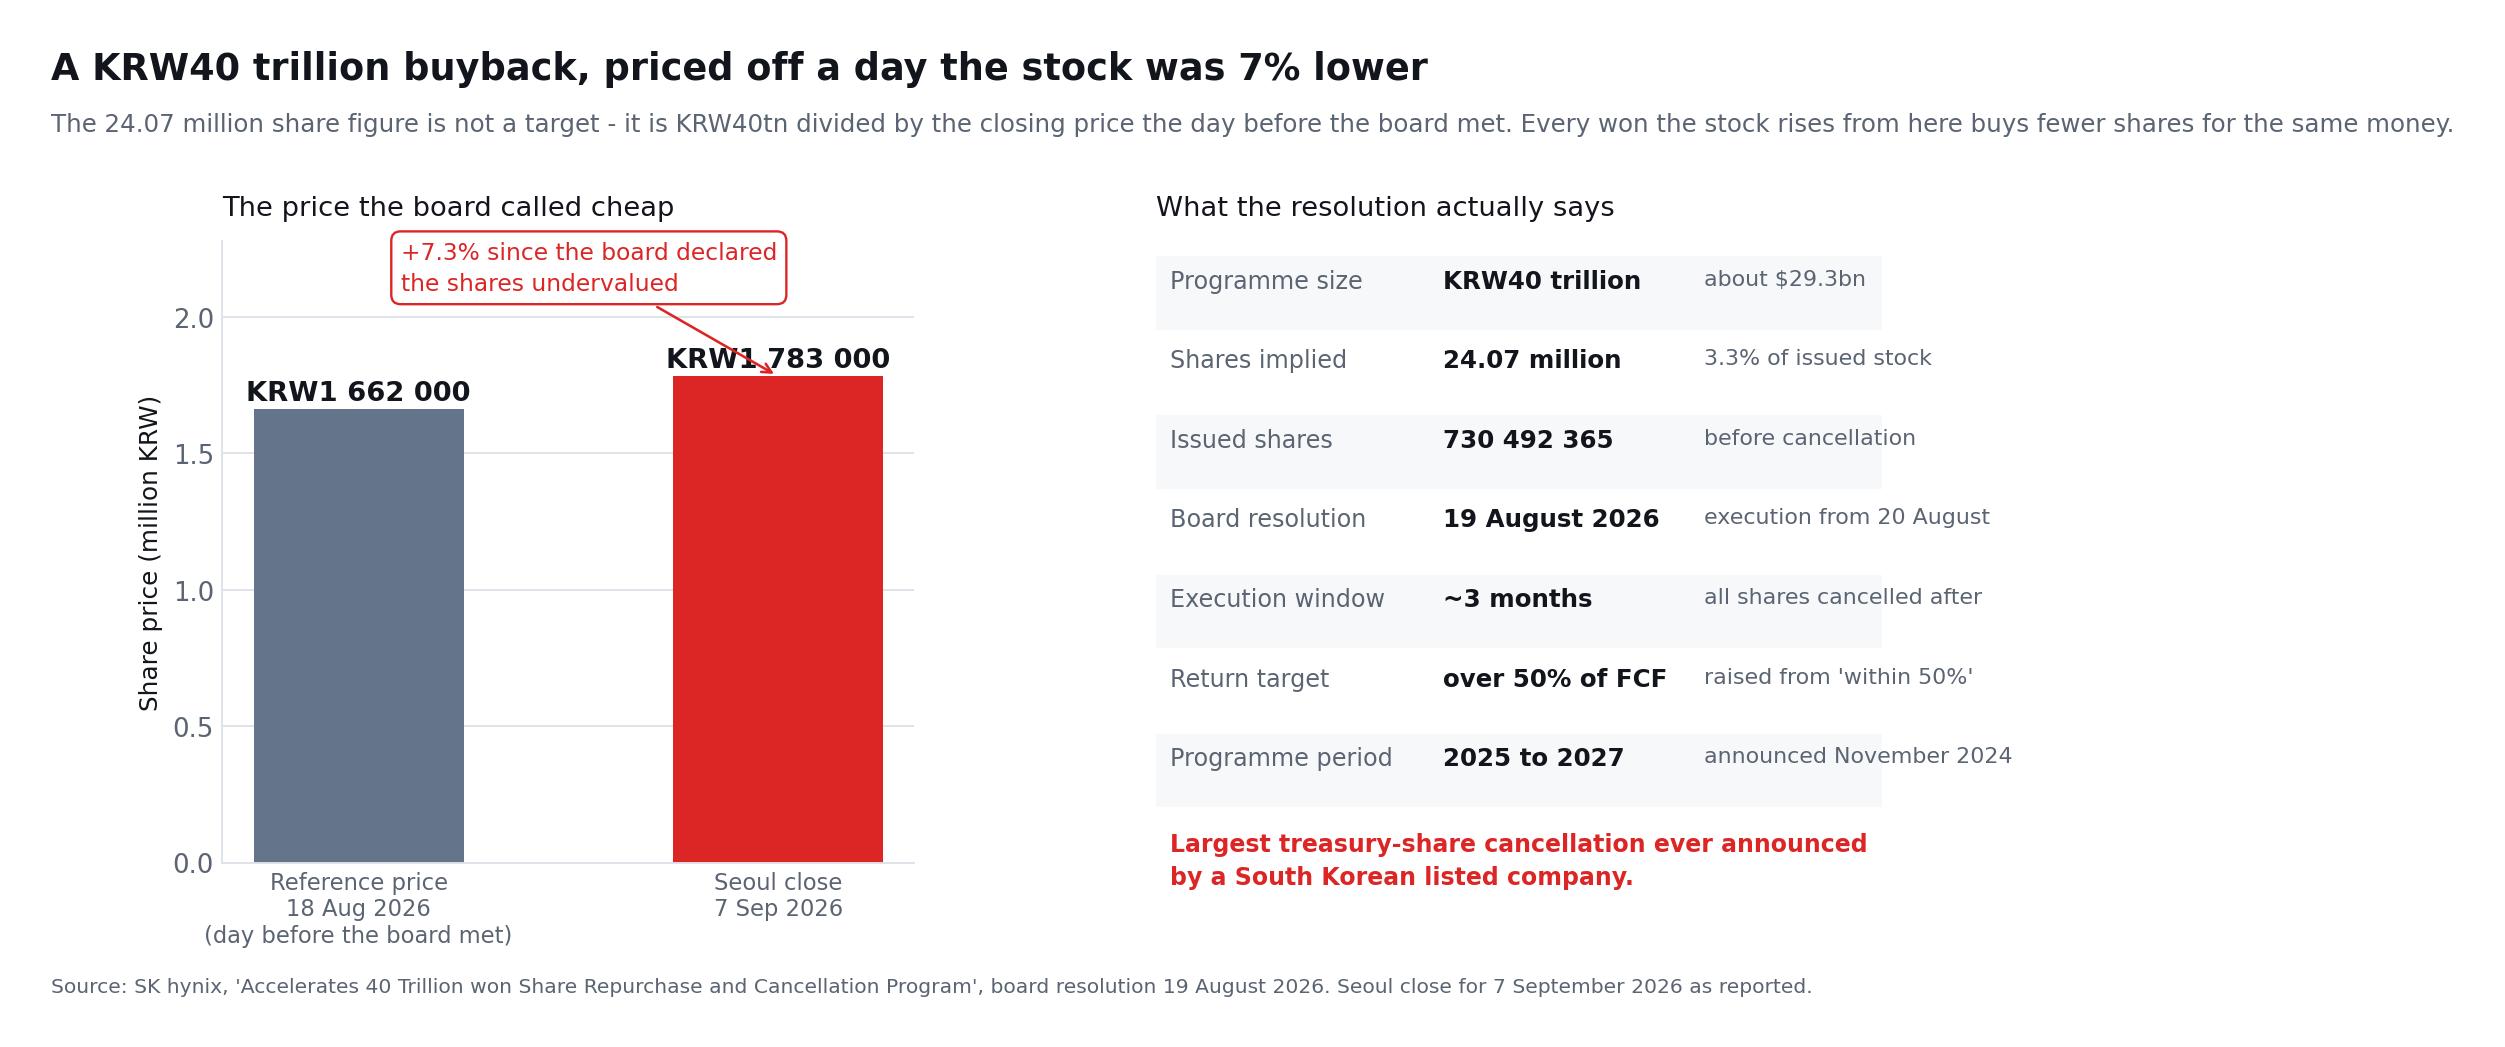
Pada 19 Agustus 2026 dewan SK Hynix menyetujui pembelian kembali saham senilai 40 triliun won dengan pembatalan penuh. Rincian yang perlu dicermati adalah bagaimana jumlah saham yang banyak dikutip itu diperoleh: 24,07 juta saham, atau 3,3% dari 730.492.365 saham yang beredar saat itu, hanyalah 40 triliun won dibagi 1.662.000 won — harga penutupan pada 18 Agustus, sehari sebelum dewan bersidang. Itu harga acuan, bukan target. Pelaksanaannya berlangsung sekitar tiga bulan sejak 20 Agustus, dan setiap won kenaikan saham di atas acuan itu membeli lebih sedikit saham dengan uang yang sama. Pada penutupan Seoul 1,783 juta won tanggal 7 September, saham sudah 7,3% di atasnya.
Alasan yang dinyatakan dewan tidak biasa langsungnya: dewan menilai nilai intrinsik perusahaan — daya saing usahanya, kemampuan menghasilkan kas, dan potensi pertumbuhan jangka menengah hingga panjang — tidak sepenuhnya tercermin dalam harga saham. Perusahaan juga menaikkan sasaran pengembalian pemegang saham dari dalam 50% menjadi lebih dari 50% arus kas bebas kumulatif yang dihasilkan antara 2025 dan 2027, mempercepat program yang semula diumumkan pada November 2024. Pengembalian dapat berupa pembelian kembali, pembatalan, dividen tetap, dan kemungkinan dividen khusus, dengan besaran dan waktu yang akan dipastikan pada hasil kuartal ketiga.
Menurut catatan perusahaan sendiri, ini adalah pembatalan saham treasuri terbesar yang pernah diumumkan oleh perusahaan tercatat Korea Selatan. Pengumuman resmi itu penting karena tiga alasan:
- Pembatalan mengurangi jumlah saham daripada hanya menyimpan saham perbendaharaan.
- Manajemen menunjukkan kepercayaan diri dalam menghasilkan kas.
- Laba per saham dapat tumbuh lebih cepat daripada total laba jika saham dibatalkan.
Namun, pembelian kembali tidak secara otomatis menciptakan nilai. Efektivitasnya tergantung pada harga yang dibayar dan apakah perusahaan mempertahankan modal yang cukup untuk penelitian, kapasitas, dan ketahanan terhadap penurunan.
SK Hynix harus menyeimbangkan tiga penggunaan kas:
| Penggunaan kas | Manfaat potensial | Risiko utama |
|---|---|---|
| Kapasitas HBM dan R&D | Melindungi kepemimpinan teknologi dan pasokan | Investasi berlebihan mendekati puncak siklus |
| Pengurangan utang dan likuiditas | Meningkatkan ketahanan terhadap penurunan | Kas berlebih dapat menekan efisiensi modal |
| Pembelian kembali dan dividen | Meningkatkan pengembalian pemegang saham | Membeli kembali saham yang dinilai terlalu tinggi menghancurkan nilai |
Penilaian Saham SK Hynix Setelah Rally
Penilaian SK Hynix menghadirkan sebuah paradoks. Harga saham telah meningkat secara dramatis, namun rasio laba yang diharapkan yang sering dikutip tetap rendah dibandingkan dengan banyak perusahaan semikonduktor AI.
Pada penutupan 8 September 2026, StockAnalysis menunjukkan ADR SKHY yang tercatat di Nasdaq pada 185,55 dolar terhadap rentang 52 minggu 124,80 hingga 194,80 dolar — kurang dari 5% di bawah puncaknya — dengan rasio harga terhadap laba proyeksi sekitar 4,4, dan 14 analis memberi peringkat Strong Buy dengan target konsensus dua belas bulan 247,31 dolar. Perlu dicatat bahwa ADR itu sendiri baru mulai diperdagangkan di Nasdaq pada 10 Juli 2026, sehingga riwayat harganya baru dua bulan dan profil likuiditasnya masih terbentuk. Angka-angka ini sering berubah dan sangat bergantung pada perkiraan laba.
A low forward P/E does not automatically mean the stock is cheap. Perusahaan memori sering diperdagangkan pada multipel terendah mereka dekat dengan laba puncak karena investor mengharapkan keuntungan menurun.
Untuk perusahaan siklis, P/E rendah bisa menjadi peringatan tentang laba puncak daripada jaminan nilai.
Investor harus menggunakan beberapa pendekatan penilaian.
1. Penilaian laba yang dinormalisasi
Perkirakan laba di bawah harga DRAM dan NAND rata-rata—bukan puncak. Terapkan multipel yang wajar pada hasil yang dinormalisasi tersebut.
2. Analisis harga terhadap buku
Manufaktur memori memerlukan aset fisik yang substansial. Harga terhadap buku dapat membantu membandingkan nilai pasar dengan modal produktif perusahaan, meskipun tidak sepenuhnya menangkap teknologi kepemilikan atau hubungan pelanggan.
3. Hasil arus kas bebas
Kurangi belanja modal dari arus kas operasional. Ini mengungkap apakah keuntungan akuntansi yang mencatat rekor berubah menjadi kas setelah mendanai kapasitas.
4. Penilaian berbasis skenario
Bangun skenario bearish, dasar, dan bullish alih-alih mengandalkan satu perkiraan.
| Skenario | Asumsi kunci | Implikasi saham yang mungkin |
|---|---|---|
| Pesimistis | Belanja modal AI melambat, pangsa HBM turun, harga menurun dan kapasitas baru menciptakan oversupply | Laba menyusut dan P/E forward rendah terbukti menyesatkan |
| Dasar | Infrastruktur AI tumbuh, SK Hynix mempertahankan kepemimpinan dan harga normalisasi secara bertahap | Laba tetap di atas level historis tetapi berfluktuasi |
| Optimistis | Permintaan HBM melebihi kapasitas, kepemimpinan HBM4E bertahan dan kontrak jangka panjang menstabilkan margin | Generasi kas yang kuat mendukung investasi dan pengembalian pemegang saham |
SimianX AI dapat membantu investor melacak perubahan di seluruh perkiraan laba, momentum teknis, revisi analis, dan berita sektor AI. Itu sangat berguna untuk SK Hynix karena saham dapat bereaksi tajam terhadap perkembangan yang melibatkan Nvidia, belanja modal hyperscaler, harga memori, dan aliran pasar Korea bahkan ketika perusahaan tidak menerbitkan pengumuman baru.
Argumen Optimistis Terkuat
Argumen optimistis ini bersandar pada enam hal.
1. Model AI semakin membutuhkan memori yang lebih besar
Konteks yang lebih panjang, beban kerja multimodal, sistem agensif, dan inferensi waktu nyata memerlukan bandwidth dan kapasitas. Konten memori mungkin tumbuh lebih cepat daripada jumlah akselerator yang dikirim.
2. SK Hynix memiliki keunggulan manufaktur yang sulit
Hasil tinggi, pengalaman pengemasan, dan kualifikasi pelanggan yang sukses tidak mudah untuk direplikasi. HBM lebih menuntut secara teknologi dibandingkan DRAM biasa.
3. HBM menyerap kapasitas DRAM konvensional
Mengalokasikan wafer dan sumber daya pengemasan untuk HBM dapat memperketat sisa pasar, mendukung harga memori yang lebih luas.
4. Perjanjian jangka panjang meningkatkan visibilitas
Kontrak pelanggan multi-tahun dapat mengurangi ketidakpastian permintaan dan membantu perusahaan merencanakan investasi modal.
5. Neraca keuangan kuat
Posisi kas bersih yang substansial memberikan SK Hynix kapasitas untuk berinvestasi, bertahan dari penurunan, dan mengembalikan modal secara bersamaan.
6. Pembatalan saham meningkatkan ekonomi per saham
Program pembelian kembali KRW40 triliun secara langsung mengurangi saham yang diterbitkan setelah penyelesaian, mendukung pendapatan dan arus kas bebas per saham.
Risiko Pesimistis yang Paling Penting
Argumen pesimistis juga layak mendapatkan perhatian yang sama.
Pengeluaran modal AI bisa mengecewakan
SK Hynix pada akhirnya bergantung pada pelanggan yang mendapatkan pengembalian yang memadai dari infrastruktur AI. Jika hyperscaler mengurangi anggaran modal, pesanan memori bisa jatuh dengan cepat.
Samsung mempersempit jarak
Pangsa HBM Samsung meningkat tajam pada kuartal kedua. Persaingan yang lebih besar dapat mengurangi pangsa pasar dan kekuatan harga SK Hynix.
Konsentrasi pelanggan tetap signifikan
Pelanggan akselerator dan platform cloud terkemuka merupakan sumber permintaan HBM yang penting. Penundaan pada satu arsitektur utama dapat mempengaruhi pengiriman pemasok.
Pengeluaran modal mungkin mencapai puncaknya pada waktu yang salah
Fabrik baru mahal dan lambat untuk diselesaikan. Kapasitas yang tiba setelah pertumbuhan permintaan melambat dapat merusak harga industri.
Memori konvensional tetap siklis
HBM menerima banyak perhatian, tetapi SK Hynix juga menjual produk DRAM dan NAND yang terpapar pada siklus penawaran dan permintaan tradisional.
Ekspektasi sudah tinggi
Sebuah perusahaan dapat melaporkan hasil rekor dan tetap melihat sahamnya turun jika pendapatan tidak memenuhi perkiraan ambisius. Reaksi terhadap hasil Q2 menunjukkan bahwa kinerja absolut yang kuat tidak menjamin respons pasar yang positif.
Risiko mata uang, geopolitik, dan kebijakan tetap ada
SK Hynix beroperasi di Korea, China, Amerika Serikat, dan pasar lain. Pengendalian ekspor, kebijakan perdagangan, perubahan mata uang, dan pembatasan peralatan dapat memengaruhi biaya dan strategi produksi. Latar belakang makro pada hari reli itu layak disebut terang-terangan, karena laporan kantor berita yang sama yang memuat angka 8,1% juga memuat ini: Associated Press mencatat bahwa pelaku pasar memperkirakan Federal Reserve akan menaikkan suku bunga sebelum akhir tahun dengan inflasi masih jauh di atas 3%, keputusan FOMC dijadwalkan 16 September dan data inflasi Agustus pada 11 September. Minyak Brent berada di 96,32 dolar di tengah perang enam bulan Amerika Serikat dengan Iran dan Selat Hormuz yang secara efektif masih tertutup. Saham dengan beta 2,39 dan kelipatan proyeksi empat kali terpapar tingkat diskonto itu sama besarnya dengan paparannya pada pertumbuhan bit HBM — ketegangan yang dibahas dalam Pemilu Sela 2026 Bertemu The Fed dan aksi jual obligasi global.
Apa yang Harus Dipantau Investor Selanjutnya
Proses penelitian SK Hynix yang disiplin harus melacak bukti terukur daripada mengandalkan frasa “siklus super AI.”
Indikator operasional kuartalan
- Perubahan harga jual rata-rata DRAM dan NAND.
- Pertumbuhan pengiriman HBM.
- Margin operasi tanpa item yang tidak biasa.
- Belanja modal dan arus kas bebas.
- Hari persediaan.
- Kas bersih dan distribusi pemegang saham.
Indikator kompetitif
- Pangsa pendapatan HBM SK Hynix.
- Kualifikasi HBM4 Samsung dan hasil produksi.
- Peningkatan pendapatan HBM4 Micron.
- Tonggak sampling dan kualifikasi HBM4E.
- Adopsi pelanggan di seluruh platform GPU dan akselerator kustom.
Indikator permintaan akhir
- Panduan belanja modal hyperscaler.
- Perkiraan pengiriman akselerator AI.
- Pertumbuhan pendapatan AI cloud.
- Pertumbuhan unit server.
- Konten memori per akselerator.
- Bukti proyek pusat data yang tertunda atau dibatalkan.
Kerangka pemantauan praktis lima langkah
- Pisahkan aksi harga dari fundamental. Identifikasi apakah pergerakan tersebut spesifik perusahaan atau luas sektor.
- Lacak revisi, bukan hanya angka yang dilaporkan. Perkiraan yang meningkat atau menurun sering kali mempengaruhi saham.
- Normalisasi margin. Jangan menganggap margin operasi 76% akan bertahan selamanya.
- Perhatikan pangsa pasar dan pertumbuhan total pasar bersama-sama. Pangsa yang lebih kecil dari pasar yang jauh lebih besar masih dapat menghasilkan pendapatan yang lebih tinggi.
- Tentukan bukti yang dapat mematahkan tesis sebelumnya. Contohnya termasuk kehilangan kualifikasi, erosi pangsa yang berkelanjutan atau harga HBM yang jatuh selama pertumbuhan kapasitas yang cepat.
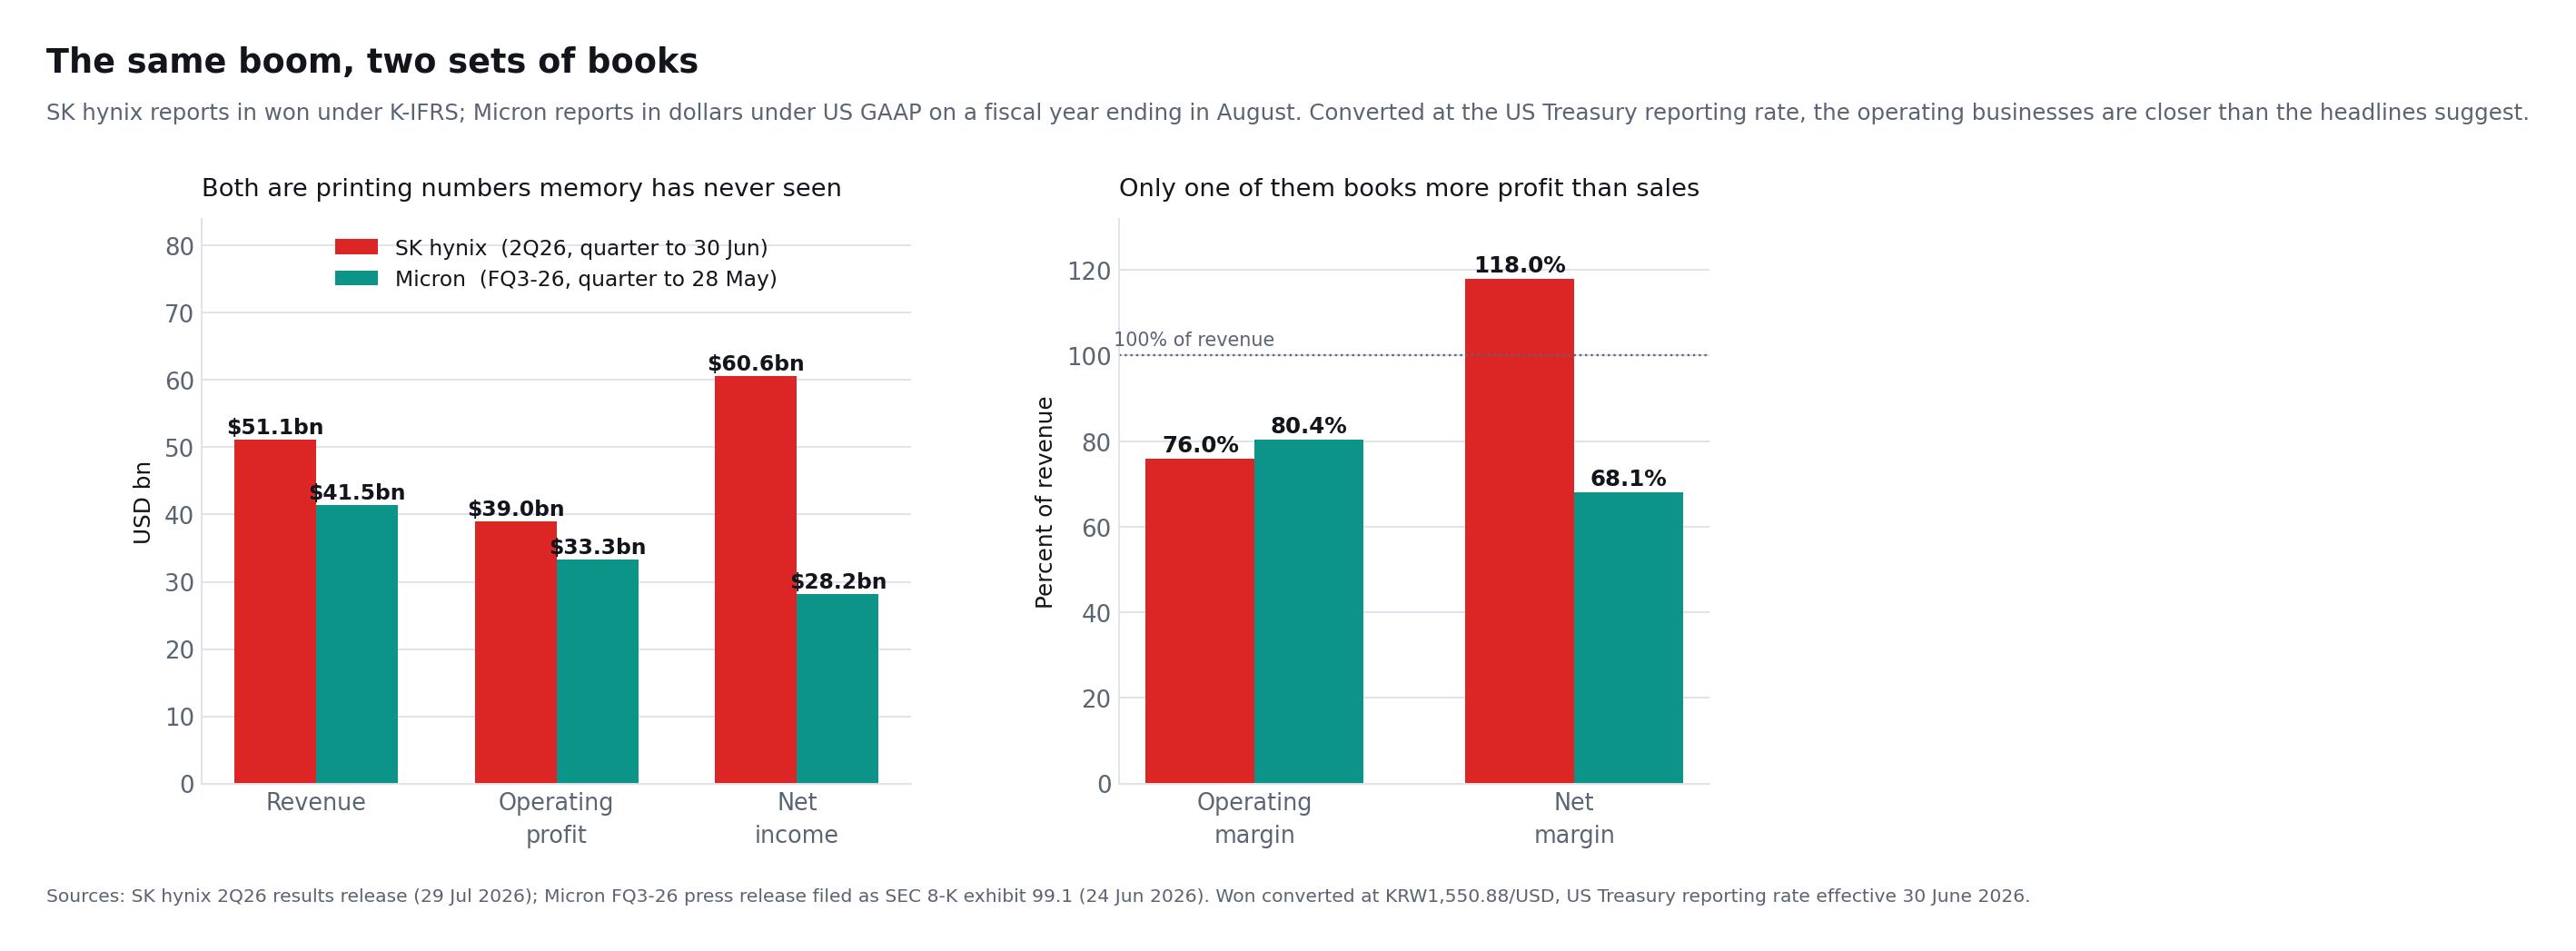
Ledakan yang Sama, Dibaca dari Dua Pembukuan
Membandingkan SK Hynix dengan Micron lebih sulit daripada kelihatannya, dan sebagian besar pemberitaan sekadar tidak mencobanya. SK Hynix melapor dalam won menurut K-IFRS pada tahun kalender. Micron melapor dalam dolar menurut US GAAP dengan tahun fiskal yang berakhir Agustus, sehingga "kuartal fiskal ketiga"-nya berakhir pada 28 Mei 2026 — cukup dekat dengan kuartal Juni SK Hynix untuk pembacaan yang adil, asalkan mata uang ditangani dengan kurs yang dinyatakan, bukan terkaan.
Dikonversi dengan kurs pelaporan Departemen Keuangan Amerika Serikat sebesar 1.550,88 won per dolar, berlaku 30 Juni 2026, dua kuartal terakhir yang dilaporkan berjajar seperti ini. Setiap angka di bawah berasal dari rilis perusahaan itu sendiri.
| Perbandingan kuartal yang sama | SK Hynix (K2 2026, hingga 30 Juni) | Micron (K3 fiskal 2026, hingga 28 Mei) |
|---|---|---|
| Pendapatan | $51.1bn | $41.5bn |
| Laba operasi | $39.0bn | $33.3bn |
| Margin operasi | 76% | 80.4% |
| Laba bersih | $60.6bn | $28.2bn |
| Margin bersih | 118% | 68.1% |
| Arus kas operasi | — | $25.4bn |
| Belanja modal | — | $7.1bn |
| Arus kas bebas | — | $18.3bn |
| Kas bersih atau posisi kas | $44.7bn | $30.2bn |
Tiga hal muncul dari tabel ini yang tidak dibuat jelas oleh rilis mana pun.
Micron adalah operator yang lebih menguntungkan pada kuartal ini. Pada ukuran yang menggambarkan bisnis operasional alih-alih hasil akuntansi, margin operasi Micron 80,4% mengungguli 76% milik SK Hynix. Selisihnya kecil dan kuartalnya tidak selaras sempurna, tetapi asumsi umum bahwa kepemimpinan HBM otomatis menghasilkan margin unggul tidak didukung oleh kedua laporan bila disandingkan.
Keunggulan SK Hynix adalah skala dan neraca, bukan ekonomi per unit. Ia adalah bisnis yang lebih besar menurut pendapatan dan laba operasi, dan membawa kas bersih sekitar 44,7 miliar dolar — lebih besar dari seluruh posisi kas dan investasi Micron. Itulah yang membiayai M15X, Yongin, P&T7, dan pembelian kembali 40 triliun won secara bersamaan.
Hanya Micron yang menerbitkan angka kas yang penting. Micron mengungkapkan arus kas operasi 25,4 miliar dolar, belanja modal 7,1 miliar dolar, dan arus kas bebas disesuaikan 18,3 miliar dolar untuk kuartal itu, serta memandu pendapatan sekitar 50 miliar dolar dengan margin kotor 86% untuk kuartal berikutnya. Rilis kuartalan SK Hynix memberi pendapatan, laba, dan posisi kas bersih, tetapi tidak ada laporan arus kas — sehingga imbal hasil arus kas bebas yang diminta setiap kerangka penilaian dalam artikel ini tidak dapat dihitung dari rilis pendahuluan itu saja. Hasil K3 fiskal 2026 Micron
Poin terakhir itu lebih merupakan petunjuk praktis daripada kritik. Jika arus kas bebas adalah angka yang dicari, rilis laba pendahuluan adalah dokumen yang salah; tunggulah laporan kuartalan. Siapa pun yang membangun model arus kas bebas SK Hynix dari rilis Juli telah memperkirakan belanja modalnya, disebut atau tidak.
Apakah Saham SK Hynix Layak Dibeli Setelah Lonjakan 8%?
Bukti mendukung kesimpulan bahwa SK Hynix adalah salah satu eksposur pasar publik yang paling langsung terhadap permintaan memori AI. Kepemimpinan HBM-nya, pengiriman HBM4, peta jalan HBM4E, neraca yang kuat, dan pengembalian pemegang saham memberikan dasar jangka panjang yang menarik.
Bukti tidak menunjukkan bahwa membeli segera setelah kenaikan harian 8% secara otomatis menarik. Saham ini volatil, harapannya tinggi dan pendapatan yang dilaporkan mungkin mendekati titik yang sangat menguntungkan dalam siklus harga.
Saham ini mungkin cocok untuk investor yang:
- Percaya bahwa pengeluaran infrastruktur AI akan tetap kuat selama beberapa tahun.
- Dapat mentolerir penurunan siklus semikonduktor yang besar.
- Memahami risiko spesifik ekuitas Korea dan ADR.
- Bersedia memantau persaingan HBM dengan cermat.
- Menggunakan ukuran posisi daripada membuat taruhan semua atau tidak sama sekali.
Ini mungkin kurang cocok untuk investor yang mencari margin yang stabil, pendapatan kuartalan yang dapat diprediksi atau volatilitas rendah.
Pendekatan bertahap dapat mengurangi risiko waktu. Alih-alih menganggap lonjakan 8% sebagai konfirmasi untuk mengejar saham, seorang investor dapat menetapkan kisaran valuasi, memulai dengan alokasi terbatas dan menambah hanya ketika bukti baru memperkuat tesis jangka panjang.
FAQ Tentang Saham SK Hynix dan Supercycle Memori AI
Mengapa saham SK Hynix naik lebih dari 8%?
Rally pada 7 September 2026 mencerminkan optimisme luas tentang permintaan perangkat keras AI dan memori, didukung oleh persediaan DRAM yang rendah dan fundamental HBM yang kuat. Samsung dan perusahaan semikonduktor lainnya juga naik, menunjukkan bahwa pergerakan ini terutama bersifat sektoral.
Apa itu HBM, dan mengapa penting bagi SK Hynix?
Memori bandwidth tinggi menumpuk chip DRAM secara vertikal untuk memberikan transfer data yang jauh lebih cepat dekat prosesor AI. SK Hynix adalah pemasok HBM terkemuka, sehingga meningkatnya permintaan untuk akselerator AI dapat meningkatkan pendapatan, margin, dan pentingnya strategisnya.
Apakah SK Hynix masih menjadi pemimpin pasar HBM?
Ya, dalam pangsa pendapatan. Counterpoint memperkirakan SK Hynix menguasai 50% pendapatan HBM pada kuartal kedua 2026, turun dari 64% setahun sebelumnya seiring Samsung mencapai sekitar 33%. Dua syarat penting. Counterpoint mencatat sebagian besar pendapatan itu masih HBM3E, sehingga tabelnya mengukur generasi yang sedang berakhir. Dan dalam DRAM konvensional SK Hynix sama sekali bukan lagi yang pertama: TrendForce menempatkan Samsung di depan dengan 39,4% pendapatan industri berbanding 24,9% milik SK Hynix pada kuartal yang sama.
Apakah saham SK Hynix murah berdasarkan P/E forward-nya?
P/E forward tampak rendah relatif terhadap banyak perusahaan teknologi, tetapi saham memori sering kali terlihat paling murah ketika pendapatan mendekati puncak siklis. Investor harus mengevaluasi pendapatan yang dinormalisasi, belanja modal, dan arus kas bebas alih-alih bergantung pada satu kelipatan.
Apakah supercycle memori AI bisa berakhir dalam kondisi kelebihan pasokan?
Ya. Permintaan HBM dapat terus meningkat sementara kapasitas industri tumbuh bahkan lebih cepat. Risiko utama adalah pengeluaran hyperscaler yang lebih lambat, penambahan kapasitas yang agresif, dan peningkatan output dari Samsung dan Micron.
Apakah SK Hynix masih perusahaan memori terbesar?
Tidak dalam DRAM. TrendForce menempatkan Samsung pertama dengan 39,4% pendapatan industri DRAM kuartal kedua 2026, SK Hynix kedua dengan 24,9%, dan Micron ketiga dengan 23,3%. Khusus pada memori pita lebar tinggi, SK Hynix masih memimpin dengan 50% pendapatan HBM. Kedua fakta itu selaras: HBM adalah irisan dari pasar DRAM, dan SK Hynix memimpin irisan itu sambil tertinggal pada keseluruhannya.
Mengapa SK Hynix tumbuh lebih lambat daripada Samsung dan Micron kuartal lalu?
Karena bauran produknya sendiri. TrendForce menemukan bahwa HBM menyumbang proporsi terbesar dari pengiriman bit SK Hynix di antara tiga pemasok besar, dan HBM sebagian besar dijual melalui perjanjian multitahun. Ketika harga kontrak DRAM konvensional melonjak pada kuartal itu, pesaing dengan paparan komoditas lebih besar menangkap lebih banyak kenaikannya. Pendapatan SK Hynix naik 37,9% secara kuartalan berbanding 63,4% milik Samsung dan 65,5% milik Micron.
Kesimpulan
Kenaikan 8% dalam saham SK Hynix mencerminkan cerita yang secara fundamental kredibel. Sistem AI membutuhkan jumlah memori berkinerja tinggi yang semakin meningkat, persediaan tetap ketat, pembuatan HBM sulit, dan SK Hynix telah menerjemahkan kepemimpinan teknologinya menjadi hasil operasional yang rekor.
Perusahaan juga telah bergerak melampaui HBM3E. Mereka mengirimkan HBM4, mengambil sampel HBM4E, merundingkan perjanjian pelanggan multi-tahun, memperluas produksi, dan mengembalikan arus kas bebas yang substansial kepada pemegang saham.
Meski demikian, menyatakan supercycle permanen masih terlalu dini. Pangsa pasar HBM SK Hynix menurun seiring Samsung merangsek, dan di pasar DRAM yang lebih luas SK Hynix sudah tergeser ke posisi kedua di belakang Samsung, tumbuh pada kuartal itu lebih lambat daripada kedua pesaingnya. Micron memperluas bisnis HBM4-nya sendiri. Belanja modal industri sedang berakselerasi, dan valuasi proyeksi saham yang rendah sebagian mencerminkan ekspektasi pasar bahwa margin luar biasa akhirnya akan menormal.
Kesimpulan yang paling seimbang adalah bahwa siklus naik memori AI masih memiliki momentum fundamental yang kuat, tetapi saham telah memasuki tahap di mana eksekusi lebih penting daripada kegembiraan. Investor harus memperhatikan pangsa pasar, kualifikasi HBM4E, harga memori, intensitas modal, dan pengeluaran hyperscaler daripada menganggap setiap pengumuman model AI secara permanen meningkatkan nilai intrinsik.
Gunakan SimianX AI untuk menggabungkan kinerja keuangan SK Hynix, revisi analis, tren teknis, dan berita AI yang menggerakkan pasar dalam satu alur kerja penelitian. Anggap platform ini sebagai alat analitis, verifikasi secara independen data material, dan konsultasikan dengan profesional keuangan yang berkualitas sebelum membuat keputusan investasi.
Bacaan Terkait
- Belanja modal AI 2026: 96% arus kas raksasa teknologi
- Pemilu Sela 2026 dan The Fed: Matikah Pemangkasan September?
- Aksi jual obligasi global 2026: 30 tahun di puncak 19 tahun
- KOSPI Crash 2026: Perhitungan Chip AI Korea Dijelaskan
- Mengapa Investor Menjual Saham Micron di Tengah Ledakan AI
- Pasar Beruang Semikonduktor: Semua Kejatuhan SOX 1995–2026
- Saham TSMC 2026: Foundry yang Tak Tergantikan bagi Nvidia
- Pembalikan Momentum AI 2026: Saham Semikonduktor Anjlok
Sumber
- Hasil keuangan kuartal kedua 2026 SK Hynix
- SK Hynix menuntaskan pengembangan HBM4 dan menyiapkan produksi massal
- SK Hynix mengirim sampel HBM4E 12 lapis
- Program pembelian kembali dan pembatalan saham 40 triliun won SK Hynix
- TrendForce: pendapatan industri DRAM naik 59,5% secara kuartalan pada K2 2026
- Counterpoint Research: pangsa pasar HBM global, K2 2026
- Samsung mengirim HBM4 komersial pertama di industri
- Hasil kuartal fiskal ketiga 2026 Micron — rilis diajukan sebagai lampiran 99.1 Formulir 8-K SEC
- Formulir 8-K Micron, 24 Juni 2026
- Associated Press: bursa global bervariasi saat saham cip menguat, 7 September 2026
- Data pasar dan perkiraan analis SKHY
- Kurs pelaporan Departemen Keuangan Amerika Serikat
Pengungkapan: Artikel ini hanya untuk tujuan pendidikan dan informasi. Ini tidak merupakan nasihat investasi, hukum, atau pajak. Perkiraan keuangan, harga pasar, dan target analis dapat berubah tanpa pemberitahuan.