
Membedah reli Coherent: apa kata 10-K tentang taruhan optik AI
Pada 16 September 2026, Coherent Corp. (NYSE: COHR) ditutup di 289,93 dolar, naik 6,92 persen, dengan 7,5 juta saham diperdagangkan. Judul-judul berita membulatkan pergerakan intrahari — saham sempat menyentuh 294,56 dolar, 8,63 persen di atas penutupan sebelumnya — menjadi "8 persen", dan prospek Coherent di optik AI menjadi taruhan tingkat kedua hari itu.
Relinya nyata. Yang tidak lengkap adalah kerangkanya.
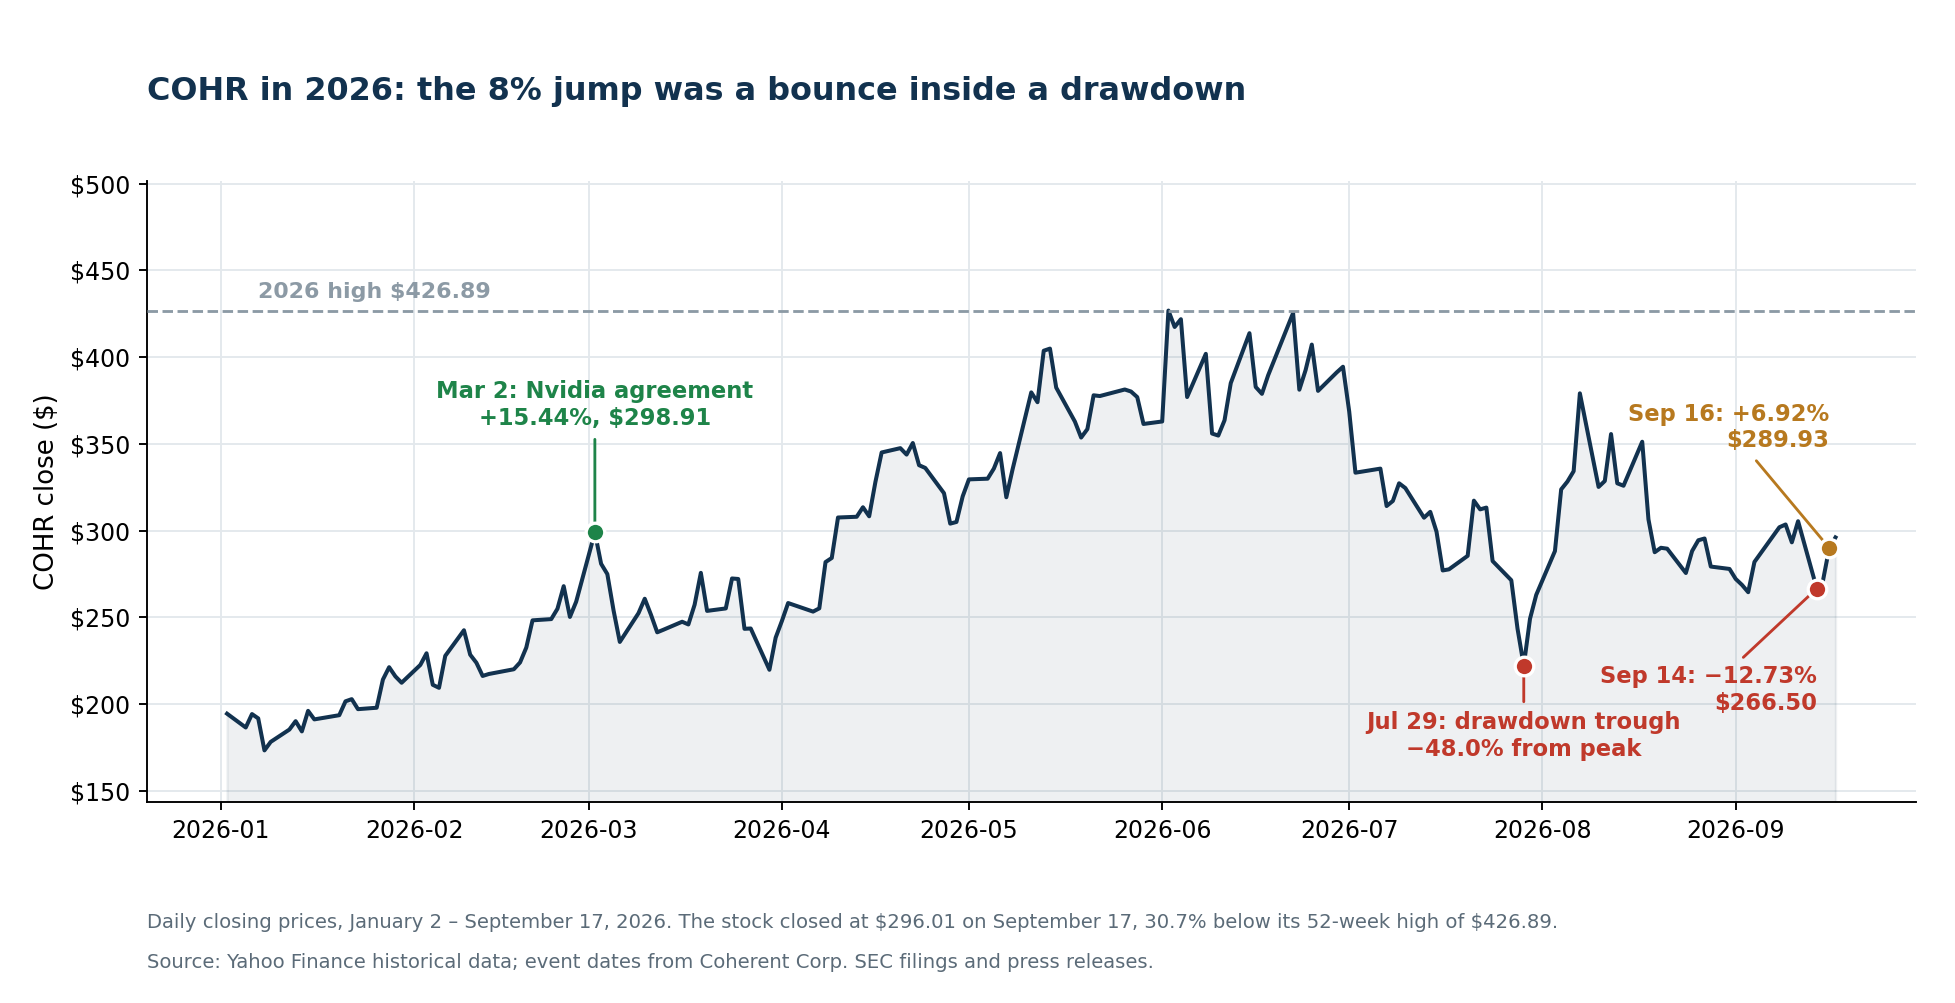
Dua sesi sebelumnya, pada 14 September, Coherent anjlok 12,73 persen dengan volume 9,9 juta saham, sebagai bagian dari penilaian ulang pemasok AI yang sama yang memukul saham chip sementara para hyperscaler bertahan. Kelompok optik ikut jatuh: Ciena kehilangan 8,55 persen, Lumentum 9,92 persen. Kenaikan 6,92 persen pada 16 September tidak membawa saham keluar dari pola grafik mana pun. Kenaikan itu menambal sebagian lubang tiga hari, dan bahkan setelah naik 2,10 persen lagi pada 17 September ke 296,01 dolar, Coherent masih 30,7 persen di bawah titik tertinggi 52 minggunya di 426,89 dolar.
Itu hal pertama yang terlewat dari liputan. Hal kedua adalah apa yang Coherent laporkan pada 14 Agustus 2026. Laporan tahunan formulir 10-K tahun buku 2026 memuat angka-angka yang akan memutuskan tesis ini: arus kas bebas minus 1,02 miliar dolar setelah tiga tahun berturut-turut di kisaran plus 193 hingga plus 199 juta, jumlah saham beredar yang naik sekitar 26 persen dalam dua belas bulan, satu pelanggan tunggal yang menyumbang 20 persen pendapatan, dan segmen Industri yang menyusut 10,3 persen ketika semua orang menatap baris pusat data.
Tidak satu pun dari itu membuat Coherent perusahaan yang buruk. Secara operasional, tahun ini luar biasa baginya. Tetapi hal itu mengubah apa yang sebenarnya dibeli investor pada kapitalisasi pasar 56,8 miliar dolar. Siapa pun yang mengikuti posisi ini bisa memantau laporan COHR, perilaku harga, dan revisi estimasi dengan SimianX AI.
Semua angka bersumber dari laporan SEC, siaran perusahaan, dan data pasar hingga 17 September 2026.
Empat sesi yang menghasilkan "lonjakan 8 persen"
Pergerakan ini butuh konteks terdekatnya. Inilah aksi harga di sekitarnya.
| Tanggal | Penutupan COHR | Perubahan COHR | Volume | CIEN | LITE |
|---|---|---|---|---|---|
| 11 Sep 2026 | $305,37 | — | — | — | — |
| 14 Sep 2026 | $266,50 | −12,73% | 9,9 jt | −8,55% | −9,92% |
| 15 Sep 2026 | $271,17 | +1,75% | 4,3 jt | +4,60% | +0,47% |
| 16 Sep 2026 | $289,93 | +6,92% | 7,5 jt | +1,85% | +9,59% |
| 17 Sep 2026 | $296,01 | +2,10% | 4,2 jt | +4,03% | −0,73% |
Tiga detail penting.
Coherent bukan pemimpinnya. Lumentum naik 9,59 persen pada 16 September, jauh lebih tinggi dari 6,92 persen milik Coherent. Sepanjang tahun berjalan, Lumentum menguat 147,6 persen berbanding 60,4 persen untuk Coherent. Jika pasar memang khusus mengapresiasi posisi indium fosfida Coherent, hal itu sulit terlihat pada harga.
Ciena — pemicunya — justru surut. Ciena sempat diperdagangkan 12,22 persen di atas penutupan sebelumnya pada titik tertinggi 16 September, lalu mengakhiri hari hanya dengan kenaikan 1,85 persen. Perusahaan yang panduannya memicu reli itu mengembalikan sekitar lima perenam keuntungan hariannya sebelum penutupan.
Seluruh kelompok masih di bawah level awal bulan. Pada 296,01 dolar per 17 September, Coherent tetap di bawah penutupan 11 September di 305,37 dolar.
"Kemacetan berikutnya" adalah taruhan yang berulang dalam siklus ini — sudah pernah dimainkan lewat pasokan listrik dan antrean koneksi jaringan — dan setiap kali pertanyaannya sama: apakah kelangkaan itu bertahan lebih lama daripada respons kapasitas.
"Lonjakan 8 persen" adalah hari ketiga pemulihan parsial setelah penurunan 12,7 persen dalam satu sesi, dalam kelompok di mana Coherent berkinerja lebih buruk daripada pesaing terdekatnya.
Saham seperti apa ini
Coherent rutin digambarkan sebagai saham yang volatil. Riwayat harga memungkinkan kita menyebut angkanya secara tepat.
Sepanjang 251 hari perdagangan dalam dua belas bulan hingga 17 September 2026:
| Ukuran volatilitas, 12 bulan | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| Sesi dengan pergerakan ±5% atau lebih | 85 | 69 | 110 | 8 |
| Proporsi dari seluruh sesi | 34% | 27% | 44% | 3% |
| Sesi dengan pergerakan ±10% atau lebih | 19 | — | — | — |
| Volatilitas tahunan | 86% | 72% | 98% | 38% |
| Penurunan terdalam dari puncak | −48,0% | −49,4% | −42,8% | −20,2% |
| Jarak saat ini ke puncak 52 minggu | −30,7% | −43,5% | −13,3% | −7,1% |
Satu dari tiga sesi bergerak setidaknya 5 persen. Sembilan belas sesi bergerak setidaknya 10 persen. Kemungkinan Coherent mengalami hari ±5 persen lebih dari sepuluh kali lipat dibanding Nvidia.
Sepuluh pergerakan harian terbesar setahun terakhir:
| Tanggal | Pergerakan | Tanggal | Pergerakan |
|---|---|---|---|
| 6 Nov 2025 | +18,32% | 11 Mei 2026 | +13,25% |
| 2 Jun 2026 | +17,63% | 18 Agu 2026 | −12,75% |
| 2 Mar 2026 | +15,44% | 14 Sep 2026 | −12,73% |
| 10 Agu 2026 | −14,24% | 4 Agu 2026 | +12,35% |
| 7 Agu 2026 | +13,44% | 30 Jul 2026 | +12,16% |
2 Maret 2026 adalah pergerakan fundamental terbesar dalam daftar itu — hari ketika kesepakatan Nvidia diumumkan dan saham melonjak 15,44 persen. Kenaikan 6,92 persen pada 16 September tidak mendekatinya. Penurunan terdalam saham ini mencapai dasarnya pada 29 Juli 2026, 48,0 persen di bawah puncak.
Siapa pun yang menentukan ukuran posisi di Coherent sedang membeli aset dengan volatilitas tahunan sekitar 86 persen, bukan compounder defensif. Itu sendiri bukan sinyal bullish maupun bearish. Itu fakta yang seharusnya menentukan ukuran posisi sebelum opini apa pun tentang optik terbentuk.
Mengapa sektornya naik: target tahun buku 2029 Ciena
Pemicu 16 September datang dari luar. Pada forum investornya di Ottawa pada 16–17 September, Ciena merilis target keuangan tahun buku 2029:
- Pertumbuhan pendapatan sekitar 30 persen per tahun dari tahun buku 2026 ke 2029.
- Margin kotor disesuaikan sekitar 50 persen.
- Margin operasi disesuaikan 32 hingga 35 persen.
- Margin arus kas bebas sekitar 20 persen.
Ciena juga mengumumkan segmen pelaporan baru mulai tahun buku 2027: Optical Systems, Interconnects, Global Services, serta Routing and Other.
Target itu merupakan titik data eksternal yang menegaskan permintaan optik tidak terbatas pada satu pemasok atau satu pelanggan hyperscale — karena itulah Coherent, Lumentum, Corning, dan Applied Optoelectronics semuanya ikut naik. Namun itu tetap target, dirilis oleh pesaing, untuk periode yang berakhir tiga tahun lagi.
Prakiraan independen lebih berguna. TrendForce memperkirakan pasar transceiver optik AI tumbuh dari 16,5 miliar dolar pada 2025 menjadi 26 miliar dolar pada 2026, naik lebih dari 57 persen, dan menyebut kelangkaan komponen sebagai rem utama ekspansi kapasitas, dengan 2026 dan 2027 sebagai tahun penentu untuk memposisikan diri di rantai pasok 1,6 T.
Angka-angka Coherent sendiri memang kuat
Tidak ada dalam uraian berikut yang menyiratkan bisnisnya lemah. Tahun buku 2026, yang berakhir 30 Juni 2026, adalah tahun terbaik dalam sejarah perusahaan.
| Tahun buku, juta $ | 2026 | 2025 | Perubahan |
|---|---|---|---|
| Pendapatan | 7.118 | 5.810 | +22,5% |
| Margin kotor (GAAP) | 37,5% | 35,2% | +233 bp |
| Laba operasi (GAAP) | 898 | 290 | +209,7% |
| Margin operasi (GAAP) | 12,6% | 5,0% | +762 bp |
| Laba bersih atribusi Coherent (GAAP) | 805 | 49 | +1.530,8% |
| Laba per saham dilusian (GAAP) | $4,12 | ($0,52) | keluar dari rugi |
| Laba operasi (non-GAAP) | 1.457 | 1.037 | +40,5% |
| Margin operasi (non-GAAP) | 20,5% | 17,8% | +262 bp |
| Laba bersih (non-GAAP) | 1.097 | 693 | +58,3% |
| Laba per saham dilusian (non-GAAP) | $5,61 | $3,53 | +58,9% |
Kuartal Juni adalah yang terkuat dari keempatnya: pendapatan 2.046 juta dolar, naik 33,8 persen secara tahunan, margin kotor GAAP 38,5 persen, laba per saham dilusian GAAP 1,19 dolar dan non-GAAP 1,74 dolar. Panduan untuk kuartal September 2026 memproyeksikan pendapatan 2,2 hingga 2,4 miliar dolar, margin kotor non-GAAP 39,5 hingga 41,5 persen, dan laba per saham non-GAAP 1,85 hingga 2,05 dolar.
Laba tumbuh sekitar dua setengah kali lebih cepat daripada pendapatan. Itu leverage operasi yang nyata dan alasan saham ini menyandang kelipatan premium.
Tetapi pertumbuhannya ada di satu segmen
Coherent menata ulang diri menjadi dua segmen pelaporan per 1 Juli 2025. Gambaran tiga tahunnya berat sebelah.
| Pendapatan per pasar, juta $ | 2026 | 2025 | 2024 | Perubahan 2026 |
|---|---|---|---|---|
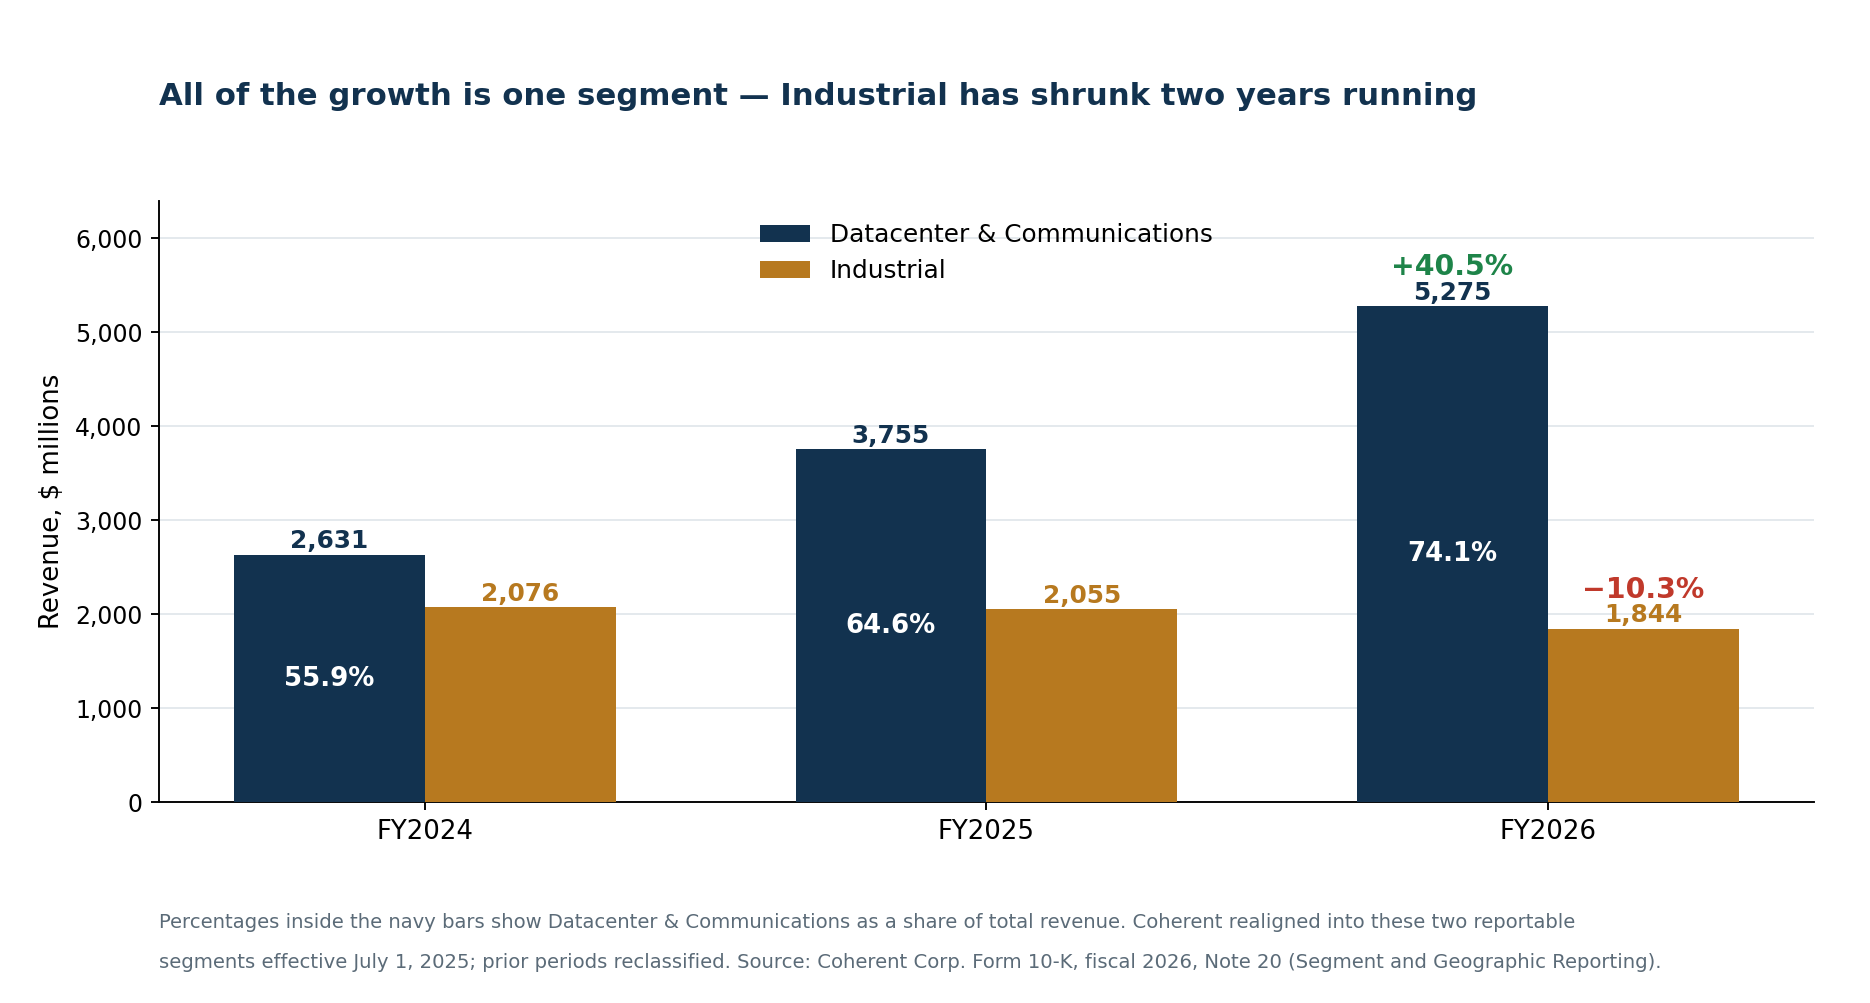
| Pusat data dan komunikasi | 5.274,6 | 3.755,2 | 2.631,4 | +40,5% |
| Industri | 1.843,6 | 2.055,0 | 2.076,3 | −10,3% |
| Total | 7.118,2 | 5.810,1 | 4.707,7 | +22,5% |
| Porsi pusat data dan komunikasi | 74,1% | 64,6% | 55,9% | — |
Pusat data dan komunikasi tumbuh 40,5 persen dan kini menyumbang 74,1 persen pendapatan. Industri menyusut 10,3 persen dan kini turun dua tahun berturut-turut, dari 2.076,3 juta dolar pada tahun buku 2024 menjadi 1.843,6 juta pada 2026.
Laba per segmen menceritakan hal serupa: pusat data dan komunikasi menyumbang 1.329,7 juta dolar dari total 1.752,5 juta — margin segmen 25,2 persen — berbanding 422,8 juta untuk Industri.
Ini bukan perusahaan fotonik terdiversifikasi dengan tambahan AI. Ini perusahaan komponen optik AI dengan bisnis industri yang menurun sebagai lampiran, dan valuasinya harus ditulis atas dasar itu.
Patahnya arus kas adalah cerita yang sebenarnya
Laporan laba rugi dan laporan arus kas Coherent menunjuk ke arah berlawanan pada tahun buku 2026, dan jaraknya tidak kecil.
| Tahun buku, juta $ | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Arus kas operasi | 634,0 | 545,7 | 633,6 | 79,5 |
| Belanja aset tetap | 436,1 | 346,8 | 440,8 | 1.102,9 |
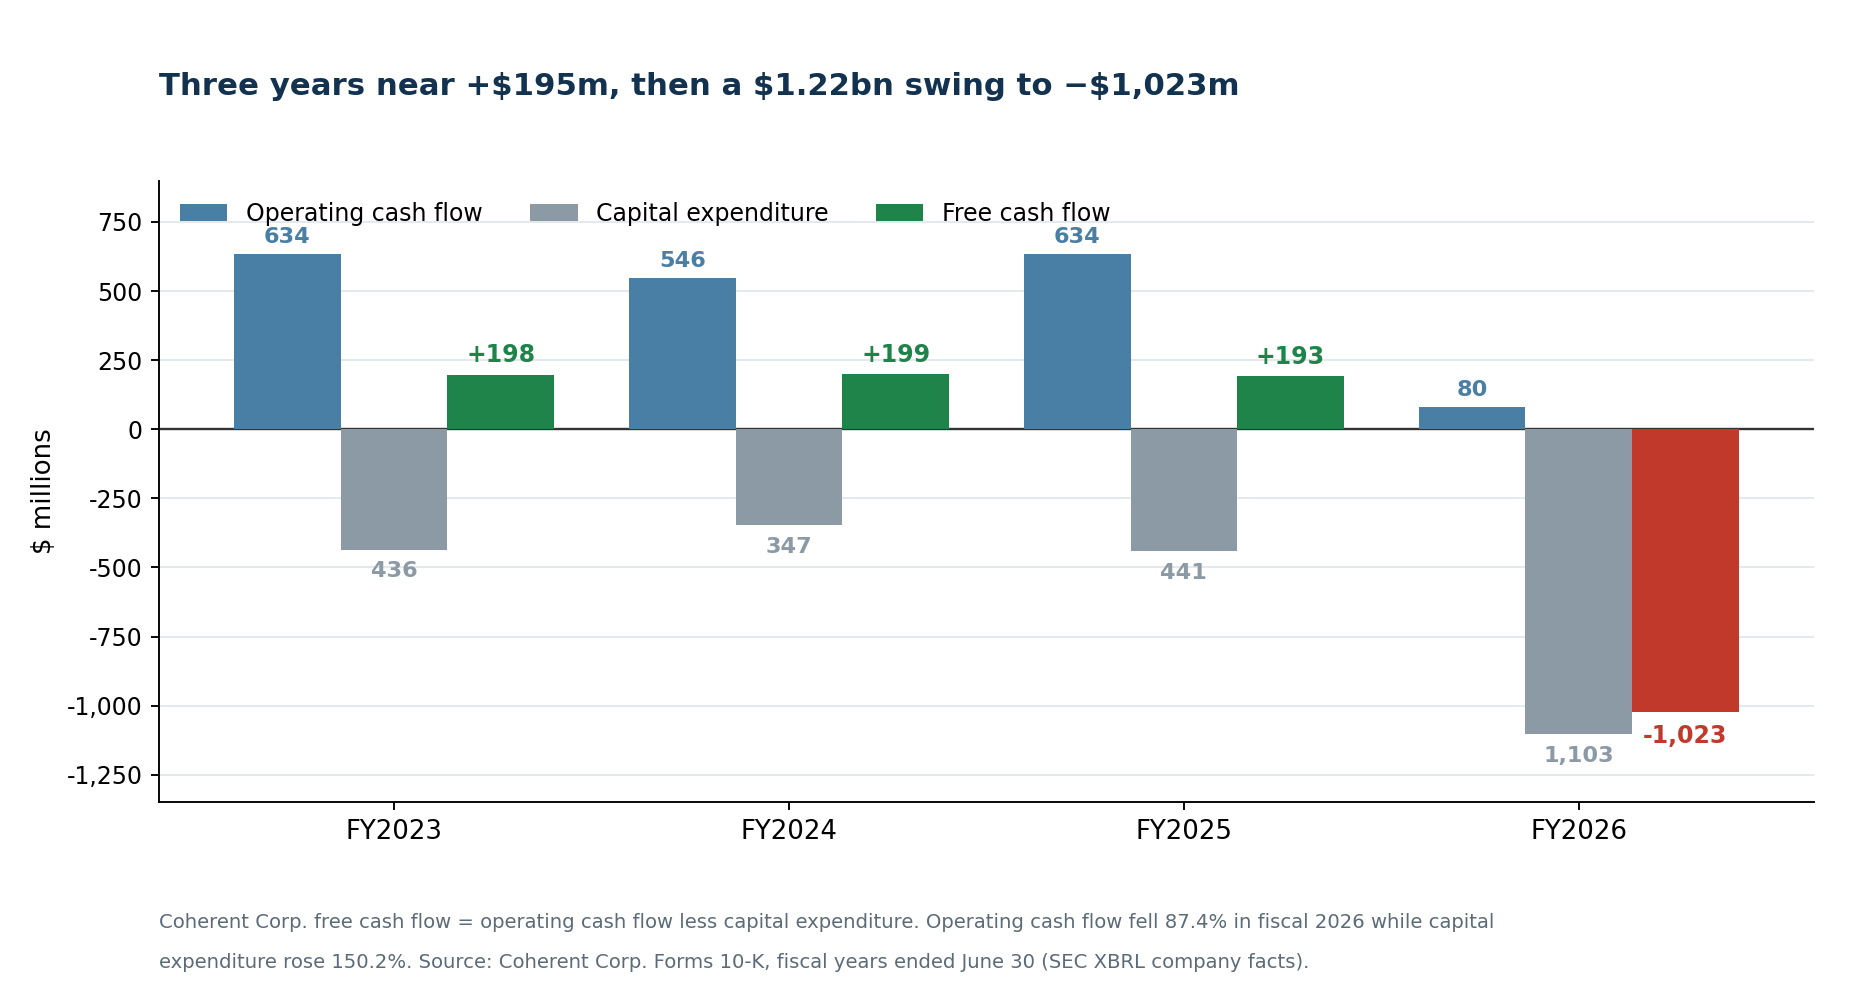
| Arus kas bebas | +198,0 | +198,9 | +192,8 | −1.023,4 |
Tiga tahun berturut-turut, Coherent menghasilkan arus kas bebas antara 192,8 dan 198,9 juta dolar. Pada tahun buku 2026 angkanya minus 1.023,4 juta — pembalikan 1,22 miliar dolar dalam satu tahun, karena kas operasi anjlok 87,4 persen sementara belanja modal melonjak 150,2 persen.
Kedua sisinya penting. Belanja modal yang naik saja akan menjadi cerita pertumbuhan. Melihat kas operasi jatuh dari 633,6 ke 79,5 juta sementara laba bersih GAAP naik dari 49 ke 805 juta adalah cerita modal kerja: piutang, persediaan, dan uang muka pemasok mengikat laba sebelum menjadi kas.
Perusahaan menutup selisihnya dari luar. Aktivitas pendanaan menyediakan 1.477 juta dolar pada tahun buku 2026, berbanding arus keluar 452 juta pada 2025 — hampir seluruhnya dana dari Nvidia. Membiayai ekspansi terkait AI lewat pasar modal alih-alih dari operasi adalah ciri khas siklus ini, dan perdebatan tentang backlog versus utang CoreWeave adalah versinya yang paling banyak diamati.
Itu pola yang sama yang membentang di seluruh ekspansi AI, tempat laba yang dilaporkan dan penciptaan kas berpisah jalan: raksasa teknologi kini membelanjakan 96 persen arus kas operasinya untuk belanja modal. Coherent memasok ekspansi itu dan menyelesaikan persamaan yang sama satu tingkat di bawahnya.
Apa yang ditopang neraca
| Per 30 Juni 2026, juta $ | Jumlah |
|---|---|
| Kas dan setara kas | 1.162 |
| Investasi jangka pendek | 825 |
| Kas dibatasi penggunaannya (lancar dan tidak lancar) | 606 |
| yang dipagari di Silicon Carbide LLC | 604 |
| Kapasitas tersedia pada fasilitas kredit bergulir | 664 |
| Total utang | 3.222 |
Satu baris layak ditekankan. Dari 606 juta dolar kas yang dibatasi penggunaannya, 604 juta berada di Silicon Carbide LLC dan hanya boleh digunakan oleh anak usaha itu. Itu bukan likuiditas induk dan tidak boleh dihitung demikian.
Utangnya juga menumpuk di ujung:
| Tahun buku jatuh tempo | Pokok jatuh tempo, juta $ |
|---|---|
| 2027 | 7,9 |
| 2028 | 34,4 |
| 2029 | 93,6 |
| 2030 | 2.135,6 |
| 2031 | 985,9 |
| Total | 3.257,5 |
Tidak ada tembok jatuh tempo jangka pendek — tetapi 2,14 miliar dolar jatuh tempo pada tahun buku 2030, dan lingkungan pembiayaan ulang saat itu akan bergantung pada apakah kapasitas yang dibangun sekarang menghasilkan kas.
Jumlah saham yang tidak disebut siapa pun
Laba per saham Coherent naik tajam pada tahun buku 2026. Penyebutnya juga bergerak, dan lebih besar daripada yang diakui sebagian besar liputan.
| Jumlah saham | Tanggal | Saham |
|---|---|---|
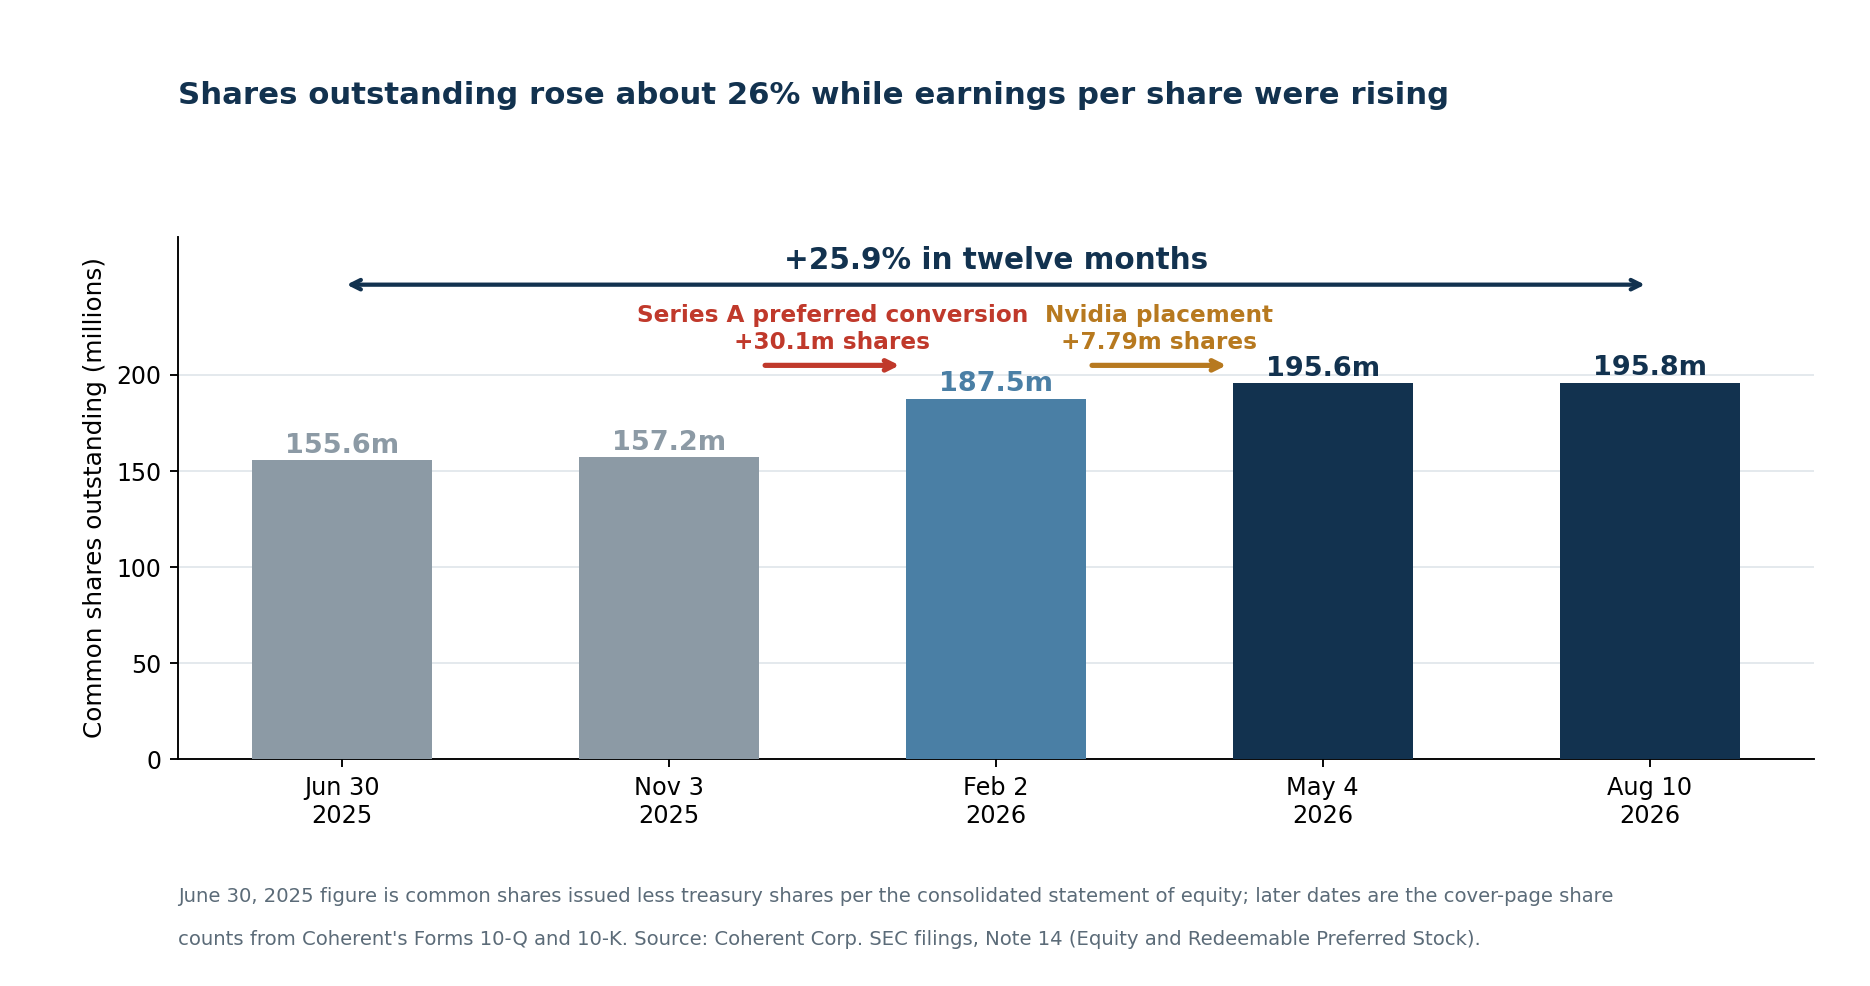
| Saham biasa beredar | 30 Jun 2025 | ~155,6 jt |
| Saham biasa beredar | 3 Nov 2025 | 157.153.611 |
| Saham biasa beredar | 2 Feb 2026 | 187.481.852 |
| Saham biasa beredar | 4 Mei 2026 | 195.639.321 |
| Saham biasa beredar | 10 Agu 2026 | 195.832.246 |
Itu kenaikan sekitar 26 persen dalam dua belas bulan. Dua peristiwa menjelaskan hampir seluruhnya:
- Konversi saham preferen Seri A: 30,1 juta saham biasa diterbitkan pada tahun buku 2026, memindahkan 2.506,9 juta dolar dari pos preferen yang dapat ditebus ke ekuitas.
- Penempatan privat Nvidia: 7.788.161 saham.
Keduanya tidak disembunyikan — keduanya ada di catatan 14 pada 10-K — tetapi bersama-sama keduanya berarti laba per saham membaik meski basisnya jauh lebih besar, dan setiap perbandingan "pertumbuhan laba per saham" di masa depan harus memperhitungkan jumlah saham yang naik seperempat.
Kesepakatan Nvidia dalam ketentuan sebenarnya
Hubungan dengan Nvidia adalah poin terkuat dalam skenario bullish, dan laporan resmi menggambarkannya dengan presisi.
Pada 2 Maret 2026, Coherent menandatangani perjanjian strategis multitahun dengan Nvidia yang mencakup pengembangan optik canggih, kapasitas manufaktur, serta riset dan pengembangan. Menurut 10-K, perjanjian itu tidak eksklusif dan mencakup komitmen pembelian miliaran dolar serta hak akses dan kapasitas di masa depan untuk produk laser canggih dan jaringan optik.
Terpisah, dan pada hari yang sama, Nvidia melakukan investasi ekuitas 2 miliar dolar:
| Ketentuan penempatan privat Nvidia | Rincian |
|---|---|
| Saham diterbitkan dan dijual | 7.788.161 |
| Harga per saham | $256,80 |
| Total hasil bruto | $2,0 miliar |
| Struktur | Penempatan privat, pengecualian Pasal 4(a)(2) |
| Masa penguncian | Enam bulan sejak penutupan — sudah berakhir |
| Proteksi harga | Enam bulan sejak penandatanganan perjanjian pembelian |
| Reaksi harga pada hari pengumuman | +15,44% |
Dua klausul layak mendapat perhatian lebih dari yang selama ini diberikan.
Masa penguncian sudah berakhir. Saham terkunci selama enam bulan setelah penutupan 2 Maret. Periode itu telah lewat dan posisinya kini dapat dialihkan. Nvidia belum menyiratkan niat menjual, tetapi pembatasannya sudah tidak ada.
Nvidia memperoleh proteksi harga. Perjanjian pembelian memuat ketentuan proteksi harga berjangka enam bulan sejak penandatanganan. Coherent mengevaluasinya menurut ASC 815 dan ASC 480, menyimpulkan bahwa ketentuan itu terindeks pada saham sendiri dan memenuhi kriteria klasifikasi ekuitas, serta mengungkapkan bahwa penerbitan saham tambahan atau pembayaran tunai yang timbul darinya akan dicatat sebagai penyesuaian ekuitas. Dalam bahasa sederhana: Nvidia menegosiasikan perlindungan penurunan atas harga masuknya, dan mekanismenya berpotensi lewat saham tambahan.
Pada 296,01 dolar, kepemilikan Nvidia bernilai sekitar 2,31 miliar dolar dengan biaya 2,0 miliar — sekitar 15 persen di atas harga beli. Investasi itu menguntungkan Nvidia, yang sekaligus memvalidasi teknologinya dan mengingatkan siapa yang menegosiasikan ketentuan lebih baik.
Logika strategisnya tetap kuat, seperti pada akuisisi dan penyertaan Nvidia lainnya: komitmen pembelian dari pemasok komputasi AI terbesar mengurangi risiko kapasitas baru tak menemukan pembeli. Itu tidak menjamin imbal hasil kapasitas tersebut, dan sifat tidak eksklusif berarti Nvidia bisa — dan memang — bekerja dengan pemasok optik pesaing.
Konsentrasi pelanggan berlipat dua dalam setahun
Tidak ada yang membantah bahwa pelanggan optik AI terkonsentrasi. 10-K mengangkakannya, dan trennya curam.
| Konsentrasi pelanggan, % pendapatan konsolidasi | 2026 | 2025 | 2024 |
|---|---|---|---|
| Pelanggan terbesar | 20% | 10% | 10% |
| Pelanggan terbesar kedua | 12% | — | — |
| Pelanggan terbesar ketiga | — | 12% | — |
| Dua terbesar digabung | 32% | ~22% | — |
Pelanggan terbesar melipatduakan porsinya dalam setahun, dari 10 menjadi 20 persen pendapatan, dan pelanggan kedua mencapai 12 persen. Keduanya sebagian besar berada di pusat data dan komunikasi. Sekitar sepertiga pendapatan Coherent kini bergantung pada dua pembeli — di segmen di mana para pembeli itu rutin memakai pasokan ganda dan merancang sendiri.
Hyperscaler yang merancang akselerator sendiri mengubah siapa pelanggan optiknya, seperti ditunjukkan kesepakatan chip Amazon dengan Qualcomm. Konsentrasi seperti ini bermata dua. Ia membuktikan Coherent memenangkan akun yang penting. Ia juga alasan mengapa satu kegagalan kualifikasi atau penundaan jadwal bisa menggerakkan seluruh perusahaan — dan mengapa saham ini mencatat sembilan belas hari ±10 persen per tahun.
Geografi memperumit narasi relokasi produksi
Platform indium fosfida enam inci milik Coherent di Sherman, Texas, adalah inti tesis investasi, dan itu nyata. 10-K menegaskan perusahaan memperluas fasilitas Sherman pada tahun buku 2026 dan memperoleh nota kesepahaman awal senilai 50 juta dolar di bawah CHIPS and Science Act untuk mendanainya. Coherent mengoperasikan kapasitas InP enam inci di Amerika Serikat dan Eropa, serta beberapa pabrik VCSEL GaAs enam inci.
Tetapi "ketahanan rantai pasok AS" hanya sebagian menggambarkan di mana aset sebenarnya berada.
| Aset berumur panjang, juta $ | 30 Jun 2026 | 30 Jun 2025 | Perubahan |
|---|---|---|---|
| Amerika Serikat | 1.394,8 | 1.092,4 | +302,4 |
| Tiongkok | 968,8 | 403,0 | +565,8 |
| Malaysia | 473,8 | 196,5 | +277,2 |
| Jerman | 189,8 | 189,3 | +0,5 |
| Vietnam | 119,1 | 65,6 | +53,6 |
| Swedia | 98,5 | 51,0 | +47,5 |
| Lainnya di luar AS | 187,4 | 150,2 | +37,2 |
| Total di luar AS | 2.037,5 | 1.055,1 | +982,4 |
Aset berumur panjang di Tiongkok tumbuh 565,8 juta dolar dalam satu tahun — lebih besar daripada 302,4 juta yang ditambahkan di Amerika Serikat — dan Malaysia bertambah 277,2 juta. Di luar Amerika Serikat terdapat 59,4 persen aset berumur panjang. Dari 51.478 karyawan per 30 Juni 2026, 44.582 (87 persen) bekerja di Asia-Pasifik, berbanding 3.719 di benua Amerika.
Dari sini muncul dua risiko yang berkaitan. Tiongkok menyumbang 813,4 juta dolar, atau 11,4 persen, pendapatan tahun buku 2026. Dan pada Januari 2025, Coherent menerima permintaan informasi dari Bureau of Industry and Security terkait penjualan produk di masa lalu kepada Huawei; perusahaan mengungkapkan bahwa mereka bekerja sama, menjalankan tinjauan internal, dan tidak dapat memperkirakan rentang kerugiannya.
Tidak satu pun dari itu mendiskualifikasi. Hanya saja itu bukan gambaran yang disiratkan narasi tentang satu pabrik di Texas.
Di mana kemacetan itu sebenarnya berada
Argumen teknis untuk optik berdiri kokoh dan layak dipaparkan dengan jernih.
Interkoneksi tembaga kehilangan sinyal, menghabiskan daya, dan jangkauannya menyusut seiring bertambahnya bandwidth. Klaster AI menyebar komputasi ke ribuan akselerator yang harus terus bertukar data; akselerator yang menunggu data adalah modal yang menganggur. Seiring sistem membesar, semakin banyak tautan berpindah dari tembaga ke optik, dan tiap port optik mengangkut lebih banyak lalu lintas.
| Generasi | Kecepatan agregat | Status |
|---|---|---|
| 400G | 400 Gb/dtk | Mapan di cloud dan telekomunikasi |
| 800G | 800 Gb/dtk | Penyebaran cepat di klaster AI |
| 1,6T | 1,6 Tb/dtk | Awal produksi volume |
| 3,2T | 3,2 Tb/dtk | Pengembangan dan kualifikasi awal |
| 6,4T | 6,4 Tb/dtk | Arsitektur jangka lebih panjang |
Tetapi "optik adalah kemacetannya" terlalu kasar untuk dijadikan dasar investasi. Lapisan yang langka berpindah:
- Laser indium fosfida. InP dalam volume benar-benar sulit. Platform enam inci Coherent menghasilkan lebih banyak perangkat per proses dengan rendemen lebih tinggi daripada jalur tiga inci, dan perusahaan berencana melipatduakan produksi InP internal lalu melipatduakannya lagi pada 2027.
- Pengemasan dan perakitan. Memadatkan laser, modulator, fotodetektor, driver, prosesor sinyal, dan manajemen termal ke dalam modul yang lebih kecil dengan toleransi lebih ketat bisa membatasi lebih dulu daripada wafer.
- Pengujian. Modul 1,6 T lebih lama berada di pengujian daripada modul 800 G. Kapasitas pengujian bisa membatasi keluaran barang jadi meski komponen tersedia.
- Serat, konektor, dan switching. Serat berdensitas tinggi, sakelar sirkuit optik, dan sistem jaringan masing-masing punya kendala tersendiri.
Polanya akrab dari sisi memori pada ekspansi yang sama, ketika memori berbandwidth tinggi menjadi kendala pengikat sebelum kapasitas menyusul, dan dari kesepakatan pasokan Micron dengan Anthropic.
Optik adalah kategori kemacetan, tetapi aset yang langka berpindah antara wafer, pengemasan, pengujian, dan switching seiring datangnya kapasitas. Tesis Coherent bertumpu pada integrasi vertikal di seluruh lapisan itu, bukan pada satu lapisan yang tetap langka.
Fakta bahwa TrendForce menunjuk kelangkaan komponen sebagai kendala pengikat sejalan dengan pembacaan ini: kemacetannya ada di hulu para produsen modul — persis di tempat posisi InP Coherent berada, dan juga tempat ekspansi kapasitas terbesar industri diumumkan.
PhotonLink: ujian berikutnya yang spesifik bagi perusahaan
Coherent memperkenalkan PhotonLink di European Conference on Optical Communication di Málaga, Spanyol, pada 21 September 2026, dengan pembicara CEO Jim Anderson, kepala teknologi dan wakil presiden eksekutif Optical Components Julie Eng, serta wakil presiden eksekutif Semiconductor Devices Beck Mason, secara langsung dan lewat siaran daring.
Platform ini mencakup rantai sinyal optik, dari pembangkitan cahaya dan pembentukan berkas hingga transmisi, deteksi, dan konversi balik menjadi sinyal listrik di xPU atau sakelar, serta mendukung optik terpaket bersama, optik terpaket berdekatan, dan pendekatan integrasi lainnya. Coherent memperkirakan pendapatan awal dari optik terpaket bersama pada kuartal Desember 2026, disusul switching sirkuit optik, sistem multi-rel, dan produk termal lainnya.
Pertanyaan yang akan menentukan bobot komersial peluncuran ini bersifat spesifik:
- Produk mana yang dikirim, bukan sekadar disampelkan?
- Adakah pelanggan yang disebut namanya?
- Kapan pendapatannya menjadi berarti, dan pada margin kotor berapa?
- Apakah Coherent mengirim sistem utuh atau komponen untuk sistem pihak lain?
- Bagaimana perbandingannya dengan Broadcom, Marvell, Lumentum, dan rancangan internal para hyperscaler?
Peluncuran yang mengesankan secara teknis tanpa detail komersial tidak akan menggerakkan saham yang dihargai berdasarkan eksekusi.
Valuasi setelah pergerakan
Pada 296,01 dolar per 17 September dan 195.832.246 saham beredar, kapitalisasi pasar Coherent sekitar 58,0 miliar dolar.
| Ukuran valuasi | Nilai |
|---|---|
| Harga saham (17 Sep 2026) | $296,01 |
| Saham beredar (10 Agu 2026) | 195.832.246 |
| Kapitalisasi pasar | $58,0 miliar |
| Pendapatan tahun buku 2026 | $7.118 juta |
| Nilai perusahaan / pendapatan 2026 (perkiraan) | ~8,3x |
| Laba per saham dilusian GAAP 2026 | $4,12 |
| P/E GAAP 12 bulan terakhir | ~72x |
| Laba per saham dilusian non-GAAP 2026 | $5,61 |
| P/E non-GAAP 12 bulan terakhir | ~53x |
| Arus kas bebas 2026 | −$1.023 juta |
| Panduan laba per saham non-GAAP, K1 2027 | $1,85–2,05 |
Mengalikan titik tengah panduan kuartalan — 1,95 × 4 = 7,80 dolar — saham ini diperdagangkan sekitar 38 kali laba non-GAAP ke depan secara kasar, dan estimasi analis yang memasukkan pertumbuhan berurutan menghasilkan kelipatan lebih rendah lagi. Itulah intinya: kelipatan ke depan baru tampak wajar jika pertumbuhan yang tertanam di dalamnya terwujud.
Tidak ada kelipatan arus kas bebas, karena angkanya negatif.
| Skenario | Yang harus terjadi | Implikasi |
|---|---|---|
| Bearish | Ekspansi kapasitas industri melampaui permintaan; pesanan pelanggan terbesar menormal; kas operasi tetap lemah | P/E 72x dengan volatilitas 86 persen mengempis cepat |
| Dasar | 800G dan 1,6T naik sesuai proyeksi; margin kotor non-GAAP bertahan dekat 40 persen; modal kerja menormal dan arus kas bebas kembali positif pada 2027 | Kelipatan premium dapat dipertahankan, tetapi imbal hasil datang dari laba, bukan penilaian ulang |
| Bullish | PhotonLink, optik terpaket bersama, dan switching sirkuit optik menghasilkan pendapatan berarti; kapasitas InP tetap ketat hingga 2027; konversi kas berbalik tajam | Premi infrastruktur AI strategis bertahan |
Skenario bullish
- Intensitas optik tumbuh lebih cepat daripada belanja pusat data. Setiap generasi akselerator menuntut bandwidth lebih besar per prosesor — kurva permintaan yang sama yang menggerakkan siklus super chip yang dipimpin Nvidia.
- Peralihan ke 1,6T bergerak lebih awal, sementara permintaan 800G bertahan alih-alih runtuh.
- Kapasitas sudah terikat. Manajemen menggambarkan kapasitas tahun buku 2027 pada dasarnya telah terjual, dengan pesanan membentang hingga tahun kalender 2027.
- InP enam inci adalah keunggulan manufaktur yang nyata, dengan rendemen lebih tinggi daripada jalur tiga inci dan rencana melipatduakan keluaran.
- Komitmen pembelian dan hak kapasitas Nvidia mengurangi risiko kapasitas baru tak terjual.
- Platform baru memperluas pasar melampaui transceiver colok, ke optik terpaket bersama, terpaket berdekatan, switching sirkuit optik, dan produk termal.
- Margin melebar — margin operasi non-GAAP 20,5 persen berbanding 17,8 persen setahun sebelumnya.
Skenario bearish
- Arus kas bebas minus 1,02 miliar dolar, dan rentetan tiga tahun di sekitar 195 juta positif berakhir mendadak.
- Komitmen pembelian mencapai 11,8 miliar dolar — 3,4 miliar pada tahun buku 2027 dan 8,4 miliar sesudahnya — yang menjadi kewajiban jika perkiraan pelanggan meleset.
- Dua pelanggan menyumbang 32 persen pendapatan, dengan yang terbesar melipatduakan porsinya dalam setahun.
- Jumlah saham naik sekitar 26 persen, mengencerkan ekonomi pertumbuhan per saham.
- Kesepakatan Nvidia tidak eksklusif dan datang bersama proteksi harga, bukan hanya modal.
- Pendapatan industri menyusut, turun 10,3 persen pada tahun buku 2026 dan di bawah level 2024.
- Ekspansi kapasitas bisa mengakhiri kelangkaan yang menopang harga saat ini, sementara Coherent, Lumentum, dan pemasok Asia sama-sama menambah jalur.
- Permintaan informasi BIS soal penjualan masa lalu ke Huawei belum tuntas, tanpa rentang kerugian yang dapat diperkirakan, dengan Tiongkok pada 11,4 persen pendapatan.
Coherent mungkin memang memasok kemacetan AI yang nyata. Pemasok kemacetan tidak otomatis menjadi investasi yang baik ketika harganya sudah mengasumsikan kelangkaan itu bertahan.
Yang perlu dipantau tiap kuartal
Operasional: pendapatan 800G dan 1,6T; keluaran dan rendemen InP enam inci; backlog dan pembatalan; pendapatan optik terpaket bersama, terpaket berdekatan, dan switching optik; utilisasi kapasitas; kualifikasi pelanggan.
Keuangan: margin kotor GAAP dan non-GAAP; arus kas operasi; belanja modal; piutang dan persediaan; komitmen pembelian; utang bersih; jumlah saham dilusian.
Komersial: pelanggan PhotonLink yang disebut namanya; perjanjian pasokan jangka panjang baru; konsentrasi pelanggan; harga jual rata-rata; bukti permintaan di luar pesanan terkait Nvidia.
Rutinitas lima langkah:
- Konfirmasi permintaan — pesanan, backlog, dan pertumbuhan pendapatan sekaligus.
- Konfirmasi kapasitas — keluaran wafer, peningkatan pengemasan dan pengujian.
- Konfirmasi harga — margin kotor stabil atau menanjak.
- Konfirmasi konversi kas — kas operasi membaik seiring pabrik beroperasi penuh. Inilah titik yang patah pada tahun buku 2026.
- Konfirmasi dukungan valuasi — revisi estimasi naik lebih cepat daripada harga.
SimianX AI dapat merangkai ini menjadi proses yang dapat diulang, menghubungkan laporan SEC, revisi laba, perilaku harga, dan nada pemberitaan — berguna untuk saham yang tesisnya merentang dari manufaktur semikonduktor majemuk, anggaran belanja modal hyperscaler, hingga arsitektur jaringan.
Apakah saham COHR layak dibeli setelah lonjakan?
Jawaban jujurnya memisahkan bisnis dari sahamnya.
Bisnisnya menunjukkan hasil. Pendapatan tumbuh 22,5 persen, laba operasi GAAP berlipat tiga, laba per saham non-GAAP naik 58,9 persen, dan segmen pusat data tumbuh 40,5 persen hingga menjadi tiga perempat perusahaan. Manajemen memegang komitmen kapasitas yang membentang hingga tahun kalender 2027 dan keunggulan manufaktur yang kredibel di indium fosfida enam inci. Nvidia membayar 2 miliar dolar untuk sebuah kursi di meja itu.
Sahamnya adalah kapitalisasi pasar 58 miliar dolar atas pendapatan 7,1 miliar dan arus kas bebas minus 1,02 miliar, dengan volatilitas tahunan 86 persen, jumlah saham naik 26 persen, sepertiga pendapatan pada dua pelanggan, dan P/E GAAP 72 kali. Ia diperdagangkan 30,7 persen di bawah puncak 52 minggunya, setelah penurunan 48 persen yang mencapai dasarnya tujuh minggu lalu.
Investor yang yakin kandungan optik per akselerator terus naik, ketatnya pasokan InP bertahan sampai 2027, dan modal kerja menormal sehingga kas mengikuti laba, punya tesis yang koheren — dan tahun buku 2027 adalah ujiannya.
Investor yang ingin melihat satu kuartal arus kas bebas positif, pelanggan PhotonLink yang disebut namanya, atau bukti bahwa porsi 20 persen pelanggan terbesar itu bertahan, juga punya tesis yang koheren. Peluncuran 21 September dan angka kuartal Desember adalah dua titik pemeriksaan berikutnya.
Yang tidak diungkap oleh pergerakan 16 September adalah kelompok mana yang benar. Itu adalah pergerakan simpati sektoral di dalam sebuah koreksi, pada saham yang bergerak 5 persen dalam satu dari tiga sesi.
Pertanyaan umum tentang prospek optik AI Coherent
Mengapa saham Coherent naik pada 16 September 2026?
Coherent naik 6,92 persen ke 289,93 dolar setelah Ciena merilis target tahun buku 2029 — sekitar 30 persen pertumbuhan pendapatan tahunan, sekitar 50 persen margin kotor disesuaikan, 32 hingga 35 persen margin operasi disesuaikan, dan sekitar 20 persen margin arus kas bebas — yang mengangkat saham-saham optik secara luas. Antisipasi peluncuran PhotonLink pada 21 September turut berperan. Konteksnya penting: saham ini turun 12,73 persen pada 14 September, jadi pergerakannya adalah pemulihan parsial, bukan penembusan.
Apakah Coherent menguntungkan?
Ya. Laba bersih GAAP yang diatribusikan kepada Coherent mencapai 805 juta dolar pada tahun buku 2026, atau 4,12 dolar per saham dilusian, berbanding 49 juta setahun sebelumnya. Laba bersih non-GAAP sebesar 1.097 juta, atau 5,61 dolar per saham dilusian. Namun arus kas bebas adalah minus 1.023 juta dolar, karena kas operasi turun ke 79,5 juta sementara belanja modal naik ke 1.102,9 juta.
Seperti apa persisnya hubungan Coherent dengan Nvidia?
Perjanjian strategis multitahun dan tidak eksklusif yang ditandatangani 2 Maret 2026, mencakup riset dan pengembangan optik, kapasitas manufaktur, komitmen pembelian miliaran dolar, dan hak kapasitas di masa depan. Terpisah, Nvidia membeli 7.788.161 saham pada harga 256,80 dolar dalam penempatan privat dengan hasil bruto 2 miliar dolar. Saham itu memiliki masa penguncian enam bulan yang telah berakhir, dan perjanjiannya memuat ketentuan proteksi harga enam bulan yang diklasifikasikan Coherent dalam ekuitas.
Seberapa besar dilusi yang dialami pemegang saham Coherent?
Saham beredar naik dari sekitar 155,6 juta per 30 Juni 2025 menjadi 195.832.246 per 10 Agustus 2026 — sekitar 26 persen. Dua pendorong utamanya adalah konversi saham preferen Seri A menjadi 30,1 juta saham biasa dan 7.788.161 saham yang diterbitkan kepada Nvidia.
Apakah optik AI benar-benar kemacetan berikutnya?
Kelangkaan di tingkat komponen memang nyata — TrendForce menyebut kekurangan komponen sebagai rem utama kapasitas transceiver optik AI dan memperkirakan pasar tumbuh dari 16,5 miliar dolar pada 2025 menjadi 26 miliar pada 2026. Tetapi lapisan pengikatnya berpindah antara wafer indium fosfida, pengemasan, pengujian, dan switching seiring datangnya kapasitas, sehingga "optik adalah kemacetannya" saja belum merupakan tesis investasi.
Apakah saham COHR mahal?
Pada 296,01 dolar, ia diperdagangkan sekitar 72 kali laba GAAP per saham 12 bulan terakhir dan 53 kali non-GAAP, tanpa kelipatan arus kas bebas karena angkanya negatif. Mengalikan titik tengah panduan kuartal pertama tahun buku 2027 menghasilkan sekitar 38 kali nilai ke depan secara kasar. Apakah itu mahal sepenuhnya bergantung pada terwujudnya baik pertumbuhan yang diproyeksikan maupun pemulihan kasnya.
Apa risiko terbesarnya?
Konversi kas. Coherent bisa menumbuhkan pendapatan, mempertahankan margin, dan tetap mengecewakan jika piutang, persediaan, dan uang muka pemasok terus menyerap laba sementara belanja modal bertahan di atas satu miliar. Risiko kedua adalah konsentrasi: dua pelanggan pada 32 persen pendapatan, di segmen yang menjadikan pasokan ganda sebagai standar.
Kesimpulan
Coherent adalah cerita operasional yang benar-benar kuat, terbungkus dalam saham yang benar-benar menuntut.
Tesis operasionalnya terdokumentasi: pendapatan naik 22,5 persen ke 7,12 miliar dolar, laba operasi GAAP naik 209,7 persen, laba per saham non-GAAP naik 58,9 persen, segmen pusat data naik 40,5 persen menjadi 74,1 persen pendapatan, kapasitas terikat hingga tahun kalender 2027, platform indium fosfida enam inci yang tidak dimiliki pesaing pada skala ini, nota kesepahaman CHIPS senilai 50 juta dolar untuk Sherman, dan investasi 2 miliar dolar dari pelanggan terpenting dalam komputasi AI.
Tesis sahamnya sama-sama terdokumentasi dan lebih jarang dibahas: arus kas bebas minus 1.023 juta dolar setelah tiga tahun di kisaran plus 193 hingga plus 199 juta; jumlah saham naik sekitar 26 persen; satu pelanggan pada 20 persen pendapatan dan dua pelanggan pada 32 persen; pendapatan industri turun 10,3 persen; komitmen pembelian 11,8 miliar dolar; utang 2,14 miliar dolar jatuh tempo pada tahun buku 2030; 59,4 persen aset berumur panjang di luar Amerika Serikat dengan pertumbuhan tercepat di Tiongkok; permintaan informasi BIS yang belum tuntas; dan volatilitas tahunan 86 persen dengan penurunan 48 persen dalam setahun terakhir.
Reli 16 September tidak menyelesaikan satu pun dari itu. Itu adalah pantulan tiga hari setelah penurunan 12,7 persen, dipicu target tiga tahun seorang pesaing, dan di dalamnya Coherent berkinerja lebih buruk daripada Lumentum.
Tesisnya akan diputuskan oleh empat hal, dalam urutan ini: apakah 1,6T dan generasi berikutnya benar-benar naik skala; apakah margin kotor bertahan dekat 40 persen; apakah pesanan rekor berubah menjadi kas; dan apakah kapasitas baru menghasilkan imbal hasil di atas biaya modal — termasuk ekuitas — yang dipakai membangunnya. Yang ketiga adalah yang patah pada tahun buku 2026, dan yang pertama harus dipantau.
Bacaan terkait
- SK Hynix melonjak 8%: apakah siklus super AI nyata?
- Belanja modal AI 2026: raksasa teknologi habiskan 96% arus kas
- CEO AI menginjak rem: saham chip jatuh, raksasa teknologi naik
- Kesepakatan Nvidia–Hugging Face 2026: $12,9 miliar pada 86x pendapatan
- Kesepakatan chip Amazon–Qualcomm: 54 juta saham dipertaruhkan
- CoreWeave 2026: backlog AI $100 miliar melawan risiko utang
- Kesepakatan NextEra–Dominion 2026: kemacetan 110 GW untuk AI
- Kesepakatan Micron–Anthropic 2026: memori di balik Claude AI
- Ledakan saham AI: Nvidia memimpin siklus super chip
Sumber
- Coherent Corp. — Laporan tahunan formulir 10-K, tahun buku 2026
- Coherent Corp. — Hasil kuartal keempat dan tahun buku 2026 (formulir 8-K, lampiran 99.1)
- Coherent Corp. — Presentasi investor kuartal keempat 2026 (lampiran 99.2)
- Coherent Corp. — Pengumuman kemitraan strategis dengan Nvidia
- Coherent Corp. — Surat niat CHIPS untuk perluasan Sherman, Texas
- Coherent Corp. — Peluncuran platform PhotonLink di ECOC pada 21 September 2026
- Ciena — Target keuangan tahun buku 2029
- TrendForce — Pasar transceiver optik AI global mencapai $26 miliar pada 2026
- US Bureau of Industry and Security — Export Administration Regulations
- SimianX — Fundamental saham COHR


