
Membaca pro forma milik Sysco sendiri: apa yang sebenarnya dikatakan angka Jetro
Pada 15 September 2026, Sysco Corporation (NYSE: SYY) menetapkan harga 12.345.679 saham biasa pada 81,00 dolar per lembar. Penjualan saham 1 miliar dolar Sysco adalah potongan terakhir dan terkecil dari pendanaan akuisisi Jetro Restaurant Depot yang masih berjalan, dan berdiri sendiri ia nyaris sepele: menambah jumlah saham sebesar 2,57 persen.
Dokumen yang diajukan bersamanya sama sekali tidak sepele. Untuk menjual saham itu, Sysco harus menerbitkan suplemen prospektus yang diubah dan, dalam Laporan Terkini Formulir 8-K bertanggal 14 September 2026, mengungkapkan tiga hal yang belum pernah dilihat pasar: laporan keuangan gabungan teraudit Jetro Restaurant Depot, pembahasan dan analisis manajemennya, serta laporan laba rugi pro forma gabungan ringkas tidak teraudit yang lengkap untuk perusahaan hasil penggabungan.
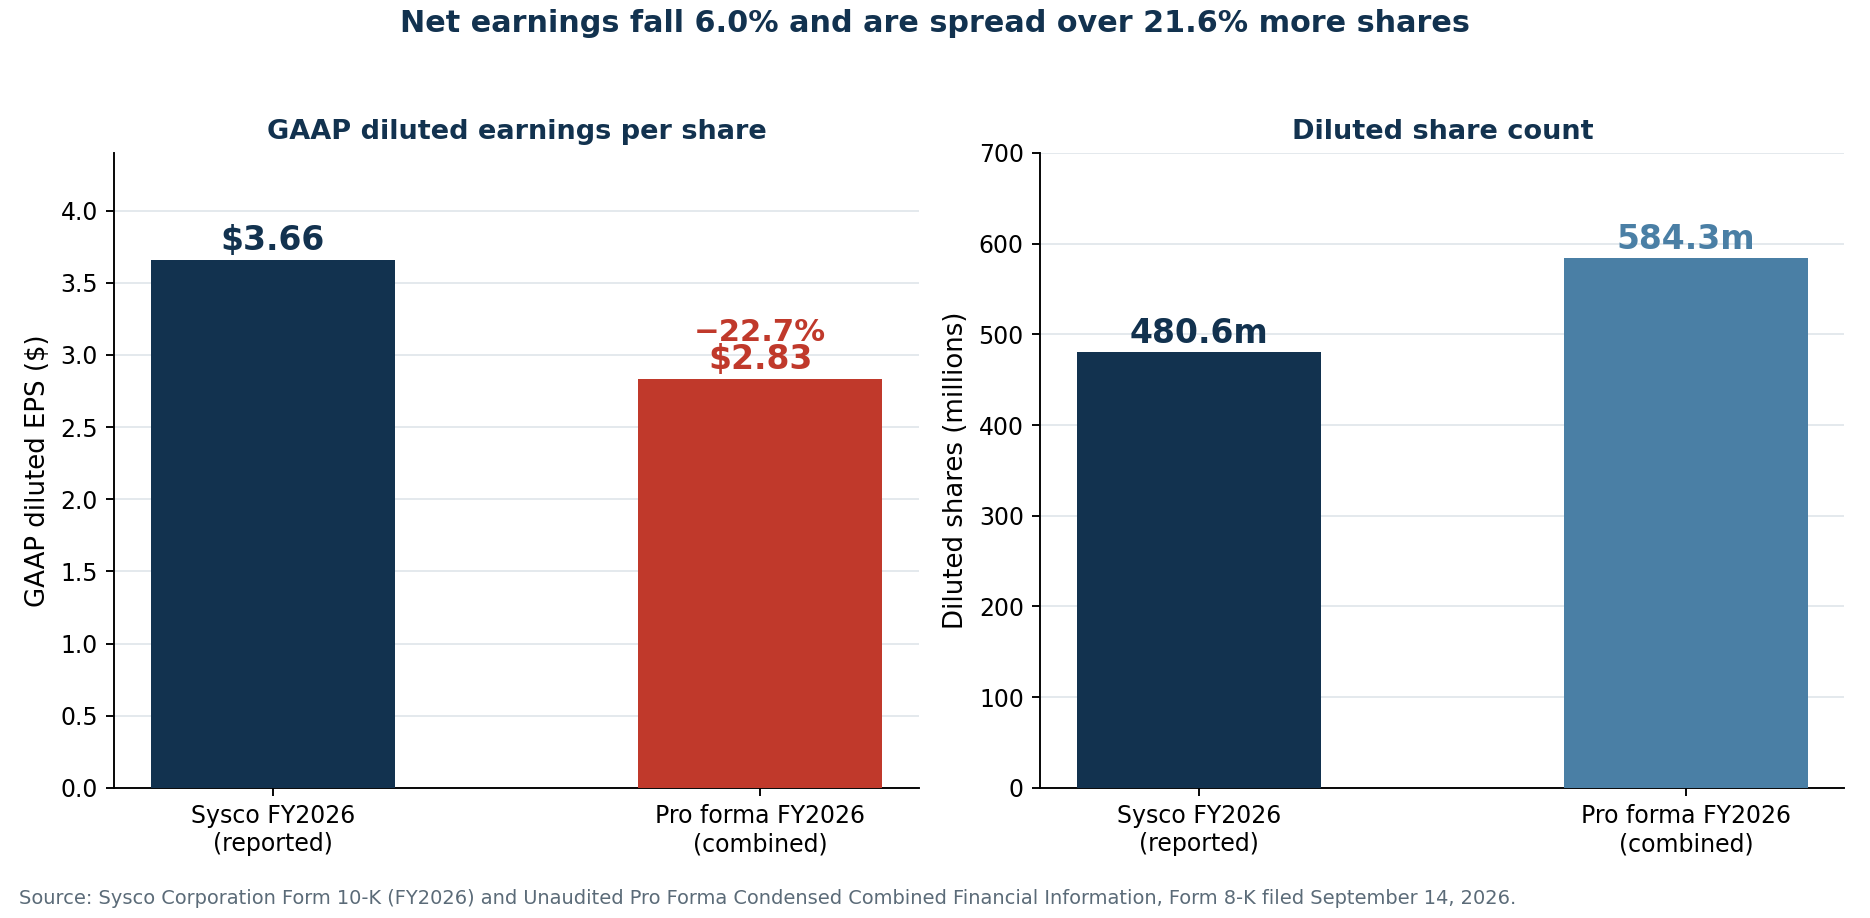
Dokumen-dokumen itu menjawab pertanyaan yang selama ini hanya ditebak-tebak oleh berita utama. Laporan pro forma Sysco sendiri menunjukkan bahwa, seandainya transaksi rampung pada awal tahun fiskal 2026, laba per saham dilusian gabungan akan menjadi 2,83 dolar alih-alih 3,66 dolar yang benar-benar dilaporkan — turun 22,7 persen. Itu bukan proyeksi analis yang pesimistis. Itu aritmetika perusahaan itu sendiri, ditandatangani untuk sebuah penerbitan efek.
Artikel ini menelusuri baris demi baris apa yang dikatakan dokumen tersebut: tangga dilusi yang persis, laporan laba rugi pro forma, jembatan yang menjelaskan mengapa "akresi laba per saham disesuaikan" dan penurunan 23 persen laba per saham akuntansi sama-sama benar, angka teraudit di balik data pemasaran Jetro, ke mana sebenarnya harga pembelian 29 miliar dolar mendarat di neraca, dan apa yang dibutuhkan rencana pengurangan utang dalam bentuk kas. Investor yang mengikuti transaksi ini dapat memantau pengajuan SYY, pergerakan harga, dan berita regulasi dengan SimianX AI.
Semua angka berasal dari pengajuan SEC dan data pasar hingga 16 September 2026.
Penawaran itu, secara persis
Sysco mengumumkan penawaran setelah penutupan 14 September dan menetapkan harganya malam berikutnya. Ketentuannya presisi, dan presisi penting di sini karena hampir semua komentar soal dilusi bekerja dengan angka bulat.
| Ketentuan penawaran | Transaksi dasar | Dengan opsi penjatahan lebih penuh |
|---|---|---|
| Saham ditawarkan | 12.345.679 | 14.197.530 |
| Harga kepada publik | 81,00 $ | 81,00 $ |
| Hasil bruto | 1.000,0 juta $ | 1.150,0 juta $ |
| Diskon penjaminan per saham | 2,43 $ | 2,43 $ |
| Total diskon penjaminan | 30,0 juta $ | 34,5 juta $ |
| Hasil bersih untuk Sysco | 967,4 juta $ | 1,1 miliar $ |
| Saham beredar sebelumnya (9 Sep. 2026) | 479.568.281 | 479.568.281 |
| Saham beredar sesudahnya | 491.913.960 | 493.765.811 |
| Kenaikan jumlah saham | 2,574% | 2,960% |
Opsi penjatahan lebih para penjamin emisi berjumlah persis 1.851.851 saham tambahan. Goldman Sachs & Co. LLC mengambil 4.444.444 saham dan TD Securities (USA) LLC 2.962.962 saham dari transaksi dasar, sementara tiga belas bank lain membagi sisanya.
Dua detail patut ditegaskan. Pertama, penawaran ini tidak bergantung pada rampungnya akuisisi Jetro. Jika transaksi gagal, saham tetap beredar dan Sysco menyimpan dananya untuk keperluan korporasi umum. Kedua, Sysco juga memiliki 33.878.051 saham yang dicadangkan dalam program kompensasi berbasis saham, yang berada di luar semua perhitungan pada tabel di atas.
Harga 81,00 dolar merupakan diskon 3,04 persen terhadap penutupan 14 September di 83,54 dolar. Itu konsesi penerbitan baru yang biasa saja. Yang terjadi setelahnya kurang biasa: SYY ditutup di 79,60 dolar pada 15 September dan 78,71 dolar pada 16 September — 2,8 persen di bawah harga yang dibayar investor baru — dengan volume 13,7 juta dan 6,3 juta saham dibandingkan 2 hingga 4 juta yang lazim.
Tangga dilusi punya tiga anak tangga, bukan satu
Penawaran 1 miliar dolar adalah yang terkecil dari tiga peristiwa yang mengubah jumlah saham. Sysco juga akan menerbitkan 91,5 juta saham kepada para pemilik Jetro saat penutupan, satu blok yang bernilai 7.514 juta dolar dalam pro forma pada harga acuan 82,11 dolar.
| Tahap | Saham beredar | Porsi pemegang saham lama |
|---|---|---|
| Sebelum penawaran (9 Sep. 2026) | 479.568.281 | 100,00% |
| Setelah penawaran 1 miliar $ | 491.913.960 | 97,49% |
| Setelah 91,5 juta saham ke pemilik Jetro | 583.413.960 | 82,20% |
| Dengan penjatahan lebih dieksekusi penuh | 585.265.811 | 81,94% |
Laporan pro forma memakai 584.290.988 saham dilusian, yang mencakup efek pembobotan dan dilusi dari program saham.
Penerbitan saham merenggut 2,5 poin persentase kepemilikan dari pemegang saham lama. Saham akuisisi merenggut 15,3 poin lagi. Memperdebatkan penawaran berarti memperdebatkan seperenam dari dilusi.
Transaksi yang didanai saham rutin dinilai dari penerbitan yang muncul di berita utama, bukan dari keseluruhan tangganya — kesalahan yang sama yang dibuat investor saat membaca kesepakatan cip Amazon dengan Qualcomm, di mana blok yang diumumkan hanyalah sebagian dari jumlah akhirnya.
Itulah sebabnya penawaran ini, berdiri sendiri, bukan pertanyaan investasinya — dan mengapa keputusan Sysco mendanai 1 miliar dolar terakhir dengan ekuitas alih-alih utang bisa dipertahankan. Pada tingkat campuran sekitar 5,6 persen yang tersirat dari jadwal pendanaan pro forma, memakai saham alih-alih utang untuk miliar terakhir menghindari sekitar 56 juta dolar beban bunga tahunan sebelum pajak dan melindungi peringkat layak investasi yang menentukan harga 20,9 miliar sisanya.
Laporan laba rugi pro forma milik Sysco sendiri
Inilah tabel yang membingkai ulang seluruh perdebatan. Ia datang langsung dari Lampiran 99.3 Formulir 8-K tanggal 14 September dan menampilkan perusahaan gabungan seolah transaksi rampung pada 29 Juni 2025.
| Tahun fiskal, juta $ | Pro forma 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Penjualan | 100.561 | 84.553 | 81.370 | 78.844 |
| Beban pokok penjualan | 81.810 | 68.914 | 66.401 | 64.236 |
| Laba kotor | 18.751 | 15.639 | 14.969 | 14.608 |
| Beban operasional | 14.594 | 12.544 | 11.881 | 11.406 |
| Laba usaha | 4.157 | 3.095 | 3.088 | 3.202 |
| Beban bunga | 2.008 | 717 | 635 | 607 |
| Beban (pendapatan) lain, bersih | 75 | 102 | 38 | 30 |
| Laba sebelum pajak penghasilan | 2.074 | 2.276 | 2.415 | 2.565 |
| Pajak penghasilan | 423 | 519 | 587 | 610 |
| Laba bersih | 1.651 | 1.757 | 1.828 | 1.955 |
| Laba per saham dilusian | 2,83 $ | 3,66 $ | — | — |
| Saham dilusian | 584.290.988 | 480.612.203 | — | — |
Baca tiga baris terbawah bersamaan. Penjualan naik 18,9 persen. Laba usaha naik 34,3 persen. Dan laba bersih turun 6,0 persen, karena beban bunga nyaris tiga kali lipat — dari 717 juta menjadi 2.008 juta dolar. Tersebar ke 21,6 persen lebih banyak saham, laba per saham dilusian jatuh dari 3,66 ke 2,83 dolar.
Pengajuan yang sama memberi pandangan EBITDA:
| Juta $ | Pro forma 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5.787 | 3.969 |
| EBITDA disesuaikan untuk Pos Tertentu | 6.608 | 4.387 |
| Marjin EBITDA disesuaikan | 6,6% | 5,2% |
| Penyusutan dan amortisasi | 1.705 | 976 |
| Utang bersih | 32.286 | 11.730 |
| Utang bersih / EBITDA disesuaikan | 4,89x | 2,67x |
Marjin benar-benar membaik — dari 5,2 persen ke 6,6 persen pada baris EBITDA disesuaikan adalah keuntungan struktural yang nyata, dan itu fakta terkuat dalam skenario optimistis. Masalahnya ada pada semua yang berada di bawah EBITDA.
Mengapa "akresi laba per saham" dan penurunan 23 persen sama-sama benar
Sysco memandu ke akresi laba per saham disesuaikan satu digit menengah hingga tinggi pada tahun pertama dan sepuluh hingga lima belas persen pada tahun kedua. Pernyataan itu tidak menyesatkan. Namun ia juga tidak mengukur hal yang sama dengan pro forma di atas. Dokumen tersebut memungkinkan kita mengukur selisihnya dengan persis.
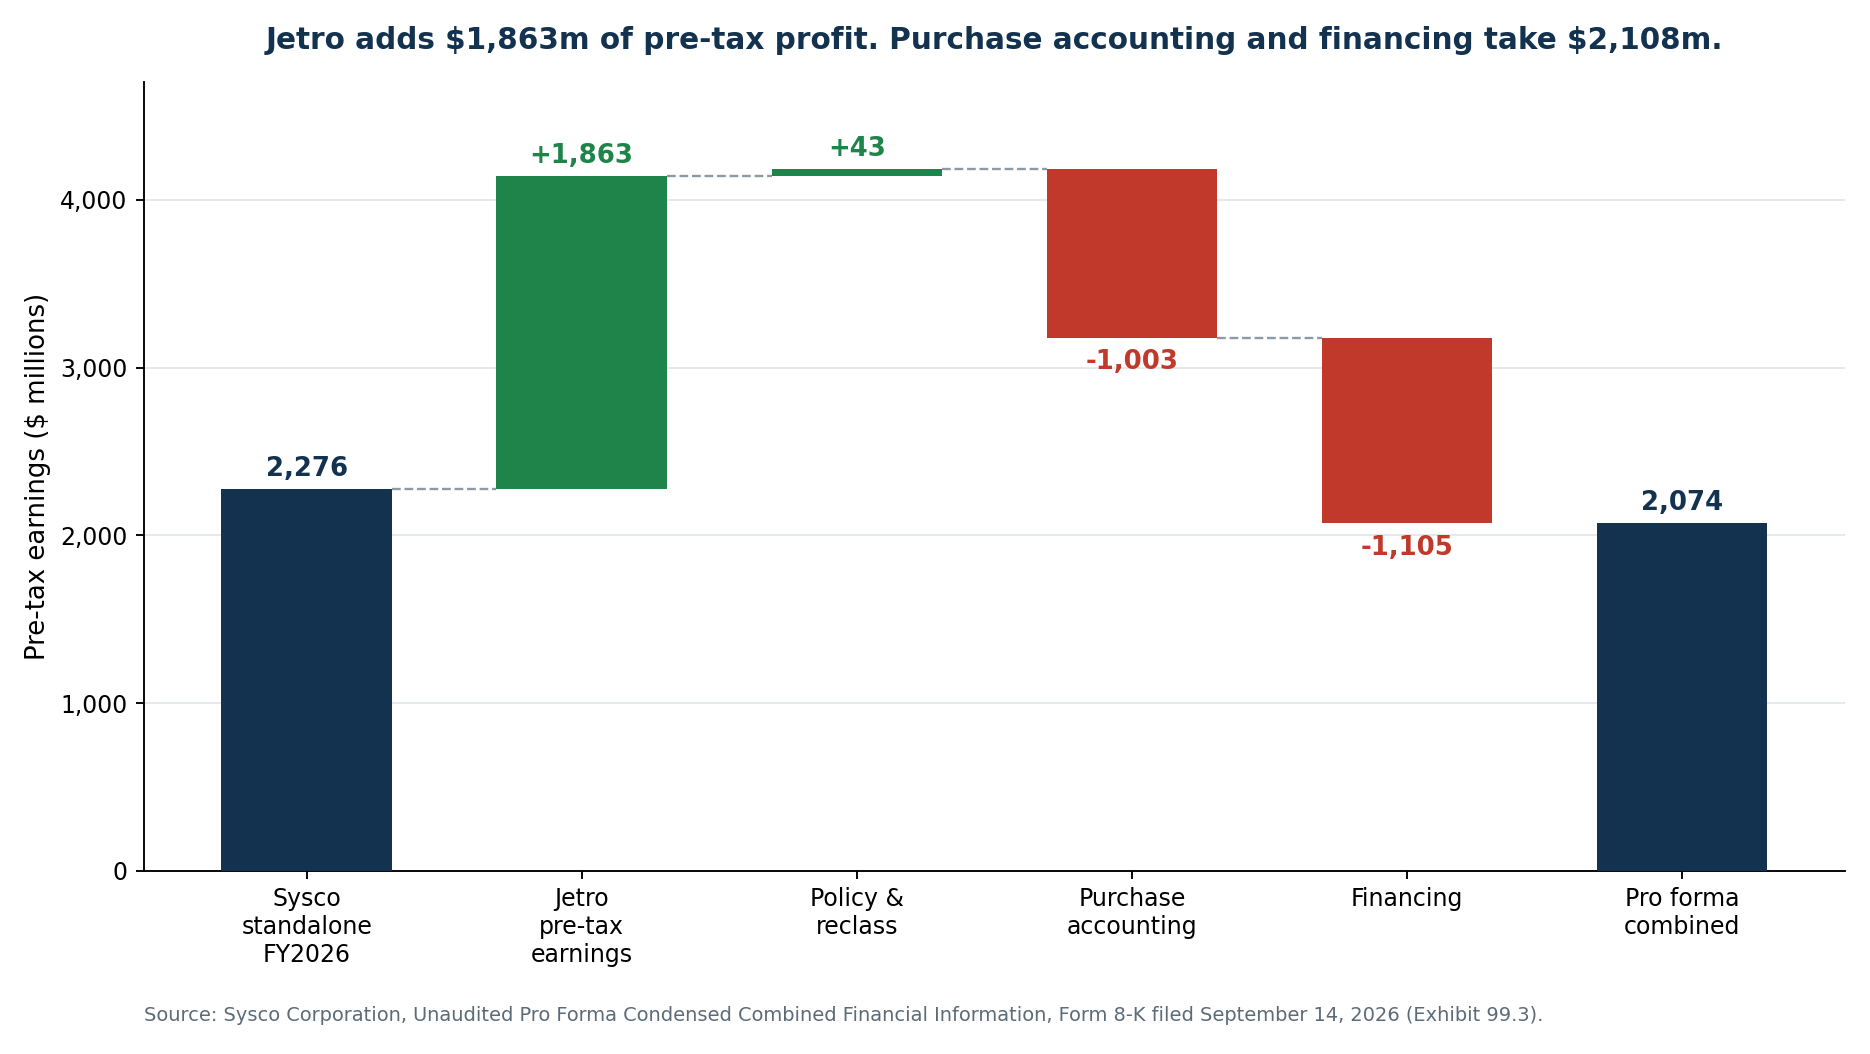
| Jembatan laba sebelum pajak, juta $ | Jumlah |
|---|---|
| Laba sebelum pajak Sysco mandiri, 2026 | 2.276 |
| Ditambah: laba sebelum pajak Jetro (12 bulan hingga 27 Jun. 2026) | +1.863 |
| Ditambah: penyesuaian kebijakan akuntansi dan reklasifikasi | +43 |
| Dikurangi: penyesuaian akuntansi pembelian | −1.003 |
| Dikurangi: penyesuaian pendanaan | −1.105 |
| Laba pro forma sebelum pajak | 2.074 |
Jetro membawa 1.863 juta dolar laba sebelum pajak. Akuntansi pembelian dan pendanaan bersama-sama mengambil 2.108 juta — 245 juta lebih besar daripada yang dihasilkan bisnis yang diakuisisi.
Pos akuntansi pembelian dapat diurai lebih jauh:
| Beban akuntansi pembelian, juta $ | Jumlah |
|---|---|
| Amortisasi aset takberwujud teridentifikasi yang dibeli | 626 |
| Penyusutan aset tetap yang dinaikkan nilainya | 91 |
| Dikurangi: pembalikan penyusutan historis Jetro sendiri | −66 |
| Biaya transaksi non-berulang | 191 |
| Bonus retensi non-berulang | 118 |
| Pajak pengalihan non-berulang | 49 |
| Dikurangi: penghapusan amortisasi swap suku bunga Jetro | −6 |
| Total | 1.003 |
Laba per saham disesuaikan mengecualikan 626 juta dolar amortisasi aset takberwujud. Satu baris itu — nonkas, nyata, dan berjalan bertahun-tahun — setara sekitar 32 persen laba usaha Jetro. Tambahkan 358 juta biaya sekali jalan untuk transaksi, retensi, dan pajak pengalihan, yang memang benar-benar tidak berulang, dan Anda mendapat seluruh jarak antara "akresi satu digit tinggi" dan "laba per saham akuntansi turun 23 persen".
Tak satu pun dari kedua angka itu salah. Keduanya menjawab pertanyaan berbeda. Laba disesuaikan bertanya apakah ekonomi kasnya membaik. Laba akuntansi bertanya apa yang dimiliki selembar saham perusahaan gabungan. Bagi perusahaan yang komitmen resminya adalah dividen yang dibayar tunai dari laba yang dilaporkan, keduanya penting.
Apa yang ditunjukkan laporan teraudit Jetro
Hingga 14 September, Jetro Restaurant Depot dideskripsikan hampir seluruhnya melalui materi transaksi Sysco: kira-kira 16 miliar dolar pendapatan 2025, sekitar 2,1 miliar EBITDA, kurang lebih 1,9 miliar arus kas bebas. Laporan keuangan gabungan teraudit JRD Unico, Inc. dan Afiliasinya kini terbuka untuk umum, dan isinya lebih menarik daripada ringkasannya.
| JRD Unico gabungan, juta $ | 2025 (hingga 27 Des.) | 2024 (hingga 28 Des.) | Perubahan |
|---|---|---|---|
| Penjualan | 15.812,2 | 15.331,3 | +3,14% |
| Laba kotor | 2.937,9 | 2.830,0 | +3,81% |
| Marjin laba kotor | 18,58% | 18,46% | +12 bp |
| Beban penjualan, umum, dan administrasi | 997,1 | 968,1 | +2,99% |
| Laba usaha | 1.940,9 | 1.861,9 | +4,24% |
| Marjin usaha | 12,28% | 12,14% | +14 bp |
| Beban bunga | 186,5 | 165,1 | — |
| Beban bunga kepada pihak berelasi | 84,6 | 138,2 | — |
| Laba sebelum pajak | 1.666,7 | 1.603,1 | +3,97% |
| Laba bersih | 1.197,0 | 1.173,1 | +2,04% |
| Marjin bersih | 7,57% | 7,65% | −8 bp |
Kisah marjinnya nyata. Marjin usaha 12,3 persen dalam distribusi pangan itu luar biasa; marjin EBITDA disesuaikan Sysco pada tahun fiskal 2026 adalah 5,2 persen. Penyusutan dan amortisasi hanya 67,4 juta dolar atas penjualan 15,8 miliar, serta belanja modal 137,2 juta, menggambarkan operasi yang luar biasa ringan aset dengan imbal hasil tinggi.
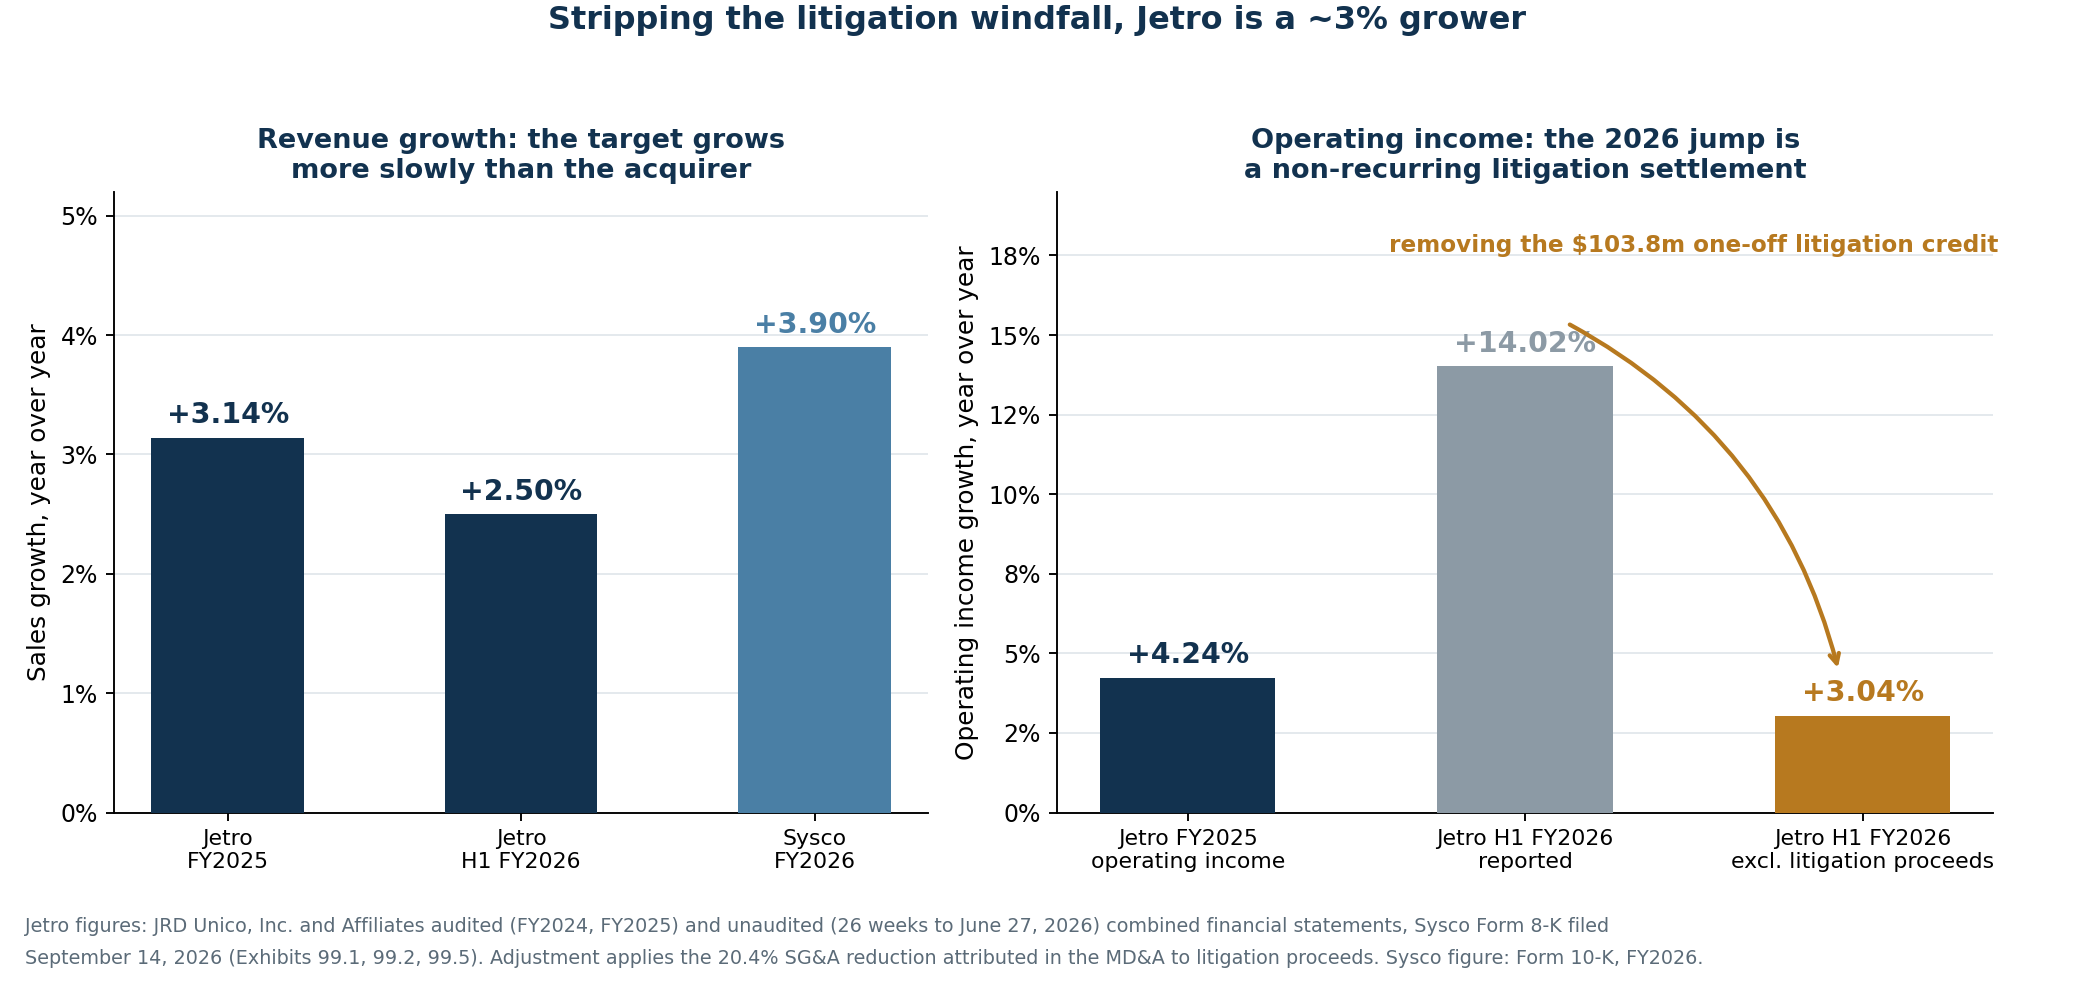
Kisah pertumbuhannya adalah tempat laporan teraudit dan materi pemasaran berpisah jalan. Penjualan Jetro tumbuh 3,14 persen pada 2025. Penjualan Sysco sendiri tumbuh 3,9 persen pada tahun fiskal 2026. Perusahaan yang diakuisisi sebagai mesin pertumbuhan justru tumbuh lebih lambat daripada pembelinya.
Akselerasi 2026 adalah hasil penyelesaian perkara
Paruh pertama tahun fiskal 2026 terlihat jauh lebih baik, dan inilah angka yang paling mungkin dikutip sebagai bukti bahwa transaksinya berhasil.
| JRD Unico, 26 minggu hingga 27 Juni, juta $ | S1 2026 | S1 2025 | Perubahan |
|---|---|---|---|
| Penjualan | 8.061,7 | 7.864,7 | +2,50% |
| Laba kotor | 1.519,5 | 1.454,0 | +4,50% |
| Beban penjualan, umum, dan administrasi | 441,8 | 508,8 | −13,2% |
| Laba usaha (dilaporkan) | 1.077,7 | 945,2 | +14,02% |
| Laba bersih | 708,7 | 567,0 | +25,0% |
Laba usaha naik 14 persen dengan penjualan naik 2,5 persen adalah hasil yang mencolok. Pembahasan manajemen Jetro sendiri menjelaskannya: "Penerimaan dari penyelesaian berbagai perkara hukum non-berulang menghasilkan penurunan 20,4 persen pada beban penjualan, umum, dan administrasi."
Penurunan 20,4 persen terhadap basis tahun sebelumnya sebesar 508,8 juta dolar setara kira-kira 103,8 juta dolar penerimaan perkara sekali jalan yang dibukukan sebagai kredit pada beban umum.
| Penyesuaian laba usaha S1 2026, juta $ | Jumlah |
|---|---|
| Laba usaha dilaporkan | 1.077,7 |
| Dikurangi: perkiraan penerimaan penyelesaian perkara | −103,8 |
| Laba usaha disesuaikan | 973,9 |
| Laba usaha S1 2025 | 945,2 |
| Pertumbuhan disesuaikan | +3,04% |
Setelah keuntungan tak terduga itu dikeluarkan, laba usaha Jetro tumbuh sekitar 3 persen — sejalan dengan hasil 2025-nya, dan konsisten dengan bisnis matang yang bertumbuh stabil, bukan yang berakselerasi. Pembahasan yang sama mencatat Jetro membuka lima gudang baru pada tahun fiskal 2024 dan lima pada tahun fiskal 2025, persis laju yang tersirat dari "lebih dari 125 lokasi baru selama setidaknya dua dekade mendatang" versi Sysco.
Neraca yang dibangun oleh para pemiliknya
Laporan teraudit juga memperlihatkan seperti apa Jetro di bawah Leonard Green & Partners dan para ko-investornya.
| Neraca JRD Unico, juta $ | 27 Jun. 2026 | 27 Des. 2025 | 28 Des. 2024 |
|---|---|---|---|
| Total aset | 3.383,0 | 3.183,9 | 3.059,8 |
| Total utang (termasuk pihak berelasi) | 5.778,6 | 6.235,3 | 6.844,1 |
| Total liabilitas | 7.434,3 | 7.711,7 | 8.326,5 |
| Saham treasuri, pada biaya perolehan | (2.614,1) | (2.614,1) | (2.614,1) |
| Total defisiensi ekuitas | (4.051,3) | (4.527,8) | (5.266,7) |
Jetro menanggung defisiensi ekuitas 4,05 miliar dolar. Itu tanda khas rekapitalisasi berleverase, bukan kesulitan keuangan — bisnisnya sangat menguntungkan — tetapi menunjukkan ke mana kasnya selama ini mengalir.
| Kas yang dikembalikan kepada pemilik Jetro, juta $ | 2024 | 2025 | S1 2026 | Total |
|---|---|---|---|---|
| Dividen dibayar | 1.028,9 | 456,0 | 232,3 | 1.717,2 |
| Pelunasan pinjaman pemegang saham | 750,0 | 309,4 | 385,8 | 1.445,2 |
| Pelunasan surat utang saham treasuri | 933,3 | — | — | 933,3 |
| Total | 2.712,2 | 765,4 | 618,1 | 4.095,7 |
Selama tiga puluh bulan hingga Juni 2026, para pemilik Jetro menarik sekitar 4,1 miliar dolar. Sysco kini membayar 29,0 miliar untuk apa yang tersisa. Ini bukan tuduhan adanya hal yang tidak patut; rekapitalisasi dividen adalah praktik lazim ekuitas swasta. Ini konteks untuk harganya.
"1,9 miliar dolar arus kas bebas" itu EBITDA dikurangi belanja modal
Materi transaksi Sysco menyebut sekitar 1,9 miliar dolar arus kas bebas Jetro dan tingkat konversi di atas 90 persen. Catatan kaki presentasi investornya menyatakan definisinya terang-terangan: arus kas bebas dihitung sebagai EBITDA disesuaikan dikurangi belanja modal.
Laporan arus kas teraudit memberi perhitungan konvensionalnya.
| Penciptaan kas Jetro pada 2025, juta $ | Jumlah |
|---|---|
| "Arus kas bebas" versi pemasaran (EBITDA disesuaikan − belanja modal) | ~1.900 |
| EBITDA teraudit (laba usaha + penyusutan dan amortisasi) | 2.008,3 |
| Dikurangi: belanja modal | −137,2 |
| Sama dengan ukuran versi pemasaran | 1.871,1 |
| Dikurangi: bunga dibayar (termasuk pihak berelasi) | −271,1 |
| Dikurangi: pajak penghasilan dibayar tunai | −469,7 |
| Arus kas operasi teraudit dikurangi belanja modal | 1.081,4 |
Angka versi pemasaran itu 1,76 kali angka konvensionalnya, karena dihitung sebelum bunga dan pajak. Jurang yang sama antara angka arus kas yang dipasarkan dan kas yang benar-benar tersisa juga membentang di siklus belanja modal raksasa teknologi. Definisi yang sama menghasilkan berita utama "5,5 miliar dolar arus kas bebas gabungan": sekitar 6,4 miliar EBITDA disesuaikan gabungan dikurangi kira-kira 0,9 miliar belanja modal. Laporan pro forma Sysco memperlihatkan apa yang tersisa setelah pos-pos yang dilewati definisi itu: 2.008 juta bunga dan 423 juta pajak.
Ini adalah penyesuaian terpenting dalam seluruh analisis, dan ia menyusun ulang setiap kelipatan:
| Uji valuasi atas harga total 28.996 juta $ | Kelipatan |
|---|---|
| Nilai perusahaan / penjualan 2025 (15.812 juta $) | 1,83x |
| Nilai perusahaan / EBITDA 2025 (2.008 juta $) | 14,4x |
| Nilai perusahaan / laba usaha 2025 (1.941 juta $) | 14,9x |
| Nilai perusahaan / laba usaha 12 bulan hingga Jun. 2026 (2.073 juta $) | 14,0x |
| Nilai perusahaan / arus kas bebas versi pemasaran (1.900 juta $) | 15,3x |
| Nilai perusahaan / arus kas bebas teraudit (1.081 juta $) | 26,8x |
| Nilai perusahaan / laba bersih 2025 (1.197 juta $) | 24,2x |
| Sinergi tahunan (250 juta $) sebagai % harga pembelian | 0,86% |
Sysco menyebut 14,6 kali laba usaha Jetro, dan kira-kira 13 kali setelah sinergi. Atas laba usaha, itu secara garis besar benar. Atas kas yang benar-benar bisa disimpan para pemilik, kelipatannya mendekati 27. Pembeli jarang mempersoalkan aritmetikanya; mereka mempersoalkan penyebutnya — persis argumen yang mengalir di pembelian Hugging Face oleh Nvidia senilai 12,9 miliar dolar.
Ke mana 29 miliar dolar mendarat di neraca
Pro forma mengalokasikan harga pembelian. Imbalannya tersusun begini:
| Perkiraan harga pembelian total, juta $ | Jumlah |
|---|---|
| Kas yang dialihkan saat penutupan | 15.578 |
| Pelunasan utang Jetro yang ada | 5.812 |
| Unit apresiasi ekuitas Jetro | 92 |
| 91,5 juta saham Sysco Holdings pada 82,11 $ | 7.514 |
| Total | 28.996 |
Dan alokasinya:
| Alokasi awal harga pembelian, juta $ | Jumlah |
|---|---|
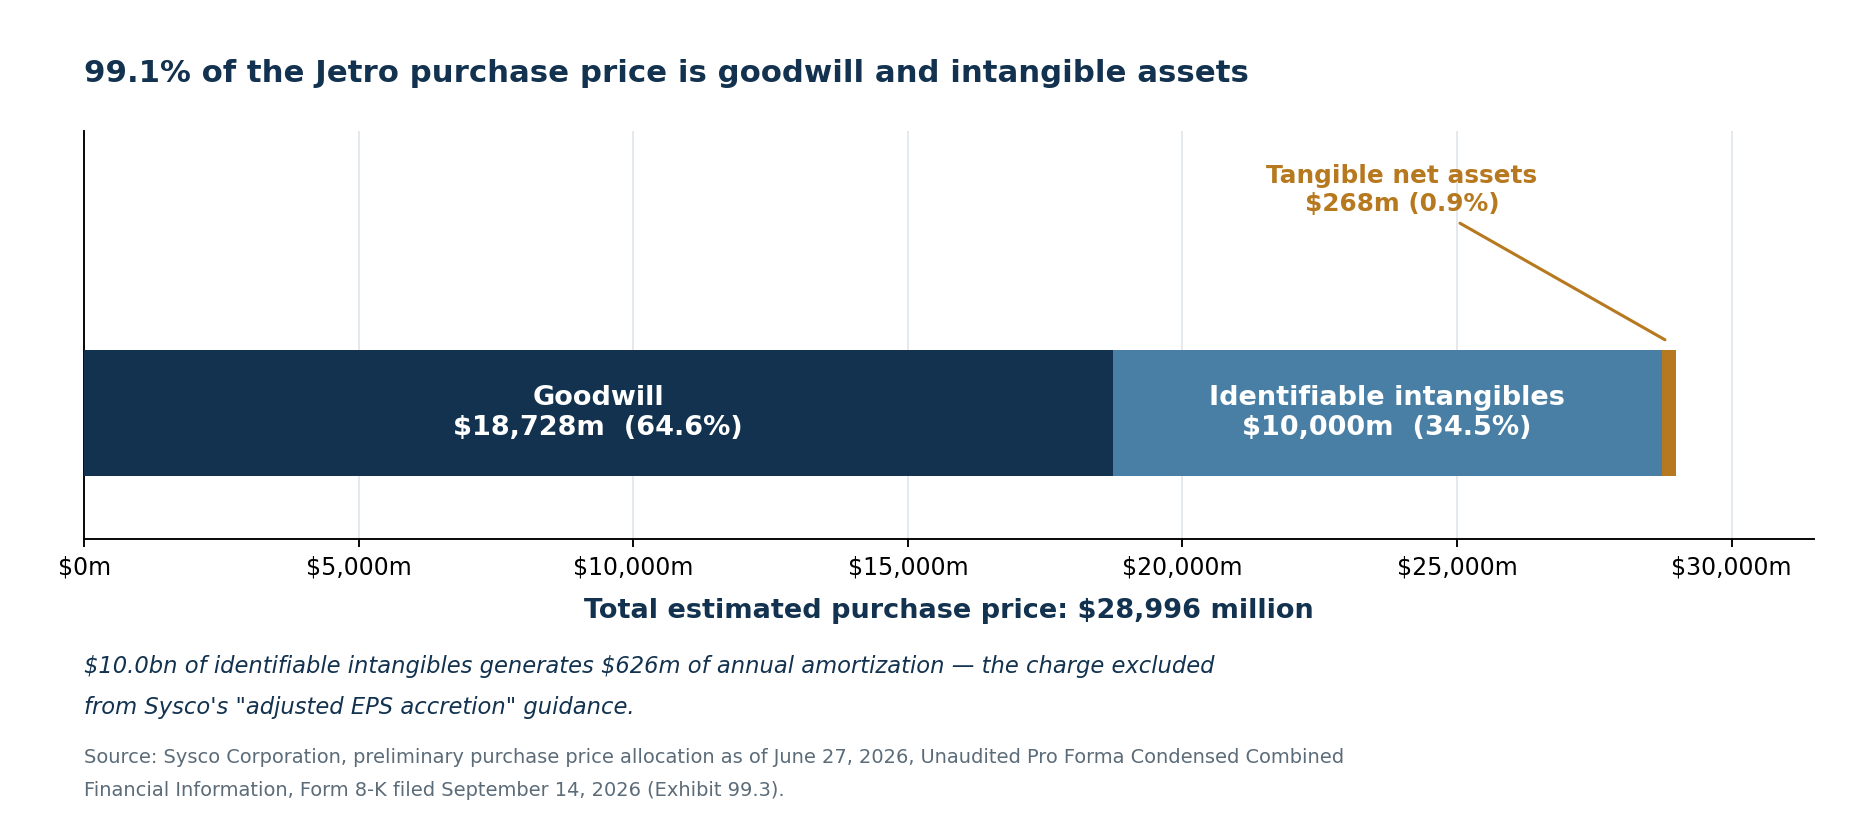
| Aset takberwujud | 10.000 |
| Aset tetap (dinaikkan dari 1.664 juta $) | 2.952 |
| Persediaan (dinaikkan dari 599 juta $) | 1.010 |
| Aset lain yang diperoleh | 670 |
| Total aset yang diperoleh | 14.632 |
| Dikurangi: liabilitas yang diambil alih (termasuk 2.805 juta $ pajak tangguhan) | −4.364 |
| Aset bersih yang diperoleh di luar goodwill | 10.268 |
| Goodwill | 18.728 |
Goodwill mencakup 64,6 persen harga pembelian. Goodwill ditambah aset takberwujud berjumlah 28.728 juta dolar — 99,1 persen. Setelah dikurangi 10.000 juta aset takberwujud, aset bersih berwujud yang diperoleh hanya 268 juta dolar, sembilan persepuluh dari satu persen nilai yang dibayar Sysco.
Itu tidak otomatis memberatkan. Nilai Restaurant Depot memang benar-benar terletak pada hubungan pelanggannya, lokasinya, dan mereknya, dan metode pembebasan royalti serta kelebihan laba multiperiode yang dipakai menilainya adalah metode standar. Tetapi artinya ada dua. Amortisasi tahunan 626 juta adalah konsekuensi akuntansi dari aset takberwujud 10 miliar itu, dan itulah angka yang dihapus oleh "laba per saham disesuaikan". Dan goodwill 18,7 miliar adalah 18,7 miliar risiko penurunan nilai di masa depan jika permintaan restoran atau marjin Jetro memburuk.
Pendanaan: 20,9 miliar dolar, dirakit dalam lima langkah
Penerbitan saham adalah ujung yang terlihat dari paket pendanaan yang dibangun selama lima setengah bulan.
| Tanggal | Langkah | Dampak pada komitmen jembatan |
|---|---|---|
| 30 Mar. 2026 | Fasilitas jembatan senior tanpa jaminan 364 hari senilai 22,0 miliar $ dikomitmenkan | 22,00 miliar $ |
| 13 Apr. 2026 | Tiga belas bank tambahan bergabung dalam komitmen | 22,00 miliar $ |
| 16 Apr. 2026 | Perjanjian kredit berjangka 3,0 miliar $ ditandatangani | 19,00 miliar $ |
| 16 Apr. 2026 | Fasilitas bergulir 3,0 miliar $ diganti (naik ke 4,0 miliar setelah penutupan) | 19,00 miliar $ |
| 4 Sep. 2026 | Pinjaman berjangka CoBank penarikan tertunda 750 juta $ (375 juta 6 tahun + 375 juta 8 tahun) | 18,25 miliar $ |
| 15 Sep. 2026 | Harga 1,0 miliar $ saham biasa ditetapkan | 18,25 miliar $ |
Paket utang 20,9 miliar dolar terhadap 6,6 miliar EBITDA disesuaikan pro forma adalah profil risiko yang berbeda dari apa pun yang pernah dipikul Sysco, dan pasar menjadi jauh kurang toleran terhadap pertumbuhan yang dibiayai utang — perdebatan backlog versus utang di CoreWeave adalah kasus acuan saat ini. Yang masih akan datang adalah "penerbitan efek tambahan" — obligasi senior dan obligasi subordinasi junior, berpotensi dalam dolar AS, dolar Kanada, atau euro — yang dimaksudkan untuk melunasi jembatan tersebut.
Pro forma mengungkap biaya semuanya:
| Penyesuaian pro forma beban bunga, juta $ | Jumlah |
|---|---|
| Bunga atas utang baru | 1.063 |
| Fasilitas kredit berjangka (asumsi rata-rata tertimbang 4,81%) | 69 |
| Fasilitas CoBank | 38 |
| Komisi komitmen fasilitas jembatan | 106 |
| Amortisasi biaya penerbitan utang | 11 |
| Komisi kapasitas tak terpakai fasilitas bergulir | 4 |
| Dikurangi: penghapusan beban bunga Jetro yang ada | −157 |
| Penyesuaian bersih | 1.134 |
Dua angka menonjol. Bunga berulang — 1.063 + 69 + 38 = 1.170 juta — atas 20.883 juta utang baru menyiratkan biaya campuran sekitar 5,60 persen, di atas skenario 4 persen dan 5 persen yang diasumsikan sebagian besar komentar. Dan Sysco membayar 106 juta dolar komisi komitmen semata-mata untuk menjaga fasilitas jembatan tetap tersedia, 48 juta di antaranya sudah keluar tunai.
Apa yang sebenarnya dituntut pengurangan utang
Manajemen berkomitmen memangkas leverase bersih setidaknya satu putaran penuh dalam 24 bulan setelah penutupan, menuju target jangka panjang mendekati 2,75x. Bertolak dari 4,89x pro forma yang diungkapkan, satu putaran berarti 3,89x.
| Jalan menuju 3,89x utang bersih / EBITDA disesuaikan | Utang bersih yang dibutuhkan | Pengurangan utang yang perlu |
|---|---|---|
| EBITDA disesuaikan tetap di 6.608 juta $ | 25.706 juta $ | 6.580 juta $ |
| EBITDA disesuaikan tumbuh 3% per tahun selama dua tahun | 27.048 juta $ | 5.238 juta $ |
| Ditambah sinergi 250 juta $ dan tumbuh 3% per tahun | 28.238 juta $ | 4.048 juta $ |
Sebagai pembandingnya, inilah kas yang akan dihasilkan perusahaan gabungan berdasarkan angka pro forma:
| Kas tahunan yang tersedia untuk pengurangan utang, juta $ | Jumlah |
|---|---|
| EBITDA pro forma | 5.787 |
| Dikurangi: beban bunga | −2.008 |
| Dikurangi: pajak penghasilan | −423 |
| Dikurangi: belanja modal (Sysco 700 juta $ + Jetro ~150 juta $) | −850 |
| Arus kas sebelum dividen | 2.506 |
| Dikurangi: dividen pada tarif 2,17 $ atas 584,3 juta saham | −1.268 |
| Arus kas diskresioner | 1.238 |
Kira-kira 1,24 miliar dolar per tahun, atau 2,5 miliar dalam 24 bulan, melawan kebutuhan 4,0 miliar pada skenario paling menguntungkan dari ketiganya. Selisihnya harus datang dari pertumbuhan EBITDA di atas 3 persen, sinergi yang tiba lebih awal, modal kerja, penjualan aset, atau jadwal yang lebih panjang. Pembelian kembali saham sudah dihentikan, dan itu hanya membebaskan 200 juta yang dikeluarkan Sysco pada tahun fiskal 2026 — sebagian kecil dari kapasitas pembelian kembali yang perusahaan seperti Lululemon kerahkan untuk mempertahankan jumlah sahamnya.
Perhatikan pula bahwa komitmen dividen menjadi lebih mahal murni karena aritmetika. Pada tarif yang dinyatakan di tahun fiskal 2026 sebesar 2,17 dolar per saham, 584,3 juta saham menuntut sekitar 1.268 juta dolar per tahun dibanding 1.037 juta yang benar-benar dibayar Sysco — sekitar 231 juta kas tambahan per tahun untuk dividen per saham yang sama. Diukur terhadap laba bersih pro forma 1.651 juta, rasio pembayaran bergerak dari 59 persen ke 77 persen.
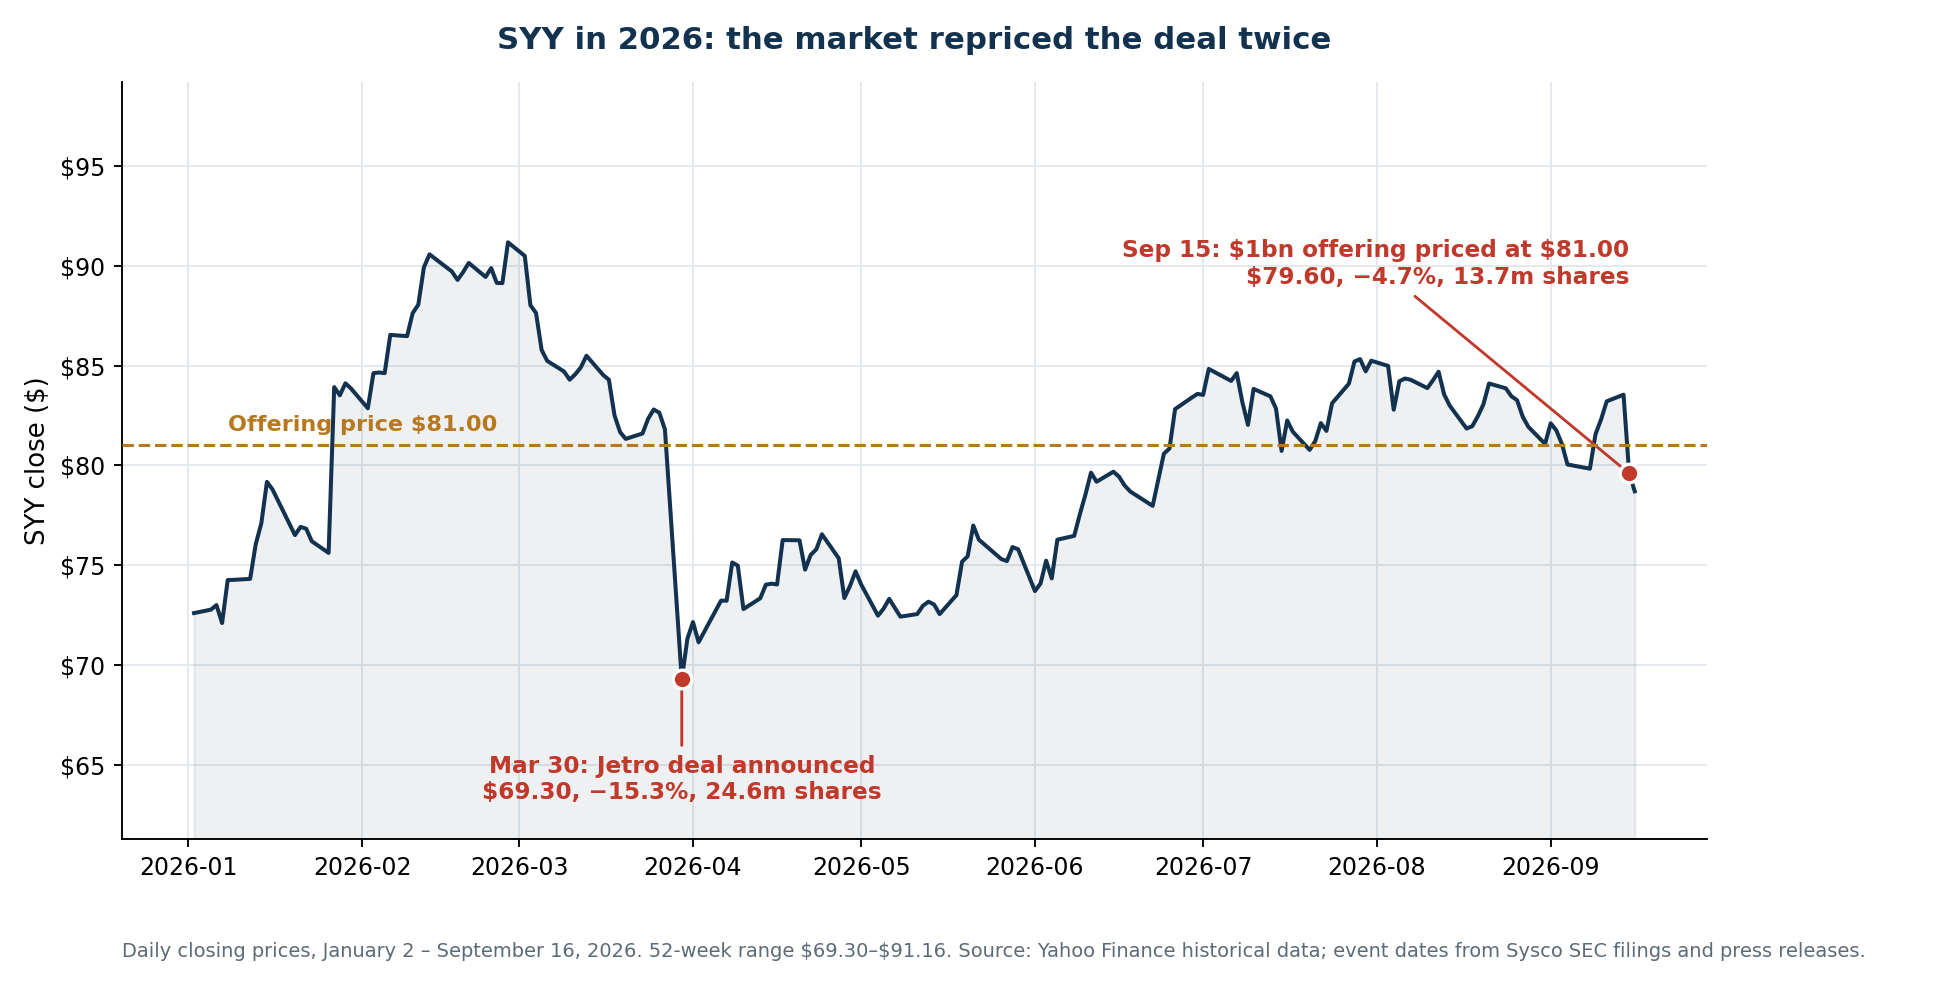
Grafik harga: dua aksi jual, berjarak enam bulan
Pasar sudah dua kali memberi putusan atas transaksi ini, dan putusannya tidak ambigu.
| Tanggal | Peristiwa | Penutupan | Perubahan | Volume |
|---|---|---|---|---|
| 27 Mar. 2026 | Penutupan terakhir sebelum pengumuman | 81,80 $ | −1,02% | 2,6 juta |
| 30 Mar. 2026 | Akuisisi Jetro diumumkan | 69,30 $ | −15,28% | 24,6 juta |
| 31 Mar. 2026 | Pemulihan sebagian | 71,33 $ | +2,93% | 15,5 juta |
| 1 Apr. 2026 | Pemulihan berlanjut | 72,17 $ | +1,18% | 9,7 juta |
| 11 Sep. 2026 | Penutupan acuan di prospektus awal | 83,21 $ | +1,09% | 3,5 juta |
| 14 Sep. 2026 | Penawaran diumumkan setelah penutupan | 83,54 $ | +0,40% | 2,3 juta |
| 15 Sep. 2026 | Penawaran dihargai 81,00 $ | 79,60 $ | −4,72% | 13,7 juta |
| 16 Sep. 2026 | Penawaran ditutup | 78,71 $ | −1,12% | 6,3 juta |
Pada hari pengumuman Sysco jatuh 15,28 persen dengan volume kira-kira sepuluh kali normal, menghapus sekitar 6,0 miliar dolar kapitalisasi pasar — seperlima harga pembelian, lenyap dalam satu sesi, sebelum selembar saham diterbitkan atau sedolar pun dipinjam. Saham merebut kembali sebagian besarnya dalam bulan-bulan berikutnya, mencapai 91,16 dolar di puncak 52 minggunya, lalu menyerahkan sebagian di sekitar penawaran.
Pada 78,71 dolar, SYY diperdagangkan pada 17,1 kali laba per saham disesuaikan tahun fiskal 2026 sebesar 4,61 dolar, 21,5 kali laba akuntansi 3,66 dolar — dan 27,8 kali angka pro forma 2,83 dolar yang diterbitkan perusahaan itu sendiri.
Risiko regulasi punya preseden dan punya harga
Transaksi ini belum rampung dan mungkin tidak akan pernah. Sysco dan Jetro mengajukan pemberitahuan berdasarkan Undang-Undang Hart-Scott-Rodino pada 27 April 2026, dan keduanya menerima permintaan kedua dari Komisi Perdagangan Federal pada 27 Mei 2026. Permintaan kedua berarti lembaga itu ingin memeriksa secara mendalam, dan transaksi besar yang bergantung pada satu gerbang regulasi — transaksi NextEra-Dominion salah satunya — cenderung diperdagangkan mengikuti kalender pemeriksaan alih-alih fundamentalnya sampai rampung.
Sysco pernah berada di sini. Pada 2015 perusahaan sepakat membeli US Foods seharga 8,2 miliar dolar. FTC menggugat, dengan dalih penggabungan itu akan menguasai 75 persen pasar distribusi lini luas nasional. Pada 23 Juni 2015, Hakim Amit Mehta dari Pengadilan Distrik AS untuk Distrik Columbia mengabulkan putusan sela, dan Sysco membatalkan transaksi enam hari kemudian, membayar US Foods denda pembatalan 300 juta dolar.
Transaksi 2026 berbeda secara struktural — gudang bayar-dan-angkut versus distribusi antar lini luas adalah tumpang tindih yang benar-benar lebih lemah ketimbang lini luas melawan lini luas — tetapi perhatian politiknya sebanding. Pada 26 Agustus 2026, Senator Cory Booker dan Tammy Baldwin menulis kepada Ketua FTC Andrew Ferguson mendesak penyelidikan menyeluruh, dengan alasan model Restaurant Depot yang tanpa kontrak, tanpa biaya antar, dan tanpa pesanan minimum merupakan "sumber persaingan yang penting" bagi restoran independen yang beroperasi pada marjin tiga hingga lima persen, dan secara eksplisit merujuk preseden 2015.
Harga kegagalan telah berubah:
| Perbandingan denda pembatalan | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| Nilai transaksi | 8,2 miliar $ | 29,0 miliar $ |
| Denda yang harus dibayar Sysco | 300 juta $ | 1.164 juta $ |
| Denda sebagai % nilai transaksi | 3,7% | 4,0% |
Jika perjanjian merger diakhiri karena persetujuan regulasi tidak diperoleh, atau semata karena transaksi belum rampung pada Tanggal Berakhir, Sysco berutang 1,164 miliar dolar. Tanggal Berakhir adalah 30 September 2027, dengan satu perpanjangan otomatis hingga 30 Maret 2028 bila persetujuan regulasi menjadi satu-satunya syarat yang tersisa. Bagi investor yang memperdagangkan risiko transaksi secara langsung, mekanikanya sama dengan yang mengatur transaksi Copart–ACV Auctions: harga tetap, gerbang regulasi, dan selisih yang hanya membayar bila gerbangnya terbuka.
Jika transaksi gagal
Karena penawaran tidak bersyarat, 12,35 juta saham baru tetap beredar apa pun yang terjadi. Sysco akan memegang sekitar 967 juta dolar hasil bersih, berutang denda pembatalan 1,164 miliar, dan telah mengeluarkan 106 juta untuk komisi komitmen jembatan ditambah bagiannya atas biaya transaksi. Pemegang saham lama menanggung dilusi 2,5 persen tanpa laba Jetro sama sekali. Sisi penyeimbangnya, leverase akan tetap di kisaran 2,67x dan neraca utuh.
Skenario optimistis, dasar, dan pesimistis
Skenario optimistis. FTC memberi persetujuan tanpa tindakan koreksi berarti. Marjin usaha 12,3 persen Jetro bertahan dan marjin EBITDA disesuaikan gabungan 6,6 persen terbukti awet. Sinergi 250 juta datang lebih awal. Imbal hasil gerai baru setara basis yang ada. Penciptaan kas gabungan melampaui pro forma karena modal kerja pada distributor 100 miliar dolar adalah tuas yang nyata. Leverase bersih mencapai 3,89x dalam 24 bulan, jembatan dilunasi dengan bunga menarik, dan pembelian kembali dimulai lagi pada tahun fiskal 2029. Akresi laba per saham disesuaikan datang sesuai panduan dan laba akuntansi melewati 3,66 dolar kembali dalam tiga sampai empat tahun seiring jadwal amortisasi menjadi besaran yang diketahui yang dilihat tembus oleh pasar.
Skenario dasar. Pemeriksaan regulasi menghabiskan sebagian besar tahun fiskal 2027. Transaksi rampung dengan tindakan koreksi ringan atau tanpa sama sekali. Biaya pendanaan mendarat dekat 5,6 persen pro forma. Sinergi masuk bertahap selama tiga tahun penuh. Jetro tumbuh di kisaran 3 persen, seperti yang disiratkan angka yang disesuaikan terhadap perkara. Leverase turun kira-kira satu putaran, tetapi lebih dekat ke 30 bulan ketimbang 24; dividen menyerap 1,27 miliar per tahun dan pembelian kembali tetap dihentikan hingga akhir dekade. Pemegang saham memiliki perusahaan yang lebih besar, bermarjin lebih tinggi, dan lebih berutang, yang laba per sahamnya butuh beberapa tahun untuk pulih. Masuk akal secara strategis, lambat secara finansial.
Skenario pesimistis. FTC menuntut divestasi atau berperkara. Permintaan restoran melemah; restoran independen adalah segmen pelanggan paling siklikal dalam jasa boga, dan inflasi menu sudah diserap konsumen selama beberapa tahun — sinyal tekanan yang Walmart dan Target isyaratkan pada 2026 mendarat pada basis pelanggan Jetro sebelum mendarat pada basis institusional Sysco. Marjin Jetro tergerus, kredit perkara 2026 tidak berulang, dan perbandingan yang dilaporkan tampak jauh lebih buruk pada tahun fiskal 2027. Bunga mendarat di atas 5,6 persen. Pengurangan utang tersendat, komitmen dividen bersaing dengan pelunasan utang, dan sebagian dari goodwill 18,7 miliar diturunkan nilainya. Inilah jebakan dilusi: porsi lebih kecil dari perusahaan yang lebih berutang yang laba akuisisinya tidak menutupi pendanaannya.
Apa yang perlu dipantau
- Hasil FTC dan tindakan koreksi. Waktu persetujuan, dan apakah ada divestasi yang menyentuh basis gerai.
- Penerbitan efek tambahan. Kupon rata-rata tertimbang, tenor, dan komposisi obligasi senior versus subordinasi junior. Setiap 100 basis poin atas 20,9 miliar berarti 209 juta laba sebelum pajak.
- Kinerja Jetro sebelum penutupan. Khususnya, apakah pertumbuhan laba usaha kembali ke arah 3 persen setelah kredit perkara keluar dari basis perbandingan.
- Finalisasi akuntansi pembelian. Aset takberwujud 10,0 miliar dan goodwill 18,7 miliar masih awal. Alokasi aset takberwujud yang lebih besar berarti amortisasi lebih banyak dan jurang lebih lebar antara akuntansi dan disesuaikan.
- Bunga tunai, bukan beban bunga. Komisi komitmen jembatan dan biaya penerbitan adalah kas nyata yang tidak pernah muncul di EBITDA disesuaikan.
- Utang bersih triwulanan. Bandingkan pengurangan aktual dengan kira-kira 2,0 miliar per tahun yang disiratkan komitmen satu putaran.
- Cakupan dividen atas saham pro forma. Pantau arus kas bebas setelah bunga, pajak, belanja modal, dan kebutuhan kas dividen yang lebih besar.
- Imbal hasil atas modal yang diinvestasikan. 29,0 miliar harus menghasilkan lebih dari biaya modal campuran Sysco. Akresi laba per saham yang diukur setelah mengeluarkan 626 juta amortisasi tidak membuktikan itu.
SimianX AI dapat merangkai semua ini menjadi rutinitas pemantauan yang berulang, menggabungkan pengajuan SEC, revisi laba, pergerakan harga, dan sentimen berita — berguna untuk merger di mana pengungkapan regulasi dan pendanaan akan menggerakkan SYY jauh sebelum Jetro muncul dalam laporan keuangan.
Apakah saham SYY layak dibeli setelah penawaran 1 miliar dolar?
Jawaban jujurnya bergantung pada angka laba mana yang sedang dijadikan dasar oleh investor.
Pada 78,71 dolar, SYY berada di 17,1 kali laba disesuaikan dua belas bulan terakhir — wajar bagi pemimpin pasar defensif dengan pendapatan yang tumbuh 3,9 persen, rekor kenaikan dividen lebih dari lima puluh tahun berturut-turut, dan profil kas mandiri yang membaik. Tahun fiskal 2026 Sysco solid: penjualan 84,6 miliar dolar, naik 3,9 persen; laba per saham disesuaikan 4,61 dolar, naik 3,4 persen; arus kas operasi 2.638 juta; belanja modal 700 juta; arus kas bebas sekitar 2,1 miliar, naik 16,3 persen; dan likuiditas total 4,8 miliar. Manajemen memandu tahun fiskal 2027 ke pertumbuhan penjualan 6-7 persen dan pertumbuhan laba per saham disesuaikan 9-11 persen atas dasar 53 minggu, dibantu sekitar 100 juta efisiensi proses berbasis kecerdasan buatan yang diharapkan.
Atas laba akuntansi pro forma 2,83 dolar, harga yang sama menjadi 27,8 kali — dan pembelinya mendanai akuisisi 29,0 miliar dengan alokasi 99 persen ke goodwill dan aset takberwujud serta 20,9 miliar utang baru pada sekitar 5,6 persen.
Penawaran 1 miliar dolar adalah hal paling tidak penting yang terjadi bulan ini. Yang penting adalah Sysco menerbitkan pro forma yang menunjukkan laba per saham akuntansi turun 23 persen dan leverase bersih di 4,89x.
Investor yang percaya distribusi bayar-dan-angkut layak mendapat premi, bahwa marjin 12,3 persen Jetro bisa dipertahankan, dan bahwa Sysco mampu mengurangi utang sesuai jadwal punya tesis yang koheren: bisnis gabungan memang benar-benar lebih menguntungkan per dolar penjualan daripada Sysco sendiri. Investor yang ingin melihat syarat pendanaan final, hasil FTC, dan satu kuartal kinerja Jetro tanpa kredit perkara sebelum berkomitmen juga punya tesis yang koheren, dan Tanggal Berakhir memberi mereka waktu setidaknya sampai September 2027.
Yang tidak boleh dilakukan siapa pun adalah memperlakukan "akresi laba per saham disesuaikan satu digit menengah hingga tinggi" sebagai gambaran utuh. Dokumen yang kini tersedia cukup spesifik sehingga tak seorang pun perlu melakukannya.
Tanya jawab tentang penjualan saham 1 miliar dolar Sysco
Seberapa besar dilusi bagi pemegang saham Sysco?
Penawaran 1 miliar dolar menaikkan jumlah saham 2,574 persen, dari 479.568.281 menjadi 491.913.960. Termasuk 91,5 juta saham yang akan diberikan kepada pemilik Jetro, pemegang saham lama turun ke sekitar 82,20 persen dari basis 583,4 juta saham — 81,94 persen bila para penjamin emisi mengeksekusi penuh opsi penjatahan lebih 1.851.851 saham mereka.
Apakah akuisisi Jetro akan menaikkan laba per saham Sysco?
Tergantung ukurannya. Sysco memandu ke akresi laba per saham disesuaikan satu digit menengah hingga tinggi pada tahun pertama dan sepuluh sampai lima belas persen pada tahun kedua. Laporan pro formanya sendiri menunjukkan laba per saham dilusian akuntansi sebesar 2,83 dolar dibanding 3,66 dolar yang benar-benar dilaporkan pada tahun fiskal 2026 — turun 22,7 persen. Selisihnya didominasi oleh 626 juta amortisasi tahunan aset takberwujud yang dibeli, yang dikecualikan ukuran disesuaikan, ditambah 358 juta biaya non-berulang untuk transaksi, retensi, dan pajak pengalihan.
Berapa banyak utang yang diambil Sysco?
Neraca pro forma menunjukkan 20.883 juta dolar utang baru, yang menaikkan total utang dari 13.516 juta menjadi 34.399 juta dan utang bersih dari 11.730 juta menjadi 32.286 juta. Leverase bersih bergerak dari 2,67x ke 4,89x EBITDA disesuaikan pada pro forma yang diungkapkan, berbanding panduan manajemen sekitar 4,5x saat penutupan.
Mengapa Sysco menerbitkan saham alih-alih menambah utang?
Karena perusahaan sudah meminjam 20,9 miliar. Mendanai miliar terakhir dengan ekuitas menghindari kira-kira 56 juta beban bunga tahunan sebelum pajak pada tingkat campuran tersirat 5,6 persen dan menyokong peringkat layak investasi yang menentukan harga sisa paketnya. Biayanya adalah kenaikan permanen 2,57 persen pada jumlah saham.
Bisakah FTC memblokir transaksi Sysco–Jetro?
Itu risiko nyata. Kedua pihak menerima permintaan kedua dari FTC pada 27 Mei 2026, dan lembaga itu berhasil memblokir akuisisi US Foods oleh Sysco pada 2015. Senator Booker dan Baldwin secara resmi meminta penyelidikan menyeluruh pada Agustus 2026. Jika perjanjian diakhiri karena persetujuan regulasi, Sysco berutang denda 1,164 miliar dolar.
Apakah dividen Sysco terancam setelah akuisisi?
Sysco berkomitmen mempertahankan dividen saat ini dan status aristokrat dividennya. Aritmetikanya mengetat: pada tarif yang dinyatakan di tahun fiskal 2026 sebesar 2,17 dolar per saham, jumlah saham pascatransaksi menuntut sekitar 1.268 juta per tahun berbanding 1.037 juta yang dibayar pada tahun fiskal 2026, menaikkan rasio pembayaran atas laba bersih pro forma dari 59 persen ke sekitar 77 persen. Dividennya tidak jelas-jelas terancam, tetapi ia bersaing langsung dengan komitmen pengurangan utang.
Apa yang terjadi pada saham baru bila transaksi batal?
Saham itu tetap beredar. Penawaran secara eksplisit tidak dikondisikan pada akuisisi. Sysco akan menyimpan sekitar 967 juta dolar hasil bersih untuk keperluan korporasi umum, berutang denda pembatalan 1,164 miliar, dan telah membayar 106 juta komisi komitmen jembatan — sementara pemegang saham lama menanggung dilusi 2,57 persen tanpa laba Jetro sama sekali.
Kesimpulan
Penjualan saham 1 miliar dolar Sysco bukanlah ceritanya. Itu dilusi 2,57 persen, dihargai dengan konsesi rutin 3 persen, yang mengumpulkan irisan terkecil dari transaksi 29,0 miliar dolar.
Ceritanya adalah apa yang harus diungkapkan Sysco agar bisa menjualnya. Laporan pro forma menunjukkan penjualan naik 18,9 persen dan laba usaha naik 34,3 persen, sementara beban bunga hampir tiga kali lipat dan laba per saham dilusian jatuh dari 3,66 ke 2,83 dolar. Laporan teraudit Jetro menunjukkan bisnis yang benar-benar hebat — marjin usaha 12,3 persen, intensitas modal minimal — yang tumbuh 3,1 persen pada 2025, yang akselerasi 2026-nya sebagian besar adalah penyelesaian perkara, dan yang para pemiliknya menarik 4,1 miliar dalam tiga puluh bulan. Alokasi harga pembelian menempatkan 99,1 persen dari 29,0 miliar ke goodwill dan aset takberwujud. Pendanaannya berbiaya sekitar 5,6 persen campuran, ditambah 106 juta semata untuk menjaga jembatan tetap terbuka.
Tidak satu pun dari itu menjadikan transaksi ini sebuah kesalahan. Marjin EBITDA disesuaikan 5,2 persen menjadi 6,6 persen adalah perbaikan struktural yang tak bisa dicapai distributor lini luas secara organik, dan model bayar-dan-angkut memberi Sysco cara kedua melayani pelanggan yang sudah menjadi pembelinya. Transaksi ini terbaca jelas secara strategis.
Namun marjin kesalahannya tipis, dan tipis dengan cara yang spesifik dan terukur. Bagi pemegang saham SYY angka penentunya bukan jumlah saham. Melainkan arus kas bebas pro forma per saham setelah bunga tunai, pajak tunai, belanja modal, dan dividen yang membesar — kira-kira 1,24 miliar kas diskresioner per tahun berbanding komitmen pengurangan utang yang membutuhkan sekitar 2,0 miliar. Jika jurang itu tertutup lewat pertumbuhan EBITDA dan sinergi dini, penerbitan saham akan terbaca sebagai pendanaan yang bijaksana untuk transaksi yang mengubah wajah perusahaan. Jika tidak, ia akan terbaca sebagai yang pertama dari beberapa.
Bacaan terkait
- Kesepakatan Copart-ACV 2026: ACVA melonjak 44%, menyisakan selisih 0,9%
- Kesepakatan cip AI Amazon-Qualcomm: 54 juta saham dipertaruhkan
- Kesepakatan Nvidia-Hugging Face 2026: 12,9 miliar $ pada 86 kali pendapatan
- Kesepakatan NextEra-Dominion 2026: hambatan 110 GW bagi AI
- CoreWeave 2026: backlog AI 100 miliar $ melawan risiko utang
- Walmart dan Target 2026: membaca sinyal tekanan konsumen AS
- Lululemon di bawah 100 dolar: merek rusak atau peluang langka?
- Belanja modal AI 2026: raksasa teknologi kini menghabiskan 96% arus kasnya
Referensi
- Sysco Corporation — Suplemen prospektus (Formulir 424B5), 16 September 2026
- Sysco Corporation — Formulir 8-K berisi laporan teraudit Jetro dan laporan pro forma, 14 September 2026
- JRD Unico, Inc. dan Afiliasinya — Laporan keuangan gabungan teraudit, 2025 dan 2024
- JRD Unico, Inc. dan Afiliasinya — Laporan keuangan gabungan tidak teraudit, 26 minggu hingga 27 Juni 2026
- Sysco Corporation — Informasi keuangan pro forma gabungan ringkas tidak teraudit
- JRD Unico, Inc. dan Afiliasinya — Pembahasan dan analisis manajemen, Juni 2026
- Sysco Corporation — Laporan tahunan Formulir 10-K, tahun fiskal 2026
- Sysco Corporation — Pengumuman akuisisi Jetro Restaurant Depot, 30 Maret 2026
- Sysco Corporation — Hasil kuartal keempat dan tahun fiskal 2026, 4 Agustus 2026
- Sysco Corporation — Penetapan harga penawaran saham biasa, 15 September 2026
- Komisi Perdagangan Federal — FTC menutup perkara setelah Sysco membatalkan merger dengan US Foods, 2015
- Komisi Perdagangan Federal — Berkas perkara Sysco/USF Holding/US Foods
- Senat Amerika Serikat — Senator Booker dan Baldwin meminta penyelidikan FTC, 26 Agustus 2026
- SimianX — Fundamental saham SYY


