
Copart Membeli ACV Auctions: Taruhan US$1,9 Miliar pada Lelang Grosir Digital Antar-Dealer
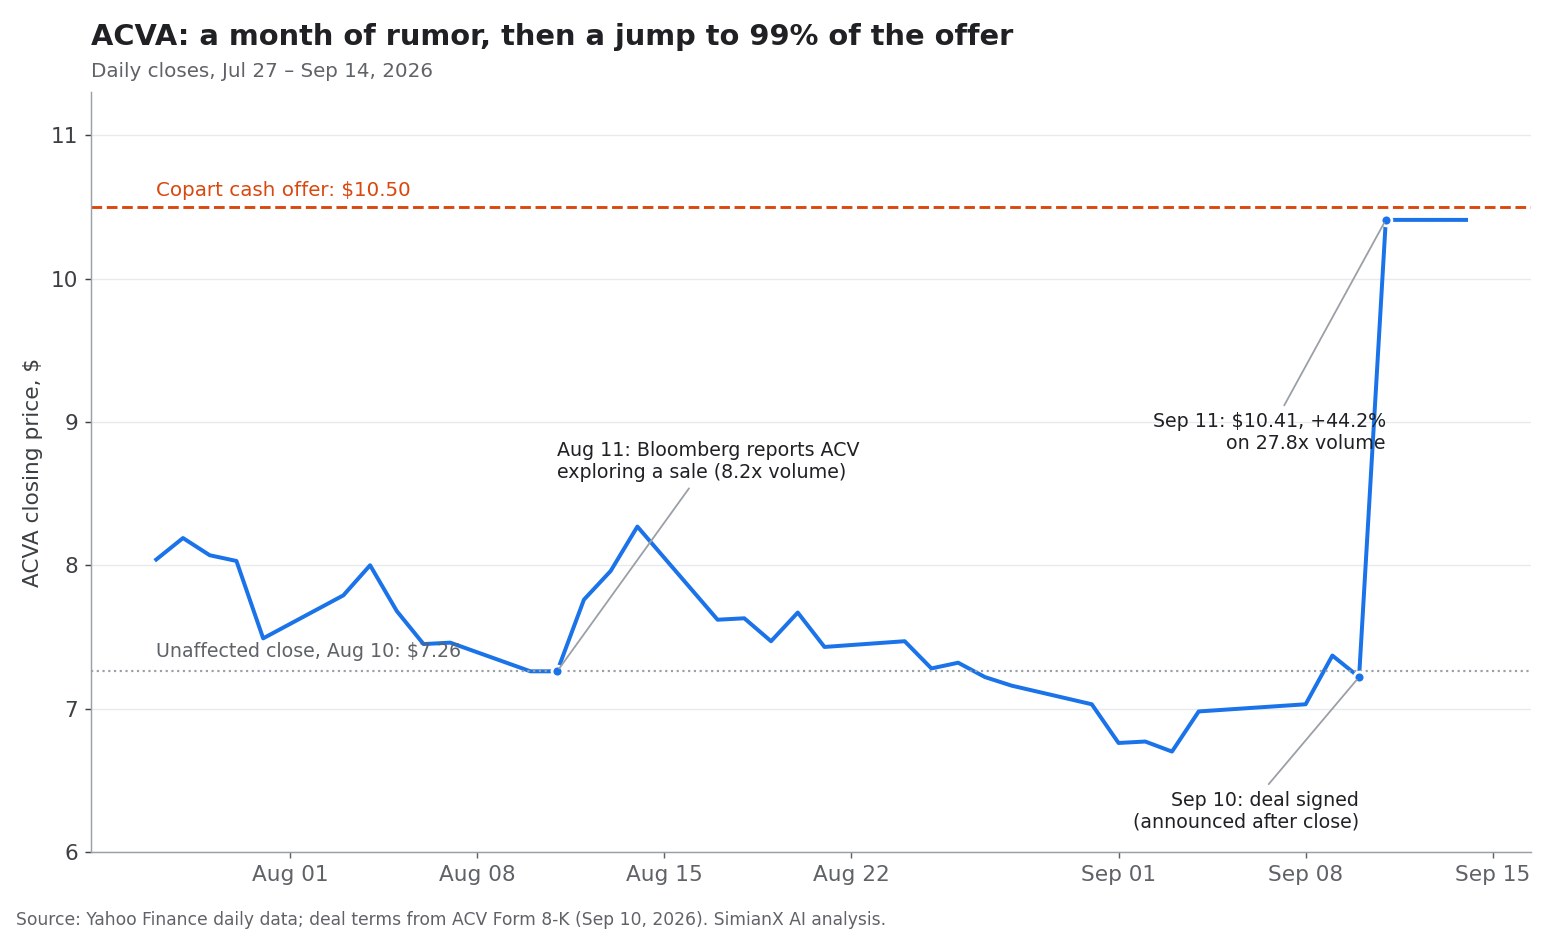
Kesepakatan Copart dan ACV Auctions pada 2026 mengubah ACVA dari saham pasar digital yang terpuruk menjadi situasi pengambilalihan dengan nilai tunai yang pasti. Pada 10 September 2026, Copart dan ACV mengumumkan perjanjian definitif yang membuat Copart akan mengakuisisi ACV seharga US$10,50 per saham secara tunai, dengan nilai ekuitas tersirat sekitar US$1,9 miliar, menurut siaran pers bersama yang diserahkan ke SEC. Pada hari perdagangan berikutnya, ACVA melonjak 44,2% menjadi US$10,41 dengan volume sekitar 28 kali lipat dari biasanya.
Hal itu membuat pemegang saham ACVA menghadapi pertanyaan sederhana, sedangkan pemegang saham Copart menghadapi pertanyaan yang sulit. Bagi pemegang ACVA, hampir seluruh nilai sudah tercermin dalam harga: saham ditutup 9 sen di bawah harga penawaran. Bagi pemegang CPRT, pertanyaannya adalah apakah perusahaan yang pendapatannya sendiri hanya tumbuh 0,4% pada tahun fiskal 2026 bisa kembali tumbuh dengan membeli pasar grosir antar-dealer yang margin EBITDA disesuaikannya tipis, hanya 9%.
Logika strategisnya jelas. Copart adalah pemimpin global dalam lelang kendaraan rusak dan kendaraan total loss dari perusahaan asuransi. ACV menjalankan pasar grosir digital antar-dealer yang didukung inspeksi kendaraan, transportasi, pembiayaan persediaan, perangkat lunak penetapan harga, dan data kondisi kendaraan. Bersama-sama, keduanya akan mencakup seluruh siklus hidup mobil bekas, mulai dari tukar tambah di dealer hingga lelang grosir, kendaraan rusak, dan penjualan kembali ke luar negeri.
Namun, narasi strategis tidak sama dengan jaminan imbal hasil. Copart menyatakan transaksi ini akan netral terhadap laba per saham pada tahun penuh pertama kepemilikan dan baru menambah laba per saham mulai tahun fiskal 2028. Pemegang saham harus menunggu manfaatnya, sementara Copart menanggung risiko integrasi, eksekusi, dan siklus pasar.
SimianX AI dapat membantu investor memantau peristiwa semacam ini dengan menggabungkan dokumen regulasi, data valuasi, indikator teknikal, rilis laba, dan sentimen berita dalam satu alur riset multiagen.
Apa Sebenarnya Isi Kesepakatan Copart–ACV?
Transaksi ini disusun sebagai penawaran tender tunai yang dilanjutkan dengan merger. Ketentuan utamanya, berdasarkan Form 8-K ACV dan perjanjian merger:
| Ketentuan | Rincian |
|---|---|
| Harga | US$10,50 per saham ACVA, seluruhnya tunai |
| Nilai ekuitas tersirat | Sekitar US$1,9 miliar |
| Premi | Sekitar 45% di atas harga penutupan tak terpengaruh pada 10 Agustus (US$7,26); sekitar 41% di atas harga rata-rata tertimbang volume 30 hari hingga 9 September |
| Struktur | Penawaran tender, lalu merger anak usaha Copart dengan ACV |
| Syarat | Mayoritas saham ACV ditenderkan; berakhirnya masa tunggu undang-undang Hart-Scott-Rodino (HSR); syarat-syarat lazim lainnya |
| Pendanaan | Kas yang dimiliki Copart; tanpa syarat pendanaan |
| Biaya pembatalan yang dibayar ACV | US$57,7 juta (misalnya untuk menerima proposal yang lebih baik) |
| Biaya pembatalan balik yang dibayar Copart | US$115,3 juta jika transaksi gagal karena alasan persaingan usaha (perintah pengadilan berdasarkan HSR atau hukum persaingan, atau syarat HSR tidak terpenuhi sebelum tanggal akhir) |
| Perkiraan penyelesaian | Sebelum akhir tahun kalender 2026 |
| Setelah penyelesaian | ACV beroperasi sebagai anak usaha independen Copart di bawah kepemimpinan saat ini |
Dua hal menonjol. Pertama, premi diukur terhadap 10 Agustus, bukan 9 September. Alasannya, pada 11 Agustus Bloomberg melaporkan bahwa ACV menjajaki penjualan setelah menerima minat pengambilalihan, dan saham diperdagangkan 8,2 kali volume normal pada hari itu. Jika diukur terhadap harga sehari sebelum penandatanganan, premi juga sekitar 45%, karena ACVA telah kembali turun ke US$7,22.
Kedua, biaya pembatalan balik dua kali lipat biaya pembatalan yang dibayar ACV. Copart mempertaruhkan US$115,3 juta bahwa regulator akan meloloskan transaksi. Itu sinyal keyakinan yang berarti, sekaligus petunjuk paling jelas tentang risiko mana yang dianggap paling penting oleh kedua pihak.
ACV melaporkan 169,8 juta saham beredar per 3 Agustus 2026, yang pada harga US$10,50 bernilai sekitar US$1,78 miliar; angka utama sekitar US$1,9 miliar juga mencakup kompensasi berbasis saham.
Struktur ini menyampaikan satu pesan lagi: Copart tidak memperlakukan ACV sebagai akuisisi perangkat lunak kecil. Copart membeli bisnis dengan hubungan dealer, operasi pasar, produk data, dan tim manajemen sendiri, dan berjanji mempertahankan tim itu.
Mengapa ACV Auctions Bernilai Strategis
ACV bukan sekadar situs lelang daring. ACV menggabungkan pasar digital dengan layanan yang membantu dealer mencari, menentukan harga, mengangkut, membiayai, dan mengelola kendaraan bekas.
Produk utamanya meliputi:
- ACV Auctions: lelang grosir digital antar-dealer.
- ACV Transportation: layanan logistik dan pemindahan kendaraan.
- ACV Capital: pembiayaan persediaan jangka pendek bagi dealer yang memenuhi syarat.
- ACV MAX: perangkat lunak pengelolaan persediaan dan optimalisasi laba.
- VIPER: teknologi pencitraan dan inspeksi kendaraan berbasis kecerdasan buatan untuk dealer.
- True360: data inspeksi dan laporan kondisi kendaraan.
- ClearCar: alat tukar tambah dan penilaian kendaraan untuk konsumen.
Teknologi ACV menjawab masalah lama di pasar mobil bekas: dealer harus mengambil keputusan pembelian dengan cepat meski informasinya tidak lengkap. Kondisi kendaraan, jarak tempuh, riwayat kepemilikan, permintaan lokal, biaya transportasi, dan perkiraan harga jual kembali semuanya memengaruhi keuntungan. Sistem inspeksi dan penilaian ACV berusaha membuat keputusan-keputusan itu lebih konsisten.
Lapisan data itulah yang menurut Copart paling diinginkannya. Dalam pengumuman, Copart menyatakan bahwa kedua perusahaan bersama-sama akan memiliki "salah satu kumpulan data kondisi kendaraan terbesar di industri," dan bahwa "teknologi inspeksi yang berfokus pada dealer, data kondisi, dan alat penilaian berbasis kecerdasan buatan" milik ACV akan memperkuat produk Copart. ACV membawa lebih dari 850 inspektur kendaraan di Amerika Serikat, lebih dari 70.000 transaksi per bulan, dan lebih dari 22.000 pembeli unik pada 2025, menurut presentasi transaksi.
Profil Keuangan ACV Terkini
ACV memasuki transaksi ini dengan momentum pendapatan, tetapi profitabilitasnya masih terbatas.
Untuk setahun penuh 2025, menurut pernyataan proksi 2026 ACV:
- Pendapatan US$760 juta, naik 19% dibanding tahun sebelumnya.
- Pendapatan pasar dan layanan US$678 juta, naik 18%.
- 829.276 unit terjual di pasar, naik 12%.
- EBITDA disesuaikan US$59 juta.
Hasil kuartal II 2026, yang dirilis pada 10 Agustus, menunjukkan pendapatan masih tumbuh tetapi volume fisik mandek:
| Metrik kuartal II 2026 | Hasil | Perubahan tahunan |
|---|---|---|
| Pendapatan | US$214 juta | +10% |
| Pendapatan pasar dan layanan | US$189 juta | +8% |
| Nilai barang bruto (GMV) pasar | US$2,7 miliar | Hampir datar |
| Unit terjual di pasar | 211.472 | Hampir datar |
| Rugi bersih menurut GAAP | US$8 juta | Rugi US$7 juta setahun sebelumnya |
| Laba bersih non-GAAP | US$10 juta | US$12 juta setahun sebelumnya |
| EBITDA disesuaikan | US$21 juta | US$19 juta setahun sebelumnya |
ACV menegaskan kembali panduan setahun penuh 2026: pendapatan US$845–855 juta (naik 11% hingga 13%), EBITDA disesuaikan US$73–77 juta, dan rugi bersih menurut GAAP US$44–49 juta. Panduan itu berasumsi bahwa "pasar grosir dealer diperkirakan stabil pada paruh kedua 2026," dan manajemen menyebut adanya "hambatan berkelanjutan di pasar grosir dealer."
Angka-angka ini mengungkap ciri penting bisnisnya: ACV bisa menumbuhkan pendapatan meski unit dan GMV datar, berkat pendapatan per kendaraan yang lebih tinggi dan pertumbuhan lebih cepat di transportasi, pembiayaan, inspeksi, dan perangkat lunak. Kualitas pertumbuhan itu penting. Pendapatan layanan bisa lebih berulang daripada biaya lelang, tetapi margin dan tuntutan operasionalnya berbeda.
Perbandingan ACV dengan Pesaing Digital Terbesar
Pasar grosir antar-dealer dikuasai oleh Manheim milik Cox Automotive dan OPENLANE (sebelumnya KAR Auction Services), yang keduanya jauh lebih besar daripada ACV. Satu-satunya pesaing dengan pengungkapan publik yang sebanding adalah OPENLANE:
| 2025 | ACV | OPENLANE |
|---|---|---|
| Kendaraan terjual | 829.276 | Hampir 1,5 juta |
| Nilai barang bruto | Lebih dari US$10 miliar | US$29 miliar |
| Pendapatan | US$760 juta | US$1,9 miliar |
| EBITDA disesuaikan | US$59 juta | US$333 juta |
Sumber: pernyataan proksi dan presentasi transaksi ACV; hasil kuartal IV 2025 OPENLANE.
Perbandingan ini memperlihatkan peluang sekaligus kesenjangannya. ACV adalah penantang digital yang lebih kecil dan tumbuh lebih cepat; OPENLANE menghasilkan EBITDA disesuaikan lebih dari lima kali lipat ACV. Pada dasarnya Copart bertaruh bahwa modal, jaringan pembeli, dan lebih dari 250 lokasi fisiknya dapat menutup kesenjangan itu lebih cepat daripada jika ACV berjalan sendiri.
Lonjakan 44% ACVA: Yang Perlu Dipahami Investor
Lonjakan ACVA adalah reaksi arbitrase, bukan penilaian baru pasar atas potensi ACV sebagai perusahaan mandiri. Ketika perusahaan terbuka setuju diakuisisi secara tunai, sahamnya biasanya diperdagangkan sedikit di bawah harga penawaran. Diskon itu mencerminkan waktu hingga penyelesaian, kemungkinan penundaan regulasi, risiko terlalu sedikit saham yang ditenderkan, komplikasi hukum, dan kemungkinan kecil munculnya penawaran pesaing.
Inilah yang sudah diperhitungkan pasar:
| Titik acuan | Harga ACVA | Dibanding penawaran US$10,50 |
|---|---|---|
| Penutupan tak terpengaruh, 10 Agustus | US$7,26 | Penawaran 44,6% lebih tinggi |
| Penutupan sebelum penandatanganan, 10 September | US$7,22 | Penawaran 45,4% lebih tinggi |
| Penutupan pertama setelah kesepakatan, 11 September | US$10,41 | 0,9% di bawah penawaran |
| Penutupan 14 September | US$10,41 | 0,9% di bawah penawaran |
Sumber: harga penutupan harian Yahoo Finance.
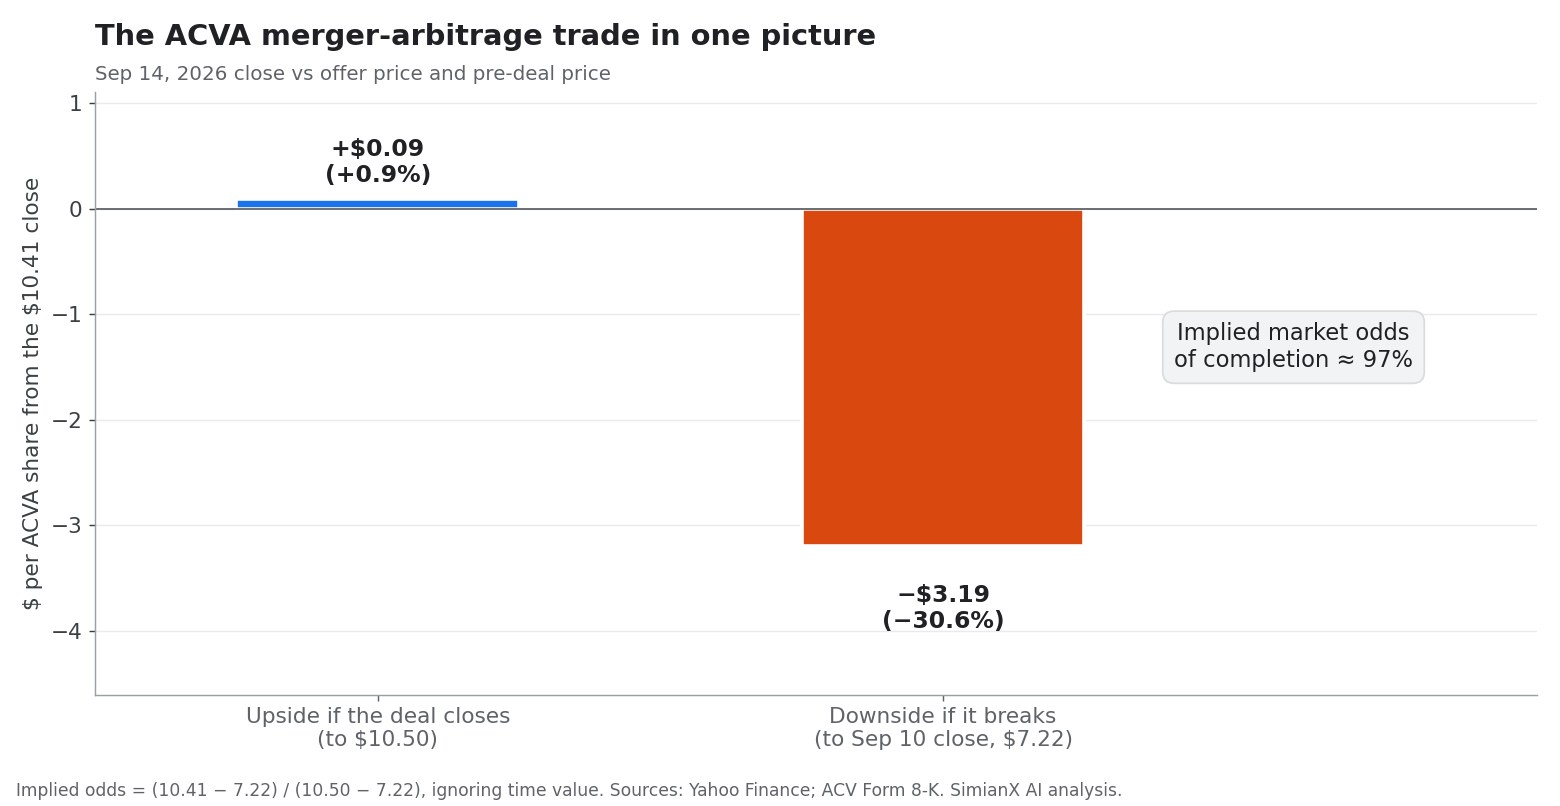
Ketimpangannya sangat mencolok. Pada US$10,41, selisih bruto terhadap harga penawaran hanya 9 sen, atau 0,9%. Jika transaksi selesai pada akhir Desember, itu setara imbal hasil tahunan sekitar 3%. Jika gagal dan saham kembali ke harga sebelum kesepakatan sebesar US$7,22, kerugiannya US$3,19 per saham, sekitar 31%. Menghitung probabilitas yang menyamakan kedua hasil itu menghasilkan probabilitas penyelesaian tersirat sekitar 97%, tanpa memperhitungkan nilai waktu uang.
Artinya, pasar menganggap transaksi ini hampir pasti terjadi. Investor arbitrase merger dibayar sangat kecil untuk menanggung sisa risikonya, yang sebagian besar berupa lamanya peninjauan persaingan usaha. Biaya pembatalan balik sebesar US$115,3 juta akan meredam, tetapi tidak menghapus, kerugian ACV jika regulator memblokir transaksi.
Logika Strategis Copart: Membeli Pertumbuhan
Cara termudah memahami transaksi ini adalah melihat hasil Copart sendiri, yang dirilis pada sore yang sama dalam laporan kuartal IV tahun fiskal 2026.
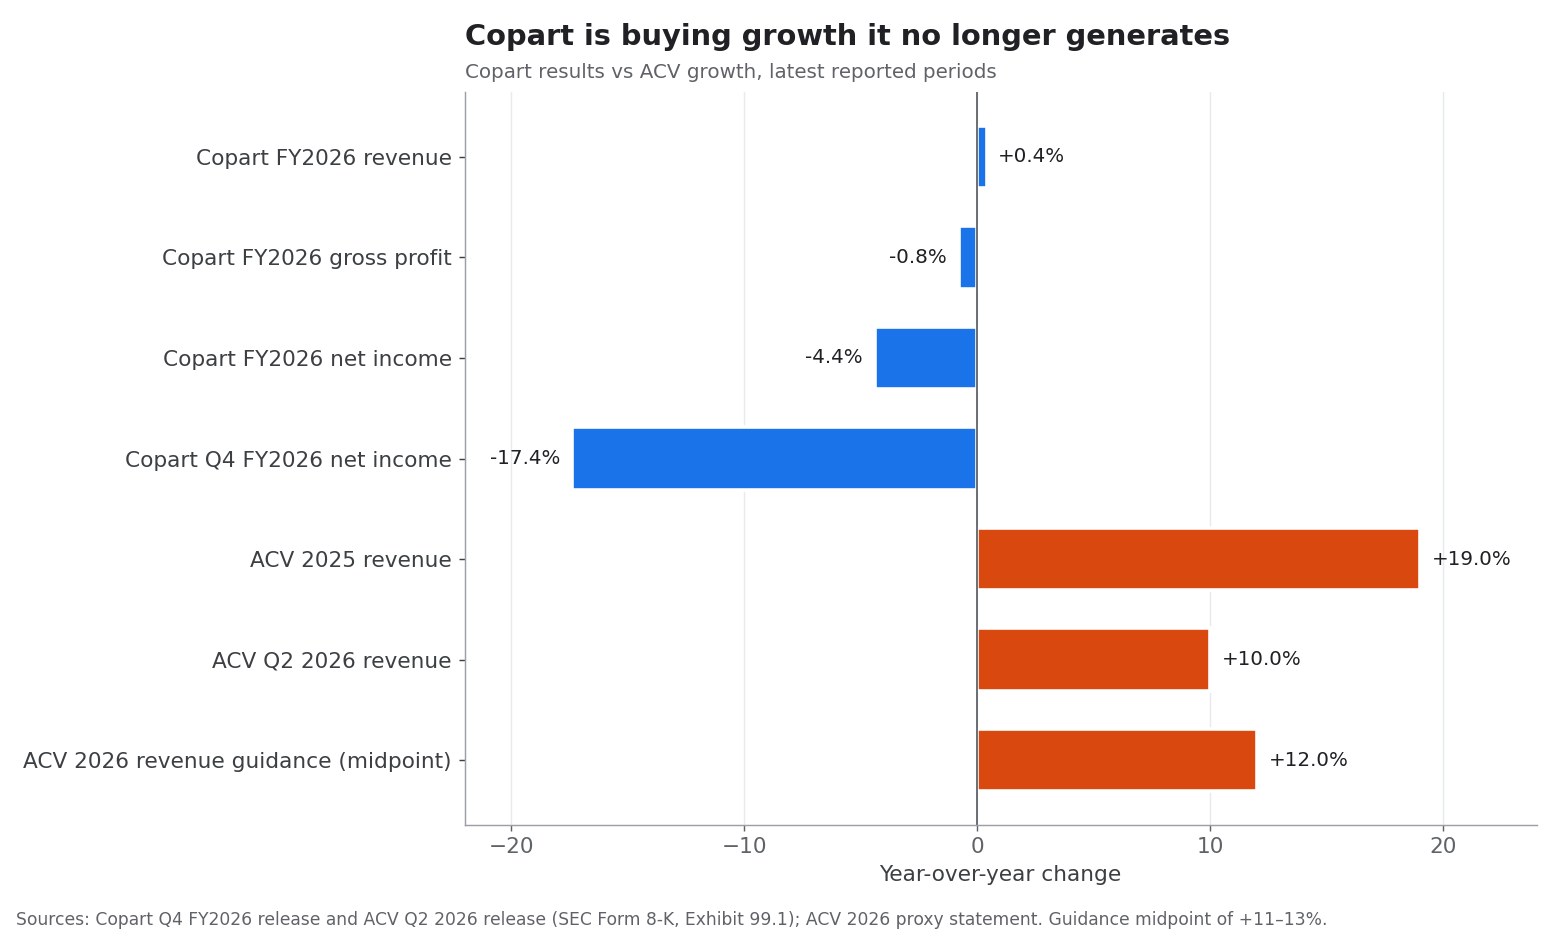
Untuk tahun yang berakhir 31 Juli 2026, Copart melaporkan:
| Copart tahun fiskal 2026 | Hasil | Perubahan |
|---|---|---|
| Pendapatan | US$4,67 miliar | +0,4% |
| Laba kotor | US$2,08 miliar | −0,8% |
| Laba bersih yang dapat diatribusikan kepada Copart | US$1,48 miliar | −4,4% |
| Laba per saham dilusian | US$1,55 | −2,5% |
| Laba bersih kuartal IV | US$327 juta | −17,4% |
| Laba per saham dilusian kuartal IV | US$0,35 | −14,6% |
| Kas ditambah efek dimiliki hingga jatuh tempo, 31 Juli | US$4,49 miliar | Turun dari US$4,79 miliar |
Bisnis yang selama dua dekade menjadi mesin pertumbuhan majemuk yang andal kini berhenti tumbuh. Saham Copart mencerminkannya: CPRT ditutup di US$31,73 pada 14 September, sekitar separuh dari harga penutupan mingguan tertingginya sebesar US$63,84 pada Mei 2025. Laba per saham tahun fiskal 2026 juga terbantu oleh berkurangnya jumlah saham beredar, karena rata-rata tertimbang saham dilusian turun 4,7% pada kuartal IV.
Dengan latar belakang itu, ACV menawarkan tiga hal yang tidak bisa diberikan sendiri oleh bisnis inti kendaraan rusak Copart.
1. Jalur pertumbuhan baru
Copart menguasai pasar kendaraan rusak dan total loss. ACV memberinya posisi langsung di pasar grosir antar-dealer, pasar yang mencakup kendaraan tukar tambah, kelebihan persediaan, pelepasan armada, dan pemasaran ulang mobil bekas. Copart menyebut kanal dealer sebagai "jalur pertumbuhan baru" dan menyatakan transaksi ini "diharapkan mempercepat pertumbuhan pendapatan."
Sebuah kendaraan bisa masuk ke persediaan dealer lewat tukar tambah, melewati lelang grosir, diangkut ke dealer lain, lalu akhirnya dijual ke konsumen, atau berakhir sebagai kendaraan rusak setelah kecelakaan. Copart akan terlibat di lebih banyak tahap dari proses itu.
2. Penjualan silang dalam jaringan yang lebih besar
Copart memiliki sekitar 1 juta anggota di lebih dari 185 negara dan menjual lebih dari 4 juta unit dalam setahun terakhir. ACV memiliki hubungan dengan dealer dan teknologi. Perusahaan gabungan dapat melakukan penjualan silang:
- Layanan pasar ACV kepada pembeli dealer Copart.
- Transportasi dan logistik Copart kepada pelanggan ACV.
- Alat inspeksi ACV kepada penjual Copart.
- Basis pembeli internasional Copart untuk persediaan ACV.
- Program kendaraan komersial untuk perusahaan pembiayaan milik produsen, bank, armada, dan pemberi pinjaman.
- Produk data di kanal grosir dan kendaraan rusak.
3. Teknologi dan kecerdasan buatan
ACV memanfaatkan data kendaraan, pencitraan berbasis kecerdasan buatan, analitik prediktif, dan rekomendasi persediaan. Nilai strategis teknologi itu bisa melampaui pendapatan perangkat lunaknya sendiri: data kondisi yang lebih baik memperbaiki penetapan harga, meningkatkan kepercayaan pembeli, dan mengurangi sengketa, baik di pasar grosir antar-dealer maupun, berpotensi, di lelang kendaraan rusak Copart.
Apakah Copart Membayar Terlalu Mahal untuk ACV?
Nilai ekuitas US$1,9 miliar kira-kira setara dengan:
- Sekitar 2,2 kali titik tengah panduan pendapatan ACV 2026.
- Sekitar 25 kali titik tengah panduan EBITDA disesuaikan 2026.
- Premi 45% di atas nilai pasar ACV yang tak terpengaruh.
- Sekitar 42% dari kas dan efek dimiliki hingga jatuh tempo milik Copart sebesar US$4,49 miliar.
Dilihat dari kelipatan pendapatan, transaksi ini tidak tampak berlebihan untuk pasar digital yang sedang tumbuh. Dilihat dari kelipatan EBITDA, transaksi ini jauh lebih menuntut, karena margin EBITDA disesuaikan ACV hanya sekitar 9%. Sebagai pembanding, margin EBITDA disesuaikan OPENLANE pada 2025 sekitar 17%.
Harga juga relatif terhadap sejarah. Harga penutupan bulanan tertinggi ACVA setelah IPO pada 2021 adalah US$34,61, dan sebelum minat pengambilalihan muncul saham ini sudah turun 47% dalam setahun. Sebagian pemegang saham jangka panjang ACV akan menerima jauh lebih sedikit daripada harga beli mereka, meski dengan premi 45%.
Copart mungkin bersedia membayar kelipatan lebih tinggi karena:
- ACV tumbuh lebih cepat daripada bisnis kendaraan rusak Copart yang sudah matang.
- ACV memberi akses ke kanal dealer yang penting secara strategis.
- Copart dapat mengurangi biaya teknologi, korporat, dan operasional yang tumpang tindih seiring waktu.
- Platform ACV dapat meningkatkan produktivitas lokasi dan jaringan pembeli Copart yang sudah ada.
- Copart dapat memanfaatkan kas yang menganggur untuk bisnis terkait dengan ruang pertumbuhan panjang.
Ujian sebenarnya adalah apakah perusahaan gabungan menghasilkan arus kas tambahan yang melampaui biaya peluang US$1,9 miliar. Copart belum mengukur sinerginya. Sebelum itu dilakukan, investor sebaiknya menganggap "netral pada tahun pertama, menambah laba per saham mulai tahun fiskal 2028" sebagai satu-satunya target keuangan yang dijanjikan.
Kekuatan Keuangan Copart Mendukung Transaksi
Copart mampu membeli ACV dengan mudah. Copart akan membayar dengan kas yang dimiliki, menghindari penerbitan saham pada valuasi yang tertekan, dan tidak mengambil utang akuisisi. Setelah membayar sekitar US$1,9 miliar, Copart masih akan memegang sekitar US$2,6 miliar kas dan efek berdasarkan neraca per 31 Juli.
Meski begitu, membayar tunai memiliki biaya peluang. Copart bisa saja menggunakan dana itu untuk:
- Pembelian lahan dan perluasan lokasi.
- Pertumbuhan internasional.
- Pembelian kembali saham, yang pada harga saham yang tertekan saat ini mungkin tampak murah.
- Pengembangan teknologi.
- Akuisisi yang lebih kecil dengan imbal hasil lebih cepat.
Pada akhirnya, transaksi ini harus mengungguli alternatif-alternatif tersebut.
Mengapa ACV Tetap Menjadi Anak Usaha Independen
Keputusan Copart mempertahankan ACV sebagai anak usaha independen yang dipimpin oleh CEO George Chamoun masuk akal secara strategis.
Pelanggan dealer ACV mungkin khawatir Copart akan memakai informasi pasar untuk bersaing dengan mereka. Menjaga ACV tetap terpisah secara operasional membantu mempertahankan kepercayaan dan mengurangi gangguan. ACV juga memiliki budaya teknologi, proses penjualan, dan peta jalan produknya sendiri. Integrasi penuh secara langsung berisiko kehilangan insinyur, dealer, atau kecepatan pengembangan produk.
Struktur independen menawarkan beberapa manfaat:
- Mempertahankan tim manajemen ACV.
- Gangguan yang lebih kecil bagi dealer.
- Investasi berkelanjutan pada ACV MAX, VIPER, dan produk data.
- Akuntabilitas yang lebih jelas atas kinerja operasional.
- Jalur bertahap menuju integrasi teknologi.
Kelemahannya, independensi dapat menunda sinergi biaya. Copart mungkin tidak segera meraih semua potensi penghematan jika ACV mempertahankan sistem, staf, dan operasi yang terpisah.
Risiko Utama dalam Kesepakatan Copart dan ACV Auctions 2026
Risiko regulasi dan persaingan usaha
Transaksi ini memerlukan persetujuan berdasarkan undang-undang Hart-Scott-Rodino. Copart dan ACV menggambarkan bisnis mereka saling melengkapi: kendaraan rusak di satu sisi, grosir antar-dealer di sisi lain. Meski begitu, regulator bisa saja menelaah tumpang tindih dalam lelang kendaraan daring dan apakah penggabungan platform kendaraan rusak yang dominan dengan penantang digital di kanal dealer mengurangi persaingan. Besarnya biaya pembatalan balik menunjukkan inilah risiko yang diperhitungkan paling cermat oleh kedua pihak.
Risiko integrasi
Sistem teknologi, basis data pelanggan, alat penetapan harga, dan jaringan transportasi harus dihubungkan dengan hati-hati. Integrasi yang buruk dapat menimbulkan kesalahan penagihan, gangguan layanan, atau ketidakpuasan dealer.
Risiko budaya
Bisnis Copart dibangun di atas skala, infrastruktur fisik, dan disiplin operasional. ACV adalah pasar teknologi yang bergantung pada pengembangan perangkat lunak, ilmu data, dan iterasi produk yang cepat. Integrasi yang berlebihan bisa menghilangkan keunggulan kewirausahaan ACV; integrasi yang terlalu sedikit bisa membuat sinergi tidak terwujud.
Risiko netralitas terhadap dealer
Dealer mungkin lebih menyukai pasar yang netral. Copart harus meyakinkan pelanggan ACV bahwa data mereka tidak akan digunakan dengan cara yang melemahkan kepercayaan terhadap pasar.
Risiko persaingan
ACV bersaing dengan Manheim, OPENLANE, lelang fisik, dan platform digital lainnya. Para pesaing dapat merespons dengan biaya lebih rendah, inspeksi lebih baik, atau alat baru selama transaksi masih berjalan.
Siklus pasar mobil bekas
Volume dan harga grosir bergantung pada suku bunga, keterjangkauan mobil bekas, tingkat persediaan, pasokan kendaraan selesai sewa, penarikan kendaraan, dan permintaan konsumen. Panduan ACV sendiri berasumsi pasar dealer stabil pada paruh kedua 2026; pasar yang lebih lemah akan menekan GMV dan menaikkan kerugian pembiayaan.
Risiko kegagalan penawaran
Pemegang saham ACVA perlu ingat bahwa harga US$10,50 bersifat bersyarat. Transaksi yang gagal bisa membuat saham kembali ke level sebelum pengumuman, di sekitar US$7.
Skenario Optimistis, Dasar, dan Pesimistis
| Skenario | Asumsi utama | Hasil potensial |
|---|---|---|
| Optimistis | Transaksi selesai tepat waktu, retensi dealer tetap tinggi, Copart melakukan penjualan silang secara efektif, dan ACV mencapai leverage operasional | Pemegang ACVA menerima US$10,50; Copart kembali tumbuh dan meraih imbal hasil menarik atas US$1,9 miliar |
| Dasar | Transaksi selesai menjelang akhir tahun, ACV tetap independen, dan sinergi datang bertahap | Kenaikan pendapatan Copart yang moderat dan tambahan laba per saham mulai tahun fiskal 2028, sesuai janji |
| Pesimistis | Penundaan karena persaingan usaha, kehilangan dealer, kondisi grosir lemah, atau masalah integrasi | Selisih harga melebar, ACVA turun ke sekitar US$7 jika transaksi gagal, dan Copart memperoleh imbal hasil modal yang lebih rendah |
Untuk arbitrase merger ACVA, variabel kuncinya adalah probabilitas penyelesaian, waktu, dan penurunan jika transaksi gagal.
Bagi pemegang saham CPRT, variabel kuncinya adalah:
- Besaran dan waktu sinergi biaya, setelah diungkapkan.
- Pertumbuhan pendapatan dari penjualan silang.
- Retensi karyawan dan dealer ACV.
- Belanja modal tambahan.
- Kontribusi ACV terhadap arus kas operasi.
- Dampak terhadap margin Copart.
- Apakah tambahan laba per saham dimulai pada tahun fiskal 2028 sesuai janji.
Yang Perlu Dipantau Investor Sebelum Penyelesaian
Daftar pemantauan yang disiplin sebaiknya mencakup:
- Dokumen penawaran tender: Schedule TO dan Schedule 14D-9 milik ACV, termasuk latar belakang proses penjualan dan apakah ada penawar lain.
- Persaingan usaha: permintaan informasi kedua berdasarkan HSR, yang akan menandakan peninjauan lebih panjang.
- Kemajuan tender: jumlah saham yang ditenderkan dan perpanjangan penawaran jika ada.
- Data operasional ACV: aktivitas dealer, unit terjual di pasar, dan GMV pada kuartal III.
- Pengungkapan sinergi: target penghematan biaya dan pendapatan yang terukur, bukan bahasa strategis yang umum.
- Alokasi modal Copart: apakah pembelian kembali saham berlanjut setelah pengeluaran kas.
- Selisih harga: melebarnya jarak antara harga ACVA dan US$10,50 adalah sinyal peringatan dini dari pasar.
- Respons persaingan: harga, insentif dealer, dan investasi teknologi dari Manheim dan OPENLANE.
SimianX AI dapat digunakan untuk memantau ACVA dan CPRT bersama-sama, dengan menggabungkan dokumen yang diserahkan ke SEC, rilis laba, pergerakan harga, revisi analis, dan sentimen berita, dan Anda dapat langsung membuka analisis CPRT secara langsung. Investor sebaiknya memverifikasi data secara mandiri dan mengingat bahwa SimianX menyediakan dukungan riset, bukan nasihat investasi yang dipersonalisasi.
Bisakah Lonjakan 44% ACVA Melahirkan Raksasa Baru Teknologi Otomotif?
Jawabannya bergantung pada apa arti "melahirkan".
ACVA sendiri tidak akan lagi menjadi saham publik mandiri jika Copart menyelesaikan penawaran tender. Pemegang saham menerima uang tunai alih-alih ikut menikmati potensi jangka panjang ACV.
Namun, bisnis gabungan Copart–ACV dapat menjadi platform teknologi otomotif dan pemasaran ulang kendaraan yang lebih kuat. ACV menyumbang hubungan dengan dealer, likuiditas grosir digital, data inspeksi dan penilaian, layanan transportasi dan pembiayaan, perangkat lunak persediaan, serta penetapan harga berbantuan kecerdasan buatan. Copart menyumbang skala lelang global, lokasi fisik, hubungan dengan perusahaan asuransi dan klien komersial, pembeli internasional, pembangkitan kas yang kuat, dan modal untuk berinvestasi sepanjang siklus pasar.
Masing-masing perusahaan mengisi celah dalam model bisnis yang lain. Namun, investor tidak boleh berasumsi bahwa transaksi yang logis secara strategis otomatis menghasilkan imbal hasil unggul. Transaksi ini harus dinilai dari hasil yang terukur: retensi pelanggan, sinergi pendapatan, penghematan biaya, arus kas, dan imbal hasil atas modal yang diinvestasikan.
Tanya Jawab tentang Kesepakatan Copart dan ACV Auctions 2026
Berapa nilai kesepakatan Copart dan ACV Auctions?
Copart setuju mengakuisisi ACV Auctions seharga US$10,50 per saham secara tunai, dengan nilai ekuitas tersirat sekitar US$1,9 miliar. Penawaran ini merupakan premi sekitar 45% di atas harga penutupan tak terpengaruh ACV sebesar US$7,26 pada 10 Agustus 2026, hari perdagangan terakhir sebelum munculnya pemberitaan tentang kemungkinan penjualan.
Mengapa saham ACVA melonjak sekitar 44%?
Saham naik 44,2% menjadi US$10,41 pada 11 September karena investor menyesuaikan harganya ke arah penawaran tunai Copart. Selisih 9 sen yang tersisa hingga US$10,50 mencerminkan waktu hingga penyelesaian dan risiko transaksi tertunda atau diblokir.
Apa yang terjadi jika transaksi gagal?
Jika transaksi dibatalkan karena perintah pengadilan terkait persaingan usaha atau karena peninjauan HSR tidak selesai sebelum tanggal akhir, Copart wajib membayar ACV biaya pembatalan balik sebesar US$115,3 juta. ACV akan membayar Copart US$57,7 juta jika menerima proposal yang lebih baik. Saham ACVA kemungkinan akan turun kembali ke level sebelum kesepakatan, di sekitar US$7.
Apakah Copart membayar terlalu mahal untuk ACV Auctions?
Harganya sekitar 2,2 kali panduan pendapatan ACV 2026, tetapi sekitar 25 kali panduan EBITDA disesuaikannya. Harga ini tampak menuntut jika dilihat dari laba dan wajar jika dilihat dari pendapatan; apakah akan terbayar bergantung pada sinergi yang belum diukur Copart.
Kapan akuisisi ACV oleh Copart diperkirakan selesai?
Kedua perusahaan memperkirakan penyelesaian sebelum akhir tahun kalender 2026, dengan syarat mayoritas saham ditenderkan, masa tunggu HSR berakhir, dan syarat-syarat lazim lainnya terpenuhi.
Mengapa Copart membeli ACV sekarang?
Pendapatan Copart pada tahun fiskal 2026 hanya tumbuh 0,4% dan laba bersih kuartal IV turun 17,4%, sementara ACV memproyeksikan pertumbuhan pendapatan 11% hingga 13%. ACV memberi Copart bisnis grosir antar-dealer yang tumbuh lebih cepat dan teknologi data kendaraan yang belum dimilikinya.
Kesimpulan
Kesepakatan Copart dan ACV Auctions pada 2026 lebih dari sekadar pengambilalihan senilai US$1,9 miliar. Kesepakatan ini adalah taruhan bahwa pemasaran ulang kendaraan akan makin digital, berbasis data, dan terintegrasi di kanal kendaraan rusak, grosir, transportasi, pembiayaan, dan ritel, sekaligus pengakuan bahwa mesin pertumbuhan Copart sendiri telah melambat.
Lonjakan 44% ACVA telah menangkap hampir seluruh nilai penawaran Copart. Pada US$10,41 dibanding US$10,50, pasar memperhitungkan peluang penyelesaian sekitar 97%, sehingga investor arbitrase hanya mendapat potensi kenaikan 0,9% dibanding potensi penurunan sekitar 31% jika transaksi gagal. Pertanyaan jangka panjangnya menjadi milik pemegang saham Copart: dapatkah jaringan dealer, teknologi pasar, dan kecerdasan data kendaraan ACV menghasilkan arus kas tambahan yang cukup untuk membenarkan pembayaran sekitar 25 kali EBITDA disesuaikan?
Skenario optimistisnya nyata. Copart memperoleh kanal dealer yang tumbuh lebih cepat, memperluas pasar potensialnya, menambah alat data kendaraan berbantuan kecerdasan buatan, dan dapat melakukan penjualan silang di jaringan global. Skenario pesimistisnya sama nyatanya. Unit dan GMV ACV datar pada kuartal II, marginnya tipis, dan integrasi dapat merusak justru hubungan dengan dealer serta budaya teknologi yang sedang dibeli Copart.
Untuk transaksi besar lain yang telah kami bedah tahun ini, lihat Kesepakatan Amazon Qualcomm: 54 Juta Saham Dipertaruhkan dan Kesepakatan Nvidia-Hugging Face 2026: 86x Pendapatan.
Investor yang ingin memantau transaksi, perubahan valuasi, dan reaksi pasar setelah pengumuman dapat menggunakan SimianX AI untuk menggabungkan data fundamental, analisis teknikal, dokumen yang diserahkan ke SEC, dan sentimen berita secara real time. Platform ini dapat membantu menata bukti, tetapi investor sebaiknya melakukan uji tuntas secara mandiri dan berkonsultasi dengan profesional berlisensi sebelum mengambil keputusan keuangan.
Artikel ini hanya untuk tujuan informasi dan edukasi. Artikel ini bukan nasihat investasi, hukum, atau pajak. Harga pasar dan ketentuan transaksi dapat berubah, dan investor sebaiknya memverifikasi data terkini sebelum mengambil keputusan keuangan.
Bacaan Terkait
- Kesepakatan Amazon Qualcomm: 54 Juta Saham Dipertaruhkan
- Kesepakatan Nvidia-Hugging Face 2026: 86x Pendapatan
- Kesepakatan NextEra-Dominion 2026: Bottleneck 110 GW AI
Referensi
- SEC EDGAR — Siaran pers bersama Copart dan ACV (Form 8-K ACV, Ekshibit 99.1, 10 September 2026)
- SEC EDGAR — Form 8-K ACV berisi ringkasan perjanjian merger dan biaya pembatalan
- SEC EDGAR — Perjanjian dan rencana merger (Ekshibit 2.1)
- SEC EDGAR — Presentasi transaksi Copart dan ACV (Ekshibit 99.2)
- SEC EDGAR — Hasil Copart kuartal IV tahun fiskal 2026 (Ekshibit 99.1)
- SEC EDGAR — Hasil ACV kuartal II 2026
- Hubungan Investor ACV — Pernyataan proksi 2026
- SEC EDGAR — Hasil OPENLANE kuartal IV 2025
- Bloomberg — ACV Auctions menjajaki penjualan setelah menerima minat pengambilalihan (11 Agustus 2026)
- Bloomberg — Copart mendekati kesepakatan sekitar US$2 miliar untuk ACV Auctions (10 September 2026)


