
Di balik keputusan FOMC September 2026: apa arti suara 12 lawan 0
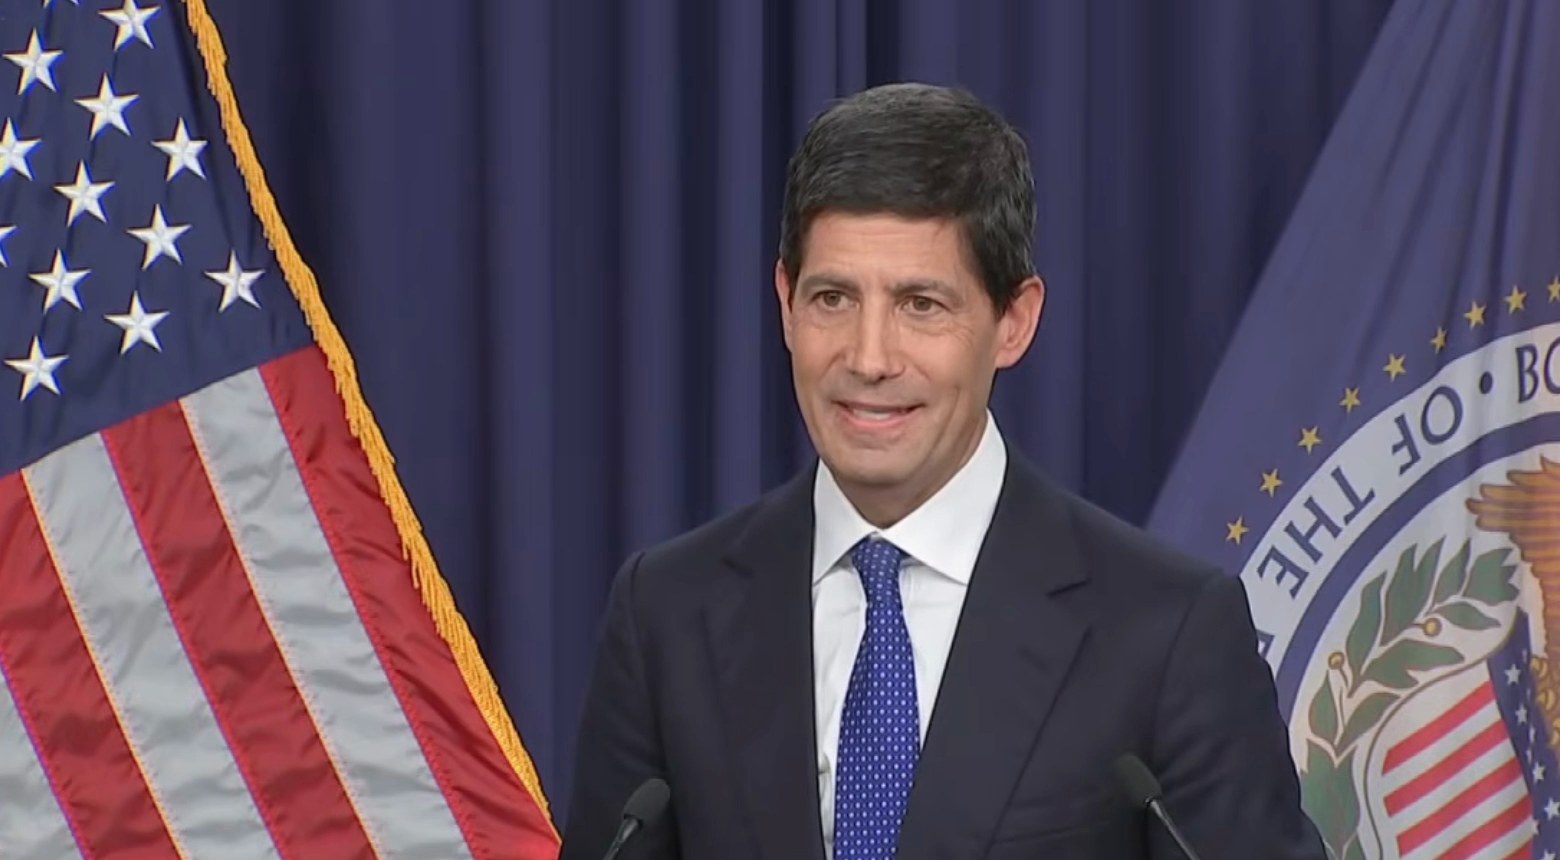
Pada Rabu, 16 September 2026, Federal Reserve menaikkan suku bunga untuk pertama kalinya dalam lebih dari tiga tahun. Langkahnya kecil: seperempat poin persentase, yang mengangkat rentang sasaran suku bunga dana federal menjadi 3,75%–4,00%. Politik di sekelilingnya sama sekali tidak kecil. Kevin Warsh, ketua yang dipilih langsung oleh Presiden Trump delapan bulan lalu agar uang menjadi lebih murah, menghabiskan ujian sungguhan pertamanya dengan melakukan hal yang sebaliknya. Lalu ia berdiri di podium selama setengah jam dan menolak, tiga kali berturut-turut, mengucapkan satu kata pun tentang presiden.
Ini adalah uraian dengan bahasa sederhana tentang apa yang terjadi, siapa Warsh, apakah ia seekor elang atau merpati, saham mana yang sebenarnya membayar tagihan keputusan itu, dan apa yang perlu diharapkan ketika komite bersidang lagi pada Oktober.
Apa yang sebenarnya dilakukan Fed
Komite Pasar Terbuka Federal (FOMC) memutuskan menaikkan suku bunga dana federal sebesar 25 basis poin, dari 3,50%–3,75% menjadi 3,75%–4,00%. Ada tiga hal dalam kalimat itu yang lebih penting daripada angkanya sendiri.
Pertama, ini kenaikan pertama sejak Juli 2023. Suku bunga tidak tersentuh di 3,50%–3,75% sejak pemangkasan terakhir pada Desember 2025 — sembilan bulan tanpa perubahan apa pun.
Kedua, pemungutan suara bulat. Dua belas berbanding nol. Tidak ada satu pun suara berbeda, termasuk dari pejabat yang baru dua pekan sebelumnya secara terbuka mengisyaratkan ingin diam di tempat.
Ketiga, pernyataan resmi FOMC memuat kalimat yang bertahun-tahun tak dipakai Fed: "Inflasi masih tinggi. Tindakan kebijakan hari ini akan mendukung kembalinya sasaran 2 persen Komite secara lebih tepat waktu." Kata yang perlu digarisbawahi adalah lebih tepat waktu. Bank sentral yang mengatakan ingin tiba lebih cepat di suatu tempat adalah bank sentral yang belum selesai berjalan.
Rumusan Warsh sendiri lebih lembut dan lebih menyingkap. Ia tidak mengatakan Fed sedang mengetatkan. Ia mengatakan telah "mencabut satu dosis akomodasi" — seolah-olah level sebelumnya hanyalah sedikit kelonggaran yang akhirnya diambil kembali oleh orang dewasa yang serius.
Siapa Kevin Warsh?
Jika namanya terdengar baru, itu wajar. Warsh baru sekitar empat bulan menjabat ketua.
Ia dinominasikan Trump pada 4 Maret 2026, dikonfirmasi Senat pada pertengahan Mei, dan diambil sumpahnya pada 22 Mei menggantikan Jerome Powell. Pada hari keputusan ini, ia sudah sekitar 117 hari menjabat — angka yang ia sebut sendiri dua kali sebagai "seratus sepuluh atau dua puluh hari saya di sini".
Ia bukan wajah baru di gedung itu. Warsh masuk Dewan Gubernur Fed pada 2006 di usia 35 tahun, gubernur termuda dalam sejarah lembaga tersebut. Sebelumnya ia bekerja di divisi merger dan akuisisi Morgan Stanley, lalu bertugas di Gedung Putih era George W. Bush sebagai asisten khusus bidang kebijakan ekonomi dan sekretaris eksekutif Dewan Ekonomi Nasional. Ia punya gelar kebijakan publik dari Stanford dan gelar hukum dari Harvard — dan menariknya, tidak punya gelar doktor ekonomi, sesuatu yang tidak lazim di antara para ketua Fed modern.
Ia melewati seluruh krisis keuangan 2008 sebagai penghubung utama Fed dengan Wall Street, lalu mengundurkan diri pada 2011. Alasan pengunduran dirinya adalah fakta paling berguna tentang dirinya: ia sangat skeptis terhadap pelonggaran kuantitatif. Ia memberikan suara mendukung QE2 pada November 2010 karena gubernur tidak keluar dari barisan, tetapi ia berkata kepada Ben Bernanke bahwa ia "tidak akan memimpin Komite ke arah itu" seandainya ia yang menjadi ketua, dan secara terbuka berargumen bahwa manfaat pembelian obligasi "kecil dan sekejap" sementara risikonya "tidak diketahui, tidak pasti, dan berpotensi besar".
Jadi: seorang praktisi pasar yang ditempa krisis, alergi terhadap stimulus tidak konvensional, yang tidak pernah sekali pun berbeda pendapat di depan umum tetapi secara konsisten menarik lembaga ini dari dalam ke arah uang yang lebih mahal. Itulah orang yang Trump tempatkan untuk mengendalikan dolar.
Elang atau merpati? Jawaban lugas
Warsh adalah elang. Bukan kasus abu-abu, bukan pula elang bertipe "tergantung data". Seekor elang.
Bukti dari hari Rabu saja sudah lebih dari cukup. Ia menyebut inflasi "terlalu tinggi, dan sudah terlalu lama begitu". Ia mengatakan angka inflasi musim panas ini "tidak memberi tahu saya bahwa tren yang mendasarinya membaik secara berarti". Ia menandai bahwa terlalu banyak kategori masih naik di atas 3% baik dalam enam maupun dua belas bulan. Dan ketika seorang wartawan mengingatkan bahwa proyeksi Fed sendiri baru menempatkan inflasi di 2% pada 2029, ia tidak melunak — ia hanya mencatat bahwa itu perkiraan rekan-rekannya, bukan miliknya, lalu mengulangi bahwa komite akan memberikan stabilitas harga.
Namun yang lebih menarik adalah jenis elang apa dia, karena hal itu mengubah cara Anda bertransaksi di sekitarnya.
Ia menolak memberi panduan ke depan. Ditanya langsung apakah kenaikan ini memulai sebuah rangkaian, ia menjawab: "Saya tidak berbisnis panduan ke depan." Ditanya soal suku bunga netral — level ketika kebijakan tidak membantu maupun menahan — ia bahkan lebih tegas: ketika ditanya apakah ia berpikir dalam kerangka itu, ia menjawab, "Dalam satu kata, tidak."
Ia juga menolak obsesi pada satu angka yang mendefinisikan pengamatan Fed selama satu dekade. "Ketergantungan pada satu titik data adalah keasyikan yang berbahaya," katanya. "Yang penting adalah tren. Titik data itu berisik." Di Jackson Hole pada Agustus ia mengangkatnya menjadi prinsip: "Saya berdiri di sini hari ini dengan komitmen pada sebuah disiplin, bukan pada sebuah keputusan," dan mengatakan pembuat kebijakan harus "menginterogasi realitas".
Terjemahan praktis bagi investor: di era Powell, pasar biasanya bisa merekayasa balik langkah berikutnya dari angka inflasi terakhir. Di era Warsh, tidak bisa. Ia memberi tahu Anda bahwa ia akan bertindak berdasarkan pembacaannya atas tren, sesuai jadwalnya sendiri, dan tidak akan mengumumkannya lebih dulu. Itu resep untuk kejutan yang lebih besar di sekitar pertemuan FOMC — ke dua arah.
Bagian ketika ia mengabaikan Trump
Tiga wartawan berbeda mencoba membuatnya berbicara tentang presiden. Tiga kali ia menolak, dan penolakan itulah beritanya.
ABC News bertanya apa pesannya untuk presiden yang berulang kali menuntut pemangkasan. Warsh: "Saya tidak punya apa-apa untuk Anda soal percakapan dengan presiden."
Washington Examiner bertanya tentang ancaman Trump memutus perdagangan dengan negara-negara tertentu jika suku bunga tidak turun, dan apakah ini ujian lain bagi independensi Fed. Warsh: "Saya tidak punya apa-apa untuk Anda soal percakapan dengan presiden, dan saya bukan buletin Wall Street. Bagian dari independensi Federal Reserve adalah kami tetap di jalur kami. Independensi itu jalan dua arah. Kami akan membiarkan mereka yang mengurus kebijakan perdagangan dan kebijakan fiskal tetap di jalur mereka juga."
Itu kira-kira sedekat mungkin seorang ketua Fed yang sedang menjabat mengatakan kepada Gedung Putih agar mengurus urusannya sendiri — dan ia menyampaikannya datar, tanpa drama, yang justru membuatnya mengena.
Pemerintah menghabiskan sepuluh hari sebelum pertemuan dengan tekanan penuh: presiden, wakil presiden, menteri keuangan, dan sejumlah penasihat ekonomi senior semuanya mendesak Fed secara terbuka agar tidak menaikkan suku bunga. Trump sempat menulis bahwa "suku bunga tinggi menempatkan Amerika Serikat pada kerugian yang sangat tidak adil". Ia juga pernah mengatakan tidak akan memilih Warsh jika ia menginginkan kenaikan suku bunga.
Inilah bagian yang paling perlu diperhatikan pasar. Hasilnya bahkan tidak ketat. Suaranya 12–0. Jika kampanye tekanan Gedung Putih punya efek apa pun di dalam ruangan, efek itu tidak terlihat pada satu surat suara pun. Bagi siapa pun yang khawatir Fed bentukan Trump akan menjadi Fed yang dikuasai politik, hari Rabu adalah data nyata yang bisa diamati. Dan pasar obligasi memperlakukannya persis seperti itu.
Mengapa menaikkan suku bunga jika inflasi berasal dari sisi pasokan?
Ini adalah rangkaian pertanyaan paling tajam, dan layak dijawab langsung karena inilah keberatan yang akan dimiliki sebagian besar pembaca.
Inflasi saat ini sebagian besar adalah cerita energi dan tarif. Gangguan di Selat Hormuz membuat minyak mentah bertahan di atas 100 dolar per barel sepanjang sebagian besar tahun ini, dan perubahan dua belas bulan harga PCE total berada di sekitar 3,6% pada Agustus, dengan PCE inti sekitar 3,2% dan inflasi inti harga konsumen lebih dekat ke 2,4%. Kenaikan seperempat poin di Washington tidak membuka kembali jalur pelayaran di Teluk.
Warsh mengakui hal itu lalu membingkai ulang pertanyaannya. "Kami tidak bisa memengaruhi harga individual mana pun," katanya, "baik harga minyak maupun bahan pangan di toko kelontong. Tetapi yang bisa dan akan kami lakukan adalah memastikan perubahan harga relatif tidak melebar, tidak menimbulkan efek putaran kedua dan ketiga."
Itulah seluruh argumennya, dan itu argumen yang bisa dipertahankan. Fed tidak sedang berusaha menurunkan harga bensin. Fed berusaha mencegah bensin mahal berubah menjadi tuntutan upah yang lebih tinggi, harga jasa yang lebih tinggi, dan ekspektasi yang lepas jangkar — mekanisme yang mengubah guncangan minyak 1970-an menjadi satu dekade inflasi.
Pasar tenaga kerja memberinya ruang untuk mencoba. Pengangguran sekitar 4,1%, lowongan kerja dan jam kerja mingguan meningkat, dan rata-rata empat pekan klaim tunjangan pengangguran konsisten dengan kesempatan kerja penuh. Ketika satu sisi mandat ganda pada dasarnya sudah terpenuhi, sisi yang lain mendapat perhatian. Warsh mengatakannya terang-terangan: "fokus dominan kami ada pada sisi stabilitas harga dari mandat kami".
Pasar obligasi menaikkan suku bunga lebih dulu daripada Fed
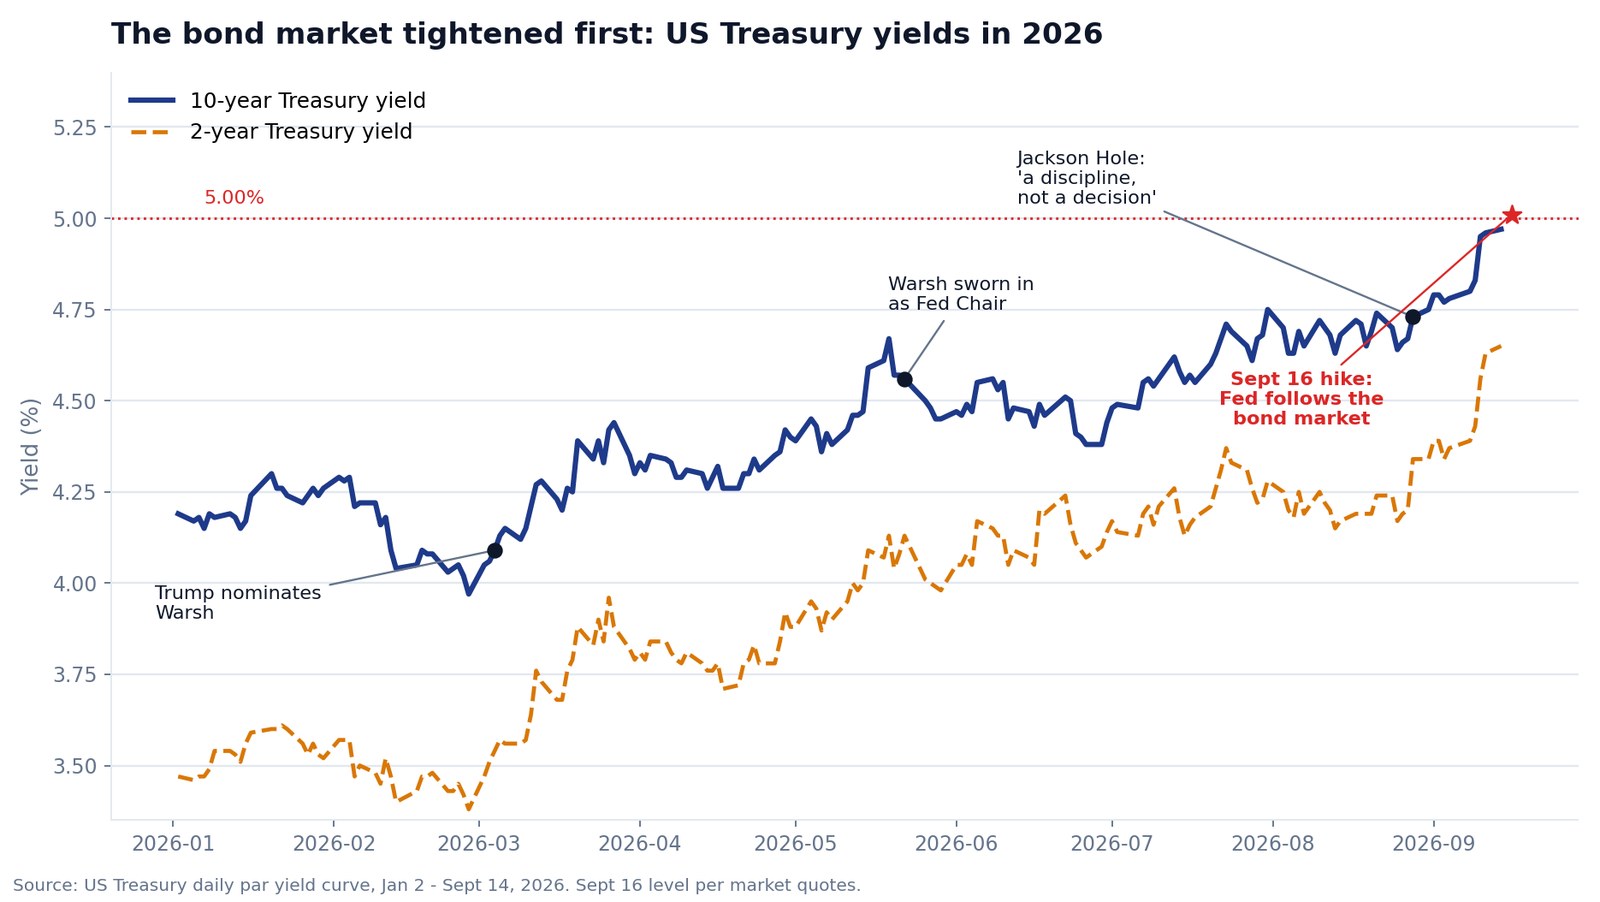
Lihat grafik di atas, karena itulah cerita sesungguhnya dari 2026.
Pada 4 Maret, hari Trump menominasikan Warsh, imbal hasil Treasury 10 tahun berada di 4,09%. Pada pertengahan September angkanya sudah melewati 5,00% — tertinggi sejak 2007. Tenor 2 tahun bergerak dari 3,54% ke sekitar 4,72% pada periode yang sama. Fed tidak bergerak sekali pun dalam rentang itu. Seluruh pengetatan dilakukan pasar sendiri.
Itulah sebabnya Warsh bisa mengatakan bahwa ia sulit "menyebut kondisi keuangan secara luas sebagai restriktif", dan sebabnya rekan-rekannya setuju. Dalam versinya, seperempat poin itu bukan Fed yang memimpin — melainkan Fed yang menyusul pasar obligasi yang sudah lebih dulu menjatuhkan putusannya.
Ditanya mengapa imbal hasil jangka panjang naik begitu banyak, ia memberi tiga alasan yang layak diingat: ekonomi benar-benar menguat; persaingan modal mengetat karena para "hyperscaler" — pembangun besar komputasi awan dan kecerdasan buatan — masuk ke pasar mencari pendanaan belanja modal; dan geopolitik, terutama selisih antara harga spot energi dengan margin kilang yang akhirnya sampai ke rak toko.
Lalu bagaimana pada hari itu sendiri? Tenor 10 tahun nyaris tidak bergerak dan obligasi panjang sedikit menguat. TLT, dana indeks obligasi Treasury bertenor di atas 20 tahun, ditutup naik 0,29%. Dengan kata lain, investor obligasi memperlakukan kenaikan ini sebagai kredibilitas melawan inflasi, bukan ancaman bagi pertumbuhan. Itu ulasan terbaik yang bisa diterima Warsh.
Bagaimana saham memberikan suara: bank yang membayar tagihannya
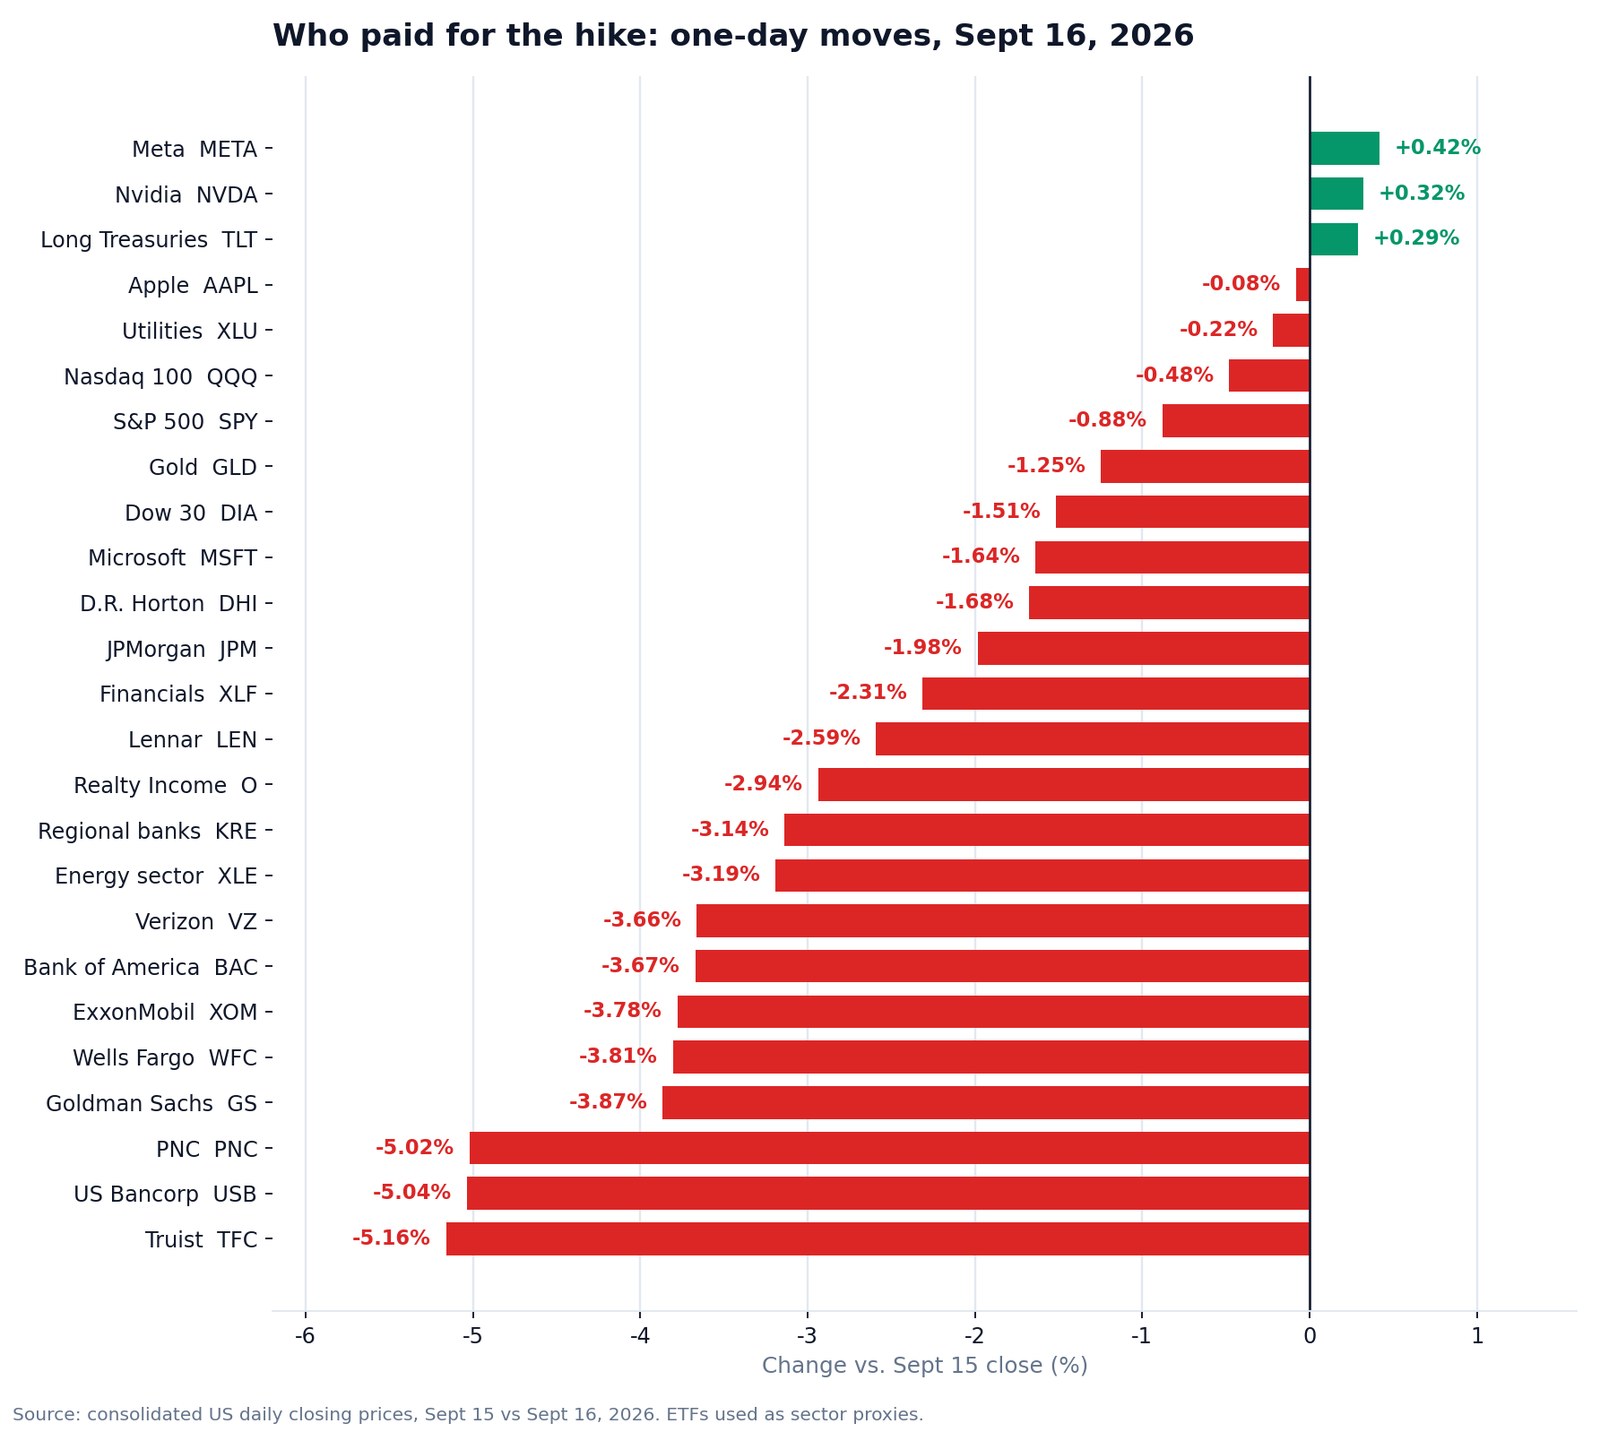
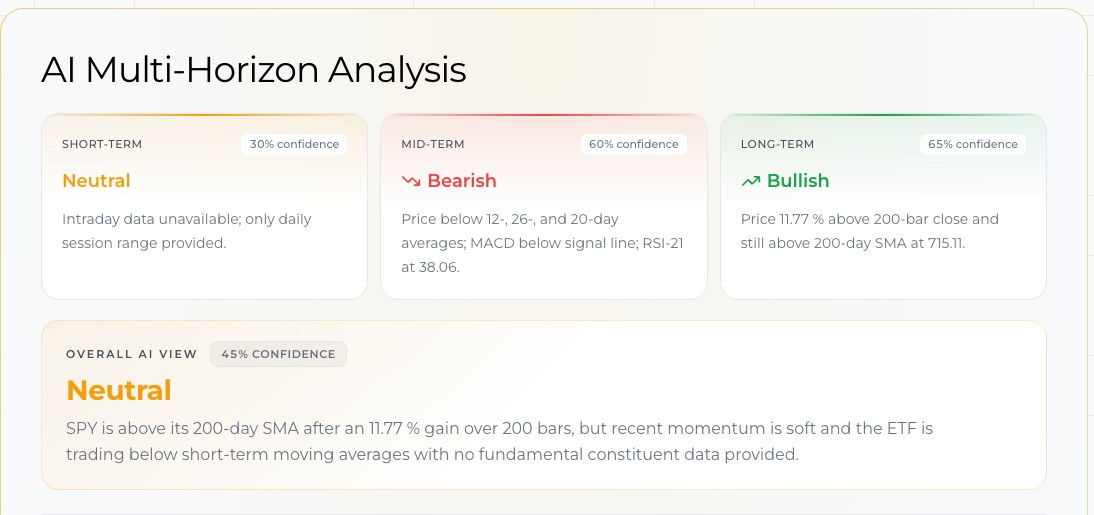
Indeks utama bercerita dengan nada lembut. Dow turun sekitar 1,4%, S&P 500 sekitar 0,8%, dan Nasdaq Composite sekitar 0,5%. SPY ditutup di 750,74 dolar, turun 0,88%.
Di bawah permukaan, sama sekali tidak lembut. Ini salah satu rotasi sektor satu hari paling tajam tahun ini, dan rasa sakitnya terkumpul di satu tempat: perbankan.
Truist turun 5,16%. U.S. Bancorp turun 5,04%. PNC turun 5,02%. Goldman Sachs kehilangan 3,87%, Wells Fargo 3,81%, Bank of America 3,67%, Citigroup 3,41%, dan Charles Schwab 3,37%. Bahkan JPMorgan, benteng sektor ini, melemah 1,98%. Dana indeks bank regional KRE turun 3,14% dan dana keuangan luas XLF turun 2,31%.
Kebanyakan orang mengira bank menyukai kenaikan suku bunga, jadi ini layak dijelaskan sesederhana mungkin. Bank mendapat untung dari selisih antara yang mereka terima dari kredit dan yang mereka bayar untuk simpanan. Kenaikan ini mengangkat ujung pendek — biaya simpanan — sementara ujung panjang, sumber imbal hasil kredit, nyaris tidak bergerak. Selisihnya menyempit, bukan melebar. Di samping itu, imbal hasil 10 tahun di 5% menekan nilai obligasi yang sudah dimiliki bank, dan suku bunga tinggi lebih lama menaikkan peluang debitur berhenti membayar. Bank regional, yang pendapatannya paling tidak beragam dan simpanannya paling sensitif terhadap suku bunga, paling terpukul. Urutan itulah yang persis dihasilkan perdagangan hari itu.
Korban kedua adalah energi, dengan alasan berbeda: minyak mentah turun lebih dari 3% pada hari itu. ExxonMobil melemah 3,78% dan Chevron 3,21%.
Ketiga adalah saham pengganti obligasi. Verizon turun 3,66%, AT&T 3,42%, dan perusahaan properti sewa neto Realty Income 2,94% — ketika imbal hasil bebas risiko mendekati 5%, dividen 6% berhenti terasa istimewa.
Sektor perumahan terpukul lebih ringan dari perkiraan: Lennar turun 2,59% dan D.R. Horton 1,68%. Suku bunga kredit rumah sudah lebih dulu memperhitungkan tenor 10 tahun di 5%.
Lalu kejutannya. Saham teknologi raksasa nyaris tak bergeming. Nvidia naik 0,32%, Meta naik 0,42%, dan Apple datar di –0,08%. Microsoft menjadi pengecualian di –1,64%. Aturan lama mengatakan suku bunga tinggi menghancurkan saham pertumbuhan berdurasi panjang. Pada 2026, kompleks belanja modal kecerdasan buatan diperlakukan sebagai siklus industri penghasil kas, bukan sebagai taruhan atas tingkat diskonto — dan bobotnya di indeks kini cukup besar untuk menahan penurunan S&P di bawah satu persen sementara bank anjlok 4%.
Pecundang paling jelas di luar sektor keuangan adalah saham yang terkait kripto. Coinbase turun 6,04%, meski di sini ada penyebab kedua: Senat gagal meloloskan pembahasan Undang-Undang Clarity pada sore yang sama dengan 49 lawan 50 suara.
Bacaan saya: ini rotasi, bukan penurunan penilaian menyeluruh. Pasar tidak memutuskan bahwa ekonomi sedang patah. Pasar memutuskan bahwa bisnis yang labanya bergantung pada uang murah menjadi lebih murah nilainya, sementara bisnis yang menjual ke ledakan belanja modal kecerdasan buatan tidak. Perbedaan itu adalah hal paling berguna untuk dibawa ke Oktober.
Apa kata diagram titik tentang langkah berikutnya
Bersamaan dengan keputusan, Fed menerbitkan Ringkasan Proyeksi Ekonomi triwulanannya. Warsh secara khusus menyatakan bahwa untuk pertemuan kedua berturut-turut ia tidak menyerahkan proyeksi pribadi, dan menyajikan angka rekan-rekannya sebagai milik mereka, bukan miliknya.
Berikut posisi suku bunga dana federal akhir 2026 menurut 18 peserta:
| Suku bunga dana federal akhir 2026 | Artinya | Peserta |
|---|---|---|
| 4,375% | Dua kenaikan lagi tahun ini | 4 |
| 4,125% | Satu kenaikan lagi tahun ini | 12 |
| 3,875% | Selesai untuk tahun ini | 2 |
Enam belas dari delapan belas menginginkan setidaknya satu kenaikan lagi pada 2026. Hanya dua yang menganggap pekerjaannya sudah selesai.
Sisa proyeksinya sama kerasnya dengan cara yang senyap:
| Proyeksi median | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Pertumbuhan produk domestik bruto riil | 2,3% | 2,4% | 2,2% | 2,1% |
| Tingkat pengangguran | 4,1% | 4,1% | 4,1% | 4,1% |
| Inflasi PCE | 3,7% | 2,3% | 2,1% | 2,0% |
| Inflasi PCE inti | 3,4% | 2,5% | 2,2% | 2,0% |
| Suku bunga dana federal | 4,1% | 4,1% | 3,9% | 3,6% |
Baca baris terakhir dengan saksama. Peserta median tidak melihat satu pun pemangkasan pada 2027 — suku bunga mengakhiri 2027 persis di tempat ia mengakhiri 2026. Delapan dari delapan belas bahkan menempatkan 2027 lebih tinggi, di 4,375%. Dan inflasi baru mencapai 2% pada 2029, yang merupakan pengakuan diam-diam bahwa ini akan menjadi pertarungan panjang, bukan perbaikan cepat.
Dibandingkan suku bunga netral jangka panjang yang dipatok komite di 3,2%, titik tengah 3,875% hari ini hanya sedikit restriktif. Masih ada ruang untuk melangkah lebih jauh tanpa ada yang menyebutnya ekstrem.
Apa yang diharapkan dari pertemuan Oktober
Pertemuan FOMC berikutnya berlangsung 27–28 Oktober 2026. Tidak akan ada diagram titik baru di pertemuan itu — Ringkasan Proyeksi Ekonomi berikutnya terbit Desember — tetapi akan ada konferensi pers, artinya setengah jam lagi Warsh menolak berkomitmen pada apa pun.
Pasar berjangka condong ke satu kenaikan lagi sebelum akhir tahun. Diagram titik sependapat. Pertanyaan sesungguhnya bukan apakah, melainkan pertemuan yang mana: Oktober atau Desember.
Pandangan saya, dinyatakan jelas sebagai pandangan:
Menahan pada Oktober lalu menaikkan pada Desember adalah jalur yang sedikit lebih mungkin, dan saya memberinya peluang sedikit di atas lima puluh persen. Alasan menunggu: Warsh baru saja membeli persis apa yang ia katakan ia inginkan pada Juli — waktu untuk melihat apakah trennya berbalik. Ia berulang kali mengatakan tren itu penting dan titik data tidak, sementara antara sekarang dan akhir Oktober hanya ada satu rilis inflasi harga konsumen, yaitu satu titik data. Pertemuan Desember datang dengan satu set proyeksi lengkap dan dua bulan bukti tambahan.
Namun skenario Oktober itu nyata dan saya tidak akan mengabaikannya. Pernyataannya berbunyi lebih tepat waktu. Warsh mengatakan standar tindakan komite — keyakinan bahwa inflasi mendasar bergerak ke 2% "secara jelas dan dengan kecepatan memadai" — belum terpenuhi. Jika belum terpenuhi pada September, satu bulan data kecil kemungkinan memenuhinya pada Oktober. Secara historis, ketika Fed mulai menaikkan suku bunga, jarang ia berhenti setelah satu kali; seorang wartawan The New York Times mendesaknya di titik ini, dan ia dengan mencolok menghindar untuk membantah.
Tiga hal akan memiringkan timbangan ke arah tindakan Oktober: inflasi inti di atas perkiraan, minyak mentah menguat karena eskalasi baru di Teluk, atau satu lagi laporan ketenagakerjaan yang kuat. Tiga hal akan memiringkannya ke arah menahan: penembusan turun yang nyata pada jasa inti, minyak yang mengembalikan premi geopolitiknya, dan retakan apa pun pada data tenaga kerja — terutama lonjakan klaim lanjutan.
Satu peringatan. Karena Warsh menolak berkomitmen di muka, pasar akan memasuki Oktober dengan kepastian yang lebih rendah dari biasanya. Perkirakan ayunan yang lebih lebar pada hari itu persis di tempat yang bergerak paling keras hari Rabu: bank regional, obligasi berdurasi panjang, dan apa pun yang hidup dari membagikan dividen.
Apa artinya bagi portofolio biasa
Empat kesimpulan, dan tidak satu pun memerlukan meja dealing.
Kas dan obligasi pendek kembali benar-benar kompetitif. Dengan suku bunga kebijakan di 3,75%–4,00% dan tidak ada pemangkasan yang tercantum dalam proyeksi sampai 2027, biaya peluang menyimpan sebagian amunisi mendekati nol. Dua tahun lalu tidak begitu.
Pendapatan yang sensitif suku bunga perlu ditinjau ulang. Jika Anda memegang utilitas, telekomunikasi, atau properti terutama demi imbal hasil, Anda sedang bersaing dengan 5% tanpa risiko. Dividennya harus bertumbuh, bukan sekadar besar.
Eksposur bank kini adalah taruhan atas kurva, bukan atas suku bunga. Bank tidak butuh suku bunga lebih tinggi; mereka butuh kurva yang lebih curam. Sampai selisih antara imbal hasil pendek dan panjang melebar, kenaikan suku bunga adalah angin lawan bagi kelompok ini, dan makin kecil serta makin bergantung pada simpanan sebuah bank, makin kencang angin itu.
Dan jangan menjual saham pertumbuhan karena refleks. Satu-satunya hal yang dibuktikan hari Rabu adalah bahwa refleks lama "suku bunga tinggi membunuh teknologi" tidak bekerja pada siklus ini, karena siklus belanja modal kecerdasan buatan saat ini lebih besar pengaruhnya terhadap laba perusahaan-perusahaan itu dibanding tingkat diskonto.
Jika Anda ingin melihat pergerakan ini secara waktu nyata alih-alih dalam rekap, ruang komando multi-agen langsung kami menjalankan konfigurasi yang sama pada saham AS mana pun, Pantau Sektor melacak kelompok mana yang benar-benar menyerap kerusakan, dan Pilot otomatis akan mengawasi sebuah posisi dan memberi tahu Anda saat gambarannya berubah. Paket dan batas analisis yang termasuk ada di halaman harga, dan uraian pasar lainnya ada di Cerita.
Pertanyaan yang sering diajukan
Berapa besar Fed menaikkan suku bunga pada September 2026?
Sebesar 0,25 poin persentase, membawa rentang sasaran suku bunga dana federal dari 3,50%–3,75% ke 3,75%–4,00%. Itu kenaikan pertama sejak Juli 2023 dan yang pertama pada masa kepemimpinan Kevin Warsh.
Apakah keputusannya bulat?
Ya. FOMC memutuskan 12–0 tanpa suara berbeda, hal yang patut dicatat mengingat betapa terbelahnya para pejabat di mata publik pada pekan-pekan sebelumnya.
Apakah Kevin Warsh seekor elang atau merpati?
Elang. Ia menyebut inflasi "terlalu tinggi dan terlalu lama", skeptis terhadap pelonggaran kuantitatif selama masa jabatannya sebagai gubernur pada 2006–2011, dan menjadikan stabilitas harga sebagai fokus dominan yang ia nyatakan sendiri. Meski begitu, ia elang yang tidak biasa: ia menolak memberi panduan ke depan dan menganggap kerangka suku bunga netral menarik secara akademis tetapi tidak berguna secara operasional.
Apakah Fed akan menaikkan suku bunga lagi pada Oktober 2026?
Pertemuan 27–28 Oktober masih terbuka. Enam belas dari delapan belas peserta FOMC memproyeksikan setidaknya satu kenaikan lagi pada 2026, dan komite menyatakan ingin kembali ke inflasi 2% "secara lebih tepat waktu". Apakah kenaikan itu jatuh pada Oktober atau pada pertemuan 8–9 Desember benar-benar belum pasti, dan Warsh secara eksplisit menolak memberi sinyal.
Mengapa saham bank turun jika suku bunga naik?
Karena kenaikan itu menaikkan biaya pendanaan jangka pendek tanpa menaikkan imbal hasil kredit jangka panjang sehingga margin tertekan, dan karena imbal hasil 10 tahun mendekati 5% menekan nilai obligasi yang sudah dipegang bank. Bank regional seperti Truist, U.S. Bancorp, dan PNC turun sekitar 5%.
Apa yang dikatakan Warsh tentang Presiden Trump?
Tidak ada. Tiga wartawan bertanya tentang kampanye tekanan Gedung Putih dan ia menolak setiap kali, hanya mengatakan bahwa "independensi itu jalan dua arah" dan bahwa Fed berniat "tetap di jalur kami".
Intinya
Seperempat poin bukanlah beritanya. Dua hal inilah yang menjadi berita.
Pertama, seorang ketua yang diangkat khusus untuk memangkas suku bunga justru menaikkannya pada hari ke-117 masa jabatannya, membuat semua koleganya ikut menandatangani, lalu menolak bahkan untuk menyebut presiden yang mengangkatnya. Independensi bank sentral biasanya sebuah abstraksi. Hari Rabu, ia menjadi daftar hadir.
Kedua, pasar memercayainya. Imbal hasil jangka panjang mengendur, dolar menguat, dan aksi jual terkonsentrasi pada bisnis yang membutuhkan uang murah alih-alih menyebar ke seluruh indeks. Begitulah wujud kredibilitas dalam data harga.
Warsh terus mengatakan ia berkomitmen pada sebuah disiplin, bukan sebuah keputusan. Investor kini harus menghargai sebuah Fed yang tidak akan memberi tahu mereka apa yang akan dilakukannya. Itu kurang nyaman dibanding satu dekade terakhir. Itu juga, berdasarkan bukti satu sore saja, jauh lebih serius.
Bacaan Terkait
- Rapat Fed Pertama Warsh: Dot Plot Berbalik ke Kenaikan
- Pemilu Sela 2026 dan The Fed: Matikah Pemangkasan September?
- Trump Puji Warsh, Desak Pemangkasan Suku Bunga Juli
- Semua Siklus Kenaikan Suku Bunga The Fed Sejak 1983
- Aksi jual obligasi global 2026: 30 tahun di puncak 19 tahun
- Belanja modal AI 2026: 96% arus kas raksasa teknologi
- Laporan CPI Juli 2026: Inflasi Turun, Kenaikan Fed Diragukan
- Inversi Kurva Imbal Hasil dan Resesi AS: Tabel Referensi
- Jackson Hole 2026: Akankah Inovasi Menulis Ulang The Fed?
Referensi
- Federal Reserve — pernyataan FOMC, 16 September 2026
- Federal Reserve — Ringkasan Proyeksi Ekonomi, September 2026
- Federal Reserve — pidato Ketua Warsh di Jackson Hole, 28 Agustus 2026
- Federal Reserve — kalender pertemuan FOMC
- U.S. Department of the Treasury — kurva imbal hasil Treasury harian
- Bureau of Economic Analysis — indeks harga pengeluaran konsumsi pribadi


