 Oleh Muke
Apa yang Benar-benar Berubah di Dalam The Fed Jika Pembayaran Direvolusi
Diperbarui 23 Oktober 2026 — simposium telah berlangsung. Bagian di bawah catatan riset ditulis sebelumnya dan dipertahankan seperti saat diterbitkan; apa yang terjadi dan bagaimana pasar bereaksi ditambahkan di sini.
Jawaban singkat: Simposium Kebijakan Ekonomi Jackson Hole 2026 berlangsung pada 27–29 Agustus 2026 dengan tema "Inovasi Keuangan: Implikasi untuk Pembayaran dan Kebijakan." Ketua The Fed Kevin Warsh menyampaikan pidato utama pada Jumat, 28 Agustus — hari ke-100 masa jabatannya. Ia tidak memberikan forward guidance, tetapi menetapkan tolok ukur yang jelas: The Fed harus "yakin bahwa inflasi dasar bergerak menuju sasaran kami, dengan jelas dan cukup cepat. Jika tidak, kami masih punya pekerjaan." Hari itu S&P 500 melemah 0,25%, imbal hasil US Treasury 10 tahun naik 5 basis poin ke 4,72%, dan bitcoin turun 3,0%. Sembilan belas hari kemudian, pada 16 September, FOMC menaikkan suku bunga 25 basis poin ke 3,75%–4,00% dengan suara 12–0.
Catatan penelitian — informasi diperiksa hingga 5 Agustus 2026.
Federal Reserve Bank of Kansas City telah mengonfirmasi bahwa Simposium Kebijakan Ekonomi Jackson Hole 2026 akan berlangsung pada 27–29 Agustus dengan tema “Inovasi Keuangan: Implikasi untuk Pembayaran dan Kebijakan.” Judul itu adalah fakta. Agenda terperinci, makalah, daftar peserta, dan pidato tidak dipublikasikan pada saat penulisan; setiap deskripsi di bawah tentang apa yang mungkin dibahas oleh pejabat adalah ekspektasi pasar atau penilaian penulis, bukan klaim tentang program yang belum diterbitkan. Halaman simposium resmi tersedia di sini.
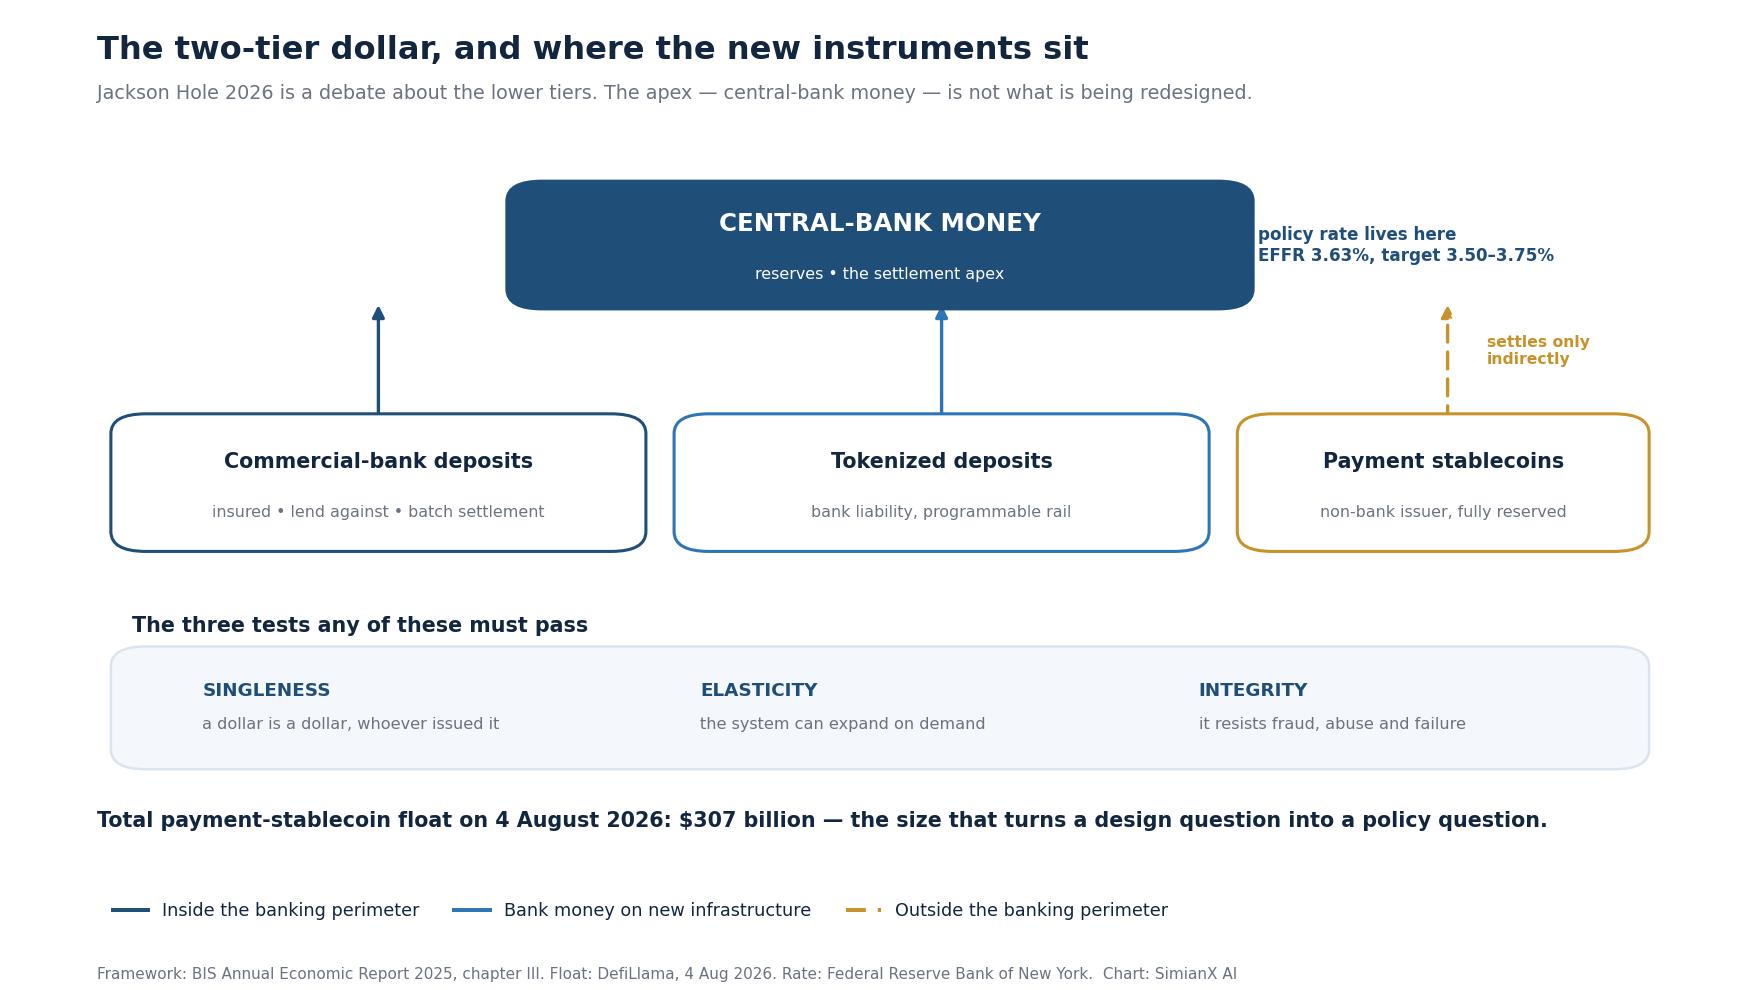
Pertanyaan utama lebih besar daripada apakah Fed akan “mengadopsi kripto.” Ini adalah apakah sistem keuangan yang dibangun di sekitar uang yang dapat diprogram, penyelesaian hampir instan, dan instrumen dolar swasta baru akan memaksa bank sentral untuk mengubah cara ia menerapkan kebijakan, menyediakan likuiditas, mengawasi bank, dan melindungi kesatuan dolar.
Jawaban singkatnya adalah ya di tingkat sistem operasi, tetapi mungkin tidak di tingkat mandat. Kongres masih menetapkan Fed untuk memaksimalkan pekerjaan dan stabilitas harga. FOMC masih menetapkan kebijakan terutama melalui suku bunga administratif dalam rezim cadangan yang memadai (ample reserves). Namun saluran yang menghubungkan suku bunga kebijakan itu dengan simpanan, kredit, surat utang, likuiditas pembayaran, dan aset berisiko semakin menjadi digital, lebih kontinu, dan lebih dapat diperebutkan.
Apa yang Terjadi di Jackson Hole 2026: Pidato Utama Warsh
Pidato utama Warsh adalah pidato Jackson Hole pertamanya sebagai ketua. Bagian-bagian yang menggerakkan perdebatan kebijakan:
- Tanpa forward guidance, dengan sengaja. Ia menyebut garis besarnya "peta jalur pendakian . . . hanya saja jangan sebut itu forward guidance," berpendapat bahwa praktik era krisis itu "sudah terlalu lama bertahan," dan mengatakan The Fed tidak boleh "memanjakan rezim di mana pelaku pasar terutama menengok ke The Fed untuk transaksi mereka berikutnya."
- Inflasi lebih dulu. Ia menyebut inflasi PCE 12 bulan di 3,7% dan laju enam bulan di 4,1%, serta mencatat bahwa 54% item dalam keranjang PCE naik lebih dari 3% selama setahun terakhir (dibandingkan sekitar 32% dalam dua dekade sebelum pandemi). "Fokus utama The Fed saat ini seharusnya pada harga."
- Ekonomi kuat, kondisi keuangan longgar. Pengangguran 4,1%, laba S&P 500 naik lebih dari 20% dalam setahun, credit spread mendekati titik terendah historis — "Saya akan kesulitan menyebut kondisi keuangan secara umum sebagai ketat."
- "Uang itu penting." Tentang tema simposium, ia mengatakan inovasi keuangan "mengubah mekanisme" yang menghubungkan basis moneter, perputaran uang, dan perekonomian, "tetapi itu hampir tidak bisa menjadi alasan untuk mengabaikan dampak akhir uang terhadap kondisi keuangan dan harga." Ia juga menyoroti AI sebagai "berpotensi menjadi faktor produksi baru" dan mengumumkan satuan tugas tentang produktivitas dan lapangan kerja.
- Kalimat yang dikutip pasar: "Saya berdiri di sini hari ini dengan komitmen pada sebuah disiplin, bukan pada sebuah keputusan."
Apa yang terjadi kemudian. Pada 28 Agustus S&P 500 ditutup turun 0,25% di 7.711,76, imbal hasil 10 tahun naik dari 4,67% ke 4,72%, dan bitcoin menutup hari UTC 3,0% lebih rendah. Pada 16 September 2026 FOMC menaikkan kisaran target suku bunga federal funds seperempat poin ke 3,75%–4,00% secara bulat — kenaikan pertama sejak 2023 (latar belakangnya ada di artikel kami tentang kenaikan suku bunga pertama Warsh). Kisaran saat ini dan setiap keputusan sejak itu dipantau di halaman keputusan suku bunga The Fed kami.
Pidato Ketua The Fed di Jackson Hole dan Reaksi Pasar, 2010–2026
Jackson Hole penting bagi pasar karena ketua The Fed sering memakainya untuk memberi sinyal langkah berikutnya. Tabel ini memuat setiap pidato utama ketua sejak 2010 (Bernanke tidak berpidato pada 2013, begitu pula Yellen pada 2015), reaksi pasar pada hari pidato, dan keputusan FOMC pada rapat berikutnya.
| Tahun | Ketua | Tanggal pidato | S&P 500 hari itu | S&P 500 setelah 5 sesi | Yield 10 tahun hari itu | Bitcoin hari itu | Keputusan FOMC berikutnya |
|---|---|---|---|---|---|---|---|
| 2010 | Bernanke | 27 Agu | +1,66% | +5,47% | +15 bp | — | 21 Sep: tahan (QE2 menyusul pada November) |
| 2011 | Bernanke | 26 Agu | +1,51% | +1,27% | −3 bp | — | 21 Sep: Operation Twist |
| 2012 | Bernanke | 31 Agu | +0,51% | +2,12% | −6 bp | — | 13 Sep: QE3 diluncurkan |
| 2014 | Yellen | 22 Agu | −0,20% | +0,55% | 0 bp | — | 17 Sep: tahan |
| 2016 | Yellen | 26 Agu | −0,16% | +0,35% | +6 bp | +0,3% | 21 Sep: tahan |
| 2017 | Yellen | 25 Agu | +0,17% | +1,54% | −3 bp | +0,9% | 20 Sep: tahan, pengurangan neraca diumumkan |
| 2018 | Powell | 24 Agu | +0,62% | +1,56% | 0 bp | +2,8% | 26 Sep: naik ke 2,00–2,25% |
| 2019 | Powell | 23 Agu | −2,59% | +0,12% | −8 bp | +2,7% | 18 Sep: turun ke 1,75–2,00% |
| 2020 | Powell | 27 Agu (Kam) | +0,17% | −0,68% | +6 bp | −1,4% | 16 Sep: tahan di 0–0,25% |
| 2021 | Powell | 27 Agu | +0,88% | +1,46% | −3 bp | +4,5% | 22 Sep: tahan, sinyal tapering |
| 2022 | Powell | 26 Agu | −3,37% | −6,55% | +1 bp | −6,2% | 21 Sep: naik 75 bp ke 3,00–3,25% |
| 2023 | Powell | 25 Agu | +0,67% | +3,19% | 0 bp | −0,4% | 20 Sep: tahan di 5,25–5,50% |
| 2024 | Powell | 23 Agu | +1,15% | +1,40% | −6 bp | +6,1% | 18 Sep: turun 50 bp ke 4,75–5,00% |
| 2025 | Powell | 22 Agu | +1,52% | +1,41% | −7 bp | +4,0% | 17 Sep: turun ke 4,00–4,25% |
| 2026 | Warsh | 28 Agu | −0,25% | −0,16% | +5 bp | −3,0% | 16 Sep: naik ke 3,75–4,00% |
Sumber: teks pidato di federalreserve.gov (ditautkan); harga penutupan harian S&P 500 (^GSPC) dan imbal hasil US Treasury 10 tahun (^TNX) dari Yahoo Finance; bitcoin = penutupan harian BTC-USD (UTC) dibanding hari sebelumnya; pernyataan FOMC. "Setelah 5 sesi" = penutupan lima hari perdagangan setelah pidato dibanding penutupan sebelum pidato.
Apa yang ditunjukkan catatan ini:
- S&P 500 naik pada 10 dari 15 hari pidato, tetapi median pergerakannya hanya +0,51% dan rata-ratanya +0,15%. Lima sesi kemudian indeks lebih tinggi 12 kali dari 15.
- Dua hari penurunan besar sama-sama berasal dari kejutan hawkish atau guncangan: pidato singkat Powell soal "rasa sakit" pada 2022 (−3,37%, −6,55% setelah sepekan) dan 2019, ketika eskalasi perang dagang pada pagi yang sama menenggelamkan pidato itu (−2,59%).
- Jackson Hole sering menjadi pratinjau untuk September. Pada 2012 (QE3), 2018 (kenaikan), 2019 (penurunan), 2022 (kenaikan 75 bp), 2024 (penurunan "waktunya telah tiba") dan 2026 (kenaikan), rapat berikutnya mewujudkan langkah yang diisyaratkan pidato. Warsh adalah pengecualian dari sisi gaya — ia menolak memberi isyarat — namun kenaikan tetap terjadi.
- Bitcoin bereaksi lebih besar daripada saham: pergerakannya pada hari pidato berkisar dari −6,2% (2022) hingga +6,1% (2024) dalam sebelas pidato sejak 2016.
Untuk perilaku saham pada hari keputusan FOMC itu sendiri, lihat jadwal rapat FOMC dan reaksi S&P 500; untuk data inflasi yang diandalkan Warsh, lihat halaman laporan inflasi PCE.
Konferensi Kebijakan yang Tiba pada Momen yang Sangat Sensitif
Jackson Hole 2026 datang hanya setahun setelah FOMC menyelesaikan tinjauan berkala kedua terhadap strategi, alat, dan komunikasi kebijakan moneternya. The Fed merilis Pernyataan tentang Tujuan Jangka Panjang dan Strategi Kebijakan Moneternya yang direvisi pada 22 Agustus 2025, sambil mempertahankan tujuan inflasi jangka panjang sebesar 2%. Hal ini membuat penulisan ulang strategi secara menyeluruh pada 2026 tidak mungkin terjadi. Perdebatan yang lebih mungkin adalah bagaimana inovasi mengubah implementasi dan pengukuran kebijakan di bawah kerangka yang direvisi.
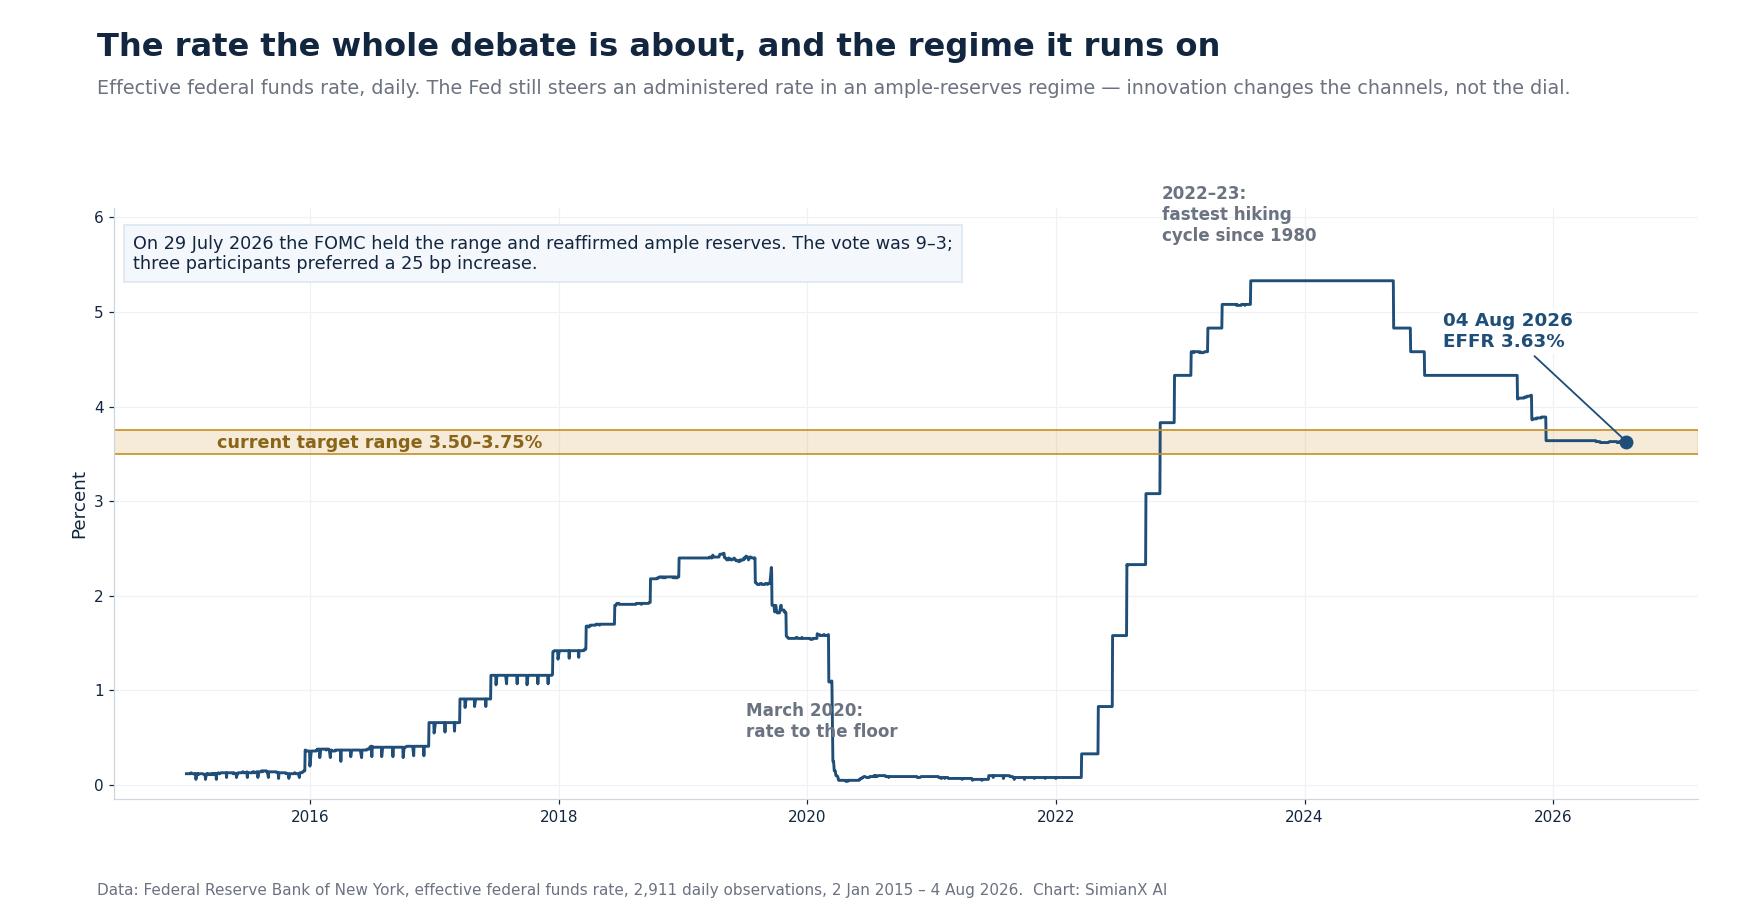
Latar belakang makro yang segera adalah restriktif tetapi tidak resesi. Pada 29 Juli 2026, FOMC mempertahankan kisaran target dana federal di 3,50%–3,75% dan mengatakan akan terus mempertahankan cadangan yang cukup. Pernyataan tersebut menggambarkan aktivitas ekonomi sebagai berkembang dengan kecepatan yang solid dan inflasi masih tinggi relatif terhadap 2%, dengan ketidakpastian yang sebagian terkait dengan konflik di Timur Tengah dan guncangan pasokan sektoral. Suara adalah 9–3; tiga peserta lebih memilih kenaikan 25 basis poin. Kombinasi itu—pertumbuhan yang tangguh, disinflasi yang belum selesai, dan ketidaksetujuan internal—berarti para pejabat tidak dapat menganggap inovasi pembayaran sebagai proyek sampingan. Setiap inovasi yang mengubah kecepatan larinya dana simpanan, permintaan untuk cadangan, atau transmisi dari suku bunga kebijakan ke instrumen kuasi-uang dapat mempengaruhi kalibrasi kebijakan itu sendiri.
Perbedaan pendapat ini bukan hal baru. Belokan hawkish di bawah ketua baru sudah terlihat pada rapat pertama The Fed di bawah Warsh 2026, dan laporan CPI Juli 2026 membuat kedua kubu sama-sama bisa mengklaim data mendukung mereka.
Tiga konteks lainnya juga penting.
Pertama, Undang-Undang GENIUS menjadi hukum pada Juli 2025. Menurut ringkasan Layanan Penelitian Kongres, penerbit stablecoin yang diizinkan harus mempertahankan cadangan satu banding satu dalam aset likuid yang ditentukan, mengungkapkan kebijakan penukaran dan menerbitkan informasi cadangan bulanan. Undang-undang ini memindahkan stablecoin AS dari lingkungan penegakan hukum yang sebagian besar ad hoc menuju perimeter prudensial yang terdefinisi jelas. Separuh agenda lainnya, soal struktur pasar, kami bahas terpisah di CLARITY Act 2026.
Kedua, Layanan FedNow telah memindahkan penyelesaian instan dari konsep ke infrastruktur. Situs Layanan Keuangan Federal Reserve mempertahankan daftar terkini organisasi yang aktif di FedNow. Adopsi masih merupakan keputusan komersial bagi institusi keuangan, tetapi keberadaan jalur 24/7 mengubah ekspektasi pelanggan dan menjadikan waktu likuiditas—bukan hanya kuantitas likuiditas—sebagai isu kebijakan.
Ketiga, tokenisasi tidak lagi terbatas pada pasar kripto spekulatif. BIS berpendapat bahwa cadangan bank sentral yang ditokenisasi, uang bank komersial, dan obligasi pemerintah dapat membentuk inti dari sistem moneter generasi berikutnya. Bab Laporan Ekonomi Tahunan 2025 menekankan keuntungan efisiensi dari penyelesaian yang dapat diprogram sambil memperingatkan bahwa stablecoin berkinerja buruk, pada skala sistemik, terhadap uji ketunggalan (singleness), elastisitas, dan integritas.
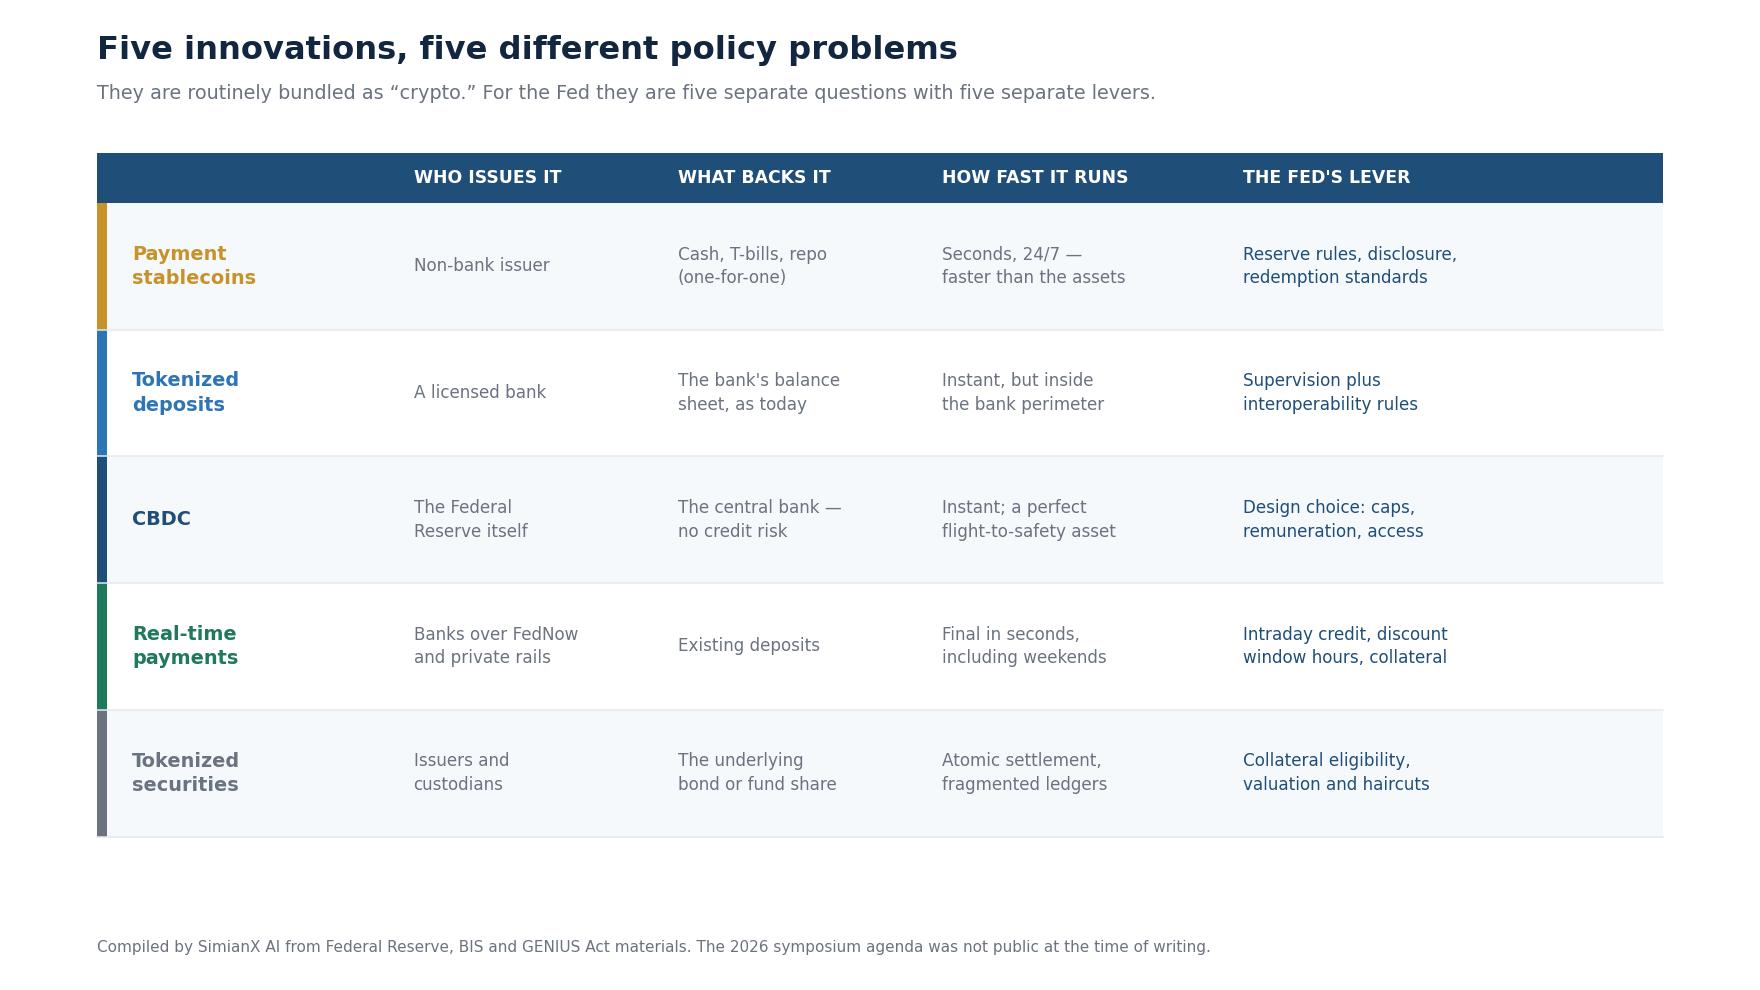
Lima Inovasi, Lima Masalah Kebijakan yang Berbeda
1. Stablecoin: pembungkus dolar baru dengan dinamika rush penarikan (bank run) lama
Stablecoin yang diatur dapat mengurangi gesekan pembayaran, meningkatkan akses lintas batas ke dolar, dan menyediakan aset penyelesaian yang mirip uang tunai di dalam pasar aset digital. Gubernur Christopher Waller telah menggambarkan potensi mereka dalam pembayaran ritel dan lintas batas sambil menekankan perlunya kasus penggunaan yang jelas, model bisnis yang layak, dan perlindungan; pernyataannya pada Februari 2025 dapat ditemukan di sini.
Skalanya sudah tidak sepele. Menurut DefiLlama, pada 4 Agustus 2026 total pasokan beredar stablecoin berpatokan dolar berada di sekitar $307 miliar. Dua penerbit menguasai sekitar 82%: USDT milik Tether sekitar $183 miliar (59%) dan USDC milik Circle sekitar $72 miliar (23%). Dana mengambang sebesar itu, yang dijamin penuh, secara mekanis adalah permintaan tetap atas kas, surat utang negara jangka pendek, dan repo — sekaligus pemusatan risiko operasional pada sangat sedikit perusahaan. Bagaimana duopoli ini terbentuk kami bahas di Stablecoin 2026: Visa, Stripe, dan balapan USDT vs USDC, dan secepat apa jarak regulasi keduanya bisa melebar ada di persetujuan OCC untuk Circle.
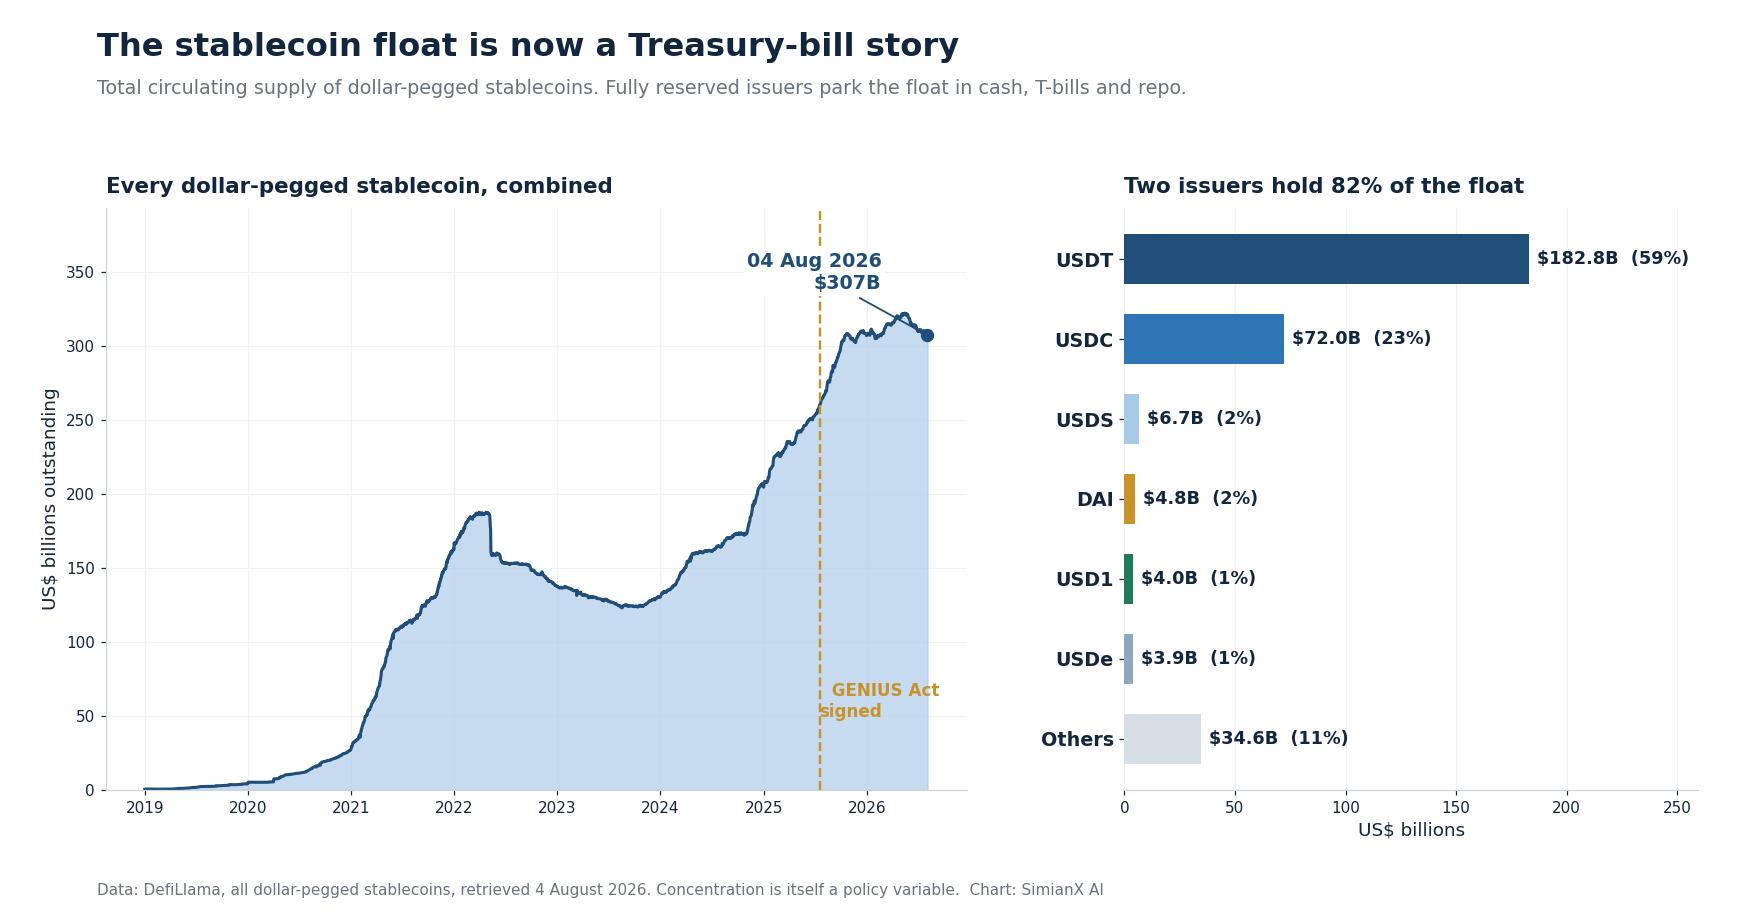
Tetapi stablecoin secara ekonomi lebih dekat dengan bank sempit atau instrumen pasar uang daripada dengan simpanan cek biasa. Penerbit yang sepenuhnya terjamin umumnya mengubah dolar pelanggan menjadi uang tunai, simpanan bank, surat utang pemerintah, atau repo. Dalam skala besar, itu dapat:
- mengalihkan pendanaan dari bank komersial;
- meningkatkan permintaan struktural untuk kertas pemerintah berjangka pendek;
- menciptakan aliran penebusan yang cepat selama stres;
- mengonsentrasikan risiko operasional pada penerbit, kustodian, dan blockchain; dan
- melemahkan hubungan tradisional antara penciptaan simpanan dan pinjaman bank.
Masalah kebijakan pusat bukanlah apakah sebuah token diperdagangkan pada satu dolar di hari biasa. Ini adalah apakah penebusan pada nilai nominal bertahan setelah akhir pekan, insiden siber, guncangan pasar Treasury, atau kegagalan penyedia layanan kunci. Jawaban empiris atas pertanyaan itu ada di tabel rujukan kami Setiap depeg stablecoin besar: nilai nominal pernah jebol berkali-kali, dan paling cepat jebol ketika aset cadangan dan janji penebusan berada di tempat yang berbeda.
2. Simpanan tokenisasi: inovasi di dalam sistem perbankan dua tingkat
Simpanan tokenisasi adalah kewajiban bank yang diwakili di atas infrastruktur yang dapat diprogram. Berbeda dengan stablecoin nonbank, mereka tetap menjadi bagian dari perimeter perbankan dan dapat mempertahankan hierarki yang akrab di mana uang bank komersial akhirnya diselesaikan dalam uang bank sentral.
Itu membuat mereka menarik bagi bank sentral: mereka dapat memungkinkan pengiriman versus pembayaran atomik, manajemen kas yang dapat diprogram, dan transaksi lintas batas yang lebih cepat tanpa sepenuhnya mengintermediasi bank. Namun, interoperabilitas adalah kunci. Jika setiap bank mengeluarkan token ekosistem tertutup (walled garden) yang diperdagangkan dengan potongan atau aturan penyelesaian yang berbeda, ketunggalan uang bank komersial akan melemah. Simpanan dolar di Bank A harus tetap setara secara ekonomi dengan simpanan dolar di Bank B.
3. CBDC: opsi yang paling tidak mungkin segera dijalankan oleh Fed
Mata uang digital bank sentral AS akan menjadi kewajiban langsung Federal Reserve yang tersedia dalam bentuk digital. Makalah diskusi CBDC Fed mengidentifikasi kemungkinan manfaat efisiensi dan inklusi bersama dengan risiko privasi, keamanan siber, stabilitas keuangan, dan disintermediasi, dan tidak mendukung hasil yang telah ditentukan sebelumnya.
Untuk 2026, jalur Fed yang paling mungkin adalah penelitian berkelanjutan tentang penyelesaian grosir, interoperabilitas, dan kewajiban bank sentral yang ter-tokenisasi—bukan peluncuran CBDC ritel yang tiba-tiba. CBDC ritel yang dapat diakses secara luas dan berbunga dapat menjadi instrumen transmisi suku bunga kebijakan yang kuat, tetapi juga dapat memberikan kepada publik aset pelarian ke tempat aman (flight to safety) yang instan, mempercepat penarikan dari bank. Hambatan politik, hukum, dan desain tetap jauh lebih tinggi dibandingkan dengan peningkatan infrastruktur grosir.
4. Pembayaran waktu nyata: penyelesaian lebih cepat, guncangan likuiditas lebih cepat
FedNow dan jaringan pembayaran instan swasta memperpendek jarak antara instruksi dan penyelesaian akhir. Itu meningkatkan efisiensi dan mengurangi eksposur kredit siang hari. Ini juga memperpendek waktu yang dimiliki bank untuk merespons aliran keluar. Dalam sistem 24/7, "likuiditas akhir hari" menjadi konsep yang ketinggalan zaman.
Implikasi kebijakan ini jelas: akses jendela diskon, penempatan jaminan sebelumnya, kredit intrahari, dan metrik likuiditas pengawasan harus berkembang menuju kesiapan yang berkelanjutan. Sebuah bank yang tampak likuid pada penutupan Jumat mungkin menghadapi penebusan token atau aliran keluar pembayaran instan pada Sabtu malam.
5. Aset digital dan sekuritas ter-tokenisasi: jaminan menjadi dapat diprogram
Surat berharga Treasury ter-tokenisasi, unit dana pasar uang, dan aset dunia nyata lainnya dapat mengurangi biaya rekonsiliasi dan mendukung penyelesaian atomik. Mereka juga dapat memfragmentasi jaminan di seluruh buku besar, kontrak pintar, dan kustodian. Jika jaminan yang ditokenisasi diterima dalam pengaturan likuiditas bank sentral atau swasta, aturan kelayakan, penilaian, pemotongan, dan ketahanan operasional menjadi infrastruktur kebijakan moneter. Ini sudah bergerak dari uji coba menjadi pipa sungguhan: lihat uji coba efek ter-tokenisasi DTCC 2026, debut Securitize di NYSE, dan peta jalan tokenisasi Inggris 2026.
Bagaimana Transmisi Moneter Dapat Berubah
Suku bunga kebijakan Fed memengaruhi ekonomi melalui suku bunga pasar uang, biaya pendanaan bank, pasokan kredit, harga aset, dan ekspektasi. Inovasi keuangan dapat mengubah setiap tautan.
Beta simpanan mungkin meningkat. Dompet digital memudahkan untuk membandingkan dan memindahkan uang. Jika rumah tangga dan perusahaan dapat beralih secara instan dari simpanan bank dengan hasil rendah ke produk Treasury yang ditokenisasi atau setara uang digital berbunga, bank mungkin harus menyesuaikan harga simpanan lebih cepat setelah langkah Fed. Itu memperkuat penyaluran suku bunga kepada penabung tetapi meningkatkan biaya pendanaan marginal bank.
Penciptaan kredit mungkin berpindah. Ketika simpanan meninggalkan bank untuk stablecoin yang sepenuhnya dicadangkan, aset yang sesuai mungkin mengalir ke surat berharga Treasury daripada pinjaman bank. Bank dapat menggantikan pendanaan itu dengan peminjaman grosir, tetapi biasanya dengan biaya yang lebih tinggi dan lebih volatil. Hasilnya mungkin kredit yang lebih ketat untuk usaha kecil dan rumah tangga meskipun "dolar digital" agregat sedang berkembang.
Transmisi mungkin menjadi lebih nonlinier. Kenaikan suku bunga kebijakan yang moderat dapat meningkatkan pendapatan cadangan penerbit stablecoin, menarik saldo ke produk uang tokenisasi dan mempercepat kompetisi simpanan bank. Sebaliknya, pemotongan suku bunga mengompresi pendapatan cadangan dan dapat mendorong penerbit stablecoin untuk mencari biaya, skala, atau bisnis terkait yang lebih berisiko. Oleh karena itu, pergerakan suku bunga yang sama dapat mempengaruhi bank, penerbit stablecoin, dan pasar kripto dalam arah yang berbeda. Angka dasar historis dari pergerakan semacam itu ada di Setiap siklus penurunan suku bunga The Fed sejak 1980 dan Setiap siklus kenaikan sejak 1983.
Kecepatan dan keterlihatan mungkin meningkat—tetapi interpretasi mungkin memburuk. Platform yang dapat diprogram dapat menghasilkan data transaksi frekuensi tinggi. Itu dapat membantu Fed memantau likuiditas dan stres pembayaran lebih cepat. Namun, transfer dompet tidak sama dengan konsumsi akhir, dan volume on-chain sering kali mengandung aliran bursa, pergerakan jaminan, dan transaksi otomatis. Data yang lebih baik tidak akan secara otomatis berarti sinyal makro yang lebih baik.
Manajemen Likuiditas dan Neraca Fed
Komitmen pernyataan FOMC Juli terhadap rezim cadangan yang cukup adalah pusat dari debat 2026. Inovasi keuangan tidak mungkin menghilangkan permintaan cadangan; itu mungkin membuat permintaan tersebut lebih volatil dan kurang dapat diprediksi.
Ada baiknya menegaskan berapa sebenarnya “suku bunga kebijakan” saat ini, karena seluruh argumen transmisi di atas melewatinya. Suku bunga efektif fed funds tercatat 3,63% pada 4 Agustus 2026 — nyaman di dalam rentang sasaran 3,50%–3,75% — menurut data suku bunga acuan Federal Reserve Bank of New York. Itulah tombolnya. Semua yang dibahas di Jackson Hole menyangkut kabel antara tombol itu dan perekonomian, bukan tombolnya sendiri.
Cadangan stablecoin dapat berpindah antara simpanan bank, surat utang negara, dan repo. Pasar tokenisasi dapat menyelesaikan transaksi secara terus-menerus. Pembayaran instan dapat menciptakan aliran keluar di luar jam operasional konvensional. Bersama-sama, perubahan ini mengangkat empat pertanyaan untuk Fed:
- Haruskah akses ke akun master atau layanan bank sentral diperluas, secara langsung atau tidak langsung, untuk bentuk uang teratur yang baru?
- Haruskah fasilitas likuiditas tetap (standing facility) beroperasi selama jam yang lebih lama atau terhadap seperangkat jaminan yang diwakili secara teknologi yang lebih luas?
- Bagaimana model permintaan cadangan harus memperhitungkan puncak pembayaran akhir pekan dan intrahari?
- Dapatkah portofolio cadangan stablecoin yang besar memperbesar kelangkaan surat utang negara di waktu normal dan penjualan paksa (fire sale) saat tekanan?
Jawaban yang mungkin adalah redesign bertahap: lebih banyak penempatan kolateral sebelumnya, tingkatan akses yang lebih jelas, jendela operasional yang diperpanjang, persyaratan interoperabilitas yang lebih kuat, dan data waktu nyata yang lebih baik. The Fed mungkin juga perlu koordinasi yang lebih dekat antara pelaksanaan kebijakan moneter dan pengawasan. Jika perubahan dalam regulasi cadangan atau aturan stablecoin mengubah aliran deposit, itu dapat mengubah tingkat cadangan yang konsisten dengan kondisi "cukup".
Stabilitas keuangan: rush penarikan kini bergerak secepat perangkat lunak
Laporan Stabilitas Keuangan Mei 2026 dari Federal Reserve tetap menjadi kerangka kerja alami untuk menilai kerentanan: tekanan valuasi, pinjaman oleh bisnis dan rumah tangga, leverage sektor keuangan, dan risiko pendanaan. Keuangan digital menambah lapisan lintas sektoral pada keempatnya.
Risiko terbesar adalah ketidakcocokan antara kecepatan kewajiban dan kecepatan aset. Sebuah stablecoin dapat ditebus dalam hitungan detik; simpanan bank penerbit, klaim repo, atau sekuritas Treasury mungkin tidak dapat dimonetisasi dengan kepastian yang sama di bawah tekanan. Tokenisasi tidak menghilangkan risiko durasi, kredit, atau likuiditas—itu hanya dapat membuat penarikan atas kewajiban terjadi lebih cepat.
Konsentrasi operasional adalah kerentanan kedua. Sejumlah kecil blockchain, penyedia cloud, kustodian, platform dompet, dan vendor kepatuhan dapat menjadi penting secara sistemik tanpa menyerupai bank konvensional. Bug kontrak pintar, kegagalan jembatan, manipulasi oracle, dan kegagalan manajemen kunci dapat menghasilkan kerugian bahkan ketika aset cadangan dalam kondisi baik. Angka $307 miliar di atas tidak tersebar merata: dengan sekitar 82% berada di dua penerbit, satu kegagalan operasional saja bukan lagi peristiwa tingkat perusahaan, melainkan peristiwa makro.
Ketiga, arbitrase regulasi mungkin akan bermigrasi daripada menghilang. Legislasi stablecoin menciptakan kerangka kerja, tetapi persaingan antara rezim federal, negara bagian, dan asing dapat mendorong aktivitas menuju batasan yang paling tidak ketat. Oleh karena itu, aturan yang konsisten untuk penukaran, pemisahan cadangan, pengungkapan, modal, ketahanan operasional, dan resolusi sangat penting.
Akhirnya, stablecoin dolar memiliki dimensi internasional. Mereka dapat memperluas akses dolar dan memperkuat peran dolar, tetapi mereka juga dapat mempercepat pelarian modal dan substitusi mata uang di ekonomi yang rentan. Kebijakan inovasi domestik akan semakin memiliki konsekuensi moneter eksternal.
Jalur Kebijakan Paling Plausibel The Fed
Kasus dasar bukanlah pivot kripto. Ini adalah strategi integrasi yang diatur dengan enam elemen:
- mempertahankan mandat ganda dan tujuan inflasi 2%;
- menjaga cadangan bank sentral di puncak penyelesaian;
- mengizinkan uang swasta yang diatur untuk berinovasi di bawah standar penukaran dan likuiditas yang umum;
- memodernisasi FedNow, penyelesaian grosir, dan fasilitas likuiditas untuk keuangan 24/7;
- memperjelas bagaimana simpanan yang ter-tokenisasi dan jaminan ter-tokenisasi yang memenuhi syarat cocok dalam pengawasan bank; dan
- memperkuat pengawasan lintas lembaga terhadap penerbit, kustodian, bursa, dan penyedia teknologi kritis.
Pendekatan ini konsisten dengan pandangan BIS bahwa inovasi bekerja paling baik ketika uang bank sentral menjadi jangkar sistem dua tingkat. Ini juga secara politik lebih layak daripada CBDC ritel dan kurang mengganggu daripada memberikan akses langsung bank sentral kepada setiap penerbit dolar digital.
Jackson Hole masih bisa sangat berarti tanpa menghasilkan pengumuman kebijakan yang segera. Kosakata yang dibagikan—membedakan stablecoin, simpanan ter-tokenisasi, sekuritas ter-tokenisasi, dan uang bank sentral—sendiri akan mengurangi ambiguitas regulasi. Yang lebih penting, pejabat dapat memberi sinyal inovasi mana yang termasuk dalam inti moneter dan mana yang harus tetap sebagai produk investasi di perimeter.
Tiga Skenario untuk 2026–2028
| Skenario | Arsitektur keuangan | Respons Fed | Efek bank dan kredit | Efek pasar kripto |
|---|---|---|---|---|
| Dasar: koeksistensi yang diatur | Stablecoin tumbuh terutama dalam perdagangan, pembayaran lintas batas, dan manajemen kas; simpanan ter-tokenisasi berkembang secara bertahap; adopsi FedNow meluas. | Panduan, standar interoperabilitas, pemantauan likuiditas yang lebih kuat dan perpanjangan jam operasional secara bertahap. | Persaingan simpanan yang dapat dikelola; bank besar beradaptasi lebih cepat daripada bank kecil; dampak kredit moderat tetapi tidak merata. | Positif bagi penerbit yang patuh, kustodian, bursa, dan infrastruktur aset dunia nyata yang ter-tokenisasi; dampak terbatas pada token yang tidak didukung. |
| Optimis: integrasi produktif | Simpanan ter-tokenisasi, cadangan, dan sekuritas menjadi interoperabel; stablecoin yang diatur terhubung dengan aman ke jalur pembayaran; penyelesaian atomik berkembang. | Tingkatan akses yang jelas, standar jaminan ter-tokenisasi, alat likuiditas hampir terus-menerus, dan regulasi federal yang terkoordinasi. | Biaya penyelesaian lebih rendah dan mobilitas jaminan yang lebih baik sebagian mengimbangi persaingan simpanan yang lebih tinggi; kredit menjadi lebih efisien. | Adopsi institusional yang luas; permintaan yang lebih kuat untuk jaringan penyelesaian dan DeFi yang patuh; premi risiko lebih rendah, meskipun pemilihan token tetap krusial. |
| Risiko: pelarian digital dan fragmentasi | Seorang penerbit, kustodian, atau blockchain besar gagal; penebusan stablecoin melonjak; simpanan mengalir keluar dari bank yang lebih lemah; jaminan ter-tokenisasi terfragmentasi. | Likuiditas darurat, operasi jaminan yang diperluas, aturan penebusan dan cadangan yang lebih ketat, dan kemungkinan pembatasan akses atau aktivitas. | Biaya pendanaan grosir melonjak, pinjaman bank menyusut dan institusi yang lebih kecil menghadapi stres yang tidak proporsional. | Stablecoin sementara terlepas dari peg, leverage terurai, likuiditas bursa jatuh dan aset kripto beta tinggi terjual tajam; penyintas yang diatur mengkonsolidasikan pangsa pasar. |
Ini adalah skenario penulis, bukan ramalan dari Fed atau penyelenggara simposium.
Apa yang Harus Diperhatikan Investor Kripto
Dampak kripto akan tergantung kurang pada apakah pembuat kebijakan terdengar "pro-inovasi" dan lebih pada empat sinyal teknis.
Pertama, perlakuan cadangan. Aturan yang mendukung uang tunai, surat utang pemerintah, dan repo berkualitas tinggi akan mendukung pertumbuhan stablecoin yang diatur dan permintaan Treasury, tetapi dapat mempersempit margin penerbit atau mengurangi fleksibilitas.
Kedua, akses dan interoperabilitas. Jembatan yang kredibel antara bank, FedNow, simpanan tokenisasi, dan buku besar publik atau yang diizinkan akan secara struktural mendukung jaringan yang berfokus pada pembayaran dan infrastruktur tokenisasi. Sistem tertutup akan membatasi efek jaringan.
Ketiga, dukungan likuiditas. Jika penerbit yang diatur atau mitra perbankan mereka mendapatkan jalur yang lebih jelas menuju likuiditas bank sentral, risiko rush penarikan yang dipersepsikan mungkin akan menurun. Jika akses tetap tidak langsung dan secara operasional sempit, pasar akan mematok premi likuiditas akhir pekan yang lebih besar.
Keempat, perbedaan regulasi antara uang dan investasi. Stablecoin dan simpanan tokenisasi mungkin menerima perlakuan yang lebih jelas sebagai instrumen pembayaran, sementara aset kripto yang tidak didukung tetap menjadi aset berisiko. Perbedaan tersebut lebih menguntungkan token dolar yang patuh, kustodi, penyelesaian, dan platform aset dunia nyata daripada menguntungkan kripto secara sembarangan.
Dalam kasus dasar, simposium ini sedikit positif untuk tumpukan kripto institusional tetapi netral untuk harga token secara luas. Dalam kasus optimis, tokenisasi yang diatur memperluas pasar yang dapat dijangkau dan mengurangi ketidakpastian hukum. Dalam skenario risiko, rush penarikan yang bergerak cepat dapat memperketat likuiditas dolar dan menghasilkan penjualan yang berkorelasi di seluruh stablecoin, token bursa, jaminan DeFi, dan aset beta tinggi.
Kalau Anda ingin mengikuti sinyal-sinyal ini tanpa membaca sendiri setiap dokumen, perkakas kami dibuat persis untuk itu:
- SimianX AI — platform riset multi-agen
- Papan peringkat kripto — bagaimana 30 model AI memeringkat koin utama, diperbarui terus
- Live Command Room — jalankan alur agen empat tahap pada pasangan mana pun
- Autopilot — analisis ulang otomatis saat fakta berubah
- Denyut Pasar — deteksi peristiwa real-time di kripto dan saham
FAQ Jackson Hole
Kapan Jackson Hole 2026 berlangsung?
Simposium Kebijakan Ekonomi The Fed Kansas City berlangsung pada 27–29 Agustus 2026 di Jackson Hole, Wyoming. Ketua The Fed Kevin Warsh menyampaikan pidato utama pada Jumat, 28 Agustus.
Apa tema Jackson Hole 2026?
"Inovasi Keuangan: Implikasi untuk Pembayaran dan Kebijakan." Warsh mengaitkannya dengan dua topik: bagaimana inovasi mengubah hubungan antara uang dan perekonomian ("uang itu penting"), dan AI sebagai kemungkinan faktor produksi baru.
Apa yang dikatakan Warsh di Jackson Hole?
Ia menolak memberikan forward guidance, mengatakan fokus utama The Fed seharusnya pada harga dengan inflasi PCE di 3,7%, dan menetapkan standarnya: The Fed harus yakin bahwa inflasi dasar bergerak menuju 2% "dengan jelas dan cukup cepat. Jika tidak, kami masih punya pekerjaan."
Apakah The Fed menaikkan suku bunga setelah Jackson Hole 2026?
Ya. Pada 16 September 2026 FOMC menaikkan kisaran target suku bunga federal funds sebesar 25 basis poin ke 3,75%–4,00%, dengan suara 12–0.
Bagaimana biasanya reaksi saham terhadap pidato Jackson Hole?
Sejak 2010 S&P 500 naik pada 10 dari 15 hari pidato ketua, dengan median pergerakan +0,51%. Penurunan terbesar terjadi pada 2022 (−3,37%) dan 2019 (−2,59%).
Kesimpulan: Evolusi dalam Mandat, Revolusi dalam Infrastruktur
Inovasi keuangan tidak mungkin mengubah apa yang dimaksud dengan Federal Reserve. Lapangan kerja maksimum, stabilitas harga, dan stabilitas keuangan akan tetap menjadi jangkar. Namun, itu dapat mengubah cara Fed mencapai tujuan tersebut.
Transisi penting adalah dari sistem keuangan yang terorganisir di sekitar pemrosesan batch hari kerja dan simpanan bank yang kaku ke sistem yang ditandai dengan klaim yang dapat diprogram, penyelesaian terus-menerus, dan mobilitas instan. Di dunia itu, transmisi moneter dapat lebih cepat, pendanaan bank dapat kurang stabil, jaminan dapat bergerak lebih efisien, dan penarikan dapat terjadi dengan kecepatan perangkat lunak.
Itulah mengapa Jackson Hole 2026 mungkin terbukti signifikan meskipun tidak menghasilkan pengumuman dramatis. Tantangan kerangka kerja Fed berikutnya bukanlah memilih antara "keuangan tradisional" dan "kripto." Ini adalah mempertahankan ketunggalan, elastisitas, dan integritas dolar sambil memungkinkan teknologi di bawahnya untuk berubah.
Bacaan Terkait
- The Fed naikkan suku bunga pertama sejak 2023, abaikan Trump
- Suku Bunga The Fed Hari Ini: Hasil FOMC dan Jadwal FOMC 2026
- Jadwal FOMC 2027: Rapat The Fed dan Pergerakan S&P 500
- Dot Plot The Fed: Riwayat Proyeksi Suku Bunga Sejak 2012
- Jadwal Rilis PCE AS: Data Inflasi Terbaru dan Jam Rilis WIB
- Bitcoin Setelah Setiap Pemangkasan Fed: Referensi 2019-2026
- Aksi jual obligasi global 2026: 30 tahun di puncak 19 tahun
- Stablecoin 2026: Visa, Stripe, dan Duel USDT vs USDC
- Setiap Depeg Stablecoin Besar: Tabel Referensi Lengkap
- Persetujuan OCC Circle 2026: USDC Menang, Risiko USDT Naik
- Pelacak UU CLARITY: Status Terkini, Voting Senat & Linimasa
- Pilot Sekuritas Tokenisasi DTCC 2026: Wall Street On-Chain
- Debut Securitize di NYSE 2026: Saham Tokenisasi SECZ
- Peta Jalan Tokenisasi Inggris 2026: Dorongan £33 Miliar
- Rapat Fed Pertama Warsh: Dot Plot Berbalik ke Kenaikan
- Setiap siklus pemangkasan The Fed sejak 1980: saham dan emas
- Semua Siklus Kenaikan Suku Bunga The Fed Sejak 1983
Sumber terpilih
- Federal Reserve — Laporan Stabilitas Keuangan
- Federal Reserve Bank of New York — data suku bunga efektif fed funds
- DefiLlama — pasokan stablecoin yang beredar
- Federal Reserve — kalender rapat FOMC
- Federal Reserve — Pidato utama Ketua Warsh di simposium Jackson Hole 2026
- Federal Reserve — Pernyataan FOMC 16 September 2026
- Federal Reserve — Pidato Jackson Hole Ketua Powell 2022
- Federal Reserve — Pidato Jackson Hole Ketua Powell 2024
- Yahoo Finance — Riwayat S&P 500 (^GSPC)