 Oleh Marcus Reeve
Inversi Kurva Imbal Hasil dan Resesi AS: Sebuah Tabel Referensi
Jawaban singkat: Per 15 Oktober 2026, kurva imbal hasil AS tidak terbalik: selisih 10 tahun dikurangi 2 tahun adalah +0,33 poin persentase dan selisih 10 tahun dikurangi 3 bulan +0,82. Inversi 2022–24 berakhir pada September 2024, dan belum ada resesi yang dinyatakan per Oktober 2026.
Diperbarui Oktober 2026: selisih terkini, tanggal pasti inversi dan normalisasi, serta episode 2022–24 ditambahkan.
Kurva imbal hasil terbalik adalah sinyal resesi yang paling diperhatikan di dunia keuangan: inversi yang berkelanjutan pada kurva Treasury AS telah mendahului setiap resesi Amerika selama lebih dari setengah abad. Ia juga pernah menghasilkan alarm palsu, yang terbaru adalah inversi 2022–24, yang terpanjang dalam catatan, dan per Oktober 2026 belum disusul resesi. Namun "kurva terbalik" adalah tempat sebagian besar liputan berhenti — dan justru di situlah pekerjaan yang berguna dimulai. Ini adalah referensi lengkap dan dapat dipakai ulang tentang apa sebenarnya inversi itu, tentang setiap episode inversi-ke-resesi sejak 1970-an beserta waktu antisipasinya, tentang mengapa sinyal ini bekerja, dan tentang bagian yang paling disalahpahami: bahaya biasanya datang setelah kurva ternormalisasi (un-invert), bukan saat ia masih terbalik.
Ini dibuat agar abadi (tidak lekang waktu). Tidak ada prakiraan yang kedaluwarsa di sini — hanya catatan historis, mekanisme di baliknya, dan cara transparan untuk melacak kurva bersama seluruh gambaran makro dengan sinyal AI. Jika Anda ingin kerangka pelengkap untuk bertindak menghadapi pergeseran rezim, padukan ini dengan Buku Panduan Rotasi Sektor S&P 500.
Apa arti sebenarnya kurva imbal hasil terbalik
Kurva imbal hasil memplot imbal hasil Treasury AS dari tenor pendek ke panjang. Normalnya ia menanjak: pemberi pinjaman menuntut lebih untuk mengunci uang sepuluh tahun ketimbang tiga bulan. Inversi adalah ketika itu terbalik — imbal hasil jangka pendek naik di atas yang jangka panjang — dan ia membawa pesan khusus. Investor sedang mengatakan bahwa mereka memperkirakan Federal Reserve akan memangkas suku bunga di masa depan (yang menarik turun imbal hasil panjang) karena mereka memperkirakan ekonomi melemah. Pasar obligasi, pada dasarnya, sedang menghargai perlambatan sebelum ia muncul di data.
Dua spread mendominasi percakapan:
- 10 tahun dikurangi 2 tahun (10t–2t): tolok ukur populer, dikutip di sebagian besar komentar pasar.
- 10 tahun dikurangi 3 bulan (10t–3b): spread yang menjadi dasar model probabilitas resesi The Fed New York, dan yang ditemukan paling andal oleh riset akademis (Estrella–Mishkin).
Keduanya biasanya sepakat, tetapi tidak selalu pada saat yang sama — yang itu sendiri merupakan nuansa berguna, dibahas di bawah.
Setiap episode inversi-ke-resesi sejak 1978
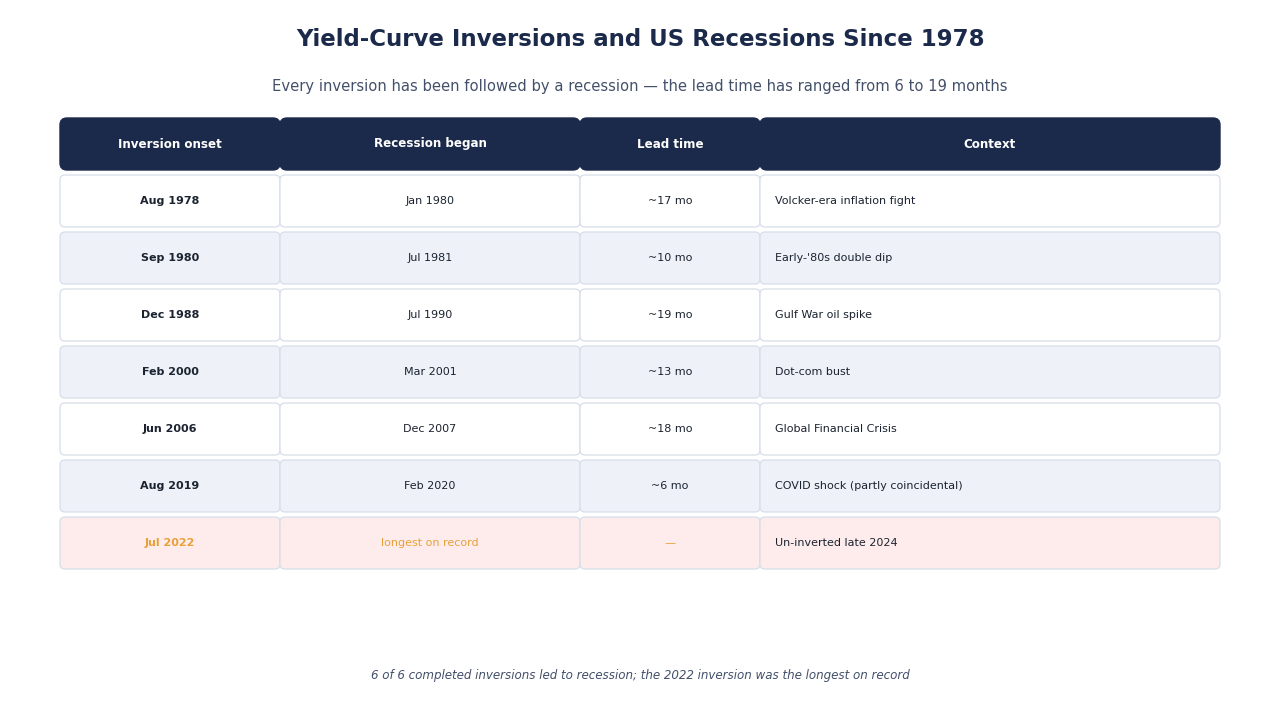
Tabel di bawah mengaitkan setiap inversi 10t–2t sejak 1978 dengan resesi bertanggal NBER yang menyusul. Tanggal-tanggalnya adalah penutupan harian deret 10t–2t di FRED; "penutupan terbalik terakhir" adalah hari terakhir di bawah nol sebelum kurva bertahan positif.
| Awal inversi | Penutupan terbalik terakhir | Awal resesi | Inversi → resesi | Kurva positif → resesi | Konteks |
|---|---|---|---|---|---|
| 18 Agu 1978 | 1 Mei 1980 | Jan 1980 | ~17 bulan | Dimulai saat kurva masih terbalik | Perang inflasi era Volcker |
| 12 Sep 1980 | 5 Nov 1981 | Jul 1981 | ~10 bulan | Dimulai saat kurva masih terbalik | Kaki kedua resesi ganda awal 80-an |
| 13 Des 1988 | 29 Mar 1990 | Jul 1990 | ~19 bulan | ~3 bulan | Diperparah guncangan minyak Perang Teluk |
| 26 Mei 1998 | 27 Jul 1998 | Tidak ada | — | — | Singkat dan dangkal (terendah −0,07); tanpa resesi |
| 2 Feb 2000 | 28 Des 2000 | Mar 2001 | ~13 bulan | ~2 bulan | Pecahnya gelembung dot-com |
| 8 Jun 2006* | 5 Jun 2007 | Des 2007 | ~18 bulan | ~6 bulan | Krisis Keuangan Global |
| 27 Agu 2019 | 29 Agu 2019 | Feb 2020 | ~6 bulan | ~5 bulan | Guncangan COVID; waktunya sebagian kebetulan |
| 6 Jul 2022* | 5 Sep 2024 | Belum dinyatakan per Okt 2026 | — | 25+ bulan, tanpa resesi | Inversi terpanjang dalam catatan |
\* Penurunan singkat di bawah nol terjadi lebih awal (27 Desember 2005 dan 1 April 2022); tanggal yang ditampilkan adalah awal inversi yang berkelanjutan.
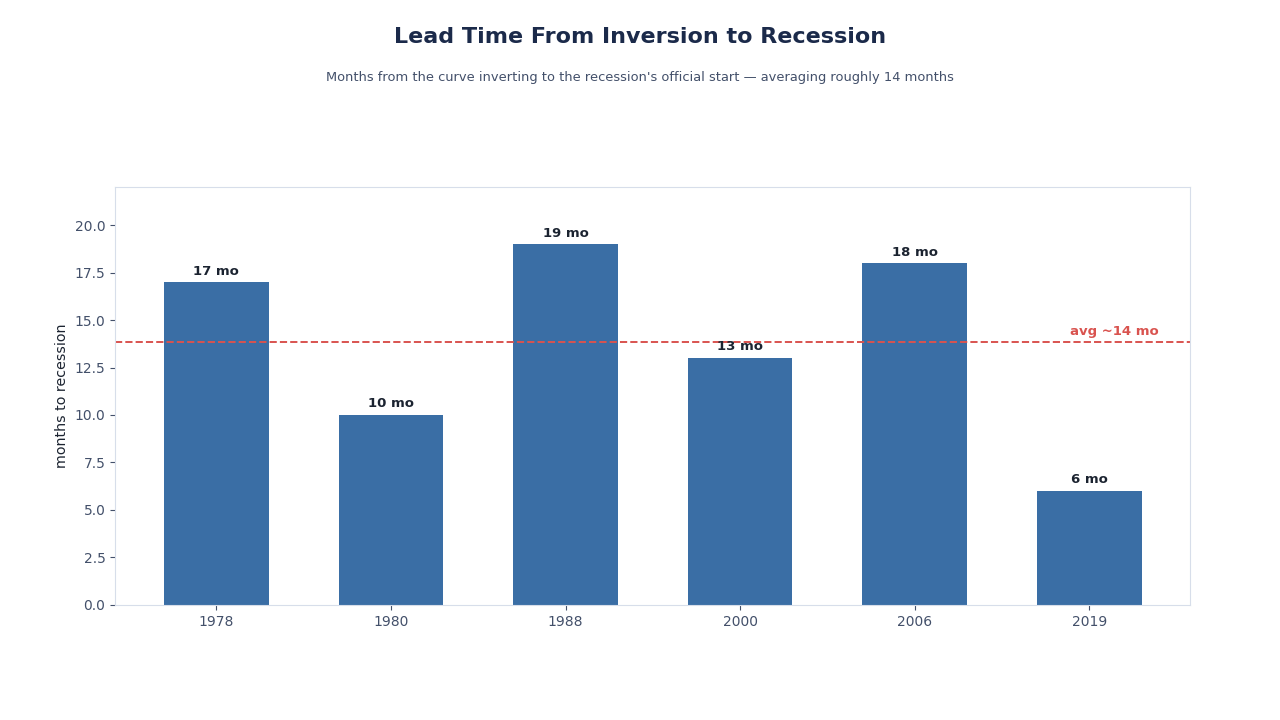
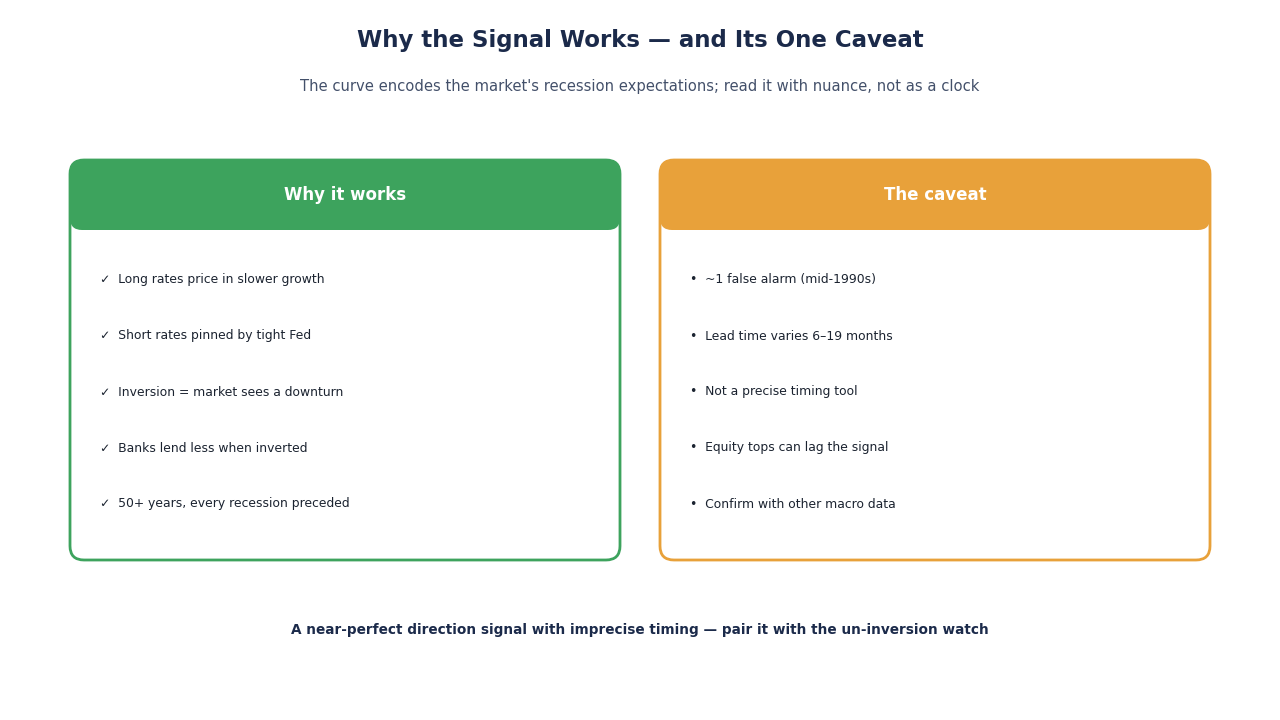
Beberapa hal menonjol. Waktu antisipasi panjang dan bervariasi: 6 hingga 19 bulan dari awal inversi hingga awal resesi, rata-rata sekitar 14 bulan untuk enam resesi, itulah mengapa inversi adalah peringatan, bukan pemicu. Episode 2019 berbintang: kurva terbalik dengan benar, tetapi resesi yang menyusul adalah pandemi, bukan siklus kredit. Dan inversi 2022 adalah yang terpanjang dalam catatan (6 Juli 2022 hingga 5 September 2024, 792 hari kalender) dan yang terdalam sejak 1981, mencapai −1,08 poin pada 3 Juli 2023 (rekornya −2,41 pada Maret 1980). Ia berakhir pada September 2024, NBER tidak menyatakan resesi dalam 25 bulan sesudahnya, dan itu menjadikannya episode paling instruktif untuk memahami batas sinyal ini.
Posisi kurva imbal hasil saat ini (Oktober 2026)
Pada 15 Oktober 2026, kurva imbal hasil par Treasury menempatkan imbal hasil 10 tahun di 5,10%, 2 tahun di 4,77%, dan surat utang 3 bulan di 4,28%. Itu memberi selisih 10t–2t sebesar +0,33 dan selisih 10t–3b sebesar +0,82 poin persentase, sesuai dengan deret 10t–3b di FRED. Selisih 10t–3b terbalik dari 18 Oktober 2022 hingga 12 Desember 2024 (terendah −1,89 pada 4 Mei 2023), sesekali kembali sedikit di bawah nol antara Februari dan Oktober 2025 (terendah −0,27), dan sejak itu positif. Kurva kini menanjak sementara The Fed menaikkan suku bunga: kisaran targetnya dinaikkan ke 3,75–4,00% pada September 2026 (lihat Keputusan Suku Bunga The Fed: Hasil FOMC Terbaru dan Riwayat).
Satu-satunya alarm palsu — dan mengapa nuansa penting
Reputasi kurva terbalik bertumpu pada satu peringatan terkenal: inversi pertengahan 1960-an disusul perlambatan tajam tetapi bukan resesi resmi NBER. Positif palsu itulah alasan analis yang cermat menggambarkan rekam jejak kurva sebagai "satu alarm palsu dalam lebih dari lima puluh tahun" alih-alih mengklaim kesempurnaan. Pada ukuran 10t–2t juga ada inversi singkat dan dangkal pada Mei–Juli 1998 tanpa resesi, dan inversi 2022–24 belum disusul resesi per Oktober 2026. Aset referensi harus menyatakan rentang galatnya sendiri; ketiga episode itulah rentang galatnya.
Pelajarannya bukan bahwa sinyal ini tak andal; melainkan bahwa tak ada indikator tunggal yang cukup. Inversi menaikkan probabilitas bersyarat resesi; ia tidak menjaminnya. Justru karena itu ia termasuk dalam sekeranjang sinyal, bukan dipakai sendirian.
Mengapa sinyalnya bekerja: mekanismenya
Kurva terbalik bukan sihir — ia menggambarkan tekanan nyata pada ekonomi.
- Kredit bank menyusut. Bank meminjam pendek dan meminjamkan panjang; marjin bunga bersih mereka adalah selisih keduanya. Saat selisih itu terbalik, memberi pinjaman jadi kurang menguntungkan, sehingga kredit mengetat — dan kredit yang lebih ketat memperlambat pertumbuhan. Saham sensitif kurva seperti JPM dan BAC merasakannya langsung.
- Kebijakan bersifat ketat secara konstruksi. Kurva terbalik karena The Fed mendorong suku bunga pendek naik untuk melawan inflasi sementara ujung panjang menghargai perlambatan yang akan datang. Inversi, nyaris menurut definisi, adalah tanda kebijakan ketat.
- Ekspektasi mengumpan balik. Begitu perusahaan dan pasar membaca inversi sebagai peringatan resesi, mereka mengerem perekrutan dan belanja modal — yang dapat membantu memicu perlambatan yang justru diantisipasi kurva.
Ini adalah "mesin rezim" yang sama yang menggerakkan kepemimpinan sektor. Latar makro yang digambarkan inversi adalah persis input yang diubah model rezim menjadi probabilitas — jembatan antara referensi ini dan kerangka rotasi yang dapat ditindaklanjuti.
Bagian yang paling disalahpahami: yang menggigit adalah normalisasi
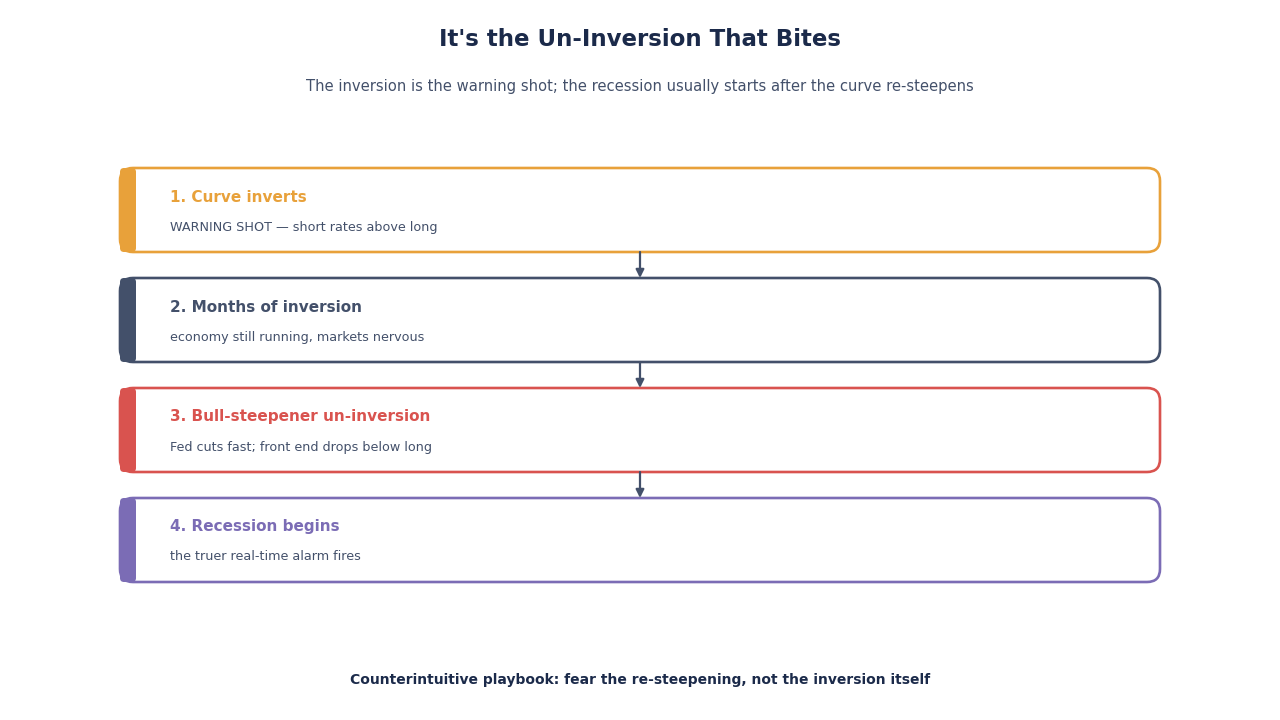
Inilah detail yang dilewatkan sebagian besar berita utama. Pada empat dari enam resesi sejak 1978 (1990, 2001, 2007, dan 2020), resesi dimulai setelah kurva 10t–2t kembali positif, 2 hingga 6 bulan kemudian; pada 1980 dan 1981 resesi dimulai saat kurva masih terbalik. Urutan yang lazim: The Fed, melihat ekonomi melemah, mulai memangkas suku bunga pendek dengan cepat dan ujung depan jatuh kembali di bawah ujung panjang. Normalisasi "bull steepener" itu sering kali merupakan alarm waktu-nyata yang lebih sejati daripada inversi itu sendiri.
Jadi panduannya berlawanan dengan intuisi: inversi adalah tembakan peringatan, bulan-bulan inversi adalah jendela untuk bersiap, dan normalisasi cepat adalah sinyal bahwa waktu telah habis. Investor yang santai begitu kurva normal sedang membaca grafik secara terbalik.
Cara melacak kurva dengan sinyal AI
Kurva adalah satu input; nowcast resesi mencampur banyak. Alih-alih menunggu data PDB yang tertinggal, model transparan melipat kurva bersama deret yang tepat waktu — klaim pengangguran, spread kredit, PMI, tren pengangguran — menjadi satu probabilitas resesi hari ini yang dapat dijelaskan. Tujuannya tidak pernah kotak hitam yang berteriak "anjlok"; melainkan probabilitas yang bisa Anda tanyai, dengan fitur di baliknya terlihat.
Di SimianX, itu terlihat seperti kebiasaan mingguan:
- Baca latar makro. Mulai dengan rezim dan konteks sinyal di ikhtisar saham AS — kurva adalah satu ubin dalam mosaik itu.
- Lihat arah kurva, bukan hanya levelnya. Kurva yang terbalik dalam tetapi sedang mencuram adalah pesan berbeda dari yang masih terbalik. Konteks pasar langsung mengalir di ruang komando saham.
- Tulis responsnya di awal. Petakan "probabilitas resesi yang naik" ke kemiringan defensif — menuju barang primer, utilitas, dan kesehatan seperti PG, NEE, dan UNH — dan biarkan autopilot SimianX mengawasi pemicunya agar sinyal yang bergerak lambat tak menuntut menatap layar tiap hari.
Inversi dan pasar saham: timing saham
Salah satu kesalahan termahal yang dilakukan investor adalah menjual saham pada hari kurva terbalik. Sejarah berkata itu terlalu dini. Karena waktu antisipasi ke resesi panjang, saham sering terus menanjak berbulan-bulan — kadang jauh lebih dari setahun — setelah inversi awal, sebelum akhirnya puncak lebih dekat ke resesi itu sendiri. Inversi 2006 adalah kasus buku teks: S&P 500 terus mencetak rekor hingga akhir 2007, lebih dari setahun kemudian, sebelum pasar bearish Krisis Keuangan Global dimulai.
Intinya soal urutan, bukan arah. Inversi memberi tahu Anda bahwa siklus menua dan probabilitas pasar bearish naik — bukan bahwa puncak sudah terjadi. Itulah mengapa respons yang historisnya bijak adalah menaikkan kualitas dan miring defensif secara bertahap seiring sinyal matang, bukan keluar dalam satu gerakan panik. Investor yang memperlakukan inversi sebagai jam yang mulai berjalan, bukan alarm yang sudah berbunyi, menangkap kenaikan akhir siklus sambil tetap bersiap untuk penurunan. Padukan timing di sini dengan catatan kedalaman dan durasi di Setiap Pasar Bearish S&P 500 sejak 1929 dan Anda punya kedua paruh gambaran: kapan risiko naik, dan seberapa dalam ia historisnya turun.
Apa yang sebenarnya dilakukan investor dengan inversi
Karena waktu antisipasi panjang, inversi bukan sirene jual-semua. Respons yang historisnya bijak semuanya bertahap:
- Naikkan kualitas. Utamakan kekuatan neraca dan arus kas yang tahan lama ketimbang pertumbuhan spekulatif seiring siklus menua.
- Miring defensif seiring waktu. Fase perlambatan historisnya menguntungkan Barang Primer, Utilitas, dan Kesehatan — defensif yang sama yang ditunjuk jam rotasi di akhir siklus.
- Hormati pola pemulihan. Pasar berpandangan ke depan dan sering kali sudah membentuk dasar selama resesi, jauh sebelum ekonomi berbalik. Untuk catatan lengkap seberapa dalam dan seberapa lama penurunan saham itu berlangsung, lihat Setiap Pasar Bearish S&P 500 sejak 1929.
- Pegang tangga risiko tertulis. Aturan yang sudah disepakati mengalahkan keputusan panik saat normalisasi akhirnya tiba.
Contoh terapan membaca kurva
Misalkan spread 10t–2t sudah terbalik selama delapan bulan dan kini mulai mencuram, sementara klaim pengangguran merangkak naik dan spread kredit high-yield melebar. Dibaca terisolasi, "kurva sedang normal" terdengar seperti kabar baik. Dibaca dalam konteks, justru sebaliknya: normalisasi bull steepener bersama klaim yang naik dan spread yang melebar adalah serah-terima akhir siklus klasik. Tindakan yang benar bukan merayakan normalisasi, melainkan menegaskan kemiringan defensif dan menyiapkan tangga risiko. Itulah seluruh nilai referensi seperti ini — ia mencegah Anda membaca sinyal berbahaya sebagai sinyal yang menenangkan.
Tanya Jawab
Apakah kurva imbal hasil sedang terbalik saat ini?
Tidak. Pada 15 Oktober 2026 imbal hasil Treasury 10 tahun adalah 5,10%, 2 tahun 4,77%, dan 3 bulan 4,28%, sehingga selisih 10t–2t +0,33 poin dan selisih 10t–3b +0,82. Selisih 10t–2t positif sejak 6 September 2024.
Apakah kurva imbal hasil terbalik selalu berarti resesi akan datang?
Tidak. Inversi yang berkelanjutan telah mendahului setiap resesi AS selama lebih dari lima puluh tahun, tetapi ada alarm palsu: pertengahan 1960-an, penurunan singkat 1998, dan inversi 2022–24 yang belum disusul resesi per Oktober 2026. Ia menaikkan peluang; ia bukan pengatur waktu.
Berapa lama setelah inversi kurva imbal hasil resesi dimulai?
Untuk enam resesi sejak 1978, 6 hingga 19 bulan setelah selisih 10t–2t pertama kali terbalik, rata-rata sekitar 14 bulan. Variabilitas itulah alasan inversi diperlakukan sebagai jendela persiapan, bukan momen untuk bertindak.
Kapan inversi kurva imbal hasil 2022 berakhir?
Penutupan terakhir selisih 10t–2t di bawah nol adalah 5 September 2024, setelah inversi berkelanjutan yang dimulai 6 Juli 2022, yang terpanjang dalam catatan. Selisih 10t–3b tetap terbalik hingga Desember 2024 dan sesekali kembali sedikit di bawah nol pada 2025.
Selisih imbal hasil mana yang merupakan sinyal resesi paling andal?
Riset dan The Fed New York mengunggulkan selisih 10 tahun dikurangi 3 bulan, sedangkan komentar pasar biasanya mengutip 10 tahun dikurangi 2 tahun. Umumnya keduanya sepakat; saat berbeda, 10t–3b punya rekam jejak akademis yang lebih kuat.
Mengapa orang bilang normalisasi lebih berbahaya daripada inversi?
Karena pada empat dari enam resesi sejak 1978 penurunan dimulai 2 hingga 6 bulan setelah kurva kembali positif. Normalisasi yang cepat biasanya berarti The Fed memangkas suku bunga dengan cepat menghadapi ekonomi yang melemah. Namun pada 1980 dan 1981, resesi dimulai saat kurva masih terbalik.
Bagaimana sinyal AI membantu melacak risiko resesi?
Sebuah model dapat memadukan kurva dengan input tepat waktu seperti klaim pengangguran, selisih kredit, dan PMI menjadi probabilitas resesi mingguan yang dapat dijelaskan, lalu mengotomatiskan responsnya. Itulah ide di balik autopilot SimianX; lihat harga untuk apa yang termasuk di tiap tingkat.
Bacaan terkait
- Buku Panduan Rotasi Sektor S&P 500 — cara memposisikan diri setelah rezim berubah
- Setiap Pasar Bearish S&P 500 sejak 1929 — catatan kedalaman dan durasi
- Ikhtisar saham AS — analisis AI di seluruh pasar
- Autopilot SimianX — otomatiskan pemantauan makro
- Setiap siklus pemangkasan The Fed sejak 1980: saham dan emas — apa yang terjadi setelah The Fed mulai melonggarkan
- Semua Siklus Kenaikan Suku Bunga The Fed Sejak 1983 — fase pengetatan yang biasanya mendahului inversi
- Emas dalam Setiap Resesi AS Sejak 1973: Kartu Skornya — rapor emas di setiap resesi
- Keputusan Suku Bunga The Fed: Hasil FOMC Terbaru dan Riwayat — suku bunga kebijakan saat ini
- Lebih banyak tabel referensi di pusat topik Siklus suku bunga The Fed, kurva imbal hasil, dan jadwal FOMC
Kurva imbal hasil terbalik telah mendapatkan reputasinya, tetapi ia memberi imbalan kepada investor yang membacanya utuh alih-alih sebagai berita utama satu kata. Ketahui apa yang diukurnya, hormati waktu antisipasinya yang panjang dan bervariasi, ingat satu alarm palsu itu, dan di atas segalanya awasi normalisasi — saat kurva kembali normal, secara historis, adalah saat waktu habis, bukan saat risiko berlalu. Lacak ia dengan cara yang sama setiap minggu — dengan tangan atau dengan SimianX — dan sinyal resesi yang paling diperhatikan di pasar menjadi alat yang benar-benar bisa Anda pakai, alih-alih berita utama yang Anda tanggapi.