Cara Kerja Waran Amazon: Tahapan, Pemicu, dan Jumlah Saham Sebenarnya
Kesepakatan chip AI Amazon Qualcomm telah mengubah ambisi pusat data Qualcomm dari peta jalan yang menarik menjadi tesis investasi yang telah divalidasi secara komersial. Pada 8 September 2026, Qualcomm mengumumkan kolaborasi multi-generasi dengan Amazon yang mencakup silikon yang disesuaikan untuk inferensi kecerdasan buatan, teknologi server, dan konektivitas optik yang canggih.
Amazon juga menerima waran yang terkait dengan komitmen pembelian dan pengeluaran di masa depan yang pada akhirnya dapat memungkinkannya untuk mengakuisisi sebanyak 25 juta saham Qualcomm. Struktur itu menunjukkan hubungan yang lebih dalam daripada pesanan komponen rutin—tetapi itu tidak berarti Amazon menggantikan Nvidia.
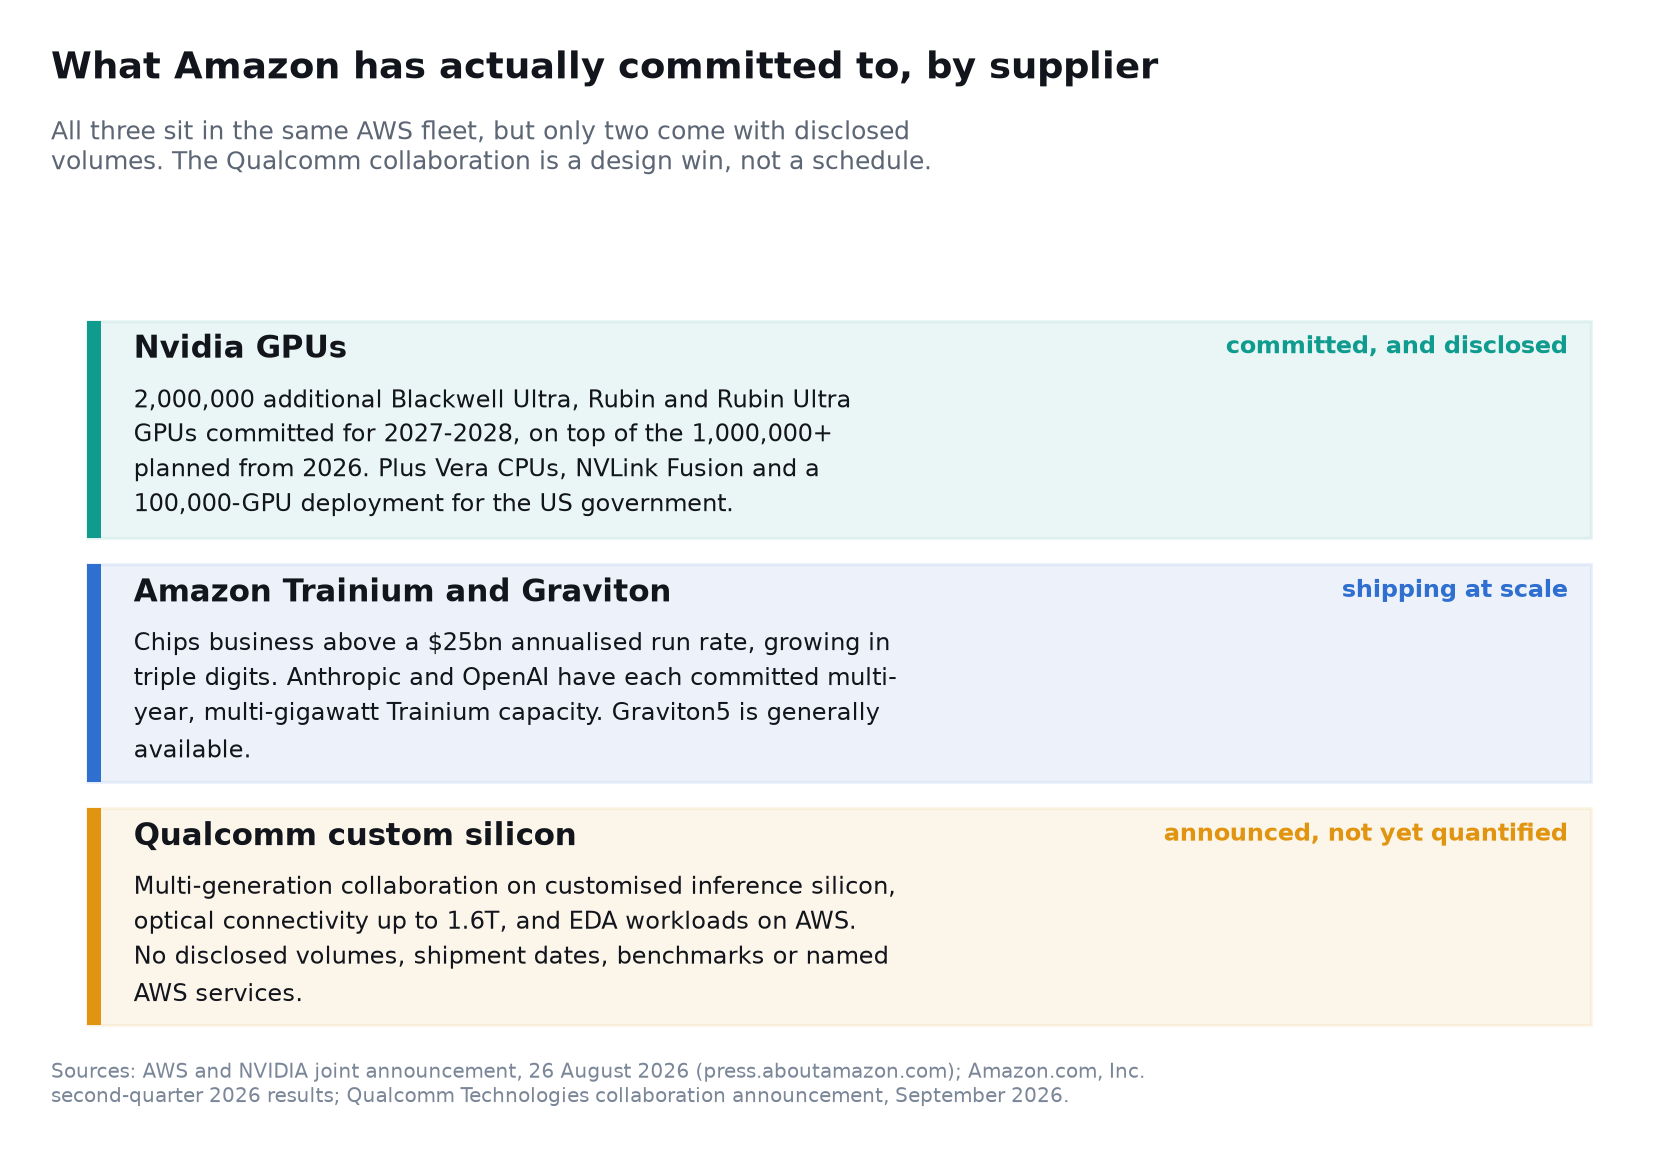
Faktanya, AWS mengumumkan hanya dua minggu sebelumnya bahwa mereka berencana untuk menerapkan dua juta GPU Nvidia lagi pada tahun 2027 dan 2028. Amazon mengejar strategi heterogen: Nvidia untuk komputasi terakselerasi yang luas, produk Trainium dan Graviton miliknya sendiri, dan Qualcomm untuk inferensi dan konektivitas yang disesuaikan serta efisien energi.
Bagi investor yang menggunakan SimianX AI untuk memantau QCOM, NVDA, dan AMZN, pertanyaan yang tepat adalah bukan apakah Qualcomm akan “mengalahkan” Nvidia. Melainkan apakah Qualcomm dapat menangkap bagian berharga dari pasar infrastruktur AI yang berkembang pesat—dan apakah peluang itu cukup besar untuk mengubah profil pendapatan dan valuasi QCOM.
Dua hal dalam pengumuman ini tidak tercantum dalam siaran pers, dan keduanya mengubah cara membacanya. Waran diberikan pada 3 September — lima hari sebelum berita muncul — dengan harga pelaksanaan 4,34 persen di bawah harga penutupan hari itu. Dan ini bukan satu-satunya ekuitas yang diterbitkan Qualcomm untuk membangun bisnis tersebut: akuisisi Alphawave dan Modular, yang menyediakan konektivitas optik dan perangkat lunak yang menjadi tumpuan kolaborasi dengan Amazon, mencakup tambahan 29 juta saham. Secara keseluruhan itu sekitar 5,1 persen dari perusahaan.
Informasi dan data pasar dalam penelitian ini adalah terkini per 9 September 2026.
Apa yang Sebenarnya Diumumkan oleh Amazon dan Qualcomm?
Menurut pengumuman resmi Qualcomm, Qualcomm dan Amazon akan berkolaborasi di berbagai generasi silikon kustom yang dirancang untuk pusat data AI berskala besar.
Perjanjian ini memiliki tiga komponen utama:
- Silikon kustom untuk inferensi AI: Qualcomm akan bekerja sama dengan Amazon pada chip yang digunakan untuk menjalankan model AI yang telah dilatih dan memberikan respons kepada pengguna.
- Konektivitas pusat data yang canggih: Perusahaan-perusahaan ini akan berkolaborasi pada solusi optik yang mencapai 1,6 terabit per detik, dengan generasi mendatang direncanakan.
- Otomatisasi desain elektronik: Qualcomm bermaksud untuk memperluas penggunaan infrastruktur AWS dan Amazon Bedrock untuk beban kerja desain chip, yang berpotensi memperpendek siklus pengembangan.
Ini penting karena memberikan Qualcomm pelanggan hyperscale untuk lebih dari satu generasi chip. Ini juga mencakup komputasi dan konektivitas, dua batasan paling penting di pusat data AI modern.
Namun, beberapa detail penting tidak diungkapkan:
- Qualcomm tidak memberikan angka pendapatan yang dijamin.
- Perusahaan-perusahaan tidak mengumumkan tanggal pengiriman atau volume produksi.
- Amazon tidak mengidentifikasi layanan AWS tertentu yang akan menggunakan silikon Qualcomm.
- Tidak ada tolok ukur kinerja yang diverifikasi secara independen yang dirilis.
- Pengumuman tersebut tidak menyatakan bahwa Qualcomm akan menggantikan GPU Nvidia atau akselerator Trainium milik Amazon.
Kesepakatan ini adalah validasi kemenangan desain yang besar, tetapi hasil finansialnya masih tergantung pada pesanan pembelian, jadwal penerapan, hasil, kinerja, dan adopsi pelanggan.
Memahami Waran Saham Qualcomm Amazon
Waran saham yang menyertainya adalah salah satu sinyal terkuat bahwa Amazon mengharapkan hubungan yang secara komersial berarti.
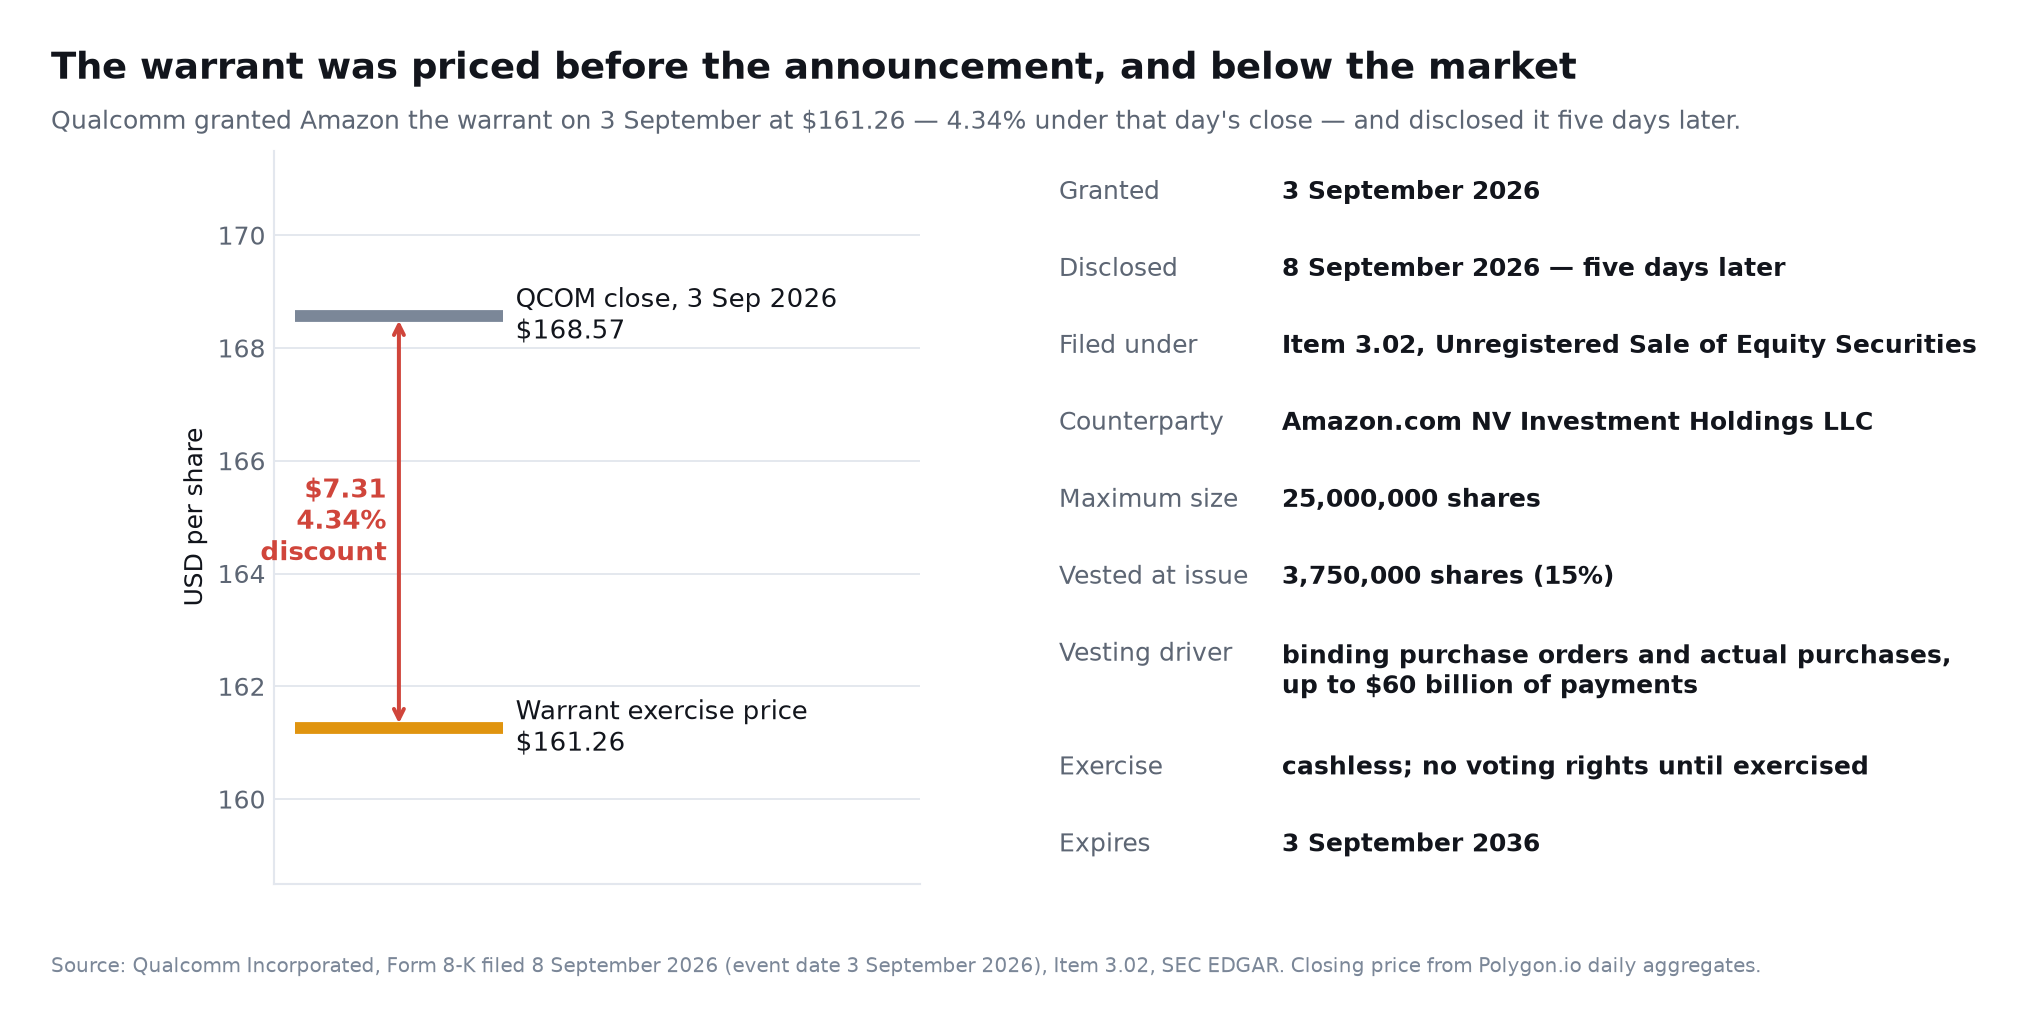
Menurut pengajuan SEC Qualcomm, Amazon menerima hak untuk mengakuisisi sebanyak 25 juta saham Qualcomm dengan harga pelaksanaan $161,26 per saham. Waran ini memungkinkan pelaksanaan tanpa uang tunai dan akan berakhir pada 3 September 2036.
Dua rincian dalam dokumen tersebut layak dicermati, karena keduanya tidak ada dalam siaran pers. Pertama, waran diberikan pada 3 September 2026 — lima hari sebelum kolaborasi diumumkan — dan harga penutupan Qualcomm hari itu adalah 168,57 USD, sehingga harga pelaksanaan 161,26 USD ditetapkan 4,34 persen di bawah harga pasar. Kedua, Qualcomm mengungkapkannya di bawah Butir 3.02, penjualan efek ekuitas yang tidak terdaftar, bukan sebagai perjanjian definitif yang material, dan pihak lawan dalam waran itu adalah Amazon.com NV Investment Holdings LLC, sebuah entitas investasi, bukan Amazon.com, Inc. sendiri. Waran tidak memberikan hak suara sampai dilaksanakan.
Saham tersebut akan diberikan dalam tranche yang terkait dengan:
- Pelaksanaan pengaturan komersial yang ditentukan.
- Penempatan pesanan pembelian yang mengikat.
- Pembelian aktual produk server Qualcomm, teknologi, sistem, dan layanan manufaktur.
- Pembayaran agregat yang dapat mencapai maksimum $60 miliar selama masa berlaku waran.
Pengajuan SEC menyebutkan 3,75 juta saham diberikan pada saat penerbitan berdasarkan komitmen pembelian awal.
| Masa berlaku waran | Detail | Implikasi investasi |
|---|---|---|
| Saham maksimum | 25 juta | Potensi dilusi jika sepenuhnya diberikan dan dilaksanakan |
| Harga pelaksanaan | $161,26 | Memberikan eksposur jangka panjang bagi Amazon terhadap upside QCOM |
| Tanggal kedaluwarsa | 3 September 2036 | Mendukung hubungan yang berpotensi berlangsung selama satu dekade |
| Pemberian awal | 3,75 juta saham | Menunjukkan komitmen awal sudah ada |
| Ambang pembayaran maksimum | Hingga $60 miliar | Bukan nilai kontrak yang dijamin |
| Mekanisme pemberian | Pesanan, pembelian, dan tonggak komersial | Menyelaraskan manfaat ekuitas Amazon dengan pendapatan Qualcomm |
Deskripsi yang sering diulang tentang ini sebagai "saham senilai $4 miliar" perlu konteks. Mengalikan 25 juta saham dengan harga pelaksanaan $161,26 menghasilkan sekitar $4,03 miliar, tetapi itu adalah nilai total harga pelaksanaan—bukan pembayaran langsung dari Amazon atau keuntungan ekonomi yang dijamin.
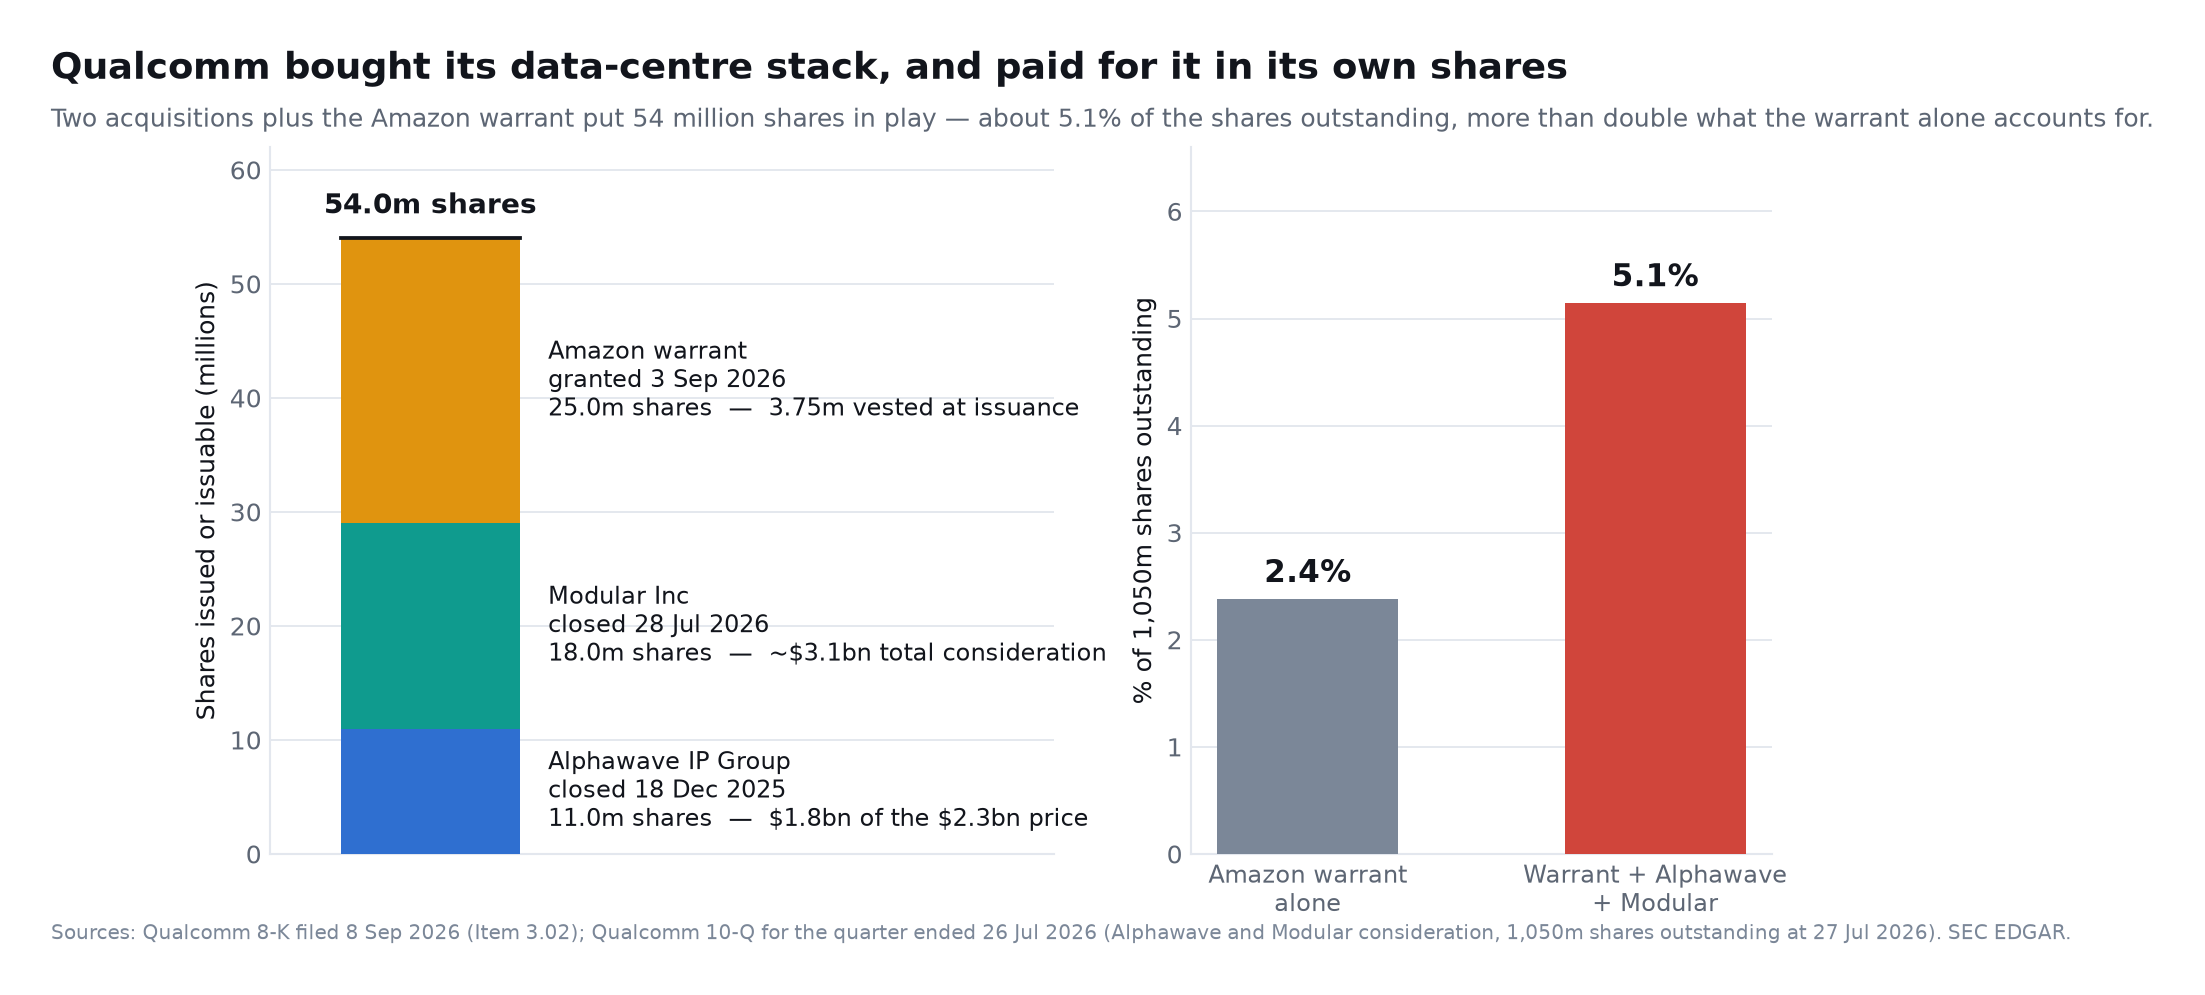
Potensi dilusi juga penting, dan cara penyajian yang lazim meremehkannya. Qualcomm melaporkan 1.050 juta saham beredar per 27 Juli 2026 dalam laporan kuartal ketiga tahun fiskalnya, sehingga 25 juta saham waran setara dengan sekitar 2,4 persen dari perusahaan, bukan 2,3 persen yang tersirat dari jumlah saham tahun sebelumnya. Namun waran bukan satu-satunya ekuitas yang diterbitkan Qualcomm untuk membangun bisnis ini, dan bagian berikut menghimpun semuanya di satu tempat.
Apa yang Dibeli Qualcomm untuk Sampai ke Pengumuman Ini
Waran Amazon hanyalah bagian yang terlihat dari tagihan ekuitas yang jauh lebih besar. Dibaca bersama dokumen 8-K tentang waran itu, laporan kuartal ketiga tahun fiskal Qualcomm memperlihatkan bahwa perusahaan menyusun perangkat teknologi pusat datanya melalui dua akuisisi dalam sembilan bulan sebelumnya, dan membayar keduanya sebagian besar dengan sahamnya sendiri.
Alphawave IP Group plc rampung pada 18 Desember 2025 senilai sekitar 2,3 miliar USD: kira-kira 1,8 miliar USD berupa ekuitas — sekitar 11 juta saham, termasuk 4 juta Saham yang Dapat Ditukar dari anak usaha di Kanada yang dicatat pada nilai wajar 746 juta USD, ditambah 301 juta USD tunai. Qualcomm menggambarkan perusahaan itu sebagai bisnis konektivitas berkabel berkecepatan tinggi, dibeli untuk "semakin mempercepat, dan menyediakan aset kunci bagi, ekspansi kami ke pusat data".
Modular Inc rampung pada 28 Juli 2026 senilai sekitar 3,1 miliar USD, dengan 18 juta saham diterbitkan. Sekitar 4 juta di antaranya, dicatat pada nilai wajar kira-kira 700 juta USD, diberikan kepada para eksekutif Modular dengan syarat masa kerja empat tahun — dengan kata lain paket retensi, bukan imbalan pembelian. Modular adalah perusahaan kompilator dan runtime kecerdasan buatan yang teknologinya menopang jawaban perangkat lunak terhadap CUDA, yang menjadi inti skenario pesimistis Qualcomm. Dalam sembilan bulan yang sama, Qualcomm mengakuisisi tujuh bisnis lain senilai total 1,1 miliar USD.
| Transaksi | Rampung | Imbalan | Saham diterbitkan atau dapat diterbitkan |
|---|---|---|---|
| Alphawave IP Group plc | 18 Desember 2025 | ~2,3 miliar USD (1,8 miliar ekuitas, 301 juta tunai) | ~11 juta |
| Modular Inc | 28 Juli 2026 | ~3,1 miliar USD | ~18 juta |
| Waran Amazon | Diberikan 3 September 2026 | Terpenuhi atas pesanan dan pembayaran hingga 60 miliar USD | hingga 25 juta |
| Total | ~54 juta |
Terhadap 1.050 juta saham beredar, 54 juta saham itu setara sekitar 5,1 persen dari perusahaan — lebih dari dua kali angka yang dihasilkan bila hanya melihat warannya saja.
Konektivitas yang Dijual Qualcomm kepada Amazon Adalah Konektivitas yang Dibelinya
Urutannya lebih penting daripada jumlahnya. Pengumuman Qualcomm pada September menyatakan bahwa kolaborasi itu "akan memanfaatkan teknologi SerDes dan DSP optik canggih milik Qualcomm Technologies" — dan SerDes serta DSP optik justru merupakan aset yang dibawa Alphawave sembilan bulan sebelumnya, dalam transaksi yang Qualcomm sendiri benarkan sebagai penyedia "aset kunci bagi ekspansi kami ke pusat data".
Itu cara yang masuk akal untuk memasuki sebuah pasar, dan lebih cepat daripada membangun kemampuannya sendiri. Tetapi hal itu mengubah apa yang dibuktikan pengumuman Amazon. Pengumuman itu menegaskan bahwa sebuah penyedia awan raksasa akan membeli teknologi yang baru saja diakuisisi, yang dipadukan ke dalam produk yang belum dikirim dalam jumlah besar — bukan menegaskan bahwa Qualcomm telah membangun keunggulan internal yang bertahan lama dalam silikon pusat data. Risiko rekayasa yang biasanya berada sebelum sebuah kemenangan desain di sini bergeser ke sesudahnya.
Mengapa Qualcomm Masuk ke Pusat Data AI Sekarang
Qualcomm membangun reputasinya dalam komunikasi nirkabel, prosesor smartphone, modem, dan desain sistem-on-chip yang efisien daya. Kekuatan-kekuatan tersebut semakin relevan untuk infrastruktur AI karena ekonomi inferensi bergantung pada lebih dari sekadar kinerja komputasi mentah.
Operator AI peduli tentang:
- Token yang dihasilkan per watt.
- Token yang dihasilkan per dolar.
- Bandwidth dan kapasitas memori.
- Latensi untuk aplikasi interaktif.
- Kepadatan rak.
- Persyaratan pendinginan.
- Jaringan dan bandwidth optik.
- Portabilitas perangkat lunak.
- Total biaya kepemilikan selama beberapa tahun.
Qualcomm percaya bahwa pengalamannya dalam merancang chip mobile berkinerja tinggi di bawah batasan daya yang ketat dapat diterapkan ke pusat data. Sistem-on-chip smartphone harus mengintegrasikan komputasi, memori, konektivitas, dan akselerasi AI sambil beroperasi dalam batas daya yang sangat kecil. Rak pusat data beroperasi pada skala yang jauh lebih besar, tetapi efisiensi daya tetap menjadi kendala ekonomi yang kritis.
Pada hari investor bulan Juni 2026, Qualcomm memperkenalkan portofolio pusat data Dragonfly dan menetapkan peta jalan akselerator tahunan:
| Produk | Tujuan utama | Posisi yang diharapkan |
|---|---|---|
| Dragonfly AI200 | Akselerator inferensi AI | Generasi utama pertama dalam peta jalan baru |
| Dragonfly AI250 | Inferensi generasi berikutnya | Kinerja lebih tinggi dan ekonomi token yang lebih baik |
| Dragonfly AI300 | Platform inferensi masa depan | Kelanjutan peta jalan dengan ritme tahunan |
| Dragonfly C1000 | CPU pusat data | AI agen, pemrosesan host, dan komputasi umum |
| Qualcomm HBC | Teknologi komputasi bandwidth tinggi | Mengatasi kemacetan memori |
| DSP Optik dan SerDes | Konektivitas rak dan kluster | Pergerakan data kecepatan tinggi |
| Silikon kustom | Desain spesifik hyperscaler | Beban kerja pelanggan yang dioptimalkan |
Peta jalan resmi Dragonfly memaparkan prosesor C1000, akselerator AI300, dan teknologi memori bernama High Bandwidth Compute yang menurut Qualcomm menurunkan energi yang dipakai per token, dengan irama rilis tahunan. Siaran itu juga menyebut perjanjian multitahun dengan perusahaan kecerdasan buatan dan pusat data terkemuka serta dukungan ekosistem dari lebih dari 35 pemimpin industri. Angka kinerja terperinci untuk komponen ini berasal dari vendor, dan investor sebaiknya menyikapinya dengan hati-hati sampai sistem independen diukur.
Mengapa Inferensi AI Adalah Medan Pertempuran Kunci
Pelatihan menciptakan model. Inferensi menjalankan model itu setiap kali seseorang, aplikasi, atau agen AI mengajukan permintaan.
Beban kerja pelatihan sangat besar tetapi episodik. Inferensi menjadi terus menerus setelah aplikasi memasuki produksi. AI agenik dapat meningkatkan kebutuhan lebih lanjut karena satu permintaan pengguna dapat memicu perencanaan, pencarian, penggunaan alat, eksekusi kode, verifikasi, dan beberapa panggilan model.
Ini menciptakan permintaan yang berpotensi besar untuk chip inferensi khusus.
Qualcomm tidak perlu mengalahkan Nvidia di setiap tolok ukur pelatihan. Mereka dapat membangun bisnis yang berharga dengan memenangkan beban kerja inferensi yang terpilih dan dapat diprediksi di mana pelanggan memprioritaskan biaya dan efisiensi daya di atas fleksibilitas maksimum.
Contoh termasuk:
- Respons chatbot volume tinggi.
- Sistem rekomendasi.
- Peringkat dan pengambilan pencarian.
- Agen AI perusahaan.
- Layanan suara dan terjemahan.
- Inferensi visi komputer.
- Asisten kode.
- Generasi yang ditingkatkan pengambilan.
- Model bahasa kecil dan menengah.
- Beban kerja cloud pihak pertama yang didedikasikan.
Silikon yang disesuaikan sangat menarik bagi AWS karena Amazon mengendalikan layanan cloud, lapisan perangkat lunak, desain pusat data, dan penjadwalan beban kerja. Mereka dapat mengoptimalkan perangkat keras di sekitar pola internal volume tinggi daripada mendukung setiap aplikasi eksternal yang mungkin.
Peluang realistis Qualcomm bukan untuk menduplikasi seluruh platform Nvidia. Melainkan untuk membuat beban kerja inferensi AI yang terpilih menjadi jauh lebih murah untuk dioperasikan.
Apakah Qualcomm Ancaman Serius Berikutnya bagi Nvidia?
Qualcomm kini merupakan peserta yang kredibel, tetapi belum menjadi ancaman sebanding bagi Nvidia.
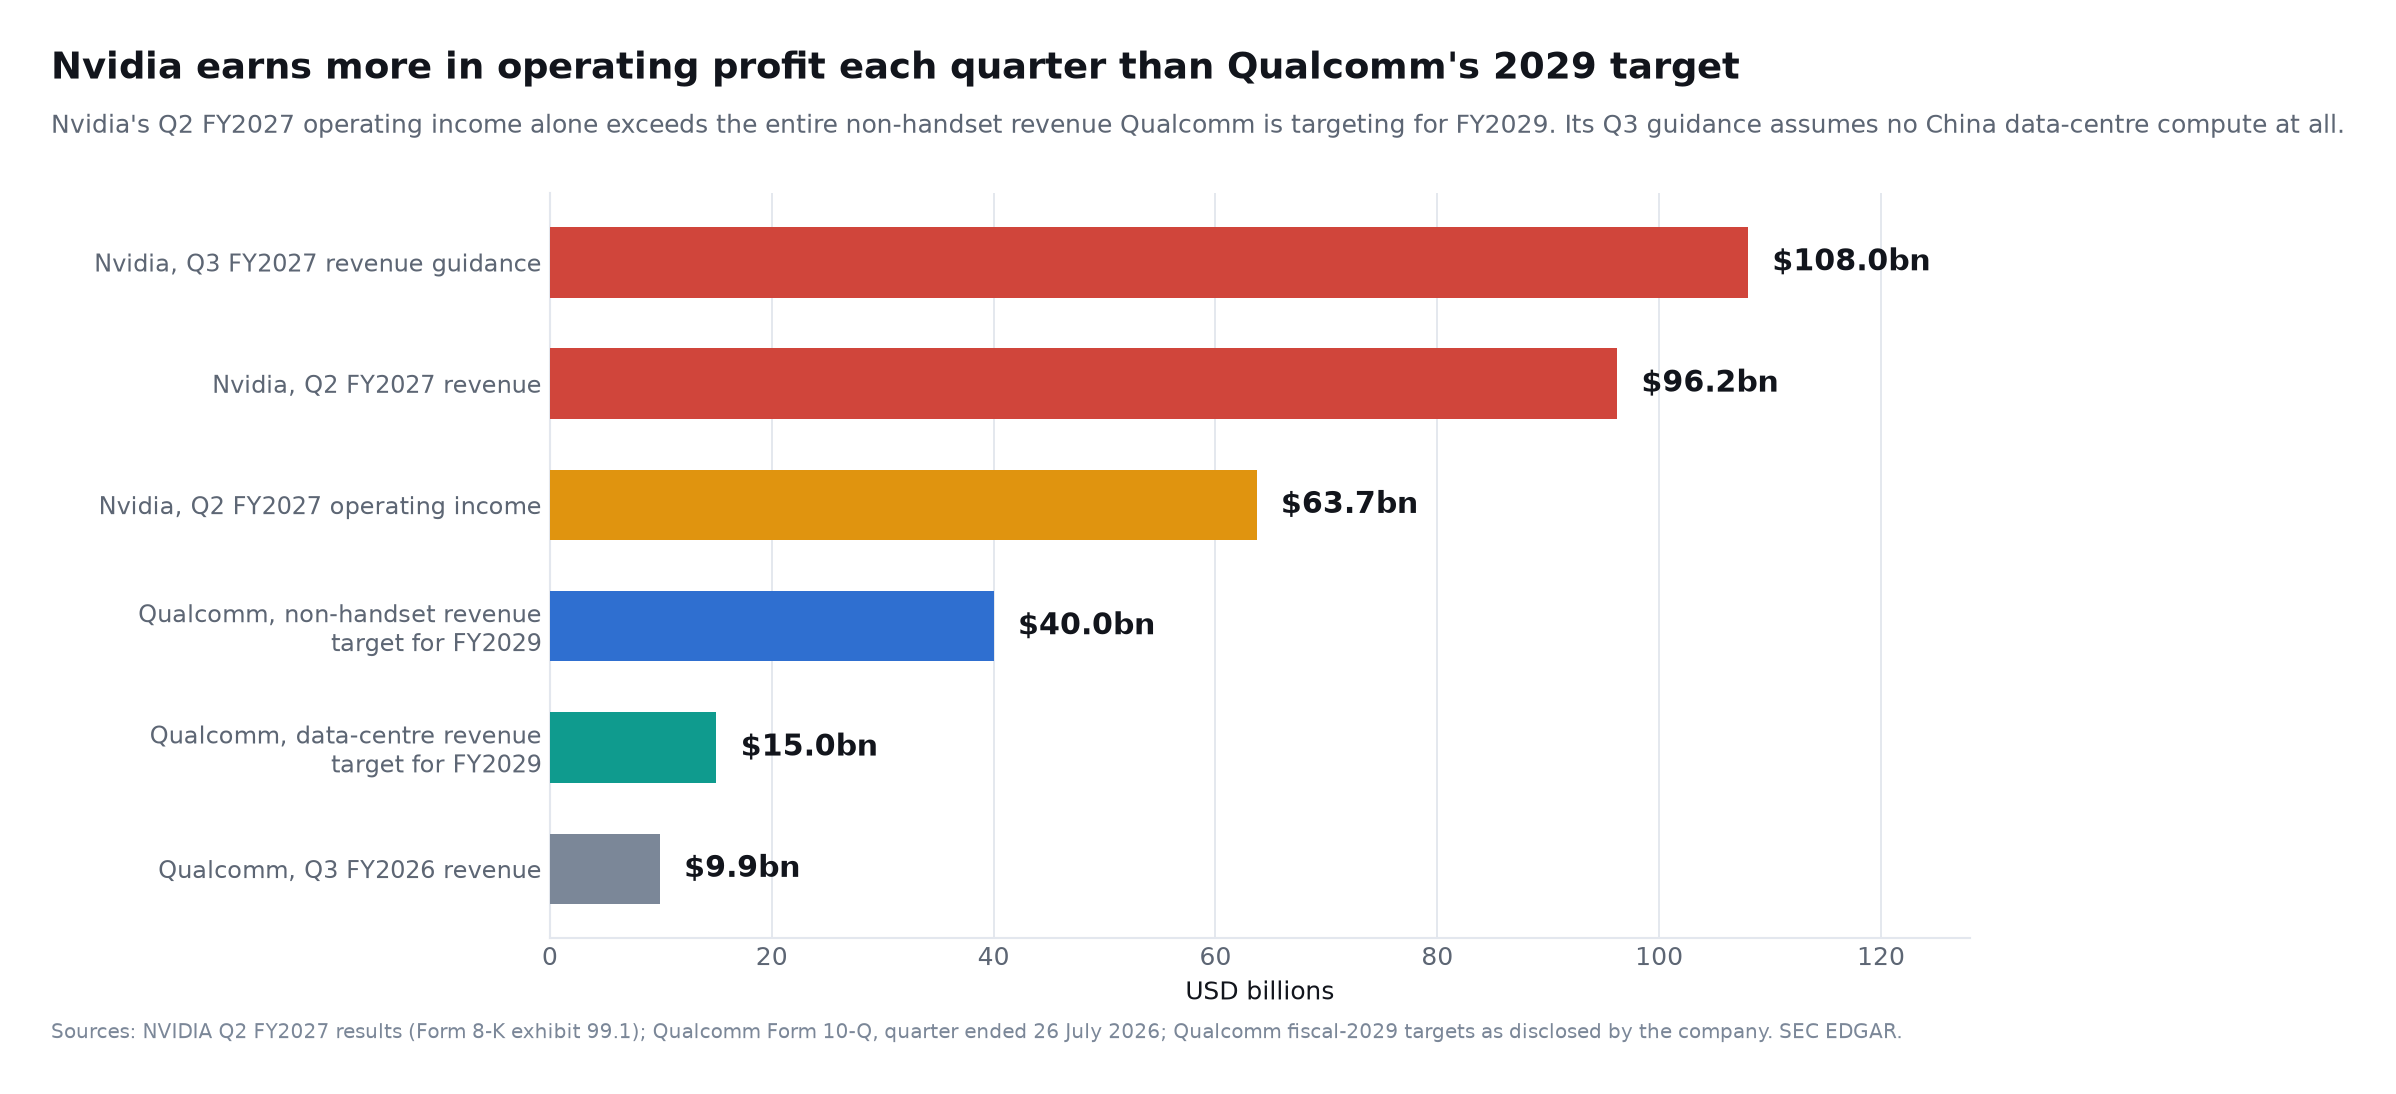
Nvidia melaporkan pendapatan 96,2 miliar USD pada kuartal kedua tahun fiskal 2027, termasuk 89,0 miliar USD dari pusat data. Pendapatan pusat data naik 117 persen secara tahunan, marjin kotor konsolidasi mencapai 75,0 persen, dan laba operasi pada kuartal itu sebesar 63,7 miliar USD. Nvidia memandu ke 108,0 miliar USD pendapatan pada kuartal ketiganya, plus atau minus 2 persen, dan menyatakan angka itu mengasumsikan tidak ada sama sekali pendapatan komputasi pusat data dari Tiongkok. Lihat hasil kuartal kedua tahun fiskal 2027 Nvidia, yang diajukan ke SEC pada 26 Agustus 2026.
Angka-angka itu layak disandingkan dengan target Qualcomm, bukan dengan pendapatannya saat ini. Laba operasi Nvidia dalam satu kuartal saja (63,7 miliar USD) melampaui seluruh 40 miliar USD pendapatan di luar ponsel yang ditargetkan Qualcomm untuk tahun fiskal 2029, dan panduan pendapatan kuartal ketiganya saja kira-kira dua setengah kali pendapatan Qualcomm selama dua belas bulan terakhir. Ini bukan jurang yang bisa ditutup oleh satu kemenangan desain.
Seluruh pendapatan kuartal ketiga fiskal 2026 Qualcomm adalah $9,9 miliar. Bahkan target pusat data fiskal 2029 yang ambisius sebesar lebih dari $15 miliar hanya akan setara dengan sebagian kecil dari pendapatan pusat data kuartalan Nvidia saat ini.
| Faktor kompetitif | Qualcomm | Nvidia |
|---|---|---|
| Posisi AI inti | Penyedia inferensi dan silikon kustom yang muncul | Platform komputasi terakselerasi tumpukan penuh yang dominan |
| Skala pusat data | Peningkatan komersial awal | Puluhan miliar dolar per kuartal |
| Kekuatan utama | Komputasi dan konektivitas yang efisien energi | Kinerja, perangkat lunak, jaringan, dan skala |
| Ekosistem perangkat lunak | Sedang berkembang setelah akuisisi Modular | Ekosistem CUDA dan CUDA-X yang matang |
| Kemampuan pelatihan | Belum terbukti pada tingkat Nvidia | Platform model perbatasan terdepan di industri |
| Strategi inferensi | Khusus, efisien, dan disesuaikan | Platform luas yang mencakup hampir semua beban kerja AI |
| Pemanfaatan Hyperscaler | Amazon dan keterlibatan multi-generasi lainnya | Hubungan mendalam di seluruh cloud utama |
| Risiko utama | Eksekusi dan adopsi ekosistem | Silikon kustom dan konsentrasi pelanggan |
Kata ancaman juga perlu didefinisikan. Qualcomm tidak perlu menyebabkan penurunan pendapatan Nvidia untuk menjadi ancaman kompetitif. Ia dapat memberikan tekanan pada Nvidia dengan beberapa cara yang lebih sempit:
- Menangkap beban kerja inferensi tambahan.
- Memberikan kekuatan tawar kepada AWS atas harga GPU.
- Mengurangi pangsa Nvidia dalam pengeluaran modal cloud di masa depan.
- Bersaing dalam kasus penggunaan berdaya rendah dan intensif memori.
- Menyediakan silikon kustom yang tidak pernah tersedia untuk Nvidia.
- Menantang Nvidia dalam konektivitas optik atau pemrosesan host.
Pengeluaran infrastruktur AI berkembang begitu cepat sehingga Qualcomm dan Nvidia keduanya dapat tumbuh. Masalah kompetitif adalah distribusi keuntungan industri di masa depan, bukan transfer nol-sum dari pendapatan yang ada.
Amazon Masih Membuat Komitmen Besar kepada Nvidia
Alasan yang paling jelas untuk tidak melebih-lebihkan pengumuman Qualcomm adalah ekspansi simultan Amazon dengan Nvidia.
Pada 26 Agustus 2026, AWS mengumumkan rencana untuk menerapkan dua juta Nvidia Blackwell Ultra, Rubin, dan Rubin Ultra GPU tambahan selama 2027 dan 2028. Ini mengikuti rencana sebelumnya untuk menambahkan lebih dari satu juta GPU Nvidia mulai tahun 2026.
Kolaborasi AWS-Nvidia yang diperluas juga mencakup:
- Infrastruktur CPU Nvidia Vera di AWS.
- NVLink Fusion dan memori bandwidth tinggi Nvidia.
- Teknologi jaringan Nvidia.
- Rencana penerapan infrastruktur AI 100.000-GPU untuk pemerintah AS.
- Model Nemotron melalui Bedrock dan SageMaker.
- Analitik yang dipercepat GPU dan pengindeksan vektor.
- Platform AI fisik Nvidia untuk Amazon Robotics.
Itu bukan perilaku pelanggan yang bersiap untuk meninggalkan Nvidia. Amazon sedang membangun portofolio arsitektur komputasi karena tidak ada chip tunggal yang dapat secara ekonomis melayani setiap beban kerja.
Hierarki chip yang mungkin dimiliki Amazon
- GPU Nvidia: Fleksibilitas maksimum, pelatihan, inferensi canggih, robotika, dan beban kerja yang bergantung pada CUDA.
- AWS Trainium: Ekonomi pelatihan dan inferensi yang dikendalikan Amazon untuk pelanggan besar.
- AWS Graviton: Beban kerja agen yang umum dan intensif CPU.
- Silicon kustom Qualcomm: Inferensi khusus, komponen server, dan konektivitas.
- Silicon pedagang lainnya: CPU tambahan, akselerator, komponen jaringan, dan penyimpanan.
Kesepakatan chip AI Amazon Qualcomm dengan demikian memvalidasi komputasi heterogen, bukan supremasi Qualcomm.
Mengapa Amazon Ingin Mitra Chip AI Lain
Motivasi Amazon bersifat strategis serta teknis.
AWS menghasilkan $42,2 miliar pendapatan pada kuartal kedua tahun 2026, naik 37% tahun ke tahun, sementara pendapatan operasional AWS mencapai $16,6 miliar. Amazon mengatakan bahwa bisnis AI dan chipnya masing-masing telah melampaui laju pendapatan tahunan sebesar $25 miliar. Angka-angka ini muncul dalam hasil Q2 2026 Amazon.
Permintaan yang cepat memaksa Amazon berbelanja besar. Selama dua belas bulan terakhir, arus kas operasi naik 33 persen menjadi 161,4 miliar USD, namun arus kas bebas justru keluar sebesar 7,6 miliar USD, karena pembelian aset tetap bertambah 66,1 miliar USD secara tahunan. Dengan kata lain, Amazon kini mengubah hampir seluruh arus kas operasi yang memecahkan rekor, bahkan lebih, menjadi infrastruktur — persoalan belanja yang kami telaah dalam Laba Amazon Kuartal II 2026: Bisakah Pertumbuhan AWS Membenarkan Belanja AI 200 Miliar?.
Chip kustom yang sukses dapat meningkatkan ekonomi Amazon dalam beberapa cara:
- Biaya akuisisi perangkat keras yang lebih rendah.
- Mengurangi biaya daya dan pendinginan.
- Meningkatkan pemanfaatan rak.
- Mengoptimalkan chip untuk perangkat lunak AWS dan beban kerja internal.
- Mengurangi ketergantungan pada satu pemasok.
- Melindungi margin kotor AWS seiring dengan berkembangnya penggunaan AI.
- Menciptakan produk EC2 yang berbeda.
- Memperkuat daya tawar dalam negosiasi dengan vendor semikonduktor.
Tujuan bisnis Amazon bukan untuk memilih pemenang chip permanen. Tujuannya adalah untuk memberikan kombinasi terbaik dari kinerja, ketersediaan, dan harga sambil mempertahankan kontrol atas ekonomi infrastrukturnya.
Pemain Lama yang Harus Digeser Qualcomm Adalah Amazon, Bukan Nvidia
Pertanyaan pada judul artikel ini — apakah Qualcomm merupakan ancaman bagi Nvidia — adalah perbandingan yang keliru untuk kesepakatan yang sebenarnya diumumkan. Qualcomm tidak diundang ke AWS untuk menggantikan GPU yang dibeli Amazon. Ia diundang ke bagian AWS yang selama ini dipasok Amazon sendiri.
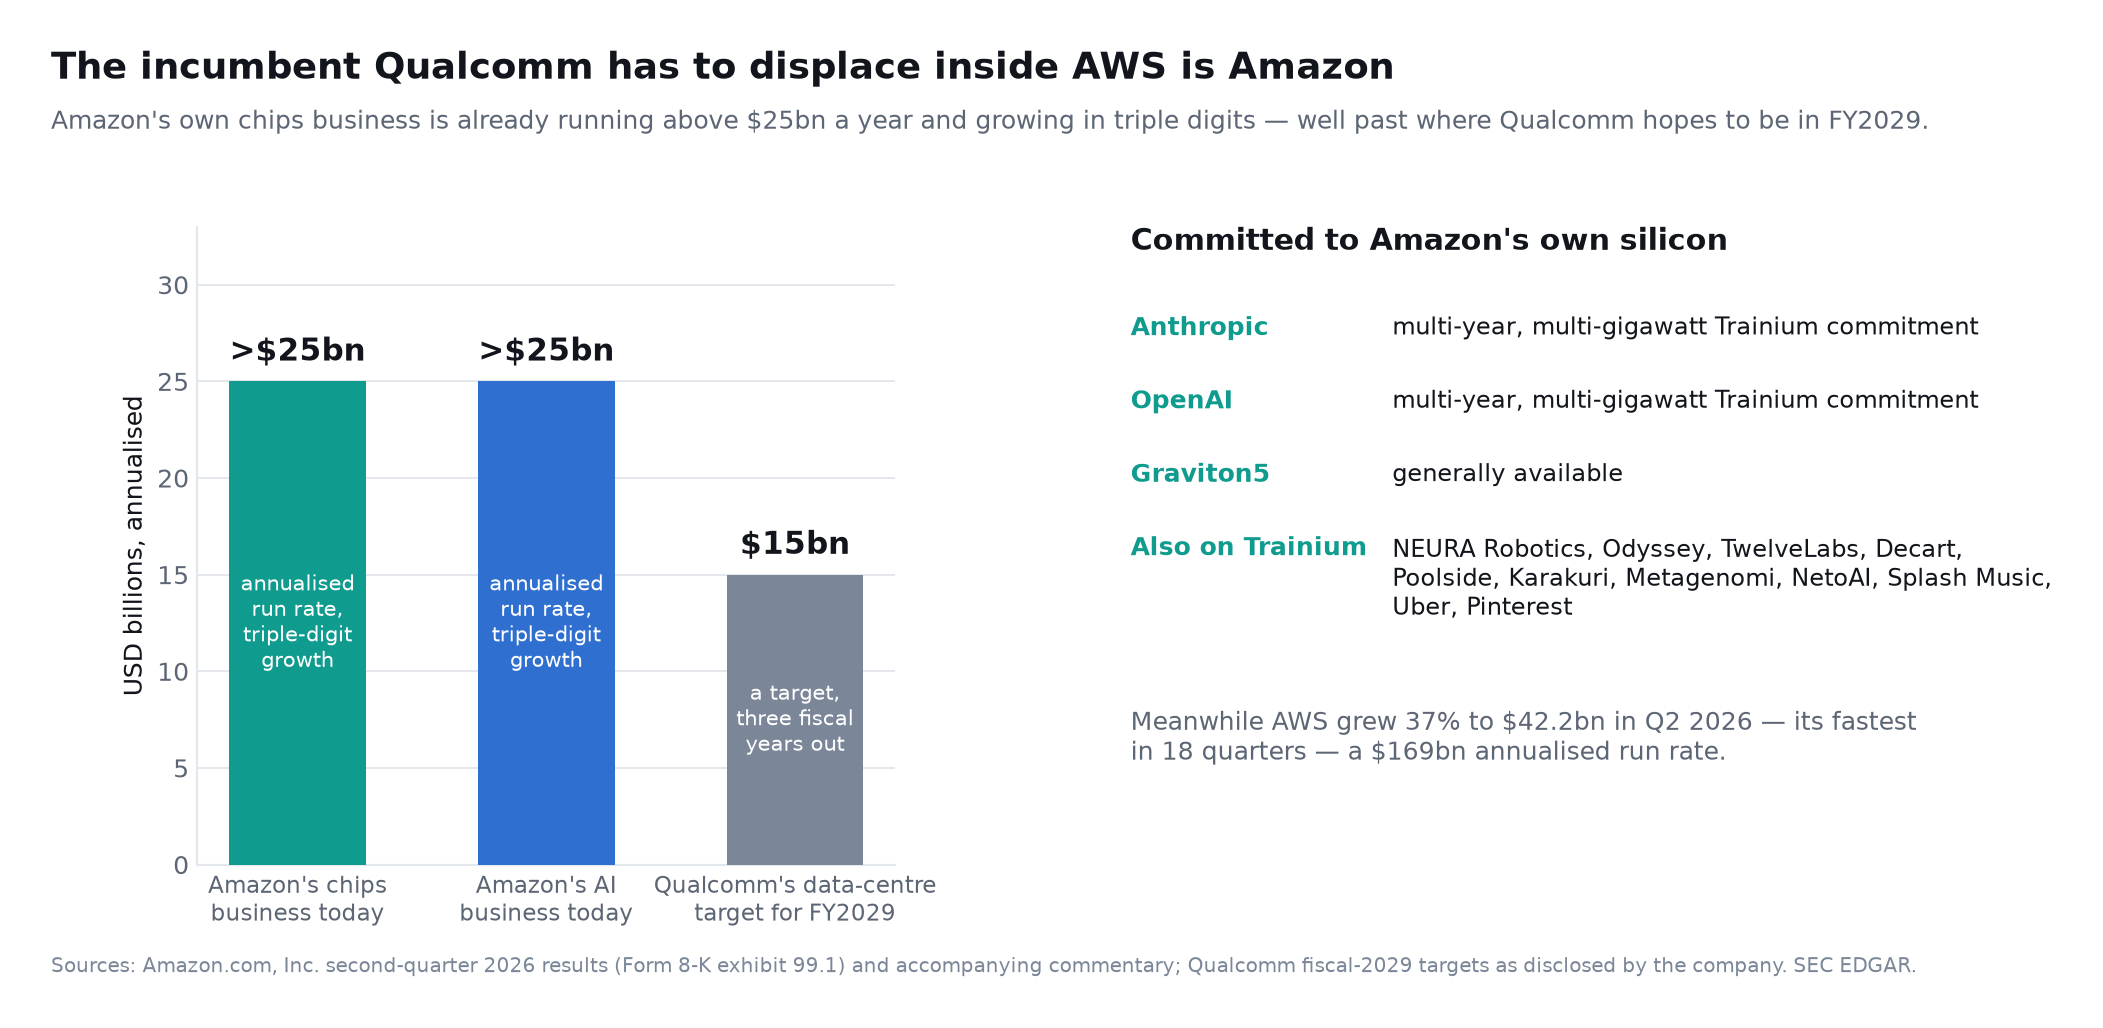
Menurut pengungkapan Amazon untuk kuartal kedua 2026, bisnis cip perusahaan berjalan di atas laju tahunan 25 miliar USD, dan bisnis kecerdasan buatannya berjalan di atas laju tahunan 25 miliar USD, keduanya tumbuh tiga digit. Amazon menyebut nama pelanggannya: Anthropic dan OpenAI masing-masing membuat komitmen multitahun berskala multi-gigawatt untuk Trainium, bersama NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber, dan Pinterest. Graviton5 sudah tersedia umum.
Bandingkan dengan ambisi yang dinyatakan Qualcomm: lebih dari 15 miliar USD pendapatan pusat data pada tahun fiskal 2029. Bisnis silikon internal Amazon sudah melewati laju tahunan itu sebelum kolaborasi dengan Qualcomm diumumkan, dan melakukannya sambil tumbuh tiga digit.
Hal ini menempatkan ulang baik peluang maupun risikonya:
- Irisan yang dapat digarap lebih sempit daripada yang disiratkan judul berita. Pilihan pertama Amazon untuk inferensi internal bervolume tinggi adalah Trainium, yang dimilikinya sepenuhnya dan dapat dijadwalkan terhadap kapasitasnya sendiri. Qualcomm bersaing untuk apa yang tidak tercakup Trainium secara ekonomis.
- Pelanggannya sekaligus pesaingnya. AWS merancang akselerator, prosesor, silikon jaringan, dan pengalih beban hipervisornya sendiri. Setiap komponen Qualcomm yang berhasil di dalam AWS mengajari Amazon cara membuat yang berikutnya.
- Namun kuenya memang sangat besar. AWS tumbuh 37 persen menjadi 42,2 miliar USD pada kuartal kedua 2026 — pertumbuhan tercepat dalam delapan belas kuartal — setara laju tahunan 169 miliar USD, dengan laba operasi segmen 16,6 miliar USD dibandingkan 10,2 miliar setahun sebelumnya. Bahkan pangsa kecil yang bertahan lama atas silikon di baliknya akan berarti bagi Qualcomm.
Dari sini mengalir pembacaan yang tepat atas waran itu. Amazon tidak membayar 4 miliar USD kepada Qualcomm; ia memberi dirinya sendiri opsi untuk ikut menikmati kenaikan Qualcomm jika dan hanya jika Amazon sendiri yang menempatkan pesanan. Amazon menuliskan sendiri opsi beli atas keputusan pembeliannya sendiri, pada harga pelaksanaan di bawah pasar, tanpa kewajiban apa pun. Itu struktur yang luar biasa menguntungkan bagi pembeli, dan sebaiknya dipahami demikian sebelum dibaca sebagai suara kepercayaan.
Kasus Bull untuk Saham QCOM
Kesepakatan Amazon memperkuat kasus bull QCOM dalam lima cara penting.
1. Ini memvalidasi teknologi pusat data Qualcomm
Peta jalan PowerPoint tidak menjamin adopsi pelanggan. Komitmen pembelian awal Amazon dan struktur multi-generasi memberikan validasi pihak ketiga yang berarti.
Sebuah hyperscaler seperti AWS memberlakukan persyaratan yang ketat untuk keandalan, kontinuitas pasokan, integrasi perangkat lunak, dan total biaya kepemilikan. Lulus evaluasi teknis dan komersial Amazon meningkatkan kredibilitas rencana pusat data Qualcomm yang lebih luas.
2. Ini menciptakan jalur di luar smartphone
Qualcomm telah lama menghadapi kekhawatiran tentang kematangan pasar handset, paparan China, dan pengembangan teknologi modem internal Apple. Pendapatan pusat data dapat mendiversifikasi perusahaan ke pasar yang tumbuh lebih cepat dengan peluang konten yang lebih besar.
Target fiskal Qualcomm untuk 2029 mencakup:
- Lebih dari $15 miliar dalam pendapatan pusat data.
- $40 miliar dalam total pendapatan non-handset.
- $10 miliar dalam pendapatan otomotif.
- Lebih dari $14 miliar dalam pendapatan IoT.
- Pendapatan non-GAAP di atas $18 per saham.
Ini adalah target manajemen, bukan jaminan. Namun, Amazon membuat target pusat data lebih mungkin daripada sebelumnya sebelum pengumuman.
3. Silikon kustom dapat menghasilkan pendapatan yang tahan lama
Produk server yang sukses biasanya melibatkan siklus desain dan kualifikasi yang panjang. Setelah diterapkan secara besar-besaran, penggantian menjadi sulit karena perangkat keras terhubung dengan kompilator, tata letak pusat data, jaringan, dan perangkat lunak operasi.
Bahasa multi-generasi menunjukkan bahwa Qualcomm dapat berpartisipasi di seluruh siklus peningkatan AWS yang berulang daripada melakukan penjualan sekali saja.
4. Konektivitas optik memperluas peluang Qualcomm
Kumpulan AI memerlukan jumlah data yang sangat besar untuk dipindahkan antara prosesor, memori, rak, dan gedung. Seiring dengan pertumbuhan ukuran model dan lalu lintas inferensi, konektivitas dapat menjadi sama pentingnya dengan akselerator itu sendiri.
Pekerjaan Qualcomm pada solusi optik 1.6T memberinya kesempatan untuk menjual teknologi bernilai tinggi tambahan di sekitar platform komputasi. Itu dapat memperluas konten per penerapan dan meningkatkan daya tarik pelanggan.
5. Valuasi QCOM tetap jauh di bawah nilai pasar Nvidia
QCOM ditutup pada 174,09 USD pada 8 September 2026 — hari pengumuman — dan pada 176,40 USD pada 9 September, sehingga kapitalisasi pasarnya mendekati 185 miliar USD atas 1.050 juta saham beredar. Nvidia ditutup pada 225,73 dan 223,67 USD pada dua hari yang sama, dengan kapitalisasi pasar sekitar 5,4 triliun USD, menurut data pasar QCOM dan data pasar NVDA pada periode yang sama.
Pasar tidak mengharuskan Qualcomm untuk menyamai Nvidia agar QCOM menghasilkan pengembalian yang menarik. Bisnis pusat data senilai $15 miliar yang kredibel dapat secara material mengubah campuran pertumbuhan dan kelipatan valuasi Qualcomm.
Bagaimana Pasar Sebenarnya Menghargai Pengumuman Itu
Reaksinya kerap diberitakan sebagai lonjakan sederhana. Catatan perdagangan sepanjang hari lebih informatif daripada judul beritanya.
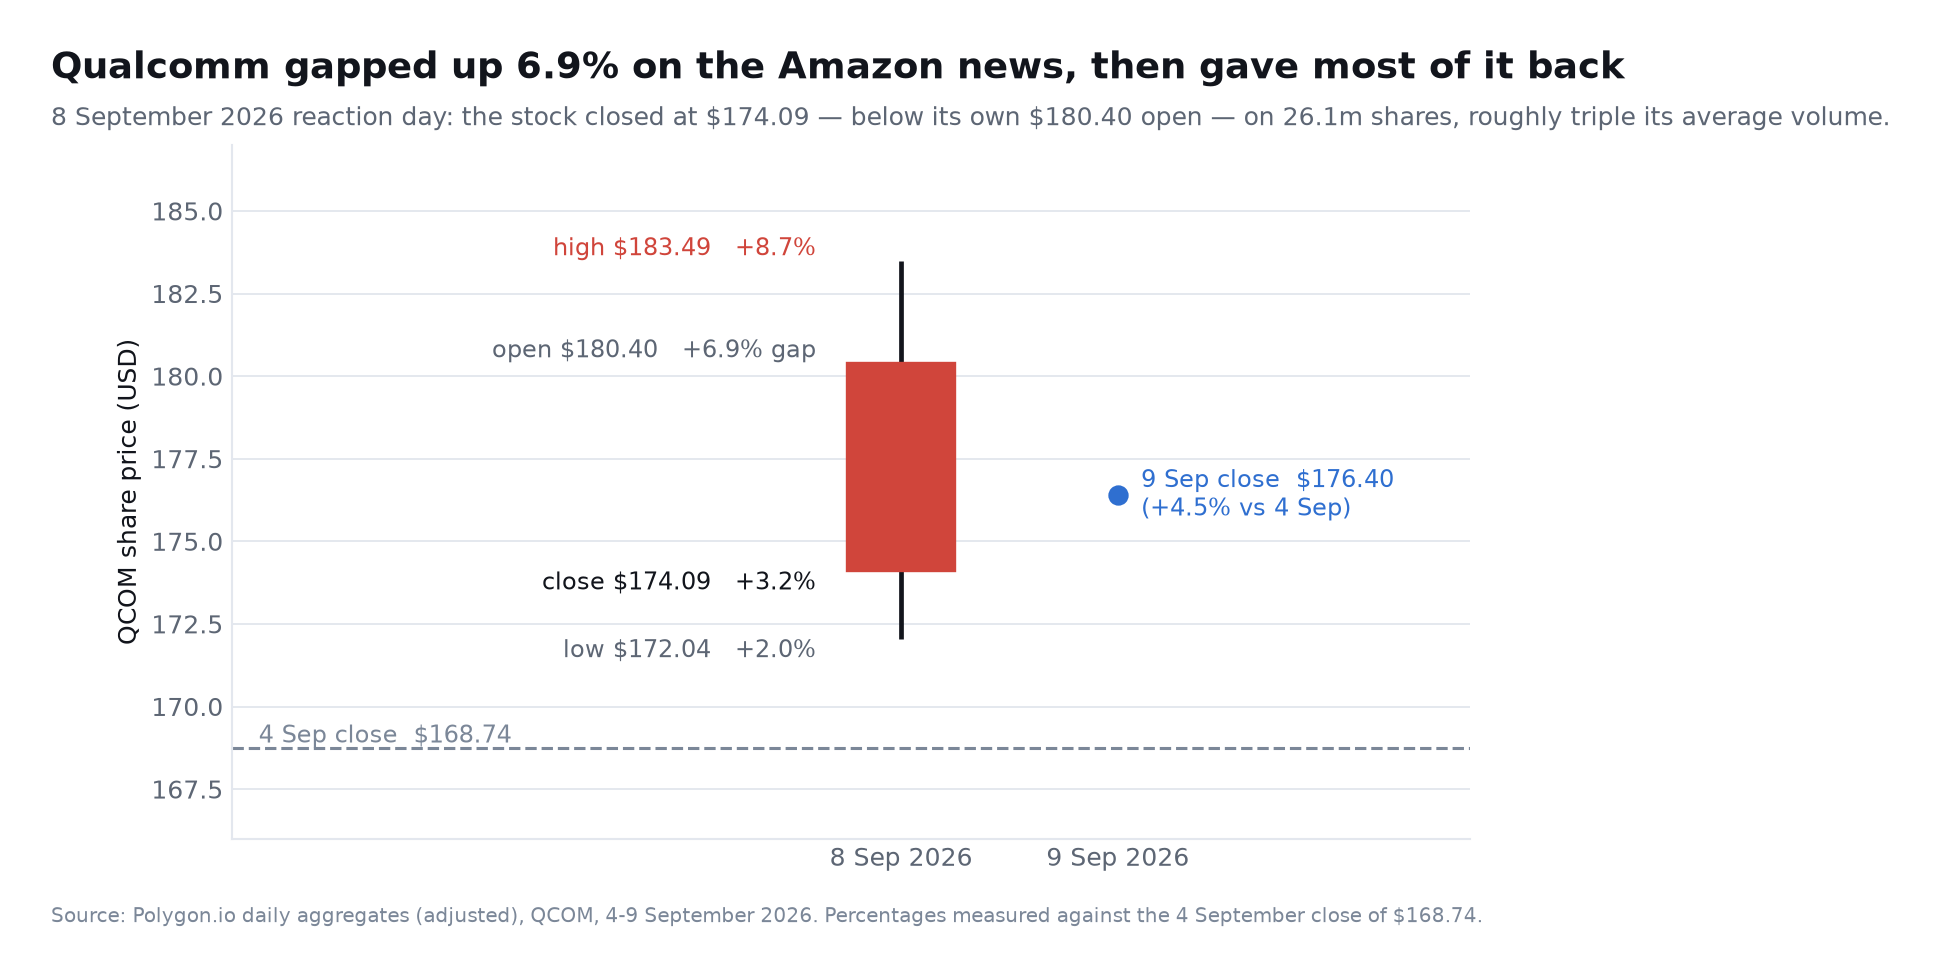
Qualcomm ditutup pada 168,74 USD pada 4 September, sesi terakhir sebelum pengumuman. Pada 8 September saham itu dibuka pada 180,40 USD — melompat 6,9 persen —, sempat menyentuh 183,49 USD (+8,7 persen), turun hingga 172,04 USD, dan ditutup pada 174,09 USD, naik 3,2 persen, dengan 26,1 juta saham diperdagangkan. Saham itu mengakhiri hari di bawah harga pembukaannya sendiri: setiap pembeli yang bertindak atas judul berita pada pembukaan mengakhiri sesi dalam kerugian. Pada 9 September ditutup pada 176,40 USD.
Pola itu — melompat, memudar, pulih sebagian — adalah yang dilakukan pasar ketika menyetujui bahwa sebuah pengumuman memang nyata secara strategis tetapi belum dapat mengukur pendapatannya. Pola itu selaras dengan dokumennya sendiri, yang mengungkapkan tonggak dan batas atas tetapi tanpa buku pesanan.
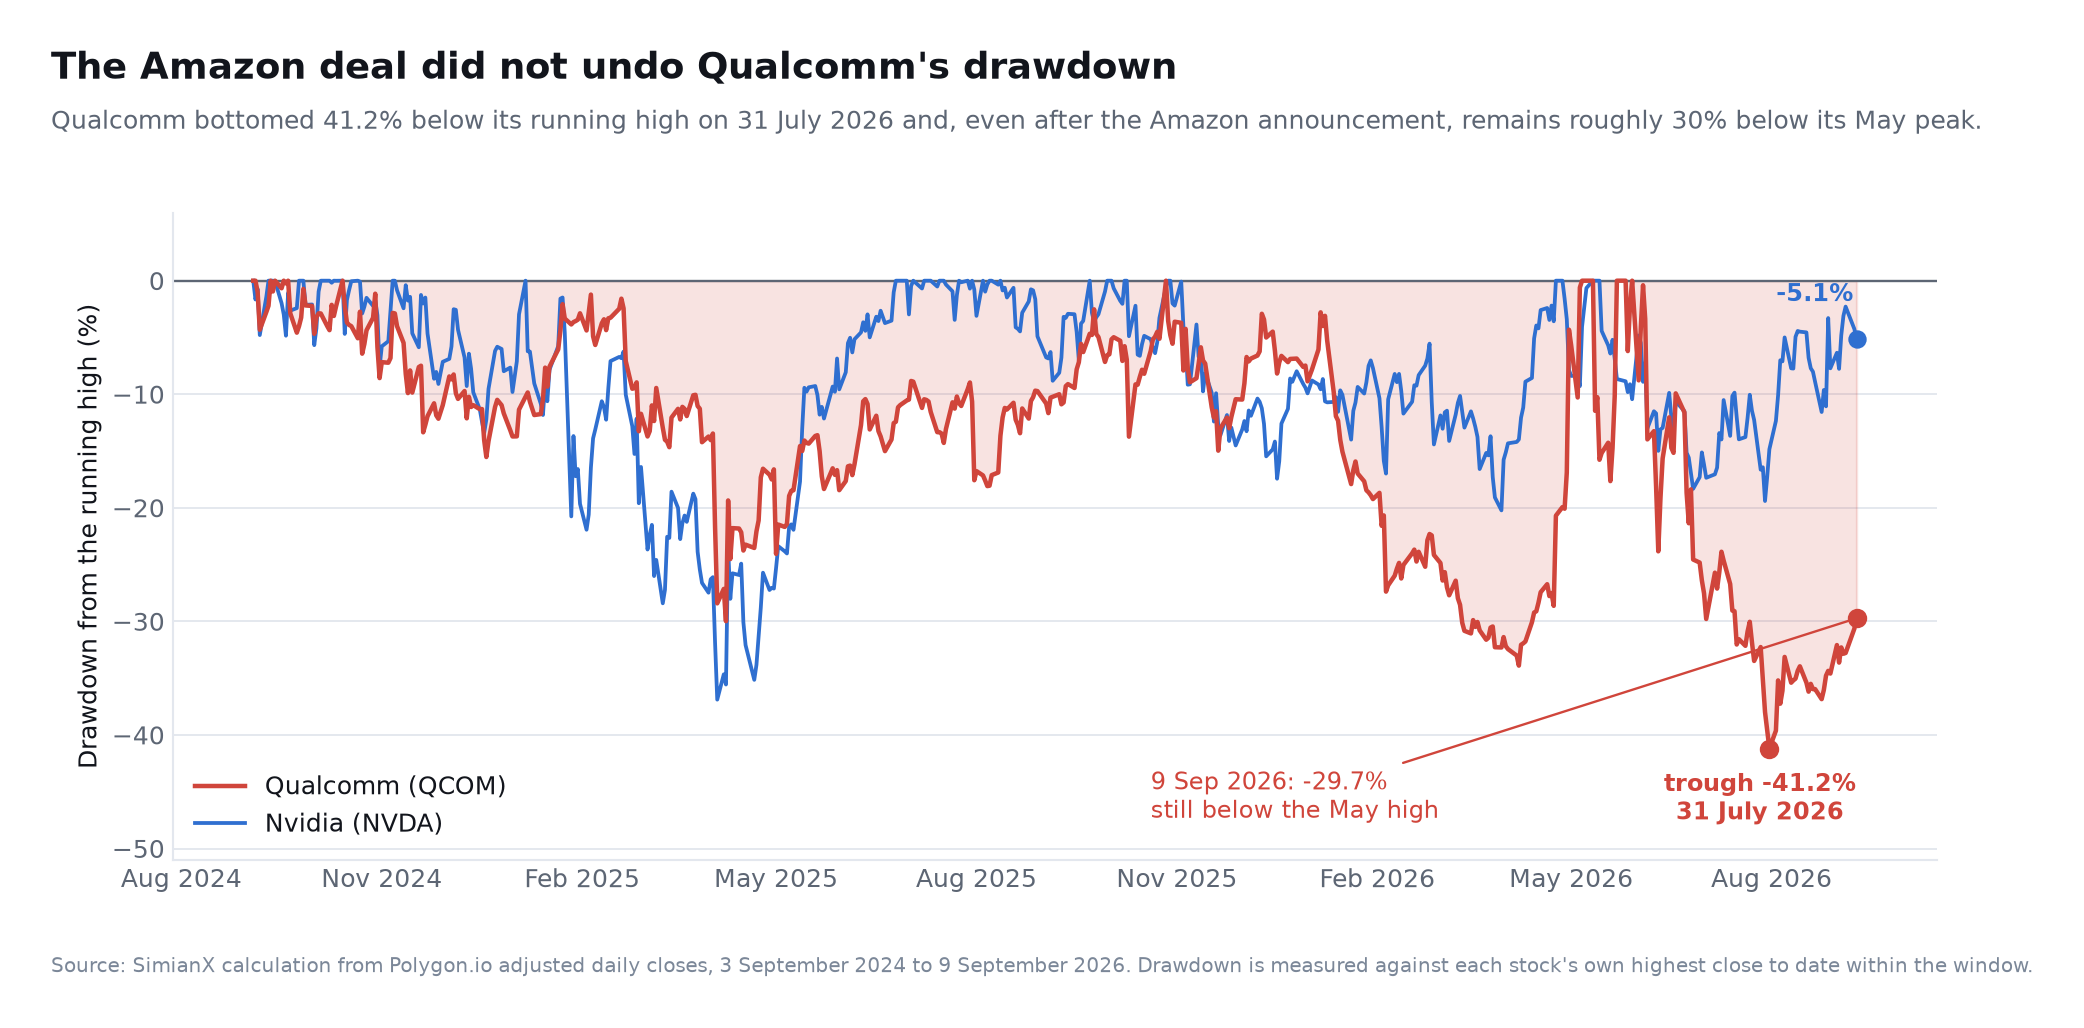
Bingkai yang lebih panjang juga penting. Diukur terhadap puncaknya sendiri yang berjalan, Qualcomm mencapai dasar 41,2 persen di bawah pada 31 Juli 2026, dan bahkan setelah pengumuman Amazon masih sekitar 30 persen di bawah puncak Mei 2026. Nvidia, pada jendela yang sama, berada sekitar 5 persen dari puncaknya. Kesepakatan dengan Amazon memulihkan sebagian kecil dari penurunan yang memang tidak mungkin dibalikkan oleh sebuah kemitraan strategis semata. Mengenai seberapa dalam penurunan semikonduktor secara historis, lihat Pasar Beruang Semikonduktor: Setiap Keruntuhan SOX, 1995-2026.
Basis Keuangan yang Membiayai Strategi Ini
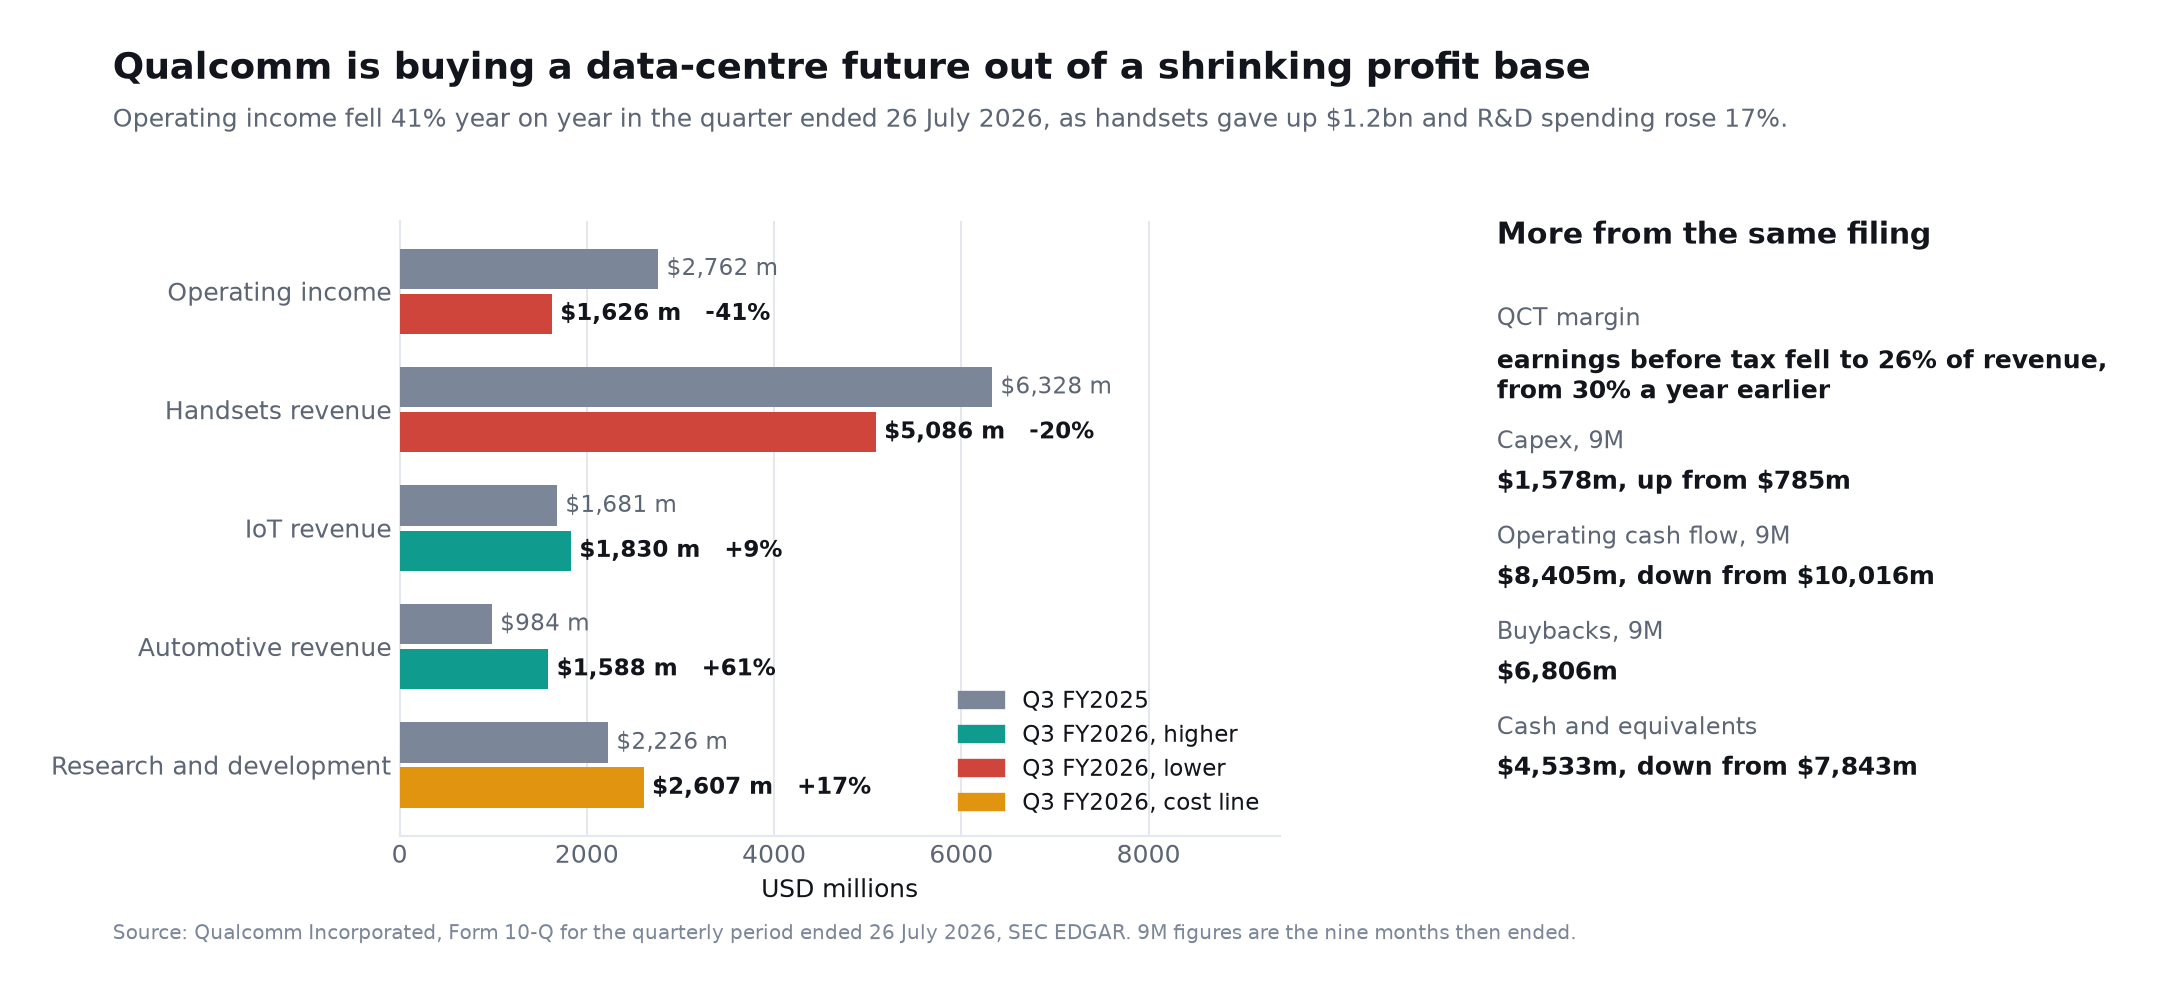
Laporan kuartalan yang sama yang mengungkap akuisisi Alphawave dan Modular juga memperlihatkan apa yang sedang dialami bisnis operasional Qualcomm saat melakukannya. Pada kuartal yang berakhir 26 Juli 2026:
- Laba operasi turun 41 persen menjadi 1.626 juta USD, dari 2.762 juta USD setahun sebelumnya.
- Pendapatan ponsel turun 1.242 juta USD menjadi 5.086 juta USD.
- Riset dan pengembangan naik 17 persen menjadi 2.607 juta USD.
- Laba sebelum pajak QCT turun menjadi 26 persen dari pendapatan, dari 30 persen.
- Otomotif (1.588 juta USD, naik 604 juta) dan internet untuk segala (1.830 juta USD, naik 149 juta) tumbuh, tetapi tidak cukup untuk mengimbangi ponsel.
Angka kas sembilan bulan menunjuk ke arah yang sama: belanja modal berlipat dua menjadi 1.578 juta USD dari 785 juta, arus kas operasi turun menjadi 8.405 juta USD dari 10.016 juta, 6.806 juta USD dipakai untuk pembelian kembali saham, dan kas serta setara kas turun menjadi 4.533 juta USD dari 7.843 juta.
Tidak satu pun dari ini membuat strategi pusat data menjadi keliru. Namun semuanya menetapkan batasan tempat strategi itu berjalan: Qualcomm membiayai ekspansi multitahun yang haus modal dari basis laba yang saat ini menyusut, dan itulah sebabnya ia membayar akuisisi dengan saham alih-alih dengan uang tunai.
Kasus Bear dan Apa yang Bisa Salah
Pengumuman ini secara strategis penting, tetapi investor tidak boleh mengkapitalisasi ambang pembayaran maksimum $60 miliar sebagai pendapatan yang dijamin.
Waktu pendapatan tetap tidak pasti
Silikon pusat data khusus dapat memakan waktu bertahun-tahun untuk dirancang, divalidasi, dan diterapkan. Dragonfly C1000 tidak diharapkan tersedia secara komersial hingga 2028, dan pengumuman Amazon tidak mengungkapkan kapan pendapatan material akan dimulai.
Tonggak pembelian tidak menjamin penjualan
Warrant memberikan hak atas tonggak yang memperluas hingga $60 miliar pembayaran. Angka tersebut mendefinisikan batas atas dari struktur insentif; itu tidak berarti Amazon telah menempatkan pesanan tetap sebesar $60 miliar.
Perangkat lunak tetap menjadi benteng terkuat Nvidia
Platform CUDA Nvidia mencakup kompiler, pustaka yang dioptimalkan, jaringan, kerangka model, alat debugging, dan komunitas pengembang yang besar. Kinerja semikonduktor saja tidak cukup jika pelanggan menghadapi biaya migrasi yang tinggi atau perangkat lunak yang tidak dapat diandalkan.
Akuisisi Qualcomm terhadap Modular dapat meningkatkan fondasi perangkat lunaknya, tetapi membangun alternatif kelas produksi pada skala pusat data akan memerlukan pelaksanaan yang berkelanjutan.
Amazon memiliki kekuatan tawar yang kuat
AWS bukan sekadar pelanggan. Ini adalah perancang chip yang canggih dengan Trainium, Inferentia, Graviton, Nitro, dan Annapurna Labs. Amazon dapat menggunakan mitra eksternal untuk mengisi kekurangan teknis sambil mempertahankan kekuatan harga dan menginternalisasi lebih banyak nilai seiring waktu.
Konsentrasi dapat menjadi risiko
Jika Amazon menyumbang sebagian besar pendapatan awal pusat data Qualcomm, penundaan atau perubahan strategi di AWS dapat secara material mempengaruhi target QCOM.
Bisnis smartphone masih penting
Pendapatan Qualcomm pada kuartal ketiga tahun fiskal 2026 adalah 9,9 miliar USD, dan hasilnya saat ini masih sangat dipengaruhi ponsel pintar. Laba operasi pada kuartal itu turun 41 persen secara tahunan, dengan segmen ponsel saja melepas 1,2 miliar USD. Otomotif dan internet untuk segala tumbuh, tetapi lemahnya ponsel, turunnya pendapatan terkait Apple, dan keterbatasan pasar memori masih dapat mengalahkan optimisme awal soal kecerdasan buatan — dan bisnis pusat data yang cukup besar untuk mengimbanginya masih beberapa tahun lagi menurut jadwal perusahaan sendiri.
Warrant menciptakan dilusi
Pelaksanaan penuh 25 juta saham dapat mendilusi pemegang yang ada. Pertukaran ekonomi hanya menguntungkan jika pendapatan dan keuntungan terkait Amazon melebihi biaya dilusi tersebut.
Kerangka Skenario untuk Peluang AI Qualcomm
Daripada menetapkan target penuh pada valuasi hari ini, investor dapat menggunakan tiga skenario.
| Skenario | Hasil pusat data fiskal 2029 | Interpretasi yang mungkin |
|---|---|---|
| Kasus buruk | $4–7 miliar | Penundaan, adopsi perangkat lunak terbatas dan konsentrasi Amazon yang tinggi |
| Kasus dasar | $10–15 miliar | Peningkatan AWS yang sukses ditambah beberapa pelanggan tambahan |
| Kasus baik | Lebih dari $15 miliar | Adopsi inferensi yang kuat, kemenangan optik dan permintaan hyperscaler yang luas |
Kasus buruk
Qualcomm mengirimkan komponen khusus ke Amazon, tetapi penerapan tertunda dan margin lebih rendah dari yang diharapkan. Nvidia mempertahankan dominasi platform yang luar biasa, sementara Trainium menyerap sebagian besar permintaan silikon khusus AWS.
Dalam skenario ini, kesepakatan tersebut secara strategis berguna tetapi tidak cukup untuk mengubah pendapatan Qualcomm.
Kasus dasar
Penerapan Amazon meningkat di berbagai generasi, Qualcomm mendekati target fiskal 2029, dan perusahaan menambah setidaknya dua pelanggan pusat data yang berarti. Otomotif, IoT, dan lisensi terus menghasilkan uang tunai sementara infrastruktur AI meningkatkan campuran pertumbuhan.
Skenario ini dapat membenarkan valuasi yang lebih tinggi daripada pemasok chip smartphone yang matang.
Kasus baik
Qualcomm membuktikan ekonomi token-per-watt yang lebih unggul untuk inferensi agentic, memenangkan konten konektivitas optik yang signifikan dan membangun ekosistem perangkat lunak terbuka yang kredibel. Amazon menjadi jangkar daripada satu-satunya pelanggan besar.
Di bawah hasil ini, Qualcomm berevolusi menjadi perusahaan platform komputasi yang terdiversifikasi yang mencakup perangkat edge, kendaraan, robot, dan pusat data.
Bagaimana Investor Harus Memantau Kesepakatan Chip AI Amazon Qualcomm
Investor harus memperlakukan pengumuman tersebut sebagai awal dari proses pengumpulan bukti.
Lacak indikator berikut setiap kuartal:
- Pengungkapan pendapatan pusat data: Cari garis pendapatan terpisah atau estimasi kontribusi yang lebih jelas.
- Tonggak pembelian Amazon: Pantau pengajuan SEC untuk pelaksanaan waran tambahan atau pesanan yang mengikat.
- Ketersediaan produk: Perhatikan apakah AI200, AI250, AI300 dan C1000 tetap sesuai jadwal.
- Tolok ukur independen: Utamakan throughput token produksi, latensi, daya dan data total-biaya.
- Adopsi perangkat lunak: Pantau model, kerangka kerja, pengembang dan layanan cloud yang didukung.
- Diversifikasi pelanggan: Cari penerapan di luar Amazon.
- Margin kotor: Tentukan apakah pertumbuhan pusat data meningkatkan atau mengurangi profitabilitas Qualcomm.
- Intensitas modal: Lacak R&D, akuisisi, persediaan dan kebutuhan modal kerja.
- Tanggapan Nvidia: Perhatikan harga, produk inferensi, perbaikan CUDA dan kemitraan silikon kustom.
- Peluncuran instance AWS: Ketersediaan EC2 komersial akan menjadi bukti yang lebih kuat daripada pengumuman desain.
SimianX AI dapat membantu proses ini dengan menggabungkan aksi harga, pengajuan SEC, data pendapatan, revisi analis dan sentimen berita untuk Qualcomm, Nvidia dan Amazon. Format multi-agen-nya berguna di sini karena tesis tersebut melintasi beberapa disiplin: teknologi semikonduktor, pemodelan keuangan, pengeluaran modal cloud dan strategi kompetitif.
Investor tetap harus memverifikasi klaim material dalam pengajuan asli. Analisis yang dihasilkan AI—termasuk output SimianX—harus melengkapi uji tuntas daripada menggantikannya.
Apakah Saham QCOM Layak Dibeli Setelah Kesepakatan Amazon?
Kesepakatan ini meningkatkan tesis investasi jangka panjang Qualcomm, tetapi tidak secara otomatis membuat QCOM menarik di setiap harga.
Keputusan yang disiplin harus memisahkan tiga pertanyaan:
Apakah strategi pusat data dapat dipercaya?
Setelah pengumuman Amazon, jawabannya adalah lebih dapat dipercaya daripada sebelumnya. Komitmen awal, kolaborasi multi-generasi dan pelaksanaan waran memberikan bukti komersial.
Apakah Qualcomm sudah menjadi pesaing utama Nvidia?
Tidak. Qualcomm adalah pesaing baru dalam inferensi dan silikon kustom. Nvidia tetap jauh lebih besar, lebih menguntungkan, dan lebih dalam terintegrasi di seluruh tumpukan perangkat lunak dan perangkat keras AI.
Apakah peluang ini membenarkan valuasi QCOM?
Itu tergantung pada peningkatan pendapatan, margin, dan probabilitas yang diberikan untuk target fiskal 2029. Investor harus menghindari membayar hari ini untuk seluruh kasus optimis sebelum bukti produksi muncul.
Salah satu pendekatan praktis adalah membangun kartu skor:
| Pertanyaan | Bukti positif | Tanda peringatan |
|---|---|---|
| Apakah Amazon memesan dalam skala besar? | Pesanan baru yang mengikat dan pelaksanaan waran | Tidak ada pembaruan setelah pengumuman awal |
| Apakah peta jalan tepat waktu? | Sampel dan sistem komersial diluncurkan sesuai jadwal | Penundaan produk yang berulang |
| Apakah perangkat lunak membaik? | Lebih banyak kerangka kerja, model, dan layanan AWS | Migrasi yang sulit dan pemanfaatan yang buruk |
| Apakah margin menarik? | Pertumbuhan pusat data meningkatkan pendapatan | Pendapatan meningkat tetapi R&D dan dukungan menyerap keuntungan |
| Apakah basis pelanggan semakin luas? | Kemenangan hyperscaler tambahan | Ketergantungan yang terus-menerus pada Amazon |
| Apakah Nvidia kehilangan pangsa pasar? | Qualcomm memenangkan beban kerja inferensi produksi | Qualcomm tetap terbatas pada sistem eksperimental |
FAQ Tentang Kesepakatan Chip AI Amazon Qualcomm
Apakah Amazon memilih Qualcomm daripada Nvidia?
Tidak. Amazon memilih Qualcomm untuk silikon inferensi AI kustom dan konektivitas sambil secara bersamaan memperluas hubungan dengan Nvidia. AWS berencana untuk menerapkan dua juta GPU Nvidia tambahan pada 2027–2028, di atas lebih dari satu juta GPU yang sebelumnya direncanakan.
Berapa nilai kesepakatan Amazon Qualcomm?
Perusahaan tidak mengungkapkan pendapatan kontrak yang dijamin. Pengajuan waran Qualcomm mengaitkan tonggak pelaksanaan dengan pembelian dan pembayaran hingga $60 miliar, tetapi ambang maksimum tersebut tidak boleh diperlakukan sebagai pesanan yang pasti.
Dapatkah chip AI Qualcomm bersaing dengan GPU Nvidia?
Qualcomm mungkin dapat bersaing secara efektif dalam beban kerja inferensi terpilih di mana efisiensi daya, latensi, dan total biaya sangat penting. Nvidia tetap memiliki keunggulan besar dalam pelatihan model perbatasan, komputasi terakselerasi umum, jaringan, dan ekosistem perangkat lunak CUDA.
Apa arti kesepakatan ini bagi saham QCOM?
Ini memvalidasi ekspansi Qualcomm di luar smartphone dan membuat targetnya lebih dari $15 miliar dalam pendapatan pusat data fiskal 2029 menjadi lebih kredibel. Hasil jangka panjang saham ini masih tergantung pada waktu pengiriman, margin, eksekusi perangkat lunak, dan pelanggan tambahan.
Apakah Qualcomm merupakan ancaman serius jangka panjang bagi Nvidia?
Qualcomm sedang menjadi penantang ceruk dan silikon kustom yang serius, terutama dalam inferensi. Namun, saat ini belum menjadi ancaman serius bagi skala pendapatan keseluruhan Nvidia atau kepemimpinan platform full-stack.
Kesimpulan
Kesepakatan chip AI Amazon Qualcomm adalah salah satu kemenangan strategis terpenting Qualcomm dalam beberapa tahun terakhir. Ini memvalidasi keahlian komputasi efisien daya perusahaan, membangun hubungan multi-generasi dengan seorang hyperscaler terkemuka, dan menciptakan jalur menuju pendapatan pusat data yang berarti.
Namun, judul ini memerlukan interpretasi yang hati-hati. Amazon tidak menggantikan Nvidia. AWS secara bersamaan memperluas penerapan Nvidia-nya dengan jutaan GPU, berinvestasi dalam Trainium dan Graviton, dan menambahkan Qualcomm sebagai mitra khusus lainnya.
Hasil yang paling mungkin adalah pasar AI heterogen:
- Nvidia tetap menjadi platform full-stack terkemuka.
- Amazon memperluas portofolio silikon internalnya.
- Qualcomm bersaing untuk inferensi kustom dan konektivitas.
- Pelanggan memilih arsitektur sesuai dengan ekonomi beban kerja.
Untuk pemegang saham QCOM, Qualcomm tidak perlu menjadi “Nvidia berikutnya.” Ia perlu mengubah validasi Amazon menjadi pengiriman yang menguntungkan, memenuhi tenggat waktu produk, mengembangkan perangkat lunak yang kompetitif, dan memenangkan lebih banyak pelanggan. Jika berhasil, pusat data dapat secara signifikan mengurangi ketergantungan Qualcomm pada smartphone dan mendukung penilaian jangka panjang yang lebih tinggi.
Bacaan Terkait
- Laba Amazon Kuartal II 2026: Bisakah Pertumbuhan AWS Membenarkan Belanja AI 200 Miliar?
- Saham AMD 2026: Kuartal Pusat Data 6,7 Miliar Melawan 75 Miliar Nvidia
- Kesepakatan Nvidia dan Hugging Face 2026: 12,9 Miliar pada 86 Kali Pendapatan
- Saham TSMC 2026: Mengapa Nvidia Masih Belum Bisa Mengganti Pabriknya
- Saham SK Hynix Melonjak 8 Persen: Apakah Supersiklus AI Nyata?
- Saham Cerebras 2026: Ledakan Cip AI Melawan Risiko Marjin Kotor
- Pasar Beruang Semikonduktor: Setiap Keruntuhan SOX, 1995-2026
- Amazon Masuk Klub 3 Triliun: Kronologi Lengkapnya
Sumber
- Qualcomm Incorporated, Formulir 8-K yang diajukan 8 September 2026 (Butir 3.02, waran Amazon) - SEC EDGAR
- Qualcomm Incorporated, laporan kuartalan dan laporan berkala - Formulir 10-Q kuartal ketiga tahun fiskal 2026, imbalan Alphawave dan Modular, saham beredar
- Qualcomm mengumumkan kolaborasi produk lintas generasi dengan Amazon - Qualcomm Technologies, September 2026
- Qualcomm memaparkan peta jalan pusat datanya untuk era AI agentik - Dragonfly C1000, AI300, dan High Bandwidth Compute, Juni 2026
- NVIDIA Corporation, Formulir 8-K yang diajukan 26 Agustus 2026 (Butir 2.02, hasil kuartal kedua tahun fiskal 2027) - SEC EDGAR
- AWS dan NVIDIA akan menghadirkan 2 juta GPU tambahan serta infrastruktur generasi berikutnya - pusat pers Amazon, 26 Agustus 2026
- Hasil Amazon kuartal kedua 2026 - pendapatan AWS, laju tahunan cip dan AI, komitmen Trainium, belanja modal
- Data pasar QCOM dan data pasar NVDA - harga penutupan dan kapitalisasi pasar
- Polygon.io - data harian tersesuaikan yang dipakai untuk perhitungan hari reaksi dan penurunan
Gunakan SimianX AI untuk mengikuti QCOM, NVDA dan AMZN melalui berita waktu nyata, data fundamental, pengajuan SEC dan sinyal teknis. Anggap platform ini sebagai alat penelitian, verifikasi secara independen informasi penting dan konsultasikan dengan penasihat keuangan yang berkualitas sebelum membuat keputusan investasi.


