Mengatur Laju Garis Depan: Arti Seruan Perlambatan AI bagi Lonjakan Saham AI Senilai Triliunan Dolar
Lonjakan saham AI pada 2026 telah memasuki fase yang tidak nyaman. Pada Sabtu, 12 September, CEO Anthropic Dario Amodei menerbitkan esai sepanjang 3.800 kata berjudul We Must Pace the Frontier ("Kita Harus Mengatur Laju Garis Depan"), yang berpendapat bahwa "kita harus memperlambat laju peningkatan kemampuan model AI." Dalam sehari, CEO OpenAI Sam Altman menulis bahwa ia setuju "kita perlu mengatur laju garis depan," dan Elon Musk membalas dengan dua kata: "Dario benar," seperti dilaporkan SiliconANGLE.
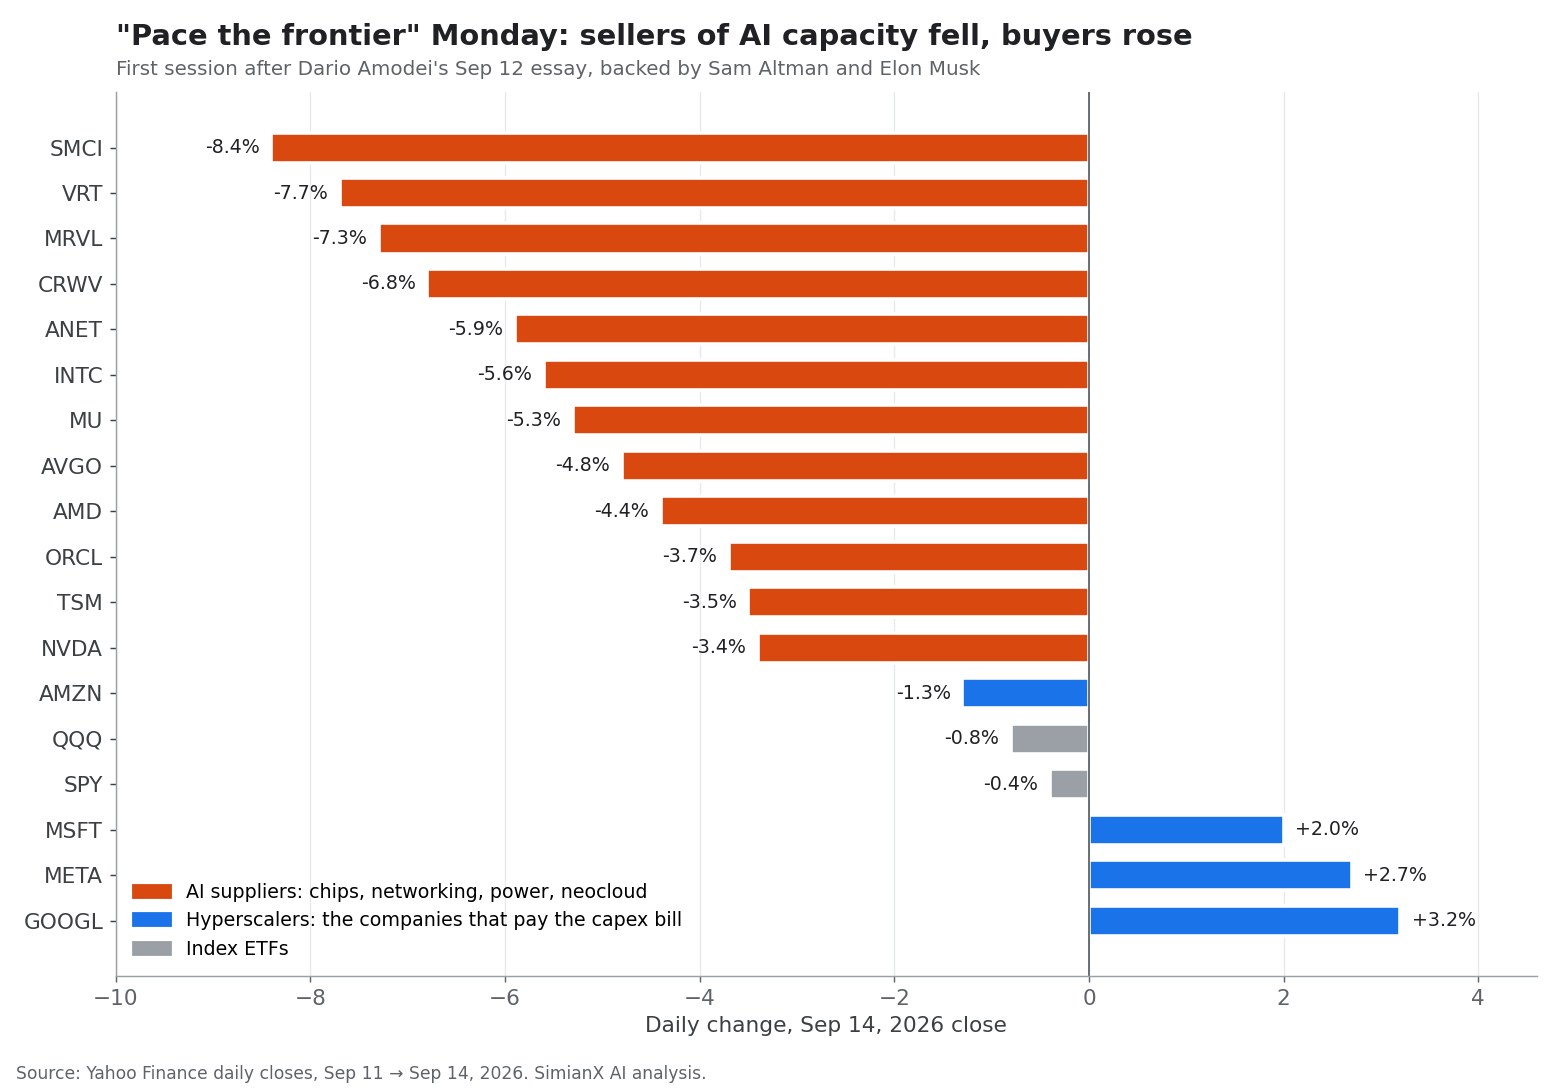
Ini pertama kalinya para pemimpin tiga laboratorium AI paling terkenal secara terbuka menyepakati sesuatu yang menyerupai rem. Pasar membacanya sebagai pertanyaan soal belanja. Saat perdagangan dibuka pada Senin, 14 September, perusahaan yang menjual kapasitas AI jatuh tajam: Super Micro turun 8,4%, Vertiv 7,7%, Marvell 7,3%, CoreWeave 6,8%, dan NVDA 3,4%. Perusahaan yang membayar kapasitas itu justru bergerak berlawanan: Alphabet naik 3,2%, Meta 2,7%, dan Microsoft 2,0%.
Perpecahan itulah hal paling berguna untuk dipahami tentang taruhan AI senilai triliunan dolar saat ini. Kecerdasan buatan tetap menjadi salah satu pergeseran teknologi terpenting dalam beberapa dekade, tetapi investor tidak lagi hanya bertanya seberapa besar peluangnya. Mereka bertanya siapa yang membayarnya, dari arus kas mana, dan apa yang terjadi pada pemasok jika pembeli suatu saat melambat.
Ini tidak otomatis berarti kecerdasan buatan adalah gelembung. Namun ini berarti imbal hasil saham AI mungkin lebih bergantung pada kualitas laba, arus kas bebas, dan disiplin modal daripada pada berita utama yang optimistis. Analisis ini memaparkan apa yang sebenarnya dikatakan para CEO AI, bagaimana 16 saham terkait AI diperdagangkan, apa yang benar-benar dilakukan perusahaan hiperskala terhadap rencana belanja mereka, serta kerangka praktis untuk menilai bagian mana dari lonjakan ini yang paling rentan.
SimianX AI dirancang untuk riset lintas pasar seperti ini. Platform multiagennya menggabungkan data fundamental, indikator teknikal, dokumen regulasi, berita, dan sentimen agar investor dapat menilai apakah harga saham didukung oleh bukti operasional.
Apa yang Sebenarnya Dikatakan Para CEO AI
Ungkapan "menginjak rem" perlu dipahami dengan hati-hati. Tidak ada yang mengumumkan pemangkasan belanja. Esai itu membahas laju peningkatan kemampuan, dan mekanisme utamanya adalah pengawasan dan koordinasi, bukan pusat data yang lebih kecil.
| Siapa | Di mana | Apa yang dikatakan | Komitmen konkret |
|---|---|---|---|
| Dario Amodei, Anthropic | Esai pribadi, 12 September | "Kita harus memperlambat laju peningkatan kemampuan model AI. Kemajuan akan tetap terasa cepat." | Evaluator pihak ketiga dengan akses permanen setara karyawan ke sistem Anthropic, mulai sekarang |
| Sam Altman, OpenAI | Unggahan di X, 12–13 September | "Saya setuju dengan Dario bahwa kita perlu mengatur laju garis depan." | OpenAI juga akan memberi evaluator independen akses setara karyawan |
| Elon Musk, xAI | Unggahan di X | "Dario benar" | Tidak ada yang dinyatakan |
Rencana Amodei terdiri dari tiga bagian: evaluator eksternal yang ditempatkan di dalam perusahaan (yang diadopsi Anthropic secara sepihak), standar keselamatan bersama dan batas kemampuan yang disepakati para pengembang garis depan, serta pada akhirnya koordinasi antarpemerintah soal laju. Esai itu menyebut daya komputasi pelatihan hanya sebagai salah satu kemungkinan unsur pengatur laju, dan Amodei sendiri khawatir ambang batas komputasi mudah diakali. Esai itu tidak mengusulkan pemangkasan anggaran pusat data. Liputan CNN dan Axios membingkainya dengan cara yang sama: argumen keselamatan, bukan pengumuman belanja modal.
Lalu mengapa saham cip turun? Karena rantai pasok AI dihargai dengan asumsi bahwa laboratorium garis depan akan terus membeli klaster pelatihan yang makin besar selama bertahun-tahun. Pembicaraan kredibel apa pun tentang mengatur laju garis depan, bahkan tanpa angka dolar, menurunkan kemungkinan skenario permintaan yang paling agresif. Perusahaan hiperskala naik karena alasan sebaliknya: perlombaan yang lebih lambat bisa berarti tekanan yang lebih kecil untuk terus menaikkan anggaran belanja modal yang sudah melampaui arus kas mereka.
Pertanyaan investasi AI bergeser dari "Seberapa besar peluangnya?" menjadi "Siapa yang meraup arus kas cukup untuk membayar peluang itu?"
Bagaimana Saham AI Diperdagangkan pada 14 September
Tabel di bawah mencatat sesi pertama setelah esai itu terbit. Volume ditampilkan sebagai kelipatan rata-rata 20 hari masing-masing saham, yang menunjukkan apakah pergerakan itu kepanikan atau penyesuaian harga.
| Saham | Peran dalam pembangunan AI | Penutupan, 14 Sep | Perubahan harian | Volume vs rata-rata 20 hari | Dari puncak 52 minggu | Sejak awal 2026 |
|---|---|---|---|---|---|---|
| NVDA | Akselerator | US$210,96 | -3,4% | 1,0x | -10,5% | +13,1% |
| AVGO | Cip AI khusus, jaringan | US$344,72 | -4,8% | 1,1x | -28,4% | -0,4% |
| AMD | Akselerator, CPU | US$493,41 | -4,4% | 1,4x | -15,1% | +130,4% |
| TSM | Manufaktur cip | US$418,01 | -3,5% | 1,5x | -12,5% | +37,6% |
| ORCL | Kapasitas cloud untuk AI | US$144,79 | -3,7% | 1,6x | -55,9% | -25,7% |
| CRWV | Cloud khusus (sewa GPU) | US$82,98 | -6,8% | 1,1x | -42,0% | +15,9% |
| AMZN | Perusahaan hiperskala | US$253,54 | -1,3% | 1,0x | -10,7% | +9,8% |
| MSFT | Perusahaan hiperskala | US$505,41 | +2,0% | 1,1x | -6,8% | +4,5% |
| META | Perusahaan hiperskala | US$665,60 | +2,7% | 1,1x | -14,7% | +0,8% |
| GOOGL | Perusahaan hiperskala | US$349,39 | +3,2% | 1,5x | -13,2% | +11,6% |
| QQQ | ETF Nasdaq-100 | US$709,18 | -0,8% | 1,1x | -5,0% | +15,4% |
| SPY | ETF S&P 500 | US$760,88 | -0,4% | 1,2x | -2,2% | +11,6% |
Sumber: harga penutupan harian Yahoo Finance; puncak 52 minggu memakai harga penutupan 252 sesi sebelumnya. Pemasok lain turun lebih dalam: Super Micro -8,4%, Vertiv -7,7%, Marvell -7,3%, Arista -5,9%, Intel -5,6%, dan Micron -5,3%.
Tiga hal menonjol.
- Ini penyesuaian harga, bukan kepanikan. Volume sebagian besar saham hanya 1,0–1,6 kali normal. Investor memangkas eksposur; mereka tidak kabur.
- Amazon menjadi pengecualian di antara perusahaan hiperskala. Sahamnya turun 1,3% saat para pesaingnya naik, sesuai dengan posisinya sebagai pembeli cip sekaligus penjual kapasitas cloud, serta investor besar di Anthropic itu sendiri.
- Indeks nyaris tidak bergerak. QQQ turun 0,8%, jadi ini rotasi di dalam taruhan AI, bukan hari penghindaran risiko secara luas.
Taruhan AI Sudah Retak Sebelum Esai Itu Terbit
Esai itu mendarat di pasar yang diam-diam telah menurunkan valuasi infrastruktur AI selama berbulan-bulan. Per penutupan 14 September, setiap saham terkait AI dalam sampel kami berada di bawah puncak 52 minggunya, sementara S&P 500 hanya 2,2% di bawah puncaknya.
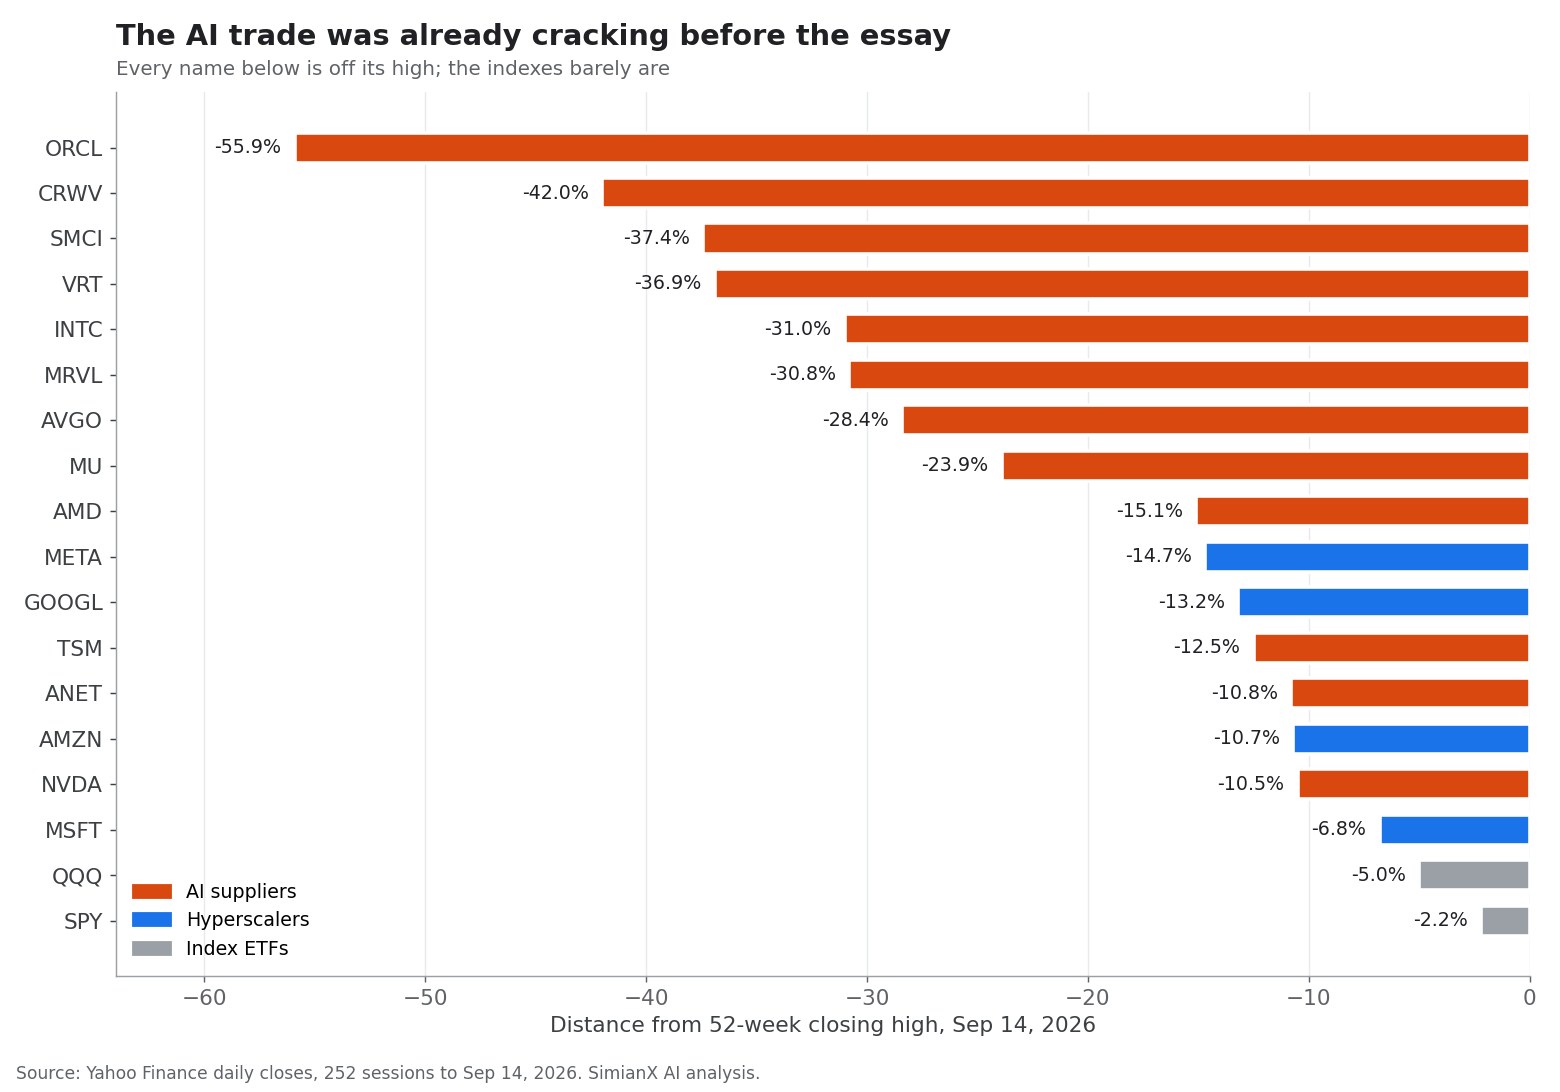
Polanya tidak acak. Penurunan terdalam dialami perusahaan yang berutang besar untuk membangun kapasitas (Oracle, CoreWeave) atau yang menjual infrastruktur fisik dengan pesanan yang tidak menentu (Super Micro, Vertiv). Penurunan terdangkal dialami perusahaan hiperskala dengan arus kas terbesar. Pada saat yang sama, banyak pemasok masih jauh di depan tahun ini: Micron naik sekitar 224% pada 2026, Intel 163%, Marvell 158%, dan AMD 130%. Kombinasi itu, kenaikan besar lalu koreksi 25–35%, adalah wujud taruhan momentum yang mulai matang, dan membuat kelompok ini lebih peka terhadap tanda apa pun bahwa pertumbuhan permintaan bisa melambat.
Belum Ada yang Benar-Benar Memangkas Belanja Modal AI
Fakta terpenting bagi investor saham AI adalah bahwa rem sejauh ini hanya retorika. Semua perusahaan hiperskala besar menaikkan atau mempertahankan rencana belanja modal 2026 mereka pada musim laporan keuangan Juli.
| Perusahaan | Panduan belanja modal 2026 sebelumnya | Panduan terbaru (Juli 2026) | Apa yang berubah |
|---|---|---|---|
| Alphabet | US$180–190 miliar | US$195–205 miliar | Dinaikkan; belanja modal kuartal II berlipat dua menjadi US$44,9 miliar |
| Amazon | Sekitar US$200 miliar | Sekitar US$220 miliar | Dinaikkan; CEO menyebut biaya memori dan permintaan |
| Meta | US$125–145 miliar | US$130–145 miliar | Rentang dipersempit ke atas |
| Microsoft (tahun kalender 2026) | Sekitar US$190 miliar | Sekitar US$175 miliar | Hanya perubahan akuntansi: lebih banyak sewa pusat data kini dicatat sebagai sewa operasi |
Sumber: CNBC tentang Alphabet, Fortune tentang Amazon, hasil kuartal II 2026 Meta, dan CFO Dive tentang Microsoft.
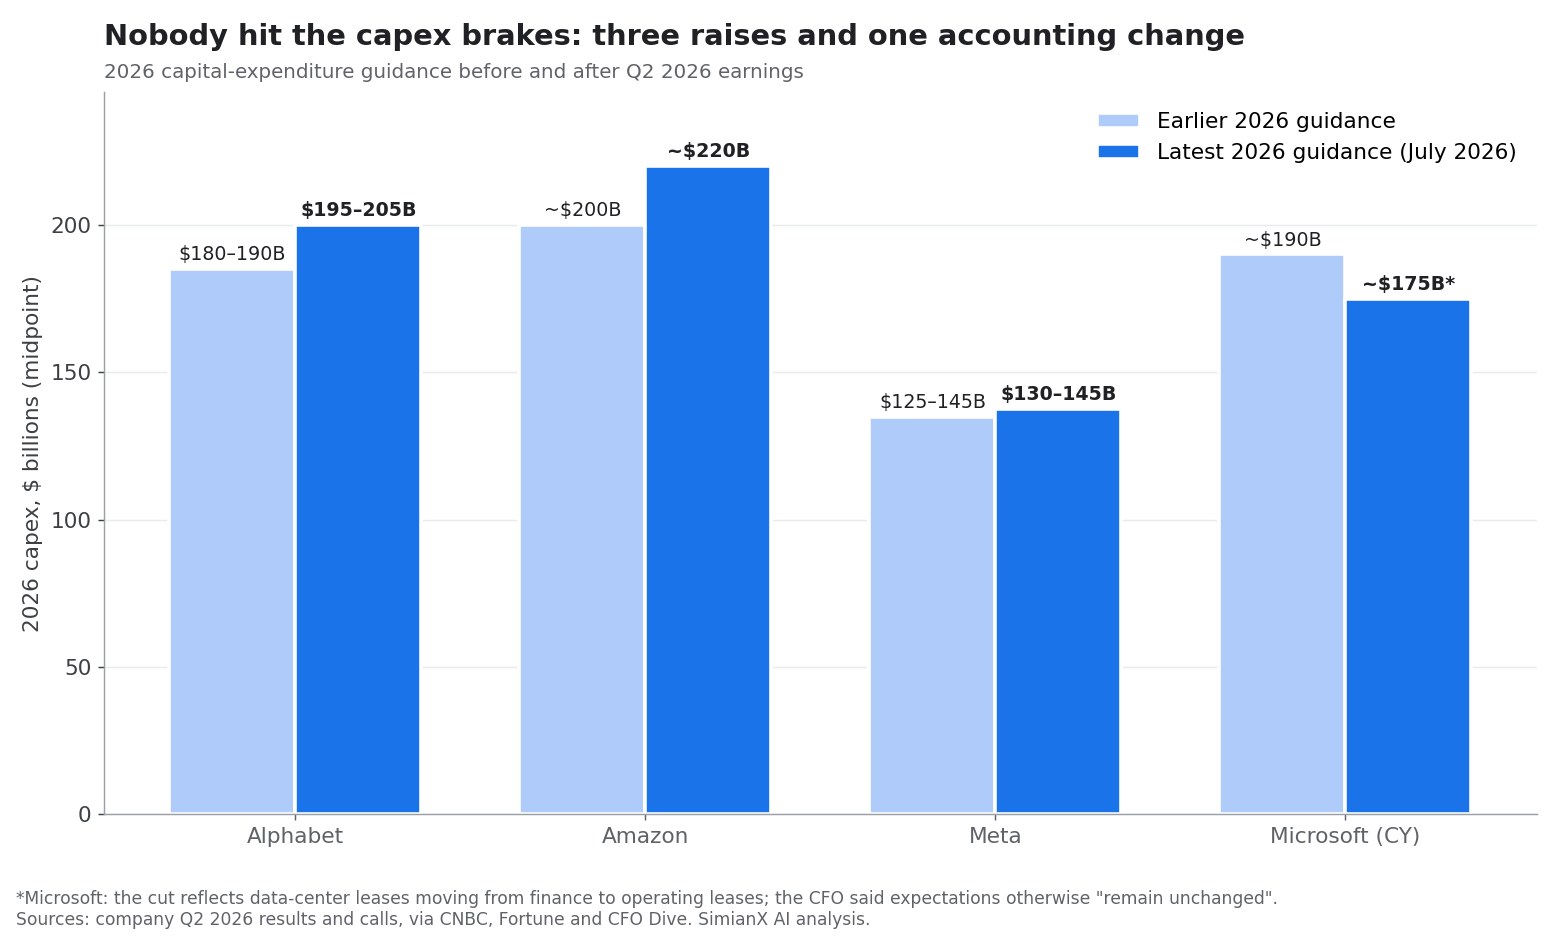
Angka Microsoft perlu dicatat. Direktur Keuangan Amy Hood mengatakan penurunan itu mencerminkan pergeseran sewa pusat data di masa depan dari sewa pembiayaan ke sewa operasi, dan bahwa "di luar dampak masa manfaat ini, ekspektasi investasi belanja modal kami untuk tahun kalender 2026 tetap tidak berubah." Perusahaan juga memperpanjang masa manfaat pusat data dan gedung kantor dari 15 menjadi 25 tahun, yang menurunkan penyusutan tahunan. Tak satu pun perubahan itu berarti Microsoft membangun lebih sedikit.
Amazon bahkan lebih gamblang. "Kami tetap tidak akan punya kapasitas yang cukup untuk memenuhi semua permintaan yang kami miliki pada 2026," kata Andy Jassy dalam paparan 30 Juli. "Dan saya yakin dinamika ini juga akan berlaku pada 2027."
Secara agregat, empat pembelanja terbesar berada di jalur belanja modal sekitar US$725 miliar pada 2026, naik 77% dari rekor US$410 miliar pada 2025, menurut panduan kuartal I yang dihimpun Financial Times dan dilaporkan Tom's Hardware. Pada akhir Juli, keempatnya telah membelanjakan lebih dari US$1,1 triliun sejak 2023, dengan sekitar US$745 miliar lagi diperkirakan tahun ini saja, menurut laporan kedua Tom's Hardware. Kenaikan panduan Juli mendorong total itu lebih tinggi lagi.
Belanja ini mencakup:
- Unit pemrosesan grafis dan akselerator AI khusus.
- Bangunan pusat data dan sistem pendingin.
- Peralatan jaringan berkecepatan tinggi.
- Pembangkitan dan transmisi listrik.
- Kapasitas cloud untuk pelatihan dan inferensi.
- Lahan, konstruksi, dan kontrak listrik jangka panjang.
- Platform perangkat lunak baru untuk mengomersialkan layanan AI.
Perlombaan ini rasional dari sudut pandang strategi. Perusahaan yang membangun terlalu sedikit bisa kehilangan pelanggan, pengembang, dan pangsa pasar kepada pesaing yang pendanaannya lebih kuat. Namun risiko ekonominya adalah semua perusahaan besar bisa membangun berlebihan pada saat yang sama.
Dalam siklus investasi tradisional, kapasitas baru biasanya ditambahkan setelah permintaan terlihat. Dalam AI, perusahaan membangun kapasitas berdasarkan permintaan masa depan yang diharapkan. Hal itu menciptakan ketidakcocokan waktu: biaya terjadi seketika, sementara pendapatan mungkin baru datang bertahun-tahun kemudian, atau tidak datang sama sekali. Kami mengukur seberapa lebar kesenjangan itu dalam Belanja modal AI 2026: 96% arus kas raksasa teknologi.
Mengapa Belanja AI Menjadi Persoalan Neraca
Arus kas bebas berubah negatif di dua raksasa
Pada kuartal II 2026, Alphabet membelanjakan US$44,9 miliar untuk aset tetap dibandingkan arus kas operasi US$39,1 miliar, sehingga arus kas bebas minus US$5,9 miliar pada kuartal itu, menurut siaran laba kuartal II 2026 perusahaan. Amazon melaporkan arus kas bebas dua belas bulan terakhir minus US$7,6 miliar, dibandingkan plus US$18,2 miliar setahun sebelumnya, "terutama didorong oleh kenaikan tahunan sebesar US$66,1 miliar dalam pembelian aset tetap," menurut siaran kuartal II 2026. Arus kas bebas kuartal II Meta turun menjadi US$784 juta, seperti kami rinci dalam Saham META Pasca-Muse: Layakkah Capex $145 Miliar untuk AI?.
Uangnya berasal dari saham baru dan utang baru
Ketika arus kas tak lagi menutup pembangunan, perusahaan menghimpun modal dari luar. Alphabet mengungkapkan bahwa pada Juni 2026 ia menerbitkan saham Kelas A dan Kelas C serta saham preferen wajib konversi dengan hasil bersih US$49,6 miliar, antara lain untuk "belanja modal guna memperluas infrastruktur AI," dan menyiapkan program penjualan di pasar untuk melepas hingga US$40,0 miliar lagi dalam bentuk saham.
Utang juga naik. S&P Global mencatat sekitar US$225 miliar obligasi yang diterbitkan perusahaan hiperskala dan entitas terkait seperti Nvidia sepanjang 2026, di jalur menuju rekor tahunan, dan analisnya menulis bahwa "kualitas kredit perusahaan hiperskala perlahan melemah," seperti dilaporkan Axios pada 11 September. Analisis yang sama memperkirakan enam perusahaan hiperskala teratas, termasuk Oracle, akan membelanjakan lebih dari US$7 triliun untuk pusat data dan AI hingga 2030.
Perusahaan teknologi besar umumnya mampu menanggung utang dengan aman karena memiliki bisnis mapan dan neraca kuat. Kekhawatirannya lebih luas: operator pusat data yang lebih kecil, pengembang infrastruktur spekulatif, dan perusahaan rintisan AI yang berutang besar bisa lebih rentan jika tingkat pemanfaatan atau harga mengecewakan. Di situlah penurunan dari puncak 52 minggu paling dalam, seperti dibahas dalam Saham CoreWeave 2026: Backlog AI $100B vs Risiko Utang.
Aset berumur pendek menciptakan risiko penyusutan
Sebagian besar belanja modal ini membeli server dan akselerator yang aus atau usang jauh lebih cepat daripada bangunan. Alphabet menyatakan sekitar 60% belanjanya pada 2026 dialokasikan untuk server dan 40% untuk pusat data dan peralatan jaringan. Jika arsitektur model atau metode inferensi membaik dengan cepat, perangkat keras mahal hari ini bisa menjadi kurang menarik secara ekonomi sebelum menghasilkan imbal hasil yang memadai, sementara beban penyusutan terus tercatat di laporan laba rugi.
Manajemen harus melindungi arus kas bebas
Seorang CEO bisa menyebut investasi AI sebagai kebutuhan strategis, tetapi pemegang saham pada akhirnya menerima nilai melalui laba, arus kas, atau keunggulan kompetitif jangka panjang. Jika belanja modal naik lebih cepat daripada laba operasi, arus kas bebas bisa turun meski pendapatan tumbuh.
Itulah sebabnya investor makin peka terhadap panduan belanja modal. Alphabet melampaui ekspektasi kuartal II dan tetap turun setelah menaikkan rentang belanjanya, pola yang kami lihat sepanjang musim laporan keuangan Juli.
Ekonomi AI yang Melingkar Kini Terlihat di Laba yang Dilaporkan
Salah satu kekhawatiran paling serius adalah kemungkinan ekosistem AI yang makin melingkar, dan pada 2026 hal itu tampak dalam angka yang telah diaudit.
Bayangkan rantai yang disederhanakan:
- Perusahaan cip menjual akselerator kepada penyedia cloud.
- Penyedia cloud menyewakan daya komputasi kepada pengembang model AI.
- Pengembang model menandatangani kemitraan strategis dengan penyedia cloud, dan menerima investasi darinya.
- Penyedia cloud melaporkan permintaan AI yang kuat, dan membukukan keuntungan seiring naiknya valuasi laboratorium itu.
- Perusahaan cip diuntungkan oleh pesanan baru berdasarkan permintaan tersebut.
Rantai ini bisa mencerminkan aktivitas ekonomi yang nyata. Namun investor tetap perlu bertanya siapa yang pada akhirnya membayar dan apakah pelanggan akhir memperoleh produktivitas atau pendapatan yang cukup untuk membenarkan belanja itu.
Seperti inilah wujudnya dalam satu kuartal:
| Kuartal II 2026 | Laba operasi | Pendapatan lain (nonoperasi) | Laba bersih | Sumber utama pendapatan lain |
|---|---|---|---|---|
| Alphabet | US$40,8 miliar | US$98,0 miliar | US$112,1 miliar | "Keuntungan bersih yang belum direalisasi atas efek ekuitas kami" |
| Amazon | US$27,5 miliar | US$53,4 miliar | US$62,6 miliar | "Terutama dari investasi kami di Anthropic" |
Sumber: siaran laba kuartal II 2026 Alphabet dan Amazon (Form 8-K, Ekshibit 99.1).
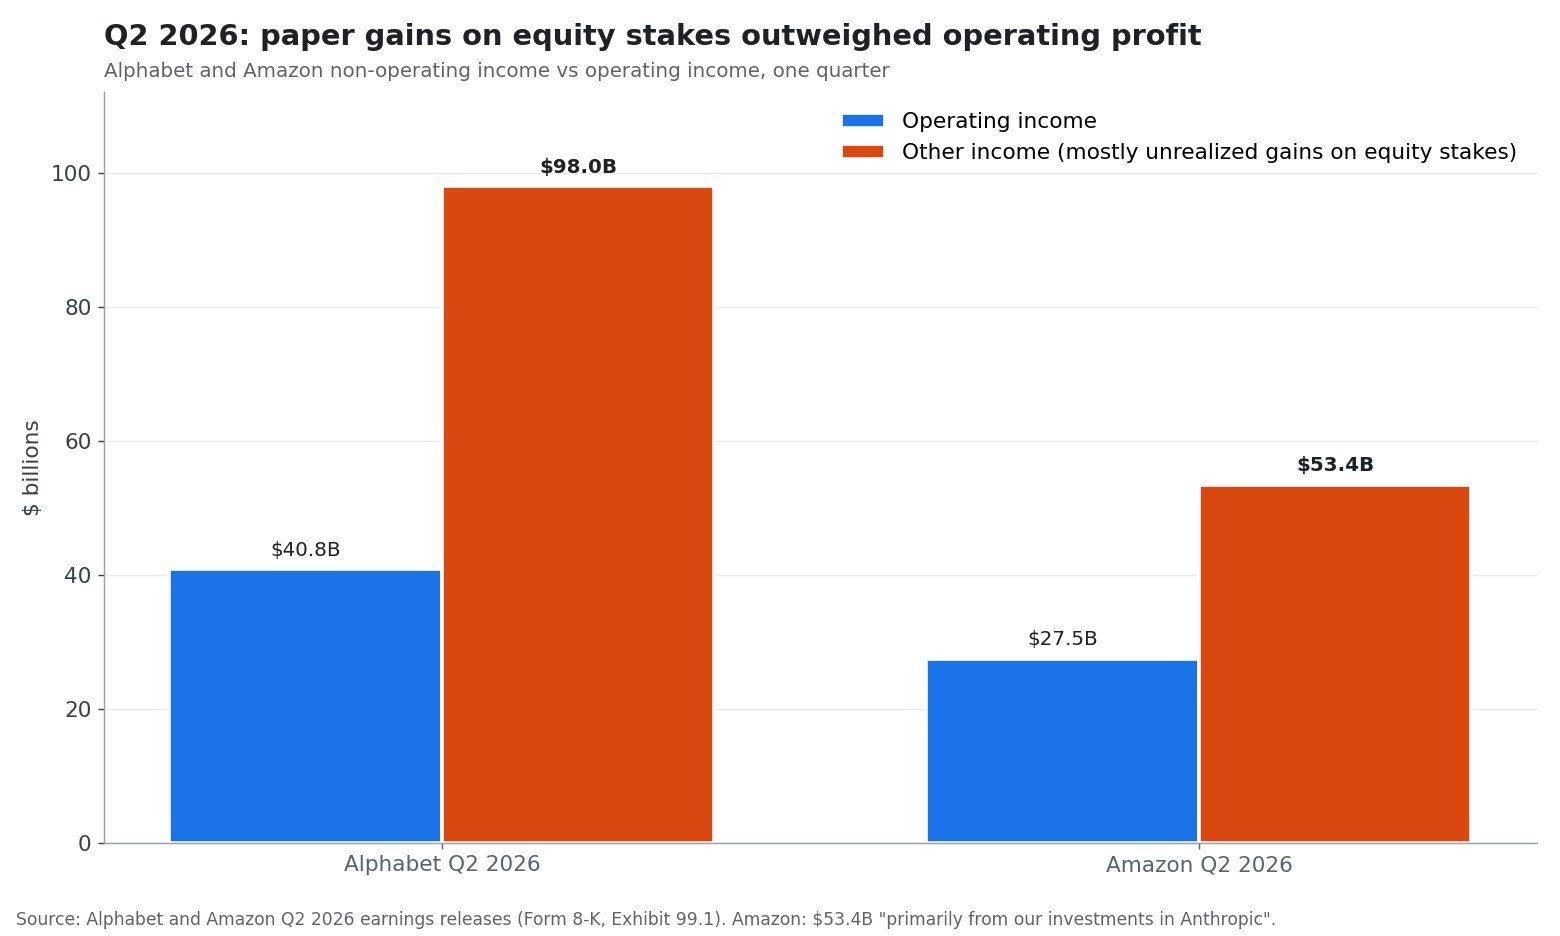
Laba bersih Alphabet yang tersedia bagi pemegang saham naik 298%, sementara laba operasinya naik 30%. Laba bersih Amazon lebih dari dua kali lipat laba operasinya. Ini keuntungan nyata yang diungkapkan, dan kedua bisnis tumbuh cepat. Namun ini keuntungan atas kepemilikan di perusahaan AI yang juga merupakan pembeli besar kapasitas cloud Alphabet dan Amazon. Jika valuasi AI swasta turun, pos yang sama bisa berbalik arah.
Risikonya membesar ketika perusahaan rintisan menerima pendanaan besar, berkomitmen pada kontrak cloud jangka panjang, lalu menggunakan sebagian besar dana itu untuk membeli layanan cloud dari mitra strategisnya. Ekosistem bisa tumbuh cepat sementara profitabilitas di pasar akhir belum terbukti.
Pasar AI yang sehat seharusnya secara bertahap menunjukkan:
- Lebih banyak pendapatan dari industri di luar teknologi.
- Produktivitas karyawan yang lebih tinggi.
- Penghematan biaya yang terukur.
- Margin kotor perangkat lunak yang lebih kuat.
- Biaya inferensi yang lebih rendah.
- Ketergantungan yang lebih kecil pada subsidi.
- Adopsi yang lebih luas di luar pengguna awal.
Jika industri tetap bergantung pada investor yang mendanai perusahaan yang membeli infrastruktur dari perusahaan teknologi lain, lonjakan ini lebih rentan terhadap guncangan kepercayaan.
Nvidia Membuktikan Permintaan Nyata Ada, tetapi Tidak Menghapus Risiko
Argumen terkuat melawan gelembung AI adalah kinerja bisnis Nvidia yang sebenarnya.
Nvidia melaporkan pendapatan tahun fiskal 2026 sebesar US$215,9 miliar, naik 65% dari tahun sebelumnya, sementara pendapatan pusat data naik 68%, menurut laporan tahunan tahun fiskal 2026 dalam Form 10-K. Laba operasi naik 60% menjadi US$130,4 miliar.
Angka-angka itu menunjukkan bahwa pembangunan AI bukan sekadar khayalan. Pelanggan membeli cip, sistem jaringan, dan platform komputasi terakselerasi lengkap pada tingkat yang luar biasa.
Dokumen yang sama juga menunjukkan betapa saling terkaitnya ekosistem ini. Nvidia melaporkan komitmen pasokan dan kapasitas sebesar US$95,2 miliar, hampir seluruhnya dibayar hingga tahun fiskal 2027, ditambah perjanjian layanan cloud multitahun senilai US$27 miliar, yang berarti Nvidia sendiri berkomitmen menyewa kapasitas cloud. Laporan 10-K itu juga memperingatkan bahwa "ketersediaan pusat data, energi, dan modal untuk mendukung pembangunan infrastruktur AI NVIDIA oleh pelanggan dan mitra kami sangat penting."
Pendapatan pemasok yang kuat tidak otomatis membuktikan seluruh ekosistem akan memperoleh imbal hasil menarik. Dalam banyak siklus investasi teknologi, penjual peralatan meraup untung lebih dulu daripada pengguna akhir. Pertanyaan pentingnya adalah apakah pelanggan bisa memonetisasi perangkat keras setelah membelinya. Untuk pola historisnya, lihat NVDA setelah laporan keuangan: setiap reaksi sejak 2016 dan Apakah Jensen Huang Memicu Gelembung AI? Boom Nvidia.
Investor Nvidia perlu memantau:
- Pertumbuhan pusat data setelah siklus produk Blackwell saat ini.
- Konsentrasi pelanggan di antara perusahaan hiperskala.
- Laju pengembangan cip sendiri oleh Google, Amazon, dan Microsoft.
- Pembatasan ekspor yang memengaruhi penjualan terkait Tiongkok.
- Keberlanjutan margin kotor seiring meningkatnya persaingan.
- Imbal hasil atas modal yang diinvestasikan penyedia cloud.
- Siklus penggantian akselerator AI.
- Apakah kesepakatan pengaturan laju garis depan kelak mencakup batas daya komputasi pelatihan.
Sebuah saham bisa tetap kuat secara fundamental sambil mengalami koreksi valuasi yang signifikan jika pertumbuhan yang diharapkan melambat. Nvidia pada 14 September adalah contoh yang tepat: bisnis yang mencetak rekor, dan harga saham 10,5% di bawah puncak Mei.
Apakah Lonjakan Saham AI Senilai Triliunan Dolar Adalah Gelembung Laba?
Ahli strategi Fidelity Anu Gaggar dan Bryan Sajjadi mengusulkan daftar periksa yang berguna pada Februari 2026, 5 signs of an AI bubble to watch for ("5 tanda gelembung AI yang perlu diwaspadai"): pertumbuhan laba, kualitas laba, valuasi dibandingkan sejarah, keberlanjutan belanja modal, dan siklus suku bunga. Berikut gambaran masing-masing setelah peristiwa 2026.
| Sinyal | Yang perlu diamati | Bacaan per September 2026 |
|---|---|---|
| Pertumbuhan laba | Apakah pendapatan menopang laba | Kuat: pendapatan Nvidia +65%, AWS +37%, Google Cloud makin cepat |
| Kualitas laba | Arus kas dibandingkan laba yang dilaporkan | Melemah: keuntungan nonoperasi besar di Alphabet dan Amazon; arus kas bebas negatif |
| Valuasi | Kelipatan dibandingkan sejarah | Beragam: pemasok turun 10–56% dari puncak; perusahaan hiperskala lebih dekat ke puncak |
| Keberlanjutan belanja modal | Didanai dari laba atau dari utang dan saham | Melemah: penerbitan obligasi rekor, penghimpunan saham Alphabet US$49,6 miliar |
| Suku bunga | Likuiditas dan kebijakan Federal Reserve | Faktor penentu bagi saham AI berdurasi panjang |
Kerangka ini membantu memisahkan revolusi teknologi yang sejati dari siklus pasar saham yang tidak berkelanjutan.
Pertumbuhan laba
Para pemimpin AI melaporkan pertumbuhan pendapatan dan laba yang substansial. Nvidia adalah contoh paling jelas, tetapi bisnis cloud dan platform periklanan juga diuntungkan oleh permintaan terkait AI.
Risikonya, pasar mengharapkan pertumbuhan tinggi berlanjut terlalu lama. Perusahaan yang labanya tumbuh 40% mungkin layak mendapat valuasi premium; perusahaan yang tumbuh 15% sambil berbelanja besar mungkin tidak.
Kualitas laba
Tidak semua pertumbuhan laba bernilai sama. Investor perlu membedakan antara:
- Pendapatan dari pelanggan eksternal dan pendapatan dari mitra terafiliasi.
- Penerimaan kas dan piutang akuntansi.
- Langganan berulang dan kontrak infrastruktur sekali jalan.
- Laba operasi dan keuntungan dari investasi di perusahaan AI lain.
- Laba operasi sebelum dan sesudah kompensasi berbasis saham.
- Laba kotor dari produk AI dibandingkan bisnis konvensional.
Valuasi
Sebagian saham AI tetap mahal dibandingkan pasar secara luas, bahkan setelah kelipatannya menyusut. Perusahaan teknologi besar lain diperdagangkan pada kelipatan yang lebih moderat karena bisnis yang sudah ada menghasilkan arus kas yang signifikan.
Investor sebaiknya tidak memperlakukan "eksposur AI" sebagai kategori valuasi. Pemimpin semikonduktor yang menguntungkan, platform cloud, pengembang model yang merugi, dan pemasok peralatan listrik tidak semestinya mendapat asumsi yang sama.
Keberlanjutan belanja modal
Belanja modal berkelanjutan jika menghasilkan pendapatan, menurunkan biaya per unit, atau menciptakan keunggulan kompetitif yang tahan lama. Belanja modal menjadi berbahaya ketika perusahaan harus terus menaikkan belanja hanya untuk mempertahankan posisinya.
Pertanyaan kunci meliputi:
- Berapa persen belanja modal yang terkait langsung dengan permintaan pelanggan yang sudah dikontrak?
- Tingkat pemanfaatan berapa yang dibutuhkan untuk meraih imbal hasil yang layak?
- Seberapa cepat peralatan menyusut?
- Bisakah pelanggan beralih ke model yang lebih murah atau cip buatan sendiri?
- Apa yang terjadi jika biaya listrik atau pembiayaan naik?
Suku bunga
Saham AI adalah aset berdurasi panjang karena sebagian besar nilai yang diharapkan berasal dari laba masa depan. Suku bunga yang lebih tinggi menurunkan nilai kini laba tersebut dan dapat menekan kelipatan valuasi meski kinerja bisnis tetap solid. Suku bunga kini juga berpengaruh langsung pada pembangunan itu sendiri, karena porsi yang makin besar dibiayai dengan utang.
Apa yang Bisa Memicu Koreksi Saham AI?
Koreksi tidak mensyaratkan teknologinya gagal. Cukup ekspektasinya turun.
Pemicu yang mungkin antara lain:
Perlambatan nyata belanja modal perusahaan hiperskala
Jika Microsoft, Amazon, Alphabet, atau Meta mengisyaratkan bahwa kapasitas tumbuh lebih cepat daripada permintaan, investor bisa menurunkan perkiraan di seluruh rantai pasok AI. Tanggal 14 September adalah gambaran awal bagaimana pemasok dan pembelanja akan berpisah arah.
Kesepakatan pengaturan laju yang mengikat
Esai Amodei saat ini hanyalah usulan. Jika para pengembang garis depan atau pemerintah suatu saat menyepakati batas kemampuan yang mencakup daya komputasi pelatihan, kurva permintaan untuk klaster terbesar akan mendatar.
Pembatalan pelanggan besar
Proyek pusat data besar sering bergantung pada segelintir pelanggan jangkar. Penundaan atau pembatalan bisa memengaruhi pemasok cip, perusahaan konstruksi, perusahaan utilitas, dan pemilik properti sekaligus.
Harga AI yang lebih rendah
Persaingan antarpenyedia cloud dan perusahaan model bisa menurunkan harga lebih cepat daripada kenaikan penggunaan. Harga yang lebih rendah baik bagi pelanggan, tetapi bisa menekan margin pemasok.
Imbal hasil produktivitas yang mengecewakan
Perusahaan mungkin mendapati bahwa AI meningkatkan efisiensi karyawan tetapi tidak menghasilkan laba terukur yang cukup untuk menopang anggaran besar. Adopsi bisa berlanjut sementara monetisasi tetap lemah.
Pembatasan regulasi atau hukum
Regulasi AI yang menyangkut privasi, hak cipta, keselamatan, atau keamanan nasional bisa menunda penerapan atau menaikkan biaya kepatuhan. Pembatasan ekspor juga bisa membatasi pasar potensial cip canggih.
Peristiwa pembiayaan atau penurunan valuasi AI swasta
Jika perusahaan rintisan AI, operator pusat data, atau wahana kredit swasta gagal bayar, investor bisa menilai ulang risiko ekspansi infrastruktur yang dibiayai utang. Penurunan valuasi AI swasta juga akan membalikkan keuntungan investasi yang kini mempercantik laba perusahaan hiperskala.
Saham AI Mana yang Paling Rentan?
Perusahaan paling rentan belum tentu yang paling tinggi eksposur AI-nya. Mereka adalah perusahaan dengan kombinasi terlemah antara kekuatan neraca, konsentrasi pelanggan, dan arus kas yang terbukti.
| Jenis perusahaan | Kekuatan utama | Kerentanan utama | Pergerakan 14 Sep (contoh) |
|---|---|---|---|
| Perancang cip terkemuka | Daya tawar harga dan permintaan langsung | Ekspektasi tinggi dan pesanan siklis | NVDA -3,4%, AMD -4,4%, AVGO -4,8% |
| Perusahaan hiperskala | Arus kas terdiversifikasi dan jangkauan distribusi | Belanja modal besar-besaran dan penyusutan | GOOGL +3,2%, META +2,7%, MSFT +2,0% |
| Pengembang model AI | Inovasi cepat dan pertumbuhan pengguna | Biaya komputasi tinggi dan margin tidak pasti | Sebagian besar perusahaan tertutup |
| Operator pusat data dan cloud GPU | Kelangkaan infrastruktur | Utang, tingkat pemanfaatan, dan biaya listrik | CRWV -6,8%, ORCL -3,7% |
| Perusahaan rintisan perangkat lunak AI | Margin kotor yang berpotensi tinggi | Pelanggan berpindah dan persaingan padat | Sebagian besar perusahaan tertutup |
| Pemasok listrik, pendingin, dan server | Infrastruktur yang dibutuhkan | Penundaan proyek dan limpahan valuasi | VRT -7,7%, SMCI -8,4% |
Investor juga perlu berhati-hati dengan perusahaan yang memakai bahasa AI dalam presentasi investor tanpa mengungkapkan pendapatan AI yang material. Label AI bisa menaikkan valuasi saham meski teknologinya hampir tidak berpengaruh pada laba.
Kerangka Praktis untuk Menganalisis Risiko Saham AI
Investor dapat menggunakan proses berikut untuk menilai apakah sebuah saham AI didukung oleh fundamental.
Langkah 1: Pisahkan pendapatan saat ini dari janji masa depan
Baca laporan tahunan dan kuartalan terbaru. Identifikasi berapa pendapatan yang dihasilkan produk yang sudah dipakai secara komersial dan berapa yang bergantung pada permintaan masa depan.
Langkah 2: Bandingkan pertumbuhan belanja modal dengan pertumbuhan laba operasi
Jika belanja modal naik 70% sementara laba operasi naik 10%, manajemen harus menjelaskan bagaimana investasi itu akan menghasilkan imbal hasil di masa depan. Kesenjangan sementara mungkin bisa diterima; kesenjangan yang terus-menerus lebih mengkhawatirkan.
Langkah 3: Periksa konversi kas
Bandingkan laba bersih dengan arus kas operasi dan arus kas bebas. Selisih besar bisa berasal dari pergerakan modal kerja, kompensasi saham, pembayaran di muka dari pelanggan, atau, seperti pada 2026, keuntungan dari investasi di perusahaan AI lain.
Langkah 4: Uji konsentrasi pelanggan
Tentukan apakah segelintir perusahaan hiperskala atau perusahaan rintisan AI menyumbang porsi besar pendapatan. Konsentrasi meningkatkan volatilitas ketika rencana belanja berubah.
Langkah 5: Modelkan skenario pertumbuhan yang lebih rendah
Asumsikan pertumbuhan pendapatan AI turun separuh, margin kotor sedikit menurun, dan belanja modal tetap tinggi selama dua tahun lagi. Jika saham masih tampak dihargai wajar, risiko penurunannya mungkin lebih terkendali.
Langkah 6: Pantau bahasa manajemen
Kata-kata seperti "optimalisasi," "efisiensi," "disiplin kapasitas," "prioritas," dan kini "pengaturan laju" bisa menandakan pergeseran dari ekspansi ke analisis imbal hasil investasi. Investor sebaiknya membandingkan bahasa saat ini dengan panduan sebelumnya.
SimianX AI dapat mendukung proses ini dengan memungkinkan pengguna menggabungkan analisis laporan keuangan dengan tren teknikal, revisi analis, dan sentimen berita waktu nyata. Anda dapat langsung membuka analisis NVDA secara langsung, atau meninjau platform riset SimianX AI. Keluaran platform ini bersifat informatif dan sebaiknya melengkapi, bukan menggantikan, nasihat keuangan profesional.
Skenario Optimistis, Dasar, dan Pesimistis untuk Lonjakan Saham AI
Skenario optimistis: monetisasi mengejar infrastruktur
Dalam skenario optimistis, AI menjadi lapisan produktivitas serbaguna. Perusahaan menerapkan agen di layanan pelanggan, pengembangan perangkat lunak, kesehatan, keuangan, dan manufaktur. Penggunaan cloud terus tumbuh, inferensi makin murah, dan perangkat lunak AI menghasilkan pendapatan berulang. "Mengatur laju garis depan" ternyata berarti evaluasi yang lebih baik, bukan komputasi yang lebih sedikit.
Dalam skenario ini:
- Belanja modal perusahaan hiperskala menghasilkan imbal hasil kuat di cloud dan periklanan.
- Nvidia mempertahankan kepemimpinan teknologi.
- Aplikasi AI beralih dari uji coba ke alur kerja yang krusial.
- Tingkat pemanfaatan pusat data tetap tinggi.
- Peningkatan produktivitas menopang pertumbuhan ekonomi yang lebih luas.
Pasar saham bisa terus menghargai para pemimpin AI, meski imbal hasilnya menjadi lebih selektif.
Skenario dasar: teknologinya berhasil, tetapi valuasi menormal
Dalam skenario dasar, adopsi AI berlanjut tetapi memakan waktu lebih lama dari perkiraan investor. Pendapatan tumbuh, tetapi intensitas modal tetap tinggi dan margin meluas perlahan.
Dalam skenario ini:
- Permintaan infrastruktur tetap kuat tetapi tidak lagi eksplosif.
- Sebagian perusahaan rintisan AI bergabung atau gagal.
- Saham perusahaan hiperskala mengungguli saham spekulatif yang lebih lemah.
- Kelipatan valuasi turun secara bertahap.
- Imbal hasil saham lebih bergantung pada realisasi laba.
Ini akan menjadi normalisasi yang sehat, bukan keruntuhan pasar.
Skenario pesimistis: kelebihan kapasitas dan laba yang mengecewakan
Dalam skenario pesimistis, model AI menjadi lebih murah dan mudah ditiru, sehingga daya tawar harga menurun. Perusahaan membatasi belanja setelah imbal hasil lemah, sementara perusahaan hiperskala terus menerima kapasitas baru lebih cepat daripada yang dapat diserap pelanggan.
Dalam skenario ini:
- Tingkat pemanfaatan infrastruktur AI turun.
- Pesanan cip ditunda atau dibatalkan.
- Operator pusat data menghadapi tekanan pembiayaan ulang.
- Saham teknologi mengalami penyusutan kelipatan.
- Valuasi AI swasta turun tajam, membalikkan keuntungan investasi perusahaan hiperskala.
- Belanja modal dipangkas di seluruh ekosistem.
Teknologinya mungkin tetap penting dalam jangka panjang, tetapi saham terkait AI bisa turun tajam seiring ekspektasi yang disetel ulang.
Tanya Jawab tentang Lonjakan Saham AI 2026
Apa yang dikatakan para CEO AI tentang memperlambat laju?
Pada 12 September 2026, CEO Anthropic Dario Amodei menerbitkan "We Must Pace the Frontier," yang menyerukan laju peningkatan kemampuan AI yang lebih lambat, evaluator pihak ketiga yang ditempatkan di dalam perusahaan, standar keselamatan bersama, dan pada akhirnya koordinasi internasional. Sam Altman dari OpenAI setuju bahwa "kita perlu mengatur laju garis depan," dan Elon Musk menulis "Dario benar." Tak satu pun mengumumkan pemangkasan belanja pusat data.
Mengapa saham cip turun sementara Alphabet dan Meta naik?
Pada 14 September, pemasok seperti Super Micro, Vertiv, Marvell, CoreWeave, dan Nvidia turun antara 3,4% dan 8,4%, karena perlombaan garis depan yang lebih lambat bisa mengurangi pesanan di masa depan. Alphabet, Meta, dan Microsoft naik karena merekalah yang membayar pembangunan itu, dan belanja yang lebih lambat akan menopang arus kas bebas mereka.
Apakah ada perusahaan hiperskala yang benar-benar memangkas belanja modal AI pada 2026?
Tidak. Pada Juli 2026 Alphabet menaikkan rentangnya menjadi US$195–205 miliar, Amazon menjadi sekitar US$220 miliar, dan Meta mempersempit rentangnya menjadi US$130–145 miliar. Angka tahun kalender Microsoft turun menjadi sekitar US$175 miliar hanya karena perubahan akuntansi sewa; manajemen menyatakan rencana investasinya selebihnya tidak berubah.
Apakah saham AI terlalu mahal pada 2026?
Sebagian saham AI tampak mahal karena harganya mengasumsikan pertumbuhan luar biasa dan margin tinggi selama bertahun-tahun. Sebagian lain didukung laba dan arus kas saat ini yang kuat, sehingga sektor ini sangat tidak merata, bukan mahal secara seragam. Pada pertengahan September, banyak pemasok AI sudah 25–56% di bawah puncak 52 minggunya.
Bagaimana investor bisa mengenali gelembung laba AI?
Cari pertumbuhan pendapatan yang bergantung pada perusahaan teknologi yang saling terkait, belanja modal yang naik tanpa arus kas yang lebih kuat, laba yang didorong keuntungan atas kepemilikan di perusahaan AI lain, konsentrasi pelanggan yang tinggi, kenaikan panduan berulang tanpa perbaikan margin, dan valuasi yang menuntut asumsi jangka panjang yang tidak realistis.
Apakah saham Nvidia akan terus diuntungkan oleh belanja AI?
Nvidia tetap menjadi penerima manfaat utama selama pelanggan terus membeli sistem komputasi terakselerasi. Kinerjanya ke depan bergantung pada permintaan pusat data yang berkelanjutan, transisi produk, persaingan dari cip buatan sendiri, pembatasan ekspor, dan apakah imbal hasil pelanggan membenarkan belanja yang berkelanjutan.
Apa yang terjadi jika belanja AI perusahaan hiperskala melambat?
Perlambatan belanja bisa menekan saham semikonduktor, jaringan, konstruksi, listrik, dan pusat data, sekaligus berpotensi membantu arus kas bebas perusahaan hiperskala itu sendiri. Dampaknya bergantung pada apakah perlambatan itu mencerminkan penyerapan kapasitas sementara atau penurunan mendasar permintaan AI.
Kesimpulan
Lonjakan saham AI senilai triliunan dolar belum tentu berakhir, tetapi fase berikutnya akan lebih menuntut. Tahap pertama menghargai perusahaan yang memasok cip langka, kapasitas cloud, dan peralatan pusat data. Tahap berikutnya akan menghargai perusahaan yang membuktikan bahwa AI dapat menghasilkan arus kas yang tahan lama, berulang, dan menguntungkan.
Para CEO AI tidak meninggalkan teknologi ini, dan perusahaan hiperskala belum memangkas satu dolar pun dari rencana 2026 mereka. Yang berubah pada September adalah para pemimpin laboratorium garis depan secara terbuka mempertanyakan laju perlombaan, dan pasar langsung menunjukkan sisi taruhan mana yang menurutnya akan kalah jika perlombaan melambat: para pemasok.
Indikator terpenting untuk dipantau adalah:
- Pertumbuhan pendapatan AI dari pelanggan eksternal.
- Arus kas bebas perusahaan hiperskala setelah belanja modal.
- Seberapa besar laba yang dilaporkan berasal dari keuntungan investasi AI.
- Tingkat pemanfaatan pusat data dan kualitas kontrak.
- Biaya inferensi dan tren harga.
- Peningkatan produktivitas pelanggan.
- Penerbitan utang dan saham di seluruh ekosistem infrastruktur.
- Apakah usulan pengaturan laju kelak berubah menjadi batas daya komputasi pelatihan.
Investor sebaiknya tidak memperlakukan setiap saham AI sebagai taruhan yang sama. Perusahaan dengan neraca kuat, pendapatan nyata, dan alokasi modal yang disiplin berada pada posisi lebih baik daripada bisnis berutang besar yang bergantung pada pendanaan terus-menerus.
Untuk riset berkelanjutan, SimianX AI dapat membantu investor memantau saham AI melalui data fundamental, indikator teknikal, dokumen regulasi, berita penggerak pasar, dan sentimen. Gunakan analisis multisumber, uji asumsi yang optimistis, dan konsultasikan dengan penasihat keuangan yang berkualifikasi sebelum mengambil keputusan investasi.
Artikel ini hanya untuk tujuan informasi dan edukasi. Artikel ini bukan nasihat investasi, hukum, atau pajak. Harga pasar dan panduan perusahaan dapat berubah, dan investor sebaiknya memverifikasi data terkini sebelum mengambil keputusan keuangan.
Bacaan Terkait
- Belanja modal AI 2026: 96% arus kas raksasa teknologi
- Saham META Pasca-Muse: Layakkah Capex $145 Miliar untuk AI?
- Apakah Jensen Huang Memicu Gelembung AI? Boom Nvidia
- NVDA setelah laporan keuangan: setiap reaksi sejak 2016
- Saham CoreWeave 2026: Backlog AI $100B vs Risiko Utang
- Laba Oracle 2026: OCI, Backlog Stargate, dan Saham ORCL
- Alphabet Q2 2026: Bisakah Gemini dan Cloud Menutup Capex AI?
- Laba Amazon Q2 2026: Bisakah AWS Menutup Capex AI $200B?
- Microsoft Q4 2026: Pertumbuhan Azure vs Risiko Capex AI
Referensi
- Dario Amodei — We Must Pace the Frontier (12 September 2026)
- SiliconANGLE — Sam Altman dan Elon Musk mendukung seruan Dario Amodei untuk memperlambat garis depan AI
- CNN Business — CEO Anthropic menyerukan "pengaturan laju garis depan" dalam perlombaan AI
- Axios — Utang AI melonjak, dan lembaga pemeringkat kredit khawatir (11 September 2026)
- SEC EDGAR — Siaran laba kuartal II 2026 Alphabet (Form 8-K, Ekshibit 99.1)
- SEC EDGAR — Siaran laba kuartal II 2026 Amazon (Form 8-K, Ekshibit 99.1)
- SEC EDGAR — Siaran laba kuartal II 2026 Meta (Form 8-K, Ekshibit 99.1)
- SEC EDGAR — Laporan tahunan Nvidia tahun fiskal 2026 (Form 10-K)
- CNBC — Laba kuartal II 2026 Alphabet dan panduan belanja modal
- Fortune — Andy Jassy mengatakan Amazon akan membelanjakan US$220 miliar tahun ini
- CFO Dive — Microsoft mempertahankan rencana belanja AI
- Tom's Hardware — Belanja modal raksasa teknologi mencapai US$725 miliar pada 2026
- Tom's Hardware — Raksasa teknologi membelanjakan lebih dari US$1 triliun untuk infrastruktur AI
- Fidelity — 5 tanda gelembung AI yang perlu diwaspadai


