Meta Muse dan Saham META: Agen AI Pribadi Berhadapan dengan Tagihan Belanja Modal $145 Miliar
Saham META setelah peluncuran Muse menghadapkan investor pada pertanyaan yang sangat menentukan: mampukah Meta Platforms mengubah jaringan distribusi sosialnya yang raksasa menjadi ekosistem agen AI konsumen yang dominan?
Pada 8 September 2026, Meta resmi meluncurkan Muse, agen kecerdasan buatan pribadi yang dapat menjelajahi situs web, mengisi formulir, mengirim email, memesan perjalanan, bernegosiasi atas nama pengguna, melakukan pembelian, dan terus bekerja setelah pengguna menutup aplikasinya. Muse sedang digulirkan di Amerika Serikat untuk iOS, Android, dan muse.ai, dan juga dapat dipakai langsung di dalam WhatsApp, sementara dukungan untuk kacamata AI Meta akan segera hadir.
Ini jauh lebih ambisius daripada sekadar menambahkan chatbot lain ke Facebook atau Instagram. Meta ingin Muse menjadi lapisan operasional bagi kehidupan digital pengguna—yang memahami tujuan, mengingat preferensi, dan bertindak di berbagai layanan pihak ketiga.
Peluangnya berpotensi sangat besar. Meta melaporkan 3,60 miliar orang aktif harian di seluruh keluarga aplikasinya pada Juni 2026. Bahkan adopsi terbatas di dalam jaringan itu dapat menciptakan platform langganan, perdagangan, atau pesan bisnis yang besar. Namun tesis investasinya tidak sederhana. Muse menuntut pengguna memercayakan email, kalender, pembayaran, dan informasi yang sangat pribadi lainnya kepada Meta, sementara perusahaan menghabiskan dana yang belum pernah terjadi sebelumnya untuk infrastruktur AI: pada kuartal kedua 2026, belanja modal menyedot 97,5% arus kas operasi Meta.
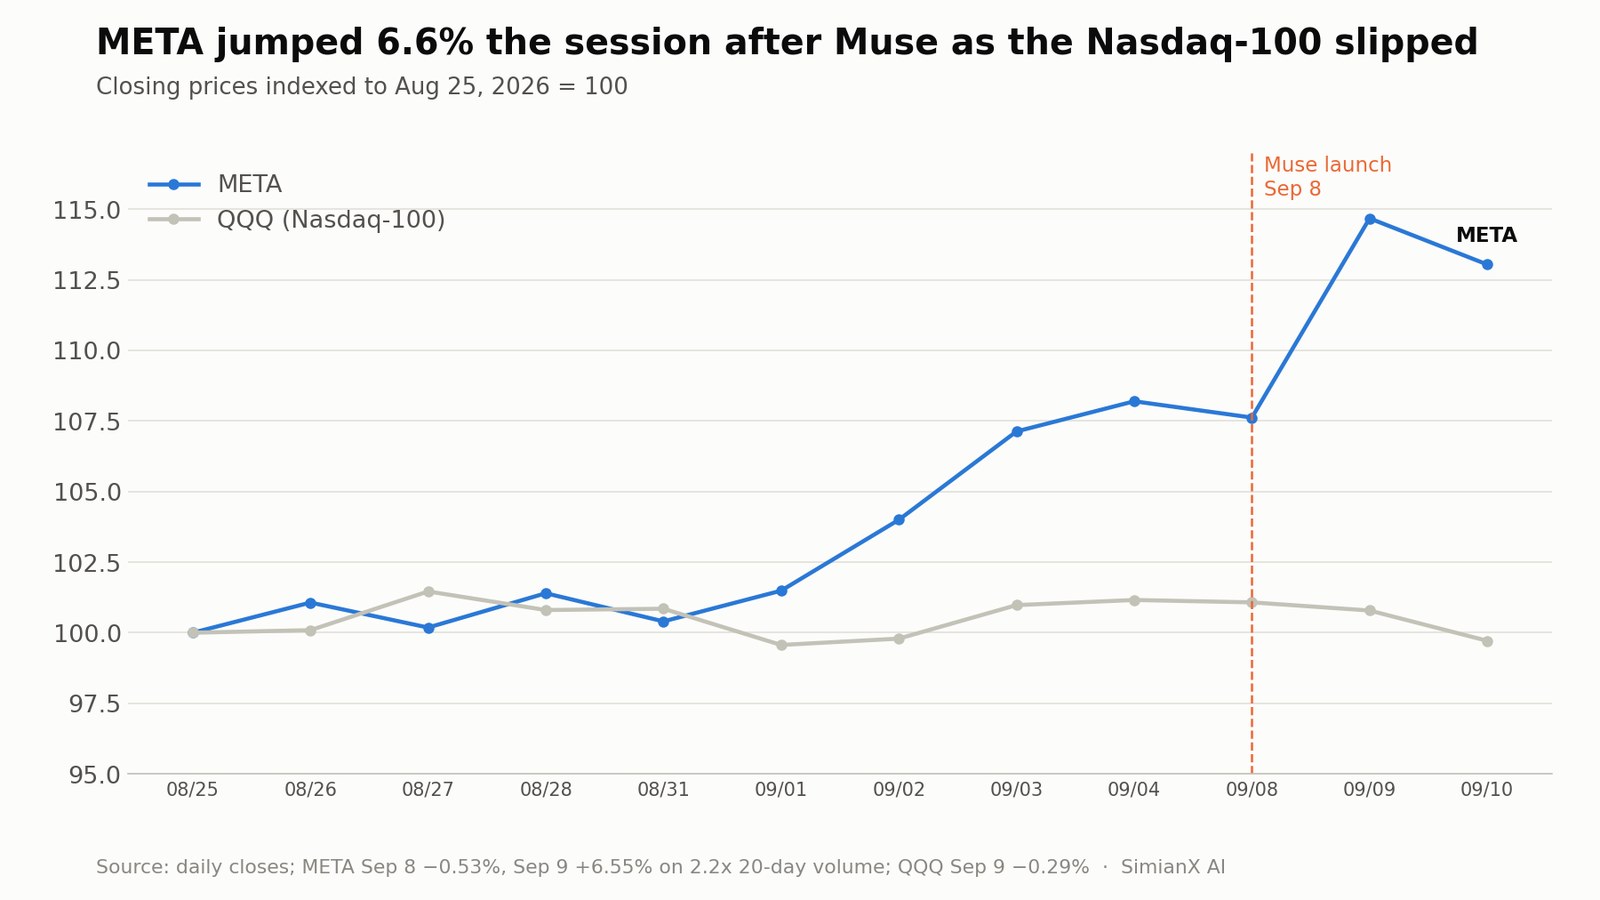
Penilaian pertama pasar terbelah. Saham META turun 0,5% pada hari peluncuran, lalu melonjak 6,6% pada sesi berikutnya saat Nasdaq-100 melemah—meski demikian, sahamnya masih sekitar 18% di bawah level tertinggi 52 minggu di $790,80.
Karena itu, pertanyaan intinya bukan apakah Muse mengesankan secara teknologi. Pertanyaannya adalah apakah Meta dapat mengubah Muse menjadi pendapatan tambahan dan nilai strategis yang cukup untuk membenarkan biayanya yang terus naik dengan cepat.
Riset ini menilai kemampuan Muse, kemungkinan model bisnisnya, posisi persaingannya, dampak keuangan, risiko, dan implikasinya bagi saham META. Investor juga dapat menggunakan SimianX AI untuk memantau laporan keuangan Meta, pergerakan harga, indikator teknikal, dan berita terkait AI seiring berkembangnya tesis Muse.
Apa Itu Meta Muse?
Muse adalah sistem AI agentik, artinya dirancang untuk mengambil tindakan, bukan sekadar menghasilkan jawaban.
Chatbot konvensional menjawab satu perintah lalu menunggu instruksi berikutnya. Muse dapat memecah tujuan besar menjadi beberapa langkah, menggunakan alat, menjelajahi internet, mengoordinasikan sub-agen peramban khusus, dan bekerja di latar belakang. Setelah itu Muse kembali kepada pengguna ketika ada yang berubah atau ketika ia membutuhkan persetujuan.
Menurut pengumuman resmi Muse dari Meta, versi peluncurannya dapat:
- Mengirim email, dengan persetujuan sebelum apa pun dikirim.
- Memesan perjalanan dan mengurus keperluan sehari-hari.
- Membuka peramban dan mengisi formulir.
- Bernegosiasi atas nama pengguna—misalnya menurunkan tagihan atau menjual mobil dengan harga lebih tinggi.
- Mengubah tujuan jangka panjang menjadi rencana yang dipersonalisasi dan terus menjalankannya.
- Mengingat hal-hal yang penting bagi pengguna dan bertindak berdasarkan detail yang hanya disebut sekali.
- Mengubah reel resep yang disimpan di Instagram menjadi daftar belanja.
- Melakukan pembelian setelah mendapat persetujuan pengguna.
Muse ditenagai oleh Muse Spark 1.3, bagian dari keluarga model yang dikembangkan Meta Superintelligence Labs. Meta menyebut model ini sangat andal dalam mengendalikan peramban web dan "mendekati tingkat terdepan" dalam menahan injeksi perintah.
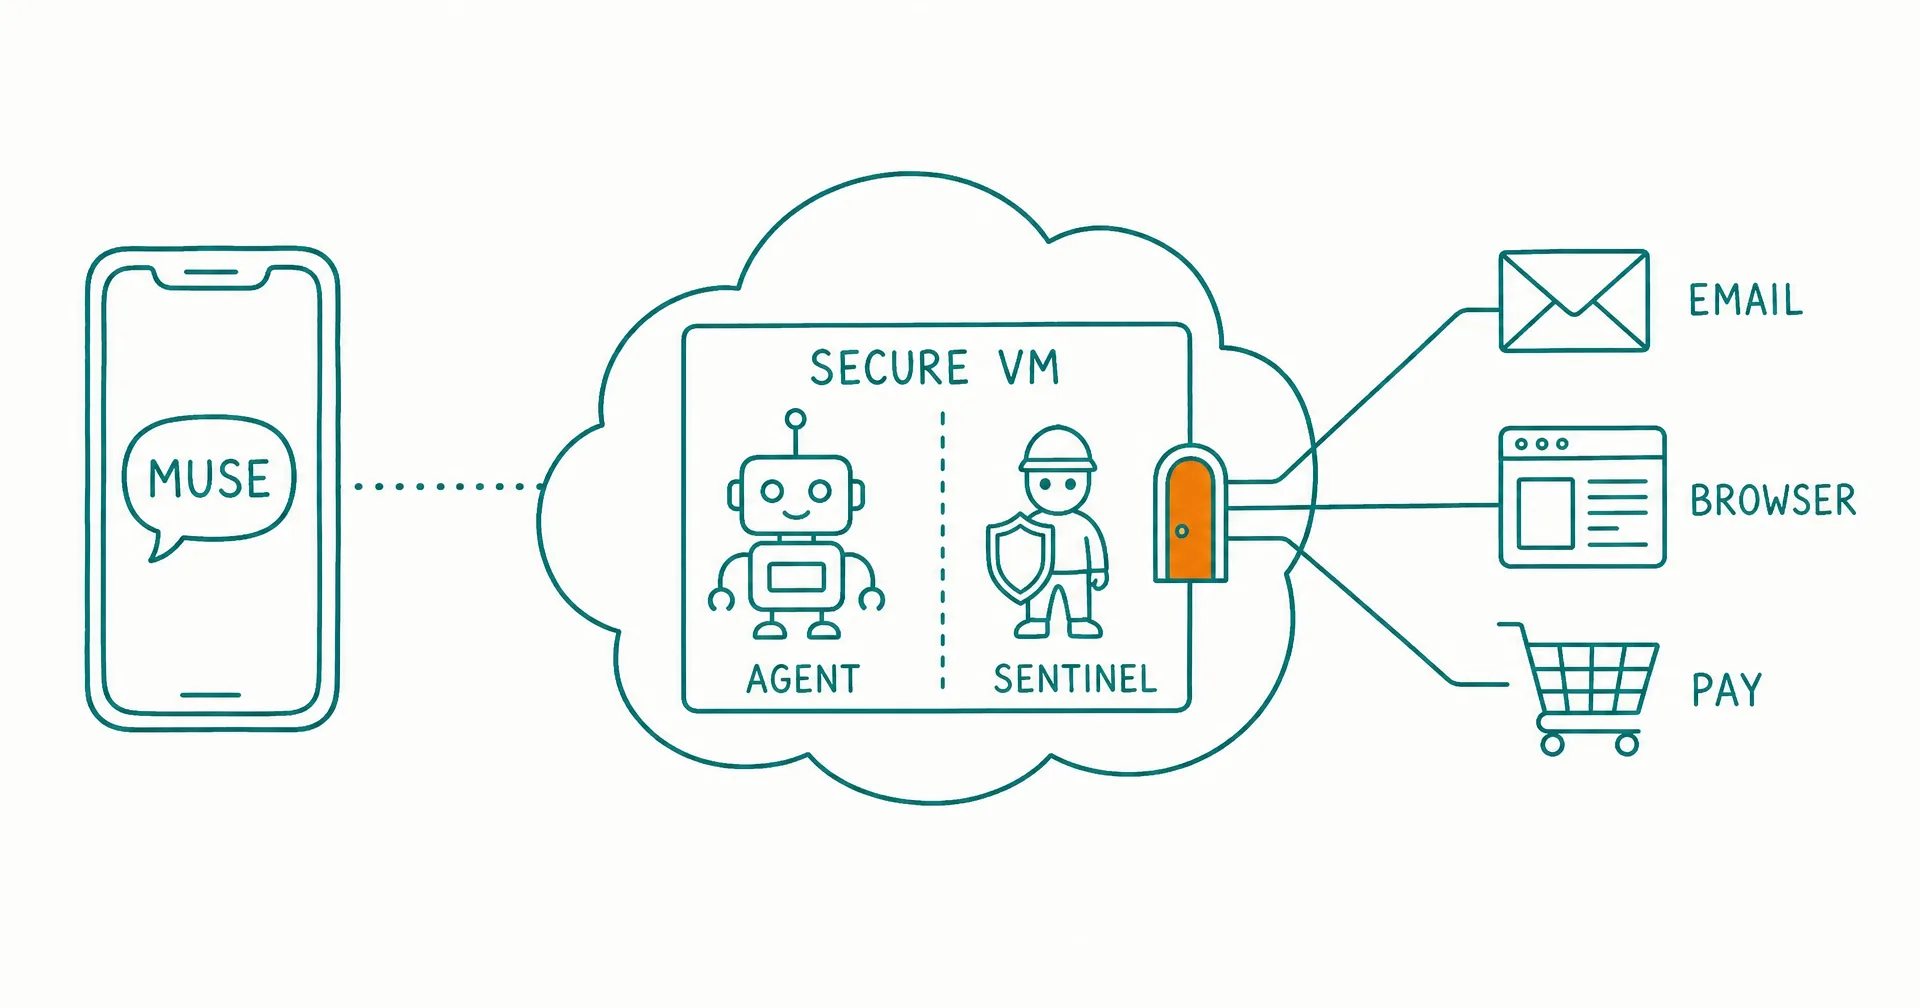
Agen ini berjalan di dalam lingkungan cloud permanen bernama Muse Secure VM. Meta menyatakan setiap pengguna mendapat mesin virtual khusus yang terisolasi, berisi peramban, penyimpanan, dan daya komputasi yang dibutuhkan untuk menyelesaikan tugas. Agen terpisah bernama Sentinel menjadi satu-satunya otoritas izin untuk tindakan dengan layanan yang terhubung dan untuk semua lalu lintas jaringan yang keluar dari mesin tersebut.
Arsitektur itu penting karena agen yang cakap membutuhkan wewenang jauh lebih besar daripada chatbot. Agen dapat menemukan instruksi berbahaya di situs web, salah memahami permintaan, atau mencoba tindakan yang tidak dapat dibatalkan. Rancangan Meta berasumsi bahwa agen inti bisa keliru dan menempatkan sistem lain di antara Muse dan dunia luar.
Muse bukan sekadar kotak pencarian yang lebih baik. Meta sedang berupaya membangun lapisan transaksi dan eksekusi tepercaya di antara konsumen, aplikasi, dan bisnis.
Mengapa Muse Penting bagi Saham META
Muse dapat memperkuat Meta di empat pasar yang saling terkait:
| Peluang | Peran Muse | Potensi manfaat bagi Meta |
|---|---|---|
| AI konsumen | Perencanaan pribadi, riset, dan pelaksanaan tugas | Langganan dan keterlibatan ekosistem yang lebih tinggi |
| Iklan digital | Menggerakkan pengguna dari penemuan produk menuju tindakan | Pengukuran konversi yang lebih baik dan imbal hasil pengiklan yang lebih tinggi |
| Perdagangan agentik | Mencari, membandingkan, dan membeli produk | Biaya transaksi dan kemitraan komersial |
| Pesan bisnis | Menghubungkan konsumen dengan agen otomatis milik pedagang | Pesan berbayar, langganan bisnis, dan alat perdagangan |
Sebagian besar pendapatan Meta saat ini masih berasal dari iklan. Pada kuartal kedua 2026, perusahaan membukukan pendapatan iklan $59,36 miliar, sekitar 98% dari total pendapatan kuartalan.
Muse tidak perlu menggantikan mesin iklan itu untuk menjadi penting secara strategis. Muse dapat memperkuatnya dengan membawa Meta lebih dekat ke transaksi.
Instagram sudah memengaruhi apa yang diinginkan konsumen. WhatsApp sudah menghubungkan pengguna dengan bisnis. Facebook Marketplace sudah mendukung penemuan produk komersial. Agen pribadi yang efektif dapat menghubungkan aktivitas-aktivitas yang terpisah itu:
- Pengguna menyimpan video produk atau perjalanan di Instagram.
- Muse menafsirkan niat dan preferensi pengguna.
- Agen meriset pilihan atau menghubungi bisnis yang relevan.
- Agen membandingkan harga, ketersediaan, dan ulasan.
- Pengguna menyetujui pemesanan atau pembelian.
- Meta memperoleh bukti yang lebih baik apakah penemuan tersebut menghasilkan transaksi.
Proses lingkaran tertutup ini dapat membuat inventaris iklan Meta lebih bernilai. Pengiklan umumnya membayar lebih ketika sebuah platform dapat menghasilkan penjualan yang terukur, bukan sekadar tayangan atau klik.
Bisnis Inti Meta Sudah Tumbuh Pesat
Investor sebaiknya tidak memperlakukan Muse sebagai rencana penyelamatan bagi perusahaan yang lemah. Bisnis iklan Meta memasuki peluncuran ini dari posisi yang sangat kuat.
Menurut hasil kuartal kedua 2026 Meta (diajukan ke SEC sebagai Lampiran 99.1 dari Formulir 8-K tertanggal 29 Juli):
| Metrik Q2 2026 | Hasil | Perubahan tahunan |
|---|---|---|
| Total pendapatan | $60,80 miliar | +28% |
| Pendapatan iklan | $59,36 miliar | +27% |
| Tayangan iklan | — | +14% |
| Harga rata-rata per iklan | — | +12% |
| Orang aktif harian keluarga aplikasi | 3,60 miliar | +3% |
| Laba operasi | $18,78 miliar | -8% |
| Margin operasi | 31% | Turun dari 43% |
| Laba bersih | $15,85 miliar | -14% |
| Belanja modal (termasuk sewa pembiayaan) | $31,08 miliar | Naik dari $17,01 miliar |
| Arus kas bebas | $784 juta | Turun dari $8,55 miliar |
Kontras ini penting. Pendapatan dan permintaan iklan sangat kuat, tetapi laba dan arus kas bebas melemah karena belanja tumbuh lebih cepat lagi.
Kinerja iklan Meta menunjukkan bahwa AI sudah menghasilkan imbal hasil melalui sistem rekomendasi, pemeringkatan iklan, pembuatan materi kreatif, dan otomatisasi kampanye. Materi laporan laba Q2 perusahaan menyebut tayangan iklan naik 14% sementara harga rata-rata iklan naik 12%.
Apa yang sebenarnya ada di balik penurunan laba Q2
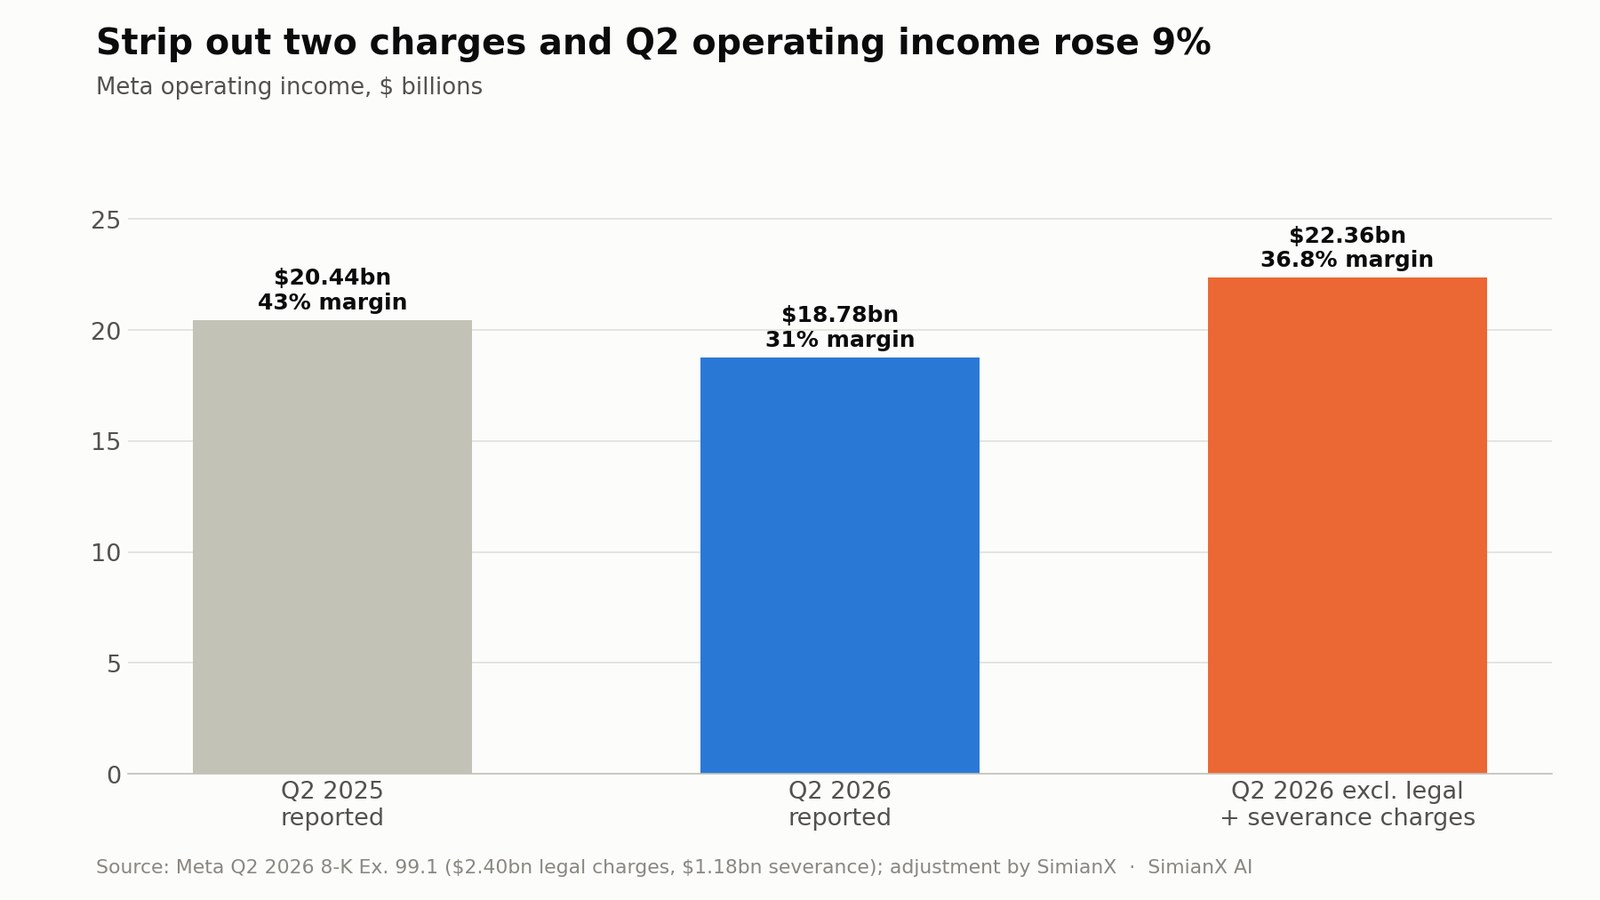
Penurunan laba operasi sebesar 8% tampak mengkhawatirkan sampai Anda membaca rinciannya. Total biaya dan beban sebesar $42,03 miliar mencakup $2,40 miliar biaya terkait proses hukum dan $1,18 miliar pesangon yang berkaitan dengan pengurangan karyawan pada Mei 2026. Jika kedua pos itu ditambahkan kembali, laba operasi sekitar $22,36 miliar, naik kira-kira 9% secara tahunan, dengan margin yang disesuaikan mendekati 36,8%.
Dua catatan membuat ini belum menjadi rapor sehat tanpa syarat. Pertama, segmen Family of Apps sendiri membukukan laba $23,39 miliar, masih di bawah $24,97 miliar setahun sebelumnya, karena biaya infrastruktur AI dan kompensasi terus naik. Kedua, Reality Labs kembali merugi $4,62 miliar dengan pendapatan hanya $431 juta. Proyeksi manajemen memperkirakan pendapatan Q3 sebesar $61–64 miliar, beban setahun penuh $165–169 miliar, dan laba operasi 2026 di atas level 2025.
Muse merupakan tahap kedua dari strategi AI:
- Tahap satu: memakai AI untuk merekomendasikan konten dan iklan yang lebih baik.
- Tahap dua: memberi pengguna alat AI untuk berkreasi dan berkomunikasi.
- Tahap tiga: memungkinkan agen menyelesaikan tugas dan transaksi.
- Tahap empat: menghubungkan agen pribadi dengan agen bisnis di seluruh platform Meta.
Tahap pertama sudah membantu bisnis inti. Hal krusial yang belum diketahui adalah apakah tahap-tahap berikutnya akan menghasilkan imbal hasil yang menarik atau sekadar menambah biaya infrastruktur.
Bagaimana Meta Dapat Memonetisasi Muse?
Meta belum memberikan data operasional yang cukup bagi investor untuk memodelkan Muse sebagai segmen yang matang. Karena itu, setiap proyeksi pendapatan bersifat spekulatif. Meski begitu, ada empat jalur monetisasi yang masuk akal.
1. Langganan konsumen
Meta menyatakan Muse gratis untuk sebagian besar kebutuhan orang, dengan paket langganan bagi mereka yang ingin melakukan lebih banyak. Model langganan menciptakan jalur langsung dari adopsi menuju pendapatan berulang.
Hasil langganan ilustratif menunjukkan skala keunggulan distribusi Meta:
| Pelanggan berbayar | Pendapatan bulanan rata-rata | Pendapatan tahunan ilustratif |
|---|---|---|
| 5 juta | $20 | $1,2 miliar |
| 10 juta | $20 | $2,4 miliar |
| 25 juta | $20 | $6,0 miliar |
| 50 juta | $20 | $12,0 miliar |
Angka-angka ini adalah skenario, bukan panduan perusahaan. Angka tersebut juga merupakan pendapatan kotor sebelum biaya inferensi model, kapasitas mesin virtual, layanan pelanggan, biaya pembayaran, dan distribusi.
Bahkan 10 juta pengguna berbayar hanya mewakili sebagian kecil audiens global Meta. Namun, langganan AI konsumen sangat kompetitif, dan banyak pengguna mungkin tetap memakai paket gratis atau hanya berlangganan satu layanan AI serbaguna.
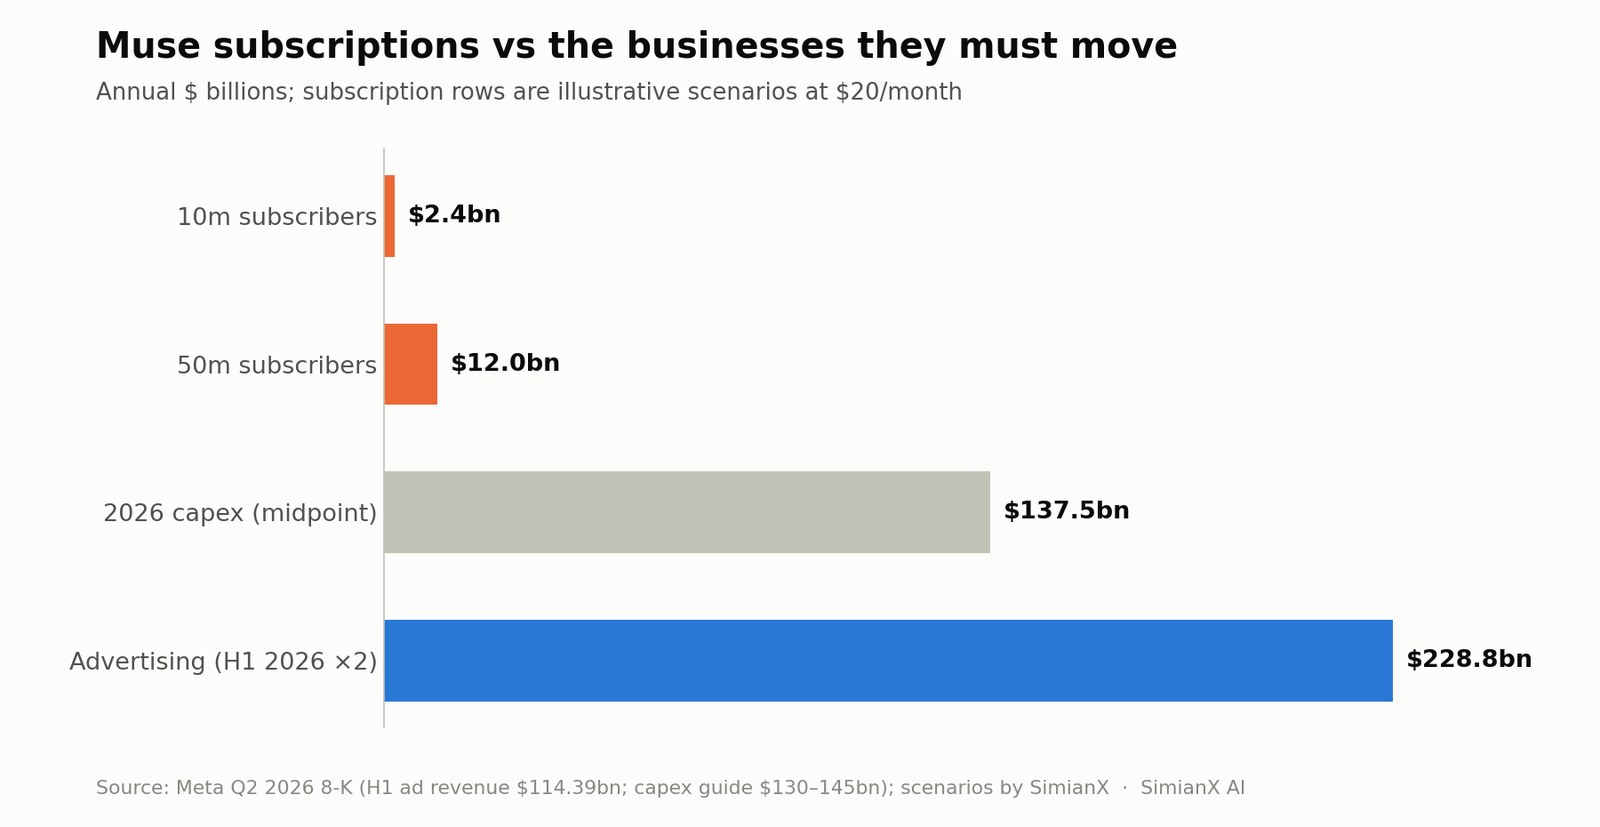
Sebagai konteks, skenario 50 juta pelanggan pun tidak akan menutup sepersepuluh titik tengah belanja modal tahun ini. Itulah sebabnya pos langganan saja tidak dapat menopang tesis Muse.
2. Peningkatan iklan
Muse dapat memperbaiki ekonomi iklan tanpa menampilkan iklan konvensional di dalam percakapannya.
Meta menyatakan Muse tidak membagikan percakapan pengguna maupun data di mesin virtual mereka kepada sistem iklannya. Pembatasan itu berharga bagi kepercayaan pengguna, tetapi membatasi penargetan iklan langsung berdasarkan percakapan pribadi dengan agen.
Ada nuansa yang tidak boleh dilewatkan investor. Tulisan keamanan Meta sendiri mengakui adanya "skenario yang sah" ketika penggunaan Muse tetap dapat memengaruhi iklan: ketika Muse menjelajahi web, aktivitas itu tampak sebagai aktivitas pengguna, sehingga perancang busana yang situsnya dikunjungi Muse kemudian bisa menargetkan ulang pengguna tersebut di Instagram.
Manfaat tidak langsungnya tetap bisa berarti. Muse dapat:
- Menambah waktu yang dihabiskan di dalam ekosistem Meta.
- Mengubah inspirasi di Instagram menjadi aktivitas komersial.
- Membantu konsumen berkomunikasi dengan pengiklan.
- Mengurangi hambatan antara tayangan iklan dan pembelian.
- Memperbaiki pengukuran konversi dengan izin pengguna.
- Menciptakan interaksi pesan bisnis yang lebih bernilai.
Peningkatan yang relatif kecil dalam operasi iklan Meta yang sangat besar bisa bernilai lebih dari beberapa juta langganan AI. Sebagai gambaran, Meta membukukan pendapatan iklan $114,39 miliar selama enam bulan pertama 2026.
3. Perdagangan agentik
Muse dapat membayar menggunakan Link, buatan Stripe. Menurut Meta, dompet Link untuk agen membuat kartu sekali pakai sehingga pedagang maupun agen tidak pernah melihat data kartu asli pengguna, dan Muse adalah agen AI pertama yang dilindungi fitur perlindungan pembelian Link, termasuk pertanggungan untuk barang rusak atau hilang, penurunan harga, dan pengembalian tanpa biaya untuk pembelian yang memenuhi syarat. Dukungan Shop Pay dan 1Password akan segera hadir.
Kemungkinan metode monetisasi jangka panjang meliputi:
- Biaya rujukan atau afiliasi.
- Komisi dari pedagang.
- Biaya penempatan prioritas.
- Keuntungan terkait pembayaran.
- Biaya pemesanan perjalanan dan layanan.
- Perlindungan pembelian premium.
- Alat bagi pedagang untuk katalog produk yang kompatibel dengan agen.
Meta harus menangani ini dengan hati-hati. Jika Muse merekomendasikan produk berdasarkan komisi tertinggi, bukan kepentingan pengguna, kepercayaan bisa cepat runtuh. Karena itu investor perlu membedakan antara pendapatan perdagangan yang selaras dengan pengguna dan sistem rekomendasi berbayar yang berpotensi merusak.
4. AI bisnis dan pesan
Peluang komersial terkuat mungkin muncul ketika Muse berkomunikasi dengan agen AI yang dioperasikan oleh bisnis.
Meta sudah memperkenalkan alat AI untuk bisnis di WhatsApp, yang memungkinkan pedagang menjawab pertanyaan pelanggan dan mendukung penjualan. Perusahaan juga terus memperluas kemampuan ini melalui Instagram, Messenger, dan Meta Business Suite.
Seorang konsumen dapat meminta Muse mencari restoran, mengganti peralatan rumah tangga, atau mengatur liburan. Muse kemudian dapat berkomunikasi dengan agen bisnis, membandingkan penawaran, dan menyelesaikan transaksi. Meta akan mengendalikan bagian penting di kedua sisi interaksi tersebut.
Hal ini dapat mendukung:
- Langganan WhatsApp Business.
- Pesan bisnis berbayar.
- Alat layanan pelanggan berbasis AI.
- Biaya perolehan calon pelanggan.
- Layanan transaksi.
- Kampanye iklan otomatis.
- Analitik premium dan perangkat lunak untuk pedagang.
Peluang terbesar Muse mungkin bukan menjual AI langsung kepada konsumen, melainkan menciptakan jaringan komersial tempat agen pribadi bertransaksi dengan agen bisnis.
Keunggulan Distribusi Meta
OpenAI, Google, Anthropic, Microsoft, Amazon, dan perusahaan lain sedang mengembangkan asisten atau agen. Keunggulan utama Meta belum tentu memiliki model terbaik di setiap tolok ukur. Keunggulannya adalah distribusi.
Meta memiliki Facebook, Instagram, Messenger, WhatsApp, dan Threads. Keluarga aplikasinya mencapai 3,60 miliar orang aktif harian pada Juni 2026.
Hal itu memberi Muse beberapa keunggulan:
Titik masuk yang akrab
Pengguna dapat berkomunikasi dengan Muse dalam format yang menyerupai berkirim pesan dengan orang lain. Integrasi dengan WhatsApp menghilangkan kebutuhan untuk membangun kebiasaan yang sepenuhnya baru.
Konteks sosial yang kaya
Dengan izin, Muse dapat memanfaatkan layanan yang terhubung dan informasi yang berguna untuk merencanakan acara, berkomunikasi dengan teman, atau menafsirkan konten yang disimpan.
Akses langsung ke bisnis
Jutaan perusahaan sudah hadir di Facebook, Instagram, atau WhatsApp. Meta tidak perlu membangun setiap hubungan komersial dari nol.
Integrasi perangkat keras
Meta berencana menghadirkan Muse di kacamata AI. Agen yang terhubung ke kamera, mikrofon, dan antarmuka perangkat kenakan yang kontekstual bisa lebih berguna daripada asisten berbasis teks saja.
Skala infrastruktur
Meta dapat menyebarkan biaya inferensi AI ke jejak infrastruktur global dan memakai model yang sama untuk meningkatkan rekomendasi konten, iklan, alat bisnis, dan agen konsumen—tema yang kami bahas dalam Meta Compute 2026: Bisakah Kapasitas AI Jadi Pendapatan?
Namun, distribusi tidak menjamin adopsi. Microsoft memiliki distribusi perangkat lunak yang luas untuk Copilot, Google menguasai permukaan pencarian dan seluler yang penting, dan Amazon memiliki hubungan mendalam di bidang belanja dan pembayaran. Konsumen mungkin memilih agen berdasarkan keandalan dan kepercayaan, bukan sekadar karena sudah terpasang sejak awal.
Keamanan dan Privasi Muse: Parit Persaingan atau Penghalang Adopsi?
Muse memerlukan akses ke informasi yang sangat sensitif. Untuk memesan perjalanan atau mengatur jadwal, Muse mungkin membutuhkan email, kalender, data masuk akun, wewenang pembayaran, dan pengetahuan tentang hubungan pribadi.
Arsitektur keamanan Meta mencakup beberapa perlindungan penting, yang dirinci dalam laporan keselamatan dan keamanan Muse:
- Agen setiap pengguna berjalan di mesin virtual yang terisolasi.
- Kredensial disimpan terpisah dan tidak pernah terlihat oleh agen utama; kata sandi disuntikkan ke peramban hanya pada saat dibutuhkan.
- Sentinel secara independen menyetujui atau menolak tindakan dengan konektor dan semua lalu lintas jaringan keluar.
- Sistem "tainted egress" melacak apakah suatu proses telah membaca data pengguna dan meminta persetujuan sesuai hal tersebut.
- Tindakan yang memindahkan data keluar dari mesin virtual, mengirim email, atau melakukan pembelian memerlukan persetujuan manusia.
- Konten web yang masuk diberi label sebagai masukan tidak tepercaya, dan pengklasifikasi yang dilatih terpisah mengawasi upaya manipulasi.
- Program bug bounty Meta kini membayar hingga $300.000 untuk laporan Muse yang valid, termasuk hingga $130.000 untuk injeksi perintah yang berhasil memengaruhi satu pengguna.
- Meta sedang mengembangkan mesin virtual rahasia yang ditujukan agar pakar independen dapat memastikan bahwa Meta sendiri pun tidak bisa mengakses data yang tersimpan.
Ini adalah langkah rekayasa yang berarti. Namun Meta secara terbuka mengakui bahwa Muse "bisa dan akan tetap membuat kesalahan" dan bahwa injeksi perintah masih menjadi masalah terbuka di industri.
Ada pula keterbatasan penting: sampai mesin virtual rahasia itu dirilis, perlindungan terhadap Meta sendiri masih bergantung pada kebijakan dan desain sistem, bukan jaminan kriptografis yang dapat diverifikasi pihak luar.
Hal ini menimbulkan persoalan investasi dengan dua sisi.
Tafsiran bullish: Meta memperlakukan keamanan sebagai syarat inti produk dan dapat menetapkan standar industri untuk infrastruktur agen pribadi.
Tafsiran bearish: pengguna mungkin enggan menghubungkan akun-akun paling sensitif mereka ke Meta, apa pun perlindungan teknisnya.
Tantangan kepercayaan ini sangat penting karena adanya kekeliruan baru-baru ini. Ketika Meta meluncurkan Muse Image pada 7 Juli 2026, perusahaan memungkinkan orang membuat gambar dengan menyebut akun Instagram publik menggunakan @. Tiga hari kemudian, Meta menarik fitur tersebut dengan mengatakan telah "mendengar masukan bahwa fitur ini meleset dari sasaran." Episode itu menunjukkan betapa cepatnya keputusan desain produk dapat berubah menjadi kontroversi privasi.
Pertanyaan $130 Miliar: Belanja Modal AI
Meta memperkirakan belanja modal 2026, termasuk pembayaran pokok sewa pembiayaan, sebesar $130 miliar hingga $145 miliar, kisaran yang dipersempit pada Juli dari $125–145 miliar. Ini lonjakan drastis dari $72,22 miliar pada 2025, yang sendiri sudah hampir dua kali lipat dari $39,23 miliar pada 2024.
Pada titik tengahnya, belanja modal 2026 akan sekitar $137,5 miliar—hampir dua kali lipat tahun sebelumnya dan hampir lima kali lipat level 2023.
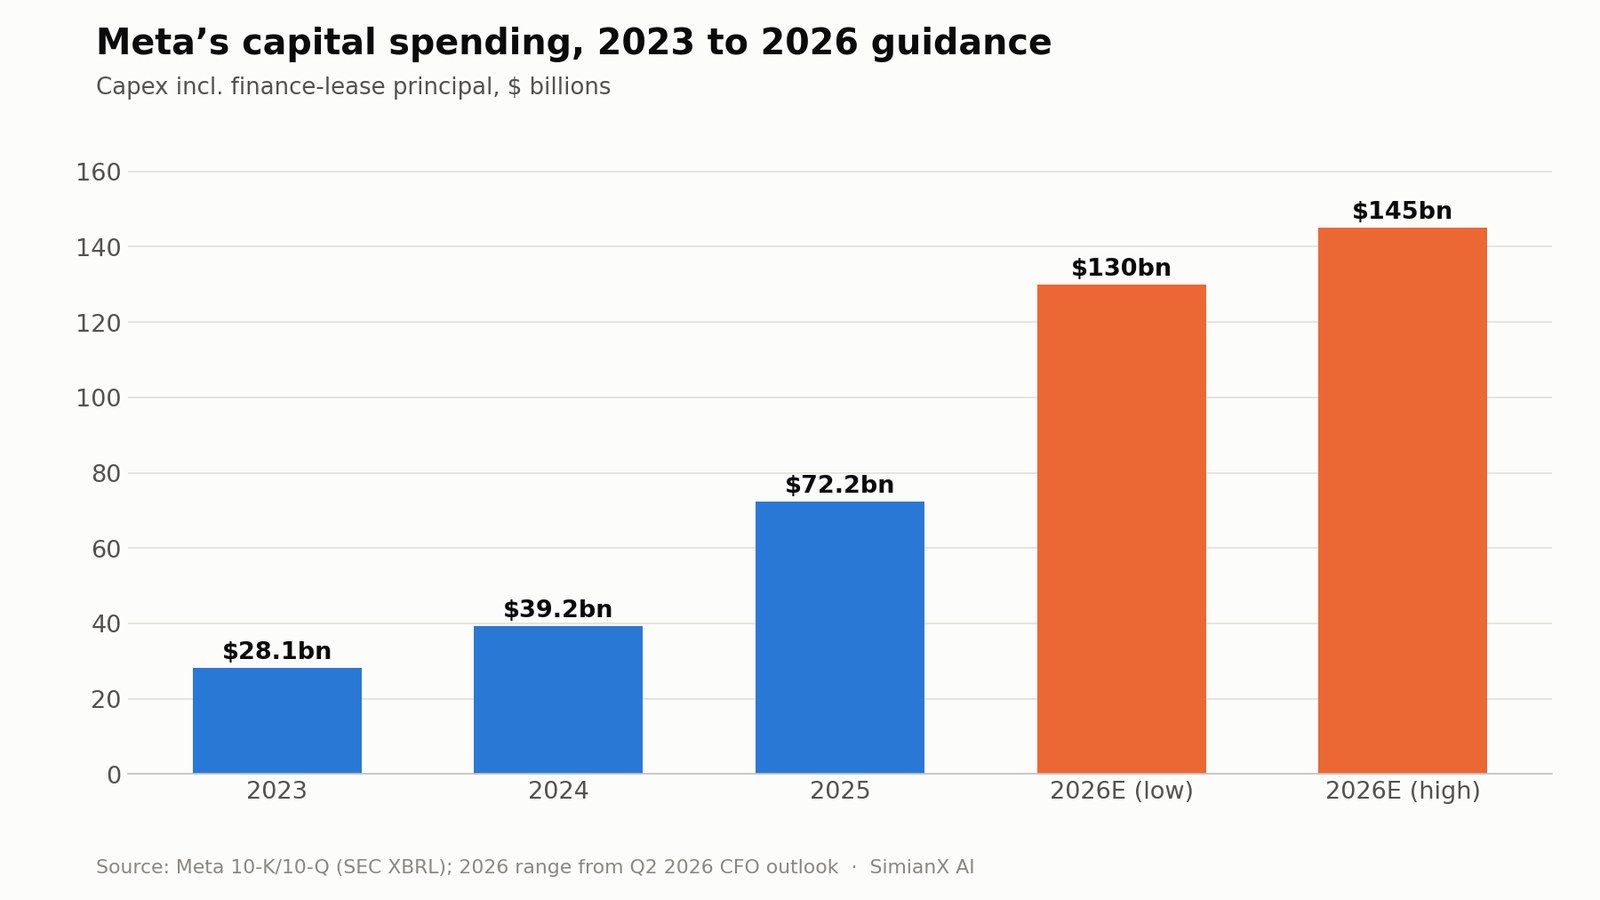
Meta menyatakan belanja ini mendukung Meta Superintelligence Labs sekaligus bisnis inti. Belanja itu mencakup pusat data, server, peralatan jaringan, dan infrastruktur lain yang dibutuhkan untuk pelatihan dan inferensi—pola yang sama yang kami ikuti di seluruh industri dalam Belanja modal AI 2026: 96% arus kas raksasa teknologi.
Tesis investasinya bergantung pada apakah infrastruktur itu menghasilkan imbal hasil di berbagai produk:
| Penerima manfaat investasi AI | Potensi imbal hasil |
|---|---|
| Iklan | Penargetan, pemeringkatan, konversi, dan alat kreatif yang lebih baik |
| Facebook dan Instagram | Keterlibatan dan kualitas konten yang lebih tinggi |
| Meta AI dan Muse | Langganan konsumen dan retensi ekosistem |
| WhatsApp Business | Pesan berbayar dan layanan agen bisnis |
| Model dan alat bagi pengembang | Pendapatan API dan perangkat lunak |
| Kacamata AI | Penjualan perangkat keras dan platform komputasi baru |
Infrastruktur bersama menjadi inti skenario bullish. Jika investasi yang sama meningkatkan bisnis iklan senilai lebih dari $200 miliar sekaligus menopang Muse, ambang pendapatan khusus yang harus dicapai Muse menjadi lebih rendah.
Tekanan arus kas Meta, kuartal demi kuartal
Namun intensitas modal sudah memengaruhi arus kas. Tabel di bawah menurunkan angka kuartalan dari laporan Meta ke SEC (belanja modal termasuk pembayaran pokok sewa pembiayaan):
| Kuartal | Arus kas operasi | Belanja modal + sewa pembiayaan | Arus kas bebas | Belanja modal sebagai % arus kas operasi |
|---|---|---|---|---|
| Q1 2025 | $24,03 miliar | $13,69 miliar | $10,33 miliar | 57,0% |
| Q2 2025 | $25,56 miliar | $17,01 miliar | $8,55 miliar | 66,6% |
| Q3 2025 | $30,00 miliar | $19,37 miliar | $10,63 miliar | 64,6% |
| Q4 2025 | $36,21 miliar | $22,14 miliar | $14,08 miliar | 61,1% |
| Q1 2026 | $32,23 miliar | $19,84 miliar | $12,39 miliar | 61,6% |
| Q2 2026 | $31,86 miliar | $31,08 miliar | $0,78 miliar | 97,5% |
Arus kas operasi pada Q2 2026 justru sedikit lebih rendah daripada Q1, sementara belanja modal melonjak $11,2 miliar hanya dalam satu kuartal. Arus kas bebas semester pertama turun menjadi $13,17 miliar dari $18,88 miliar setahun sebelumnya meskipun pertumbuhan pendapatan kuat. Per 30 Juni, Meta masih memegang kas dan surat berharga $90,26 miliar dibandingkan utang jangka panjang $83,66 miliar, jadi ini soal margin keamanan, bukan soal solvabilitas.
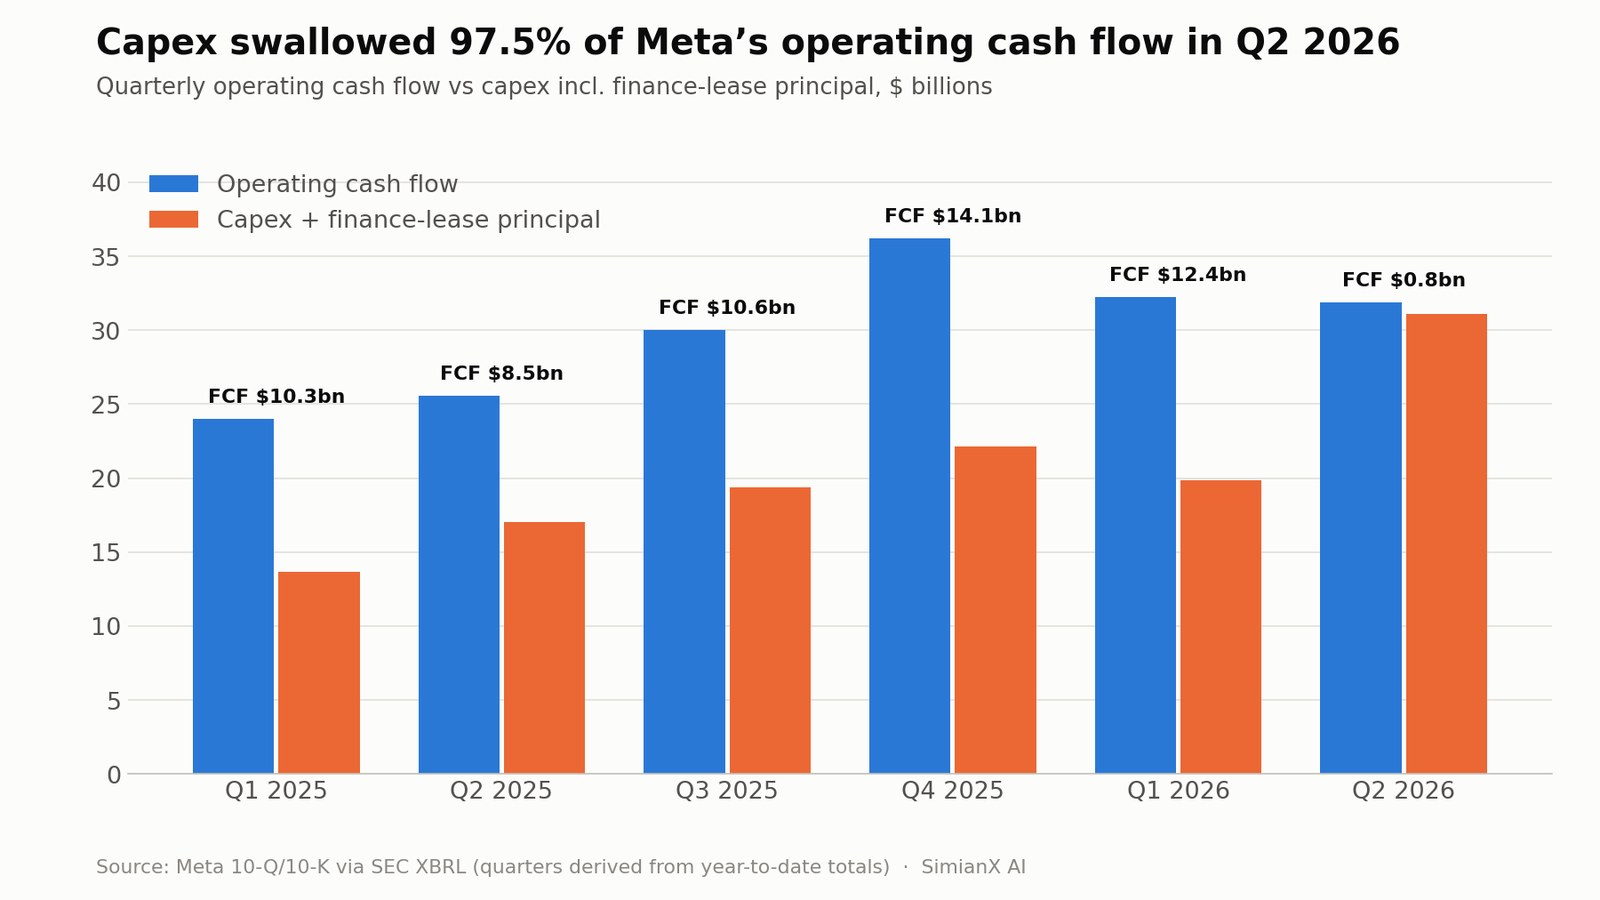
Jika panduan $130–145 miliar bertahan, paruh kedua 2026 menyiratkan tambahan belanja sekitar $81–96 miliar—jauh di atas laju semester mana pun sebelumnya.
Investor juga harus memantau depresiasi, bukan hanya belanja modal. Perangkat keras yang dibeli hari ini akan menimbulkan beban akuntansi pada periode mendatang. Bahkan jika belanja modal akhirnya stabil, depresiasi dapat terus menekan margin operasi.
Pergerakan Saham META di Sekitar Peluncuran Muse
Reaksi saham memberi gambaran berguna tentang seberapa besar nilai Muse yang bersedia diperhitungkan pasar.
| Tanggal | Harga penutupan META | Perubahan harian | Perubahan harian QQQ |
|---|---|---|---|
| 3 Sep 2026 | $610,68 | +3,0% | +1,2% |
| 4 Sep 2026 | $616,77 | +1,0% | +0,2% |
| 8 Sep 2026 (peluncuran Muse) | $613,48 | -0,5% | -0,1% |
| 9 Sep 2026 | $653,69 | +6,6% | -0,3% |
| 10 Sep 2026 | $644,38 | -1,4% | -1,1% |
Hari peluncuran sendiri berlangsung tenang, dengan volume hanya sekitar 1,2 kali rata-rata 20 harinya. Pergerakan baru terjadi pada sesi berikutnya, ketika META naik 6,6% dengan volume sekitar 2,2 kali normal sementara Nasdaq-100 melemah—mengungguli hampir tujuh poin persentase. Bahkan setelah lonjakan itu, sahamnya masih sekitar 18% di bawah level tertinggi 52 minggu di $790,80 dan berada di kisaran kapitalisasi pasar $1,64 triliun.
Apa yang Akan Membuktikan Muse Berhasil?
Jumlah unduhan dan peringkat toko aplikasi pada pekan peluncuran tidaklah cukup. Investor membutuhkan bukti penggunaan berulang, nilai ekonomi, dan efisiensi yang terus membaik.
Indikator yang paling berguna meliputi:
- Pengguna aktif bulanan dan harian Muse.
- Tugas yang diselesaikan per pengguna aktif.
- Retensi pengguna setelah 30, 90, dan 180 hari.
- Persentase pengguna yang menghubungkan email, kalender, atau layanan pembayaran.
- Konversi dari paket gratis ke paket berbayar.
- Pendapatan langganan per pengguna berbayar.
- Biaya inferensi dan mesin virtual per tugas.
- Jumlah dan nilai pembelian yang dibantu agen.
- Pertumbuhan interaksi dengan agen bisnis.
- Pendapatan tambahan WhatsApp Business.
- Peningkatan konversi iklan yang terukur.
- Insiden keamanan, tindakan yang keliru, dan tingkat pengembalian dana.
Meta mungkin awalnya hanya menyampaikan pernyataan kualitatif. Investor patut skeptis jika manajemen menonjolkan total akses atau jumlah uji coba tanpa data retensi dan ekonomi per unit.
Proses pemantauan yang praktis adalah:
- Pantau adopsi: pastikan pengguna tetap memakai Muse setelah rasa penasaran awal memudar.
- Pantau kedalaman: cari pertumbuhan layanan yang terhubung, tugas yang selesai, dan tujuan yang berulang.
- Pantau monetisasi: bandingkan kemajuan langganan dan pesan bisnis dengan biaya infrastruktur.
- Pantau kepercayaan: awasi insiden keamanan, perubahan privasi, dan tanggapan regulator.
- Pantau efisiensi modal: bandingkan tambahan laba operasi dengan belanja modal dan depresiasi.
SimianX AI dapat mendukung proses ini dengan menghimpun rilis laba, data SEC, analisis teknikal, revisi analis, dan sentimen berita—Anda dapat langsung membuka analisis langsung META. Investor tetap perlu memverifikasi angka-angka penting dengan laporan dan pengungkapan resmi Meta.
Valuasi Saham META Setelah Peluncuran Muse
Setelah peluncuran, META diperdagangkan di kisaran $644–654, sehingga kapitalisasi pasar Meta sekitar $1,64 triliun, dengan kelipatan laba 12 bulan terakhir sekitar 25 kali dan kelipatan laba ke depan sekitar 20 kali, menurut data pasar StockAnalysis. Angka-angka ini berubah setiap hari dan perlu diperiksa sebelum mengambil keputusan investasi.
Valuasi tersebut tampaknya tidak menuntut Muse segera menjadi bisnis mandiri yang raksasa. Namun valuasi itu mengasumsikan Meta dapat mempertahankan pertumbuhan dan margin yang sehat sambil berinvestasi agresif dalam AI.
Kerangka skenario lebih berguna daripada menempelkan nilai sembarang pada Muse.
| Skenario | Hasil Muse | Bisnis inti | Hasil belanja | Kemungkinan implikasi bagi saham |
|---|---|---|---|---|
| Bearish | Retensi lemah; pengguna enggan berbagi data | Pertumbuhan iklan melambat | Belanja modal dan depresiasi tetap tinggi | Kelipatan menyusut karena arus kas bebas mengecewakan |
| Dasar | Produk ceruk yang berguna dengan adopsi berbayar moderat | Iklan terus mendapat manfaat dari AI | Belanja menghasilkan imbal hasil operasi secara bertahap | Pertumbuhan laba menopang kelipatan setara pasar atau premi tipis |
| Bullish | Muse menjadi platform agen konsumen yang dipakai luas | Iklan dan pesan memperoleh peningkatan konversi yang terukur | Infrastruktur AI bersama menghasilkan imbal hasil kuat | META mendapat premi tambahan atas opsionalitas platform dan AI |
Skenario bearish ilustratif
Dalam skenario bearish, Muse menghasilkan pendapatan langganan terbatas karena pengguna lebih memilih asisten pesaing atau menolak menghubungkan akun pribadi. Beban infrastruktur dan depresiasi terus naik, pertumbuhan iklan kembali normal, dan arus kas bebas tetap tertekan.
Bahayanya bukan Meta menjadi tidak menguntungkan. Bahayanya adalah investor menurunkan kelipatan yang diberikan kepada perusahaan karena kebutuhan modal menjadi lebih tinggi secara struktural.
Skenario dasar ilustratif
Dalam skenario dasar, Muse meraih basis pengguna yang berarti tetapi tidak dominan. Langganan tumbuh menjadi bisnis bernilai miliaran dolar selama beberapa tahun, sementara Muse juga meningkatkan keterlibatan, perdagangan, dan pesan.
Operasi iklan Meta tetap menjadi mesin laba utama. Investasi AI mendukung pertumbuhan pendapatan, tetapi margin operasi tetap di bawah puncak sebelumnya karena biaya inferensi dan depresiasi cukup besar.
Skenario bullish ilustratif
Dalam skenario bullish, Muse menjadi salah satu antarmuka utama yang dipakai konsumen untuk mengatur tugas dan berinteraksi dengan bisnis. Integrasi di WhatsApp, Instagram, perangkat kenakan, dan agen pedagang menciptakan efek jaringan.
Langganan langsung memang penting, tetapi nilai yang lebih besar datang dari konversi iklan yang lebih baik, interaksi bisnis berbayar, dan perdagangan agentik. Infrastruktur AI Meta melayani berbagai produk berimbal hasil tinggi, sehingga laba operasi dan arus kas bebas dapat melaju setelah siklus investasi mereda.
Skenario bullish tidak mengharuskan Muse menggantikan iklan. Skenario itu mengharuskan Muse membuat ekosistem iklan, pesan, dan perdagangan Meta lebih bernilai.
Risiko Utama bagi Tesis Pertumbuhan Muse
Kepercayaan konsumen
Rekam jejak Meta dalam privasi dan penggunaan data dapat membuat pengguna enggan menghubungkan email, kalender, informasi keuangan, dan akun pribadi.
Kesalahan agen
Jawaban yang dihasilkan chatbot bisa diabaikan. Tindakan keliru yang dilakukan agen bisa menimbulkan kerugian uang, merusak hubungan, atau membocorkan informasi pribadi.
Injeksi perintah dan keamanan siber
Teks berbahaya di situs web atau dokumen dapat mencoba memanipulasi agen. Sentinel dan kredensial yang terisolasi mengurangi risikonya, tetapi tidak dapat menghilangkannya.
Persaingan
Google memiliki pencarian, Android, Gmail, dan Maps. Microsoft memiliki Windows dan perangkat lunak kerja. Amazon memiliki belanja, pembayaran, dan logistik. OpenAI dan Anthropic memiliki merek AI langsung yang kuat. Keunggulan distribusi Meta cukup besar, tetapi tidak eksklusif.
Tekanan margin
Biaya inferensi AI, mesin virtual, dan depresiasi yang terus-menerus dapat menurunkan profitabilitas penggunaan gratis atau yang minim monetisasi.
Regulasi
Muse dapat menarik pengawasan terkait privasi, keputusan otomatis, perlindungan konsumen, persaingan usaha, transaksi keuangan, dan keselamatan AI. Fragmentasi regulasi dapat memperlambat ekspansi internasional. Q2 bahkan sudah memuat biaya terkait proses hukum sebesar $2,40 miliar.
Konflik monetisasi
Memakai data agen pribadi untuk iklan dapat merusak kepercayaan. Menghindari data itu dapat membatasi monetisasi. Meta harus menemukan model pendapatan yang menyelaraskan insentifnya dengan kepentingan pengguna.
Alokasi modal
Meta secara bersamaan mendanai infrastruktur AI, riset superintelijensi, Reality Labs, perangkat kenakan, dan platform-platform mapannya. Pada Q2 2026, Reality Labs hanya menghasilkan pendapatan $431 juta sambil mencatat rugi operasi $4,62 miliar. Investor harus mempertimbangkan beban gabungan proyek-proyek berjangka panjang ini.
Apakah Saham META Layak Dibeli Setelah Muse?
Muse memperkuat argumen strategis bagi Meta, tetapi produk ini masih terlalu baru untuk menjadi satu-satunya dasar keputusan investasi.
Alasan terkuat untuk memiliki META tetaplah:
- Basis pengguna global 3,60 miliar orang aktif harian.
- Platform iklan yang sangat menguntungkan.
- Pertumbuhan pendapatan dan iklan yang kuat pada 2026.
- Laba operasi inti yang tumbuh sekitar 9% pada Q2 jika biaya satu kali dikecualikan.
- Peningkatan AI yang sudah berkontribusi pada kinerja rekomendasi dan iklan.
- Beragam jalur untuk memonetisasi WhatsApp dan pesan bisnis.
- Keunggulan distribusi di produk sosial, pesan, dan perangkat kenakan.
- Muse sebagai opsi platform baru yang berpotensi bernilai.
Alasan terkuat untuk berhati-hati adalah:
- Belanja modal $130 miliar hingga $145 miliar pada 2026.
- Arus kas bebas yang turun ke $784 juta pada Q2 ketika belanja modal menyedot 97,5% arus kas operasi.
- Margin operasi yang lebih rendah.
- Tuntutan keamanan dan privasi yang tinggi.
- Retensi agen konsumen yang belum terbukti.
- Persaingan dari platform teknologi bermodal besar.
- Paparan regulasi dan hukum.
- Pengungkapan yang terbatas tentang ekonomi khusus Muse.
Bagi investor jangka panjang, pendekatan yang rasional adalah menilai bisnis iklan Meta yang sudah mapan terlebih dahulu dan memperlakukan Muse sebagai opsionalitas. Membayar premi besar untuk pendapatan Muse yang masih hipotetis terlalu dini. Mengabaikan Muse sepenuhnya juga berarti melewatkan kemungkinan bahwa Meta sedang membangun antarmuka baru untuk niat belanja konsumen dan perdagangan digital.
FAQ Seputar Saham META dan Muse
Apa itu Meta Muse AI?
Muse adalah agen AI pribadi Meta yang diluncurkan di Amerika Serikat pada 8 September 2026 untuk iOS, Android, muse.ai, dan di dalam WhatsApp. Muse dapat menjelajahi situs web, mengisi formulir, mengirim email, memesan perjalanan, bernegosiasi, melakukan pembelian yang disetujui, dan mengerjakan tujuan jangka panjang di latar belakang.
Bagaimana Meta akan memonetisasi Muse?
Muse gratis untuk sebagian besar penggunaan, dengan paket langganan berbayar bagi pengguna intensif. Meta juga dapat memonetisasinya melalui layanan agen bisnis, pesan berbayar, kemitraan perdagangan, dan peningkatan konversi iklan. Peluang terbesar mungkin datang dari menghubungkan agen pribadi dengan bisnis di WhatsApp, Instagram, dan Messenger.
Bagaimana reaksi saham META terhadap peluncuran Muse?
META turun 0,5% pada hari peluncuran, 8 September 2026, lalu naik 6,6% ke $653,69 pada sesi berikutnya dengan volume sekitar 2,2 kali normal saat Nasdaq-100 melemah. Sahamnya masih sekitar 18% di bawah level tertinggi 52 minggu.
Bisakah Muse menjadi mesin pertumbuhan Meta berikutnya?
Bisa, tetapi investor membutuhkan bukti retensi, konversi berbayar, ekonomi per tugas, dan aktivitas komersial. Muse lebih mungkin menjadi mesin pertumbuhan yang berarti jika memperkuat iklan dan pesan bisnis selain menghasilkan pendapatan langganan.
Apakah saham META layak dibeli setelah peluncuran Muse?
Muse menambah potensi kenaikan jangka panjang, tetapi dengan sendirinya tidak membuat saham ini layak dibeli. Investor perlu membandingkan pertumbuhan laba dan valuasi Meta dengan risiko yang ditimbulkan oleh belanja modal yang sangat besar, arus kas bebas yang lebih rendah, regulasi, dan ketidakpastian monetisasi AI.
Apa risiko terbesar yang dihadapi Meta Muse?
Risiko terbesar adalah kepercayaan. Muse menjadi semakin berguna ketika pengguna memberinya akses ke data sensitif dan izin untuk bertindak, tetapi Meta harus meyakinkan konsumen bahwa manfaat produktivitasnya lebih besar daripada risiko privasi, keamanan, dan kesalahan.
Kesimpulan
Peluncuran Muse oleh Meta penting secara strategis karena membawa perusahaan melampaui jawaban yang dihasilkan AI menuju tindakan yang dijalankan AI. Muse dapat menjelajah, berkomunikasi, membeli, dan mengelola proyek sambil terintegrasi dengan platform sosial dan pesan yang sudah dipakai miliaran orang.
Produk ini pada akhirnya dapat menghasilkan pendapatan langganan, meningkatkan nilai iklan Meta, memperluas WhatsApp Business, dan menjadikan Meta perantara dalam perdagangan agentik. Distribusinya melalui WhatsApp, Instagram, Facebook, dan kacamata AI di masa depan merupakan keunggulan persaingan yang nyata.
Namun Muse belum terbukti sebagai mesin pertumbuhan. Adopsi, retensi, ekonomi per unit, dan kepercayaan konsumen masih belum diketahui. Sementara itu, Meta memperkirakan belanja modal $130 miliar hingga $145 miliar pada 2026, dan arus kas bebas Q2 turun di bawah $1 miliar seiring melonjaknya investasi.
Karena itu, tesis yang paling dapat dipertahankan adalah tesis yang seimbang: bisnis iklan inti Meta menopang argumen investasi saat ini, sementara Muse menawarkan potensi kenaikan yang mungkin besar tetapi belum terbukti. Skenario bullish menguat jika Muse mencapai keterlibatan berulang, konversi berbayar, dan pertumbuhan transaksi agen bisnis tanpa mengorbankan privasi atau margin. Skenario itu melemah jika biaya infrastruktur AI tetap tinggi sementara pengguna menolak mendelegasikan tugas-tugas yang berarti.
Investor yang mengikuti saham META setelah peluncuran Muse sebaiknya memantau pengungkapan adopsi kuartalan, kemajuan langganan, pendapatan pesan bisnis, konversi iklan, belanja modal, depresiasi, dan arus kas bebas. SimianX AI dapat membantu melacak sinyal fundamental, teknikal, dan berita ini dalam satu lingkungan riset.
Muse bisa menjadi mesin pertumbuhan besar Meta berikutnya—tetapi investor sebaiknya menuntut bukti terukur sebelum menilainya demikian.
Artikel ini hanya untuk tujuan informasi dan edukasi. Artikel ini bukan nasihat investasi, hukum, maupun pajak. Harga pasar dan estimasi analis dapat berubah, dan investor sebaiknya memverifikasi data terkini serta berkonsultasi dengan profesional yang berkualifikasi sebelum mengambil keputusan keuangan.
Bacaan Terkait
- Meta Compute 2026: Bisakah Kapasitas AI Jadi Pendapatan?
- Belanja modal AI 2026: 96% arus kas raksasa teknologi
- Alphabet Q2 2026: Bisakah Gemini dan Cloud Menutup Capex AI?
- Laba Amazon Q2 2026: Bisakah AWS Menutup Capex AI $200B?
- Microsoft Q4 2026: Pertumbuhan Azure vs Risiko Capex AI
- Saham AppLovin 2026: Semua Pertumbuhan Datang dari Harga
Referensi
- Meta Newsroom — Memperkenalkan Muse (8 September 2026)
- Meta AI Research — Keselamatan dan keamanan agen AI: pendekatan kami dengan Muse
- Meta Newsroom — Memperkenalkan Muse Image (diperbarui 10 Juli 2026)
- SEC EDGAR — Rilis laba Q2 2026 Meta (Formulir 8-K, Lampiran 99.1)
- SEC EDGAR — Formulir 10-Q Meta untuk kuartal yang berakhir 30 Juni 2026
- Stripe — Link
- Meta Bug Bounty — Program bug bounty Meta
- StockAnalysis — Data pasar META


