
Di dalam kesepakatan Generac-Amazon: apa yang dijanjikan 8-K dan apa yang hanya disiratkan
Pada 17 September 2026, Generac Holdings (NYSE: GNRC) ditutup di 207,23 dolar, naik 18,34% dari sesi sebelumnya, setelah mengungkapkan perjanjian pasokan jangka panjang dengan Amazon untuk generator cadangan di pusat data Amazon. Angka yang muncul di setiap tajuk adalah 8 miliar dolar.
Angka yang tercantum dalam dokumen adalah 2,4 miliar.
Keduanya akurat, dan jarak di antara keduanya adalah seluruh pertanyaan investasinya. Formulir 8-K Generac, yang diserahkan 16 September, menyatakan pengiriman awal diperkirakan mencapai 2,4 miliar dolar pada 2027 dan 2028. Angka 8 miliar adalah plafon pembayaran kumulatif yang menentukan berapa banyak saham waran yang akhirnya diperoleh Amazon — bukan pesanan pembelian.
Perbedaan itu sudah diberitakan. Empat hal belum.
Pertama, apa yang sebenarnya dilakukan harga. Generac dibuka di 229,50 dolar, melompat 31,1%, menyentuh 231,89 intrahari, lalu mengembalikan 43% dari kenaikan itu sebelum penutupan. Kedua, jadwal vesting waran disensor dalam lampiran yang diserahkan, sehingga tidak ada pihak luar yang bisa memodelkan jadwal dilusi. Ketiga, segmen Residensial Generac — mesin laba historisnya — sedang menyusut, dan seluruh pertumbuhan datang dari bisnis Komersial dan Industri yang bermargin lebih rendah, tempat pekerjaan Amazon akan bernaung. Keempat, margin kuartal kedua 2026 mengandung pengembalian tarif senilai 71,1 juta dolar yang dibukukan sebagai pengurang harga pokok penjualan.
Tidak satu pun dari itu membuat kesepakatan ini buruk. Itu membuatnya lebih kecil, lebih lambat, dan lebih bersyarat daripada yang disiratkan tajuk 8 miliar. Siapa pun yang mengikuti posisi ini bisa memantau laporan GNRC, perilaku harga, dan revisi estimasi dengan SimianX AI.
Semua angka bersumber dari laporan SEC, pengumuman perusahaan, dan data pasar hingga 18 September 2026.
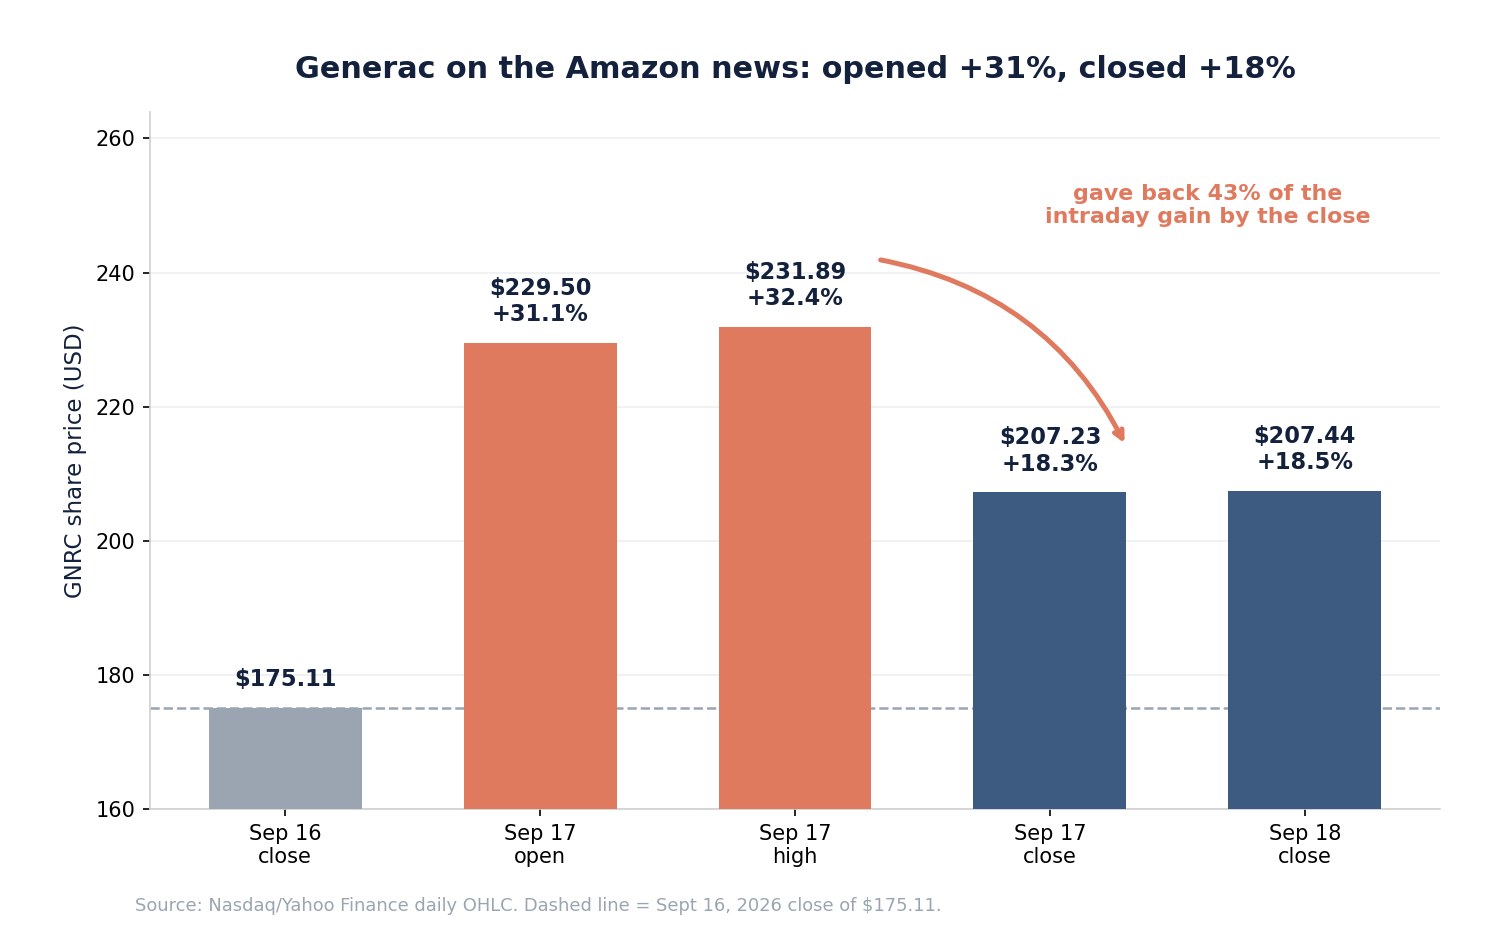
Empat harga yang menceritakan kisah sebenarnya
Satu persentase penutupan menyembunyikan apa yang sesungguhnya dilakukan para pedagang dengan kabar ini.
| Momen | Harga GNRC | Terhadap penutupan 16 Sep | Volume |
|---|---|---|---|
| Penutupan 16 Sep 2026 | $175,11 | — | 1,66 jt |
| Pembukaan 17 Sep | $229,50 | +31,06% | — |
| Tertinggi intrahari 17 Sep | $231,89 | +32,43% | — |
| Terendah 17 Sep | $202,26 | +15,50% | — |
| Penutupan 17 Sep | $207,23 | +18,34% | 8,05 jt |
| Penutupan 18 Sep | $207,44 | +18,46% | 3,04 jt |
Reaksi pertama pasar, tanpa pertimbangan, adalah menambahkan sekitar sepertiga pada nilai Generac. Saat lonceng penutupan, pasar telah mengembalikan 43,4% dari kenaikan intrahari, berakhir 10,6% di bawah titik tertinggi. Sesi berikutnya menambah 0,10% — pelemahan itu tidak dibeli kembali.
Pola ini penting karena begitulah pasar memberi harga pada tajuk yang belum bisa ditanggungnya. Kenaikan 31% seketika adalah reaksi terhadap "8 miliar". Penutupan di 18% lebih dekat dengan reaksi terhadap "2,4 miliar selama dua tahun, plus opsi atas sisanya".
Dua fakta lagi layak berdampingan dengan perayaan. Di 207,44 dolar, Generac masih 30,0% di bawah titik tertinggi 52 minggunya di 296,44 dolar — kabar Amazon tidak membawa saham ke puncak baru, melainkan mengembalikannya ke tengah rentangnya sendiri. Dan GNRC benar-benar instrumen yang bergejolak: 29 dari 251 sesi terakhir bergerak setidaknya 5%, volatilitas tahunan mendekati 58%, dan saham ini sempat turun 40,8% dari puncaknya dalam setahun terakhir.
Jawaban pasar yang dipertimbangkan adalah +18%, bukan +31%. Selisih antara dua angka itu adalah bagian dari 8 miliar yang investor putuskan untuk belum dibayar.
Apa yang sebenarnya ditandatangani Generac
Dokumen 8-K itu pendek dan luar biasa spesifik. Pada 16 September 2026, Generac dan Amazon menandatangani Perjanjian Transaksi yang di dalamnya Generac menerbitkan waran kepada Amazon.com NV Investment Holdings LLC, anak usaha yang sepenuhnya dimiliki Amazon, dan pada hari yang sama kedua perusahaan menandatangani perjanjian pasokan jangka panjang.
| Ketentuan | Rincian |
|---|---|
| Saham waran | Hingga 1.693.745 |
| Harga pelaksanaan | $200,9266 per saham |
| Vested saat penandatanganan | 307.954 saham |
| Sisa vesting | Tranche terkait pembayaran kumulatif Amazon, hingga $8 miliar |
| Pengiriman awal | $2,4 miliar diperkirakan sepanjang 2027 dan 2028 |
| Kedaluwarsa | Paling lambat 16 September 2033 |
| Cara pelaksanaan | Tunai atau tanpa tunai, sesuai pilihan Amazon |
| Registrasi | Hak registrasi atas saham waran |
| Pengecualian | Pasal 4(a)(2) Undang-Undang Sekuritas |
Strukturnya yang penting. Amazon tidak membayar Generac untuk waran itu; Amazon memperolehnya dengan menempatkan dan membayar pesanan. Vesting dipicu oleh "pembayaran bruto agregat… yang diterima Perseroan dan afiliasi globalnya", bukan oleh pesanan yang dibukukan. Karena itu dilusi tidak bisa mendahului pendapatan — desain yang sungguh berpihak pada pemegang saham, dan argumen tunggal terkuat dalam skenario optimistis.
Ini juga kendaraan dan pola yang sama yang pernah dipakai Amazon untuk mengambil posisi waran pada pemasok, dan berima dengan struktur berbasis saham dalam kesepakatan chip Amazon dengan Qualcomm: pelanggan mengamankan pasokan sekaligus opsi atas ekuitas.
Satu detail layak dicatat karena arahnya berlawanan. Harga pelaksanaan 200,9266 dolar ditetapkan 14,8% di atas penutupan Generac yang belum terpengaruh pada 16 September, yaitu 175,11 dolar. Amazon tidak memperoleh diskon. Tetapi saham ditutup keesokan harinya di 207,23, sehingga waran berada dalam posisi untung dalam waktu kurang dari 24 jam sejak diterbitkan — dan berlaku tujuh tahun.
Bagian waran yang tak bisa dimodelkan siapa pun
Inilah celah pengungkapan yang luput disebut.
Waran yang diserahkan, Lampiran 4.1, mendefinisikan pemicu vesting begini: waran vested "sehubungan dengan kelipatan [\\\*] Saham Waran, setiap kali Perseroan dan/atau Afiliasinya secara kolektif telah menerima pembayaran bruto agregat berdasarkan Perjanjian Komersial sejumlah [\\\*]".
Kedua angka disensor. Generac menghilangkannya berdasarkan Butir 601(b)(10)(iv) Regulasi S-K, yang mengizinkan penyensoran ketentuan yang tidak material dan sensitif secara kompetitif.
Konsekuensi praktisnya: investor tahu titik ujungnya — 307.954 saham vested sekarang, 1.693.745 pada plafon 8 miliar — dan tidak tahu apa pun di antaranya. Anda tidak bisa mengatakan berapa saham yang vested pada pembayaran 1 miliar, atau 3 miliar, atau 5 miliar. Setiap jadwal dilusi yang Anda baca di catatan riset adalah asumsi, bukan pengungkapan.
Penyensoran juga menyembunyikan bentuk kurvanya. Vesting bisa linier, menumpuk di belakang untuk mengganjar dolar-dolar terakhir, atau dimajukan untuk mengganjar komitmen awal. Ketiga kemungkinan itu punya konsekuensi yang sangat berbeda soal kapan pemegang saham menyerap dilusi.
Detail kedua yang bertetangga dengan sensor sama pentingnya. Pembayaran yang dihitung untuk plafon adalah pembayaran bruto dikurangi "Offset", istilah yang didefinisikan waran secara luas: pajak, pengiriman dan biaya pihak ketiga, kredit, pengembalian dana, denda, pesanan yang dibatalkan, faktur yang disengketakan, dan offset lain. Jadi penghitung 8 miliar itu bukan "pesanan yang ditempatkan". Itu kas yang benar-benar diterima dan ditahan, setelah pembatalan. Itu ambang yang lebih tinggi daripada yang disiratkan tajuk — dan ambang yang benar bagi pemegang saham.
Plafon 4,999% Amazon
Waran memuat Pembatasan Kepemilikan Manfaat yang ditetapkan awalnya sebesar 4,999% dari saham beredar, diukur setelah memperhitungkan pelaksanaan apa pun. Amazon dapat menaikkannya lewat pemberitahuan tertulis, berlaku hanya setelah masa tunggu.
Angka itu tidak sembarangan. Ia berada tepat di bawah ambang 5% yang memicu kewajiban pelaporan kepemilikan lewat Schedule 13D/13G berdasarkan Pasal 13(d). Struktur ini memungkinkan Amazon memegang kepentingan ekonomi nyata pada pemasoknya sambil tetap di bawah garis pengungkapan, dan membatasi seberapa besar daftar pemegang saham Generac dapat ditempati Amazon kapan pun tanpa langkah afirmatif.
Bagi pemegang saham Generac, plafon itu agak menenangkan: ia menutup kemungkinan penambahan kepemilikan secara diam-diam. Ia tidak menutup pengaruh. Pelanggan yang bisa menyumbang sebagian besar pertumbuhan Anda punya daya tawar, entah memiliki saham Anda atau tidak.
Apa arti 2,4 miliar bagi Generac
Dibandingkan dengan laporan keuangan Generac sendiri, pesanan awal ini sangat besar.
| Ukuran | Jumlah |
|---|---|
| Total pendapatan tahun buku 2025 | $4.209 jt |
| Pengiriman awal Amazon, 2027-28 | $2.400 jt |
| Pesanan awal terhadap pendapatan 2025 | 57,0% |
| Pendapatan Komersial dan Industri 2025 (perkiraan) | ~$1.800 jt |
| Saham beredar (31 Jul 2026) | 59.006.361 |
| Kapitalisasi pasar di $207,44 | $12,2 miliar |
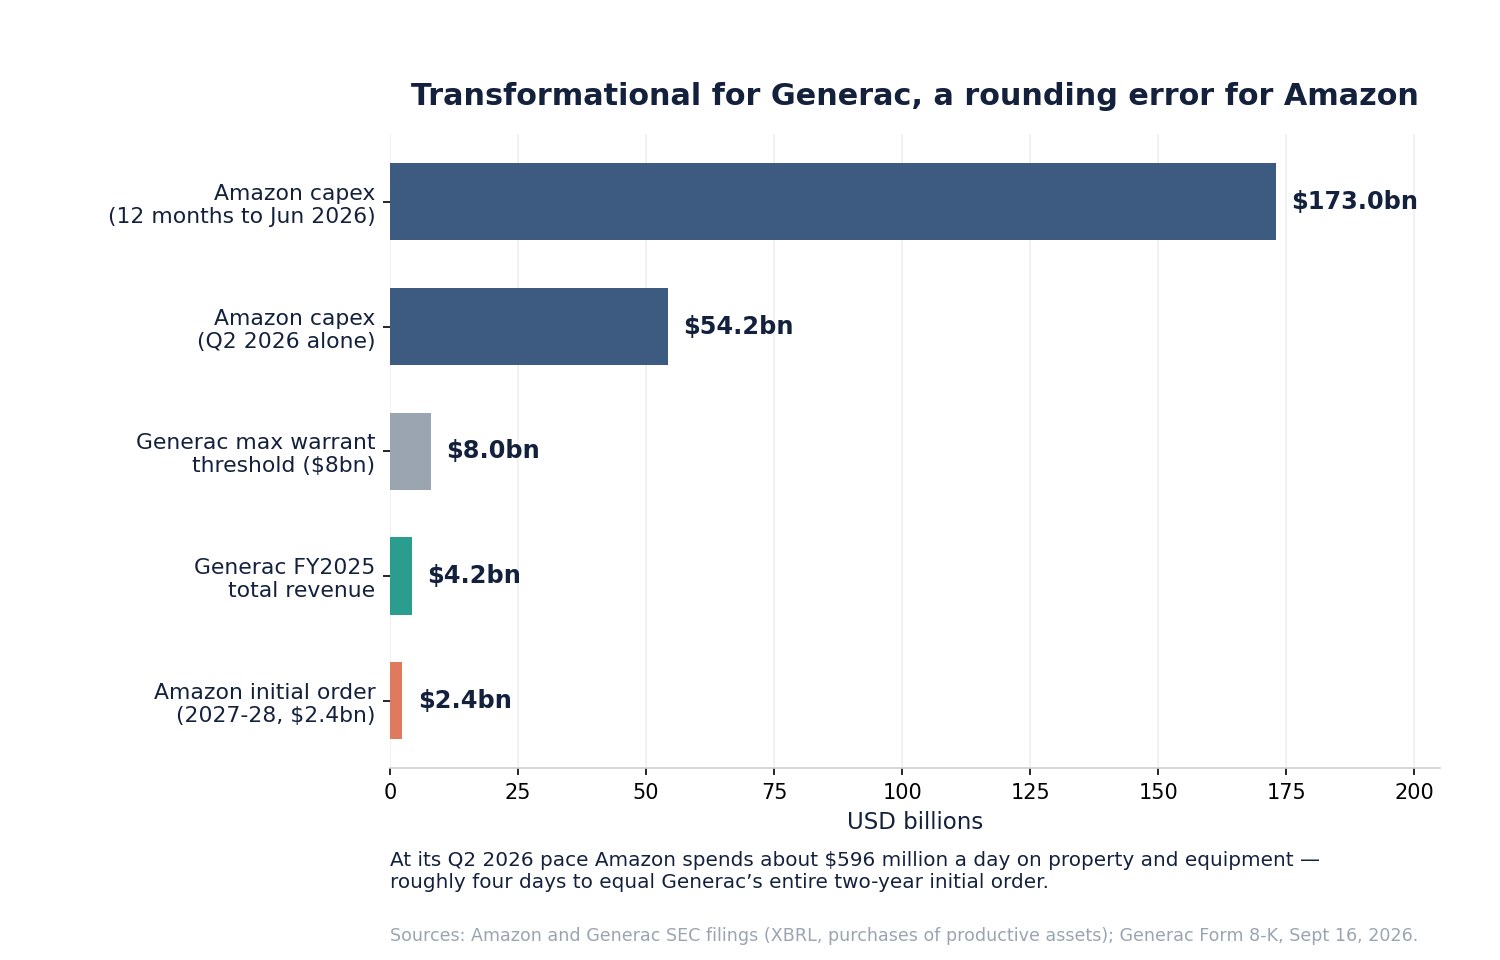
Tersebar dua tahun, 2,4 miliar berarti sekitar 1,2 miliar per tahun bagi perusahaan yang menjual 4,2 miliar segalanya pada 2025. Bagi bisnis yang segmen C&I-nya mendekati 1,8 miliar tahun lalu, satu pelanggan sebesar itu bersifat transformasional — dan memusatkan.
Itulah skenario optimistis yang jujur, dan ia tidak menuntut 8 miliar terwujud sama sekali.
Apa arti 2,4 miliar bagi Amazon
Hitung angka yang sama dari sisi meja sebelah, dan ia nyaris lenyap.
| Belanja modal Amazon (pembelian aset produktif) | Jumlah |
|---|---|
| Tahun buku 2025 | $131,8 miliar |
| Kuartal pertama 2026 | $44,2 miliar |
| Kuartal kedua 2026 | $54,2 miliar |
| Semester pertama 2026 | $98,4 miliar |
| Dua belas bulan hingga 30 Juni 2026 | $173,0 miliar |
| Pesanan awal Generac terhadap angka itu | 1,4% |
| Seluruh plafon $8 miliar terhadap angka itu | 4,6% |
Pada laju kuartal keduanya, Amazon membelanjakan sekitar 596 juta dolar per hari untuk properti dan peralatan. Seluruh pesanan awal Generac selama dua tahun setara dengan sekitar empat hari belanja modal Amazon.
Asimetri ini adalah fakta sentral kesepakatan. Ia menjelaskan mengapa perjanjian ini bisa benar-benar transformasional bagi Generac dan benar-benar tidak berarti bagi Amazon — dan mengapa Amazon punya daya tawar untuk menetapkan syarat, memperoleh waran dengan harga di atas pasar, dan menyensor jadwal vesting. Ia juga menjelaskan risikonya: mitra yang menganggap seluruh backlog Anda sebagai kesalahan pembulatan bisa mengubah prioritas tanpa banyak perdebatan internal. Dinamika yang sama mengalir dalam pengungkapan belanja modal Amazon sendiri, tempat komitmen infrastruktur cukup besar untuk menggerakkan seluruh rantai pasok.
Mengapa pusat data AI membeli generator cadangan
Logika permintaannya kuat dan layak dinyatakan terang-terangan, karena inilah bagian tesis yang tidak bergantung pada Amazon.
Pusat data hiperskala tidak bisa menoleransi pemadaman tak terencana. Listrik jaringan padam, dan ketika itu terjadi, catu daya tak terputus menanggung beban selama detik hingga menit sementara generator siaga menyala dan mengambil alih selama bahan bakar tersedia. Kebutuhan itu berskala mengikuti fasilitas, dan kampus pelatihan serta inferensi AI jauh lebih padat daripada generasi ruang awan sebelumnya.
Tiga ciri menjadikannya pasar produk sungguhan, bukan komoditas:
- Mesin kelas megawatt. Pembangkitan siaga untuk pusat data dijual dalam unit besar, sering diparalelkan menjadi blok multi-megawatt, dengan switchgear dan kontrol yang harus berkoordinasi otomatis.
- Emisi dan perizinan. Mesin siaga diatur regulasi. Penempatan, batas jam operasi, dan pilihan bahan bakar berinteraksi dengan izin udara setempat, dan pekerjaan kepatuhan adalah bagian dari penjualan.
- Waktu tunggu panjang. Mesin, alternator, enklosur, dan switchgear semuanya butuh beberapa kuartal, dan justru itulah alasan operator hiperskala menandatangani pasokan multitahun ketimbang membeli di pasar spot.
Perlu tepat soal satu hal yang bukan makna kategori ini. Generator cadangan tidak menyalakan AI secara terus-menerus. Mereka adalah asuransi, dirancang sesuai fasilitas dan jarang dijalankan. Pendapatan berskala mengikuti pusat data yang dibangun, bukan token yang diproses — yang menjadikannya bisnis siklus konstruksi, lebih dekat ke kendala listrik dan jaringan ketimbang ke permintaan komputasi itu sendiri.
Masalah bauran yang tak disebut siapa pun
Sekarang temuan yang paling mengubah gambaran.
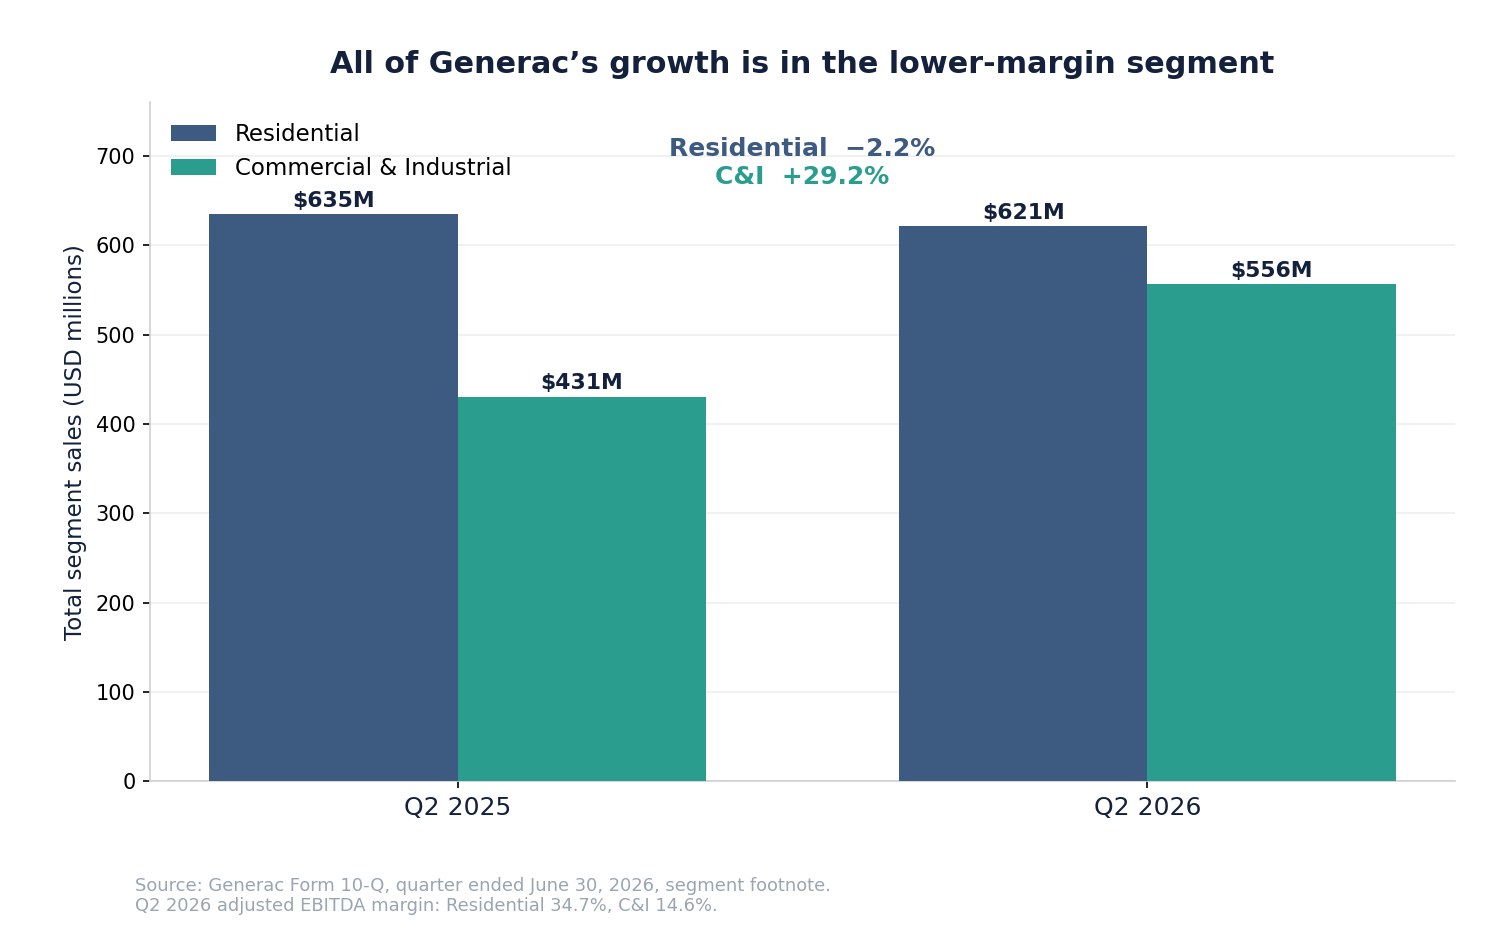
Generac menata ulang diri menjadi dua segmen pelaporan — Residensial dan Komersial dan Industri — berlaku 1 Juli 2025. Kuartal Juni 2026 tampak seperti ini:
| Pendapatan segmen (eksternal), kuartal kedua | 2026 | 2025 | Perubahan |
|---|---|---|---|
| Residensial | $617,0 jt | $630,6 jt | −2,2% |
| Komersial dan Industri | $556,5 jt | $430,6 jt | +29,2% |
| Total penjualan bersih | $1.173,5 jt | $1.061,2 jt | +10,6% |
Pendapatan residensial turun. Seluruh pertumbuhan Generac — dan lebih dari itu — berasal dari C&I. Semester pertama menceritakan hal yang sama: Residensial $1.166,3 jt melawan $1.173,7 jt setahun sebelumnya (−0,6%), C&I $1.066,5 jt melawan $829,6 jt (+28,6%).
Sekarang tumpangkan profitabilitasnya. Margin EBITDA disesuaikan pada kuartal Juni adalah 34,7% di Residensial dan 14,6% di Komersial dan Industri.
Jadi: segmen bermargin tinggi menyusut, segmen bermargin rendah menyumbang seluruh pertumbuhan, dan bisnis Amazon akan mendarat di segmen bermargin rendah. Bauran pendapatan bergeser ke margin tambahan sekitar 15% dan menjauh dari yang sekitar 35%.
Ini bukan berarti kesepakatan Amazon merusak nilai. Volume pada margin 15% tetaplah laba, penyerapan biaya tetap membaik seiring skala, dan akuisisi Enercon oleh Generac memasukkan enklosur, kontrol, dan switchgear ke dalam rumah, yang menaikkan nilai yang ditangkap per unit. Tetapi ini berarti pergeseran bauran sebesar ini adalah hambatan bagi margin konsolidasi yang harus dikalahkan oleh volume dan integrasi vertikal. "Pertumbuhan pendapatan" dan "ekspansi margin" bukan cerita yang sama di sini, dan pasar saat ini membayar untuk keduanya.
Pengembalian tarif yang bersemayam di margin tajuk
Profitabilitas kuartal Juni juga memuat satu pos sekali jalan yang tidak akan berulang.
Pada 20 Februari 2026, Mahkamah Agung Amerika Serikat membatalkan tarif yang dikenakan berdasarkan International Emergency Economic Powers Act dan mengizinkan pemulihan jumlah yang telah dibayar. Generac memilih akuntansi pemulihan kerugian berdasarkan ASC 410-30. Menurut Formulir 10-Q untuk kuartal yang berakhir 30 Juni 2026:
- Generac menerima pengembalian tarif sekitar 61,4 juta dolar.
- Ia mencatat tambahan piutang sekitar 27,7 juta yang dinilai kemungkinan besar diterima.
- Sekitar 71,1 juta dicatat sebagai pengurang harga pokok penjualan, sisanya di persediaan.
Manajemen mengukur dampaknya secara langsung: margin kotor 44,5% melawan 39,3% setahun sebelumnya, dan pengembalian tarif "menyumbang sekitar 6%" dari pertumbuhan margin kotor itu.
Keluarkan pengembalian itu dan aritmetikanya jadi tak nyaman. Sekitar enam poin dari 44,5% menyisakan sekitar 38,5%, yang berada di bawah 39,3% yang diraih Generac pada kuartal yang sama tahun 2025. Dengan dasar yang sama, laba usaha yang dilaporkan sebesar 210 juta menjadi sekitar 139 juta, margin usaha mendekati 11,8% alih-alih 17,9% — masih lebih baik daripada 10,6% pada kuartal kedua 2025, tetapi jauh lebih biasa daripada tajuknya.
Margin kotor yang mendasari tidak berekspansi pada kuartal Juni. Ia sedikit menyusut. Ekspansinya adalah putusan pengadilan.
2025 adalah tahun yang buruk, dan itulah basisnya
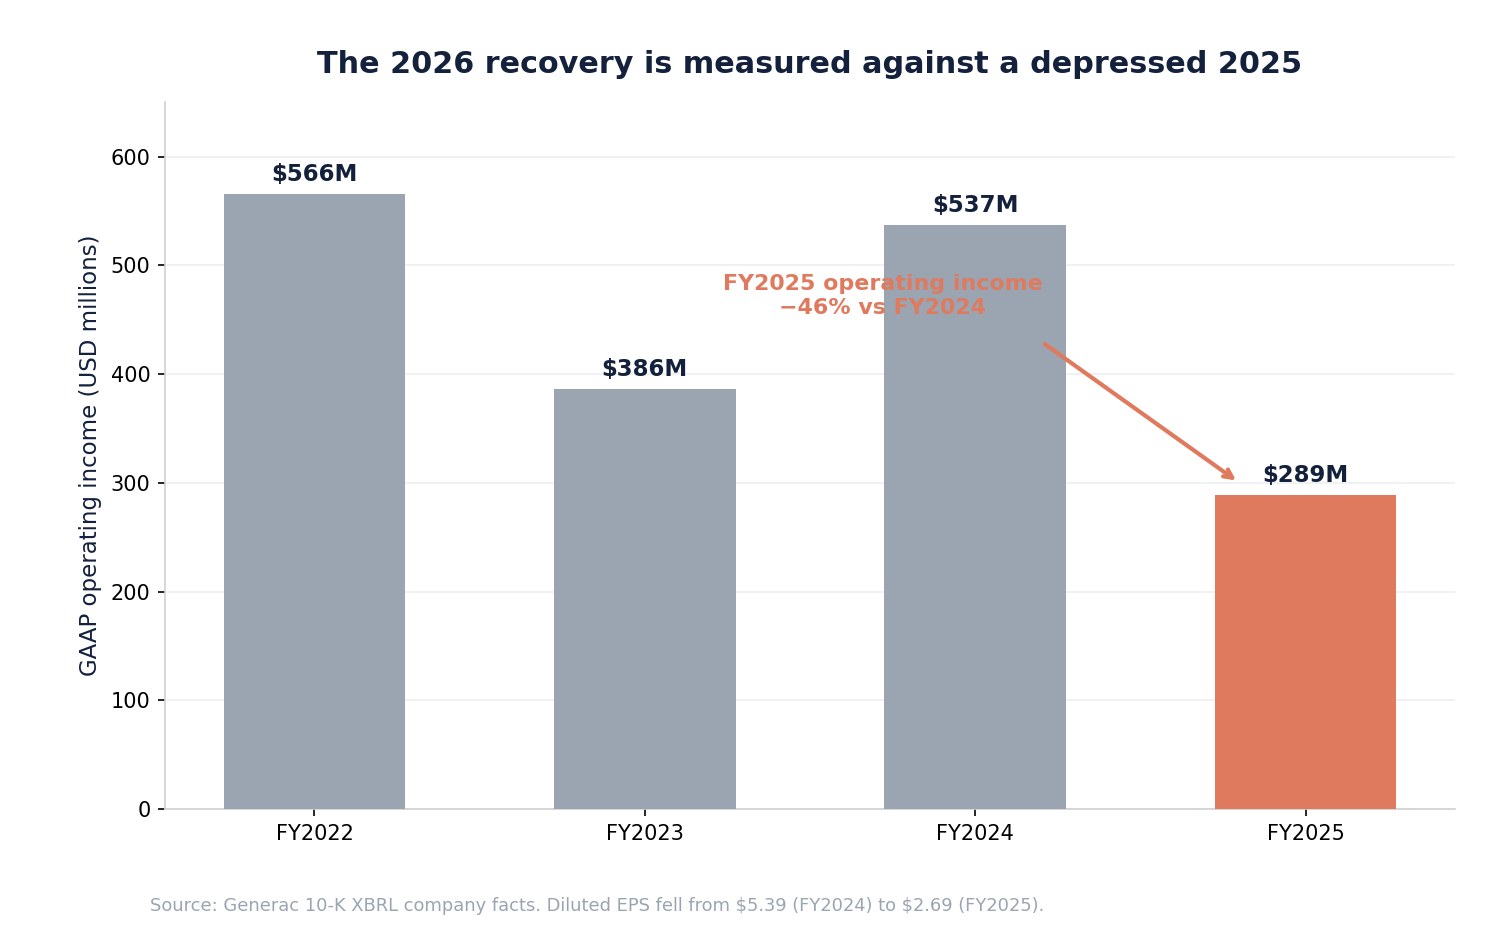
Pemulihan Generac pada 2026 nyata, dan diukur terhadap titik terendah.
| Tahun buku | Pendapatan | Laba usaha | LPS dilusian | Arus kas operasi |
|---|---|---|---|---|
| 2022 | $4.565 jt | $566 jt | $5,42 | $59 jt |
| 2023 | $4.023 jt | $386 jt | $3,27 | $522 jt |
| 2024 | $4.296 jt | $537 jt | $5,39 | $741 jt |
| 2025 | $4.209 jt | $289 jt | $2,69 | $438 jt |
Pada 2025 pendapatan tergelincir 2,0%, laba usaha jatuh 46,2%, LPS dilusian terpangkas separuh, dan arus kas operasi turun 41%. Perbandingan 2026 menyanjung sebagian karena 2025 lemah.
Semester pertama 2026 memang membaik: pendapatan kuartal pertama $1.059 jt dengan laba usaha $117 jt, kuartal kedua $1.173,5 jt dengan $210 jt. Tetapi sekitar sepertiga laba usaha kuartal kedua itu adalah pengembalian tarif, dan basis tahun sebelumnya adalah yang terlemah dalam empat tahun. Kedua penyesuaian mengarah ke titik yang sama — pemulihan operasional itu nyata tetapi lebih sederhana daripada persentase yang dilaporkan.
Berapa biaya waran bagi pemegang saham
Dilusi di sini kecil, bersyarat, dan — tidak biasa — membiayai dirinya sendiri.
| Ukuran dilusi | Saham | % dari 59.006.361 |
|---|---|---|
| Vested saat penandatanganan | 307.954 | 0,52% |
| Maksimum jika vested penuh | 1.693.745 | 2,87% |
| Nilai intrinsik di $207,44, tranche vested | ~$2,0 jt | — |
| Nilai intrinsik di $207,44, waran penuh | ~$11,0 jt | — |
Pada vesting penuh, Amazon akan memiliki di bawah 3% Generac, dan hanya setelah membayar Generac 8 miliar dolar. Dibandingkan kapitalisasi pasar 12,2 miliar, nilai intrinsik waran saat ini sepele; nilai opsinya selama tujuh tahun tidak, tetapi itu pun bukan biaya pemegang saham dalam pengertian konvensional mana pun — ia adalah komisi atas pendapatan yang harus tiba lebih dulu.
Pembukuan yang jujur begini: jika 8 miliar pernah tercapai, dilusi 2,87% akan terbukti sebagai transaksi yang sangat baik bagi pemegang saham lama. Jika tidak tercapai, sebagian besar waran tidak pernah vested. Asimetrinya berpihak pada pemegang saham. Ini struktur yang jauh lebih baik daripada pola penerbitan saham di tempat lain dalam rantai pasok AI, termasuk dilusi konversi preferen dan penempatan yang mengubah jumlah saham di Coherent.
Generac harus membangun apa yang baru saja dijualnya
Pesanan sebesar ini adalah komitmen manufaktur sebelum menjadi baris pendapatan.
Generac telah memperluas kapasitas untuk produk C&I besar dan pusat data, menaikkan belanja riset dan pengembangan dari 173 juta dolar pada 2023 menjadi 243 juta pada 2025, dan belanja modal dari 129 juta menjadi 170 juta pada periode yang sama. Melayani 1,2 miliar per tahun permintaan hiperskala tambahan menuntut lebih: pasokan mesin dan alternator, fabrikasi enklosur dan switchgear, sel uji, kontrol paralel, komisioning lapangan, dan cakupan layanan.
Tiga risiko eksekusi langsung mengikuti:
- Penyerapan biaya tetap. Kapasitas yang dibangun untuk satu pelanggan menjadi daya ungkit operasional bila pesanan tiba, dan beban margin bila tertunda.
- Rantai pasok. Mesin dan alternator besar punya basis pasokan yang terkonsentrasi dan waktu tunggu panjang; laporan Generac sendiri menandai ketergantungan pada sejumlah kecil produsen kontrak dan pemasok tunggal.
- Modal kerja. Bisnis proyek besar menyedot kas sebelum pengakuan pendapatan — mekanisme yang sama yang mengubah pesanan rekor menjadi arus kas bebas negatif di tempat lain dalam infrastruktur AI.
Pesaing tidak sedang tidur
Generac bukan pemain mapan dalam pembangkitan siaga kelas megawatt. Ia penantang.
| Pesaing | Posisi |
|---|---|
| Caterpillar | Lama mapan dalam pembangkitan siaga dan switchgear pusat data |
| Cummins | Waralaba mesin dan generator besar dengan layanan global |
| Rolls-Royce (mtu) | Kehadiran kuat di Eropa dan hiperskala |
| Kohler | Bisnis generator industri yang mapan |
| Eaton, Schneider, Vertiv | Distribusi daya, switchgear, dan termal yang bersebelahan |
Argumen optimistisnya, pilihan Amazon memvalidasi kemampuan mesin besar Generac justru melawan nama-nama itu. Argumen pesimistisnya, para pemain mapan punya basis terpasang dan jaringan layanan yang lebih dalam, dan operator hiperskala sengaja memelihara beberapa pemasok terkualifikasi. Kemenangan desain bukan parit pertahanan ketika praktik standar pelanggan adalah pasokan ganda — pelajaran yang tampak di seluruh kompleks perangkat keras AI, dari memori hingga akselerator.
Apa yang kini dihargai saham
Di 207,44 dolar dengan 59.006.361 saham, kapitalisasi pasar Generac sekitar 12,2 miliar dolar.
| Ukuran valuasi | Nilai |
|---|---|
| Harga saham (18 Sep 2026) | $207,44 |
| Kapitalisasi pasar | $12,2 miliar |
| Pendapatan tahun buku 2025 | $4.209 jt |
| LPS dilusian 2025 | $2,69 |
| P/E atas LPS 2025 | ~77x |
| LPS dilusian semester pertama 2026 | $3,64 |
| Perubahan harga saham 2026 | +47,0% |
| Jarak di bawah puncak 52 minggu | −30,0% |
| Volatilitas tahunan | ~58% |
Kelipatan 2025 bukan lensa yang tepat — 2025 adalah titik terendah. Tetapi proyeksikan pemulihan 2026 dan sahamnya pun tidak jelas-jelas murah. Pasar menambahkan sekitar 1,9 miliar dolar nilai pasar pada 17 September untuk kontrak yang diperkirakan memberi 2,4 miliar pendapatan — bukan laba — tersebar dua tahun, pada margin segmen C&I mendekati 15%.
Dengan kata lain: pada margin EBITDA 15%, pendapatan 2,4 miliar berarti sekitar 360 juta EBITDA tambahan selama dua tahun. Pasar mengapitalisasi itu sekitar 1,9 miliar dalam satu sesi, sebelum unit pertama dikirim.
Itu belum tentu salah. Itu penilaian bahwa 2,4 miliar adalah permulaan, bukan keseluruhan, dan bahwa plafon 8 miliar adalah tujuan yang realistis. Itu persis penilaian yang jadwal vesting tersensor mencegah investor memeriksanya.
Skenario optimistis
- Pesanannya nyata dan spesifik. 2,4 miliar pengiriman yang diperkirakan pada 2027-28, diungkap dalam 8-K, bukan aspirasi siaran pers.
- Amazon memvalidasi teknologinya melawan Caterpillar, Cummins, dan Rolls-Royce dalam aplikasi siaga paling menuntut yang ada.
- Dilusi membiayai dirinya sendiri. Waran vested atas kas yang diterima, bersih dari pembatalan, sehingga pemegang saham hanya membayar bila pendapatan tiba.
- C&I bertumbuh cepat — naik 29,2% pada kuartal Juni dan 28,6% pada semester pertama, dengan produk pusat data disebut sebagai pendorong.
- Plafon itu opsi nyata. Jika pembayaran mendekati 8 miliar, implikasi pendapatannya mengerdilkan dilusi 2,87%.
- Integrasi vertikal membaik lewat Enercon, menaikkan nilai yang ditangkap per unit.
- Latar permintaannya sangat besar — 173 miliar dolar belanja modal Amazon dalam dua belas bulan, bagian dari pembangunan hiperskala yang lebih luas.
Skenario pesimistis
- 8 miliar adalah plafon waran, bukan komitmen, dan pembayaran yang dihitung bersih dari pesanan yang dibatalkan dan faktur yang disengketakan.
- Jadwal vesting disensor, sehingga dilusi tidak dapat dimodelkan dari dokumen publik.
- Pendapatan residensial menurun dan seluruh pertumbuhan berada di segmen yang meraih 14,6% alih-alih 34,7%.
- Margin kotor kuartal kedua tanpa tarif sekitar 38,5%, di bawah 39,3% setahun sebelumnya — ekspansinya putusan pengadilan, bukan operasi.
- 2025 adalah tahun terendah dengan laba usaha turun 46% dan LPS terpangkas separuh; laju 2026 menyanjung terhadap itu.
- Konsentrasi pelanggan datang bersama pesanan: satu pembeli yang berpotensi bernilai lebih dari seperempat pendapatan tahunan.
- Investasi kapasitas dikomitmenkan sebelum pendapatannya, menciptakan risiko biaya tetap bila konstruksi hiperskala melambat, seperti sempat terjadi ketika disiplin belanja AI dipertanyakan.
- Saham masih 30% di bawah puncak 52 minggunya dengan volatilitas tahunan 58% — ini bukan penghimpun nilai yang stabil.
Generac mungkin memang memenangkan kontrak yang sungguh penting. Memenangkan kontrak penting dan dihargai secara benar karenanya adalah dua pertanyaan berbeda.
Yang perlu dipantau tiap kuartal
Mekanika kontrak: setiap 8-K atau 10-Q yang mengungkap saham waran menjadi vested — setiap tranche adalah sinyal publik atas pembayaran kumulatif yang diterima; pembayaran kumulatif yang diungkap terhadap plafon 8 miliar; apakah pengiriman awal tetap pada jadwal 2027-28.
Operasional: pertumbuhan pendapatan dan backlog C&I; pendapatan residensial, yang perlu berhenti menurun; pendapatan produk pusat data bila diungkap terpisah; utilisasi kapasitas dan tonggak pabrik baru.
Finansial: margin kotor konsolidasi tanpa pengembalian tarif; margin EBITDA disesuaikan segmen C&I seiring naiknya volume Amazon; belanja modal; persediaan dan piutang; arus kas bebas.
Struktural: setiap perubahan Pembatasan Kepemilikan Manfaat; pernyataan registrasi yang mencakup saham waran; pelanggan hiperskala tambahan, yang akan mengubah risiko konsentrasi menjadi platform.
Rutinitas lima langkah:
- Konfirmasi pembayarannya, bukan pesanannya — tranche vesting adalah pengungkapan yang penting.
- Konfirmasi bauran, sambil mengamati apakah Residensial stabil.
- Konfirmasi margin atas dasar bersih, tanpa pengembalian.
- Konfirmasi kas, karena pekerjaan proyek besar menyedot modal kerja sebelum mengembalikannya.
- Konfirmasi dukungan valuasi — revisi estimasi naik lebih cepat daripada harga saham.
SimianX AI dapat merangkai semua ini menjadi proses berulang yang menautkan laporan SEC, revisi laba, perilaku harga, dan nada pemberitaan.
Apakah GNRC layak dibeli setelah kesepakatan Amazon?
Jawaban jujurnya memisahkan kontrak dari sahamnya.
Kontraknya kemenangan sejati. Operator hiperskala dengan belanja modal tahunan 173 miliar dolar memilih Generac untuk daya siaga yang kritis dan menyusun hubungan itu sedemikian rupa sehingga partisipasi ekuitasnya hanya vested seiring ia membayar. Bisnis C&I Generac tumbuh mendekati 30%, produk pusat data adalah pendorong yang dinyatakan, dan perusahaan berinvestasi untuk melayaninya.
Sahamnya adalah kapitalisasi pasar 12,2 miliar dolar yang naik sekitar 1,9 miliar dalam satu sesi demi 2,4 miliar pendapatan dua tahun pada margin segmen di kisaran belasan menengah, pada saham 30% di bawah puncak 52 minggunya, dengan volatilitas tahunan 58%, segmen Residensial yang menurun, margin yang disanjung pengembalian tarif tak berulang, dan waran yang jadwal vesting-nya disensor.
Investor yang yakin konstruksi hiperskala berlangsung bertahun-tahun, bahwa Generac mengubah ini menjadi pelanggan tambahan, dan bahwa margin C&I membaik seiring skala dan integrasi vertikal punya tesis yang koheren. Kenaikan pengiriman 2027 adalah ujiannya.
Investor yang ingin melihat tranche vesting pertama diungkap, margin bersih tanpa pengembalian, dan Residensial stabil sebelum menanggung 8 miliar juga punya tesis yang koheren. Dua 10-Q berikutnya adalah titik pemeriksaannya.
Yang tidak dikatakan 17 September adalah kelompok mana yang benar. Itu adalah penetapan harga ulang satu hari yang mengembalikan 43% dari dirinya sendiri sebelum penutupan.
Pertanyaan umum tentang Generac dan perjanjian Amazon
Apakah Amazon berkomitmen membelanjakan 8 miliar dolar dengan Generac?
Tidak. 8-K menggambarkan 8 miliar sebagai tingkat maksimum pembayaran kumulatif yang terhadapnya saham waran menjadi vested. Ekspektasi komersial yang diungkap adalah 2,4 miliar pengiriman awal pada 2027 dan 2028. Pembayaran yang dihitung untuk plafon juga bersih dari offset termasuk pesanan yang dibatalkan, faktur yang disengketakan, kredit, dan pengembalian dana.
Berapa besar dilusi yang diciptakan waran?
Hingga 1.693.745 saham terhadap 59.006.361 yang beredar, atau sekitar 2,87% bila vested penuh. Hanya 307.954 saham (0,52%) yang vested saat penandatanganan. Sisanya hanya vested seiring pembayaran Amazon terakumulasi, sehingga dilusi tidak bisa mendahului pendapatan.
Mengapa jadwal vesting tak bisa dimodelkan?
Karena disensor. Waran mendefinisikan vesting dalam "kelipatan [\\\] Saham Waran" untuk setiap "[\\\]" pembayaran kumulatif, dengan kedua angka dihilangkan berdasarkan Butir 601(b)(10)(iv) Regulasi S-K. Hanya titik ujungnya yang publik.
Apakah margin Generac benar-benar membaik kuartal lalu?
Sebagian. Margin kotor yang dilaporkan 44,5% melawan 39,3%, tetapi manajemen mengaitkan sekitar enam poin dengan pengembalian tarif menyusul putusan Mahkamah Agung Februari 2026. Sekitar 71,1 juta dibukukan sebagai pengurang harga pokok penjualan. Tanpa itu, margin kotor sekitar 38,5% — sedikit di bawah kuartal tahun sebelumnya.
Apakah Generac kini saham AI?
Ia pemasok konstruksi yang bersebelahan dengan AI. Generator cadangan tidak menjalankan beban kerja AI; mereka mengasuransikan fasilitas yang menjalankannya. Pendapatan berskala mengikuti pusat data yang dibangun, bukan permintaan komputasi, yang membuat paparannya nyata tetapi berjarak satu langkah — lebih dekat ke kendala infrastruktur dan listrik ketimbang ke chip itu sendiri.
Apa risiko terbesarnya?
Bauran dan konsentrasi sekaligus. Pertumbuhan datang di segmen yang meraih margin EBITDA disesuaikan 14,6% sementara segmen 34,7% menyusut, dan satu pelanggan bisa segera mewakili sebagian besar pendapatan. Generac bisa menumbuhkan pendapatan dengan kuat dan tetap mengecewakan pada laba.
Apakah sahamnya mahal?
Ia diperdagangkan mendekati 77 kali laba 2025 yang tertekan, yang melebih-lebihkan kelipatannya, dan sekitar 12,2 miliar terhadap 4,2 miliar pendapatan 2025. Uji yang lebih berguna adalah apa yang dikapitalisasi pergerakan September: sekitar 1,9 miliar nilai pasar untuk sekitar 360 juta potensi EBITDA tambahan selama dua tahun.
Kesimpulan
Generac memenangkan kontrak nyata dari pelanggan yang membelanjakan lebih banyak untuk properti dan peralatan dalam empat hari daripada nilai seluruh pesanan awalnya.
Fakta yang dapat diverifikasi adalah ini. Pengiriman awal 2,4 miliar dolar sepanjang 2027 dan 2028. Waran untuk hingga 1.693.745 saham di 200,9266 dolar, yang 307.954 di antaranya vested saat penandatanganan dan sisanya hanya vested terhadap pembayaran kumulatif hingga 8 miliar, bersih dari pembatalan — pada jadwal yang disensor. Plafon kepemilikan manfaat 4,999% yang duduk tepat di bawah ambang pelaporan 13D. Kedaluwarsa pada 2033.
Dan di sisi Generac: pendapatan residensial turun 2,2% pada kuartal Juni sementara C&I tumbuh 29,2%; margin EBITDA disesuaikan 34,7% dan 14,6% di kedua segmen itu; pengembalian tarif 71,1 juta di dalam margin kotor yang dilaporkan, yang tanpanya margin turun secara tahunan; dan tahun buku 2025 ketika laba usaha anjlok 46% dan LPS dilusian terpangkas separuh.
Naluri pertama pasar adalah +31%. Jawabannya yang dipertimbangkan, empat jam kemudian, adalah +18%. Saham itu masih 30% di bawah level setahun lalu.
Empat hal akan menyelesaikannya, dalam urutan ini: apakah pengiriman 2027-28 tiba tepat jadwal; apakah margin C&I naik seiring volume berskala; apakah Residensial berhenti menyusut; dan apakah tranche vesting pertama yang diungkap menunjukkan pembayaran terakumulasi lebih cepat atau lebih lambat daripada yang diasumsikan pasar. Yang terakhir adalah satu-satunya pembacaan sejati atas 8 miliar itu, dan ia akan tiba dalam 8-K, bukan dalam tajuk berita.
Bacaan terkait
- Laba Amazon kuartal II 2026: apakah AWS membenarkan belanja AI $200 miliar?
- Coherent: lompat 8%, arus kas bebas −$1,02 miliar pada 2026
- Kesepakatan chip Amazon-Qualcomm: 54 juta saham dipertaruhkan
- TeraWulf 2026: di dalam sewa AI $19 miliar milik Anthropic
- CEO AI menginjak rem: saham chip jatuh, raksasa teknologi naik
- SK Hynix melonjak 8%: apakah siklus super AI nyata?
- AMD 2026: $6,7 miliar pusat data melawan $75,2 miliar Nvidia
- Laba Alphabet kuartal II 2026: apakah Gemini dan Cloud membenarkan belanja modal?
- Setiap gelembung teknologi sejak 1929: bagaimana AI 2026 dibandingkan
Sumber
- Generac Holdings — Formulir 8-K, 16 September 2026 (butir 1.01, 3.02, 9.01)
- Generac Holdings — Waran Pembelian Saham Biasa (Lampiran 4.1)
- Generac Holdings — Perjanjian Transaksi dengan Amazon.com, Inc. (Lampiran 10.1)
- Generac Holdings — Formulir 10-Q untuk kuartal yang berakhir 30 Juni 2026
- Generac Holdings — Hubungan Investor
- Generac Power Systems — situs perusahaan
- SEC EDGAR — riwayat pelaporan Generac Holdings
- Pencarian teks lengkap SEC EDGAR
- Cummins — mesin besar dan sistem generator
- Caterpillar — daya siaga untuk pusat data
- SimianX — fundamental saham GNRC


