
Pertanyaan tentang Netflix yang tak seorang pun ajukan: apa yang terjadi setelah kesepakatan Warner batal
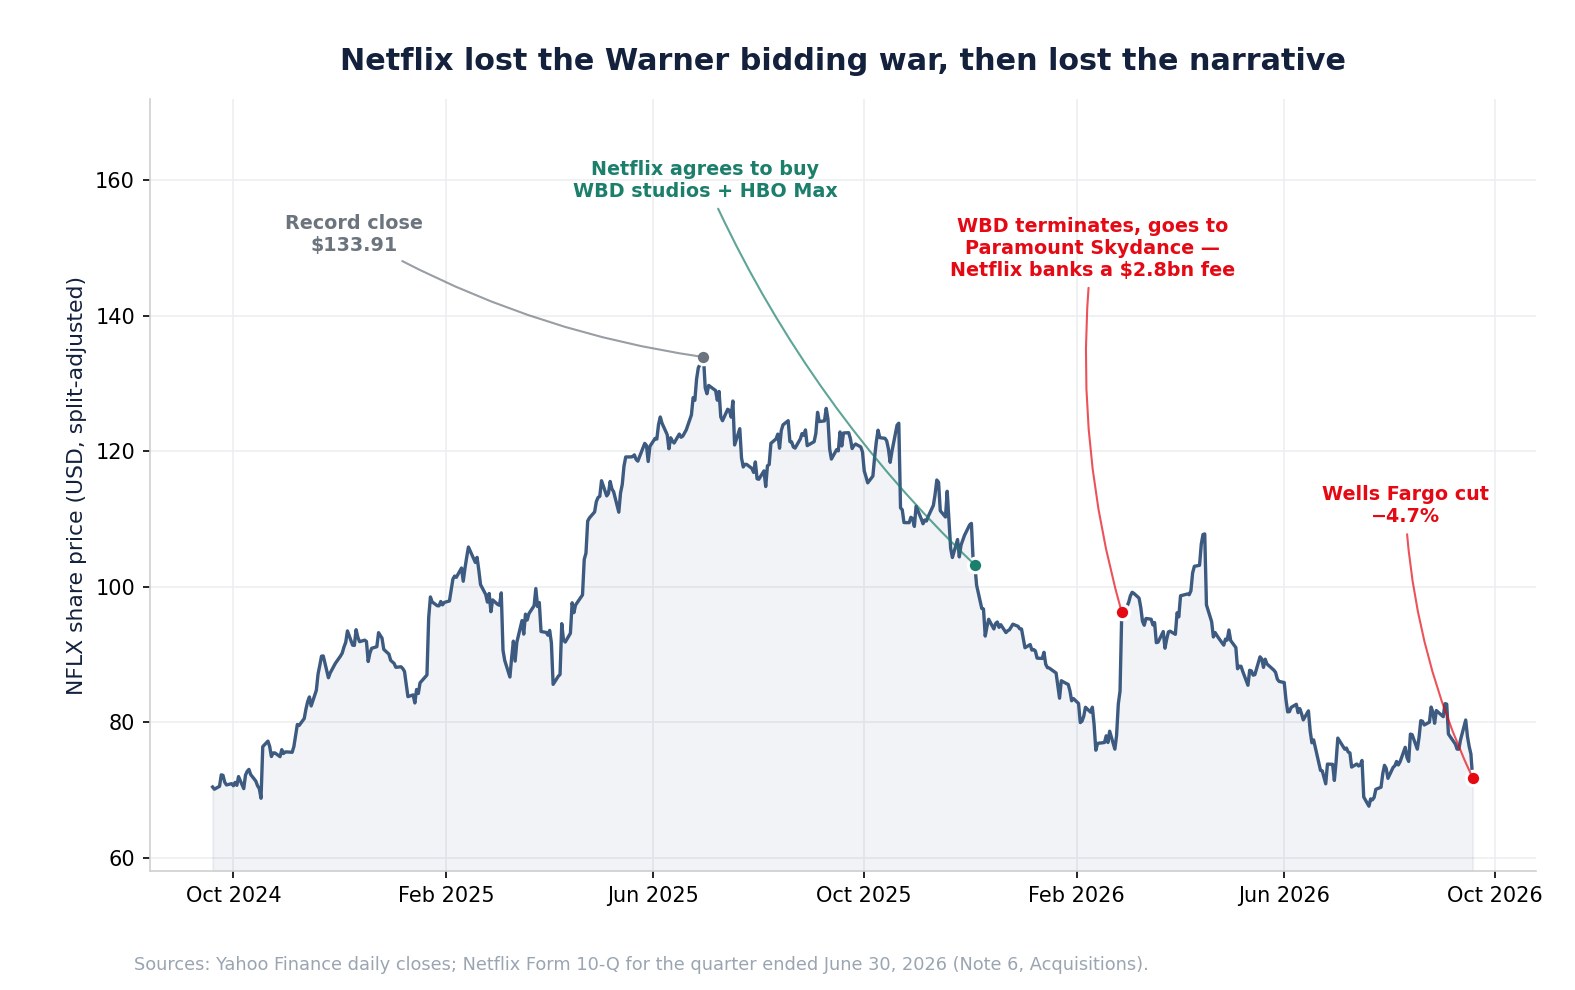
Pada 18 September 2026, saham Netflix (NASDAQ: NFLX) turun 4,67% ke 71,79 dolar dengan volume 114,3 juta lembar — tiga kali rata-rata enam puluh hari — setelah Wells Fargo menurunkan peringkatnya menjadi Underweight dan memangkas target harga ke 57 dolar. Pemberitaan memperlakukan peristiwa itu sebagai vonis atas keterlibatan penonton: terlalu sedikit tayangan yang memicu perbincangan, terlalu banyak persaingan dari YouTube untuk jam menonton yang sama.
Kerangka itu tidak lengkap, dan potongan yang hilang bukanlah opini. Potongan itu ada di dokumen resmi.
Tujuh bulan sebelumnya, Netflix kalah dalam perebutan pustaka konten terbesar di industrinya. Pada 4 Desember 2025, Netflix menandatangani perjanjian merger definitif untuk mengakuisisi studio dan bisnis streaming milik Warner Bros. Discovery, termasuk HBO dan HBO Max. Pada 27 Februari 2026, WBD membatalkan perjanjian itu untuk bergabung dengan Paramount Skydance. Paramount Skydance, atas nama WBD, membayar Netflix biaya pembatalan sebesar 2,8 miliar dolar.
Satu fakta itu melakukan tiga hal sekaligus. Ia menjelaskan mengapa perusahaan yang katanya kehilangan mahkota kini menghadapi pesaing yang baru saja membesar drastis. Ia menjelaskan mengapa laba dua belas bulan terakhir Netflix terlihat lebih murah daripada yang sebenarnya dihasilkan bisnisnya: 2,8 miliar dolar itu duduk di pos "pendapatan bunga dan lainnya", bukan di laba usaha, dan sepenuhnya tidak berulang. Dan ia membingkai ulang perdebatan keterlibatan penonton: jalur anorganik Netflix menuju lebih banyak tontonan wajib ditutup pada Februari, yang membuat pertanyaan organik menjadi mendesak alih-alih akademis.
Analisis ini menelusuri apa sebenarnya penurunan September itu, apa arti hasil Warner, dan apa yang dikatakan laporan keuangan Netflix sendiri setelah pos tak berulang dikeluarkan. Investor dapat memantau dokumen NFLX, revisi estimasi, dan perilaku harga dengan SimianX AI.
Semua angka berasal dari dokumen SEC dan data pasar hingga 18 September 2026.
Apa yang benar-benar terjadi pada 18 September
Pergerakannya nyata, tetapi harus diukur dengan benar.
| Ukuran | Nilai |
|---|---|
| Penutupan 17 Sep. 2026 | US$ 75,31 |
| Pembukaan / tertinggi / terendah 18 Sep. | US$ 71,27 / US$ 72,38 / US$ 70,11 |
| Penutupan 18 Sep. | US$ 71,79 |
| Perubahan harian | −4,67% |
| Volume | 114,3 jt (3,0x rata-rata 60 hari) |
| Perubahan target harga yang dilaporkan | US$ 80 → US$ 57 |
| Implikasi penurunan dari penutupan sebelumnya | ~24% |
Penurunan 4,67% adalah hari yang patut dicatat, tetapi tidak luar biasa untuk saham ini. Dalam dua tahun terakhir Netflix mengalami empat sesi yang lebih buruk: −10,07% (22 Oktober 2025), −9,72% (17 April 2026), −8,53% (6 Maret 2025), dan −7,26% (17 Juli 2026). Hanya sekitar 3% sesi Netflix bergerak 5% atau lebih, jadi hari ini berada di ekor sebaran — tetapi ekornya ramai.
Volume adalah data yang lebih informatif. Perputaran tiga kali normal karena perubahan rekomendasi berarti posisi yang bergeser, bukan sekadar suasana hati.
Satu koreksi atas sebagian besar komentar: Netflix tidak mengeluarkan peringatan apa pun soal penonton pada 18 September. Tidak ada formulir 8-K, siaran pers, maupun revisi panduan. Katalisnya adalah interpretasi seorang analis atas data pihak ketiga. Pengungkapan terbaru Netflix sendiri menyebutkan tontonan global pada paruh pertama melampaui 97 miliar jam, naik sekitar 2% dari tahun sebelumnya.
Konteks yang disembunyikan judul berita
Persentase satu hari tidak menceritakan di mana saham itu sudah berada.
| Titik acuan | Level | NFLX di US$ 71,79 |
|---|---|---|
| Penutupan tertinggi sepanjang masa (30 Jun. 2025) | US$ 133,91 | −46,4% |
| Tertinggi 52 minggu | US$ 124,86 | −42,5% |
| Terendah 52 minggu | US$ 65,08 | +10,3% |
| Sepanjang 2026 | — | −21,1% |
| Penurunan terdalam setahun terakhir | — | −45,5% |
| Volatilitas tahunan | — | ~36% |
Netflix bukan saham yang baru mulai turun. Ia sudah turun selama lima belas bulan, berada 46,4% di bawah penutupan rekor, dan hanya 10,3% di atas terendah 52 minggu. Penurunan peringkat tidak memulai kemerosotan; ia memperpanjangnya.
Perbedaan ini penting untuk keputusan investasi. Jika Anda menilai tesis keterlibatan penonton itu keliru, Anda membeli sesuatu yang sudah didiskon hampir setengah. Jika Anda menilai tesis itu benar, Anda mencoba menangkap saham yang selama lebih dari setahun membuktikan bahwa pasar sependapat dengan Anda.
Kesepakatan yang mengubah peta persaingan
Perjanjian merger Netflix dengan Warner Bros. Discovery tercantum di catatan 6 Formulir 10-Q untuk kuartal yang berakhir 30 Juni 2026. Urutannya:
| Tanggal | Peristiwa |
|---|---|
| 4 Desember 2025 | Netflix menandatangani perjanjian definitif untuk mengakuisisi studio dan streaming WBD, termasuk HBO dan HBO Max |
| 19 Januari 2026 | Perjanjian diubah dan dinyatakan ulang |
| 27 Februari 2026 | WBD membatalkan perjanjian untuk bergabung dengan Paramount Skydance Corporation |
| Tanggal sama | Paramount Skydance, atas nama WBD, membayar Netflix biaya pembatalan 2,8 miliar dolar |
| Kuartal I 2026 | Biaya itu dicatat pada pos "pendapatan (beban) bunga dan lainnya" |
| Maret 2026 | Netflix menuntaskan akuisisi terpisah yang tidak berkaitan senilai sekitar 587 juta dolar tunai |
Pikirkan apa artinya bagi pertanyaan mahkota yang hilang. Pustaka independen paling berharga di Hollywood — HBO, HBO Max, studio film dan televisi Warner — jatuh ke tangan pesaing. Netflix menawar, kalah atau dilewati, dan keluar membawa uang tunai.
Implikasi strategisnya bukan Netflix akan tamat. Implikasinya, jalur Netflix menuju konten prestise kini sepenuhnya organik. Anda tidak bisa membeli pustaka lain seukuran Succession atau The Sopranos; Anda harus memesannya dibuat. Dan justru kemampuan itulah yang dipertanyakan penurunan peringkat September.
Sementara itu, gabungan Paramount Skydance dan WBD menciptakan pesaing dengan kedalaman katalog yang luar biasa. Struktur pasar streaming berubah pada Februari, dan perbincangan September soal keterlibatan penonton sebagian adalah reaksi yang terlambat terhadap hal itu.
Mengapa 2,8 miliar dolar penting bagi model valuasi Anda
Di sinilah fakta yang hilang berubah menjadi angka.
Pos "pendapatan (beban) bunga dan lainnya" Netflix pada paruh pertama 2026 mencapai 2.903,8 juta dolar, dibandingkan 90,5 juta dolar setahun sebelumnya — naik 3.108%. Manajemen mengaitkannya langsung dengan biaya pembatalan WBD. Rincian kuartalan memastikan waktunya: kuartal kedua 2026 hanya menyumbang 51,7 juta, jadi praktis semuanya jatuh di kuartal pertama.
Dampaknya terhadap laba dua belas bulan terakhir cukup besar.
| Dua belas bulan hingga 30 Juni 2026 | Dilaporkan | Disesuaikan |
|---|---|---|
| Laba bersih | US$ 13.650 jt | US$ 11.354 jt |
| LPS dilusian (perkiraan) | US$ 3,20 | US$ 2,66 |
| P/E di US$ 71,79 | 22,4x | 27,0x |
Penyesuaian itu mengeluarkan biaya 2,8 miliar dolar yang dipajaki pada tarif efektif 18% paruh pertama, setara sekitar 0,54 dolar LPS dua belas bulan. Pada angka yang dilaporkan, Netflix tampak seperti saham 22 kali. Atas laba yang benar-benar dihasilkan operasinya, angkanya lebih dekat ke 27 kali.
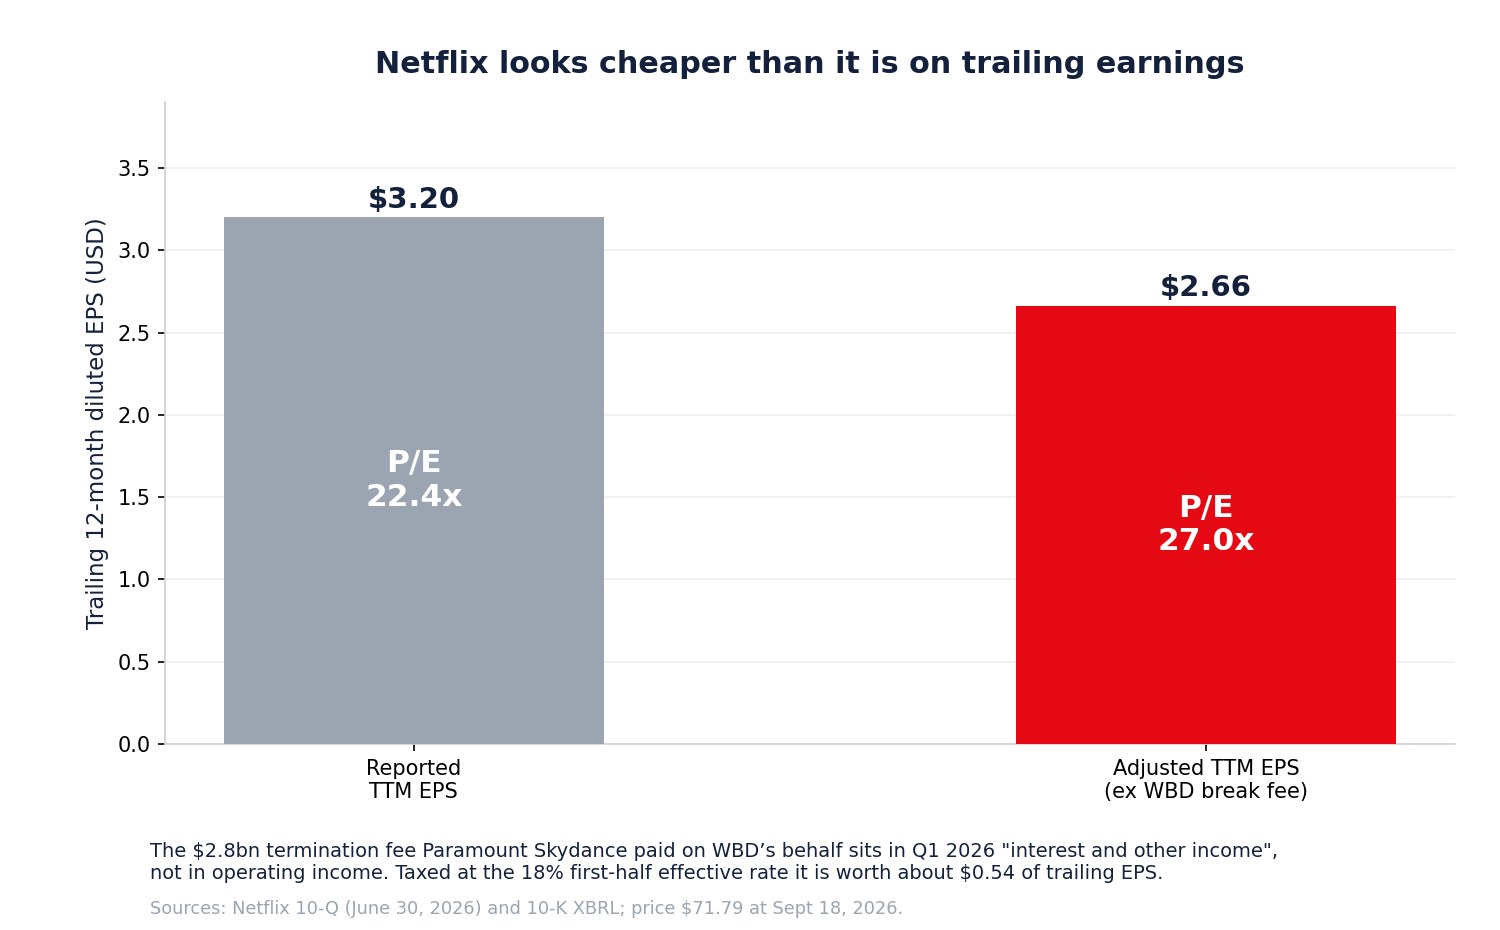
Selisih 20% pada kelipatan, dan arahnya berlawanan dengan refleks optimistis "sekarang murah". Ini tidak membuat Netflix mahal — 27 kali untuk bisnis yang menumbuhkan pendapatan dua digit rendah dengan margin usaha 33% masih bisa dipertahankan. Artinya, saham itu tidak semurah yang ditunjukkan penyaring, dan penyaring itulah yang justru tertarik pada penurunan 46%.
Argumen optimistis yang paling sering dikutip setelah koreksi adalah kelipatan dua belas bulan terakhir. Milik Netflix dipercantik oleh biaya dari kesepakatan yang justru ia kalahkan.
Bisnis operasinya benar-benar kuat
Tak satu pun dari ini menyatakan Netflix sedang memburuk. Kuartal Juni bagus.
| Kuartal II 2026 | Nilai | Tahunan |
|---|---|---|
| Pendapatan | US$ 12.559,9 jt | +13,4% |
| Laba usaha | US$ 4.192,6 jt | +11,1% |
| Margin usaha | 33,4% | dari 34,1% |
| Laba bersih | US$ 3.401,4 jt | +8,8% |
| LPS dilusian | US$ 0,80 | +11,1% |
| Arus kas bebas | US$ 1.525 jt | dari US$ 2.267 jt |
Pendapatan paruh pertama mencapai 24.809,7 juta dolar, naik 14,7%, dengan laba usaha 8.149,6 juta dolar. Netflix memandu pendapatan setahun 51,0-51,4 miliar dolar dan margin usaha sekitar 31,5%, naik dari 29,5% pada 2025. Untuk kuartal September, panduannya sekitar 12,86 miliar dolar pendapatan, 4,27 miliar dolar laba usaha, dan LPS dilusian 0,82 dolar.
Bisnis dengan margin usaha 33% yang menumbuhkan pendapatan dua digit rendah tidak sedang krisis. Pertanyaannya adalah arah pergerakannya.
Pertumbuhan pendapatan melambat, dan itu tak terbantahkan
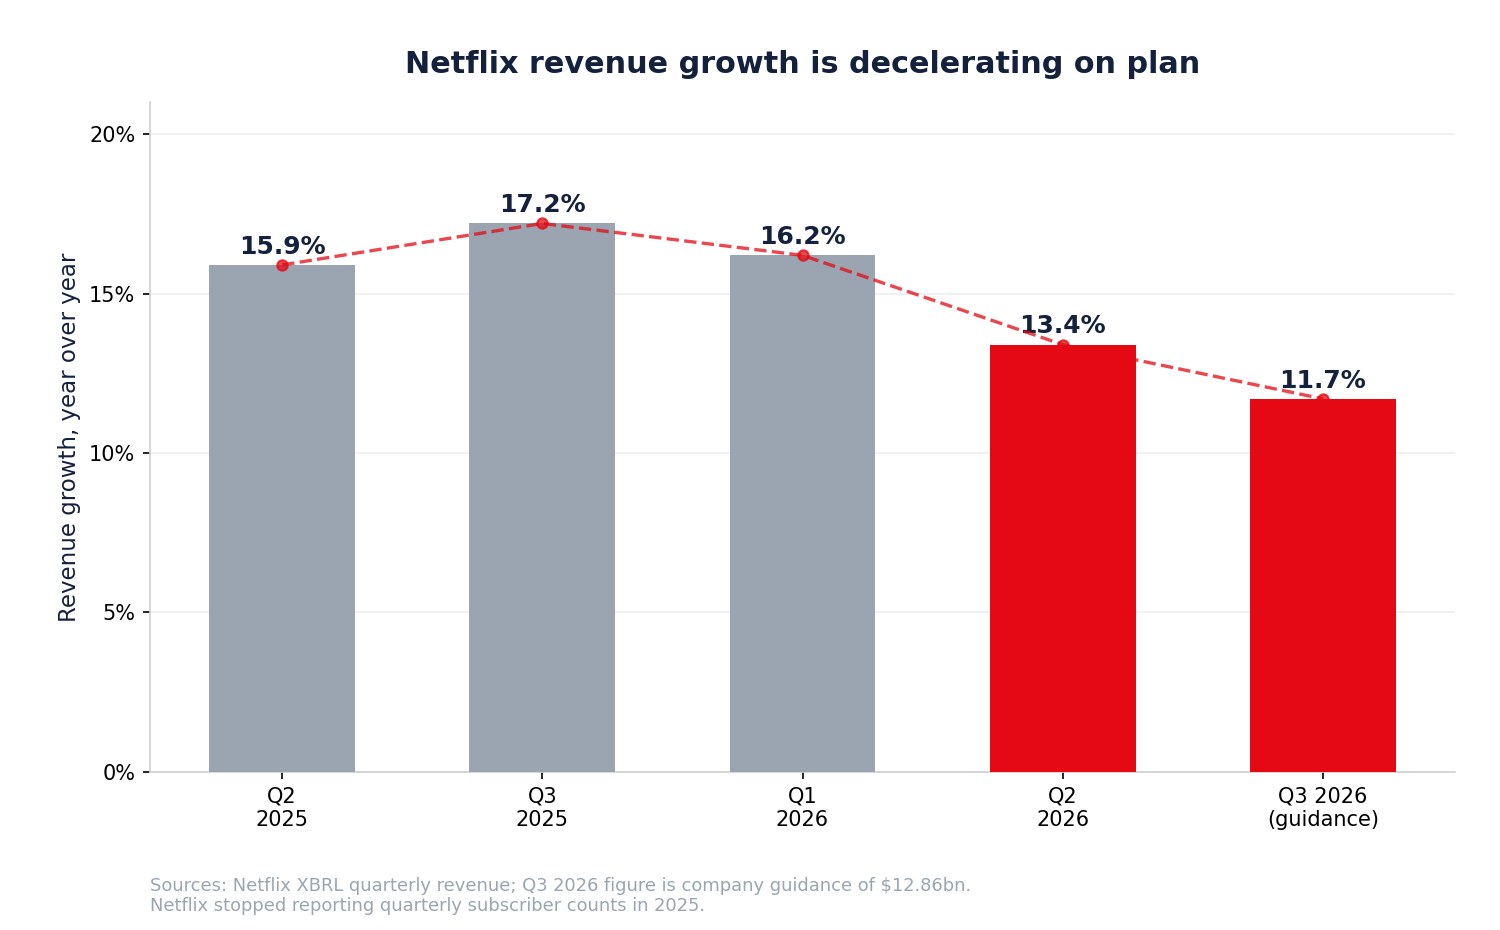
| Kuartal | Pertumbuhan pendapatan |
|---|---|
| Kuartal II 2025 | +15,9% |
| Kuartal III 2025 | +17,2% |
| Kuartal I 2026 | +16,2% |
| Kuartal II 2026 | +13,4% |
| Kuartal III 2026 (panduan) | +11,7% |
Dari puncak 17,2% ke panduan 11,7% dalam empat kuartal. Sebagian adalah aritmetika — basisnya lebih besar — dan sebagian adalah selesainya efek tahunan dari kenaikan harga serta penertiban berbagi sandi 2023-24. Ini pola pendewasaan yang sama yang membingkai ulang dilema pertumbuhan versus laba PDD.
Alasan hal ini memperkuat perdebatan keterlibatan penonton adalah karena Netflix menghapus metrik yang bisa menyelesaikannya. Perusahaan tidak lagi mengungkapkan total pelanggan kuartalan, sehingga tidak ada pengamat luar yang bisa membagi jam tonton dengan jumlah anggota untuk menghitung keterlibatan per pelanggan. Ketika Netflix menyebut total tontonan naik 2% dan seorang analis menyebut tontonan per anggota turun, keduanya bisa benar bersamaan jika basis anggota tumbuh lebih dari 2% — dan data publik tidak bisa menengahi.
Itu pilihan pengungkapan yang ada harganya. Informasi yang lebih sedikit menyerahkan narasi kepada perusahaan pengukur eksternal dan model sekuritas, dan itulah yang persis terjadi pada 18 September. Visibilitas yang berkurang memperbesar pergerakan yang dipicu satu analis, dinamika yang juga terlihat ketika peritel konsumen besar memangkas pengungkapan dan panduan.
Belanja konten tumbuh dua kali lipat pendapatan
Inilah temuan kedua yang luput dari pemberitaan, dan letaknya di laporan arus kas.
| Paruh pertama | 2026 | 2025 | Perubahan |
|---|---|---|---|
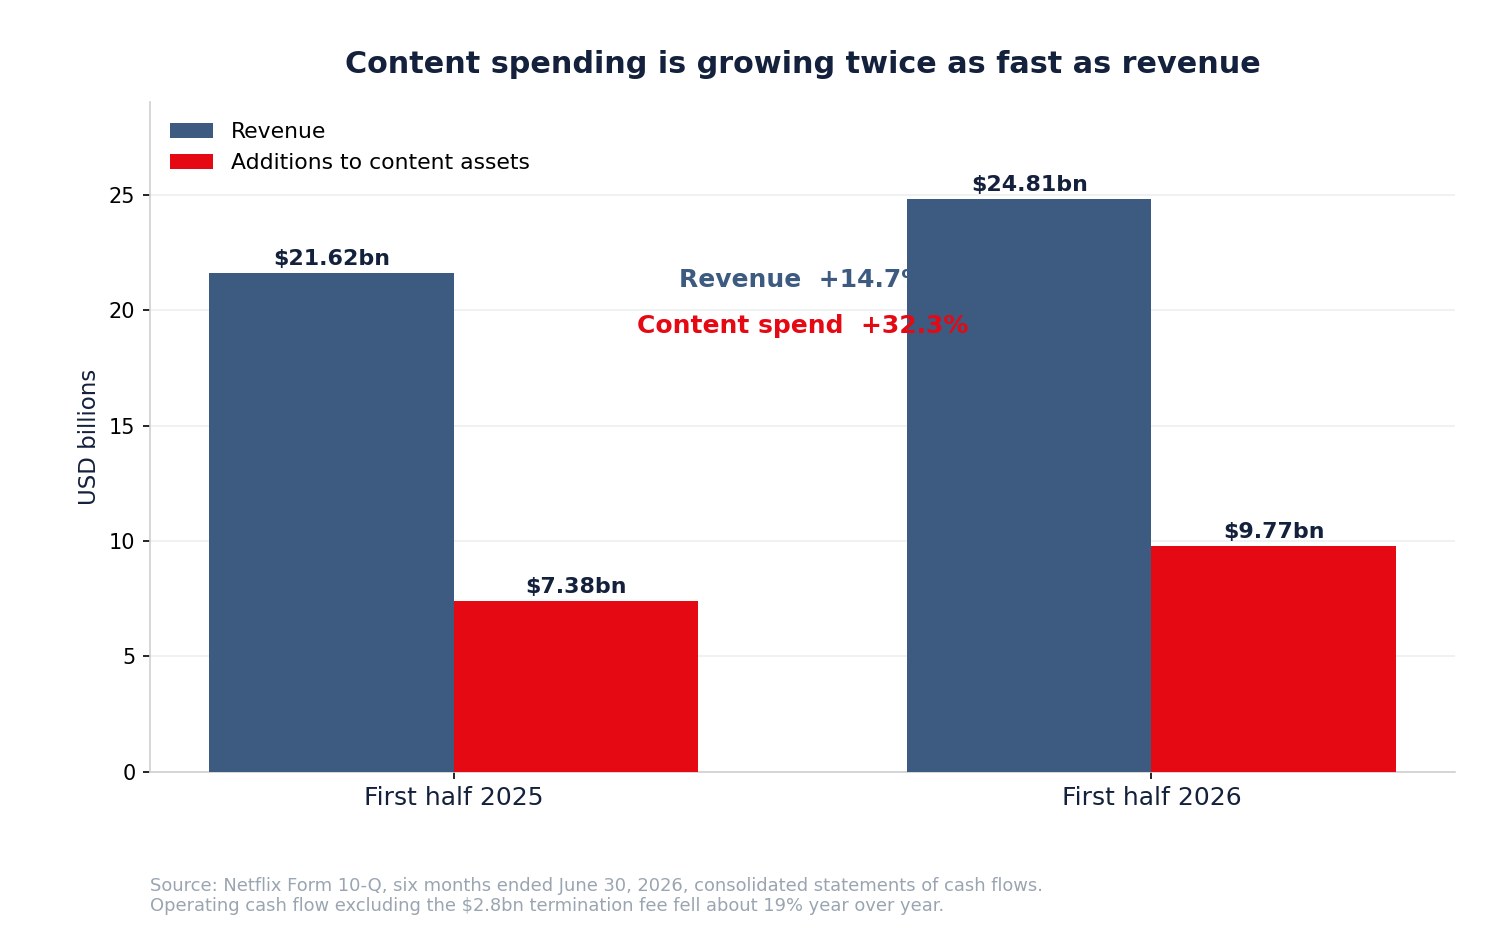
| Pendapatan | US$ 24.809,7 jt | US$ 21.622,0 jt | +14,7% |
| Penambahan aset konten | US$ 9.774,4 jt | US$ 7.385,5 jt | +32,3% |
| Arus kas operasi | US$ 7.034,0 jt | US$ 5.212,5 jt | +34,9% |
| Arus kas operasi tanpa US$ 2,8 mlr | ~US$ 4.234 jt | US$ 5.212,5 jt | −18,8% |
Belanja konten naik 32,3% sementara pendapatan tumbuh 14,7% — lebih dari dua kali lajunya. Dan setelah biaya pembatalan dikeluarkan, arus kas operasi paruh pertama turun sekitar 19% dibandingkan tahun sebelumnya. Pada kuartal Juni saja, arus kas operasi adalah 1.743,8 juta dolar berbanding 2.423,3 juta dolar, turun 28,0%.
Ada pembacaan yang tidak mengkhawatirkan. Belanja konten memang tidak merata dan mendahului jadwal tayang; paruh kedua yang lebih padat pengiriman akan konsisten dengan itu. Netflix masih memandu arus kas bebas 2026 sekitar 12,5 miliar dolar.
Ada juga pembacaan yang kurang menenangkan, dan ia terhubung dengan hasil Warner: jika Anda tidak bisa membeli pustaka, Anda harus membelanjakan untuk membangunnya. Kenaikan 32% investasi konten melawan pertumbuhan pendapatan 14,7% adalah wajah strategi murni organik di laporan arus kas. Apakah itu menghasilkan tayangan hit adalah inti seluruh persoalan. Membelanjakan lebih banyak untuk mempertahankan waralaba adalah pola akhir siklus yang dikenal, dan penurunan saham pertumbuhan berkelipatan tinggi jarang selesai dengan cepat.
Pembelian kembali saham sedang merugi
Netflix membeli kembali 52.934.688 lembar saham senilai 4,7 miliar dolar pada kuartal Juni — pada harga rata-rata sekitar 88,79 dolar. Sepanjang paruh pertama, ia membeli 66.431.786 lembar senilai 5,9 miliar dolar dengan rata-rata mendekati 88,81 dolar. Per 30 Juni, tersisa otorisasi 27,1 miliar dolar.
Di harga 71,79 dolar, pembelian kembali kuartal kedua itu sekitar 19% merugi.
Ini bukan skandal; pembelian kembali bukan latihan menebak waktu pasar dan Netflix sudah bertahun-tahun melakukannya. Tetapi ini fakta yang layak dipegang berdampingan dengan argumen "sahamnya murah di sini": manajemen adalah pembeli besar dan percaya diri pada harga 19% lebih tinggi, dan itu mengatakan sesuatu tentang seberapa mengejutkan penurunan ini bagi pihak yang punya informasi terbaik.
Ini juga membingkai keputusan alokasi modal. Netflix memiliki kas 9,1 miliar dolar berbanding utang sekitar 14,3 miliar dolar, membelanjakan 32% lebih banyak untuk konten, dan mengembalikan 5,9 miliar dolar kepada pemegang saham dalam enam bulan. Tiga klaim atas kas itu saling bersaing.
Apakah YouTube benar-benar merebut mahkotanya?
Argumen persaingan layak dihadapi, bukan diabaikan.
Menurut pengukuran Nielsen atas konsumsi televisi di Amerika Serikat, YouTube mencapai pangsa rekor 14,2% pada Juli 2026, dengan total streaming sekitar 49% penggunaan televisi, sementara pangsa Netflix sekitar 8%. Menurut metrik itu, YouTube menguasai perhatian televisi Amerika jauh lebih besar daripada Netflix. Alphabet melaporkan YouTube menghasilkan lebih dari 60 miliar dolar pendapatan gabungan iklan dan langganan pada 2025 — lebih besar dari total pendapatan Netflix 2025 sebesar 45,2 miliar dolar.
Angka-angka itu nyata dan merupakan versi terkuat dari argumen pesimistis. Tetapi keduanya mengukur bisnis yang berbeda:
- YouTube adalah platform distribusi dengan biaya konten marjinal nyaris nol, yang memonetisasi pasokan kreator yang tidak ia biayai.
- Netflix adalah studio sekaligus layanan langganan, yang membiayai konten secara langsung dan memonetisasi lewat langganan berbayar dan, kian besar, iklan.
- The Gauge dari Nielsen mengukur layar televisi di Amerika Serikat, sehingga kurang menangkap basis internasional Netflix dan tontonan lewat ponsel.
Pangsa waktu televisi di Amerika Serikat adalah indikator persaingan yang sah, bukan laporan laba rugi. Margin usaha 33% Netflix jelas bukan margin perusahaan yang sedang dikalahkan. Dinamika serupa muncul di tempat platform perhatian bertemu pembiaya konten, seperti pada perdebatan investasi dan monetisasi Alphabet dan peralihan Meta ke keterlibatan bertenaga kecerdasan buatan.
Kesimpulan yang adil: YouTube merebut pangsa waktu menonton santai. Netflix mempertahankan hubungan langganan premium. Keduanya bisa benar, dan yang kedua lebih bernilai per jam.
Iklan adalah faktor penentu
Jika jam per anggota mendatar atau menurun, iklan menjadi jalan untuk tetap menaikkan pendapatan per anggota.
Paket beriklan Netflix terus membesar, dan ekonominya berbeda secara mendasar dari langganan: pendapatan bergantung pada tayangan iklan yang disajikan dan harga per seribu tayangan, sehingga langsung sensitif terhadap keterlibatan penonton. Jam per anggota yang lebih sedikit bersifat netral bagi langganan dan negatif bagi iklan. Itulah mekanisme yang membuat perdebatan keterlibatan penonton sampai ke laporan laba rugi, dan alasan seorang analis yang fokus pada jam per anggota tidak melakukan kesalahan kategori.
Latar pasar iklan juga penting — ini kumpulan permintaan yang sama yang menggerakkan platform periklanan berbantuan kecerdasan buatan dan anggaran performa setiap platform besar.
Siaran langsung: sedikit jam, tujuan besar
Netflix mengungkapkan bahwa program siaran langsung akan mencakup sedikit di atas 5% belanja konten 2026, tetapi hanya sekitar 1% jam tontonan.
Dibaca sebagai rasio efisiensi, itu terlihat buruk. Dibaca sebagai alat akuisisi dan retensi, gambarannya berubah: acara langsung memusatkan perhatian, menciptakan momen budaya, menghasilkan inventaris iklan berharga premium, dan memberi pelanggan alasan untuk tidak berhenti berlangganan bulan itu. Netflix menyatakan siaran langsung menyumbang porsi tak sebanding dari judul-judul paling banyak ditonton.
Menilai konten langsung hanya dari jam akan meremehkannya. Menilainya hanya dari riuh budaya akan melebih-lebihkannya. Ujian jujurnya adalah apakah ia menurunkan pembatalan dan menaikkan hasil iklan — dan Netflix tidak mengungkapkan keduanya secara langsung, yang membawa kita kembali ke masalah pengungkapan.
Apa yang disokong neraca
| Per 30 Juni 2026 | Nilai |
|---|---|
| Kas dan setara kas | US$ 9.099 jt |
| Obligasi beredar | US$ 14.309 jt |
| Di antaranya jangka pendek | US$ 2.484 jt |
| Aset konten, neto | US$ 33.838 jt |
| Total aset | US$ 58.450 jt |
| Sisa otorisasi pembelian kembali | US$ 27.100 jt |
| Saham beredar | 4.163.939.676 |
| Kapitalisasi pasar di US$ 71,79 | ~US$ 299 mlr |
Ini neraca yang nyaman. Utang bersih sekitar 5,2 miliar dolar berbanding laba usaha 2025 sebesar 13,3 miliar dolar bukanlah kendala. Masalah Netflix, jika ada, bukan solvabilitas: melainkan seberapa cepat investasi konten berubah menjadi keterlibatan penonton dan daya menetapkan harga.
Argumen optimistis
- Bisnis operasinya menumpuk hasil. Pendapatan +13,4% pada kuartal Juni dengan margin usaha 33,4% dan panduan setahun 31,5%, naik dari 29,5%.
- Sahamnya sudah turun 46,4% dari penutupan rekor dan berada 10,3% di atas terendah 52 minggu.
- Peringatan keterlibatan penonton adalah estimasi analis, bukan pengungkapan perusahaan; Netflix melaporkan lebih dari 97 miliar jam pada paruh pertama, naik 2%.
- Iklan baru dimulai. Paket beriklan yang membesar menaikkan pendapatan per anggota bahkan jika jam per anggota mendatar.
- Tersisa otorisasi pembelian kembali 27,1 miliar dolar berbanding kapitalisasi pasar 299 miliar dolar.
- Kehilangan WBD menyelamatkan lebih dari 30 miliar dolar kapasitas neraca, menghindari integrasi bertahun-tahun dan risiko antimonopoli — dan menghasilkan 2,8 miliar dolar sebagai imbalannya.
- Daya menetapkan harga belum terbantahkan, dengan pertumbuhan masih dua digit rendah setelah bertahun-tahun kenaikan harga.
Argumen pesimistis
- Pertumbuhan pendapatan melambat dari 17,2% ke panduan 11,7% dalam empat kuartal.
- Laba dua belas bulan terakhir menggelembung oleh biaya tak berulang 2,8 miliar dolar; kelipatan operasionalnya lebih dekat ke 27 kali ketimbang 22 kali.
- Belanja konten naik 32,3% berbanding pendapatan 14,7%, dan arus kas operasi tanpa biaya itu turun sekitar 19%.
- Netflix kehilangan pustaka Warner ke pesaing, sehingga konten prestise tambahan harus dibangun, bukan dibeli.
- YouTube memimpin pangsa televisi Amerika dengan 14,2% berbanding sekitar 8% milik Netflix.
- Pengungkapan dikurangi. Tanpa jumlah pelanggan kuartalan, keterlibatan per anggota tidak bisa diverifikasi dengan data publik.
- Pembelian kembali kuartal Juni sekitar 19% merugi, dengan biaya rata-rata 88,79 dolar.
- Sahamnya turun 21,1% sepanjang 2026 dan mencetak puncak yang makin rendah selama lima belas bulan.
Argumen pesimistis bukanlah bahwa Netflix bisnis yang buruk. Melainkan bahwa bisnis yang sangat baik kini diminta tumbuh organik, dengan biaya lebih tinggi, melawan pesaing yang baru saja menelan aset yang Netflix inginkan.
Yang perlu dipantau sebelum laporan berikutnya
Keterlibatan dan pengungkapan: apakah Netflix memulihkan metrik keterlibatan per anggota; laporan tontonan enam bulanan berikutnya; tren pangsa bulanan Nielsen untuk Netflix dan YouTube.
Keuangan: pertumbuhan pendapatan terhadap panduan 11,7%; arus kas operasi di luar pos tak berulang; penambahan aset konten terhadap pertumbuhan pendapatan; margin usaha terhadap target setahun 31,5%; arus kas bebas terhadap panduan sekitar 12,5 miliar dolar.
Strategis: pengungkapan pendapatan iklan dan skala paket beriklan; jadwal acara langsung dan komentar apa pun soal pembatalan; apakah gabungan Paramount Skydance-WBD mengubah syarat lisensi konten; akuisisi baru kini setelah jalur Warner tertutup.
Modal: laju pembelian kembali dan harga rata-rata; apakah manajemen terus membeli di dekat level ini.
Rutinitas lima langkah:
- Pisahkan laba usaha dari pendapatan bunga — dua belas bulan terakhir memuat satu pos tak berulang yang besar.
- Bandingkan pertumbuhan belanja konten dengan pertumbuhan pendapatan, tempat strategi organik pertama kali terlihat.
- Lacak konversi ke kas, bukan hanya LPS yang dilaporkan.
- Pandang pangsa tontonan sebagai indikator persaingan, bukan ukuran laba.
- Pastikan dukungan valuasi — revisi estimasi laba naik lebih cepat dari harga.
SimianX AI dapat menggabungkan dokumen SEC, revisi laba, perilaku harga, dan nada pemberitaan dalam proses yang dapat diulang, berguna persis untuk sinyal campuran semacam ini.
Layakkah membeli Netflix setelah penurunan ini?
Jawaban jujurnya memisahkan tiga pertanyaan yang dilebur judul-judul September menjadi satu.
Apakah bisnisnya memburuk? Tidak. Pendapatan tumbuh 13,4% kuartal lalu dengan margin usaha 33,4%, dan panduan margin setahun lebih tinggi dari tahun lalu. Perusahaan yang kehilangan mahkotanya tidak memperlebar margin.
Apakah pertumbuhannya melambat? Ya, dan Netflix mengatakannya sendiri. Dari 17,2% ke panduan 11,7% adalah perlambatan nyata, dan angin dukung dari kenaikan harga serta penertiban berbagi sandi yang menopang 2023-25 sebagian besar sudah selesai secara tahunan.
Apakah sahamnya murah? Kurang dari yang terlihat. Keluarkan biaya Warner 2,8 miliar dolar dari laba dua belas bulan terakhir dan kelipatannya bergerak dari sekitar 22 kali ke sekitar 27 kali. Itu harga yang wajar untuk bisnis ini — bukan obral, dan penurunan 46,4% dari penutupan rekor tidak mengubahnya menjadi obral dalam ukuran laba usaha.
Investor yang yakin paket beriklan akan membesar, belanja konten akan menghasilkan tayangan hit, dan konversi kas akan normal pada paruh kedua punya tesis yang koheren. Dua kuartal kas berikutnya akan mengujinya secara langsung.
Investor yang ingin melihat pengungkapan keterlibatan penonton dipulihkan, pertumbuhan belanja konten menyatu dengan pertumbuhan pendapatan, dan bukti bahwa strategi organik bisa menggantikan apa yang seharusnya disediakan pustaka Warner, juga punya tesis yang koheren.
Apa yang diselesaikan 18 September? Tidak ada. Itu pendapat seorang analis, disampaikan pada volume tiga kali normal, tentang saham yang sudah turun 46% — dan ia sama sekali tidak menyinggung kesepakatan yang benar-benar mengubah struktur industri tujuh bulan sebelumnya.
Pertanyaan umum tentang Netflix dan penurunan September
Apakah Netflix mengeluarkan peringatan soal penonton?
Tidak. Tidak ada siaran pers, formulir 8-K, maupun perubahan panduan pada 18 September 2026. Wells Fargo menurunkan peringkat saham dan memangkas target harga dengan menyebut tren keterlibatan penonton yang ditarik dari data pihak ketiga. Pengungkapan terbaru Netflix melaporkan lebih dari 97 miliar jam tontonan global pada paruh pertama, naik sekitar 2%.
Apa itu biaya pembatalan 2,8 miliar dolar?
Netflix sepakat pada 4 Desember 2025 untuk mengakuisisi studio dan bisnis streaming Warner Bros. Discovery, termasuk HBO dan HBO Max. Pada 27 Februari 2026, WBD membatalkan perjanjian untuk bergabung dengan Paramount Skydance, yang membayar Netflix biaya pembatalan 2,8 miliar dolar atas nama WBD. Netflix mencatatnya pada pos "pendapatan (beban) bunga dan lainnya" di kuartal pertama 2026, sesuai catatan 6 pada 10-Q Juni 2026-nya.
Apakah biaya itu mengubah valuasi Netflix?
Ya, secara berarti. Ia menggelembungkan laba dua belas bulan terakhir sekitar 0,54 dolar per saham setelah pajak pada tarif efektif 18% paruh pertama. LPS yang dilaporkan sekitar 3,20 dolar menjadi sekitar 2,66 dolar setelah disesuaikan, menggeser P/E di harga 71,79 dolar dari sekitar 22,4 kali ke sekitar 27,0 kali.
Apakah YouTube melampaui Netflix?
Dalam pangsa tontonan televisi Amerika, ya — Nielsen mengukur YouTube pada rekor 14,2% pada Juli 2026 berbanding sekitar 8% milik Netflix, dan Alphabet melaporkan pendapatan iklan serta langganan YouTube melampaui 60 miliar dolar pada 2025. Tetapi keduanya memonetisasi dengan cara berbeda: YouTube mendistribusikan konten kreator yang tidak ia biayai, sementara Netflix membiayai dan memiliki programnya sendiri serta meraih margin usaha 33% dengan cara itu.
Mengapa investor tidak bisa memverifikasi klaim keterlibatan penonton?
Karena Netflix berhenti mengungkapkan jumlah pelanggan kuartalan. Tanpa penyebut anggota, jam tonton per anggota tidak bisa dihitung dari data publik. Pernyataan Netflix "total tontonan naik 2%" dan pernyataan analis "tontonan per anggota turun" bisa sama-sama benar jika basis pelanggan tumbuh lebih dari 2%.
Apakah posisi kas Netflix memburuk?
Secara mendasar, arus kas operasi paruh pertama turun sekitar 19% setelah biaya 2,8 miliar dolar dikeluarkan, dan arus kas operasi kuartal Juni turun 28,0% secara tahunan. Penambahan aset konten naik 32,3% pada paruh pertama. Netflix masih memandu arus kas bebas 2026 sekitar 12,5 miliar dolar, jadi beban pembuktian ada di paruh kedua.
Apa risiko terbesarnya?
Bahwa investasi konten organik tidak menghasilkan cukup tontonan wajib untuk menopang keterlibatan penonton, sementara biaya mencobanya terus tumbuh lebih cepat daripada pendapatan. Hasil Warner memperparah risiko itu karena menutup jalur akuisisi menuju pustaka premium.
Kesimpulan
Netflix turun 4,67% karena seorang analis menyatakan penontonnya berpencar. Peristiwa yang jauh lebih berkonsekuensi terjadi pada 27 Februari 2026, ketika Warner Bros. Discovery berpaling dari Netflix menuju merger dengan Paramount Skydance, meninggalkan Netflix dengan pembayaran hiburan sebesar 2,8 miliar dolar di pintu keluar.
Gambaran yang dapat diverifikasi adalah ini. Secara operasional Netflix kuat: pendapatan 12,56 miliar dolar pada kuartal Juni, naik 13,4%, dengan margin usaha 33,4% dan panduan margin setahun 31,5%. Secara arah ia melambat: dari 17,2% ke panduan 11,7% dalam empat kuartal. Secara keuangan ia kurang murah dari yang terlihat: LPS sekitar 3,20 dolar turun menjadi sekitar 2,66 dolar tanpa biaya itu, menggeser kelipatan dari 22,4 kali ke 27,0 kali. Dan di bawah permukaan, belanja konten tumbuh 32,3% berbanding pendapatan 14,7% sementara arus kas operasi tanpa biaya itu turun sekitar 19%.
Sahamnya 46,4% di bawah penutupan rekor dan 10,3% di atas terendah 52 minggu. Manajemen membeli 4,7 miliar dolar darinya pada kuartal Juni dengan rata-rata mendekati 88,79 dolar, sekitar 19% di atas harga hari ini.
Empat hal akan menentukan ini, dalam urutan berikut: apakah konversi kas menjadi normal pada paruh kedua; apakah pertumbuhan belanja konten menyatu dengan pertumbuhan pendapatan; apakah iklan membesar cukup cepat untuk mengimbangi keterlibatan per anggota yang datar; dan apakah Netflix bisa memesan secara organik apa yang gagal ia beli. Yang terakhir adalah pertanyaan sesungguhnya di balik mahkota itu — dan ia diputuskan pada Februari, bukan September.
Bacaan terkait
- Laporan Alphabet kuartal II 2026: dapatkah Gemini dan Cloud membenarkan belanja modal?
- META setelah Muse: apakah kecerdasan buatan personal membenarkan belanja 145 miliar dolar?
- Laporan Amazon kuartal II 2026: dapatkah AWS membenarkan 200 miliar dolar belanja kecerdasan buatan?
- AppLovin 2026: dapatkah iklan berbasis kecerdasan buatan menjaga APP tetap tumbuh?
- Lululemon di bawah 100 dolar: merek rusak atau kesempatan langka?
- PDD 2026: Temu melambat, pendapatan naik, laba turun 15%
- Walmart dan Target 2026: membaca sinyal tekanan konsumen
- Setiap gelembung teknologi sejak 1929: bagaimana kecerdasan buatan dibandingkan pada 2026
- Para bos kecerdasan buatan menginjak rem: cip turun, raksasa teknologi naik
Sumber
- Netflix — Formulir 10-Q untuk kuartal yang berakhir 30 Juni 2026
- Netflix — Hubungan investor
- Netflix — materi laporan keuangan kuartalan
- Nielsen — The Gauge, pangsa tontonan TV bulanan di Amerika Serikat
- Pencarian teks lengkap SEC EDGAR
- Warner Bros. Discovery — situs perusahaan
- Paramount — situs perusahaan
- Alphabet — hubungan investor
- Netflix — situs konsumen
- Nasdaq — harga dan riwayat NFLX
- SimianX — fundamental saham NFLX


